
Tamaño y Participación del Mercado de Bio-Ácido Acrílico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 577.42 Millones de dólares |
| Tamaño del Mercado (2032) | 957.31 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.64 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bio-Ácido Acrílico por Mordor Intelligence
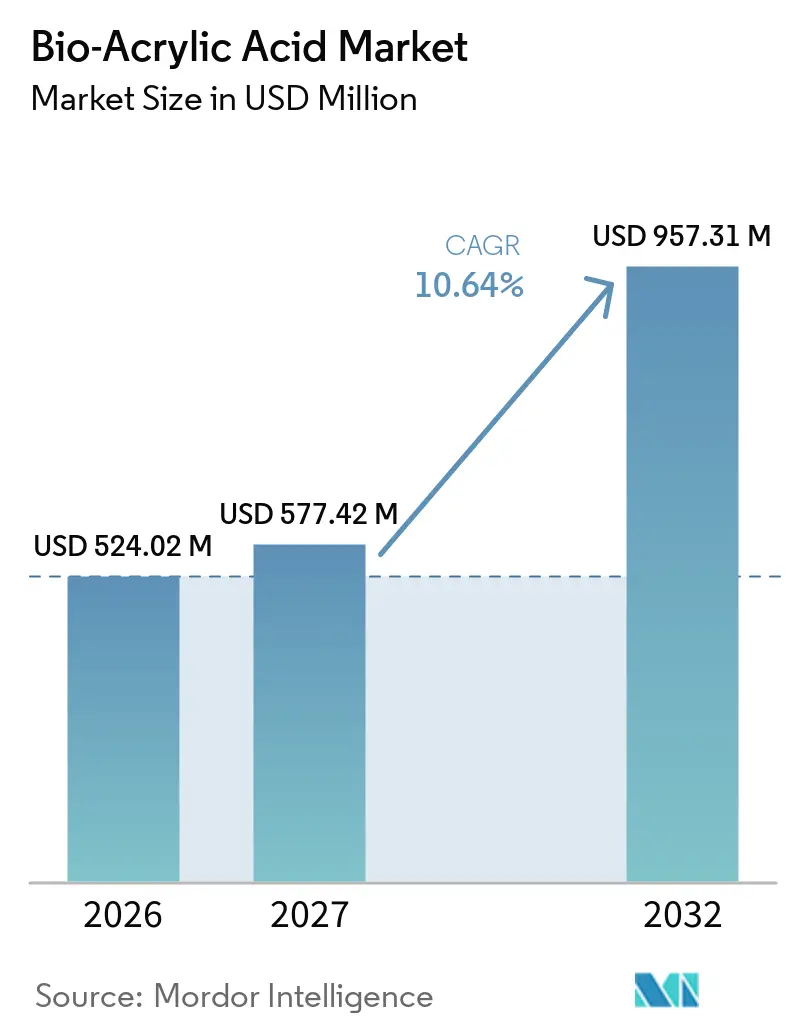
El tamaño del Mercado de Bio-Ácido Acrílico fue valorado en 524,02 millones de USD en 2026 y se estima que crecerá desde 577,42 millones de USD en 2027 hasta alcanzar 957,31 millones de USD en 2032, a una CAGR del 10,64% durante el período de pronóstico (2027-2032). El mercado de bio-ácido acrílico está transitando desde la actividad piloto hacia el despliegue industrial temprano, en lugar de expandirse desde una base de suministro madura. La aceleración de la producción, la mejora del rendimiento y la calificación de los productos intermedios influirán, por tanto, en el crecimiento junto con la demanda de uso final. Los materiales de origen biológico pueden ayudar a los clientes a cumplir sus objetivos de adquisición y emisiones mientras la capacidad totalmente bio-basada permanece limitada. Las empresas están utilizando sistemas de certificación y balance de masa para ofrecer materiales acrílicos de menor contenido de carbono antes de que la capacidad dedicada de bio-ácido acrílico alcance una escala más amplia. Esto crea oportunidades para los productores que pueden suministrar material verificado de manera consistente y gestionar los riesgos de materia prima, purificación y costos.
Conclusiones Clave del Informe
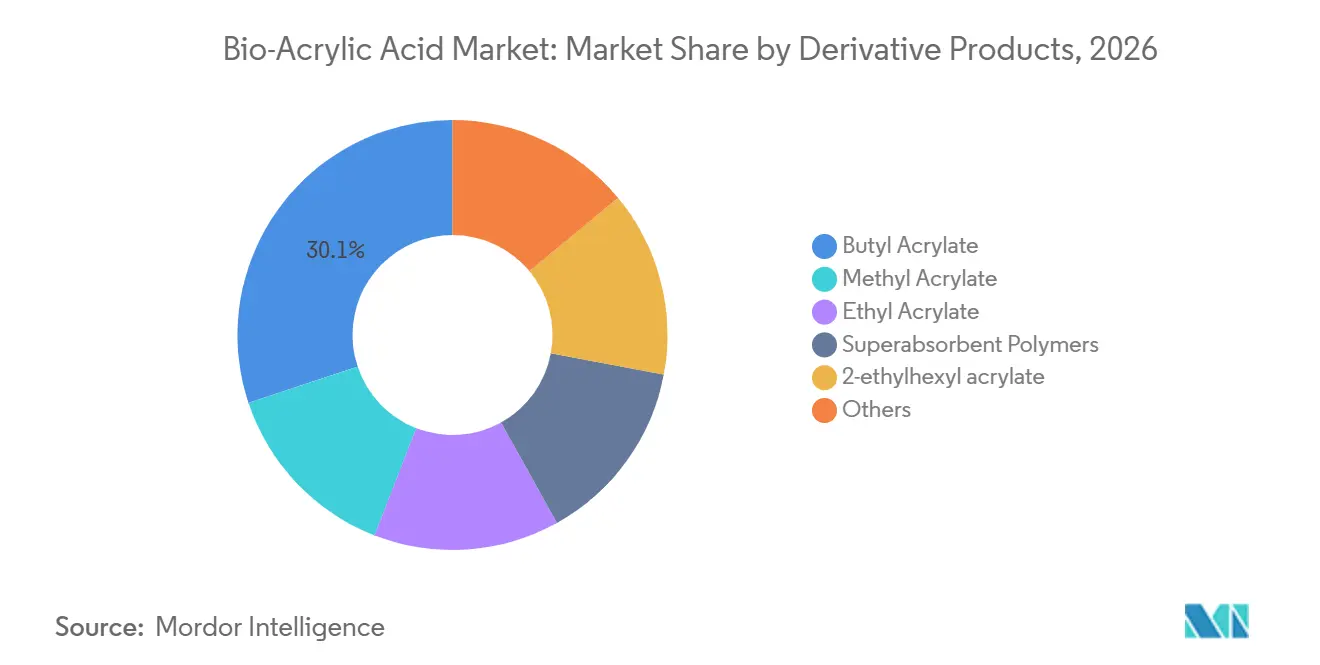
- Por productos derivados, el acrilato de butilo representó el 30,12% de la participación del mercado de bio-ácido acrílico en 2026 y se prevé que avance a una CAGR del 11,15% hasta 2032.
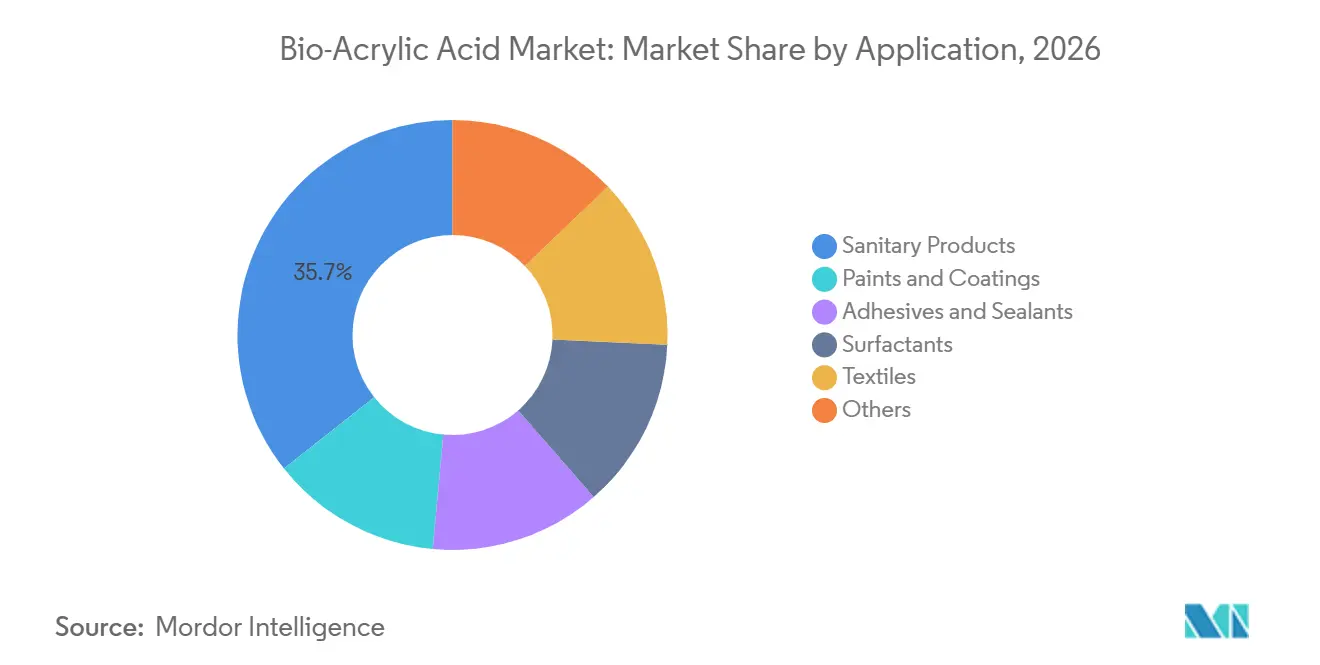
- Por aplicación, los productos sanitarios representaron el 35,67% de la participación del mercado de bio-ácido acrílico en 2026, mientras que se prevé que los adhesivos y sellantes avancen a una CAGR del 11,59% hasta 2032.
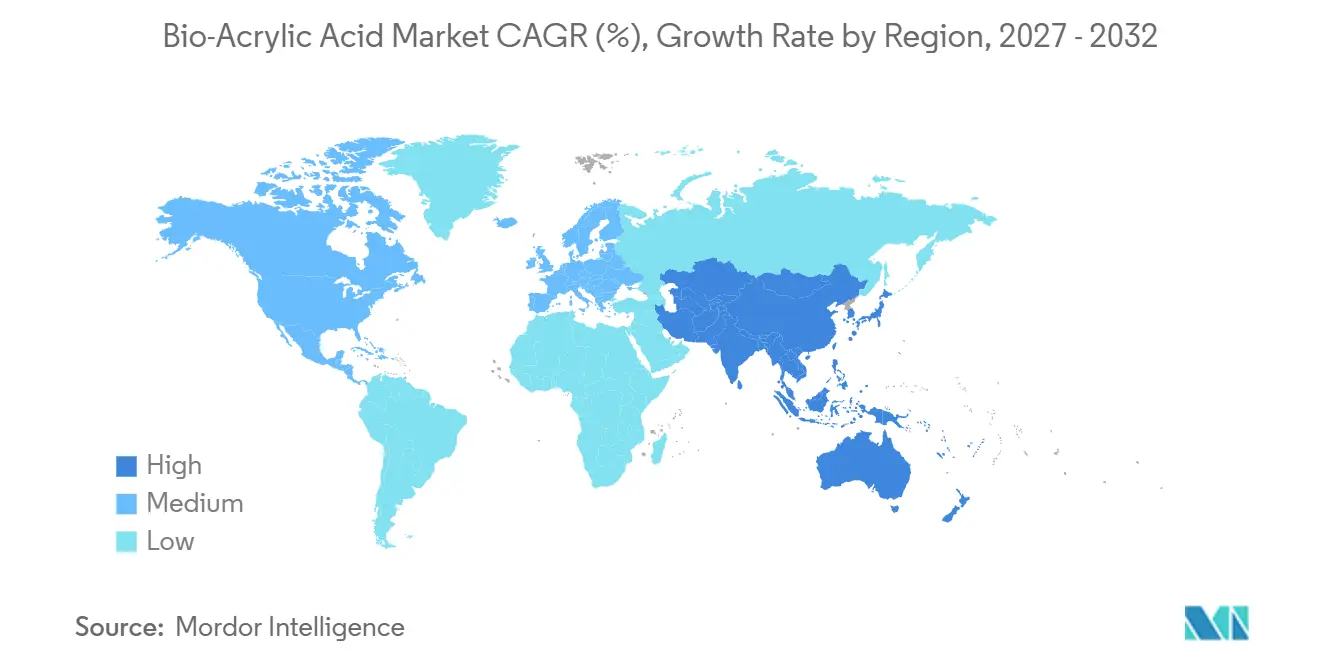
- Por geografía, Asia-Pacífico representó el 38,24% de la participación del mercado de bio-ácido acrílico en 2026 y se prevé que avance a una CAGR del 11,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Corporativa de Insumos Químicos de Menor Contenido de Carbono y de Base Biológica | +3.2% | Global, con concentración temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Polímeros Superabsorbentes de Productos de Higiene | +2.8% | Global; núcleo en APAC (China, India, Corea del Sur), expansión hacia MEA | Mediano plazo (2-4 años) |
| Adopción de Recubrimientos de Bajo VOC y Base Acuosa | +1.9% | América del Norte y UE; en crecimiento en ASEAN y China | Corto plazo (≤ 2 años) |
| Apoyo Gubernamental a los Productos Químicos Renovables y la Descarbonización | +1.5% | UE, Corea del Sur, Estados Unidos, China | Largo plazo (≥ 4 años) |
| Adquisición de Contenido de Base Biológica y Certificación de Productos | +1.1% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Corporativa de Insumos Químicos de Menor Contenido de Carbono y de Base Biológica
La demanda en el mercado de bio-ácido acrílico comienza cada vez más en los equipos de adquisición en lugar de en la preferencia del consumidor. Las empresas con objetivos de Alcance 3 de la iniciativa Science Based Targets están revisando la intensidad de carbono y el contenido certificado de base biológica de los productos químicos adquiridos. Ontex introdujo polímeros superabsorbentes de base biológica en marcas seleccionadas de pañales en julio de 2025 y vinculó el movimiento a su objetivo de reducir las emisiones de Alcance 3 en un 25% para 2030. Tales compromisos pueden crear señales de demanda para insumos acrílicos intermedios que son menos dependientes de los precios del mercado spot. Los compradores también están tratando el contenido verificado de base biológica como parte de la calificación de proveedores, lo que aumenta la importancia de la trazabilidad y la certificación consistente. El plan de bioeconomía 2025 de la Comisión Europea apoya un uso más amplio de los recursos biológicos renovables y proporciona un marco de política que favorece esta dirección de adquisición.
Demanda de Polímeros Superabsorbentes de Productos de Higiene
Los polímeros superabsorbentes son un importante canal de salida para el ácido acrílico, lo que hace que los productos de higiene sean importantes para el mercado de bio-ácido acrílico. Ontex incorporó polímeros superabsorbentes de base biológica en sus líneas de pañales Moltex Pure & Nature en 2025 y reportó una reducción objetivo del 15% - 25% en la huella de carbono en comparación con los polímeros superabsorbentes convencionales. El cambio muestra cómo los requisitos de sostenibilidad pueden trasladarse a través de la cadena de suministro de higiene hasta el ácido acrílico y sus derivados. Una investigación publicada en 2025 revisó el uso de polímeros superabsorbentes de base biológica en productos sanitarios y abordó su función en aplicaciones de higiene absorbente. Los productores que cumplan con los requisitos de absorción, seguridad y suministro pueden participar en programas de clientes de mayor valor. El camino comercial aún depende de que los productores construyan volúmenes suficientes de bio-ácido acrílico a costos que las marcas de higiene puedan absorber.
Adopción de Recubrimientos de Bajo VOC y Base Acuosa
Los formuladores de recubrimientos están avanzando hacia sistemas de base acuosa y de menores emisiones, lo que apoya la demanda de aglutinantes y aditivos acrílicos de origen biológico. Dow presentó emulsiones acrílicas de base biológica para aplicaciones de construcción en 2025, mostrando cómo el contenido de origen vegetal puede incorporarse en plataformas de resinas establecidas. Arkema introdujo aglutinantes acrílicos de base biológica para textiles de alto rendimiento en enero de 2025, extendiendo este enfoque más allá de los recubrimientos arquitectónicos. Un artículo de revista de 2025 examinó dispersiones acrílicas en base acuosa combinadas con biopolímeros, apoyando la base técnica para un mayor trabajo de formulación. El mercado de bio-ácido acrílico se beneficia cuando tanto los aglutinantes como los aditivos de formulación adoptan materias primas renovables. Esta conversión más amplia puede aumentar el contenido de origen biológico en un recubrimiento terminado sin obligar a los clientes a cambiar cada componente a la vez.
Apoyo Gubernamental a los Productos Químicos Renovables y la Descarbonización
Los programas públicos pueden reducir las barreras técnicas y de financiamiento para los proyectos de productos químicos renovables en el mercado de bio-ácido acrílico. El Departamento de Energía de los Estados Unidos anunció hasta 23 millones de USD en 2025 a través de su programa de Propano Sostenible y Productos Químicos Renovables (SPARC) para productos químicos y combustibles renovables a partir de biomasa y recursos de desecho[1]. El Ministerio de Industria y Tecnología de la Información de China emitió un aviso en 2025 apoyando plataformas de capacidad de biofabricación a escala piloto. La Empresa Conjunta Circular Bio-based Europe abrió una convocatoria de proyectos en 2025 para industrias circulares de base biológica competitivas, incluido el trabajo relevante para productos químicos de plataforma. Estos programas no eliminan el riesgo de escalado, pero pueden apoyar pilotos, plantas de demostración y desarrollo de procesos. También fortalecen las redes de investigación locales y las cadenas de suministro necesarias para la comercialización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Producción en Comparación con el Ácido Acrílico Petroquímico | -2.6% | Global, más agudo en los mercados sensibles al precio de APAC y América del Sur | Mediano plazo (2-4 años) |
| Complejidad de Escalado, Rendimiento y Purificación | -1.8% | Global; más severo para nuevas empresas y pioneros en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Disponibilidad de Materias Primas y Volatilidad de Precios | -1.2% | APAC (aceite de palma, caña de azúcar), América del Norte (maíz), UE (remolacha, trigo) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Producción en Comparación con el Ácido Acrílico Petroquímico
El bio-ácido acrílico aún no ha demostrado una paridad de costos sostenida con el ácido acrílico a base de propileno en grandes volúmenes comerciales. Una evaluación tecno-económica de 2025 encontró que una ruta basada en glicerol utilizando un intermedio de acroleína requería 173,6 millones de USD en inversión de capital para una planta de 79.200 toneladas métricas por año y tenía un período de recuperación de 11,6 años. Las instalaciones tempranas operan a menor escala, por lo que los costos fijos y las pérdidas de proceso siguen siendo restricciones importantes. Industrial Microbes, Inc. reportó una reducción de costos del 60% en su ruta de fermentación desde principios de 2024 hasta mediados de 2025, lo que indica que el aprendizaje del proceso puede reducir la brecha. Aun así, los clientes en aplicaciones sensibles al costo necesitarán evidencia confiable de rendimiento, valor de certificación y continuidad del suministro antes de aceptar una prima. El mercado de bio-ácido acrílico seguirá expuesto a la economía relativa de las materias primas renovables y el propileno convencional, lo que determinará la competitividad de costos del mercado de bio-ácido acrílico.
Complejidad de Escalado, Rendimiento y Materias Primas
La comercialización requiere que los productores mejoren el rendimiento, la purificación y la confiabilidad de las materias primas al mismo tiempo. Una investigación publicada en 2025 discutió los desafíos de ingeniería metabólica y fermentación asociados con el ácido 3-hidroxipropiónico, un intermedio importante en varias rutas de bio-ácido acrílico. NIPPON SHOKUBAI CO., LTD. declaró que apuntaba a la comercialización temprana alrededor de 2030 para el bio-ácido acrílico derivado de biomasa, lo que refleja la distancia restante desde la validación en banco hasta el despliegue comercial. El azúcar de maíz, los materiales derivados de la caña de azúcar, el glicerol y los residuos de base de palma tienen diferentes problemas de disponibilidad, logística, uso del suelo y certificación. El trabajo de GS Caltex Corporation sobre el procesamiento de efluentes de molinos de aceite de palma en Indonesia ilustra la búsqueda de materias primas alternativas, al tiempo que muestra por qué importan las calificaciones de materias primas. Los productores deben, por tanto, asegurar materias primas que cumplan con los estándares de trazabilidad sin crear una nueva carga de costos o cumplimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Productos Derivados:
El Acrilato de Butilo Lidera Tanto en Escala como en CrecimientoEl acrilato de butilo representó el 30,12% de la participación del mercado de bio-ácido acrílico en 2026 y se proyecta que avance a una CAGR del 11,15% hasta 2032. Sirve para usos adhesivos y de construcción donde los clientes están introduciendo versiones de origen biológico para cumplir con las especificaciones de sostenibilidad. Su posición refleja la ventaja práctica de convertir formulaciones establecidas cuando un insumo acrílico certificado puede cumplir con los requisitos técnicos. Los polímeros superabsorbentes ofrecen un potencial de demanda futura sustancial porque los productos de higiene consumen grandes cantidades de materiales a base de acrílico. El acrilato de metilo y el acrilato de etilo también tienen una ruta de adopción a través de líneas de productos químicos especiales existentes.
BASF completó la transición de su gama Rheovis al acrilato de etilo de base biológica en junio de 2025, con productos que contienen hasta un 35% de contenido de carbono biogénico bajo las pruebas ASTM D6866. Este cambio demostró que el material de origen biológico puede incorporarse en formulaciones establecidas sin cambiar las especificaciones técnicas declaradas. La categoría de otros incluye ácido acrílico glacial para tratamiento de agua y acrílicos especiales para el procesamiento de papel. Estas aplicaciones pueden adoptarse más lentamente, donde las decisiones de compra se centran en el rendimiento técnico y el costo en lugar de la certificación. Los marcos ISCC PLUS y USDA BioPreferred pueden reducir la incertidumbre en torno a las declaraciones de contenido a medida que los proveedores amplían sus ofertas de productos. El tamaño del mercado de bio-ácido acrílico para derivados dependerá de si los sistemas de certificación siguen siendo creíbles y accesibles en toda la cadena de valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Productos Sanitarios Proporcionan Demanda Mientras los Adhesivos y Sellantes se ExpandenLos productos sanitarios representaron el 35,67% de la participación del mercado de bio-ácido acrílico en 2026, respaldados por su uso de insumos de polímeros superabsorbentes. Se proyecta que los adhesivos y sellantes avancen a una CAGR del 11,59% hasta 2032, ya que los compradores de construcción, automotriz y electrónica buscan materiales de menor contenido de carbono. Las aplicaciones de higiene recompensan un rendimiento de absorción confiable y declaraciones de carbono verificables. Los clientes de adhesivos también necesitan materiales que se adapten a los sistemas de producción existentes y cumplan con los requisitos de durabilidad. Estas necesidades otorgan una prima a los contratos de suministro tempranos y la calificación técnica.
Arkema lanzó dispersiones acuosas de base biológica ENCOR para impresión y acabado textil en febrero de 2025, con hasta un 30% de contenido de base biológica y hasta un 40% menos de huella de carbono que las resinas textiles tradicionales. Las pinturas y recubrimientos están pasando de monómeros acrílicos de balance de masa a aglutinantes y espesantes de origen biológico. Las emulsiones acrílicas de base biológica de Dow apoyan usos de calafateo, sellado y construcción relacionados. Los surfactantes son un canal emergente porque pueden combinarse con otros componentes de formulación de origen biológico. El tratamiento de agua y los aditivos para papel siguen siendo aplicaciones relevantes, aunque sus menores márgenes pueden limitar la disposición a pagar por el contenido de base biológica. La participación del mercado de bio-ácido acrílico en estas aplicaciones dependerá de las regulaciones, las especificaciones de los clientes y la prima disponible para los materiales certificados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 38,24% de la participación del mercado de bio-ácido acrílico en 2026 y se proyecta que avance a una CAGR del 11,33% hasta 2032. La región combina acceso a biomasa, fabricación establecida de derivados acrílicos y apoyo público a la biofabricación. LG Chem anunció la producción de prototipos de bio-ácido acrílico 100% a 100 toneladas métricas por año utilizando materias primas de origen vegetal y ácido 3-hidroxipropiónico de fermentación microbiana. El producto recibió la etiqueta de Producto Biobásico Certificado del USDA, lo que apoya el acceso a clientes enfocados en sostenibilidad. GS Caltex Corporation está desarrollando tecnología de purificación y separación de ácido 3-hidroxipropiónico con LG Chem para un proyecto piloto orientado a la producción en masa para 2028. El programa de plataformas piloto de China de 2025 fortalece la infraestructura regional para la biofabricación comercial[2]. Estos desarrollos posicionan a la región para vincular la fermentación, la purificación y la producción de acrilatos intermedios.
América del Norte
América del Norte cuenta con un grupo concentrado de desarrolladores de tecnología y un entorno de certificación bien establecido. Industrial Microbes, Inc. anunció un escalado de 750 veces en septiembre de 2025, de reactores de 2 litros a 1.500 litros, produciendo lotes de 20 kilogramos de ácido acrílico de base biológica 100% de alta pureza. Este desarrollo mostró avances hacia mayores volúmenes de fermentación, mientras que la entrega comercial sigue siendo un paso separado. Låkril Technologies recaudó 3,1 millones de USD en 2025 para escalar una ruta de ácido acrílico a base de maíz utilizando tecnología de deshidratación de ácido láctico. El programa de financiamiento de productos químicos renovables del Departamento de Energía de los Estados Unidos añade apoyo para tecnologías basadas en biomasa y residuos. El programa USDA BioPreferred proporciona un marco reconocido para las declaraciones de productos y las adquisiciones públicas. Estas condiciones pueden ayudar a los proveedores a conectar el progreso técnico con la demanda temprana de los clientes.
Europa, América del Sur y Oriente Medio y África
Europa cuenta con un entorno de política avanzado para los productos químicos renovables, mientras que América del Sur y Oriente Medio y África tienen oportunidades de materias primas y sustitución de importaciones. Arkema completó la certificación ISCC PLUS para todas sus instalaciones de monómeros acrílicos en todo el mundo en julio de 2025, cubriendo sitios en Francia, los Estados Unidos y China. Posteriormente añadió su sitio de resinas en base acuosa de Boretto, Italia, a la red certificada. La Empresa Conjunta Circular Bio-based Europe ofrece apoyo a proyectos que pueden mejorar las condiciones de escalado en Europa. Brasil y Argentina podrían proporcionar materias primas de caña de azúcar y residuos agrícolas. La refinería de bio-materias primas de 500.000 toneladas métricas por año de Indonesia, desarrollada por GS Caltex y POSCO International, apoya una base de materiales regional. El tamaño del mercado de bio-ácido acrílico en estas regiones mixtas dependerá de la inversión en capacidad de conversión, la certificación reconocida y la demanda local de productos intermedios.
Panorama Competitivo
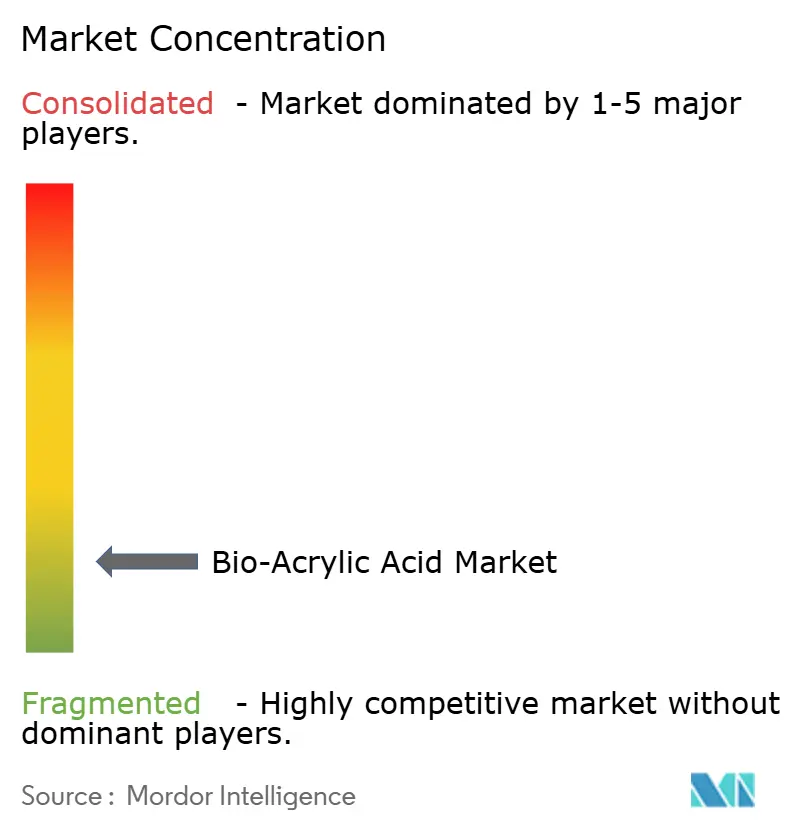
El mercado de bio-ácido acrílico está muy fragmentado, con los cinco principales actores que incluyen LG Chem, BASF, Arkema, Industrial Microbes, Inc. y Låkril Technologies. Arkema, BASF, Dow, LG Chem y NIPPON SHOKUBAI CO., LTD. están utilizando las capacidades acrílicas existentes para introducir materiales certificados o de origen biológico. Industrial Microbes, Inc. y Låkril Technologies están desarrollando rutas de producción basadas en fermentación y conversión catalítica. Esta combinación hace que el rendimiento del proceso y la calificación del cliente sean factores competitivos centrales.
Arkema completó la certificación ISCC PLUS global para sus instalaciones de monómeros acrílicos en julio de 2025 y se asoció con Catalyxx en septiembre de 2025 para desarrollar resinas acrílicas de menor contenido de carbono. BASF trasladó su gama Rheovis al acrilato de etilo de base biológica, reportando hasta un 35% de contenido de carbono biogénico y hasta un 30% menos de huella de carbono del producto. NIPPON SHOKUBAI CO., LTD. obtuvo la certificación ISCC PLUS para ácido acrílico y polímeros superabsorbentes en sus operaciones en los Estados Unidos en 2025. Estos movimientos ofrecen a los clientes una opción de transición certificada antes de que grandes volúmenes de ácido acrílico totalmente bio-basado estén ampliamente disponibles. También hacen que los controles de cadena de custodia y la contabilidad de balance de masa sean partes importantes de la competencia entre proveedores.
Los desarrolladores de tecnología están enfocados en el costo, el rendimiento, la pureza y la flexibilidad de las materias primas. Industrial Microbes utiliza una ruta de poli-3-hidroxipropionato intracelular destinada a reducir los pasos de purificación intensivos en solventes. Låkril Technologies está siguiendo una vía de ácido láctico a ácido acrílico diseñada para su despliegue a través de la infraestructura de biorrefinería existente. Los principios de balance de masa ISCC PLUS e ISO 22095:2020 proporcionan una estructura de transición para atribuir insumos renovables a través de cadenas de suministro químicas complejas. El campo competitivo es, por tanto, en parte colaborativo, ya que los proveedores de tecnología, los proveedores de materias primas y los productores de resinas intermedias se necesitan mutuamente para construir un suministro calificado. La ventaja comercial favorecerá a las empresas que combinen declaraciones creíbles con calidad de material estable y un plan de escalado realista.
Líderes de la Industria de Bio-Ácido Acrílico
-
LG Chem
-
BASF
-
Arkema
-
Industrial Microbes, Inc.
-
Låkril Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bio-Ácido Acrílico Empresas cubiertas en este informe
- ADM
- Arkema
- BASF
- Cargill, Incorporated
- China Petroleum and Chemical Corporation
- Dow
- Evonik Industries AG
- Formosa Plastics Corp
- GS Caltex Corporation
- Industrial Microbes, Inc.
- Låkril Technologies
- LG Chem
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- PJSC SIBUR Holding
Desarrollos recientes de la industria en Mercado de Bio-Ácido Acrílico
- Diciembre de 2025: Låkril Technologies puso en marcha su primera planta piloto totalmente continua para la producción de ácido acrílico de base biológica, marcando su cuarta instalación de producción. La planta convierte ácido láctico derivado de azúcares renovables en ácido acrílico con más del 90% de selectividad, apoyando el mercado de bio-ácido acrílico al avanzar en la producción continua, el muestreo de clientes y el desarrollo a escala comercial.
- Septiembre de 2025: Industrial Microbes, Inc. escaló con éxito su producción de ácido acrílico de base biológica 100% de alta pureza utilizando tecnología de fermentación patentada, aumentando el volumen del reactor de 2 litros a 1.500 litros y logrando lotes de producción de 20 kg. El desarrollo apoya el mercado de bio-ácido acrílico al demostrar la escalabilidad de la producción con materias primas renovables y avanzar en las oportunidades de suministro comercial de ácido acrílico de base biológica.
Alcance del Informe Global del Mercado de Bio-Ácido Acrílico
El bio-ácido acrílico es ácido acrílico producido utilizando materias primas renovables o de base biológica en lugar de materias primas convencionales de origen fósil. Sirve como bloque de construcción para derivados acrílicos y polímeros utilizados en formulaciones de productos industriales y de consumo.
El Mercado de Bio-Ácido Acrílico está segmentado por productos derivados, aplicación y geografía. Por productos derivados, el mercado está segmentado en acrilato de butilo, acrilato de metilo, acrilato de etilo, acrilato de 2-etilhexilo, polímeros superabsorbentes y otros. Por aplicación, el mercado está segmentado en productos sanitarios, pinturas y recubrimientos, adhesivos y sellantes, textiles, surfactantes y otros. El informe también cubre el tamaño del mercado y los pronósticos para el bio-ácido acrílico en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Acrilato de Butilo |
| Acrilato de Metilo |
| Acrilato de Etilo |
| Acrilato de 2-Etilhexilo |
| Polímeros Superabsorbentes |
| Otros |
| Productos Sanitarios |
| Pinturas y Recubrimientos |
| Adhesivos y Sellantes |
| Textiles |
| Surfactantes |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Productos Derivados | Acrilato de Butilo | |
| Acrilato de Metilo | ||
| Acrilato de Etilo | ||
| Acrilato de 2-Etilhexilo | ||
| Polímeros Superabsorbentes | ||
| Otros | ||
| Por Aplicación | Productos Sanitarios | |
| Pinturas y Recubrimientos | ||
| Adhesivos y Sellantes | ||
| Textiles | ||
| Surfactantes | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bio-ácido acrílico?
El tamaño del mercado de bio-ácido acrílico fue valorado en 524,02 millones de USD en 2026 y se estima que crecerá desde 577,42 millones de USD en 2027 hasta alcanzar 957,31 millones de USD en 2032, a una CAGR del 10,64% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de bio-ácido acrílico?
Los objetivos de Alcance 3 corporativos, la adquisición certificada de base biológica, las aplicaciones de higiene y los sistemas de recubrimiento de menores emisiones están apoyando la adopción.
¿Qué producto derivado tuvo la mayor participación en 2026?
El acrilato de butilo representó el 30,12% de la participación del mercado de bio-ácido acrílico en 2026.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que los adhesivos y sellantes avancen a una CAGR del 11,59% hasta 2032, respaldados por aplicaciones de construcción, automotriz y electrónica.