
バイオアクリル酸市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 577.42 百万米ドル |
| 市場規模 (2032) | 957.31 百万米ドル |
| 成長率 (2027 - 2032) | 10.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオアクリル酸市場分析
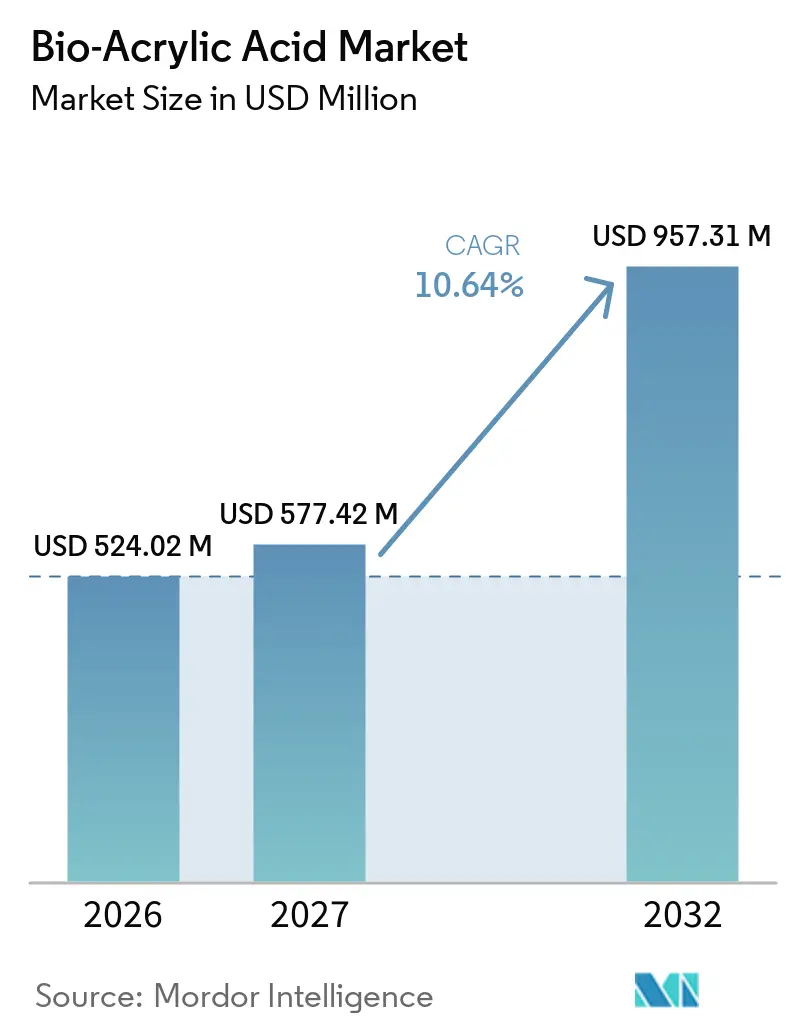
バイオアクリル酸市場規模は2026年に524.02 ミリオン 米ドルと評価され、2027年の577.42 ミリオン 米ドルから2032年には957.31 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 10.64%で成長する見込みです。バイオアクリル酸市場は、成熟したサプライベースからの拡大ではなく、パイロット活動から初期の産業展開へと移行しつつあります。したがって、生産規模の拡大、収率の改善、および下流工程の認定が、最終用途需要と並んで成長に影響を与えます。完全なバイオベース生産能力が限られている間も、バイオ由来素材は顧客が調達目標および排出目標を達成するのに役立ちます。企業は、専用のバイオアクリル生産能力がより広い規模に達する前に、低炭素アクリル素材を提供するために認証およびマスバランスシステムを活用しています。これにより、検証済み素材を一貫して供給し、原料・精製・コストリスクを管理できる生産者に機会が生まれます。
主要レポートのポイント
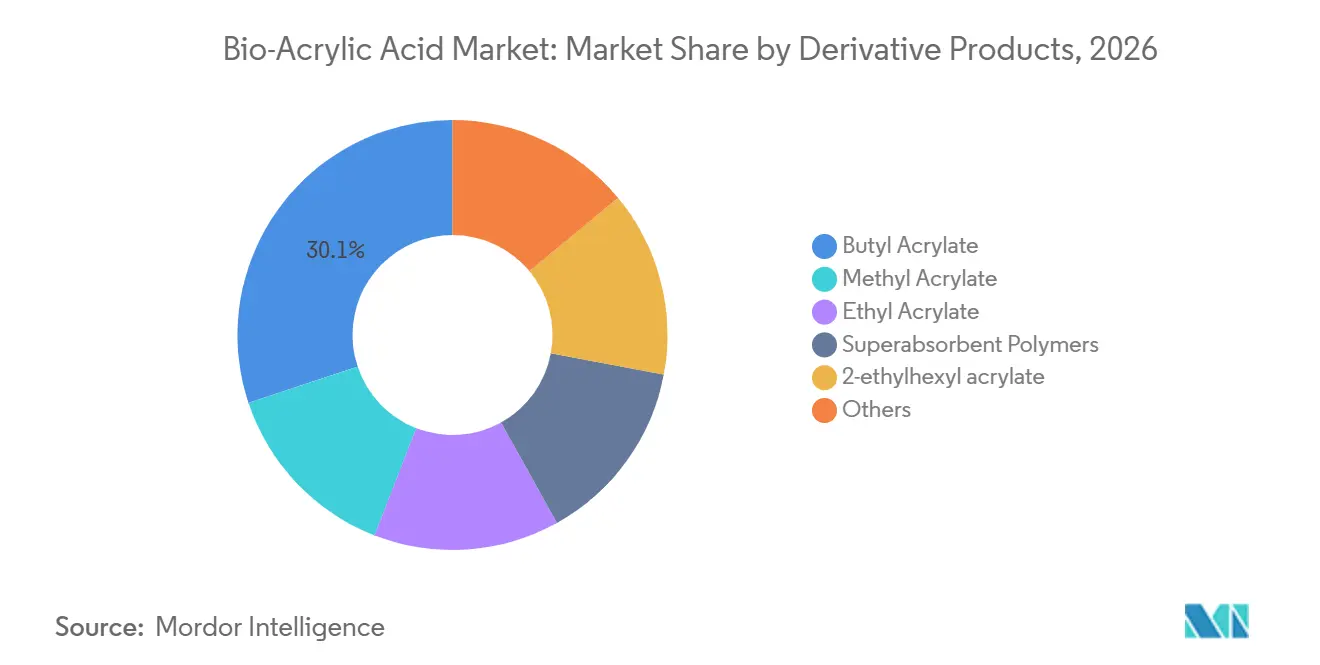
- 誘導体製品別では、ブチルアクリレートが2026年のバイオアクリル酸市場シェアの30.12%を占め、2032年までCAGR 11.15%で成長すると予測されています。
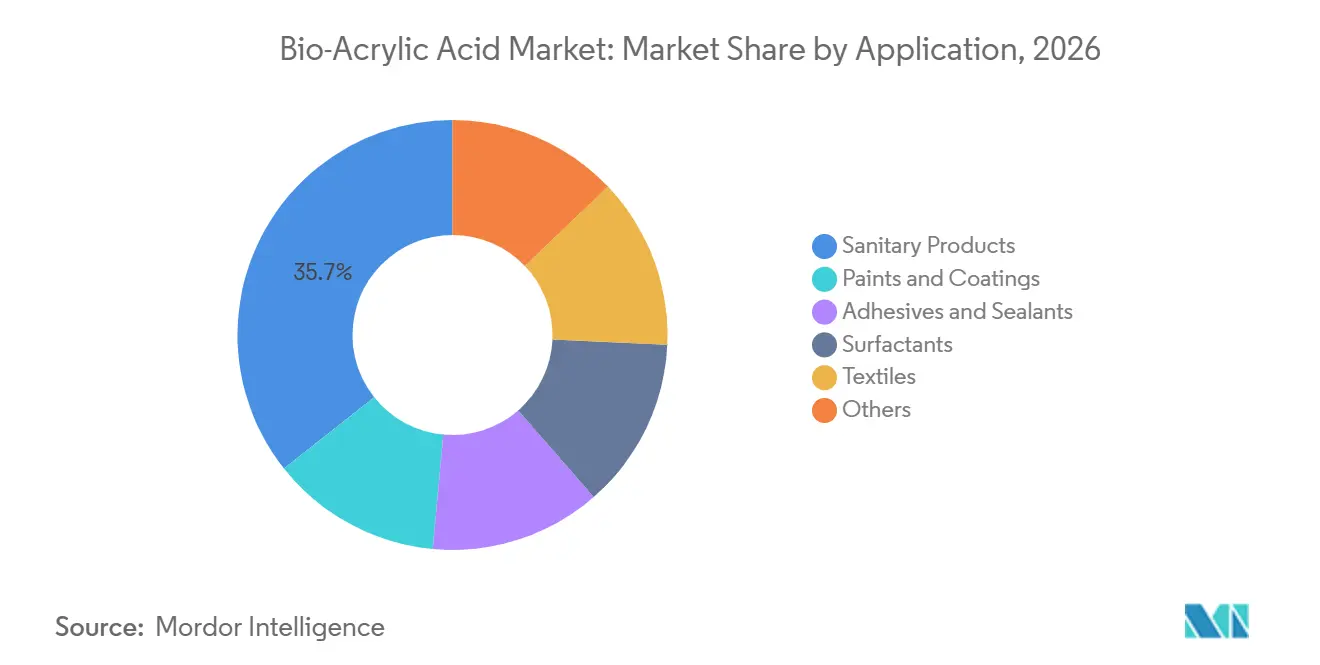
- 用途別では、衛生用品が2026年のバイオアクリル酸市場シェアの35.67%を占め、接着剤・シーラントは2032年までCAGR 11.59%で成長すると予測されています。
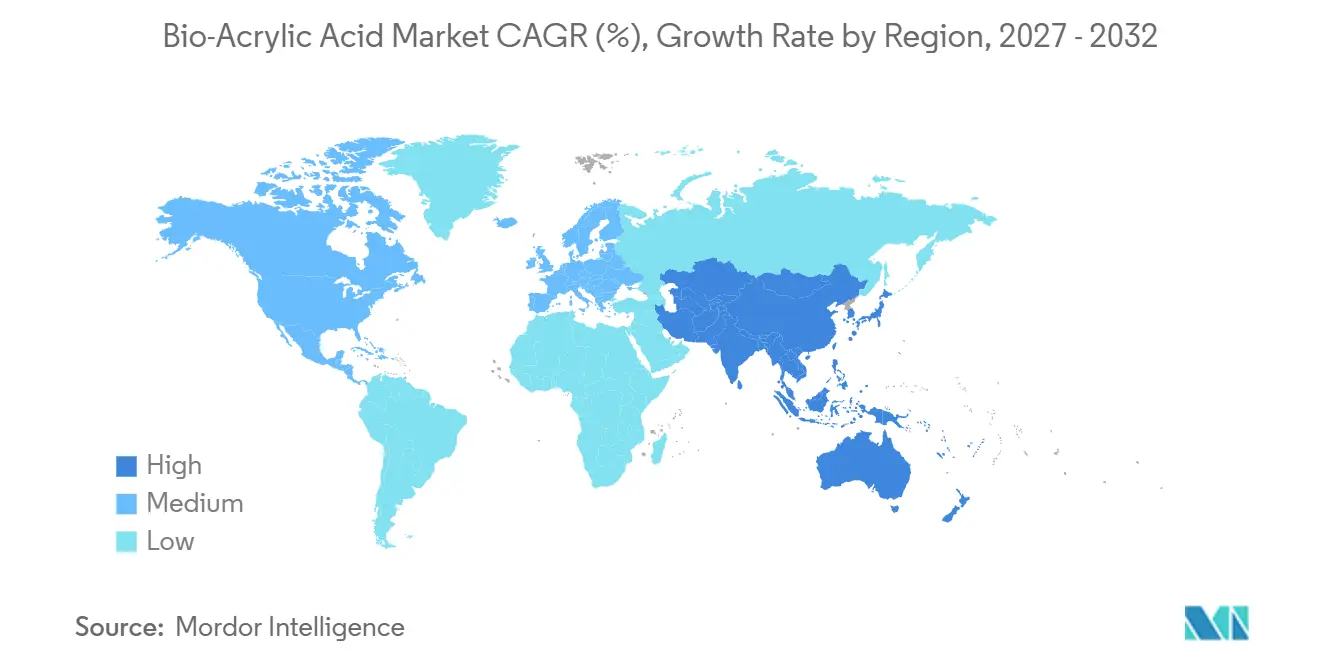
- 地域別では、アジア太平洋が2026年のバイオアクリル酸市場シェアの38.24%を占め、2032年までCAGR 11.33%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低炭素・バイオベース化学原料に対する企業需要 | +3.2% | 北米および欧州に初期集中するグローバル | 短期(2年以内) |
| 衛生用品からの高吸水性ポリマー需要 | +2.8% | グローバル;アジア太平洋中核(中国、インド、韓国)、中東・アフリカへの波及 | 中期(2~4年) |
| 低VOCおよび水性コーティングの採用 | +1.9% | 北米およびEU;ASEANおよび中国で拡大中 | 短期(2年以内) |
| 再生可能化学品および脱炭素化に対する政府支援 | +1.5% | EU、韓国、米国、中国 | 長期(4年以上) |
| バイオベースコンテンツ調達および製品認証 | +1.1% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低炭素・バイオベース化学原料に対する企業需要
バイオアクリル酸市場における需要は、消費者の嗜好よりも調達チームから始まるケースが増えています。Science Based Targets イニシアチブのスコープ3目標を持つ企業は、購入する化学品の炭素強度および認証済みバイオベースコンテンツを見直しています。Ontexは2025年7月に一部のおむつブランドにバイオベース高吸水性ポリマーを導入し、この動きを2030年までにスコープ3排出量を25%削減するという目標に結びつけました。このようなコミットメントは、スポット市場価格への依存度が低い上流アクリル原料の需要シグナルを生み出す可能性があります。バイヤーはまた、検証済みバイオベースコンテンツをサプライヤー資格審査の一部として扱っており、トレーサビリティと一貫した認証の重要性が高まっいます。欧州委員会の2025年バイオエコノミー計画は、再生可能な生物資源のより広い利用を支援し、この調達方向を支持する政策環境を提供しています。
衛生用品からの高吸水性ポリマー需要
高吸水性ポリマーはアクリル酸の主要な用途であり、衛生用品はバイオアクリル酸市場にとって重要です。Ontexは2025年にMoltex Pure & Natureおむつラインにバイオベース高吸水性ポリマーを採用し、従来の高吸水性ポリマーと比較して15%~25%の炭素フットプリント削減を目標として報告しました。この変化は、持続可能性要件が衛生サプライチェーンを通じてアクリル酸およびその誘導体にどのように波及するかを示しています。2025年に発表された研究では、衛生用品におけるバイオベース高吸水性ポリマーの使用が検討され、吸収性衛生用途における機能的役割が取り上げられました。吸収性、安全性、供給要件を満たす生産者は、より高付加価値の顧客プログラムに参加できます。商業的な道筋は依然として、衛生ブランドが吸収できるコストで十分なバイオアクリル量を構築する生産者にかかっています。
低VOCおよび水性コーティングの採用
コーティング配合業者は水性・低排出システムへの移行を進めており、バイオ由来アクリルバインダーおよび添加剤への需要を支えています。Dowは2025年に建設用途向けバイオベースアクリルエマルジョンを発表し、植物由来コンテンツを既存の樹脂プラットフォームに組み込む方法を示しました。Arkemaは2025年1月に性能テキスタイル向けバイオベースアクリルバインダーを導入し、このアプローチを建築用コーティング以外にも拡大しました。2025年の学術論文では、バイオポリマーと組み合わせた水性アクリル分散液が検討され、さらなる配合研究の技術的根拠が支持されました。バインダーと配合添加剤の両方が再生可能原料を採用することで、バイオアクリル酸市場は恩恵を受けます。この広範な転換により、顧客がすべてのコンポーネントを一度に変更することなく、完成コーティング全体のバイオ由来コンテンツを増加させることができます。
再生可能化学品および脱炭素化に対する政府支援
公的プログラムは、バイオアクリル酸市場における再生可能化学品プロジェクトの技術的・資金的障壁を低減できます。米国エネルギー省は2025年に、持続可能なプロパンおよび再生可能化学品(SPARC)プログラムを通じて、バイオマスおよび廃棄物資源からの再生可能化学品および燃料に対して最大23 ミリオン 米ドルの支援を発表しました[1]。中国工業情報化部は2025年にバイオマニュファクチャリングのパイロットスケール能力プラットフォームを支援する通知を発行しました。欧州循環バイオベース産業合同事業体(Circular Bio-based Europe Joint Undertaking)は2025年に、プラットフォーム化学品に関連する作業を含む競争力のある循環バイオベース産業に向けたプロジェクト公募を開始しました。これらのプログラムはスケールアップリスクを排除するものではありませんが、パイロット、実証プラント、およびプロセス開発を支援できます。また、商業化に必要な地域の研究ネットワークとサプライチェーンを強化します。
阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 石油化学系アクリル酸に対する高い生産コスト | -2.6% | グローバル;価格感応度の高いアジア太平洋および南米市場で最も深刻 | 中期(2~4年) |
| スケールアップ・収率・精製の複雑性 | -1.8% | グローバル;北米および欧州のスタートアップおよびファーストムーバーにとって最も深刻 | 短期(2年以内) |
| 原料の入手可能性と価格変動性 | -1.2% | アジア太平洋(パーム油、サトウキビ)、北米(トウモロコシ)、EU(ビート、小麦) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学系アクリル酸に対する高い生産コスト
バイオアクリル酸は、大規模な商業量においてプロピレンベースのアクリル酸との持続的なコストパリティをまだ示していません。2025年の技術経済評価では、アクロレイン中間体を使用したグリセロールベースのルートが、年間79,200メートルトンのプラントに対して1億7,360万米ドルの設備投資を必要とし、回収期間は11.6年であることが判明しました。初期施設はより小規模で運営されるため、固定費とプロセスロスは依然として重要な制約です。Industrial Microbes, Inc.は2024年初頭から2025年中頃にかけて発酵ルートのコストを60%削減したと報告しており、プロセス学習がギャップを縮小できることを示しています。それでも、コスト感応度の高い用途の顧客は、プレミアムを受け入れる前に、性能・認証価値・供給継続性の信頼できる証拠を必要とします。バイオアクリル酸市場は、再生可能原料と従来のプロピレンの相対的な経済性にさらされ続け、これがバイオアクリル酸市場のコスト競争力を形成します。
スケールアップ・収率・原料の複雑性
商業化には、生産者が収率・精製・原料の信頼性を同時に改善することが求められます。2025年に発表された研究では、複数のバイオアクリルルートにおける重要な中間体である3-ヒドロキシプロピオン酸に関連する代謝工学および発酵の課題が議論されました。NIPPON SHOKUBAI CO., LTD.は、バイオマス由来バイオアクリル酸について2030年頃の早期商業化を目指していると述べており、ベンチ検証から商業展開までの残りの距離を反映しています。トウモロコシ糖、サトウキビ由来素材、グリセロール、パーム系残渣はそれぞれ異なる入手可能性・物流・土地利用・認証上の問題を抱えています。GS Caltex Corporationのインドネシアにおけるパーム油工場廃液処理に関する取り組みは、代替原料の探索を示すとともに、原料資格審査が重要である理由を示しています。したがって、生産者は新たなコストまたはコンプライアンス負担を生じさせることなく、トレーサビリティ基準を満たす原料を確保しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘導体製品別:
ブチルアクリレートが規模と成長の両面でリードブチルアクリレートは2026年のバイオアクリル酸市場シェアの30.12%を占め、2032年までCAGR 11.15%で成長すると予測されています。接着剤および建設用途において、顧客が持続可能性仕様を満たすためにバイオ由来バージョンを導入しており、その地位を確立しています。その地位は、認証済みアクリル原料が技術要件を満たせる場合に既存の配合を転換するという実際的な優位性を反映しています高吸水性ポリマーは、衛生用品がアクリルベース素材を大量に消費するため、将来的に大きな需要ポテンシャルを持っています。メチルアクリレートおよびエチルアクリレートも、既存の特殊化学品製品ラインを通じた採用への道筋を持っています。
BASFは2025年6月にRheovisシリーズをバイオベースエチルアクリレートへの移行を完了し、ASTM D6866試験において最大35%のバイオジェニック炭素含有量を持つ製品を提供しました。この変更により、バイオ由来素材が記載された技術仕様を変更することなく既存の配合に組み込めることが示されました。その他のカテゴリーには、水処理用の氷晶アクリル酸や紙加工用の特殊アクリルが含まれます。これらの用途では、購買決定が認証よりも技術性能とコストに焦点を当てるため、採用が遅くなる可能性があります。ISCC PLUSおよびUSDA BioPreferredフレームワークは、サプライヤーが製品ラインナップを拡大するにつれて、コンテンツクレームに関する不確実性を低減できます。誘導体のバイオアクリル酸市場規模は、認証システムがバリューチェーン全体で信頼性と利用しやすさを維持できるかどうかにかかっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
衛生用品が需要を提供し、接着剤・シーラントが拡大衛生用品は2026年のバイオアクリル酸市場シェアの35.67%を占め、高吸水性ポリマー原料の使用によって支えられています。接着剤・シーラントは、建設・自動車・電子機器のバイヤーが低炭素素材を求める中、2032年までCAGR 11.59%で成長すると予測されています。衛生用途は信頼性の高い吸収性能と検証可能な炭素クレームを重視します。接着剤の顧客も、既存の生産システムに適合し、耐久性要件を満たす素材を必要としています。これらのニーズは、早期供給契約と技術資格審査に高いプレミアムをもたらします。
Arkemaは2025年2月にテキスタイルプリントおよび仕上げ向けENCORバイオベース水性分散液を発売し、最大30%のバイオベースコンテンツと従来のテキスタイル樹脂と比較して最大40%低い炭素フットプリントを実現しました。塗料・コーティングは、マスバランスアクリルモノマーからバイオ由来バインダーおよび増粘剤へのシフトを進めています。Dowのバイオベースアクリルエマルジョンは、コーキング・シーラントおよび関連する建設用途を支援します。界面活性剤は、他のバイオ由来配合成分と組み合わせることができるため、新興の用途となっています。水処理および紙添加剤は引き続き関連する用途ですが、低いマージンがバイオベースコンテンツへの支払い意欲を制限する可能性があります。これらの用途におけるバイオアクリル酸市場シェアは、規制・顧客仕様・認証素材に対して利用可能なプレミアムにかかっています。
注記: 個別セグメントのセグメントシェアはレポート購時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のバイオアクリル酸市場シェアの38.24%を占め、2032年までCAGR 11.33%で成長すると予測されています。同地域はバイオマスへのアクセス、確立されたアクリル誘導体製造、およびバイオマニュファクチャリングへの公的支援を組み合わせています。LG Chemは植物由来原料と微生物発酵による3-ヒドロキシプロピオン酸を使用して、年間100メートルトンで100%バイオアクリル酸のプロトタイプ生産を発表しました。この製品はUSDA認定バイオベース製品ラベルを取得し、持続可能性重視の顧客へのアクセスを支援しています。GS Caltex CorporationはLG Chemと共同で、2028年までの量産を目指したパイロットプロジェクトに向けた3-ヒドロキシプロピオン酸の精製・分離技術を開発しています。中国の2025年パイロットプラットフォームプログラムは、商業的バイオマニュファクチャリングのための地域インフラを強化しています[2]。これらの動向は、同地域が発酵・精製・下流アクリレート生産を連携させる位置に立つことを示しています。
北米
北米には技術開発者の集中したグループと確立された認証環境があります。Industrial Microbes, Inc.は2025年9月に2リットルから1,500リットルのリアクターへの750倍のスケールアップを発表し、高純度100%バイオベースアクリル酸の20キログラムバッチを生産しました。この開発はより大きな発酵量に向けた進展を示しましたが、商業的な供給は別のステップとして残っています。Låkril Technologiesは2025年に乳酸脱水技術を使用したトウモロコシベースのアクリル酸ルートのスケールアップのために3.1 ミリオン 米ドルを調達しました。米国エネルギー省の再生可能化学品資金調達プログラムは、バイオマスおよび廃棄物ベースの技術への支援を追加しています。USDA BioPreferredプログラムは、製品クレームおよび公共調達のための認知されたフレームワークを提供しています。これらの条件は、サプライヤーが技術的進歩と初期顧客需要を結びつけるのに役立ちます。
欧州、南米、中東・アフリカ
欧州は再生可能化学品に対する先進的な政策環境を持ち、南米および中東・アフリカは原料および輸入代替の機会を持っています。Arkemaは2025年7月にフランス・米国・中国のサイトをカバーする全世界のアクリルモノマー施設のISCC PLUS認証を完了しました。その後、イタリアのボレット水性樹脂サイトを認証ネットワークに追加しました。欧州循環バイオベース産業合同事業体(Circular Bio-based Europe Joint Undertaking)は、欧州のスケールアップ条件を改善できるプロジェクト支援を提供しています。ブラジルとアルゼチンはサトウキビおよび農業残渣原料を提供できます。GS CaltexとPOSCO Internationalが開発したインドネシアの年間50万メートルトンのバイオ原料精製所は、地域の素材基盤を支援しています。これらの多様な地域全体のバイオアクリル酸市場規模は、転換能力への投資・認証の認知・地域の下流需要にかかっています。
競合環境
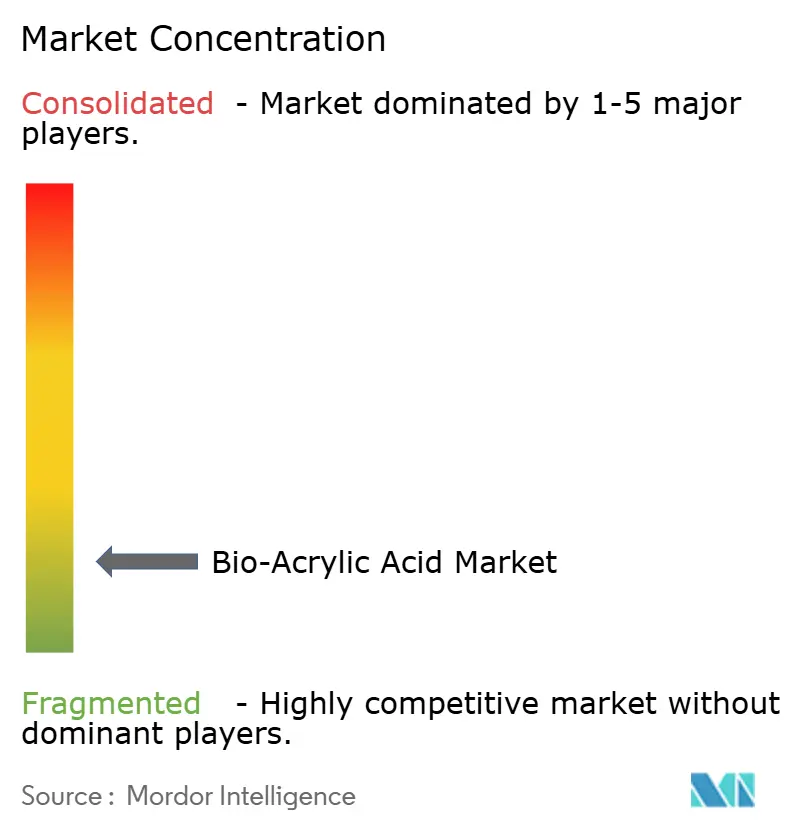
バイオアクリル酸市場は高度に断片化されており、上位5社にはLG Chem、BASF、Arkema、Industrial Microbes, Inc.、Låkril Technologiesが含まれます。Arkema、BASF、Dow、LG Chem、NIPPON SHOKUBAI CO., LTD.は既存のアクリル能力を活用して認証済みまたはバイオ由来素材を導入しています。Industrial Microbes, Inc.とLåkril Technologiesは発酵および触媒変換に基づく生産ルートを開発しています。この組み合わせにより、プロセス性能と顧客資格審査が中心的な競争要因となっています。
Arkemaは2025年7月にアクリルモノマー施設のグローバルISCC PLUS認証を完了し、2025年9月にCatalyxxと提携して低炭素アクリル樹脂を開発しました。BASFはRheovisシリーズをバイオベースエチルアクリレートに移行し、最大35%のバイオジェニック炭素含有量と最大30%低い製品炭素フットプリントを報告しました。NIPPON SHOKUBAI CO., LTD.は2025年に米国事業のアクリル酸および高吸水性ポリマーのISCC PLUS認証を取得しました。これらの動きにより、完全バイオベースアクリル酸の大量供給が広く利用可能になる前に、顧客に認証済みの移行オプションが提供されます。また、サプライヤー競争において保管管理とマスバランス会計が重要な要素となっています。
技術開発者はコスト・収率・純度・原料柔軟性に注力しています。Industrial Microbesは溶媒集約的な精製ステップを削減することを目的とした細胞内ポリ-3-ヒドロキシプロピオネートルートを使用しています。Låkril Technologiesは既存のバイオリファイナリーインフラを通じた展開を目的として設計された乳酸からアクリル酸へのパスウェイを追求しています。ISCC PLUSおよびISO 22095:2020マスバランス原則は、複雑な化学サプライチェーンを通じて再生可能原料を帰属させるための移行的な構造を提供しています。したがって、競争フィールドは部分的に協調的であり、技術サプライヤー・原料プロバイダー・下流樹脂生産者が資格のある供給を構築するために互いを必要としています。商業的優位性は、信頼できるクレームと安定した素材品質および現実的なスケールアップ計画を組み合わせた企業に有利に働きます。
バイオアクリル酸産業リーダー
-
LG Chem
-
BASF
-
Arkema
-
Industrial Microbes, Inc.
-
Låkril Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
バイオアクリル市場 このレポートでカバーされる企業
- ADM
- Arkema
- BASF
- Cargill, Incorporated
- China Petroleum and Chemical Corporation
- Dow
- Evonik Industries AG
- Formosa Plastics Corp
- GS Caltex Corporation
- Industrial Microbes, Inc.
- Låkril Technologies
- LG Chem
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- PJSC SIBUR Holding
最近の産業開発事情 バイオアクリル市場
- 2025年12月:Låkril Technologiesはバイオベースアクリル酸生産のための初の完全連続パイロットプラントを稼働させ、4番目の生産施設となりました。このプラントは再生可能糖由来の乳酸を90%以上の選択性でアクリル酸に変換し、連続生産・顧客サンプリング・商業規模開発を推進することでバイオアクリル酸市場を支援しています。
- 2025年9月:Industrial Microbes, Inc.は独自の発酵技術を使用して100%バイオベース高純度アクリル酸の生産を成功裏にスケールアップし、リアクター容量を2リットルから1,500リットルに増加させ、20kgの生産バッチを達成しました。この開発は、再生可能原料生産のスケーラビリティを実証し、バイオベースアクリル酸の商業供給機会を推進することでバイオアクリル酸市場を支援しています。
グローバルバイオアクリル酸市場レポートスコープ
バイオアクリル酸は、従来の化石由来原料の代わりに再生可能またはバイオベース原料を使用して製造されるアクリル酸です。工業用および消費者製品配合に使用されるアクリル誘導体およびポリマーのビルディングブロックとして機能します。
バイオアクリル酸市場は、誘導体製品・用途・地域別にセグメント化されています。誘導体製品別では、市場はブチルアクリレート・メチルアクリレート・エチルアクリレート・2-エチルヘキシルアクリレート・高吸水性ポリマー・その他にセグメント化されています。用途別では、市場は衛生用品・塗料・コーティング・接着剤・シーラント・テキスタイル・界面活性剤・その他にセグメント化されています。レポートはまた、15カ国のバイオアクリル酸の市場規模と予測をカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| ブチルアクリレート |
| メチルアクリレート |
| エチルアクリレート |
| 2-エチルヘキシルアクリレート |
| 高吸水性ポリマー |
| その他 |
| 衛生用品 |
| 塗料・コーティング |
| 接着剤・シーラント |
| テキスタイル |
| 界面活性剤 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 誘導体製品別 | ブチルアクリレート | |
| メチルアクリレート | ||
| エチルアクリレート | ||
| 2-エチルヘキシルアクリレート | ||
| 高吸水性ポリマー | ||
| その他 | ||
| 用途別 | 衛生用品 | |
| 塗料・コーティング | ||
| 接着剤・シーラント | ||
| テキスタイル | ||
| 界面活性剤 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バイオアクリル酸市場の規模はどのくらいですか?
バイオアクリル酸市場規模は2026年に524.02 ミリオン 米ドルと評価され、2027年の577.42 ミリオン 米ドルから2032年には957.31 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 10.64%で成長する見込みです。
バイオアクリル酸の需要を牽引しているものは何ですか?
企業のスコープ3目標、認証済みバイオベース調達、衛生用途、および低排出コーティングシステムが採用を支援しています。
2026年に最大のシェアを持った誘導体製品はどれですか?
ブチルアクリレートが2026年のバイオアクリル酸市場シェアの30.12%を占めました。
2032年まで最も速く成長すると予測されている用途はどれですか?
接着剤・シーラントは建設・自動車・電子機器用途に支えられ、2032年までCAGR 11.59%で成長すると予測されています。