
Taille et part du marché de l'acide bio-acrylique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
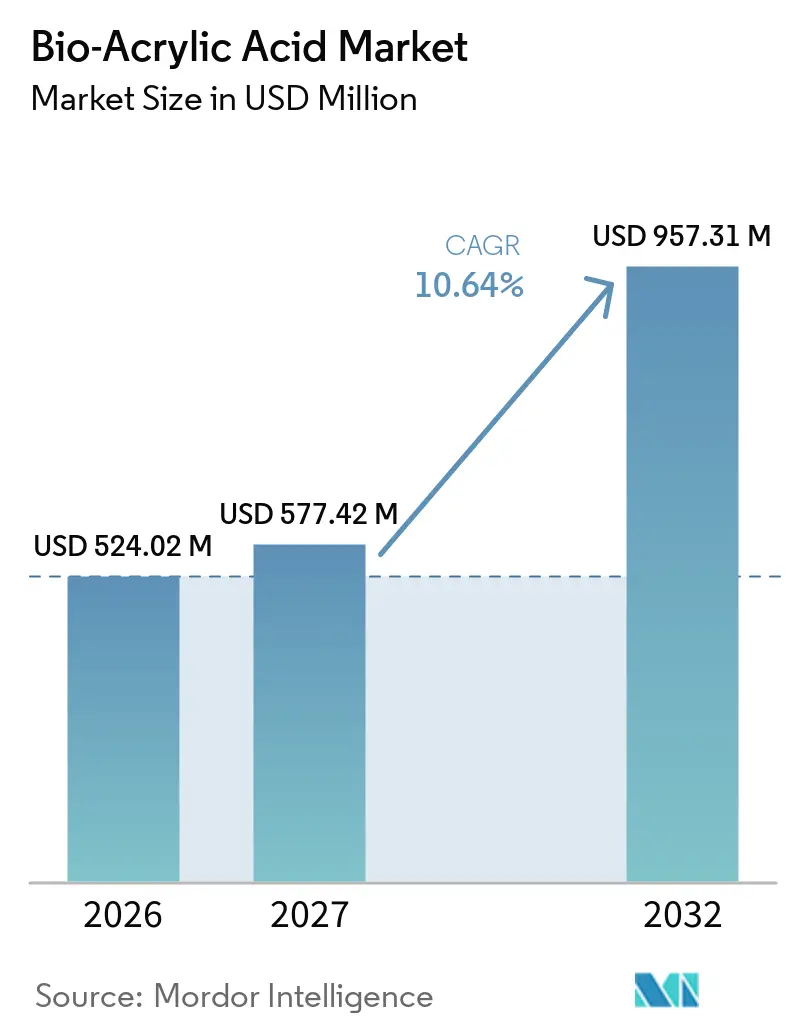
| Taille du Marché (2027) | 577.42 Millions de dollars américains |
| Taille du Marché (2032) | 957.31 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.64 % |
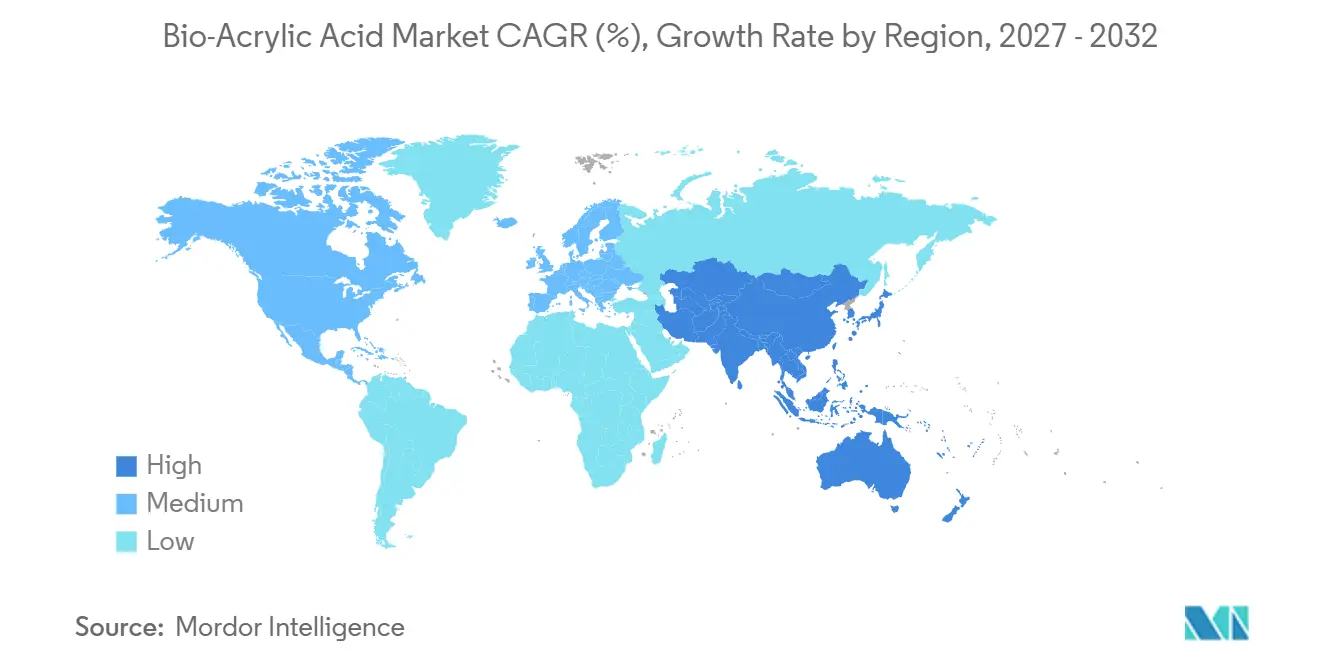
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
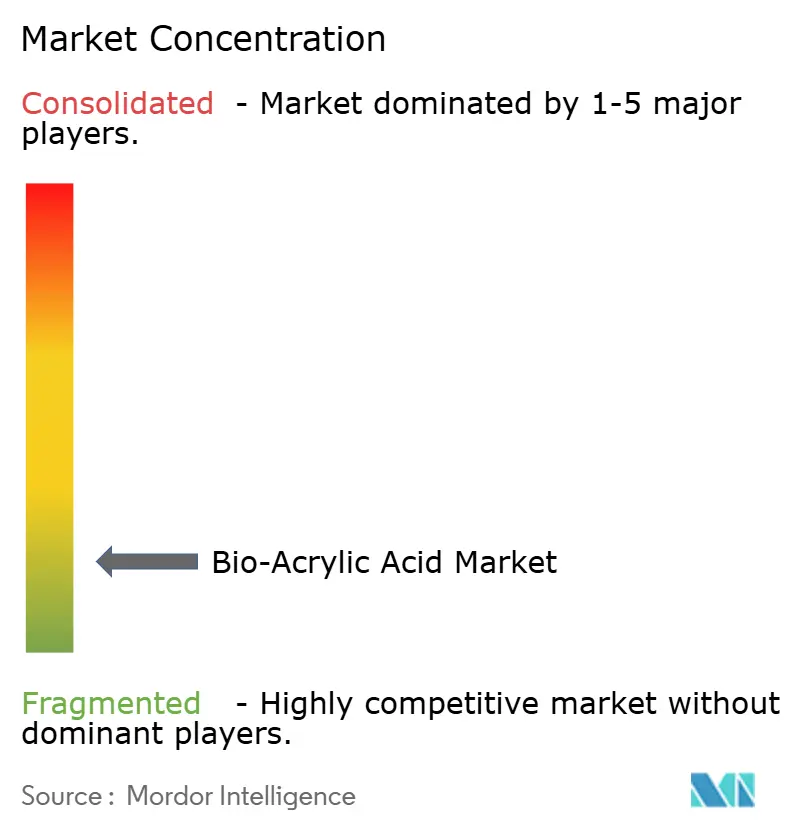
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide bio-acrylique par Mordor Intelligence
La taille du marché de l'acide bio-acrylique était évaluée à 524,02 millions USD en 2026 et devrait croître de 577,42 millions USD en 2027 pour atteindre 957,31 millions USD d'ici 2032, à un CAGR de 10,64 % durant la période de prévision (2027-2032). Le marché de l'acide bio-acrylique évolue d'une activité pilote vers un déploiement industriel précoce plutôt que de s'étendre à partir d'une base d'approvisionnement mature. La montée en puissance de la production, l'amélioration des rendements et la qualification en aval influenceront donc la croissance parallèlement à la demande des utilisateurs finaux. Les matériaux à attribution biosourcée peuvent aider les clients à atteindre leurs objectifs d'approvisionnement et d'émissions, tandis que la capacité entièrement biosourcée reste limitée. Les entreprises utilisent des systèmes de certification et de bilan massique pour proposer des matériaux acryliques à faible teneur en carbone avant que la capacité dédiée à l'acide bio-acrylique n'atteigne une échelle plus large. Cela crée des opportunités pour les producteurs capables de fournir des matériaux vérifiés de manière cohérente et de gérer les risques liés aux matières premières, à la purification et aux coûts.
Points clés du rapport
- Par produits drivés, l'acrylate de butyle détenait 30,12 % de la part du marché de l'acide bio-acrylique en 2026 et devrait progresser à un CAGR de 11,15 % jusqu'en 2032.
- Par application, les produits sanitaires détenaient 35,67 % de la part du marché de l'acide bio-acrylique en 2026, tandis que les adhésifs et mastics devraient progresser à un CAGR de 11,59 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,24 % de la part du marché de l'acide bio-acrylique en 2026 et devrait progresser à un CAGR de 11,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande des entreprises pour des intrants chimiques à faible teneur en carbone et biosourcés | +3.2% | Mondial, avec une concentration précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande en polymères superabsorbants provenant des produits d'hygiène | +2.8% | Mondial ; cœur APAC (Chine, Inde, Corée du Sud), extension vers le MEA | Moyen terme (2-4 ans) |
| Adoption de revêtements à faible teneur en COV et à base d'eau | +1.9% | Amérique du Nord et UE ; en croissance en ASEAN et en Chine | Court terme (≤ 2 ans) |
| Soutien gouvernemental aux produits chimiques renouvelables et à la décarbonisation | +1.5% | UE, Corée du Sud, États-Unis, Chine | Long terme (≥ 4 ans) |
| Approvisionnement en contenu biosourcé et certification des produits | +1.1% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande des entreprises pour des intrants chimiques à faible teneur en carbone et biosourcés
La demande sur le marché de l'acide bio-acrylique émane de plus en plus des équipes d'approvisionnement plutôt que des préférences des consommateurs. Les entreprises ayant des objectifs Scope 3 dans le cadre de la Science Based Targets initiative examinent l'intensité carbone et le contenu biosourcé certifié des produits chimiques achetés. Ontex a introduit des polymères superabsorbants biosourcés dans certaines marques de couches en juillet 2025 et a lié cette démarche à son objectif de réduire les émissions Scope 3 de 25 % d'ici 2030. De tels engagements peuvent créer des signaux de demande pour les intrants acryliques en amont, moins dépendants des prix du marché au comptant. Les acheteurs traitent également le contenu biosourcé vérifié comme faisant partie de la qualification des fournisseurs, ce qui renforce l'importance de la traçabilité et de la certification cohérente. Le plan bioéconomique 2025 de la Commission européenne soutient une utilisation plus large des ressources biologiques renouvelables et fournit un cadre politique favorable à cette orientation d'approvisionnement.
Demande en polymères superabsorbants provenant des produits d'hygiène
Les polymères superabsorbants constituent un débouché majeur pour l'acide acrylique, faisant des produits d'hygiène un élément important du marché de l'acide bio-acrylique. Ontex a intégré des polymères superabsorbants biosourcés dans ses gammes de couches Moltex Pure & Nature en 2025 et a annoncé une réduction ciblée de l'empreinte carbone de 15 % à 25 % par rapport aux polymères superabsorbants conventionnels. Ce changement montre comment les exigences de durabilité peuvent se propager dans la chaîne d'approvisionnement de l'hygiène jusqu'à l'acide acrylique et ses dérivés. Des recherches publiées en 2025 ont examiné l'utilisation de polymères superabsorbants biosourcés dans les produits sanitaires et ont abordé leur rôle fonctionnel dans les applications d'hygiène absorbantes. Les producteurs qui répondent aux exigences d'absorption, de sécurité et d'approvisionnement peuvent participer à des programmes clients à plus haute valeur ajoutée. La voie commerciale dépend encore de la capacité des producteurs à constituer des volumes suffisants d'acide bio-acrylique à des coûts que les marques d'hygiène peuvent absorber.
Adoption de revêtements à faible teneur en COV et à base d'eau
Les formulateurs de revêtements se tournent vers des systèmes à base d'eau et à émissions réduites, ce qui soutient la demande de liants et d'additifs acryliques à attribution biosourcée. Dow a présenté des émulsions acryliques biosourcées pour des applications de construction en 2025, montrant comment le contenu d'origine végétale peut être incorporé dans des plateformes de résines établies. Arkema a introduit des liants acryliques biosourcés pour les textiles techniques en janvier 2025, étendant cette approche au-delà des revêtements architecturaux. Un article de revue scientifique de 2025 a examiné les dispersions acryliques en phase aqueuse combinées à des biopolymères, soutenant la base technique pour de nouveaux travaux de formulation. Le marché de l'acide bio-acrylique bénéficie lorsque les liants et les additifs de formulation adoptent des matières premières renouvelables. Cette conversion plus large peut augmenter le contenu à attribution biosourcée dans un revêtement fini sans obliger les clients à modifier chaque composant à la fois.
Soutien gouvernemental aux produits chimiques renouvelables et à la décarbonisation
Les programmes publics peuvent réduire les obstacles techniques et financiers pour les projets de produits chimiques renouvelables sur le marché de l'acide bio-acrylique. Le Département américain de l'Énergie a annoncé jusqu'à 23 millions USD en 2025 dans le cadre de son programme Sustainable Propane and Renewable Chemicals (SPARC) pour les produits chimiques et carburants renouvelables issus de la biomasse et des ressources de déchets[1]. Le ministère chinois de l'Industrie et des Technologies de l'information a publié en 2025 un avis soutenant les plateformes de capacité de biofabrication à l'échelle pilote. L'entreprise commune Circular Bio-based Europe a lancé un appel à projets en 2025 pour des industries bio-sourcées circulaires compétitives, incluant des travaux pertinents pour les produits chimiques de plateforme. Ces programmes ne suppriment pas le risque de montée en puissance, mais ils peuvent soutenir les pilotes, les usines de démonstration et le développement des procédés. Ils renforcent également les réseaux de recherche locaux et les chaînes d'approvisionnement nécessaires à la commercialisation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production élevé par rapport à l'acide acrylique pétrochimique | -2.6% | Mondial, plus aigu sur les marchés sensibles aux prix en APAC et en Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité de la montée en puissance, du rendement et de la purification | -1.8% | Mondial ; plus sévère pour les startups et les premiers entrants en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Disponibilité des matières premières et volatilité des prix | -1.2% | APAC (huile de palme, canne à sucre), Amérique du Nord (maïs), UE (betterave, blé) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé par rapport à l'acide acrylique pétrochimique
L'acide bio-acrylique n'a pas encore démontré une parité de coût soutenue avec l'acide acrylique à base de propylène à des volumes commerciaux importants. Une évaluation technico-économique de 2025 a révélé qu'une voie à base de glycérol utilisant un intermédiaire acroléine nécessitait 173,6 millions USD d'investissement en capital pour une usine de 79 200 tonnes métriques par an et avait une période de retour sur investissement de 11,6 ans. Les premières installations fonctionnent à plus petite échelle, de sorte que les coûts fixes et les pertes de procédé restent des contraintes importantes. Industrial Microbes, Inc. a signalé une réduction des coûts de 60 % dans sa voie de fermentation entre début 2024 et mi-2025, indiquant que l'apprentissage des procédés peut réduire l'écart. Même ainsi, les clients dans des applications sensibles aux coûts auront besoin de preuves fiables de performance, de valeur de certification et de continuité d'approvisionnement avant d'accepter une prime. Le marché de l'acide bio-acrylique restera exposé à l'économie relative des matières premières renouvelables et du propylène conventionnel, ce qui façonnera la compétitivité en termes de coûts du marché de l'acide bio-acrylique.
Complexité de la montée en puissance, du rendement et des matières premières
La commercialisation exige des producteurs qu'ils améliorent simultanément le rendement, la purification et la fiabilité des matières premières. Des recherches publiées en 2025 ont abordé les défis de l'ingénierie métabolique et de la fermentation associés à l'acide 3-hydroxypropionique, un intermédiaire important dans plusieurs voies bio-acryliques. NIPPON SHOKUBAI CO., LTD. a déclaré viser une commercialisation précoce vers 2030 pour l'acide bio-acrylique dérivé de la biomasse, reflétant la distance restante entre la validation en laboratoire et le déploiement commercial. Le sucre de maïs, les matériaux dérivés de la canne à sucre, le glycérol et les résidus à base de palme présentent des problèmes différents de disponibilité, de logistique, d'utilisation des terres et de certification. Les travaux de GS Caltex Corporation sur le traitement des effluents de moulins à huile de palme en Indonésie illustrent la recherche de matières premières alternatives, tout en montrant pourquoi les qualifications des matières premières sont importantes. Les producteurs doivent donc sécuriser des matières premières qui répondent aux normes de traçabilité sans créer de nouvelles charges de coûts ou de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produits dérivés :
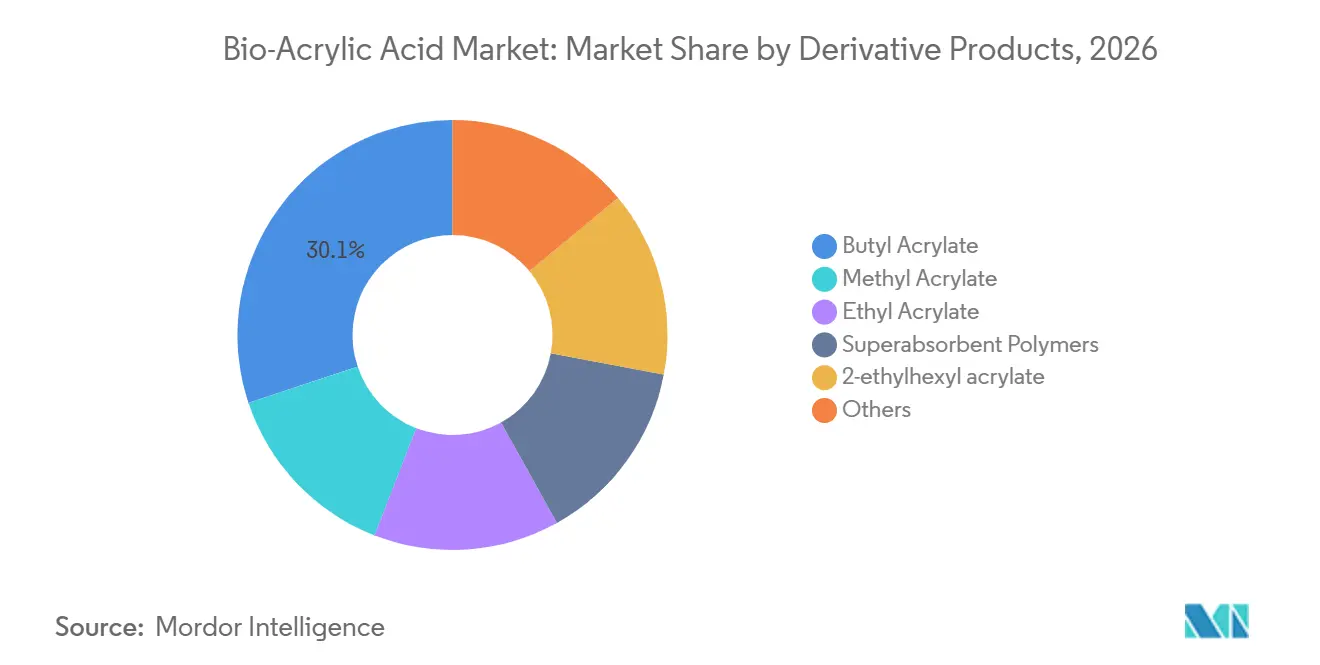
l'acrylate de butyle mène à la fois en volume et en croissanceL'acrylate de butyle détenait 30,12 % de la part du marché de l'acide bio-acrylique en 2026 et devrait progresser à un CAGR de 11,15 % jusqu'en 2032. Il est utilisé dans des applications adhésives et de construction où les clients introduisent des versions à attribution biosourcée pour répondre aux spécifications de durabilité. Sa position reflète l'avantage pratique de convertir des formulations établies lorsqu'un intrant acrylique certifié peut répondre aux exigences techniques. Les polymères superabsorbants offrent un potentiel de demande future substantiel car les produits d'hygiène consomment de grandes quantités de matériaux à base acrylique. L'acrylate de méthyle et l'acrylate d'éthyle ont également une voie d'adoption à travers les gammes de produits chimiques de spécialité existantes.
BASF a achevé la transition de sa gamme Rheovis vers l'acrylate d'éthyle biosourcé en juin 2025, avec des produits contenant jusqu'à 35 % de contenu en carbone biogénique selon les tests ASTM D6866. Ce changement a montré que le matériau à attribution biosourcée peut entrer dans des formulations établies sans modifier les spécifications techniques déclarées. La catégorie autres comprend l'acide acrylique glacial pour le traitement de l'eau et les acryliques de spécialité pour le traitement du papier. Ces applications peuvent être adoptées plus lentement, où les décisions d'achat se concentrent sur la performance technique et le coût plutôt que sur la certification. Les cadres ISCC PLUS et USDA BioPreferred peuvent réduire l'incertitude autour des allégations de contenu à mesure que les fournisseurs élargissent leurs offres de produits. La taille du marché de l'acide bio-acrylique pour les dérivés dépendra de la crédibilité et de l'accessibilité des systèmes de certification tout au long de la chaîne de valeur.

Par application :
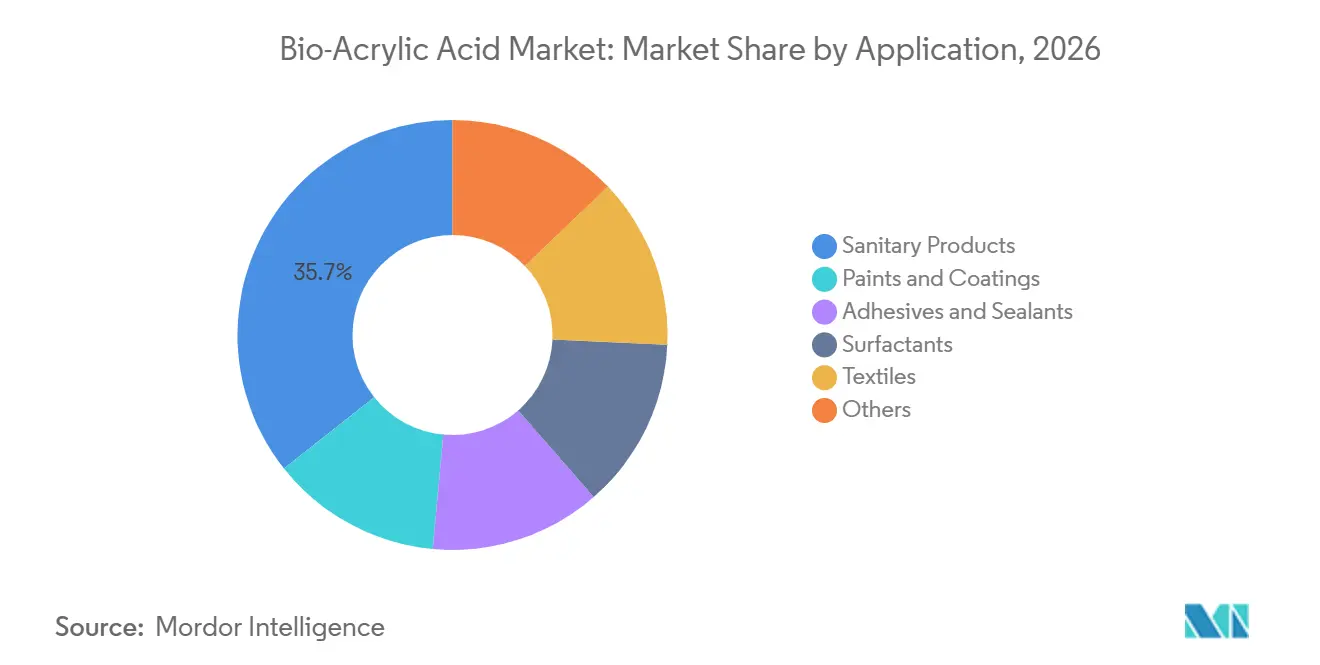
les produits sanitaires fournissent la demande tandis que les adhésifs et mastics se développentLes produits sanitaires détenaient 35,67 % de la part du marché de l'acide bio-acrylique en 2026, soutenus par leur utilisation d'intrants en polymères superabsorbants. Les adhésifs et mastics devraient progresser à un CAGR de 11,59 % jusqu'en 2032, les acheteurs des secteurs de la construction, de l'automobile et de l'électronique recherchant des matériaux à faible teneur en carbone. Les applications d'hygiène récompensent des performances d'absorption fiables et des allégations carbone vérifiables. Les clients en adhésifs ont également besoin de matériaux adaptés aux systèmes de production existants et répondant aux exigences de durabilité. Ces besoins accordent une prime aux contrats d'approvisionnement précoces et à la qualification technique.
Arkema a lancé les dispersions aqueuses biosourcées ENCOR pour l'impression et la finition textile en février 2025, avec jusqu'à 30 % de contenu biosourcé et jusqu'à 40 % d'empreinte carbone inférieure à celle des résines textiles traditionnelles. Les peintures et revêtements passent des monomères acryliques à bilan massique vers des liants et épaississants à attribution biosourcée. Les émulsions acryliques biosourcées de Dow soutiennent les utilisations de calfeutrage, de mastic et de construction connexes. Les tensioactifs constituent un débouché émergent car ils peuvent être combinés avec d'autres composants de formulation d'origine biosourcée. Le traitement de l'eau et les additifs pour le papier restent des applications pertinentes, bien que leurs marges plus faibles puissent limiter la volonté de payer pour un contenu biosourcé. La part du marché de l'acide bio-acrylique dans ces applications dépendra des réglementations, des spécifications des clients et de la prime disponible pour les matériaux certifiés.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 38,24 % de la part du marché de l'acide bio-acrylique en 2026 et devrait progresser à un CAGR de 11,33 % jusqu'en 2032. La région combine l'accès à la biomasse, une fabrication établie de dérivés acryliques et un soutien public à la biofabrication. LG Chem a annoncé la production de prototypes d'acide bio-acrylique 100 % biosourcé à 100 tonnes métriques par an en utilisant des matières premières d'origine végétale et de l'acide 3-hydroxypropionique issu de la fermentation microbienne. Le produit a reçu le label USDA Certified Biobased Product, ce qui facilite l'accès aux clients axés sur la durabilité. GS Caltex Corporation développe une technologie de purification et de séparation de l'acide 3-hydroxypropionique avec LG Chem pour un projet pilote visant la production de masse d'ici 2028. Le programme de plateformes pilotes 2025 de la Chine renforce l'infrastructure régionale pour la biofabrication commerciale[2]. Ces développements positionnent la région pour relier la fermentation, la purification et la production d'acrylate en aval.
Amérique du Nord
L'Amérique du Nord dispose d'un groupe concentré de développeurs de technologies et d'un environnement de certification bien établi. Industrial Microbes, Inc. a annoncé une montée en puissance de 750 fois en septembre 2025, passant de réacteurs de 2 litres à des réacteurs de 1 500 litres, produisant des lots de 20 kilogrammes d'acide acrylique 100 % biosourcé de haute pureté. Ce développement a montré des progrès vers des volumes de fermentation plus importants, tandis que la livraison commerciale reste une étape distincte. Låkril Technologies a levé 3,1 millions USD en 2025 pour développer une voie d'acide acrylique à base de maïs utilisant la technologie de déshydratation de l'acide lactique. Le programme de financement des produits chimiques renouvelables du Département américain de l'Énergie apporte un soutien supplémentaire aux technologies à base de biomasse et de déchets. Le programme USDA BioPreferred fournit un cadre reconnu pour les allégations de produits et les marchés publics. Ces conditions peuvent aider les fournisseurs à relier les progrès techniques à la demande précoce des clients.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe dispose d'un environnement politique avancé pour les produits chimiques renouvelables, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des opportunités en matière de matières premières et de substitution aux importations. Arkema a achevé la certification ISCC PLUS pour l'ensemble de ses installations de monomères acryliques dans le monde en juillet 2025, couvrant des sites en France, aux États-Unis et en Chine. Elle a ensuite ajouté son site de résines aqueuses de Boretto, en Italie, au réseau certifié. L'entreprise commune Circular Bio-based Europe offre un soutien aux projets qui peut améliorer les conditions de montée en puissance en Europe. Le Brésil et l'Argentine pourraient fournir des matières premières à base de canne à sucre et de résidus agricoles. La bioraffinerie de matières premières biosourcées de 500 000 tonnes métriques par an en Indonésie, développée par GS Caltex et POSCO International, soutient une base de matériaux régionale. La taille du marché de l'acide bio-acrylique dans ces régions mixtes dépendra des investissements dans la capacité de conversion, de la certification reconnue et de la demande locale en aval.
Paysage concurrentiel
Le marché de l'acide bio-acrylique est très fragmenté, les cinq premiers acteurs étant LG Chem, BASF, Arkema, Industrial Microbes, Inc. et Låkril Technologies. Arkema, BASF, Dow, LG Chem et NIPPON SHOKUBAI CO., LTD. utilisent leurs capacités acryliques existantes pour introduire des matériaux certifiés ou à attribution biosourcée. Industrial Microbes, Inc. et Låkril Technologies développent des voies de production basées sur la fermentation et la conversion catalytique. Cette combinaison fait de la performance des procédés et de la qualification des clients des facteurs concurrentiels centraux.
Arkema a achevé la certification ISCC PLUS mondiale pour ses installations de monomères acryliques en juillet 2025 et s'est associée à Catalyxx en septembre 2025 pour développer des résines acryliques à faible teneur en carbone. BASF a fait passer sa gamme Rheovis à l'acrylate d'éthyle biosourcé, signalant jusqu'à 35 % de contenu en carbone biogénique et jusqu'à 30 % d'empreinte carbone produit inférieure. NIPPON SHOKUBAI CO., LTD. a obtenu la certification ISCC PLUS pour l'acide acrylique et les polymères superabsorbants dans ses opérations américaines en 2025. Ces démarches offrent aux clients une option de transition certifiée avant que de grands volumes d'acide acrylique entièrement biosourcé ne soient largement disponibles. Elles font également des contrôles de chaîne de garde et de la comptabilité par bilan massique des éléments importants de la concurrence entre fournisseurs.
Les développeurs de technologies se concentrent sur le coût, le rendement, la pureté et la flexibilité des matières premières. Industrial Microbes utilise une voie intracellulaire poly-3-hydroxypropionate destinée à réduire les étapes de purification intensives en solvants. Låkril Technologies poursuit une voie acide lactique vers acide acrylique conçue pour un déploiement via l'infrastructure de bioraffinerie existante. Les principes de bilan massique ISCC PLUS et ISO 22095:2020 fournissent une structure transitionnelle pour attribuer les intrants renouvelables à travers des chaînes d'approvisionnement chimiques complexes. Le champ concurrentiel est donc en partie collaboratif, car les fournisseurs de technologies, les fournisseurs de matières premières et les producteurs de résines en aval ont besoin les uns des autres pour construire un approvisionnement qualifié. L'avantage commercial favorisera les entreprises qui combinent des allégations crédibles avec une qualité de matériaux stable et un plan de montée en puissance réaliste.
Leaders du secteur de l'acide bio-acrylique
-
LG Chem
-
BASF
-
Arkema
-
Industrial Microbes, Inc.
-
Låkril Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide bio-acrylique Entreprises couvertes dans ce rapport
- ADM
- Arkema
- BASF
- Cargill, Incorporated
- China Petroleum and Chemical Corporation
- Dow
- Evonik Industries AG
- Formosa Plastics Corp
- GS Caltex Corporation
- Industrial Microbes, Inc.
- Låkril Technologies
- LG Chem
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- PJSC SIBUR Holding
Développements industriels récents dans Marché de l'acide bio-acrylique
- Décembre 2025 : Låkril Technologies a mis en service sa première installation pilote entièrement continue pour la production d'acide acrylique biosourcé, marquant sa quatrième installation de production. L'usine convertit l'acide lactique dérivé de sucres renouvelables en acide acrylique avec une sélectivité supérieure à 90 %, soutenant le marché de l'acide bio-acrylique en faisant progresser la production continue, l'échantillonnage des clients et le développement à l'échelle commerciale.
- Septembre 2025 : Industrial Microbes, Inc. a réussi à développer sa production d'acide acrylique 100 % biosourcé de haute pureté en utilisant une technologie de fermentation propriétaire, augmentant le volume des réacteurs de 2 litres à 1 500 litres et atteignant des lots de production de 20 kg. Ce développement soutient le marché de l'acide bio-acrylique en démontrant l'évolutivité de la production à partir de matières premières renouvelables et en faisant progresser les opportunités d'approvisionnement commercial en acide acrylique biosourcé.
Périmètre du rapport mondial sur le marché de l'acide bio-acrylique
L'acide bio-acrylique est de l'acide acrylique produit à partir de matières premières renouvelables ou biosourcées plutôt qu'à partir de matières premières fossiles conventionnelles. Il sert de bloc de construction pour les dérivés acryliques et les polymères utilisés dans les formulations de produits industriels et de consommation.
Le marché de l'acide bio-acrylique est segmenté par produits dérivés, application et géographie. Par produits dérivés, le marché est segmenté en acrylate de butyle, acrylate de méthyle, acrylate d'éthyle, acrylate de 2-éthylhexyle, polymères superabsorbants et autres. Par application, le marché est segmenté en produits sanitaires, peintures et revêtements, adhésifs et mastics, textiles, tensioactifs et autres. Le rapport couvre également la taille du marché et les prévisions pour l'acide bio-acrylique dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Acrylate de butyle |
| Acrylate de méthyle |
| Acrylate d'éthyle |
| Acrylate de 2-éthylhexyle |
| Polymères superabsorbants |
| Autres |
| Produits sanitaires |
| Peintures et revêtements |
| Adhésifs et mastics |
| Textiles |
| Tensioactifs |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produits dérivés | Acrylate de butyle | |
| Acrylate de méthyle | ||
| Acrylate d'éthyle | ||
| Acrylate de 2-éthylhexyle | ||
| Polymères superabsorbants | ||
| Autres | ||
| Par application | Produits sanitaires | |
| Peintures et revêtements | ||
| Adhésifs et mastics | ||
| Textiles | ||
| Tensioactifs | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'acide bio-acrylique ?
La taille du marché de l'acide bio-acrylique était évaluée à 524,02 millions USD en 2026 et devrait croître de 577,42 millions USD en 2027 pour atteindre 957,31 millions USD d'ici 2032, à un CAGR de 10,64 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'acide bio-acrylique ?
Les objectifs Scope 3 des entreprises, l'approvisionnement biosourcé certifié, les applications d'hygiène et les systèmes de revêtement à émissions réduites soutiennent l'adoption.
Quel produit dérivé détenait la plus grande part en 2026 ?
L'acrylate de butyle détenait 30,12 % de la part du marché de l'acide bio-acrylique en 2026.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Les adhésifs et mastics devraient progresser à un CAGR de 11,59 % jusqu'en 2032, soutenus par les applications de construction, d'automobile et d'électronique.