
Tamanho e Participação do Mercado de Tratamento de Lesões de Bifurcação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.82 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.58 % |
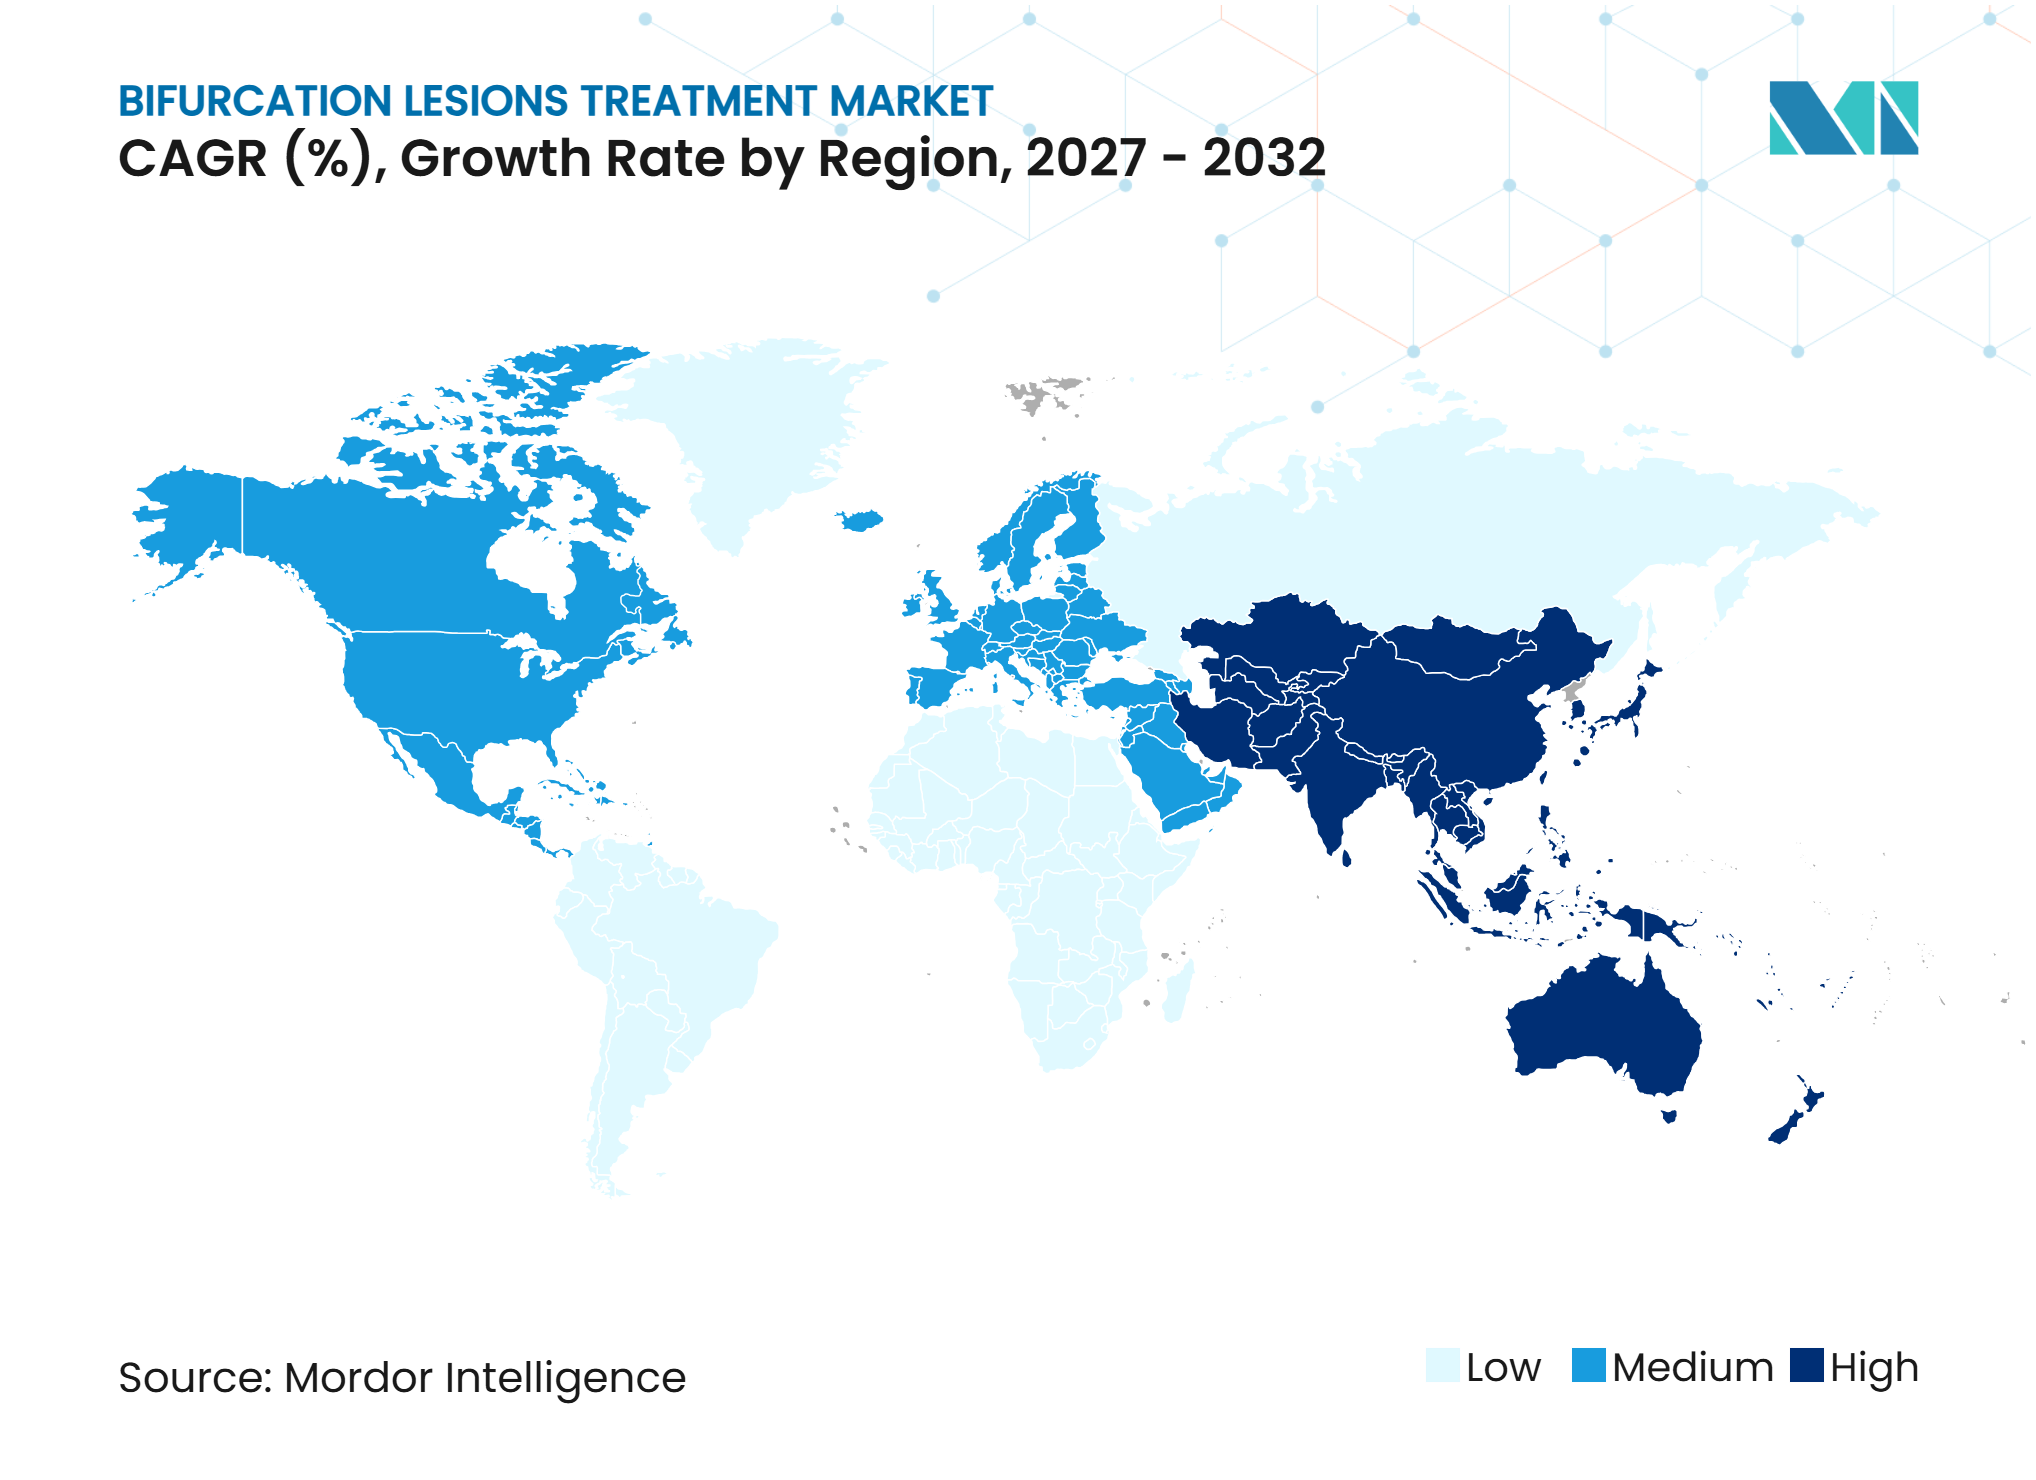
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Lesões de Bifurcação por Mordor Intelligence
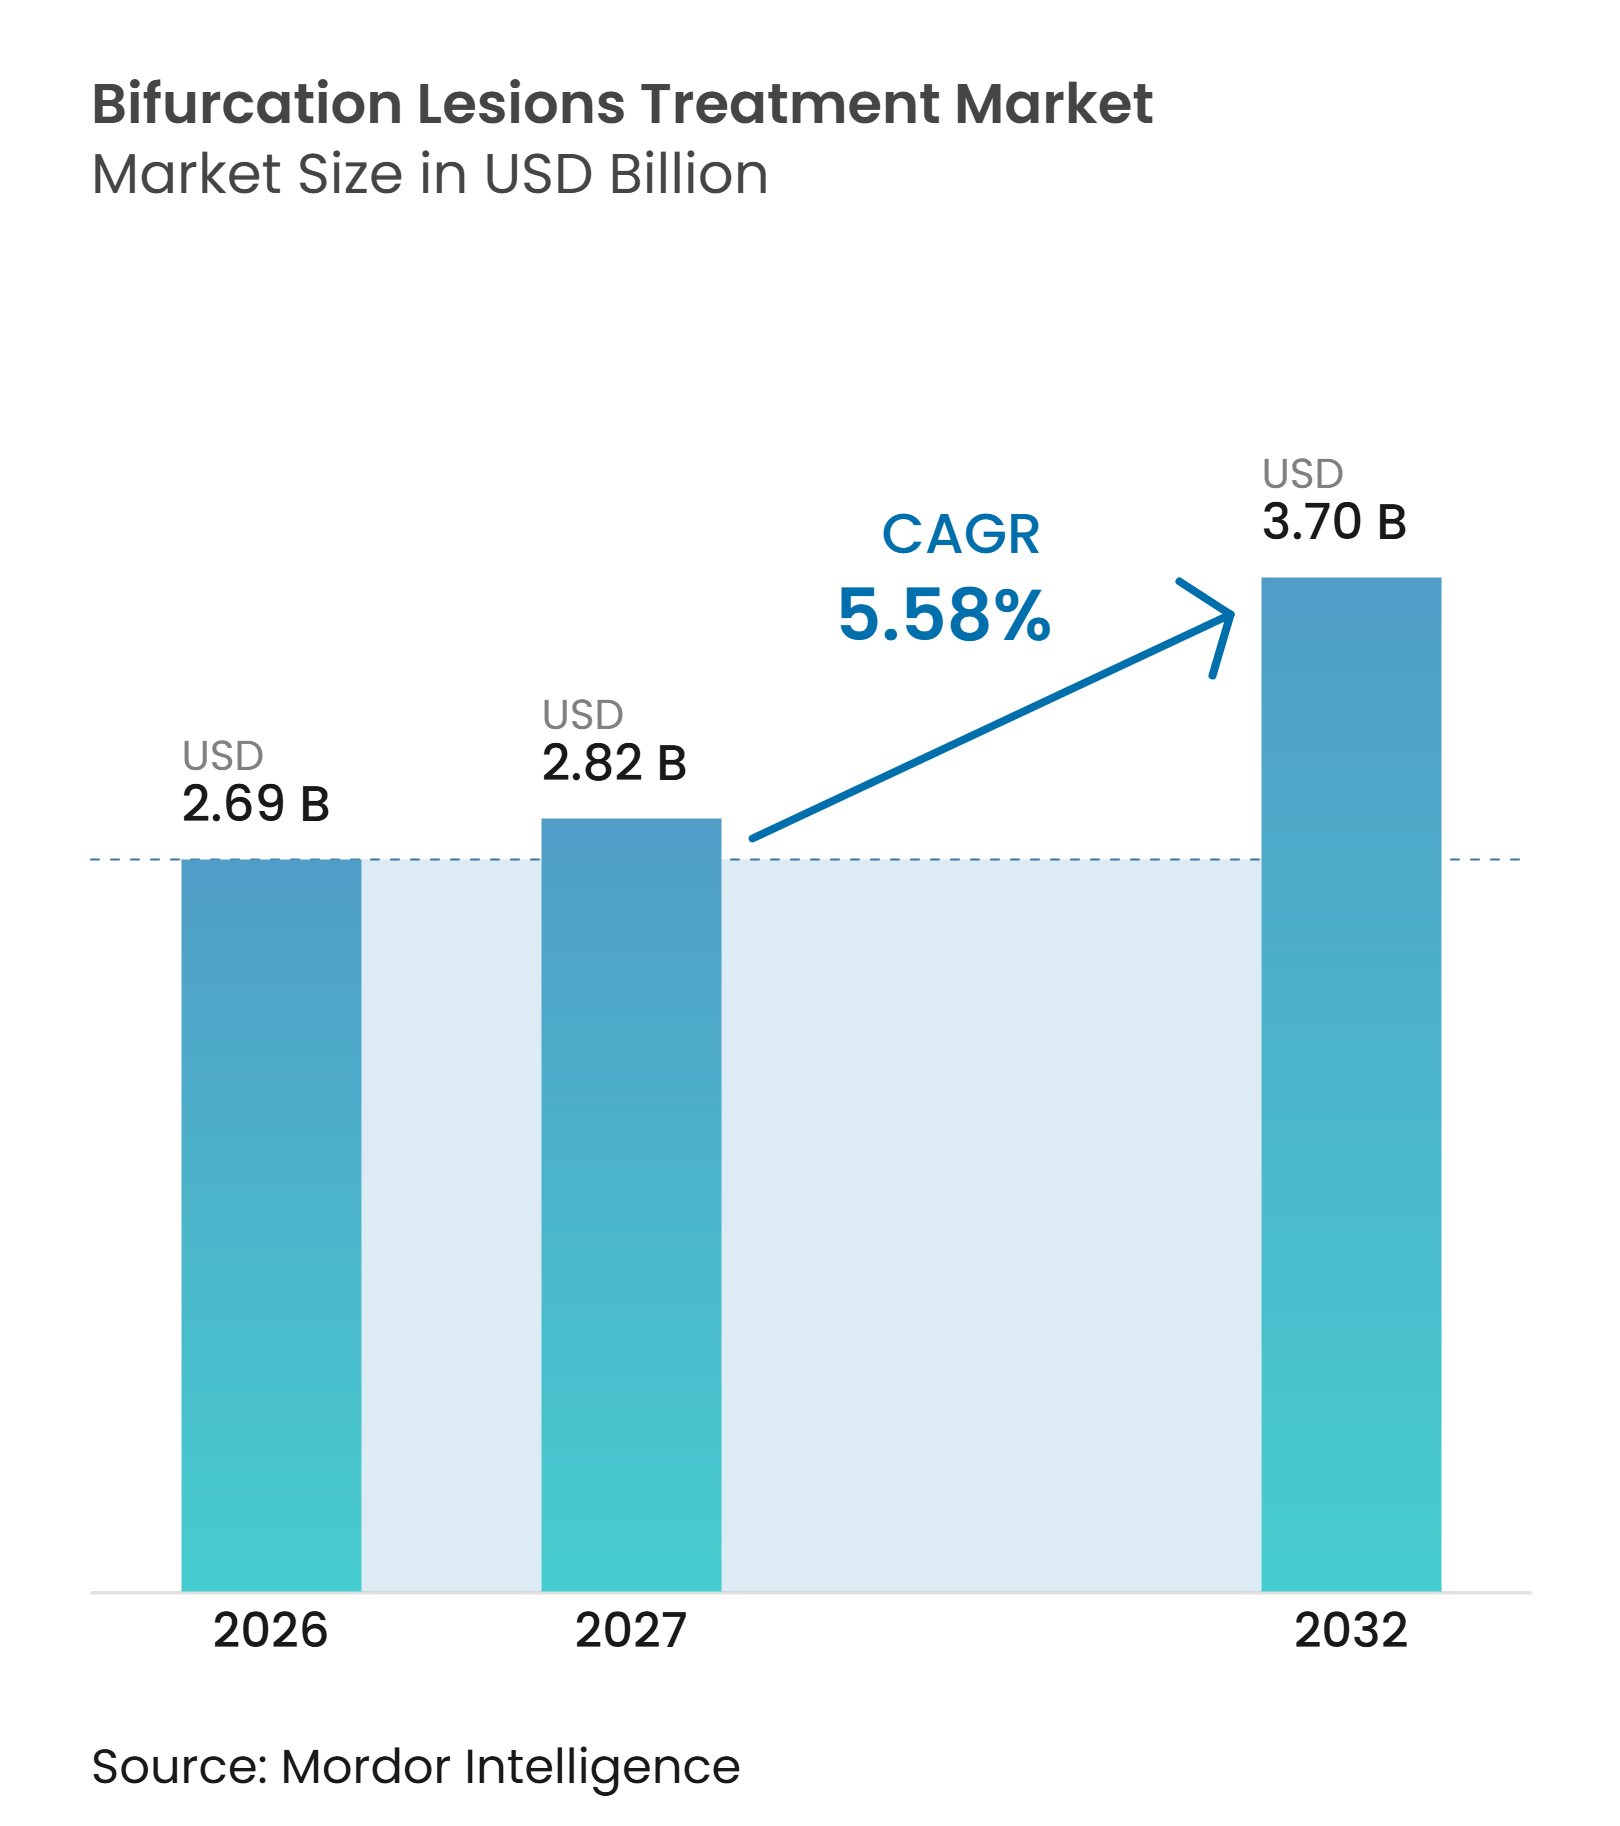
O tamanho do Mercado de Tratamento de Lesões de Bifurcação deve aumentar de 2,69 bilhões de USD em 2026 para 2,82 bilhões de USD em 2027 e atingir 3,70 bilhões de USD até 2032, crescendo a um CAGR de 5,58% no período de 2027 a 2032.
O crescimento reflete o aumento da carga de doenças cardíacas isquêmicas e o uso mais frequente de intervenções coronárias complexas. Imagem, avaliação fisiológica e balões adjuntos aumentam o número de dispositivos utilizados em um único procedimento. Nos Estados Unidos, o uso de imagem intravascular em PCI aumentou de 15% em 2016 para quase 30% em 2023, enquanto o uso combinado de imagem e fisiologia foi associado a menores taxas de eventos cardiovasculares adversos maiores em 2 anos e menores custos a longo prazo do que a angiografia isolada. O mercado de tratamento de lesões de bifurcação também está sendo moldado por imagem com suporte de diretrizes, tratamento ambulatorial para casos selecionados e produtos que apoiam o tratamento do ramo lateral. A concorrência concentra-se cada vez mais em plataformas completas de procedimento, e não apenas em stents.
Principais Conclusões do Relatório
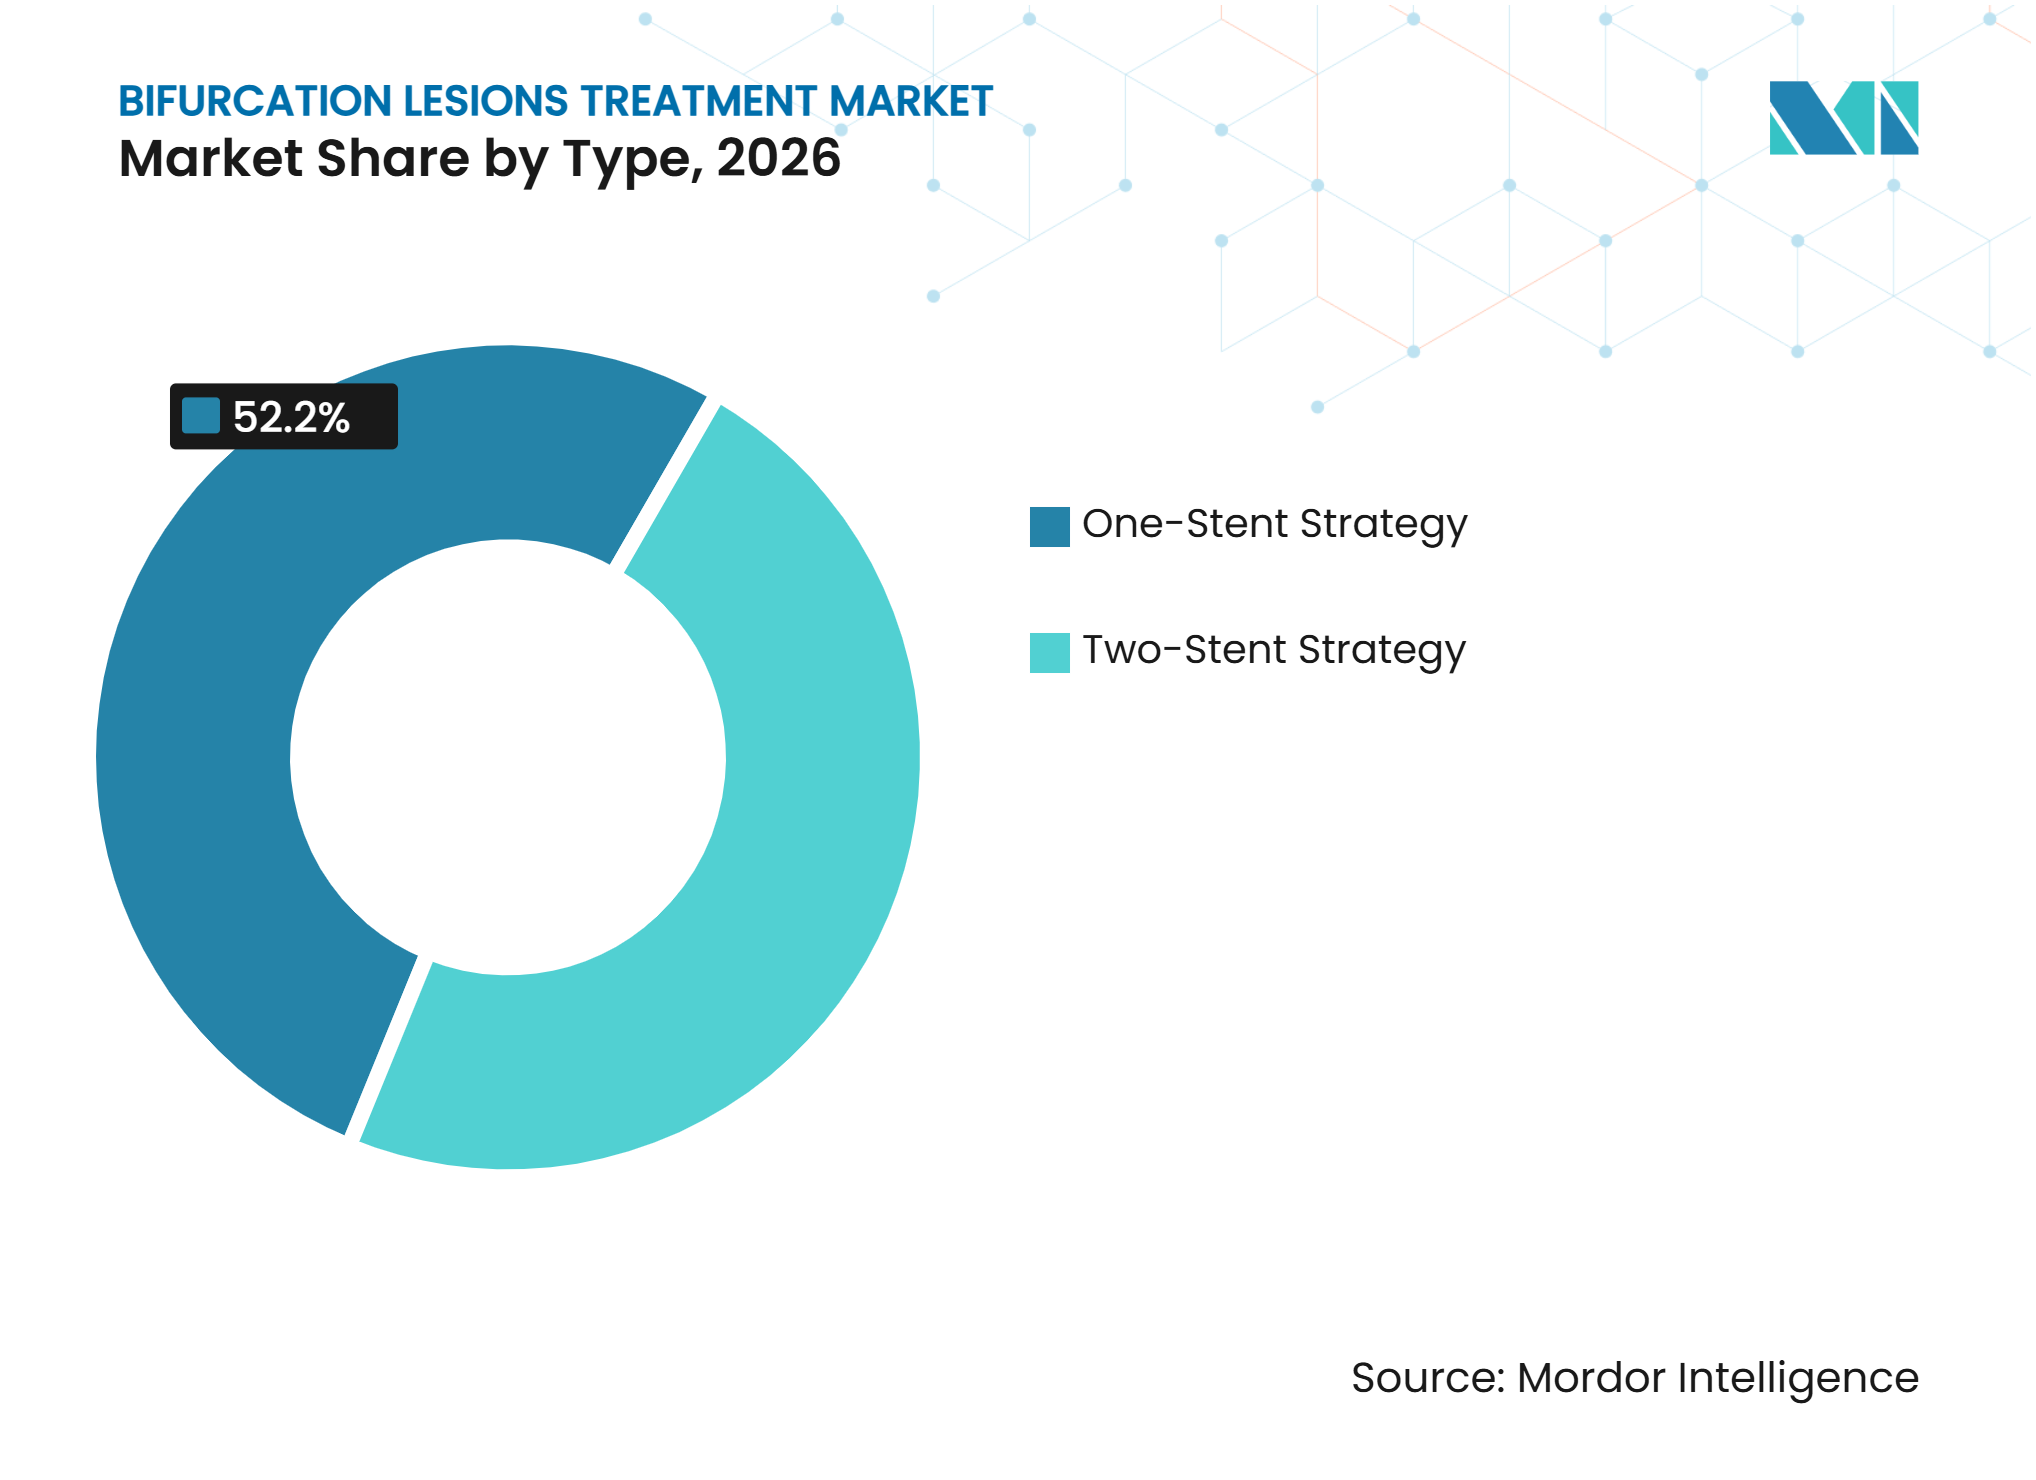
- Por estratégia de tratamento, a estratégia de um stent deteve 52,15% da participação do mercado de tratamento de lesões de bifurcação em 2026, enquanto a estratégia de dois stents tem previsão de crescer a um CAGR de 6,14% até 2032.
- Por tipo de produto, os stents farmacológicos (DES) detiveram 38,71% da participação do mercado de tratamento de lesões de bifurcação em 2026, enquanto os stents metálicos não revestidos devem crescer a um CAGR de 6,73% até 2032.
- Por localização da lesão, as lesões de bifurcação do tronco coronário esquerdo detiveram 39,27% da participação de receita em 2026, enquanto as lesões de bifurcação periférica têm previsão de crescer a um CAGR de 7,82% até 2032.
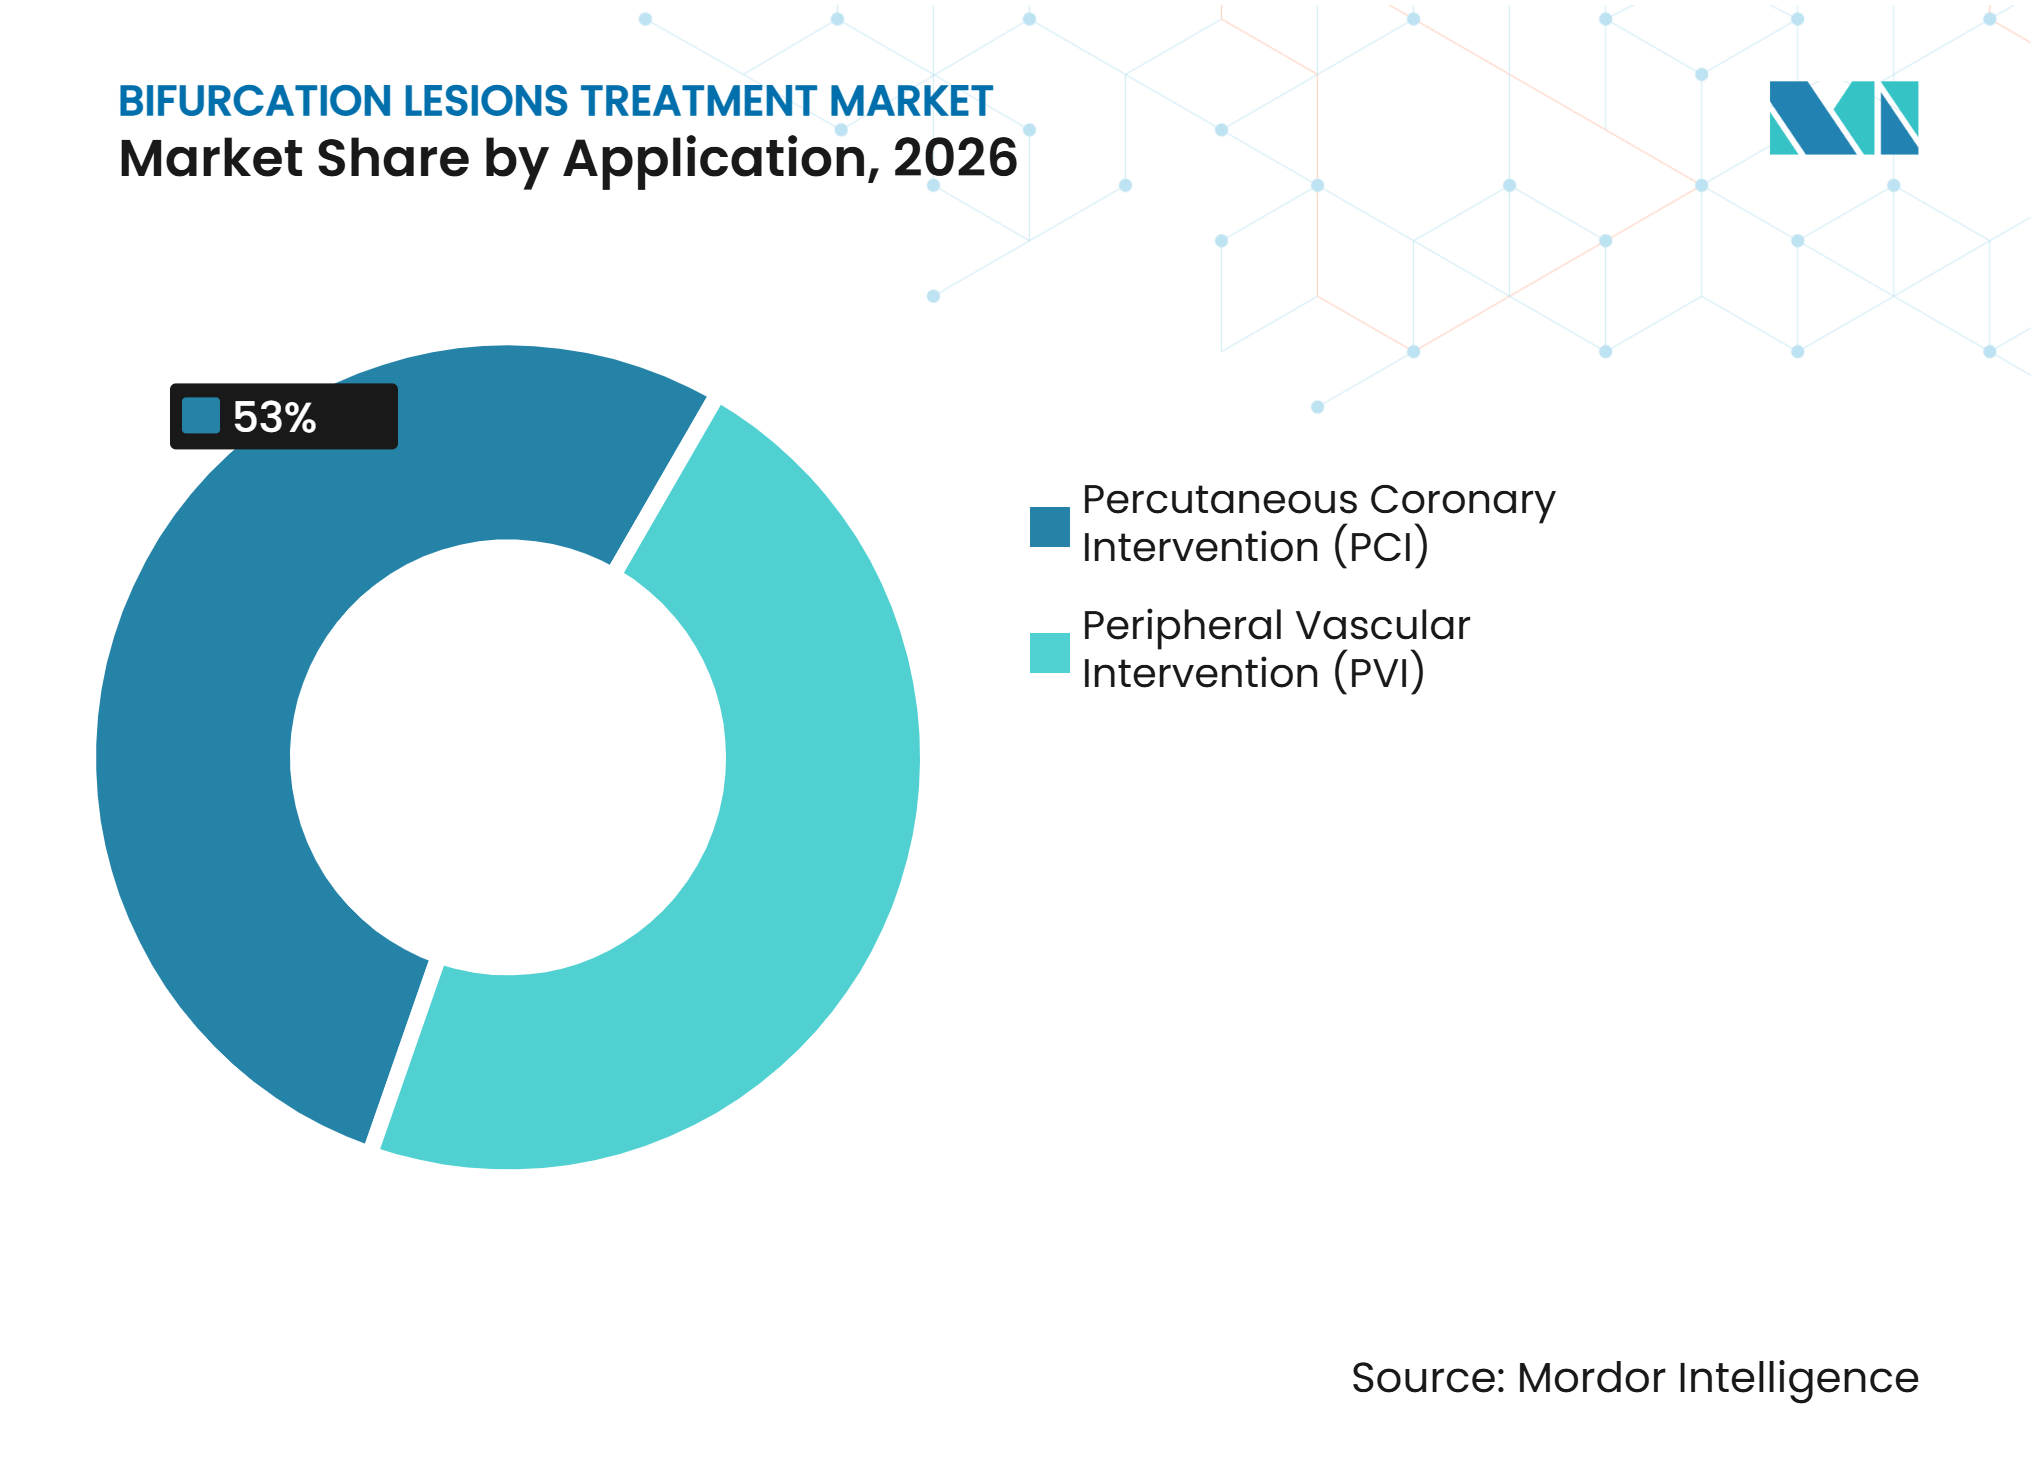
- Por aplicação, a intervenção coronária percutânea (PCI) deteve 53,04% da participação de receita em 2026 e deve ser a aplicação de crescimento mais rápido, crescendo a um CAGR de 8,23% até 2032.
- Por usuário final, os hospitais detiveram 43,63% da participação de receita em 2026, enquanto os centros especializados em cardiologia têm previsão de crescer a um CAGR de 7,22% até 2032.
- Por geografia, a América do Norte deteve 46,24% da participação de receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 9,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento em Intervenções Coronárias Percutâneas Complexas | +0.8% | Global, particularmente América do Norte e Leste Asiático | Médio prazo (2-4 anos) |
| Expansão de Procedimentos Guiados por Imagem Intravascular | +0.7% | Global, liderado por América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Mudança para Plataformas de Stents Farmacológicos e de Perfil Reduzido | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Aumento da Doença Cardiovascular e Carga de Pacientes de Alto Risco | +0.9% | Global, mais pronunciado na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Uso Crescente de Tecnologias Dedicadas de Acesso ao Ramo Lateral | +0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Maior Uso de Fisiologia e Imagem para Selecionar o Tratamento do Ramo Lateral | +0.4% | América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Doença Cardiovascular e Carga de Pacientes de Alto Risco
A doença cardiovascular cria um maior conjunto de pacientes que podem necessitar de tratamento para anatomia coronária complexa. Um estudo de modelagem da Carga Global de Doenças projetou que a prevalência cardiovascular global aumentará 90% de 2025 a 2050. O mesmo estudo projetou que as mortes cardiovasculares aumentarão de 20,5 milhões em 2025 para 35,6 milhões até 2050, com a doença cardíaca isquêmica permanecendo como a principal causa.[1] As lesões de bifurcação representaram entre 15% e 20% dos procedimentos de PCI coronária. Pacientes com diabetes, doença renal crônica e hipertensão frequentemente requerem avaliação procedural mais detalhada. Isso sustenta a demanda no mercado de tratamento de lesões de bifurcação, pois esses casos podem utilizar imagem, ferramentas de fisiologia e dispositivos de proteção do ramo lateral, além de um stent.
Crescimento em Intervenções Coronárias Percutâneas Complexas
Os protocolos de PCI complexa estão aumentando os recursos utilizados durante muitos procedimentos de bifurcação. Um estudo nacional com 6.796 pacientes constatou que a PCI complexa foi associada a um risco ajustado 26% menor de eventos cardiovasculares adversos maiores em 1 ano do que a PCI simples. As taxas de eventos foram de 6,2% para PCI complexa e 7,9% para PCI simples, e a razão de risco ajustada foi de 0,74.[2]A vantagem relatada continuou ao longo de 5 anos de acompanhamento. Casos mais complexos podem exigir fios-guia adicionais, microcateteres, cateteres de imagem e uso de contraste. Isso expande o mercado de tratamento de leses de bifurcação além da demanda pelo stent implantável.
Expansão de Procedimentos Guiados por Imagem Intravascular
A imagem intravascular tem recomendação de Classe I nas diretrizes ACC/AHA/SCAI de 2025 e ESC de 2024 para PCI complexa que inclui lesões de bifurcação.[3] O ensaio DK-CRUSH VIII relatou que o tratamento DK-crush guiado por IVUS reduziu a falha do vaso-alvo em 60% em 1 ano em comparação com o tratamento guiado por angiografia. A razão de risco relatada foi de 0,40, com intervalo de confiança de 95% de 0,23 a 0,71. O resultado torna os alvos de otimização do procedimento mais importantes, não apenas para o uso de imagem em tempo real. A Abbott recebeu autorização da FDA e Marcação CE para sua plataforma OCT com inteligência artificial Ultreon 3.0 em abril de 2026, adicionando caracterização automatizada de placa e orientação para dimensionamento de stents. Esses sistemas podem aumentar o uso de cateteres de imagem no mercado de tratamento de lesões de bifurcação, tornando o suporte ao fluxo de trabalho um ponto mais claro de diferenciação de produto.
Mudança para Plataformas de Stents Farmacológicos e de Perfil Reduzido
Os stents farmacológicos continuam sendo a principal plataforma de tratamento para o ramo principal nos procedimentos de bifurcação coronária. Os balões revestidos com fármaco estão ganhando uso como opção para o ramo lateral em procedimentos híbridos. Uma meta-análise de 2025 com 13 estudos e 2.393 pacientes relatou uma taxa combinada de eventos cardíacos de 5,6% para uma abordagem híbrida com balão revestido com fármaco. A taxa relatada foi de 15,4% para a estratégia de dois stents e de 10,0% para a angioplastia com balão simples do ramo lateral. A MicroPort recebeu aprovação da NMPA para seu balão revestido com fármaco de rapamicina Firelimus para lesões de bifurcação coronária primária em fevereiro de 2025. A Medtronic também recebeu indicações ampliadas de Marcação CE para o balão revestido com paclitaxel Prevail, incluindo lesões de bifurcação complexas.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade Procedural e Requisitos de Treinamento de Operadores | -0.7% | Global, mais agudo em mercados emergentes e de renda média | Longo prazo (≥ 4 anos) |
| Altos Custos de Dispositivos, Imagem e Procedimento | -0.6% | Oriente Médio e África, América do Sul e Ásia-Pacífico em desenvolvimento | Longo prazo (≥ 4 anos) |
| Variação de Reembolso para PCI de Bifurcação Complexa | -0.5% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Padronização Limitada de Fluxos de Trabalho de Dispositivos Dedicados em Laboratórios de Cateterismo | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Procedural e Requisitos de Treinamento de Operadores
A PCI de bifurcação continua sendo tecnicamente exigente, e os resultados variam mais amplamente entre centros do que na PCI coronária padrão. O ensaio randomizado KISS incluiu 616 pacientes e encontrou dissecção do ramo lateral em 2,9% dos pacientes que receberam tratamento adicional do ramo lateral. Nenhuma dissecção do ramo lateral ocorreu em pacientes tratados sem intervenção adicional. O estudo mostrou que o risco procedural persiste mesmo em um ambiente de ensaio controlado. Uma pesquisa com especialistas em bifurcação coreanos e japoneses encontrou diferentes preferências para técnicas de tronco principal, imagem, fisiologia e otimização proximal. O acesso limitado dos operadores a treinamento avançado pode restringir a adoção de protocolos premium no mercado de tratamento de lesões de bifurcação.
Altos Custos de Dispositivos, Imagem e Procedimento
Uma PCI de bifurcação totalmente otimizada pode combinar um stent farmacológico, um cateter de imagem, um fio de fisiologia e um balão revestido com fármaco. Isso eleva os gastos iniciais com o procedimento em comparação com a intervenção coronária padrão. Uma análise de 1,6 milhão de episódios de PCI do Medicare de 2016 a 2023 encontrou custos iniciais mais elevados para o uso adjunto de imagem e fisiologia. Também encontrou menor custo total a longo prazo quando essas ferramentas reduziram a revascularização repetida. Em sistemas sem reembolso completo do procedimento, esse custo pode limitar o acesso a protocolos completos de dispositivos. Os prestadores podem, em vez disso, utilizar o tratamento com stent único guiado por angiografia, o que restringe o uso de dispositivos de maior valor no mercado de tratamento de lesões de bifurcação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estratégia de Tratamento:
Estratégias de Um Stent Lideram Enquanto o Uso de Dois Stents se Expande em Casos SelecionadosA estratégia de um stent representou 52,15% da receita em 2026. Sua posição de liderança reflete evidências de que o stenting provisório reduz a complexidade do procedimento e pode diminuir o risco de infarto do miocárdio periprocedural em muitas bifurcações não verdadeiras. A abordagem é apoiada por ecossistemas de dispositivos projetados em torno de fluxos de trabalho de stent único.
A estratégia de dois stents tem projeção de crescer a um CAGR de 6,14% de 2027 a 2032. O crescimento está concentrado em anatomia de bifurcação verdadeira com longo envolvimento do ramo lateral. A avaliação guiada por imagem ajuda os operadores a identificar os casos em que uma estratégia de dois stents antecipada é clinicamente apropriada. Uma meta-análise de 2026 com 10 ensaios randomizados envolvendo 2.500 pacientes encontrou stents de bifurcação dedicados clinicamente comparáveis aos stents farmacológicos convencionais nos desfechos de 1 ano e 4 anos. As evidências apoiam seu uso em casos selecionados, embora não demonstrem superioridade clínica sobre os DES convencionais.


Por Tipo de Produto:
Stents Farmacológicos Ancoram a Receita Enquanto os Balões Revestidos com Fármaco Transformam o Tratamento do Ramo LateralOs stents farmacológicos representaram 38,71% do mercado de tratamento de lesões de bifurcação por tipo de produto em 2026. Eles continuam sendo o tratamento de referência para o ramo principal tanto em procedimentos de um stent quanto de dois stents. Fios-guia, balões e microcateteres são complementos essenciais ao posicionamento do stent. Seu uso aumenta à medida que a complexidade do procedimento cresce. Os dispositivos de aterectomia também têm um papel nas lesões calcificadas que requerem preparação antes da implantação do stent.
Os stents metálicos não revestidos têm previsão de crescer a um CAGR de 6,73% até 2032. Esse padrão é utilizado como suporte do ramo principal em procedimentos híbridos com balão revestido com fármaco. A abordagem híbrida pode evitar a colocação de um segundo implante permanente no ramo lateral. Um estudo de PCI sem stent de 2026 relatou 87,3% de liberdade de falha do vaso-alvo e 92,6% de revascularização do vaso-alvo em 1 ano, sem perturbação do fluxo do ramo lateral. Esses achados sugerem que anatomias selecionadas podem utilizar menos DES por procedimento ao longo do tempo.
Por Localização da Lesão:
Procedimentos do Tronco Coronário Esquerdo Lideram Enquanto Casos Periféricos Ganham AtençãoAs lesões de bifurcação do tronco coronário esquerdo representaram 39,27% da receita em 2026. Os casos coronários geralmente utilizam um conjunto mais amplo de dispositivos do que os procedimentos periféricos. Um procedimento coronário típico pode incluir um DES, fio-guia, cateter de imagem e um balão revestido com fármaco ou fio de fisiologia. As lesões do tronco principal têm uso de dispositivos particularmente elevado porque frequentemente requerem imagem, tempo de procedimento estendido e uma abordagem de dois stents.
As lesões de bifurcação periférica têm previsão de crescer a um CAGR de 7,82% de 2027 a 2032. A maior conscientização sobre a doença arterial periférica e a ampliação do rastreamento pelo índice tornozelo-braquial apoiam esse crescimento. Os procedimentos aortoilíacos que utilizam a técnica de kissing-stent podem exigir stents ilíacos bilaterais. Os fabricantes estão investindo em perfis de balões e stents periféricos para diversificar além do mercado de tratamento de lesões de bifurcação coronária, mais competitivo.
Por Aplicação:
PCI Permanece como a Principal Fonte de DemandaA intervenção coronária percutânea (PCI) representou 53,04% do mercado de tratamento de lesões de bifurcação por aplicação em 2026. A anatomia de bifurcação coronária representa uma grande parcela das cargas de casos clínicos. A PCI também se beneficia do ecossistema de dispositivos mais amplo para planejamento e otimização de procedimentos. A intervenção vascular periférica atende a uma população menor, mas em expansão, de pacientes com doença arterial periférica.
A PCI também deve ser a aplicação de crescimento mais rápido, crescendo a um CAGR de 8,23% até 2032. O aumento dos volumes de doença coronária sustenta a demanda por procedimentos. O uso de imagem, avaliação fisiológica e balões adjuntos também pode aumentar o consumo de dispositivos por caso de PCI. As recomendações atuais para imagem intravascular em PCI complexa fortalecem a base clínica para essas ferramentas. A demanda resultante se estende a produtos diagnósticos e terapêuticos, e não apenas a stents.

Por Usuário Final:
Hospitais Lideram Enquanto Centros Especializados em Cardiologia Crescem Mais RapidamenteOs hospitais representaram 43,63% da receita em 2026. Eles continuam sendo o principal ambiente para casos coronários de alta complexidade que necessitam de suporte cirúrgico, cuidados intensivos e recursos completos de laboratório de cateterismo. Institutos acadêmicos e de pesquisa desempenham um papel menor no volume de compras. No entanto, frequentemente são os primeiros a adotar sistemas de imagem e dispositivos especializados de bifurcação. Sua pesquisa clínica pode moldar decisões de compra posteriores em hospitais comunitários.
Os centros especializados em cardiologia têm previsão de crescer a um CAGR de 7,22% de 2027 a 2032. Casos de PCI de bifurcação de menor complexidade estão migrando para instalações cardíacas ambulatoriais. Casos estáveis e previsíveis são mais adequados para esses ambientes do que lesões de alto risco. Maior experiência do operador e orientação por OCT assistida por inteligência artificial podem ajudar a reduzir a variação na seleção de técnicas. Isso aumenta a relevância dos centros especializados para o setor de lesões de bifurcação.
Análise Geográfica
América do Norte
A América do Norte representou 46,24% da receita em 2026. A alta densidade de procedimentos de PCI, o reembolso hospitalar e a rápida adoção de tecnologias de imagem sustentam sua posição de liderança. Os Estados Unidos são o maior contribuinte nacional na região. O suporte das diretrizes para imagem intravascular em PCI complexa reforçou o investimento em equipamentos de laboratório de cateterismo. A Medtronic concluiu a aquisição da CathWorks por 585 milhões de USD em abril de 2026, adicionando avaliação fisiológica baseada em angiograma FFRangio ao seu portfólio cardiovascular. Canadá e México têm infraestrutura de PCI em crescimento, embora o alinhamento de reembolso seja menos consistente.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescer a um CAGR de 9,24% de 2027 a 2032. A região se beneficia do aumento da doença cardiovascular, do acesso mais amplo aos cuidados de saúde e do investimento em instalações cardíacas terciárias. Japão e Coreia do Sul são líderes técnicos, mas utilizam abordagens diferentes para imagem e avaliação fisiológica. A China está expandindo o acesso a procedimentos por meio de aquisições nacionais, mesmo com os preços dos stents sob pressão. A MicroPort relatou que seus sistemas de stents coronários ultrapassaram 10 milhões de remessas globais acumuladas em outubro de 2025. A Índia está expandindo o acesso à PCI por meio do Ayushman Bharat e do crescimento de hospitais privados em cidades de segundo e terceiro nível.
Europa, Oriente Médio e África, e América do Sul
A Europa é a segunda maior região. As obrigações de acompanhamento pós-comercialização sob o Regulamento de Dispositivos Médicos da UE influenciam os prazos de registro de dispositivos cardíacos implantáveis. A classificação MADS-2 do Clube Europeu de Bifurcação apoia maior consistência na seleção de procedimentos nos principais mercados. O mercado de tratamento de lesões de bifurcação no Oriente Médio e África permanece menor, mas está se expandindo com o investimento em infraestrutura de saúde na Arábia Saudita e nos Emirados Árabes Unidos. A América do Sul tem uma oportunidade em estágio inicial, mas relevante, particularmente no Brasil e na Argentina. O reembolso público no Brasil apoia o stenting coronário padrão, mas não cobre de forma consistente imagem premium ou dispositivos dedicados de bifurcação, criando diferentes níveis de acesso entre os ambientes de atendimento.
Cenário Competitivo
Concentração do Mercado
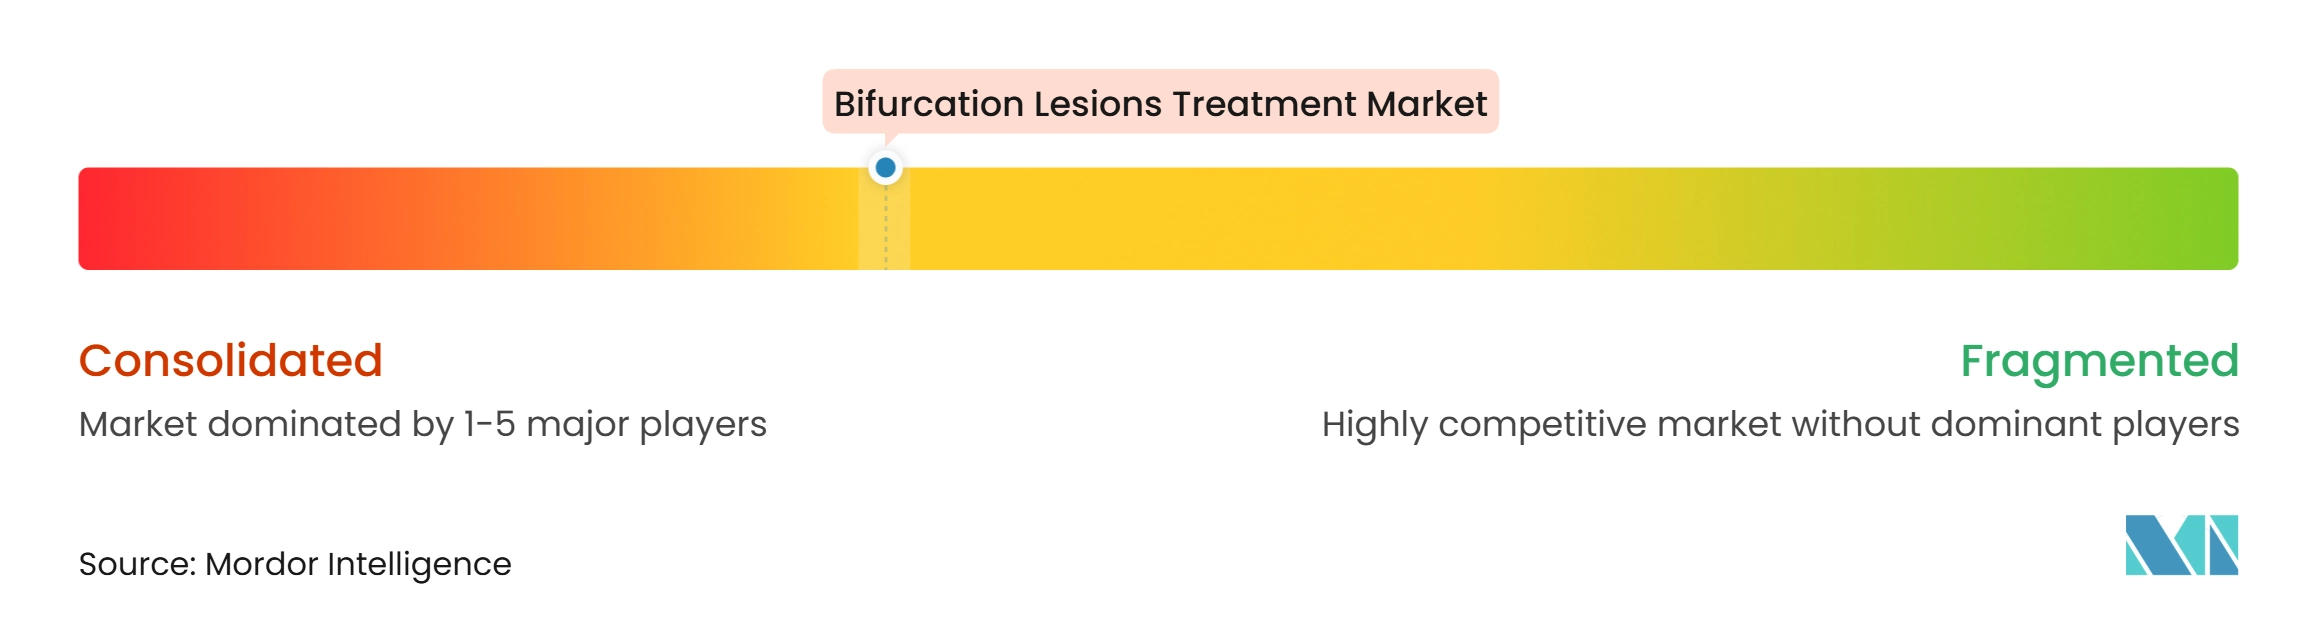
O mercado de tratamento de lesões de bifurcação é moderadamente consolidado entre as empresas globais de dispositivos. Abbott, Boston Scientific e Medtronic lideram por meio de seus portfólios de DES e plataformas de procedimento mais amplas. MicroPort, OrbusNeich, Biotronik, B. Braun e Meril Life Sciences competem por meio de posicionamentos de preço-desempenho na Ásia-Pacífico, no Oriente Médio e em mercados hospitalares emergentes. As principais empresas combinam cada vez mais produtos de imagem, fisiologia e terapia em parcerias com laboratórios de cateterismo. Essa estratégia reduz a dependência das especificações do stent como única fonte de diferenciação.
A Medtronic adicionou a CathWorks em abril de 2026 por 585 milhões de USD. A aquisição traz avaliação fisiológica baseada em angiograma para o portfólio de cardiologia intervencionista da Medtronic. A Advanced Bifurcation Systems adquiriu os ativos de DES aprovados pela FDA da Svelte Medical Systems em abril de 2026, apoiando seu caminho em direção a uma plataforma de DES dedicada à bifurcação. Esses movimentos mostram que o mercado de tratamento de lesões de bifurcação está caminhando para o suporte integrado de procedimentos.
Oportunidades de produto permanecem em configurações periféricas dedicadas para anatomia aortoilíaca e fêmoro-profunda. O Firelimus da MicroPort e o Prevail da Medtronic apoiam o maior uso de balões revestidos com fármaco no tratamento de bifurcação. Fornecedores menores precisam de vias compatíveis de imagem e fisiologia para competir em contas de alto volume. As vias de aceleração regulatória na China e nos Estados Unidos podem ajudar os participantes estabelecidos e especialistas a lançar novas plataformas. O setor de lesões de bifurcação, portanto, continua sendo moldado tanto pela tecnologia de dispositivos quanto pela integração do fluxo de trabalho procedural.
Líderes do Setor de Tratamento de Lesões de Bifurcação
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic plc
-
Terumo Corporation
-
B. Braun Melsungen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Lesões de Bifurcação Empresas cobertas neste relatório
- Abbott Laboratories
- Advanced Bifurcation Systems
- B. Braun
- Biosensors International Group, Ltd.
- BIOTRONIK
- Boston Scientific
- Cook Group
- Cordis
- Elixir Medical
- InspireMD, Inc.
- Johnson & Johnson MedTech
- Medinol Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- OrbusNeich Medical Company Limited
- Sahajanand Medical Technologies (SMT) Pvt. Ltd.
- Svelte Medical Systems, Inc.
- Terumo
- Tryton Medical, Inc.
Desenvolvimentos industriais recentes em Mercado de Tratamento de Lesões de Bifurcação
- Outubro de 2026: O negócio médico da W. L. Gore & Associates anunciou que a Agência de Alimentos e Medicamentos dos EUA aprovou uma indicação expandida para a Endoprótese Expansível por Balão GORE VIABAHN VBX (VBX Stent Graft) para uso em reparo endovascular aórtico fenestrado e ramificado (FEVAR e BEVAR).
- Abril de 2026: A Advanced Bifurcation Systems Inc., fornecedora de soluções inovadoras para o tratamento de lesões de bifurcação em angioplastia coronária, adquiriu todos os ativos da Svelte Medical Systems, Inc.
Escopo do Relatório Global do Mercado de Tratamento de Lesões de Bifurcação
De acordo com o escopo do relatório, o mercado de tratamento de lesões de bifurcação refere-se ao mercado global de dispositivos e técnicas de cardiologia intervencionista projetados para tratar lesões de bifurcação da artéria coronária, onde um bloqueio ocorre em ou próximo à ramificação de um vaso principal e um ramo lateral. Este mercado abrange stents especializados, balões e estratégias procedurais (por exemplo, stenting provisório, técnicas de duplo stent) que melhoram os resultados dos pacientes em intervenções coronárias percutâneas (PCI) complexas.
O mercado de tratamento de lesões de bifurcação é segmentado em estratégia de tratamento, tipo de produto, localização da lesão, aplicação, usuário final e geografia. Por estratégia de tratamento, o mercado é segmentado em estratégia de um stent e estratégia de dois stents. Por tipo de produto, o mercado é segmentado em stents farmacológicos (DES), stents metálicos não revestidos (BMS), cateteres balão, fios-guia, microcateteres, dispositivos de aterectomia e outros tipos de produtos. Por localização da lesão, o mercado é segmentado em lesões de bifurcação do tronco coronário esquerdo, lesões de bifurcação coronária não do tronco esquerdo e lesões de bifurcação periférica. Por aplicação, o mercado é segmentado em intervenção coronária percutânea (PCI) e intervenção vascular periférica (PVI). Por usuário final, o mercado é segmentado em hospitais, centros especializados em cardiologia, centros cirúrgicos ambulatoriais (ASCs) e institutos acadêmicos e de pesquisa. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também cobre os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Estratégia de Um Stent |
| Estratégia de Dois Stents |
| Stents Farmacológicos (DES) |
| Stents Metálicos Não Revestidos (BMS) |
| Cateteres Balão |
| Fios-Guia |
| Microcateteres |
| Dispositivos de Aterectomia |
| Outros Tipos de Produtos |
| Lesões de Bifurcação do Tronco Coronário Esquerdo |
| Lesões de Bifurcação Coronária Não do Tronco Esquerdo |
| Lesões de Bifurcação Periférica |
| Intervenção Coronária Percutânea (PCI) |
| Intervenção Vascular Periférica (PVI) |
| Hospitais |
| Centros Especializados em Cardiologia |
| Centros Cirúrgicos Ambulatoriais (ASCs) |
| Institutos Acadêmicos e de Pesquisa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Estratégia de Tratamento | Estratégia de Um Stent | |
| Estratégia de Dois Stents | ||
| Por Tipo de Produto | Stents Farmacológicos (DES) | |
| Stents Metálicos Não Revestidos (BMS) | ||
| Cateteres Balão | ||
| Fios-Guia | ||
| Microcateteres | ||
| Dispositivos de Aterectomia | ||
| Outros Tipos de Produtos | ||
| Por Localização da Lesão | Lesões de Bifurcação do Tronco Coronário Esquerdo | |
| Lesões de Bifurcação Coronária Não do Tronco Esquerdo | ||
| Lesões de Bifurcação Periférica | ||
| Por Aplicação | Intervenção Coronária Percutânea (PCI) | |
| Intervenção Vascular Periférica (PVI) | ||
| Por Usuário Final | Hospitais | |
| Centros Especializados em Cardiologia | ||
| Centros Cirúrgicos Ambulatoriais (ASCs) | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda pelo mercado de tratamento de lesões de bifurcação?
O aumento da doença cardiovascular e o uso mais amplo de imagem intravascular estão sustentando a demanda por stents, cateteres de imagem e ferramentas adjuntas. O valor de mercado deve crescer de 2,69 bilhões de USD em 2026 para 2,82 bilhões de USD em 2027, atingindo 3,70 bilhões de USD até 2032, no período de 2027 a 2032.
Qual estratégia de tratamento é mais comum para lesões de bifurcação?
A estratégia de um stent liderou com 52,15% de participação de receita em 2026, pois o stenting provisório continua sendo adequado para muitas bifurcações não verdadeiras.
Onde os procedimentos de bifurcação estão sendo realizados com crescente frequência?
Os hospitais continuam sendo o maior ambiente de usuário final, enquanto os centros especializados em cardiologia têm projeção de crescer a um CAGR de 7,22% à medida que casos selecionados de menor complexidade migram para o atendimento ambulatorial.
Qual região está se expandindo mais rapidamente para o tratamento de bifurcação?
A Ásia-Pacífico tem projeção de expandir a um CAGR de 9,24% de 2027 a 2032, apoiada pelo crescente acesso aos cuidados cardíacos e pela infraestrutura.