
Taille et Part du Marché du Traitement des Lésions de Bifurcation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.82 Milliards de dollars |
| Taille du Marché (2032) | 3.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.58 % |
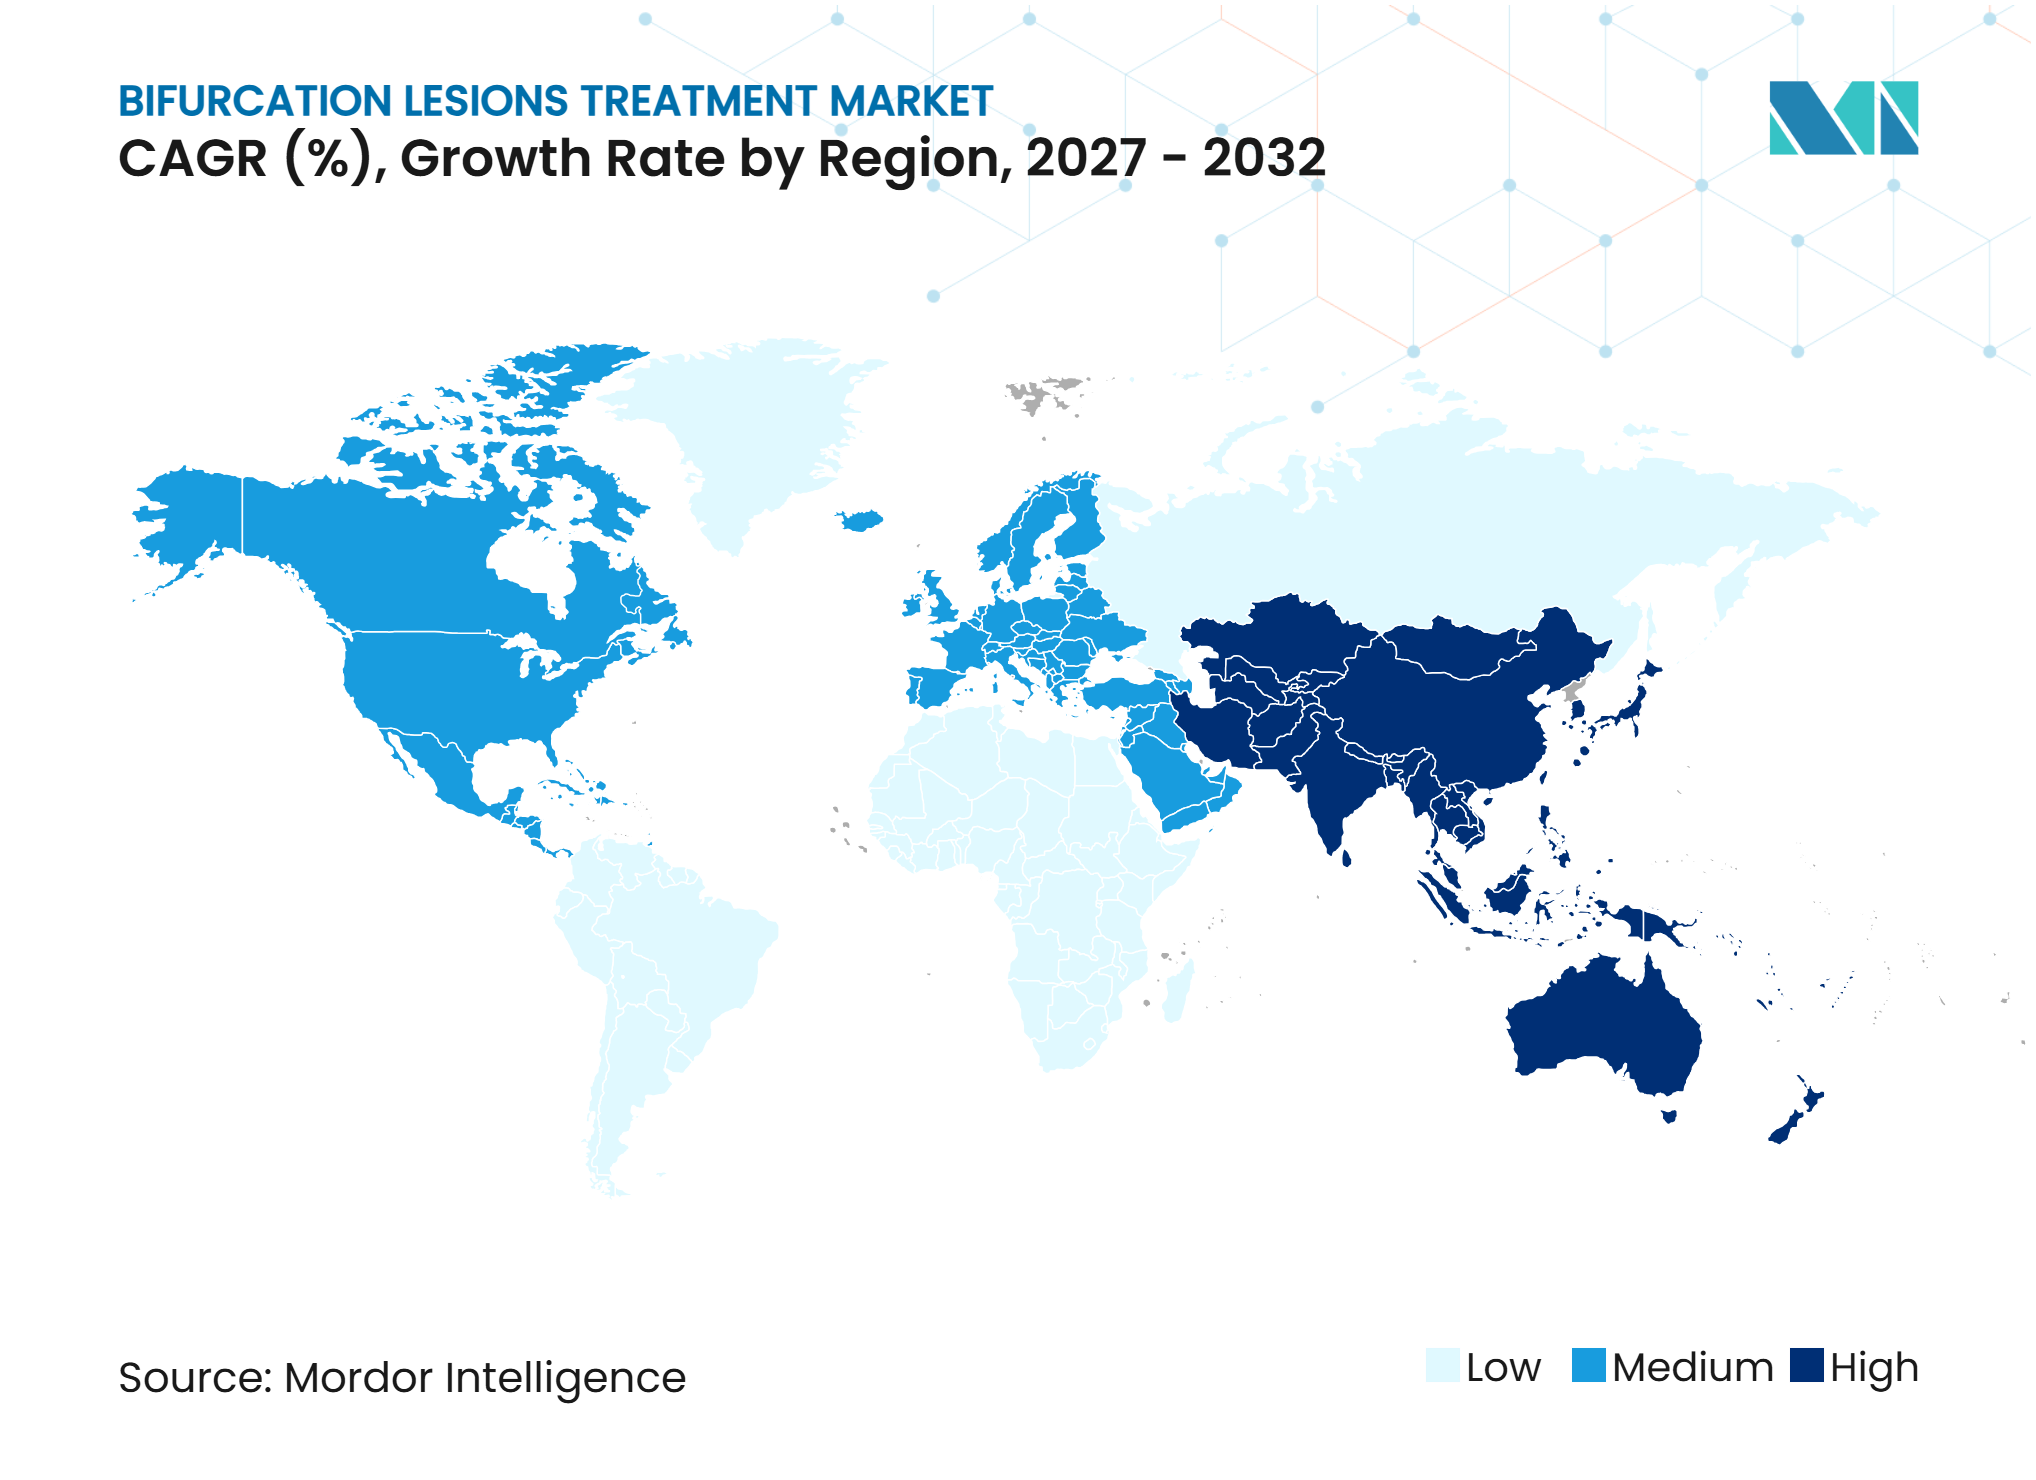
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement des Lésions de Bifurcation par Mordor Intelligence
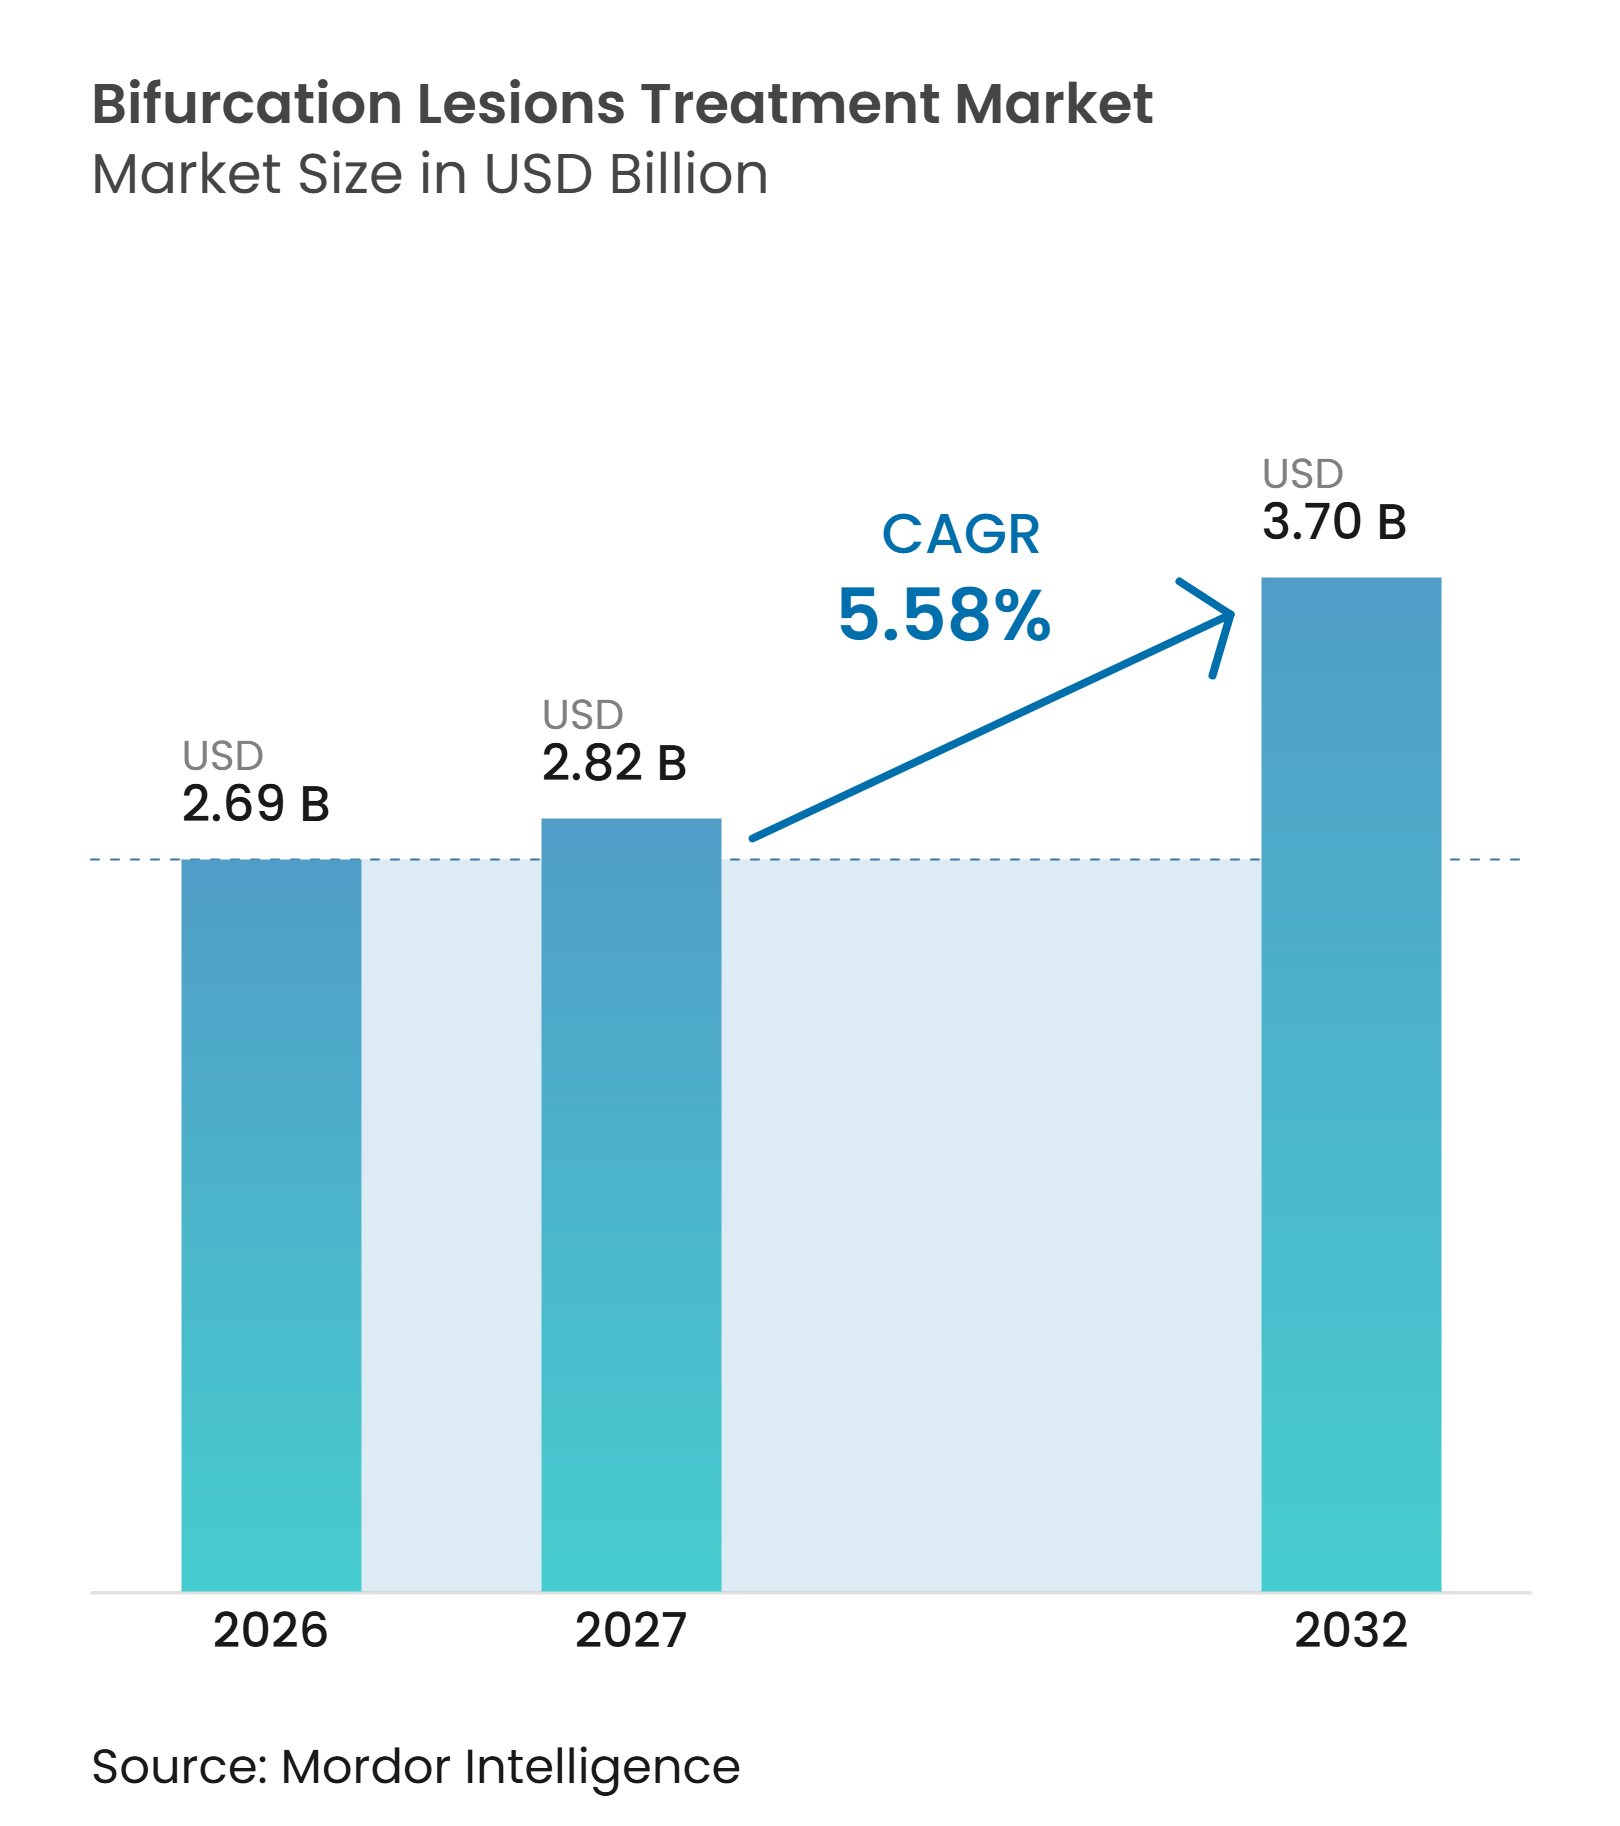
La taille du Marché du Traitement des Lésions de Bifurcation devrait augmenter de 2,69 milliards USD en 2026 à 2,82 milliards USD en 2027 et atteindre 3,70 milliards USD d'ici 2032, avec un CAGR de 5,58 % sur la période 2027-2032.
La croissance reflète une charge croissante de cardiopathies ischémiques et un recours plus fréquent aux interventions coronariennes complexes. L'imagerie, l'évaluation physiologique et les ballons adjuvants augmentent le nombre de dispositifs utilisés lors d'une seule procédure. Aux États-Unis, l'utilisation de l'imagerie intravasculaire dans les PCI est passée de 15 % en 2016 à près de 30 % en 2023, tandis que l'utilisation combinée de l'imagerie et de la physiologie a été associée à des taux d'événements cardiovasculaires indésirables majeurs à 2 ans plus faibles et à des coûts à long terme inférieurs à ceux de l'angiographie seule. Le marché du traitement des lésions de bifurcation est également façonné par l'imagerie soutenue par les recommandations, le traitement ambulatoire pour les cas sélectionnés et les produits favorisant le traitement de la branche latérale. La concurrence se concentre de plus en plus sur des plateformes de procédure complètes plutôt que sur les seuls stents.
Points Clés du Rapport
- Par stratégie de traitement, la stratégie à un stent détenait 52,15 % de la part du marché du traitement des lésions de bifurcation en 2026, tandis que la stratégie à deux stents devrait croître à un CAGR de 6,14 % jusqu'en 2032.
- Par type de produit, les stents à élution médicamenteuse (DES) détenaient 38,71 % de la part du marché du traitement des lésions de bifurcation en 2026, tandis que les stents métalliques nus devraient croître à un CAGR de 6,73 % jusqu'en 2032.
- Par localisation de la lésion, les lésions de bifurcation du tronc coronaire gauche détenaient 39,27 % de la part des revenus en 2026, tandis que les lésions de bifurcation périphériques devraient croître à un CAGR de 7,82 % jusqu'en 2032.
- Par application, l'intervention coronarienne percutanée (PCI) détenait une part des revenus de 53,04 % en 2026 et devrait être l'application à la croissance la plus rapide, avec un CAGR de 8,23 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part des revenus de 43,63 % en 2026, tandis que les centres spécialisés en cardiologie devraient croître à un CAGR de 7,22 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part des revenus de 46,24 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des Interventions Coronariennes Percutanées Complexes | +0.8% | Mondial, notamment Amérique du Nord et Asie de l'Est | Moyen terme (2-4 ans) |
| Expansion des Procédures Guidées par Imagerie Intravasculaire | +0.7% | Mondial, porté par l'Amérique du Nord, l'Europe et le Japon | Court terme (≤ 2 ans) |
| Évolution vers des Plateformes de Stents à Élution Médicamenteuse et à Profil Réduit | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Augmentation des Maladies Cardiovasculaires et de la Charge des Patients à Haut Risque | +0.9% | Mondial, plus prononcé en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Utilisation Croissante des Technologies d'Accès Dédiées à la Branche Latérale | +0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Recours Accru à la Physiologie et à l'Imagerie pour Sélectionner le Traitement de la Branche Latérale | +0.4% | Amérique du Nord, Europe et Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Maladies Cardiovasculaires et de la Charge des Patients à Haut Risque
Les maladies cardiovasculaires créent un plus grand nombre de patients susceptibles de nécessiter un traitement pour une anatomie coronarienne complexe. Une étude de modélisation de la Charge Mondiale des Maladies a projeté une augmentation de 90 % de la prévalence cardiovasculaire mondiale entre 2025 et 2050. La même étude a projeté une augmentation des décès cardiovasculaires de 20,5 millions en 2025 à 35,6 millions d'ici 2050, la cardiopathie ischémique restant la principale cause.[1] Les lésions de bifurcation représentaient entre 15 % et 20 % des procédures de PCI coronarienne. Les patients atteints de diabète, de maladie rénale chronique et d'hypertension nécessitent souvent une évaluation procédurale plus détaillée. Cela soutient la demande sur le marché du traitement des lésions de bifurcation, car ces cas peuvent utiliser l'imagerie, les outils physiologiques et les dispositifs de protection de la branche latérale en plus d'un stent.
Croissance des Interventions Coronariennes Percutanées Complexes
Les protocoles de PCI complexes augmentent les ressources utilisées lors de nombreuses procédures de bifurcation. Une étude nationale portant sur 6 796 patients a révélé que la PCI complexe était associée à un risque ajusté d'événements cardiovasculaires indésirables majeurs à 1 an inférieur de 26 % à celui de la PCI simple. Les taux d'événements étaient de 6,2 % pour la PCI complexe et de 7,9 % pour la PCI simple, et le rapport de risque ajusté était de 0,74.[2]L'avantage rapporté s'est maintenu sur 5 ans de suivi. Les cas plus complexes peuvent nécessiter des guides supplémentaires, des microcathéters, des cathéters d'imagerie et une utilisation accrue de produit de contraste. Cela élargit le marché du traitement des lésions de bifurcation au-delà de la demande pour le stent implantable.
Expansion des Procédures Guidées par Imagerie Intravasculaire
L'imagerie intravasculaire bénéficie d'une recommandation de Classe I dans les recommandations 2025 de l'ACC/AHA/SCAI et 2024 de l'ESC pour les PCI complexes incluant les lésions de bifurcation.[3] L'essai DK-CRUSH VIII a rapporté que le traitement DK-crush guidé par IVUS réduisait l'échec du vaisseau cible de 60 % à 1 an par rapport au traitement guidé par angiographie. Le rapport de risque rapporté était de 0,40, avec un intervalle de confiance à 95 % de 0,23 à 0,71. Ce résultat rend les objectifs d'optimisation procédurale plus importants, non seulement pour l'utilisation de l'imagerie en temps réel. Abbott a obtenu l'autorisation de la FDA et le marquage CE pour sa plateforme OCT alimentée par l'IA Ultreon 3.0 en avril 2026, ajoutant une caractérisation automatisée des plaques et une aide au dimensionnement des stents. De tels systèmes peuvent augmenter l'utilisation des cathéters d'imagerie sur le marché du traitement des lésions de bifurcation tout en faisant du support de flux de travail un point de différenciation produit plus clair.
Évolution vers des Plateformes de Stents à Élution Médicamenteuse et à Profil Réduit
Les stents à élution médicamenteuse restent la principale plateforme de traitement pour la branche principale dans les procédures de bifurcation coronarienne. Les ballons à élution médicamenteuse gagnent en utilisation comme option pour la branche latérale dans les procédures hybrides. Une méta-analyse de 2025 portant sur 13 études et 2 393 patients a rapporté un taux combiné d'événements cardiaques de 5,6 % pour une approche hybride par ballon à élution médicamenteuse. Le taux rapporté était de 15,4 % pour une stratégie à deux stents et de 10,0 % pour l'angioplastie par ballon simple de la branche latérale. MicroPort a reçu l'approbation de la NMPA pour son ballon à élution médicamenteuse au rapamycin Firelimus pour les lésions de bifurcation coronarienne primaires en février 2025. Medtronic a également reçu des indications élargies de marquage CE pour le ballon à élution de paclitaxel Prevail, incluant les lésions de bifurcation complexes.
Analyse de l'Impact des Freins*
| Frein | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité Procédurale et Exigences de Formation des Opérateurs | -0.7% | Mondial, plus aigu dans les marchés émergents et à revenus intermédiaires | Long terme (≥ 4 ans) |
| Coûts Élevés des Dispositifs, de l'Imagerie et des Procédures | -0.6% | Moyen-Orient et Afrique, Amérique du Sud et Asie-Pacifique en développement | Long terme (≥ 4 ans) |
| Variation des Remboursements pour les PCI de Bifurcation Complexes | -0.5% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Standardisation Limitée des Flux de Travail des Dispositifs Dédiés dans les Laboratoires de Cathétérisme | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité Procédurale et Exigences de Formation des Opérateurs
La PCI de bifurcation reste techniquement exigeante, et les résultats varient davantage entre les centres que dans la PCI coronarienne standard. L'essai randomisé KISS incluait 616 patients et a constaté une dissection de la branche latérale chez 2,9 % des patients recevant un traitement supplémentaire de la branche latérale. Aucune dissection de la branche latérale n'est survenue chez les patients pris en charge sans intervention supplémentaire. L'étude a montré que le risque procédural persiste même dans un cadre d'essai contrôlé. Une enquête auprès d'experts coréens et japonais en bifurcation a révélé des préférences différentes pour les techniques du tronc gauche, l'imagerie, la physiologie et l'optimisation proximale. L'accès limité des opérateurs à une formation avancée peut freiner l'adoption de protocoles premium sur le marché du traitement des lésions de bifurcation.
Coûts Élevés des Dispositifs, de l'Imagerie et des Procédures
Une PCI de bifurcation entièrement optimisée peut combiner un stent à élution médicamenteuse, un cathéter d'imagerie, un guide de physiologie et un ballon à élution médicamenteuse. Cela augmente les dépenses initiales de la procédure par rapport à une intervention coronarienne standard. Une analyse de 1,6 million d'épisodes de PCI Medicare de 2016 à 2023 a révélé des coûts initiaux plus élevés pour l'utilisation adjuvante de l'imagerie et de la physiologie. Elle a également constaté des coûts totaux à long terme plus faibles lorsque ces outils réduisaient les revascularisations répétées. Dans les systèmes sans remboursement procédural complet, ce coût peut limiter l'accès aux protocoles complets de dispositifs. Les prestataires peuvent à la place recourir à un traitement par stent unique guidé par angiographie, ce qui contraint l'utilisation de dispositifs à plus haute valeur ajoutée sur le marché du traitement des lésions de bifurcation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Stratégie de Traitement :
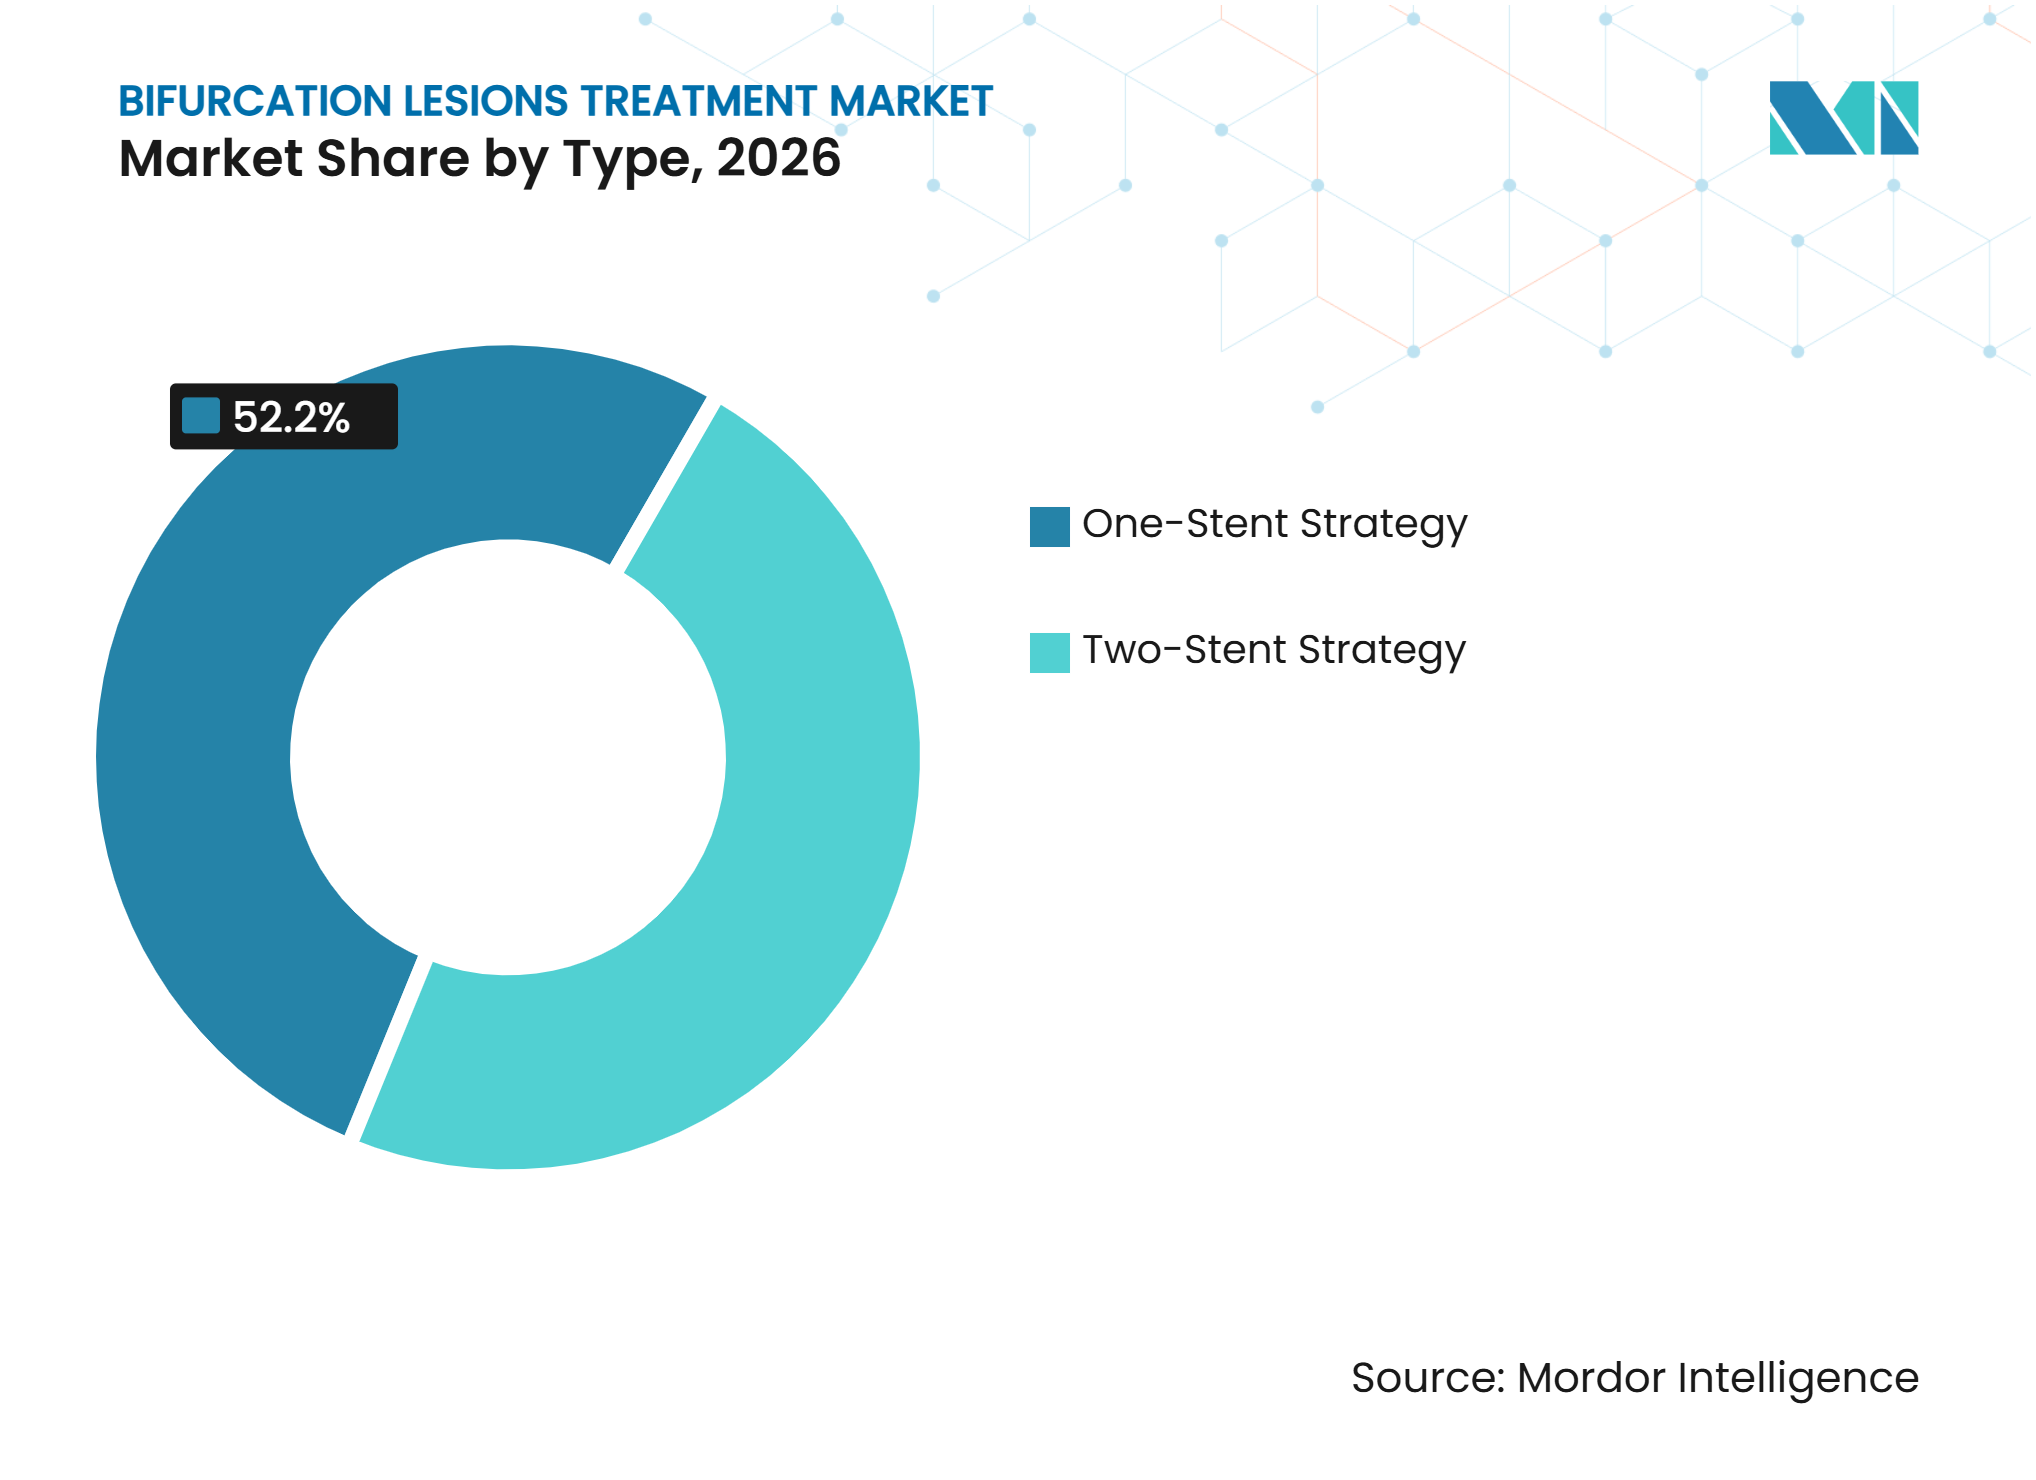
Les Stratégies à Un Stent Dominent Tandis que l'Utilisation à Deux Stents s'Étend dans les Cas SélectionnésLa stratégie à un stent représentait 52,15 % des revenus en 2026. Sa position dominante reflète les données probantes selon lesquelles le stenting provisionnel réduit la complexité procédurale et peut diminuer le risque d'infarctus du myocarde périprocédural dans de nombreuses bifurcations non vraies. L'approche est soutenue par des écosystèmes de dispositifs conçus autour des flux de travail à stent unique.
La stratégie à deux stents devrait croître à un CAGR de 6,14 % de 2027 à 2032. La croissance est concentrée dans les anatomies de vraie bifurcation avec une longue implication de la branche latérale. L'évaluation guidée par imagerie aide les opérateurs à identifier les cas où une stratégie à deux stents d'emblée est cliniquement appropriée. Une méta-analyse de 2026 portant sur 10 essais randomisés impliquant 2 500 patients a trouvé que les stents de bifurcation dédiés étaient cliniquement comparables aux stents à élution médicamenteuse conventionnels aux critères d'évaluation à 1 an et 4 ans. Les données probantes soutiennent leur utilisation dans des cas sélectionnés, bien qu'elles ne démontrent pas de supériorité clinique par rapport aux DES conventionnels.


Par Type de Produit :
Les Stents à Élution Médicamenteuse Ancrent les Revenus Tandis que les Ballons à Élution Médicamenteuse Modifient le Traitement de la Branche LatéraleLes stents à élution médicamenteuse représentaient 38,71 % du marché du traitement des lésions de bifurcation par type de produit en 2026. Ils restent le traitement de référence pour la branche principale dans les procédures à un stent et à deux stents. Les guides, les ballons et les microcathéters sont des compléments essentiels à la mise en place du stent. Leur utilisation augmente avec la complexité procédurale. Les dispositifs d'athérectomie jouent également un rôle dans les lésions calcifiées nécessitant une préparation avant la mise en place du stent.
Les stents métalliques nus devraient croître à un CAGR de 6,73 % jusqu'en 2032. Ce schéma est utilisé comme armature de la branche principale dans les procédures hybrides par ballon à élution médicamenteuse. L'approche hybride peut éviter de placer un second implant permanent dans la branche latérale. Une étude de PCI sans stent de 2026 a rapporté 87,3 % de liberté d'échec du vaisseau cible et 92,6 % de revascularisation du vaisseau cible à 1 an, sans perturbation du flux de la branche latérale. Ces résultats suggèrent que certaines anatomies sélectionnées pourraient utiliser moins de DES par procédure au fil du temps.
Par Localisation de la Lésion :
Les Procédures du Tronc Coronaire Gauche Dominent Tandis que les Cas Périphériques Gagnent en AttentionLes lésions de bifurcation du tronc coronaire gauche représentaient 39,27 % des revenus en 2026. Les cas coronariens utilisent généralement un ensemble plus large de dispositifs que les procédures périphériques. Une procédure coronarienne typique peut inclure un DES, un guide, un cathéter d'imagerie et un ballon à élution médicamenteuse ou un guide de physiologie. Les lésions du tronc gauche ont une utilisation de dispositifs particulièrement élevée car elles nécessitent souvent une imagerie, un temps de procédure prolongé et une approche à deux stents.
Les lésions de bifurcation périphériques devraient croître à un CAGR de 7,82 % de 2027 à 2032. Une meilleure sensibilisation à l'artériopathie périphérique et l'élargissement du dépistage par l'index cheville-bras soutiennent cette croissance. Les procédures aorto-iliaques utilisant la technique des stents en kissing peuvent nécessiter des stents iliaques bilatéraux. Les fabricants investissent dans des profils de ballons et de stents périphériques pour se diversifier au-delà du marché du traitement des lésions de bifurcation coronarienne plus concurrentiel.
Par Application :
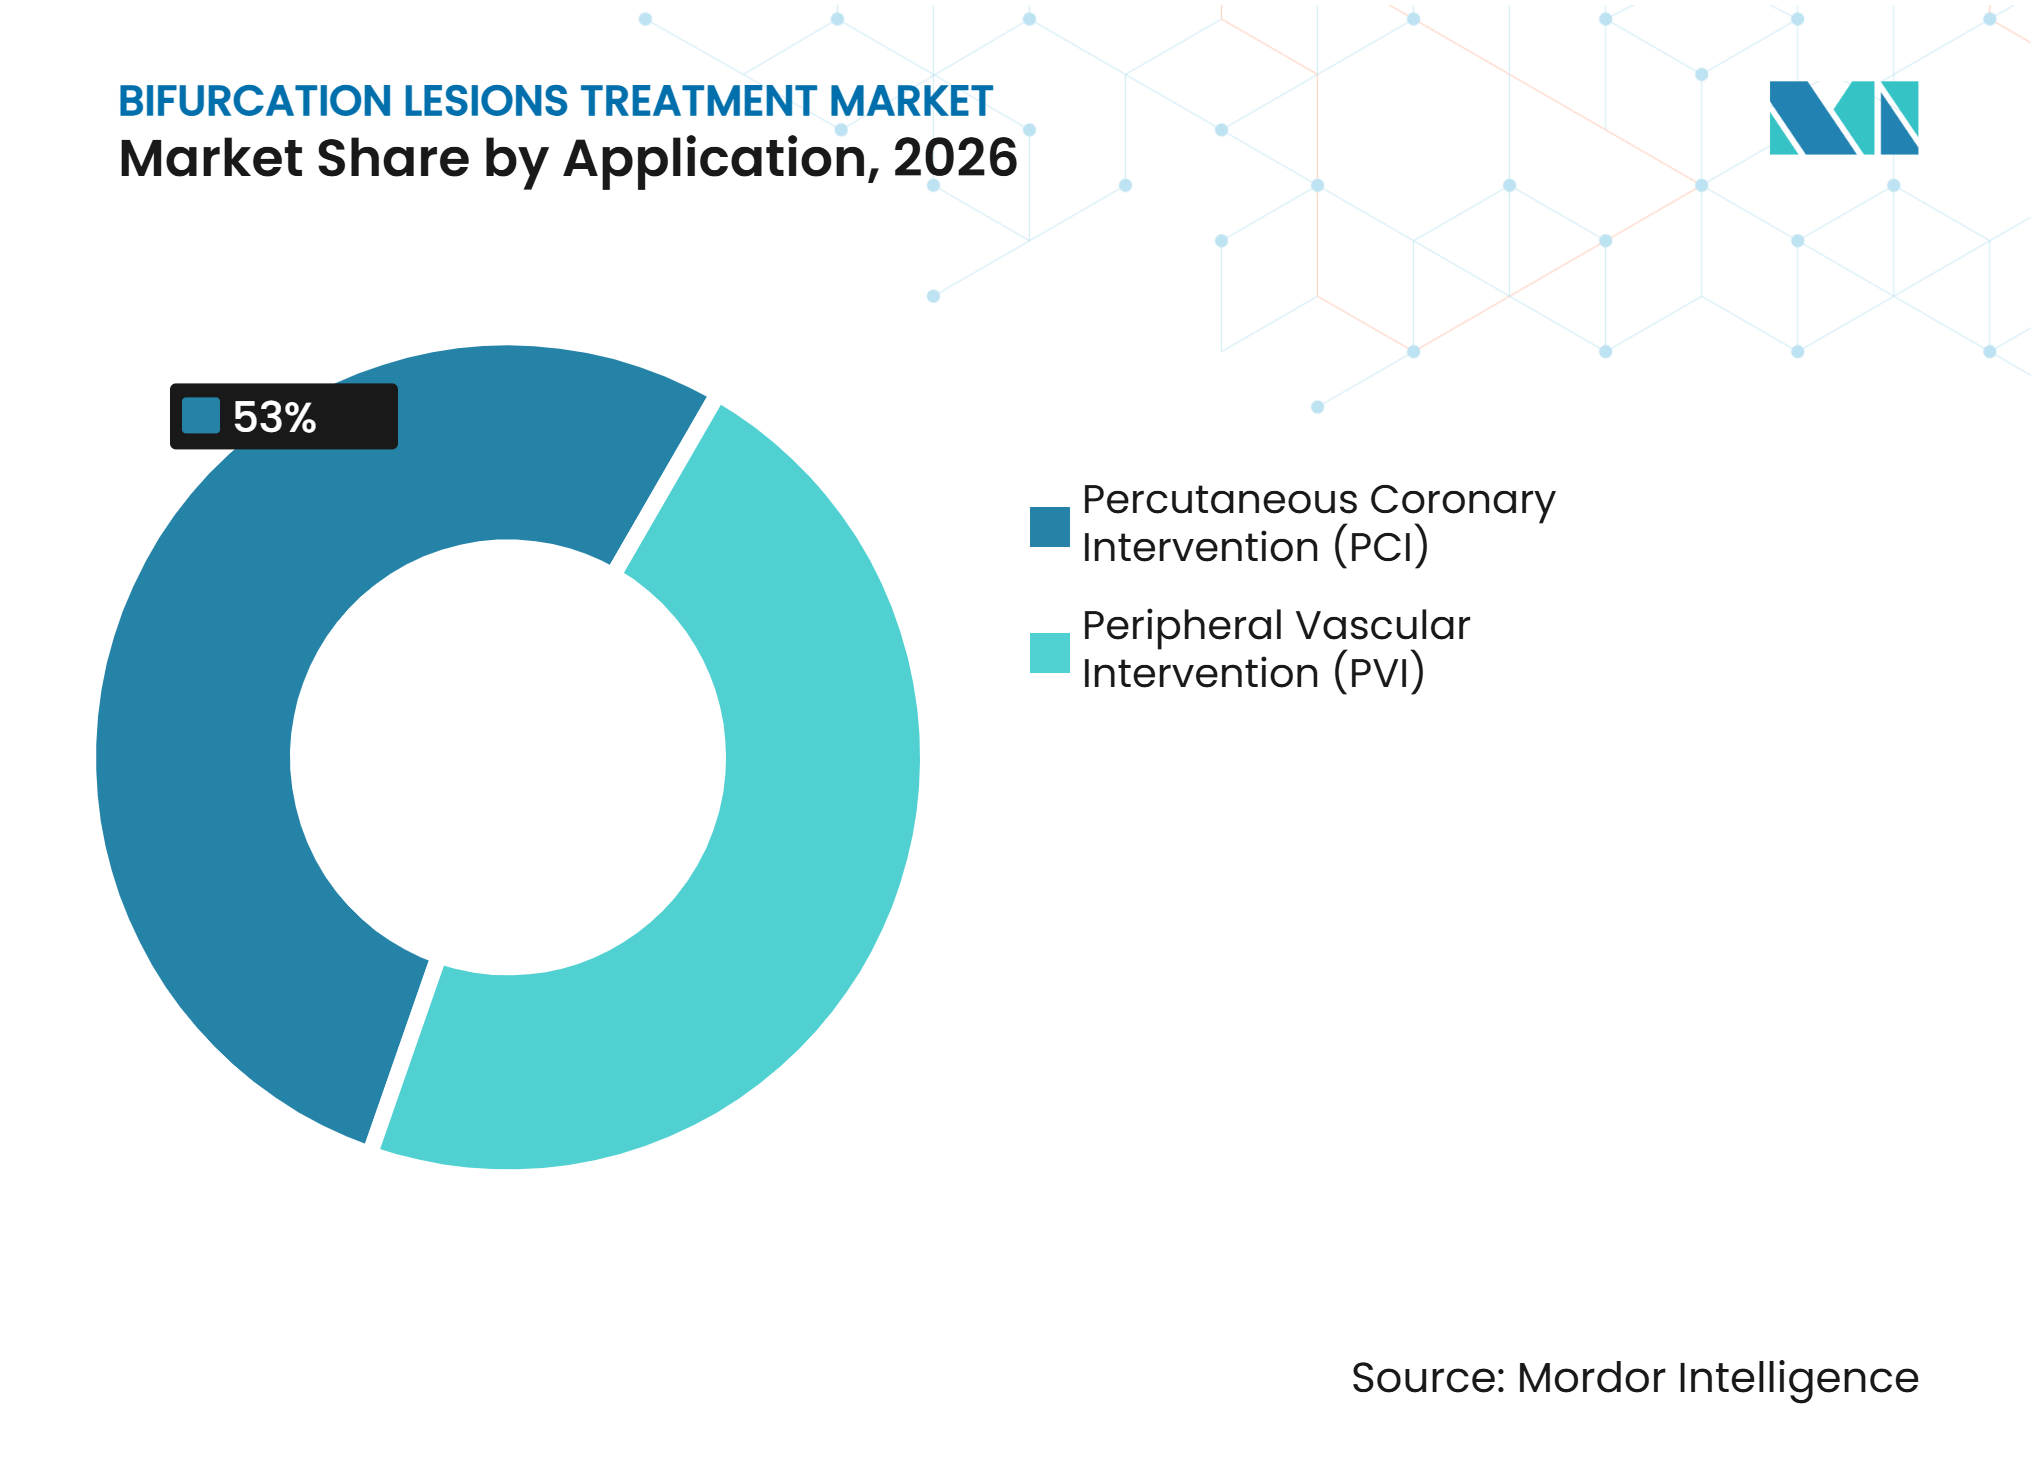
La PCI Reste la Principale Source de DemandeL'intervention coronarienne percutanée (PCI) représentait 53,04 % du marché du traitement des lésions de bifurcation par application en 2026. L'anatomie de bifurcation coronarienne représente une grande part des charges de cas cliniques. La PCI bénéficie également de l'écosystème de dispositifs le plus large pour la planification et l'optimisation des procédures. L'intervention vasculaire périphérique dessert une population plus restreinte mais en expansion de patients atteints d'artériopathie périphérique.
La PCI devrait également être l'application à la croissance la plus rapide, avec un CAGR de 8,23 % jusqu'en 2032. L'augmentation des volumes de maladies coronariennes soutient la demande de procédures. L'imagerie, l'évaluation physiologique et l'utilisation de ballons adjuvants peuvent également augmenter la consommation de dispositifs par cas de PCI. Les recommandations actuelles pour l'imagerie intravasculaire dans les PCI complexes renforcent la base clinique de ces outils. La demande qui en résulte s'étend aux produits diagnostiques et thérapeutiques, et pas seulement aux stents.

Par Utilisateur Final :
Les Hôpitaux Dominent Tandis que les Centres Spécialisés en Cardiologie Croissent Plus RapidementLes hôpitaux représentaient 43,63 % des revenus en 2026. Ils restent le principal cadre pour les cas coronariens à haute acuité nécessitant un soutien chirurgical, des soins intensifs et des ressources complètes de laboratoire de cathétérisme. Les instituts académiques et de recherche jouent un rôle moindre dans les volumes d'achats. Cependant, ils sont souvent des adopteurs précoces des systèmes d'imagerie et des dispositifs de bifurcation spécialisés. Leurs recherches cliniques peuvent orienter les décisions d'achat ultérieures dans les hôpitaux communautaires.
Les centres spécialisés en cardiologie devraient croître à un CAGR de 7,22 % de 2027 à 2032. Les cas de PCI de bifurcation moins complexes se déplacent vers les établissements cardiaques ambulatoires. Les cas stables et prévisibles sont plus adaptés à ces environnements que les lésions à haut risque. Une plus grande expérience des opérateurs et une guidance OCT assistée par l'IA peuvent contribuer à réduire la variation dans la sélection des techniques. Cela accroît la pertinence des centres spécialisés pour le secteur des lésions de bifurcation.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 46,24 % des revenus en 2026. La forte densité de procédures PCI, le remboursement hospitalier et l'adoption rapide des technologies d'imagerie soutiennent sa position dominante. Les États-Unis sont le principal contributeur national dans la région. Le soutien des recommandations pour l'imagerie intravasculaire dans les PCI complexes a renforcé les investissements dans les équipements de laboratoire de cathétérisme. Medtronic a finalisé l'acquisition de CathWorks pour 585 millions USD en avril 2026, ajoutant l'évaluation physiologique FFRangio à partir d'angiogrammes de routine à son portefeuille cardiovasculaire. Le Canada et le Mexique disposent d'une infrastructure PCI en développement, bien que l'alignement des remboursements soit moins cohérent.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,24 % de 2027 à 2032. La région bénéficie de la hausse des maladies cardiovasculaires, d'un accès élargi aux soins et d'investissements dans des établissements cardiaques tertiaires. Le Japon et la Corée du Sud sont des leaders techniques mais utilisent des approches différentes pour l'imagerie et l'évaluation physiologique. La Chine élargit l'accès aux procédures grâce aux achats nationaux, même si les prix des stents subissent des pressions. MicroPort a rapporté que ses systèmes de stents coronariens ont dépassé 10 millions de livraisons mondiales cumulées en octobre 2025. L'Inde élargit l'accès à la PCI grâce à Ayushman Bharat et à la croissance des hôpitaux privés dans les villes de deuxième et troisième rang.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est la deuxième région en importance. Les obligations de suivi post-commercialisation au titre du Règlement européen sur les dispositifs médicaux (EU MDR) influencent les délais d'enregistrement des dispositifs cardiaques implantables. La classification MADS-2 du Club Européen de Bifurcation soutient une plus grande cohérence dans la sélection des procédures sur les principaux marchés. Le marché du traitement des lésions de bifurcation au Moyen-Orient et en Afrique reste plus modeste mais se développe avec les investissements dans les infrastructures de santé en Arabie Saoudite et aux Émirats Arabes Unis. L'Amérique du Sud offre une opportunité à un stade précoce mais pertinente, notamment au Brésil et en Argentine. Le remboursement public au Brésil soutient le stenting coronarien standard mais ne couvre pas systématiquement l'imagerie premium ou les dispositifs de bifurcation dédiés, créant différents niveaux d'accès selon les environnements de soins.
Paysage Concurrentiel
Concentration du Marché
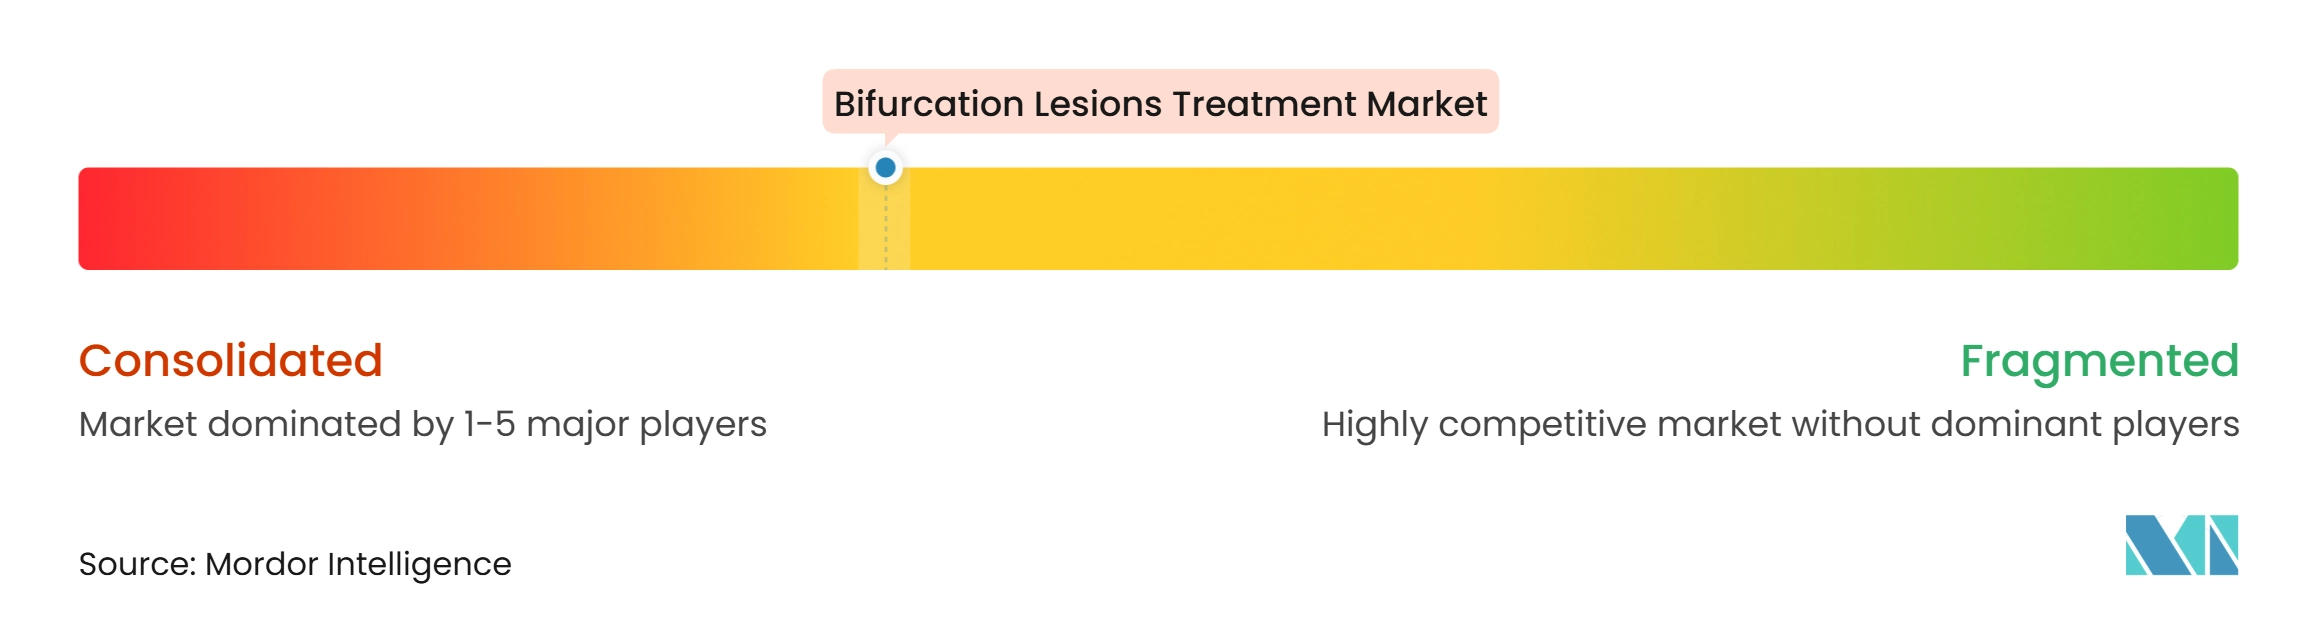
Le marché du traitement des lésions de bifurcation est modérément consolidé parmi les grandes entreprises mondiales de dispositifs médicaux. Abbott, Boston Scientific et Medtronic se distinguent par leurs portefeuilles de DES et leurs plateformes de procédures plus larges. MicroPort, OrbusNeich, Biotronik, B. Braun et Meril Life Sciences se positionnent sur le rapport qualité-prix en Asie-Pacifique, au Moyen-Orient et sur les marchés hospitaliers émergents. Les grandes entreprises combinent de plus en plus les produits d'imagerie, de physiologie et de thérapie dans le cadre de partenariats avec les laboratoires de cathétérisme. Cette stratégie réduit la dépendance aux seules spécifications des stents comme source de différenciation.
Medtronic a acquis CathWorks en avril 2026 pour 585 millions USD. Cette acquisition intègre l'évaluation physiologique basée sur l'angiogramme dans le portefeuille de cardiologie interventionnelle de Medtronic. Advanced Bifurcation Systems a acquis les actifs DES approuvés par la FDA de Svelte Medical Systems en avril 2026, soutenant sa voie vers une plateforme DES de bifurcation dédiée. Ces mouvements montrent que le marché du traitement des lésions de bifurcation évolue vers un support procédural intégré.
Des opportunités de produits subsistent dans les configurations périphériques dédiées pour l'anatomie aorto-iliaque et fémoro-profonde. Le Firelimus de MicroPort et le Prevail de Medtronic soutiennent une utilisation accrue des ballons à élution médicamenteuse dans le traitement des bifurcations. Les fournisseurs de plus petite taille ont besoin de voies d'imagerie et de physiologie compatibles pour être compétitifs dans les comptes à fort volume. Les voies d'accélération réglementaire en Chine et aux États-Unis peuvent aider les acteurs établis et les spécialistes à faire avancer de nouvelles plateformes. Le secteur des lésions de bifurcation reste donc façonné à la fois par la technologie des dispositifs et par l'intégration des flux de travail procéduraux.
Leaders du Secteur du Traitement des Lésions de Bifurcation
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic plc
-
Terumo Corporation
-
B. Braun Melsungen AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement des Lésions de Bifurcation Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Advanced Bifurcation Systems
- B. Braun
- Biosensors International Group, Ltd.
- BIOTRONIK
- Boston Scientific
- Cook Group
- Cordis
- Elixir Medical
- InspireMD, Inc.
- Johnson & Johnson MedTech
- Medinol Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- OrbusNeich Medical Company Limited
- Sahajanand Medical Technologies (SMT) Pvt. Ltd.
- Svelte Medical Systems, Inc.
- Terumo
- Tryton Medical, Inc.
Développements industriels récents dans Marché du Traitement des Lésions de Bifurcation
- Octobre 2026 : La division médicale de W. L. Gore & Associates a annoncé que la Food and Drug Administration américaine a approuvé une indication élargie pour l'endoprothèse expansible par ballonnet GORE VIABAHN VBX (VBX Stent Graft) pour une utilisation dans la réparation endovasculaire aortique fenêtrée et branchée (FEVAR et BEVAR).
- Avril 2026 : Advanced Bifurcation Systems Inc., un fournisseur de solutions innovantes pour le traitement des lésions de bifurcation en angioplastie coronarienne, a acquis l'ensemble des actifs de Svelte Medical Systems, Inc.
Périmètre du Rapport sur le Marché Mondial du Traitement des Lésions de Bifurcation
Selon le périmètre du rapport, le marché du traitement des lésions de bifurcation désigne le marché mondial des dispositifs et techniques de cardiologie interventionnelle conçus pour traiter les lésions de bifurcation des artères coronaires, où une obstruction survient au niveau ou à proximité de la ramification d'un vaisseau principal et d'une branche latérale. Ce marché englobe les stents spécialisés, les ballons et les stratégies procédurales (par exemple, le stenting provisionnel, les techniques à double stent) qui améliorent les résultats des patients lors d'interventions coronariennes percutanées (PCI) complexes.
Le marché du traitement des lésions de bifurcation est segmenté par stratégie de traitement, type de produit, localisation de la lésion, application, utilisateur final et géographie. Par stratégie de traitement, le marché est segmenté en stratégie à un stent et stratégie à deux stents. Par type de produit, le marché est segmenté en stents à élution médicamenteuse (DES), stents métalliques nus (BMS), cathéters à ballonnet, guides, microcathéters, dispositifs d'athérectomie et autres types de produits. Par localisation de la lésion, le marché est segmenté en lésions de bifurcation du tronc coronaire gauche, lésions de bifurcation coronarienne hors tronc gauche et lésions de bifurcation périphériques. Par application, le marché est segmenté en intervention coronarienne percutanée (PCI) et intervention vasculaire périphérique (PVI). Par utilisateur final, le marché est segmenté en hôpitaux, centres spécialisés en cardiologie, centres chirurgicaux ambulatoires (ASC) et instituts académiques et de recherche. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Stratégie à Un Stent |
| Stratégie à Deux Stents |
| Stents à Élution Médicamenteuse (DES) |
| Stents Métalliques Nus (BMS) |
| Cathéters à Ballonnet |
| Guides |
| Microcathéters |
| Dispositifs d'Athérectomie |
| Autres Types de Produits |
| Lésions de Bifurcation du Tronc Coronaire Gauche |
| Lésions de Bifurcation Coronarienne Hors Tronc Gauche |
| Lésions de Bifurcation Périphériques |
| Intervention Coronarienne Percutanée (PCI) |
| Intervention Vasculaire Périphérique (PVI) |
| Hôpitaux |
| Centres Spécialisés en Cardiologie |
| Centres Chirurgicaux Ambulatoires (ASC) |
| Instituts Académiques et de Recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Stratégie de Traitement | Stratégie à Un Stent | |
| Stratégie à Deux Stents | ||
| Par Type de Produit | Stents à Élution Médicamenteuse (DES) | |
| Stents Métalliques Nus (BMS) | ||
| Cathéters à Ballonnet | ||
| Guides | ||
| Microcathéters | ||
| Dispositifs d'Athérectomie | ||
| Autres Types de Produits | ||
| Par Localisation de la Lésion | Lésions de Bifurcation du Tronc Coronaire Gauche | |
| Lésions de Bifurcation Coronarienne Hors Tronc Gauche | ||
| Lésions de Bifurcation Périphériques | ||
| Par Application | Intervention Coronarienne Percutanée (PCI) | |
| Intervention Vasculaire Périphérique (PVI) | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres Spécialisés en Cardiologie | ||
| Centres Chirurgicaux Ambulatoires (ASC) | ||
| Instituts Académiques et de Recherche | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande sur le marché du traitement des lésions de bifurcation ?
L'augmentation des maladies cardiovasculaires et le recours plus large à l'imagerie intravasculaire soutiennent la demande de stents, de cathéters d'imagerie et d'outils adjuvants. La valeur du marché devrait croître de 2,69 milliards USD en 2026 à 2,82 milliards USD en 2027 pour atteindre 3,70 milliards USD d'ici 2032, sur la période 2027 à 2032.
Quelle stratégie de traitement est la plus courante pour les lésions de bifurcation ?
La stratégie à un stent était en tête avec une part des revenus de 52,15 % en 2026, car le stenting provisionnel reste adapté à de nombreuses bifurcations non vraies.
Où les procédures de bifurcation sont-elles de plus en plus réalisées ?
Les hôpitaux restent le principal cadre d'utilisation finale, tandis que les centres spécialisés en cardiologie devraient croître à un CAGR de 7,22 % à mesure que les cas moins complexes sélectionnés se déplacent vers l'ambulatoire.
Quelle région connaît la croissance la plus rapide pour le traitement des bifurcations ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,24 % de 2027 à 2032, soutenue par l'amélioration de l'accès aux soins cardiaques et des infrastructures.