
二分岐病変治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.82 十億米ドル |
| 市場規模 (2032) | 3.70 十億米ドル |
| 成長率 (2027 - 2032) | 5.58 % |
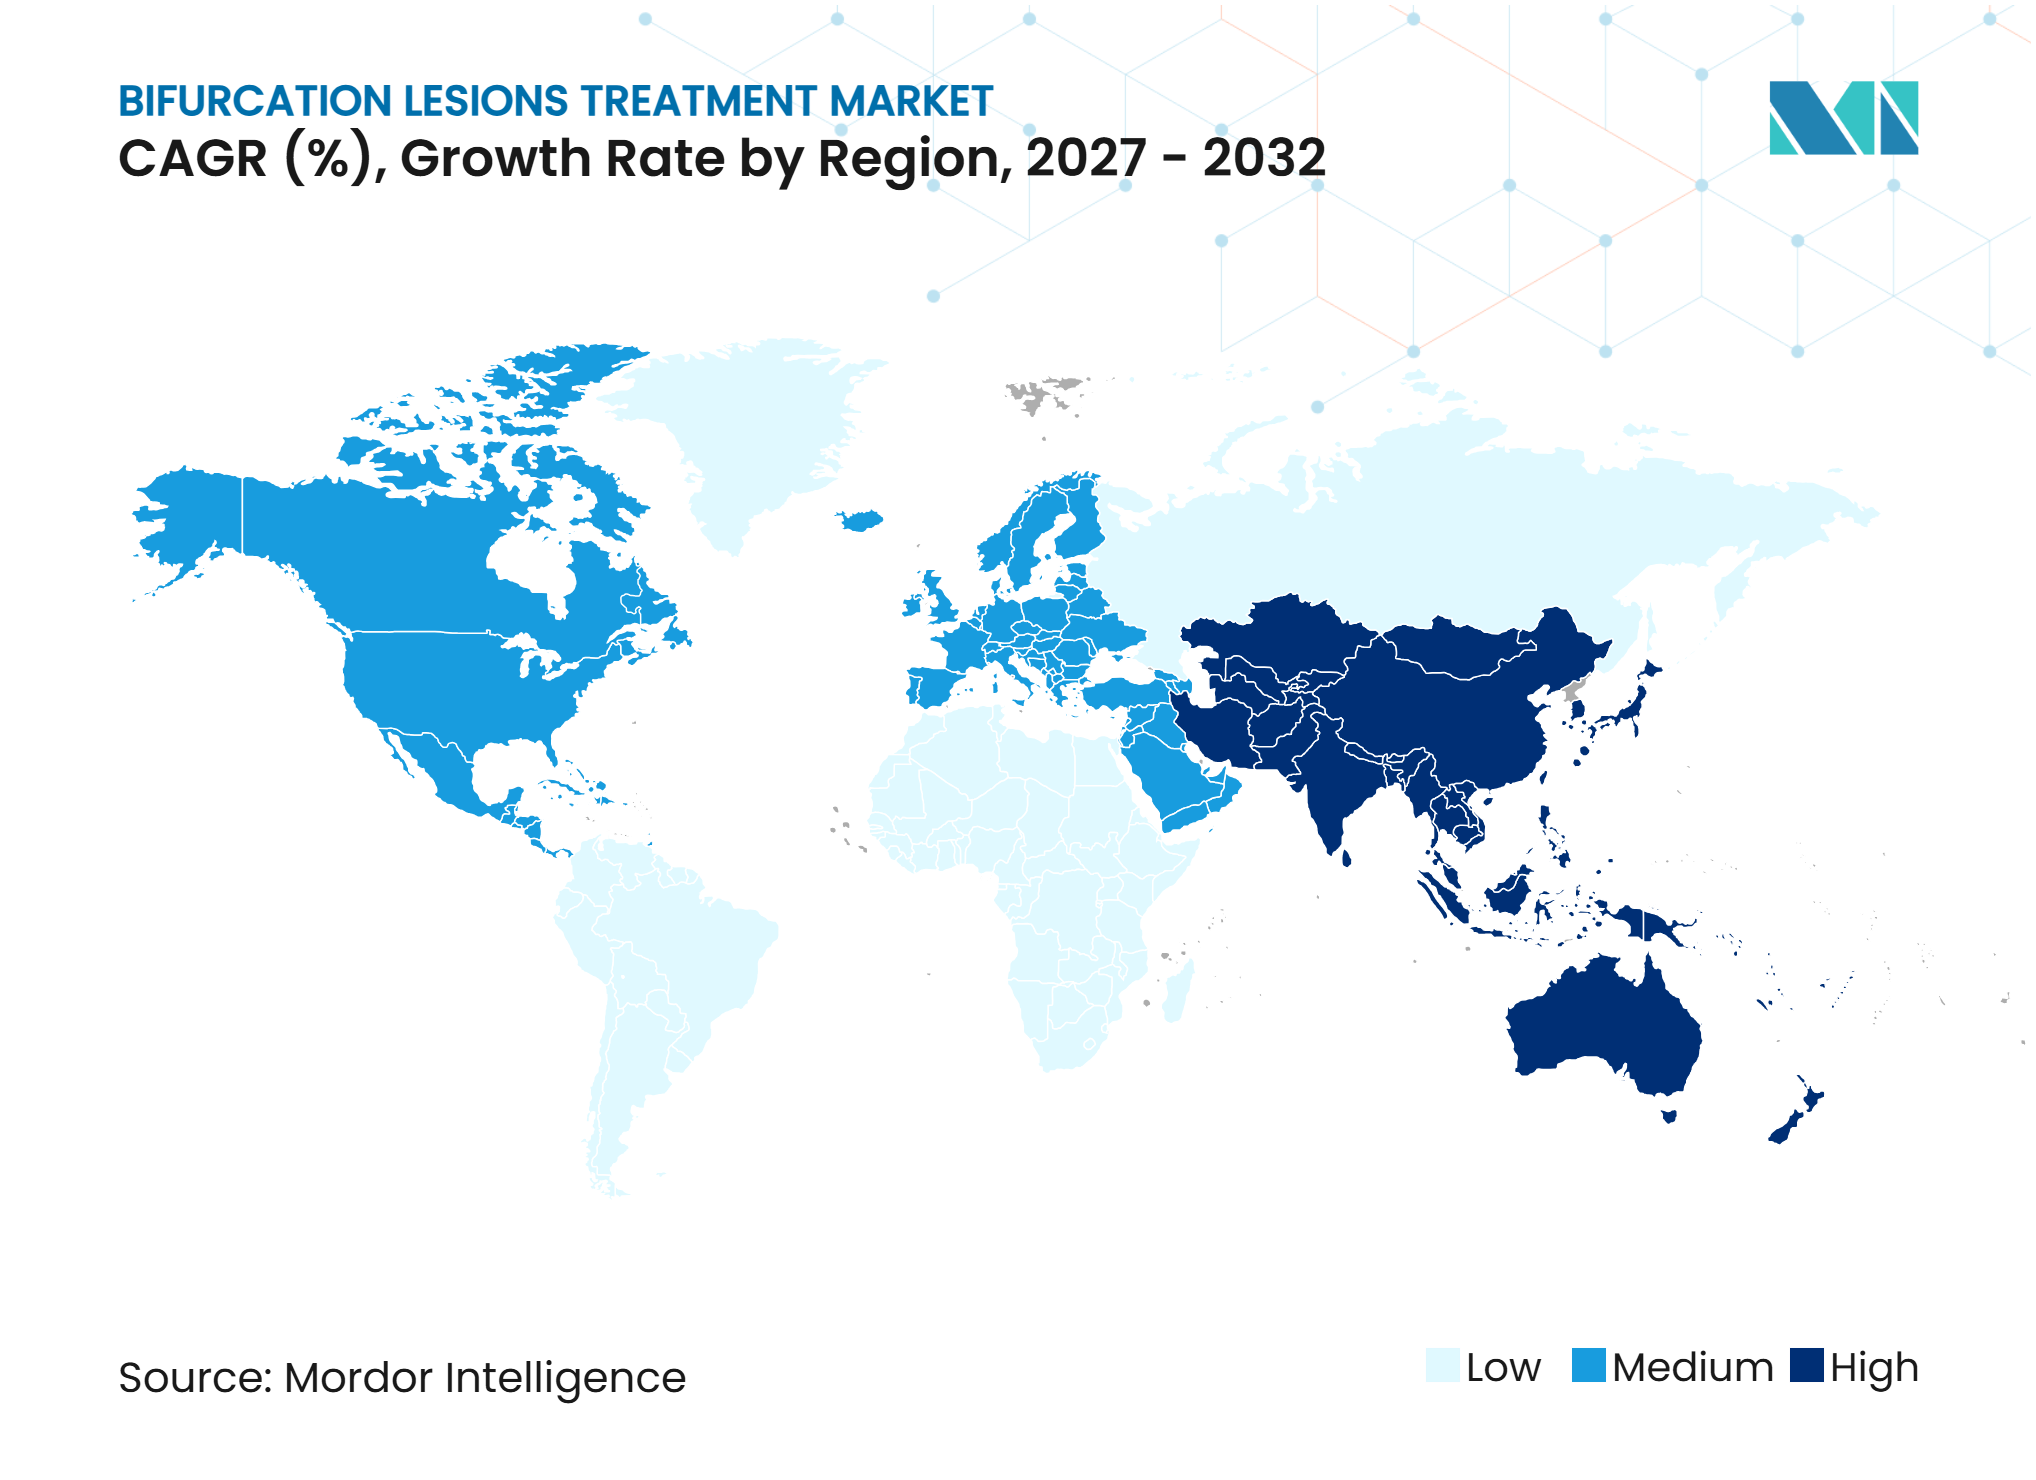
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる二分岐病変治療市場分析
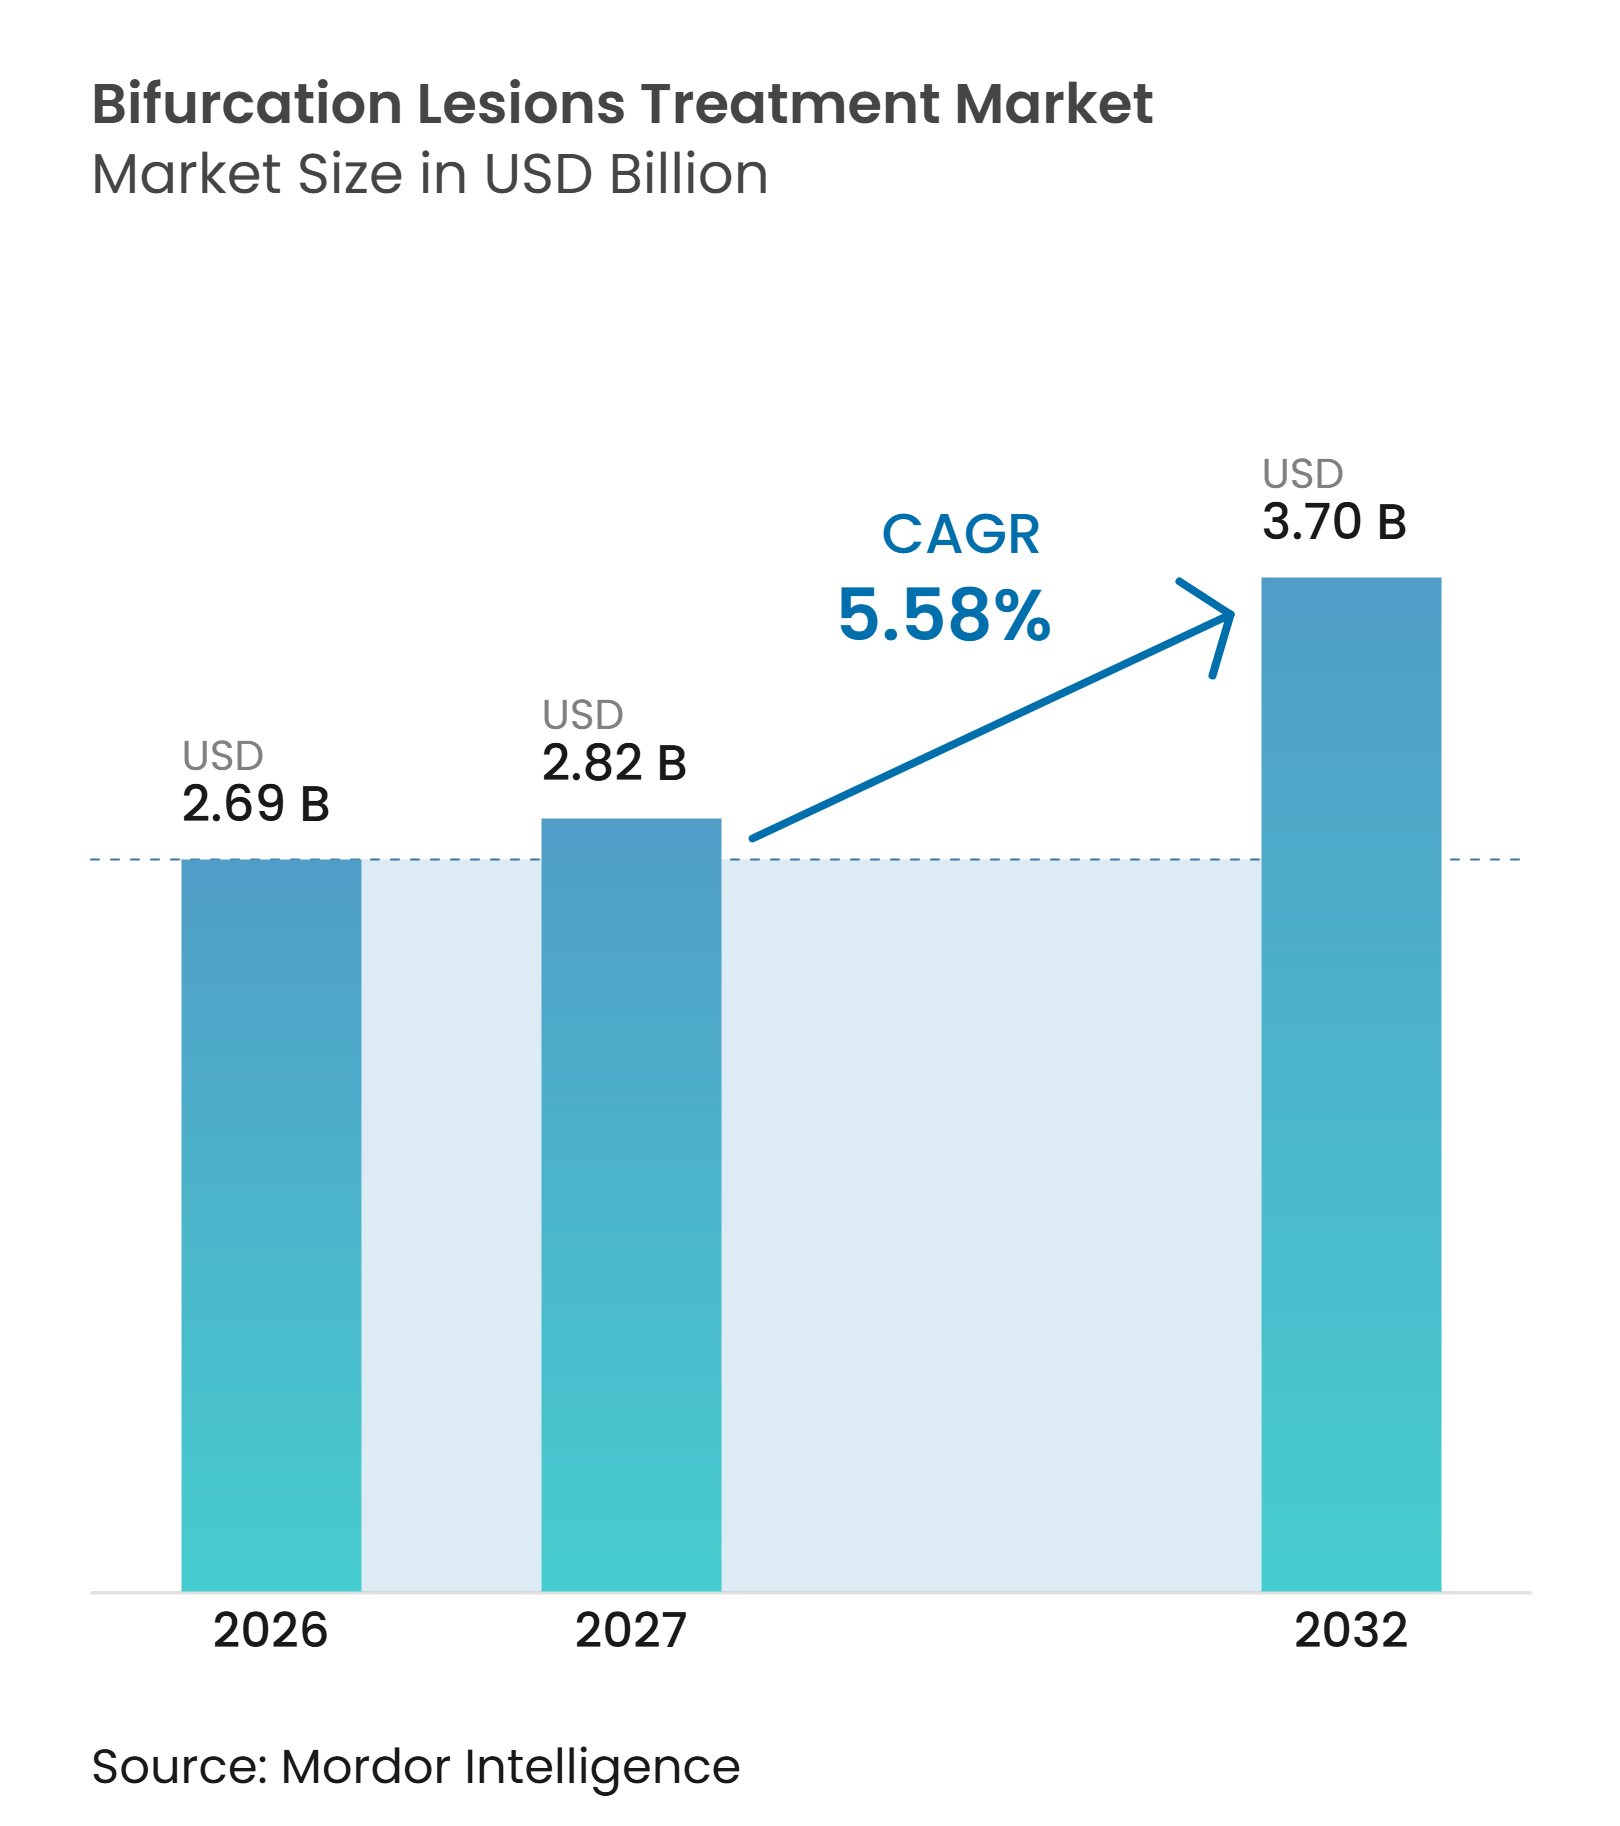
二分岐病変治療市場規模は、2026年の26.9億米ドルから2027年には28.2億米ドルに増加し、2032年までに37.0億米ドルに達すると予測されており、2027年から2032年にかけて5.58%のCAGRで成長します。
成長は、虚血性心疾患の負担増大と複雑な冠動脈インターベンションの使用頻度の増加を反映しています。イメージング、生理学的評価、および補助バルーンにより、1回の手技で使用されるデバイス数が増加しています。米国では、PCIにおける血管内イメージングの使用率が2016年の15%から2023年には約30%に上昇し、イメージングと生理学的評価の併用は、血管造影単独と比較して2年間の主要心血管有害事象発生率の低下および長期コストの削減と関連していました。二分岐病変治療市場はまた、ガイドラインに支持されたイメージング、選択された症例における外来治療、および側枝治療をサポートする製品によっても形成されています。競争はステント単体ではなく、完全な手技プラットフォームを中心に展開されるようになっています。
主要レポートのポイント
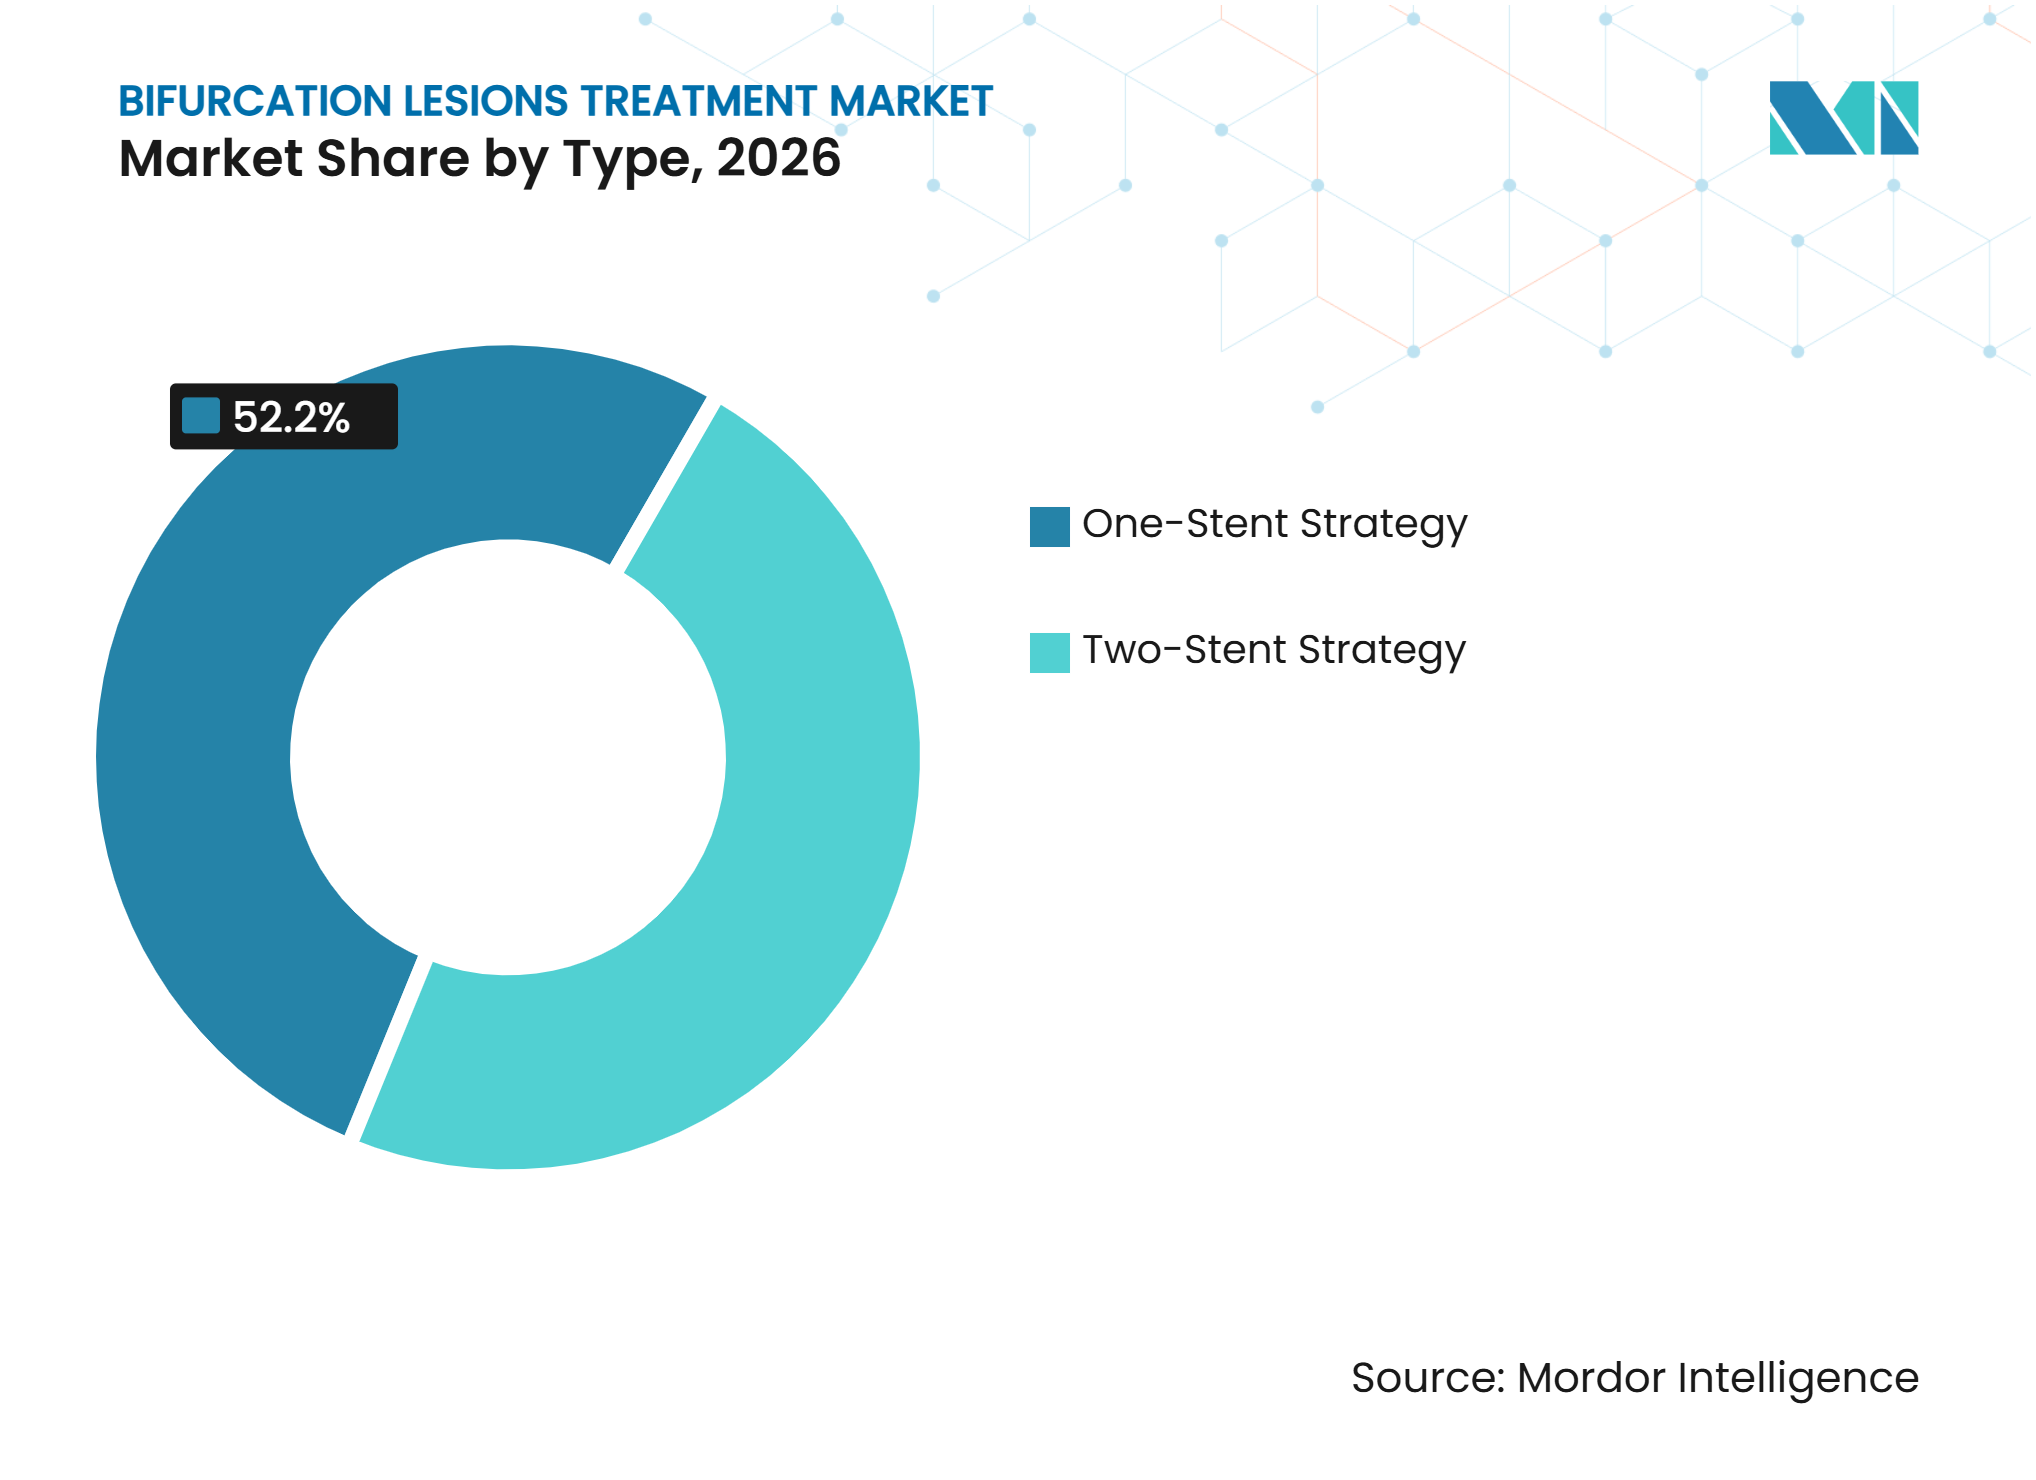
- 治療戦略別では、ワンステント戦略が2026年の二分岐病変治療市場シェアの52.15%を占め、ツーステント戦略は2032年までに6.14%のCAGRで成長すると予測されています。
- 製品タイプ別では、薬剤溶出ステント(DES)が2026年の二分岐病変治療市場シェアの38.71%を占め、ベアメタルステントは2032年までに6.73%のCAGRで成長すると予測されています。
- 病変部位別では、左主幹部冠動脈二分岐病変が2026年に39.27%の収益シェアを占め、末梢二分岐病変は2032年までに7.82%のCAGRで成長すると予測されています。
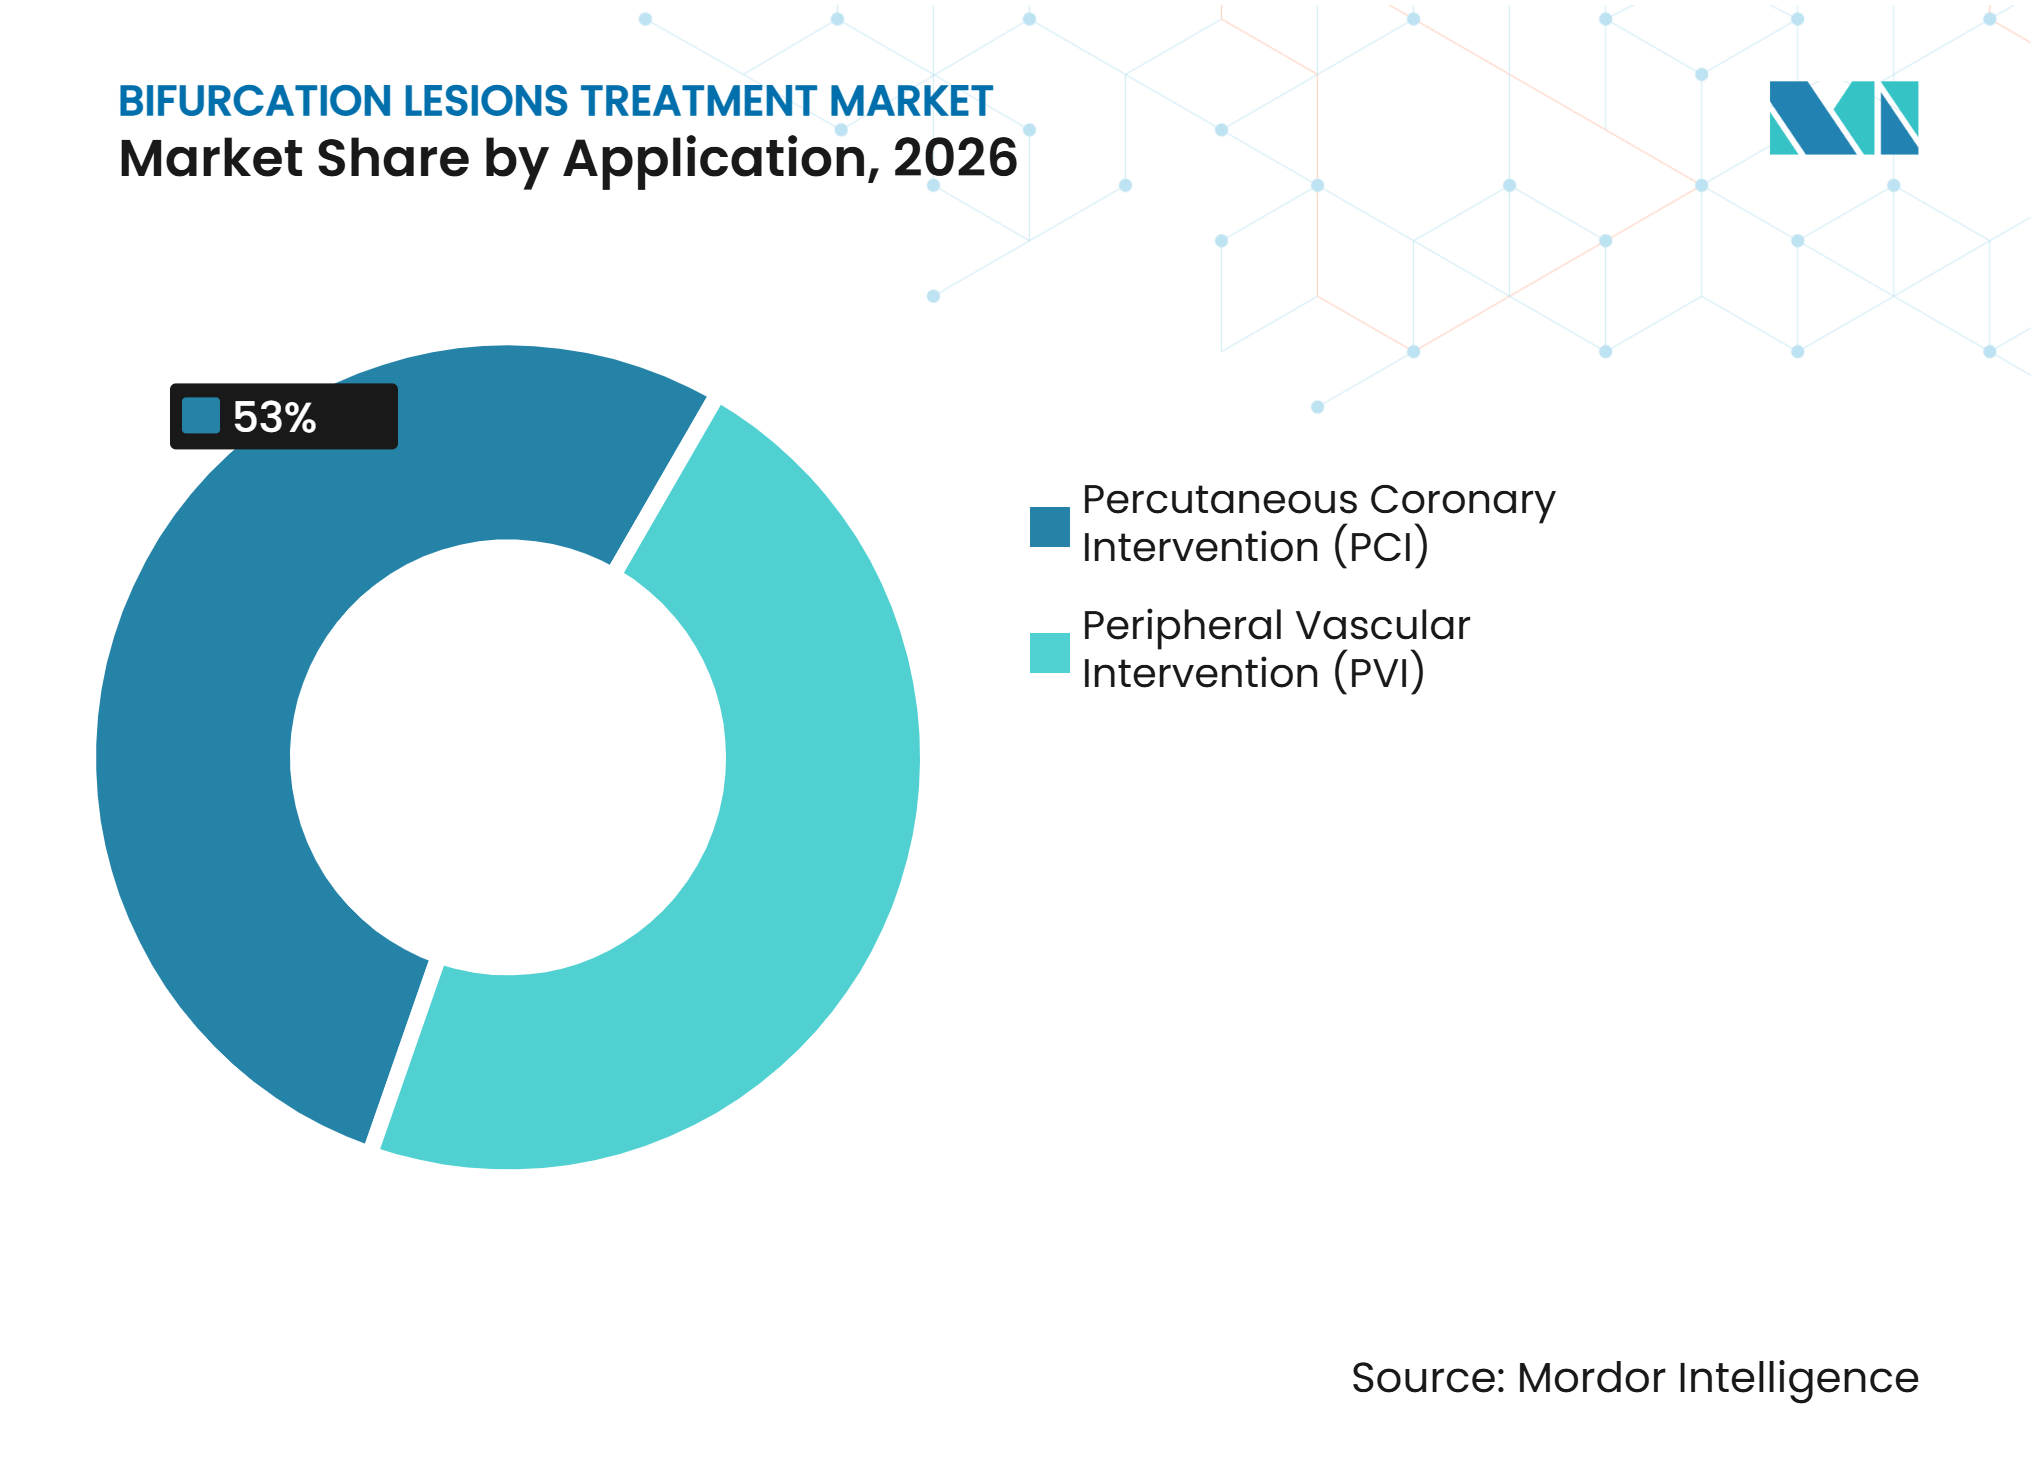
- 適用別では、経皮的冠動脈インターベンション(PCI)が2026年に53.04%の収益シェアを占め、2032年までに8.23%のCAGRで成長する最も急成長する適用となる見込みです。
- エンドユーザー別では、病院が2026年に43.63%の収益シェアを占め、心臓専門センターは2032年までに7.22%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に46.24%の収益シェアを占め、アジア太平洋地域は2032年までに9.24%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 複雑な経皮的冠動脈インターベンションの増加 | +0.8% | 世界全体、 特に北米および東アジア | 中期 (2〜4年) |
| 血管内イメージングガイド下手技の拡大 | +0.7% | 世界全体、 北米欧州、日本が主導 | 短期 (2年以内) |
| 薬剤溶出および低プロファイルステントプラットフォームへのシフト | +0.6% | 世界全体 | 長期 (4年以上) |
| 心血管疾患の増加とハイリスク患者負担の上昇 | +0.9% | 世界全体、 アジア太平洋地域および中東・アフリカで最も顕著 | 長期 (4年以上) |
| 専用側枝アクス技術の使用増加 | +0.5% | 北米 および欧州 | 中期 (2〜4年) |
| 側枝治療選択のための生理学的評価とイメージングの活用拡大 | +0.4% | 北米、 欧州、日本 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
心血管疾患の増加とハイリスク患者負担の上昇
心血管疾患は、複雑な冠動脈解剖学的構造の治療を必要とする可能性のある患者プールを拡大させます。疾病の世界的負担に関するモデリング研究では、世界の心血管疾患有病率が2025年から2050年にかけて90%上昇すると予測されています。同研究では、心血管死亡者数が2025年の2,050万人から2050年には3,560万人に増加し、虚血性心疾患が引き続き主要な死因となると予測されています。[1] 二分岐病変は冠動脈PCI手技の推定15%〜20%を占めていました。糖尿病、慢性腎臓病、高血圧を有する患者は、より詳細な手技的評価を必要とすることが多くあります。これらの症例ではステントに加えてイメージング、生理学的ツール、および側枝保護デバイスを使用できるため、二分岐病変治療市場における需要を支えています。
複雑な経皮的冠動脈インターベンションの増加
複雑なPCIプロトコルは、多くの二分岐手技で使用されるリソースを増加させています。6,796人の患者を対象とした全国規模の研究では、複雑なPCIは単純なPCIと比較して1年時点での主要心血管有害事象の調整済みハザードが26%低いことが示されました。イベント発生率は複雑なPCIで6.2%、単純なPCIで7.9%であり、調整済みハザード比は0.74でした。[2]報告された優位性は5年間のフォローアップを通じて継続しました。より複雑な症例では、追加のガイドワイヤー、マイクロカテーテル、イメージングカテーテル、および造影剤の使用が必要となる場合があります。これにより、二分岐病変治療市場は植込み型ステントの需要を超えて拡大します。
血管内イメージングガイド下手技の拡大
血管内イメージングは、二分岐病変を含む複雑なPCIに関する2025年ACC/AHA/SCAIおよび2024年ESCガイダンスにおいてクラスI推奨を受けています。[3] DK-CRUSH VIIIトライアルでは、IVUSガイド下DKクラッシュ治療が血管造影ガイド下治療と比較して1年時点での標的血管不全を60%低減したことが報告されました。報告されたハザード比は0.40であり、95%信頼区間は0.23〜0.71でした。この結果により、手技最適化の目標はリアルタイムイメージングの使用だけでなく、より重要なものとなっています。Abbott社は2026年4月にAIを搭載したUltreon 3.0 OCTプラットフォームのFDA認可およびCEマークを取得し、自動プラーク特性評価とステントサイジングガイダンスを追加しました。このようなシステムは、二分岐病変治療市場におけるイメージングカテーテルの使用を増加させると同時に、ワークフローサポートを製品差別化の明確なポイントとする可能性があります。
薬剤溶出および低プロファイルステントプラットフォームへのシフト
薬剤溶出ステントは、冠動脈二分岐手技における主枝の主要な治療プラットフォームであり続けています。薬剤コーティングバルーンは、ハイブリッド手技における側枝オプションとして使用が拡大しています。13件の研究と2,393人の患者を対象とした2025年のメタ分析では、ハイブリッド薬剤コーティングバルーンアプローチの複合心臓イベント発生率が5.6%と報告されました。報告された発生率はツーステント戦略で15.4%、側枝の通常バルーン血管形成術で10.0%でした。MicroPort社は2025年2月に、一次冠動脈二分岐病変に対するFirelimusラパマイシン薬剤コーティングバルーンのNMPA承認を取得しました。Medtronic社もまた、複雑な二分岐病変を含むPrevailパクリタキセルコーティングバルーンの拡大CEマーク適応を取得しました。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 手技の複雑性とオペレーターのトレーニング要件 | -0.7% | 世界全体、 新興国および中所得国市場で最も深刻 | 長期 (4年以上) |
| デバイス、イメージング、および手技コストの高さ | -0.6% | 中東・アフリカ、 南米、および発展途上アジア太平洋地域 | 長期 (4年以上) |
| 複雑な二分岐PCIに対する償還の差異 | -0.5% | アジア太平洋地域、 南米、中東・アフリカ | 中期 (2〜4年) |
| カテーテル検査室全体での専用デバイスワークフローの標準化の限界 | -0.4% | 世界全体 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
手技の複雑性とオペレーターのトレーニング要件
二分岐PCIは技術的に依然として難易度が高く、アウトカムは標準的な冠動脈PCIよりも施設間でより大きく異なります。KISSランダム化試験では616人の患者が含まれ、追加の側枝治療を受けた患者の2.9%に側枝解離が認められました。追加介入なしで管理された患者には側枝解離は発生しませんでした。この研究は、管理された試験環境においても手技リスクが持続することを示しました。韓国および日本の二分岐専門家を対象とした調査では、左主幹部手技、イメージング、生理学的評価、および近位最適化に関して異なる選好が見られました。高度なトレーニングへのオペレーターアクセスの制限は、二分岐病変治療市場におけるプレミアムプロトコルの採用を制約する可能性があります。
デバイス、イメージング、および手技コストの高さ
完全に最適化された二分岐PCIでは、薬剤溶出ステント、イメージングカテーテル、生理学的ワイヤー、および薬剤コーティングバルーンを組み合わせることができます。これにより、標準的な冠動脈インターベンションと比較して初期手技費用が増加します。2016年から2023年にかけての160万件のメディケアPCIエピソードの分析では、補的イメージングおよび生理学的評価の使用に対してより高い初期コストが認められました。また、これらのツールが再血行再建術を減少させた場合、長期総コストが低下することも示されました。完全な手技償還のないシステムでは、このコストが完全なデバイスプロトコルへのアクセスを制限する可能性があります。プロバイダーは代わりに血管造影ガイド下シングルステント治療を使用する場合があり、これにより二分岐病変治療市場における高付加価値デバイスの使用が制約されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療戦略別:
ワンステント戦略がリードし、選択された症例でツーステントの使用が拡大ワンステント戦略は2026年の収益の52.15%を占めました。その主導的地位は、プロビジョナルステンティングが手技の複雑性を低減し、多くの非真性二分岐における周術期心筋梗塞リスクを低下させることができるというエビデンスを反映しています。このアプローチは、シングルステントワークフローを中心に設計されたデバイスエコシステムによって支えられています。
ツーステント戦略は2027年から2032年にかけて6.14%のCAGRで成長すると予測されています。成長は、長い側枝関与を伴う真性二分岐解剖学的構造に集中しています。イメージングガイド下評価により、オペレーターは事前のツーステント戦略が臨床的に適切な症例を特定できます。2,500人の患者を含む10件のランダム化試験の2026年メタ分析では、専用二分岐ステントが1年および4年エンドポイントにおいて従来の薬剤溶出ステントと臨床的に同等であることが示されました。このエビデンスは選択された症例での使用を支持していますが、従来のDESに対する臨床的優位性は示されていません。


製品タイプ別:
薬剤溶出ステントが収益を支え、薬剤コーティングバルーンが側枝治療を変革薬剤溶出ステントは2026年の製品タイプ別二分岐病変治療市場の38.71%を占めました。ワンステントおよびツーステント手技の両方において、主枝の基準治療として引き続き使用されています。ガイドワイヤー、バルーン、およびマイクロカテーテルはステント留置の不可欠な補完デバイスです。手技の複雑性が増すにつれてその使用量は増加します。アテレクトミーデバイスもまた、ステント留置前の準備を必要とする石灰化病変において役割を果たします。
ベアメタルステントは2032年までに6.73%のCAGRで成長すると予測されています。このパターンは、ハイブリッド薬剤コーティングバルーン手技における主枝スキャフォールドとして使用されます。ハイブリッドアプローチにより、側枝への2つ目の永久インプラントの留置を回避できます。2026年のステントレスPCI研究では、側枝血流障害なしに1年時点での標的血管不全からの解放率87.3%および標的血管血行再建術92.6%が報告されました。これらの知見は、選択された解剖学的構造では時間の経過とともに手技あたりのDES使用数が減少する可能性を示唆しています。
病変部位別:
左主幹部冠動脈手技がリードし、末梢症例が注目を集める左主幹部冠動脈二分岐病変は2026年の収益の39.27%を占めました。冠動脈症例は一般的に末梢手技よりも幅広いデイスセットを使用します。典型的な冠動脈手技には、DES、ガイドワイヤー、イメージングカテーテル、および薬剤コーティングバルーンまたは生理学的ワイヤーが含まれる場合があります。左主幹部病変は、イメージング、延長された手技時間、およびツーステントアプローチを必要とすることが多いため、特にデバイス使用量が多くなります。
末梢二分岐病変は2027年から2032年にかけて7.82%のCAGRで成長すると予測されています。末梢動脈疾患に対する認識の向上と足関節上腕血圧比スクリーニングの拡大がこの成長を支えています。キッシングステント手技を使用した大動脈腸骨手技では、両側腸骨ステントが必要となる場合があります。メーカーは、より競争の激しい冠動脈二分岐病変治療市場を超えて多様化するために、末梢バルーンおよびステントプロファイルへの投資を行っています。
適用別:
PCIが需要の主要源として継続経皮的冠動脈インターベンション(PCI)は2026年の適用別二分岐病変治療市場の53.04%を占めました。冠動脈二分岐解剖学的構造は臨床症例の大きなシェアを占めています。PCIはまた、手技計画と最適化のための最も広範なデバイスエコシステムの恩恵を受けています。末梢血管インターベンションは、末梢動脈疾患を有する患者のより小さいが拡大している集団にサービスを提供しています。
PCIはまた、2032年までに8.23%のCAGRで成長する最も急成長する適用となる見込みです。冠動脈疾患件数の増加が手技需要を支えています。イメージング、生理学的評価、および補助バルーンの使用もPCI症例あたりのデバイス消費量を増加させる可能性があります。複雑なPCIにおける血管内イメージングに関する現在の推奨事項は、これらのツールの臨床的根拠を強化しています。その結果生じる需要は、ステントだけでなく診断および治療製品にまで及びます。

エンドユーザー別:
病院がリードし、心臓専門センターがより速く成長病院は2026年の収益の43.63%を占めました。外科的バックアップ、集中治療、および完全なカテーテル検査室リソースを必要とする高度急性冠動脈症例の主要な場として引き続き機能しています。学術・研究機関は購買量において小さな役割を果たしています。しかし、イメージングシステムおよび専門的な二分岐デバイスのアーリーアダプターであることが多くあります。その臨床研究は、地域病院における後の購買決定を形成する可能性があります。
心臓専門センターは2027年から2032年にかけて7.22%のCAGRで成長すると予測されています。複雑性の低い二分岐PCI症例は外来心臓施設へと移行しています。安定した予測可能な症例は、ハイリスク病変よりもこれらの施設に適しています。オペレーターの経験の向上とAI支援OCTガイダンスにより、手技選択のばらつきを低減できる可能性があります。これにより、二分岐病変産業における専門センターの重要性が高まります。
地域分析
北米
北米は2026年の収益の46.24%を占めました。高いPCI手技密度、病院償還、およびイメージング技術の急速な普及がその主導的地位を支えています。米国はこの地域で最大の国別貢献国です。複雑なPCIにおける血管内イメージングに対するガイドラインの支持が、カテーテル検査室機器への投資を強化しています。Medtronic社は2026年4月にCathWorksを5.85億米ドルで買収し、通常の血管造影からのFFRangio生理学的評価をその心臓血管ポートフォリオに追加しました。カナダとメキシコはPCIインフラが拡大していますが、償還の整合性は一貫性に欠けます。
アジア太平洋
アジア太平洋地域は2027年から2032年にかけて9.24%のCAGRで成長すると予測されています。同地域は、心血管疾患の増加、医療へのアクセスの拡大、および三次心臓施設への投資の恩恵を受けています。日本と韓国は技術的なリーダーですが、イメージングと生理学的評価へのアプローチは異なります。中国は、ステント価格が圧力に直面している中でも、国家調達を通じて手技アクセスを拡大しています。MicroPort社は2025年10月に冠動脈ステントシステムの累計世界出荷数が1,000万本を超えたと報告しました。インドはAyushman Bharatおよびティア2・ティア3都市における民間病院の成長を通じてPCIアクセスを拡大しています。
欧州、中東・アフリカ、南米
欧州は第2位の地域です。EU MDRに基づく市販後フォローアップ義務が植込み型心臓デバイスの登録タイムラインに影響を与えています。欧州二分岐クラブのMADS-2分類は、主要市場全体での手技選択の一貫性向上を支援しています。中東・アフリカの二分岐病変治療市場は規模が小さいものの、サウジアラビアとUAEにおける医療インフラ投資とともに拡大しています。南米は、特にブラジルとアルゼンチンにおいて初期段階ではあるが関連性のある機会を有しています。ブラジルの公的償還は標準的な冠動脈ステンティングを支援していますが、プレミアムイメージングや専用二分岐デバイスを一貫してカバーしておらず、医療環境全体で異なるアクセスレベルが生じています。
競合ランドスケープ
市場集中度
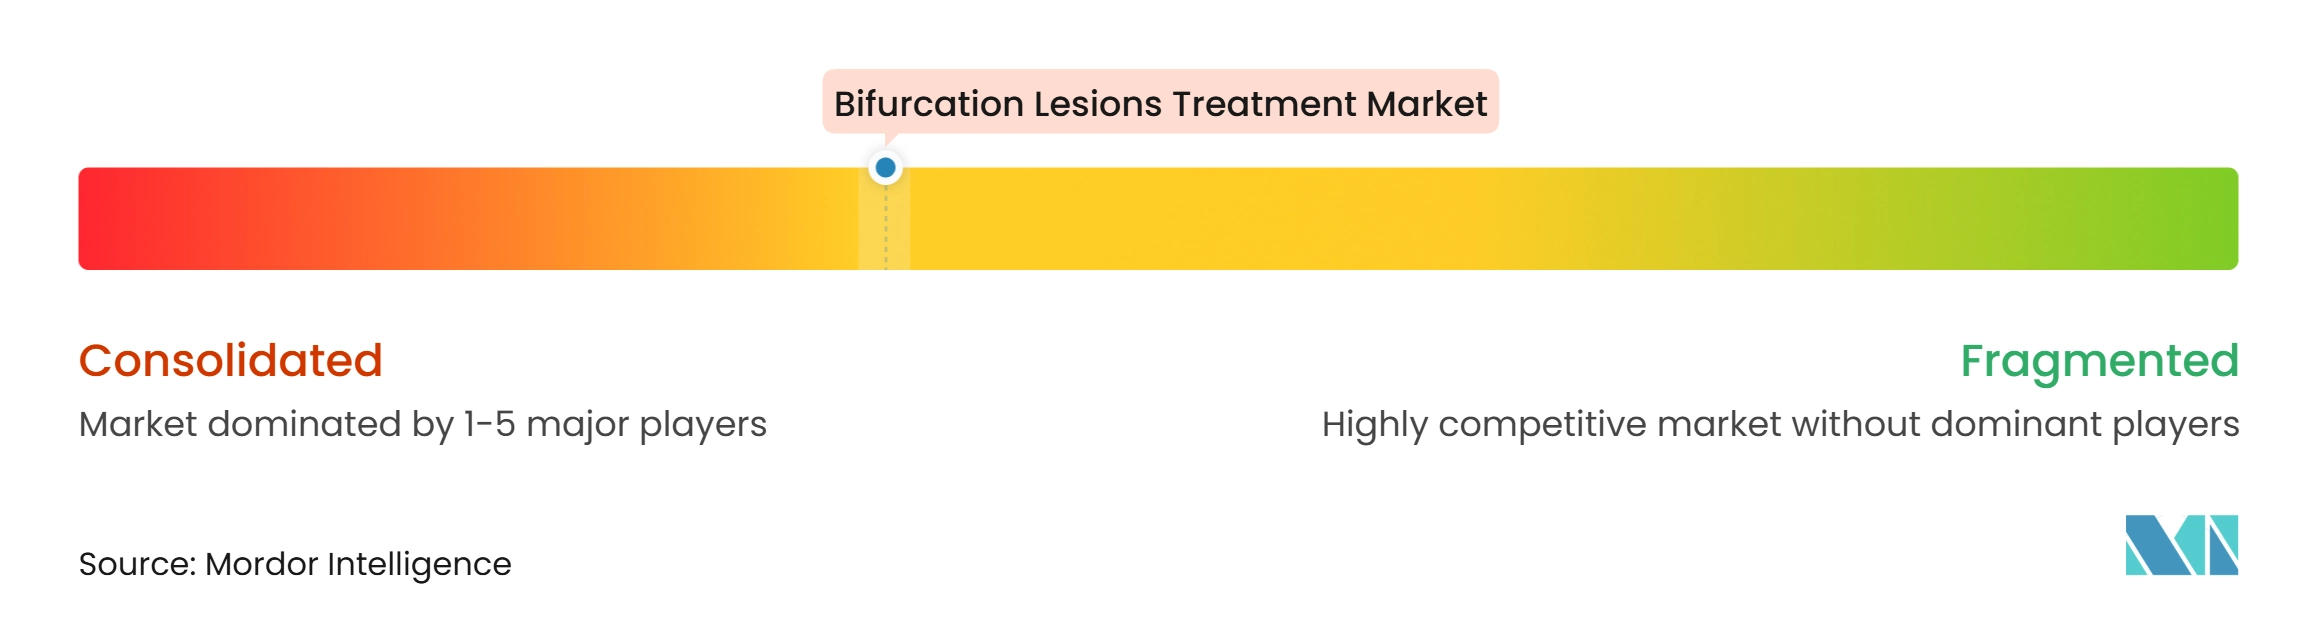
二分岐病変治療市場は、グローバルなデバイス企業の間で適度に集約されています。Abbott、Boston Scientific、およびMedtronicは、DESポートフォリオとより広範な手技プラットフォームを通じてリードしています。MicroPort、OrbusNeich、Biotronik、B. Braun、およびMeril Life Sciencesは、アジア太平洋地域、中東、および新興病院市場においてコストパフォーマンスの面で競争しています。主要企業はカテーテル検査室パートナーシップ内でイメージング、生理学的評価、および治療製品をますます組み合わせています。この戦略により、差別化の唯一の源泉としてのステント仕様への依存が低減されます。
Medtronic社は2026年4月にCathWorksを5.85億米ドルで買収しました。この買収により、血管造影ベースの生理学的評価がMedtronicのインターベンショナル心臓病学ポートフォリオに加わります。Advanced Bifurcation Systemsは2026年4月にSvelte Medical SystemsのFDA認済みDES資産を取得し、専用二分岐DESプラットフォームへの道筋を支援しています。これらの動きは、二分岐病変治療市場が統合された手技サポートへと移行していることを示しています。
製品機会は、大動脈腸骨および大腿深部解剖学的構造向けの専用末梢構成において残っています。MicroPortのFirelimusおよびMedtronicのPrevailは、二分岐治療における薬剤コーティングバルーンの使用拡大を支援しています。小規模サプライヤーは、大量取引先で競争するために互換性のあるイメージングおよび生理学的評価経路を必要としています。中国および米国における規制加速経路は、既存企業と専門企業が新しいプラットフォームを前進させるのに役立ちます。したがって、二分岐病変産業は引き続きデバイス技術と手技ワークフロー統合の両方によって形成されています。
二分岐病変治療産業のリーダー
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic plc
-
Terumo Corporation
-
B. Braun Melsungen AG
- 注:主要企業の掲載順は順位を示すものではありません。
二分岐病変治療市場 このレポートでカバーされる企業
- Abbott Laboratories
- Advanced Bifurcation Systems
- B. Braun
- Biosensors International Group, Ltd.
- BIOTRONIK
- Boston Scientific
- Cook Group
- Cordis
- Elixir Medical
- InspireMD, Inc.
- Johnson & Johnson MedTech
- Medinol Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- OrbusNeich Medical Company Limited
- Sahajanand Medical Technologies (SMT) Pvt. Ltd.
- Svelte Medical Systems, Inc.
- Terumo
- Tryton Medical, Inc.
最近の産業開発事情 二分岐病変治療市場
- 2026年10月:W. L. Gore & Associatesの医療事業部門は、米国食品医薬品局がGORE VIABAHN VBXバルーン拡張型エンドプロテーゼ(VBXステントグラフト)について、開窓型および分岐型血管内大動脈修復術(FEVARおよびBEVAR)への使用に関する適応拡大を承認したと発表しました。
- 2026年4月:冠動脈血管形成術における二分岐病変治療のための革新的ソリューションのプロバイダーであるAdvanced Bifurcation Systems Inc.がSvelte Medical Systems, Inc.のすべての資産を取得しました。
世界の二分岐病変治療市場レポートの範囲
レポートの範囲によると、二分岐病変治療市場とは、主血管と側枝の分岐部またはその近傍で閉塞が発生する冠動脈二分岐病変を治療するために設計されたインターベンショナル心臓病学デバイスおよび手技の世界市場を指します。この市場は、複雑な経皮的冠動脈インターベンション(PCI)における患者アウトカムを改善する専門的なステント、バルーン、および手技戦略(例:プロビジョナルステンティング、ダブルステント手技)を包含しています。
二分岐病変治療市場は、治療戦略、製品タイプ、病変部位、適用、エンドユーザー、および地域によってセグメント化されています。治療戦略別では、市場はワンステント戦略とツーステント戦略にセグメント化されています。製品タイプ別では、市場は薬剤溶出ステント(DES)、ベアメタルステント(BMS)、バルーンカテーテル、ガイドワイヤー、マイクロカテーテル、アテレクトミーデバイス、およびその他の製品タイプにセグメント化されています。病変部位別では、市場は左主幹部冠動脈二分岐病変、非左主幹部冠動脈二分岐病変、および末梢二分岐病変にセグメント化されています。適用別では、市場は経皮的冠動脈インターベンション(PCI)および末梢血管インターベンション(PVI)にセグメント化されています。エンドユーザー別では、市場は病院、心臓専門センター、外来手術センター(ASC)、および学術・研究機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの価値(米ドル)を提供しています。
セグメンテーション概要
| ワンステント戦略 |
| ツーステント戦略 |
| 薬剤溶出ステント(DES) |
| ベアメタルステント(BMS) |
| バルーンカテーテル |
| ガイドワイヤー |
| マイクロカテーテル |
| アテレクトミーデバイス |
| その他の製品タイプ |
| 左主幹部冠動脈二分岐病変 |
| 非左主幹部冠動脈二分岐病変 |
| 末梢二分岐病変 |
| 経皮的冠動脈インターベンション(PCI) |
| 末梢血管インターベンション(PVI) |
| 病院 |
| 心臓専門センター |
| 外来手術センター(ASC) |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療戦略別 | ワンステント戦略 | |
| ツーステント戦略 | ||
| 製品タイプ別 | 薬剤溶出ステント(DES) | |
| ベアメタルステント(BMS) | ||
| バルーンカテーテル | ||
| ガイドワイヤー | ||
| マイクロカテーテル | ||
| アテレクトミーデバイス | ||
| その他の製品タイプ | ||
| 病変部位別 | 左主幹部冠動脈二分岐病変 | |
| 非左主幹部冠動脈二分岐病変 | ||
| 末梢二分岐病変 | ||
| 適用別 | 経皮的冠動脈インターベンション(PCI) | |
| 末梢血管インターベンション(PVI) | ||
| エンドユーザー別 | 病院 | |
| 心臓専門センター | ||
| 外来手術センター(ASC) | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
二分岐病変治療市場の需要を牽引しているものは何ですか?
心血管疾患の増加と血管内イメージングの広範な使用が、ステント、イメージングカテーテル、および補助ツールへの需要を支えています。市場価値は2026年の26.9億米ドルから2027年には28.2億米ドルに成長し、2032年までに37.0億米ドルに達すると予測されており、2027年から2032年にかけての成長となります。
二分岐病変に対して最も一般的な治療戦略はどれですか?
ワンステント戦略は2026に52.15%の収益シェアでリードしました。これはプロビジョナルステンティングが多くの非真性二分岐に適しているためです。
二分岐手技はどこでますます実施されていますか?
病院は最大のエンドユーザー環境として残っており、心臓専門センターは選択された低複雑性症例が外来へと移行するにつれて7.22%のCAGRで成長すると予測されています。
二分岐治療において最も急速に拡大している地域はどこですか?
アジア太平洋地域は、心臓医療アクセスとインフラの成長に支えられ、2027年から2032年にかけて9.24%のCAGRで拡大すると予測されています。