
Tamaño y Participación del Mercado de Tratamiento de Lesiones de Bifurcación
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Lesiones de Bifurcación por Mordor Intelligence
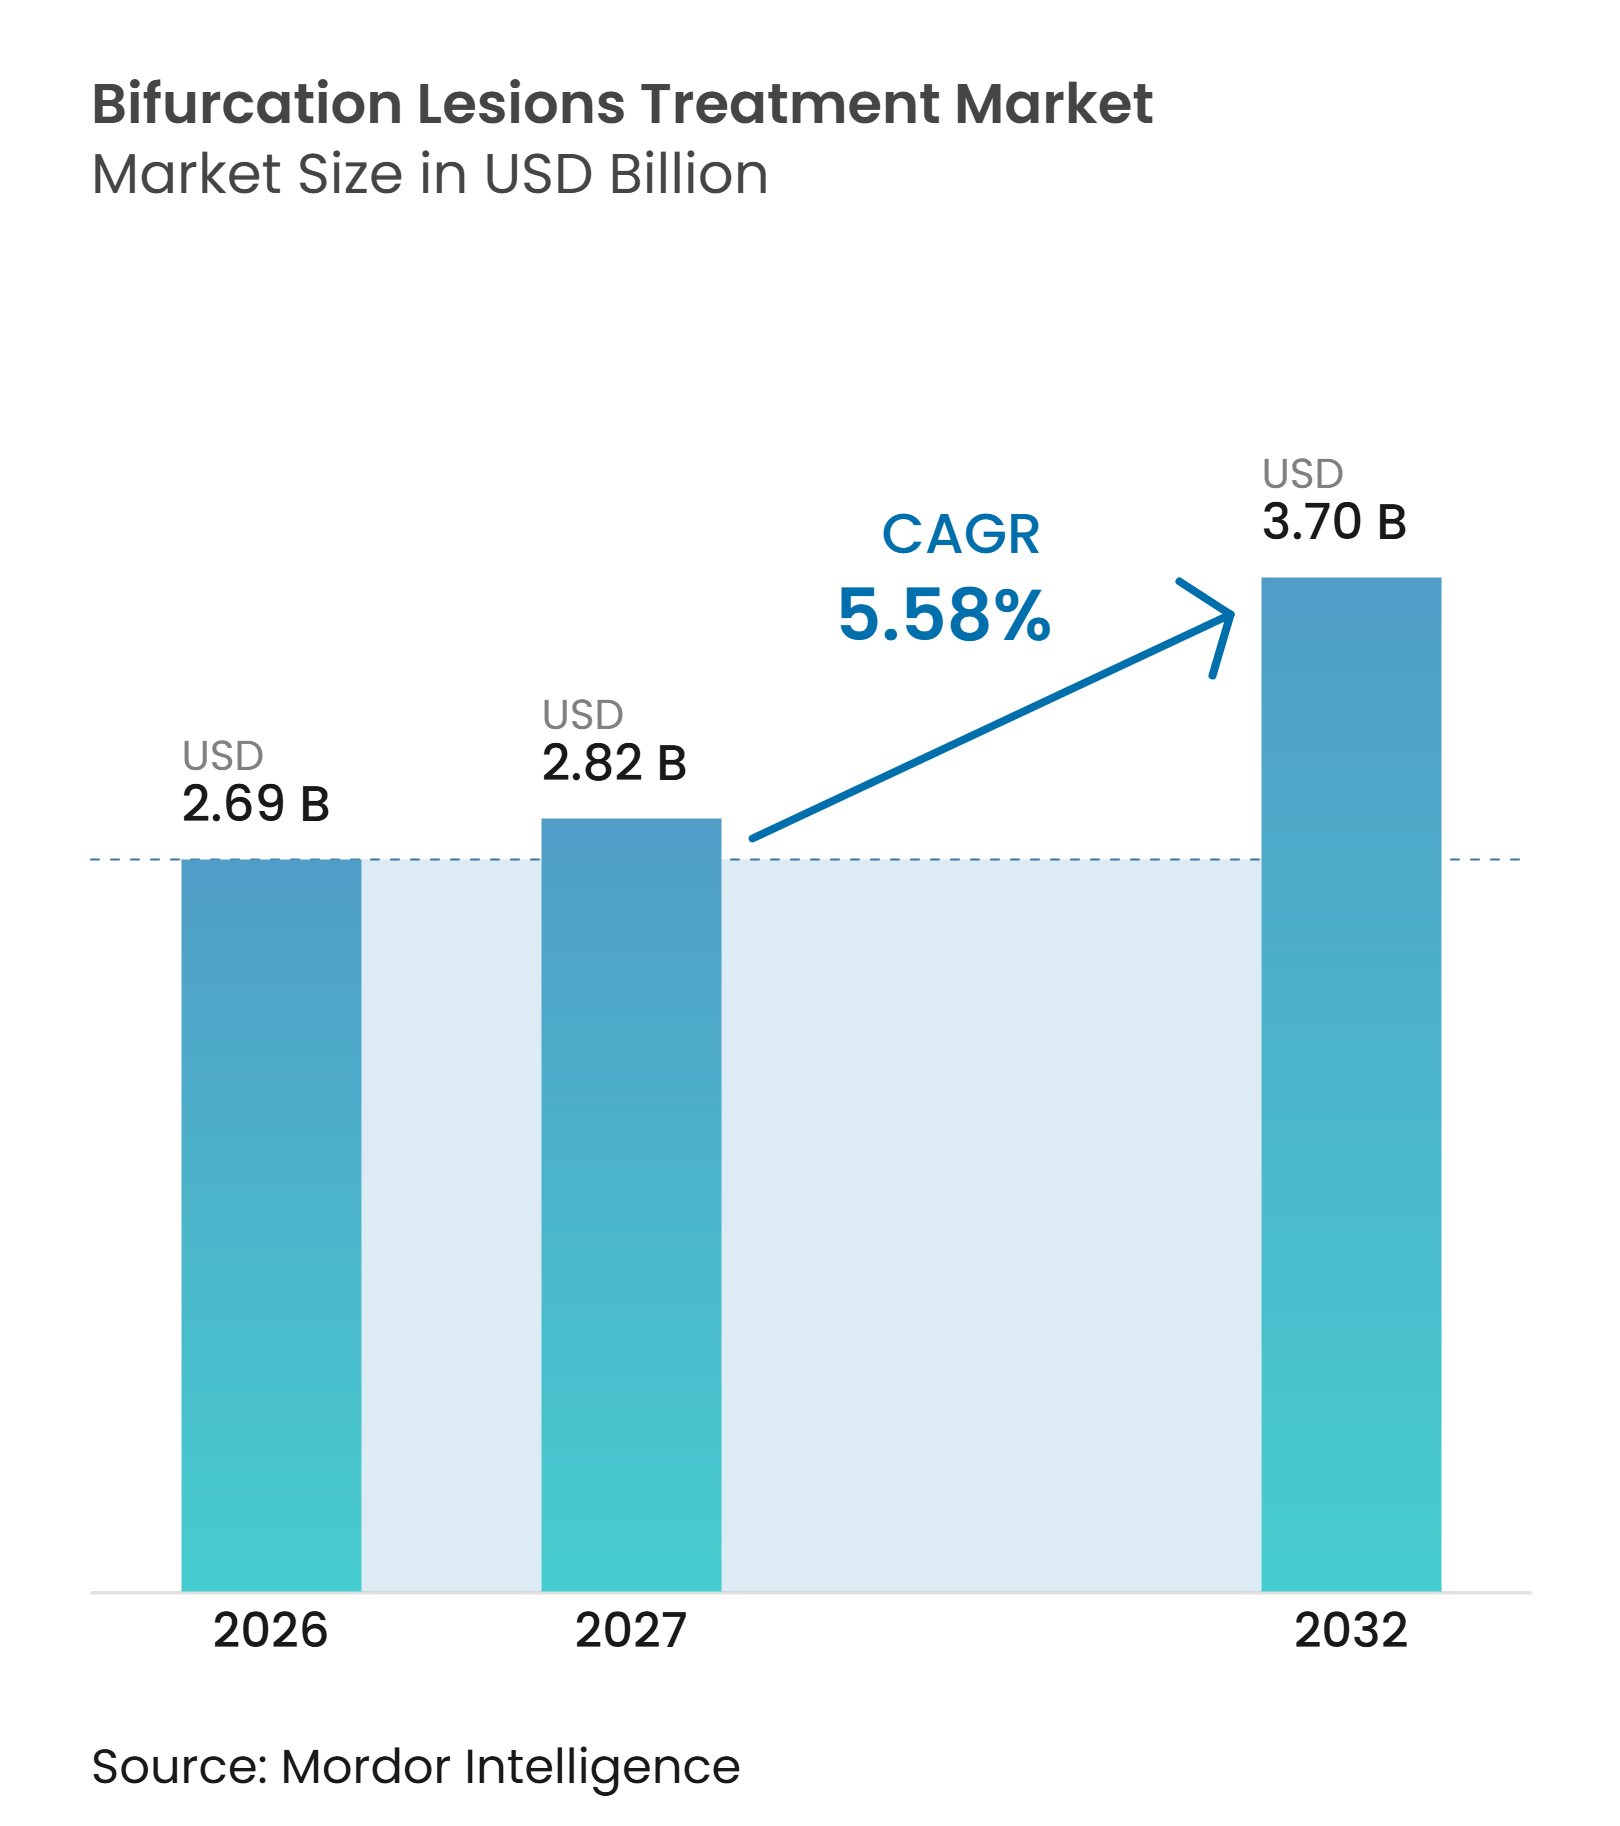
Se espera que el tamaño del Mercado de Tratamiento de Lesiones de Bifurcación aumente de 2,69 mil millones de USD en 2026 a 2,82 mil millones de USD en 2027 y alcance los 3,70 mil millones de USD para 2032, creciendo a una CAGR del 5,58% durante 2027-2032.
El crecimiento refleja una mayor carga de la cardiopatía isquémica y un uso más frecuente de intervenciones coronarias complejas. Las imágenes, la evaluación fisiológica y los balones complementarios aumentan el número de dispositivos utilizados en un solo procedimiento. En los Estados Unidos, el uso de imágenes intravasculares en la ICP aumentó del 15% en 2016 a casi el 30% en 2023, mientras que el uso combinado de imágenes y fisiología se asoció con tasas más bajas de eventos cardiovasculares adversos mayores a 2 años y menores costos a largo plazo que la angiografía sola. El mercado de tratamiento de lesiones de bifurcación también está siendo moldeado por imágenes respaldadas por guías clínicas, tratamiento ambulatorio para casos seleccionados y productos que apoyan el tratamiento de la rama lateral. La competencia se centra cada vez más en plataformas de procedimiento completo en lugar de solo stents.
Conclusiones Clave del Informe
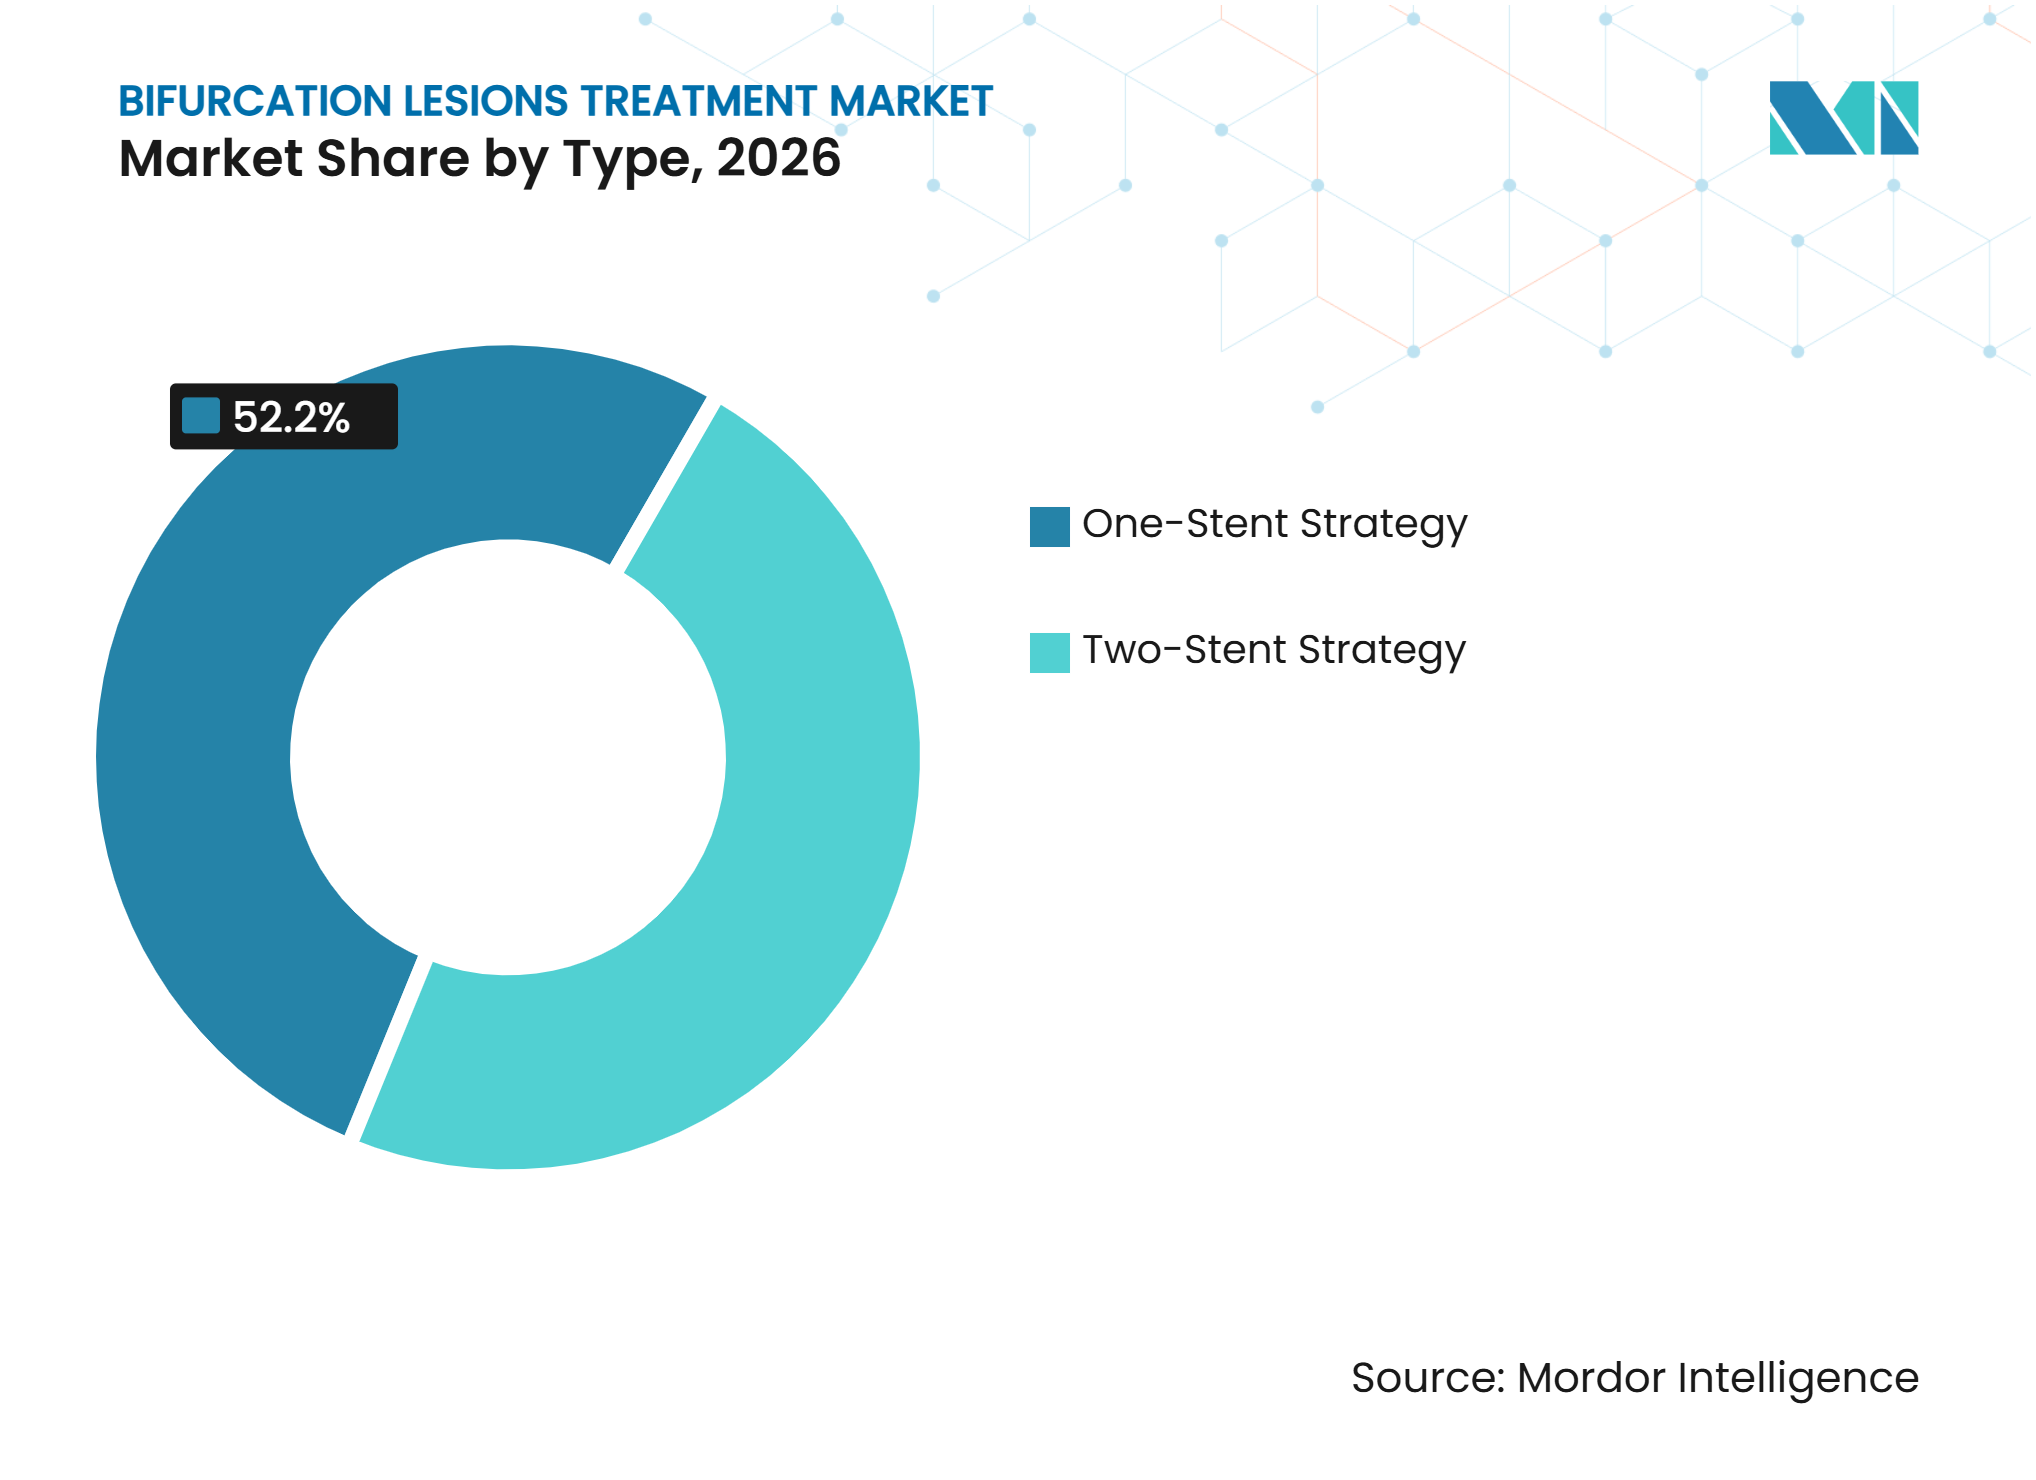
- Por estrategia de tratamiento, la estrategia de un stent representó el 52,15% de la participación del mercado de tratamiento de lesiones de bifurcación en 2026, mientras que se prevé que la estrategia de dos stents crezca a una CAGR del 6,14% hasta 2032.
- Por tipo de producto, los stents liberadores de fármacos (DES) representaron el 38,71% de la participación del mercado de tratamiento de lesiones de bifurcación en 2026, mientras que se espera que los stents metálicos sin recubrimiento crezcan a una CAGR del 6,73% hasta 2032.
- Por ubicación de la lesión, las lesiones de bifurcación coronaria del tronco principal izquierdo representaron el 39,27% de la participación de ingresos en 2026, mientras que se prevé que las lesiones de bifurcación periférica crezcan a una CAGR del 7,82% hasta 2032.
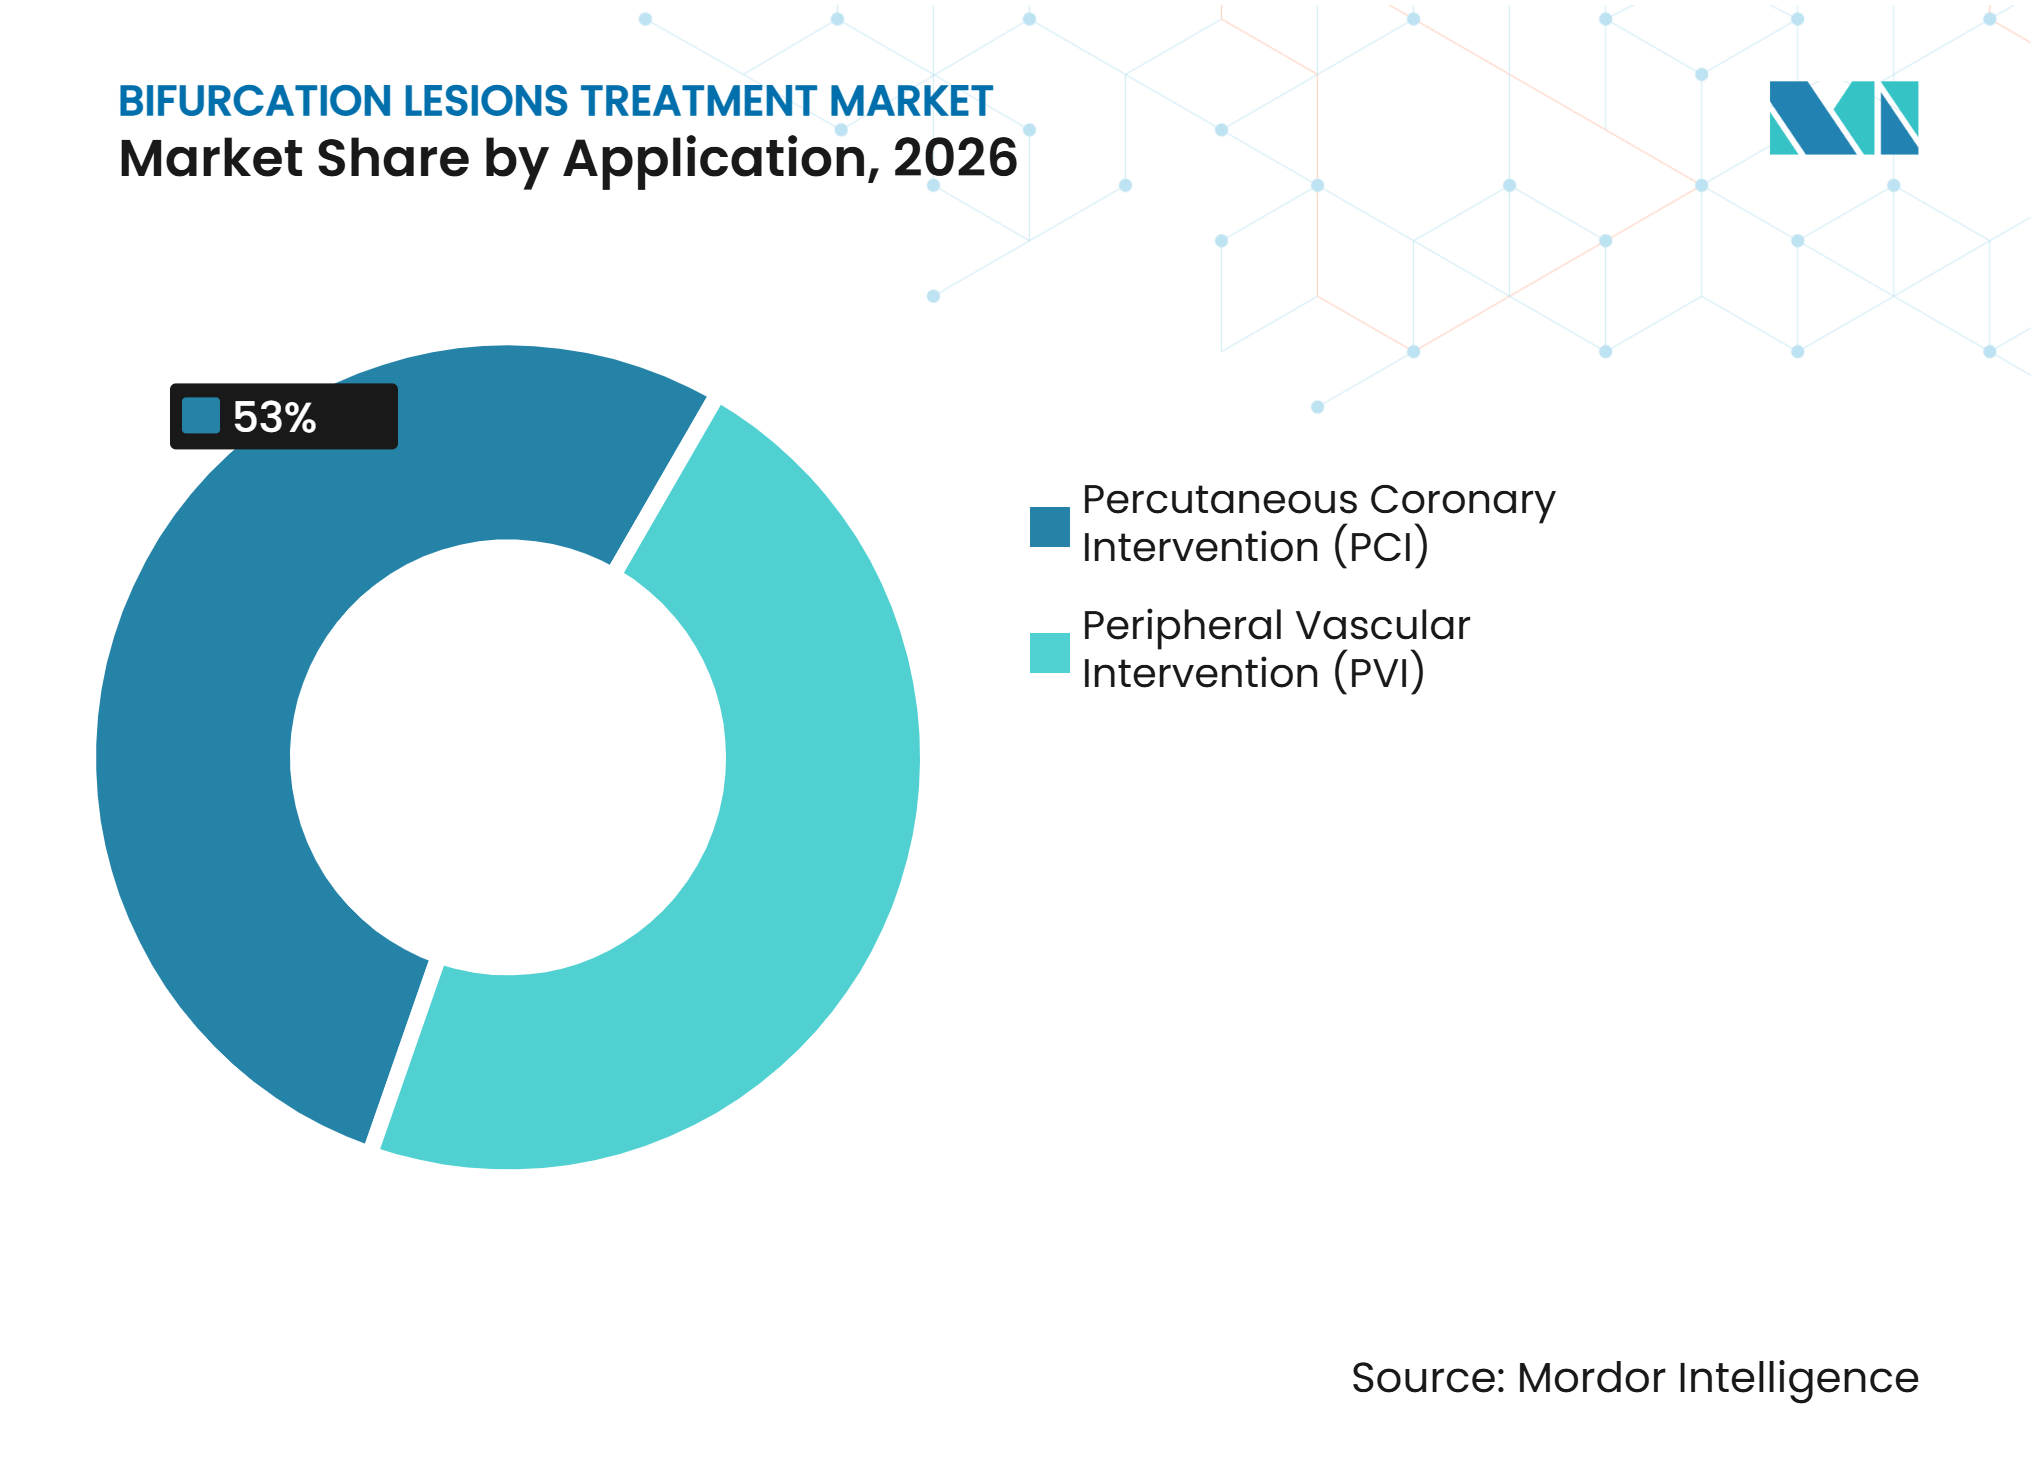
- Por aplicación, la intervención coronaria percutánea (ICP) representó el 53,04% de la participación de ingresos en 2026 y se espera que sea la aplicación de más rápido crecimiento, con una CAGR del 8,23% hasta 2032.
- Por usuario final, los hospitales representaron el 43,63% de la participación de ingresos en 2026, mientras que se prevé que los centros especializados en cardiología crezcan a una CAGR del 7,22% hasta 2032.
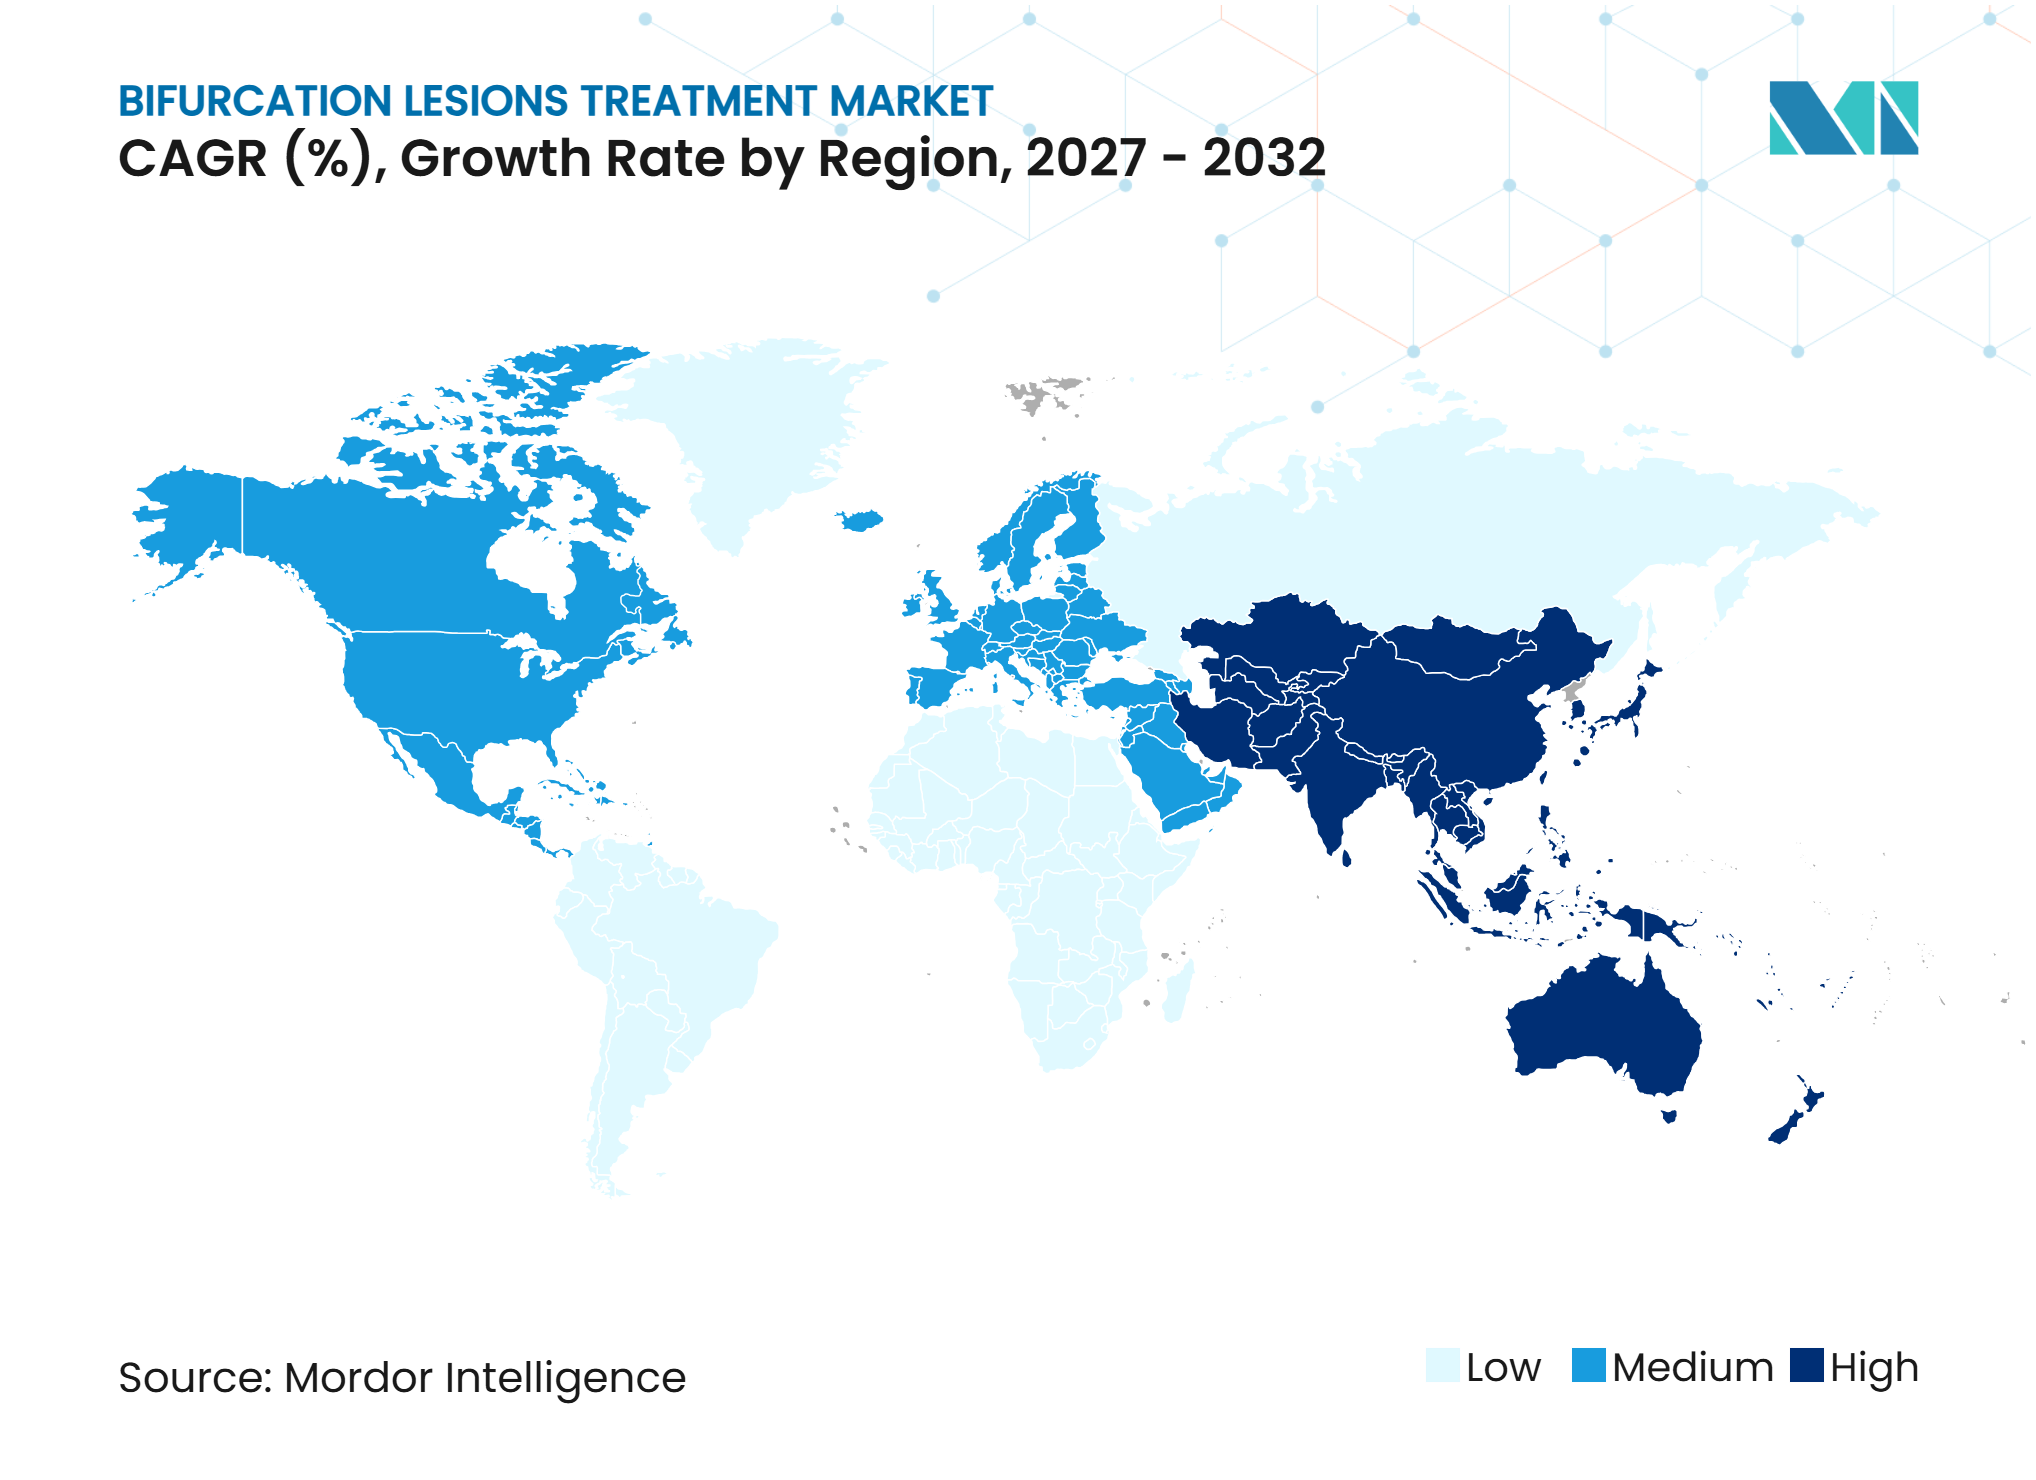
- Por geografía, América del Norte representó el 46,24% de la participación de ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en Intervenciones Coronarias Percutáneas Complejas | +0.8% | Global, particularmente América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de Procedimientos Guiados por Imágenes Intravasculares | +0.7% | Global, liderado por América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Cambio Hacia Plataformas de Stents Liberadores de Fármacos y de Perfil Reducido | +0.6% | Global | Largo plazo (≥ 4 años) |
| Aumento de la Enfermedad Cardiovascular y la Carga de Pacientes de Alto Riesgo | +0.9% | Global, más pronunciado en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Mayor Uso de Tecnologías de Acceso Dedicadas a la Rama Lateral | +0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor Uso de Fisiología e Imágenes para Seleccionar el Tratamiento de la Rama Lateral | +0.4% | América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Enfermedad Cardiovascular y la Carga de Pacientes de Alto Riesgo
La enfermedad cardiovascular crea un mayor grupo de pacientes que pueden requerir tratamiento para anatomía coronaria compleja. Un estudio de modelización de la Carga Global de Enfermedades proyectó que la prevalencia cardiovascular global aumentaría un 90% entre 2025 y 2050. El mismo estudio proyectó que las muertes cardiovasculares aumentarían de 20,5 millones en 2025 a 35,6 millones para 2050, con la cardiopatía isquémica como causa principal.[1] Las lesiones de bifurcación representaron entre el 15% y el 20% estimado de los procedimientos de ICP coronaria. Los pacientes con diabetes, enfermedad renal crónica e hipertensión a menudo requieren una evaluación procedimental más detallada. Esto respalda la demanda en el mercado de tratamiento de lesiones de bifurcación porque estos casos pueden utilizar imágenes, herramientas de fisiología y dispositivos de protección de la rama lateral además de un stent.
Crecimiento en Intervenciones Coronarias Percutáneas Complejas
Los protocolos de ICP compleja están aumentando los recursos utilizados durante muchos procedimientos de bifurcación. Un estudio nacional de 6.796 pacientes encontró que la ICP compleja se asoció con un riesgo ajustado de eventos cardiovasculares adversos mayores a 1 año un 26% menor que la ICP simple. Las tasas de eventos fueron del 6,2% para la ICP compleja y del 7,9% para la ICP simple, y la razón de riesgo ajustada fue de 0,74.[2] La ventaja reportada continuó durante 5 años de seguimiento. Los casos más complejos pueden requerir guías adicionales, microcatéteres, catéteres de imagen y uso de contraste. Esto expande el mercado de tratamiento de lesiones de bifurcación más allá de la demanda del stent implantable.
Expansión de Procedimientos Guiados por Imágenes Intravasculares
Las imágenes intravasculares tienen una recomendación de Clase I en las guías de la ACC/AHA/SCAI de 2025 y de la ESC de 2024 para la ICP compleja que incluye lesiones de bifurcación.[3] El ensayo DK-CRUSH VIII informó que el tratamiento DK-crush guiado por IVUS redujo el fracaso del vaso diana en un 60% al año en comparación con el tratamiento guiado por angiografía. La razón de riesgo reportada fue de 0,40, con un intervalo de confianza del 95% de 0,23 a 0,71. El resultado hace que los objetivos de optimización procedimental sean más importantes, no solo para el uso de imágenes en tiempo real. Abbott recibió la autorización de la FDA y el marcado CE para su plataforma OCT con inteligencia artificial Ultreon 3.0 en abril de 2026, añadiendo caracterización automatizada de placas y orientación para el dimensionamiento de stents. Dichos sistemas pueden aumentar el uso de catéteres de imagen en el mercado de tratamiento de lesiones de bifurcación al tiempo que hacen del soporte al flujo de trabajo un punto más claro de diferenciación del producto.
Cambio Hacia Plataformas de Stents Liberadores de Fármacos y de Perfil Reducido
Los stents liberadores de fármacos siguen siendo la plataforma de tratamiento principal para la rama principal en los procedimientos de bifurcación coronaria. Los balones recubiertos de fármaco están ganando uso como opción para la rama lateral dentro de los procedimientos híbridos. Un metaanálisis de 2025 de 13 estudios y 2.393 pacientes reportó una tasa combinada de eventos cardíacos del 5,6% para un enfoque híbrido con balón recubierto de fármaco. La tasa reportada fue del 15,4% para una estrategia de dos stents y del 10,0% para la angioplastia con balón simple de la rama lateral. MicroPort recibió la aprobación de la NMPA para su balón recubierto de fármaco con rapamicina Firelimus para lesiones de bifurcación coronaria primaria en febrero de 2025. Medtronic también recibió indicaciones ampliadas de marcado CE para el balón recubierto de paclitaxel Prevail, incluidas las lesiones de bifurcación compleja.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad Procedimental y Requisitos de Formación del Operador | -0.7% | Global, más agudo en mercados emergentes y de ingresos medios | Largo plazo (≥ 4 años) |
| Altos Costos de Dispositivos, Imágenes y Procedimientos | -0.6% | Oriente Medio y África, América del Sur y Asia-Pacífico en desarrollo | Largo plazo (≥ 4 años) |
| Variación en el Reembolso para la ICP de Bifurcación Compleja | -0.5% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Estandarización Limitada de los Flujos de Trabajo de Dispositivos Dedicados en los Laboratorios de Cateterismo | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Procedimental y Requisitos de Formación del Operador
La ICP de bifurcación sigue siendo técnicamente exigente, y los resultados varían más ampliamente entre centros que en la ICP coronaria estándar. El ensayo aleatorizado KISS incluyó a 616 pacientes y encontró disección de la rama lateral en el 2,9% de los pacientes que recibieron tratamiento adicional de la rama lateral. No se produjeron disecciones de la rama lateral en los pacientes tratados sin intervención adicional. El estudio demostró que el riesgo procedimental persiste incluso en un entorno de ensayo controlado. Una encuesta de expertos en bifurcación de Corea del Sur y Japón encontró diferentes preferencias para las técnicas del tronco principal izquierdo, imágenes, fisiología y optimización proximal. El acceso limitado de los operadores a la formación avanzada puede restringir la adopción de protocolos premium en el mercado de tratamiento de lesiones de bifurcación.
Altos Costos de Dispositivos, Imágenes y Procedimientos
Una ICP de bifurcación completamente optimizada puede combinar un stent liberador de fármacos, un catéter de imagen, un alambre de fisiología y un balón recubierto de fármaco. Esto aumenta el gasto inicial del procedimiento en comparación con la intervención coronaria estándar. Un análisis de 1,6 millones de episodios de ICP de Medicare entre 2016 y 2023 encontró mayores costos iniciales por el uso de imágenes y fisiología complementarias. También encontró un menor costo total a largo plazo cuando estas herramientas redujeron la revascularización repetida. En sistemas sin reembolso procedimental completo, este costo puede limitar el acceso a los protocolos completos de dispositivos. Los proveedores pueden optar en cambio por el tratamiento con un solo stent guiado por angiografía, lo que limita el uso de dispositivos de mayor valor en el mercado de tratamiento de lesiones de bifurcación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estrategia de Tratamiento:
Las Estrategias de Un Stent Lideran Mientras el Uso de Dos Stents se Expande en Casos SeleccionadosLa estrategia de un stent representó el 52,15% de los ingresos en 2026. Su posición de liderazgo refleja la evidencia de que el stenting provisional reduce la complejidad procedimental y puede disminuir el riesgo de infarto de miocardio periprocedimental en muchas bifurcaciones no verdaderas. El enfoque está respaldado por ecosistemas de dispositivos diseñados en torno a flujos de trabajo de un solo stent.
Se proyecta que la estrategia de dos stents crezca a una CAGR del 6,14% de 2027 a 2032. El crecimiento se concentra en anatomías de bifurcación verdadera con afectación larga de la rama lateral. La evaluación guiada por imágenes ayuda a los operadores a identificar los casos en los que una estrategia de dos stents desde el inicio es clínicamente apropiada. Un metaanálisis de 2026 de 10 ensayos aleatorizados con 2.500 pacientes encontró que los stents de bifurcación dedicados son clínicamente comparables a los stents liberadores de fármacos convencionales en los puntos finales a 1 año y 4 años. La evidencia respalda su uso en casos seleccionados, aunque no demuestra superioridad clínica sobre los DES convencionales.


Por Tipo de Producto:
Los Stents Liberadores de Fármacos Anclan los Ingresos Mientras los Balones Recubiertos de Fármaco Cambian el Tratamiento de la Rama LateralLos stents liberadores de fármacos representaron el 38,71% del mercado de tratamiento de lesiones de bifurcación por tipo de producto en 2026. Siguen siendo el tratamiento de referencia para la rama principal tanto en procedimientos de un stent como de dos stents. Las guías, los balones y los microcatéteres son complementos esenciales para la colocación del stent. Su uso aumenta a medida que se incrementa la complejidad procedimental. Los dispositivos de aterectomía también tienen un papel en las lesiones calcificadas que requieren preparación antes de la implantación del stent.
Se prevé que los stents metálicos sin recubrimiento crezcan a una CAGR del 6,73% hasta 2032. Este patrón se utiliza como andamiaje de la rama principal en procedimientos híbridos con balón recubierto de fármaco. El enfoque híbrido puede evitar la colocación de un segundo implante permanente en la rama lateral. Un estudio de ICP sin stent de 2026 reportó un 87,3% de libertad de fracaso del vaso diana y un 92,6% de revascularización del vaso diana al año, sin perturbación del flujo en la rama lateral. Estos hallazgos sugieren que las anatomías seleccionadas pueden utilizar menos DES por procedimiento con el tiempo.
Por Ubicación de la Lesión:
Los Procedimientos del Tronco Principal Coronario Izquierdo Lideran Mientras los Casos Periféricos Ganan AtenciónLas lesiones de bifurcación coronaria del tronco principal izquierdo representaron el 39,27% de los ingresos en 2026. Los casos coronarios generalmente utilizan un conjunto más amplio de dispositivos que los procedimientos periféricos. Un procedimiento coronario típico puede incluir un DES, una guía, un catéter de imagen y un balón recubierto de fármaco o un alambre de fisiología. Las lesiones del tronco principal izquierdo tienen un uso de dispositivos particularmente alto porque a menudo requieren imágenes, tiempo de procedimiento extendido y una estrategia de dos stents.
Se prevé que las lesiones de bifurcación periférica crezcan a una CAGR del 7,82% de 2027 a 2032. Una mayor conciencia de la enfermedad arterial periférica y la ampliación del cribado del índice tobillo-brazo respaldan este crecimiento. Los procedimientos aortoilíacos que utilizan la técnica de stenting en beso pueden requerir stents ilíacos bilaterales. Los fabricantes están invirtiendo en perfiles de balones y stents periféricos para diversificarse más allá del mercado de tratamiento de lesiones de bifurcación coronaria, más competitivo.
Por Aplicación:
La ICP Sigue Siendo la Principal Fuente de DemandaLa intervención coronaria percutánea (ICP) representó el 53,04% del mercado de tratamiento de lesiones de bifurcación por aplicación en 2026. La anatomía de bifurcación coronaria representa una gran parte de la carga de casos clínicos. La ICP también se beneficia del ecosistema de dispositivos más amplio para la planificación y optimización de procedimientos. La intervención vascular periférica atiende a una población más pequeña pero en expansión de pacientes con enfermedad arterial periférica.
También se espera que la ICP sea la aplicación de más rápido crecimiento, con una CAGR del 8,23% hasta 2032. El aumento de los volúmenes de enfermedad coronaria respalda la demanda de procedimientos. El uso de imágenes, la evaluación fisiológica y el uso de balones complementarios también pueden aumentar el consumo de dispositivos por caso de ICP. Las recomendaciones actuales para imágenes intravasculares en ICP compleja refuerzan la base clínica de estas herramientas. La demanda resultante se extiende a productos diagnósticos y terapéuticos, no solo a stents.

Por Usuario Final:
Los Hospitales Lideran Mientras los Centros Especializados en Cardiología Crecen Más RápidoLos hospitales representaron el 43,63% de los ingresos en 2026. Siguen siendo el entorno principal para los casos coronarios de alta complejidad que requieren respaldo quirúrgico, cuidados intensivos y recursos completos de laboratorio de cateterismo. Los institutos académicos y de investigación desempeñan un papel menor en el volumen de compras. Sin embargo, suelen ser los primeros en adoptar sistemas de imagen y dispositivos especializados de bifurcación. Su investigación clínica puede influir en las decisiones de compra posteriores en los hospitales comunitarios.
Se prevé que los centros especializados en cardiología crezcan a una CAGR del 7,22% de 2027 a 2032. Los casos de ICP de bifurcación de menor complejidad se están trasladando hacia instalaciones cardíacas ambulatorias. Los casos estables y predecibles son más adecuados para estos entornos que las lesiones de alto riesgo. Una mayor experiencia del operador y la orientación de OCT asistida por inteligencia artificial pueden ayudar a reducir la variación en la selección de técnicas. Esto aumenta la relevancia de los centros especializados para la industria de lesiones de bifurcación.
Análisis Geográfico
América del Norte
América del Norte representó el 46,24% de los ingresos en 2026. La alta densidad de procedimientos de ICP, el reembolso hospitalario y la rápida adopción de tecnologías de imagen respaldan su posición de liderazgo. Los Estados Unidos son el mayor contribuyente nacional en la región. El respaldo de las guías clínicas para las imágenes intravasculares en la ICP compleja ha reforzado la inversión en equipos de laboratorio de cateterismo. Medtronic completó su adquisición de CathWorks por 585 millones de USD en abril de 2026, añadiendo la evaluación de fisiología FFRangio a partir de angiogramas de rutina a su cartera cardiovascular. Canadá y México cuentan con una infraestructura de ICP en crecimiento, aunque la alineación del reembolso es menos consistente.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,24% de 2027 a 2032. La región se beneficia del aumento de la enfermedad cardiovascular, un mayor acceso a la atención médica y la inversión en instalaciones cardíacas de tercer nivel. Japón y Corea del Sur son líderes técnicos, pero utilizan diferentes enfoques para la evaluación de imágenes y fisiología. China está ampliando el acceso a los procedimientos a través de la contratación pública nacional, incluso cuando los precios de los stents enfrentan presión. MicroPort informó que sus sistemas de stents coronarios superaron los 10 millones de envíos globales acumulados en octubre de 2025. India está ampliando el acceso a la ICP a través de Ayushman Bharat y el crecimiento de hospitales privados en ciudades de nivel 2 y nivel 3.
Europa, Oriente Medio y África, y América del Sur
Europa es la segunda región más grande. Las obligaciones de seguimiento poscomercialización bajo el Reglamento de Dispositivos Médicos de la UE influyen en los plazos de registro de dispositivos cardíacos implantables. La clasificación MADS-2 del Club Europeo de Bifurcación respalda una mayor consistencia en la selección de procedimientos en los principales mercados. El mercado de tratamiento de lesiones de bifurcación en Oriente Medio y África sigue siendo más pequeño, pero se está expandiendo con la inversión en infraestructura sanitaria en Arabia Saudita y los Emiratos Árabes Unidos. América del Sur tiene una oportunidad en etapa temprana pero relevante, particularmente en Brasil y Argentina. El reembolso público en Brasil respalda el stenting coronario estándar, pero no cubre de manera consistente las imágenes premium ni los dispositivos de bifurcación dedicados, lo que crea diferentes niveles de acceso en los distintos entornos de atención.
Panorama Competitivo
Concentración del Mercado
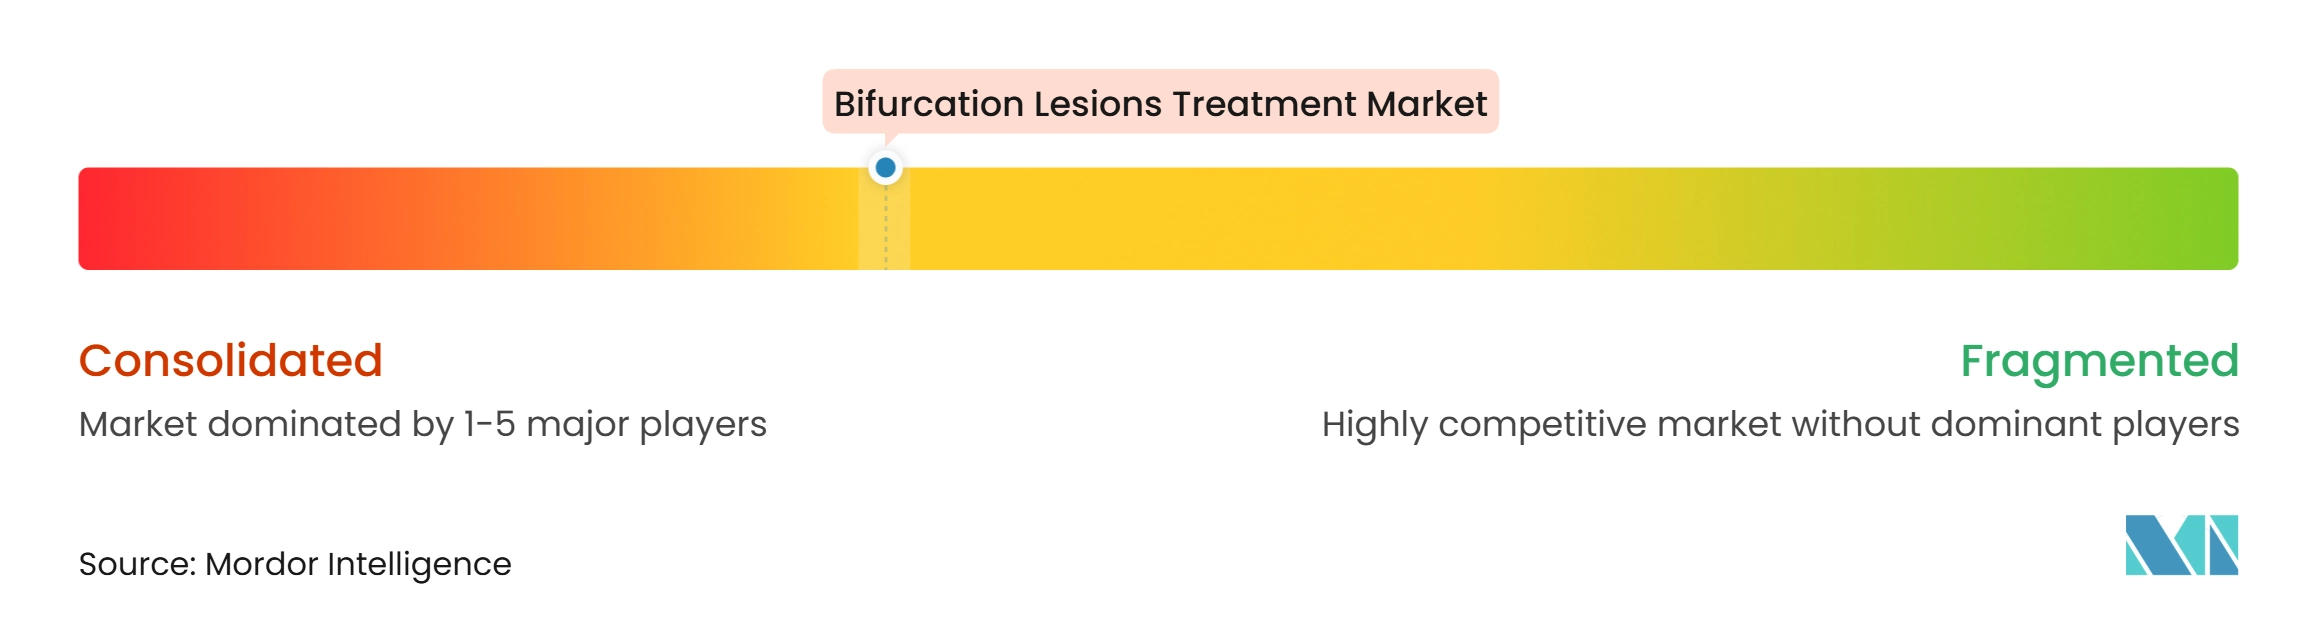
El mercado de tratamiento de lesiones de bifurcación está moderadamente consolidado entre las empresas globales de dispositivos. Abbott, Boston Scientific y Medtronic lideran a través de sus carteras de DES y plataformas de procedimiento más amplias. MicroPort, OrbusNeich, Biotronik, B. Braun y Meril Life Sciences compiten a través de posiciones de precio-rendimiento en Asia-Pacífico, Oriente Medio y mercados hospitalarios emergentes. Las principales empresas combinan cada vez más productos de imagen, fisiología y terapia dentro de las asociaciones de laboratorio de cateterismo. Esta estrategia reduce la dependencia de las especificaciones del stent como única fuente de diferenciación.
Medtronic incorporó CathWorks en abril de 2026 por 585 millones de USD. La adquisición incorpora la evaluación de fisiología basada en angiogramas a la cartera de cardiología intervencionista de Medtronic. Advanced Bifurcation Systems adquirió los activos de DES aprobados por la FDA de Svelte Medical Systems en abril de 2026, apoyando su camino hacia una plataforma de DES de bifurcación dedicada. Estos movimientos muestran que el mercado de tratamiento de lesiones de bifurcación se está orientando hacia el soporte integrado de procedimientos.
Las oportunidades de productos permanecen en configuraciones periféricas dedicadas para la anatomía aortoilíaca y femoro-profunda. El Firelimus de MicroPort y el Prevail de Medtronic respaldan un mayor uso de balones recubiertos de fármaco en el tratamiento de bifurcación. Los proveedores más pequeños necesitan vías de imagen y fisiología compatibles para competir en cuentas de alto volumen. Las vías de aceleración regulatoria en China y los Estados Unidos pueden ayudar a los actores establecidos y a los especialistas a lanzar nuevas plataformas. La industria de lesiones de bifurcación, por lo tanto, sigue siendo moldeada tanto por la tecnología de dispositivos como por la integración del flujo de trabajo procedimental.
Líderes de la Industria de Tratamiento de Lesiones de Bifurcación
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic plc
-
Terumo Corporation
-
B. Braun Melsungen AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Lesiones de Bifurcación Empresas cubiertas en este informe
- Abbott Laboratories
- Advanced Bifurcation Systems
- B. Braun
- Biosensors International Group, Ltd.
- BIOTRONIK
- Boston Scientific
- Cook Group
- Cordis
- Elixir Medical
- InspireMD, Inc.
- Johnson & Johnson MedTech
- Medinol Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- OrbusNeich Medical Company Limited
- Sahajanand Medical Technologies (SMT) Pvt. Ltd.
- Svelte Medical Systems, Inc.
- Terumo
- Tryton Medical, Inc.
Desarrollos recientes de la industria en Mercado de Tratamiento de Lesiones de Bifurcación
- Octubre de 2026: El negocio médico de W. L. Gore & Associates anunció que la Administración de Alimentos y Medicamentos de los Estados Unidos aprobó una indicación ampliada para la Endoprótesis Expandible con Balón GORE VIABAHN VBX (Injerto de Stent VBX) para su uso en la reparación endovascular aórtica fenestrada y ramificada (FEVAR y BEVAR).
- Abril de 2026: Advanced Bifurcation Systems Inc., un proveedor de soluciones innovadoras para el tratamiento de lesiones de bifurcación en angioplastia coronaria, adquirió todos los activos de Svelte Medical Systems, Inc.
Alcance del Informe Global del Mercado de Tratamiento de Lesiones de Bifurcación
Según el alcance del informe, el mercado de tratamiento de lesiones de bifurcación se refiere al mercado global de dispositivos y técnicas de cardiología intervencionista diseñados para tratar las lesiones de bifurcación de las arterias coronarias, donde una obstrucción ocurre en o cerca de la ramificación de un vaso principal y una rama lateral. Este mercado abarca stents especializados, balones y estrategias procedimentales (por ejemplo, stenting provisional, técnicas de doble stent) que mejoran los resultados de los pacientes en intervenciones coronarias percutáneas (ICP) complejas.
El mercado de tratamiento de lesiones de bifurcación está segmentado en estrategia de tratamiento, tipo de producto, ubicación de la lesión, aplicación, usuario final y geografía. Por estrategia de tratamiento, el mercado está segmentado en estrategia de un stent y estrategia de dos stents. Por tipo de producto, el mercado está segmentado en stents liberadores de fármacos (DES), stents metálicos sin recubrimiento (BMS), catéteres de balón, guías, microcatéteres, dispositivos de aterectomía y otros tipos de productos. Por ubicación de la lesión, el mercado está segmentado en lesiones de bifurcación coronaria del tronco principal izquierdo, lesiones de bifurcación coronaria no del tronco principal izquierdo y lesiones de bifurcación periférica. Por aplicación, el mercado está segmentado en intervención coronaria percutánea (ICP) e intervención vascular periférica (IVP). Por usuario final, el mercado está segmentado en hospitales, centros especializados en cardiología, centros quirúrgicos ambulatorios (CQA) e institutos académicos y de investigación. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Estrategia de Un Stent |
| Estrategia de Dos Stents |
| Stents Liberadores de Fármacos (DES) |
| Stents Metálicos sin Recubrimiento (BMS) |
| Catéteres de Balón |
| Guías |
| Microcatéteres |
| Dispositivos de Aterectomía |
| Otros Tipos de Productos |
| Lesiones de Bifurcación Coronaria del Tronco Principal Izquierdo |
| Lesiones de Bifurcación Coronaria No del Tronco Principal Izquierdo |
| Lesiones de Bifurcación Periférica |
| Intervención Coronaria Percutánea (ICP) |
| Intervención Vascular Periférica (IVP) |
| Hospitales |
| Centros Especializados en Cardiología |
| Centros Quirúrgicos Ambulatorios (CQA) |
| Institutos Académicos y de Investigación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Estrategia de Tratamiento | Estrategia de Un Stent | |
| Estrategia de Dos Stents | ||
| Por Tipo de Producto | Stents Liberadores de Fármacos (DES) | |
| Stents Metálicos sin Recubrimiento (BMS) | ||
| Catéteres de Balón | ||
| Guías | ||
| Microcatéteres | ||
| Dispositivos de Aterectomía | ||
| Otros Tipos de Productos | ||
| Por Ubicación de la Lesión | Lesiones de Bifurcación Coronaria del Tronco Principal Izquierdo | |
| Lesiones de Bifurcación Coronaria No del Tronco Principal Izquierdo | ||
| Lesiones de Bifurcación Periférica | ||
| Por Aplicación | Intervención Coronaria Percutánea (ICP) | |
| Intervención Vascular Periférica (IVP) | ||
| Por Usuario Final | Hospitales | |
| Centros Especializados en Cardiología | ||
| Centros Quirúrgicos Ambulatorios (CQA) | ||
| Institutos Académicos y de Investigación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda del mercado de tratamiento de lesiones de bifurcación?
El aumento de la enfermedad cardiovascular y el mayor uso de imágenes intravasculares están respaldando la demanda de stents, catéteres de imagen y herramientas complementarias. Se espera que el valor del mercado crezca de 2,69 mil millones de USD en 2026 a 2,82 mil millones de USD en 2027 para alcanzar los 3,70 mil millones de USD para 2032, de 2027 a 2032.
¿Qué estrategia de tratamiento es más común para las lesiones de bifurcación?
La estrategia de un stent lideró con una participación de ingresos del 52,15% en 2026 porque el stenting provisional sigue siendo adecuado para muchas bifurcaciones no verdaderas.
¿Dónde se realizan cada vez más los procedimientos de bifurcación?
Los hospitales siguen siendo el mayor entorno de usuario final, mientras que se proyecta que los centros especializados en cardiología crezcan a una CAGR del 7,22% a medida que los casos de menor complejidad seleccionados se trasladan al ámbito ambulatorio.
¿Qué región se está expandiendo más rápido en el tratamiento de bifurcación?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,24% de 2027 a 2032, respaldado por el creciente acceso a la atención cardíaca y la infraestructura.