
Marktgröße und Marktanteil für die Behandlung von Bifurkationsläsionen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.82 Milliarden US-Dollar |
| Marktgröße (2032) | 3.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung von Bifurkationsläsionen von Mordor Intelligence
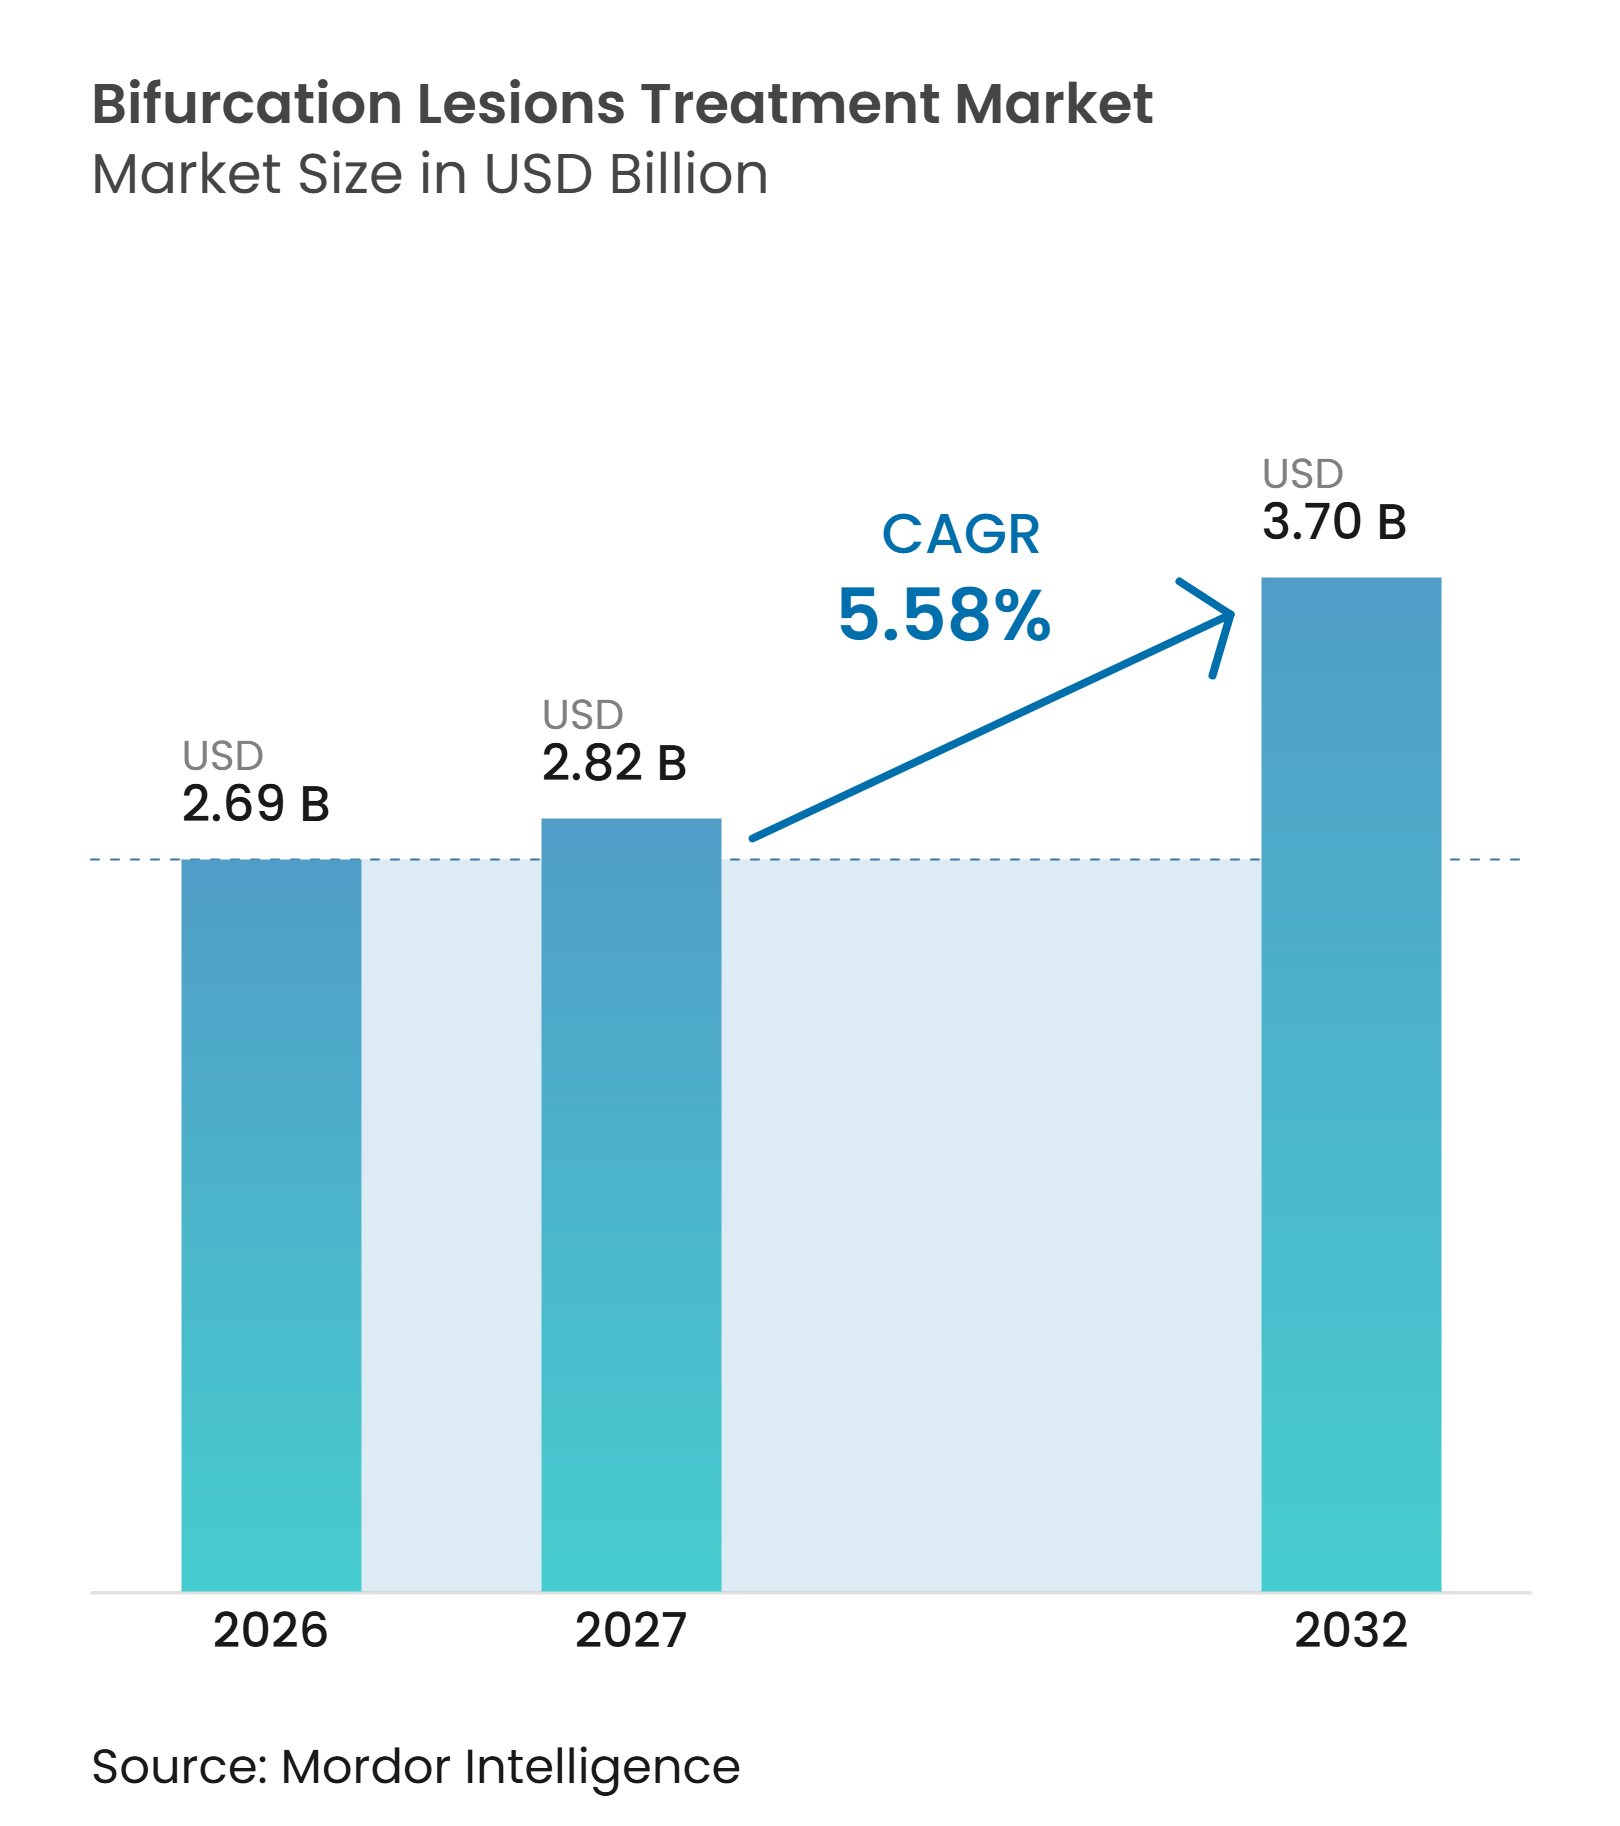
Die Marktgröße für die Behandlung von Bifurkationsläsionen soll von 2,69 Milliarden USD im Jahr 2026 auf 2,82 Milliarden USD im Jahr 2027 steigen und bis 2032 3,70 Milliarden USD erreichen, mit einem CAGR von 5,58 % über den Zeitraum 2027–2032.
Das Wachstum spiegelt eine zunehmende Belastung durch ischämische Herzerkrankungen und eine häufigere Anwendung komplexer Koronarinterventionen wider. Bildgebung, Physiologiebeurteilung und ergänzende Ballons erhöhen die Anzahl der bei einem einzelnen Eingriff verwendeten Geräte. In den Vereinigten Staaten stieg die Nutzung intravaskulärer Bildgebung bei PCI von 15 % im Jahr 2016 auf nahezu 30 % im Jahr 2023, während der kombinierte Einsatz von Bildgebung und Physiologie mit niedrigeren schwerwiegenden kardiovaskulären Ereignisraten nach 2 Jahren und niedrigeren Langzeitkosten im Vergleich zur alleinigen Angiografie verbunden war. Der Markt für die Behandlung von Bifurkationsläsionen wird auch durch leitliniengestützte Bildgebung, ambulante Behandlung ausgewählter Fälle und Produkte geprägt, die die Behandlung von Seitenästen unterstützen. Der Wettbewerb konzentriert sich zunehmend auf vollständige Eingriffs-Plattformen statt nur auf Stents.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsstrategie hielt die Ein-Stent-Strategie im Jahr 2026 einen Marktanteil von 52,15 % am Markt für die Behandlung von Bifurkationsläsionen, während die Zwei-Stent-Strategie bis 2032 mit einem CAGR von 6,14 % wachsen soll.
- Nach Produkttyp hielten Drug-Eluting Stents (DES) im Jahr 2026 einen Marktanteil von 38,71 % am Markt für die Behandlung von Bifurkationsläsionen, während Bare-Metal Stents bis 2032 mit einem CAGR von 6,73 % wachsen sollen.
- Nach Läsionslokalisation hielten Bifurkationsläsionen am linken Hauptstamm im Jahr 2026 einen Umsatzanteil von 39,27 %, während periphere Bifurkationsläsionen bis 2032 mit einem CAGR von 7,82 % wachsen sollen.
- Nach Anwendung hielt die perkutane Koronarintervention (PCI) im Jahr 2026 einen Umsatzanteil von 53,04 % und soll die am schnellsten wachsende Anwendung sein, mit einem CAGR von 8,23 % bis 2032.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 43,63 %, während kardiologische Fachzentren bis 2032 mit einem CAGR von 7,22 % wachsen sollen.
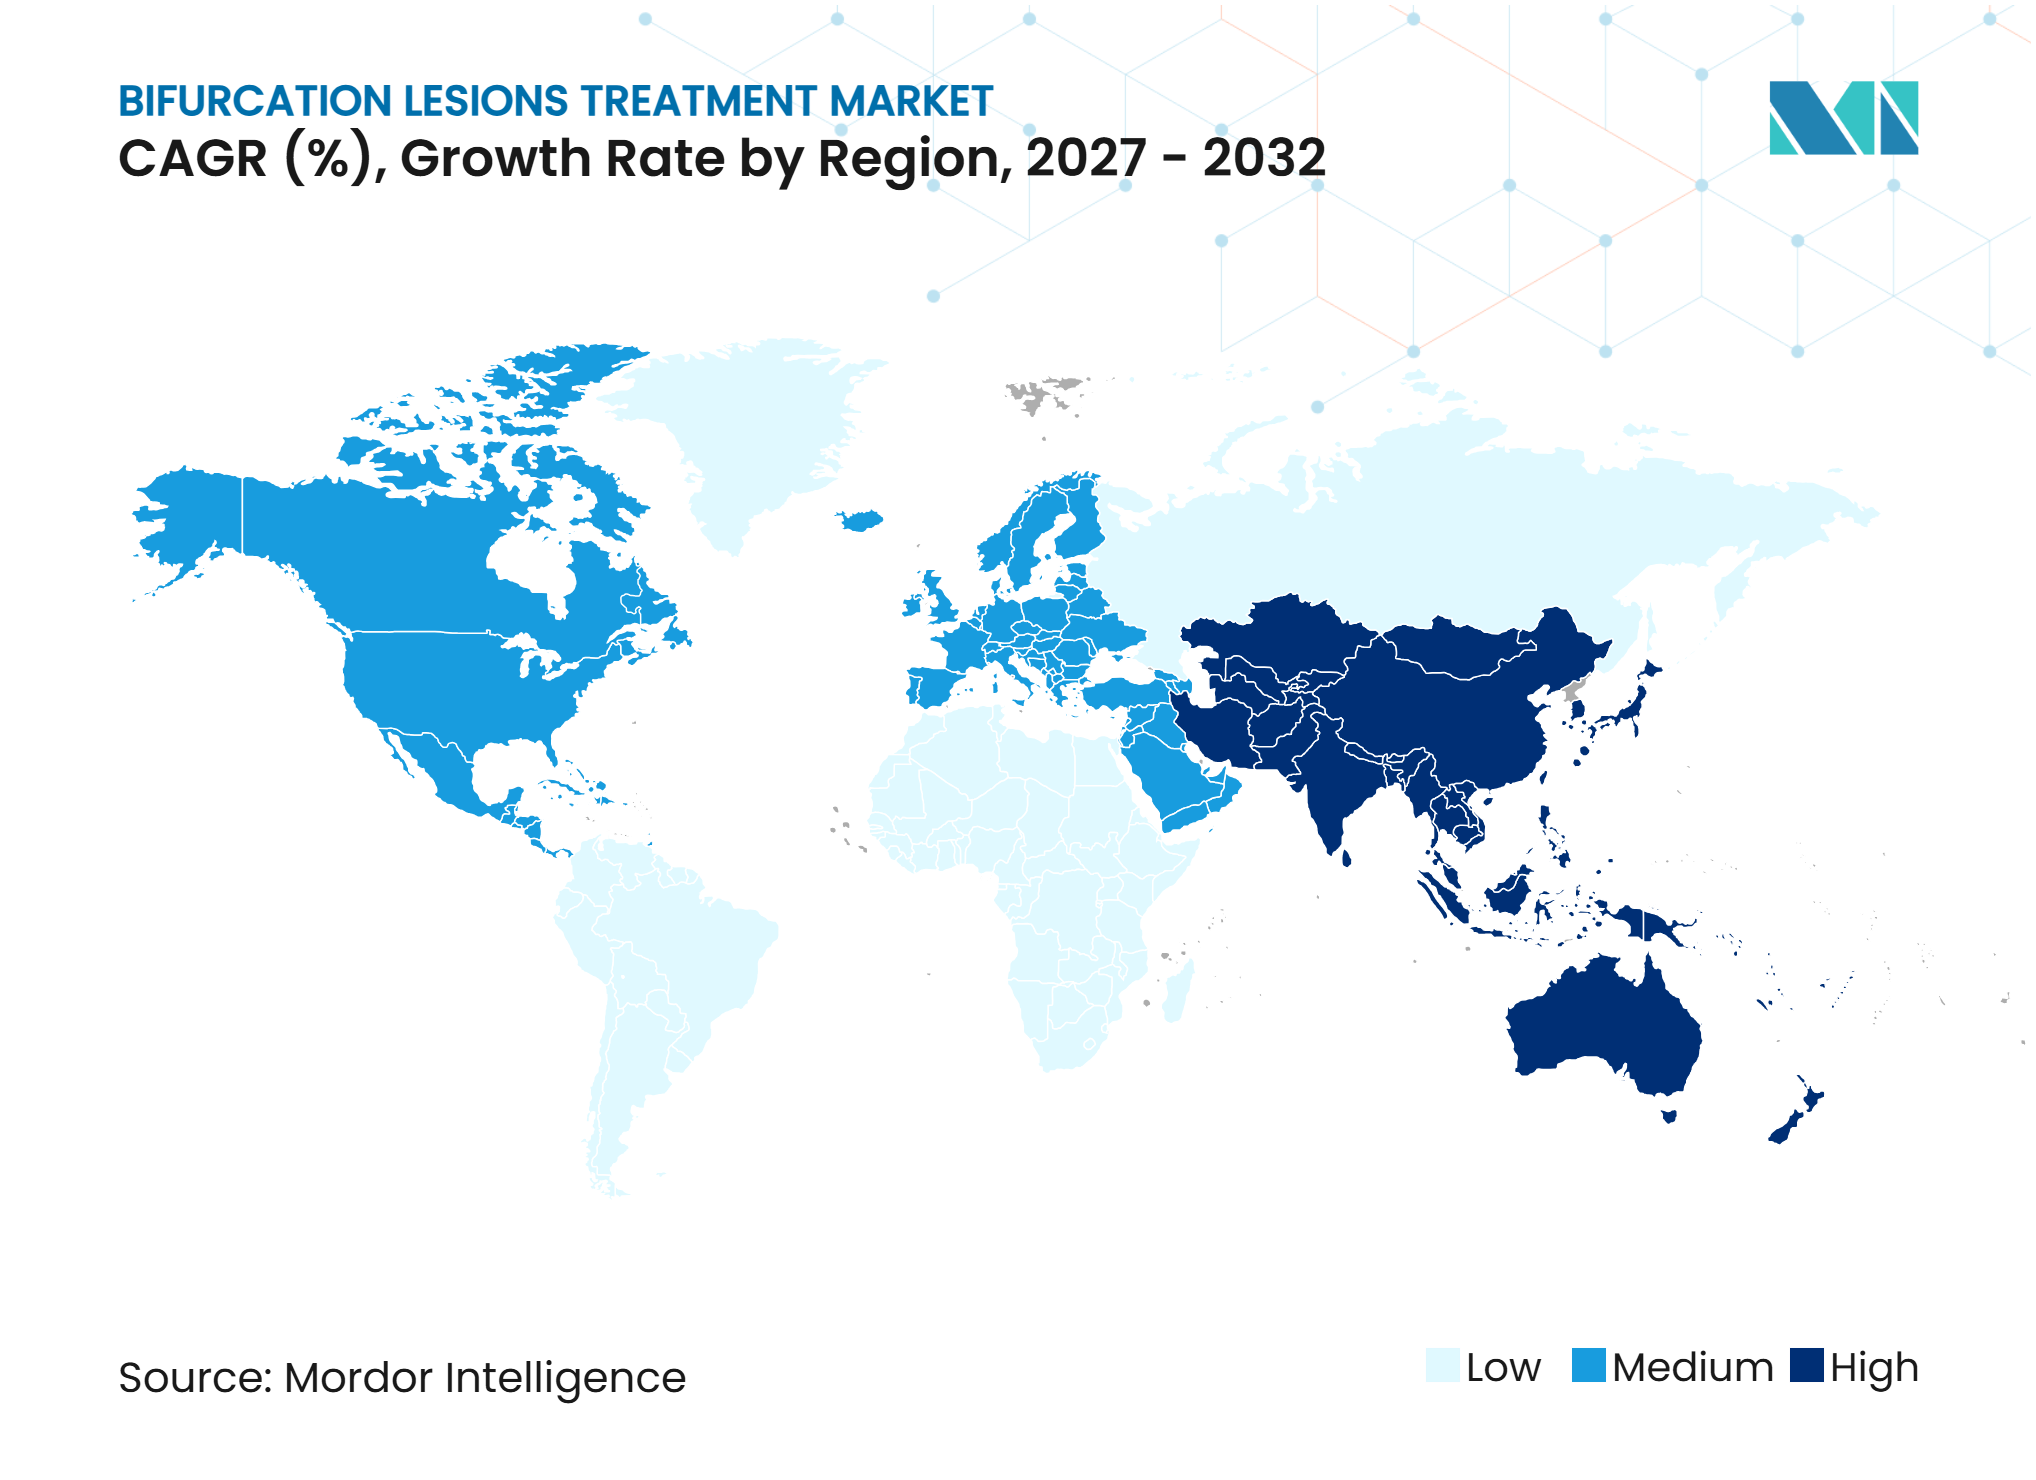
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 46,24 %, während der asiatisch-pazifische Raum bis 2032 mit einem CAGR von 9,24 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei komplexen perkutanen Koronarinterventionen | +0.8% | Global, insbesondere Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Ausweitung bildgeführter intravaskulärer Eingriffe | +0.7% | Global, angeführt von Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu Drug-Eluting und niedrigprofiligen Stent-Plattformen | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Herz-Kreislauf-Erkrankungen und hohe Belastung durch Hochrisikopatienten | +0.9% | Global, am ausgeprägtesten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung dedizierter Technologien für den Seitenastzugang | +0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verstärkter Einsatz von Physiologie und Bildgebung zur Auswahl der Seitenastbehandlung | +0.4% | Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Herz-Kreislauf-Erkrankungen und hohe Belastung durch Hochrisikopatienten
Herz-Kreislauf-Erkrankungen schaffen einen größeren Pool von Patienten, die möglicherweise eine Behandlung komplexer Koronaranatomien benötigen. Eine Modellierungsstudie zur globalen Krankheitslast prognostizierte einen Anstieg der weltweiten kardiovaskulären Prävalenz um 90 % von 2025 bis 2050. Dieselbe Studie prognostizierte einen Anstieg der kardiovaskulären Todesfälle von 20,5 Millionen im Jahr 2025 auf 35,6 Millionen bis 2050, wobei die ischämische Herzerkrankung die führende Todesursache bleibt.[1] Bifurkationsläsionen machten schätzungsweise 15 % bis 20 % der koronaren PCI-Eingriffe aus. Patienten mit Diabetes, chronischer Nierenerkrankung und Bluthochdruck erfordern häufig eine detailliertere Verfahrensbeurteilung. Dies stützt die Nachfrage im Markt für die Behandlung von Bifurkationsläsionen, da diese Fälle neben einem Stent auch Bildgebung, Physiologieinstrumente und Seitenastschutzgeräte einsetzen können.
Wachstum bei komplexen perkutanen Koronarinterventionen
Komplexe PCI-Protokolle erhöhen den Ressourceneinsatz bei vielen Bifurkationseingriffen. Eine landesweite Studie mit 6.796 Patienten ergab, dass komplexe PCI im Vergleich zu einfacher PCI mit einem um 26 % niedrigeren adjustierten Hazard für schwerwiegende kardiovaskuläre Ereignisse nach 1 Jahr verbunden war. Die Ereignisraten betrugen 6,2 % für komplexe PCI und 7,9 % für einfache PCI, und das adjustierte Hazard Ratio betrug 0,74.[2] Der berichtete Vorteil setzte sich über 5 Jahre der Nachbeobachtung fort. Komplexere Fälle können zusätzliche Führungsdrähte, Mikrokatheter, Bildgebungskatheter und Kontrastmittel erfordern. Dies erweitert den Markt für die Behandlung von Bifurkationsläsionen über die Nachfrage nach dem implantierbaren Stent hinaus.
Ausweitung bildgeführter intravaskulärer Eingriffe
Die intravaskuläre Bildgebung hat in den Leitlinien der ACC/AHA/SCAI 2025 und der ESC 2024 für komplexe PCI einschließlich Bifurkationsläsionen eine Klasse-I-Empfehlung erhalten.[3] Die DK-CRUSH-VIII-Studie berichtete, dass die IVUS-geführte DK-Crush-Behandlung das Versagen des Zielgefäßes nach 1 Jahr im Vergleich zur angiografiegeführten Behandlung um 60 % reduzierte. Das berichtete Hazard Ratio betrug 0,40 mit einem 95%-Konfidenzintervall von 0,23 bis 0,71. Das Ergebnis macht Ziele zur Verfahrensoptimierung wichtiger, nicht nur für den Einsatz von Echtzeit-Bildgebung. Abbott erhielt im April 2026 die FDA-Zulassung und das CE-Kennzeichen für seine KI-gestützte OCT-Plattform Ultreon 3.0, die automatisierte Plaquecharakterisierung und Stent-Größenführung hinzufügt. Solche Systeme können die Nutzung von Bildgebungskathetern im Markt für die Behandlung von Bifurkationsläsionen erhöhen und gleichzeitig die Workflow-Unterstützung zu einem klareren Differenzierungsmerkmal machen.
Verlagerung hin zu Drug-Eluting und niedrigprofiligen Stent-Plattformen
Drug-Eluting Stents bleiben die wichtigste Behandlungsplattform für den Hauptast bei koronaren Bifurkationseingriffen. Medikamentenbeschichtete Ballons gewinnen als Seitenastoption bei Hybridverfahren an Bedeutung. Eine Metaanalyse aus dem Jahr 2025 mit 13 Studien und 2.393 Patienten berichtete eine kombinierte kardiale Ereignisrate von 5,6 % für einen hybriden Ansatz mit medikamentenbeschichtetem Ballon. Die berichtete Rate betrug 15,4 % für eine Zwei-Stent-Strategie und 10,0 % für eine einfache Ballondilatation des Seitenastes. MicroPort erhielt im Februar 2025 die NMPA-Zulassung für seinen Firelimus-Rapamycin-medikamentenbeschichteten Ballon für primäre koronare Bifurkationsläsionen. Medtronic erhielt außerdem erweiterte CE-Kennzeichen-Indikationen für den Prevail-Paclitaxel-beschichteten Ballon, einschließlich komplexer Bifurkationsläsionen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfahrenskomplexität und Anforderungen an die Operateurschulung | -0.7% | Global, am ausgeprägtesten in Schwellen- und Mitteleinkommensmärkten | Langfristig (≥ 4 Jahre) |
| Hohe Geräte-, Bildgebungs- und Verfahrenskosten | -0.6% | Naher Osten und Afrika, Südamerika und sich entwickelnder asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Unterschiedliche Erstattungsregelungen für komplexe Bifurkations-PCI | -0.5% | Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung dedizierter Geräte-Workflows in Herzkatheterlaboren | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfahrenskomplexität und Anforderungen an die Operateurschulung
Die Bifurkations-PCI bleibt technisch anspruchsvoll, und die Ergebnisse variieren zwischen den Zentren stärker als bei der Standard-Koronar-PCI. Die randomisierte KISS-Studie umfasste 616 Patienten und stellte bei 2,9 % der Patienten, die eine zusätzliche Seitenastbehandlung erhielten, eine Seitenastdissektion fest. Bei Patienten, die ohne zusätzliche Intervention behandelt wurden, traten keine Seitenastdissektionen auf. Die Studie zeigte, dass das Verfahrensrisiko auch in einem kontrollierten Studienumfeld bestehen bleibt. Eine Umfrage unter koreanischen und japanischen Bifurkationsexperten ergab unterschiedliche Präferenzen für Linkshauptstamm-Techniken, Bildgebung, Physiologie und proximale Optimierung. Eingeschränkter Zugang der Operateure zu fortgeschrittener Schulung kann die Einführung von Premium-Protokollen im Markt für die Behandlung von Bifurkationsläsionen hemmen.
Hohe Geräte-, Bildgebungs- und Verfahrenskosten
Eine vollständig optimierte Bifurkations-PCI kann einen Drug-Eluting Stent, einen Bildgebungskatheter, einen Physiologiedraht und einen medikamentenbeschichteten Ballon kombinieren. Dies erhöht die anfänglichen Verfahrenskosten im Vergleich zur Standard-Koronarintervention. Eine Analyse von 1,6 Millionen Medicare-PCI-Episoden von 2016 bis 2023 ergab höhere Vorabkosten für den ergänzenden Einsatz von Bildgebung und Physiologie. Sie ergab auch niedrigere langfristige Gesamtkosten, wenn diese Instrumente wiederholte Revaskularisierungen reduzierten. In Systemen ohne vollständige Verfahrenserstattung kann dieser Kostenfaktor den Zugang zu vollständigen Geräteprotokollen einschränken. Anbieter können stattdessen angiografiegeführte Einzelstent-Behandlungen einsetzen, was den Einsatz höherwertiger Geräte im Markt für die Behandlung von Bifurkationsläsionen einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsstrategie:
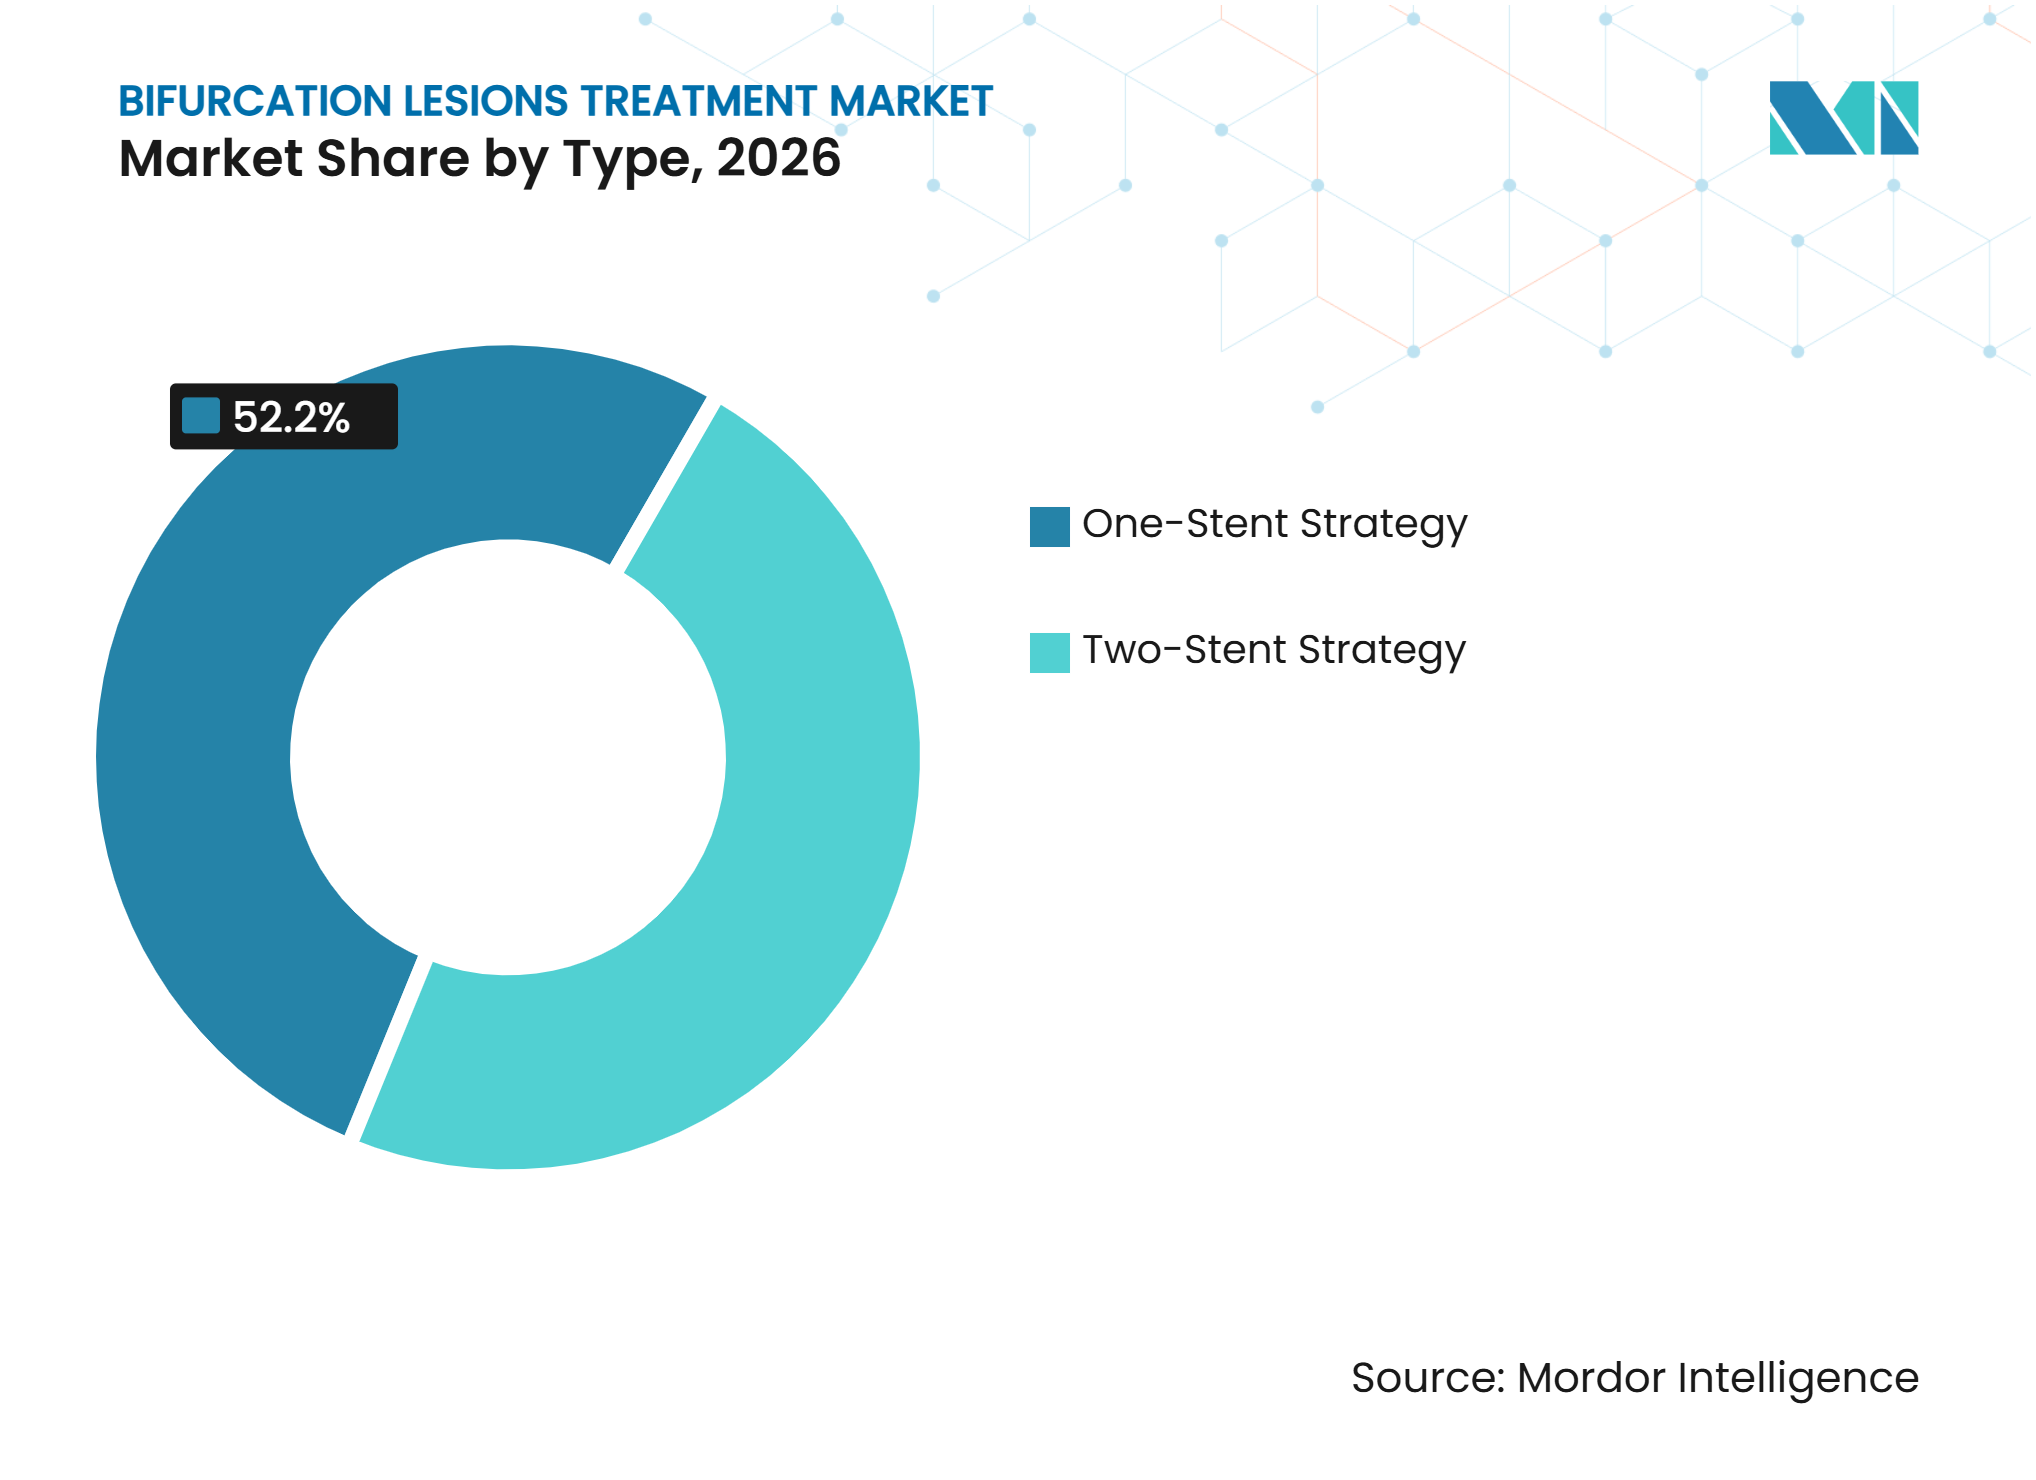
Ein-Stent-Strategien führen, während der Zwei-Stent-Einsatz in ausgewählten Fällen zunimmtDie Ein-Stent-Strategie machte im Jahr 2026 52,15 % des Umsatzes aus. Ihre führende Position spiegelt die Evidenz wider, dass provisorisches Stenting die Verfahrenskomplexität reduziert und das Risiko periprozeduraler Myokardinfarkte bei vielen Nicht-echten Bifurkationen senken kann. Der Ansatz wird durch Geräte-Ökosysteme unterstützt, die auf Einzelstent-Workflows ausgelegt sind.
Die Zwei-Stent-Strategie soll von 2027 bis 2032 mit einem CAGR von 6,14 % wachsen. Das Wachstum konzentriert sich auf echte Bifurkationsanatomien mit langer Seitenastbeteiligung. Bildgeführte Beurteilung hilft Operateuren, die Fälle zu identifizieren, bei denen eine upfront Zwei-Stent-Strategie klinisch angemessen ist. Eine Metaanalyse aus dem Jahr 2026 mit 10 randomisierten Studien und 2.500 Patienten ergab, dass dedizierte Bifurkationsstents klinisch vergleichbar mit konventionellen Drug-Eluting Stents an 1-Jahres- und 4-Jahres-Endpunkten sind. Die Evidenz unterstützt ihren Einsatz in ausgewählten Fällen, zeigt jedoch keine klinische Überlegenheit gegenüber konventionellen DES.


Nach Produkttyp:
Drug-Eluting Stents sichern den Umsatz, während medikamentenbeschichtete Ballons die Seitenastbehandlung verändernDrug-Eluting Stents machten im Jahr 2026 38,71 % des Marktes für die Behandlung von Bifurkationsläsionen nach Produkttyp aus. Sie bleiben die Referenzbehandlung für den Hauptast sowohl bei Ein-Stent- als auch bei Zwei-Stent-Verfahren. Führungsdrähte, Ballons und Mikrokatheter sind wesentliche Ergänzungen zur Stentplatzierung. Ihr Einsatz steigt mit zunehmender Verfahrenskomplexität. Atherektomiegeräte spielen auch bei verkalkten Läsionen eine Rolle, die vor der Stentimplantation vorbereitet werden müssen.
Bare-Metal Stents sollen bis 2032 mit einem CAGR von 6,73 % wachsen. Dieses Muster wird als Hauptast-Gerüst bei hybriden medikamentenbeschichteten Ballonverfahren verwendet. Der Hybridansatz kann die Platzierung eines zweiten dauerhaften Implantats im Seitenast vermeiden. Eine stentlose PCI-Studie aus dem Jahr 2026 berichtete 87,3 % Freiheit von Zielgefäßversagen und 92,6 % Zielgefäßrevaskularisierung nach 1 Jahr ohne Störung des Seitenastflusses. Diese Ergebnisse legen nahe, dass ausgewählte Anatomien im Laufe der Zeit möglicherweise weniger DES pro Eingriff verwenden.
Nach Läsionslokalisation:
Linkshauptstamm-Koronareingriffe führen, während periphere Fälle an Aufmerksamkeit gewinnenBifurkationsläsionen am linken Hauptstamm machten im Jahr 2026 39,27 % des Umsatzes aus. Koronarfälle verwenden im Allgemeinen eine breitere Palette von Geräten als periphere Eingriffe. Ein typischer Koronareingriff kann einen DES, einen Führungsdraht, einen Bildgebungskatheter und einen medikamentenbeschichteten Ballon oder Physiologiedraht umfassen. Linkshauptstamm-Läsionen haben einen besonders hohen Geräteeinsatz, da sie häufig Bildgebung, verlängerte Eingriffszeit und eine Zwei-Stent-Strategie erfordern.
Periphere Bifurkationsläsionen sollen von 2027 bis 2032 mit einem CAGR von 7,82 % wachsen. Ein größeres Bewusstsein für periphere arterielle Verschlusskrankheit und erweitertes Knöchel-Arm-Index-Screening unterstützen dieses Wachstum. Aortoiliakale Eingriffe mit der Kissing-Stent-Technik können bilaterale Iliakastents erfordern. Hersteller investieren in periphere Ballon- und Stentprofile, um sich über den stärker umkämpften Markt für die Behandlung koronarer Bifurkationsläsionen hinaus zu diversifizieren.
Nach Anwendung:
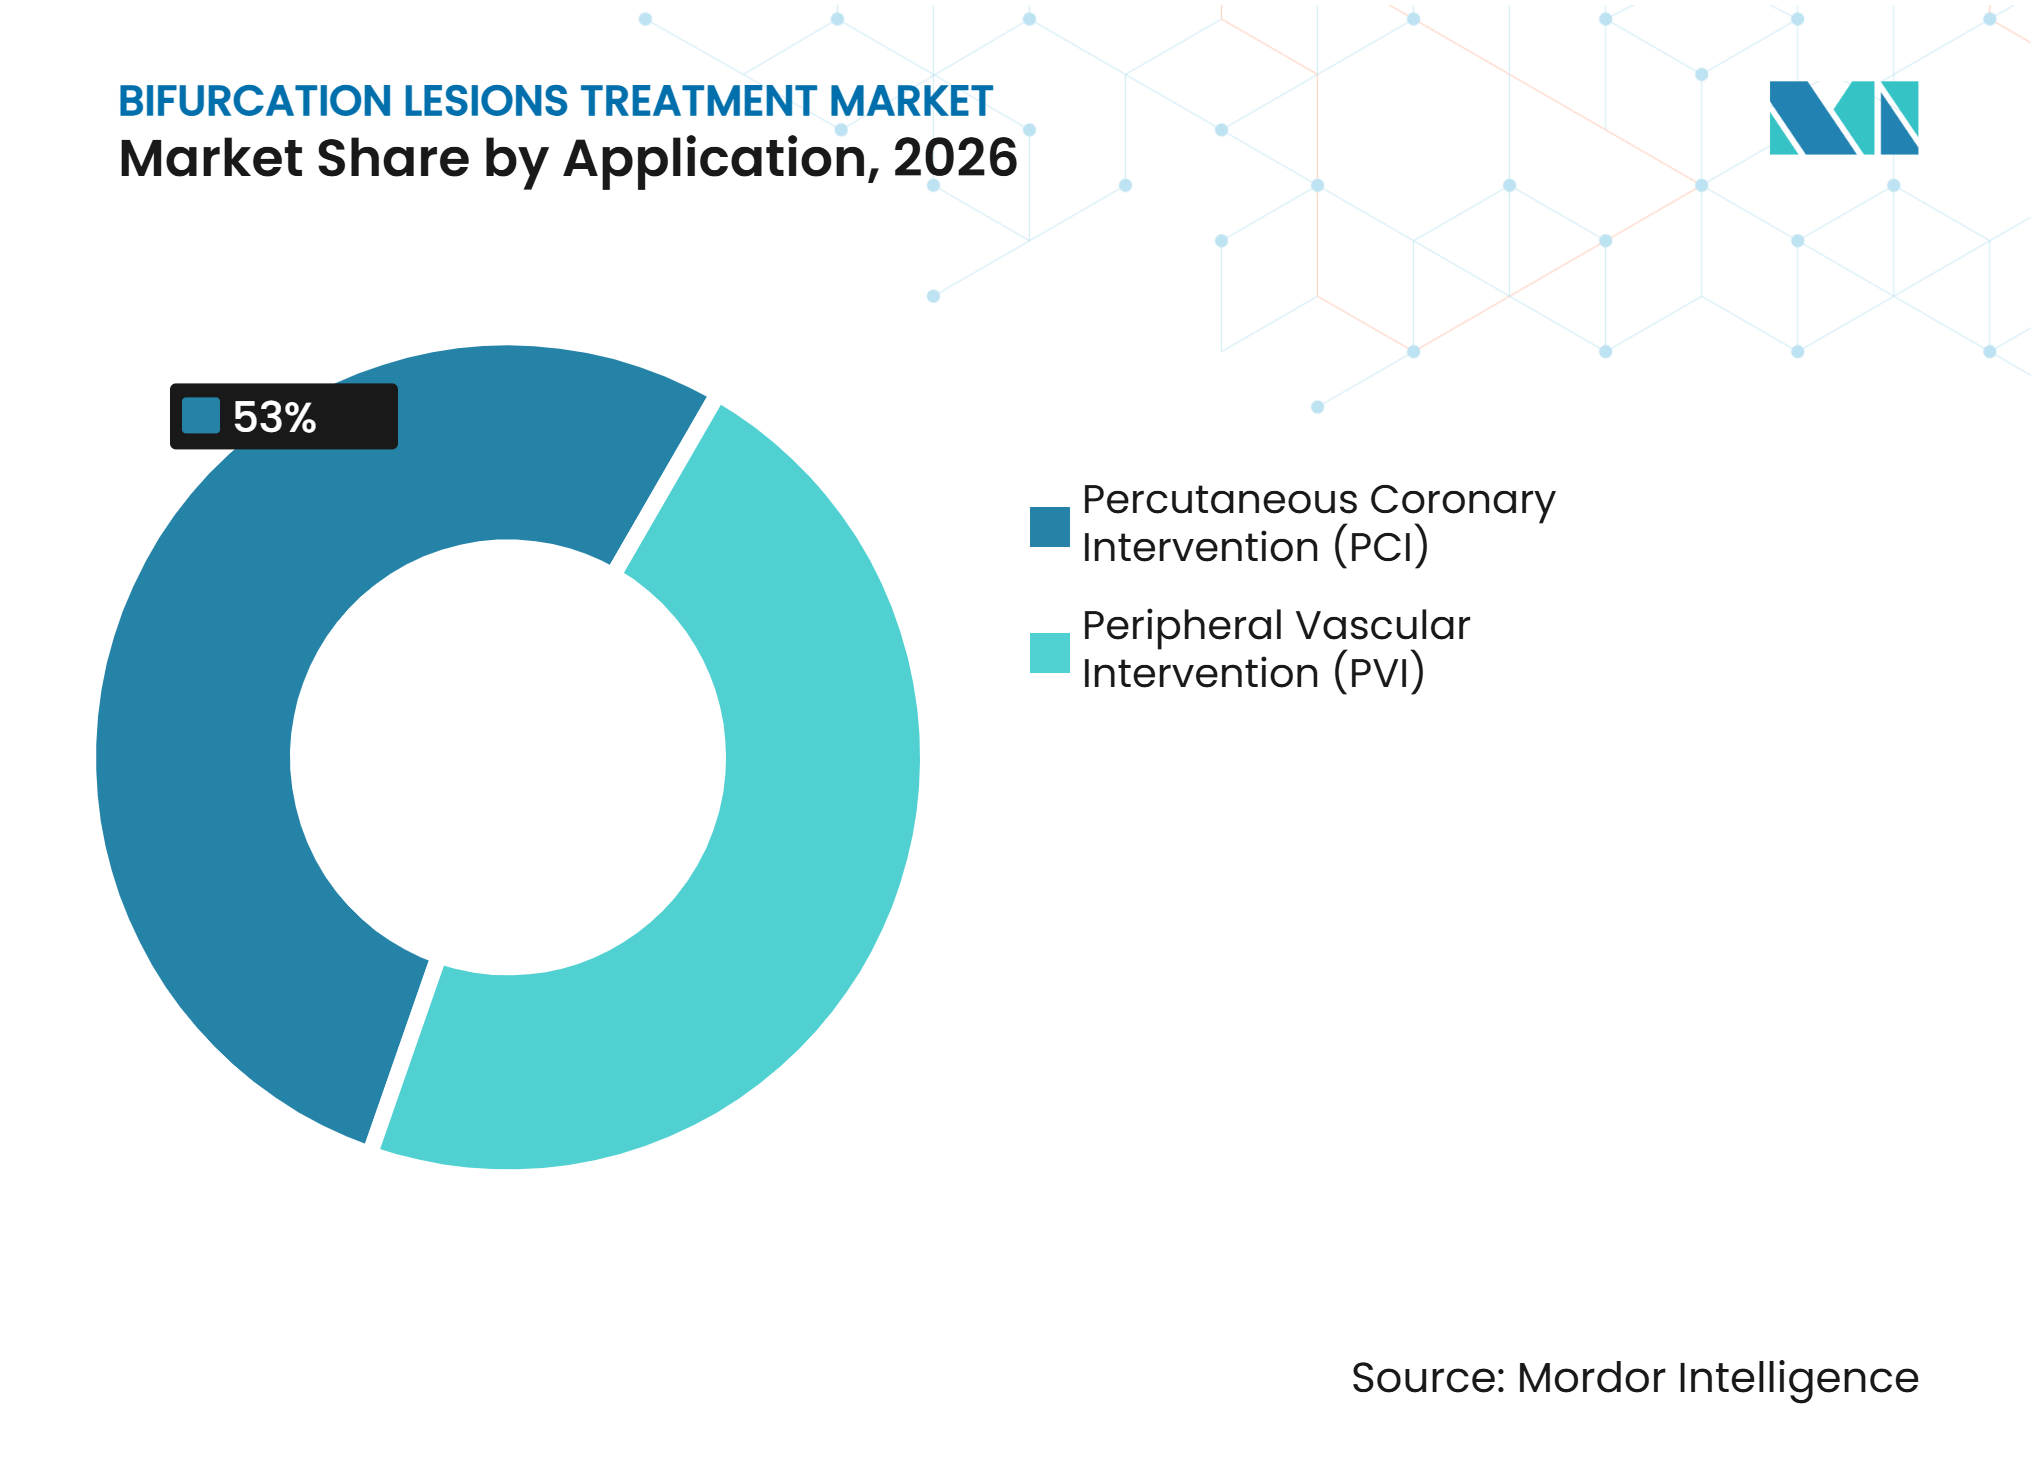
PCI bleibt die primäre NachfragequelleDie perkutane Koronarintervention (PCI) machte im Jahr 2026 53,04 % des Marktes für die Behandlung von Bifurkationsläsionen nach Anwendung aus. Die koronare Bifurkationsanatomie stellt einen großen Anteil der klinischen Fallzahlen dar. PCI profitiert auch vom breitesten Geräte-Ökosystem für Eingriffsplanung und -optimierung. Die periphere Gefäßintervention bedient eine kleinere, aber wachsende Population von Patienten mit peripherer arterieller Verschlusskrankheit.
PCI soll auch die am schnellsten wachsende Anwendung sein, mit einem CAGR von 8,23 % bis 2032. Steigende Volumina koronarer Erkrankungen unterstützen die Eingriffsnachfrage. Bildgebung, Physiologiebeurteilung und ergänzender Balloneinsatz können auch den Geräteverbrauch pro PCI-Fall erhöhen. Aktuelle Empfehlungen zur intravaskulären Bildgebung bei komplexer PCI stärken die klinische Grundlage für diese Instrumente. Die daraus resultierende Nachfrage erstreckt sich auf diagnostische und therapeutische Produkte und nicht nur auf Stents.

Nach Endnutzer:
Krankenhäuser führen, während kardiologische Fachzentren schneller wachsenKrankenhäuser machten im Jahr 2026 43,63 % des Umsatzes aus. Sie bleiben der wichtigste Standort für hochakute Koronarfälle, die chirurgische Unterstützung, Intensivpflege und vollständige Herzkatheterlabor-Ressourcen benötigen. Akademische und Forschungsinstitute spielen eine kleinere Rolle beim Einkaufsvolumen. Sie sind jedoch häufig frühe Anwender von Bildgebungssystemen und spezialisierten Bifurkationsgeräten. Ihre klinische Forschung kann spätere Kaufentscheidungen in kommunalen Krankenhäusern beeinflussen.
Kardiologische Fachzentren sollen von 2027 bis 2032 mit einem CAGR von 7,22 % wachsen. Weniger komplexe Bifurkations-PCI-Fälle verlagern sich in Richtung ambulanter kardiologischer Einrichtungen. Stabile und vorhersehbare Fälle sind für diese Umgebungen besser geeignet als Hochrisikoläsionen. Größere Operateurserfahrung und KI-gestützte OCT-Führung können dazu beitragen, die Variabilität bei der Technikauswahl zu reduzieren. Dies erhöht die Relevanz von Fachzentren für die Bifurkationsläsionen-Branche.
Geografische Analyse
Nordamerika
Nordamerika machte im Jahr 2026 46,24 % des Umsatzes aus. Eine hohe PCI-Eingriffsdichte, Krankenhauserstattung und die rasche Einführung von Bildgebungstechnologien unterstützen seine führende Position. Die Vereinigten Staaten sind der größte nationale Beitragszahler in der Region. Die Leitlinienunterstützung für intravaskuläre Bildgebung bei komplexer PCI hat Investitionen in Herzkatheterlabor-Ausrüstung verstärkt. Medtronic schloss im April 2026 die Übernahme von CathWorks für 585 Millionen USD ab und fügte seinem kardiovaskulären Portfolio eine angiogrammbasierte Physiologiebeurteilung hinzu. Kanada und Mexiko verfügen über eine wachsende PCI-Infrastruktur, obwohl die Erstattungsanpassung weniger konsistent ist.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einem CAGR von 9,24 % wachsen. Die Region profitiert von zunehmenden Herz-Kreislauf-Erkrankungen, breiterem Zugang zur Versorgung und Investitionen in tertiäre kardiologische Einrichtungen. Japan und Südkorea sind technische Vorreiter, verfolgen jedoch unterschiedliche Ansätze bei Bildgebung und Physiologiebeurteilung. China erweitert den Eingriffszugang durch nationale Beschaffung, auch wenn die Stentpreise unter Druck stehen. MicroPort berichtete, dass seine Koronarstentsysteme im Oktober 2025 10 Millionen kumulative globale Lieferungen überschritten. Indien erweitert den PCI-Zugang durch Ayushman Bharat und das Wachstum privater Krankenhäuser in Städten der zweiten und dritten Kategorie.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist die zweitgrößte Region. Verpflichtungen zur Marktbeobachtung nach der Markteinführung gemäß der EU-MDR beeinflussen die Registrierungszeiträume für implantierbare Herzgeräte. Die MADS-2-Klassifikation des European Bifurcation Club unterstützt eine größere Konsistenz bei der Verfahrensauswahl in den wichtigsten Märkten. Der Markt für die Behandlung von Bifurkationsläsionen im Nahen Osten und Afrika bleibt kleiner, expandiert jedoch mit Investitionen in die Gesundheitsinfrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Südamerika bietet eine frühphasige, aber relevante Chance, insbesondere in Brasilien und Argentinien. Die öffentliche Erstattung in Brasilien unterstützt die Standard-Koronarstentimplantation, deckt jedoch nicht konsistent Premium-Bildgebung oder dedizierte Bifurkationsgeräte ab, was zu unterschiedlichen Zugangsniveaus in verschiedenen Versorgungsumgebungen führt.
Wettbewerbslandschaft
Marktkonzentration
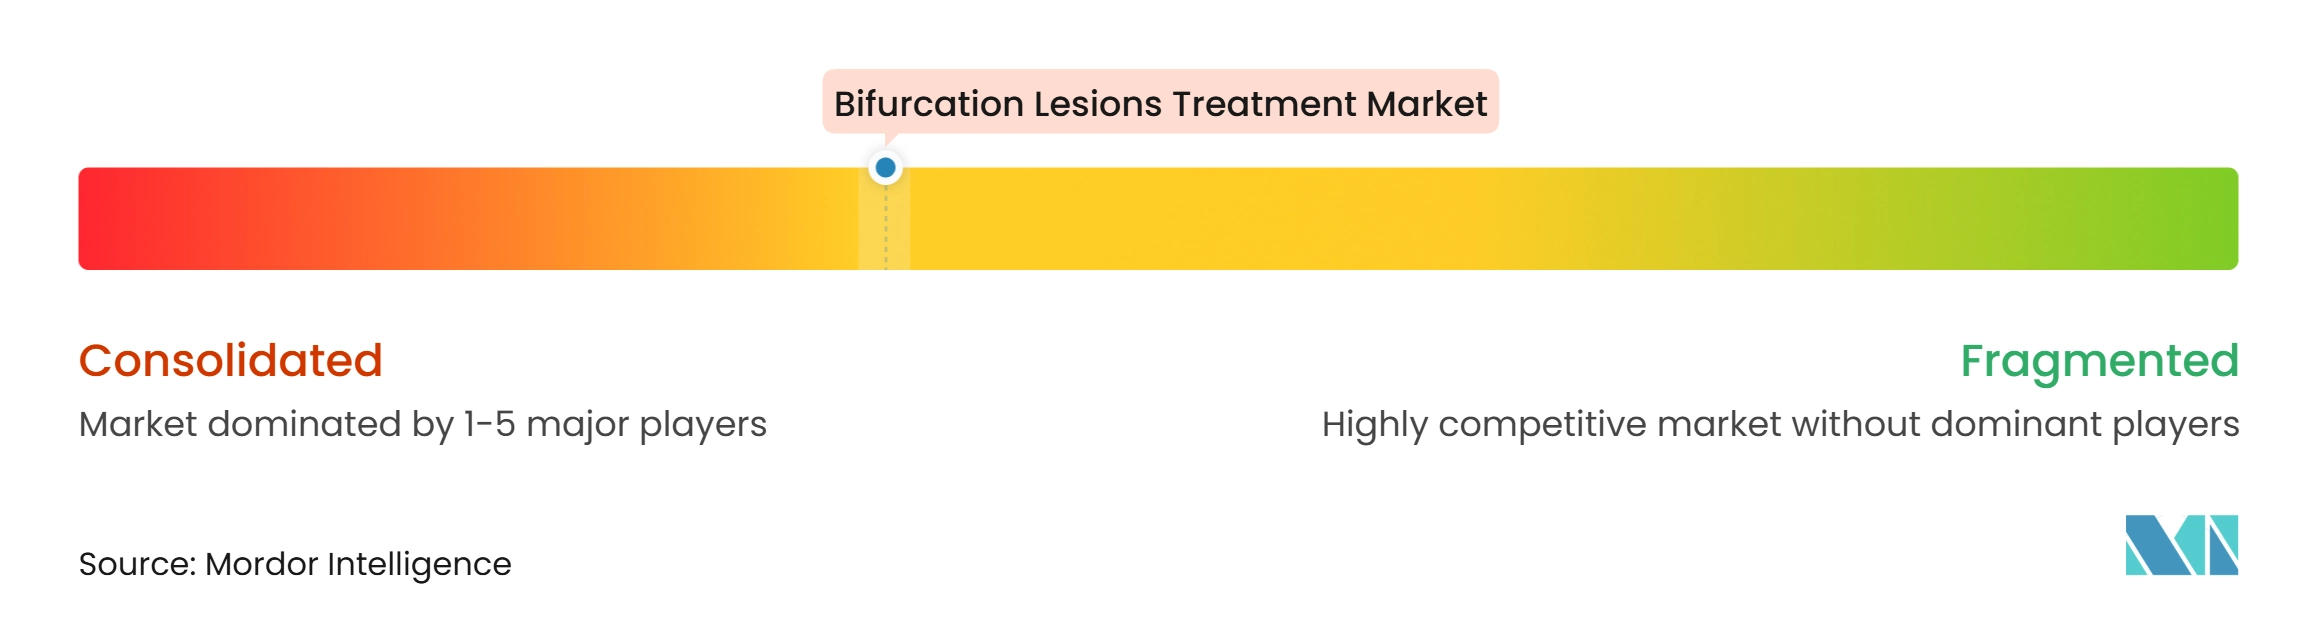
Der Markt für die Behandlung von Bifurkationsläsionen ist unter globalen Medizingeräteunternehmen mäßig konsolidiert. Abbott, Boston Scientific und Medtronic führen durch ihre DES-Portfolios und breiteren Eingriffs-Plattformen. MicroPort, OrbusNeich, Biotronik, B. Braun und Meril Life Sciences konkurrieren durch Preis-Leistungs-Positionen im asiatisch-pazifischen Raum, im Nahen Osten und in aufstrebenden Krankenhausmärkten. Große Unternehmen kombinieren zunehmend Bildgebungs-, Physiologie- und Therapieprodukte innerhalb von Herzkatheterlabor-Partnerschaften. Diese Strategie verringert die Abhängigkeit von Stentspezifikationen als einziger Differenzierungsquelle.
Medtronic übernahm CathWorks im April 2026 für 585 Millionen USD. Die Übernahme bringt angiogrammbasierte Physiologiebeurteilung in Medtronics interventionskardiologisches Portfolio. Advanced Bifurcation Systems übernahm im April 2026 die FDA-zugelassenen DES-Vermögenswerte von Svelte Medical Systems und unterstützt damit seinen Weg zu einer dedizierten Bifurkations-DES-Plattform. Diese Schritte zeigen, dass sich der Markt für die Behandlung von Bifurkationsläsionen in Richtung integrierter Eingriffs-Unterstützung bewegt.
Produktchancen bestehen weiterhin in dedizierten peripheren Konfigurationen für aortoiliakale und femoro-profunda-Anatomien. MicroPorts Firelimus und Medtronics Prevail unterstützen einen verstärkten Einsatz medikamentenbeschichteter Ballons bei der Bifurkationsbehandlung. Kleinere Anbieter benötigen kompatible Bildgebungs- und Physiologiepfade, um in Konten mit hohem Volumen wettbewerbsfähig zu sein. Regulatorische Beschleunigungspfade in China und den Vereinigten Staaten können etablierten Unternehmen und Spezialisten helfen, neue Plattformen voranzubringen. Die Bifurkationsläsionen-Branche wird daher weiterhin sowohl durch Gerätetechnologie als auch durch die Integration von Eingriffs-Workflows geprägt.
Marktführer in der Bifurkationsläsionen-Behandlungsbranche
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic plc
-
Terumo Corporation
-
B. Braun Melsungen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung von Bifurkationsläsionen Unternehmen in diesem Bericht
- Abbott Laboratories
- Advanced Bifurcation Systems
- B. Braun
- Biosensors International Group, Ltd.
- BIOTRONIK
- Boston Scientific
- Cook Group
- Cordis
- Elixir Medical
- InspireMD, Inc.
- Johnson & Johnson MedTech
- Medinol Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- OrbusNeich Medical Company Limited
- Sahajanand Medical Technologies (SMT) Pvt. Ltd.
- Svelte Medical Systems, Inc.
- Terumo
- Tryton Medical, Inc.
Neueste Industrielle Entwicklungen in Markt für die Behandlung von Bifurkationsläsionen
- Oktober 2026: Das Medizingeschäft von W. L. Gore & Associates gab bekannt, dass die US-amerikanische Food and Drug Administration eine erweiterte Indikation für den GORE VIABAHN VBX Balloon Expandable Endoprosthesis (VBX Stent Graft) zur Verwendung bei fenestrierter und gebranchter endovaskulärer Aortenreparatur (FEVAR und BEVAR) genehmigt hat.
- April 2026: Advanced Bifurcation Systems Inc., ein Anbieter innovativer Lösungen zur Behandlung von Bifurkationsläsionen bei der Koronarangioplastie, übernahm alle Vermögenswerte von Svelte Medical Systems, Inc.
Berichtsumfang des globalen Marktes für die Behandlung von Bifurkationsläsionen
Gemäß dem Berichtsumfang bezieht sich der Markt für die Behandlung von Bifurkationsläsionen auf den globalen Markt für interventionskardiologische Geräte und Techniken zur Behandlung koronarer Bifurkationsläsionen, bei denen eine Blockade an oder nahe der Verzweigung eines Hauptgefäßes und eines Seitenastes auftritt. Dieser Markt umfasst spezialisierte Stents, Ballons und Verfahrensstrategien (z. B. provisorisches Stenting, Doppelstent-Techniken), die die Patientenergebnisse bei komplexen perkutanen Koronarinterventionen (PCI) verbessern.
Der Markt für die Behandlung von Bifurkationsläsionen ist segmentiert nach Behandlungsstrategie, Produkttyp, Läsionslokalisation, Anwendung, Endnutzer und Geografie. Nach Behandlungsstrategie ist der Markt in Ein-Stent-Strategie und Zwei-Stent-Strategie segmentiert. Nach Produkttyp ist der Markt in Drug-Eluting Stents (DES), Bare-Metal Stents (BMS), Ballonkatheter, Führungsdrähte, Mikrokatheter, Atherektomiegeräte und andere Produkttypen segmentiert. Nach Läsionslokalisation ist der Markt in Bifurkationsläsionen am linken Hauptstamm, Bifurkationsläsionen außerhalb des linken Hauptstamms und periphere Bifurkationsläsionen segmentiert. Nach Anwendung ist der Markt in perkutane Koronarintervention (PCI) und periphere Gefäßintervention (PVI) segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, kardiologische Fachzentren, ambulante chirurgische Zentren (ASCs) und akademische und Forschungsinstitute segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Ein-Stent-Strategie |
| Zwei-Stent-Strategie |
| Drug-Eluting Stents (DES) |
| Bare-Metal Stents (BMS) |
| Ballonkatheter |
| Führungsdrähte |
| Mikrokatheter |
| Atherektomiegeräte |
| Andere Produkttypen |
| Bifurkationsläsionen am linken Hauptstamm |
| Bifurkationsläsionen außerhalb des linken Hauptstamms |
| Periphere Bifurkationsläsionen |
| Perkutane Koronarintervention (PCI) |
| Periphere Gefäßintervention (PVI) |
| Krankenhäuser |
| Kardiologische Fachzentren |
| Ambulante chirurgische Zentren (ASCs) |
| Akademische und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsstrategie | Ein-Stent-Strategie | |
| Zwei-Stent-Strategie | ||
| Nach Produkttyp | Drug-Eluting Stents (DES) | |
| Bare-Metal Stents (BMS) | ||
| Ballonkatheter | ||
| Führungsdrähte | ||
| Mikrokatheter | ||
| Atherektomiegeräte | ||
| Andere Produkttypen | ||
| Nach Läsionslokalisation | Bifurkationsläsionen am linken Hauptstamm | |
| Bifurkationsläsionen außerhalb des linken Hauptstamms | ||
| Periphere Bifurkationsläsionen | ||
| Nach Anwendung | Perkutane Koronarintervention (PCI) | |
| Periphere Gefäßintervention (PVI) | ||
| Nach Endnutzer | Krankenhäuser | |
| Kardiologische Fachzentren | ||
| Ambulante chirurgische Zentren (ASCs) | ||
| Akademische und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage im Markt für die Behandlung von Bifurkationsläsionen an?
Zunehmende Herz-Kreislauf-Erkrankungen und ein verstärkter Einsatz intravaskulärer Bildgebung unterstützen die Nachfrage nach Stents, Bildgebungskathetern und ergänzenden Instrumenten. Der Marktwert soll von 2,69 Milliarden USD im Jahr 2026 auf 2,82 Milliarden USD im Jahr 2027 wachsen und bis 2032 3,70 Milliarden USD erreichen, für den Zeitraum 2027 bis 2032.
Welche Behandlungsstrategie ist bei Bifurkationsläsionen am häufigsten?
Die Ein-Stent-Strategie führte im Jahr 2026 mit einem Umsatzanteil von 52,15 %, da provisorisches Stenting für viele Nicht-echte Bifurkationen geeignet bleibt.
Wo werden Bifurkationseingriffe zunehmend durchgeführt?
Krankenhäuser bleiben der größte Endnutzerstandort, während kardiologische Fachzentren mit einem CAGR von 7,22 % wachsen sollen, da ausgewählte weniger komplexe Fälle in den ambulanten Bereich verlagert werden.
Welche Region wächst am schnellsten bei der Bifurkationsbehandlung?
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einem CAGR von 9,24 % wachsen, unterstützt durch wachsenden Zugang zur kardiologischen Versorgung und Infrastruktur.