
Tamanho e Participação do Mercado de Transporte de Baterias
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
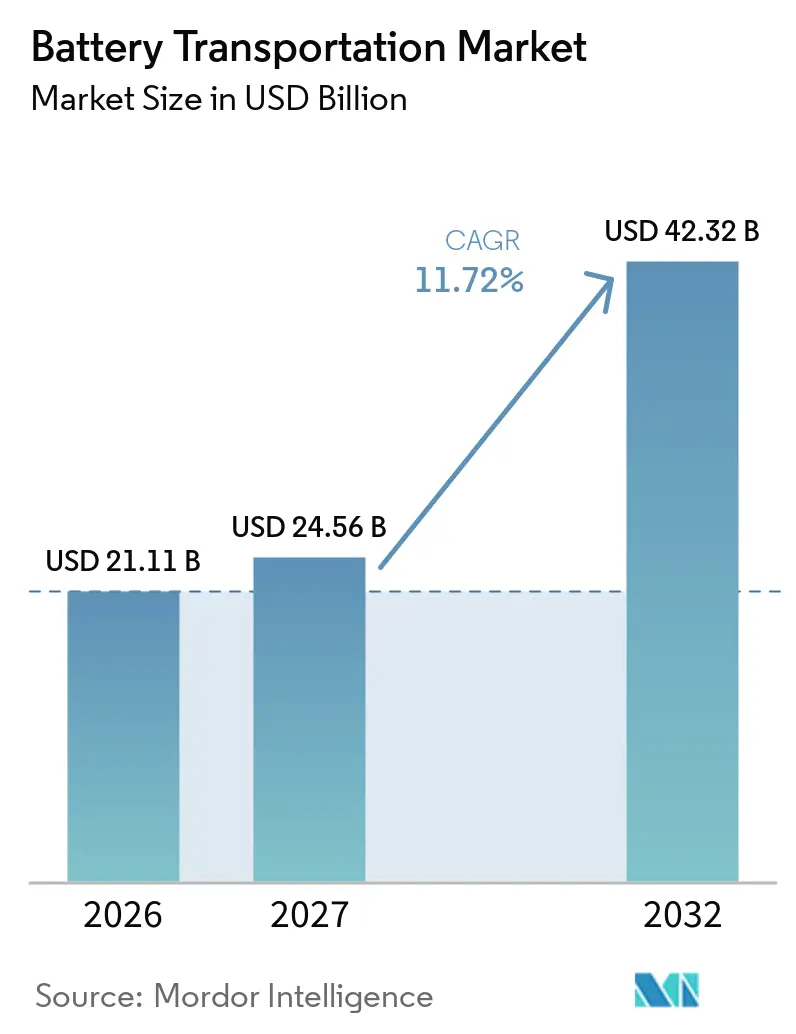
| Tamanho do Mercado (2027) | 24.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 42.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.72 % |
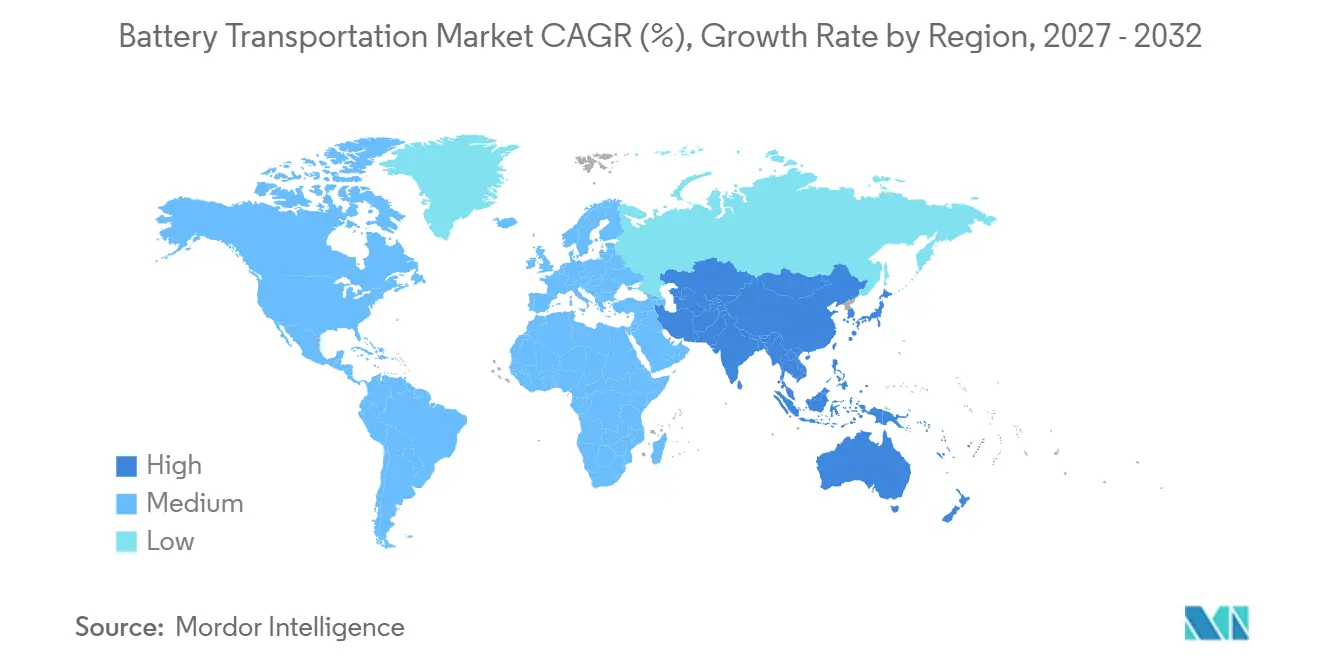
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
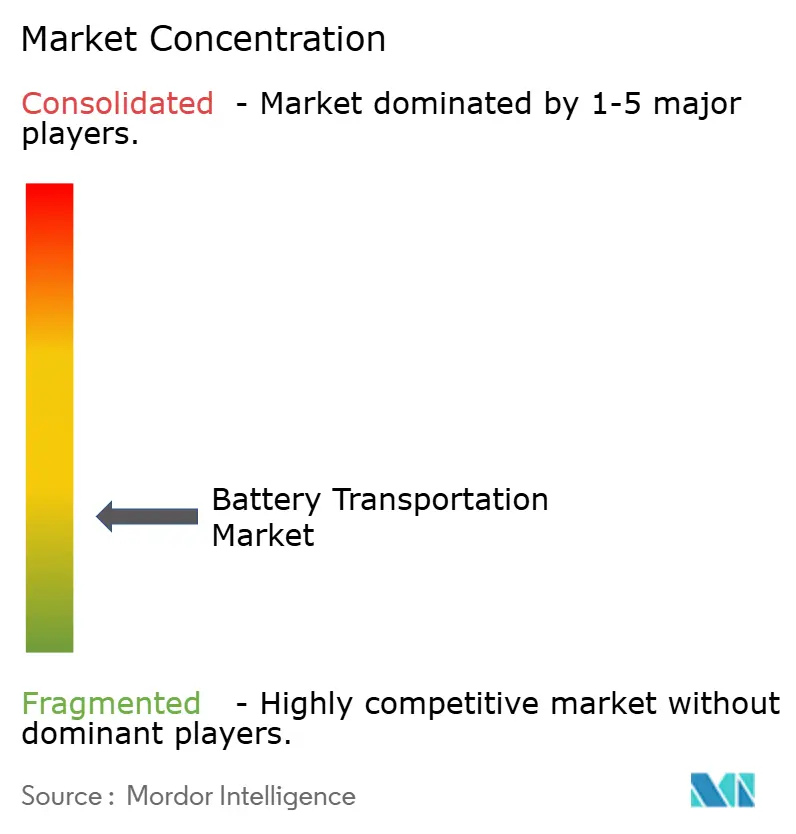
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Baterias por Mordor Intelligence
O tamanho do Mercado de Transporte de Baterias deve aumentar de 21,11 bilhões de USD em 2026 para 24,56 bilhões de USD em 2027 e atingir 42,32 bilhões de USD até 2032, crescendo a um CAGR de 11,72% no período de 2027 a 2032. O crescimento no mercado de transporte de baterias acompanha o aumento nas implantações de veículos elétricos e armazenamento estacionário de energia, que exigem que os prestadores de frete manuseiem mercadorias perigosas da Classe 9 com documentação e controles especializados.[1] O mercado de transporte de baterias também é moldado pela produção concentrada de células na China e pelo consequente movimento de células, pacotes e materiais em longas rotas internacionais.[2] O risco de segurança eleva o valor da expertise estabelecida em mercadorias perigosas, pois a fuga térmica não pode ser totalmente interrompida pelos métodos de supressão atuais uma vez iniciada.[3] Esse cenário favorece transportadoras que conseguem combinar armazenagem em conformidade, pessoal qualificado, monitoramento de condições e capacidade operacional transfronteiriça. Também cria uma abertura para empresas que conseguem integrar requisitos de rastreabilidade nas operações regulares de frete antes que as normas europeias entrem em vigor.[4]
Principais Conclusões do Relatório
- Por tipo de bateria, as baterias de íon de lítio detinham 63,5% da participação do mercado de transporte de baterias em 2026, enquanto as baterias de estado sólido têm projeção de crescimento a um CAGR de 18,3% até 2032.
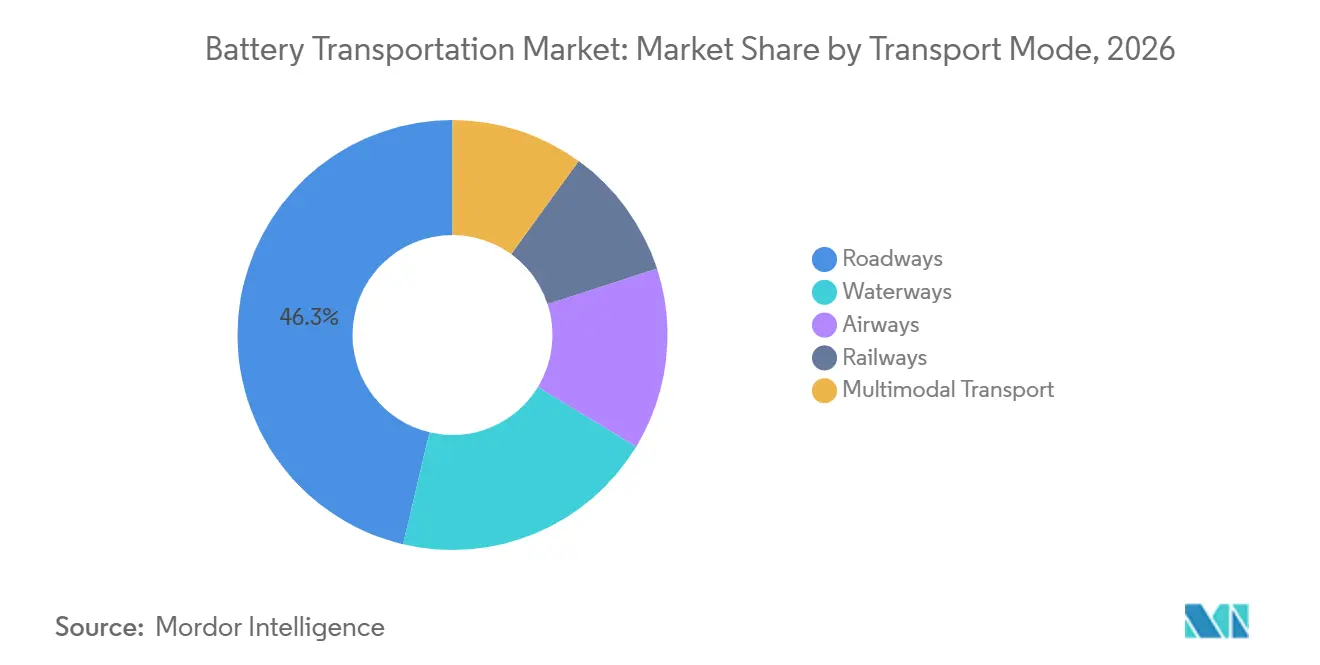
- Por modo de transporte, as rodovias detinham 46,3% da participação do mercado de transporte de baterias em 2026, enquanto o transporte multimodal tem projeção de crescimento a um CAGR de 12,4% até 2032.
- Por status da bateria, células e pacotes novos detinham 65,7% da participação do mercado de transporte de baterias em 2026, enquanto as baterias em fim de vida útil têm projeção de crescimento a um CAGR de 13,4% até 2032.
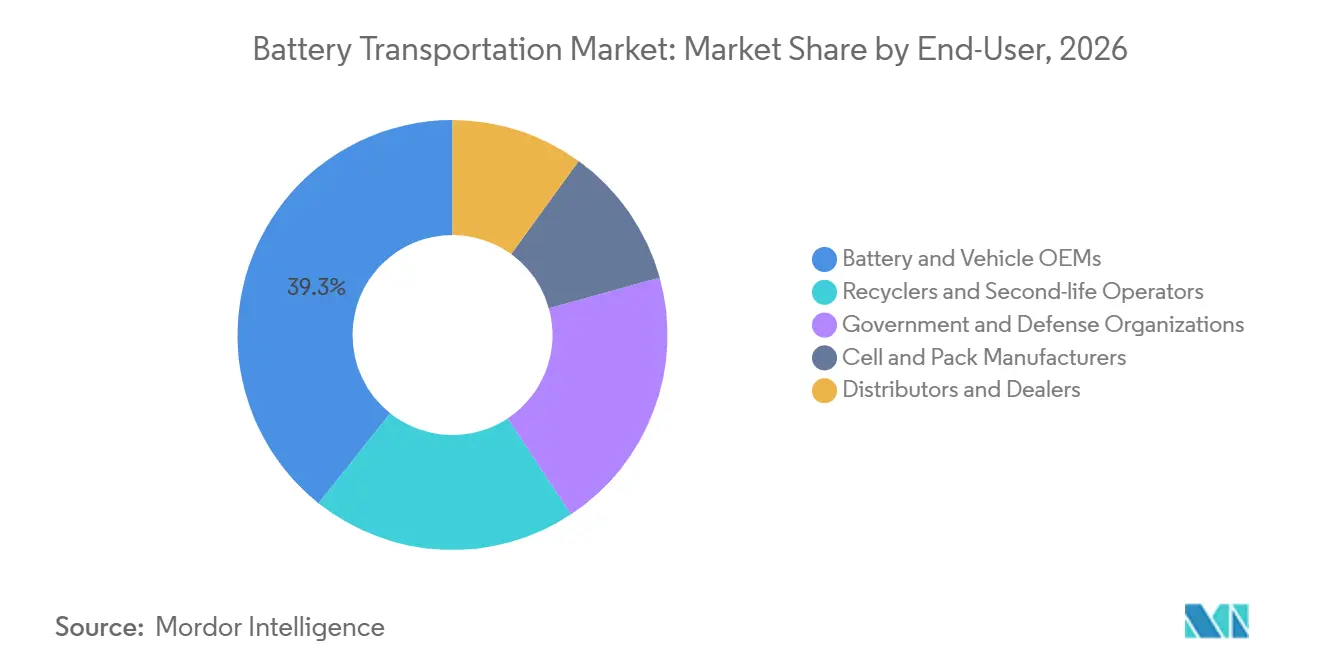
- Por usuário final, os Fabricantes de Equipamentos Originais (OEMs) de baterias e veículos detinham 39,3% da participação do mercado de transporte de baterias em 2026, enquanto recicladores e operadores de segunda vida têm projeção de crescimento a um CAGR de 14,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 47,3% da participação do mercado de transporte de baterias em 2026 e tem projeção de crescimento a um CAGR de 13,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação e Crescimento da Produção de Baterias para Veículos Elétricos | +3.0% | Global, concentrado na APAC, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Armazenamento de Energia Renovável e Implantação de BESS | +2.2% | Global, com atividade central na APAC e América do Norte | Médio prazo (2 a 4 anos) |
| Rastreabilidade do Passaporte de Bateria e Terceirização de Conformidade | +1.4% | Europa, com expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Formação de Corredores Transfronteiriços de Gigafábricas | +1.6% | Europa, América do Norte e APAC | Médio prazo (2 a 4 anos) |
| Logística de Ciclo Fechado para Baterias Retiradas de Serviço e Danificadas | +1.2% | Europa, APAC e América do Norte | Longo prazo (≥ 4 anos) |
| Comércio Eletrônico e Remessas de Baterias de Reposição com Prazo Crítico | +0.8% | Global, com atividade central na APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação e Crescimento da Produção de Baterias para Veículos Elétricos (VE)
As vendas globais de veículos elétricos superaram 20 milhões de unidades em 2025, e os carros elétricos representaram mais de um em cada quatro carros vendidos no mundo. Cada bateria de veículo acabado requer remessa em conformidade, enquanto os movimentos de materiais, módulos e células acrescentam mais atividade de transporte antes da montagem final. Esse padrão expõe o mercado de transporte de baterias tanto à distribuição de pacotes acabados quanto à cadeia de fabricação a montante. A China permanece central nesses fluxos porque fabricou mais de 80% das células de íon de lítio em 2025. A expansão da produção na América do Norte e na Europa adiciona rotas de transporte regionais em vez de eliminar a necessidade de movimentação intercontinental. As transportadoras com capacidade para mercadorias perigosas podem, portanto, participar de movimentações recorrentes entre fornecedores de materiais, plantas de células, plantas de veículos e locais de distribuição.
Armazenamento de Energia Renovável e Implantação de Sistemas de Armazenamento de Energia em Baterias (BESS)
Os sistemas de armazenamento de energia em baterias em escala de serviço público criam um requisito distinto no mercado de transporte de baterias porque as unidades podem exceder os pesos padrão de contêineres. Unidades de BESS conteinerizadas na faixa de 40 a 48 toneladas requerem tratamento da Classe 9 sob UN3536 e podem necessitar de embarcações multipropósito ou de içamento pesado. A COSCO SHIPPING Special Transport entregou 2.386 unidades conteinerizadas totalizando 12,5 GWh a um projeto na Arábia Saudita em 13 viagens em agosto de 2025. Tais projetos exigem planejamento de transporte abrangendo seleção de embarcações, manuseio portuário, movimentação terrestre e entrega no local. Os preços mais baixos dos sistemas de armazenamento ampliaram os pipelines de implantação em várias regiões, aumentando a necessidade de capacidade qualificada para carga de projeto. O mercado de transporte de baterias se beneficia quando os prestadores conseguem planejar essas movimentações como uma única operação controlada em vez de etapas de frete separadas.
Rastreabilidade do Passaporte de Bateria e Terceirização de Conformidade
A União Europeia exige um Passaporte Digital de Bateria para baterias de veículos elétricos e industriais qualificadas colocadas em seu mercado a partir de fevereiro de 2027. Os requisitos de diligência devida na cadeia de suprimentos para cobalto, níquel, lítio e grafite natural entram em vigor a partir de agosto de 2027 conforme o cronograma revisado. Essas regras tornam os registros verificados relevantes em cada ponto onde as baterias são movimentadas, armazenadas, reparadas, reaproveitadas ou coletadas. O mercado de transporte de baterias pode obter receita adicional de serviços onde os prestadores de logística apoiam a rastreabilidade e a captura de dados junto ao manuseio físico. Fabricantes sem sistemas digitais estabelecidos podem depender mais fortemente de prestadores de logística terceirizados qualificados para movimentações com destino à UE. Esse requisito favorece operadores que conectam registros de remessa com identificação de baterias, dados de condição e documentação regulatória.
Formação de Corredores Transfronteiriços de Gigafábricas
As plantas de baterias criam movimentações de frete repetidas que sustentam rotas dedicadas e ativos de logística especializados. O PowerCo SE do Grupo Volkswagen iniciou a produção em sua planta de Salzgitter em dezembro de 2025, com capacidade de até 20 GWh e ligações priorizadas por ferrovia a instalações em Martorell e Valência. Na China, a CATL e a Yunnan Communications Investment lançaram um corredor de troca de baterias de 900 km em junho de 2025 para caminhões de nova energia operando em rotas comerciais do Sudeste Asiático. Essas rotas estabelecidas conferem ao mercado de transporte de baterias volumes mais previsíveis do que remessas de projetos pontuais. A movimentação previsível apoia o investimento em motoristas treinados, equipamentos aprovados e hubs especializados. Também fortalece a posição dos prestadores que conseguem comprometer capacidade antes que uma nova planta atinja sua produção plena.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fuga Térmica, Risco de Incêndio e Custos de Seguro | -1.8% | Global, com exposição particular nos modos marítimo e aéreo | Médio prazo (2 a 4 anos) |
| Evolução das Normas de Mercadorias Perigosas e Limites de Aceitação por Companhias Aéreas | -1.4% | Global, com exposição particular no transporte aéreo e rodoviário e ferroviário transfronteiriço | Curto prazo (≤ 2 anos) |
| Escassez de Capacidade Certificada para Mercadorias Perigosas e Infraestrutura de Resposta a Emergências | -0.9% | APAC, com expansão para o Oriente Médio, África e América do Sul | Médio prazo (2 a 4 anos) |
| Altos Custos de Capital para Armazéns em Conformidade e Frotas Especializadas | -1.1% | América do Norte, Europa e mercados emergentes da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fuga Térmica, Risco de Incêndio e Custos de Seguro
A fuga térmica permanece uma importante restrição de segurança para o mercado de transporte de baterias porque produz calor e gases inflamáveis que os métodos de supressão existentes não conseguem interromper completamente. Um único evento pode afetar a carga, uma embarcação ou instalação, as operações subsequentes e a aceitação pela transportadora. As movimentações marítimas são especialmente expostas quando grandes sistemas de baterias viajam em ambientes fechados a bordo de embarcações. O risco resultante leva transportadoras e seguradoras a atribuir maior valor a procedimentos comprovados de contenção, separação, detecção e resposta a emergências. Prestadores menores podem ter dificuldade em absorver o custo de armazenamento em conformidade e equipamentos de resposta. O mercado de transporte de baterias, portanto, apresenta barreiras mais elevadas para operadores que ainda não possuem infraestrutura especializada para mercadorias perigosas.
Evolução das Normas de Mercadorias Perigosas e Limites de Aceitação por Companhias Aéreas
As Recomendações Modelo da ONU, Rev. 24, introduziram novas entradas para baterias híbridas combinando células de íon de lítio e íon de sódio em 2025. O Acordo Relativo ao Transporte Internacional de Mercadorias Perigosas por Estrada (ADR) 2025 também acrescentou requisitos que afetam veículos movidos a bateria e baterias de íon de sódio, exigindo documentação e procedimentos de transporte atualizados. As diretrizes da IATA para 2025 a 2026 estabelecem requisitos para baterias de lítio oferecidas para transporte aéreo, incluindo controles de estado de carga nos casos aplicáveis. Essas atualizações podem limitar a capacidade disponível para remessas aéreas urgentes e aumentar os requisitos de treinamento para transportadoras. O mercado de transporte de baterias deve se ajustar rapidamente porque documentação ou embalagem incorretas podem impedir a aceitação da remessa. Os recursos de conformidade estão, portanto, se tornando um diferenciador prático além da capacidade física de frete.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
O Íon de Lítio Lidera os Volumes Enquanto o Estado Sólido Eleva os Requisitos de ManuseioAs baterias de íon de lítio detinham 63,5% da participação do mercado de transporte de baterias em 2026. Sua posição reflete testes UN38.3 padronizados, práticas de contenção estabelecidas e familiaridade das transportadoras em movimentações rodoviárias, aéreas, marítimas e ferroviárias. O tamanho do mercado de transporte de baterias para movimentações de íon de lítio se beneficia do amplo uso da química em veículos elétricos, armazenamento de energia, eletrônicos de consumo e equipamentos industriais. A base de fabricação da China confere à logística de íon de lítio um grande componente de exportação, enquanto plantas regionais de veículos e células geram fluxos domésticos. As baterias de chumbo-ácido permanecem relevantes em rotas de reposição industrial e de baterias de partida, particularmente onde a sensibilidade ao custo sustenta o uso contínuo. As baterias de hidreto metálico de níquel e de níquel-cádmio têm menor relevância automotiva, enquanto as baterias de íon de sódio estão entrando em rotas de transporte comercial sob tratamento regulatório mais recente.
As baterias de estado sólido têm projeção de avançar a um CAGR de 18,3% até 2032, a taxa mais rápida entre os tipos de bateria. Essa categoria requer maior atenção às condições de temperatura, umidade e embalagem do que as baterias convencionais de eletrólito líquido. A ION Storage Systems enviou células Cornerstone comerciais a clientes de veículos elétricos e eletrônicos de consumo em agosto de 2025. As remessas iniciais de amostras e comerciais oferecem aos prestadores de frete especializados a oportunidade de desenvolver processos de serviço controlados antes que volumes maiores surjam. O segmento pode exigir tarifas mais elevadas porque os prestadores de logística precisam proteger produtos sensíveis mantendo a conformidade com as normas de mercadorias perigosas. O setor de transporte de baterias precisará de procedimentos personalizados à medida que mais células de estado sólido se movimentem entre fabricantes, locais de teste, clientes e programas de veículos.
Por Modo de Transporte:
As Rodovias Ancoram a Distribuição Enquanto os Serviços Multimodais se ExpandemAs rodovias detinham 46,3% da participação do mercado de transporte de baterias em 2026. O frete rodoviário fornece ligações diretas entre centros de distribuição, portos, gigafábricas, revendedores, locais de reciclagem e locais finais de projeto. O modo é particularmente importante para entregas de última milha e regionais onde os modos alternativos não oferecem a mesma flexibilidade. Os requisitos do Acordo Europeu Relativo ao Transporte Internacional de Mercadorias Perigosas por Estrada (ADR) aumentam o ônus administrativo para as transportadoras rodoviárias europeias, mas não alteram a necessidade de movimentações controladas por caminhão. O frete aéreo permanece relevante para remessas urgentes, protótipos e determinadas baterias de reposição, embora os controles de estado de carga possam restringir as operações. As hidrovias lidam com grandes cargas de BESS e de projeto, onde a adequação de embarcações e portos pode determinar se uma remessa prossegue.
O transporte multimodal tem previsão de crescimento a um CAGR de 12,4% até 2032. O tamanho do mercado de transporte de baterias para esse modelo aumenta onde a carga pesada de Sistemas de Armazenamento de Energia em Baterias (BESS) excede os limites de carga por eixo rodoviário ou deve percorrer longas rotas internacionais. A EUROGATE Wilhelmshaven concluiu uma transferência marítimo-ferroviária de 12 unidades de BESS pesando 48 toneladas cada, de Ningbo a Budapeste, em dezembro de 2025. A Nippon Express, a Honda e a JR Freight também iniciaram o transporte ferroviário comercial de pacotes de baterias para veículos elétricos no Japão em setembro de 2025. Esses exemplos mostram que as transferências coordenadas conseguem atender às necessidades de peso, conformidade e prazo que um único modo não consegue atender. Os prestadores multimodais devem gerenciar as transferências com cuidado porque cada transbordo introduz requisitos de documentação, segurança e controle de condições.
Por Status da Bateria:
Células e Pacotes Novos Lideram Enquanto as Movimentações de Fim de Vida Útil se FormalizamCélulas e pacotes novos detinham 65,7% da participação do mercado de transporte de baterias em 2026. A maior parte desse volume viaja de plantas de células e locais de montagem de pacotes para fabricantes de veículos, projetos de armazenamento de energia, redes de distribuição e mercados de exportação. O mercado de transporte de baterias obtém volumes constantes de novos produtos à medida que a produção asiática abastece centros de fabricação e consumo em todo o mundo. Baterias danificadas e defeituosas formam uma área de serviço separada porque necessitam de embalagem mais rigorosa e controles adicionais de manuseio. As baterias protótipo também requerem planejamento cuidadoso à medida que os fabricantes movimentam amostras entre laboratórios, parceiros automotivos e instalações de validação. Esses fluxos recompensam as empresas de logística que conseguem separar, identificar e documentar diferentes condições sem interromper as operações regulares.
As baterias em fim de vida útil têm previsão de crescimento a um CAGR de 13,4% até 2032. Sua movimentação está vinculada à coleta, descarga, diagnóstico, desmontagem, reaproveitamento e reciclagem, em vez de uma remessa direta a um cliente final. A CEVA Logistics anunciou uma rede europeia de logística reversa em setembro de 2025 que inclui transporte conforme o Accord Dangereux Routier (ADR), descarga profunda, desmontagem e diagnóstico em tempo real. O Regulamento de Baterias da UE conecta registros de produtos e responsabilidades de reciclagem, elevando a importância das movimentações reversas rastreáveis. Os candidatos à segunda vida precisam de avaliação antes de serem destinados à reutilização ou à recuperação de materiais. Essa categoria de status cria demanda por prestadores que conseguem combinar transporte com armazenamento controlado, diagnóstico e roteamento aprovado a jusante.
Por Usuário Final:
Os Fabricantes de Equipamentos Originais (OEMs) Fornecem Rotas Estáveis Enquanto os Recicladores Ampliam as Redes ReversasOs OEMs de baterias e veículos detinham 39,3% da participação do mercado de transporte de baterias em 2026. Seus contratos tendem a sustentar rotas previsíveis porque as remessas seguem cronogramas de produção planejados e acordos de fornecimento de longo prazo. O tamanho do mercado de transporte de baterias vinculado aos OEMs inclui materiais, células, módulos, pacotes, veículos acabados, reposições de serviço e devoluções. Os fabricantes de células e pacotes também geram movimentações repetidas entre instalações, embora seus padrões de frete possam ser mais concentrados em torno dos locais de produção. Distribuidores e revendedores atendem a uma demanda de pós-venda mais fragmentada. Compradores governamentais e de defesa exigem controles de segurança e operacionais que podem limitar o número de prestadores de frete geral adequados.
Os recicladores e operadores de segunda vida têm projeção de crescimento a um CAGR de 14,2% até 2032. Seus requisitos diferem do frete de OEM porque a condição da bateria e o destino final podem não ser conhecidos até que a inspeção ocorra. O setor de transporte de baterias deve apoiar a coleta segura, o isolamento de unidades danificadas, o transporte para instalações qualificadas e os registros que acompanham cada bateria ao longo do processo. O plano de rede da CEVA Logistics mostra que as empresas de logística estão adicionando atividades técnicas ao lado do transporte em resposta a essa necessidade. Os prestadores que conseguem realizar diagnósticos em um nó logístico podem direcionar baterias utilizáveis para aplicações de armazenamento estacionário e unidades inadequadas para reciclagem. Essa capacidade cria diferenciação que não pode ser entregue apenas pela escala.
Análise Geográfica
Mercado de Transporte de Baterias na APAC
A Ásia-Pacífico detinha 47,3% da participação do mercado de transporte de baterias em 2026 e tem projeção de crescimento a um CAGR de 13,1% até 2032. A China é central para a atividade regional porque produziu mais de 80% das células de íon de lítio globais em 2025 e possui uma grande base de veículos elétricos. Essa combinação sustenta grandes movimentações domésticas e fluxos de exportação para a Europa e a América do Norte. O mercado de transporte de baterias na região deve acomodar células, pacotes de veículos, materiais, unidades de BESS e logística reversa. A Coreia do Sul e o Japão acrescentam cadeias de suprimentos estabelecidas de tecnologia e automotivas. O serviço ferroviário de 500 km da Nippon Express, Honda e JR Freight no Japão ilustra uma alternativa controlada ao transporte rodoviário para pacotes de baterias. Vietnã, Tailândia e Indonésia também estão expandindo seus papéis como locais de fabricação e consumo.
Mercado de Transporte de Baterias na Europa
A Europa tem uma posição substancial no mercado de transporte de baterias porque os requisitos regulatórios e a nova capacidade de gigafábricas estão remodelando as decisões de frete. A planta de Salzgitter da PowerCo iniciou a produção em dezembro de 2025, criando ligações logísticas priorizadas por ferrovia para outros locais de baterias europeus. O requisito do Passaporte de Bateria a partir de fevereiro de 2027 aumentará a importância de cadeias de suprimentos documentadas e rastreáveis com destino à UE. Os prestadores de logística europeus estão respondendo com instalações dedicadas de baterias e capacidade de logística reversa. A rede planejada da CEVA abrange 10 países europeus até 2027. A região, portanto, combina altas necessidades de conformidade com movimentações tanto de ida quanto de retorno.
Mercado de Transporte de Baterias nas Américas e no Oriente Médio
A América do Norte está desenvolvendo uma infraestrutura de logística de baterias mais sistemática à medida que os programas de fabricação e transição energética se ampliam. A Maersk lançou um serviço dedicado de frete terrestre de baterias da Classe 9 nos Estados Unidos, Canadá e México em junho de 2026, por meio de 65 estações e 7 hubs regionais. A América do Sul está conectada às cadeias de suprimentos de baterias por meio de recursos de lítio e importações de BESS para projetos de energia renovável. O Oriente Médio ganhou relevância em logística de projetos por meio de grandes implantações de armazenamento de energia. A entrega de 125 GWh da Cosco Shipping à Arábia Saudita mostra a escala da carga de BESS que agora se movimenta para a região. Essas áreas requerem prestadores que consigam gerenciar atividades portuárias, terrestres e de entrega no local sob um processo de conformidade consistente.
Cenário Competitivo
O mercado global de transporte de baterias é fragmentado. Grandes prestadores de logística terceirizada competem com especialistas em logística de baterias que possuem profundo conhecimento em mercadorias perigosas e procedimentos de manuseio estabelecidos. DHL Supply Chain, Maersk, Kuehne+Nagel, DSV e DB Schenker possuem redes amplas que conseguem apoiar movimentações internacionais. Empresas especializadas podem manter uma vantagem onde uma remessa requer contenção incomum, avaliação técnica ou planejamento de resposta a emergências. Esse cenário competitivo significa que a escala física por si só não é suficiente. Pessoal qualificado, instalações em conformidade, equipamentos e sistemas de documentação permanecem ativos competitivos essenciais.
A DHL entregou mais de 1.100 unidades de BESS globalmente no primeiro semestre de 2026 e expandiu sua rede de logística de nova energia para mais de 20 locais globais. O lançamento pela Maersk em junho de 2026 de um serviço de frete de baterias com 65 estações na América do Norte ampliou a concorrência em uma categoria de serviço anteriormente atendida em grande parte por prestadores especializados. A Kuehne+Nagel também documentou remessas internacionais especializadas de BESS para os Estados Unidos, Reino Unido e Alemanha. Esses movimentos mostram ênfase em hubs dedicados, equipes de manuseio qualificadas e capacidade de projeto multimodal. O mercado de transporte de baterias recompensa as empresas que conseguem controlar o risco em cada transferência, em vez de simplesmente reservar capacidade de transporte. Os prestadores também estão competindo para tornar a atividade de conformidade mais fácil para os clientes por meio de registros centralizados e ferramentas de visibilidade.
O monitoramento em tempo real do estado de carga, temperatura e tensão ao longo de jornadas multimodais permanece uma importante oportunidade de diferenciação. O prazo do Passaporte de Bateria acrescenta urgência porque os registros logísticos podem se tornar mais valiosos dentro de um sistema mais amplo de rastreabilidade de produtos. Os prestadores que não possuem sistemas integrados de rastreabilidade podem ser menos atrativos para trabalhos com destino à UE, mesmo quando sua rede física é forte. As estratégias competitivas, portanto, tendem a se concentrar em manuseio controlado, registros digitais, visibilidade de condições e instalações dedicadas.
Líderes do Setor de Transporte de Baterias
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Baterias Empresas cobertas neste relatório
- Alfred Schuon GmbH
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- CJ Logistics Corporation
- DB Schenker
- DHL Supply Chain
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Hellmann Worldwide Logistics
- J.B. Hunt Transport Services, Inc.
- Kuehne + Nagel International AG
- Maersk
- Nippon Express Holdings, Inc.
- NOWOS
- PSA BDP
- Rhenus Group
- SF Express Co., Ltd.
- Sinotrans Limited
- United Parcel Service, Inc.
- XPO, Inc.
Desenvolvimentos industriais recentes em Mercado de Transporte de Baterias
- Setembro de 2026: A DHL entrega mais de 1.100 unidades de BESS globalmente e inicia a construção de um hub de baterias nos Países Baixos. A DHL Supply Chain expandiu sua rede de Logística de Nova Energia para mais de 20 locais globais e iniciou a construção de um novo Hub Europeu de Logística de Baterias de 17.000 m² em Holtum, Países Baixos, com meta de 3 bilhões de EUR em receita de logística de nova energia até 2030 e inauguração prevista para o primeiro trimestre de 2027.
- Junho de 2026: A Maersk lança serviço dedicado de frete terrestre de baterias de íon de lítio na América do Norte. A A.P. Moller – Maersk entrou no mercado de transporte de baterias dos EUA, Canadá e México com um serviço especializado de mercadorias perigosas da Classe 9 por meio de 65 estações e 7 hubs regionais, visando uma oportunidade de logística de baterias na América do Norte de 2,4 a 3,0 bilhões de USD com motoristas treinados em materiais perigosos e conformidade rigorosa com o estado de carga.
- Dezembro de 2025: O PowerCo SE da VW inicia a produção na gigafábrica de Salzgitter, a primeira planta de células de bateria da Europa. O PowerCo SE colocou em operação a primeira planta de células de bateria projetada e fabricada domesticamente na Europa em Salzgitter, Alemanha, com capacidade inicial de até 20 GWh expansível para 40 GWh, estabelecendo corredores logísticos priorizados por ferrovia para os locais de gigafábricas em Valência e St. Thomas.
- Setembro de 2025: A CEVA Logistics lança rede de logística reversa de baterias para veículos elétricos em toda a Europa. A CEVA anunciou um investimento de vários milhões de euros para estabelecer Centros de Logística de Baterias em 10 países europeus até 2027, com meta de 80% dos volumes europeus de baterias de veículos elétricos em fim de vida útil até 2030, com coleta certificada pelo Accord Dangereux Routier (ADR), descarga profunda, desmontagem e rastreabilidade em tempo real.
Escopo do Relatório Global do Mercado de Transporte de Baterias
O Mercado de Transporte de Baterias é definido por meio de duas perspectivas setoriais distintas: o transporte de baterias como carga (logística) e baterias utilizadas para propulsão de veículos (mercado de produtos).
O mercado global de transporte de baterias é segmentado por tipo de bateria, modo de transporte, status da bateria, usuário final e geografia. Por tipo de bateria, o mercado é segmentado em íon de lítio, chumbo-ácido, hidreto metálico de níquel (NiMH), níquel-cádmio (NiCd), íon de sódio, estado sólido e outros tipos de bateria. Por modo de transporte, o mercado é segmentado em rodovias, vias aéreas, hidrovias, ferrovias e transporte multimodal. Por status da bateria, o mercado é segmentado em células e pacotes novos, baterias usadas e devolvidas, baterias danificadas e defeituosas, baterias protótipo e baterias em fim de vida útil. Por usuário final, o mercado é segmentado em OEMs de baterias e veículos, fabricantes de células e pacotes, distribuidores e revendedores, recicladores e operadores de segunda vida, e organizações governamentais e de defesa. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de transporte de baterias em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base em valor (USD).
Visão geral da segmentação
| Baterias de Íon de Lítio |
| Baterias de Chumbo-Ácido |
| Baterias de Hidreto Metálico de Níquel |
| Baterias de Níquel-Cádmio |
| Baterias de Íon de Sódio |
| Baterias de Estado Sólido |
| Outros Tipos de Bateria |
| Rodovias |
| Vias Aéreas |
| Hidrovias |
| Ferrovias |
| Transporte Multimodal |
| Células e Pacotes Novos |
| Baterias Usadas e Devolvidas |
| Baterias Danificadas e Defeituosas |
| Baterias Protótipo |
| Baterias em Fim de Vida Útil |
| OEMs de Baterias e Veículos |
| Fabricantes de Células e Pacotes |
| Distribuidores e Revendedores |
| Recicladores e Operadores de Segunda Vida |
| Organizações Governamentais e de Defesa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Bateria | Baterias de Íon de Lítio | |
| Baterias de Chumbo-Ácido | ||
| Baterias de Hidreto Metálico de Níquel | ||
| Baterias de Níquel-Cádmio | ||
| Baterias de Íon de Sódio | ||
| Baterias de Estado Sólido | ||
| Outros Tipos de Bateria | ||
| Por Modo de Transporte | Rodovias | |
| Vias Aéreas | ||
| Hidrovias | ||
| Ferrovias | ||
| Transporte Multimodal | ||
| Por Status da Bateria | Células e Pacotes Novos | |
| Baterias Usadas e Devolvidas | ||
| Baterias Danificadas e Defeituosas | ||
| Baterias Protótipo | ||
| Baterias em Fim de Vida Útil | ||
| Por Usuário Final | OEMs de Baterias e Veículos | |
| Fabricantes de Células e Pacotes | ||
| Distribuidores e Revendedores | ||
| Recicladores e Operadores de Segunda Vida | ||
| Organizações Governamentais e de Defesa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do transporte global de baterias em 2032?
O mercado global de transporte de baterias tem projeção de atingir 42,32 bilhões de USD até 2032, partindo de 21,11 bilhões de USD em 2026, a um CAGR de 11,72% no período de 2027 a 2032.
Qual tipo de bateria lidera a demanda de transporte?
As baterias de íon de lítio lideram, com participação de 63,5% em 2026. Seu uso extensivo em veículos elétricos, sistemas de armazenamento e eletrônicos sustenta uma ampla demanda de frete.
Qual modo de transporte está crescendo mais rapidamente para remessas de baterias?
O transporte multimodal tem previsão de crescimento a um CAGR de 12,4% até 2032, pois os sistemas pesados de BESS frequentemente necessitam de movimentações coordenadas por mar, ferrovia e rodovia.
Por que os passaportes de bateria são importantes para os prestadores de logística?
O requisito do Passaporte de Bateria da UE começa em fevereiro de 2027 para baterias qualificadas, aumentando a necessidade de registros rastreáveis de remessa e manuseio.
Qual região possui a maior participação na atividade de transporte de baterias?
A Ásia-Pacífico lidera com participação de 47,3% em 2026 e tem projeção de crescimento a um CAGR de 13,1% até 2032, sustentada pela grande base de fabricação de baterias da China.
O que cria o principal desafio de segurança no frete de baterias?
A fuga térmica é o principal risco porque os métodos de supressão atuais não conseguem interromper completamente a reação após seu início, exigindo contenção especializada e procedimentos de emergência.