
Tamaño y Participación del Mercado de Transporte de Baterías
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 24.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 42.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.72 % |
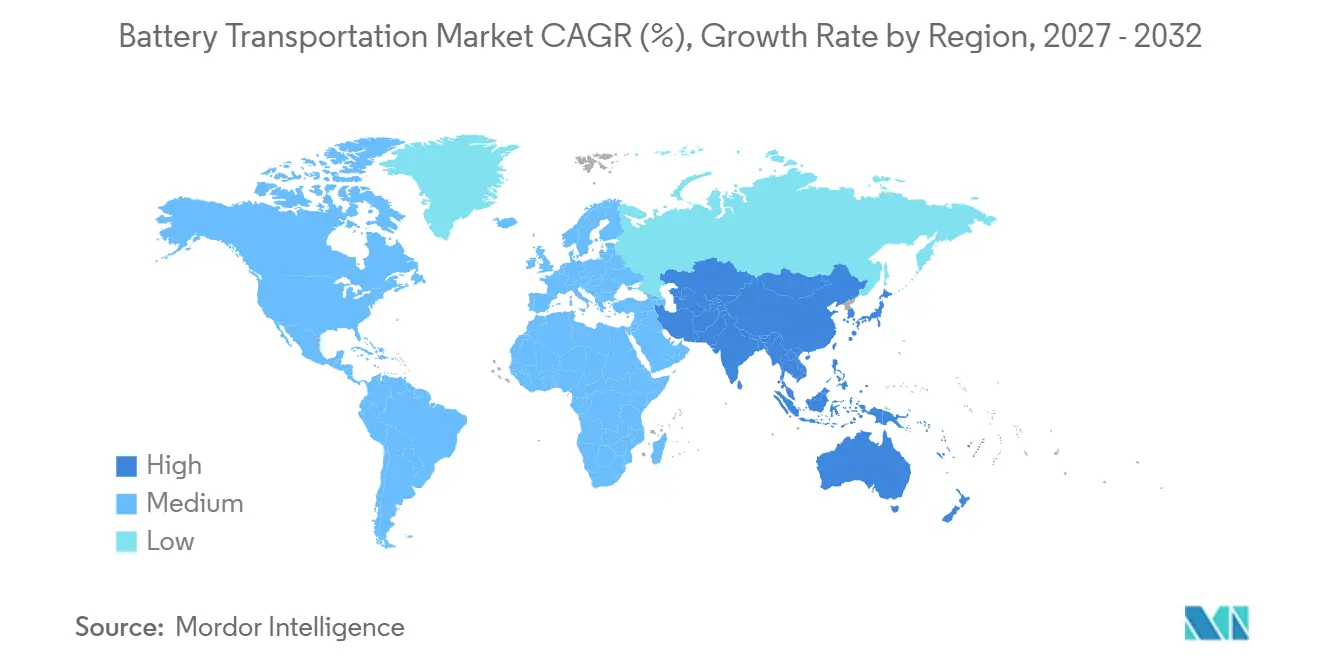
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
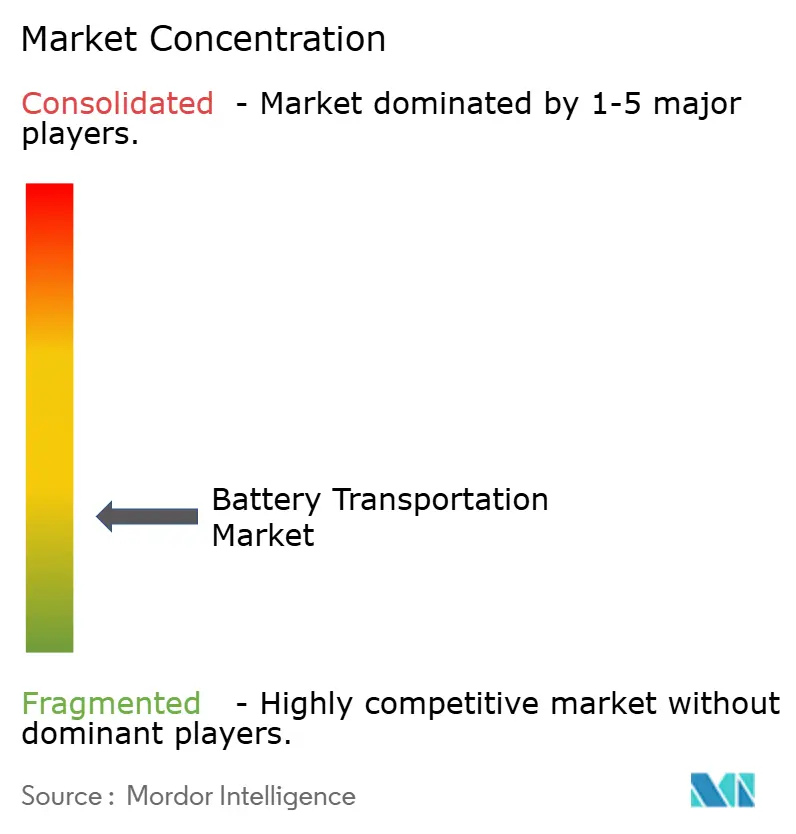
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Baterías por Mordor Intelligence
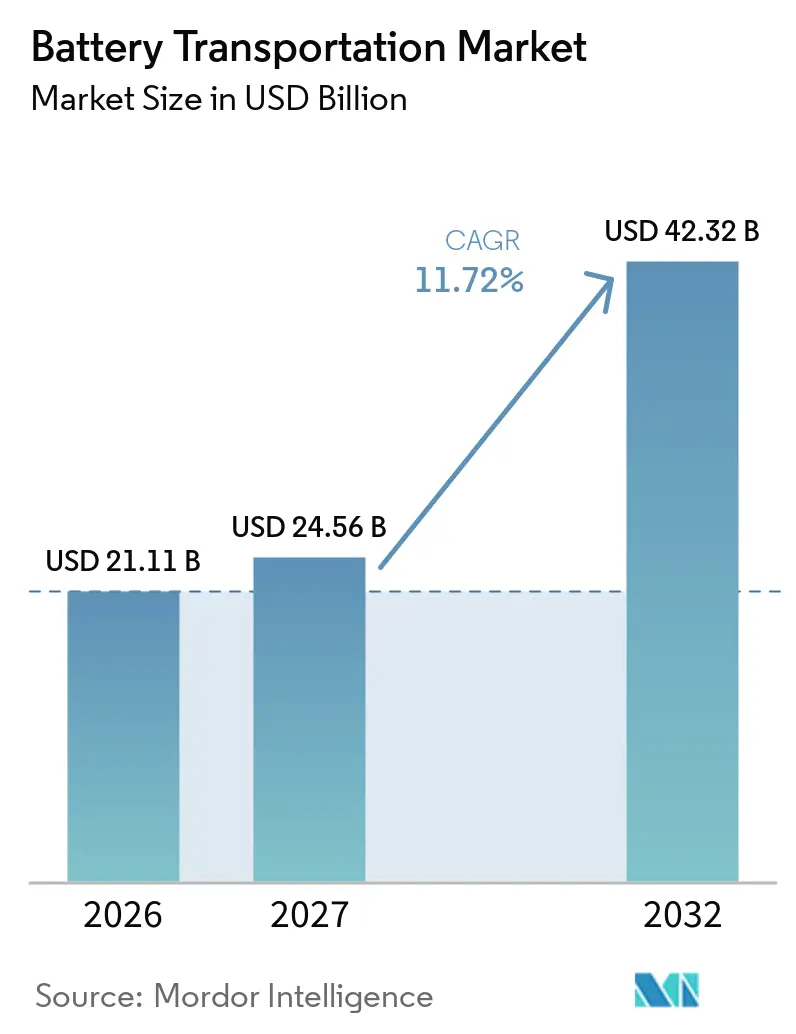
Se espera que el tamaño del Mercado de Transporte de Baterías aumente de 21,11 mil millones de USD en 2026 a 24,56 mil millones de USD en 2027 y alcance los 42,32 mil millones de USD para 2032, creciendo a una CAGR del 11,72% durante 2027-2032. El crecimiento en el mercado de transporte de baterías sigue el aumento en los despliegues de vehículos eléctricos y almacenamiento estacionario, que requieren que los proveedores de flete gestionen mercancías peligrosas de Clase 9 con documentación y controles especializados.[1] El mercado de transporte de baterías también está condicionado por la producción concentrada de celdas en China y el consiguiente movimiento de celdas, paquetes y materiales a lo largo de extensas rutas internacionales.[2] El riesgo de seguridad incrementa el valor de la experiencia consolidada en mercancías peligrosas, ya que la fuga térmica no puede detenerse completamente con los métodos de supresión actuales una vez que comienza.[3] Este contexto favorece a los transportistas que pueden combinar almacenamiento conforme a la normativa, personal cualificado, monitoreo de condiciones y capacidad operativa transfronteriza. También crea una oportunidad para las empresas que pueden integrar los requisitos de trazabilidad en las operaciones regulares de flete antes de que las normativas europeas entren en vigor.[4]
Conclusiones Clave del Informe
- Por tipo de batería, las baterías de iones de litio representaron el 63,5% de la participación del mercado de transporte de baterías en 2026, mientras que se proyecta que las baterías de estado sólido crezcan a una CAGR del 18,3% hasta 2032.
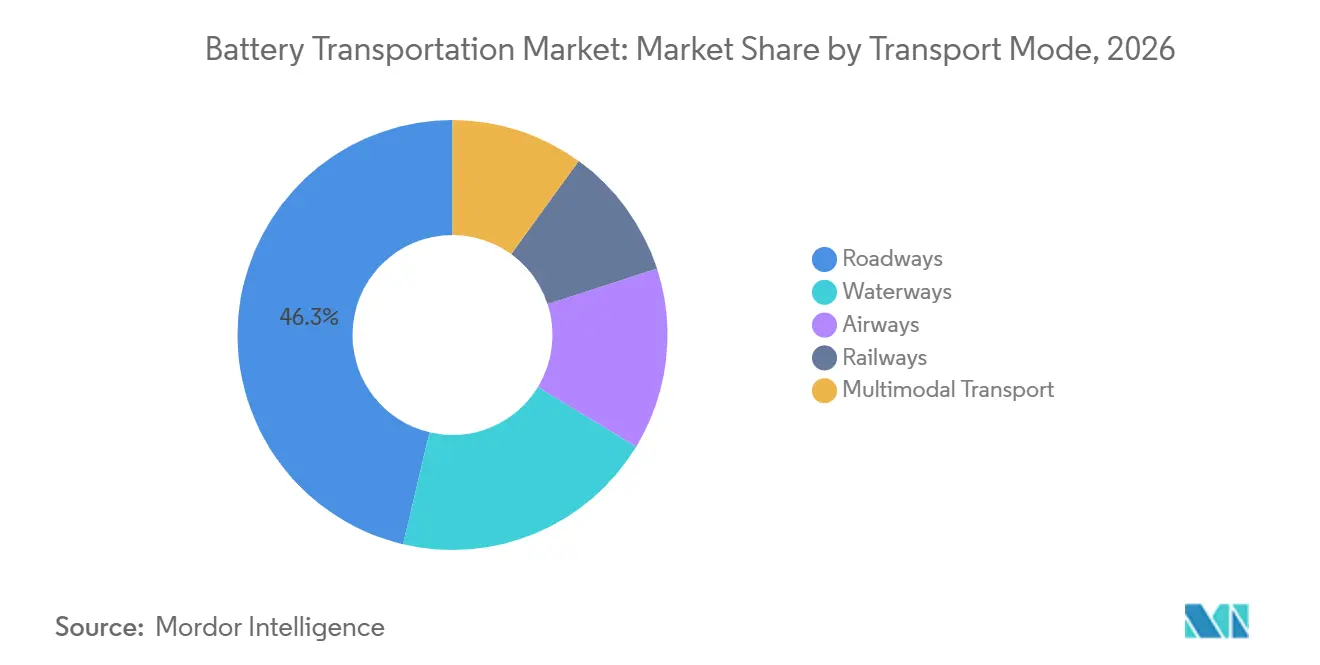
- Por modo de transporte, las carreteras representaron el 46,3% de la participación del mercado de transporte de baterías en 2026, mientras que se proyecta que el transporte multimodal crezca a una CAGR del 12,4% hasta 2032.
- Por estado de la batería, las celdas y paquetes nuevos representaron el 65,7% de la participación del mercado de transporte de baterías en 2026, mientras que se proyecta que las baterías al final de su vida útil crezcan a una CAGR del 13,4% hasta 2032.
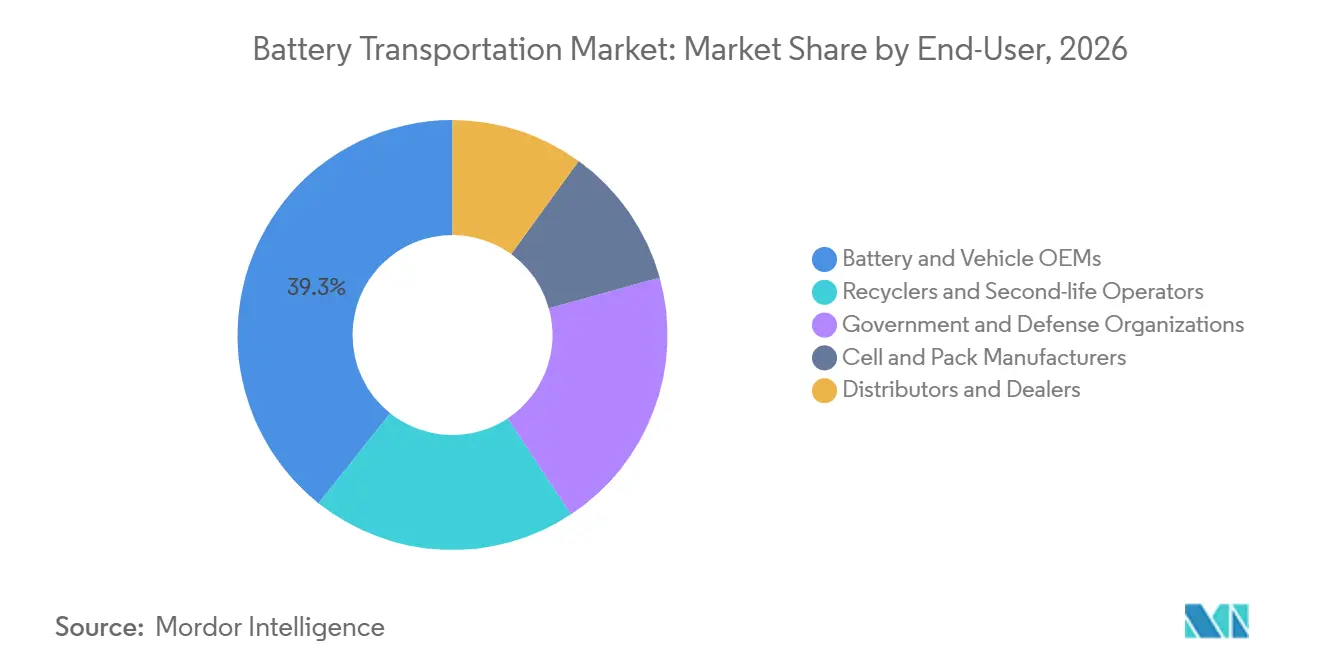
- Por usuario final, los Fabricantes de Equipos Originales (OEM) de baterías y vehículos representaron el 39,3% de la participación del mercado de transporte de baterías en 2026, mientras que se proyecta que los recicladores y operadores de segunda vida crezcan a una CAGR del 14,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 47,3% de la participación del mercado de transporte de baterías en 2026 y se proyecta que crezca a una CAGR del 13,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Crecimiento de la Producción de Baterías para Vehículos Eléctricos | +3.0% | Global, concentrado en APAC, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Almacenamiento de Energía Renovable y Despliegue de BESS | +2.2% | Global, con actividad principal en APAC y América del Norte | Mediano plazo (2-4 años) |
| Trazabilidad del Pasaporte de Batería y Externalización del Cumplimiento Normativo | +1.4% | Europa, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Formación de Corredores Transfronterizos de Gigafábricas | +1.6% | Europa, América del Norte y APAC | Mediano plazo (2-4 años) |
| Logística de Ciclo Cerrado para Baterías Retiradas y Dañadas | +1.2% | Europa, APAC y América del Norte | Largo plazo (≥ 4 años) |
| Comercio Electrónico y Envíos de Baterías de Reemplazo de Tiempo Crítico | +0.8% | Global, con actividad principal en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Electrificación y Crecimiento de la Producción de Baterías para Vehículos Eléctricos
Las ventas globales de vehículos eléctricos superaron los 20 millones de unidades en 2025, y los automóviles eléctricos representaron más de uno de cada cuatro automóviles vendidos en todo el mundo. Cada batería de vehículo terminado requiere un envío conforme a la normativa, mientras que los movimientos de materiales, módulos y celdas añaden actividad de transporte adicional antes del ensamblaje final. Este patrón expone al mercado de transporte de baterías tanto a la distribución de paquetes terminados como a la cadena de fabricación aguas arriba. China sigue siendo central en estos flujos porque fabricó más del 80% de las celdas de iones de litio en 2025. La expansión de la producción en América del Norte y Europa añade rutas de transporte regionales en lugar de eliminar la necesidad de movimientos intercontinentales. Los transportistas con capacidad para mercancías peligrosas pueden, por tanto, participar en movimientos recurrentes entre proveedores de materiales, plantas de celdas, plantas de vehículos y centros de distribución.
Almacenamiento de Energía Renovable y Despliegue de Sistemas de Almacenamiento de Energía en Baterías (BESS)
Los sistemas de almacenamiento de energía en baterías a escala de servicios públicos crean un requisito diferenciado dentro del mercado de transporte de baterías, ya que las unidades pueden superar los pesos estándar de los contenedores. Las unidades de BESS contenerizadas en el rango de 40 a 48 toneladas requieren tratamiento de Clase 9 bajo UN3536 y pueden necesitar buques multipropósito o de carga pesada. COSCO SHIPPING Special Transport entregó 2.386 unidades contenerizadas con un total de 12,5 GWh a un proyecto en Arabia Saudita en 13 viajes en agosto de 2025. Dichos proyectos requieren planificación del transporte que abarque la selección de buques, la manipulación portuaria, el movimiento interior y la entrega en el sitio. Los precios más bajos de los sistemas de almacenamiento han ampliado las carteras de proyectos en varias regiones, aumentando la necesidad de capacidad de carga de proyecto cualificada. El mercado de transporte de baterías se beneficia cuando los proveedores pueden planificar estos movimientos como una única operación controlada en lugar de como tramos de flete separados.
Trazabilidad del Pasaporte de Batería y Externalización del Cumplimiento Normativo
La Unión Europea exige un Pasaporte de Batería digital para las baterías de vehículos eléctricos e industriales que cumplan los requisitos y se comercialicen en su mercado a partir de febrero de 2027. Los requisitos de diligencia debida en la cadena de suministro para el cobalto, el níquel, el litio y el grafito natural entran en vigor a partir de agosto de 2027 según el calendario modificado. Estas normas hacen que los registros verificados sean relevantes en cada punto donde las baterías se mueven, almacenan, reparan, reutilizan o recogen. El mercado de transporte de baterías puede obtener ingresos adicionales por servicios cuando los proveedores de logística apoyan la trazabilidad y la captura de datos junto con la manipulación física. Los fabricantes sin sistemas digitales establecidos pueden depender más de proveedores de logística de terceros cualificados para los movimientos con destino a la UE. Este requisito favorece a los operadores que conectan los registros de envío con la identificación de la batería, los datos de condición y la documentación reglamentaria.
Formación de Corredores Transfronterizos de Gigafábricas
Las plantas de baterías generan movimientos de flete repetidos que sustentan rutas dedicadas y activos logísticos especializados. PowerCo SE del Grupo Volkswagen inició la producción en su planta de Salzgitter en diciembre de 2025, con una capacidad de hasta 20 GWh y enlaces priorizados por ferrocarril a instalaciones en Martorell y Valencia. En China, CATL y Yunnan Communications Investment lanzaron un corredor de intercambio de baterías de 900 km en junio de 2025 para camiones de nueva energía que operan en rutas comerciales del Sudeste Asiático. Estos corredores establecidos ofrecen al mercado de transporte de baterías volúmenes más predecibles que los envíos de proyectos puntuales. El movimiento predecible respalda la inversión en conductores capacitados, equipos aprobados y centros especializados. También refuerza la posición de los proveedores que pueden comprometer capacidad antes de que una nueva planta alcance su producción máxima.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fuga Térmica, Riesgo de Incendio y Costos de Seguros | -1.8% | Global, con exposición particular en los modos marítimo y aéreo | Mediano plazo (2-4 años) |
| Evolución de las Normativas sobre Mercancías Peligrosas y Límites de Aceptación de las Aerolíneas | -1.4% | Global, con exposición particular en el transporte aéreo y terrestre y ferroviario transfronterizo | Corto plazo (≤ 2 años) |
| Escasez de Capacidad Certificada para Mercancías Peligrosas e Infraestructura de Respuesta a Emergencias | -0.9% | APAC, con extensión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Elevados Costos de Capital para Almacenes Conformes y Flotas Especializadas | -1.1% | América del Norte, Europa y mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fuga Térmica, Riesgo de Incendio y Costos de Seguros
La fuga térmica sigue siendo una restricción de seguridad importante para el mercado de transporte de baterías porque produce calor y gases inflamables que los métodos de supresión existentes no pueden interrumpir completamente. Un solo evento puede afectar la carga, un buque o instalación, las operaciones posteriores y la aceptación por parte del transportista. Los movimientos marítimos están especialmente expuestos cuando grandes sistemas de baterías viajan en entornos cerrados a bordo de buques. El riesgo resultante lleva a los transportistas y aseguradoras a otorgar mayor valor a los procedimientos probados de contención, separación, detección y respuesta a emergencias. Los proveedores más pequeños pueden tener dificultades para absorber el costo del almacenamiento conforme y el equipo de respuesta. El mercado de transporte de baterías presenta, por tanto, barreras más elevadas para los operadores que no cuentan ya con infraestructura especializada para mercancías peligrosas.
Evolución de las Normativas sobre Mercancías Peligrosas y Límites de Aceptación de las Aerolíneas
Las Recomendaciones Modelo de la ONU Rev. 24 introdujeron nuevas entradas para baterías híbridas que combinan celdas de iones de litio e iones de sodio en 2025. El Acuerdo sobre el Transporte Internacional de Mercancías Peligrosas por Carretera (ADR) 2025 también añadió requisitos que afectan a los vehículos propulsados por baterías y a las baterías de iones de sodio, exigiendo documentación y procedimientos de transporte actualizados. La guía de IATA para 2025 a 2026 establece requisitos para las baterías de litio ofrecidas para el transporte aéreo, incluidos controles del estado de carga en los casos aplicables. Estas actualizaciones pueden limitar la capacidad disponible para envíos aéreos urgentes y elevar los requisitos de formación para los transportistas. El mercado de transporte de baterías debe adaptarse con rapidez porque una documentación o un embalaje incorrectos pueden impedir la aceptación del envío. Los recursos de cumplimiento normativo se están convirtiendo, por tanto, en un diferenciador práctico además de la capacidad física de flete.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
Los Iones de Litio Lideran los Volúmenes Mientras que el Estado Sólido Eleva los Requisitos de ManipulaciónLas baterías de iones de litio representaron el 63,5% de la participación del mercado de transporte de baterías en 2026. Su posición refleja las pruebas estandarizadas UN38.3, las prácticas de contención establecidas y la familiaridad de los transportistas en los movimientos por carretera, aire, mar y ferrocarril. El tamaño del mercado de transporte de baterías para los movimientos de iones de litio se beneficia del amplio uso de esta química en vehículos eléctricos, almacenamiento de energía, electrónica de consumo y equipos industriales. La base de fabricación de China otorga a la logística de iones de litio un importante componente de exportación, mientras que las plantas regionales de vehículos y celdas generan flujos domésticos. Las baterías de plomo-ácido siguen siendo relevantes en las rutas de reemplazo de baterías industriales y de arranque, especialmente donde la sensibilidad al costo respalda su uso continuado. Las baterías de hidruro metálico de níquel y de níquel-cadmio tienen menor relevancia automotriz, mientras que las baterías de iones de sodio están entrando en los carriles de transporte comercial bajo un tratamiento regulatorio más reciente.
Se proyecta que las baterías de estado sólido avancen a una CAGR del 18,3% hasta 2032, la tasa más rápida entre los tipos de baterías. Esta categoría requiere mayor atención a las condiciones de temperatura, humedad y embalaje que las baterías convencionales de electrolito líquido. ION Storage Systems envió celdas Cornerstone comerciales a clientes de vehículos eléctricos y electrónica de consumo en agosto de 2025. Los envíos iniciales de muestras y comerciales ofrecen a los proveedores de flete especializados la oportunidad de desarrollar procesos de servicio controlados antes de que emerjan volúmenes mayores. El segmento puede exigir tarifas más elevadas porque los proveedores de logística necesitan proteger productos sensibles manteniendo al mismo tiempo el cumplimiento de las normativas sobre mercancías peligrosas. La industria de transporte de baterías necesitará procedimientos adaptados a medida que más celdas de estado sólido se muevan entre fabricantes, sitios de prueba, clientes y programas de vehículos.
Por Modo de Transporte:
Las Carreteras Anclan la Distribución Mientras los Servicios Multimodales se ExpandenLas carreteras representaron el 46,3% de la participación del mercado de transporte de baterías en 2026. El flete por carretera proporciona enlaces directos entre centros de distribución, puertos, gigafábricas, concesionarios, sitios de reciclaje y ubicaciones finales de proyectos. El modo es especialmente importante para las entregas de última milla y regionales donde los modos alternativos no ofrecen la misma flexibilidad. Los requisitos del Acuerdo Europeo sobre el Transporte Internacional de Mercancías Peligrosas por Carretera (ADR) aumentan la carga administrativa para los transportistas europeos por carretera, pero no cambian la necesidad de movimientos controlados por camión. El flete aéreo sigue siendo relevante para envíos urgentes, prototipos y ciertas baterías de reemplazo, aunque los controles del estado de carga pueden limitar las operaciones. Las vías fluviales gestionan la carga de BESS y proyectos de gran tamaño, donde la idoneidad del buque y el puerto puede determinar si un envío procede.
Se prevé que el transporte multimodal crezca a una CAGR del 12,4% hasta 2032. El tamaño del mercado de transporte de baterías para este modelo aumenta cuando la carga pesada de Sistemas de Almacenamiento de Energía en Baterías (BESS) supera los límites de carga por eje en carretera o debe recorrer largas rutas internacionales. EUROGATE Wilhelmshaven completó una transferencia marítimo-ferroviaria de 12 unidades BESS de 48 toneladas cada una desde Ningbo hasta Budapest en diciembre de 2025. Nippon Express, Honda y JR Freight también iniciaron el transporte ferroviario comercial de paquetes de baterías para vehículos eléctricos en Japón durante septiembre de 2025. Estos ejemplos demuestran que las transferencias coordinadas pueden satisfacer necesidades de peso, cumplimiento normativo y plazos que un único modo no puede cubrir. Los proveedores multimodales deben gestionar los traspasos con cuidado porque cada transferencia introduce requisitos de documentación, seguridad y control de condiciones.
Por Estado de la Batería:
Las Celdas y Paquetes Nuevos Lideran Mientras los Movimientos al Final de la Vida Útil se FormalizanLas celdas y paquetes nuevos representaron el 65,7% de la participación del mercado de transporte de baterías en 2026. La mayor parte de este volumen viaja desde plantas de celdas y sitios de ensamblaje de paquetes hacia fabricantes de vehículos, proyectos de almacenamiento de energía, redes de distribución y mercados de exportación. El mercado de transporte de baterías obtiene volúmenes constantes de nuevos productos a medida que la producción asiática abastece los centros de fabricación y consumo en todo el mundo. Las baterías dañadas y defectuosas forman un área de servicio separada porque requieren un embalaje más estricto y controles de manipulación adicionales. Las baterías prototipo también requieren una planificación cuidadosa a medida que los fabricantes trasladan muestras entre laboratorios, socios automotrices e instalaciones de validación. Estos flujos recompensan a las empresas de logística que pueden separar, identificar y documentar diferentes condiciones sin interrumpir las operaciones regulares.
Se prevé que las baterías al final de su vida útil crezcan a una CAGR del 13,4% hasta 2032. Su movimiento está vinculado a la recogida, descarga, diagnóstico, desmantelamiento, reutilización y reciclaje, en lugar de un envío directo a un cliente final. CEVA Logistics anunció una red europea de logística inversa en septiembre de 2025 que incluye transporte conforme al Acuerdo Europeo sobre el Transporte Internacional de Mercancías Peligrosas por Carretera (ADR), descarga profunda, desmantelamiento y diagnóstico en tiempo real. El Reglamento de Baterías de la UE conecta los registros de productos y las responsabilidades de reciclaje, aumentando la importancia de los movimientos inversos trazables. Los candidatos a segunda vida necesitan evaluación antes de ser asignados a la reutilización o la recuperación de materiales. Esta categoría de estado crea demanda de proveedores que puedan combinar el transporte con almacenamiento controlado, diagnóstico y enrutamiento aprobado aguas abajo.
Por Usuario Final:
Los Fabricantes de Equipos Originales (OEM) Proporcionan Rutas Estables Mientras los Recicladores Escalan las Redes InversasLos Fabricantes de Equipos Originales (OEM) de baterías y vehículos representaron el 39,3% de la participación del mercado de transporte de baterías en 2026. Sus contratos tienden a respaldar rutas predecibles porque los envíos siguen calendarios de producción planificados y acuerdos de suministro a largo plazo. El tamaño del mercado de transporte de baterías vinculado a los OEM incluye materiales, celdas, módulos, paquetes, vehículos terminados, reemplazos de servicio y devoluciones. Los fabricantes de celdas y paquetes también generan movimientos repetidos entre instalaciones, aunque sus patrones de flete pueden estar más concentrados en torno a las ubicaciones de producción. Los distribuidores y concesionarios atienden una demanda de posventa más fragmentada. Los compradores gubernamentales y de defensa requieren controles de seguridad y operativos que pueden limitar el número de proveedores de flete general adecuados.
Se proyecta que los recicladores y operadores de segunda vida crezcan a una CAGR del 14,2% hasta 2032. Sus requisitos difieren del flete de OEM porque el estado de la batería y el destino final pueden no conocerse hasta que se realice la inspección. La industria de transporte de baterías debe apoyar la recogida segura, el aislamiento de unidades dañadas, el transporte a instalaciones cualificadas y los registros que acompañan a cada batería a lo largo del proceso. El plan de red de CEVA Logistics muestra que las empresas de logística están añadiendo actividades técnicas junto al transporte en respuesta a esta necesidad. Los proveedores que pueden realizar diagnósticos en un nodo logístico pueden dirigir las baterías utilizables a aplicaciones de almacenamiento estacionario y las unidades no aptas al reciclaje. Esta capacidad crea una diferenciación que no puede lograrse únicamente mediante la escala.
Análisis Geográfico
Mercado de Transporte de Baterías en APAC
Asia-Pacífico representó el 47,3% de la participación del mercado de transporte de baterías en 2026 y se proyecta que crezca a una CAGR del 13,1% hasta 2032. China es central en la actividad regional porque produjo más del 80% de las celdas de iones de litio globales en 2025 y cuenta con una importante base de vehículos eléctricos. Esta combinación respalda grandes movimientos domésticos y flujos de exportación hacia Europa y América del Norte. El mercado de transporte de baterías en la región debe acomodar celdas, paquetes de vehículos, materiales, unidades BESS y logística inversa. Corea del Sur y Japón añaden cadenas de suministro tecnológicas y automotrices consolidadas. El servicio ferroviario de 500 km de Nippon Express, Honda y JR Freight en Japón ilustra una alternativa controlada al transporte por carretera para paquetes de baterías. Vietnam, Tailandia e Indonesia también están ampliando sus roles como ubicaciones de fabricación y consumo.
Mercado de Transporte de Baterías en Europa
Europa ocupa una posición relevante en el mercado de transporte de baterías porque los requisitos regulatorios y la nueva capacidad de gigafábricas están reconfigurando las decisiones de flete. La planta de Salzgitter de PowerCo inició la producción en diciembre de 2025, creando enlaces logísticos priorizados por ferrocarril hacia otros sitios europeos de baterías. El requisito del Pasaporte de Batería a partir de febrero de 2027 aumentará la importancia de las cadenas de suministro documentadas y trazables con destino a la UE. Los proveedores de logística europeos están respondiendo con instalaciones dedicadas a baterías y capacidad de logística inversa. La red planificada de CEVA cubre 10 países europeos para 2027. La región combina, por tanto, elevadas necesidades de cumplimiento normativo con movimientos tanto de ida como de retorno.
Mercado de Transporte de Baterías en las Américas y Oriente Medio
América del Norte está desarrollando una infraestructura logística de baterías más sistemática a medida que los programas de fabricación y transición energética se amplían. Maersk lanzó un servicio dedicado de flete terrestre de baterías de Clase 9 en los Estados Unidos, Canadá y México en junio de 2026 a través de 65 estaciones y 7 centros regionales. América del Sur está conectada a las cadenas de suministro de baterías a través de recursos de litio e importaciones de BESS para proyectos de energía renovable. Oriente Medio ha ganado relevancia en la logística de proyectos gracias a los grandes despliegues de almacenamiento de energía. La entrega de 125 GWh de Cosco Shipping a Arabia Saudita muestra la escala de la carga de BESS que ahora se mueve hacia la región. Estas áreas requieren proveedores que puedan gestionar las actividades portuarias, interiores y de entrega en el sitio bajo un proceso de cumplimiento normativo coherente.
Panorama Competitivo
El mercado global de transporte de baterías está fragmentado. Los grandes proveedores de logística de terceros compiten con especialistas en logística de baterías que poseen un profundo conocimiento de las mercancías peligrosas y procedimientos de manipulación consolidados. DHL Supply Chain, Maersk, Kuehne+Nagel, DSV y DB Schenker cuentan con redes amplias que pueden respaldar movimientos internacionales. Las empresas especializadas pueden mantener una ventaja cuando un envío requiere una contención inusual, una evaluación técnica o una planificación de respuesta a emergencias. Este entorno competitivo significa que la escala física por sí sola no es suficiente. El personal cualificado, las instalaciones conformes, el equipo y los sistemas de documentación siguen siendo activos competitivos esenciales.
DHL entregó más de 1.100 unidades BESS a nivel mundial en el primer semestre de 2026 y amplió su red de logística de nueva energía a más de 20 sitios globales. El lanzamiento de Maersk en junio de 2026 de un servicio de flete de baterías de 65 estaciones en América del Norte amplió la competencia en una categoría de servicio atendida anteriormente en gran medida por proveedores especializados. Kuehne+Nagel también ha documentado envíos internacionales especializados de BESS hacia los Estados Unidos, el Reino Unido y Alemania. Estos movimientos muestran un énfasis en centros dedicados, equipos de manipulación cualificados y capacidad de proyectos multimodales. El mercado de transporte de baterías recompensa a las empresas que pueden controlar el riesgo en cada traspaso, en lugar de simplemente reservar capacidad de transporte. Los proveedores también compiten para facilitar a los clientes las actividades de cumplimiento normativo mediante registros centralizados y herramientas de visibilidad.
El monitoreo en tiempo real del estado de carga, la temperatura y el voltaje a lo largo de trayectos multimodales sigue siendo una oportunidad importante de diferenciación. El plazo del Pasaporte de Batería añade urgencia porque los registros logísticos pueden volverse más valiosos dentro de un sistema más amplio de trazabilidad del producto. Los proveedores que carecen de sistemas de trazabilidad integrados pueden resultar menos atractivos para el trabajo con destino a la UE, incluso cuando su red física es sólida. Las estrategias competitivas se centrarán, por tanto, probablemente en la manipulación controlada, los registros digitales, la visibilidad de las condiciones y las instalaciones dedicadas.
Líderes de la Industria de Transporte de Baterías
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Baterías Empresas cubiertas en este informe
- Alfred Schuon GmbH
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- CJ Logistics Corporation
- DB Schenker
- DHL Supply Chain
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Hellmann Worldwide Logistics
- J.B. Hunt Transport Services, Inc.
- Kuehne + Nagel International AG
- Maersk
- Nippon Express Holdings, Inc.
- NOWOS
- PSA BDP
- Rhenus Group
- SF Express Co., Ltd.
- Sinotrans Limited
- United Parcel Service, Inc.
- XPO, Inc.
Desarrollos recientes de la industria en Mercado de Transporte de Baterías
- Septiembre de 2026: DHL entrega más de 1.100 unidades BESS a nivel mundial e inicia la construcción de un centro de baterías en los Países Bajos. DHL Supply Chain amplió su red de Logística de Nueva Energía a más de 20 sitios globales e inició la construcción de un nuevo Centro Europeo de Logística de Baterías de 17.000 m² en Holtum, Países Bajos, con el objetivo de alcanzar 3.000 millones de EUR en ingresos de logística de nueva energía para 2030 y con puesta en marcha prevista para el primer trimestre de 2027.
- Junio de 2026: Maersk lanza un servicio dedicado de flete terrestre de baterías de iones de litio en América del Norte. A.P. Moller – Maersk entró en el mercado de transporte de baterías de los Estados Unidos, Canadá y México con un servicio especializado de mercancías peligrosas de Clase 9 a través de 65 estaciones y 7 centros regionales, apuntando a una oportunidad de logística de baterías en América del Norte de entre 2.400 y 3.000 millones de USD con conductores capacitados en materiales peligrosos y estricto cumplimiento del estado de carga.
- Diciembre de 2025: PowerCo SE de VW inicia la producción en la gigafábrica de Salzgitter, la primera planta de celdas de batería de Europa. PowerCo SE puso en marcha la primera planta de celdas de batería diseñada y fabricada en Europa en Salzgitter, Alemania, con una capacidad inicial de hasta 20 GWh ampliable a 40 GWh, estableciendo corredores logísticos priorizados por ferrocarril hacia los sitios de gigafábricas de Valencia y St. Thomas.
- Septiembre de 2025: CEVA Logistics lanza una red de logística inversa de baterías para vehículos eléctricos en toda Europa. CEVA anunció una inversión de varios millones de euros para establecer Centros de Logística de Baterías en 10 países europeos para 2027, con el objetivo de gestionar el 80% de los volúmenes europeos de baterías de vehículos eléctricos al final de su vida útil para 2030, con recogida certificada conforme al Acuerdo Europeo sobre el Transporte Internacional de Mercancías Peligrosas por Carretera (ADR), descarga profunda, desmantelamiento y trazabilidad en tiempo real.
Alcance del Informe Global del Mercado de Transporte de Baterías
El Mercado de Transporte de Baterías se define a través de dos perspectivas industriales diferenciadas: el transporte de baterías como carga (logística) y las baterías utilizadas para la propulsión de vehículos (mercado de productos).
El mercado global de transporte de baterías está segmentado por tipo de batería, modo de transporte, estado de la batería, usuario final y geografía. Por tipo de batería, el mercado está segmentado en iones de litio, plomo-ácido, hidruro metálico de níquel (NiMH), níquel-cadmio (NiCd), iones de sodio, estado sólido y otros tipos de baterías. Por modo de transporte, el mercado está segmentado en carreteras, vías aéreas, vías fluviales, ferrocarriles y transporte multimodal. Por estado de la batería, el mercado está segmentado en celdas y paquetes nuevos, baterías usadas y devueltas, baterías dañadas y defectuosas, baterías prototipo y baterías al final de su vida útil. Por usuario final, el mercado está segmentado en fabricantes de equipos originales (OEM) de baterías y vehículos, fabricantes de celdas y paquetes, distribuidores y concesionarios, recicladores y operadores de segunda vida, y organizaciones gubernamentales y de defensa. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de transporte de baterías en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Baterías de Iones de Litio |
| Baterías de Plomo-Ácido |
| Baterías de Hidruro Metálico de Níquel |
| Baterías de Níquel-Cadmio |
| Baterías de Iones de Sodio |
| Baterías de Estado Sólido |
| Otros Tipos de Baterías |
| Carreteras |
| Vías Aéreas |
| Vías Fluviales |
| Ferrocarriles |
| Transporte Multimodal |
| Celdas y Paquetes Nuevos |
| Baterías Usadas y Devueltas |
| Baterías Dañadas y Defectuosas |
| Baterías Prototipo |
| Baterías al Final de su Vida Útil |
| OEM de Baterías y Vehículos |
| Fabricantes de Celdas y Paquetes |
| Distribuidores y Concesionarios |
| Recicladores y Operadores de Segunda Vida |
| Organizaciones Gubernamentales y de Defensa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Baterías de Iones de Litio | |
| Baterías de Plomo-Ácido | ||
| Baterías de Hidruro Metálico de Níquel | ||
| Baterías de Níquel-Cadmio | ||
| Baterías de Iones de Sodio | ||
| Baterías de Estado Sólido | ||
| Otros Tipos de Baterías | ||
| Por Modo de Transporte | Carreteras | |
| Vías Aéreas | ||
| Vías Fluviales | ||
| Ferrocarriles | ||
| Transporte Multimodal | ||
| Por Estado de la Batería | Celdas y Paquetes Nuevos | |
| Baterías Usadas y Devueltas | ||
| Baterías Dañadas y Defectuosas | ||
| Baterías Prototipo | ||
| Baterías al Final de su Vida Útil | ||
| Por Usuario Final | OEM de Baterías y Vehículos | |
| Fabricantes de Celdas y Paquetes | ||
| Distribuidores y Concesionarios | ||
| Recicladores y Operadores de Segunda Vida | ||
| Organizaciones Gubernamentales y de Defensa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del transporte global de baterías en 2032?
Se proyecta que el mercado global de transporte de baterías alcance los 42,32 mil millones de USD para 2032, partiendo de 21,11 mil millones de USD en 2026 a una CAGR del 11,72% durante 2027 a 2032.
¿Qué tipo de batería lidera la demanda de transporte?
Las baterías de iones de litio lideran, con una participación del 63,5% en 2026. Su uso extensivo en vehículos eléctricos, sistemas de almacenamiento y electrónica respalda una amplia demanda de flete.
¿Qué modo de transporte crece más rápido para los envíos de baterías?
Se prevé que el transporte multimodal crezca a una CAGR del 12,4% hasta 2032, ya que los sistemas BESS pesados a menudo requieren movimientos coordinados por mar, ferrocarril y carretera.
¿Por qué son importantes los pasaportes de batería para los proveedores de logística?
El requisito del Pasaporte de Batería de la UE comienza en febrero de 2027 para las baterías que cumplan los requisitos, aumentando la necesidad de registros trazables de envío y manipulación.
¿Qué región tiene la mayor participación en la actividad de transporte de baterías?
Asia-Pacífico lidera con una participación del 47,3% en 2026 y se proyecta que crezca a una CAGR del 13,1% hasta 2032, respaldada por la gran base de fabricación de baterías de China.
¿Qué genera el principal desafío de seguridad en el flete de baterías?
La fuga térmica es el riesgo clave porque los métodos de supresión actuales no pueden detener completamente la reacción una vez que ha comenzado, lo que requiere contención especializada y procedimientos de emergencia.