
Batterietransportmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
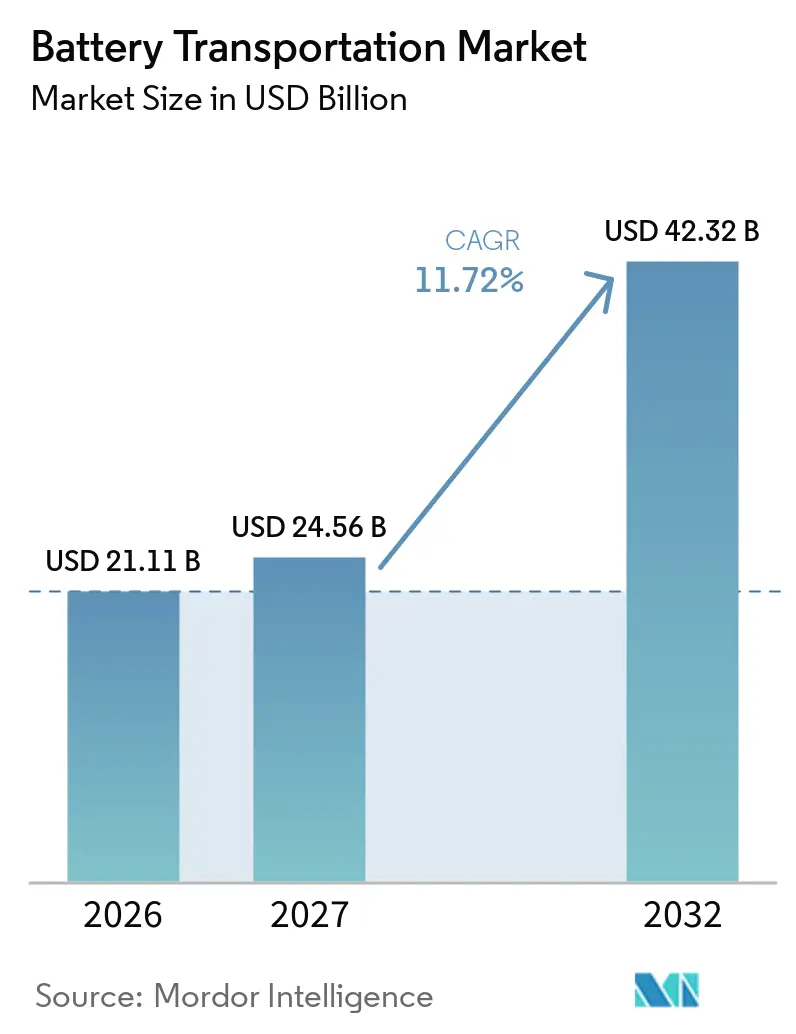
| Marktgröße (2027) | 24.56 Milliarden US-Dollar |
| Marktgröße (2032) | 42.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.72 % |
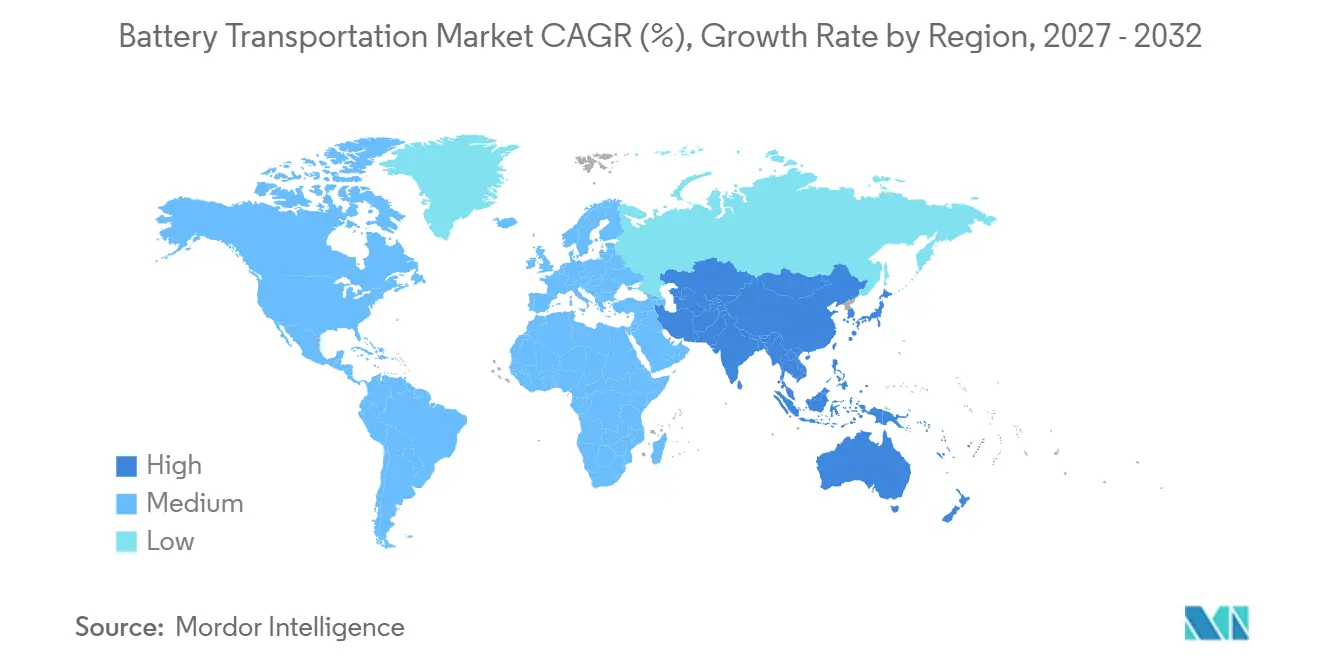
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
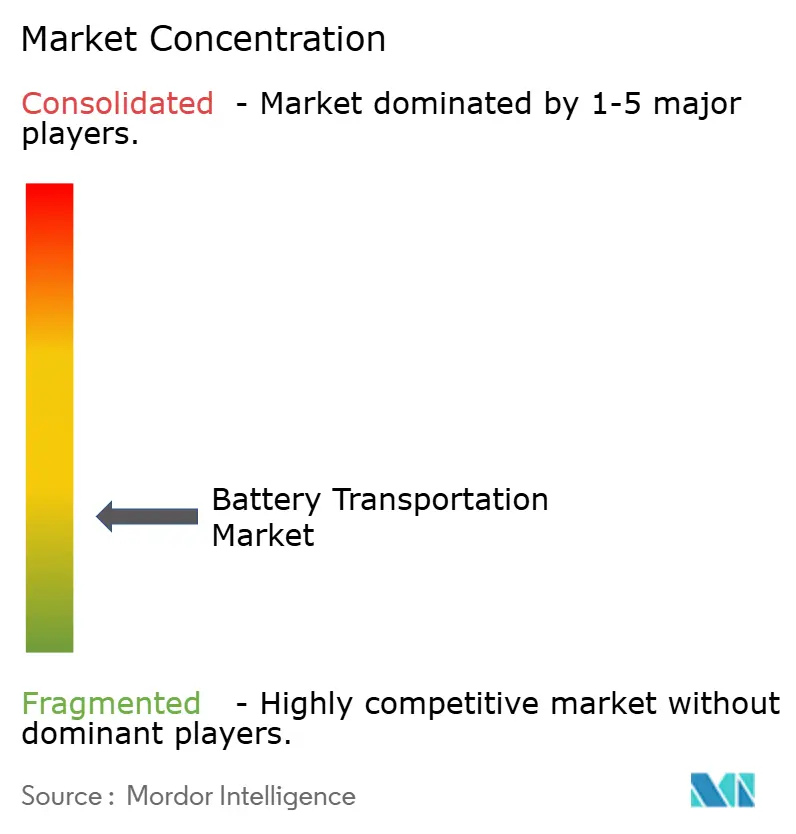
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Batterietransportmarkt Analyse von Mordor Intelligence
Die Größe des Batterietransportmarktes wird voraussichtlich von 21,11 Milliarden USD im Jahr 2026 auf 24,56 Milliarden USD im Jahr 2027 steigen und bis 2032 42,32 Milliarden USD erreichen, mit einem CAGR von 11,72 % über den Zeitraum 2027–2032. Das Wachstum im Batterietransportmarkt folgt dem Anstieg der Deployments von Elektrofahrzeugen und stationären Speichern, die von Frachtanbietern verlangen, Gefahrgut der Klasse 9 mit spezieller Dokumentation und Kontrollen zu handhaben.[1] Der Batterietransportmarkt wird auch durch die konzentrierte Zellenproduktion in China und die daraus resultierenden Bewegungen von Zellen, Packs und Materialien auf langen internationalen Routen geprägt.[2] Das Sicherheitsrisiko erhöht den Wert etablierter Gefahrgutexpertise, da thermisches Durchgehen nach seinem Beginn durch aktuelle Löschmethoden nicht vollständig gestoppt werden kann.[3] Dieses Umfeld begünstigt Spediteure, die konformes Lagern, qualifiziertes Personal, Zustandsüberwachung und grenzüberschreitende Betriebsfähigkeit kombinieren können. Es eröffnet auch eine Chance für Unternehmen, die Rückverfolgbarkeitsanforderungen in reguläre Frachtoperationen integrieren können, bevor europäische Vorschriften in Kraft treten.[4]
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp hielten Lithium-Ionen-Batterien im Jahr 2026 einen Marktanteil von 63,5 % am Batterietransportmarkt, während Festkörperbatterien bis 2032 voraussichtlich mit einem CAGR von 18,3 % wachsen werden.
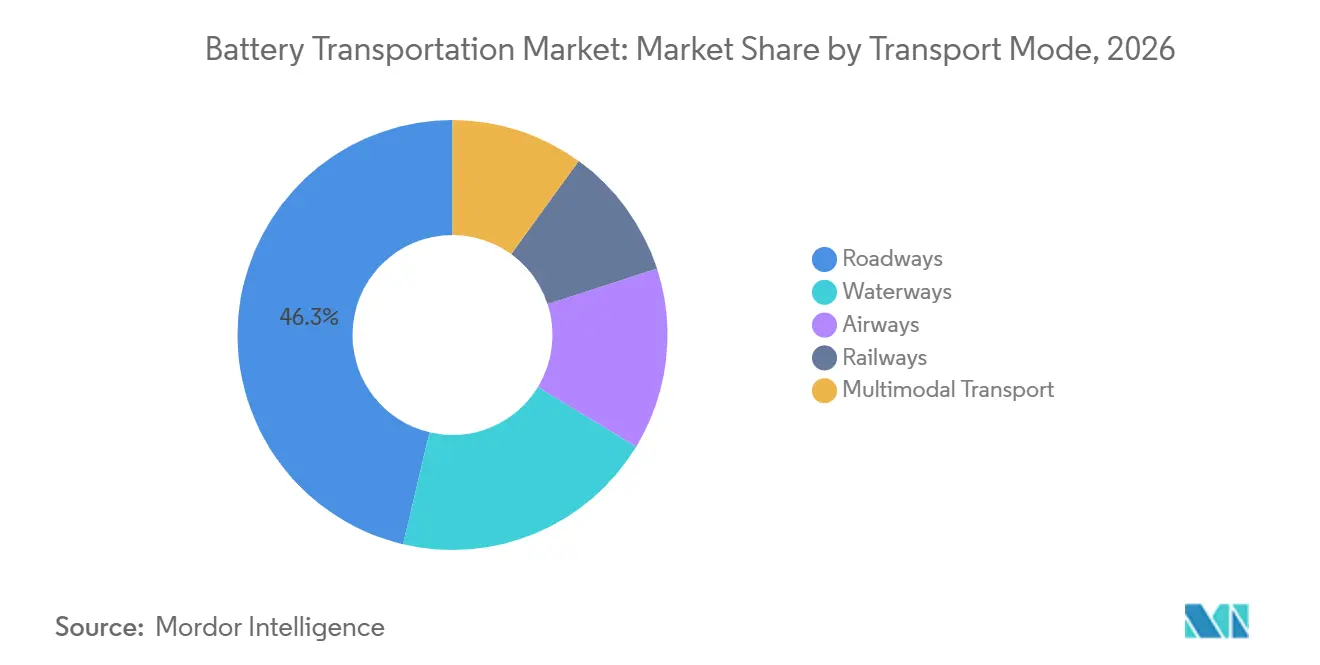
- Nach Transportmodus hielten Straßenwege im Jahr 2026 einen Marktanteil von 46,3 % am Batterietransportmarkt, während multimodaler Transport bis 2032 voraussichtlich mit einem CAGR von 12,4 % wachsen wird.
- Nach Batteriestatus hielten neue Zellen und Packs im Jahr 2026 einen Marktanteil von 65,7 % am Batterietransportmarkt, während End-of-Life-Batterien bis 2032 voraussichtlich mit einem CAGR von 13,4 % wachsen werden.
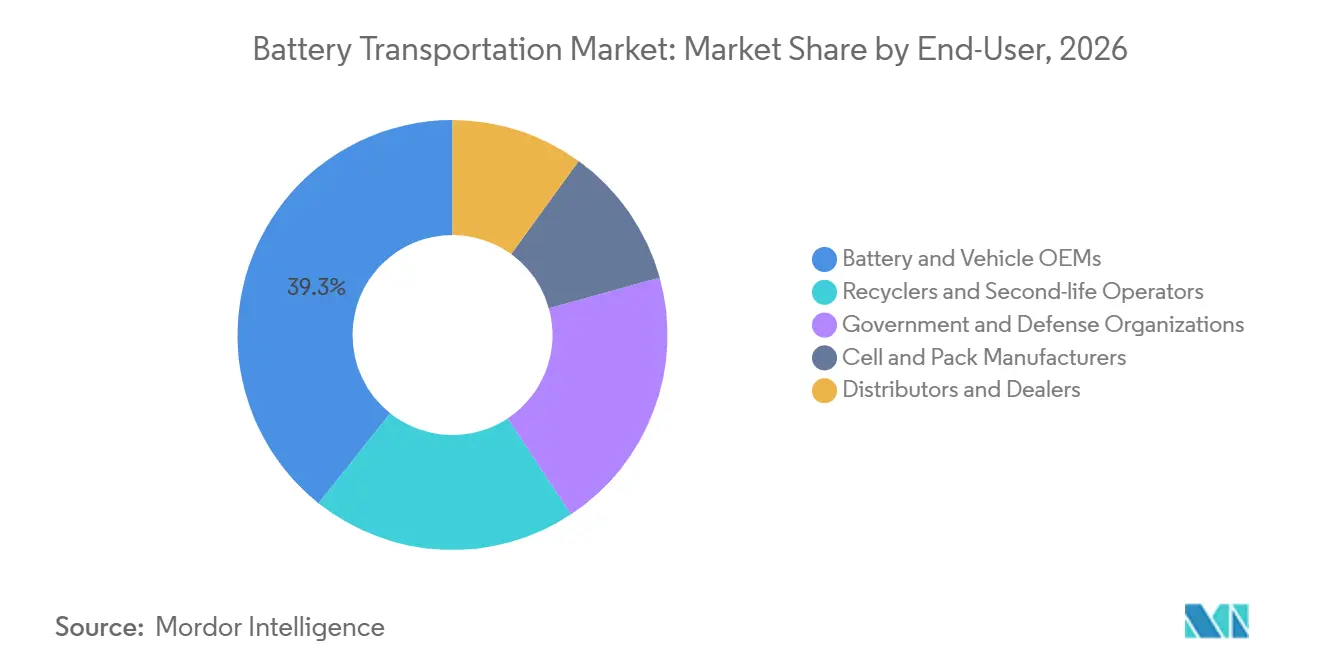
- Nach Endnutzer hielten Batterie- und Fahrzeug-Erstausrüster (OEMs) im Jahr 2026 einen Marktanteil von 39,3 % am Batterietransportmarkt, während Recycler und Zweitlebens-Betreiber bis 2032 voraussichtlich mit einem CAGR von 14,2 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 47,3 % am Batterietransportmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 13,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Elektrifizierung und Wachstum der Produktion von Elektrofahrzeugbatterien | +3.0% | Global, konzentriert in APAC, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erneuerbare Energiespeicherung und Deployment von Batterie-Energiespeichersystemen | +2.2% | Global, mit Kerntätigkeit in APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Batterie-Pass-Rückverfolgbarkeit und Compliance-Outsourcing | +1.4% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Entstehung grenzüberschreitender Gigafactory-Korridore | +1.6% | Europa, Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Kreislauflogistik für ausgemusterte und beschädigte Batterien | +1.2% | Europa, APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| E-Commerce und zeitkritische Ersatzbatterielieferungen | +0.8% | Global, mit Kerntätigkeit in APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Wachstum der Produktion von Elektrofahrzeug (EV)-Batterien
Die weltweiten Verkäufe von Elektrofahrzeugen überstiegen im Jahr 2025 20 Millionen Einheiten, und Elektroautos machten mehr als jedes vierte weltweit verkaufte Auto aus. Jede fertige Fahrzeugbatterie erfordert einen konformen Transport, während Bewegungen von Materialien, Modulen und Zellen vor der Endmontage zusätzliche Transportaktivitäten erzeugen. Dieses Muster gibt dem Batterietransportmarkt Zugang sowohl zur Verteilung fertiger Packs als auch zur vorgelagerten Fertigungskette. China bleibt zentral für diese Ströme, da es im Jahr 2025 mehr als 80 % der Lithium-Ionen-Zellen produzierte. Die Produktionsausweitung in Nordamerika und Europa fügt regionale Transportrouten hinzu, anstatt den Bedarf an interkontinentalen Bewegungen zu beseitigen. Spediteure mit Gefahrgutfähigkeit können daher an wiederkehrenden Bewegungen zwischen Materiallieferanten, Zellenwerken, Fahrzeugwerken und Verteilungsstandorten teilnehmen.
Erneuerbare Energiespeicherung und Deployment von Batterie-Energiespeichersystemen
Netzmaßstäbliche Batterie-Energiespeichersysteme schaffen eine besondere Anforderung innerhalb des Batterietransportmarktes, da Einheiten das Standardcontainergewicht überschreiten können. Containerisierte Batterie-Energiespeichersystem-Einheiten im Bereich von 40 bis 48 Tonnen erfordern eine Behandlung nach Klasse 9 gemäß UN3536 und können Mehrzweck- oder Schwerlastschiffe erfordern. COSCO SHIPPING Special Transport lieferte im August 2025 2.386 containerisierte Einheiten mit insgesamt 12,5 GWh an ein saudi-arabisches Projekt in 13 Fahrten. Solche Projekte erfordern eine Transportplanung über Schiffsauswahl, Hafenabfertigung, Inlandstransport und Standortlieferung hinweg. Niedrigere Preise für Speichersysteme haben die Deployment-Pipelines in mehreren Regionen erweitert und den Bedarf an qualifizierter Projektfrachtkapazität erhöht. Der Batterietransportmarkt profitiert, wenn Anbieter diese Bewegungen als einen einzigen kontrollierten Vorgang planen können, anstatt als separate Frachtabschnitte.
Batterie-Pass-Rückverfolgbarkeit und Compliance-Outsourcing
Die Europäische Union verlangt ab Februar 2027 einen digitalen Batterie-Pass für qualifizierende Elektrofahrzeug- und Industriebatterien, die auf ihrem Markt in Verkehr gebracht werden. Die Anforderungen zur Sorgfaltspflicht in der Lieferkette für Kobalt, Nickel, Lithium und natürlichen Graphit treten gemäß dem geänderten Zeitplan ab August 2027 in Kraft. Diese Vorschriften machen verifizierte Aufzeichnungen an jedem Punkt relevant, an dem Batterien bewegt, gelagert, repariert, umgewidmet oder gesammelt werden. Der Batterietransportmarkt kann zusätzliche Serviceerlöse erzielen, wenn Logistikdienstleister Rückverfolgbarkeit und Datenerfassung neben der physischen Handhabung unterstützen. Hersteller ohne etablierte digitale Systeme könnten für EU-gebundene Bewegungen stärker auf qualifizierte Drittlogistikanbieter angewiesen sein. Diese Anforderung begünstigt Betreiber, die Versanddatensätze mit Batterieidentifikation, Zustandsdaten und regulatorischer Dokumentation verknüpfen.
Entstehung grenzüberschreitender Gigafactory-Korridore
Batteriewerke erzeugen wiederkehrende Frachtbewegungen, die dedizierte Routen und spezialisierte Logistikanlagen unterstützen. Die PowerCo SE der Volkswagen Group nahm im Dezember 2025 die Produktion in ihrem Salzgitter-Werk auf, mit einer Kapazität von bis zu 20 GWh und schienenpriorisierten Verbindungen zu Anlagen in Martorell und Valencia. In China starteten CATL und Yunnan Communications Investment im Juni 2025 einen 900 km langen Batteriewechselkorridor für Nutzfahrzeuge mit neuer Energie auf südostasiatischen Handelsrouten. Diese etablierten Routen geben dem Batterietransportmarkt vorhersehbarere Volumina als einmalige Projektlieferungen. Vorhersehbare Bewegungen unterstützen Investitionen in ausgebildete Fahrer, zugelassene Ausrüstung und spezialisierte Hubs. Sie stärken auch die Position von Anbietern, die Kapazitäten zusagen können, bevor ein neues Werk die volle Auslastung erreicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Thermisches Durchgehen, Brandrisiko und Versicherungskosten | -1.8% | Global, mit besonderer Exposition im See- und Luftverkehr | Mittelfristig (2–4 Jahre) |
| Sich entwickelnde Gefahrgutvorschriften und Annahmegrenzen der Fluggesellschaften | -1.4% | Global, mit besonderer Exposition im Luft- und grenzüberschreitenden Straßen- und Schienenverkehr | Kurzfristig (≤ 2 Jahre) |
| Mangel an DG-zertifizierter Kapazität und Notfallreaktionsinfrastruktur | -0.9% | APAC, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalkosten für konforme Lagerhäuser und spezialisierte Flotten | -1.1% | Nordamerika, Europa und aufstrebende APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Thermisches Durchgehen, Brandrisiko und Versicherungskosten
Thermisches Durchgehen bleibt eine wesentliche Sicherheitsbeschränkung für den Batterietransportmarkt, da es Wärme und brennbare Gase erzeugt, die bestehende Löschmethoden nicht vollständig unterbrechen können. Ein einzelnes Ereignis kann Fracht, ein Schiff oder eine Anlage, den weiteren Betrieb und die Akzeptanz durch Spediteure beeinträchtigen. Seetransporte sind besonders exponiert, wenn große Batteriesysteme in geschlossenen Schiffsumgebungen transportiert werden. Das daraus resultierende Risiko veranlasst Spediteure und Versicherer, bewährten Eindämmungs-, Trennungs-, Erkennungs- und Notfallreaktionsverfahren einen höheren Wert beizumessen. Kleinere Anbieter könnten Schwierigkeiten haben, die Kosten für konforme Lagerung und Reaktionsausrüstung zu tragen. Der Batterietransportmarkt hat daher höhere Eintrittsbarrieren für Betreiber, die nicht bereits über eine spezialisierte Gefahrgutinfrastruktur verfügen.
Sich entwickelnde Gefahrgutvorschriften und Annahmegrenzen der Fluggesellschaften
Die UN-Mustervorschriften Rev. 24 führten im Jahr 2025 neue Einträge für Hybridbatterien ein, die Lithium-Ionen- und Natrium-Ionen-Zellen kombinieren. Das Europäische Übereinkommen über die internationale Beförderung gefährlicher Güter auf der Straße (ADR) 2025 fügte ebenfalls Anforderungen hinzu, die batteriebetriebene Fahrzeuge und Natrium-Ionen-Batterien betreffen, und erfordert aktualisierte Transportdokumentation und -verfahren. Die IATA-Leitlinien für 2025 bis 2026 legen Anforderungen für Lithiumbatterien fest, die für den Lufttransport angeboten werden, einschließlich Ladezustandskontrollen in anwendbaren Fällen. Diese Aktualisierungen können die verfügbare Kapazität für dringende Luftfrachtsendungen einschränken und die Schulungsanforderungen für Spediteure erhöhen. Der Batterietransportmarkt muss sich schnell anpassen, da fehlerhafte Dokumentation oder Verpackung die Annahme einer Sendung verhindern kann. Compliance-Ressourcen werden daher neben der physischen Frachtkapazität zu einem praktischen Differenzierungsmerkmal.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Lithium-Ionen führt die Volumina an, während Festkörperbatterien die Handhabungsanforderungen erhöhenLithium-Ionen-Batterien hielten im Jahr 2026 einen Marktanteil von 63,5 % am Batterietransportmarkt. Ihre Position spiegelt standardisierte UN38.3-Tests, etablierte Eindämmungspraktiken und die Vertrautheit der Spediteure mit Straßen-, Luft-, See- und Schienentransporten wider. Die Marktgröße des Batterietransportmarktes für Lithium-Ionen-Bewegungen profitiert von der breiten Verwendung der Chemie in Elektrofahrzeugen, Energiespeichern, Unterhaltungselektronik und Industrieanlagen. Chinas Fertigungsbasis verleiht der Lithium-Ionen-Logistik eine große Exportkomponente, während regionale Fahrzeug- und Zellenwerke inländische Ströme erzeugen. Blei-Säure-Batterien bleiben auf industriellen und Starterbatterie-Ersatzrouten relevant, insbesondere dort, wo Kostensensitivität die weitere Nutzung unterstützt. Nickel-Metallhydrid- und Nickel-Cadmium-Batterien haben weniger automotive Relevanz, während Natrium-Ionen-Batterien unter neuerer regulatorischer Behandlung in kommerzielle Transportrouten eintreten.
Festkörperbatterien werden bis 2032 voraussichtlich mit einem CAGR von 18,3 % wachsen, der schnellsten Rate unter den Batterietypen. Diese Kategorie erfordert eine engere Aufmerksamkeit für Temperatur-, Feuchtigkeits- und Verpackungsbedingungen als herkömmliche Flüssigelektrolyt-Batterien. ION Storage Systems lieferte im August 2025 kommerzielle Cornerstone-Zellen an Kunden aus der Elektrofahrzeug- und Unterhaltungselektronikbranche. Frühe Muster- und Kommerzlieferungen geben spezialisierten Frachtanbietern die Möglichkeit, kontrollierte Serviceprozesse zu entwickeln, bevor größere Volumina entstehen. Das Segment kann höhere Gebühren erzielen, da Logistikdienstleister empfindliche Produkte schützen müssen, während sie die Gefahrgut-Compliance aufrechterhalten. Die Batterietransportbranche wird maßgeschneiderte Verfahren benötigen, wenn mehr Festkörperzellen zwischen Herstellern, Teststandorten, Kunden und Fahrzeugprogrammen bewegt werden.
Nach Transportmodus:
Straßenwege verankern die Verteilung, während multimodale Dienste expandierenStraßenwege hielten im Jahr 2026 einen Marktanteil von 46,3 % am Batterietransportmarkt. Straßenfracht bietet direkte Verbindungen zwischen Verteilungszentren, Häfen, Gigafactories, Händlern, Recyclingstandorten und endgültigen Projektstandorten. Der Modus ist besonders wichtig für Last-Mile- und regionale Lieferungen, bei denen alternative Modi nicht die gleiche Flexibilität bieten. Die Anforderungen des Europäischen Übereinkommens über die internationale Beförderung gefährlicher Güter auf der Straße (ADR) erhöhen den Verwaltungsaufwand für europäische Straßenspediteure, ändern jedoch nicht den Bedarf an kontrollierten LKW-Bewegungen. Luftfracht bleibt für dringende Sendungen, Prototypen und bestimmte Ersatzbatterien relevant, obwohl Ladezustandskontrollen den Betrieb einschränken können. Wasserwege bewältigen große Batterie-Energiespeichersystem- und Projektfrachten, bei denen die Eignung von Schiffen und Häfen darüber entscheiden kann, ob eine Sendung durchgeführt wird.
Multimodaler Transport wird bis 2032 voraussichtlich mit einem CAGR von 12,4 % wachsen. Die Marktgröße des Batterietransportmarktes für dieses Modell steigt, wenn schwere Batterie-Energiespeichersystem-Fracht die Straßenachslastgrenzen überschreitet oder lange internationale Routen zurücklegen muss. EUROGATE Wilhelmshaven schloss im Dezember 2025 einen See-Schiene-Transfer von 12 Batterie-Energiespeichersystem-Einheiten mit je 48 Tonnen von Ningbo nach Budapest ab. Nippon Express, Honda und JR Freight begannen im September 2025 ebenfalls mit dem kommerziellen Schienentransport von Elektrofahrzeug-Batteriepacks in Japan. Diese Beispiele zeigen, dass koordinierte Transfers Gewichts-, Compliance- und Zeitanforderungen erfüllen können, die ein einzelner Modus nicht erfüllen kann. Multimodale Anbieter müssen Übergaben sorgfältig verwalten, da jeder Transfer Dokumentations-, Sicherheits- und Zustandskontrollanforderungen mit sich bringt.
Nach Batteriestatus:
Neue Zellen und Packs führen, während End-of-Life-Bewegungen formalisiert werdenNeue Zellen und Packs hielten im Jahr 2026 einen Marktanteil von 65,7 % am Batterietransportmarkt. Der Großteil dieses Volumens reist von Zellenwerken und Pack-Montagestandorten zu Fahrzeugherstellern, Energiespeicherprojekten, Verteilungsnetzen und Exportmärkten. Der Batterietransportmarkt erhält stetige Neuproduktvolumina, da asiatische Produktion weltweite Fertigungs- und Verbrauchszentren beliefert. Beschädigte und defekte Batterien bilden einen separaten Servicebereich, da sie strengere Verpackung und zusätzliche Handhabungskontrollen erfordern. Prototyp-Batterien erfordern ebenfalls sorgfältige Planung, wenn Hersteller Muster zwischen Labors, Automobilpartnern und Validierungsanlagen bewegen. Diese Ströme belohnen Logistikunternehmen, die verschiedene Zustände trennen, identifizieren und dokumentieren können, ohne den regulären Betrieb zu stören.
End-of-Life-Batterien werden bis 2032 voraussichtlich mit einem CAGR von 13,4 % wachsen. Ihre Bewegung ist mit Sammlung, Entladung, Diagnose, Demontage, Umwidmung und Recycling verbunden, anstatt mit einer direkten Lieferung an einen Endkunden. CEVA Logistics kündigte im September 2025 ein europäisches Reverse-Logistics-Netzwerk an, das ADR-Transport, Tiefentladung, Demontage und Echtzeit-Diagnose umfasst. Die EU-Batterieverordnung verbindet Produktaufzeichnungen und Recyclingverantwortlichkeiten und erhöht die Bedeutung rückverfolgbarer Rückwärtsbewegungen. Kandidaten für ein zweites Leben müssen bewertet werden, bevor sie der Wiederverwendung oder der Materialrückgewinnung zugewiesen werden. Diese Statuskategorie schafft Nachfrage nach Anbietern, die Transport mit kontrollierter Lagerung, Diagnose und genehmigtem nachgelagerten Routing kombinieren können.
Nach Endnutzer:
Erstausrüster bieten stabile Routen, während Recycler Reverse-Netzwerke skalierenBatterie- und Fahrzeug-Erstausrüster hielten im Jahr 2026 einen Marktanteil von 39,3 % am Batterietransportmarkt. Ihre Verträge neigen dazu, vorhersehbare Routen zu unterstützen, da Sendungen geplanten Produktionsplänen und langfristigen Liefervereinbarungen folgen. Die Marktgröße des Batterietransportmarktes, die mit Erstausrüstern verbunden ist, umfasst Materialien, Zellen, Module, Packs, fertige Fahrzeuge, Serviceersatzteile und Rücksendungen. Zellen- und Pack-Hersteller erzeugen ebenfalls wiederkehrende Bewegungen zwischen Anlagen, obwohl ihre Frachtmuster stärker auf Produktionsstandorte konzentriert sein können. Händler und Vertriebspartner unterstützen eine fragmentiertere Nachfrage im Aftermarket. Behörden und Verteidigungskäufer erfordern Sicherheits- und Betriebskontrollen, die die Anzahl geeigneter allgemeiner Frachtanbieter einschränken können.
Recycler und Zweitlebens-Betreiber werden bis 2032 voraussichtlich mit einem CAGR von 14,2 % wachsen. Ihre Anforderungen unterscheiden sich von OEM-Fracht, da der Batteriestatus und das endgültige Ziel möglicherweise erst nach einer Inspektion bekannt sind. Die Batterietransportbranche muss eine sichere Sammlung, die Isolierung beschädigter Einheiten, den Transport zu qualifizierten Anlagen und Aufzeichnungen unterstützen, die jede Batterie durch den Prozess begleiten. Der Netzwerkplan von CEVA Logistics zeigt, dass Logistikunternehmen als Reaktion auf diesen Bedarf technische Aktivitäten neben dem Transport hinzufügen. Anbieter, die Diagnosen an einem Logistikknoten durchführen können, können verwendbare Batterien zu stationären Speicheranwendungen und ungeeignete Einheiten zum Recycling leiten. Diese Fähigkeit schafft eine Differenzierung, die durch Skalierung allein nicht erreicht werden kann.
Geografische Analyse
APAC Batterietransportmarkt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 47,3 % am Batterietransportmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 13,1 % wachsen. China ist zentral für die regionale Aktivität, da es im Jahr 2025 mehr als 80 % der globalen Lithium-Ionen-Zellen produzierte und über eine bedeutende Elektrofahrzeugbasis verfügt. Diese Kombination unterstützt große inländische Bewegungen und Exportströme nach Europa und Nordamerika. Der Batterietransportmarkt in der Region muss Zellen, Fahrzeugpacks, Materialien, Batterie-Energiespeichersystem-Einheiten und Reverse-Logistics aufnehmen. Südkorea und Japan fügen etablierte Technologie- und Automobillieferketten hinzu. Der 500 km lange Schienendienst von Nippon Express, Honda und JR Freight in Japan veranschaulicht eine kontrollierte Alternative zum Straßentransport für Batteriepacks. Vietnam, Thailand und Indonesien erweitern ebenfalls ihre Rollen als Fertigungs- und Verbrauchsstandorte.
Europa Batterietransportmarkt
Europa hat eine bedeutende Position im Batterietransportmarkt, da regulatorische Anforderungen und neue Gigafactory-Kapazitäten Frachtentscheidungen neu gestalten. Das Salzgitter-Werk von PowerCo nahm im Dezember 2025 die Produktion auf und schuf schienenpriorisierte Logistikverbindungen zu anderen europäischen Batteriestandorten. Die Batterie-Pass-Anforderung ab Februar 2027 wird die Bedeutung dokumentierter und rückverfolgbarer EU-gebundener Lieferketten erhöhen. Europäische Logistikdienstleister reagieren mit dedizierten Batterieanlagen und Reverse-Logistics-Kapazitäten. Das geplante Netzwerk von CEVA umfasst bis 2027 10 europäische Länder. Die Region kombiniert daher hohe Compliance-Anforderungen mit sowohl Vorwärts- als auch Rückwärtsbewegungen.
Batterietransportmarkt in Amerika und Nahem Osten
Nordamerika entwickelt eine systematischere Batterielogistikinfrastruktur, da Fertigungs- und Energiewendeprogramme sich ausweiten. Maersk startete im Juni 2026 einen dedizierten Klasse-9-Batterie-Bodenfrachttransportdienst in den Vereinigten Staaten, Kanada und Mexiko über 65 Stationen und 7 regionale Hubs. Südamerika ist über Lithiumressourcen und Batterie-Energiespeichersystem-Importe für Projekte im Bereich erneuerbare Energien mit Batterielieferketten verbunden. Der Nahe Osten hat durch große Energiespeicher-Deployments an projektlogistischer Relevanz gewonnen. Die Lieferung von 125 GWh durch Cosco Shipping nach Saudi-Arabien zeigt das Ausmaß der Batterie-Energiespeichersystem-Fracht, die nun in die Region fließt. Diese Gebiete erfordern Anbieter, die Hafen-, Inland- und Standortlieferungsaktivitäten unter einem konsistenten Compliance-Prozess verwalten können.
Wettbewerbslandschaft
Der globale Batterietransportmarkt ist fragmentiert. Große Drittlogistikanbieter konkurrieren mit spezialisierten Batterielogistikspezialisten, die über tiefes Gefahrgut-Know-how und etablierte Handhabungsverfahren verfügen. DHL Supply Chain, Maersk, Kuehne+Nagel, DSV und DB Schenker verfügen über breite Netzwerke, die internationale Bewegungen unterstützen können. Spezialisierte Unternehmen können einen Vorteil behalten, wenn eine Sendung ungewöhnliche Eindämmung, technische Bewertung oder Notfallreaktionsplanung erfordert. Dieses Wettbewerbsumfeld bedeutet, dass physische Skalierung allein nicht ausreicht. Qualifiziertes Personal, konforme Anlagen, Ausrüstung und Dokumentationssysteme bleiben wesentliche Wettbewerbsvorteile.
DHL lieferte im ersten Halbjahr 2026 weltweit mehr als 1.100 Batterie-Energiespeichersystem-Einheiten und erweiterte sein Netzwerk für Neue-Energie-Logistik auf über 20 globale Standorte. Der Start von Maersk im Juni 2026 eines 65-Stationen-Nordamerika-Batteriefrachttransportdienstes erweiterte den Wettbewerb in einer Dienstkategorie, die zuvor weitgehend von Spezialanbietern bedient wurde. Kuehne+Nagel hat ebenfalls spezialisierte internationale Batterie-Energiespeichersystem-Sendungen in die Vereinigten Staaten, das Vereinigte Königreich und Deutschland dokumentiert. Diese Schritte zeigen einen Schwerpunkt auf dedizierten Hubs, qualifizierten Handhabungsteams und modusübergreifender Projektfähigkeit. Der Batterietransportmarkt belohnt Unternehmen, die Risiken bei jedem Übergabepunkt kontrollieren können, anstatt einfach Transportkapazitäten zu buchen. Anbieter konkurrieren auch darum, Compliance-Aktivitäten für Kunden durch zentralisierte Aufzeichnungen und Transparenztools zu erleichtern.
Die Echtzeit-Überwachung von Ladezustand, Temperatur und Spannung über multimodale Reisen hinweg bleibt eine wichtige Differenzierungsmöglichkeit. Die Batterie-Pass-Frist erhöht die Dringlichkeit, da Logistikaufzeichnungen innerhalb eines breiteren Produktrückverfolgbarkeitssystems wertvoller werden können. Anbieter ohne integrierte Rückverfolgbarkeitssysteme könnten für EU-gebundene Aufträge weniger attraktiv sein, selbst wenn ihr physisches Netzwerk stark ist. Wettbewerbsstrategien werden sich daher wahrscheinlich auf kontrollierte Handhabung, digitale Aufzeichnungen, Zustandstransparenz und dedizierte Anlagen konzentrieren.
Marktführer der Batterietransportbranche
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Batterietransportmarkt Unternehmen in diesem Bericht
- Alfred Schuon GmbH
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- CJ Logistics Corporation
- DB Schenker
- DHL Supply Chain
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Hellmann Worldwide Logistics
- J.B. Hunt Transport Services, Inc.
- Kuehne + Nagel International AG
- Maersk
- Nippon Express Holdings, Inc.
- NOWOS
- PSA BDP
- Rhenus Group
- SF Express Co., Ltd.
- Sinotrans Limited
- United Parcel Service, Inc.
- XPO, Inc.
Neueste Industrielle Entwicklungen in Batterietransportmarkt
- September 2026: DHL liefert weltweit mehr als 1.100 Batterie-Energiespeichersystem-Einheiten und beginnt mit dem Bau eines Batterie-Hubs in den Niederlanden. DHL Supply Chain erweiterte sein Netzwerk für Neue-Energie-Logistik auf über 20 globale Standorte und begann mit dem Bau eines neuen 17.000 m² großen Europäischen Batterielogistik-Hubs in Holtum, Niederlande, mit dem Ziel, bis 2030 3 Milliarden EUR Umsatz mit Neue-Energie-Logistik zu erzielen, und geplanter Inbetriebnahme im ersten Quartal 2027.
- Juni 2026: Maersk startet dedizierten Lithium-Ionen-Batterie-Bodenfrachttransportdienst in Nordamerika. A.P. Moller – Maersk trat mit einem spezialisierten Klasse-9-Gefahrgutdienst über 65 Stationen und 7 regionale Hubs in den US-amerikanischen, kanadischen und mexikanischen Batterietransportmarkt ein und zielt auf eine Nordamerika-Batterielogistikchance von 2,4–3,0 Milliarden USD mit Gefahrgut-geschulten Fahrern und strikter Ladezustandskonformität ab.
- Dezember 2025: VWs PowerCo SE nimmt die Produktion im Salzgitter-Gigafactory auf, Europas erstem Batteriezellenwerk. PowerCo SE brachte Europas erstes im Inland entworfenes und hergestelltes Batteriezellenwerk in Salzgitter, Deutschland, mit einer Anfangskapazität von bis zu 20 GWh, erweiterbar auf 40 GWh, online und etablierte schienenpriorisierte Logistikkorridore zu den Gigafactory-Standorten in Valencia und St. Thomas.
- September 2025: CEVA Logistics startet EV-Batterie-Reverse-Logistics-Netzwerk in ganz Europa. CEVA kündigte eine Investition in Millionenhöhe an, um bis 2027 Batterielogistikzentren in 10 europäischen Ländern zu errichten, mit dem Ziel, bis 2030 80 % der europäischen End-of-Life-EV-Batterievolumina abzudecken, mit ADR-zertifizierter Sammlung, Tiefentladung, Demontage und Echtzeit-Rückverfolgbarkeit.
Globaler Batterietransportmarkt Berichtsumfang
Der Batterietransportmarkt wird durch zwei unterschiedliche Branchenperspektiven definiert: den Transport von Batterien als Fracht (Logistik) und Batterien, die für den Fahrzeugantrieb verwendet werden (Produktmarkt).
Der globale Batterietransportmarkt ist segmentiert nach Batterietyp, Transportmodus, Batteriestatus, Endnutzer und Geografie. Nach Batterietyp ist der Markt in Lithium-Ionen, Blei-Säure, Nickel-Metallhydrid (NiMH), Nickel-Cadmium (NiCd), Natrium-Ionen, Festkörper und sonstige Batterietypen segmentiert. Nach Transportmodus ist der Markt in Straßenwege, Luftwege, Wasserwege, Schienenwege und multimodalen Transport segmentiert. Nach Batteriestatus ist der Markt in neue Zellen und Packs, gebrauchte und zurückgegebene Batterien, beschädigte und defekte Batterien, Prototyp-Batterien und End-of-Life-Batterien segmentiert. Nach Endnutzer ist der Markt in Batterie- und Fahrzeug-Erstausrüster, Zellen- und Pack-Hersteller, Händler und Vertriebspartner, Recycler und Zweitlebens-Betreiber sowie Behörden und Verteidigungsorganisationen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Batterietransportmarkt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Nickel-Metallhydrid-Batterien |
| Nickel-Cadmium-Batterien |
| Natrium-Ionen-Batterien |
| Festkörperbatterien |
| Sonstige Batterietypen |
| Straßenwege |
| Luftwege |
| Wasserwege |
| Schienenwege |
| Multimodaler Transport |
| Neue Zellen und Packs |
| Gebrauchte und zurückgegebene Batterien |
| Beschädigte und defekte Batterien |
| Prototyp-Batterien |
| End-of-Life-Batterien |
| Batterie- und Fahrzeug-Erstausrüster |
| Zellen- und Pack-Hersteller |
| Händler und Vertriebspartner |
| Recycler und Zweitlebens-Betreiber |
| Behörden und Verteidigungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Lithium-Ionen-Batterien | |
| Blei-Säure-Batterien | ||
| Nickel-Metallhydrid-Batterien | ||
| Nickel-Cadmium-Batterien | ||
| Natrium-Ionen-Batterien | ||
| Festkörperbatterien | ||
| Sonstige Batterietypen | ||
| Nach Transportmodus | Straßenwege | |
| Luftwege | ||
| Wasserwege | ||
| Schienenwege | ||
| Multimodaler Transport | ||
| Nach Batteriestatus | Neue Zellen und Packs | |
| Gebrauchte und zurückgegebene Batterien | ||
| Beschädigte und defekte Batterien | ||
| Prototyp-Batterien | ||
| End-of-Life-Batterien | ||
| Nach Endnutzer | Batterie- und Fahrzeug-Erstausrüster | |
| Zellen- und Pack-Hersteller | ||
| Händler und Vertriebspartner | ||
| Recycler und Zweitlebens-Betreiber | ||
| Behörden und Verteidigungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des globalen Batterietransports im Jahr 2032?
Der globale Batterietransportmarkt wird bis 2032 voraussichtlich 42,32 Milliarden USD erreichen, ausgehend von 21,11 Milliarden USD im Jahr 2026 bei einem CAGR von 11,72 % über den Zeitraum 2027 bis 2032.
Welcher Batterietyp führt die Transportnachfrage an?
Lithium-Ionen-Batterien führen mit einem Anteil von 63,5 % im Jahr 2026. Ihre umfangreiche Verwendung in Elektrofahrzeugen, Speichersystemen und Elektronik unterstützt eine breite Frachtanfrage.
Welcher Transportmodus wächst am schnellsten für Batteriesendungen?
Multimodaler Transport wird bis 2032 voraussichtlich mit einem CAGR von 12,4 % wachsen, da schwere Batterie-Energiespeichersystem-Systeme häufig koordinierte See-, Schienen- und Straßenbewegungen benötigen.
Warum sind Batterie-Pässe für Logistikdienstleister wichtig?
Die EU-Batterie-Pass-Anforderung beginnt im Februar 2027 für qualifizierende Batterien und erhöht den Bedarf an rückverfolgbaren Versand- und Handhabungsaufzeichnungen.
Welche Region hat den größten Anteil an der Batterietransportaktivität?
Asien-Pazifik führt mit einem Anteil von 47,3 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 13,1 % wachsen, unterstützt durch Chinas große Batteriefertigungsbasis.
Was stellt die größte Sicherheitsherausforderung im Batteriefrachttransport dar?
Thermisches Durchgehen ist das Hauptrisiko, da aktuelle Löschmethoden die Reaktion nach ihrem Beginn nicht vollständig stoppen können und spezialisierte Eindämmungs- und Notfallverfahren erfordern.