
Taille et part du marché du transport de batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.56 Milliards de dollars |
| Taille du Marché (2032) | 42.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.72 % |
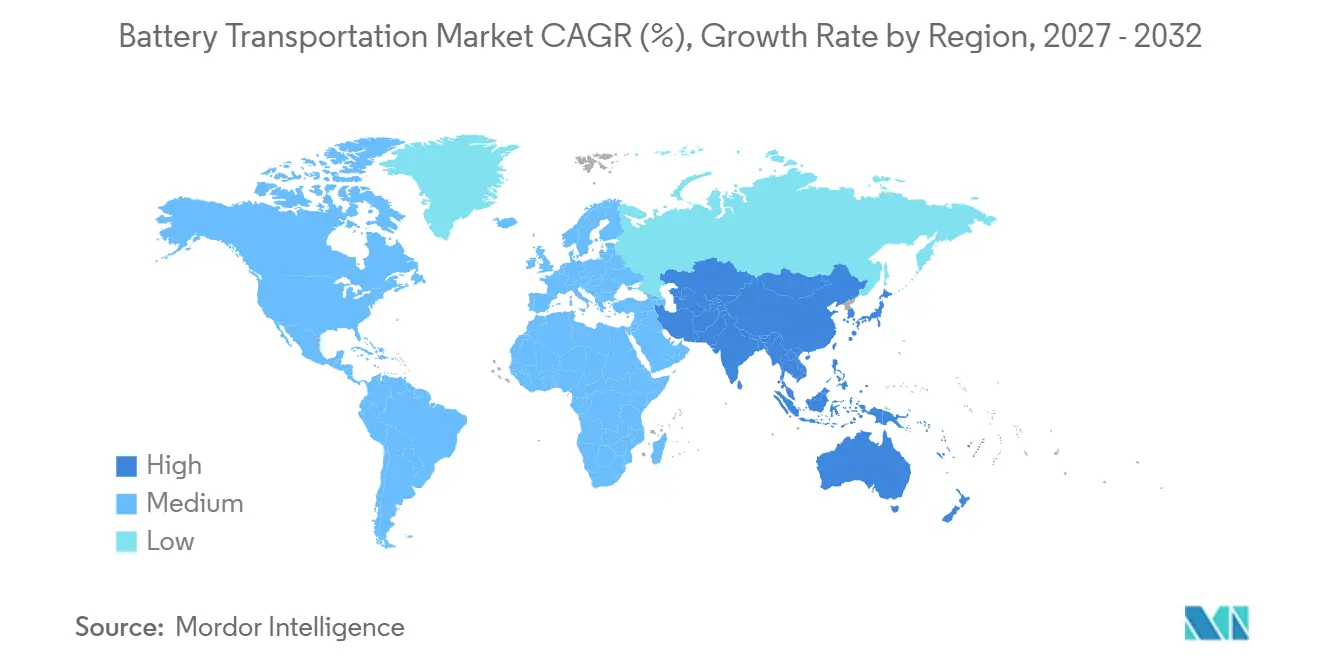
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
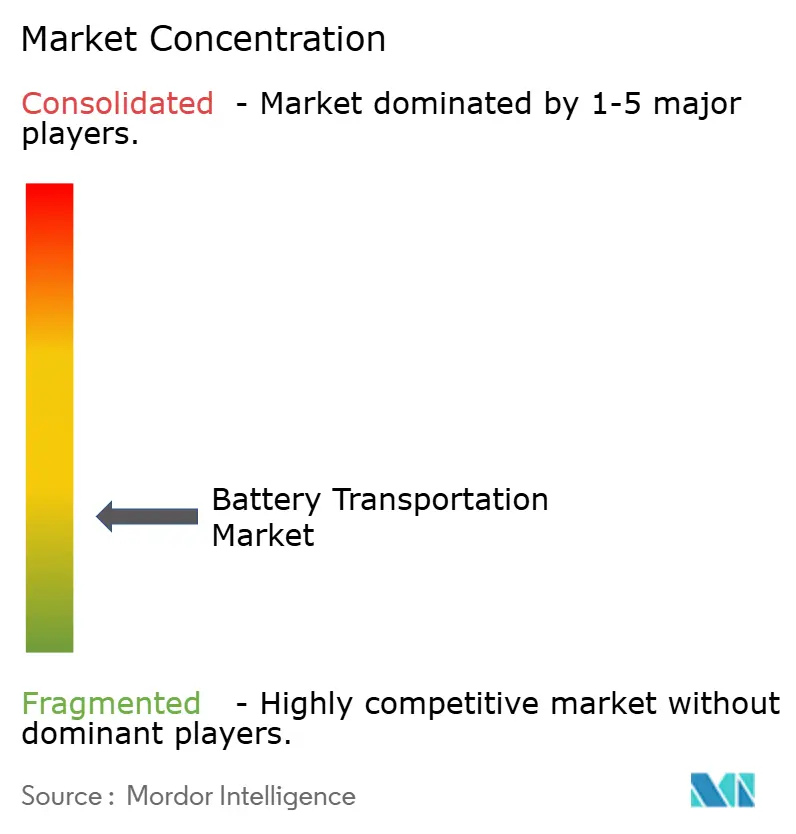
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de batteries par Mordor Intelligence
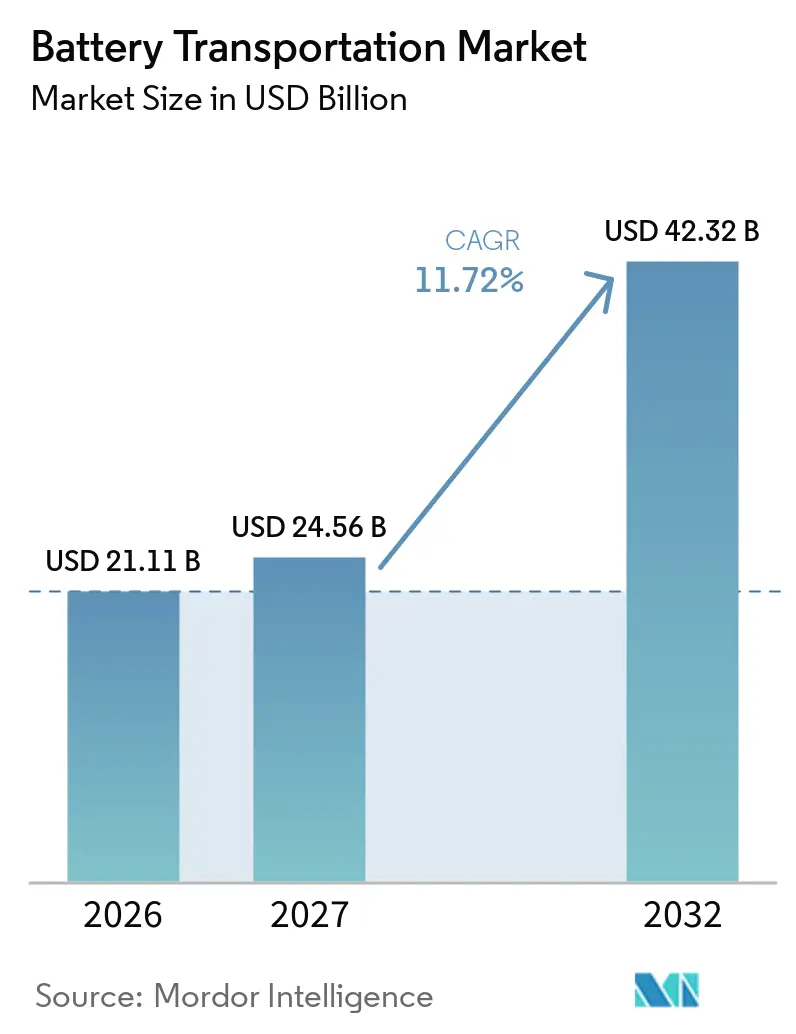
La taille du marché du transport de batteries devrait passer de 21,11 milliards USD en 2026 à 24,56 milliards USD en 2027 et atteindre 42,32 milliards USD d'ici 2032, avec un CAGR de 11,72 % sur la période 2027-2032. La croissance du marché du transport de batteries suit l'essor des déploiements de véhicules électriques et de stockage stationnaire, qui exigent des prestataires de fret de traiter des marchandises dangereuses de classe 9 avec une documentation et des contrôles spécialisés.[1] Le marché du transport de batteries est également façonné par la concentration de la production de cellules en Chine et le mouvement qui en résulte de cellules, de blocs et de matériaux sur de longues routes internationales.[2] Le risque pour la sécurité renforce la valeur de l'expertise établie en matière de marchandises dangereuses, car l'emballement thermique ne peut pas être totalement arrêté par les méthodes de suppression actuelles une fois qu'il a commencé.[3] Ce contexte favorise les transporteurs capables de combiner entreposage conforme, personnel qualifié, surveillance de l'état, et capacité opérationnelle transfrontalière. Il crée également une opportunité pour les entreprises capables d'intégrer les exigences de traçabilité dans les opérations de fret ordinaires avant l'entrée en vigueur des règles européennes.[4]
Principaux enseignements du rapport
- Par type de batterie, les batteries lithium-ion détenaient 63,5 % de la part du marché du transport de batteries en 2026, tandis que les batteries à l'état solide devraient croître à un CAGR de 18,3 % jusqu'en 2032.
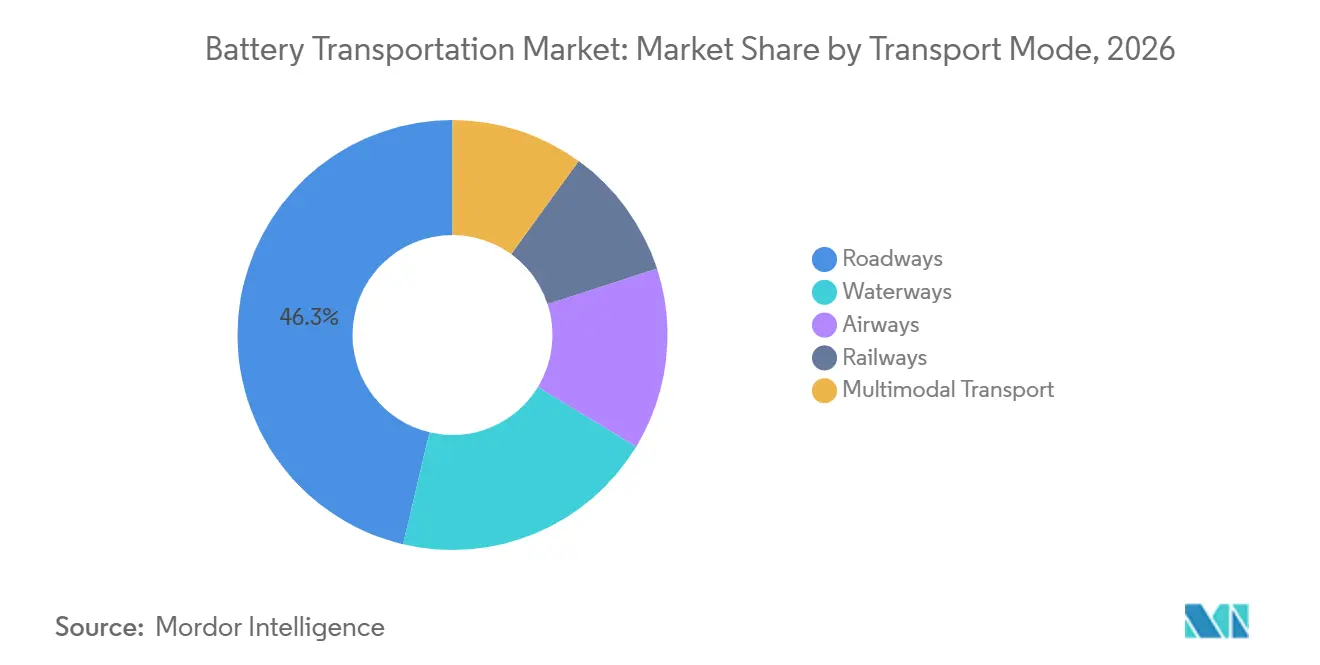
- Par mode de transport, les routes détenaient 46,3 % de la part du marché du transport de batteries en 2026, tandis que le transport multimodal devrait croître à un CAGR de 12,4 % jusqu'en 2032.
- Par état de la batterie, les cellules et blocs neufs détenaient 65,7 % de la part du marché du transport de batteries en 2026, tandis que les batteries en fin de vie devraient croître à un CAGR de 13,4 % jusqu'en 2032.
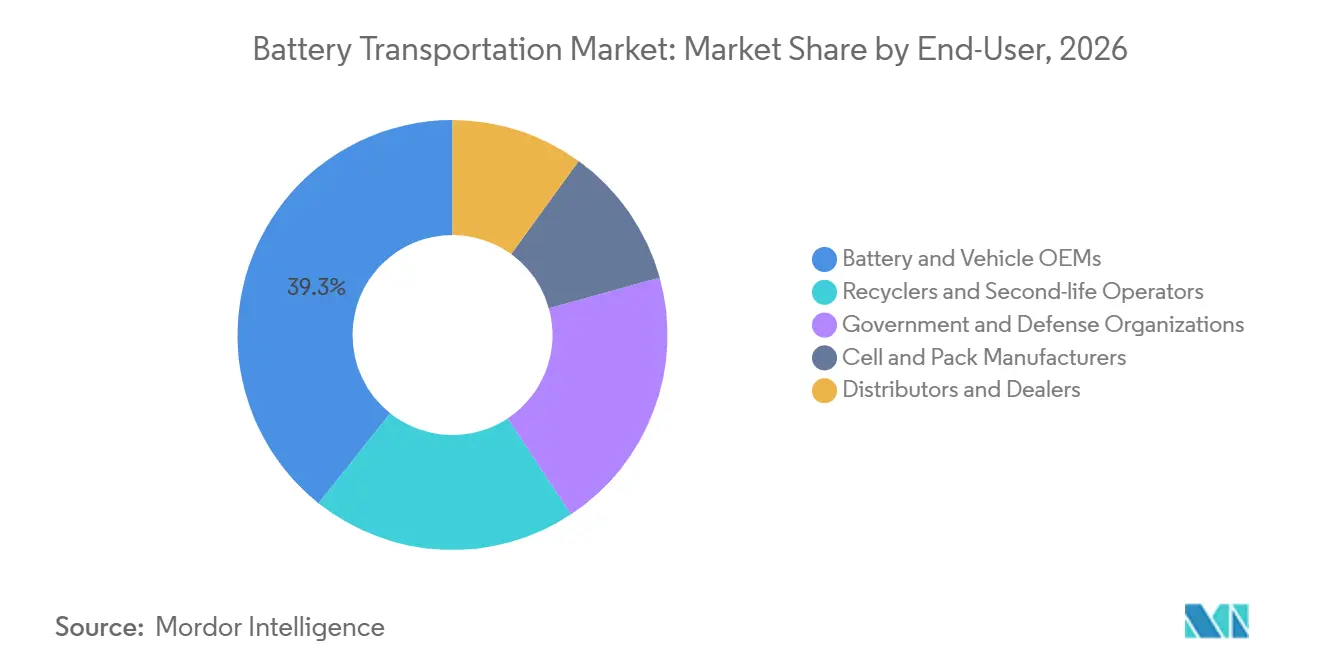
- Par utilisateur final, les fabricants d'équipements d'origine de batteries et de véhicules détenaient 39,3 % de la part du marché du transport de batteries en 2026, tandis que les recycleurs et les opérateurs de seconde vie devraient croître à un CAGR de 14,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 47,3 % de la part du marché du transport de batteries en 2026 et devrait croître à un CAGR de 13,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et croissance de la production de batteries pour véhicules électriques | +3.0% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Stockage d'énergie renouvelable et déploiement des systèmes de stockage d'énergie par batteries | +2.2% | Mondial, avec une activité principale en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Traçabilité du passeport batterie et externalisation de la conformité | +1.4% | Europe, avec des répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Formation de corridors transfrontaliers de gigafactories | +1.6% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Logistique en circuit fermé pour les batteries usagées et endommagées | +1.2% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Commerce électronique et expéditions urgentes de batteries de remplacement | +0.8% | Mondial, avec une activité principale en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Électrification et croissance de la production de batteries pour véhicules électriques
Les ventes mondiales de véhicules électriques ont dépassé 20 millions d'unités en 2025, et les voitures électriques représentaient plus d'une voiture vendue sur quatre dans le monde. Chaque batterie de véhicule fini nécessite une expédition conforme, tandis que les mouvements de matériaux, de modules et de cellules génèrent une activité de transport supplémentaire avant l'assemblage final. Ce schéma expose le marché du transport de batteries à la fois à la distribution de blocs finis et à la chaîne de fabrication en amont. La Chine reste centrale dans ces flux car elle a fabriqué plus de 80 % des cellules lithium-ion en 2025. L'expansion de la production en Amérique du Nord et en Europe ajoute des couloirs de transport régionaux sans supprimer la nécessité des mouvements intercontinentaux. Les transporteurs disposant de capacités en matière de marchandises dangereuses peuvent donc participer aux mouvements récurrents entre fournisseurs de matériaux, usines de cellules, usines de véhicules et sites de distribution.
Stockage d'énergie renouvelable et déploiement des systèmes de stockage d'énergie par batteries
Les systèmes de stockage d'énergie par batteries à l'échelle des services publics créent une exigence distincte au sein du marché du transport de batteries, car les unités peuvent dépasser les poids standard des conteneurs. Les unités de systèmes de stockage d'énergie par batteries conteneurisées dans la plage de 40 à 48 tonnes nécessitent un traitement de classe 9 en vertu de l'UN3536 et peuvent nécessiter des navires polyvalents ou à grande capacité de levage. COSCO SHIPPING Special Transport a livré 2 386 unités conteneurisées totalisant 12,5 GWh à un projet en Arabie saoudite en 13 voyages en août 2025. De tels projets nécessitent une planification du transport couvrant la sélection des navires, la manutention portuaire, le transport intérieur et la livraison sur site. La baisse des prix des systèmes de stockage a élargi les pipelines de déploiement dans plusieurs régions, augmentant le besoin de capacité de fret de projet qualifiée. Le marché du transport de batteries bénéficie lorsque les prestataires peuvent planifier ces mouvements comme une seule opération contrôlée plutôt que comme des tronçons de fret séparés.
Traçabilité du passeport batterie et externalisation de la conformité
L'Union européenne exige un passeport batterie numérique pour les batteries de véhicules électriques et industrielles éligibles mises sur son marché à partir de février 2027. Les exigences de diligence raisonnable en matière de chaîne d'approvisionnement pour le cobalt, le nickel, le lithium et le graphite naturel entrent en vigueur à partir d'août 2027 selon le calendrier modifié. Ces règles rendent les enregistrements vérifiés pertinents à chaque point où les batteries sont déplacées, stockées, réparées, reconverties ou collectées. Le marché du transport de batteries peut générer des revenus de services supplémentaires lorsque les prestataires logistiques soutiennent la traçabilité et la capture de données parallèlement à la manutention physique. Les fabricants ne disposant pas de systèmes numériques établis peuvent dépendre davantage de prestataires logistiques tiers qualifiés pour les mouvements à destination de l'UE. Cette exigence favorise les opérateurs qui relient les enregistrements d'expédition à l'identification des batteries, aux données d'état et à la documentation réglementaire.
Formation de corridors transfrontaliers de gigafactories
Les usines de batteries créent des mouvements de fret répétés qui soutiennent des routes dédiées et des actifs logistiques spécialisés. PowerCo SE du groupe Volkswagen a commencé la production à son usine de Salzgitter en décembre 2025, avec une capacité allant jusqu'à 20 GWh et des liaisons ferroviaires prioritaires vers des installations à Martorell et Valence. En Chine, CATL et Yunnan Communications Investment ont lancé un corridor d'échange de batteries de 900 km en juin 2025 pour les camions à nouvelles énergies opérant sur les routes commerciales d'Asie du Sud-Est. Ces couloirs établis offrent au marché du transport de batteries des volumes plus prévisibles que les expéditions de projets ponctuels. Des mouvements prévisibles soutiennent l'investissement dans des conducteurs formés, des équipements homologués et des hubs spécialisés. Cela renforce également la position des prestataires capables de s'engager sur des capacités avant qu'une nouvelle usine n'atteigne sa pleine production.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Emballement thermique, risque d'incendie et coûts d'assurance | -1.8% | Mondial, avec une exposition particulière dans les modes maritime et aérien | Moyen terme (2-4 ans) |
| Évolution des règles sur les marchandises dangereuses et limites d'acceptation des compagnies aériennes | -1.4% | Mondial, avec une exposition particulière dans le transport aérien et le transport routier et ferroviaire transfrontalier | Court terme (≤ 2 ans) |
| Pénurie de capacités certifiées marchandises dangereuses et d'infrastructures d'intervention d'urgence | -0.9% | Asie-Pacifique, avec des répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Coûts d'investissement élevés pour les entrepôts conformes et les flottes spécialisées | -1.1% | Amérique du Nord, Europe et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Emballement thermique, risque d'incendie et coûts d'assurance
L'emballement thermique demeure une contrainte de sécurité majeure pour le marché du transport de batteries, car il produit de la chaleur et des gaz inflammables que les méthodes de suppression existantes ne peuvent pas totalement interrompre. Un seul événement peut affecter la cargaison, un navire ou une installation, les opérations ultérieures et l'acceptation par les transporteurs. Les mouvements maritimes sont particulièrement exposés lorsque de grands systèmes de batteries voyagent dans des environnements confinés à bord des navires. Le risque qui en résulte conduit les transporteurs et les assureurs à accorder une plus grande valeur aux procédures éprouvées de confinement, de séparation, de détection et d'intervention d'urgence. Les petits prestataires peuvent avoir du mal à absorber le coût du stockage conforme et des équipements d'intervention. Le marché du transport de batteries présente donc des barrières plus élevées pour les opérateurs qui ne disposent pas déjà d'une infrastructure spécialisée pour les marchandises dangereuses.
Évolution des règles sur les marchandises dangereuses et limites d'acceptation des compagnies aériennes
La révision 24 du Règlement type de l'ONU a introduit de nouvelles entrées pour les batteries hybrides combinant des cellules lithium-ion et sodium-ion en 2025. L'Accord relatif au transport international des marchandises dangereuses par route (ADR) 2025 a également ajouté des exigences affectant les véhicules à batterie et les batteries sodium-ion, nécessitant une documentation et des procédures de transport mises à jour. Les directives de l'IATA pour 2025 à 2026 fixent des exigences pour les batteries au lithium proposées au transport aérien, notamment des contrôles de l'état de charge dans les cas applicables. Ces mises à jour peuvent limiter la capacité disponible pour les expéditions aériennes urgentes et augmenter les exigences de formation pour les transporteurs. Le marché du transport de batteries doit s'adapter rapidement car une documentation ou un emballage incorrect peut empêcher l'acceptation de l'expédition. Les ressources de conformité deviennent donc un facteur de différenciation pratique en plus de la capacité physique de fret.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
le lithium-ion domine les volumes tandis que les batteries à l'état solide augmentent les exigences de manutentionLes batteries lithium-ion détenaient 63,5 % de la part du marché du transport de batteries en 2026. Leur position reflète les tests UN38.3 normalisés, les pratiques de confinement établies et la familiarité des transporteurs pour les mouvements routiers, aériens, maritimes et ferroviaires. La taille du marché du transport de batteries pour les mouvements lithium-ion bénéficie de l'utilisation étendue de cette chimie dans les véhicules électriques, le stockage d'énergie, l'électronique grand public et les équipements industriels. La base de fabrication chinoise confère à la logistique lithium-ion une importante composante d'exportation, tandis que les usines régionales de véhicules et de cellules génèrent des flux domestiques. Les batteries plomb-acide restent pertinentes dans les circuits de remplacement industriels et de batteries de démarrage, notamment là où la sensibilité aux coûts soutient leur utilisation continue. Les batteries nickel-hydrure métallique et nickel-cadmium ont moins de pertinence automobile, tandis que les batteries sodium-ion entrent dans les couloirs de transport commercial sous un traitement réglementaire plus récent.
Les batteries à l'état solide devraient progresser à un CAGR de 18,3 % jusqu'en 2032, le taux le plus rapide parmi les types de batteries. Cette catégorie nécessite une attention plus étroite à la température, à l'humidité et aux conditions d'emballage que les batteries conventionnelles à électrolyte liquide. ION Storage Systems a expédié des cellules Cornerstone commerciales à des clients dans les secteurs des véhicules électriques et de l'électronique grand public en août 2025. Les premières expéditions d'échantillons et commerciales offrent aux prestataires de fret spécialisés l'opportunité de développer des processus de service contrôlés avant l'émergence de volumes plus importants. Le segment peut commander des tarifs plus élevés car les prestataires logistiques doivent protéger des produits sensibles tout en maintenant la conformité aux marchandises dangereuses. Le secteur du transport de batteries devra mettre en place des procédures adaptées à mesure que davantage de cellules à l'état solide circuleront entre fabricants, sites de test, clients et programmes de véhicules.
Par mode de transport :
les routes ancrent la distribution tandis que les services multimodaux se développentLes routes détenaient 46,3 % de la part du marché du transport de batteries en 2026. Le fret routier assure des liaisons directes entre les centres de distribution, les ports, les gigafactories, les concessionnaires, les sites de recyclage et les emplacements finaux des projets. Ce mode est particulièrement important pour les livraisons de dernier kilomètre et régionales où les modes alternatifs n'offrent pas la même flexibilité. Les exigences de l'Accord européen relatif au transport international des marchandises dangereuses par route (ADR) augmentent la charge administrative pour les transporteurs routiers européens, mais ne modifient pas la nécessité de mouvements contrôlés par camion. Le fret aérien reste pertinent pour les expéditions urgentes, les prototypes et certaines batteries de remplacement, bien que les contrôles de l'état de charge puissent contraindre les opérations. Les voies navigables traitent les grandes cargaisons de systèmes de stockage d'énergie par batteries et de projets, où l'adéquation des navires et des ports peut déterminer si une expédition peut avoir lieu.
Le transport multimodal devrait croître à un CAGR de 12,4 % jusqu'en 2032. La taille du marché du transport de batteries pour ce modèle augmente lorsque les cargaisons lourdes de systèmes de stockage d'énergie par batteries dépassent les limites de charge à l'essieu routier ou doivent parcourir de longues routes internationales. EUROGATE Wilhelmshaven a réalisé un transfert mer-rail de 12 unités de systèmes de stockage d'énergie par batteries pesant chacune 48 tonnes de Ningbo à Budapest en décembre 2025. Nippon Express, Honda et JR Freight ont également lancé le transport ferroviaire commercial de blocs de batteries pour véhicules électriques au Japon en septembre 2025. Ces exemples montrent que des transferts coordonnés peuvent répondre aux besoins de poids, de conformité et de délais qu'un seul mode ne peut satisfaire. Les prestataires multimodaux doivent gérer soigneusement les transferts car chaque transbordement introduit des exigences en matière de documentation, de sécurité et de contrôle de l'état.
Par état de la batterie :
les cellules et blocs neufs dominent tandis que les mouvements de batteries en fin de vie se formalisentLes cellules et blocs neufs détenaient 65,7 % de la part du marché du transport de batteries en 2026. La majeure partie de ce volume transite des usines de cellules et des sites d'assemblage de blocs vers les fabricants de véhicules, les projets de stockage d'énergie, les réseaux de distribution et les marchés d'exportation. Le marché du transport de batteries bénéficie de volumes stables de nouveaux produits à mesure que la production asiatique alimente les centres de fabrication et de consommation dans le monde entier. Les batteries endommagées et défectueuses constituent un domaine de service distinct car elles nécessitent un emballage plus strict et des contrôles de manutention supplémentaires. Les batteries prototype nécessitent également une planification minutieuse lorsque les fabricants déplacent des échantillons entre laboratoires, partenaires automobiles et installations de validation. Ces flux récompensent les entreprises logistiques capables de séparer, d'identifier et de documenter différentes conditions sans perturber les opérations régulières.
Les batteries en fin de vie devraient croître à un CAGR de 13,4 % jusqu'en 2032. Leur mouvement est lié à la collecte, la décharge, les diagnostics, le démantèlement, la reconversion et le recyclage plutôt qu'à une expédition directe vers un client final. CEVA Logistics a annoncé en septembre 2025 un réseau européen de logistique inverse comprenant le transport Accord Dangereux Routier (ADR), la décharge profonde, le démantèlement et les diagnostics en temps réel. Le règlement européen sur les batteries relie les enregistrements de produits et les responsabilités de recyclage, renforçant l'importance des mouvements inverses traçables. Les candidats à une seconde vie nécessitent une évaluation avant d'être affectés à la réutilisation ou à la récupération de matériaux. Cette catégorie d'état crée une demande pour les prestataires capables de combiner transport, stockage contrôlé, diagnostics et acheminement en aval approuvé.
Par utilisateur final :
les fabricants d'équipements d'origine assurent des couloirs stables tandis que les recycleurs développent des réseaux inversesLes fabricants d'équipements d'origine de batteries et de véhicules détenaient 39,3 % de la part du marché du transport de batteries en 2026. Leurs contrats tendent à soutenir des routes prévisibles car les expéditions suivent des calendriers de production planifiés et des arrangements d'approvisionnement à long terme. La taille du marché du transport de batteries liée aux fabricants d'équipements d'origine comprend les matériaux, les cellules, les modules, les blocs, les véhicules finis, les remplacements de service et les retours. Les fabricants de cellules et de blocs génèrent également des mouvements répétés entre installations, bien que leurs schémas de fret puissent être plus concentrés autour des sites de production. Les distributeurs et les concessionnaires soutiennent une demande de marché secondaire plus fragmentée. Les acheteurs gouvernementaux et de défense exigent des contrôles de sécurité et opérationnels qui peuvent limiter le nombre de prestataires de fret général appropriés.
Les recycleurs et les opérateurs de seconde vie devraient croître à un CAGR de 14,2 % jusqu'en 2032. Leurs exigences diffèrent du fret des fabricants d'équipements d'origine car l'état de la batterie et la destination finale peuvent ne pas être connus avant l'inspection. Le secteur du transport de batteries doit soutenir la collecte sécurisée, l'isolation des unités endommagées, le transport vers des installations qualifiées et les enregistrements qui suivent chaque batterie tout au long du processus. Le plan de réseau de CEVA Logistics montre que les entreprises logistiques ajoutent des activités techniques à côté du transport en réponse à ce besoin. Les prestataires capables d'effectuer des diagnostics à un nœud logistique peuvent orienter les batteries utilisables vers des applications de stockage stationnaire et les unités inadaptées vers le recyclage. Cette capacité crée une différenciation qui ne peut pas être obtenue par la seule échelle.
Analyse géographique
Marché du transport de batteries en Asie-Pacifique
L'Asie-Pacifique détenait 47,3 % de la part du marché du transport de batteries en 2026 et devrait croître à un CAGR de 13,1 % jusqu'en 2032. La Chine est centrale dans l'activité régionale car elle a produit plus de 80 % des cellules lithium-ion mondiales en 2025 et dispose d'une importante base de véhicules électriques. Cette combinaison soutient d'importants mouvements domestiques et des flux d'exportation vers l'Europe et l'Amérique du Nord. Le marché du transport de batteries dans la région doit accommoder les cellules, les blocs de véhicules, les matériaux, les unités de systèmes de stockage d'énergie par batteries et la logistique inverse. La Corée du Sud et le Japon ajoutent des chaînes d'approvisionnement technologiques et automobiles établies. Le service ferroviaire de 500 km de Nippon Express, Honda et JR Freight au Japon illustre une alternative contrôlée au transport routier pour les blocs de batteries. Le Vietnam, la Thaïlande et l'Indonésie élargissent également leurs rôles en tant que sites de fabrication et de consommation.
Marché du transport de batteries en Europe
L'Europe occupe une position substantielle sur le marché du transport de batteries car les exigences réglementaires et les nouvelles capacités de gigafactories remodèlent les décisions de fret. L'usine de Salzgitter de PowerCo a commencé sa production en décembre 2025, créant des liaisons logistiques ferroviaires prioritaires vers d'autres sites de batteries européens. L'exigence du passeport batterie à partir de février 2027 augmentera l'importance des chaînes d'approvisionnement documentées et traçables à destination de l'UE. Les prestataires logistiques européens répondent avec des installations dédiées aux batteries et des capacités de logistique inverse. Le réseau prévu de CEVA couvre 10 pays européens d'ici 2027. La région combine donc des besoins élevés de conformité avec des mouvements à la fois aller et retour.
Marché du transport de batteries dans les Amériques et au Moyen-Orient
L'Amérique du Nord développe une infrastructure logistique de batteries plus systématique à mesure que les programmes de fabrication et de transition énergétique s'élargissent. Maersk a lancé un service dédié de fret terrestre de batteries de classe 9 aux États-Unis, au Canada et au Mexique en juin 2026 via 65 stations et 7 hubs régionaux. L'Amérique du Sud est connectée aux chaînes d'approvisionnement en batteries grâce aux ressources en lithium et aux importations de systèmes de stockage d'énergie par batteries pour les projets d'énergie renouvelable. Le Moyen-Orient a acquis une pertinence en matière de logistique de projets grâce à d'importants déploiements de stockage d'énergie. La livraison de 125 GWh de Cosco Shipping en Arabie saoudite illustre l'ampleur des cargaisons de systèmes de stockage d'énergie par batteries qui transitent désormais vers la région. Ces zones nécessitent des prestataires capables de gérer les activités portuaires, intérieures et de livraison sur site dans le cadre d'un processus de conformité cohérent.
Paysage concurrentiel
Le marché mondial du transport de batteries est fragmenté. Les grands prestataires logistiques tiers sont en concurrence avec des spécialistes de la logistique des batteries qui possèdent une connaissance approfondie des marchandises dangereuses et des procédures de manutention établies. DHL Supply Chain, Maersk, Kuehne+Nagel, DSV et DB Schenker disposent de réseaux étendus capables de soutenir les mouvements internationaux. Les entreprises spécialisées peuvent conserver un avantage lorsqu'une expédition nécessite un confinement inhabituel, une évaluation technique ou une planification d'intervention d'urgence. Ce contexte concurrentiel signifie que la seule échelle physique ne suffit pas. Le personnel qualifié, les installations conformes, les équipements et les systèmes de documentation restent des atouts concurrentiels essentiels.
DHL a livré plus de 1 100 unités de systèmes de stockage d'énergie par batteries dans le monde au cours du premier semestre 2026 et a étendu son réseau de logistique des nouvelles énergies à plus de 20 sites mondiaux. Le lancement par Maersk en juin 2026 d'un service de fret terrestre de batteries en Amérique du Nord avec 65 stations a élargi la concurrence dans une catégorie de services précédemment assurée en grande partie par des prestataires spécialisés. Kuehne+Nagel a également documenté des expéditions internationales spécialisées de systèmes de stockage d'énergie par batteries vers les États-Unis, le Royaume-Uni et l'Allemagne. Ces mouvements témoignent d'un accent mis sur les hubs dédiés, les équipes de manutention qualifiées et la capacité de projets multimodaux. Le marché du transport de batteries récompense les entreprises capables de contrôler le risque à chaque transfert, plutôt que de simplement réserver de la capacité de transport. Les prestataires sont également en concurrence pour faciliter les activités de conformité pour les clients grâce à des enregistrements centralisés et des outils de visibilité.
La surveillance en temps réel de l'état de charge, de la température et de la tension lors des trajets multimodaux reste une opportunité importante de différenciation. L'échéance du passeport batterie ajoute une urgence car les enregistrements logistiques pourraient devenir plus précieux au sein d'un système plus large de traçabilité des produits. Les prestataires ne disposant pas de systèmes de traçabilité intégrés pourraient être moins attractifs pour les travaux à destination de l'UE même lorsque leur réseau physique est solide. Les stratégies concurrentielles sont donc susceptibles de se concentrer sur la manutention contrôlée, les enregistrements numériques, la visibilité de l'état et les installations dédiées.
Leaders du secteur du transport de batteries
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport de batteries Entreprises couvertes dans ce rapport
- Alfred Schuon GmbH
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- CJ Logistics Corporation
- DB Schenker
- DHL Supply Chain
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Hellmann Worldwide Logistics
- J.B. Hunt Transport Services, Inc.
- Kuehne + Nagel International AG
- Maersk
- Nippon Express Holdings, Inc.
- NOWOS
- PSA BDP
- Rhenus Group
- SF Express Co., Ltd.
- Sinotrans Limited
- United Parcel Service, Inc.
- XPO, Inc.
Développements industriels récents dans Marché du transport de batteries
- Septembre 2026 : DHL livre plus de 1 100 unités de systèmes de stockage d'énergie par batteries dans le monde et pose la première pierre d'un hub de batteries aux Pays-Bas. DHL Supply Chain a étendu son réseau de logistique des nouvelles énergies à plus de 20 sites mondiaux et a commencé la construction d'un nouveau hub européen de logistique des batteries de 17 000 m² à Holtum, aux Pays-Bas, visant 3 milliards EUR de revenus de logistique des nouvelles énergies d'ici 2030 et dont la mise en service est prévue au premier trimestre 2027.
- Juin 2026 : Maersk lance un service dédié de fret terrestre de batteries lithium-ion en Amérique du Nord. A.P. Moller – Maersk est entré sur le marché du transport de batteries aux États-Unis, au Canada et au Mexique avec un service spécialisé de marchandises dangereuses de classe 9 via 65 stations et 7 hubs régionaux, ciblant une opportunité de logistique de batteries en Amérique du Nord de 2,4 à 3,0 milliards USD avec des conducteurs formés aux matières dangereuses et une conformité stricte à l'état de charge.
- Décembre 2025 : PowerCo SE de VW commence la production à la gigafactory de Salzgitter, première usine de cellules de batteries en Europe. PowerCo SE a mis en ligne la première usine de cellules de batteries conçue et fabriquée localement en Europe à Salzgitter, en Allemagne, avec une capacité initiale allant jusqu'à 20 GWh extensible à 40 GWh, établissant des corridors logistiques ferroviaires prioritaires vers les sites de gigafactories de Valence et de St. Thomas.
- Septembre 2025 : CEVA Logistics lance un réseau de logistique inverse pour batteries de véhicules électriques en Europe. CEVA a annoncé un investissement de plusieurs millions d'euros pour établir des centres de logistique des batteries dans 10 pays européens d'ici 2027, ciblant 80 % des volumes européens de batteries de véhicules électriques en fin de vie d'ici 2030, avec une collecte certifiée Accord Dangereux Routier (ADR), une décharge profonde, un démantèlement et une traçabilité en temps réel.
Périmètre du rapport sur le marché mondial du transport de batteries
Le marché du transport de batteries est défini à travers deux prismes sectoriels distincts : le transport de batteries en tant que cargaison (logistique) et les batteries utilisées pour la propulsion des véhicules (marché des produits).
Le marché mondial du transport de batteries est segmenté par type de batterie, mode de transport, état de la batterie, utilisateur final et géographie. Par type de batterie, le marché est segmenté en lithium-ion, plomb-acide, nickel-hydrure métallique (NiMH), nickel-cadmium (NiCd), sodium-ion, à l'état solide et autres types de batteries. Par mode de transport, le marché est segmenté en routes, voies aériennes, voies navigables, voies ferrées et transport multimodal. Par état de la batterie, le marché est segmenté en cellules et blocs neufs, batteries usagées et retournées, batteries endommagées et défectueuses, batteries prototype et batteries en fin de vie. Par utilisateur final, le marché est segmenté en fabricants d'équipements d'origine de batteries et de véhicules, fabricants de cellules et de blocs, distributeurs et concessionnaires, recycleurs et opérateurs de seconde vie, et organisations gouvernementales et de défense. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du transport de batteries dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Batteries lithium-ion |
| Batteries plomb-acide |
| Batteries nickel-hydrure métallique |
| Batteries nickel-cadmium |
| Batteries sodium-ion |
| Batteries à l'état solide |
| Autres types de batteries |
| Routes |
| Voies aériennes |
| Voies navigables |
| Voies ferrées |
| Transport multimodal |
| Cellules et blocs neufs |
| Batteries usagées et retournées |
| Batteries endommagées et défectueuses |
| Batteries prototype |
| Batteries en fin de vie |
| Fabricants d'équipements d'origine de batteries et de véhicules |
| Fabricants de cellules et de blocs |
| Distributeurs et concessionnaires |
| Recycleurs et opérateurs de seconde vie |
| Organisations gouvernementales et de défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de batterie | Batteries lithium-ion | |
| Batteries plomb-acide | ||
| Batteries nickel-hydrure métallique | ||
| Batteries nickel-cadmium | ||
| Batteries sodium-ion | ||
| Batteries à l'état solide | ||
| Autres types de batteries | ||
| Par mode de transport | Routes | |
| Voies aériennes | ||
| Voies navigables | ||
| Voies ferrées | ||
| Transport multimodal | ||
| Par état de la batterie | Cellules et blocs neufs | |
| Batteries usagées et retournées | ||
| Batteries endommagées et défectueuses | ||
| Batteries prototype | ||
| Batteries en fin de vie | ||
| Par utilisateur final | Fabricants d'équipements d'origine de batteries et de véhicules | |
| Fabricants de cellules et de blocs | ||
| Distributeurs et concessionnaires | ||
| Recycleurs et opérateurs de seconde vie | ||
| Organisations gouvernementales et de défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du transport mondial de batteries en 2032 ?
Le marché mondial du transport de batteries devrait atteindre 42,32 milliards USD d'ici 2032, en hausse par rapport à 21,11 milliards USD en 2026, avec un CAGR de 11,72 % sur la période 2027 à 2032.
Quel type de batterie domine la demande de transport ?
Les batteries lithium-ion sont en tête, avec une part de 63,5 % en 2026. Leur utilisation étendue dans les véhicules électriques, les systèmes de stockage et l'électronique soutient une large demande de fret.
Quel mode de transport connaît la croissance la plus rapide pour les expéditions de batteries ?
Le transport multimodal devrait croître à un CAGR de 12,4 % jusqu'en 2032, car les systèmes lourds de stockage d'énergie par batteries nécessitent souvent des mouvements maritimes, ferroviaires et routiers coordonnés.
Pourquoi les passeports batteries sont-ils importants pour les prestataires logistiques ?
L'exigence du passeport batterie de l'UE entre en vigueur en février 2027 pour les batteries éligibles, augmentant le besoin d'enregistrements traçables d'expédition et de manutention.
Quelle région détient la plus grande part de l'activité de transport de batteries ?
L'Asie-Pacifique est en tête avec une part de 47,3 % en 2026 et devrait croître à un CAGR de 13,1 % jusqu'en 2032, soutenue par la grande base de fabrication de batteries de la Chine.
Quel est le principal défi de sécurité dans le fret de batteries ?
L'emballement thermique est le risque clé car les méthodes de suppression actuelles ne peuvent pas totalement arrêter la réaction une fois qu'elle a commencé, nécessitant un confinement spécialisé et des procédures d'urgence.