
バッテリー輸送市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 24.56 十億米ドル |
| 市場規模 (2032) | 42.32 十億米ドル |
| 成長率 (2027 - 2032) | 11.72 % |
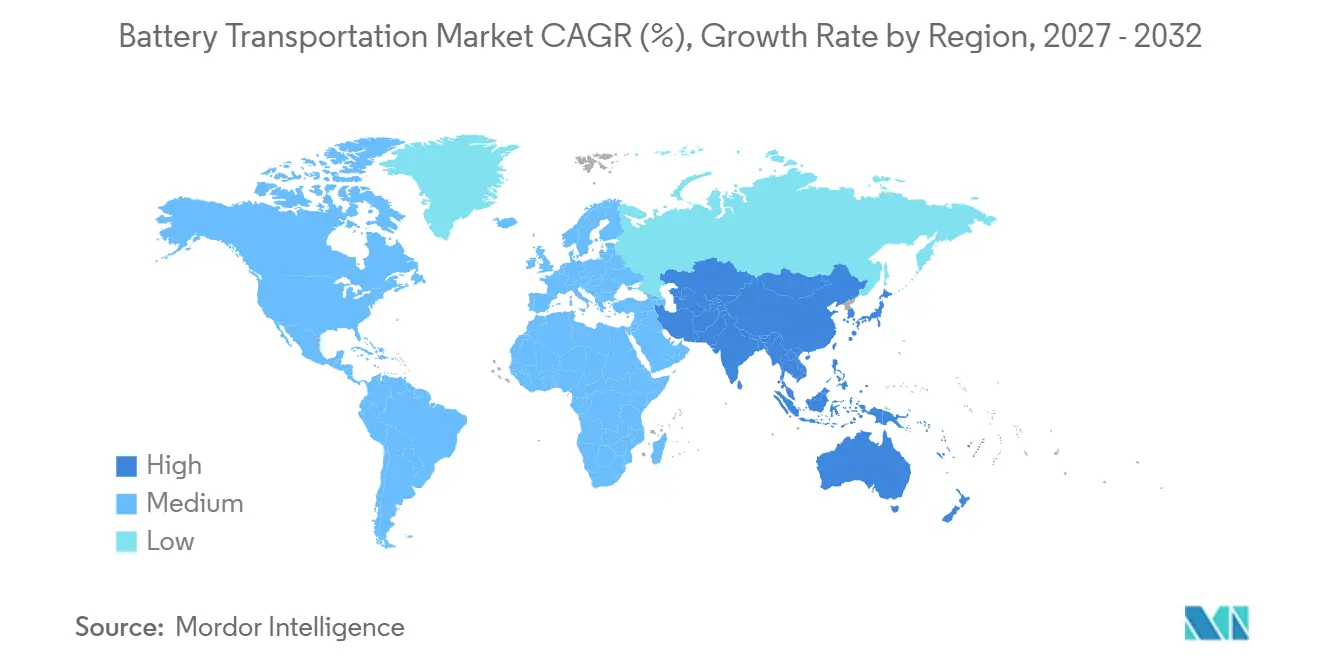
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
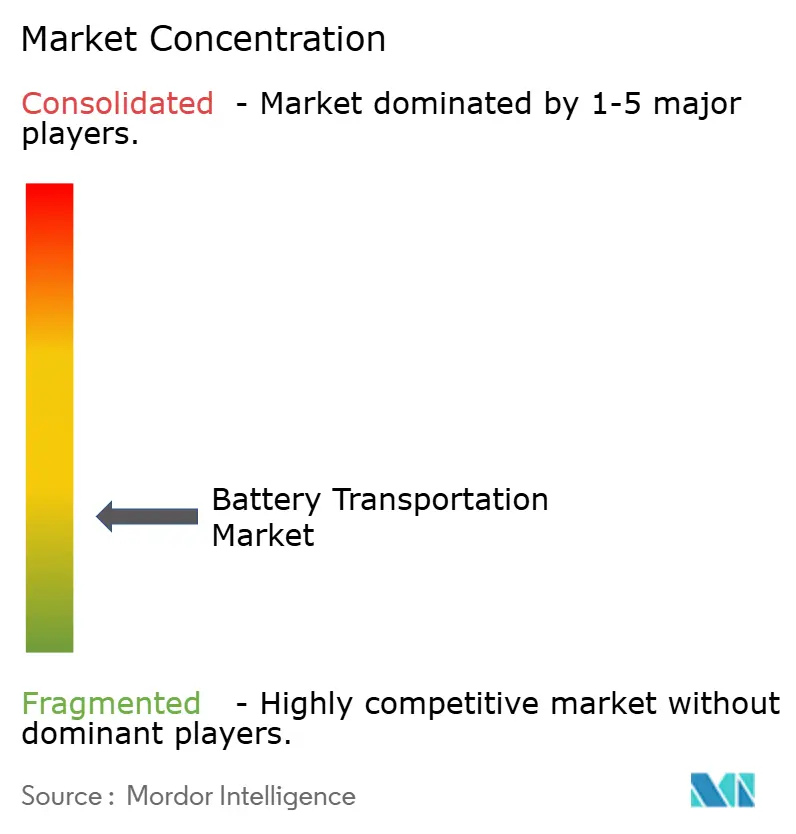
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー輸送市場分析
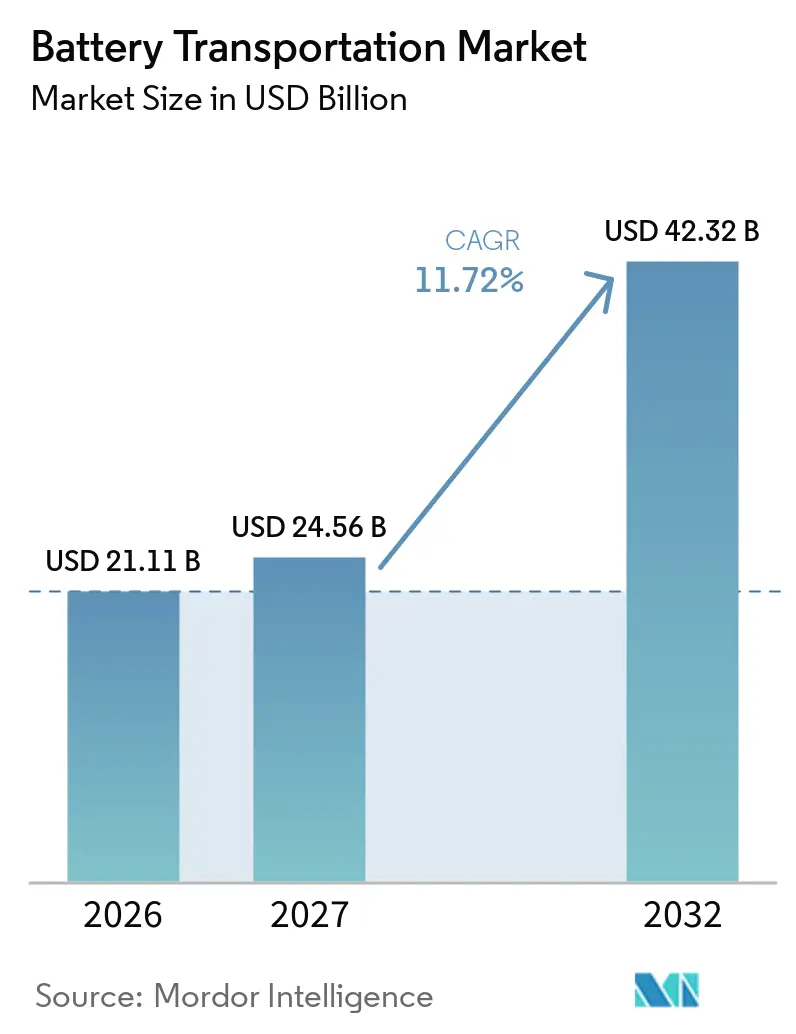
バッテリー輸送市場規模は、2026年の21.11 ビリオン 米ドルから2027年には24.56 ビリオン 米ドルに拡大し、2032年までに42.32 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 11.72%で成長します。バッテリー輸送市場の成長は、電気自動車および定置型蓄電システムの普及拡大に伴うものであり、フレート事業者は専門的な書類管理と管理体制を備えた上で国連クラス9危険物を取り扱う必要があります。[1] バッテリー輸送市場はまた、中国における集中的なセル生産と、それに伴うセル・パック・材料の長距離国際輸送によっても形成されています。[2] 安全リスクは確立された危険物取扱の専門知識の価値を高めています。なぜなら、熱暴走は一度始まると現在の消火手段では完全に止めることができないからです。[3] この状況は、法令準拠の倉庫保管、有資格人員、状態監視、および国境を越えた運営能力を組み合わせることができる運送業者に有利に働きます。また、欧州規制が発効する前に、通常のフレート業務にトレーサビリティ要件を統合できる企業にとっての機会も生み出しています。[4]
レポートの主要ポイント
- バッテリータイプ別では、リチウムイオンバッテリーが2026年のバッテリー輸送市場シェアの63.5%を占め、全固体電池は2032年にかけてCAGR 18.3%で成長すると予測されています。
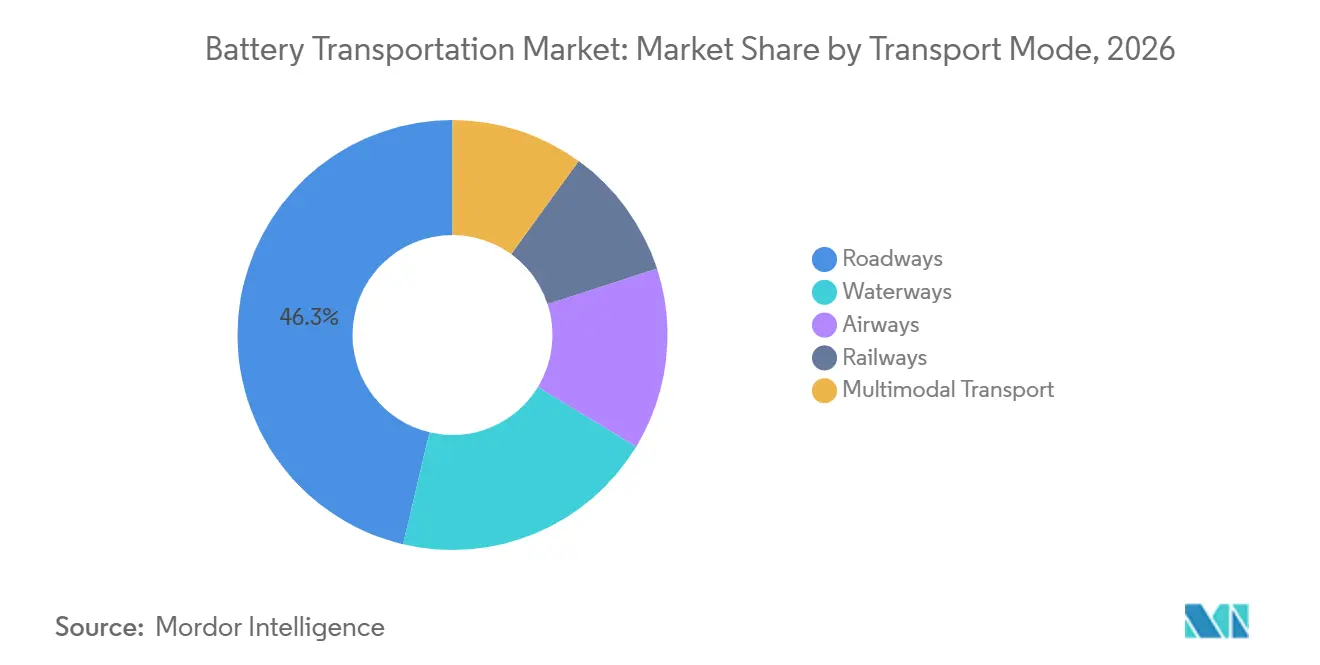
- 輸送モード別では、道路輸送が2026年のバッテリー輸送市場シェアの46.3%を占め、マルチモーダル輸送は2032年にかけてCAGR 12.4%で成長すると予測されています。
- バッテリー状態別では、新品セルおよびパックが2026年のバテリー輸送市場シェアの65.7%を占め、使用済み廃棄バッテリーは2032年にかけてCAGR 13.4%で成長すると予測されています。
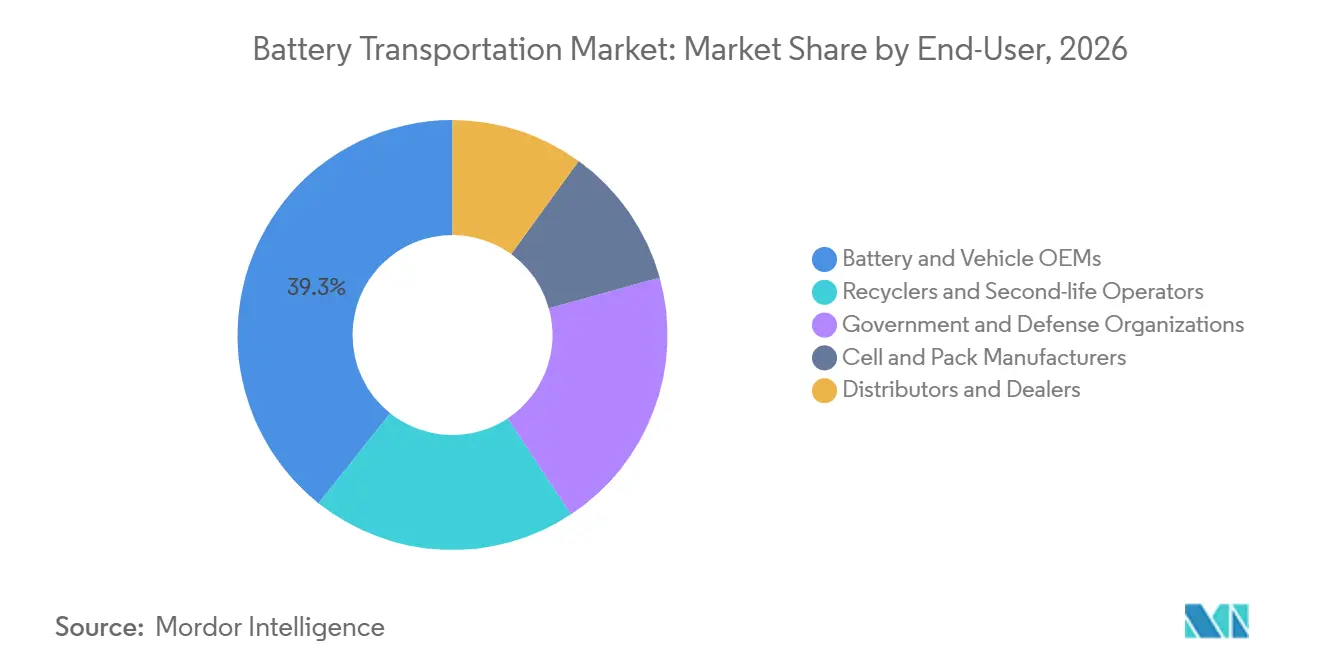
- エンドユーザー別では、バッテリーおよび車両の完成車メーカー(OEM)が2026年のバッテリー輸送市場シェアの39.3%を占め、リサイクル業者およびセカンドライフ事業者は2032年にかけてCAGR 14.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のバッテリー輸送市場シェアの47.3%を占め、2032年にかけてCAGR 13.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化およびEVバッテリー生産の成長 | +3.0% | 世界全体、特にアジア太平洋、北米、欧州に集中 | 短期(2年以内) |
| 再生可能エネルギー貯蔵およびBESS導入 | +2.2% | 世界全体、アジア太平洋および北米が中心 | 中期(2〜4年) |
| バッテリーパスポートのトレーサビリティとコンプライアンスのアウトソーシング | +1.4% | 欧州、北米への波及あり | 中期(24年) |
| 国境を越えたギガファクトリー回廊の形成 | +1.6% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 廃棄・損傷バッテリーのクローズドループ物流 | +1.2% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| Eコマースおよび時間的制約のある交換用バッテリーの輸送 | +0.8% | 世界全体、アジア太平洋および北米が中心 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電動化および電気自動車(EV)バッテリー生産の成長
世界の電気自動車販売台数は2025年に2,000万台を超え、電気自動車は世界で販売される自動車の4台に1台以上を占めました。完成した車両バッテリーはそれぞれ法令準拠の輸送を必要とし、最終組立前の材料・モジュール・セルの移動がさらなる輸送活動を生み出しています。このパターンにより、バッテリー輸送市場は完成パックの流通と上流の製造サプライチェーンの両方に関与しています。中国は2025年にリチウムイオンセルの80%以上を製造しており、これらの流通の中心であり続けています。北米および欧州での生産拡大は、大陸間輸送の必要性をなくすのではなく、地域輸送ルートを追加するものです。危険物取扱能力を持つ運送業者は、材料サプライヤー、セル工場、車両工場、流通拠点間の定期的な輸送に参加することができます。
再生可能エネルギー貯蔵およびバッテリーエネルギー貯蔵システム(BESS)の導入
ユーティリティ規模のバッテリーエネルギー貯蔵システムは、ユニットが標準コンテナ重量を超える場合があるため、バッテリー輸送市場において独自の要件を生み出しています。40〜48トン規模のコンテナ化されたBESSユニットは、UN3536に基づくクラス9の取り扱いが必要であり、多目的船または重量物船が必要になる場合があります。COSCOシッピング特殊輸送は、2025年8月にサウジアラビアのプロジェクトへ13回の航海で合計12.5 GWhに相当する2,386ユニットのコンテナ化されたBESSを納入しました。このようなプロジェクトでは、船舶選定、港湾荷役、内陸輸送、現地納入にわたる輸送計画が必要です。蓄電システムの価格低下により複数の地域で導入パイプラインが拡大し、有資格のプロジェクトカーゴ輸送能力の需要が高まっています。バッテリー輸送市場は、事業者がこれらの輸送を個別のフレート区間としてではなく、単一の管理された作業として計画できる場合に恩恵を受けます。
バッテリーパスポートのトレーサビリティとコンプライアンスのアウトソーシング
欧州連合は、2027年2月から対象となるEVおよび産業用バッテリーに対してデジタルバッテリーパスポートを義務付けます。コバルト、ニッケル、リチウム、天然黒鉛に関するサプライチェーンのデューデリジェンス要件は、改訂されたスケジュールに基づき2027年8月から発効します。これらの規則により、バッテリーが移動・保管・修理・転用・回収されるすべての時点で検証済みの記録が重要になります。バッテリー輸送市場では、物流事業者が物理的な取り扱いと並行してトレーサビリティとデータ収集を支援することで、追加のサービス収益を得ることができます。デジタルシステムが確立されていないメーカーは、EU向け輸送において有資格のサードパーティ物流事業者への依存度が高まる可能性があります。この要件は、出荷記録をバッテリー識別情報・状態データ・規制書類と連携させることができる事業者に有利に働きます。
国境を越えたギガファクトリー回廊の形成
バッテリー工場は、専用ルートと特化した物流資産を支える定期的なフレート輸送を生み出します。フォルクスワーゲングループのPowerCo SEは2025年12月にザルツギッター工場での生産を開始し、最大20 GWhの生産能力とマルトレルおよびバレンシアの施設への鉄道優先リンクを確立しました。中国では、CATLと雲南交通投資が2025年6月に東南アジア貿易ルートで運行する新エネルギートラック向けに900 kmのバッテリー交換回廊を開設しました。これらの確立されたルートにより、バッテリー輸送市場は一回限りのプロジェクト輸送よりも予測可能な輸送量を得ることができます。予測可能な輸送は、訓練を受けたドライバー、承認済み機器、専門ハブへの投資を支援します。また、新工場がフル稼働に達する前に輸送能力を確約できる事業者の地位を強化します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱暴走、火災リスクおよび保険コスト | -1.8% | 世界全体、特に海上および航空モードでのリスクが高い | 中期(2〜4年) |
| 危険物規制の変化と航空会社の受け入れ制限 | -1.4% | 世界全体、特に航および国境を越えた道路・鉄道輸送でのリスクが高い | 短期(2年以内) |
| 危険物認定輸送能力および緊急対応インフラの不足 | -0.9% | アジア太平洋、中東・アフリカ・南米への波及あり | 中期(2〜4年) |
| 法令準拠倉庫および特化フリートの高い資本コスト | -1.1% | 北米、欧州、新興アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熱暴走、火災リスクおよび保険コスト
熱暴走は、既存の消火手段では完全に遮断できない熱と可燃性ガスを発生させるため、バッテリー輸送市場にとって重大な安全上の制約であり続けています。単一の事故がカーゴ、船舶または施設、後続の業務、および運送業者の受け入れに影響を与える可能性があります。大型バッテリーシステムが密閉された船内環境を移動する場合、海上輸送は特にリスクにさらされます。このリスクにより、運送業者と保険会社は実証済みの封じ込め・分離・検知・緊急対応手順をより重視するようになっています。小規模な事業者は、法令準拠の保管および対応機器のコストを吸収することが困難な場合があります。そのため、バッテリー輸送市場では、特化した危険物インフラをすでに持っていない事業者にとって参入障壁が高くなっています。
危険物規制の変化と航空会社の受け入れ制限
国連危険物輸送勧告第24改訂版は、2025年にリチウムイオンセルとナトリウムイオンセルを組み合わせたハイブリッドバッテリーの新しい品目を導入しました。道路による危険物の国際輸送に関する欧州協定(ADR)2025年版も、バッテリー駆動車両およびナトリウムイオンバッテリーに影響する要件を追加し、輸送書類と手順の更新を求めています。IATAの2025〜2026年ガイダンスは、航空輸送に供されるリチウムバッテリーの要件を定めており、該当する場合の充電状態管理を含みます。これらの更新により、緊急航空輸送の利用可能な輸送能力が制限され、運送業者のトレーニング要件が高まる可能性があります。バッテリー輸送市場は迅速な対応が求められます。なぜなら、書類や梱包が不適切な場合、輸送の受け入れが拒否される可能性があるからです。コンプライアンスリソースは、物理的なフレート輸送能力に加えて、実質的な差別化要因になりつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
リチウムイオンが輸送量をリードし、全固体電池が取り扱い要件を高めるリチウムイオンバッテリーは2026年のバッテリー輸送市場シェアの63.5%を占めました。その地位は、標準化されたUN38.3試験、確立された封じ込め手法、および道路・航空・海上・鉄道にわたる運送業者の習熟度を反映しています。リチウムイオン輸送のバッテリー輸送市場規模は、電気自動車・エネルギー貯蔵・民生用電子機器・産業機器における同化学系の幅広い使用から恩恵を受けています。中国の製造基盤はリチウムイオン物流に大きな輸出要素を与え、地域の車両・セル工場は国内輸送を生み出しています。鉛酸バッテリーは、コスト感応度が継続使用を支える産業用および始動用バッテリー交換ルートで引き続き重要です。ニッケル水素およびニッケルカドミウムバッテリーは自動車分野での関連性が低く、ナトリウムイオンバッテリーは新しい規制上の取り扱いのもとで商業輸送ルートに参入しています。
全固体電池は2032年にかけてCAGR 18.3%で進展すると予測されており、バッテリータイプの中で最も高い成長率です。このカテゴリーは、従来の液体電解質バッテリーよりも温度・湿度・梱包条件に対してより細心の注意が必要です。IONストレージシステムズは2025年8月に電気自動車および民生用電子機器の顧客向けに商業用コーナーストーンセルを出荷しました。初期のサンプルおよび商業出荷は、より大きな輸送量が生まれる前に、専門フレート事業者が管理されたサービスプロセスを開発する機会を提供します。物流事業者は危険物コンプライアンスを維持しながら繊細な製品を保護する必要があるため、このセグメントはより高い料金を要求する可能性があります。バッテリー輸送産業は、より多くの全固体電池がメーカー・試験施設・顧客・車両プログラム間を移動するにつれて、専用の手順が必要になるでしょう。
輸送モード別:
道路輸送が流通の基盤となり、マルチモーダルサービスが拡大道路輸送は2026年のバッテリー輸送市場シェアの46.3%を占めました。道路フレートは、流通センター・港湾・ギガファクトリー・ディーラー・リサイクルサイト・最終プロジェクト現場間の直接リンクを提供します。この輸送モードは、代替モードが同等の柔軟性を提供しないラストマイルおよび地域配送において特に重要です。道路による危険物の国際輸送に関する欧州協定(ADR)の要件は欧州の道路運送業者の管理負担を増加させますが、管理されたトラック輸送の必要性を変えるものではありません。航空フレートは緊急輸送・プロトタイプ・特定の交換用バッテリーに引き続き重要ですが、充電状態管理が業務を制約する場合があります。水路輸送は大型BESSおよびプロジェクトカーゴを取り扱い、船舶および港湾の適合性が輸送の可否を決定する場合があります。
マルチモーダル輸送は2032年にかけてCAGR 12.4%で成長すると予測されています。このモデルのバッテリー輸送市場規模は、重量のあるバッテリーエネルギー貯蔵システム(BESS)カーゴが道路の軸重制限を超える場合や、長距離の国際ルートを移動する必要がある場合に拡大します。EUROGATEヴィルヘルムスハーフェンは2025年12月に寧波からブダペストまで各48トンの12台のBESSユニットの海上・鉄道複合輸送を完了しました。日本通運、ホンダ、JR貨物も2025年9月に日本でEVバッテリーパックの商業鉄道輸送を開始しました。これらの事例は、単一の輸送モードでは対応できない重量・コンプライアンス・タイミングの要件を、連携した輸送が満たすことができることを示しています。マルチモーダル事業者は、各乗り継ぎ点で書類・安全・状態管理の要件が生じるため、引き渡しを慎重に管理する必要があります。
バッテリー状態別:
新品セルおよびパックがリードし、使用済み廃棄バッテリーの輸送が正式化新品セルおよびパックは2026年のバッテリー輸送市場シェアの65.7%を占めました。この輸送量の大部分は、セル工場およびパック組立サイトから車両メーカー・エネルギー貯蔵プロジェクト・流通ネットワーク・輸出市場へと移動します。バッテリー輸送市場は、アジアの生産が世界中の製造・消費拠点に供給するにつれて、安定した新製品輸送量を得ています。損傷・不良バッテリーは、より厳格な梱包と追加の取り扱い管理が必要なため、別個のサービス領域を形成しています。プロトタイプバッテリーも、メーカーがサンプルを研究所・自動車パートナー・検証施設間で移動させるため、慎重な計画が必要です。これらの輸送は、通常業務を妨げることなく異なる状態を分離・識別・記録できる物流会社に報いるものです。
使用済み廃棄バッテリーは2032年にかけてCAGR 13.4%で成長すると予測されています。その輸送は、最終顧客への直接出荷ではなく、回収・放電・診断・解体・転用・リサイクルと結びついています。CEVA Logisticsは2025年9月に、道路危険物輸送協定(ADR)輸送・深放電・解体・リアルタイム診断を含む欧州逆物流ネットワークを発表しました。EU電池規制は製品記録とリサイクル責任を結びつけており、追跡可能な逆輸送の重要性を高めています。セカンドライフ候補は、再利用または材料回収に割り当てられる前に評価が必要です。この状態カテゴリーは、輸送と管理された保管・診断・承認済みの下流ルーティングを組み合わせることができる事業者への需要を生み出しています。
エンドユーザー別:
完成車メーカー(OEM)が安定したルートを提供し、リサイクル業者が逆物流ネットワークを拡大バッテリーおよび車両の完成車メーカー(OEM)は2026年のバッテリー輸送市場シェアの39.3%を占めました。その契約は計画された生産スケジュールと長期的な供給取り決めに従うため、予測可能なルートを支援する傾向があります。OEMに関連するバッテリー輸送市場規模には、材料・セル・モジュール・パック・完成車両・サービス交換品・返品が含まれます。セルおよびパックメーカーも施設間の定期的な輸送を生み出しますが、そのフレートパターンは生産拠点周辺に集中する傾向があります。ディストリビューターおよびディーラーは、より分散したアフターマーケット需要を支援します。政府および防衛関連の購入者は、適切な一般フレート事業者の数を制限する可能性のあるセキュリティおよび運用管理を必要とします。
リサイクル業者およびセカンドライフ事業者は2032年にかけてCAGR 14.2%で成長すると予測されています。バッテリーの状態と最終目的地は検査が行われるまで不明な場合があるため、その要件はOEMフレートとは異なります。バッテリー輸送産業は、安全な回収・損傷ユニットの隔離・有資格施設への輸送・各バッテリーのプロセス全体を追跡する記録を支援する必要があります。CEVA Logisticsのネットワーク計画は、物流会社がこのニーズに応えて輸送の傍らに技術的活動を追加していることを示しています。物流ノードで診断を実施できる事業者は、使用可能なバッテリーを定置型蓄電用途に、不適切なユニットをリサイクルに振り向けることができます。この能力は、規模だけでは提供できない差別化を生み出します。
地域分析
アジア太平洋のバッテリー輸送市場
アジア太平洋は2026年のバッテリー輸送市場シェアの47.3%を占め、2032年にかけてCAGR 13.1%で成長すると予測されています。中国は2025年に世界のリチウムイオンセルの80%以上を生産し、主要な電気自動車基盤を持つため、地域活動の中心です。この組み合わせは大規模な国内輸送と欧州・北米への輸出フローを支援しています。この地域のバッテリー輸送市場は、セル・車両パック・材料・BESSユニット・逆物流に対応する必要があります。韓国と日本は確立された技術および自動車サプライチェーンを持っています。日本通運・ホンダ・JR貨物の日本における500 kmの鉄道サービスは、バッテリーパックの道路輸送に代わる管理された選択肢を示しています。ベトナム・タイ・インドネシアも製造・消費拠点としての役割を拡大しています。
欧州のバッテリー輸送市場
欧州は、規制要件と新たなギガファクトリー能力がフレートの意思決定を再形成しているため、バッテリー輸送市場において重要な地位を占めています。PowerCoのザルツギッター工場は2025年12月に生産を開始し、他の欧州バッテリーサイトへの鉄道優先物流リンクを確立しました。2027年2月からのバッテリーパスポート要件は、文書化・追跡可能なEU向けサプライチェーンの重要性を高めます。欧州の物流事業者は、専用バッテリー施設と逆物流能力で対応しています。CEVAの計画ネットワークは2027年までに欧州10カ国をカバーします。この地域は、高いコンプライアンス要件と前方・返品両方の輸送を組み合わせています。
南北アメリカおよび中東のバッテリー輸送市場
北米は、製造および脱炭素化プログラムが拡大するにつれて、より体系的なバッテリー物流インフラを整備しています。Maerskは2026年6月に65のステーションと7つの地域ハブを通じて、米国・カナダ・メキシコで専用クラス9バッテリー陸上フレートサービスを開始しました。南米はリチウム資源と再生可能エネルギープロジェクト向けBESS輸入を通じてバッテリーサプライチェーンと結びついています。中東は大規模なエネルギー貯蔵導入によりプロジェクト物流の重要性を増しています。COSCOシッピングのサウジアラビアへの125 GWh納入は、この地域に移動するBESSカーゴの規模を示しています。これらの地域では、一貫したコンプライアンスプロセスのもとで港湾・内陸・現地納入活動を管理できる事業者が必要です。
競合環境
世界のバッテリー輸送市場は断片化しています。大手サードパーティ物流事業者は、深い危険物知識と確立された取り扱い手順を持つバッテリー物流専門企業と競合しています。DHL Supply Chain、Maersk、Kuehne+Nagel、DSV、DB Schenkerは国際輸送を支援できる広範なネットワークを持っています。特化した企業は、輸送に特殊な封じ込め・技術的評価・緊急対応計画が必要な場合に優位性を維持できます。この競争環境は、物理的な規模だけでは不十分であることを意味します。有資格人員・法令準拠施設・機器・書類管理システムは、引き続き不可欠な競争資産です。
DHL Supply Chainは2026年上半期に世界で1,100台以上のBESSユニットを納入し、新エネルギー物流ネットワークを世界20拠点以上に拡大しました。Maerskの2026年6月における65ステーションの北米バッテリーフレートサービスの開始は、主に専門事業者が担っていたサービスカテゴリーでの競争を拡大しました。Kuehne+Nagelも米国・英国・ドイツへの専門的な国際BESS輸送を記録しています。これらの動きは、専用ハブ・有資格取り扱いチーム・クロスモーダルプロジェクト能力への重点を示しています。バッテリー輸送市場は、単に輸送能力を確保するのではなく、すべての引き渡し点でリスクを管理できる企業を評価します。事業者はまた、集中管理された記録と可視化ツールを通じて顧客のコンプライアンス活動を容易にするために競争しています。
マルチモーダル輸送全体にわたる充電状態・温度・電圧のリアルタイム監視は、差別化の重要な機会であり続けています。バッテリーパスポートの期限は、物流記録がより広範な製品トレーサビリティシステムの中でより価値を持つようになるため、緊急性を高めています。統合されたトレーサビリティシステムを持たない事業者は、物理的なネットワークが強固であっても、EU向け業務において魅力が低下する可能性があります。競争戦略は、管理された取り扱い・デジタル記録・状態可視化・専用施設を中心に展開する可能性が高いです。
バッテリー輸送産業のリーダー企業
-
DHL Supply Chain
-
Kuehne + Nagel International AG
-
DB Schenker
-
DSV A/S
-
CEVA Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリー輸送市場 このレポートでカバーされる企業
- Alfred Schuon GmbH
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- CJ Logistics Corporation
- DB Schenker
- DHL Supply Chain
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Hellmann Worldwide Logistics
- J.B. Hunt Transport Services, Inc.
- Kuehne + Nagel International AG
- Maersk
- Nippon Express Holdings, Inc.
- NOWOS
- PSA BDP
- Rhenus Group
- SF Express Co., Ltd.
- Sinotrans Limited
- United Parcel Service, Inc.
- XPO, Inc.
最近の産業開発事情 バッテリー輸送市場
- 2026年9月:DHL Supply Chainが世界で1,100台以上のBESSユニットを納入し、オランダにバッテリーハブの建設を開始。DHL Supply Chainは新エネルギー物流ネットワークを世界20拠点以上に拡大し、オランダのホルタムに新たな17,000 m²の欧州バッテリー物流ハブの建設を開始。2030年までに新エネルギー物流収益30 リオン ユーロを目標とし、2027年第1四半期の稼働を予定。
- 2026年6月:Maerskが北米でリチウムイオンバッテリー陸上フレートサービスを開始。A.P. Moller – Maerskは65のステーションと7つの地域ハブを通じた専門クラス9危険物サービスで米国・カナダ・メキシコのバッテリー輸送市場に参入し、危険物訓練を受けたドライバーと厳格な充電状態コンプライアンスにより、北米バッテリー物流機会として2.4 ビリオン 米ドル〜3.0 ビリオン 米ドルを目標としています。
- 2025年12月:VWのPowerCo SEがザルツギッターのギガファクトリーで生産を開始、欧州初のバッテリーセル工場が稼働。PowerCo SEは欧州初の国内設計・製造バッテリーセル工場をドイツのザルツギッターで稼働させ、初期生産能力は最大20 GWh(40 GWhまで拡張可能)で、バレンシアおよびセント・トーマスのギガファクトリーサイトへの鉄道優先物流回廊を確立。
- 2025年9月:CEVA Logisticsが欧州全域でEVバッテリー逆物流ネットワークを開始。CEVAは2027年までに欧州10カ国にバッテリー物流センターを設立するための数百万ユーロ規模の投資を発表し、2030年までに欧州の使用済みEVバッテリー量の80%を目標とし、道路危険物輸送協定(ADR)認定回収・深放電・解体・リアルタイムトレーサビリティを提供。
世界のバッテリー輸送市場レポートの調査範囲
バッテリー輸送市場は、カーゴとしてのバッテリー輸送(物流)と車両推進用バッテリー(製品市場)という2つの異なる産業の観点から定義されています。
世界のバッテリー輸送市場は、バッテリータイプ・輸送モード・バッテリー状態・エンドユーザー・地域によってセグメント化されています。バッテリータイプ別では、リチウムイオン・鉛酸・ニッケル水素(NiMH)・ニッケルカドミウム(NiCd)・ナトリウムイオン・全固体・その他のバッテリータイプにセグメント化されています。輸送モード別では、道路・航空・水路・鉄道・マルチモーダル輸送にセグメント化されています。バッテリー状態別では、新品セルおよびパック・使用済み・返品バッテリー・損傷・不良バッテリー・プロトタイプバッテリー・使用済み廃棄バッテリーにセグメント化されています。エンドユーザー別では、バッテリーおよび車両の完成車メーカー(OEM)・セルおよびパックメーカー・ディストリビューターおよびディーラー・リサイクル業者およびセカンドライフ事業者・政府および防衛関連組織にセグメント化されています。レポートはまた、主要地域の26カ国における世界のバッテリー輸送市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| リチウムイオンバッテリー |
| 鉛酸バッテリー |
| ニッケル水素バッテリー |
| ニッケルカドミウムバッテリー |
| ナトリウムイオンバッテリー |
| 全固体電池 |
| その他のバッテリータイプ |
| 道路輸送 |
| 航空輸送 |
| 水路輸送 |
| 鉄道輸送 |
| マルチモーダル輸送 |
| 新品セルおよびパック |
| 使用済み・返品バッテリー |
| 損傷・不良バッテリー |
| プロトタイプバッテリー |
| 使用済み廃棄バッテリー |
| バッテリーおよび車両OEM |
| セルおよびパックメーカー |
| ディストリビューターおよびディーラー |
| リサイクル業者およびセカンドライフ事業者 |
| 政府および防衛関連組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バッテリータイプ別 | リチウムイオンバッテリー | |
| 鉛酸バッテリー | ||
| ニッケル水素バッテリー | ||
| ニッケルカドミウムバッテリー | ||
| ナトリウムイオンバッテリー | ||
| 全固体電池 | ||
| その他のバッテリータイプ | ||
| 輸送モード別 | 道路輸送 | |
| 航空輸送 | ||
| 水路輸送 | ||
| 鉄道輸送 | ||
| マルチモーダル輸送 | ||
| バッテリー状態別 | 新品セルおよびパック | |
| 使用済み・返品バッテリー | ||
| 損傷・不良バッテリー | ||
| プロトタイプバッテリー | ||
| 使用済み廃棄バッテリー | ||
| エンドユーザー別 | バッテリーおよび車両OEM | |
| セルおよびパックメーカー | ||
| ディストリビューターおよびディーラー | ||
| リサイクル業者およびセカンドライフ事業者 | ||
| 政府および防衛関連組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年の世界のバッテリー輸送の予測値はいくらですか?
世界のバッテリー輸送市場は、2026年の21.11 ビリオン 米ドルから2027年から2032年にかけてCAGR 11.72%で成長し、2032年までに42.32 ビリオン 米ドルに達すると予測されています。
どのバッテリータイプが輸送需要をリードしていますか?
リチウムイオンバッテリーがリードしており、2026年のシェアは63.5%です。電気自動車・蓄電システム・電子機器への幅広い使用が広範なフレート需要を支えています。
バッテリー輸送で最も成長が速い輸送モードはどれですか?
マルチモーダル輸送は2032年にかけてCAGR 12.4%で成長すると予測されており、重量のあるBESSシステムが海上・鉄道・道路の連携した輸送を必要とすることが多いためです。
バッテリーパスポートが物流事業者にとって重要な理由は何ですか?
EU電池パスポート要件は対象バッテリーについて2027年2月から始まり、追跡可能な出荷・取り扱い記録の必要性が高まります。
バッテリー輸送活動で最大のシェアを持つ地域はどこですか?
アジア太平洋が2026年に47.3%のシェアでリードしており、2032年にかけてCAGR 13.1%で成長すると予測されており、中国の大規模なバッテリー製造基盤に支えられています。
バッテリーフレートにおける主な安全上の課題は何ですか?
熱暴走が主要なリスクです。なぜなら、現在の消火手段では反応が始まった後に完全に止めることができず、専門的な封じ込めと緊急手順が必要だからです。