
Tamanho e Participação do Mercado de Separadores de Bateria
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
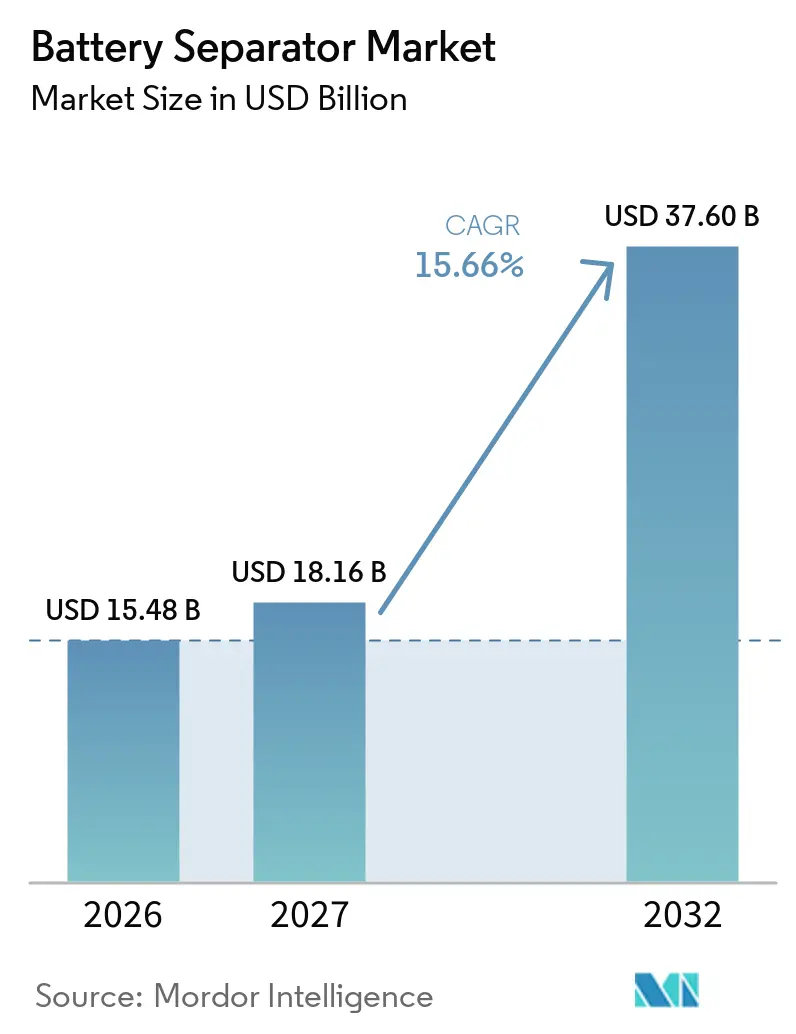
| Tamanho do Mercado (2027) | 18.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 37.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.66 % |
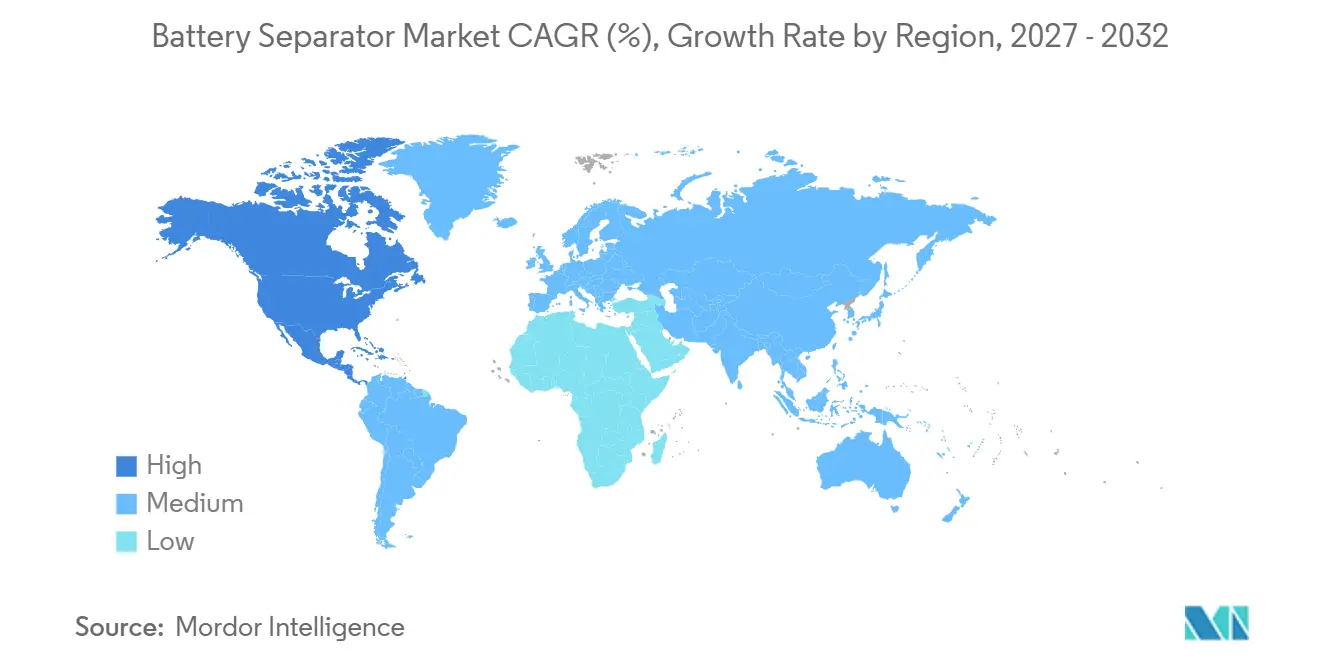
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
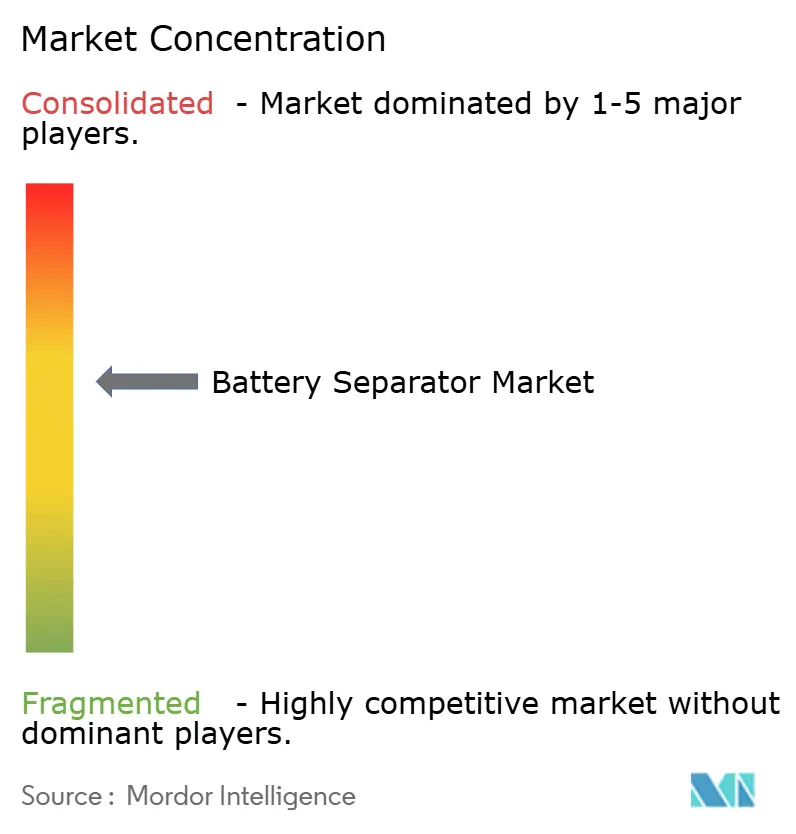
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Separadores de Bateria por Mordor Intelligence
O tamanho do mercado global de separadores de bateria está projetado em 15,48 bilhões de USD em 2026, 18,16 bilhões de USD em 2027, e deverá atingir 37,60 bilhões de USD até 2032, a um CAGR de 15,66% de 2027 a 2032. O mercado de separadores de bateria cresce porque cada célula de íons de lítio necessita de um filme que permita o movimento de íons e impeça o contato entre os eletrodos. A demanda é sustentada por veículos elétricos, sistemas de armazenamento em rede e baterias de backup utilizadas em data centers. Projetos de baterias de maior tensão estão aumentando a necessidade de filmes revestidos capazes de gerenciar o calor de forma mais eficaz. Os fornecedores estão se dividindo entre produtores de alto volume de filmes padrão e empresas capazes de fornecer produtos mais finos ou com revestimento cerâmico. Isso deixa oportunidades para empresas com qualificações estabelecidas junto a fabricantes de células e produção local próxima a novas plantas de baterias.
Principais Conclusões do Relatório
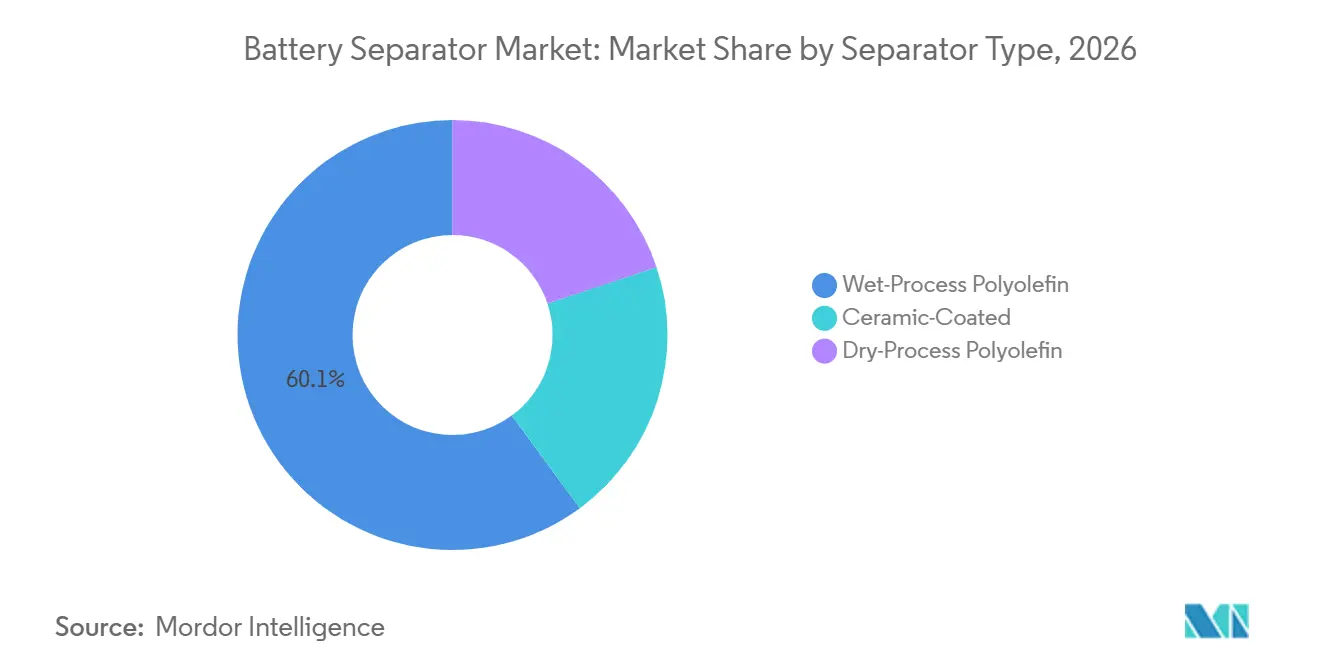
- Por tipo de separador, a poliolefina por processo úmido deteve uma participação de receita de 60,1% em 2026, enquanto os separadores com revestimento cerâmico estão projetados para crescer a um CAGR de 22,3% até 2032.
- Por material, o polipropileno deteve uma participação de receita de 48,3% em 2026, enquanto os materiais não tecidos e especiais estão previstos para expandir a um CAGR de 18,1% até 2032.
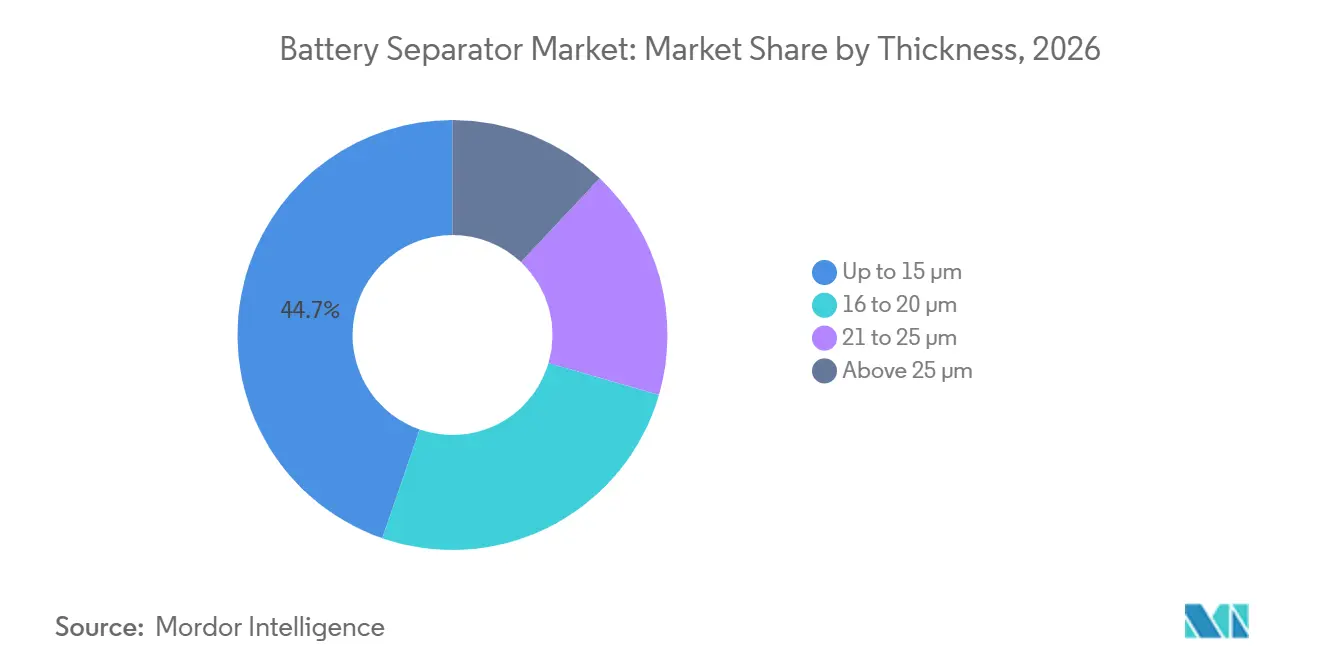
- Por espessura, a faixa de 16 a 20 µm deteve uma participação de valor de 44,7% em 2026, enquanto a categoria de até 15 µm está prevista para crescer a um CAGR de 18,4% até 2032.
- Por tecnologia de revestimento, a poliolefina não revestida deteve uma participação de receita de 59,6% em 2026, enquanto o revestimento cerâmico em linha está previsto para crescer a um CAGR de 20,6% até 2032.
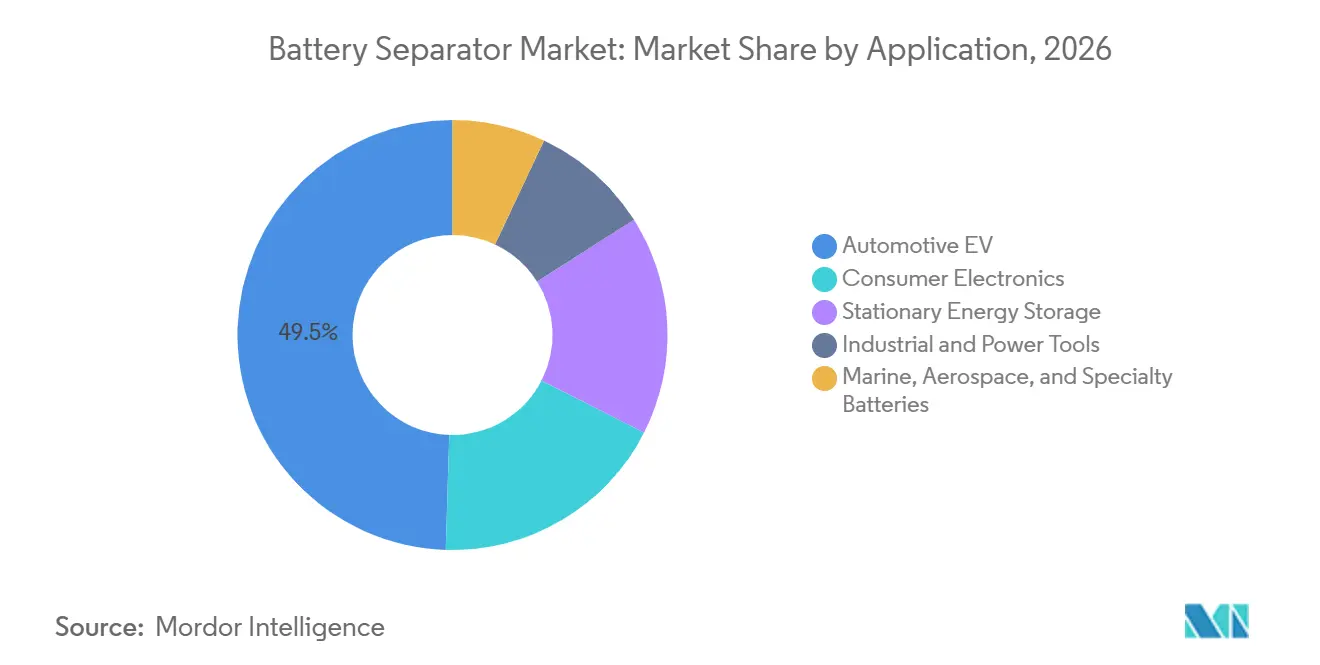
- Por aplicação, o segmento de veículos elétricos (EV) automotivos representou 49,5% do mercado de separadores de bateria em 2026, enquanto o armazenamento estacionário de energia está previsto para expandir a um CAGR de 20,1% até 2032.
- Por química de bateria, os íons de lítio detiveram uma participação de receita de 74,4% em 2025, enquanto os separadores de íons de sódio estão previstos para crescer a um CAGR de 27,3% até 2031.
- Por geografia, a Ásia-Pacífico representou uma participação de receita de 54,5% em 2025, enquanto a América do Norte está prevista para crescer a um CAGR de 17,6% até 2031.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Baterias para Veículos Elétricos | +4.8% | Global, com núcleo na APAC e expansão rápida na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Implantação de Armazenamento de Energia em Escala de Rede e Comercial | +2.8% | Global, com liderança da APAC e expansão dos projetos na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Cadeias de Suprimentos de Baterias Localizadas e Gigafábricas | +2% | América do Norte e Europa, com expansão contínua na APAC | Longo prazo (≥ 4 anos) |
| Adoção de Revestimento Cerâmico para Células de Alta Tensão e Carregamento Rápido | +1.3% | Global, com início na APAC e crescente adoção na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento do Consumo de Separadores por Quilowatt-Hora | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento de Baterias de Backup para Data Centers e Telecomunicações | +1% | América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Baterias para Veículos Elétricos
As vendas globais de veículos elétricos a bateria superaram 14 milhões de unidades em 2024, e os fabricantes de automóveis anunciaram 312 GWh de capacidade adicional de células para 2025 a 2027. Cada GWh requer 2,5 milhões de metros quadrados de filme separador, vinculando a capacidade de células anunciada a necessidades de compra de vários anos. O mercado de separadores de bateria se beneficia quando os fabricantes constroem plantas de células maiores, pois cada formato de célula requer um separador, e o efeito continua à medida que as plantas passam do comissionamento inicial para a produção estável. As instalações de separadores fora da China cresceram mais rapidamente do que a taxa global no primeiro trimestre de 2026, o que favorece os fornecedores já qualificados por fabricantes de células coreanos e japoneses e destaca a importância de relações de fornecimento antecipadas em novas regiões. Cátodos de alto teor de níquel e sistemas de 800 volts também exigem maior desempenho térmico, tornando o revestimento cerâmico um requisito de aquisição mais comum.
Implantação de Armazenamento de Energia em Escala de Rede e Comercial
O armazenamento em rede e o armazenamento de energia comercial estão ampliando a base de clientes do mercado de separadores de bateria. Células de armazenamento maiores e metas de mais de 8.000 ciclos estão levando os produtores de baterias a dar maior peso ao desempenho de segurança consistente. A integração de energias renováveis em escala de serviço público requer baterias capazes de descarregar ao longo de ciclos repetidos, o que favorece separadores projetados para longa vida útil e desempenho consistente em grande número de células. As instalações comerciais atrás do medidor acrescentam outra fonte de demanda que não segue os ciclos de vendas de veículos, ajudando os fornecedores a atender clientes com diferentes momentos de investimento e necessidades de substituição. Os sistemas de backup de data centers também utilizam baterias de íons de lítio, criando demanda por filmes separadores de alta especificação. A Agência Internacional de Energia declarou que o consumo de eletricidade em data centers foi de 415 TWh em 2024 e poderá quase dobrar até 2030, aumentando a necessidade de sistemas de energia de backup confiáveis.[1]
Cadeias de Suprimentos de Baterias Localizadas e Gigafábricas
Os fabricantes de baterias na América do Norte e na Europa estão construindo cadeias de suprimentos mais locais para reduzir a exposição às importações e atender aos requisitos de política. A Lei de Redução da Inflação dos EUA estabelece condições de conteúdo doméstico para determinados incentivos a veículos e apoia a fabricação local por meio dos créditos de produção da Seção 45X. Essas regras tornam a capacidade de separadores próxima às plantas de células mais valiosa para os produtores que buscam fornecimento elegível, ao mesmo tempo em que reduzem a dificuldade operacional de coordenar entregas em cadeias de suprimentos distantes. Os ciclos de qualificação podem durar de 18 a 24 meses, o que confere aos fornecedores locais iniciais uma vantagem prática após garantirem uma posição aprovada e torna a entrada tardia mais difícil mesmo quando há capacidade disponível. A ENTEK recebeu 800 milhões de USD em capital próprio juntamente com um empréstimo de 1,3 bilhão de USD do Departamento de Energia para seu projeto em Indiana, planejado para 1,4 bilhão de metros quadrados de capacidade anual. O mercado de separadores de bateria, portanto, requer capital substancial e longo engajamento com clientes antes que novas instalações possam atingir uma utilização significativa.[2]
Adoção de Revestimento Cerâmico para Células de Alta Tensão e Carregamento Rápido
Os revestimentos cerâmicos estão se tornando mais importantes à medida que os fabricantes de baterias buscam melhor estabilidade térmica durante o carregamento rápido. Um estudo de setembro de 2026 constatou que um separador de polipropileno revestido com AlOOH e Al₂O₃ apresentou 10% de retração térmica a 150 °C, em comparação com 41% para o polipropileno comercial padrão. O mesmo estudo relatou condutividade iônica de 0,361 mS/cm para o separador revestido, em comparação com 0,149 mS/cm para o material de referência. Também relatou retenção de capacidade de 92,1% após 2.000 ciclos a 1.000 mA/g, em comparação com 24,6% para o polipropileno não revestido. Esses resultados apoiam o uso de revestimentos onde segurança, transporte de íons e vida útil de ciclo precisam melhorar juntos, em vez de forçar os projetistas de células a aceitar uma troca entre estabilidade térmica e desempenho eletroquímico. Os processos em linha podem aplicar material cerâmico durante a produção do filme base, reduzindo etapas de manuseio separadas e melhorando o controle de espessura, o que é valioso quando os filmes precisam ser produzidos de forma consistente em dimensões mais finas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Capacidade de Separadores e Compressão de Preços de Commodities | -2.2% | Global, centrado na APAC com efeitos sobre os entrantes ocidentais | Curto prazo (≤ 2 anos) |
| Altos Requisitos de Qualificação, Certificação e Aumento de Produção | -1.5% | América do Norte e Europa, onde os atrasos de qualificação são mais agudos | Médio prazo (2 a 4 anos) |
| Concentração do Fornecimento de Resina e Volatilidade de Matérias-Primas | -1.2% | Global | Médio prazo (2 a 4 anos) |
| Risco de Substituição de Longo Prazo por Baterias de Estado Sólido | -0.8% | Global, concentrado nos segmentos premium de EV | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Capacidade de Separadores e Compressão de Preços de Commodities
Grandes adições de capacidade padrão de separadores continuam a pressionar os preços no mercado de separadores de bateria. A alta produção das linhas chinesas de processo úmido oferece aos fabricantes de células mais opções para filmes convencionais. Essa pressão é mais intensa nos grades padrão revestidos e no revestidos que têm diferenciação técnica limitada, onde os clientes podem comparar os produtos disponíveis principalmente por preço, condições de fornecimento e desempenho básico. Ela não se aplica igualmente a produtos ultrafinos, certificados para uso automotivo e revestidos de alto desempenho, onde o desenvolvimento de rendimento e a aprovação do cliente ainda restringem o fornecimento e criam uma barreira significativa para produtores sem processos comprovados. Produtores com portfólios exclusivamente de commodities podem enfrentar margens menores mesmo quando as remessas unitárias aumentam. A diferença entre a capacidade nominal disponível e a capacidade qualificada utilizável permanece importante ao avaliar as condições de fornecimento.
Risco de Substituição de Longo Prazo por Baterias de Estado Sólido
As baterias de estado sólido substituem o separador poroso utilizado em células de eletrólito líquido por um eletrólito sólido. Essa tecnologia poderia reduzir a demanda por filmes separadores convencionais em aplicações selecionadas de veículos premium no longo prazo, mas o efeito depende de se os resultados em escala piloto podem ser convertidos em produção em massa economicamente viável. A Toyota e a Samsung SDI estabeleceram como meta introduções de veículos piloto por volta de 2027 e 2028, mas espera-se que a transição permaneça gradual. Os projetos de eletrólito líquido continuam relevantes para veículos com Fosfato de Ferro e Lítio (LFP), armazenamento estacionário e eletrônicos de consumo, onde custo e escala de fabricação são importantes, preservando uma base endereçável substancial para os produtos de separadores estabelecidos. O mercado de separadores de bateria mantém uma ampla base de aplicações enquanto os produtores de estado sólido continuam a abordar o rendimento de fabricação e a escala comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Separador:
O Processo Úmido Comanda a Escala, os Revestimentos Cerâmicos Definem o Nível de ValorOs separadores de poliolefina por processo úmido detiveram 60,1% da participação do mercado de separadores de bateria por tipo de separador em 2026. Sua estrutura de poros é adequada para células de íons de lítio de alta densidade de energia utilizadas em veículos elétricos e sistemas de armazenamento de energia. A produção por processo úmido suporta os requisitos rigorosos de espessura e uniformidade de muitos projetos automotivos. A poliolefina por processo seco permanece relevante para células LFP de menor custo e aplicações de substituição de chumbo-ácido. Sua rota de fabricação sem solvente pode suportar alta produção, embora ofereça menos uniformidade em espessuras abaixo de 15 µm. O setor de separadores de bateria continua a usar produtos de processo seco onde custo e eficiência de produção importam mais do que as metas de maior densidade de energia.
Os separadores com revestimento cerâmico estão projetados para registrar um CAGR de 22,3% de 2027 a 2032, a taxa mais rápida dentro dessa segmentação. As plataformas de células de alto teor de níquel utilizam esses produtos para fortalecer a resistência à propagação térmica. Um estudo de 2024 no Journal of Power Sources relatou que um processo piloto de pulverização catódica rolo a rolo alcançou condutância iônica superior à dos separadores com revestimento cerâmico à base de pasta, evitando aglutinantes. O resultado apoiou a deposição cerâmica em linha como uma rota para filmes ultrafinos. Os produtos de processo úmido de commodities enfrentam pressão de preços à medida que a capacidade chinesa se expande. Os fornecedores com expertise em revestimento podem reter valor por meio de ciclos de qualificação mais longos e especificações de células mais exigentes.

Por Material:
O Polipropileno Ancora o Volume, os Materiais Não Tecidos Capturam a Demanda por Nova QuímicaOs separadores de polipropileno detiveram 48,3% da receita de materiais em 2026. O material é utilizado em projetos de processo seco e produtos com revestimento cerâmico porque as rotas de produção estabelecidas podem processá-lo de forma consistente, enquanto os fabricantes podem adaptá-lo para diferentes requisitos de células. Ele também tem uma vantagem de custo em baterias AGM de chumbo-ácido e plataformas de veículos LFP selecionadas. O polietileno deteve a segunda maior posição porque seu ponto de fusão mais baixo pode suportar o desligamento térmico antes da decomposição do cátodo. Os fabricantes automotivos valorizam essa característica de segurança em células de alto teor de níquel. As membranas multicamadas de polipropileno e polietileno combinam o comportamento de desligamento do polietileno com a resistência retida pelas camadas externas de polipropileno.
Os materiais não tecidos e especiais estão previstos para crescer a um CAGR de 18,1% até 2032. As células de íons de sódio e as baterias de armazenamento LFP de grande formato requerem perfis de porosidade que os filmes convencionais de poliolefina podem não fornecer com a mesma eficiência. Essas aplicações criam a necessidade de propriedades personalizadas de molhabilidade e transporte de íons. Os filmes multicamadas podem atender às especificações automotivas exigentes combinando comportamento de desligamento com integridade estrutural, mas seu custo de fabricação adicional pode limitar seu uso em sistemas de armazenamento sensíveis a custos. Os custos de matérias-primas também influenciam a escolha entre estruturas com predominância de polipropileno e polietileno. O mercado de separadores de bateria continuará a equilibrar custo de material, comportamento de desligamento, resistência mecânica e a vida útil operacional necessária da bateria.
Por Espessura:
A Faixa Intermediária Mantém o Volume, Abaixo de 15 µm Impulsiona a Densidade de EnergiaA faixa de 16 a 20 µm deteve 44,7% do tamanho do mercado de separadores de bateria por valor em 2026. Essa faixa atende às células de íons de lítio comuns utilizadas em projetos de bolsa e prismáticos para veículos elétricos. Também é utilizada em células cilíndricas de eletrônicos de consumo que requerem um equilíbrio prático entre confiabilidade e densidade de energia. A faixa permanece estabelecida porque funciona com muitas linhas de fabricação de células atuais. A seleção de espessura afeta a resistência interna, as margens de segurança, o volume utilizável da célula e a quantidade de material ativo que pode caber em uma célula, portanto, permanece uma decisão central de projeto. Os fabricantes, portanto, a escolhem de acordo com o formato da célula e o ciclo de uso pretendido.
A categoria de até 15 µm deve crescer a um CAGR de 18,4% de 2027 a 2032. Filmes mais finos permitem maior carregamento de material ativo dentro de uma área de célula fixa, o que pode melhorar a densidade de energia. Um estudo de março de 2026 no Chemical Engineering Journal relatou um separador de polipropileno ultrafino com revestimento cerâmico e estiramento biaxial a seco com transporte iônico equilibrado e resistência a curto-circuito em baterias de lítio metálico. Este trabalho apoia o potencial técnico de projetos abaixo de 15 µm em aplicações de alta densidade de energia. Filmes entre 21 e 25 µm, e aqueles acima de 25 µm, permanecem adequados para baterias de chumbo-ácido, à base de níquel e industriais, onde a resistência é o principal requisito. Rampas de rendimento mais longas para equipamentos de extrusão ultrafinos podem manter o fornecimento restrito para produtos abaixo de 9 µm, uma vez que pequenas variações podem afetar o desempenho, e sustentam um prêmio para a produção qualificada.[3]
Por Tecnologia de Revestimento:
A Base Não Revestida Domina em Volume, o Cerâmico em Linha AceleraOs separadores de poliolefina não revestidos detiveram 59,6% da receita de tecnologia de revestimento em 2026. As células de íons de lítio padrão em eletrônicos de consumo, veículos elétricos de entrada e aplicações estacionárias representam grande parte dessa base instalada. Essas aplicações podem não exigir membranas revestidas quando as especificações térmicas são menos rigorosas e os projetos de células estabelecidos podem atender aos seus requisitos operacionais com filmes base padrão. Os produtos não revestidos também oferecem uma opção de menor custo para fabricantes de células com margens de segurança estabelecidas. Sua escala contínua mantém a demanda pela capacidade básica de produção de filmes base. O mercado de separadores de bateria ainda depende de filmes não revestidos para aplicações de alto volume onde as necessidades de desempenho permanecem convencionais.
O revestimento cerâmico em linha está projetado para crescer a um CAGR de 20,6% até 2032. Essa abordagem aplica alumina ou boehmita como parte do processo do filme base, o que pode reduzir o tempo de preparação e melhorar as tolerâncias de espessura. É particularmente relevante para células de carregamento rápido e alta tensão que precisam de comportamento térmico mais robusto. O revestimento offline mantém uma grande base instalada na China e permanece adequado para fabricantes de nível intermediário que buscam fornecimento competitivo em custo. Os produtos de revestimento especializados também precisam de demanda suficiente de clientes comprometidos para justificar as despesas de qualificação, a capacidade de produção dedicada e a disciplina operacional necessária para manter o desempenho uniforme. O segmento diferencia cada vez mais os fornecedores pelo seu controle da uniformidade do revestimento, integração de processos e desempenho de segurança.
Por Aplicação:
EV Automotivo Lidera em Valor, o Armazenamento Estacionário Amplia sua Liderança de CrescimentoAs aplicações de EV automotivo representaram 49,5% do valor total em 2026. As células de veículos elétricos requerem conteúdo substancial de separadores e devem atender aos requisitos de condutividade térmica, mecânica e iônica. Os pacotes de baterias nessa aplicação utilizam filmes que podem funcionar de forma confiável em condições de carregamento e temperaturas operacionais, uma vez que uma falha no separador pode afetar a segurança e a disponibilidade da bateria. Os eletrônicos de consumo formaram uma aplicação secundária significativa porque laptops e dispositivos móveis precisam de células compactas de alta densidade de energia. A substituição regular de dispositivos também sustenta a demanda recorrente por células de bateria menores. As baterias industriais e de ferramentas elétricas acrescentam demanda de empilhadeiras, veículos guiados automatizados e equipamentos sem fio.
O armazenamento estacionário de energia está projetado para expandir a um CAGR de 20,1% de 2027 a 2032. A integração de energias renováveis, as instalações de armazenamento comercial e os sistemas de Fonte de Alimentação Ininterrupta (UPS) de íons de lítio para data centers sustentam essa taxa. Essa aplicação dá maior importância ao desempenho em ciclos repetidos e à segurança consistente em células de grande formato. As baterias marítimas, aeroespaciais e especiais permanecem aplicações menores, mas podem comandar preços mais altos porque precisam de tolerância a vibrações, resistência à temperatura e longa vida útil em prateleira. Essas aplicações não seguem o mesmo padrão de volume dos veículos elétricos de passageiros, o que oferece aos fornecedores uma base de demanda mais equilibrada entre usos com diferentes ciclos de aquisição. Seus requisitos oferecem aos fornecedores qualificados uma rota para diversificar as vendas dentro do mercado de separadores de bateria.
Por Química de Bateria:
Os Íons de Lítio Comandam o Volume, os Íons de Sódio Sinalizam o Próximo Ponto de EscalaOs separadores de íons de lítio comandaram 74,4% da receita de química em 2026. Eles são utilizados em smartphones, pacotes de veículos elétricos e sistemas de armazenamento em escala de serviço público. A química tem a mais ampla gama de formatos de células e a base de fabricação global mais desenvolvida, o que sustenta o uso contínuo de pequenas células de consumo a grandes sistemas de baterias estacionárias. Os separadores de chumbo-ácido mantêm uma posição instalada em baterias de partida, empilhadeiras industriais e sistemas UPS. Os sistemas de reciclagem existentes e a economia de custos sustentam o uso contínuo em aplicações de 12 volts. Os separadores de baterias à base de níquel permanecem concentrados em usos industriais e aeroespaciais, embora as melhorias nos íons de lítio estejam reduzindo seu papel em aplicações adjacentes.
Os separadores de íons de sódio estão previstos para registrar um CAGR de 27,3% até 2032, a taxa mais rápida entre as químicas de bateria. Os fabricantes chineses estão escalando células de íons de sódio para veículos elétricos de duas rodas, armazenamento estacionário e veículos de menor alcance. Os sistemas de íons de sódio utilizam potenciais eletroquímicos e sistemas de eletrólito diferentes das baterias de íons de lítio. Como resultado, os requisitos de porosidade, molhabilidade e transporte iônico do separador nem sempre podem ser transferidos diretamente das linhas de íons de lítio existentes. Os produtores devem adaptar as linhas de produtos deliberadamente, em vez de tratar os íons de sódio como uma simples extensão da produção de íons de lítio, porque um separador projetado para uma química pode não atender às necessidades de outra. Essa mudança pode criar um fluxo de demanda diferenciado para o mercado de separadores de bateria.
Análise Geográfica
Mercado de Separadores de Bateria da APAC
A Ásia-Pacífico deteve 54,5% da participação de receita em 2026. A China possui uma base de fornecimento integrada que abrange resina de poliolefina, filme separador, fabricação de células e montagem de pacotes de baterias. Essa estrutura suporta produção em larga escala, proximidade com os principais fabricantes de células e maior coordenação entre fornecedores de resina, produtores de filme e fabricantes de baterias. O Japão mantém uma posição focada em qualidade por meio de fornecedores como Asahi Kasei, Toray e Teijin em segmentos premium. Os produtores sul-coreanos e japoneses continuam sendo importantes onde os fabricantes de células priorizam históricos de qualificação consolidados e especificações elevadas. Índia, Vietnã, Indonésia e Tailândia estão emergindo como locais de fabricação à medida que os produtores de baterias buscam resiliência na cadeia de suprimentos além da China, embora a produção local de separadores ainda não tenha acompanhado o crescimento esperado na demanda por células de bateria.
Mercado de Separadores de Bateria da América do Norte e Europa
Espera-se que a América do Norte cresça a uma CAGR de 17,6% de 2027 a 2032. Regras de conteúdo doméstico e a construção de novas gigafábricas estão impulsionando o interesse no fornecimento local de separadores para montadoras, incluindo GM, Stellantis, Ford e Honda. A ENTEK está desenvolvendo uma instalação em Indiana com capacidade anual planejada de 1,4 bilhão de metros quadrados. A Asahi Kasei inaugurou uma linha de revestimento de separador de processo úmido em Charlotte, Carolina do Norte, em agosto de 2026, com produção comercial prevista para o segundo semestre do exercício fiscal de 2026. A Microporous garantiu acordos de compra antecipada superiores a 500 milhões de metros quadrados anuais, apoiando sua expansão planejada em Danville, Virgínia. A Europa também está expandindo a capacidade de baterias na Alemanha, Polônia, Hungria e França, onde os requisitos de divulgação de pegada de carbono incentivam a produção com energia renovável e acrescentam uma consideração de conformidade à seleção de fornecedores.[4]
Mercado de Separadores de Bateria do Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África estão construindo infraestrutura de veículos elétricos e programas de armazenamento em escala utilitária, criando demanda vinculada à eletrificação do transporte e à implantação de energia renovável. O Chile possui reservas de lítio que poderiam apoiar futuras conexões entre o processamento mineral e as cadeias de suprimento de baterias, embora uma base local direta de fabricação de separadores permaneça uma possibilidade futura em vez de um centro de fornecimento estabelecido. O Oriente Médio está adicionando armazenamento de baterias junto à geração solar, particularmente na Arábia Saudita e nos Emirados Árabes Unidos. Esses projetos favorecem células de Fosfato de Ferro e Lítio (LFP) de grande formato e designs adequados a altas temperaturas ambientes. O mercado de separadores de bateria pode se beneficiar do crescimento da demanda regional mesmo onde a fabricação local de filmes permanece em estágio inicial.
Cenário Competitivo
O mercado de separadores de bateria está concentrado entre os principais produtores chineses, incluindo SEMCORP, Sinoma Science & Technology, Shenzhen Senior Technology Material e Gellec. Essas empresas se beneficiam do acesso integrado a matérias-primas, produção localizada próxima às principais fábricas de células e capacidade de atender pedidos de grande volume por meio de cadeias de suprimentos domésticas conectadas. Sua escala é mais forte na produção de separadores revestidos e por processo úmido de alto volume, onde a grande capacidade doméstica de fabricação de células pode sustentar a utilização e fornecer oportunidades frequentes de desenvolvimento de produtos com os clientes. Asahi Kasei, Toray, Teijin, SK IE Technology e W-SCOPE competem por meio de qualidade de especificação e relacionamentos com fabricantes de células premium. Seus registros de aprovação estabelecidos podem ser importantes onde os clientes precisam de produtos de grau automotivo e precisam de confiança de que um fornecedor pode manter as especificações ao longo de uma longa produção. A posição competitiva de cada fornecedor depende do desempenho do produto, da capacidade local e do tempo necessário para concluir a qualificação do cliente.
A SK Innovation anunciou uma fusão com a SK IE Technology em setembro de 2026 para reduzir os custos anuais em KRW 60 bilhões, ou 43 milhões de USD, concentrar a produção de separadores na Polônia, vender a fábrica da SKIET na China e desenvolver separadores para armazenamento de energia. A Asahi Kasei inaugurou sua linha de revestimento em Charlotte em agosto de 2026 e programou a produção comercial para o segundo semestre do exercício fiscal de 2026. A Microporous garantiu acordos anuais de compra antecipada superiores a 500 milhões de metros quadrados em maio de 2026 para clientes de íons de lítio, íons de sódio e lítio-enxofre. Essas etapas mostram que os fornecedores estão se concentrando na localização da produção, nos volumes comprometidos de clientes e nos produtos que suportam aplicações de armazenamento. Os investimentos devem ser acompanhados de aprovações de clientes porque a capacidade por si só não garante vendas, particularmente onde os fabricantes de baterias exigem testes de desempenho antes de adicionar uma nova fonte de separadores. As empresas que podem atender aos requisitos de conteúdo local e oferecer desempenho testado têm uma posição mais forte nas novas cadeias de suprimentos de baterias.
O mercado de separadores de bateria também apresenta oportunidades em produtos de Fosfato de Ferro e Lítio (LFP) de alta segurança e armazenamento de energia de grande formato. Essas aplicações podem ter menores encargos de qualificação automotiva, enquanto a vida útil de ciclo e a segurança permanecem importantes para as decisões de aquisição. Os fabricantes de células nos EUA e na Europa estão buscando diversificação de fornecimento além dos fornecedores chineses, japoneses e coreanos, criando espaço para produtores locais qualificados que possam demonstrar qualidade e desempenho de entrega confiáveis. Os revestimentos cerâmicos premium e a extrusão ultrafina oferecem aos fornecedores um caminho mais claro para a diferenciação de produtos do que os filmes padrão. As empresas limitadas a grades de commodities permanecem mais expostas à pressão de preços de produtores de alta capacidade. A competição é, portanto, moldada pela capacidade de combinar controle de custos com qualificação técnica, entrega local confiável e produtos que atendam às necessidades de segurança e vida útil de ciclo de cada aplicação.
Líderes do Setor de Separadores de Bateria
-
SEMCORP
-
Asahi Kasei Corporation
-
SK IE Technology Co., Ltd.
-
Toray Industries, Inc.
-
W-SCOPE Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Separadores de Bateria Empresas cobertas neste relatório
- Ahlstrom Oyj
- Asahi Kasei Corporation
- Cangzhou Mingzhu Plastic Co., Ltd.
- Celgard LLC
- ENTEK International LLC
- Freudenberg Performance Materials
- Gellec Co., Ltd.
- Hollingsworth & Vose Company
- Mitsubishi Chemical Group Corporation
- Mitsubishi Paper Mills Limited
- Polypore International, LP
- SEMCORP
- Shenzhen Senior Technology Material Co., Ltd.
- Sinoma Science & Technology Co., Ltd.
- SK IE Technology Co., Ltd.
- Solvay SA
- Sumitomo Chemical Co., Ltd.
- Suzhou GreenPower New Energy Technology Co., Ltd.
- Teijin Limited
- Toray Industries, Inc.
- UBE Corporation
- W-SCOPE Corporation
Desenvolvimentos industriais recentes em Mercado de Separadores de Bateria
- Agosto de 2026: A SK Innovation anunciou planos para absorver sua subsidiária de separadores de bateria SK IE Technology como parte de uma estratégia mais ampla de reestruturação de negócios, com o objetivo de reverter o negócio de separadores em dois anos. Espera-se que a fusão gere aproximadamente KRW 60 bilhões em economias anuais de custos por meio da consolidação de funções sobrepostas, redução de despesas de marketing e capacidades integradas de pesquisa e desenvolvimento focadas em clientes-chave.
- Agosto de 2026: A Asahi Kasei Corporation inaugurou uma nova linha de revestimento de separadores de bateria de íons de lítio por processo úmido Hipore™ em sua instalação em Charlotte, Carolina do Norte, fortalecendo sua estratégia de fabricação de separadores de bateria na América do Norte. O investimento expande as capacidades de produção na planta Celgard® existente e estabelece revestimento localizado e fornecimento de separadores por processo úmido, com produção comercial programada para começar no segundo semestre do exerccio fiscal de 2026.
- Maio de 2026: A Microporous anunciou que havia garantido múltiplos acordos de compra antecipada de longo prazo totalizando mais de 500 milhões de metros quadrados por ano de seus produtos de separadores de bateria ionForce®, suficientes para suportar mais de 50 GWh de capacidade anual de produção de baterias. Os acordos foram assinados com vários fabricantes de baterias domésticos que produzem químicas de bateria avançadas, incluindo íons de lítio, íons de sódio e baterias de lítio-enxofre, e cobrem a maioria da capacidade de produção de separadores atual e planejada da Microporous nos próximos cinco anos.
- Setembro de 2025: A I Squared Capital assinou um acordo definitivo para adquirir uma participação majoritária na ENTEK Technology Holdings LLC, fabricante de separadores de bateria, para acelerar o reshoring da fabricação crítica da cadeia de suprimentos de baterias dos Estados Unidos. O investimento inclui 800 milhões de USD da I Squared Capital e complementa um empréstimo ATVM do Departamento de Energia dos Estados Unidos de até 1,3 bilhão de USD, apoiando a construção de uma gigafábrica de separadores de bateria de íons de lítio por processo úmido em Terre Haute, Indiana.
Escopo do Relatório do Mercado Global de Separadores de Bateria
Um separador de bateria é uma membrana microporosa colocada entre os eletrodos positivo (cátodo) e negativo (ânodo) de uma bateria para evitar curtos-circuitos elétricos. Ao manter os eletrodos fisicamente isolados, sua estrutura porosa permite o fluxo contínuo de portadores de carga iônica necessários para completar o circuito elétrico. Os separadores modernos são tipicamente feitos de polímeros de poliolefina ou cerâmicas para suportar ambientes químicos extremos e fornecer proteção de desligamento térmico para evitar fuga térmica.
O mercado de separadores de bateria é segmentado por tipo de separador em poliolefina por processo úmido, poliolefina por processo seco e separadores com revestimento cerâmico. Por material, o mercado é segmentado em polipropileno (PP), polietileno (PE), membranas multicamadas PP/PE/PP, materiais não tecidos e outros. Por espessura, o mercado é segmentado em até 15 µm, 16 a 20 µm, 21 a 25 µm e acima de 25 µm. Por tecnologia de revestimento, o mercado é segmentado em revestimento cerâmico em linha, revestimento cerâmico offline, revestimentos de polímero funcional e poliolefinas não revestidas. Por aplicação, o mercado é segmentado em EV automotivo, eletrônicos de consumo, armazenamento estacionário de energia, industrial e ferramentas elétricas, e baterias marítimas, aeroespaciais e especiais. Por química de bateria, o mercado é segmentado em íons de lítio, chumbo-ácido, à base de níquel, íons de sódio e outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de separadores de bateria em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Poliolefina por Processo Úmido |
| Poliolefina por Processo Seco |
| Com Revestimento Cerâmico |
| Polipropileno (PP) |
| Polietileno (PE) |
| Multicamada PP/PE/PP |
| Não Tecido e Outros |
| Até 15 µm |
| 16 a 20 µm |
| 21 a 25 µm |
| Acima de 25 µm |
| Revestimento Cerâmico em Linha |
| Revestimento Cerâmico Offline |
| Revestimentos de Polímero Funcional |
| Poliolefina Não Revestida |
| EV Automotivo |
| Eletrônicos de Consumo |
| Armazenamento Estacionário de Energia |
| Industrial e Ferramentas Elétricas |
| Baterias Marítimas, Aeroespaciais e Especiais |
| Íons de Lítio |
| Chumbo-Ácido |
| À Base de Níquel |
| Íons de Sódio |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Hungria | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Israel | |
| Restante do Oriente Médio e África |
| Por Tipo de Separador | Poliolefina por Processo Úmido | |
| Poliolefina por Processo Seco | ||
| Com Revestimento Cerâmico | ||
| Por Material | Polipropileno (PP) | |
| Polietileno (PE) | ||
| Multicamada PP/PE/PP | ||
| Não Tecido e Outros | ||
| Por Espessura | Até 15 µm | |
| 16 a 20 µm | ||
| 21 a 25 µm | ||
| Acima de 25 µm | ||
| Por Tecnologia de Revestimento | Revestimento Cerâmico em Linha | |
| Revestimento Cerâmico Offline | ||
| Revestimentos de Polímero Funcional | ||
| Poliolefina Não Revestida | ||
| Por Aplicação | EV Automotivo | |
| Eletrônicos de Consumo | ||
| Armazenamento Estacionário de Energia | ||
| Industrial e Ferramentas Elétricas | ||
| Baterias Marítimas, Aeroespaciais e Especiais | ||
| Por Química de Bateria | Íons de Lítio | |
| Chumbo-Ácido | ||
| À Base de Níquel | ||
| Íons de Sódio | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Hungria | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Israel | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de separadores de bateria até 2032?
O mercado de separadores de bateria está projetado para atingir 37,60 bilhões de USD até 2032, crescendo a um CAGR de 15,66% a partir de 2027. Veículos elétricos, armazenamento estacionário e baterias de backup para data centers são as áreas de demanda identificadas.
Qual tipo de separador está crescendo mais rapidamente?
Os separadores com revestimento cerâmico estão previstos para crescer a um CAGR de 22,3% até 2032, sustentados pelos requisitos de células de alta tensão e carregamento rápido
Por que os separadores de bateria com revestimento cerâmico são importantes?
Os revestimentos cerâmicos podem melhorar a estabilidade térmica, o transporte iônico e a durabilidade de ciclo em aplicações exigentes de baterias de íons de lítio. Um estudo de setembro de 2026 comparou o polipropileno revestido com o polipropileno padrão e relatou melhores resultados de retração, condutividade e retenção de capacidade.
Qual aplicação é a maior usuária de separadores de bateria?
As aplicações de EV automotivo representaram 49,5% do valor total em 2026 porque as células de veículos requerem alto conteúdo de separadores e padrões rigorosos de desempenho.
Qual região está se expandindo mais rapidamente em termos de demanda por separadores?
A América do Norte está projetada para crescer a um CAGR de 17,6% até 2032, à medida que a construção de gigafábricas e os requisitos de conteúdo doméstico sustentam o fornecimento local.
Como as baterias de íons de sódio podem afetar a demanda por separadores?
Os separadores de íons de sódio estão projetados para crescer a um CAGR de 27,3% até 2032 e requerem características personalizadas de porosidade, molhabilidade e transporte iônico.