
バッテリーセパレーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
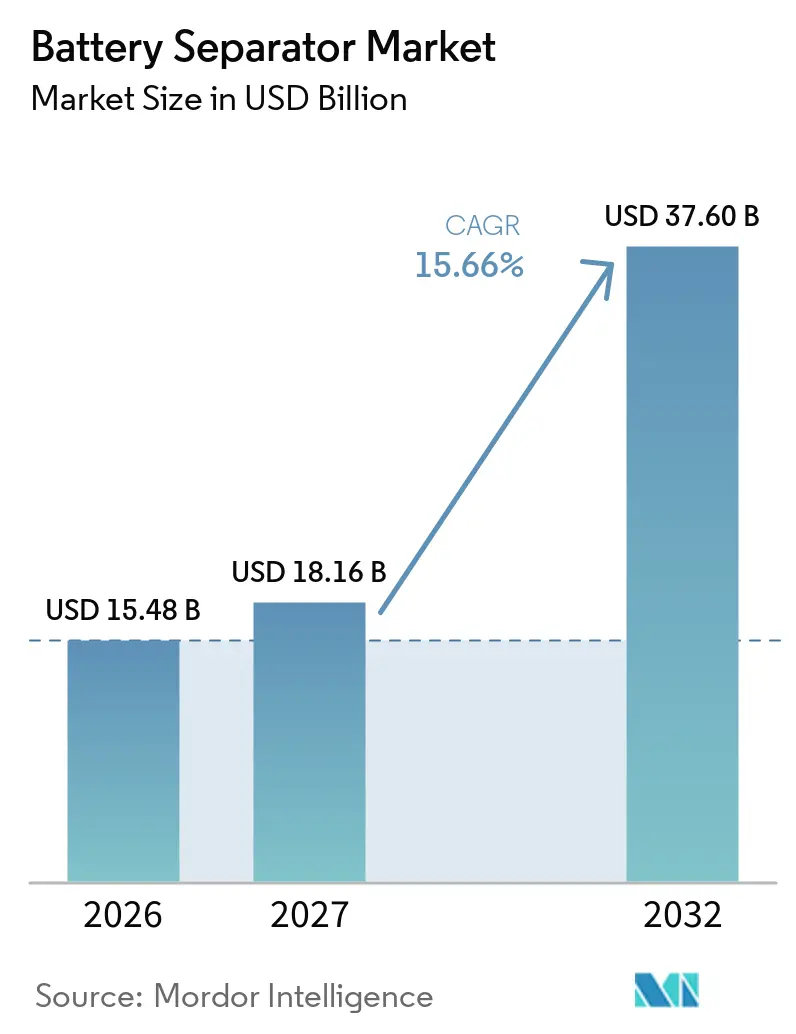
| 市場規模 (2027) | 18.16 十億米ドル |
| 市場規模 (2032) | 37.60 十億米ドル |
| 成長率 (2027 - 2032) | 15.66 % |
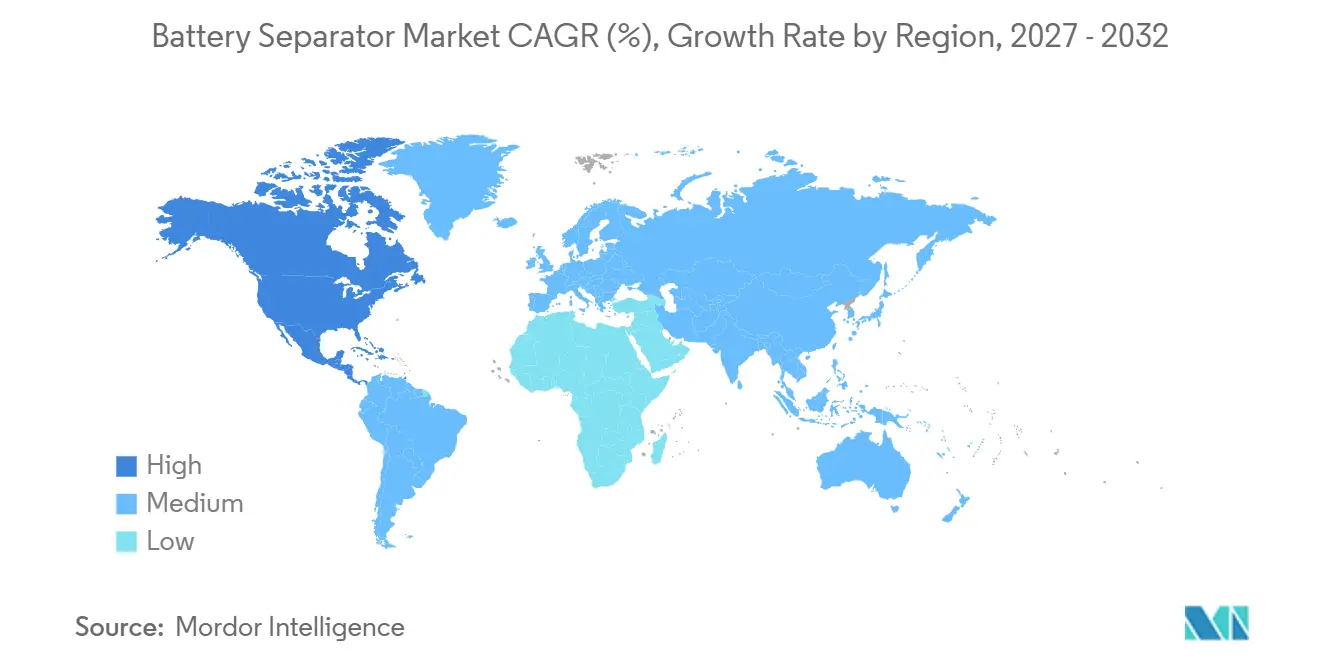
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
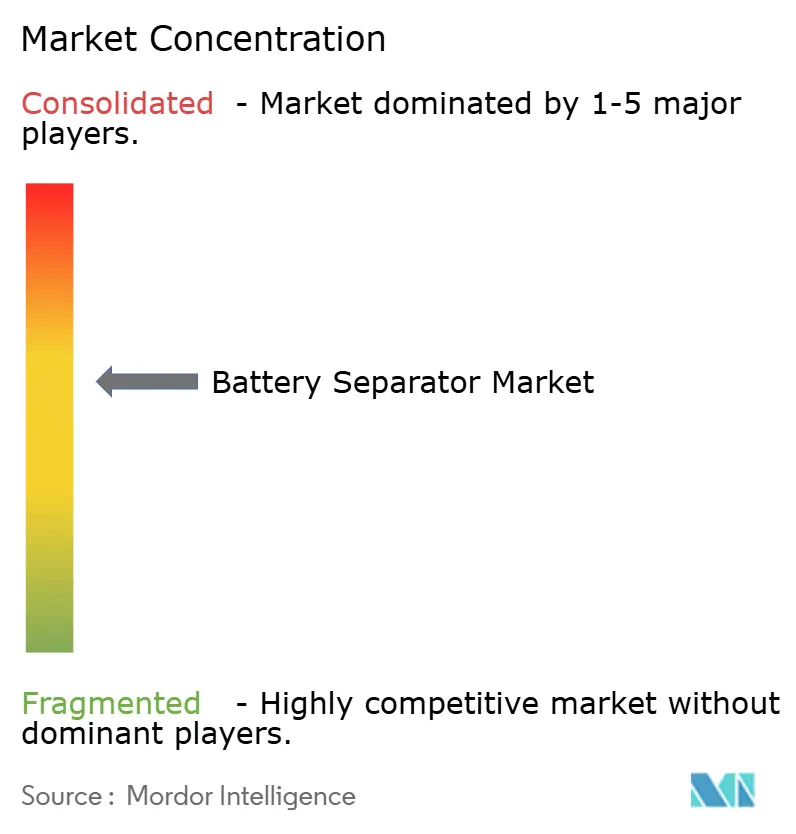
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリーセパレーター市場分析
グローバルバッテリーセパレーター市場規模は、2026年に15.48 ビリオン米ドル、2027年に18.16 ビリオン米ドルと予測され、2032年までに37.60 ビリオン米ドルに達する見込みで、2027年から2032年にかけてCAGR 15.66%で成長します。バッテリーセパレーター市場が成長する理由は、各リチウムイオンセルにイオン移動を可能にしつつ電極間の接触を防ぐフィルムが必要なためです。需要は電気自動車、系統蓄電システム、およびデータセンターで使用されるバックアップ電池によって支えられています。高電圧電池設計は、熱をより効果的に管理できるコーティングフィルムの需要を高めています。サプライヤーは、標準フィルムの大量生産者と、より薄いまたはセラミックコーティングされた製品を供給できる企業に分かれています。これにより、確立されたセルメーカー認定と新しい電池工場近くの現地生産を持つ企業に機会が生まれています。
主要レポートのポイント
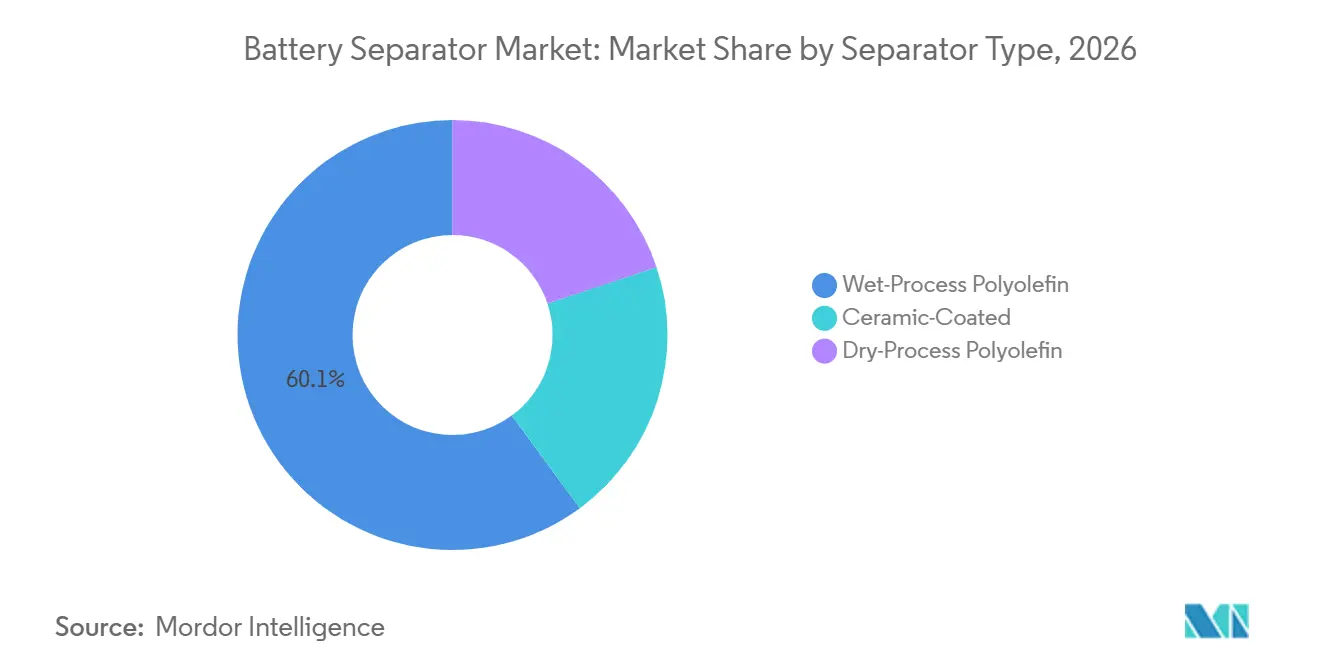
- セパレータータイプ別では、湿式プロセスポリオレフィンが2026年に60.1%の収益シェアを占め、セラミックコーティングセパレーターは2032年まで22.3%のCAGRで成長すると予測されています。
- 材料別では、ポリプロピレンが2026年に48.3%の収益シェアを占め、不織布および特殊材料は2032年まで18.1%のCAGRで拡大すると予測されています。
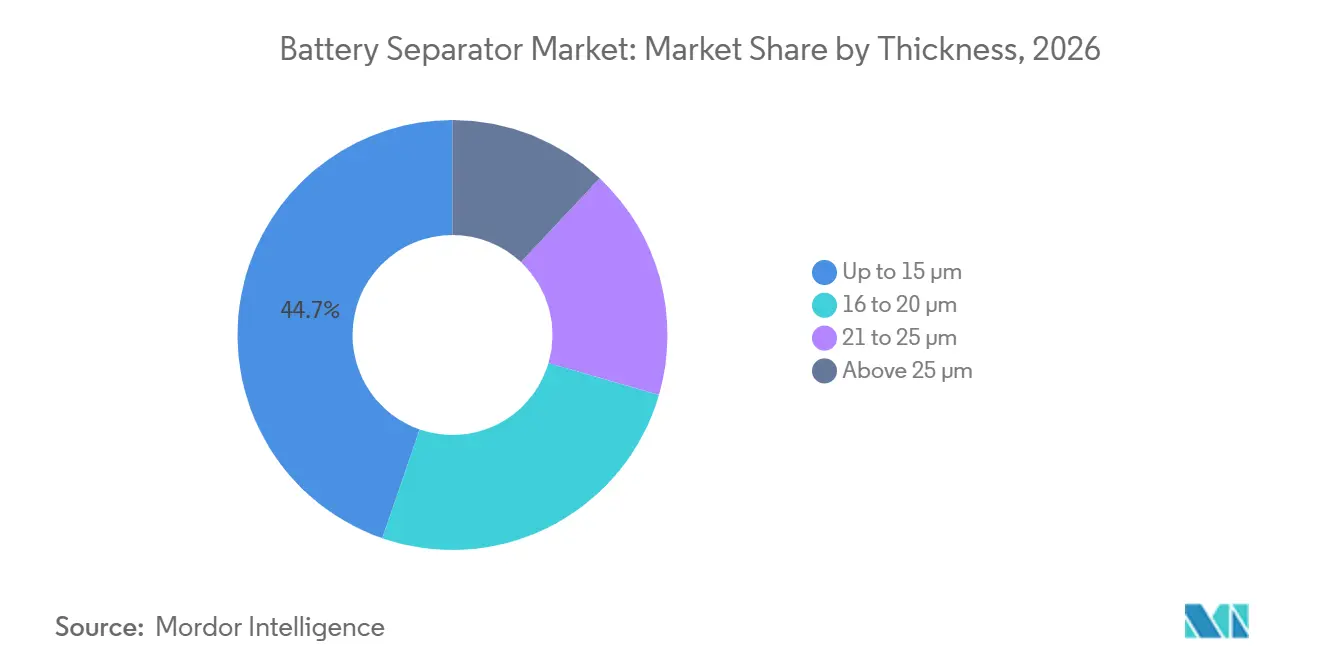
- 厚み別では、16~20µmの帯域が2026年に44.7%の金額シェアを占め、15µm以下のカテゴリーは2032年まで18.4%のCAGRで成長すると予測されています。
- コーティング技術別では、未コーティングポリオレフィンが2026年に59.6%の収益シェアを占め、インラインセラミックコーティングは2032年まで20.6%のCAGRで成長すると予測されています。
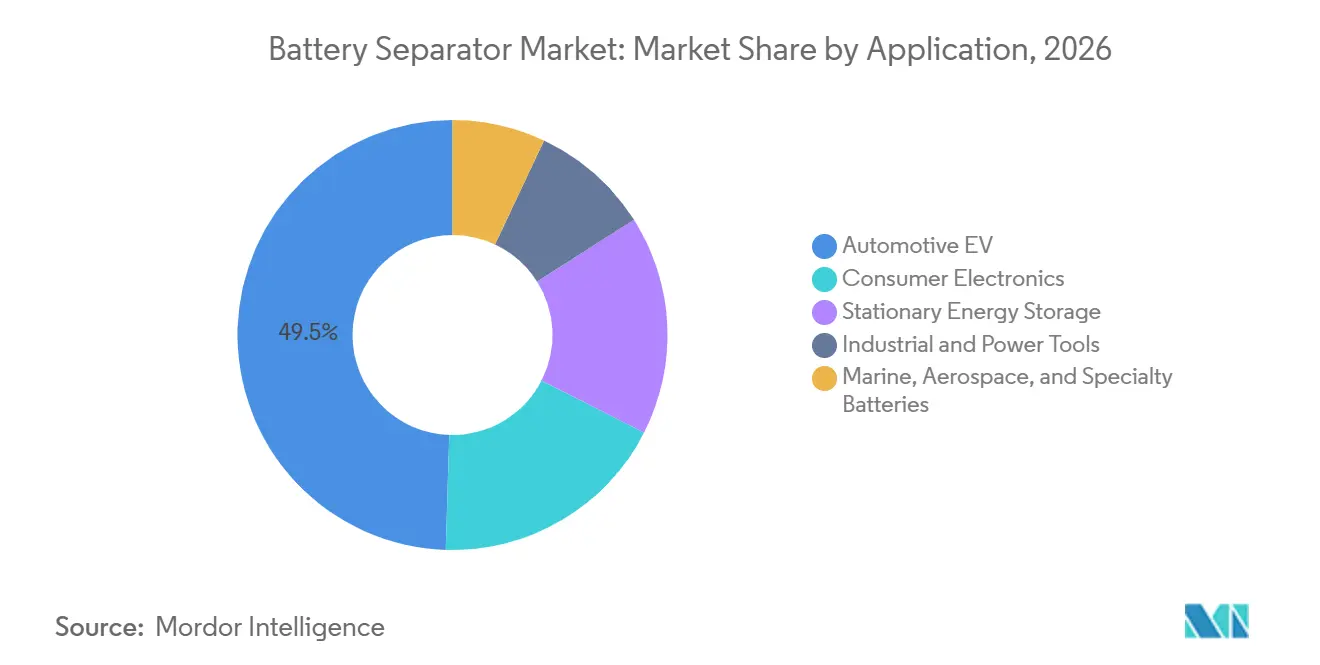
- 用途別では、自動車用電気自動車(EV)セグメントが2026年のバッテリーセパレーター市場の49.5%を占め、定置型エネルギー貯蔵は2032年まで20.1%のCAGRで拡大すると予測されています。
- 電池化学別では、リチウムイオンが2025年74.4%の収益シェアを占め、ナトリウムイオンセパレーターは2031年まで27.3%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に54.5%の収益シェアを占め、北米は2031年まで17.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電気自動車用電池容量の拡大 | +4.8% | APACを中心とし、北米とヨーロッパで急速に拡大するグローバル | 中期(2~4年) |
| 系統規模および商業用エネルギー貯蔵の普及 | +2.8% | APACが主導し、北米およびヨーロッパのパイプラインが拡大するグローバル | 中期(2~4年) |
| 現地化された電池サプライチェーンとギガファクトリー | +2% | 北米とヨーロッパ、APACでの継続的な拡大 | 長期(4年以上) |
| 高電圧・急速充電セル向けセラミックコーティングの採用 | +1.3% | グローバル、APACから始まり北米とヨーロッパで勢いを増す | 中期(2~4年) |
| キロワット時当たりのセパレーター消費量の増加 | +1.5% | グロバル | 短期(2年以下) |
| データセンターおよび通信バックアップ電池の成長 | +1% | 北米およびAPAC | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
電気自動車用電池容量の拡大
グローバルの電池電気自動車販売台数は2024年に1,400万台を超え、自動車メーカーは2025年から2027年にかけて312 GWhの追加セル容量を発表しました。1 GWhごとに250万平方メートルのセパレーターフィルムが必要であり、発表されたセル容量を複数年の購買ニーズに結びつけています。バッテリーセパレーター市場は、メーカーが大型セル工場を建設する際に恩恵を受けます。なぜなら、すべてのセルフォーマットにはセパレーターが必要であり、工場が初期稼動から安定生産に移行するにつれてその効果が続くためです。中国以外でのセパレーター設置は2026年第1四半期にグローバル率を上回るペースで増加しており、韓国および日本のセルメーカーによりすでに認定されているサプライヤーを支援し、新しい地域における早期供給関係の重要性を強調しています。高ニッケル正極と800ボルトシステムもより強力な熱的性能を必要とし、セラミックコーティングをり一般的な調達要件としています。
系統規模および商業用エネルギー貯蔵の普及
系統蓄電と商業用エネルギー貯蔵は、バッテリーセパレーター市場の顧客基盤を拡大しています。大型蓄電セルと8,000サイクル以上の目標が、電池メーカーに一貫した安全性能をより重視させています。ユーティリティ規模の再生可能エネルギー統合には、繰り返しサイクルで放電できる電池が必要であり、長い動作寿命と多数のセルにわたる一貫した性能を持つセパレーターが有利です。商業用ビハインド・ザ・メーター設置は、車両販売サイクルに依存しない別の需要源を追加し、サプライヤーが異なる投資および交換ニーズのタイミングを持つ顧客にサービスを提供するのに役立ちます。データセンターのバックアップシステムもリチウムイオン電池を使用しており、高仕様セパレーターフィルムの需要を生み出しています。国際エネルギー機関は、データセンターの電力使用量が2024年に415 TWhであり、2030年までにほぼ倍増する可能性があると述べており、信頼性の高いバックアップ電源システムの必要性が高まっいます。[1]
現地化された電池サプライチェーンとギガファクトリー
北米とヨーロッパの電池メーカーは、輸入への依存を減らし政策要件を満たすため、より現地化されたサプライチェーンを構築しています。米国インフレ抑制法は、一部の車両インセンティブに国内コンテンツ条件を設定し、第45X条生産クレジットを通じて現地製造を支援しています。これらのルールにより、適格なサプライを求める生産者にとってセル工場に近いセパレーター生産能力がより価値あるものとなり、遠距離のサプライチェーン間で配送を調整する運用上の困難も軽減されます。認定サイクルは18~24か月かかる場合があり、承認済みの地位を確保した早期の現地サプライヤーに実際的な優位性を与え、容量が利用可能な場合でも後発参入をより困難にします。ENTEKはインディアナ州ロジェクトのために8億米ドルの株式と13億米ドルのエネルギー省ローンを受け取り、年間14億平方メートルの容量が計画されています。したがって、バッテリーセパレーター市場は、新しい施設が有意義な稼働率に達するまでに相当な資本と長期的な顧客エンゲージメントを必要とします。[2]
高電圧・急速充電セル向けセラミックコーティングの採用
電池メーカーが急速充電時のより優れた熱安定性を求めるにつれ、セラミックコーティングはより重要になっています。2026年9月の研究では、AlOOHおよびAl₂O₃でコーティングされたポリプロピレンセパレーターが150℃で10%の熱収縮を示したのに対し、標準的な市販のポリプロピレンは41%でした。同研究では、コーティングされたセパレーターのイオン伝導率が0.361 mS/cmでったのに対し、ベース材料は0.149 mS/cmと報告されています。また、1,000 mA/gで2,000サイクル後の容量維持率が92.1%であったのに対し、未コーティングポリプロピレンは24.6%と報告されています。これらの結果は、熱安定性と電気化学的性能のトレードオフをセル設計者に強いるのではなく、安全性、イオン輸送、サイクル寿命を同時に改善する必要がある場合のコーティングの使用を支持しています。インラインプロセスでは、ベースフィルム製造中にセラミック材料を塗布でき、個別の処理ステップが削減され、厚み制御が改善されます。これは、薄い寸法でフィルムを一貫して製造する必要がある場合に価値があります。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| セパレーター容量の供給過剰とコモディティ価格の圧縮 | -2.2% | APACを中心とし、西側参入者への影響があるグローバル | 短期(2年以下) |
| 高い認定・認証・立ち上げ要件 | -1.5% | 認定バックログが最も深刻な北米とヨーロッパ | 中期(2~4年) |
| 樹脂供給の集中と原料の変動性 | -1.2% | グローバル | 中期(2~4年) |
| 全固体電池による長期的な代替リスク | -0.8% | グローバル、プレミアムEVセグメントに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セパレーター容量の供給過剰とコモディティ価格の圧縮
標準セパレーター容量の大規模な追加が、バッテリーセパレーター市場の価格に圧力をかけ続けています。中国の湿式プロセスラインからの高い生産量により、セルメーカーは従来フィルムの選択肢が増えています。この圧力は、技術的差別化が限定された標準コーティングおよび未コーティンググレードで最も強く、顧客が主に価格、供給条件、および基本性能で利用可能な製品を比較できます。これは、超薄型、自動車認定、および高性能コーティング製品には同様には適用されず、収率開発と顧客承認が依然として供給を制限し、実績のあるプロセスを持たない生産者にとって意味のある参入障壁を生み出しています。コモディティのみのポートフォリオを持つ生産者は、出荷単位数が増加しても利益率が低下する可能性があります。利用可能な銘板容量と使用可能な認定容量の差は、供給状況を評価する際に然として重要です。
全固体電池による長期的な代替リスク
全固体電池は、液体電解質セルで使用される多孔質セパレーターを固体電解質に置き換えます。この技術は、長期的には選択されたプレミアム車両用途における従来のセパレーターフィルムの需要を減少させる可能性がありますが、その影響はパイロット規模の結果を経済的な量産に転換できるかどうかにかかっています。トヨタとSamsung SDIは2027年および2028年頃にパイロット車両の導入を目標としていますが、移行は段階的に進むと予想されています。液体電解質設計は、コストと製造規模が重要なリチウム鉄リン酸(LFP)車両、定置型蓄電、および家電製品に引き続き関連しており、確立されたセパレーター製品にとって実質的なアドレス可能な基盤を維持しています。バッテリーセパレーター市場は、全固体電池メーカーが製造収率と商業規模の課題に取り組む中で、幅広い用途基盤を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セパレータータイプ別:
湿式プロセスが規模を支配し、セラミックコーティングが価値層を定義湿式プセスポリオレフィンセパレーターは、2026年のセパレータータイプ別バッテリーセパレーター市場シェアの60.1%を占めました。その細孔構造は、電気自動車およびエネルギー貯蔵システムで使用される高エネルギー密度リチウムイオンセルに適しています。湿式プロセス生産は、多くの自動車設計における厳密な厚みと均一性の要件をサポートします。乾式プロセスポリオレフィンは、低コストLFPセルと鉛蓄電池代替用途に引き続き関連しています。その溶剤不使用の製造ルートは高スループットをサポートできますが、15µm以下の厚みでは均一性が低くなります。バッテリーセパレーター産業は、コストと生産効率が最高エネルギー密度目標よりも重要な場合に、乾式プロセス製品を引き続き使用しています。
セラミックコーティングセパレーターは、2027年から2032年にかけて22.3%のCAGRを記録すると予測され、このセグメント化の中で最速の成長率となっています。高ニッケルセルプラットフォームはこれらの製品を使用して熱伝播への耐性を強化します。2024年のJournal of Power Sources誌の研究では、パイロットロールツーロールスパッタリングプロセスがスラリーベースのセラミックコーティングセパレーターを上回るイオン伝導性を達成し、バインダーを回避したことが報告されました。この結果は、超薄膜のルートとしてインラインセラミック蒸着を支持しました。コモディティ湿式プロセス製品は、中国の容量拡大に伴い価格圧力に直面しています。コーティング技術を持つサプライヤーは、より長い認定サイクルとより要求の厳しいセル仕様を通じて価値を維持できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
材料別:
ポリプピレンが数量を支え、不織布が新しい化学需要を取り込むポリプロピレンセパレーターは2026年に材料収益の48.3%を占めました。この材料は、確立された生産ルートで一貫して加工できるため、乾式プロセス設計とセラミックコーティング製品に使用されており、メーカーは異なるセル要件に適応させることができます。また、鉛蓄電池AGMおよび選択されたLFP車両プラットフォームでコスト優位性もあります。ポリエチレンは2番目に大きなポジションを占め、その低い融点が正極分解前の熱シャットダウンをサポートできます。自動車メーカーは高ニッケルセルにおけるこの安全特性を重視しています。多層ポリプロピレンおよびポリエチレン膜は、外側ポリプロピレン層によって保持される強度とポリエチレンシャットダウン挙動を組み合わせています。
不織布および特殊材料は2032年まで18.1%のCAGRで成長すると予測されています。ナトリウムイオンセルと大型LFP蓄電電池は、従来のポリオレフィンフィルムが効率的に提供できない可能性のある細孔プロファイルを必要とします。これらの用途は、調された濡れ性とイオン輸送特性の必要性を生み出しています。多層フィルムは、シャットダウン挙動と構造的完全性を組み合わせることで厳格な自動車仕様を満たすことができますが、その追加製造コストにより、コスト重視の蓄電システムでの使用が制限される場合があります。原料コストも、ポリプロピレン中心とポリエチレン中心の構造の選択に影響します。バッテリーセパレーター市場は、材料コスト、シャットダウン挙動、機械的強度、および電池の必要な動作寿命のバランスを取り続けるでしょう。
厚み別:
中間帯域が数量を維持し、15µm未満がエネルギー密度を推進16~20µmの帯域は、2026年のバッテリーセパレーター市場規模において金額ベースで44.7%を占めました。この範囲は、電気自動車のパウチおよびプリズム設計に使用される一般的なリチウムイオンセルに対応しています。また、信頼性とエネルギー密度の実用的なバランスを必要とする円筒形家電製品セルにも使用されています。この帯域は、多くの現行セル製造ラインで機能するため定着しています。厚みの選は内部抵抗、安全マージン、使用可能なセル容積、およびセルに収めることができる活性材料の量に影響するため、中心的な設計上の決定事項です。したがって、メーカーはセルフォーマットと意図された使用サイクルに応じて選択します。
15µm以下のカテゴリーは、2027年から2032年にかけて18.4%のCAGRで成長すると予想されています。薄膜は固定されたセルフットプリント内でより高い活性材料充填を可能にし、エネルギー密度を改善できます。2026年3月のChemical Engineering Journal誌の研究では、リチウム金属電池においてイオン輸送と短絡抵抗のバランスが取れた超薄型セラミックコーティング乾式二軸延伸ポリプロピレンセパレーターが報告されました。この研究は、高エネルギー密度用途における15µm未満設計の技術的可能性を支持しています。21~25µmおよび25µm超のフィルムは、強度が主要要件となる鉛蓄電池、ニッケル系、および産業用電池に適しています。超薄型押出装置の長い収率立ち上げにより、小さなばらつきが性能に影響する可能性があるため9µm未満製品の供給が逼迫し、認定された生産物のプレミアムを支持しています。[3]
コーティング技術別:
未コーティングベースが数量を支配し、インラインセラミックが加速未コーティングポリオレフィンセパレーターは、2026年のコーティング技術収益の59.6%を占めました。家電製品、エントリーレベル電気自動車、および定置型用途の標準リチウムイオンセルが、このインストールベースの大部分を占めています。これらの用途では、熱仕様がそれほど厳しくなく、確立されたセル設計が標準ベースフィルムで動作要件を満たせる場合、コーティング膜は必要ない場合があります。未コーティング製品はまた、確立された安全マージンを持つセルメーカーに低コストのオプションを提供します。その継続的な規模は、基本ベースフィルム生産能力への需要を維持します。バッテリーセパレーター市場は、性能ニーズが依然として従来型である大量用途において未コーティングフィルムに依存し続けています。
インラインセラミックコーティングは2032年まで20.6%のCAGRで成長すると予測されています。このアプローチはアルミナまたはベーマイトをベースフィルムプロセスの一部として塗布し、ステージング時間を短縮し厚み許容差を改善できます。これは、より強力な熱特性を必要とする急速充電および高電圧セルに特に関連しています。オフラインコーティングは中国に大きなインストールベースを維持しており、コスト競争力のある供給を求める中間層メーカーに適しています。特殊コーティング製品はまた、認定費用、専用の生産能力、および均一な性能を維持するために必要な運用上の規律を正当化するために十分にコミットされた顧客需要を必要とします。このセグメントは、コーティング均一性の制御、プロセス統合、および安全性能によってサプライヤーをますます差別化しています。
用途別:
自動車用EVが金額ベースで首位、定置型蓄電が成長リードを拡大自動車用EV用途は2026年に総金額の49.5%を占めました。電気自動車セルは相当なセパレーターコンテンツを必要とし、熱的、機械的、およびイオン伝導性要件を満たす必要があります。この用途の電池パックは、充電条件と動作温度全体で確実に機能できるフィルムを使用します。セパレーターの故障は安全性と電池の可用性に影響する可能性があるためです。家電製品は、ラップトップとモバイルデバイスがコンパクトな高エネルギー密度セルを必要とするため、意味のある二次用途を形成しています。定期的なデバイス交換も小型電池セルの繰り返し需要をサポートします。産業用および電動工具電池は、フォークリフト、自動搬送車、およびコードレス機器からの需要を追加します。
定置型エネルギー貯蔵は、2027年から2032年にかけて20.1%のCAGRで拡大すると予測されています。再生可能エネルギー統合、商業用蓄電設置、およびデータセンター向けリチウムイオン無停電電源装置(UPS)システムがこの成長率を支えています。この用途は、繰り返しサイクル性能と大型セルにわたる一貫した安全性をより重視します。海洋、航空宇宙、および特殊電池は小さな用途のままですが、振動耐性、温度耐性、および長い保存寿命を必要とするため、より高い価格を実現できます。これらの用途は乗電気自動車と同じ数量パターンに従わず、サプライヤーが異なる調達サイクルを持つ用途全体でより均衡のとれた需要基盤を持てるようになります。それらの要件は、認定されたサプライヤーにバッテリーセパレーター市場内で売上を多様化するルートを与えます。
電池化学別:
リチウムイオンが数量を支配し、ナトリウムイオンが次のスケールポイントを示すリチウムイオンセパレーターは2026年に化学別収益の74.4%を占めました。スマートフォン、電気自動車パック、およびユーティリティ規模の蓄電システム全体で使用されています。この化学は最も広範なセルフォーマットと最も発達したグローバル製造基盤を持っており、小型家電セルから大型定置型電池システムまでの継続的使用をサポートしています。鉛蓄電池セパレーターは、スターター電池、産業用フォークリフト、およびUPSシステムにインストールされた地位を維持しています。既存のリサイクルシステムとコスト経済性が12ボルト用途での継続使用をサポートしています。ニッケル系電池セパレーターは産業用および航空宇宙用途に集中していますが、リチウムイオンの改善により隣接する用途での役割が縮小しています。
ナトリウムイオンセパレーターは、電池化学の中で最速の成長率となる27.3%のCAGRで2032年まで成長すると予測されています。中国のメーカーは、二輪電気自動車、定置型蓄電、および短距離車両向けにナトリウムイオンセルを拡大しています。ナトリウムイオンシステムは、リチウムイオン電池とは異なる電気化学ポテンシャルと電解質システムを使用します。その結果、セパレーターの細孔率、濡れ性、およびイオン輸送要件は、既存のリチウムイオンラインから直接転用できるとは限りません。ある化学向けに設計されたセパレーターは別の化学のニーズを満たさない可能性があるため、生産者はナトリウムイオンをリチウムイオン生産の単純な延長として扱うのではなく、意図的に製品ラインを適応させる必要があります。この転換は、バッテリーセパレーター市場に差別化された需要ストリームを生み出す可能性があります。
地理的分析
アジア太平洋地域バッテリーセパレーター市場
アジア太平洋地域は2026年に54.5%の収益シェアを占めた。中国はポリオレフィン樹脂、セパレーターフィルム、セル製造、バッテリーパック組立にわたる一貫したサプライベースを有している。この構造は大規模生産、主要セルメーカーへの近接性、および樹脂サプライヤー、フィルムメーカー、バッテリーメーカー間の短い調整を支えている。日本はAsahi Kasei、Toray、Teijinなどのサプライヤーを通じてプレミアムセグメントにおける品質重視のポジションを維持している。韓国および日本のメーカーは、セルメーカーが確立された認定実績と高い仕様を優先する分野において引き続き重要な役割を果たしている。インド、ベトナム、インドネシア、タイは、バッテリーメーカーが中国以外のサプライチェーンの強靭性を求める中で新興の製造拠点となっているが、現地のセパレーター生産はバッテリーセル需要の期待される成長にまだ追いついていない。
北米および欧州バッテリーセパレーター市場
北米は2027年から2032年にかけて17.6%のCAGRで成長すると予測されている。国内コンテンツ規制および新たなギガファクトリーの建設が、GM、Stellantis、Ford、Hondaを含む自動車メーカー向けの現地セパレーター供給への関心を高めている。ENTEKはインディアナ州に年間14億平方メートルの計画生産能力を持つ施設を開発中である。Asahi Kasei Corporationは2026年8月にノースカロライナ州シャーロットに湿式プロセスセパレーターコーティングラインを開設し、2026年度下半期に業生産を計画している。Microporousは年間5億平方メートルを超えるオフテイク契約を締結し、バージニア州ダンビルの拡張計画を支援している。欧州もドイツ、ポーランド、ハンガリー、フランスでバッテリー生産能力を拡大しており、カーボンフットプリント開示要件が再生可能エネルギーを使用した生産を促進し、サプライヤー選定にコンプライアンス上の考慮事項を加えている。[4]
中東・アフリカおよび南米バッテリーセパレーター市場
南米および中東・アフリカは電気自動車インフラおよびユーティリティスケール蓄電プログラムを構築しており、輸送の電動化および再生可能エネルギーの普及に連動した需要を生み出している。チリはリチウム埋蔵量を有しており、将来的に鉱物処理とバッテリーサプライチェーンとの連携を支える可能性があるが、現地の直接的なセパレーター製造基盤は確立されたサプライセンターというよりも将来の可能性にとどまっている。中東はサウジアラビアおよびUAEを中心に太陽光発電と並行してバッテリー蓄電を追加している。これらのプロジェクトは大型リン酸鉄リチウム(LFP)セルおよび高周囲温度に適した設計を好む傾向がある。バッテリーセパレーター市場は、現地のフィルム製造が初期段階にある地域においても、地域需要の成長から恩恵を受けることができる。
競合環境
バッテリーセパレーター市場は、SEMCORP、Sinoma Science & Technology、Shenzhen Senior Technology Material、Gellecなど主要な中国生産者に集中しています。これらの企業は、統合された原料へのアクセス、主要セル工場近くの生産立地、および接続された国内サプライチェーンを通じた大量注文対応能力から恩恵を受けています。彼らの規模は、大規模な国内セル製造能力が稼働率をサポートし、顧客との製品開発の機会を頻繁に提供できる高量湿式プロセスおよびコーティングセパレーター生産において最も強力です。Asahi Kasei、Toray、Teijin、SK IE Technology、W-SCOPEは、仕様品質とプレミムセルメーカーとの関係を通じて競争しています。彼らの確立された承認記録は、顧客が自動車グレード製品を必要とし、サプライヤーが長期生産を通じて仕様を維持できるという信頼が必要な場合に重要です。各サプライヤーの競争上の地位は、製品性能、現地容量、および顧客認定を完了するために必要な時間に依存しています。
SK Innovationは2026年9月にSK IE Technologyとの合併を発表し、年間コストを600億韓国ウォン(約4,300万米ドル)削減し、ポーランドにセパレーター生産を集中させ、SKIET中国工場を売却し、エネルギー貯蔵セパレーターを開発する計画を示しました。Asahi Kaiseiは2026年8月にシャーロットのコーティングラインを開設し、2026年度後半に商業生産を予定しています。Microporousは2026年5月にリチウムイオン、ナトリウムイオン、リチウム硫黄顧客全体で年間5億平方メートルを超える引き取り合意を確保しました。これらのステップは、サプライヤーが生産立地、コミットされた顧客量、および蓄電用途をサポートする製品に注力していることを示しています。電池メーカーが新しいセパレーー供給源を追加する前に性能テストを要求するため、容量だけでは売上が保証されないところでは特に、顧客承認と投資を組み合わせる必要があります。現地コンテンツ要件を満たし、テストされた性能を提供できる企業は、新しい電池サプライチェーンにおいてより強力な地位を持ちます。
バッテリーセパレーター市場はまた、高安全性リチウム鉄リン酸(LFP)および大型エネルギー貯蔵製品にも機会を提示しています。これらの用途は自動車認定の負担が低い場合があり、サイクル寿命と安全性は調達決定にとって引き続き重要です。米国と欧州のセルメーカーは、中国、日本、および韓国のサプライヤーを超えた供給多様化を求めており、信頼できる品質と納品性能を示せる認定された現地生産者に余地を生み出しています。プレミアムセラミックコーティングと超薄型押出は、サプライヤーに標準フィルムよりも明確な製品差別化への道を与えます。コモディティグレードに限定された企業は、大容量生産者からの価格圧力にさらされ続けています。したがって、競争はコスト管理と技術認定、信できる現地納品、および各用途の安全性とサイクル寿命ニーズに合った製品を組み合わせる能力によって形成されます。
バッテリーセパレーター業界リーダー
-
SEMCORP
-
Asahi Kasei Corporation
-
SK IE Technology Co., Ltd.
-
Toray Industries, Inc.
-
W-SCOPE Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリーセパレーター市場 このレポートでカバーされる企業
- Ahlstrom Oyj
- Asahi Kasei Corporation
- Cangzhou Mingzhu Plastic Co., Ltd.
- Celgard LLC
- ENTEK International LLC
- Freudenberg Performance Materials
- Gellec Co., Ltd.
- Hollingsworth & Vose Company
- Mitsubishi Chemical Group Corporation
- Mitsubishi Paper Mills Limited
- Polypore International, LP
- SEMCORP
- Shenzhen Senior Technology Material Co., Ltd.
- Sinoma Science & Technology Co., Ltd.
- SK IE Technology Co., Ltd.
- Solvay SA
- Sumitomo Chemical Co., Ltd.
- Suzhou GreenPower New Energy Technology Co., Ltd.
- Teijin Limited
- Toray Industries, Inc.
- UBE Corporation
- W-SCOPE Corporation
最近の産業開発事情 バッテリーセパレーター市場
- 2026年8月:SK Innovationは、セパレーター事業を2年以内に黒字化することを目指した幅広い事業再編戦略の一環として、電池セパレーター子会社SK IE Technologyを吸収合併する計画を発表しました。この合併により、重複機能の統合、マーケティング費用の削減、および主要顧客に焦点を当てた研究開発能力の統合を通じて、年間約600億韓国ウォンのコスト削減が見込まれています。
- 2026年8月:Asahi Kasei Corporationは、北米電池セパレーター製造戦略を強化するために、ノースカロライナ州シャーロット施設にHipore™湿式プロセスリチウムイオン電池セパレーターコーティングラインの新設を開設しました。この投資は、既存のCelgard®工場での生産能力を拡大し、湿式プロセスセパレーターの現地コーティングと供給を確立するもので、商業生産は2026年度後半に開始予定です。
- 2026年5月:Microporousは、年間5,000万平方メートルを超える複数の長期引き取り合意を確保したと発表しました。これはionForce®バッテリーセパレーター製品の年間500ミリオン平方メートル以上に相当し、年間50 GWhを超える電池生産能力をサポートするのに十分です。この合意は、リチウムイオン、ナトリウムイオン、リチウム硫黄電池を含む先進的な電池化学を製造する複数の国内電池メーカーと締結され、今後5年間でMicroporousの現在および計画されたセパレーター生産能力の大部分をカバーしています。
- 2025年9月:I Squared Capitalは、重要な米国電池サプライチェーン製造のリショアリングを加速するため、電池セパレーターメーカーであるENTEK Technology Holdings LLCの過半数株式を取得する最終合意書に署名しました。この投資にはI Squared Capitalからの8億米ドルが含まれており、インディアナ州テレホートにおける湿式プロセスリチウムイオン電池セパレーターギガファクトリーの建設を支援する米国エネルギー省のATVMローン(最大13億米ドル)を補完しています。
グローバルバッテリーセパレーター市場レポートのスコープ
バッテリーセパレーターは、電気的短絡を防ぐために電池の正極(カソード)と負極(アノード)の間に配置された微多孔質膜です。電極を物理的に分離しながら、その多孔質構造が電気回路を完成させるために必要なイオン電荷担体の継続的な流れを可能にします。現代のセパレーターは通常、極端な化学環境に耐え、熱暴走を防ぐための熱シャットダウン保護を提供するために、ポリオレフィンポリマーまたはセラミックから作られています。
バッテリーセパレーター市場は、セパレータータイプ別に湿式プロセスポリオレフィン、乾式プロセスポリオレフィン、セラミックコーティングセパレーターにセグメント化されています。材料別では、市場はポリプロピレン(PP)、ポリエチレン(PE)、多層PP/PE/PP、不織布材料、その他にセグメント化されています。厚み別では、市場は15µm以下、16~20µm、21~25µm、25µm超にセグメント化されています。コーティング技術別では、市場はインラインセラミックコーティング、オフラインセラミックコーティング、機能性ポリマーコーティング、未コーティングポリオレフィンにセグメント化されています。用途別では、市場は自動車用EV、家電製品、定置型エネルギー貯蔵、産業用および電動工具、海洋・航空宇宙・特殊電池にセグメント化されています。電池化学別では、市場はリチウムイオン、鉛蓄電池、ニッケル系、ナトリウムイオン、その他にセグメント化されています。このレポートはまた、主要地域の26か国のグローバルバッテリーセパレーター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 湿式プロセスポリオレフィン |
| 乾式プロセスポリオレフィン |
| セラミックコーティング |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| 多層PP/PE/PP |
| 不織布およびその他 |
| 15µm以下 |
| 16~20µm |
| 21~25µm |
| 25µm超 |
| インラインセラミックコーティング |
| オフラインセラミックコーティング |
| 機能性ポリマーコーィング |
| 未コーティングポリオレフィン |
| 自動車用EV |
| 家電製品 |
| 定置型エネルギー貯蔵 |
| 産業用および電動工具 |
| 海洋・航空宇宙・特殊電池 |
| リチウムイオン |
| 鉛蓄電池 |
| ニッケル系 |
| ナトリウムイオン |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ハンガリー | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| イスラエル | |
| その他の中東・アフリカ |
| セパレータータイプ別 | 湿式プロセスポリオレフィン | |
| 乾式プロセスポリオレフィン | ||
| セラミックコーティング | ||
| 材料別 | ポリプロピレン(PP) | |
| ポリエチレン(PE) | ||
| 多層PP/PE/PP | ||
| 不織布およびその他 | ||
| 厚み別 | 15µm以下 | |
| 16~20µm | ||
| 21~25µm | ||
| 25µm超 | ||
| コーティング技術別 | インラインセラミックコーティング | |
| オフラインセラミックコーティング | ||
| 機能性ポリマーコーィング | ||
| 未コーティングポリオレフィン | ||
| 用途別 | 自動車用EV | |
| 家電製品 | ||
| 定置型エネルギー貯蔵 | ||
| 産業用および電動工具 | ||
| 海洋・航空宇宙・特殊電池 | ||
| 電池化学別 | リチウムイオン | |
| 鉛蓄電池 | ||
| ニッケル系 | ||
| ナトリウムイオン | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ハンガリー | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| イスラエル | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のバッテリーセパレーター市場の予測値は?
バッテリーセパレーター市場は2032年までに37.60 ビリオン米ドルに達すると予測され、2027年から15.66%のCAGRで成長します。電気自動車、定置型蓄電、およびデータセンター向けバックアップ電池が特定された需要分野です。
最も速く成長しているセパレータータイプは?
セラミックコーティングセパレーターは、高電圧および急速充電セルの要件に支えられ、2032年まで22.3%のCAGRで成長すると予測されています。
セラミックコーティングバッテリーセパレーターはなぜ重要なのか?
セラミックコーティングは、要求の厳しいリチウムイオン電池用途における熱安定性、イオン輸送、およびサイクル耐久性を向上させることができます。2026年9月の研究では、コーティングされたポリプロピレンと標準ポリプロピレンを比較し、収縮、伝導率、および容量維持率の改善された結果を報告しました。
バッテリーセパレーターの最大の使用用途は?
自動車用EV用途は、車両セルが高いセパレーターコンテンツと厳格な性能基準を必要とするため、2026年に総金額の49.5%を占めました。
セパレーター需要で最も速く拡大している地域は?
北米は、ギガファクトリー建設と国内コンテンツ要件が現地供給をサポートするため、2032年まで17.6%のCAGRで成長すると予測されています。
ナトリウムイオン電池はセパレーター需要にどのような影響を与えるか?
ナトリウムイオンセパレーターは2032年まで27.3%のCAGRで成長すると予測されており、調整された細孔率、濡れ性、およびイオン輸送特性を必要とします。