
Marktgröße und Marktanteil für Batterieseparatoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 18.16 Milliarden US-Dollar |
| Marktgröße (2032) | 37.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.66 % |
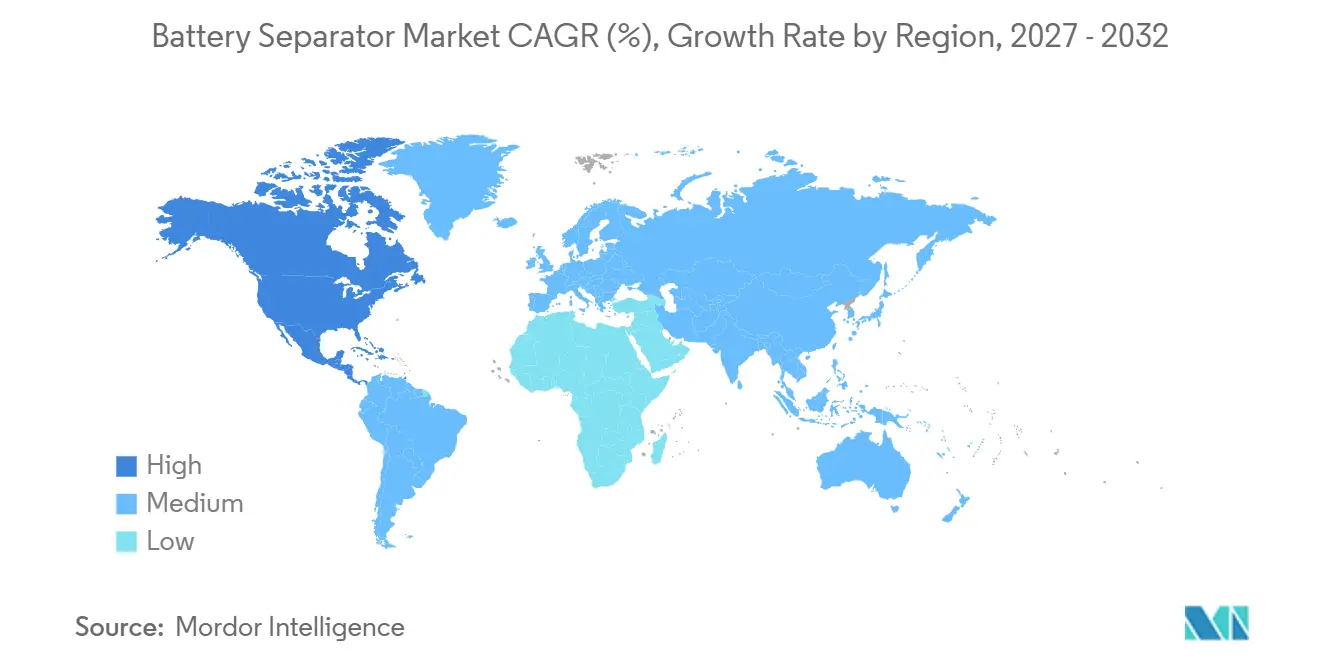
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
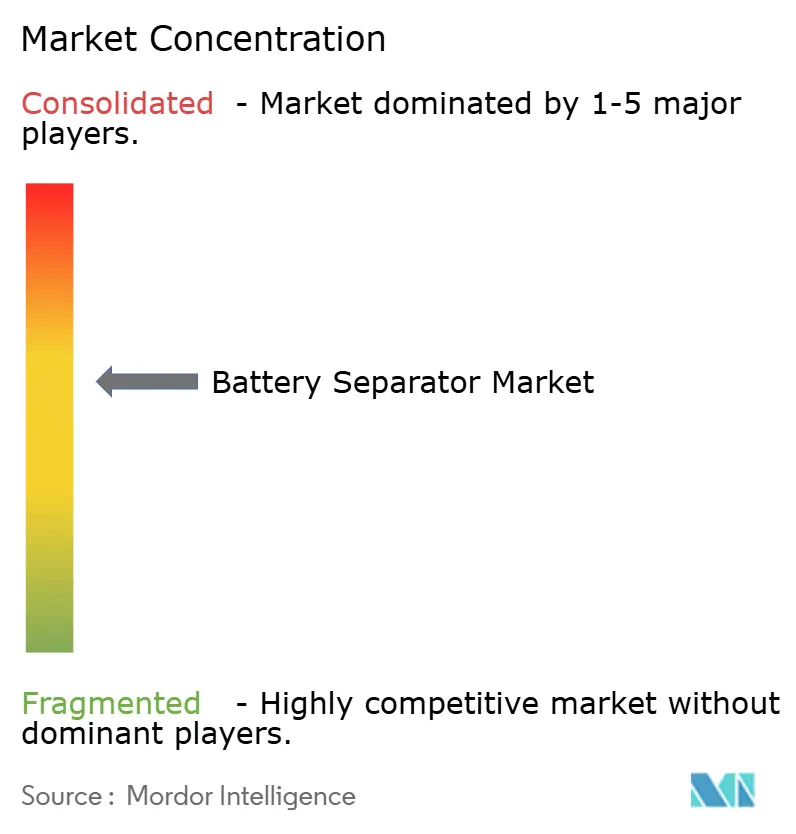
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterieseparatoren von Mordor Intelligence
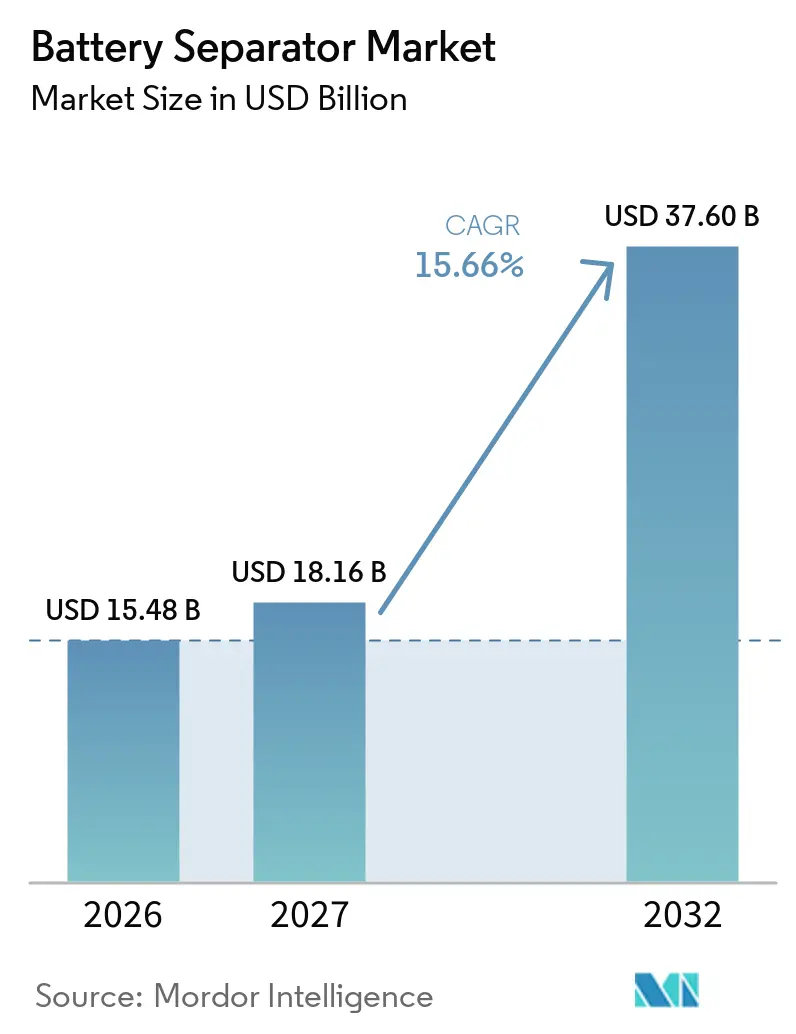
Die globale Marktgröße für Batterieseparatoren wird für 2026 auf 15,48 Milliarden USD, für 2027 auf 18,16 Milliarden USD und bis 2032 auf 37,60 Milliarden USD prognostiziert, bei einem CAGR von 15,66 % von 2027 bis 2032. Der Markt für Batterieseparatoren wächst, weil jede Lithium-Ionen-Zelle eine Folie benötigt, die Ionenbewegung ermöglicht und den Kontakt zwischen den Elektroden verhindert. Die Nachfrage wird durch Elektrofahrzeuge, Netzspeichersysteme und Notstromspeicher in Rechenzentren gestützt. Batteriedesigns mit höherer Spannung erhöhen den Bedarf an beschichteten Folien, die Wärme effektiver ableiten können. Lieferanten differenzieren sich zunehmend in Hochvolumenproduzenten von Standardfolien und Unternehmen, die dünnere oder keramikbeschichtete Produkte liefern können. Dies eröffnet Chancen für Unternehmen mit etablierten Zellhersteller-Qualifikationen und lokaler Produktion in der Nähe neuer Batteriewerke.
Wichtigste Erkenntnisse des Berichts
- Nach Separatortyp hielt Nassverfahren-Polyolefin im Jahr 2026 einen Umsatzanteil von 60,1 %, während keramikbeschichtete Separatoren bis 2032 voraussichtlich mit einem CAGR von 22,3 % wachsen werden.
- Nach Material hielt Polypropylen im Jahr 2026 einen Umsatzanteil von 48,3 %, während Vliesstoff- und Spezialmaterialien bis 2032 voraussichtlich mit einem CAGR von 18,1 % wachsen werden.
- Nach Dicke hielt das Band von 16 bis 20 µm im Jahr 2026 einen Wertanteil von 44,7 %, während die Kategorie bis zu 15 µm bis 2032 voraussichtlich mit einem CAGR von 18,4 % wachsen wird.
- Nach Beschichtungstechnologie hielt unbeschichtetes Polyolefin im Jahr 2026 einen Umsatzanteil von 59,6 %, während In-Line-Keramikbeschichtung bis 2032 voraussichtlich mit einem CAGR von 20,6 % wachsen wird.
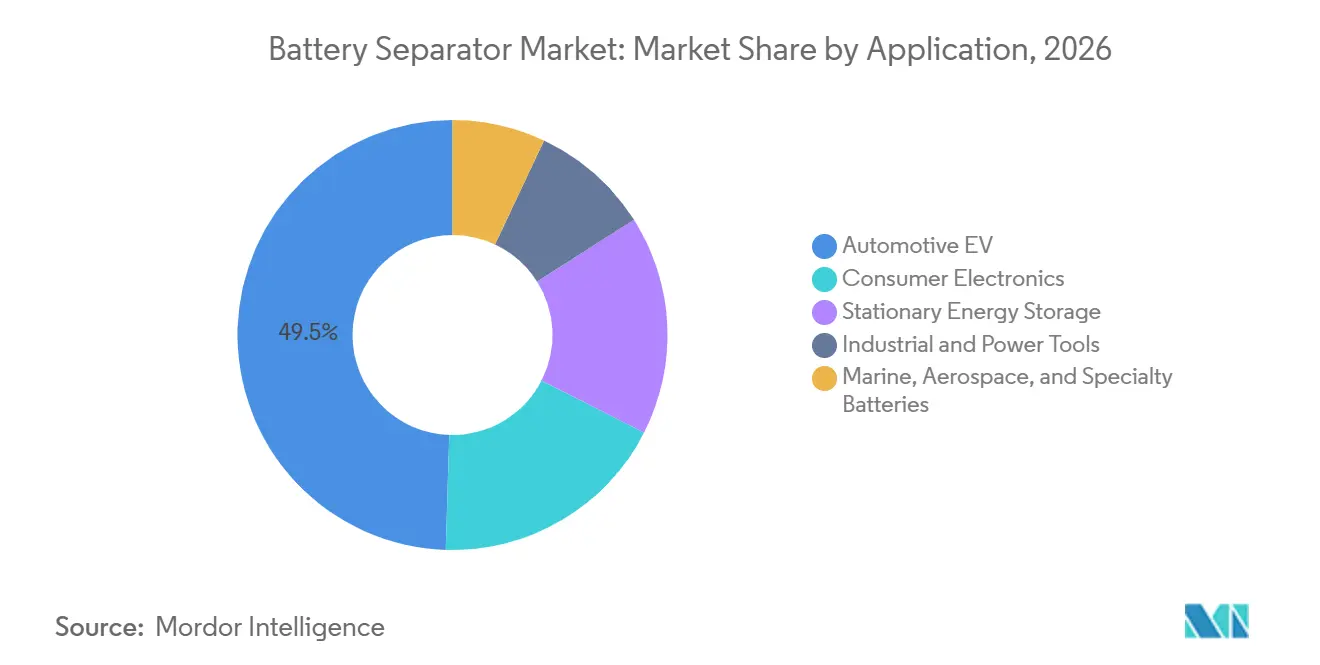
- Nach Anwendung entfiel auf das Segment Automobil-Elektrofahrzeug (EV) im Jahr 2026 ein Anteil von 49,5 % am Markt für Batterieseparatoren, während stationäre Energiespeicherung bis 2032 voraussichtlich mit einem CAGR von 20,1 % wachsen wird.
- Nach Batteriechemie hielt Lithium-Ionen im Jahr 2025 einen Umsatzanteil von 74,4 %, während Natrium-Ionen-Separatoren bis 2031 voraussichtlich mit einem CAGR von 27,3 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 54,5 %, während Nordamerika bis 2031 voraussichtlich mit einem CAGR von 17,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der Batteriekapazität für Elektrofahrzeuge | +4.8% | Global, mit APAC-Kern und rascher Expansion in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einsatz von netzgekoppelter und gewerblicher Energiespeicherung | +2.8% | Global, mit APAC als Vorreiter und wachsenden Pipelines in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lokalisierte Batterielieferketten und Gigafabriken | +2% | Nordamerika und Europa, mit fortlaufender Expansion in APAC | Langfristig (≥ 4 Jahre) |
| Einführung von Keramikbeschichtungen für Hochspannungs- und Schnellladezellen | +1.3% | Global, beginnend in APAC und zunehmend in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigender Separatorverbrauch pro Kilowattstunde | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Notstromspeichern für Rechenzentren und Telekommunikation | +1% | Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der Batteriekapazität für Elektrofahrzeuge
Die weltweiten Verkäufe von batterieelektrischen Fahrzeugen überstiegen 2024 14 Millionen Einheiten, und Automobilhersteller kündigten für 2025 bis 2027 zusätzliche Zellkapazitäten von 312 GWh an. Jedes GWh erfordert 2,5 Millionen Quadratmeter Separatorfolie, was die angekündigte Zellkapazität mit mehrjährigen Beschaffungsbedarfen verknüpft. Der Markt für Batterieseparatoren profitiert, wenn Hersteller größere Zellwerke bauen, da jedes Zellformat einen Separator benötigt, und der Effekt setzt sich fort, wenn die Werke von der frühen Inbetriebnahme zur stabilen Produktion übergehen. Separatorinstallationen außerhalb Chinas wuchsen im ersten Quartal 2026 schneller als die globale Rate, was Lieferanten begünstigt, die bereits von koreanischen und japanischen Zellherstellern qualifiziert wurden, und die Bedeutung früher Lieferbeziehungen in neuen Regionen unterstreicht. Hochnickel-Kathoden und 800-Volt-Systeme erfordern zudem eine stärkere thermische Leistung, was Keramikbeschichtungen zu einer häufigeren Beschaffungsanforderung macht.
Einsatz von netzgekoppelter und gewerblicher Energiespeicherung
Netzspeicherung und gewerbliche Energiespeicherung erweitern die Kundenbasis für den Markt für Batterieseparatoren. Größere Speicherzellen und Ziele von mehr als 8.000 Zyklen veranlassen Batteriehersteller, der gleichbleibenden Sicherheitsleistung größeres Gewicht beizumessen. Die Integration erneuerbarer Energien im Versorgungsmaßstab erfordert Batterien, die über wiederholte Zyklen entladen werden können, was Separatoren begünstigt, die für eine lange Betriebsdauer und gleichbleibende Leistung über eine große Anzahl von Zellen ausgelegt sind. Gewerbliche Installationen hinter dem Zähler schaffen eine weitere Nachfragequelle, die nicht dem Fahrzeugabsatzzyklus folgt und Lieferanten hilft, Kunden mit unterschiedlichen Investitions- und Ersatzzeitplänen zu bedienen. Notstromsysteme in Rechenzentren verwenden ebenfalls Lithium-Ionen-Batterien und schaffen Nachfrage nach hochwertigen Separatorfolien. Die Internationale Energieagentur stellte fest, dass der Stromverbrauch von Rechenzentren im Jahr 2024 415 TWh betrug und sich bis 2030 nahezu verdoppeln könnte, was den Bedarf an zuverlässigen Notstromsystemen erhöht.[1]
Lokalisierte Batterielieferketten und Gigafabriken
Batteriehersteller in Nordamerika und Europa bauen verstärkt lokale Lieferketten auf, um die Importabhängigkeit zu verringern und politische Anforderungen zu erfüllen. Das US-amerikanische Inflation Reduction Act legt Anforderungen an den Inlandsanteil für bestimmte Fahrzeuganreize fest und unterstützt die lokale Fertigung durch Produktionsgutschriften gemäß Section 45X. Diese Regelungen machen Separatorkapazitäten in der Nähe von Zellwerken für Hersteller, die förderfähige Lieferungen anstreben, wertvoller und reduzieren gleichzeitig den operativen Aufwand bei der Koordination von Lieferungen über weitreichende Lieferketten. Qualifikationszyklen können 18 bis 24 Monate dauern, was frühen lokalen Lieferanten einen praktischen Vorteil verschafft, sobald sie eine genehmigte Position erlangt haben, und einen späteren Markteintritt erschwert, selbst wenn Kapazitäten verfügbar sind. ENTEK erhielt 800 Millionen USD an Eigenkapital sowie ein Darlehen des US-Energieministeriums in Höhe von 1,3 Milliarden USD für sein Projekt in Indiana, das eine jährliche Kapazität von 1,4 Milliarden Quadratmetern vorsieht. Der Markt für Batterieseparatoren erfordert daher erhebliches Kapital und eine langfristige Kundenbindung, bevor neue Anlagen eine nennenswerte Auslastung erreichen können.[2]
Einführung von Keramikbeschichtungen für Hochspannungs- und Schnellladezellen
Keramikbeschichtungen gewinnen an Bedeutung, da Batteriehersteller eine bessere thermische Stabilität beim Schnellladen anstreben. Eine Studie vom September 2026 ergab, dass ein mit AlOOH und Al₂O₃ beschichteter Polypropylen-Separator bei 150 °C eine thermische Schrumpfung von 10 % aufwies, verglichen mit 41 % bei handelsüblichem Standard-Polypropylen. Dieselbe Studie berichtete eine Ionenleitfähigkeit von 0,361 mS/cm für den beschichteten Separator, verglichen mit 0,149 mS/cm für das Basismaterial. Außerdem wurde eine Kapazitätserhaltung von 92,1 % nach 2.000 Zyklen bei 1.000 mA/g berichtet, verglichen mit 24,6 % für unbeschichtetes Polypropylen. Diese Ergebnisse unterstützen den Einsatz von Beschichtungen, bei denen Sicherheit, Ionentransport und Zyklenlebensdauer gemeinsam verbessert werden müssen, anstatt Zelldesigner zu zwingen, einen Kompromiss zwischen thermischer Stabilität und elektrochemischer Leistung einzugehen. In-Line-Prozesse können Keramikmaterial während der Basisfolienproduktion aufbringen, was separate Handhabungsschritte reduziert und die Dickenkontrolle verbessert – ein Vorteil, wenn Folien konsistent in dünneren Abmessungen produziert werden müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsüberhang bei Separatoren und Preisdruck bei Standardprodukten | -2.2% | Global, konzentriert in APAC mit Auswirkungen auf westliche Marktteilnehmer | Kurzfristig (≤ 2 Jahre) |
| Hohe Qualifikations-, Zertifizierungs- und Hochlaufanforderungen | -1.5% | Nordamerika und Europa, wo Qualifikationsrückstände am ausgeprägtesten sind | Mittelfristig (2–4 Jahre) |
| Konzentration der Harzversorgung und Volatilität der Rohstoffe | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Langfristiges Substitutionsrisiko durch Festkörperbatterien | -0.8% | Global, konzentriert in Premium-Elektrofahrzeugsegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsüberhang bei Separatoren und Preisdruck bei Standardprodukten
Große Kapazitätserweiterungen bei Standard-Separatoren üben weiterhin Druck auf die Preise im Markt für Batterieseparatoren aus. Die hohe Produktion chinesischer Nassverfahrenslinien gibt Zellherstellern mehr Optionen für konventionelle Folien. Dieser Druck ist am stärksten bei Standard-beschichteten und unbeschichteten Qualitäten mit begrenzter technischer Differenzierung, bei denen Kunden verfügbare Produkte hauptsächlich nach Preis, Lieferbedingungen und Grundleistung vergleichen können. Er gilt nicht gleichermaßen für ultradünne, automobil-zertifizierte und hochleistungsbeschichtete Produkte, bei denen Ausbeute-Entwicklung und Kundengenehmigung das Angebot weiterhin einschränken und eine bedeutende Markteintrittsbarriere für Hersteller ohne bewährte Prozesse schaffen. Hersteller mit ausschließlich standardisierten Portfolios können trotz steigender Stücklieferungen mit niedrigeren Margen konfrontiert sein. Der Unterschied zwischen verfügbarer Nennkapazität und nutzbarer qualifizierter Kapazität bleibt bei der Beurteilung der Versorgungslage wichtig.
Langfristiges Substitutionsrisiko durch Festkörperbatterien
Festkörperbatterien ersetzen den porösen Separator in Flüssigelektrolyt-Zellen durch einen Festelektrolyten. Diese Technologie könnte die Nachfrage nach konventionellen Separatorfolien in ausgewählten Premium-Fahrzeuganwendungen langfristig verringern, aber der Effekt hängt davon ab, ob Ergebnisse im Pilotmaßstab in eine wirtschaftliche Massenproduktion umgewandelt werden können. Toyota und Samsung SDI haben Pilotfahrzeugeinführungen für etwa 2027 und 2028 angepeilt, aber der Übergang wird voraussichtlich schrittweise verlaufen. Flüssigelektrolyt-Designs bleiben relevant für Lithium-Eisenphosphat (LFP)-Fahrzeuge, stationäre Speicherung und Unterhaltungselektronik, wo Kosten und Fertigungsmaßstab wichtig sind, was eine erhebliche adressierbare Basis für etablierte Separatorprodukte erhält. Der Markt für Batterieseparatoren behält eine breite Anwendungsbasis, während Festkörperproduzenten weiterhin Fertigungsausbeute und kommerzielle Skalierung angehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Separatortyp:
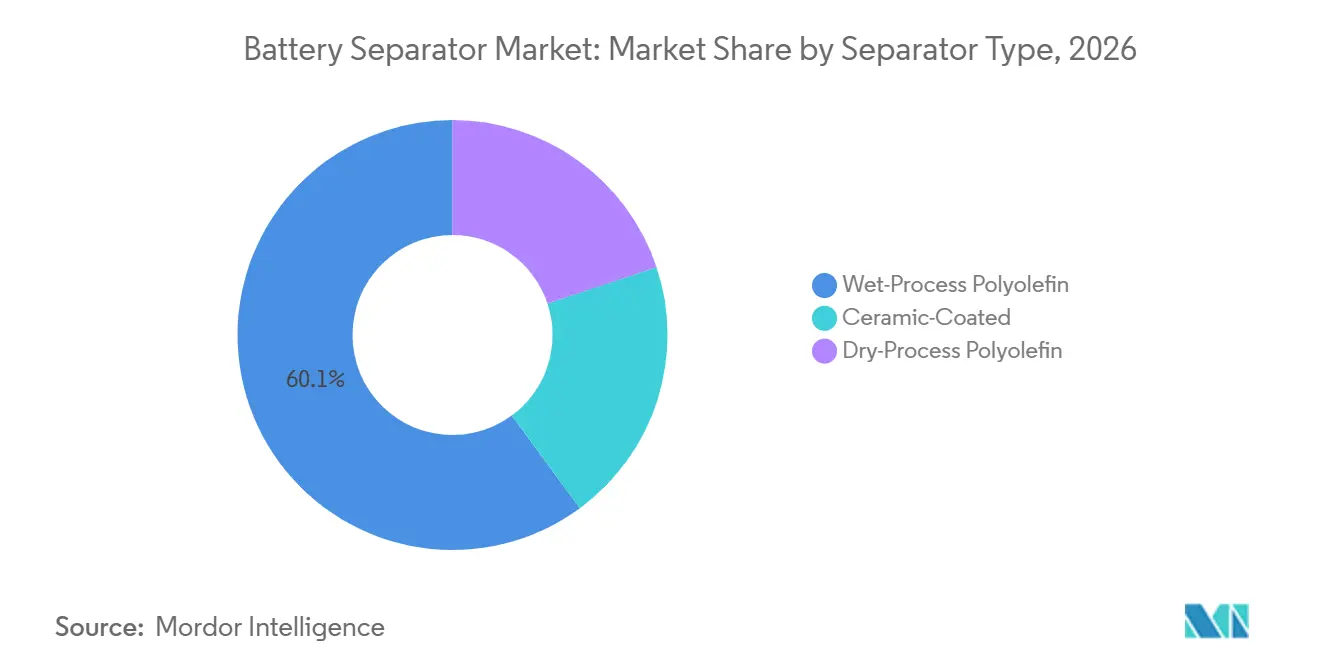
Nassverfahren dominiert das Volumen, Keramikbeschichtungen definieren das WertsegmentNassverfahren-Polyolefin-Separatoren hielten 2026 einen Marktanteil von 60,1 % am Markt für Batterieseparatoren nach Separatortyp. Ihre Porenstruktur eignet sich für Lithium-Ionen-Zellen mit hoher Energiedichte, die in Elektrofahrzeugen und Energiespeichersystemen eingesetzt werden. Die Nassverfahrensproduktion unterstützt die engen Dicken- und Gleichmäßigkeitsanforderungen vieler Automobildesigns. Trockenverfahren-Polyolefin bleibt relevant für kostengünstigere LFP-Zellen und Anwendungen zum Ersatz von Blei-Säure-Batterien. Sein lösungsmittelfreier Fertigungsweg kann einen hohen Durchsatz unterstützen, bietet jedoch weniger Gleichmäßigkeit bei Dicken unter 15 µm. Die Batterieseparatorbranche setzt weiterhin auf Trockenverfahrensprodukte, wo Kosten und Produktionseffizienz wichtiger sind als die höchsten Energiedichteziele.
Keramikbeschichtete Separatoren werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 22,3 % wachsen, der schnellsten Rate innerhalb dieser Segmentierung. Hochnickel-Zellplattformen verwenden diese Produkte, um den Widerstand gegen thermische Ausbreitung zu stärken. Eine Studie im Journal of Power Sources aus dem Jahr 2024 berichtete, dass ein Pilot-Rolle-zu-Rolle-Sputterverfahren eine Ionenleitfähigkeit erzielte, die über der von schlickerbasiert keramikbeschichteten Separatoren lag, ohne Bindemittel zu verwenden. Das Ergebnis unterstützte die In-Line-Keramikabscheidung als Weg für ultradünne Folien. Standardisierte Nassverfahrensprodukte stehen unter Preisdruck, da die chinesische Kapazität zunimmt. Lieferanten mit Beschichtungsexpertise können durch längere Qualifikationszyklen und anspruchsvollere Zellspezifikationen Wert erhalten.

Nach Material:
Polypropylen sichert das Volumen, Vliesstoff erschließt neue ChemienachfragePolypropylen-Separatoren hielten 2026 einen Materialumsatzanteil von 48,3 %. Das Material wird in Trockenverfahrensdesigns und keramikbeschichteten Produkten eingesetzt, da etablierte Produktionswege es konsistent verarbeiten können, während Hersteller es für unterschiedliche Zellanforderungen anpassen können. Es hat auch einen Kostenvorteil bei Blei-Säure-AGM-Batterien und ausgewählten LFP-Fahrzeugplattformen. Polyethylen hielt die zweitgrößte Position, da sein niedrigerer Schmelzpunkt eine thermische Abschaltung vor der Kathodenzersetzung unterstützen kann. Automobilhersteller schätzen diese Sicherheitseigenschaft bei Hochnickel-Zellen. Mehrschichtige Polypropylen- und Polyethylen-Membranen kombinieren das Abschaltverhalten von Polyethylen mit der Festigkeit der äußeren Polypropylen-Schichten.
Vliesstoff- und Spezialmaterialien werden voraussichtlich bis 2032 mit einem CAGR von 18,1 % wachsen. Natrium-Ionen-Zellen und großformatige LFP-Speicherbatterien erfordern Porositätsprofile, die konventionelle Polyolefinfolien möglicherweise nicht so effizient bereitstellen können. Diese Anwendungen schaffen einen Bedarf an maßgeschneiderter Benetzbarkeit und Ionentransporteigenschaften. Mehrschichtige Folien können anspruchsvolle Automobilspezifikationen erfüllen, indem sie Abschaltverhalten mit struktureller Integrität kombinieren, aber ihre höheren Fertigungskosten können ihre Verwendung in kostensensiblen Speichersystemen einschränken. Rohstoffkosten beeinflussen auch die Wahl zwischen polypropylen- und polyethylenlastigen Strukturen. Der Markt für Batterieseparatoren wird weiterhin Materialkosten, Abschaltverhalten, mechanische Festigkeit und die erforderliche Betriebsdauer der Batterie abwägen.
Nach Dicke:
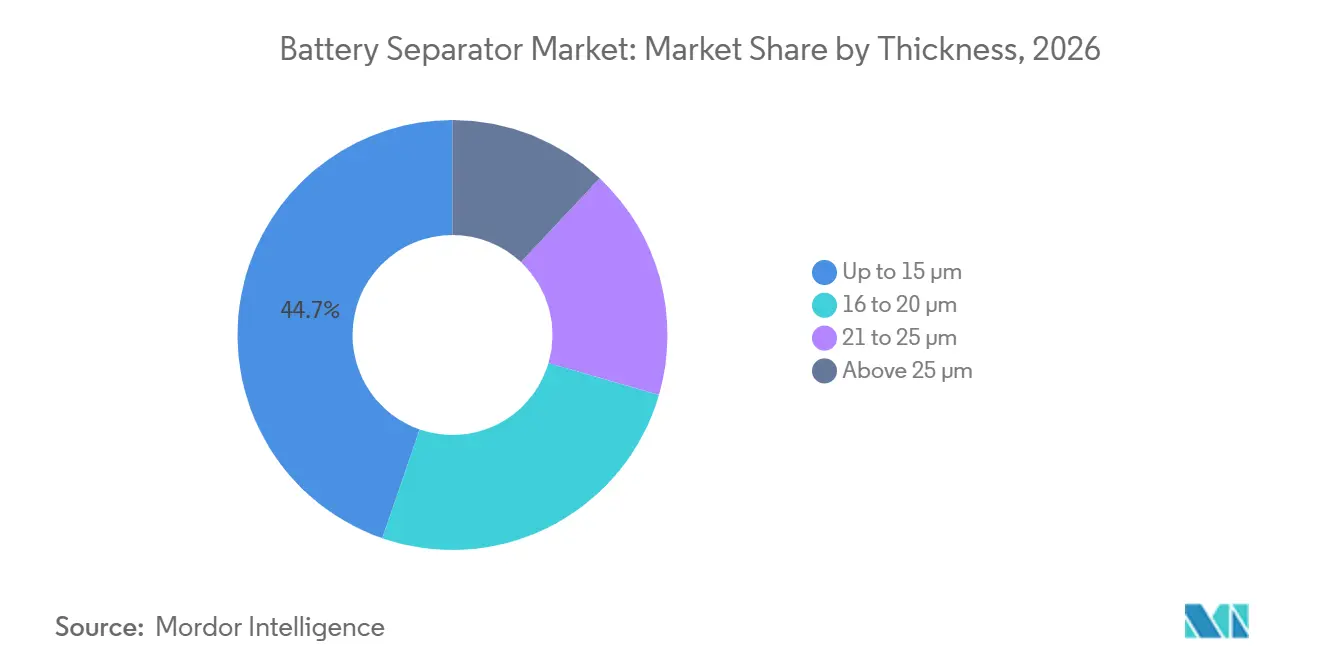
Mittlerer Bereich hält das Volumen, unter 15 µm treibt die EnergiedichteDas Band von 16 bis 20 µm hielt 2026 einen Wertanteil von 44,7 % an der Marktgröße für Batterieseparatoren. Dieser Bereich bedient gängige Lithium-Ionen-Zellen, die in Beutel- und prismatischen Designs für Elektrofahrzeuge eingesetzt werden. Er wird auch in zylindrischen Unterhaltungselektronikzellen verwendet, die ein praktisches Gleichgewicht zwischen Zuverlässigkeit und Energiedichte erfordern. Das Band bleibt etabliert, da es mit vielen aktuellen Zellfertigungslinien kompatibel ist. Die Dickenauswahl beeinflusst den Innenwiderstand, die Sicherheitsmargen, das nutzbare Zellvolumen und die Menge des aktiven Materials, das in eine Zelle passen kann, weshalb sie eine zentrale Designentscheidung bleibt. Hersteller wählen sie daher entsprechend dem Zellformat und dem vorgesehenen Betriebszyklus.
Die Kategorie bis zu 15 µm wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 18,4 % wachsen. Dünnere Folien ermöglichen eine höhere Beladung mit aktivem Material innerhalb eines festen Zellfußabdrucks, was die Energiedichte verbessern kann. Eine Studie vom März 2026 im Chemical Engineering Journal berichtete über einen ultradünnen keramikbeschichteten trocken-biaxial gereckten Polypropylen-Separator mit ausgewogenem Ionentransport und Kurzschlusswiderstand in Lithium-Metall-Batterien. Diese Arbeit unterstützt das technische Potenzial von Designs unter 15 µm in Hochenergie-Dichte-Anwendungen. Folien zwischen 21 und 25 µm sowie solche über 25 µm bleiben für Blei-Säure-, Nickel-basierte und Industriebatterien geeignet, wo Festigkeit die Hauptanforderung ist. Längere Ausbeute-Hochläufe für ultradünne Extrusionsanlagen können das Angebot für Produkte unter 9 µm knapp halten, da kleine Abweichungen die Leistung beeinflussen können, und unterstützen einen Aufpreis für qualifizierte Produktion.[3]
Nach Beschichtungstechnologie:
Unbeschichtete Basisfolie dominiert nach Volumen, In-Line-Keramik beschleunigtUnbeschichtete Polyolefin-Separatoren hielten 2026 einen Umsatzanteil von 59,6 % bei der Beschichtungstechnologie. Standard-Lithium-Ionen-Zellen in der Unterhaltungselektronik, Einstiegs-Elektrofahrzeugen und stationären Anwendungen machen einen Großteil dieser installierten Basis aus. Diese Anwendungen benötigen möglicherweise keine beschichteten Membranen, wenn die thermischen Spezifikationen weniger streng sind und etablierte Zelldesigns ihre Betriebsanforderungen mit Standard-Basisfolien erfüllen können. Unbeschichtete Produkte bieten auch eine kostengünstigere Option für Zellhersteller mit etablierten Sicherheitsmargen. Ihre anhaltende Skalierung erhält die Nachfrage nach grundlegender Basisfolienproduktionskapazität. Der Markt für Batterieseparatoren ist weiterhin auf unbeschichtete Folien für Hochvolumenanwendungen angewiesen, bei denen die Leistungsanforderungen konventionell bleiben.
In-Line-Keramikbeschichtung wird voraussichtlich bis 2032 mit einem CAGR von 20,6 % wachsen. Dieser Ansatz trägt Aluminiumoxid oder Böhmit als Teil des Basisfolienprozesses auf, was Zwischenlagerungszeiten reduzieren und Dickentoleranzen verbessern kann. Er ist besonders relevant für Schnelllade- und Hochspannungszellen, die ein stärkeres thermisches Verhalten benötigen. Offline-Beschichtung behält eine große installierte Basis in China und bleibt für mittelständische Hersteller geeignet, die kostenwettbewerbsfähige Versorgung suchen. Spezialisierte Beschichtungsprodukte benötigen auch ausreichend zugesagte Kundennachfrage, um Qualifikationskosten, dedizierte Produktionskapazität und die betriebliche Disziplin zur Aufrechterhaltung gleichmäßiger Leistung zu rechtfertigen. Das Segment differenziert Lieferanten zunehmend durch ihre Kontrolle über Beschichtungsgleichmäßigkeit, Prozessintegration und Sicherheitsleistung.
Nach Anwendung:
Automobil-Elektrofahrzeug führt nach Wert, stationäre Speicherung baut Wachstumsvorsprung ausAutomobil-Elektrofahrzeuganwendungen machten 2026 49,5 % des Gesamtwerts aus. Elektrofahrzeugzellen erfordern erheblichen Separatorgehalt und müssen thermische, mechanische und Ionenleitfähigkeitsanforderungen erfüllen. Batteriepakete in dieser Anwendung verwenden Folien, die unter Ladebedingungen und Betriebstemperaturen zuverlässig funktionieren können, da ein Separatorausfall die Sicherheit und Batterieverfügbarkeit beeinträchtigen kann. Unterhaltungselektronik bildete eine bedeutende sekundäre Anwendung, da Laptops und Mobilgeräte kompakte, hochenergetische Zellen benötigen. Regelmäßiger Gerätewechsel unterstützt auch die wiederkehrende Nachfrage nach kleineren Batteriezellen. Industrie- und Elektrowerkzeugbatterien fügen Nachfrage von Gabelstaplern, fahrerlosen Transportsystemen und schnurlosen Geräten hinzu.
Stationäre Energiespeicherung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 20,1 % wachsen. Die Integration erneuerbarer Energien, gewerbliche Speicherinstallationen und Lithium-Ionen-Unterbrechungsfreie Stromversorgungssysteme (USV) für Rechenzentren unterstützen diese Rate. Diese Anwendung legt größeren Wert auf Wiederholungszyklusleistung und gleichbleibende Sicherheit über großformatige Zellen. Marine-, Luft- und Raumfahrt- sowie Spezialbatterien bleiben kleinere Anwendungen, können aber höhere Preise erzielen, da sie Vibrationstoleranzen, Temperaturbeständigkeit und lange Lagerfähigkeit benötigen. Diese Anwendungen folgen nicht demselben Volumenmuster wie Personenkraftwagen-Elektrofahrzeuge, was Lieferanten eine ausgewogenere Nachfragebasis über Verwendungen mit unterschiedlichen Beschaffungszyklen gibt. Ihre Anforderungen geben qualifizierten Lieferanten einen Weg zur Diversifizierung des Umsatzes im Markt für Batterieseparatoren.
Nach Batteriechemie:
Lithium-Ionen dominiert das Volumen, Natrium-Ionen signalisiert den nächsten SkalierungspunktLithium-Ionen-Separatoren dominierten 2026 mit einem Chemieumsatzanteil von 74,4 %. Sie werden in Smartphones, Elektrofahrzeugpaketen und Versorgungsmaßstab-Speichersystemen eingesetzt. Die Chemie hat die breiteste Palette an Zellformaten und die am weitesten entwickelte globale Fertigungsbasis, was eine fortgesetzte Nutzung von kleinen Verbraucherzellen bis hin zu großen stationären Batteriesystemen unterstützt. Blei-Säure-Separatoren behalten eine installierte Position in Starterbatterien, Industriegabelstaplern und USV-Systemen. Bestehende Recyclingsysteme und Kostenökonomie unterstützen die weitere Nutzung in 12-Volt-Anwendungen. Nickel-basierte Batterieseparatoren bleiben auf industrielle und Luft- und Raumfahrtanwendungen konzentriert, obwohl Verbesserungen bei Lithium-Ionen ihre Rolle in angrenzenden Anwendungen verringern.
Natrium-Ionen-Separatoren werden voraussichtlich bis 2032 mit einem CAGR von 27,3 % wachsen, der schnellsten Rate unter den Batteriechemien. Chinesische Hersteller skalieren Natrium-Ionen-Zellen für zweirädrige Elektrofahrzeuge, stationäre Speicherung und Kurzstreckenfahrzeuge. Natrium-Ionen-Systeme verwenden andere elektrochemische Potenziale und Elektrolytsysteme als Lithium-Ionen-Batterien. Infolgedessen können Separatorporosität, Benetzbarkeit und Ionentransportanforderungen nicht immer direkt von bestehenden Lithium-Ionen-Linien übertragen werden. Hersteller müssen Produktlinien bewusst anpassen, anstatt Natrium-Ionen als einfache Erweiterung der Lithium-Ionen-Produktion zu behandeln, da ein für eine Chemie ausgelegter Separator möglicherweise nicht den Anforderungen einer anderen entspricht. Dieser Wandel kann einen differenzierten Nachfragestrom für den Markt für Batterieseparatoren schaffen.
Geografische Analyse
APAC Batterie-Separatormarkt
Asien-Pazifik hielt 2026 einen Umsatzanteil von 54,5 %. China verfügt über eine integrierte Lieferbasis, die Polyolefinharz, Separatorfolie, Zellenfertigung und Batteriepack-Montage umfasst. Diese Struktur unterstützt eine großvolumige Produktion, die Nähe zu großen Zellenherstellern sowie eine kürzere Koordination zwischen Harzlieferanten, Folienproduzenten und Batterieherstellern. Japan behauptet eine qualitätsorientierte Position durch Lieferanten wie Asahi Kasei, Toray und Teijin in Premiumsegmenten. Südkoreanische und japanische Hersteller bleiben dort wichtig, wo Zellenhersteller etablierten Qualifikationsnachweisen und hohen Spezifikationen Vorrang einräumen. Indien, Vietnam, Indonesien und Thailand entwickeln sich zu aufstrebenden Fertigungsstandorten, da Batteriehersteller eine Lieferkettenresilienz jenseits Chinas anstreben, obwohl die lokale Separatorproduktion das erwartete Wachstum der Batteriezellennachfrage noch nicht erreicht hat.
Batterie-Separatormarkt Nordamerika und Europa
Nordamerika wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 17,6 % wachsen. Vorschriften zum Inlandsanteil und der Bau neuer Gigafabriken treiben das Interesse an einer lokalen Separatorversorgung für Automobilhersteller wie GM, Stellantis, Ford und Honda voran. ENTEK entwickelt eine Anlage in Indiana mit einer geplanten Jahreskapazität von 1,4 Milliarden Quadratmetern. Asahi Kasei eröffnete im August 2026 eine Nassprozess-Separatorbeschichtungslinie in Charlotte, North Carolina, mit geplantem Produktionsbeginn in der zweiten Hälfte des Geschäftsjahres 2026. Microporous sicherte sich Abnahmevereinbarungen von mehr als 500 Millionen Quadratmetern jährlich, die die geplante Erweiterung in Danville, Virginia, unterstützen. Europa baut ebenfalls Batteriekapazitäten in Deutschland, Polen, Ungarn und Frankreich aus, wo Anforderungen zur Offenlegung des CO₂-Fußabdrucks die Produktion mit erneuerbaren Energien fördern und einen Compliance-Aspekt bei der Lieferantenauswahl hinzufügen.[4]
Batterie-Separatormarkt Naher Osten und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika bauen Infrastrukturen für Elektrofahrzeuge und Speicherprogramme im Versorgungsmaßstab auf, wodurch eine Nachfrage entsteht, die mit der Elektrifizierung des Verkehrs und dem Ausbau erneuerbarer Energien verknüpft ist. Chile verfügt über Lithiumreserven, die künftige Verbindungen zwischen der Mineralverarbeitung und den Batterielieferketten unterstützen könnten, obwohl eine direkte lokale Separatorfertigungsbasis eher eine Zukunftsperspektive als ein etabliertes Versorgungszentrum darstellt. Der Nahe Osten ergänzt die Batteriespeicherung neben der Solarstromerzeugung, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Diese Projekte bevorzugen großformatige Lithiumeisenphosphat-Zellen (LFP) und Designs, die für hohe Umgebungstemperaturen geeignet sind. Der Batterie-Separatormarkt kann vom regionalen Nachfragewachstum profitieren, auch wenn die lokale Folienproduktion noch in einem frühen Stadium verbleibt.
Wettbewerbslandschaft
Der Markt für Batterieseparatoren ist unter führenden chinesischen Produzenten konzentriert, darunter SEMCORP, Sinoma Science & Technology, Shenzhen Senior Technology Material und Gellec. Diese Unternehmen profitieren von integriertem Rohstoffzugang, Produktion in der Nähe großer Zellwerke und der Fähigkeit, Großaufträge über verbundene inländische Lieferketten zu bedienen. Ihre Stärke liegt am stärksten in der Hochvolumen-Nassverfahrens- und beschichteten Separatorproduktion, wo große inländische Zellfertigungskapazitäten die Auslastung unterstützen und häufige Möglichkeiten zur Produktentwicklung mit Kunden bieten können. Asahi Kasei, Toray, Teijin, SK IE Technology und W-SCOPE konkurrieren durch Spezifikationsqualität und Beziehungen zu Premium-Zellherstellern. Ihre etablierten Genehmigungsunterlagen können dort wichtig sein, wo Kunden automobiltaugliche Produkte benötigen und Vertrauen brauchen, dass ein Lieferant die Spezifikationen über einen langen Produktionslauf aufrechterhalten kann. Die Wettbewerbsposition jedes Lieferanten hängt von der Produktleistung, der lokalen Kapazität und der Zeit ab, die für die Kundenzertifizierung benötigt wird.
SK Innovation kündigte im September 2026 eine Fusion mit SK IE Technology an, um die jährlichen Kosten um 60 Milliarden KRW oder 43 Millionen USD zu senken, die Separatorproduktion in Polen zu konzentrieren, das SKIET-Werk in China zu verkaufen und Energiespeicher-Separatoren zu entwickeln. Asahi Kasei eröffnete seine Charlotte-Beschichtungslinie im August 2026 und hat die kommerzielle Produktion für die zweite Hälfte des Geschäftsjahres 2026 geplant. Microporous sicherte sich im Mai 2026 jährliche Abnahmevereinbarungen von mehr als 500 Millionen Quadratmetern für Lithium-Ionen-, Natrium-Ionen- und Lithium-Schwefel-Kunden. Diese Schritte zeigen, dass Lieferanten sich auf Produktionsstandort, zugesagte Kundenvolumina und Produkte konzentrieren, die Speicheranwendungen unterstützen. Investitionen müssen mit Kundengenehmigungen verbunden sein, da Kapazität allein keine Verkäufe sichert, insbesondere wenn Batteriehersteller Leistungstests verlangen, bevor sie eine neue Separatorquelle hinzufügen. Unternehmen, die lokale Inhaltsanforderungen erfüllen und getestete Leistung anbieten können, haben eine stärkere Position in neuen Batterielieferketten.
Der Markt für Batterieseparatoren bietet auch Chancen bei hochsicheren Lithium-Eisenphosphat (LFP)- und großformatigen Energiespeicherprodukten. Diese Anwendungen können geringere Automobil-Qualifikationsanforderungen haben, während Zyklenlebensdauer und Sicherheit für Beschaffungsentscheidungen wichtig bleiben. US-amerikanische und europäische Zellhersteller suchen Lieferdiversifizierung jenseits chinesischer, japanischer und koreanischer Lieferanten, was Raum für qualifizierte lokale Produzenten schafft, die zuverlässige Qualität und Lieferleistung nachweisen können. Premium-Keramikbeschichtungen und ultradünne Extrusion geben Lieferanten einen klareren Weg zur Produktdifferenzierung als Standardfolien. Unternehmen, die auf Standardqualitäten beschränkt sind, bleiben stärker dem Preisdruck von Hochkapazitätsproduzenten ausgesetzt. Der Wettbewerb wird daher durch die Fähigkeit geprägt, Kostenkontrolle mit technischer Qualifikation, zuverlässiger lokaler Lieferung und Produkten zu kombinieren, die den Sicherheits- und Zyklenlebensdaueranforderungen jeder Anwendung entsprechen.
Branchenführer im Bereich Batterieseparatoren
-
SEMCORP
-
Asahi Kasei Corporation
-
SK IE Technology Co., Ltd.
-
Toray Industries, Inc.
-
W-SCOPE Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Batterie-Separatormarkt Unternehmen in diesem Bericht
- Ahlstrom Oyj
- Asahi Kasei Corporation
- Cangzhou Mingzhu Plastic Co., Ltd.
- Celgard LLC
- ENTEK International LLC
- Freudenberg Performance Materials
- Gellec Co., Ltd.
- Hollingsworth & Vose Company
- Mitsubishi Chemical Group Corporation
- Mitsubishi Paper Mills Limited
- Polypore International, LP
- SEMCORP
- Shenzhen Senior Technology Material Co., Ltd.
- Sinoma Science & Technology Co., Ltd.
- SK IE Technology Co., Ltd.
- Solvay SA
- Sumitomo Chemical Co., Ltd.
- Suzhou GreenPower New Energy Technology Co., Ltd.
- Teijin Limited
- Toray Industries, Inc.
- UBE Corporation
- W-SCOPE Corporation
Neueste Industrielle Entwicklungen in Batterie-Separatormarkt
- August 2026: SK Innovation kündigte Pläne an, seine Batterieseparator-Tochtergesellschaft SK IE Technology im Rahmen einer umfassenderen Unternehmensrestrukturierungsstrategie zu absorbieren, mit dem Ziel, das Separatorgeschäft innerhalb von zwei Jahren zu sanieren. Die Fusion soll durch die Konsolidierung überlappender Funktionen, reduzierte Marketingausgaben und integrierte Forschungs- und Entwicklungskapazitäten, die auf Schlüsselkunden ausgerichtet sind, jährliche Kosteneinsparungen von etwa 60 Milliarden KRW generieren.
- August 2026: Asahi Kasei Corporation eröffnete eine neue Hipore™ Nassverfahren-Lithium-Ionen-Batterieseparator-Beschichtungslinie in seiner Anlage in Charlotte, North Carolina, und stärkte damit seine nordamerikanische Batterieseparator-Fertigungsstrategie. Die Investition erweitert die Produktionskapazitäten im bestehenden Celgard®-Werk und etabliert eine lokalisierte Beschichtung und Versorgung mit Nassverfahren-Separatoren, wobei die kommerzielle Produktion in der zweiten Hälfte des Geschäftsjahres 2026 beginnen soll.
- Mai 2026: Microporous gab bekannt, dass es mehrere langfristige Abnahmevereinbarungen über insgesamt mehr als 500 Millionen Quadratmeter pro Jahr seiner ionForce®-Batterieseparatorprodukte gesichert hat, genug um mehr als 50 GWh jährliche Batterieproduktionskapazität zu unterstützen. Die Vereinbarungen wurden mit mehreren inländischen Batterieherstellern unterzeichnet, die fortschrittliche Batteriechemien produzieren, darunter Lithium-Ionen-, Natrium-Ionen- und Lithium-Schwefel-Batterien, und decken den Großteil der aktuellen und geplanten Separatorproduktionskapazität von Microporous über die nächsten fünf Jahre ab.
- September 2025: I Squared Capital unterzeichnete eine endgültige Vereinbarung zum Erwerb einer Mehrheitsbeteiligung an ENTEK Technology Holdings LLC, einem Batterieseparatorhersteller, um die Rückverlagerung der kritischen US-amerikanischen Batterielieferkettenherstellung zu beschleunigen. Die Investition umfasst 800 Millionen USD von I Squared Capital und ergänzt ein ATVM-Darlehen des US-amerikanischen Energieministeriums von bis zu 1,3 Milliarden USD, das den Bau einer Nassverfahren-Lithium-Ionen-Batterieseparator-Gigafabrik in Terre Haute, Indiana, unterstützt.
Berichtsumfang des globalen Marktes für Batterieseparatoren
Ein Batterieseparator ist eine mikroporöse Membran, die zwischen der positiven (Kathode) und der negativen (Anode) Elektrode einer Batterie platziert wird, um elektrische Kurzschlüsse zu verhindern. Während die Elektroden physisch isoliert werden, ermöglicht seine poröse Struktur den kontinuierlichen Fluss ionischer Ladungsträger, der zur Vervollständigung des elektrischen Stromkreises notwendig ist. Moderne Separatoren werden typischerweise aus Polyolefin-Polymeren oder Keramik hergestellt, um extremen chemischen Umgebungen standzuhalten und thermischen Abschaltschutz zur Verhinderung von thermischem Durchgehen zu bieten.
Der Markt für Batterieseparatoren ist nach Separatortyp in Nassverfahren-Polyolefin, Trockenverfahren-Polyolefin und keramikbeschichtete Separatoren segmentiert. Nach Material ist der Markt in Polypropylen (PP), Polyethylen (PE), Mehrschicht-PP/PE/PP, Vliesstoffmaterialien und andere segmentiert. Nach Dicke ist der Markt in bis zu 15 µm, 16 bis 20 µm, 21 bis 25 µm und über 25 µm segmentiert. Nach Beschichtungstechnologie ist der Markt in In-Line-Keramikbeschichtung, Offline-Keramikbeschichtung, funktionale Polymerbeschichtungen und unbeschichtete Polyolefine segmentiert. Nach Anwendung ist der Markt in Automobil-Elektrofahrzeug, Unterhaltungselektronik, stationäre Energiespeicherung, Industrie und Elektrowerkzeuge sowie Marine-, Luft- und Raumfahrt- und Spezialbatterien segmentiert. Nach Batteriechemie ist der Markt in Lithium-Ionen, Blei-Säure, Nickel-basiert, Natrium-Ionen und andere segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Batterieseparatoren in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Nassverfahren-Polyolefin |
| Trockenverfahren-Polyolefin |
| Keramikbeschichtet |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Mehrschicht-PP/PE/PP |
| Vliesstoff und andere |
| Bis zu 15 µm |
| 16 bis 20 µm |
| 21 bis 25 µm |
| Über 25 µm |
| In-Line-Keramikbeschichtung |
| Offline-Keramikbeschichtung |
| Funktionale Polymerbeschichtungen |
| Unbeschichtetes Polyolefin |
| Automobil-Elektrofahrzeug |
| Unterhaltungselektronik |
| Stationäre Energiespeicherung |
| Industrie und Elektrowerkzeuge |
| Marine-, Luft- und Raumfahrt- sowie Spezialbatterien |
| Lithium-Ionen |
| Blei-Säure |
| Nickel-basiert |
| Natrium-Ionen |
| Andere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Ungarn | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Israel | |
| Übriger Naher Osten und Afrika |
| Nach Separatortyp | Nassverfahren-Polyolefin | |
| Trockenverfahren-Polyolefin | ||
| Keramikbeschichtet | ||
| Nach Material | Polypropylen (PP) | |
| Polyethylen (PE) | ||
| Mehrschicht-PP/PE/PP | ||
| Vliesstoff und andere | ||
| Nach Dicke | Bis zu 15 µm | |
| 16 bis 20 µm | ||
| 21 bis 25 µm | ||
| Über 25 µm | ||
| Nach Beschichtungstechnologie | In-Line-Keramikbeschichtung | |
| Offline-Keramikbeschichtung | ||
| Funktionale Polymerbeschichtungen | ||
| Unbeschichtetes Polyolefin | ||
| Nach Anwendung | Automobil-Elektrofahrzeug | |
| Unterhaltungselektronik | ||
| Stationäre Energiespeicherung | ||
| Industrie und Elektrowerkzeuge | ||
| Marine-, Luft- und Raumfahrt- sowie Spezialbatterien | ||
| Nach Batteriechemie | Lithium-Ionen | |
| Blei-Säure | ||
| Nickel-basiert | ||
| Natrium-Ionen | ||
| Andere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Ungarn | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Israel | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Batterieseparatoren bis 2032 erreichen?
Der Markt für Batterieseparatoren wird bis 2032 voraussichtlich 37,60 Milliarden USD erreichen und von 2027 an mit einem CAGR von 15,66 % wachsen. Elektrofahrzeuge, stationäre Speicherung und Notstromspeicher für Rechenzentren sind die identifizierten Nachfragebereiche.
Welcher Separatortyp wächst am schnellsten?
Keramikbeschichtete Separatoren werden bis 2032 voraussichtlich mit einem CAGR von 22,3 % wachsen, unterstützt durch Anforderungen an Hochspannungs- und Schnellladezellen.
Warum sind keramikbeschichtete Batterieseparatoren wichtig?
Keramikbeschichtungen können die thermische Stabilität, den Ionentransport und die Zyklenbeständigkeit in anspruchsvollen Lithium-Ionen-Batterieanwendungen verbessern. Eine Studie vom September 2026 verglich beschichtetes Polypropylen mit Standard-Polypropylen und berichtete verbesserte Ergebnisse bei Schrumpfung, Leitfähigkeit und Kapazitätserhaltung.
Welche Anwendung ist der größte Nutzer von Batterieseparatoren?
Automobil-Elektrofahrzeuganwendungen machten 2026 49,5 % des Gesamtwerts aus, da Fahrzeugzellen einen hohen Separatorgehalt und strenge Leistungsstandards erfordern.
Welche Region expandiert am schnellsten bei der Separatornachfrage?
Nordamerika wird bis 2032 voraussichtlich mit einem CAGR von 17,6 % wachsen, da Gigafabrikbau und Inlandsanteilsanforderungen die lokale Versorgung unterstützen.
Wie könnten Natrium-Ionen-Batterien die Separatornachfrage beeinflussen?
Natrium-Ionen-Separatoren werden bis 2032 voraussichtlich mit einem CAGR von 27,3 % wachsen und erfordern maßgeschneiderte Porosität, Benetzbarkeit und Ionentransporteigenschaften.