
Tamaño y Participación del Mercado de Separadores de Baterías
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 18.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 37.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.66 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
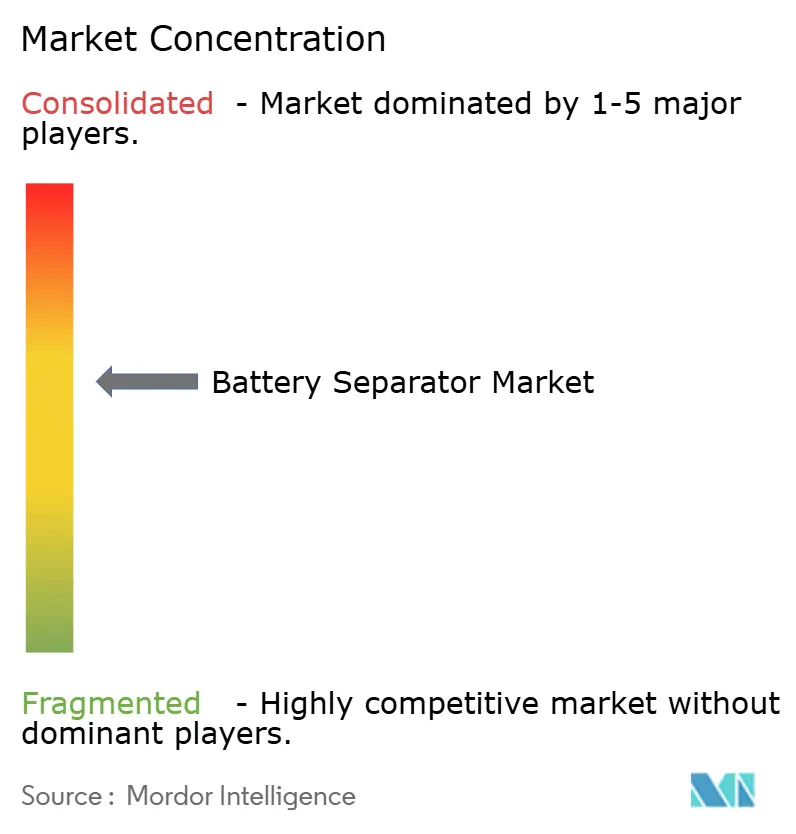
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Separadores de Baterías por Mordor Intelligence
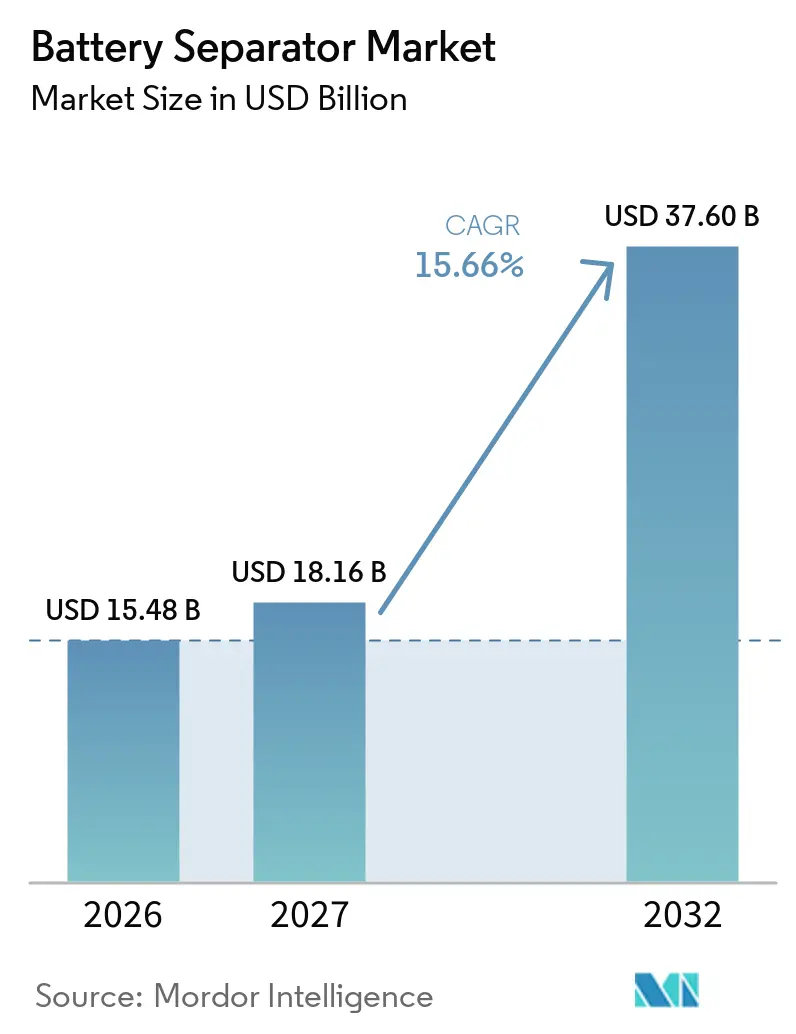
Se proyecta que el tamaño del mercado global de separadores de baterías sea de 15,48 mil millones de USD en 2026, 18,16 mil millones de USD en 2027, y alcance los 37,60 mil millones de USD para 2032, a una CAGR del 15,66% de 2027 a 2032. El mercado de separadores de baterías crece porque cada celda de iones de litio necesita una película que permita el movimiento de iones y evite el contacto entre electrodos. La demanda está respaldada por los vehículos eléctricos, los sistemas de almacenamiento en red y las baterías de respaldo utilizadas en centros de datos. Los diseños de baterías de mayor voltaje están aumentando la necesidad de películas recubiertas que puedan gestionar el calor de manera más eficaz. Los proveedores se están diferenciando entre productores de alto volumen de películas estándar y empresas que pueden suministrar productos más delgados o con recubrimiento cerámico. Esto deja oportunidades para las empresas con calificaciones establecidas por fabricantes de celdas y producción local cerca de las nuevas plantas de baterías.
Conclusiones Clave del Informe
- Por tipo de separador, la poliolefina de proceso húmedo tuvo una participación de ingresos del 60,1% en 2026, mientras que se proyecta que los separadores con recubrimiento cerámico crezcan a una CAGR del 22,3% hasta 2032.
- Por material, el polipropileno tuvo una participación de ingresos del 48,3% en 2026, mientras que se prevé que los materiales no tejidos y especiales se expandan a una CAGR del 18,1% hasta 2032.
- Por espesor, el rango de 16 a 20 µm tuvo una participación de valor del 44,7% en 2026, mientras que se prevé que la categoría de hasta 15 µm crezca a una CAGR del 18,4% hasta 2032.
- Por tecnología de recubrimiento, la poliolefina sin recubrimiento tuvo una participación de ingresos del 59,6% en 2026, mientras que se prevé que el recubrimiento cerámico en línea crezca a una CAGR del 20,6% hasta 2032.
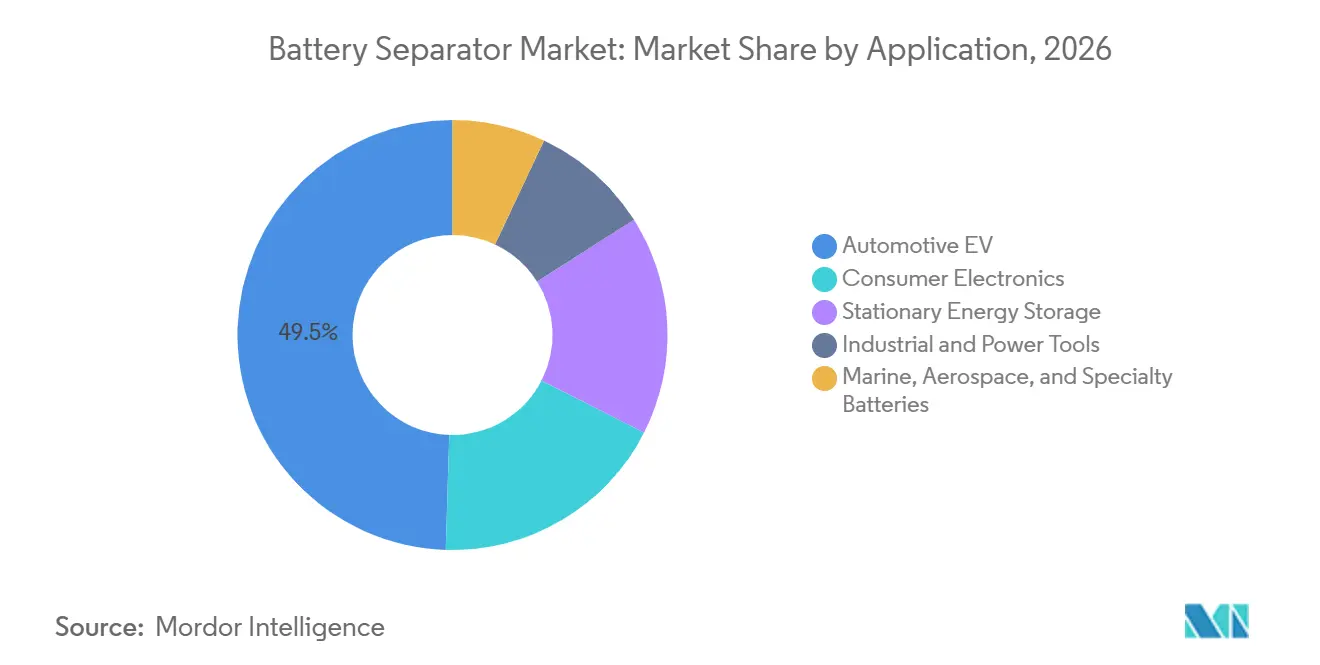
- Por aplicación, el segmento de vehículos eléctricos (EV) automotrices representó el 49,5% del mercado de separadores de baterías en 2026, mientras que se prevé que el almacenamiento estacionario de energía se expanda a una CAGR del 20,1% hasta 2032.
- Por química de batería, los iones de litio tuvieron una participación de ingresos del 74,4% en 2025, mientras que se prevé que los separadores de iones de sodio crezcan a una CAGR del 27,3% hasta 2031.
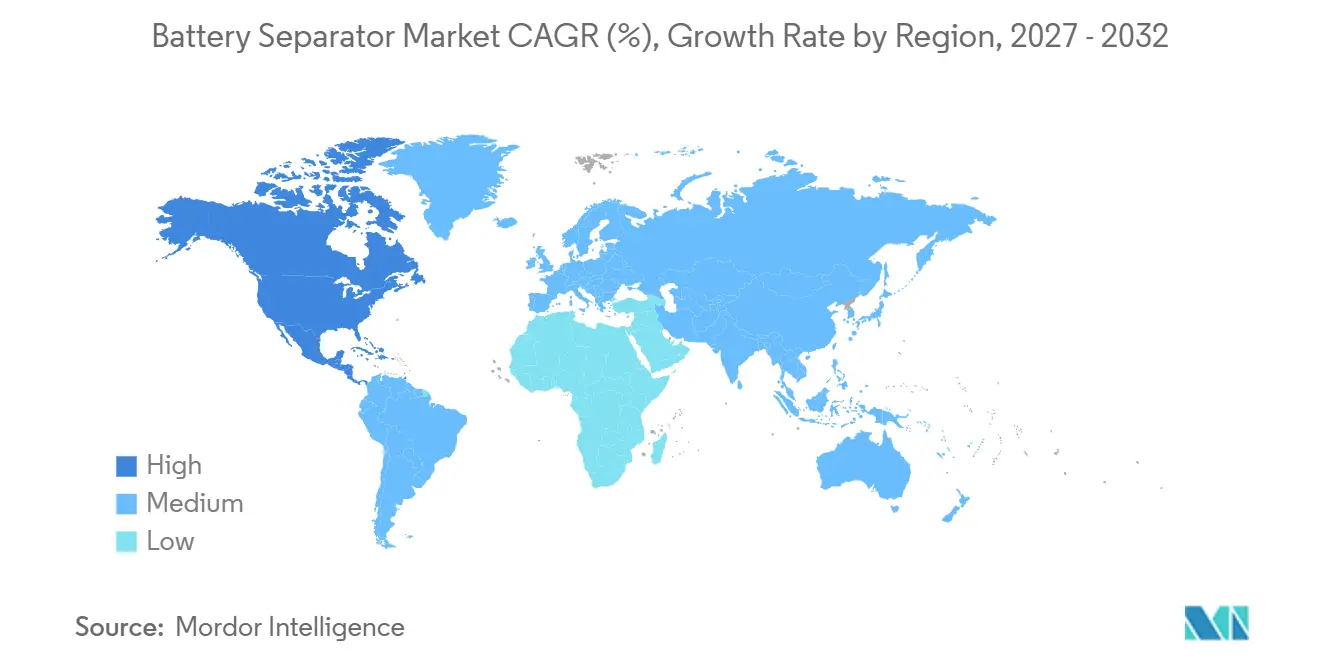
- Por geografía, Asia-Pacífico representó una participación de ingresos del 54,5% en 2025, mientras que se prevé que América del Norte crezca a una CAGR del 17,6% hasta 2031.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Baterías para Vehículos Eléctricos | +4.8% | Global, con núcleo en Asia-Pacífico y rápida expansión en América del Norte y Europa | Mediano plazo (2-4 años) |
| Despliegue de Almacenamiento de Energía a Escala de Red y Comercial | +2.8% | Global, con Asia-Pacífico a la cabeza y expansión de proyectos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cadenas de Suministro de Baterías Localizadas y Gigafábricas | +2% | América del Norte y Europa, con expansión continua en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de Recubrimiento Cerámico para Celdas de Alto Voltaje y Carga Rápida | +1.3% | Global, comenzando en Asia-Pacífico y ganando tracción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del Consumo de Separadores por Kilovatio-Hora | +1.5% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de las Baterías de Respaldo para Centros de Datos y Telecomunicaciones | +1% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Baterías para Vehículos Eléctricos
Las ventas globales de vehículos eléctricos de batería superaron los 14 millones de unidades en 2024, y los fabricantes de automóviles anunciaron 312 GWh de capacidad adicional de celdas para 2025 a 2027. Cada GWh requiere 2,5 millones de metros cuadrados de película separadora, lo que vincula la capacidad de celdas anunciada con necesidades de compra a varios años. El mercado de separadores de baterías se beneficia cuando los fabricantes construyen plantas de celdas más grandes porque cada formato de celda requiere un separador, y el efecto continúa a medida que las plantas pasan de la puesta en marcha inicial a la producción estable. Las instalaciones de separadores fuera de China crecieron más rápido que la tasa global en el primer trimestre de 2026, lo que favorece a los proveedores ya calificados por fabricantes de celdas coreanos y japoneses y destaca la importancia de las relaciones de suministro tempranas en nuevas regiones. Los cátodos de alto contenido de níquel y los sistemas de 800 voltios también requieren un mayor rendimiento térmico, lo que convierte al recubrimiento cerámico en un requisito de adquisición más común.
Despliegue de Almacenamiento de Energía a Escala de Red y Comercial
El almacenamiento en red y el almacenamiento de energía comercial están ampliando la base de clientes del mercado de separadores de baterías. Las celdas de almacenamiento más grandes y los objetivos de más de 8.000 ciclos están llevando a los productores de baterías a dar mayor importancia al rendimiento de seguridad consistente. La integración de energías renovables a escala de servicios públicos requiere baterías que puedan descargarse en ciclos repetidos, lo que favorece a los separadores diseñados para una larga vida útil y un rendimiento consistente en grandes cantidades de celdas. Las instalaciones comerciales detrás del medidor añaden otra fuente de demanda que no sigue los ciclos de ventas de vehículos, lo que ayuda a los proveedores a atender a clientes con diferentes plazos de inversión y necesidades de reemplazo. Los sistemas de respaldo de centros de datos también utilizan baterías de iones de litio, creando demanda de películas separadoras de alta especificación. La Agencia Internacional de Energía declaró que el consumo de electricidad en centros de datos fue de 415 TWh en 2024 y podría casi duplicarse para 2030, aumentando la necesidad de sistemas de energía de respaldo confiables.[1]
Cadenas de Suministro de Baterías Localizadas y Gigafábricas
Los fabricantes de baterías en América del Norte y Europa están construyendo cadenas de suministro más locales para reducir la exposición a las importaciones y cumplir con los requisitos de política. La Ley de Reducción de la Inflación de los Estados Unidos establece condiciones de contenido nacional para ciertos incentivos vehiculares y apoya la fabricación local a través de los créditos de producción de la Sección 45X. Estas normas hacen que la capacidad de separadores cercana a las plantas de celdas sea más valiosa para los productores que buscan suministro elegible, al tiempo que reducen la dificultad operativa de coordinar entregas a través de cadenas de suministro distantes. Los ciclos de calificación pueden durar de 18 a 24 meses, lo que otorga a los proveedores locales tempranos una ventaja práctica una vez que aseguran una posición aprobada y hace que la entrada tardía sea más difícil incluso cuando la capacidad está disponible. ENTEK recibió 800 millones de USD en capital junto con un préstamo del Departamento de Energía de 1,3 mil millones de USD para su proyecto en Indiana, que está planificado para 1.400 millones de metros cuadrados de capacidad anual. El mercado de separadores de baterías requiere, por tanto, un capital sustancial y un largo compromiso con el cliente antes de que las nuevas instalaciones puedan alcanzar una utilización significativa.[2]
Adopción de Recubrimiento Cerámico para Celdas de Alto Voltaje y Carga Rápida
Los recubrimientos cerámicos son cada vez más importantes a medida que los fabricantes de baterías buscan una mejor estabilidad térmica durante la carga rápida. Un estudio de septiembre de 2026 encontró que un separador de polipropileno recubierto con AlOOH y Al₂O₃ tuvo una contracción térmica del 10% a 150 °C, en comparación con el 41% del polipropileno comercial estándar. El mismo estudio reportó una conductividad iónica de 0,361 mS/cm para el separador recubierto, en comparación con 0,149 mS/cm para el material de referencia. También reportó una retención de capacidad del 92,1% después de 2.000 ciclos a 1.000 mA/g, en comparación con el 24,6% del polipropileno sin recubrimiento. Estos resultados respaldan el uso de recubrimientos donde la seguridad, el transporte iónico y la vida útil del ciclo necesitan mejorar conjuntamente, en lugar de obligar a los diseñadores de celdas a aceptar una compensación entre la estabilidad térmica y el rendimiento electroquímico. Los procesos en línea pueden aplicar material cerámico durante la producción de la película base, reduciendo los pasos de manipulación separados y mejorando el control del espesor, lo que es valioso cuando las películas deben producirse de manera consistente en dimensiones más delgadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exceso de Capacidad de Separadores y Compresión de Precios de Productos Básicos | -2.2% | Global, centrado en Asia-Pacífico con efectos sobre los nuevos participantes occidentales | Corto plazo (≤ 2 años) |
| Altos Requisitos de Calificación, Certificación y Puesta en Marcha | -1.5% | América del Norte y Europa, donde los retrasos en la calificación son más agudos | Mediano plazo (2-4 años) |
| Concentración del Suministro de Resinas y Volatilidad de las Materias Primas | -1.2% | Global | Mediano plazo (2-4 años) |
| Riesgo de Sustitución a Largo Plazo por Baterías de Estado Sólido | -0.8% | Global, concentrado en segmentos de vehículos eléctricos premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exceso de Capacidad de Separadores y Compresión de Precios de Productos Básicos
Las grandes adiciones de capacidad estándar de separadores continúan presionando los precios en el mercado de separadores de baterías. La alta producción de las líneas de proceso húmedo chinas ofrece a los fabricantes de celdas más opciones para películas convencionales. Esta presión es más fuerte en los grados estándar recubiertos y sin recubrimiento que tienen una diferenciación técnica limitada, donde los clientes pueden comparar los productos disponibles principalmente en precio, condiciones de suministro y rendimiento básico. No se aplica por igual a los productos ultra-delgados, certificados para automoción y recubiertos de alto rendimiento, donde el desarrollo del rendimiento y la aprobación del cliente aún restringen la oferta y crean una barrera significativa para los productores sin procesos probados. Los productores con carteras exclusivamente de productos básicos pueden enfrentar márgenes más bajos incluso cuando los envíos unitarios aumentan. La diferencia entre la capacidad nominal disponible y la capacidad calificada utilizable sigue siendo importante al evaluar las condiciones de suministro.
Riesgo de Sustitución a Largo Plazo por Baterías de Estado Sólido
Las baterías de estado sólido reemplazan el separador poroso utilizado en las celdas de electrolito líquido con un electrolito sólido. Esta tecnología podría reducir la demanda de películas separadoras convencionales en aplicaciones de vehículos premium seleccionados a largo plazo, pero el efecto depende de si los resultados a escala piloto pueden convertirse en producción en masa económica. Toyota y Samsung SDI han apuntado a introducciones de vehículos piloto alrededor de 2027 y 2028, pero se espera que la transición siga siendo gradual. Los diseños de electrolito líquido siguen siendo relevantes para los vehículos con Fosfato de Hierro y Litio (LFP), el almacenamiento estacionario y la electrónica de consumo donde el costo y la escala de fabricación son importantes, preservando una base direccionable sustancial para los productos de separadores establecidos. El mercado de separadores de baterías mantiene una amplia base de aplicaciones mientras los productores de estado sólido continúan abordando el rendimiento de fabricación y la escala comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Separador:
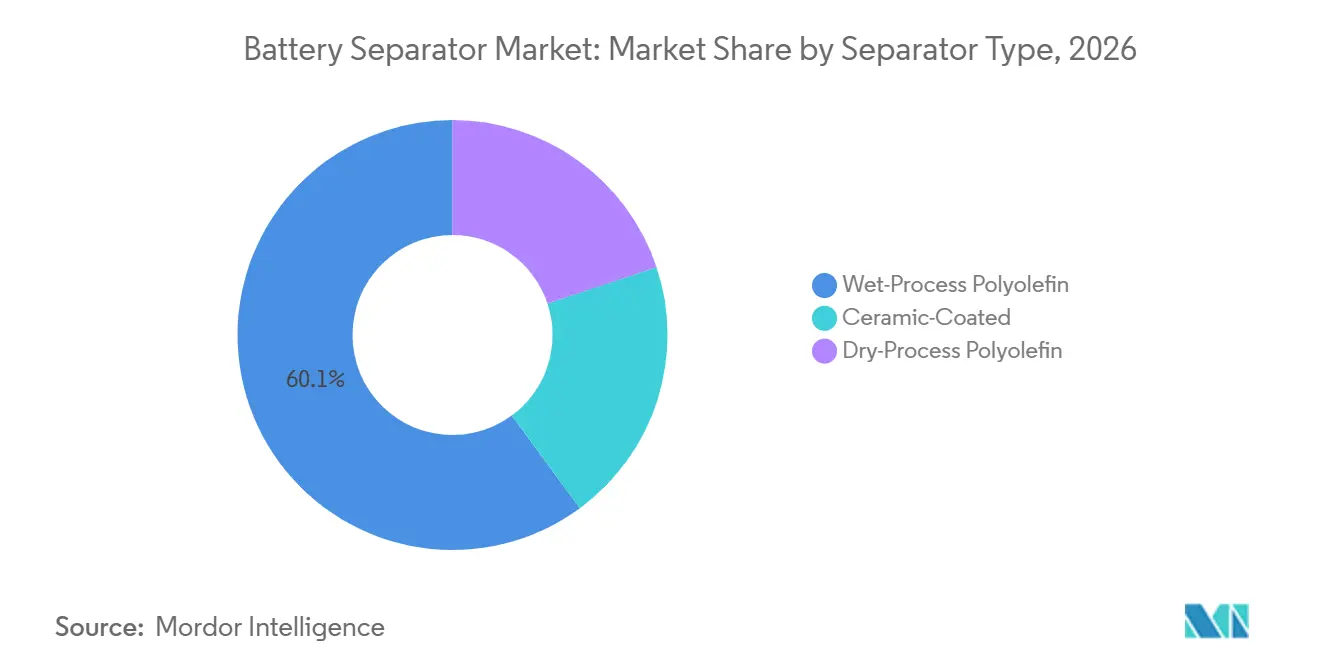
El Proceso Húmedo Domina en Escala, los Recubrimientos Cerámicos Definen el Nivel de ValorLos separadores de poliolefina de proceso húmedo tuvieron el 60,1% de la participación del mercado de separadores de baterías por tipo de separador en 2026. Su estructura de poros es adecuada para las celdas de iones de litio de alta densidad de energía utilizadas en vehículos eléctricos y sistemas de almacenamiento de energía. La producción de proceso húmedo soporta los estrictos requisitos de espesor y uniformidad de muchos diseños automotrices. La poliolefina de proceso seco sigue siendo relevante para las celdas LFP de menor costo y las aplicaciones de reemplazo de plomo-ácido. Su ruta de fabricación sin disolventes puede soportar un alto rendimiento, aunque ofrece menos uniformidad en espesores inferiores a 15 µm. La industria de separadores de baterías continúa utilizando productos de proceso seco donde el costo y la eficiencia de producción importan más que los objetivos de mayor densidad de energía.
Se proyecta que los separadores con recubrimiento cerámico registren una CAGR del 22,3% de 2027 a 2032, la tasa más rápida dentro de esta segmentación. Las plataformas de celdas de alto contenido de níquel utilizan estos productos para fortalecer la resistencia a la propagación térmica. Un estudio de 2024 en Journal of Power Sources reportó que un proceso piloto de pulverización catódica de rollo a rollo logró una conductancia iónica superior a la de los separadores con recubrimiento cerámico a base de suspensión, evitando los aglutinantes. El resultado respaldó la deposición cerámica en línea como una ruta para películas ultra-delgadas. Los productos de proceso húmedo de productos básicos enfrentan presión de precios a medida que la capacidad china se expande. Los proveedores con experiencia en recubrimiento pueden retener valor a través de ciclos de calificación más largos y especificaciones de celdas más exigentes.

Por Material:
El Polipropileno Ancla el Volumen, los Materiales No Tejidos Capturan la Demanda de Nueva QuímicaLos separadores de polipropileno tuvieron el 48,3% de los ingresos por material en 2026. El material se utiliza en diseños de proceso seco y productos con recubrimiento cerámico porque las rutas de producción establecidas pueden procesarlo de manera consistente, mientras que los fabricantes pueden adaptarlo para diferentes requisitos de celdas. También tiene una ventaja de costo en las baterías AGM de plomo-ácido y en determinadas plataformas de vehículos LFP. El polietileno ocupó la segunda posición más grande porque su punto de fusión más bajo puede soportar el apagado térmico antes de la descomposición del cátodo. Los fabricantes de automóviles valoran esta característica de seguridad en las celdas de alto contenido de níquel. Las membranas multicapa de polipropileno y polietileno combinan el comportamiento de apagado del polietileno con la resistencia retenida por las capas externas de polipropileno.
Se prevé que los materiales no tejidos y especiales crezcan a una CAGR del 18,1% hasta 2032. Las celdas de iones de sodio y las baterías de almacenamiento LFP de gran formato requieren perfiles de porosidad que las películas de poliolefina convencionales pueden no proporcionar de manera tan eficiente. Estas aplicaciones crean la necesidad de propiedades de humectabilidad y transporte iónico a medida. Las películas multicapa pueden cumplir con las exigentes especificaciones automotrices combinando el comportamiento de apagado con la integridad estructural, pero su mayor costo de fabricación puede limitar su uso en sistemas de almacenamiento sensibles al costo. Los costos de las materias primas también influyen en la elección entre estructuras con predominio de polipropileno y polietileno. El mercado de separadores de baterías continuará equilibrando el costo del material, el comportamiento de apagado, la resistencia mecánica y la vida útil operativa requerida de la batería.
Por Espesor:
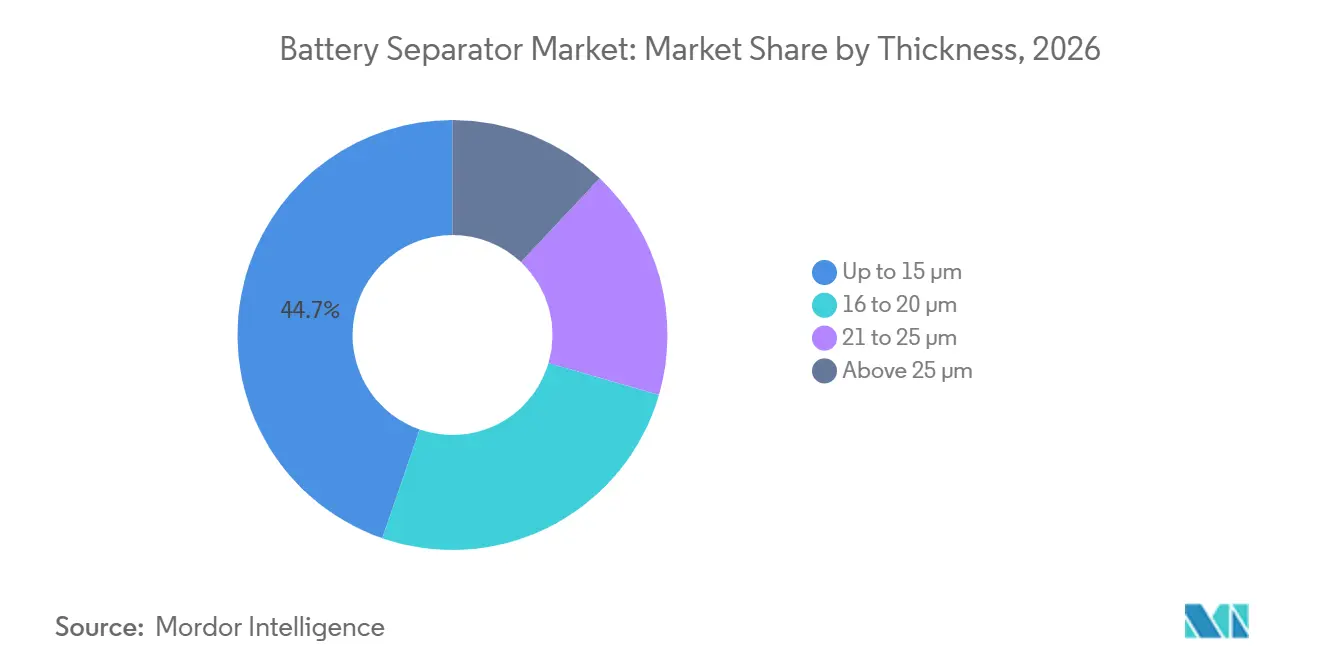
El Rango Medio Mantiene el Volumen, los Menores de 15 µm Impulsan la Densidad de EnergíaEl rango de 16 a 20 µm tuvo el 44,7% del tamaño del mercado de separadores de baterías por valor en 2026. Este rango sirve a las celdas de iones de litio comunes utilizadas en diseños de bolsa y prismáticos para vehículos eléctricos. También se utiliza en celdas cilíndricas de electrónica de consumo que requieren un equilibrio práctico entre fiabilidad y densidad de energía. El rango sigue siendo establecido porque funciona con muchas líneas de fabricación de celdas actuales. La selección del espesor afecta la resistencia interna, los márgenes de seguridad, el volumen utilizable de la celda y la cantidad de material activo que puede caber en una celda, por lo que sigue siendo una decisión de diseño central. Los fabricantes, por tanto, lo eligen según el formato de la celda y el ciclo de uso previsto.
Se espera que la categoría de hasta 15 µm crezca a una CAGR del 18,4% de 2027 a 2032. Las películas más delgadas permiten una mayor carga de material activo dentro de una huella de celda fija, lo que puede mejorar la densidad de energía. Un estudio de marzo de 2026 en Chemical Engineering Journal reportó un separador de polipropileno estirado biaxialmente en seco con recubrimiento cerámico ultra-delgado con transporte iónico equilibrado y resistencia a cortocircuitos en baterías de metal de litio. Este trabajo respalda el potencial técnico de los diseños de menos de 15 µm en aplicaciones de alta densidad de energía. Las películas entre 21 y 25 µm, y las de más de 25 µm, siguen siendo adecuadas para baterías de plomo-ácido, a base de níquel e industriales donde la resistencia es el requisito principal. Los ciclos de rendimiento más largos para equipos de extrusión ultra-delgada pueden mantener el suministro ajustado para productos de menos de 9 µm, ya que pequeñas variaciones pueden afectar el rendimiento, y respaldan una prima para la producción calificada.[3]
Por Tecnología de Recubrimiento:
La Base Sin Recubrimiento Domina en Volumen, el Cerámico en Línea se AceleraLos separadores de poliolefina sin recubrimiento tuvieron el 59,6% de los ingresos por tecnología de recubrimiento en 2026. Las celdas de iones de litio estándar en electrónica de consumo, vehículos eléctricos de gama de entrada y aplicaciones estacionarias representan gran parte de esta base instalada. Estas aplicaciones pueden no requerir membranas recubiertas cuando las especificaciones térmicas son menos estrictas y los diseños de celdas establecidos pueden cumplir sus requisitos operativos con películas base estándar. Los productos sin recubrimiento también ofrecen una opción de menor costo para los fabricantes de celdas con márgenes de seguridad establecidos. Su escala continua mantiene la demanda de capacidad básica de producción de películas base. El mercado de separadores de baterías sigue dependiendo de las películas sin recubrimiento para aplicaciones de alto volumen donde las necesidades de rendimiento siguen siendo convencionales.
Se proyecta que el recubrimiento cerámico en línea crezca a una CAGR del 20,6% hasta 2032. Este enfoque aplica alúmina o boehmita como parte del proceso de la película base, lo que puede reducir el tiempo de preparación y mejorar las tolerancias de espesor. Es particularmente relevante para las celdas de carga rápida y alto voltaje que necesitan un comportamiento térmico más sólido. El recubrimiento fuera de línea mantiene una gran base instalada en China y sigue siendo adecuado para los fabricantes de nivel medio que buscan suministro competitivo en costos. Los productos de recubrimiento especializados también necesitan suficiente demanda comprometida de clientes para justificar los gastos de calificación, la capacidad de producción dedicada y la disciplina operativa necesaria para mantener un rendimiento uniforme. El segmento diferencia cada vez más a los proveedores por su control de la uniformidad del recubrimiento, la integración del proceso y el rendimiento de seguridad.
Por Aplicación:
Los Vehículos Eléctricos Automotrices Lideran por Valor, el Almacenamiento Estacionario Amplía su Ventaja de CrecimientoLas aplicaciones de vehículos eléctricos automotrices representaron el 49,5% del valor total en 2026. Las celdas de vehículos eléctricos requieren un contenido sustancial de separadores y deben cumplir con los requisitos de conductividad térmica, mecánica e iónica. Los paquetes de baterías en esta aplicación utilizan películas que pueden funcionar de manera confiable en condiciones de carga y temperaturas de operación, ya que un fallo del separador puede afectar la seguridad y la disponibilidad de la batería. La electrónica de consumo formó una aplicación secundaria significativa porque los portátiles y los dispositivos móviles necesitan celdas compactas de alta densidad de energía. El reemplazo regular de dispositivos también respalda la demanda recurrente de celdas de batería más pequeñas. Las baterías industriales y de herramientas eléctricas añaden demanda de carretillas elevadoras, vehículos de guiado automático y equipos inalámbricos.
Se proyecta que el almacenamiento estacionario de energía se expanda a una CAGR del 20,1% de 2027 a 2032. La integración de energías renovables, las instalaciones de almacenamiento comercial y los sistemas de Alimentación Ininterrumpida (UPS) de iones de litio para centros de datos respaldan esta tasa. Esta aplicación da mayor importancia al rendimiento de ciclos repetidos y a la seguridad consistente en celdas de gran formato. Las baterías marinas, aeroespaciales y especiales siguen siendo aplicaciones más pequeñas, pero pueden alcanzar precios más altos porque necesitan tolerancia a las vibraciones, resistencia a la temperatura y larga vida útil en almacenamiento. Estas aplicaciones no siguen el mismo patrón de volumen que los vehículos eléctricos de pasajeros, lo que ofrece a los proveedores una base de demanda más equilibrada entre usos con diferentes ciclos de adquisición. Sus requisitos ofrecen a los proveedores calificados una vía para diversificar las ventas dentro del mercado de separadores de baterías.
Por Química de Batería:
Los Iones de Litio Dominan el Volumen, los Iones de Sodio Señalan el Próximo Punto de EscalaLos separadores de iones de litio dominaron el 74,4% de los ingresos por química en 2026. Se utilizan en teléfonos inteligentes, paquetes de vehículos eléctricos y sistemas de almacenamiento a escala de servicios públicos. La química tiene la gama más amplia de formatos de celdas y la base de fabricación global más desarrollada, lo que respalda el uso continuo desde pequeñas celdas de consumo hasta grandes sistemas de baterías estacionarias. Los separadores de plomo-ácido mantienen una posición instalada en baterías de arranque, carretillas elevadoras industriales y sistemas UPS. Los sistemas de reciclaje existentes y la economía de costos respaldan el uso continuo en aplicaciones de 12 voltios. Los separadores de baterías a base de níquel siguen concentrados en usos industriales y aeroespaciales, aunque las mejoras en los iones de litio están reduciendo su papel en aplicaciones adyacentes.
Se prevé que los separadores de iones de sodio registren una CAGR del 27,3% hasta 2032, la tasa más rápida entre las químicas de batería. Los fabricantes chinos están escalando las celdas de iones de sodio para vehículos eléctricos de dos ruedas, almacenamiento estacionario y vehículos de corto alcance. Los sistemas de iones de sodio utilizan diferentes potenciales electroquímicos y sistemas de electrolito que las baterías de iones de litio. Como resultado, los requisitos de porosidad, humectabilidad y transporte iónico del separador no siempre pueden transferirse directamente desde las líneas de iones de litio existentes. Los productores deben adaptar las líneas de productos deliberadamente en lugar de tratar los iones de sodio como una simple extensión de la producción de iones de litio, porque un separador diseñado para una química puede no satisfacer las necesidades de otra. Este cambio puede crear una corriente de demanda diferenciada para el mercado de separadores de baterías.
Análisis Geográfico
Mercado de Separadores de Baterías de Asia-Pacífico
Asia-Pacífico concentró el 54,5% de la cuota de ingresos en 2026. China cuenta con una base de suministro integrada que abarca resina de poliolefina, película separadora, fabricación de celdas y ensamblaje de paquetes de baterías. Esta estructura favorece la producción a gran escala, la proximidad a los principales fabricantes de celdas y una coordinación más ágil entre proveedores de resina, productores de película y fabricantes de baterías. Japón mantiene una posición orientada a la calidad a través de proveedores como Asahi Kasei, Toray y Teijin en segmentos premium. Los productores surcoreanos y japoneses siguen siendo relevantes donde los fabricantes de celdas priorizan registros de calificación consolidados y especificaciones de alto nivel. India, Vietnam, Indonesia y Tailandia están emergiendo como ubicaciones de fabricación a medida que los productores de baterías buscan resiliencia en la cadena de suministro más allá de China, aunque la producción local de separadores aún no ha alcanzado el crecimiento esperado en la demanda de celdas de batería.
Mercado de Separadores de Baterías de América del Norte y Europa
Se espera que América del Norte crezca a una CAGR del 17,6% entre 2027 y 2032. Las normas de contenido nacional y la construcción de nuevas gigafábricas están impulsando el interés en el suministro local de separadores para fabricantes de automóviles como GM, Stellantis, Ford y Honda. ENTEK está desarrollando una instalación en Indiana con una capacidad anual planificada de 1,4 mil millones de metros cuadrados. Asahi Kasei inauguró una línea de recubrimiento de separadores por proceso húmedo en Charlotte, Carolina del Norte, en agosto de 2026, con producción comercial prevista para el segundo semestre del ejercicio fiscal 2026. Microporous aseguró acuerdos de compra que superan los 500 millones de metros cuadrados anuales, respaldando su expansión planificada en Danville, Virginia. Europa también está ampliando su capacidad de producción de baterías en Alemania, Polonia, Hungría y Francia, donde los requisitos de divulgación de la huella de carbono fomentan la producción con energía renovable y añaden una consideración de cumplimiento normativo a la selección de proveedores.[4]
Mercado de Separadores de Baterías de Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África están desarrollando infraestructura para vehículos eléctricos y programas de almacenamiento a escala de servicios públicos, generando una demanda vinculada a la electrificación del transporte y el despliegue de energías renovables. Chile cuenta con reservas de litio que podrían respaldar futuros vínculos entre el procesamiento de minerales y las cadenas de suministro de baterías, aunque una base local de fabricación de separadores sigue siendo una posibilidad futura más que un centro de suministro consolidado. Oriente Medio está incorporando almacenamiento de baterías junto con la generación solar, particularmente en Arabia Saudita y los Emiratos Árabes Unidos. Estos proyectos favorecen las celdas de gran formato de Fosfato de Hierro y Litio (LFP) y diseños adaptados a temperaturas ambientes elevadas. El mercado de separadores de baterías puede beneficiarse del crecimiento de la demanda regional incluso donde la fabricación local de película se encuentra en una etapa temprana.
Panorama Competitivo
El mercado de separadores de baterías está concentrado entre los principales productores chinos, incluidos SEMCORP, Sinoma Science & Technology, Shenzhen Senior Technology Material y Gellec. Estas empresas se benefician del acceso integrado a materias primas, la producción ubicada cerca de las principales fábricas de celdas y la capacidad de atender pedidos de gran volumen a través de cadenas de suministro domésticas conectadas. Su escala es más fuerte en la producción de separadores de proceso húmedo y recubiertos de alto volumen, donde la gran capacidad de fabricación de celdas doméstica puede respaldar la utilización y proporcionar oportunidades frecuentes para el desarrollo de productos con los clientes. Asahi Kasei, Toray, Teijin, SK IE Technology y W-SCOPE compiten a través de la calidad de las especificaciones y las relaciones con los fabricantes de celdas premium. Sus registros de aprobación establecidos pueden ser importantes donde los clientes necesitan productos de grado automotriz y necesitan confianza en que un proveedor puede mantener las especificaciones durante una larga producción. La posición competitiva de cada proveedor depende del rendimiento del producto, la capacidad local y el tiempo necesario para completar la calificación del cliente.
SK Innovation anunció una fusión con SK IE Technology en septiembre de 2026 para reducir los costos anuales en 60 mil millones de KRW, o 43 millones de USD, concentrar la producción de separadores en Polonia, vender la fábrica de SKIET en China y desarrollar separadores para almacenamiento de energía. Asahi Kasei inauguró su línea de recubrimiento en Charlotte en agosto de 2026 y ha programado la producción comercial para la segunda mitad del ejercicio fiscal 2026. Microporous aseguró acuerdos de compra anuales que superan los 500 millones de metros cuadrados en mayo de 2026 entre clientes de iones de litio, iones de sodio y litio-azufre. Estos pasos muestran que los proveedores se están enfocando en la ubicación de la producción, los volúmenes comprometidos de clientes y los productos que respaldan las aplicaciones de almacenamiento. Las inversiones deben ir acompañadas de aprobaciones de clientes porque la capacidad por sí sola no garantiza las ventas, particularmente donde los fabricantes de baterías requieren pruebas de rendimiento antes de agregar una nueva fuente de separadores. Las empresas que pueden cumplir con los requisitos de contenido local y ofrecer un rendimiento probado tienen una posición más sólida en las nuevas cadenas de suministro de baterías.
El mercado de separadores de baterías también presenta oportunidades en productos de Fosfato de Hierro y Litio (LFP) de alta seguridad y almacenamiento de energía de gran formato. Estas aplicaciones pueden tener menores cargas de calificación automotriz, mientras que la vida útil del ciclo y la seguridad siguen siendo importantes para las decisiones de adquisición. Los fabricantes de celdas de los Estados Unidos y Europa buscan diversificación del suministro más allá de los proveedores chinos, japoneses y coreanos, creando espacio para productores locales calificados que puedan demostrar calidad y rendimiento de entrega confiables. Los recubrimientos cerámicos premium y la extrusión ultra-delgada ofrecen a los proveedores una vía más clara hacia la diferenciación de productos que las películas estándar. Las empresas limitadas a grados de productos básicos siguen siendo más vulnerables a la presión de precios de los productores de alta capacidad. La competencia está, por tanto, determinada por la capacidad de combinar el control de costos con la calificación técnica, la entrega local confiable y los productos que satisfacen las necesidades de seguridad y vida útil del ciclo de cada aplicación.
Líderes de la Industria de Separadores de Baterías
-
SEMCORP
-
Asahi Kasei Corporation
-
SK IE Technology Co., Ltd.
-
Toray Industries, Inc.
-
W-SCOPE Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Separadores de Baterías Empresas cubiertas en este informe
- Ahlstrom Oyj
- Asahi Kasei Corporation
- Cangzhou Mingzhu Plastic Co., Ltd.
- Celgard LLC
- ENTEK International LLC
- Freudenberg Performance Materials
- Gellec Co., Ltd.
- Hollingsworth & Vose Company
- Mitsubishi Chemical Group Corporation
- Mitsubishi Paper Mills Limited
- Polypore International, LP
- SEMCORP
- Shenzhen Senior Technology Material Co., Ltd.
- Sinoma Science & Technology Co., Ltd.
- SK IE Technology Co., Ltd.
- Solvay SA
- Sumitomo Chemical Co., Ltd.
- Suzhou GreenPower New Energy Technology Co., Ltd.
- Teijin Limited
- Toray Industries, Inc.
- UBE Corporation
- W-SCOPE Corporation
Desarrollos recientes de la industria en Mercado de Separadores de Baterías
- Agosto de 2026: SK Innovation anunció planes para absorber su filial de separadores de baterías SK IE Technology como parte de una estrategia más amplia de reestructuración empresarial, con el objetivo de lograr un cambio de rumbo del negocio de separadores en dos años. Se espera que la fusión genere aproximadamente 60 mil millones de KRW en ahorros de costos anuales mediante la consolidación de funciones superpuestas, la reducción de gastos de marketing y las capacidades integradas de investigación y desarrollo centradas en clientes clave.
- Agosto de 2026: Asahi Kasei Corporation inauguró una nueva línea de recubrimiento de separadores de batería de iones de litio de proceso húmedo Hipore™ en su instalación de Charlotte, Carolina del Norte, fortaleciendo su estrategia de fabricación de separadores de baterías en América del Norte. La inversión amplía las capacidades de producción en la planta Celgard® existente y establece el recubrimiento localizado y el suministro de separadores de proceso húmedo, con producción comercial programada para comenzar en la segunda mitad del ejercicio fiscal 2026.
- Mayo de 2026: Microporous anunció que había asegurado múltiples acuerdos de compra a largo plazo que totalizan más de 500 millones de metros cuadrados por año de sus productos de separadores de batería ionForce®, suficiente para respaldar más de 50 GWh de capacidad anual de producción de baterías. Los acuerdos fueron firmados con varios fabricantes de baterías nacionales que producen químicas de batería avanzadas, incluidas baterías de iones de litio, iones de sodio y litio-azufre, y cubren la mayoría de la capacidad de producción de separadores actual y planificada de Microporous durante los próximos cinco años.
- Septiembre de 2025: I Squared Capital firmó un acuerdo definitivo para adquirir una participación mayoritaria en ENTEK Technology Holdings LLC, un fabricante de separadores de baterías, para acelerar la relocalización de la fabricación crítica de la cadena de suministro de baterías de los Estados Unidos. La inversión incluye 800 millones de USD de I Squared Capital y complementa un préstamo ATVM del Departamento de Energía de los Estados Unidos de hasta 1,3 mil millones de USD, respaldando la construcción de una gigafábrica de separadores de batería de iones de litio de proceso húmedo en Terre Haute, Indiana.
Alcance del Informe Global del Mercado de Separadores de Baterías
Un separador de batería es una membrana microporosa colocada entre los electrodos positivo (cátodo) y negativo (ánodo) de una batería para evitar cortocircuitos eléctricos. Mientras mantiene los electrodos físicamente aislados, su estructura porosa permite el flujo continuo de portadores de carga iónica necesarios para completar el circuito eléctrico. Los separadores modernos están típicamente fabricados con polímeros de poliolefina o cerámicos para soportar entornos químicos extremos y proporcionar protección de apagado térmico para prevenir la fuga térmica.
El mercado de separadores de baterías está segmentado por tipo de separador en poliolefina de proceso húmedo, poliolefina de proceso seco y separadores con recubrimiento cerámico. Por material, el mercado está segmentado en polipropileno (PP), polietileno (PE), membranas multicapa PP/PE/PP, materiales no tejidos y otros. Por espesor, el mercado está segmentado en hasta 15 µm, 16 a 20 µm, 21 a 25 µm y por encima de 25 µm. Por tecnología de recubrimiento, el mercado está segmentado en recubrimiento cerámico en línea, recubrimiento cerámico fuera de línea, recubrimientos de polímeros funcionales y poliolefinas sin recubrimiento. Por aplicación, el mercado está segmentado en vehículos eléctricos automotrices, electrónica de consumo, almacenamiento estacionario de energía, industrial y herramientas eléctricas, y baterías marinas, aeroespaciales y especiales. Por química de batería, el mercado está segmentado en iones de litio, plomo-ácido, a base de níquel, iones de sodio y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de separadores de baterías en 26 países en regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Poliolefina de Proceso Húmedo |
| Poliolefina de Proceso Seco |
| Con Recubrimiento Cerámico |
| Polipropileno (PP) |
| Polietileno (PE) |
| Multicapa PP/PE/PP |
| No Tejidos y Otros |
| Hasta 15 µm |
| 16 a 20 µm |
| 21 a 25 µm |
| Por encima de 25 µm |
| Recubrimiento Cerámico en Línea |
| Recubrimiento Cerámico Fuera de Línea |
| Recubrimientos de Polímeros Funcionales |
| Poliolefina Sin Recubrimiento |
| Vehículos Eléctricos Automotrices |
| Electrónica de Consumo |
| Almacenamiento Estacionario de Energía |
| Industrial y Herramientas Eléctricas |
| Baterías Marinas, Aeroespaciales y Especiales |
| Iones de Litio |
| Plomo-Ácido |
| A Base de Níquel |
| Iones de Sodio |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Hungría | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Israel | |
| Resto de Oriente Medio y África |
| Por Tipo de Separador | Poliolefina de Proceso Húmedo | |
| Poliolefina de Proceso Seco | ||
| Con Recubrimiento Cerámico | ||
| Por Material | Polipropileno (PP) | |
| Polietileno (PE) | ||
| Multicapa PP/PE/PP | ||
| No Tejidos y Otros | ||
| Por Espesor | Hasta 15 µm | |
| 16 a 20 µm | ||
| 21 a 25 µm | ||
| Por encima de 25 µm | ||
| Por Tecnología de Recubrimiento | Recubrimiento Cerámico en Línea | |
| Recubrimiento Cerámico Fuera de Línea | ||
| Recubrimientos de Polímeros Funcionales | ||
| Poliolefina Sin Recubrimiento | ||
| Por Aplicación | Vehículos Eléctricos Automotrices | |
| Electrónica de Consumo | ||
| Almacenamiento Estacionario de Energía | ||
| Industrial y Herramientas Eléctricas | ||
| Baterías Marinas, Aeroespaciales y Especiales | ||
| Por Química de Batería | Iones de Litio | |
| Plomo-Ácido | ||
| A Base de Níquel | ||
| Iones de Sodio | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Hungría | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Israel | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de separadores de baterías para 2032?
Se proyecta que el mercado de separadores de baterías alcance los 37,60 mil millones de USD para 2032, creciendo a una CAGR del 15,66% desde 2027. Los vehículos eléctricos, el almacenamiento estacionario y las baterías de respaldo para centros de datos son las áreas de demanda identificadas.
¿Qué tipo de separador está creciendo más rápido?
Se prevé que los separadores con recubrimiento cerámico crezcan a una CAGR del 22,3% hasta 2032, respaldados por los requisitos de celdas de alto voltaje y carga rápida.
¿Por qué son importantes los separadores de baterías con recubrimiento cerámico?
Los recubrimientos cerámicos pueden mejorar la estabilidad térmica, el transporte iónico y la durabilidad del ciclo en aplicaciones de baterías de iones de litio exigentes. Un estudio de septiembre de 2026 comparó el polipropileno recubierto con el polipropileno estándar y reportó mejoras en la contracción, la conductividad y la retención de capacidad.
¿Qué aplicación es el mayor usuario de separadores de baterías?
Las aplicaciones de vehículos eléctricos automotrices representaron el 49,5% del valor total en 2026 porque las celdas de vehículos requieren un alto contenido de separadores y estrictos estándares de rendimiento.
¿Qué región se está expandiendo más rápido en la demanda de separadores?
Se proyecta que América del Norte crezca a una CAGR del 17,6% hasta 2032 a medida que la construcción de gigafábricas y los requisitos de contenido nacional respaldan el suministro local.
¿Cómo podrían las baterías de iones de sodio afectar la demanda de separadores?
Se proyecta que los separadores de iones de sodio crezcan a una CAGR del 27,3% hasta 2032 y requieren características de porosidad, humectabilidad y transporte iónico a medida.