
Taille et part du marché des séparateurs de batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
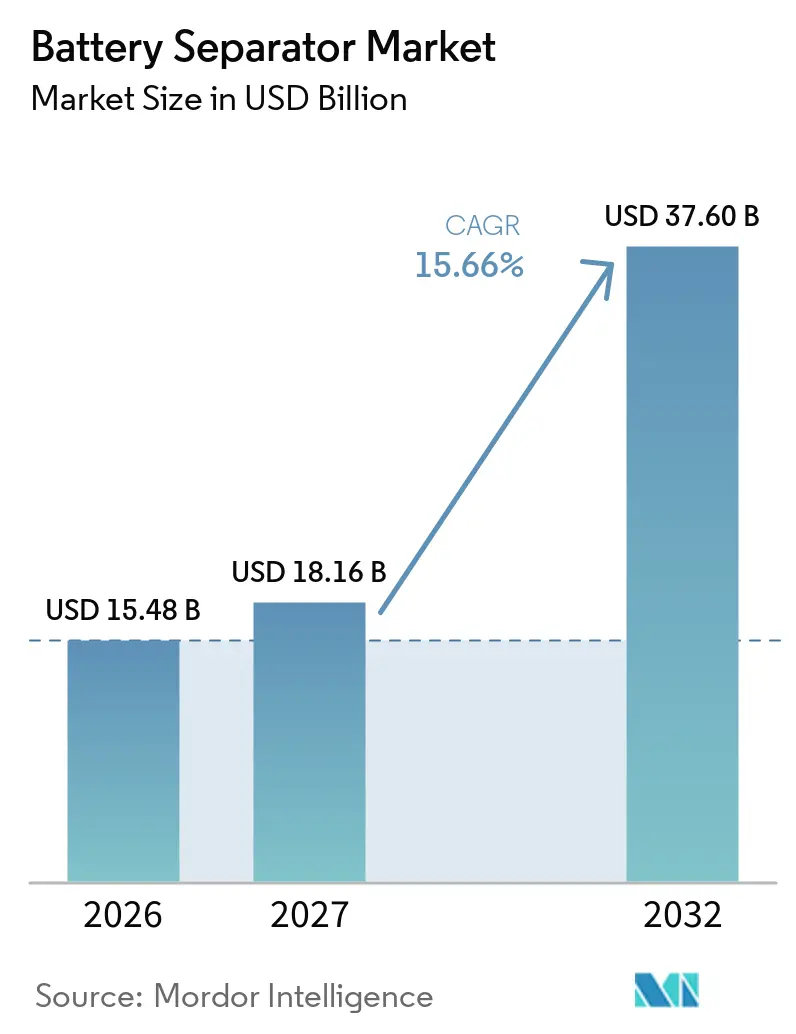
| Taille du Marché (2027) | 18.16 Milliards de dollars |
| Taille du Marché (2032) | 37.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.66 % |
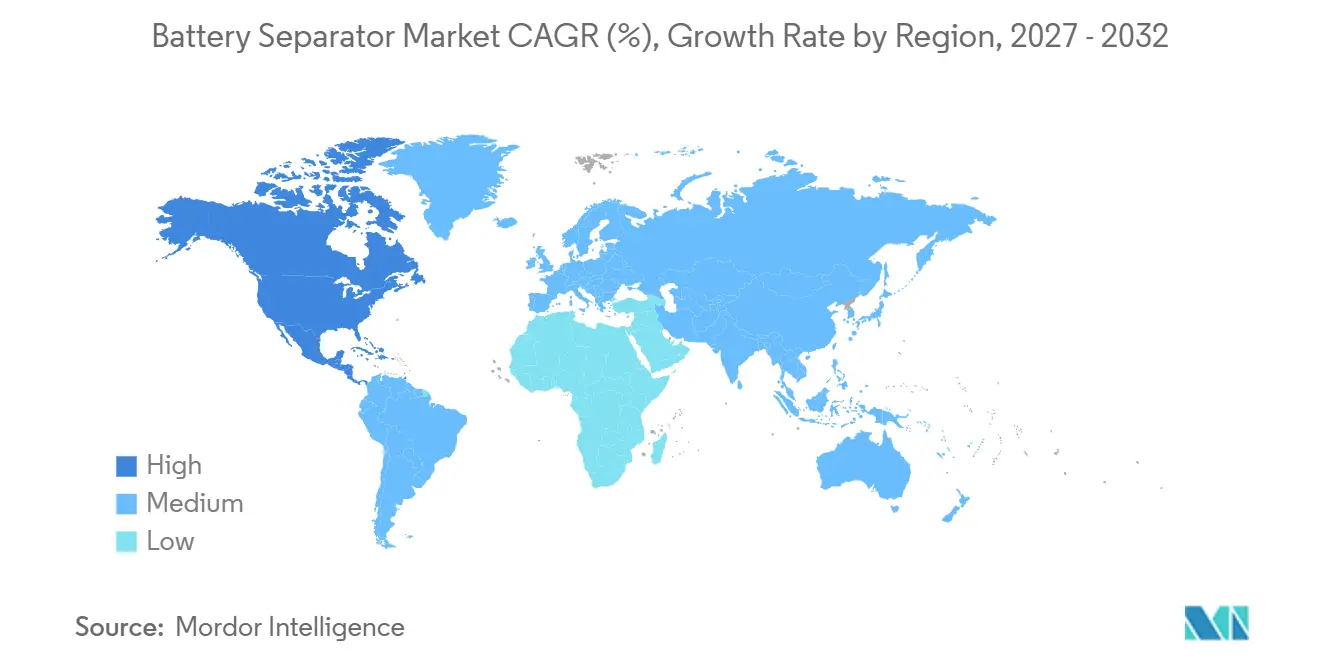
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
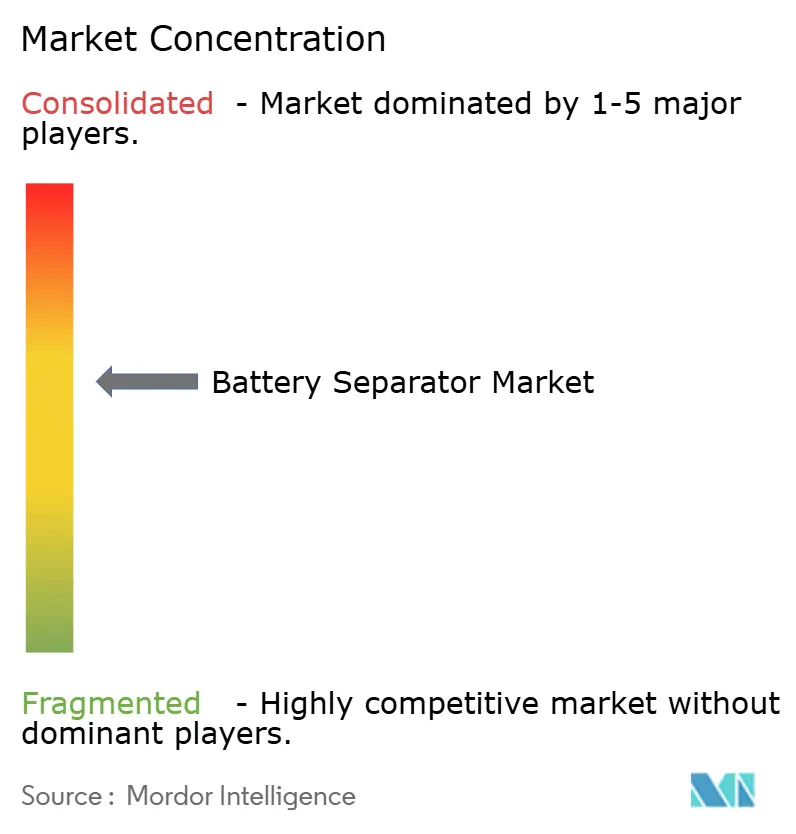
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des séparateurs de batteries par Mordor Intelligence
La taille du marché mondial des séparateurs de batteries devrait atteindre 15,48 milliards USD en 2026, 18,16 milliards USD en 2027, et 37,60 milliards USD d'ici 2032, à un CAGR de 15,66 % de 2027 à 2032. Le marché des séparateurs de batteries croît parce que chaque cellule lithium-ion nécessite un film permettant le mouvement des ions tout en empêchant le contact entre les électrodes. La demande est soutenue par les véhicules électriques, les systèmes de stockage sur réseau et les batteries de secours utilisées dans les centres de données. Les conceptions de batteries à haute tension accroissent le besoin de films revêtus capables de gérer la chaleur plus efficacement. Les fournisseurs se divisent entre les producteurs à grand volume de films standard et les entreprises capables de livrer des produits plus minces ou revêtus de céramique. Cela laisse des opportunités aux entreprises disposant de qualifications établies auprès des fabricants de cellules et d'une production locale à proximité des nouvelles usines de batteries.
Principaux enseignements du rapport
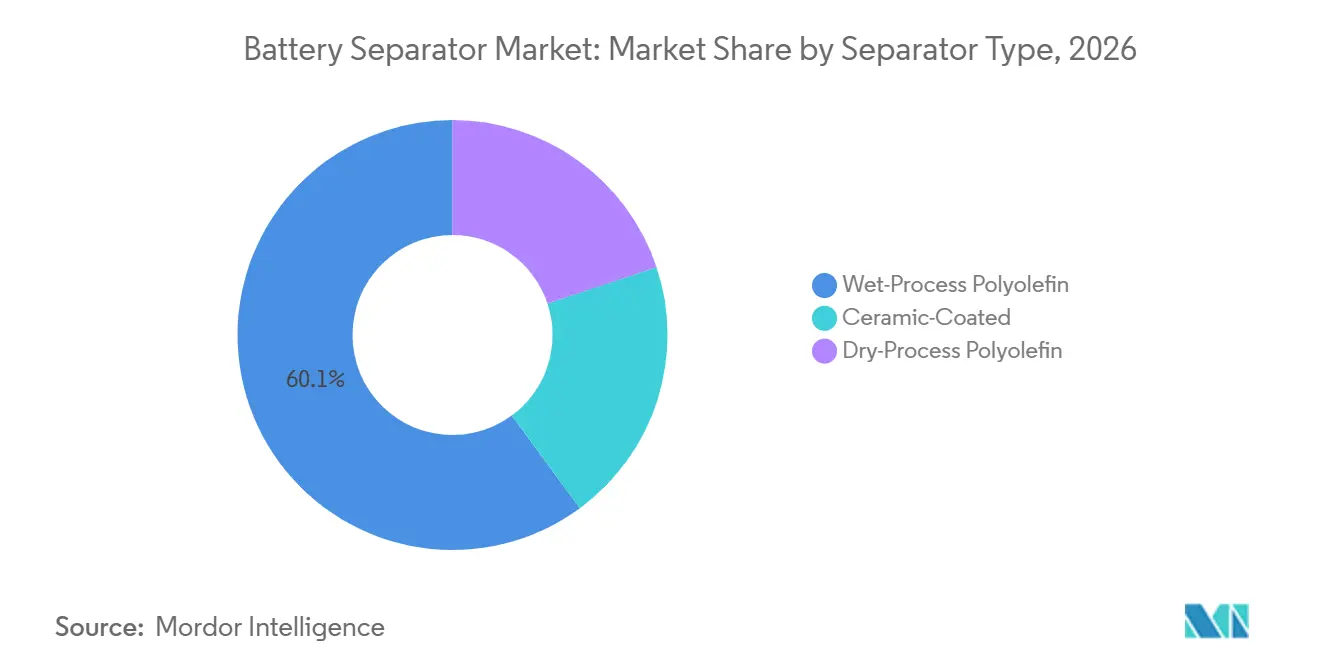
- Par type de séparateur, la polyoléfine par voie humide détenait une part de revenus de 60,1 % en 2026, tandis que les séparateurs revêtus de céramique devraient croître à un CAGR de 22,3 % jusqu'en 2032.
- Par matériau, le polypropylène détenait une part de revenus de 48,3 % en 2026, tandis que les matériaux non tissés et spéciaux devraient se développer à un CAGR de 18,1 % jusqu'en 2032.
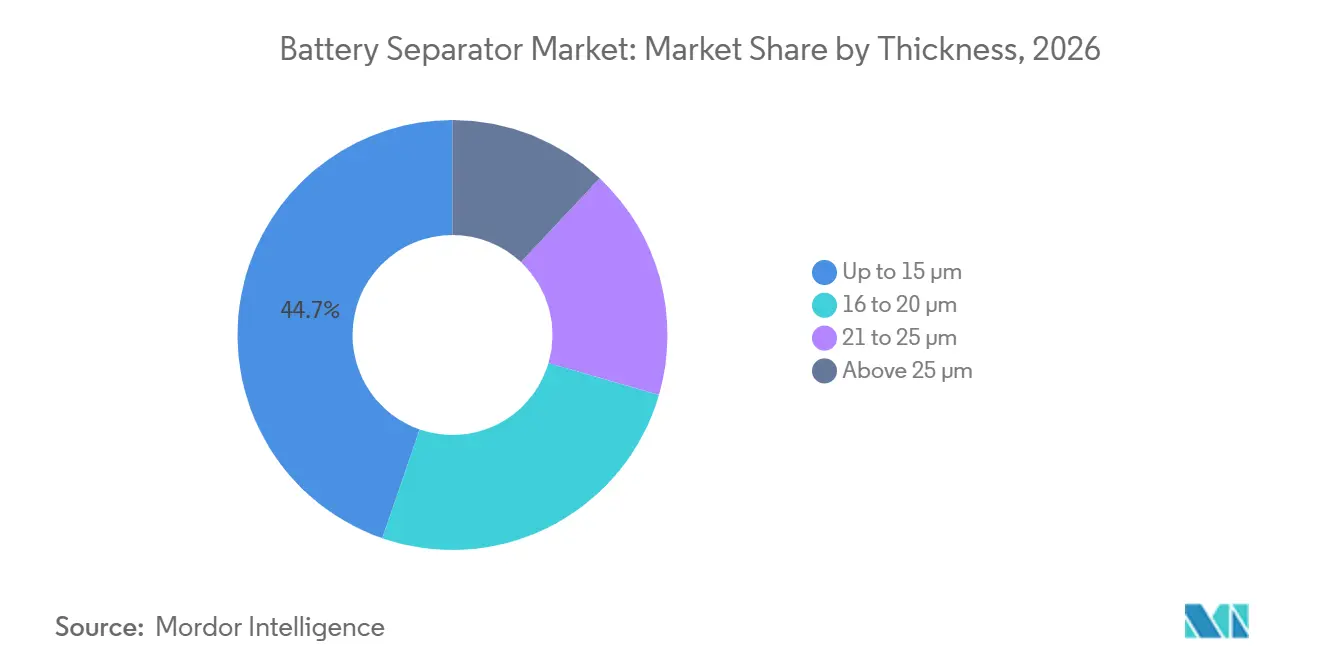
- Par épaisseur, la tranche de 16 à 20 µm détenait une part de valeur de 44,7 % en 2026, tandis que la catégorie jusqu'à 15 µm devrait croître à un CAGR de 18,4 % jusqu'en 2032.
- Par technologie de revêtement, la polyoléfine non revêtue détenait une part de revenus de 59,6 % en 2026, tandis que le revêtement céramique en ligne devrait croître à un CAGR de 20,6 % jusqu'en 2032.
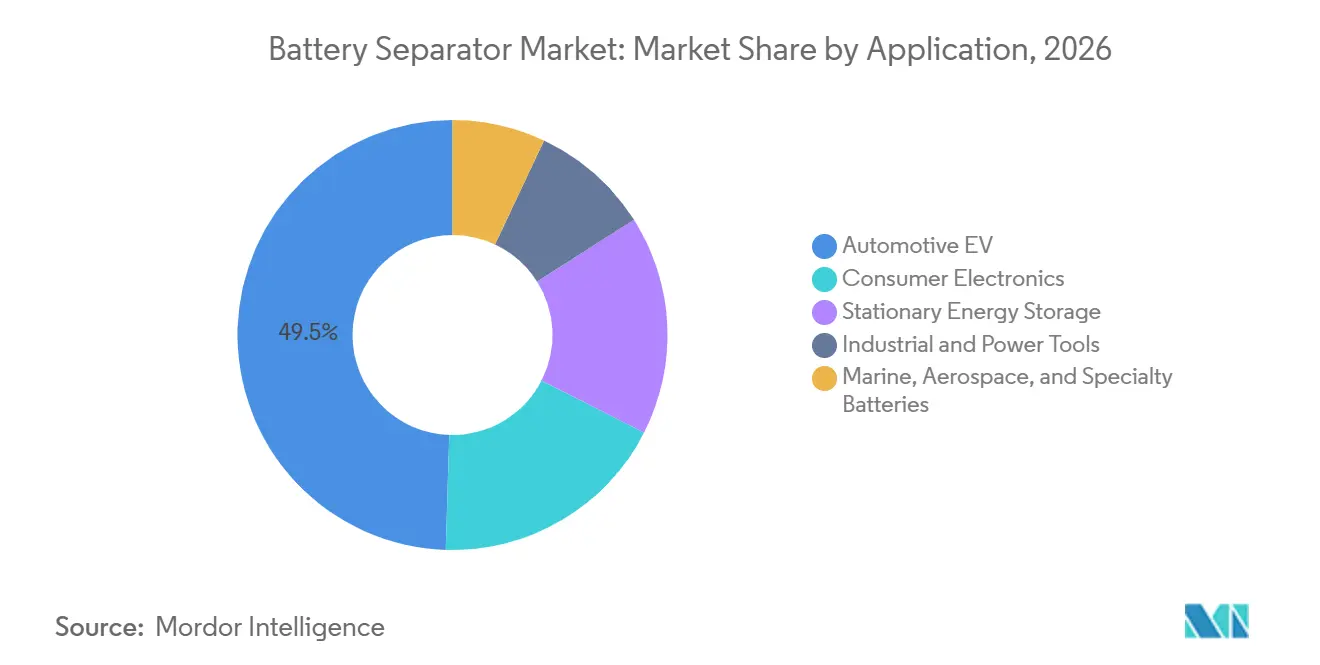
- Par application, le segment des véhicules électriques (VE) automobiles représentait 49,5 % du marché des séparateurs de batteries en 2026, tandis que le stockage stationnaire d'énergie devrait se développer à un CAGR de 20,1 % jusqu'en 2032.
- Par chimie des batteries, le lithium-ion détenait une part de revenus de 74,4 % en 2025, tandis que les séparateurs sodium-ion devraient croître à un CAGR de 27,3 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait une part de revenus de 54,5 % en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 17,6 % jusqu'en 2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité des batteries pour véhicules électriques | +4.8% | Mondial, avec un cœur en Asie-Pacifique et une expansion rapide en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Déploiement du stockage d'énergie à l'échelle du réseau et commercial | +2.8% | Mondial, avec l'Asie-Pacifique en tête et des projets en expansion en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Localisation des chaînes d'approvisionnement en batteries et gigafactories | +2% | Amérique du Nord et Europe, avec une expansion continue en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption du revêtement céramique pour les cellules à haute tension et à charge rapide | +1.3% | Mondial, débutant en Asie-Pacifique et gagnant du terrain en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Hausse de la consommation de séparateurs par kilowattheure | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Croissance des batteries de secours pour centres de données et télécommunications | +1% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité des batteries pour véhicules électriques
Les ventes mondiales de véhicules électriques à batterie ont dépassé 14 millions d'unités en 2024, et les constructeurs automobiles ont annoncé 312 GWh de capacité de cellules supplémentaire pour 2025 à 2027. Chaque GWh nécessite 2,5 millions de mètres carrés de film séparateur, reliant la capacité de cellules annoncée à des besoins d'achat pluriannuels. Le marché des séparateurs de batteries bénéficie lorsque les fabricants construisent de plus grandes usines de cellules, car chaque format de cellule nécessite un séparateur, et l'effet se poursuit à mesure que les usines passent de la mise en service initiale à une production stable. Les installations de séparateurs hors de Chine ont progressé plus rapidement que le taux mondial au premier trimestre 2026, ce qui soutient les fournisseurs déjà qualifiés par les fabricants de cellules coréens et japonais et souligne l'importance des relations d'approvisionnement précoces dans les nouvelles régions. Les cathodes à haute teneur en nickel et les systèmes à 800 volts exigent également de meilleures performances thermiques, faisant du revêtement céramique une exigence d'approvisionnement plus courante.
Déploiement du stockage d'énergie à l'échelle du réseau et commercial
Le stockage sur réseau et le stockage d'énergie commercial élargissent la base de clients du marché des séparateurs de batteries. Les cellules de stockage de plus grande taille et les objectifs de plus de 8 000 cycles amènent les producteurs de batteries à accorder plus d'importance à des performances de sécurité constantes. L'intégration des énergies renouvelables à l'échelle des services publics nécessite des batteries capables de se décharger sur des cycles répétés, ce qui favorise les séparateurs conçus pour une longue durée de vie et des performances constantes sur un grand nombre de cellules. Les installations commerciales derrière le compteur constituent une autre source de demande qui ne suit pas les cycles de vente des véhicules, aidant les fournisseurs à servir des clients avec un calendrier différent d'investissement et de remplacement. Les systèmes de secours des centres de données utilisent également des batteries lithium-ion, créant une demande de films séparateurs à haute spécification. L'Agence internationale de l'énergie a indiqué que la consommation d'électricité des centres de données était de 415 TWh en 2024 et pourrait presque doubler d'ici 2030, augmentant le besoin de systèmes d'alimentation de secours fiables.[1]
Localisation des chaînes d'approvisionnement en batteries et gigafactories
Les fabricants de batteries en Amérique du Nord et en Europe construisent des chaînes d'approvisionnement locales plus développées afin de réduire l'exposition aux importations et de satisfaire aux exigences réglementaires. La loi américaine sur la réduction de l'inflation fixe des conditions de contenu national pour certaines incitations à l'achat de véhicules et soutient la fabrication locale par le biais des crédits de production de la Section 45X. Ces règles rendent la capacité de séparateurs à proximité des usines de cellules plus précieuse pour les producteurs cherchant un approvisionnement éligible, tout en réduisant la difficulté opérationnelle de coordonner les livraisons sur des chaînes d'approvisionnement distantes. Les cycles de qualification peuvent durer de 18 à 24 mois, ce qui confère aux premiers fournisseurs locaux un avantage pratique une fois qu'ils ont obtenu une position approuvée et rend l'entrée tardive plus difficile même lorsque la capacité est disponible. ENTEK a reçu 800 millions USD en fonds propres ainsi qu'un prêt de 1,3 milliard USD du Département de l'énergie des États-Unis pour son projet en Indiana, prévu pour une capacité annuelle de 1,4 milliard de mètres carrés. Le marché des séparateurs de batteries nécessite donc un capital substantiel et un engagement client de longue durée avant que les nouvelles installations puissent atteindre une utilisation significative.[2]
Adoption du revêtement céramique pour les cellules à haute tension et à charge rapide
Les revêtements céramiques deviennent de plus en plus importants à mesure que les fabricants de batteries recherchent une meilleure stabilité thermique lors de la charge rapide. Une étude de septembre 2026 a révélé qu'un séparateur en polypropylène revêtu d'AlOOH et d'Al₂O₃ présentait un retrait thermique de 10 % à 150 °C, contre 41 % pour le polypropylène commercial standard. La même étude a rapporté une conductivité ionique de 0,361 mS/cm pour le séparateur revêtu, contre 0,149 mS/cm pour le matériau de référence. Elle a également rapporté une rétention de capacité de 92,1 % après 2 000 cycles à 1 000 mA/g, contre 24,6 % pour le polypropylène non revêtu. Ces résultats soutiennent l'utilisation de revêtements lorsque la sécurité, le transport ionique et la durée de vie en cycles doivent s'améliorer ensemble, plutôt que de contraindre les concepteurs de cellules à accepter un compromis entre la stabilité thermique et les performances électrochimiques. Les procédés en ligne peuvent appliquer le matériau céramique lors de la production du film de base, réduisant les étapes de manutention séparées et améliorant le contrôle de l'épaisseur, ce qui est précieux lorsque les films doivent être produits de manière constante à des dimensions plus minces.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Excédent de capacité de séparateurs et compression des prix des produits de base | -2.2% | Mondial, centré en Asie-Pacifique avec des effets sur les entrants occidentaux | Court terme (≤ 2 ans) |
| Exigences élevées en matière de qualification, de certification et de montée en puissance | -1.5% | Amérique du Nord et Europe, où les retards de qualification sont les plus aigus | Moyen terme (2 à 4 ans) |
| Concentration de l'approvisionnement en résines et volatilité des matières premières | -1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Risque de substitution à long terme par les batteries à l'état solide | -0.8% | Mondial, concentré dans les segments VE premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Excédent de capacité de séparateurs et compression des prix des produits de base
Les importantes additions de capacité de séparateurs standard continuent de peser sur les prix dans le marché des séparateurs de batteries. La forte production des lignes chinoises par voie humide offre aux fabricants de cellules davantage d'options pour les films conventionnels. Cette pression est la plus forte dans les grades revêtus et non revêtus standard qui présentent une différenciation technique limitée, où les clients peuvent comparer les produits disponibles principalement sur le prix, les conditions d'approvisionnement et les performances de base. Elle ne s'applique pas de manière égale aux produits ultra-minces, certifiés pour l'automobile et revêtus haute performance, où le développement du rendement et l'approbation des clients restreignent encore l'offre et créent une barrière significative pour les producteurs sans processus éprouvés. Les producteurs dont le portefeuille se limite aux produits de base peuvent faire face à des marges plus faibles même lorsque les expéditions unitaires augmentent. La différence entre la capacité nominale disponible et la capacité qualifiée utilisable reste importante lors de l'évaluation des conditions d'approvisionnement.
Risque de substitution à long terme par les batteries à l'état solide
Les batteries à l'état solide remplacent le séparateur poreux utilisé dans les cellules à électrolyte liquide par un électrolyte solide. Cette technologie pourrait réduire la demande de films séparateurs conventionnels dans certaines applications de véhicules premium à plus long terme, mais l'effet dépend de la capacité à convertir les résultats à l'échelle pilote en une production de masse économique. Toyota et Samsung SDI ont ciblé des introductions de véhicules pilotes autour de 2027 et 2028, mais la transition devrait rester progressive. Les conceptions à électrolyte liquide restent pertinentes pour les véhicules à phosphate de fer lithié (LFP), le stockage stationnaire et l'électronique grand public où le coût et l'échelle de fabrication sont importants, préservant une base adressable substantielle pour les produits séparateurs établis. Le marché des séparateurs de batteries conserve une large base d'applications tandis que les producteurs de batteries à l'état solide continuent de résoudre les problèmes de rendement de fabrication et d'échelle commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de séparateur :
la voie humide commande le volume, les revêtements céramiques définissent le niveau de valeurLes séparateurs en polyoléfine par voie humide détenaient 60,1 % de la part de marché des séparateurs de batteries par type de séparateur en 2026. Leur structure de pores convient aux cellules lithium-ion à haute densité d'énergie utilisées dans les véhicules électriques et les systèmes de stockage d'énergie. La production par voie humide répond aux exigences strictes d'épaisseur et d'uniformité de nombreuses conceptions automobiles. La polyoléfine par voie sèche reste pertinente pour les cellules LFP à faible coût et les applications de remplacement des batteries au plomb. Son procédé de fabrication sans solvant peut soutenir un débit élevé, bien qu'il offre moins d'uniformité pour des épaisseurs inférieures à 15 µm. Le secteur des séparateurs de batteries continue d'utiliser des produits par voie sèche là où le coût et l'efficacité de production importent davantage que les objectifs de densité d'énergie les plus élevés.
Les séparateurs revêtus de céramique devraient enregistrer un CAGR de 22,3 % de 2027 à 2032, le taux le plus rapide dans cette segmentation. Les plateformes de cellules à haute teneur en nickel utilisent ces produits pour renforcer la résistance à la propagation thermique. Une étude de 2024 publiée dans le Journal of Power Sources a rapporté qu'un procédé de pulvérisation cathodique rouleau à rouleau pilote a atteint une conductance ionique supérieure à celle des séparateurs revêtus de céramique à base de bouillie tout en évitant les liants. Le résultat a soutenu le dépôt céramique en ligne comme voie pour les films ultra-minces. Les produits par voie humide de base font face à une pression sur les prix à mesure que la capacité chinoise se développe. Les fournisseurs disposant d'une expertise en revêtement peuvent conserver de la valeur grâce à des cycles de qualification plus longs et à des spécifications de cellules plus exigeantes.

Par matériau :
le polypropylène ancre le volume, les matériaux non tissés captent la demande des nouvelles chimiesLes séparateurs en polypropylène détenaient 48,3 % des revenus par matériau en 2026. Le matériau est utilisé dans les conceptions par voie sèche et les produits revêtus de céramique car les voies de production établies peuvent le traiter de manière constante, tandis que les fabricants peuvent l'adapter à différentes exigences de cellules. Il présente également un avantage en termes de coût dans les batteries au plomb AGM et certaines plateformes de véhicules LFP. Le polyéthylène occupait la deuxième position car son point de fusion plus bas peut soutenir l'arrêt thermique avant la décomposition de la cathode. Les fabricants automobiles apprécient cette caractéristique de sécurité dans les cellules à haute teneur en nickel. Les membranes multicouches en polypropylène et polyéthylène combinent le comportement d'arrêt du polyéthylène avec la résistance conservée par les couches extérieures en polypropylène.
Les matériaux non tissés et spéciaux devraient croître à un CAGR de 18,1 % jusqu'en 2032. Les cellules sodium-ion et les batteries de stockage LFP grand format nécessitent des profils de porosité que les films en polyoléfine conventionnels ne peuvent pas toujours fournir aussi efficacement. Ces applications créent un besoin de propriétés de mouillabilité et de transport ionique adaptées. Les films multicouches peuvent répondre aux spécifications automobiles exigeantes en combinant le comportement d'arrêt avec l'intégrité structurelle, mais leur coût de fabrication supplémentaire peut limiter leur utilisation dans les systèmes de stockage sensibles aux coûts. Les coûts des matières premières influencent également le choix entre les structures à prédominance de polypropylène et celles à prédominance de polyéthylène. Le marché des séparateurs de batteries continuera d'équilibrer le coût des matériaux, le comportement d'arrêt, la résistance mécanique et la durée de vie opérationnelle requise de la batterie.
Par épaisseur :
la tranche intermédiaire maintient le volume, les films inférieurs à 15 µm stimulent la densité d'énergieLa tranche de 16 à 20 µm détenait 44,7 % de la taille du marché des séparateurs de batteries en valeur en 2026. Cette plage sert les cellules lithium-ion courantes utilisées dans les conceptions en pochette et prismatiques pour véhicules électriques. Elle est également utilisée dans les cellules cylindriques d'électronique grand public qui nécessitent un équilibre pratique entre fiabilité et densité d'énergie. La tranche reste établie car elle fonctionne avec de nombreuses lignes de fabrication de cellules actuelles. La sélection de l'épaisseur affecte la résistance interne, les marges de sécurité, le volume utile de la cellule et la quantité de matériau actif pouvant tenir dans une cellule, ce qui en fait une décision de conception centrale. Les fabricants la choisissent donc en fonction du format de cellule et du cycle d'utilisation prévu.
La catégorie jusqu'à 15 µm devrait croître à un CAGR de 18,4 % de 2027 à 2032. Les films plus minces permettent une charge plus élevée en matériau actif dans une empreinte de cellule fixe, ce qui peut améliorer la densité d'énergie. Une étude de mars 2026 publiée dans le Chemical Engineering Journal a rapporté un séparateur en polypropylène ultra-mince revêtu de céramique et étiré biaxialement par voie sèche avec un transport ionique équilibré et une résistance aux courts-circuits dans les batteries au lithium métal. Ces travaux soutiennent le potentiel technique des conceptions inférieures à 15 µm dans les applications à haute densité d'énergie. Les films entre 21 et 25 µm, et ceux supérieurs à 25 µm, restent adaptés aux batteries au plomb, à base de nickel et industrielles où la résistance est la principale exigence. Les rampes de rendement plus longues pour les équipements d'extrusion ultra-minces peuvent maintenir l'offre tendue pour les produits inférieurs à 9 µm, car de petites variations peuvent affecter les performances, et soutenir une prime pour la production qualifiée.[3]
Par technologie de revêtement :
la base non revêtue domine en volume, le revêtement céramique en ligne s'accélèreLes séparateurs en polyoléfine non revêtue détenaient 59,6 % des revenus par technologie de revêtement en 2026. Les cellules lithium-ion standard dans l'électronique grand public, les véhicules électriques d'entrée de gamme et les applications stationnaires représentent une grande partie de cette base installée. Ces applications peuvent ne pas nécessiter de membranes revêtues lorsque les spécifications thermiques sont moins strictes et que les conceptions de cellules établies peuvent répondre à leurs exigences opérationnelles avec des films de base standard. Les produits non revêtus offrent également une option à moindre coût pour les fabricants de cellules disposant de marges de sécurité établies. Leur échelle continue maintient la demande de capacité de production de films de base. Le marché des séparateurs de batteries dépend encore des films non revêtus pour les applications à grand volume où les besoins en performances restent conventionnels.
Le revêtement céramique en ligne devrait croître à un CAGR de 20,6 % jusqu'en 2032. Cette approche applique de l'alumine ou de la boehmite dans le cadre du processus de film de base, ce qui peut réduire le temps de mise en attente et améliorer les tolérances d'épaisseur. Elle est particulièrement pertinente pour les cellules à charge rapide et à haute tension qui nécessitent un comportement thermique plus robuste. Le revêtement hors ligne conserve une large base installée en Chine et reste adapté aux fabricants de niveau intermédiaire cherchant un approvisionnement compétitif en termes de coûts. Les produits de revêtement spécialisés nécessitent également une demande client suffisamment engagée pour justifier les dépenses de qualification, la capacité de production dédiée et la discipline opérationnelle nécessaire pour maintenir des performances uniformes. Le segment différencie de plus en plus les fournisseurs par leur contrôle de l'uniformité du revêtement, de l'intégration des processus et des performances de sécurité.
Par application :
les VE automobiles sont en tête en valeur, le stockage stationnaire élargit son avance de croissanceLes applications de VE automobiles représentaient 49,5 % de la valeur totale en 2026. Les cellules de véhicules électriques nécessitent un contenu substantiel en séparateurs et doivent répondre aux exigences thermiques, mécaniques et de conductivité ionique. Les packs de batteries dans cette application utilisent des films capables de fonctionner de manière fiable dans différentes conditions de charge et températures de fonctionnement, car une défaillance du séparateur peut affecter la sécurité et la disponibilité de la batterie. L'électronique grand public constituait une application secondaire significative car les ordinateurs portables et les appareils mobiles nécessitent des cellules compactes à haute densité d'énergie. Le remplacement régulier des appareils soutient également une demande récurrente de cellules de batteries plus petites. Les batteries industrielles et pour outils électriques ajoutent de la demande provenant des chariots élévateurs, des véhicules à guidage automatique et des équipements sans fil.
Le stockage stationnaire d'énergie devrait se développer à un CAGR de 20,1 % de 2027 à 2032. L'intégration des énergies renouvelables, les installations de stockage commercial et les systèmes d'alimentation sans interruption (ASI) lithium-ion pour les centres de données soutiennent ce taux. Cette application accorde une plus grande importance aux performances en cycles répétés et à la sécurité constante sur les cellules grand format. Les batteries marines, aérospatiales et spécialisées restent des applications plus petites mais peuvent commander des prix plus élevés car elles nécessitent une tolérance aux vibrations, une résistance à la température et une longue durée de conservation. Ces applications ne suivent pas le même schéma de volume que les véhicules électriques de tourisme, ce qui offre aux fournisseurs une base de demande plus équilibrée entre des utilisations avec des cycles d'approvisionnement différents. Leurs exigences offrent aux fournisseurs qualifiés une voie pour diversifier leurs ventes au sein du marché des séparateurs de batteries.
Par chimie des batteries :
le lithium-ion commande le volume, le sodium-ion signale le prochain point d'échelleLes séparateurs lithium-ion commandaient 74,4 % des revenus par chimie en 2026. Ils sont utilisés dans les smartphones, les packs de véhicules électriques et les systèmes de stockage à l'échelle des services publics. La chimie dispose de la gamme la plus large de formats de cellules et de la base de fabrication mondiale la plus développée, ce qui soutient une utilisation continue des petites cellules grand public aux grands systèmes de batteries stationnaires. Les séparateurs pour batteries au plomb conservent une position installée dans les batteries de démarrage, les chariots élévateurs industriels et les systèmes ASI. Les systèmes de recyclage existants et les économies de coûts soutiennent une utilisation continue dans les applications à 12 volts. Les séparateurs pour batteries à base de nickel restent concentrés dans les utilisations industrielles et aérospatiales, bien que les améliorations du lithium-ion réduisent leur rôle dans les applications adjacentes.
Les séparateurs sodium-ion devraient enregistrer un CAGR de 27,3 % jusqu'en 2032, le taux le plus rapide parmi les chimies de batteries. Les fabricants chinois développent les cellules sodium-ion pour les véhicules électriques à deux roues, le stockage stationnaire et les véhicules à courte autonomie. Les systèmes sodium-ion utilisent des potentiels électrochimiques et des systèmes d'électrolytes différents des batteries lithium-ion. Par conséquent, les exigences de porosité, de mouillabilité et de transport ionique des séparateurs ne peuvent pas toujours être transférées directement depuis les lignes lithium-ion existantes. Les producteurs doivent adapter délibérément leurs gammes de produits plutôt que de traiter le sodium-ion comme une simple extension de la production lithium-ion, car un séparateur conçu pour une chimie peut ne pas répondre aux besoins d'une autre. Ce changement peut créer un flux de demande différencié pour le marché des séparateurs de batteries.
Analyse géographique
Marché des Séparateurs de Batteries en Asie-Pacifique
L'Asie-Pacifique détenait 54,5 % de la part des revenus en 2026. La Chine dispose d'une base d'approvisionnement intégrée couvrant la résine polyoléfine, le film séparateur, la fabrication de cellules et l'assemblage de batteries. Cette structure favorise une production à grande échelle, une proximité avec les principaux fabricants de cellules et une meilleure coordination entre les fournisseurs de résines, les producteurs de films et les fabricants de batteries. Le Japon conserve une position axée sur la qualité grâce à des fournisseurs tels qu'Asahi Kasei, Toray et Teijin dans les segments haut de gamme. Les producteurs sud-coréens et japonais restent importants lorsque les fabricants de cellules accordent la priorité aux dossiers de qualification établis et aux spécifications élevées. L'Inde, le Vietnam, l'Indonésie et la Thaïlande émergent comme sites de fabrication alternatifs, les producteurs de batteries cherchant à renforcer la résilience de leur chaîne d'approvisionnement au-delà de la Chine, bien que la production locale de séparateurs n'ait pas encore atteint la croissance attendue de la demande en cellules de batteries.
Marché des Séparateurs de Batteries en Amérique du Nord et en Europe
L'Amérique du Nord devrait croître à un CAGR de 17,6 % de 2027 à 2032. Les règles relatives au contenu domestique et la construction de nouvelles gigafactories suscitent un intérêt pour l'approvisionnement local en séparateurs pour les constructeurs automobiles, notamment GM, Stellantis, Ford et Honda. ENTEK développe une installation en Indiana avec une capacité annuelle prévue de 1,4 milliard de mètres carrés. Asahi Kasei a inauguré une ligne de revêtement de séparateurs par procédé humide à Charlotte, en Caroline du Nord, en août 2026, avec une production commerciale prévue pour le second semestre de l'exercice 2026. Microporous a conclu des accords d'enlèvement dépassant 500 millions de mètres carrés par an, soutenant son expansion prévue à Danville, en Virginie. L'Europe développe également sa capacité en matière de batteries en Allemagne, en Pologne, en Hongrie et en France, où les exigences de divulgation de l'empreinte carbone encouragent la production utilisant des énergies renouvelables et ajoutent une considération de conformité à la sélection des fournisseurs.[4]
Marché des Séparateurs de Batteries au Moyen-Orient et en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique développent des infrastructures pour les véhicules électriques et des programmes de stockage à l'échelle des services publics, créant une demande liée à l'électrification des transports et au déploiement des énergies renouvelables. Le Chili dispose de réserves de lithium qui pourraient soutenir de futurs liens entre le traitement des minéraux et les chaînes d'approvisionnement en batteries, bien qu'une base locale de fabrication de séparateurs reste une possibilité future plutôt qu'un centre d'approvisionnement établi. Le Moyen-Orient ajoute du stockage de batteries aux côtés de la production solaire, notamment en Arabie Saoudite et aux Émirats arabes unis. Ces projets privilégient les cellules Lithium Fer Phosphate (LFP) grand format et les conceptions adaptées aux températures ambiantes élevées. Le marché des séparateurs de batteries peut bénéficier de la croissance de la demande régionale, même là où la fabrication locale de films en est encore à un stade précoce.
Paysage concurrentiel
Le marché des séparateurs de batteries est concentré parmi les principaux producteurs chinois, notamment SEMCORP, Sinoma Science & Technology, Shenzhen Senior Technology Material et Gellec. Ces entreprises bénéficient d'un accès intégré aux matières premières, d'une production située à proximité des principales usines de cellules et de la capacité à traiter des commandes à grand volume grâce à des chaînes d'approvisionnement nationales connectées. Leur échelle est la plus forte dans la production de séparateurs revêtus et par voie humide à grand volume, où la grande capacité nationale de fabrication de cellules peut soutenir l'utilisation et offrir de fréquentes opportunités de développement de produits avec les clients. Asahi Kasei, Toray, Teijin, SK IE Technology et W-SCOPE se distinguent par la qualité des spécifications et les relations avec les fabricants de cellules premium. Leurs dossiers d'approbation établis peuvent être importants là où les clients ont besoin de produits de qualité automobile et ont besoin de la certitude qu'un fournisseur peut maintenir les spécifications tout au long d'une longue série de production. La position concurrentielle de chaque fournisseur dépend des performances du produit, de la capacité locale et du temps nécessaire pour compléter la qualification client.
SK Innovation a annoncé une fusion avec SK IE Technology en septembre 2026 pour réduire les coûts annuels de 60 milliards KRW, soit 43 millions USD, concentrer la production de séparateurs en Pologne, vendre l'usine SKIET en Chine et développer des séparateurs pour le stockage d'énergie. Asahi Kasei a ouvert sa ligne de revêtement à Charlotte en août 2026 et a programmé la production commerciale pour le second semestre de l'exercice 2026. Microporous a sécurisé des accords d'enlèvement annuels dépassant 500 millions de mètres carrés en mai 2026 auprès de clients lithium-ion, sodium-ion et lithium-soufre. Ces étapes montrent que les fournisseurs se concentrent sur l'emplacement de la production, les volumes clients engagés et les produits qui soutiennent les applications de stockage. Les investissements doivent être associés aux approbations des clients car la capacité seule ne garantit pas les ventes, notamment là où les fabricants de batteries exigent des tests de performance avant d'ajouter une nouvelle source de séparateurs. Les entreprises capables de satisfaire aux exigences de contenu local et d'offrir des performances testées ont une position plus solide dans les nouvelles chaînes d'approvisionnement en batteries.
Le marché des séparateurs de batteries présente également des opportunités dans les produits à haute sécurité au phosphate de fer lithié (LFP) et les produits de stockage d'énergie grand format. Ces applications peuvent avoir des charges de qualification automobile moins élevées, tandis que la durée de vie en cycles et la sécurité restent importantes pour les décisions d'approvisionnement. Les fabricants de cellules américains et européens cherchent à diversifier leur approvisionnement au-delà des fournisseurs chinois, japonais et coréens, créant de la place pour des producteurs locaux qualifiés capables de démontrer une qualité et des performances de livraison fiables. Les revêtements céramiques premium et l'extrusion ultra-mince offrent aux fournisseurs une voie plus claire vers la différenciation des produits que les films standard. Les entreprises limitées aux grades de base restent plus exposées à la pression des prix des producteurs à haute capacité. La concurrence est donc façonnée par la capacité à combiner le contrôle des coûts avec la qualification technique, une livraison locale fiable et des produits qui correspondent aux besoins de sécurité et de durée de vie en cycles de chaque application.
Leaders du secteur des séparateurs de batteries
-
SEMCORP
-
Asahi Kasei Corporation
-
SK IE Technology Co., Ltd.
-
Toray Industries, Inc.
-
W-SCOPE Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Séparateurs de Batteries Entreprises couvertes dans ce rapport
- Ahlstrom Oyj
- Asahi Kasei Corporation
- Cangzhou Mingzhu Plastic Co., Ltd.
- Celgard LLC
- ENTEK International LLC
- Freudenberg Performance Materials
- Gellec Co., Ltd.
- Hollingsworth & Vose Company
- Mitsubishi Chemical Group Corporation
- Mitsubishi Paper Mills Limited
- Polypore International, LP
- SEMCORP
- Shenzhen Senior Technology Material Co., Ltd.
- Sinoma Science & Technology Co., Ltd.
- SK IE Technology Co., Ltd.
- Solvay SA
- Sumitomo Chemical Co., Ltd.
- Suzhou GreenPower New Energy Technology Co., Ltd.
- Teijin Limited
- Toray Industries, Inc.
- UBE Corporation
- W-SCOPE Corporation
Développements industriels récents dans Marché des Séparateurs de Batteries
- Août 2026 : SK Innovation a annoncé son intention d'absorber sa filiale de séparateurs de batteries SK IE Technology dans le cadre d'une stratégie de restructuration plus large de ses activités, visant un redressement de l'activité séparateurs en deux ans. La fusion devrait générer environ 60 milliards KRW d'économies annuelles grâce à la consolidation des fonctions redondantes, à la réduction des dépenses marketing et à des capacités de recherche et développement intégrées axées sur les clients clés.
- Août 2026 : Asahi Kasei Corporation a inauguré une nouvelle ligne de revêtement de séparateurs de batteries lithium-ion par voie humide Hipore™ dans son installation de Charlotte, en Caroline du Nord, renforçant sa stratégie de fabrication de séparateurs de batteries en Amérique du Nord. L'investissement étend les capacités de production de l'usine Celgard® existante et établit un revêtement et un approvisionnement localisés en séparateurs par voie humide, avec une production commerciale prévue pour démarrer au second semestre de l'exercice 2026.
- Mai 2026 : Microporous a annoncé avoir sécurisé plusieurs accords d'enlèvement à long terme totalisant plus de 500 millions de mètres carrés par an de ses produits de séparateurs de batteries ionForce®, suffisants pour soutenir plus de 50 GWh de capacité annuelle de production de batteries. Les accords ont été signés avec plusieurs fabricants de batteries nationaux produisant des chimies de batteries avancées, notamment lithium-ion, sodium-ion et lithium-soufre, et couvrent la majorité de la capacité de production de séparateurs actuelle et prévue de Microporous sur les cinq prochaines années.
- Septembre 2025 : I Squared Capital a signé un accord définitif pour acquérir une participation majoritaire dans ENTEK Technology Holdings LLC, un fabricant de séparateurs de batteries, afin d'accélérer la relocalisation de la fabrication critique de la chaîne d'approvisionnement en batteries aux États-Unis. L'investissement comprend 800 millions USD d'I Squared Capital et complète un prêt ATVM du Département de l'énergie des États-Unis pouvant atteindre 1,3 milliard USD, soutenant la construction d'une gigafactory de séparateurs de batteries lithium-ion par voie humide à Terre Haute, en Indiana.
Périmètre du rapport mondial sur le marché des séparateurs de batteries
Un séparateur de batteries est une membrane microporeuse placée entre les électrodes positive (cathode) et négative (anode) d'une batterie pour prévenir les courts-circuits électriques. Tout en maintenant les électrodes physiquement isolées, sa structure poreuse permet le flux continu de porteurs de charge ionique nécessaires pour compléter le circuit électrique. Les séparateurs modernes sont généralement fabriqués à partir de polymères polyoléfiniques ou de céramiques pour résister aux environnements chimiques extrêmes et fournir une protection d'arrêt thermique pour prévenir l'emballement thermique.
Le marché des séparateurs de batteries est segmenté par type de séparateur en polyoléfine par voie humide, polyoléfine par voie sèche et séparateurs revêtus de céramique. Par matériau, le marché est segmenté en polypropylène (PP), polyéthylène (PE), membranes multicouches PP/PE/PP, matériaux non tissés et autres. Par épaisseur, le marché est segmenté en jusqu'à 15 µm, 16 à 20 µm, 21 à 25 µm et supérieur à 25 µm. Par technologie de revêtement, le marché est segmenté en revêtement céramique en ligne, revêtement céramique hors ligne, revêtements polymères fonctionnels et polyoléfines non revêtues. Par application, le marché est segmenté en VE automobile, électronique grand public, stockage stationnaire d'énergie, industrie et outils électriques, et batteries marines, aérospatiales et spécialisées. Par chimie des batteries, le marché est segmenté en lithium-ion, plomb-acide, à base de nickel, sodium-ion et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des séparateurs de batteries dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polyoléfine par voie humide |
| Polyoléfine par voie sèche |
| Revêtu de céramique |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Multicouche PP/PE/PP |
| Non tissé et autres |
| Jusqu'à 15 µm |
| 16 à 20 µm |
| 21 à 25 µm |
| Supérieur à 25 µm |
| Revêtement céramique en ligne |
| Revêtement céramique hors ligne |
| Revêtements polymères fonctionnels |
| Polyoléfine non revêtue |
| VE automobile |
| Électronique grand public |
| Stockage stationnaire d'énergie |
| Industrie et outils électriques |
| Batteries marines, aérospatiales et spécialisées |
| Lithium-ion |
| Plomb-acide |
| À base de nickel |
| Sodium-ion |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Hongrie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Israël | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de séparateur | Polyoléfine par voie humide | |
| Polyoléfine par voie sèche | ||
| Revêtu de céramique | ||
| Par matériau | Polypropylène (PP) | |
| Polyéthylène (PE) | ||
| Multicouche PP/PE/PP | ||
| Non tissé et autres | ||
| Par épaisseur | Jusqu'à 15 µm | |
| 16 à 20 µm | ||
| 21 à 25 µm | ||
| Supérieur à 25 µm | ||
| Par technologie de revêtement | Revêtement céramique en ligne | |
| Revêtement céramique hors ligne | ||
| Revêtements polymères fonctionnels | ||
| Polyoléfine non revêtue | ||
| Par application | VE automobile | |
| Électronique grand public | ||
| Stockage stationnaire d'énergie | ||
| Industrie et outils électriques | ||
| Batteries marines, aérospatiales et spécialisées | ||
| Par chimie des batteries | Lithium-ion | |
| Plomb-acide | ||
| À base de nickel | ||
| Sodium-ion | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Hongrie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Israël | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des séparateurs de batteries d'ici 2032 ?
Le marché des séparateurs de batteries devrait atteindre 37,60 milliards USD d'ici 2032, avec un CAGR de 15,66 % à partir de 2027. Les véhicules électriques, le stockage stationnaire et les batteries de secours pour centres de données sont les domaines de demande identifiés.
Quel type de séparateur connaît la croissance la plus rapide ?
Les séparateurs revêtus de céramique devraient croître à un CAGR de 22,3 % jusqu'en 2032, soutenus par les exigences des cellules à haute tension et à charge rapide.
Pourquoi les séparateurs de batteries revêtus de céramique sont-ils importants ?
Les revêtements céramiques peuvent améliorer la stabilité thermique, le transport ionique et la durabilité en cycles dans les applications de batteries lithium-ion exigeantes. Une étude de septembre 2026 a comparé le polypropylène revêtu au polypropylène standard et a rapporté des résultats améliorés en termes de retrait, de conductivité et de rétention de capacité.
Quelle application est le plus grand utilisateur de séparateurs de batteries ?
Les applications de VE automobiles représentaient 49,5 % de la valeur totale en 2026 car les cellules de véhicules nécessitent une teneur élevée en séparateurs et des normes de performance strictes.
Quelle région connaît la croissance la plus rapide pour la demande de séparateurs ?
L'Amérique du Nord devrait croître à un CAGR de 17,6 % jusqu'en 2032, la construction de gigafactories et les exigences de contenu national soutenant l'approvisionnement local.
Comment les batteries sodium-ion pourraient-elles affecter la demande de séparateurs ?
Les séparateurs sodium-ion devraient croître à un CAGR de 27,3 % jusqu'en 2032 et nécessitent des caractéristiques adaptées de porosité, de mouillabilité et de transport ionique.