
Tamanho e Participação do Mercado de Reagentes de Lixiviação de Baterias
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
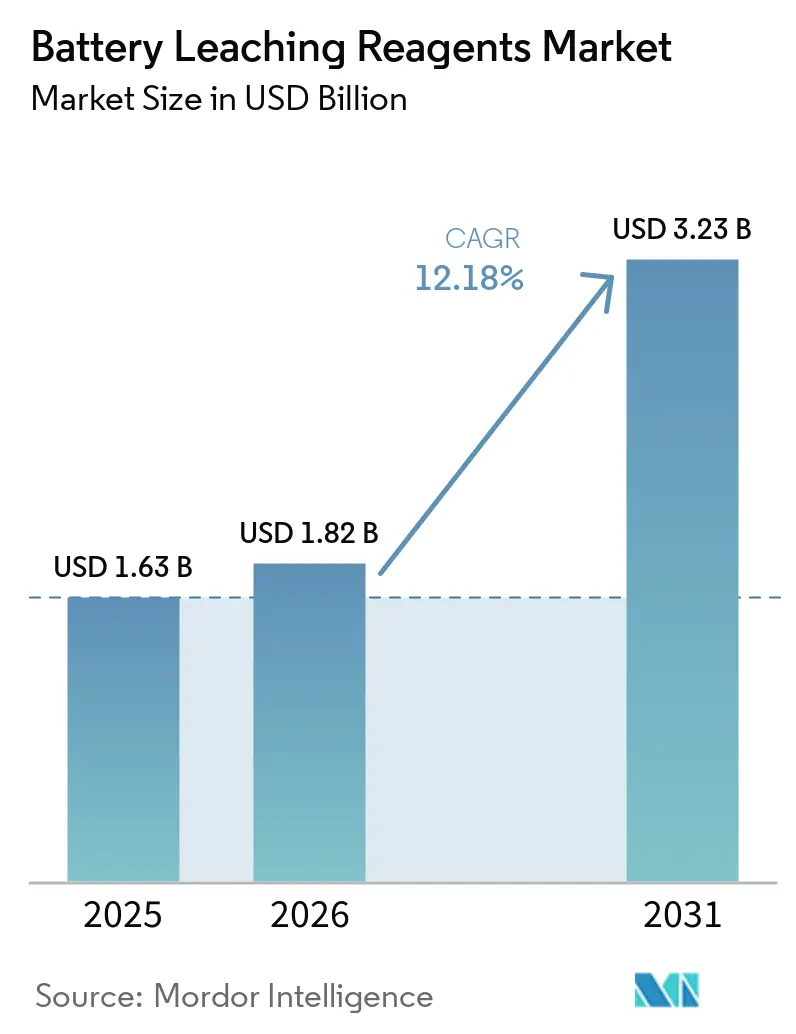
| Tamanho do Mercado (2026) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.18 % |
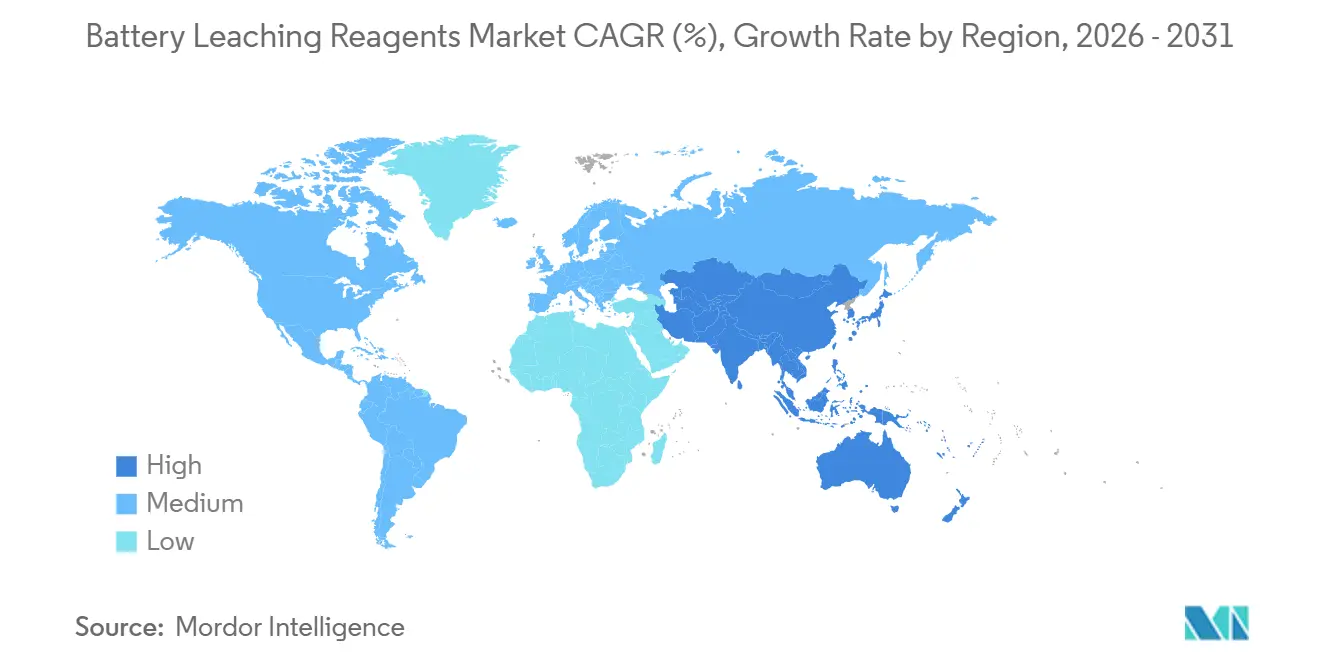
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
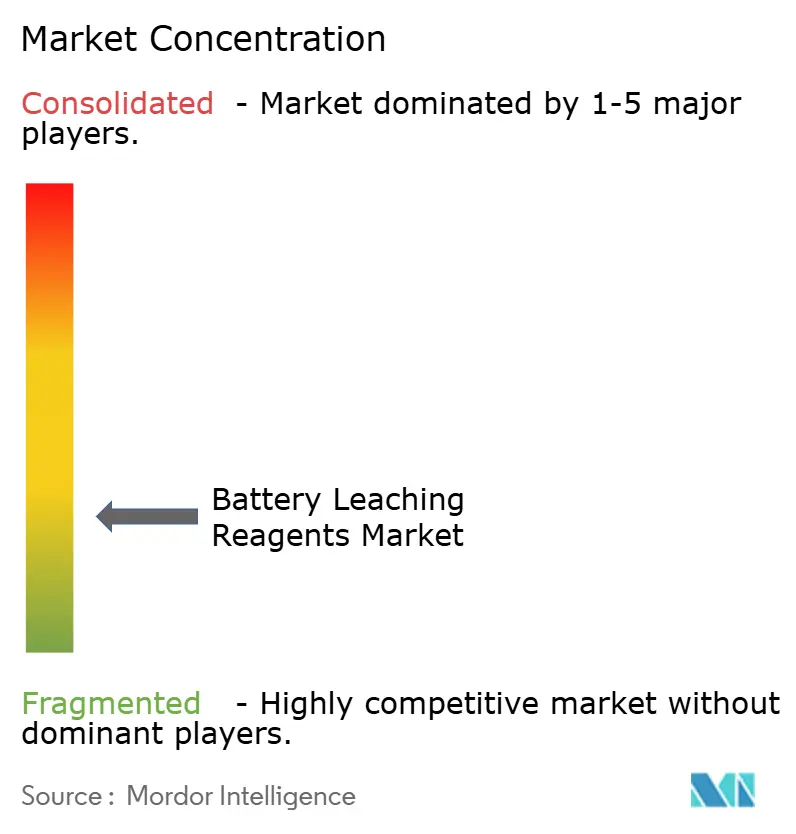
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reagentes de Lixiviação de Baterias por Mordor Intelligence
O tamanho do mercado de reagentes de lixiviação de baterias foi avaliado em 1,63 bilhões de USD em 2025 e estima-se que cresça de 1,82 bilhões de USD em 2026 para 3,23 bilhões de USD até 2031, a um CAGR de 12,18% durante o período de previsão (2026-2031). O mercado de reagentes de lixiviação de baterias está em expansão à medida que a capacidade de reciclagem hidrometalúrgica cresce nas principais regiões produtoras de baterias, enquanto as regulamentações de conteúdo doméstico tornam os minerais recuperados mais relevantes para o planejamento da cadeia de suprimentos. A massa negra mista também está alterando os requisitos de compra, pois fluxos que combinam células de Níquel Manganês Cobalto (NMC), Fosfato de Ferro e Lítio (LFP) e Fosfato de Ferro, Manganês e Lítio (LMFP) exigem uma química de lixiviação mais precisamente controlada do que o material de alimentação de química única. Isso aumenta o uso de reagentes por tonelada métrica de material processado e pode elevar os custos mesmo quando o crescimento da capacidade de reciclagem é medido apenas em termos de produção. O mercado também está caminhando para arranjos de fornecimento de longo prazo, à medida que mais empresas automotivas desenvolvem operações de reciclagem cativas, oferecendo aos fornecedores químicos a oportunidade de oferecer graus específicos para cada aplicação, em vez de competir exclusivamente em quantidades de commodities. Esses arranjos podem alinhar a demanda química mais estreitamente com o mix de materiais de um reciclador, metas de recuperação, cronograma de produção planejado e qualidade de produção exigida para clientes a jusante. Isso melhora o planejamento para ambas as partes, mas também coloca maior importância na pureza consistente, confiabilidade de entrega e suporte técnico específico para cada processo.
Principais Conclusões do Relatório
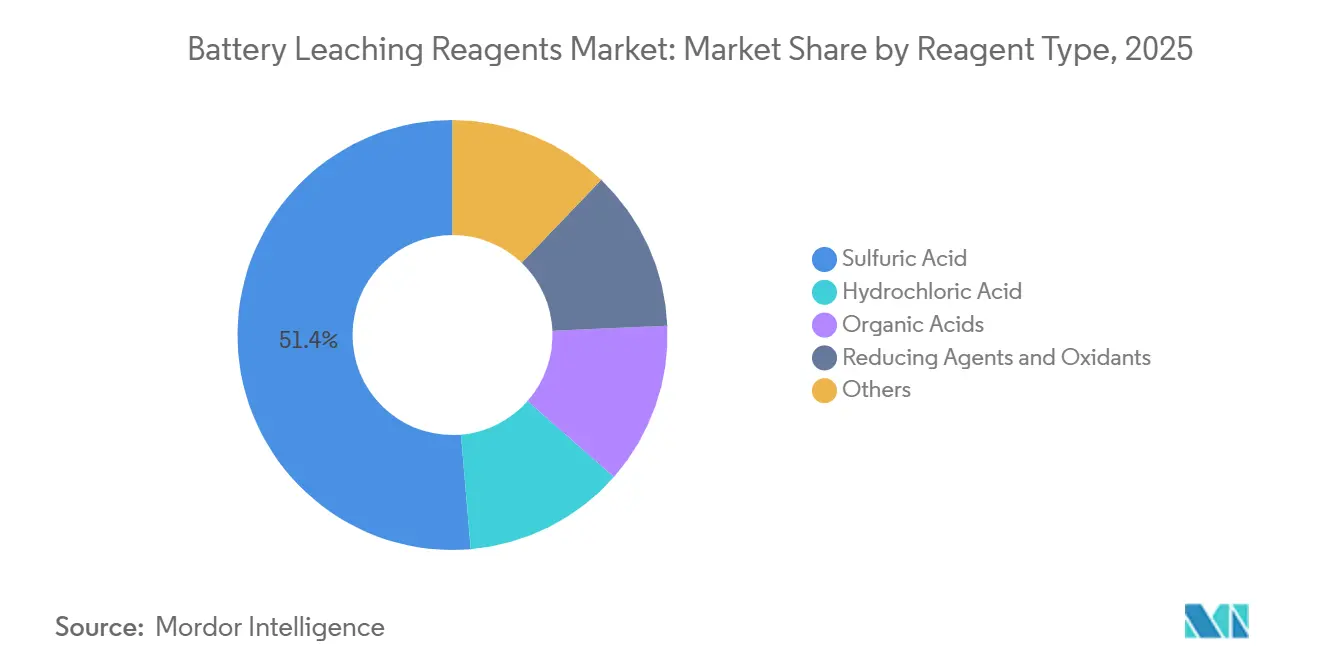
- Por tipo de reagente, o ácido sulfúrico detinha 51,35% da participação do mercado de reagentes de lixiviação de baterias em 2025, enquanto os ácidos orgânicos têm previsão de crescer a um CAGR de 13,27% até 2031.
- Por química de bateria, o Níquel Manganês Cobalto (NMC) e o Níquel Cobalto Alumínio (NCA) responderam por 43,67% da demanda em 2025, enquanto o LFP tem projeção de registrar um CAGR de 13,63% até 2031.
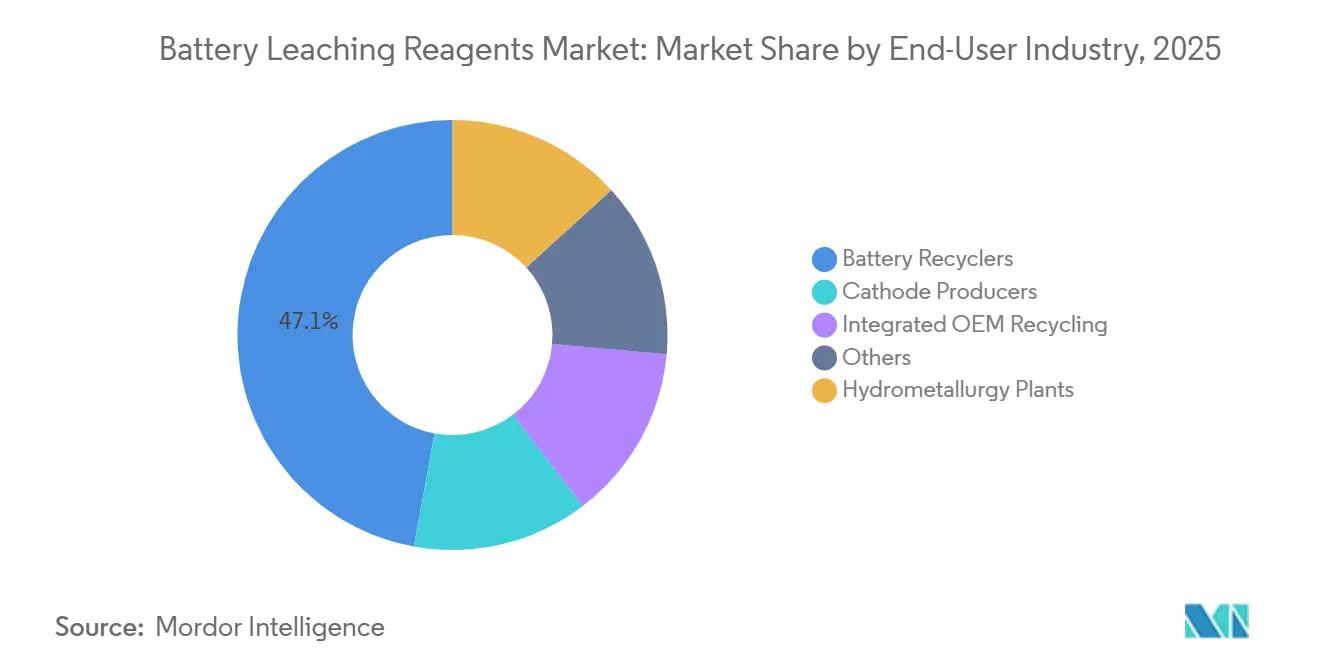
- Por indústria de usuário final, os recicladores de baterias detinham 47,13% da demanda em 2025, enquanto a reciclagem integrada de Fabricantes de Equipamentos Originais (OEM) tem projeção de expandir a um CAGR de 14,06% até 2031.
- Por geografia, a Ásia-Pacífico capturou 45,71% da participação do mercado de reagentes de lixiviação de baterias em 2025 e tem previsão de crescer a um CAGR de 13,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Capacidade de Reciclagem Hidrometalúrgica de Baterias | +4.5% | Global, núcleo da APAC, expansão para a UE e América do Norte | Curto prazo (≤ 2 anos) |
| Metas Obrigatórias de Conteúdo Reciclado e Recuperação | +2.8% | UE e América do Norte | Médio prazo (2-4 anos) |
| Demanda por Fornecimento Doméstico de Materiais Críticos | +2.0% | América do Norte, UE, Índia | Médio prazo (2-4 anos) |
| Requisitos de Maior Seletividade para LFP e Massa Negra Mista | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Reciclagem de Sucata de Produção como Reserva Consistente de Demanda de Reagentes | +1.2% | Global, núcleo da APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Capacidade de Reciclagem Hidrometalúrgica de Baterias
As adições de capacidade hidrometalúrgica são um importante impulsionador da demanda de reagentes no mercado de reagentes de lixiviação de baterias. Em março de 2026, a Fortum Battery Recycling recebeu uma subvenção de 40 milhões de EUR do Fundo de Inovação da UE para sua planta NEXT HYDROMET na Finlândia. O projeto foi concebido para processar 3.000 toneladas de massa negra por ano, visando taxas de recuperação de metais acima de 95%. Em agosto de 2026, o Departamento de Energia dos EUA anunciou 500 milhões de USD em financiamento para sete projetos selecionados para apoiar o processamento de minerais críticos e a reciclagem de baterias. Esses investimentos adicionam capacidade de processamento que requer etapas de lixiviação ácida, purificação e recuperação. Uma base de matéria-prima hidrometalúrgica maior e mais confiável permite que o mercado de reagentes de lixiviação de baterias migre de compras irregulares para aquisições programadas vinculadas a planos de processamento.
Metas Obrigatórias de Conteúdo Reciclado e Recuperação
O Regulamento (UE) 2023/1542, em vigor desde fevereiro de 2024, estabelece requisitos mínimos de conteúdo reciclado para baterias de Veículos Elétricos (VE) a partir de 18 de agosto de 2031. Os níveis exigidos são 16% de cobalto, 6% de lítio e 6% de níquel em peso, enquanto os requisitos de passaporte de bateria e rotulagem se aplicam a partir de 2026[1]. Essas obrigações criam uma demanda futura definida por materiais de baterias recuperados que não depende exclusivamente das condições de preço dos metais. Os requisitos de rastreabilidade também conferem maior importância às rotas que recuperam material de resíduos e documentam sua origem. As rotas de lixiviação e purificação podem, portanto, tornar-se mais relevantes do que as alternativas de menor pureza para operadores que buscam produção em conformidade. Isso apoia o mercado de reagentes de lixiviação de baterias, pois os Fabricantes de Equipamentos Originais (OEMs) e recicladores europeus precisam preparar suas cadeias de suprimentos de materiais antes que os requisitos de 2031 entrem em vigor.
Demanda por Fornecimento Doméstico de Materiais Críticos
Os objetivos de fornecimento doméstico estão atraindo atenção para a reciclagem de baterias na América do Norte e em outras regiões dependentes de importações. Em 2026, o Escritório de Responsabilidade Governamental dos EUA declarou que a reciclagem é uma rota de curto prazo para reduzir a dependência de cobalto, níquel e lítio importados, embora a capacidade de reciclagem doméstica permaneça insuficiente. Isso torna a capacidade de processamento local relevante tanto para a política industrial quanto para a gestão de resíduos de baterias. A reciclagem pode fornecer aos fabricantes uma fonte adicional de materiais críticos quando o fornecimento a montante enfrenta interrupções. O mercado de reagentes de lixiviação de baterias se beneficia quando operadores apoiados pelo governo adotam a extração química em vez de limitar a atividade à coleta e ao processamento mecânico. Isso também apoia discussões de fornecimento de longo prazo entre produtores de reagentes e instalações de reciclagem que estão desenvolvendo posições de materiais domésticos.
Requisitos de Maior Seletividade para LFP e Massa Negra Mista
A crescente adoção do LFP está criando requisitos técnicos específicos para o mercado de reagentes de lixiviação de baterias. Como o LFP não contém cobalto ou níquel, os recicladores devem gerenciar a dissolução do fosfato de ferro enquanto recuperam seletivamente o lítio. Um estudo de 2025 relatou um processo fechado de H₂SO₄-H₂O₂ que alcançou 98,72% de eficiência de lixiviação de lítio a partir do LFP em 10 minutos, utilizando uma razão molar ácido-lítio de 0,57. Um estudo de 2024 publicado no Journal of Power Sources relatou 99,96% de seletividade de lixiviação de lítio com ácido fórmico, enquanto o ferro permanecia no resíduo sólido. A massa negra mista contendo LFP e NMC requer protocolos capazes de gerenciar a dissolução por ácido mineral juntamente com adições seletivas de ácido orgânico ou agente redutor. Esse requisito operacional aumenta a complexidade da formulação e pode elevar os gastos com reagentes por tonelada métrica processada.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Economia de Baixo Valor das Químicas Sem Cobalto | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Custos de Conformidade com Águas Residuais, Subprodutos de Sal e Descarga | -1.2% | UE, América do Norte | Médio prazo (2-4 anos) |
| Variabilidade da Matéria-Prima e Arraste de Impurezas | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Economia de Baixo Valor das Químicas Sem Cobalto
As químicas sem cobalto podem limitar a atividade de reciclagem devido ao menor valor de seus materiais recuperados. Os custos de reciclagem de LFP variam de 900 a 1.200 USD por tonelada, enquanto o valor do lítio, ferro e fosfato recuperados é de 300 a 600 USD por tonelada. Em comparação, os custos de reciclagem de NMC variam de 1.200 a 1.600 USD por tonelada, com receita de recuperação de cobalto e níquel de 1.100 a 2.200 USD por tonelada, dependendo do grau e da pureza. Um estudo de modelagem de custos de 2025 identificou fatores econômicos como centrais para os resultados da reciclagem de baterias de íons de lítio[2]. Sem apoio regulatório, taxas de portão ou créditos de carbono, os recicladores podem estar menos dispostos a processar matéria-prima de LFP de baixo valor. Isso poderia restringir o mercado de reagentes de lixiviação de baterias mesmo à medida que o material de LFP representa uma parcela crescente dos fluxos de baterias em fim de vida, pois a quantidade por si só não garante que os recicladores processarão cada fluxo disponível.
Custos de Conformidade com Águas Residuais, Subprodutos de Sal e Descarga
A lixiviação hidrometalúrgica pode produzir águas residuais contendo fluoreto, fosfato, metais pesados e alta demanda química de oxigênio. Os limites de descarga municipal alemães são fixados em 200 mg/L para demanda química de oxigênio e 30 mg/L para fluoreto. Os custos estimados de eliminação de resíduos perigosos situam-se em 661 EUR por metro cúbico, com custos de oxidação eletroquímica de 6,63 EUR por metro cúbico, antes do tratamento adicional de fluoreto e fósforo. Uma avaliação de 2025 analisou as compensações ambientais e de segurança no tratamento de águas residuais da reciclagem de baterias de íons de lítio. Sistemas de tratamento de alto desempenho adicionam custos de capital e energia, o que afeta particularmente os recicladores menores. Como resultado, o mercado de reagentes de lixiviação de baterias pode enfrentar uma base de compradores mais concentrada, onde os operadores independentes não conseguem absorver os mesmos custos de conformidade que as instalações maiores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Reagente:
O Ácido Sulfúrico Domina Enquanto os Ácidos Orgânicos Registram o Crescimento Mais RápidoO ácido sulfúrico detinha 51,35% da participação do mercado de reagentes de lixiviação de baterias em 2025, apoiado por seu desempenho de dissolução para materiais de NMC, NCA e LCO com cobalto. Sua posição também reflete a cadeia de suprimentos industrial estabelecida que atende ao processamento de materiais de baterias no Leste Asiático. Espera-se que a demanda de ácido sulfúrico no processamento de baterias aumente de 9 milhões de toneladas globalmente em 2025 para 26-68 milhões de toneladas até 2040, com a reciclagem de baterias contribuindo com uma parcela crescente dessa demanda ao lado da fabricação de catodos. O ácido clorídrico permanece um reagente secundário significativo onde a lixiviação seletiva à base de cloreto pode reduzir a co-dissolução de ferro e fosfato. Isso é útil para recicladores que lidam com pacotes de LCO e NMC de geração anterior, onde evitar a dissolução desnecessária pode simplificar a separação a jusante, reduzir o consumo de produtos químicos e limitar a sensibilidade ao arraste de impurezas.
Os ácidos orgânicos são o tipo de reagente de crescimento mais rápido, com o tamanho do mercado de reagentes de lixiviação de baterias para este segmento projetado para crescer a um CAGR de 13,27% durante 2026-2031. Os ácidos fórmico, cítrico e málico podem operar em temperaturas mais baixas e têm propriedades quelantes que apoiam a recuperação seletiva de metais. Eles também produzem menos subprodutos de SO₂ e Cl₂ do que as rotas de ácido mineral, o que é relevante para instalações sujeitas a controles de descarga. Um estudo de 2025 descobriu que a lixiviação com ácido cítrico poderia superar o HCl e o H₂SO₄ em eficiência de extração de metais para massa negra do tipo NMC em condições assistidas por ultrassom. Formulações de ácidos mistos proprietárias e sistemas à base de amônia permanecem com pequena participação, mas estão atraindo pesquisa e desenvolvimento de fornecedores químicos que buscam diferenciação por meio de química de processo em vez de preço, particularmente onde os clientes exigem formulações adequadas a perfis específicos de matéria-prima.

Por Química de Bateria:
NMC e NCA Comandam a Participação Enquanto o LFP Altera as Necessidades de FormulaçãoO NMC e o NCA responderam por 43,67% da participação do mercado de reagentes de lixiviação de baterias em 2025. Sua posição reflete maior uso de reagentes por tonelada de massa negra com cobalto e melhores economias de reciclagem em comparação com fluxos sem cobalto. Os pacotes de VE de primeira geração do coorte de produção de 2019-2022 estão entrando em aposentadoria na China, Coreia do Sul e Europa, apoiando a disponibilidade de curto prazo de matéria-prima de NMC e NCA para plantas de reciclagem. As economias de recuperação para essas plantas são fortalecidas pela presença de cobalto e níquel na massa negra recebida. O LCO, antes central para a reciclagem de eletrônicos de consumo, está em declínio à medida que as participações de baterias automotivas e de armazenamento estacionário crescem. O setor de reagentes de lixiviação de baterias está ajustando suas práticas operacionais em direção a fluxos maiores de baterias automotivas e seus diferentes perfis de composição.
O LFP tem projeção de registrar um CAGR de 13,63% de 2026 a 2031, tornando-o o segmento de química de bateria de crescimento mais rápido no mercado de reagentes de lixiviação de baterias. O LFP respondeu por mais de 50% das implantações globais de baterias para VE por capacidade nos últimos anos. Sua expansão está impulsionando a demanda por métodos que recuperam lítio sem incorrer em altos custos de remoção de ferro. A Huayou Recycling apresentou sua matriz de Processo Duplo e Química Dupla em 2025 como uma abordagem industrial projetada para gerenciar as químicas de NMC e LFP dentro de uma única instalação. O LMFP introduz uma consideração de processamento adicional, pois a dissolução do manganês requer oxidação controlada, o que pode aumentar o uso de agentes redutores e tampões de pH em comparação com o processamento padrão de LFP. Isso reforça a necessidade de combinar a seleção de reagentes ao perfil metálico do material recebido.
Por Indústria de Usuário Final:
Os Recicladores de Baterias Respondem pela Maior Participação Enquanto a Integração dos OEMs Reformula as AquisiçõesOs recicladores de baterias detinham 47,13% da participação do mercado de reagentes de lixiviação de baterias em 2025, tornando os operadores independentes os maiores compradores diretos de produtos químicos de lixiviação. Isso reflete uma estrutura em que recicladores terceirizados processam grande parte da massa negra coletada sob contratos com fabricantes de baterias e empresas automotivas. Essas instalações frequentemente operam ao lado de locais de fundição e convertem massa negra ou materiais intermediários em sais metálicos de grau de bateria por meio de lixiviação ácida e extração por solvente. Os produtores de catodos também estão integrando algumas etapas de lixiviação a montante para garantir o fornecimento de materiais críticos, borrando cada vez mais a linha entre usuários de reagentes e fabricantes a jusante, pois a mesma organização pode agora determinar tanto as especificações químicas quanto a estratégia de vendas de materiais recuperados.
A reciclagem integrada de OEMs é a categoria de usuário final de crescimento mais rápido, com o tamanho do mercado de reagentes de lixiviação de baterias para este segmento com previsão de crescer a um CAGR de 14,06% de 2026 a 2031. As empresas automotivas estão internalizando operações hidrometalúrgicas para reduzir a dependência de processamento terceirizado e melhorar a segurança do fornecimento. O segmento de materiais de bateria e reciclagem da CATL gerou 18,811 bilhões de CNY (~2,80 bilhões de USD) em receita no primeiro semestre de 2026, um aumento de 67,23% em relação ao ano anterior, com uma margem bruta de 27,04%. A linha de reciclagem da Gigafábrica do Texas da Tesla tem previsão de processar 3.000 toneladas de sucata de fabricação anualmente até o final de 2026. A reciclagem cativa pode substituir compras spot de produtos químicos por acordos de fornecimento negociados, oferecendo aos fornecedores uma demanda mais previsível, ao mesmo tempo em que pressiona as margens na parte spot do mercado de reagentes de lixiviação de baterias.
Análise Geográfica
Mercado de Reagentes de Lixiviação de Baterias da APAC
A Ásia-Pacífico detinha 45,71% da participação no mercado de reagentes de lixiviação de baterias em 2025 e está prevista para registar o crescimento regional mais rápido, com um CAGR de 13,78% até 2031. A região combina uma ampla base de fornecimento de reagentes com uma elevada concentração de atividade de reciclagem de baterias. Os clusters químicos estabelecidos da China em Jiangsu, Zhejiang, Hubei e Sichuan concentram a procura próximo da capacidade de processamento. A Índia também está a desenvolver capacidade no âmbito da sua Missão Nacional de Minerais Críticos, que apoia a atividade de extração química e incentiva o investimento em plantas hidrometalúrgicas.
Mercado de Reagentes de Lixiviação de Baterias da América do Norte
A instalação da N.A.N. Silox GreenMet em Andhra Pradesh, com uma capacidade de 40.000 toneladas por ano (TPA), demonstra a transição dos compromissos políticos para a construção. A Coreia do Sul e o Japão mantêm capacidades de processamento avançadas, mas permanecem expostos ao custo e à disponibilidade do fornecimento de ácido a granel. A procura na América do Norte está a aumentar à medida que as políticas transitam de incentivos para a execução de projetos financiados. O pacote de financiamento do Departamento de Energia dos EUA de agosto de 2026 abrange 7 projetos selecionados e visa aumentar a produção doméstica de minerais críticos em até 15% até 2030. A Redwood Materials está a desenvolver o seu campus na Carolina do Sul com uma produção anual inicial de 20.000 toneladas métricas de materiais, além da sua operação de 60.000 toneladas métricas no Nevada. Estes compromissos ancoram a procura de reagentes de lixiviação de baterias em torno de investimentos de processamento de longo prazo.
Mercado de Reagentes de Lixiviação de Baterias da EMEA e América do Sul
O mercado europeu de reagentes de lixiviação de baterias é moldado pelo Regulamento (UE) 2023/1542 e pelos seus requisitos de conteúdo reciclado. A instalação da Fortum em Kirchardt, na Alemanha, expandiu de 10 para 25 toneladas por dia ao abrigo de uma licença ambiental emitida em fevereiro de 2026, servindo como local de pré-tratamento para a massa negra fornecida à sua refinaria de Harjavalta, na Finlândia. A Tozero lançou uma planta de demonstração industrial na Baviera em março de 2026, com capacidade para processar 1.500 toneladas de resíduos de baterias por ano através de um processo hidrometalúrgico sem ácido. Tais abordagens visam reduzir a procura de reagentes e a exposição ao tratamento de águas residuais ao nível do processo. A América do Sul permanece condicionada por uma infraestrutura de recolha de baterias em fase inicial, enquanto a atividade de salmoura de lítio da Argentina cria uma procura adjacente de ácido. O Médio Oriente e África permanecem regiões em fase inicial, embora os resíduos de baterias na África do Sul e a atividade de diversificação industrial na Arábia Saudita estejam a criar uma base para a futura infraestrutura hidrometalúrgica.
Cenário Competitivo
O mercado de reagentes de lixiviação de baterias é fragmentado, com produtores de ácidos de commodities competindo ao lado de empresas de produtos químicos especiais que oferecem sistemas de lixiviação formulados. A BASF opera tanto no fornecimento de reagentes quanto na fabricação de precursores de catodos, ilustrando como as empresas químicas podem participar da circularidade de baterias por meio da química de lixiviação. Muitos participantes são tanto consumidores de produtos químicos por meio de operações de reciclagem quanto concorrentes nos mercados de materiais recuperados. Eles devem gerenciar a compensação entre reduzir o custo de reagentes por tonelada e maximizar o rendimento de recuperação de metais. Esse papel duplo torna o conhecimento técnico do processo importante no mercado de reagentes de lixiviação de baterias. Fornecedores com expertise em formulação podem trabalhar mais estreitamente com recicladores à medida que a química da matéria-prima se torna menos uniforme.
O processo piro-hidro da Umicore alcança taxas de recuperação acima de 95% para cobalto, cobre e níquel, e acima de 90% para lítio. A empresa usa eficiência de processo e sequências de separação protegidas para diferenciar sua posição de reciclagem. Em seus resultados anuais de 2025, a Umicore declarou que planejava uma decisão de investimento no segundo semestre de 2026 relacionada ao seu fluxograma hidrometalúrgico proprietário, com potencial para adicionar capacidade de cobalto e melhorar os tempos de processamento de metais do grupo da platina. Essas estratégias demonstram por que o design do processo e o controle químico podem ser tão importantes quanto o preço do reagente, e tornam mais difícil para recicladores menores replicar o desempenho de recuperação estabelecido. O mercado de reagentes de lixiviação de baterias, portanto, depende tanto do fornecimento químico quanto da capacidade operacional das instalações que utilizam esses materiais. Os operadores devem manter o rendimento de recuperação enquanto controlam as águas residuais, gerenciam a matéria-prima variável e produzem qualidade de material que atenda às especificações dos fabricantes de catodos e baterias a jusante.
O espaço competitivo é particularmente aberto na química seletiva para LFP e nos sistemas fechados de tratamento de águas residuais. Os recicladores que conseguem processar LFP com margens positivas sem depender do valor do cobalto poderiam ocupar uma posição importante de longo prazo à medida que a matéria-prima sem cobalto se expande. As parcerias entre empresas químicas e operadores de reciclagem podem reduzir o custo do desenvolvimento de processos proprietários, ao mesmo tempo em que fornecem uma oferta de reagentes mais confiável. A abordagem de química dupla da Huayou é um exemplo de estratégia que busca abordar múltiplas químicas de bateria dentro de um único sistema operacional. Alguns participantes menores estão buscando lixiviação eletroquímica integrada para reduzir o uso externo de ácido e a geração de águas residuais. A avaliação de 2026 do Escritório de Responsabilidade Governamental dos EUA indica que a disponibilidade de matéria-prima e a capacidade dos recicladores, e não o fornecimento de reagentes, permanecem as restrições vinculantes para a infraestrutura de reciclagem dos EUA. Isso posiciona os fornecedores de reagentes como participantes responsivos à demanda no mercado de reagentes de lixiviação de baterias de curto prazo, com suas perspectivas estreitamente ligadas ao fato de as instalações garantirem matéria-prima e converterem a capacidade planejada em operações estáveis.
Líderes do Setor de Reagentes de Lixiviação de Baterias
-
BASF
-
Umicore
-
Glencore
-
Redwood Materials, Inc.
-
Ascend Elements Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reagentes de Lixiviação de Baterias Empresas cobertas neste relatório
- American Battery Technology Company
- Ascend Elements Inc.
- BASF
- BatteReverse
- Contemporary Amperex Technology Co., Limited.
- Ganfeng Lithium Group Co., Ltd.
- GEM Co., Ltd.
- Glencore
- Huayou Cobalt Co., Ltd.
- Lithion Technologies
- Neometals Ltd
- Redwood Materials, Inc.
- SungEel HiTech Co., Ltd.
- Umicore
- Veolia
Desenvolvimentos industriais recentes em Mercado de Reagentes de Lixiviação de Baterias
- Setembro de 2026: A General Motors e a Cirba Solutions concluíram um piloto de reciclagem fechada de baterias de VE, produzindo as primeiras baterias de VE da GM contendo material ativo de catodo com 100% de níquel, cobalto e manganês reciclados. Esse marco valida a recuperação hidrometalúrgica comercial em escala automotiva e estabelece um modelo replicável para o fornecimento em ciclo fechado dos OEMs.
- Setembro de 2026: A Blue Whale Materials concluiu uma expansão da linha de processamento completo apoiada pelo Departamento de Energia em sua instalação em Bartlesville, Oklahoma, elevando a capacidade anual de 14.000 para 20.000 toneladas métricas de matéria-prima de baterias. A expansão adiciona capacidade integrada de processamento de células, módulos e pacotes por meio da tecnologia proprietária de massa negra tratada termicamente Blacksand da empresa.
Escopo do Relatório Global do Mercado de Reagentes de Lixiviação de Baterias
Os reagentes de lixiviação de baterias são soluções químicas utilizadas para dissolver e extrair metais valiosos, como lítio, cobalto, níquel e manganês, de baterias usadas trituradas durante o processo de reciclagem. Esses reagentes desempenham um papel funcional nas operações de reciclagem hidrometalúrgica, onde decompõem os materiais de catodo de baterias de íons de lítio usadas e de outros tipos de baterias para recuperar metais para reutilização na produção de novas baterias ou em outras aplicações industriais.
O mercado de reagentes de lixiviação de baterias é segmentado por tipo de reagente, química de bateria, indústria de usuário final e geografia. Por tipo de reagente, o mercado é segmentado em ácido sulfúrico, ácido clorídrico, ácidos orgânicos, agentes redutores e oxidantes e outros. Por química de bateria, o mercado é segmentado em níquel manganês cobalto (NMC), níquel cobalto alumínio (NCA), fosfato de ferro e lítio (LFP), óxido de cobalto e lítio (LCO), fosfato de ferro, manganês e lítio (LMFP) e outros. Por indústria de usuário final, o mercado é segmentado em recicladores de baterias, plantas de hidrometalurgia, produtores de catodos, reciclagem integrada de OEMs e outros. O relatório também abrange o tamanho do mercado e as previsões para reagentes de lixiviação de baterias em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Ácido Sulfúrico |
| Ácido Clorídrico |
| Ácidos Orgânicos |
| Agentes Redutores e Oxidantes |
| Outros |
| Níquel Manganês Cobalto (NMC) e Níquel Cobalto Alumínio (NCA) |
| Fosfato de Ferro e Lítio (LFP) |
| Óxido de Cobalto e Lítio (LCO) |
| Fosfato de Ferro, Manganês e Lítio (LMFP) |
| Outros |
| Recicladores de Baterias |
| Plantas de Hidrometalurgia |
| Produtores de Catodos |
| Reciclagem Integrada de OEMs |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Reagente | Ácido Sulfúrico | |
| Ácido Clorídrico | ||
| Ácidos Orgânicos | ||
| Agentes Redutores e Oxidantes | ||
| Outros | ||
| Por Química de Bateria | Níquel Manganês Cobalto (NMC) e Níquel Cobalto Alumínio (NCA) | |
| Fosfato de Ferro e Lítio (LFP) | ||
| Óxido de Cobalto e Lítio (LCO) | ||
| Fosfato de Ferro, Manganês e Lítio (LMFP) | ||
| Outros | ||
| Por Indústria de Usuário Final | Recicladores de Baterias | |
| Plantas de Hidrometalurgia | ||
| Produtores de Catodos | ||
| Reciclagem Integrada de OEMs | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Reagentes de Lixiviação de Baterias?
O tamanho do mercado de reagentes de lixiviação de baterias foi avaliado em 1,63 bilhões de USD em 2025 e estima-se que cresça de 1,82 bilhões de USD em 2026 para 3,23 bilhões de USD até 2031, a um CAGR de 12,18% durante o período de previsão (2026-2031).
Por que os ácidos orgânicos estão ganhando uso na reciclagem de baterias?
Os ácidos orgânicos têm projeção de crescer a um CAGR de 13,27% porque sua seletividade pode apoiar o processamento de LFP e reduzir algumas cargas de processo de ácido mineral. Os ácidos fórmico e cítrico são relevantes onde a recuperação de lítio é necessária para limitar a co-dissolução de ferro.
Qual química de bateria terá o crescimento mais rápido na demanda de reagentes?
O LFP tem previsão de expandir a um CAGR de 13,63% até 2031, à medida que sua implantação em baterias aumenta e os processos de reciclagem exigem recuperação seletiva de lítio. Seu baixo teor de cobalto e níquel também torna a eficiência do processo especialmente importante.
Quais compradores utilizam mais reagentes de lixiviação de baterias?
Os recicladores de baterias detinham 47,13% da demanda em 2025, enquanto a reciclagem integrada de OEMs era a categoria de usuário final de crescimento mais rápido, com um CAGR de 14,06%. A integração dos OEMs está aumentando o uso de arranjos de fornecimento negociados.