
Tamaño y Participación del Mercado de Reactivos de Lixiviación de Baterías
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reactivos de Lixiviación de Baterías por Mordor Intelligence
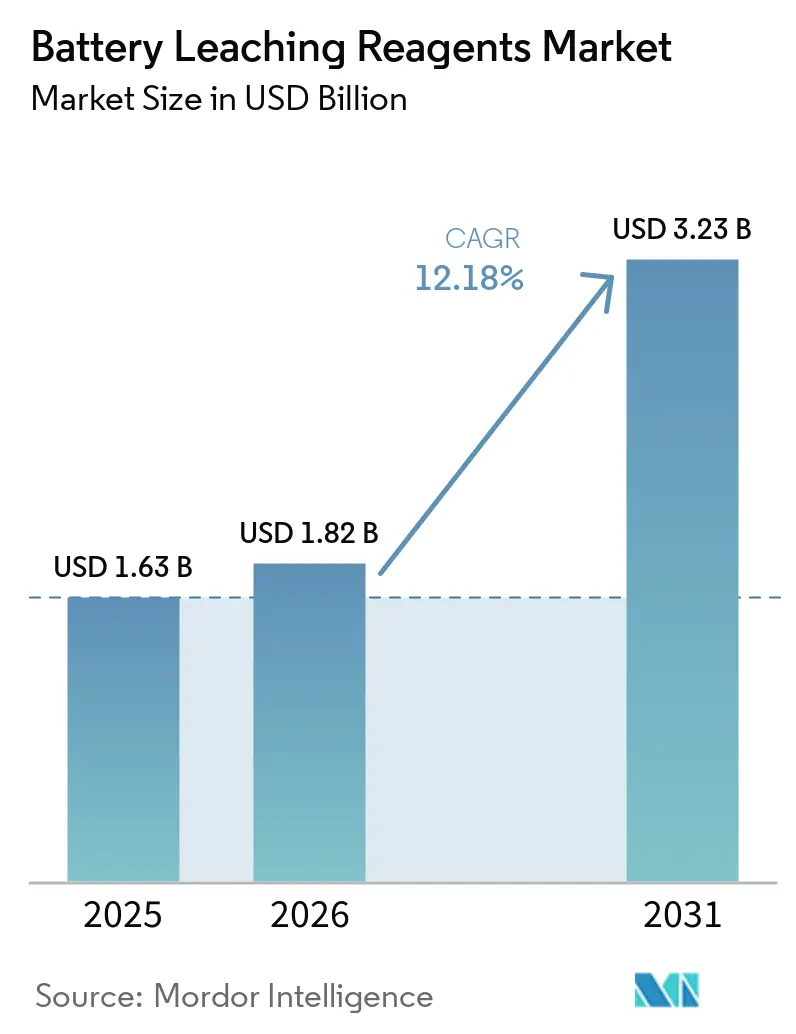
El tamaño del mercado de reactivos de lixiviación de baterías fue valorado en 1,63 mil millones de USD en 2025 y se estima que crecerá desde 1,82 mil millones de USD en 2026 hasta 3,23 mil millones de USD en 2031, a una CAGR del 12,18% durante el período de pronóstico (2026-2031). El mercado de reactivos de lixiviación de baterías se está expandiendo a medida que la capacidad de reciclaje hidrometalúrgico crece en las principales regiones productoras de baterías, mientras que las regulaciones de contenido nacional hacen que los minerales recuperados sean más relevantes para la planificación del suministro. La masa negra mixta también está cambiando los requisitos de compra, ya que las corrientes que combinan celdas de Níquel Manganeso Cobalto (NMC), Litio Hierro Fosfato (LFP) y Litio Manganeso Hierro Fosfato (LMFP) requieren una química de lixiviación controlada con mayor precisión que la materia prima de química única. Esto aumenta el uso de reactivos por tonelada métrica de material procesado y puede elevar los costos incluso cuando el crecimiento de la capacidad de reciclaje se mide únicamente en términos de producción. El mercado también avanza hacia acuerdos de suministro a más largo plazo a medida que más empresas automotrices desarrollan operaciones de reciclaje propias, lo que brinda a los proveedores de productos químicos la oportunidad de ofrecer grados específicos para cada aplicación en lugar de competir únicamente en cantidades de productos básicos. Estos acuerdos pueden alinear la demanda de productos químicos más estrechamente con la mezcla de materiales del reciclador, los objetivos de recuperación, el programa de producción planificado y la calidad de producción requerida para los clientes intermedios. Esto mejora la planificación para ambas partes, pero también otorga mayor importancia a la pureza constante, la fiabilidad de entrega y el soporte técnico específico del proceso.
Conclusiones Clave del Informe
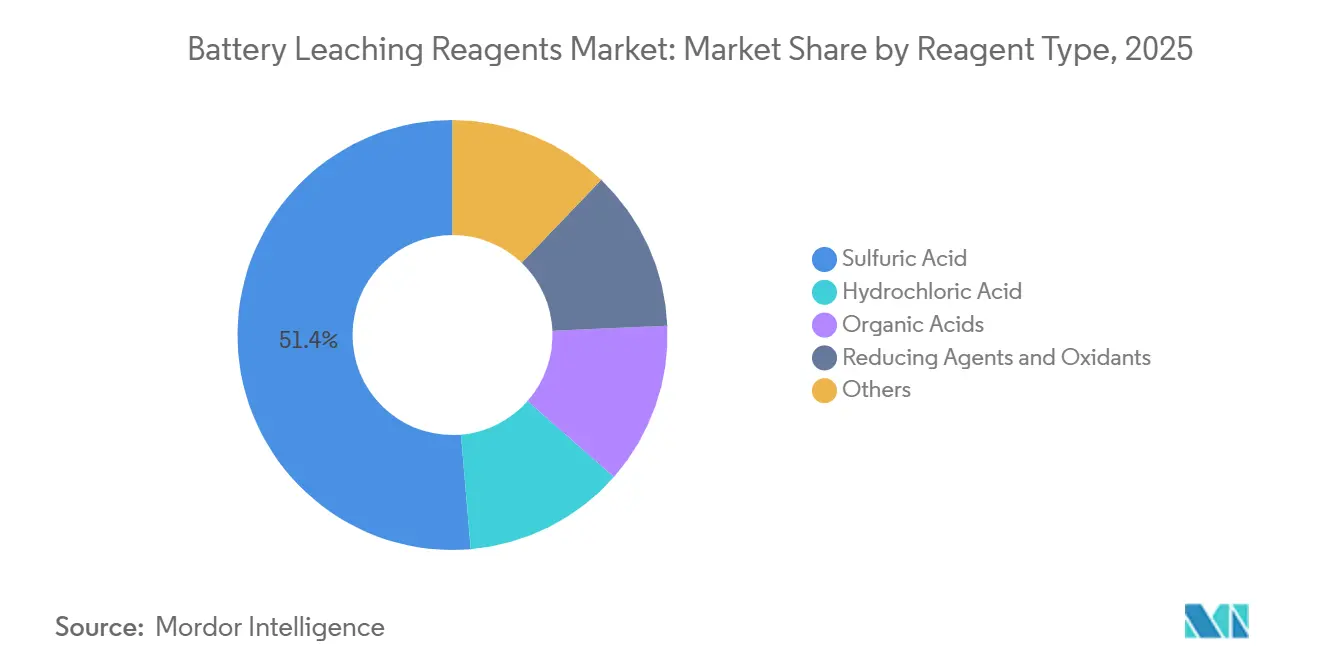
- Por tipo de reactivo, el ácido sulfúrico representó el 51,35% de la participación del mercado de reactivos de lixiviación de baterías en 2025, mientras que se prevé que los ácidos orgánicos crezcan a una CAGR del 13,27% hasta 2031.
- Por química de batería, el Níquel Manganeso Cobalto (NMC) y el Níquel Cobalto Aluminio (NCA) representaron el 43,67% de la demanda en 2025, mientras que se proyecta que el LFP registre una CAGR del 13,63% hasta 2031.
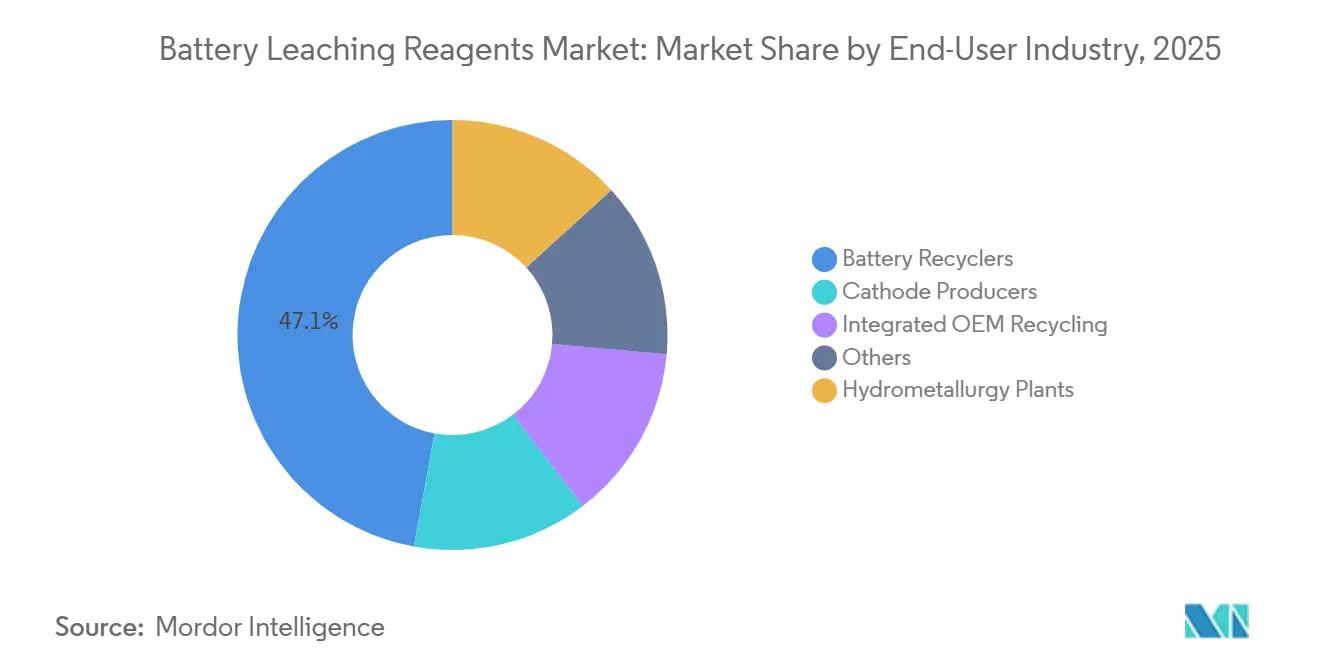
- Por industria de usuario final, los recicladores de baterías representaron el 47,13% de la demanda en 2025, mientras que se proyecta que el reciclaje integrado de Fabricantes de Equipos Originales (OEM) se expanda a una CAGR del 14,06% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 45,71% de la participación del mercado de reactivos de lixiviación de baterías en 2025 y se prevé que crezca a una CAGR del 13,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Capacidad de Reciclaje Hidrometalúrgico de Baterías | +4.5% | Global, núcleo APAC, expansión a la UE y América del Norte | Corto plazo (≤ 2 años) |
| Objetivos Obligatorios de Contenido Reciclado y Recuperación | +2.8% | UE y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Suministro Doméstico de Materiales Críticos | +2.0% | América del Norte, UE, India | Mediano plazo (2-4 años) |
| Mayores Requisitos de Selectividad para LFP y Masa Negra Mixta | +1.5% | Global | Corto plazo (≤ 2 años) |
| Reciclaje de Residuos de Producción como Fuente Constante de Demanda de Reactivos | +1.2% | Global, núcleo APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Capacidad de Reciclaje Hidrometalúrgico de Baterías
Las adiciones de capacidad hidrometalúrgica son un importante impulsor de la demanda de reactivos en el mercado de reactivos de lixiviación de baterías. En marzo de 2026, Fortum Battery Recycling recibió una subvención de 40 millones de EUR del Fondo de Innovación de la UE para su planta NEXT HYDROMET en Finlandia. El proyecto está diseñado para procesar 3.000 toneladas de masa negra por año, con el objetivo de alcanzar tasas de recuperación de metales superiores al 95%. En agosto de 2026, el Departamento de Energía de los Estados Unidos anunció 500 millones de USD en financiamiento para siete proyectos seleccionados con el fin de apoyar el procesamiento de minerales críticos y el reciclaje de baterías. Estas inversiones añaden capacidad de procesamiento que requiere lixiviación ácida, purificación y etapas de recuperación. Una base de materia prima hidrometalúrgica más amplia y confiable permite que el mercado de reactivos de lixiviación de baterías pase de compras irregulares hacia una adquisición programada vinculada a los planes de procesamiento.
Objetivos Obligatorios de Contenido Reciclado y Recuperación
El Reglamento (UE) 2023/1542, que se aplica desde febrero de 2024, establece requisitos mínimos de contenido reciclado para las baterías de Vehículos Eléctricos (EV) a partir del 18 de agosto de 2031. Los niveles requeridos son 16% de cobalto, 6% de litio y 6% de níquel en peso, mientras que los requisitos de pasaporte de batería y etiquetado se aplican desde 2026[1]. Estas obligaciones crean una demanda futura definida de materiales de baterías recuperados que no depende exclusivamente de las condiciones del precio de los metales. Los requisitos de trazabilidad también otorgan mayor importancia a las rutas que recuperan material de residuos y documentan su origen. Las rutas de lixiviación y purificación pueden, por tanto, volverse más relevantes que las alternativas de menor pureza para los operadores que buscan producción conforme. Esto respalda el mercado de reactivos de lixiviación de baterías, ya que los Fabricantes de Equipos Originales (OEM) europeos y los recicladores necesitan preparar sus cadenas de suministro de materiales antes de que entren en vigor los requisitos de 2031.
Demanda de Suministro Doméstico de Materiales Críticos
Los objetivos de suministro doméstico están atrayendo la atención hacia el reciclaje de baterías en América del Norte y otras regiones dependientes de importaciones. En 2026, la Oficina de Responsabilidad Gubernamental de los Estados Unidos declaró que el reciclaje es una vía a corto plazo para reducir la dependencia del cobalto, el níquel y el litio importados, aunque la capacidad de reciclaje doméstico sigue siendo insuficiente. Esto hace que la capacidad de procesamiento local sea relevante tanto para la política industrial como para la gestión de residuos de baterías. El reciclaje puede proporcionar a los fabricantes una fuente adicional de materiales críticos cuando el suministro upstream enfrenta interrupciones. El mercado de reactivos de lixiviación de baterías se beneficia cuando los operadores respaldados por el gobierno adoptan la extracción química en lugar de limitar su actividad a la recolección y el procesamiento mecánico. Esto también apoya las discusiones de suministro a largo plazo entre los productores de reactivos y las instalaciones de reciclaje que están desarrollando posiciones de materiales domésticos.
Mayores Requisitos de Selectividad para LFP y Masa Negra Mixta
La creciente adopción del LFP está creando requisitos técnicos específicos para el mercado de reactivos de lixiviación de baterías. Dado que el LFP no contiene cobalto ni níquel, los recicladores deben gestionar la disolución del hierro-fosfato mientras recuperan selectivamente el litio. Un estudio de 2025 reportó un proceso cerrado de H₂SO₄-H₂O₂ que logró una eficiencia de lixiviación de litio del 98,72% a partir de LFP en 10 minutos, utilizando una relación molar ácido-litio de 0,57. Un estudio de 2024 publicado en Journal of Power Sources reportó una selectividad de lixiviación de litio del 99,96% con ácido fórmico, mientras que el hierro permaneció en el residuo sólido. La masa negra mixta que contiene tanto LFP como NMC requiere protocolos que puedan gestionar la disolución con ácido mineral junto con adiciones selectivas de ácido orgánico o agente reductor. Este requisito operativo aumenta la complejidad de la formulación y puede elevar el gasto en reactivos por tonelada métrica procesada.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Economía de Bajo Valor de las Químicas sin Cobalto | -1.8% | Global | Largo plazo (≥ 4 años) |
| Costos de Cumplimiento de Aguas Residuales, Subproductos de Sales y Descarga | -1.2% | UE, América del Norte | Mediano plazo (2-4 años) |
| Variabilidad de la Materia Prima y Arrastre de Impurezas | -0.9% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Economía de Bajo Valor de las Químicas sin Cobalto
Las químicas sin cobalto pueden limitar la actividad de reciclaje debido al menor valor de sus materiales recuperados. Los costos de reciclaje de LFP oscilan entre 900 y 1.200 USD por tonelada, mientras que el valor del litio, el hierro y el fosfato recuperados es de 300 a 600 USD por tonelada. En comparación, los costos de reciclaje de NMC oscilan entre 1.200 y 1.600 USD por tonelada, con ingresos por recuperación de cobalto y níquel de 1.100 a 2.200 USD por tonelada, dependiendo del grado y la pureza. Un estudio de modelado de costos de 2025 identificó los factores económicos como centrales para los resultados del reciclaje de baterías de iones de litio[2]. Sin apoyo regulatorio, tarifas de entrada o créditos de carbono, los recicladores pueden estar menos dispuestos a procesar materia prima de LFP de bajo valor. Esto podría restringir el mercado de reactivos de lixiviación de baterías incluso cuando el material LFP representa una proporción creciente de los flujos de baterías al final de su vida útil, ya que la cantidad por sí sola no garantiza que los recicladores procesen cada corriente disponible.
Costos de Cumplimiento de Aguas Residuales, Subproductos de Sales y Descarga
La lixiviación hidrometalúrgica puede producir aguas residuales que contienen fluoruro, fosfato, metales pesados y alta demanda química de oxígeno. Los límites de descarga municipal en Alemania se establecen en 200 mg/L para la demanda química de oxígeno y 30 mg/L para el fluoruro. Los costos estimados de eliminación de residuos peligrosos ascienden a 661 EUR por metro cúbico, con costos de oxidación electroquímica de 6,63 EUR por metro cúbico, antes del tratamiento adicional de fluoruro y fósforo. Una evaluación de 2025 revisó las compensaciones ambientales y de seguridad en el tratamiento de aguas residuales del reciclaje de baterías de iones de litio. Los sistemas de tratamiento de alto rendimiento añaden costos de capital y energía, lo que afecta especialmente a los recicladores más pequeños. Como resultado, el mercado de reactivos de lixiviación de baterías puede enfrentar una base de compradores más concentrada, donde los operadores independientes no pueden absorber los mismos costos de cumplimiento que las instalaciones más grandes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Reactivo:
El Ácido Sulfúrico Domina Mientras los Ácidos Orgánicos Registran el Crecimiento Más RápidoEl ácido sulfúrico representó el 51,35% de la participación del mercado de reactivos de lixiviación de baterías en 2025, respaldado por su rendimiento de disolución para materiales NMC, NCA y LCO con contenido de cobalto. Su posición también refleja la cadena de suministro industrial establecida que sirve al procesamiento de materiales de baterías en Asia Oriental. Se espera que la demanda de ácido sulfúrico en el procesamiento de baterías aumente de 9 millones de toneladas a nivel mundial en 2025 a 26-68 millones de toneladas para 2040, con el reciclaje de baterías contribuyendo con una proporción creciente de esa demanda junto con la fabricación de cátodos. El ácido clorhídrico sigue siendo un reactivo secundario significativo donde la lixiviación selectiva basada en cloruro puede reducir la co-disolución de hierro y fosfato. Esto es útil para los recicladores que manejan paquetes LCO y NMC de generaciones anteriores, donde evitar la disolución innecesaria puede simplificar la separación posterior, reducir el consumo de productos químicos y limitar la sensibilidad al arrastre de impurezas.
Los ácidos orgánicos son el tipo de reactivo de más rápido crecimiento, con el tamaño del mercado de reactivos de lixiviación de baterías para este segmento proyectado para crecer a una CAGR del 13,27% durante 2026-2031. Los ácidos fórmico, cítrico y málico pueden operar a temperaturas más bajas y tienen propiedades quelantes que apoyan la recuperación selectiva de metales. También producen menos subproductos de SO₂ y Cl₂ que las rutas de ácido mineral, lo que es relevante para las instalaciones sujetas a controles de descarga. Un estudio de 2025 encontró que la lixiviación con ácido cítrico podía superar al HCl y al H₂SO₄ en eficiencia de extracción de metales para masa negra de tipo NMC bajo condiciones asistidas por ultrasonido. Las formulaciones de ácidos mixtos propietarias y los sistemas basados en amoníaco siguen siendo pequeños en participación, pero están atrayendo investigación y desarrollo de proveedores de productos químicos que buscan diferenciación a través de la química de procesos en lugar del precio, particularmente donde los clientes requieren formulaciones adecuadas a perfiles específicos de materia prima.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Química de Batería, NMC y NCA Dominan la Participación Mientras LFP Cambia las Necesidades de Formulación
NMC y NCA representaron el 43,67% de la participación del mercado de reactivos de lixiviación de baterías en 2025. Su posición refleja un mayor uso de reactivos por tonelada de masa negra con contenido de cobalto y una economía de reciclaje más sólida en comparación con las corrientes sin cobalto. Los paquetes de vehículos eléctricos de primera generación del cohorte de producción 2019-2022 están entrando en retiro en China, Corea del Sur y Europa, lo que apoya la disponibilidad a corto plazo de materia prima NMC y NCA para plantas de reciclaje. La economía de recuperación de estas plantas se ve reforzada por la presencia de cobalto y níquel en la masa negra entrante. El LCO, que antes era central en el reciclaje de electrónica de consumo, está disminuyendo a medida que crecen las participaciones de baterías automotrices y de almacenamiento estacionario. La industria de reactivos de lixiviación de baterías está ajustando sus prácticas operativas hacia corrientes de baterías automotrices más grandes y sus diferentes perfiles de composición.
Se proyecta que el LFP registre una CAGR del 13,63% de 2026 a 2031, convirtiéndolo en el segmento de química de batería de más rápido crecimiento en el mercado de reactivos de lixiviación de baterías. El LFP representó más del 50% de los despliegues globales de baterías para vehículos eléctricos por capacidad en los últimos años. Su expansión está impulsando la demanda de métodos que recuperen litio sin incurrir en altos costos de eliminación de hierro. Huayou Recycling presentó su matriz de Proceso Dual y Química Dual en 2025 como un enfoque industrial diseñado para gestionar tanto las químicas NMC como LFP dentro de una sola instalación. El LMFP introduce una consideración de procesamiento adicional, ya que la disolución del manganeso requiere oxidación controlada, lo que puede aumentar el uso de agentes reductores y tampones de pH en comparación con el procesamiento estándar de LFP. Esto refuerza la necesidad de adaptar la selección de reactivos al perfil metálico del material entrante.
Por Industria de Usuario Final:
Los Recicladores de Baterías Representan la Mayor Participación Mientras la Integración OEM Remodela la AdquisiciónLos recicladores de baterías representaron el 47,13% de la participación del mercado de reactivos de lixiviación de baterías en 2025, lo que convierte a los operadores independientes en los mayores compradores directos de productos químicos de lixiviación. Esto refleja una estructura en la que los recicladores de terceros procesan gran parte de la masa negra recolectada bajo contratos con fabricantes de baterías y empresas automotrices. Estas instalaciones a menudo operan junto a sitios de fundición y convierten la masa negra o los materiales intermedios en sales metálicas de grado batería mediante lixiviación ácida y extracción con solventes. Los productores de cátodos también están integrando algunos pasos de lixiviación upstream para asegurar el suministro de materiales críticos, difuminando cada vez más la línea entre los usuarios de reactivos y los fabricantes intermedios, ya que la misma organización puede ahora determinar tanto las especificaciones químicas como la estrategia de ventas de materiales recuperados.
El reciclaje integrado OEM es la categoría de usuario final de más rápido crecimiento, con el tamaño del mercado de reactivos de lixiviación de baterías para este segmento proyectado para crecer a una CAGR del 14,06% de 2026 a 2031. Las empresas automotrices están incorporando operaciones hidrometalúrgicas internamente para reducir la dependencia del procesamiento de terceros y mejorar la seguridad del suministro. El segmento de materiales de baterías y reciclaje de CATL generó 18.811 millones de CNY (~2,80 mil millones de USD) en ingresos en el primer semestre de 2026, un aumento interanual del 67,23%, con un margen bruto del 27,04%. Se espera que la línea de reciclaje de la Gigafábrica de Texas de Tesla procese 3.000 toneladas de residuos de fabricación anualmente para finales de 2026. El reciclaje propio puede reemplazar las compras de productos químicos al contado con acuerdos de suministro negociados, ofreciendo a los proveedores una demanda más predecible mientras ejerce presión sobre los márgenes en la porción al contado del mercado de reactivos de lixiviación de baterías.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Reactivos de Lixiviación de Baterías en Asia-Pacífico
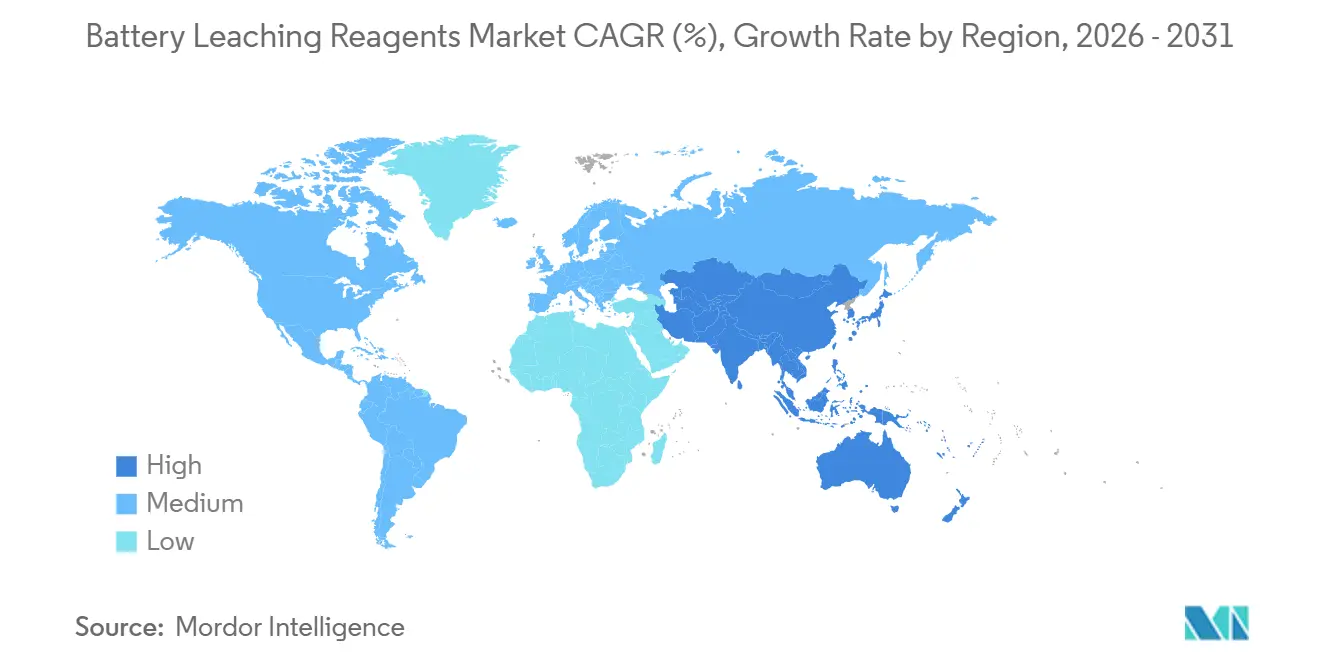
Asia-Pacífico concentró el 45,71% de la cuota del mercado de reactivos de lixiviación de baterías en 2025 y se prevé que registre el crecimiento regional más rápido, con una CAGR del 13,78% hasta 2031. La región combina una amplia base de suministro de reactivos con una alta concentración de actividad de reciclaje de baterías. Los consolidados clústeres químicos de China en Jiangsu, Zhejiang, Hubei y Sichuan concentran la demanda cerca de la capacidad de procesamiento. India también está desarrollando capacidad en el marco de su Misión Nacional de Minerales Críticos, que respalda la actividad de extracción química y fomenta la inversión en plantas hidrometalúrgicas.
Mercado de Reactivos de Lixiviación de Baterías en América del Norte
La instalación de N.A.N. Silox GreenMet en Andhra Pradesh, con una capacidad de 40.000 toneladas por año (TPA), demuestra la transición de los compromisos de política a la construcción efectiva. Corea del Sur y Japón mantienen capacidades de procesamiento avanzadas, aunque siguen expuestos al costo y la disponibilidad del suministro de ácido a granel. La demanda en América del Norte está aumentando a medida que las políticas evolucionan de los incentivos hacia la ejecución de proyectos financiados. El paquete de financiamiento del Departamento de Energía de los Estados Unidos de agosto de 2026 abarca 7 proyectos seleccionados y tiene como objetivo incrementar la producción doméstica de minerales críticos hasta en un 15% para 2030. Redwood Materials está desarrollando su campus en Carolina del Sur con una producción anual inicial de 20.000 toneladas métricas de materiales, además de su operación de 60.000 toneladas métricas en Nevada. Estos compromisos anclan la demanda de reactivos de lixiviación de baterías en torno a inversiones de procesamiento a largo plazo.
Mercado de Reactivos de Lixiviación de Baterías en EMEA y América del Sur
El mercado europeo de reactivos de lixiviación de baterías está determinado por el Reglamento (UE) 2023/1542 y sus requisitos de contenido reciclado. La instalación de Fortum en Kirchardt, Alemania, amplió su capacidad de 10 a 25 toneladas por día bajo un permiso ambiental emitido en febrero de 2026, funcionando como ubicación de pretratamiento para la masa negra suministrada a su refinería de Harjavalta en Finlandia. Tozero puso en marcha una planta de demostración industrial en Baviera en marzo de 2026 con capacidad para procesar 1.500 toneladas de residuos de baterías por año mediante un proceso hidrometalúrgico sin ácido. Estos enfoques tienen como objetivo reducir la demanda de reactivos y la exposición al tratamiento de aguas residuales a nivel de proceso. América del Sur sigue limitada por una infraestructura de recolección de baterías en etapa inicial, mientras que la actividad de salmueras de litio en Argentina genera una demanda adyacente de ácido. Oriente Medio y África siguen siendo regiones en etapa temprana, aunque los residuos de baterías en Sudáfrica y la actividad de diversificación industrial en Arabia Saudita están creando las bases para una futura infraestructura hidrometalúrgica.
Panorama Competitivo
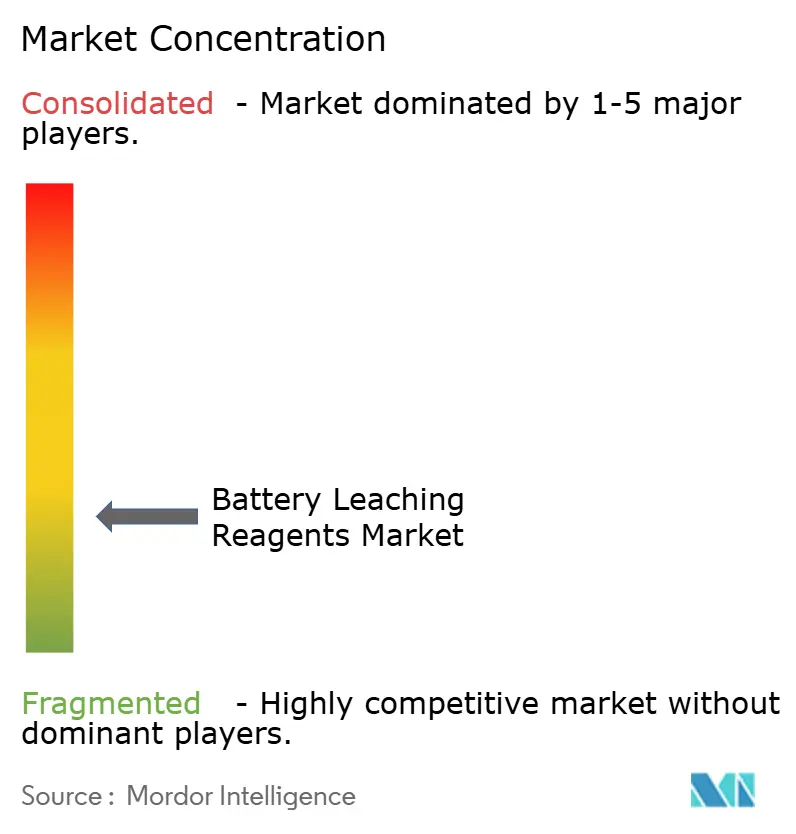
El mercado de reactivos de lixiviación de baterías está fragmentado, con productores de ácidos básicos compitiendo junto a empresas de productos químicos especializados que ofrecen sistemas de lixiviación formulados. BASF opera tanto en el suministro de reactivos como en la fabricación de precursores de cátodos, lo que ilustra cómo las empresas químicas pueden participar en la circularidad de las baterías a través de la química de lixiviación. Muchos participantes son tanto consumidores de productos químicos a través de operaciones de reciclaje como competidores en los mercados de materiales recuperados. Deben gestionar la compensación entre reducir el costo de reactivos por tonelada y maximizar el rendimiento de recuperación de metales. Este doble papel hace que el conocimiento técnico del proceso sea importante en el mercado de reactivos de lixiviación de baterías. Los proveedores con experiencia en formulación pueden trabajar más estrechamente con los recicladores a medida que la química de la materia prima se vuelve menos uniforme.
El proceso piro-hidro de Umicore logra tasas de recuperación superiores al 95% para cobalto, cobre y níquel, y superiores al 90% para litio. La empresa utiliza la eficiencia del proceso y las secuencias de separación protegidas para diferenciar su posición de reciclaje. En sus resultados anuales de 2025, Umicore declaró que planeaba una decisión de inversión en el segundo semestre de 2026 relacionada con su diagrama de flujo hidrometalúrgico propietario, con el potencial de añadir capacidad de cobalto y mejorar los tiempos de procesamiento de metales del grupo del platino. Estas estrategias demuestran por qué el diseño del proceso y el control químico pueden importar tanto como el precio del reactivo, y hacen más difícil para los recicladores más pequeños replicar el rendimiento de recuperación establecido. El mercado de reactivos de lixiviación de baterías depende, por tanto, tanto del suministro de productos químicos como de la capacidad operativa de las instalaciones que utilizan esos materiales. Los operadores deben mantener el rendimiento de recuperación mientras controlan las aguas residuales, gestionan la materia prima variable y producen una calidad de material que cumpla con las especificaciones de los fabricantes de cátodos y baterías intermedios.
El espacio competitivo está particularmente abierto en la química selectiva para LFP y los sistemas de aguas residuales de circuito cerrado. Los recicladores que puedan procesar LFP con márgenes positivos sin depender del valor del cobalto podrían ocupar una posición importante a largo plazo a medida que se expanda la materia prima sin cobalto. Las asociaciones entre empresas químicas y operadores de reciclaje pueden reducir el costo del desarrollo de procesos propietarios al tiempo que proporcionan una oferta de reactivos más confiable. El enfoque de química dual de Huayou es un ejemplo de una estrategia que busca abordar múltiples químicas de baterías dentro de un sistema operativo. Algunos participantes más pequeños están persiguiendo la lixiviación electroquímica integrada para reducir el uso de ácido externo y la generación de aguas residuales. La evaluación de 2026 de la Oficina de Responsabilidad Gubernamental de los Estados Unidos indica que la disponibilidad de materia prima y la capacidad del reciclador, más que el suministro de reactivos, siguen siendo las restricciones vinculantes para la infraestructura de reciclaje de los Estados Unidos. Esto posiciona a los proveedores de reactivos como participantes que responden a la demanda en el mercado de reactivos de lixiviación de baterías a corto plazo, con sus perspectivas estrechamente vinculadas a si las instalaciones aseguran materia prima y convierten la capacidad planificada en operaciones estables.
Líderes de la Industria de Reactivos de Lixiviación de Baterías
-
BASF
-
Umicore
-
Glencore
-
Redwood Materials, Inc.
-
Ascend Elements Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reactivos de Lixiviación de Baterías Empresas cubiertas en este informe
- American Battery Technology Company
- Ascend Elements Inc.
- BASF
- BatteReverse
- Contemporary Amperex Technology Co., Limited.
- Ganfeng Lithium Group Co., Ltd.
- GEM Co., Ltd.
- Glencore
- Huayou Cobalt Co., Ltd.
- Lithion Technologies
- Neometals Ltd
- Redwood Materials, Inc.
- SungEel HiTech Co., Ltd.
- Umicore
- Veolia
Desarrollos recientes de la industria en Mercado de Reactivos de Lixiviación de Baterías
- Septiembre de 2026: General Motors y Cirba Solutions completaron un piloto de reciclaje de baterías de vehículos eléctricos de circuito cerrado, produciendo las primeras baterías de vehículos eléctricos de GM que contienen material activo de cátodo con níquel, cobalto y manganeso 100% reciclados. Este hito valida la recuperación hidrometalúrgica comercial a escala automotriz y establece una plantilla replicable para el abastecimiento de circuito cerrado de los OEM.
- Septiembre de 2026: Blue Whale Materials completó una expansión de la línea de procesamiento completo respaldada por el Departamento de Energía en su instalación de Bartlesville, Oklahoma, elevando la capacidad anual de 14.000 a 20.000 toneladas métricas de materia prima de baterías. La expansión añade capacidad integrada de procesamiento de celdas, módulos y paquetes a través de la tecnología propietaria de masa negra tratada térmicamente Blacksand de la empresa.
Alcance del Informe Global del Mercado de Reactivos de Lixiviación de Baterías
Los reactivos de lixiviación de baterías son soluciones químicas utilizadas para disolver y extraer metales valiosos como litio, cobalto, níquel y manganeso de baterías usadas trituradas durante el proceso de reciclaje. Estos reactivos desempeñan un papel funcional en las operaciones de reciclaje hidrometalúrgico, donde descomponen los materiales del cátodo de baterías de iones de litio usadas y otros tipos de baterías para recuperar metales destinados a su reutilización en la producción de nuevas baterías u otras aplicaciones industriales.
El mercado de reactivos de lixiviación de baterías está segmentado por tipo de reactivo, química de batería, industria de usuario final y geografía. Por tipo de reactivo, el mercado está segmentado en ácido sulfúrico, ácido clorhídrico, ácidos orgánicos, agentes reductores y oxidantes, y otros. Por química de batería, el mercado está segmentado en níquel manganeso cobalto (NMC), níquel cobalto aluminio (NCA), litio hierro fosfato (LFP), óxido de cobalto de litio (LCO), litio manganeso hierro fosfato (LMFP) y otros. Por industria de usuario final, el mercado está segmentado en recicladores de baterías, plantas de hidrometalurgia, productores de cátodos, reciclaje integrado OEM y otros. El informe también cubre el tamaño del mercado y los pronósticos de reactivos de lixiviación de baterías en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Ácido Sulfúrico |
| Ácido Clorhídrico |
| Ácidos Orgánicos |
| Agentes Reductores y Oxidantes |
| Otros |
| Níquel Manganeso Cobalto (NMC) y Níquel Cobalto Aluminio (NCA) |
| Litio Hierro Fosfato (LFP) |
| Óxido de Cobalto de Litio (LCO) |
| Litio Manganeso Hierro Fosfato (LMFP) |
| Otros |
| Recicladores de Baterías |
| Plantas de Hidrometalurgia |
| Productores de Cátodos |
| Reciclaje Integrado OEM |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Reactivo | Ácido Sulfúrico | |
| Ácido Clorhídrico | ||
| Ácidos Orgánicos | ||
| Agentes Reductores y Oxidantes | ||
| Otros | ||
| Por Química de Batería | Níquel Manganeso Cobalto (NMC) y Níquel Cobalto Aluminio (NCA) | |
| Litio Hierro Fosfato (LFP) | ||
| Óxido de Cobalto de Litio (LCO) | ||
| Litio Manganeso Hierro Fosfato (LMFP) | ||
| Otros | ||
| Por Industria de Usuario Final | Recicladores de Baterías | |
| Plantas de Hidrometalurgia | ||
| Productores de Cátodos | ||
| Reciclaje Integrado OEM | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Reactivos de Lixiviación de Baterías?
El tamaño del mercado de reactivos de lixiviación de baterías fue valorado en 1,63 mil millones de USD en 2025 y se estima que crecerá desde 1,82 mil millones de USD en 2026 hasta 3,23 mil millones de USD en 2031, a una CAGR del 12,18% durante el período de pronóstico (2026-2031).
¿Por qué los ácidos orgánicos están ganando uso en el reciclaje de baterías?
Se proyecta que los ácidos orgánicos crezcan a una CAGR del 13,27% porque su selectividad puede apoyar el procesamiento de LFP y reducir algunas cargas de los procesos con ácido mineral. Los ácidos fórmico y cítrico son relevantes donde se necesita la recuperación de litio para limitar la co-disolución de hierro.
¿Qué química de batería crecerá más rápido en la demanda de reactivos?
Se prevé que el LFP se expanda a una CAGR del 13,63% hasta 2031 a medida que aumenta su despliegue en baterías y los procesos de reciclaje requieren una recuperación selectiva de litio. Su bajo contenido de cobalto y níquel también hace que la eficiencia del proceso sea especialmente importante.
¿Qué compradores utilizan más reactivos de lixiviación de baterías?
Los recicladores de baterías representaron el 47,13% de la demanda en 2025, mientras que el reciclaje integrado OEM fue la categoría de usuario final de más rápido crecimiento con una CAGR del 14,06%. La integración OEM está aumentando el uso de acuerdos de suministro negociados.