
バッテリー浸出試薬市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
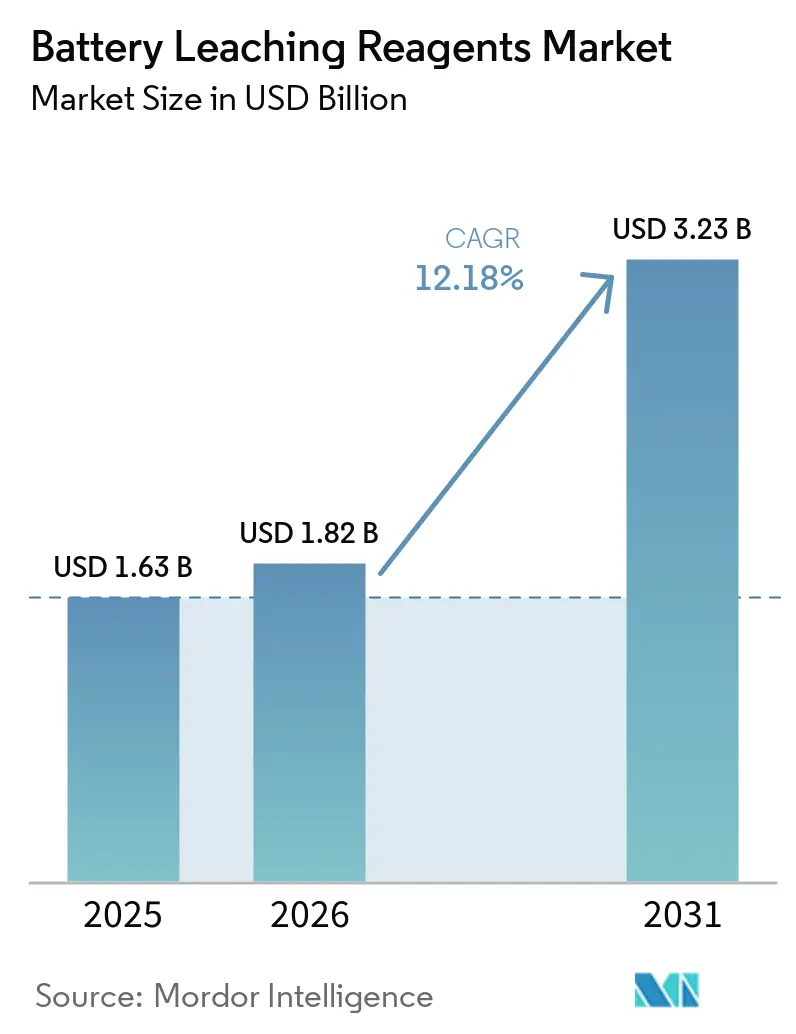
| 市場規模 (2026) | 1.82 十億米ドル |
| 市場規模 (2031) | 3.23 十億米ドル |
| 成長率 (2026 - 2031) | 12.18 % |
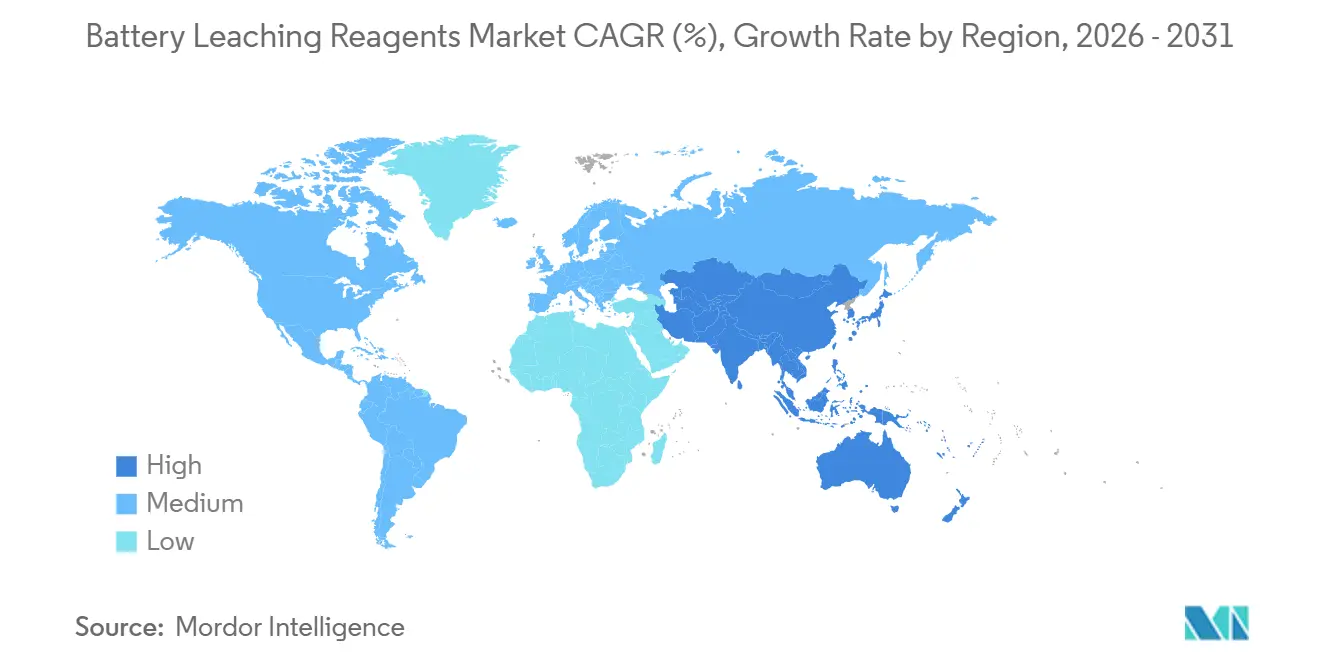
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
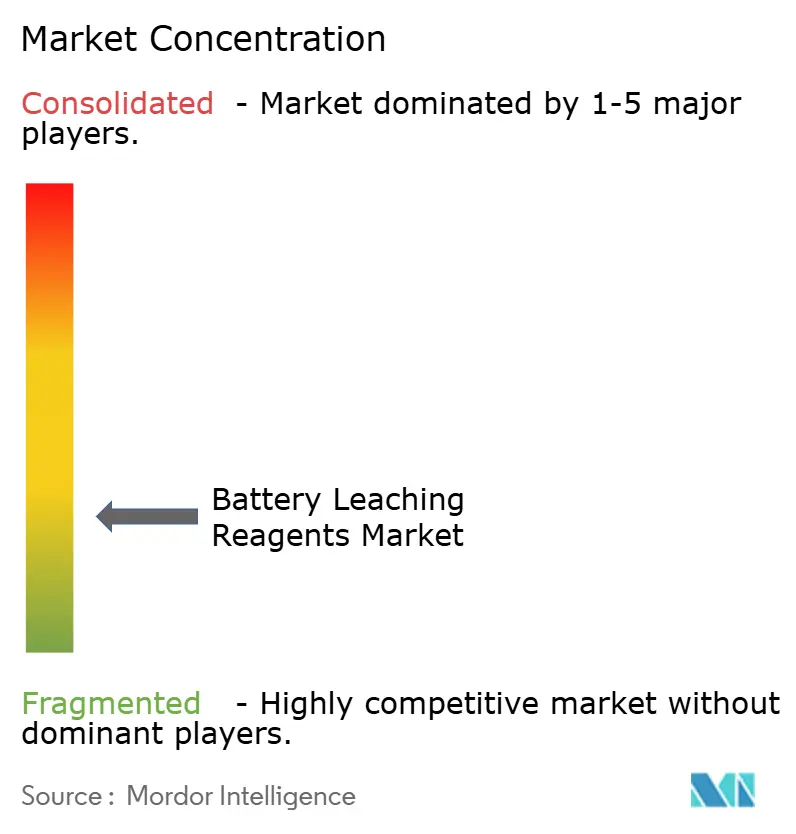
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー浸出試薬市場分析
バッテリー浸出試薬市場規模は2025年に1.63 ビリオン 米ドルと評価され、2026年の1.82 ビリオン 米ドルから2031年には3.23 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 12.18%で成長すると推定されます。バッテリー浸出試薬市場は、主要なバッテリー生産地域における湿式製錬リサイクル能力の拡大伴い拡大しており、国内含有量規制が回収鉱物をサプライチェーン計画においてより重要なものとしています。混合ブラックマスもまた購買要件を変化させており、ニッケルマンガンコバルト(NMC)、リン酸鉄リチウム(LFP)、リン酸マンガン鉄リチウム(LMFP)セルを組み合わせたストリームは、単一化学系原料よりも精密に制御された浸出化学を必要とします。これにより処理される材料1メトリックトンあたりの試薬使用量が増加し、リサイクル能力の成長が産出量のみで測定される場合でもコストが上昇する可能性があります。また、より多くの自動車メーカーが自社リサイクル事業を展開するにつれ、市場は長期的な供給契約へと移行しており、化学品サプライヤーにとっては商品数量のみで競争するのではなく、用途特化グレードを提供する機会となっています。こうした契約により、化学品需要をリサイクル業者の材料構成、回収目標、計画生産スケジュール、および下流顧客向けの必要出力品質とより緊密に連携させることができます。これは双方の計画立案を改善しますが、同時に一貫した純度、納期の信頼性、およびプロセス固有の技術サポートの重要性を高めます。
主要レポートのポイント
- 試薬タイプ別では、硫酸が2025年のバッテリー浸出試薬市場シェアの51.35%を占め、有機酸は2031年までにCAGR 13.27%で成長すると予測されます。
- バッテリー化学別では、ニッケルマンガンコバルト(NMC)およびニッケルコバルトアルミニウム(NCA)が2025年の需要の43.67%を占め、LFPは2031年までにCAGR 13.63%を記録すると予測されます。
- エンドユーザー産業別では、バッテリーリサイクル業者が2025年の需要の47.13%を占め、統合型OEM(相手先ブランド製造業者)リサイクルは2031年までにCAGR 14.06%で拡大すると予測されます。
- 地域別では、アジア太平洋が2025年のバッテリー浸出試薬市場シェアの45.71%を占め、2031年までにCAGR 13.78%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 湿式製錬バッテリーリサイクル能力の成長 | +4.5% | グローバル、APACコア、EUおよび北米への波及 | 短期(2年以内) |
| リサイクル含有量および回収目標の義務化 | +2.8% | EUおよび北米 | 中期(2~4年) |
| 国内重要材料供給への需要 | +2.0% | 北米、EU、インド | 中期(2~4年) |
| LFPおよび混合ブラックマスに対するより高い選択性要件 | +1.5% | グローバル | 短期(2年以内) |
| 一貫した試薬需要プールとしての生産スクラップリサイクル | +1.2% | グローバル、APACコア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
湿式製錬バッテリーリサイクル能力の成長
湿式製錬能力の追加は、バッテリー浸出試薬市場における試薬需要の主要な促進要因です。2026年3月、Fortum Battery RecyclingはフィンランドのNEXT HYDROMETプラントに対してEUイノベーションファンドから4,000万ユーロの助成金を受領しました。このプロジェクトは年間3,000トンのブラックマスを処理し、95%以上の金属回収率を目標としています。2026年8月、米国エネルギー省は重要鉱物処理およびバッテリーリサイクルを支援するために選定された7つのプロジェクトに対して500 ミリオン 米ドルの資金提供を発表しました。これらの投資は、酸浸出、精製、および回収工程を必要とする処理能力を追加します。より大規模で信頼性の高い湿式製錬原料盤により、バッテリー浸出試薬市場は不定期購入から処理計画に連動した定期調達へと移行することが可能となります。
リサイクル含有量および回収目標の義務化
規則(EU)2023/1542は2024年2月から適用されており、2031年8月18日以降の電気自動車(EV)バッテリーに対して最低リサイクル含有量要件を設定しています。必要水準はコバルト16%、リチウム6%、ニッケル6%(重量比)であり、バッテリーパスポートおよびラベリング要件は2026年から適用されます[1]。これらの義務は、金属価格条件のみに依存しない、回収バッテリー材料に対する明確な将来需要を生み出します。トレーサビリティ要件はまた、廃棄物から材料を回収しその出所を文書化するルートの重要性を高めます。したがって、浸出および精製ルートは、適合出力を求める事業者にとって低純度の代替手段よりも関連性が高くなる可能性があります。これはバッテリー浸出試薬市場を支援するものであり、欧州のOEM(相手先ブランド製造業者)およびリサイクル業者は2031年の要件が発効する前に材料サプライチェーンを準備する必要があります。
国内重要材料供給への需要
国内供給目標は、北米およびその他の輸入依存地域においてバッテリーリサイクルへの注目を集めています。2026年、米国政府説明責任局は、国内リサイクル能力が依然として不十分であるものの、リサイクルが輸入コバルト、ニッケル、リチウムへの依存を低減するための近期的な手段であると述べました。これにより、地域の処理能力は産業政策とバッテリー廃棄物管理の両方に関連するものとなっています。リサイクルは、上流供給が混乱に直面した際に、製造業者に重要材料の追加供給源を提供することができます。政府支援の事業者が収集と機械的処理のみに活動を限定せず化学抽出を採用する場合、バッテリー浸出試薬市場は恩恵を受けます。これはまた、国内材料ポジションを構築している試薬メーカーとリサイクル施設との間の長期的な供給協議を支援します。
LFPおよび混合ブラックマスに対するより高い選択性要件
LFP採用の増加は、バッテリー浸出試薬市場に特定の技術要件をもたらしています。LFPはコバルトやニッケルを含まないため、リサイクル業者はリン酸鉄の溶解を管理しながらリチウムを選択的に回収する必要があります。2025年の研究では、酸対リチウムのモル比0.57を使用した閉ループH₂SO₄-H₂O₂プロセスが10分以内にLFPから98.72%のリチウム浸出効率を達成したことが報告されました。2024年のJournal of Power Sources誌の研究では、ギ酸を用いて99.96%のリチウム浸出選択性が報告され、鉄は固体残渣中に残留しました。LFPとNMCの両方を含む混合ブラックマスは、選択的な有機酸または還元剤添加と並行して鉱酸溶解を管理できるプロトコルを必要とします。この操作上の要件は配合の複雑さを増大させ、処理される材料1メトリックトンあたりの試薬支出を増加させる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コバルトフリー化学系の低価値経済性 | -1.8% | グローバル | 長期(4年以上) |
| 廃水、塩副産物、および排出コンプライアンスコスト | -1.2% | EU、北米 | 中期(2~4年) |
| 原料変動性と不純物の持ち越し | -0.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コバルトフリー化学系の低価値経済性
コバルトフリー化学系は、回収材料の価値が低いためリサイクル活動を制限する可能性があります。LFPリサイクルコストはトンあたり900~1,200 米ドルの範囲であり、回収されるリチウム、鉄、リン酸塩の価値はトンあたり300~600 米ドルです。比較として、NMCリサイクルコストはトンあたり1,200~1,600 米ドルの範囲であり、グレードと純度に応じてコバルトおよびニッケル回収収益はトンあたり1,100~2,200 米ドルとなります。2025年のコストモデリング研究では、経済的要因がリチウムイオンバッテリーリサイクルの成果において中心的であることが確認されました[2]。規制支援、ゲートフィー、またはカーボンクレジットがなければ、リサイクル業者は低価値のLFP原料を処理する意欲が低下する可能性があります。これは、LFP材料が使用済みバッテリーフローの増加するシェアを占めるにもかかわらず、バッテリー浸出試薬市場を抑制する可能性があります。数量だけでは、リサイクル業者が利用可能な各ストリームを処理することを保証しないためです。
廃水、塩副産物、および排出コンプライアンスコスト
湿式製錬浸出は、フッ化物、リン酸塩、重金属、および高い化学的酸素要求量を含む廃水を生成する可能性があります。ドイツの市町村排出限界値は化学的酸素要求量200 mg/L、フッ化物30 mg/Lに設定されています。推定有害廃棄物処理コストは1立方メートルあたり661ユーロ、電気化学的酸化コストは1立方メートルあたり6.63ユーロであり、追加のフッ化物およびリン処理は含まれていません。2025年の評価では、リチウムイオンバッテリーリサイクル廃水処理における環境および安全上のトレードオフが検討されました。高性能処理システムは資本コストとエネルギーコストを追加し、これは特に小規模リサイクル業者に影響を与えます。その結果、バッテリー浸出試薬市場は、独立系事業者が大規模施設と同じコンプライアンスコストを吸収できないため、より集中した購買基盤に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
試薬タイプ別:
硫酸が支配的、有機酸が最速成長を記録硫酸は2025年のバッテリー浸出試薬市場シェアの51.35%を占め、NMC、NCA、およびコバルト含有LCO材料に対する溶解性能によって支持されています。その地位はまた、東アジアのバッテリー材料処理に対応する確立された産業サプライチェーンを反映しています。バッテリー処理における硫酸需要は、2025年のグローバルで900万トンから2040年までに2,600万~6,800万トンに増加すると予想されており、バッテリーリサイクルはカソード製造と並んでその需要の増加するシェアに貢献します。塩酸は、塩化物ベースの選択的浸出が鉄およびリン酸塩の共溶解を低減できる場合に重要な二次試薬として残ります。これは、不必要な溶解を回避することで下流分離を簡素化し、化学品消費を削減し、不純物の持ち越しへの感度を制限できるLCOおよび旧世代NMCパックを扱うリサイクル業者に有用です。
有機酸は最も成長の速い試薬タイプであり、このセグメントのバッテリー浸出試薬市場規模は2026年から2031年にかけてCAGR 13.27%で成長すると予測されます。ギ酸、クエン酸、リンゴ酸はより低温で機能し、選択的金属回収を支援するキレート特性を持ちます。また、鉱酸ルートと比較してSO₂およびCl₂副産物が少なく、排出規制の対象となる施設に関連します。2025年の研究では、超音波補助条件下でNMC型ブラックマスに対してクエン酸浸出がHClおよびH₂SO₄を金属抽出効率で上回ることができることが判明しました。独自の混合酸配合およびアンモニアベースシステムはシェアが小さいものの、特定の原料プロファイルに適した配合を必要とする顧客に対して価格ではなくプロセス化学による差別化を求める化学品サプライヤーからの研究開発を引き付けています。
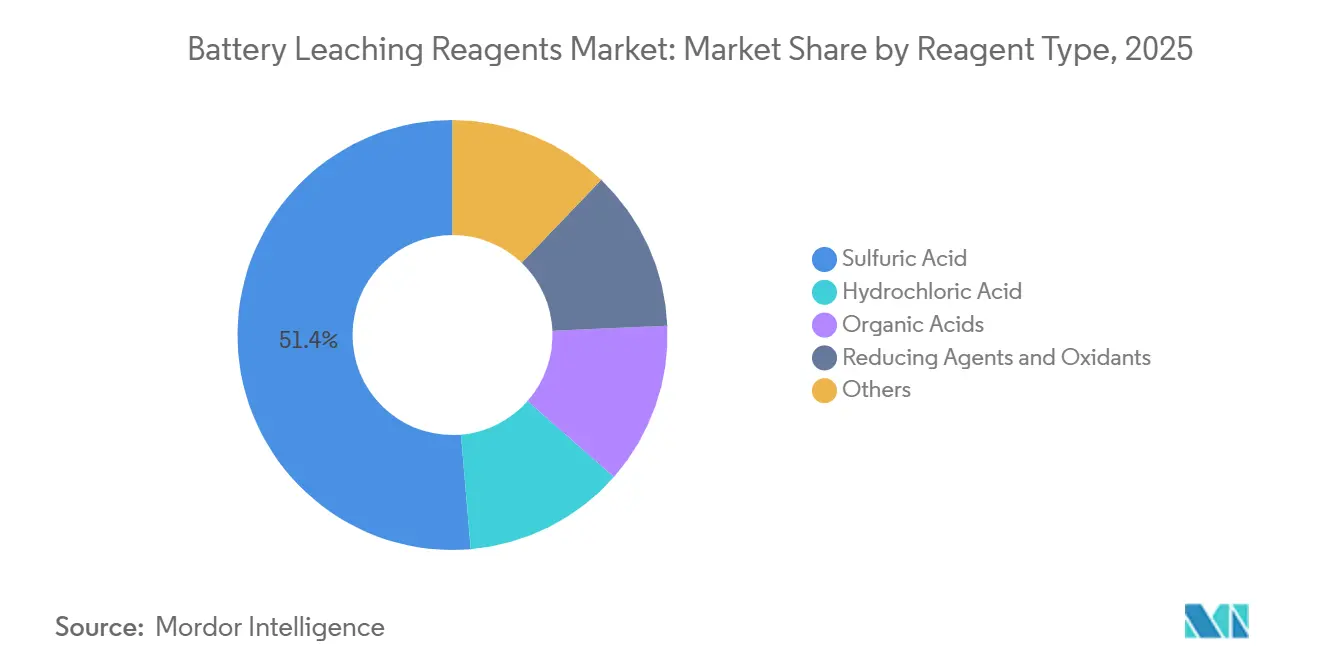
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
バッテリー化学別:
NMCおよびNCAがシェアを支配、LFPが配合ニーズを変化NMCおよびNCAは2025年のバッテリー浸出試薬市場シェアの43.67%を占めました。その地位は、コバルト含有ブラックマス1トンあたりの試薬使用量が多く、コバルトフリーストリームと比較してリサイクル経済性が優れていることを反映しています。2019年から2022年の生産コホートの初期世代EVパックが中国、韓国、欧州で廃棄段階に入りつつあり、リサイクルプラント向けのNMCおよびNCA原料の近期的な入手可能性を支援しています。これらのプラントの回収経済性は、入荷するブラックマスにコバルトとニッケルが含まれることで強化されます。かつて民生用電子機器リサイクルの中心であったLCOは、自動車および定置型蓄電池のシェアが拡大するにつれて減少しています。バッテリー浸出試薬産業は、より大型の自動車用バッテリーストリームとその異なる組成プロファイルに向けて操業慣行を調整しています。
LFPは2026年から2031年にかけてCAGR 13.63%を記録すると予測されており、バッテリー浸出試薬市場において最も成長の速いバッテリー化学セグメントとなっています。LFPは近年、容量ベースでグローバルEVバッテリー展開の50%以上を占めています。その拡大は、高い鉄除去コストを負担せずにリチウムを回収する方法への需要を促進しています。Huayou Recyclingは2025年に、単一施設内でNMCとLFPの両化学系を管理するように設計された産業的アプローチとして、デュアルプロセス・デュアルケミストリーマトリックスを発表しました。LMFPはマンガン溶解が制御された酸化を必要とするため、標準的なLFP処理と比較して還元剤とpH緩衝剤の使用が増加する可能性があり、追加の処理上の考慮事項をもたらします。これにより、入荷材料の金属プロファイルに合わせた試薬選択の必要性が強化されます。
エンドユーザー産業別:
バッテリーリサイクル業者が最大シェアをめ、OEM統合が調達を再形成バッテリーリサイクル業者は2025年のバッテリー浸出試薬市場シェアの47.13%を占め、独立系事業者が浸出化学品の最大の直接購買者となっています。これは、サードパーティのリサイクル業者がバッテリーメーカーおよび自動車会社との契約のもとで収集されたブラックマスの大部分を処理する構造を反映しています。これらの施設はしばしば製錬サイトと並行して操業し、酸浸出および溶媒抽出を通じてブラックマスまたは中間材料をバッテリーグレードの金属塩に変換します。カソードメーカーもまた重要材料供給を確保するために一部の上流浸出工程を統合しており、同一組織が化学品仕様と回収材料の販売戦略の両方を決定する可能性があるため、試薬ユーザーと下流製造業者の境界線がますます曖昧になっています。
統合型OEMリサイクルは最も成長の速いエンドユーザーカテゴリーであり、このセグメントのバッテリー浸出試薬市場規模は2026年から2031年にかけてCAGR 14.06%で成長すると予測されます。自動車会社はサードパーティ処理への依存を低減し供給安全性を向上させるために湿式製錬操業を内製化しています。CATLのバッテリー材料・リサイクルセグメントは2026年上半期に189.11億人民元(約2.80 ビリオン 米ドル)の収益を生み出し、前年同期比67.23%増、粗利益率27.04%を記録しました。テスラのテキサス州ギガファクトリーのリサイクルラインは2026年末までに年間3,000トンの製造スクラップを処理する見込みです。自社リサイクルは、スポット化学品購入を交渉による供給契約に置き換えることができ、サプライヤーにより予測可能な需要を提供する一方で、バッテリー浸出試薬市場のスポット部分のマージンに圧力をかけます。
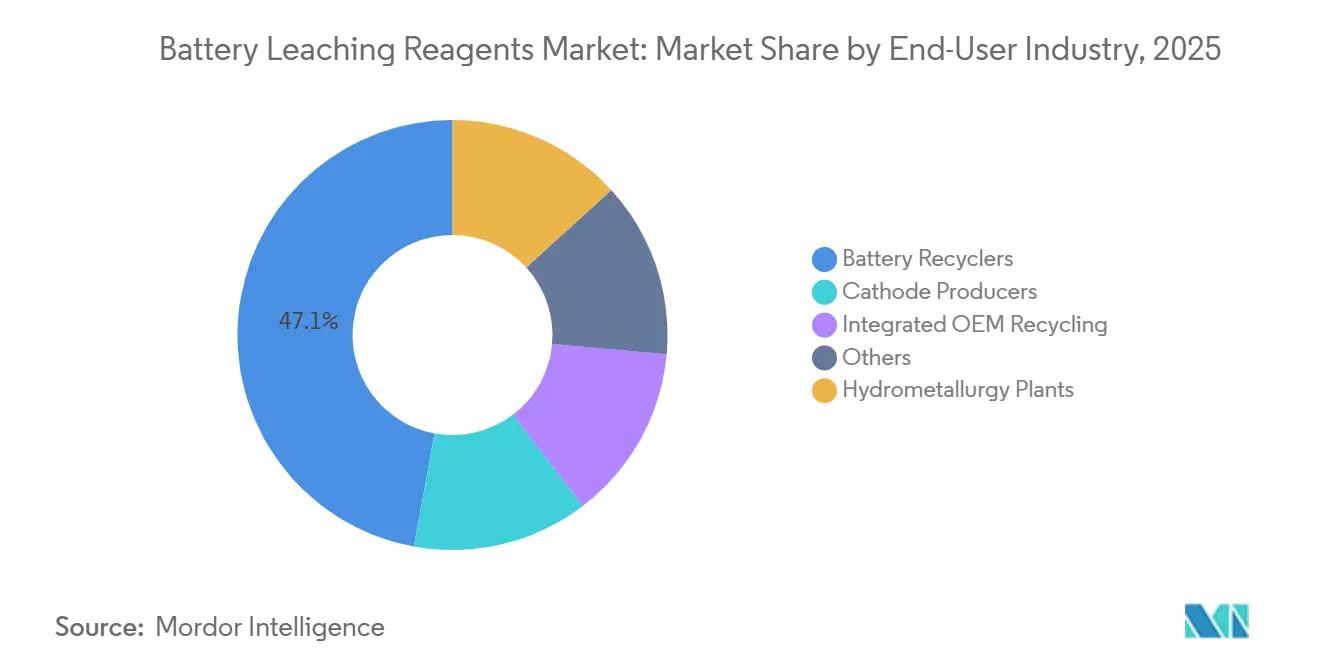
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋バッテリーリーチング試薬市場
アジア太平洋地域は2025年のバッテリーリーチング試薬市場シェアの45.71%を占め、2031年までのCAGRが13.78%と最も速い地域成長を記録すると予測されている。同地域は大規模な試薬供給基盤と高い集積度のバッテリーリサイクル活動を兼ね備えている。中国の江蘇省、浙江省、湖北省、四川省における確立された化学クラスターは、処理能力の近くに需要を集中させている。インドもまた、国家重要鉱物ミッションの下で能力を開発しており、化学抽出活動を支援し、湿式製錬プラントへの投資を促進している。
北米バッテリーリーチング試薬市場
アンドラ・プラデーシュ州にあるN.A.N. Silox GreenMetの施設は年間生産能力40,000トン(TPA)を有し、政策コミットメントから建設への移行を示している。韓国と日本は高度な処理能力を維持しているが、バルク酸の供給コストと入手可能性にさらされたままである。北米の需要は、政策がインセンティブから資金調達済みプロジェクトの実施へと移行するにつれて増加している。米国エネルギー省の2026年8月の資金調達パッケージは7つの選定プロジェクトを対象とし、2030年までに国内重要鉱物生産を最大15%増加させることを目指している。Redwood Materialsは、60,000メートルトンのネバダ州施設に加え、年間初期材料生産量20,000メートルトンのサウスカロライナ州キャンパスを開発中である。これらのコミットメントは、長期的な処理投資を中心にバッテリーリーチング試薬の需要を固定化している。
EMEAおよび南米バッテリーリーチング薬市場
欧州のバッテリーリーチング試薬市場は、規則(EU)2023/1542およびそのリサイクル含有量要件によって形成されている。FortumのドイツのKirchardt施設は、2026年2月に発行された環境許可の下で1日あたり10トンから25トンに拡張され、フィンランドのHarjavalta精製所に供給されるブラックマスの前処理拠点として機能している。Tozeroは2026年3月にバイエルン州で産業実証プラントを立ち上げ、酸を使用しない湿式製錬プロセスにより年間1,500トンのバッテリー廃棄物を処理する能力を有している。このようなアプローチは、プロセスレベルでの試薬需要と廃水処理への露出を低減することを目的としている。南米はバッテリー回収インフラの初期段階により依然として制約を受けているが、アルゼンチンのリチウムブライン活動が隣接する酸需要を生み出している。中東およびアフリカは依然として初期段階の地域であるが、南アフリカのバッテリー廃棄物とサウジアラビアの産業多様化活動が将来の湿式製錬インフラの基盤を形成しつつある。
競合環境
バッテリー浸出試薬市場は断片化しており、コモディティ酸メーカーが配合浸出システムを提供する特殊化学品企業と競合しています。BASFは試薬供給とカソード前駆体製造の両方で事業を展開しており、化学品企業が浸出化学を通じてバッテリー循環性に参加できることを示しています。多くの参加者はリサイクル事業を通じた化学品消費者であると同時に、回収材料市場における競合者でもあります。彼らはトンあたりの試薬コストの低減と金属回収収率の最大化のトレードオフを管理する必要があります。この二重の役割により、バッテリー浸出試薬市場では技術的なプロセス知識が重要となります。配合の専門知識を持つサプライヤーは、原料化学が均一でなくなるにつれてリサイクル業者とより緊密に連携することができます。
Umicoreのパイロ・ハイドロプロセスはコバルト、銅、ニッケルで95%以上、リチウムで90%以上の回収率を達成しています。同社はプロセス効率と保護された分離シーケンスを使用してリサイクルポジションを差別化しています。2025年の通期決算において、Umicoreは独自の湿式製錬フローシートに関連する2026年下半期の投資決定を計画しており、コバルト能力の追加と白金族金属のスループット時間の改善の可能性があると述べました。これらの戦略は、プロセス設計と化学制御が試薬価格と同様に重要である理由を示しており、小規模リサイクル業者が確立された回収性能を再現することをより困難にします。したがって、バッテリー浸出試薬市場は化学品供給と、それらの材料を使用する施設の操業能力の両方に依存しています。事業者は廃水を管理し、変動する原料を処理し、下流のカソードおよびバッテリーメーカー仕様を満たす材料品質を生産しながら、回収収率を維持する必要があります。
競合空間は特にLFP選択的化学系と閉ループ廃水システムにおいて開かれています。コバルト価値に依存せずにLFPを正のマージンで処理できるリサイクル業者は、コバルトフリー原料が拡大するにつれて重要な長期的ポジションを保持できる可能性があります。化学品企業とリサイクル事業者のパートナーシップは、独自プロセス開発のコストを低減しながら、より信頼性の高い試薬引き取りを提供することができます。Huayouのデュアルケミストリーアプローチは、1つの操業システム内で複数のバッテリー化学系に対応しようとする戦略の例です。一部の小規模参加者は、外部酸使用と廃水発生を削減するために統合型電気化学浸出を追求しています。米国政府説明責任局の2026年評価は、試薬供給ではなく原料の入手可能性とリサイクル業者の能力が米国リサイクルインフラの拘束条件であることを示しています。これにより、試薬サプライヤーは近期的なバッテリー浸出試薬市場において需要対応型の参加者として位置づけられ、その見通しは施設が原料を確保し計画能力を安定した操業に転換できるかどうかと密接に結びついています。
バッテリー浸出試薬産業リーダー
-
BASF
-
Umicore
-
Glencore
-
Redwood Materials, Inc.
-
Ascend Elements Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリーリーチング試薬市場 このレポートでカバーされる企業
- American Battery Technology Company
- Ascend Elements Inc.
- BASF
- BatteReverse
- Contemporary Amperex Technology Co., Limited.
- Ganfeng Lithium Group Co., Ltd.
- GEM Co., Ltd.
- Glencore
- Huayou Cobalt Co., Ltd.
- Lithion Technologies
- Neometals Ltd
- Redwood Materials, Inc.
- SungEel HiTech Co., Ltd.
- Umicore
- Veolia
最近の産業開発事情 バッテリーリーチング試薬市場
- 2026年9月:General MotorsとCirba Solutionsが閉ループEVバッテリーリサイクルパイロットを完了し、100%リサイクルされたニッケル、コバルト、マンガンを含むカソード活物質を使用した最初のGM EVバッテリーを生産しました。このマイルストーンは自動車規模での商業的湿式製錬回収を検証し、OEM閉ループ調達の再現可能なテンプレートを確立します。
- 2026年9月:Blue Whale Materialsがオクラホマ州バートルズビルの施設でDOE支援の完全処理ラインの拡張を完了し、年間能力をバッテリー原料14,000メトリックトンから20,000メトリックトンに引き上げました。この拡張は同社独自のBlacksand熱処理ブラックマス技術を通じて統合されたセル、モジュール、パック処理能力を追加します。
グローバルバッテリー浸出試薬市場レポートの調査範囲
バッテリー浸出試薬は、リサイクルプロセスにおいて粉砕された使用済みバッテリーからリチウム、コバルト、ニッケル、マンガンなどの有価金属を溶解・抽出するために使用される化学溶液です。これらの試薬は湿式製錬リサイクル操業において機能的な役割を果たし、使用済みリチウムイオンおよびその他のバッテリータイプのカソード材料を分解して、新しいバッテリー生産またはその他の産業用途での再利用のために金属を回収します。
バッテリー浸出試薬市場は、試薬タイプ、バッテリー化学、エンドユーザー産業、および地域別にセグメント化されています。試薬タイプ別では、市場は硫酸、塩酸、有機酸、還元剤および酸化剤、その他にセグメント化されています。バッテリー化学別では、市場はニッケルマンガンコバルト(NMC)、ニッケルコバルトアルミニウム(NCA)、リン酸鉄リチウム(LFP)、コバルト酸リチウム(LCO)、リン酸マンガン鉄リチウム(LMFP)、その他にセグメント化されています。エンドユーザー産業別では、市場はバッテリーリサイクル業者、湿式製錬プラント、カソードメーカー、統合型OEMリサイクル、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるバッテリー浸出試薬の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 硫酸 |
| 塩酸 |
| 有機酸 |
| 還元剤および酸化剤 |
| その他 |
| ニッケルマンガンコバルト(NMC)およびニッケルコバルトアルミニウム(NCA) |
| リン酸鉄リチウム(LFP) |
| コバルト酸リチウム(LCO) |
| リン酸マンガン鉄リチウム(LMFP) |
| その他 |
| バッテリーリサイクル業者 |
| 湿式製錬プラント |
| カソードメーカー |
| 統合型OEMリサイクル |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 試薬タイプ別 | 硫酸 | |
| 塩酸 | ||
| 有機酸 | ||
| 還元剤および酸化剤 | ||
| その他 | ||
| バッテリー化学別 | ニッケルマンガンコバルト(NMC)およびニッケルコバルトアルミニウム(NCA) | |
| リン酸鉄リチウム(LFP) | ||
| コバルト酸リチウム(LCO) | ||
| リン酸マンガン鉄リチウム(LMFP) | ||
| その他 | ||
| エンドユーザー産業別 | バッテリーリサイクル業者 | |
| 湿式製錬プラント | ||
| カソードメーカー | ||
| 統合型OEMリサイクル | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バッテリー浸出試薬市場の現在の市場規模はどのくらいですか?
バッテリー浸出試薬市場規模は2025年に1.63 ビリオン 米ドルと評価され、2026年の1.82 ビリオン 米ドルから2031年には3.23 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 12.18%で成長すると推定されます。
なぜ有機酸はバッテリーリサイクルでの使用が増加しているのですか?
有機酸はCAGR 13.27%で成長すると予測されており、その選択性がLFP処理を支援し一部の鉱酸プロセスの負担を軽減できるためです。ギ酸とクエン酸は、鉄の共溶解を制限するためにリチウム回収が必要な場合に関連します。
試薬需要において最も速く成長するバッテリー化学はどれですか?
LFPはバッテリー展開の増加とリサイクルプロセスが選択的リチウム回収を必要とするため、2031年までにCAGR 13.63%で拡大すると予測されます。コバルトとニッケルの含有量が低いため、プロセス効率が特に重要となります。
バッテリー浸出試薬を最も多く使用する購買者はどこですか?
バッテリーリサイクル業者は2025年の需要の47.13%を占め、統合型OEMリサイクルはCAGR 14.06%で最も成長の速いエンドユーザーカテゴリーでした。OEM統合は交渉による供給契約の使用を増加させています。