
Taille et part du marché des réactifs de lixiviation pour batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.82 Milliards de dollars |
| Taille du Marché (2031) | 3.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.18 % |
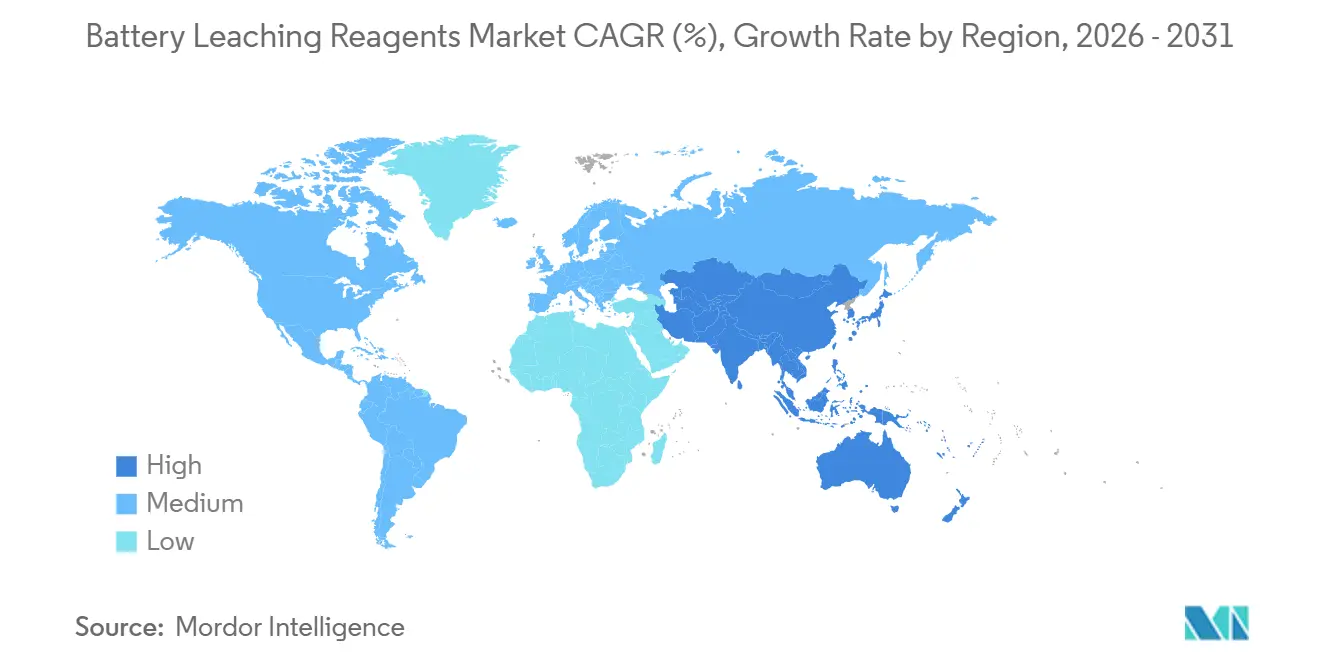
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
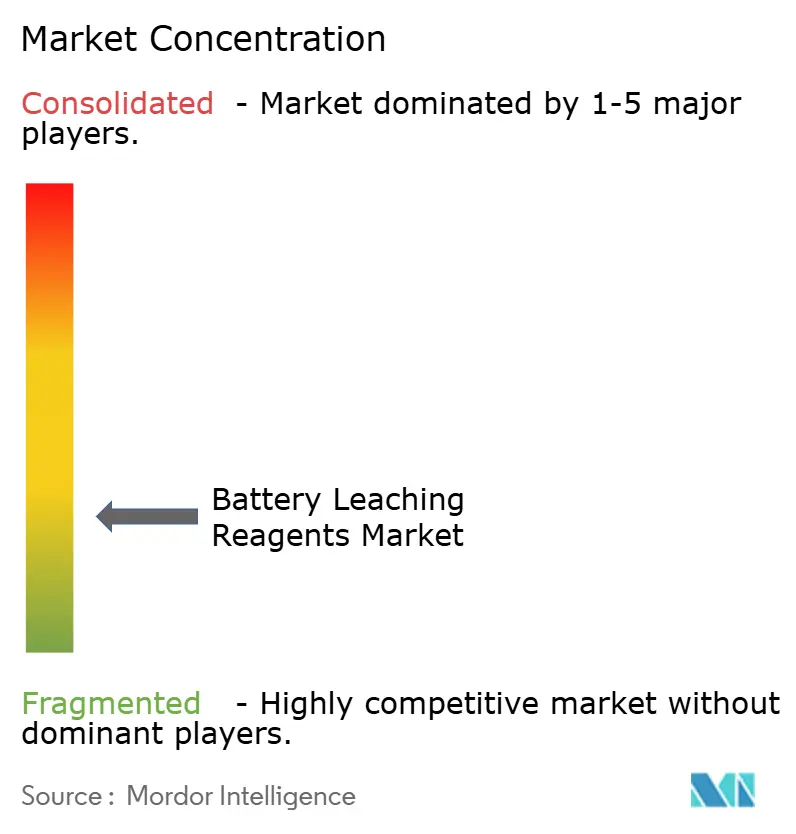
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réactifs de lixiviation pour batteries par Mordor Intelligence
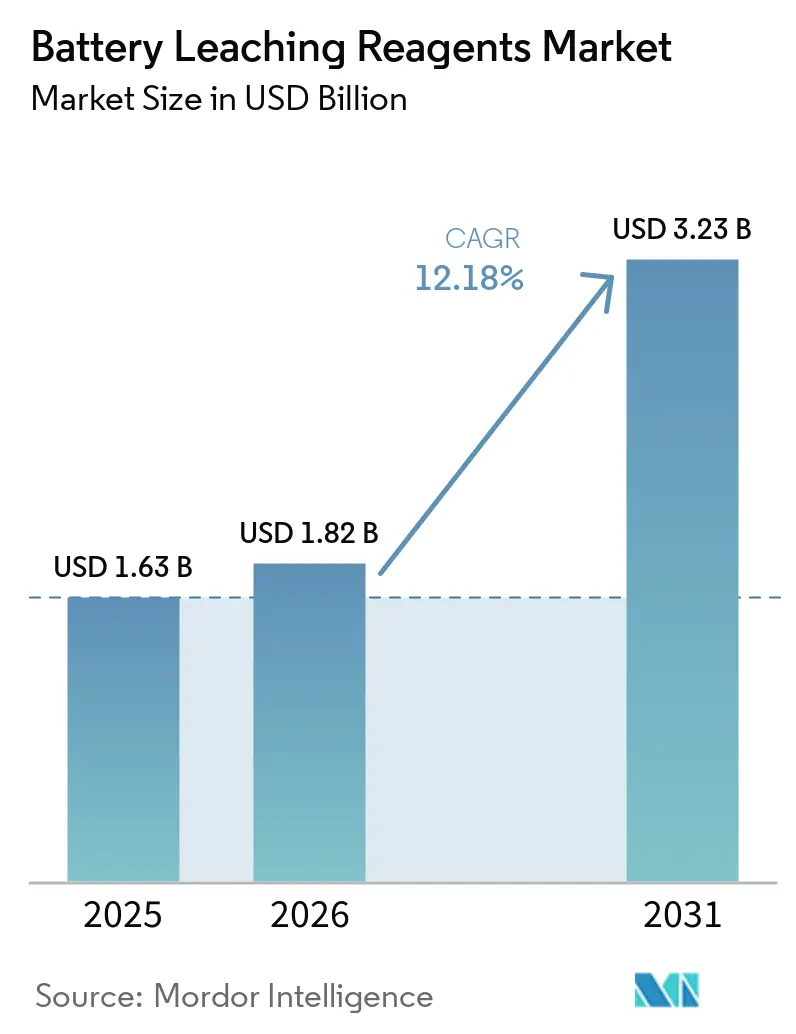
La taille du marché des réactifs de lixiviation pour batteries était évaluée à 1,63 milliard USD en 2025 et devrait croître de 1,82 milliard USD en 2026 à 3,23 milliards USD d'ici 2031, à un CAGR de 12,18 % durant la période de prévision (2026-2031). Le marché des réactifs de lixiviation pour batteries se développe à mesure que la capacité de recyclage hydrométallurgique augmente dans les principales régions productrices de batteries, tandis que les réglementations sur le contenu domestique rendent les minéraux récupérés plus pertinents pour la planification de l'approvisionnement. La masse noire mixte modifie également les exigences d'achat, car les flux combinant des cellules à base de nickel manganèse cobalt (NMC), de phosphate de fer lithié (LFP) et de phosphate de manganèse fer lithié (LMFP) nécessitent une chimie de lixiviation plus précisément contrôlée que les matières premières à chimie unique. Cela augmente l'utilisation de réactifs par tonne métrique de matière traitée et peut faire augmenter les coûts même lorsque la croissance de la capacité de recyclage n'est mesurée qu'en termes de production. Le marché évolue également vers des arrangements d'approvisionnement à plus long terme, à mesure que davantage de constructeurs automobiles développent des opérations de recyclage captives, offrant aux fournisseurs de produits chimiques la possibilité de proposer des grades spécifiques aux applications plutôt que de se concurrencer uniquement sur les quantités de produits de base. Ces arrangements peuvent aligner la demande en produits chimiques plus étroitement avec le mélange de matériaux d'un recycleur, ses objectifs de récupération, son calendrier de production planifié et la qualité de production requise pour les clients en aval. Cela améliore la planification pour les deux parties, mais accorde également une plus grande importance à la pureté constante, à la fiabilité des livraisons et au support technique spécifique aux procédés.
Points clés du rapport
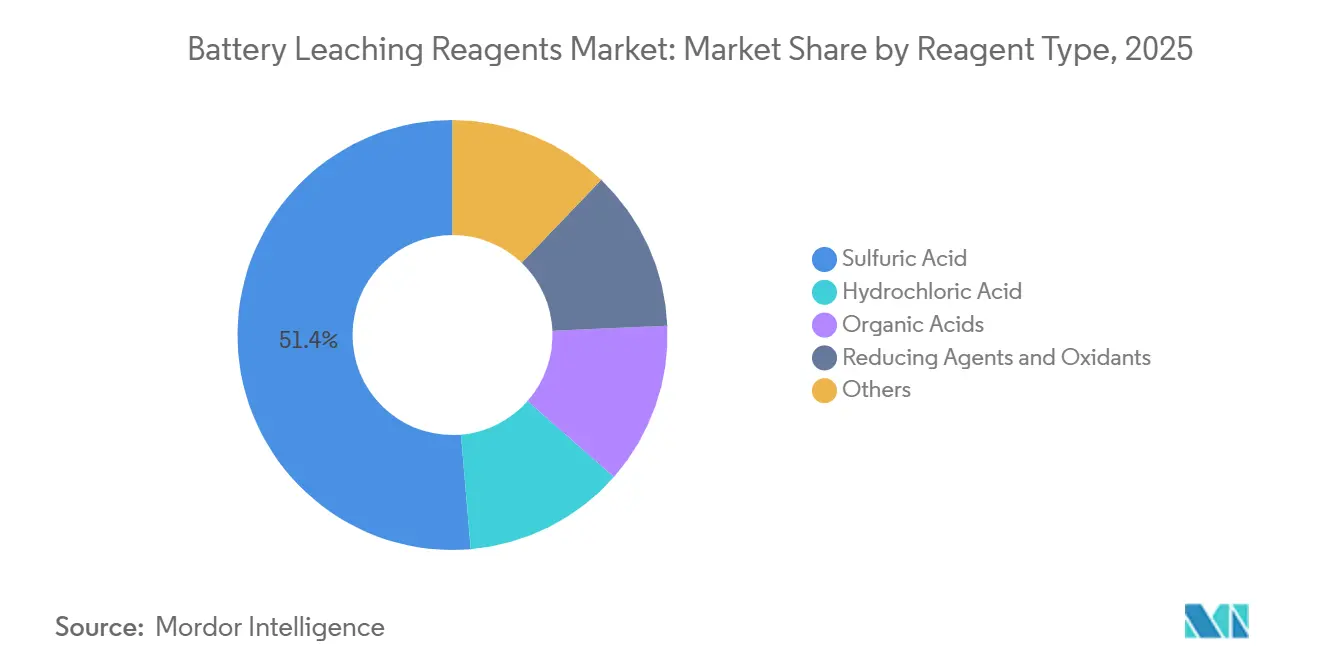
- Par type de réactif, l'acide sulfurique détenait 51,35 % de la part du marché des réactifs de lixiviation pour batteries en 2025, tandis que les acides organiques devraient croître à un CAGR de 13,27 % jusqu'en 2031.
- Par chimie des batteries, le nickel manganèse cobalt (NMC) et le nickel cobalt aluminium (NCA) représentaient 43,67 % de la demande en 2025, tandis que le LFP devrait enregistrer un CAGR de 13,63 % jusqu'en 2031.
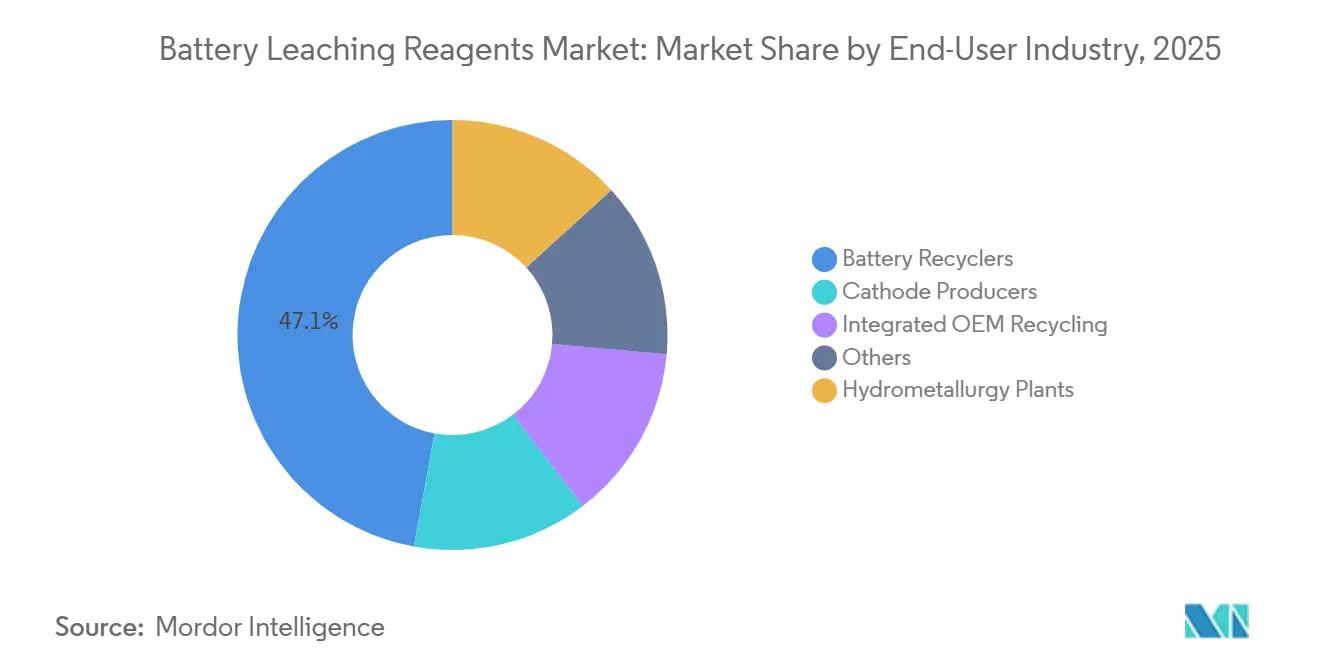
- Par secteur d'utilisation final, les recycleurs de batteries détenaient 47,13 % de la demande en 2025, tandis que le recyclage intégré par les équipementiers d'origine (OEM) devrait se développer à un CAGR de 14,06 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 45,71 % de la part du marché des réactifs de lixiviation pour batteries en 2025 et devrait croître à un CAGR de 13,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la capacité de recyclage hydrométallurgique des batteries | +4.5% | Mondial, cœur APAC, extension vers l'UE et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences obligatoires en matière de contenu recyclé et d'objectifs de récupération | +2.8% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande d'approvisionnement domestique en matériaux critiques | +2.0% | Amérique du Nord, UE, Inde | Moyen terme (2-4 ans) |
| Exigences de sélectivité plus élevées pour le LFP et la masse noire mixte | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Recyclage des déchets de production comme réservoir constant de demande en réactifs | +1.2% | Mondial, cœur APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la capacité de recyclage hydrométallurgique des batteries
Les ajouts de capacité hydrométallurgique constituent un moteur majeur de la demande en réactifs sur le marché des réactifs de lixiviation pour batteries. En mars 2026, Fortum Battery Recycling a reçu une subvention de 40 millions EUR du Fonds d'innovation de l'UE pour son usine NEXT HYDROMET en Finlande. Le projet est conçu pour traiter 3 000 tonnes de masse noire par an, avec des taux de récupération des métaux supérieurs à 95 %. En août 2026, le Département américain de l'Énergie a annoncé 500 millions USD de financement pour sept projets sélectionnés afin de soutenir le traitement des minéraux critiques et le recyclage des batteries. Ces investissements ajoutent une capacité de traitement nécessitant des étapes de lixiviation acide, de purification et de récupération. Une base d'alimentation hydrométallurgique plus large et plus fiable permet au marché des réactifs de lixiviation pour batteries de passer d'achats irréguliers vers des approvisionnements programmés liés aux plans de traitement.
Exigences obligatoires en matière de contenu recyclé et d'objectifs de récupération
Le règlement (UE) 2023/1542, applicable depuis février 2024, fixe des exigences minimales de contenu recyclé pour les batteries de véhicules électriques (VE) à partir du 18 août 2031. Les niveaux requis sont de 16 % pour le cobalt, 6 % pour le lithium et 6 % pour le nickel en poids, tandis que les exigences relatives au passeport de batterie et à l'étiquetage s'appliquent à partir de 2026[1]. Ces obligations créent une demande future définie pour les matériaux de batteries récupérés qui ne dépend pas uniquement des conditions de prix des métaux. Les exigences de traçabilité accordent également une plus grande importance aux filières qui récupèrent les matériaux à partir des déchets et documentent leur origine. Les filières de lixiviation et de purification pourraient donc devenir plus pertinentes que les alternatives à faible pureté pour les opérateurs cherchant une production conforme. Cela soutient le marché des réactifs de lixiviation pour batteries, car les équipementiers d'origine (OEM) européens et les recycleurs doivent préparer leurs chaînes d'approvisionnement en matériaux avant l'entrée en vigueur des exigences de 2031.
Demande d'approvisionnement domestique en matériaux critiques
Les objectifs d'approvisionnement domestique attirent l'attention sur le recyclage des batteries en Amérique du Nord et dans d'autres régions dépendantes des importations. En 2026, le Bureau américain de la responsabilité gouvernementale a déclaré que le recyclage constitue une voie à court terme pour réduire la dépendance aux importations de cobalt, de nickel et de lithium, même si la capacité de recyclage domestique reste insuffisante. Cela rend la capacité de traitement locale pertinente à la fois pour la politique industrielle et la gestion des déchets de batteries. Le recyclage peut fournir aux fabricants une source supplémentaire de matériaux critiques lorsque l'approvisionnement en amont est perturbé. Le marché des réactifs de lixiviation pour batteries bénéficie lorsque les opérateurs soutenus par les pouvoirs publics adoptent l'extraction chimique plutôt que de limiter leur activité à la collecte et au traitement mécanique. Cela soutient également des discussions d'approvisionnement à plus long terme entre les producteurs de réactifs et les installations de recyclage qui développent des positions en matériaux domestiques.
Exigences de sélectivité plus élevées pour le LFP et la masse noire mixte
L'adoption croissante du LFP crée des exigences techniques spécifiques pour le marché des réactifs de lixiviation pour batteries. Étant donné que le LFP ne contient pas de cobalt ni de nickel, les recycleurs doivent gérer la dissolution du phosphate de fer tout en récupérant sélectivement le lithium. Une étude de 2025 a rapporté un procédé en boucle fermée H₂SO₄-H₂O₂ ayant atteint une efficacité de lixiviation du lithium de 98,72 % à partir du LFP en 10 minutes, en utilisant un rapport molaire acide/lithium de 0,57. Une étude publiée en 2024 dans le Journal of Power Sources a rapporté une sélectivité de lixiviation du lithium de 99,96 % avec l'acide formique, tandis que le fer restait dans le résidu solide. La masse noire mixte contenant à la fois du LFP et du NMC nécessite des protocoles capables de gérer la dissolution par acide minéral parallèlement à des ajouts sélectifs d'acide organique ou d'agents réducteurs. Cette exigence opérationnelle augmente la complexité de la formulation et peut faire augmenter les dépenses en réactifs par tonne métrique traitée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Économie à faible valeur des chimies sans cobalt | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Coûts de conformité liés aux eaux usées, aux sous-produits salins et aux rejets | -1.2% | UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Variabilité des matières premières et transfert d'impuretés | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Économie à faible valeur des chimies sans cobalt
Les chimies sans cobalt peuvent limiter l'activité de recyclage en raison de la faible valeur de leurs matériaux récupérés. Les coûts de recyclage du LFP varient de 900 à 1 200 USD par tonne, tandis que la valeur du lithium, du fer et du phosphate récupérés est de 300 à 600 USD par tonne. En comparaison, les coûts de recyclage du NMC varient de 1 200 à 1 600 USD par tonne, avec des revenus de récupération du cobalt et du nickel de 1 100 à 2 200 USD par tonne, selon le grade et la pureté. Une étude de modélisation des coûts de 2025 a identifié les facteurs économiques comme centraux dans les résultats du recyclage des batteries lithium-ion[2]. Sans soutien réglementaire, frais de traitement ou crédits carbone, les recycleurs pourraient être moins enclins à traiter les matières premières LFP à faible valeur. Cela pourrait freiner le marché des réactifs de lixiviation pour batteries même si les matériaux LFP représentent une part croissante des flux de batteries en fin de vie, car la quantité seule ne garantit pas que les recycleurs traiteront chaque flux disponible.
Coûts de conformité liés aux eaux usées, aux sous-produits salins et aux rejets
La lixiviation hydrométallurgique peut produire des eaux usées contenant du fluorure, du phosphate, des métaux lourds et une demande chimique en oxygène élevée. Les limites de rejet municipal allemandes sont fixées à 200 mg/L pour la demande chimique en oxygène et à 30 mg/L pour le fluorure. Les coûts estimés d'élimination des déchets dangereux s'élèvent à 661 EUR par mètre cube, avec des coûts d'oxydation électrochimique à 6,63 EUR par mètre cube, avant traitement supplémentaire du fluorure et du phosphore. Une évaluation de 2025 a examiné les compromis environnementaux et sécuritaires dans le traitement des eaux usées issues du recyclage des batteries lithium-ion. Les systèmes de traitement haute performance ajoutent des coûts en capital et en énergie, ce qui affecte particulièrement les recycleurs de plus petite taille. En conséquence, le marché des réactifs de lixiviation pour batteries pourrait faire face à une base d'acheteurs plus concentrée, où les opérateurs indépendants ne peuvent pas absorber les mêmes coûts de conformité que les grandes installations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réactif :
l'acide sulfurique domine tandis que les acides organiques enregistrent la croissance la plus rapideL'acide sulfurique détenait 51,35 % de la part du marché des réactifs de lixiviation pour batteries en 2025, soutenu par ses performances de dissolution pour les matériaux NMC, NCA et LCO contenant du cobalt. Sa position reflète également la chaîne d'approvisionnement industrielle établie au service du traitement des matériaux de batteries en Asie de l'Est. La demande en acide sulfurique dans le traitement des batteries devrait augmenter de 9 millions de tonnes à l'échelle mondiale en 2025 à 26-68 millions de tonnes d'ici 2040, le recyclage des batteries contribuant à une part croissante de cette demande aux côtés de la fabrication de matériaux cathodiques. L'acide chlorhydrique reste un réactif secondaire important lorsque la lixiviation sélective à base de chlorure peut réduire la co-dissolution du fer et du phosphate. Cela est utile pour les recycleurs traitant des packs LCO et NMC de première génération, où éviter une dissolution inutile peut simplifier la séparation en aval, réduire la consommation de produits chimiques et limiter la sensibilité au transfert d'impuretés.
Les acides organiques constituent le type de réactif à la croissance la plus rapide, avec une taille du marché des réactifs de lixiviation pour batteries pour ce segment projetée à un CAGR de 13,27 % durant 2026-2031. Les acides formique, citrique et malique peuvent fonctionner à des températures plus basses et possèdent des propriétés chélatantes qui favorisent la récupération sélective des métaux. Ils produisent également moins de sous-produits SO₂ et Cl₂ que les filières à acides minéraux, ce qui est pertinent pour les installations soumises à des contrôles de rejet. Une étude de 2025 a révélé que la lixiviation à l'acide citrique pouvait dépasser HCl et H₂SO₄ en efficacité d'extraction des métaux pour la masse noire de type NMC dans des conditions assistées par ultrasons. Les formulations mixtes d'acides propriétaires et les systèmes à base d'ammoniac restent faibles en part de marché, mais attirent la recherche et le développement de fournisseurs de produits chimiques cherchant à se différencier par la chimie des procédés plutôt que par le prix, notamment lorsque les clients exigent des formulations adaptées à des profils de matières premières spécifiques.

Par chimie des batteries, le NMC et le NCA dominent la part tandis que le LFP modifie les besoins en formulation
Le NMC et le NCA représentaient 43,67 % de la part du marché des réactifs de lixiviation pour batteries en 2025. Leur position reflète une utilisation plus élevée de réactifs par tonne de masse noire contenant du cobalt et une économie de recyclage plus favorable par rapport aux flux sans cobalt. Les packs VE de première génération de la cohorte de production 2019-2022 arrivent en fin de vie en Chine, en Corée du Sud et en Europe, soutenant la disponibilité à court terme de matières premières NMC et NCA pour les usines de recyclage. L'économie de récupération de ces usines est renforcée par la présence de cobalt et de nickel dans la masse noire entrante. Le LCO, autrefois central dans le recyclage de l'électronique grand public, est en déclin à mesure que les parts des batteries automobiles et de stockage stationnaire augmentent. Le secteur des réactifs de lixiviation pour batteries adapte ses pratiques opérationnelles aux flux de batteries automobiles plus importants et à leurs profils de composition différents.
Le LFP devrait enregistrer un CAGR de 13,63 % de 2026 à 2031, ce qui en fait le segment de chimie des batteries à la croissance la plus rapide sur le marché des réactifs de lixiviation pour batteries. Le LFP représentait plus de 50 % des déploiements mondiaux de batteries VE par capacité ces dernières années. Son expansion stimule la demande de méthodes permettant de récupérer le lithium sans engager des coûts élevés d'élimination du fer. Huayou Recycling a présenté sa matrice à double procédé et double chimie en 2025 comme une approche industrielle conçue pour gérer à la fois les chimies NMC et LFP au sein d'une même installation. Le LMFP introduit une considération de traitement supplémentaire, car la dissolution du manganèse nécessite une oxydation contrôlée, ce qui peut augmenter l'utilisation d'agents réducteurs et de tampons pH par rapport au traitement LFP standard. Cela renforce la nécessité d'adapter la sélection des réactifs au profil métallique des matériaux entrants.
Par secteur d'utilisation final :
les recycleurs de batteries représentent la plus grande part tandis que l'intégration par les OEM remodèle les achatsLes recycleurs de batteries détenaient 47,13 % de la part du marché des réactifs de lixiviation pour batteries en 2025, faisant des opérateurs indépendants les plus grands acheteurs directs de produits chimiques de lixiviation. Cela reflète une structure dans laquelle les recycleurs tiers traitent une grande partie de la masse noire collectée dans le cadre de contrats avec des fabricants de batteries et des constructeurs automobiles. Ces installations opèrent souvent aux côtés de sites de fusion et convertissent la masse noire ou les matériaux intermédiaires en sels métalliques de qualité batterie par lixiviation acide et extraction par solvant. Les producteurs de matériaux cathodiques intègrent également certaines étapes de lixiviation en amont pour sécuriser l'approvisionnement en matériaux critiques, brouillant de plus en plus la frontière entre les utilisateurs de réactifs et les fabricants en aval, car la même organisation peut désormais déterminer à la fois les spécifications chimiques et la stratégie de vente des matériaux récupérés.
Le recyclage intégré par les OEM est la catégorie d'utilisateurs finaux à la croissance la plus rapide, avec une taille du marché des réactifs de lixiviation pour batteries pour ce segment projetée à un CAGR de 14,06 % de 2026 à 2031. Les constructeurs automobiles internalisent les opérations hydrométallurgiques pour réduire leur dépendance au traitement par des tiers et améliorer la sécurité de l'approvisionnement. Le segment des matériaux de batteries et du recyclage de CATL a généré 18,811 milliards CNY (~2,80 milliards USD) de chiffre d'affaires au premier semestre 2026, soit une augmentation de 67,23 % en glissement annuel, avec une marge brute de 27,04 %. La ligne de recyclage de la Gigafactory Tesla au Texas devrait traiter 3 000 tonnes de déchets de fabrication par an d'ici fin 2026. Le recyclage captif peut remplacer les achats ponctuels de produits chimiques par des accords d'approvisionnement négociés, offrant aux fournisseurs une demande plus prévisible tout en exerçant une pression sur les marges dans la partie au comptant du marché des réactifs de lixiviation pour batteries.
Analyse géographique
Marché des Réactifs de Lixiviation pour Batteries en Asie-Pacifique
L'Asie-Pacifique détenait 45,71 % de la part de marché des réactifs de lixiviation pour batteries en 2025 et devrait enregistrer la croissance régionale la plus rapide avec un CAGR de 13,78 % jusqu'en 2031. La région combine une large base d'approvisionnement en réactifs avec une forte concentration d'activités de recyclage de batteries. Les clusters chimiques établis en Chine dans le Jiangsu, le Zhejiang, le Hubei et le Sichuan concentrent la demande à proximité des capacités de traitement. L'Inde développe également des capacités dans le cadre de sa Mission nationale sur les minéraux critiques, qui soutient les activités d'extraction chimique et encourage les investissements dans les usines hydrométallurgiques.
Marché des Réactifs de Lixiviation pour Batteries en Amérique du Nord
L'installation de N.A.N. Silox GreenMet en Andhra Pradesh, d'une capacité de 40 000 tonnes par an (TPA), illustre la transition des engagements politiques vers la construction effective. La Corée du Sud et le Japon conservent des capacités de traitement avancées, mais restent exposés aux coûts et à la disponibilité de l'approvisionnement en acide en vrac. La demande nord-américaine augmente à mesure que les politiques passent des incitations à la réalisation de projets financés. Le programme de financement du Département américain de l'Énergie d'août 2026 couvre 7 projets sélectionnés et vise à augmenter la production nationale de minéraux critiques jusqu'à 15 % d'ici 2030. Redwood Materials développe son campus en Caroline du Sud avec une production annuelle initiale de 20 000 tonnes métriques de matériaux, en complément de son opération de 60 000 tonnes métriques au Nevada. Ces engagements ancrent la demande de réactifs de lixiviation pour batteries autour d'investissements de traitement à long terme.
Marché des Réactifs de Lixiviation pour Batteries en EMEA et en Amérique du Sud
Le marché européen des réactifs de lixiviation pour batteries est façonné par le Règlement (UE) 2023/1542 et ses exigences en matière de contenu recyclé. L'installation de Fortum à Kirchardt, en Allemagne, a vu sa capacité passer de 10 à 25 tonnes par jour dans le cadre d'un permis environnemental délivré en février 2026, servant de site de prétraitement pour la masse noire acheminée vers sa raffinerie de Harjavalta en Finlande. Tozero a lancé une usine de démonstration industrielle en Bavière en mars 2026, avec la capacité de traiter 1 500 tonnes de déchets de batteries par an grâce à un procédé hydrométallurgique sans acide. Ces approches visent à réduire la demande en réactifs et l'exposition au traitement des eaux usées au niveau du procédé. L'Amérique du Sud reste contrainte par une infrastructure de collecte de batteries en phase initiale, tandis que l'activité liée aux saumures de lithium en Argentine génère une demande adjacente en acide. Le Moyen-Orient et l'Afrique demeurent des régions en phase initiale, bien que les déchets de batteries en Afrique du Sud et les activités de diversification industrielle en Arabie saoudite posent les bases d'une future infrastructure hydrométallurgique.
Paysage concurrentiel
Le marché des réactifs de lixiviation pour batteries est fragmenté, avec des producteurs d'acides de base en concurrence aux côtés de sociétés de chimie spécialisée proposant des systèmes de lixiviation formulés. BASF opère à la fois dans l'approvisionnement en réactifs et dans la fabrication de précurseurs cathodiques, illustrant comment les sociétés chimiques peuvent participer à la circularité des batteries grâce à la chimie de lixiviation. De nombreux participants sont à la fois des consommateurs de produits chimiques via des opérations de recyclage et des concurrents sur les marchés des matériaux récupérés. Ils doivent gérer le compromis entre la réduction du coût des réactifs par tonne et la maximisation du rendement de récupération des métaux. Ce double rôle rend la connaissance technique des procédés importante sur le marché des réactifs de lixiviation pour batteries. Les fournisseurs disposant d'une expertise en formulation peuvent travailler plus étroitement avec les recycleurs à mesure que la chimie des matières premières devient moins uniforme.
Le procédé pyro-hydro d'Umicore atteint des taux de récupération supérieurs à 95 % pour le cobalt, le cuivre et le nickel, et supérieurs à 90 % pour le lithium. La société utilise l'efficacité des procédés et des séquences de séparation protégées pour différencier sa position de recyclage. Dans ses résultats annuels 2025, Umicore a indiqué qu'elle prévoyait une décision d'investissement au second semestre 2026 relative à son schéma de procédé hydrométallurgique propriétaire, avec la possibilité d'ajouter de la capacité cobalt et d'améliorer les délais de traitement des métaux du groupe du platine. Ces stratégies démontrent pourquoi la conception des procédés et le contrôle chimique peuvent être aussi importants que le prix des réactifs, et rendent plus difficile pour les recycleurs de plus petite taille de reproduire les performances de récupération établies. Le marché des réactifs de lixiviation pour batteries dépend donc à la fois de l'approvisionnement en produits chimiques et de la capacité opérationnelle des installations qui utilisent ces matériaux. Les opérateurs doivent maintenir le rendement de récupération tout en contrôlant les eaux usées, en gérant des matières premières variables et en produisant une qualité de matériaux répondant aux spécifications des fabricants de cathodes et de batteries en aval.
L'espace concurrentiel est particulièrement ouvert dans la chimie sélective pour le LFP et les systèmes d'eaux usées en boucle fermée. Les recycleurs capables de traiter le LFP avec des marges positives sans dépendre de la valeur du cobalt pourraient occuper une position importante à long terme à mesure que les matières premières sans cobalt se développent. Les partenariats entre sociétés chimiques et opérateurs de recyclage peuvent réduire le coût du développement de procédés propriétaires tout en offrant un débouché plus fiable pour les réactifs. L'approche à double chimie de Huayou est un exemple de stratégie cherchant à traiter plusieurs chimies de batteries au sein d'un seul système opérationnel. Certains participants plus petits poursuivent la lixiviation électrochimique intégrée pour réduire l'utilisation d'acide externe et la génération d'eaux usées. L'évaluation 2026 du Bureau américain de la responsabilité gouvernementale indique que la disponibilité des matières premières et la capacité des recycleurs, plutôt que l'approvisionnement en réactifs, restent les contraintes déterminantes pour l'infrastructure de recyclage américaine. Cela positionne les fournisseurs de réactifs comme des participants réactifs à la demande sur le marché des réactifs de lixiviation pour batteries à court terme, leurs perspectives étant étroitement liées à la capacité des installations à sécuriser les matières premières et à convertir la capacité planifiée en opérations stables.
Leaders du secteur des réactifs de lixiviation pour batteries
-
BASF
-
Umicore
-
Glencore
-
Redwood Materials, Inc.
-
Ascend Elements Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Réactifs de Lixiviation pour Batteries Entreprises couvertes dans ce rapport
- American Battery Technology Company
- Ascend Elements Inc.
- BASF
- BatteReverse
- Contemporary Amperex Technology Co., Limited.
- Ganfeng Lithium Group Co., Ltd.
- GEM Co., Ltd.
- Glencore
- Huayou Cobalt Co., Ltd.
- Lithion Technologies
- Neometals Ltd
- Redwood Materials, Inc.
- SungEel HiTech Co., Ltd.
- Umicore
- Veolia
Développements industriels récents dans Marché des Réactifs de Lixiviation pour Batteries
- Septembre 2026 : General Motors et Cirba Solutions ont achevé un pilote de recyclage en boucle fermée de batteries VE, produisant les premières batteries VE GM contenant des matériaux actifs cathodiques avec 100 % de nickel, cobalt et manganèse recyclés. Cette étape valide la récupération hydrométallurgique commerciale à l'échelle automobile et établit un modèle reproductible pour l'approvisionnement en boucle fermée des OEM.
- Septembre 2026 : Blue Whale Materials a achevé une expansion complète de la ligne de traitement soutenue par le Département de l'Énergie dans son installation de Bartlesville, Oklahoma, portant la capacité annuelle de 14 000 à 20 000 tonnes métriques de matières premières de batteries. L'expansion ajoute une capacité de traitement intégrée des cellules, modules et packs grâce à la technologie propriétaire de masse noire traitée thermiquement Blacksand de la société.
Périmètre du rapport mondial sur le marché des réactifs de lixiviation pour batteries
Les réactifs de lixiviation pour batteries sont des solutions chimiques utilisées pour dissoudre et extraire des métaux précieux tels que le lithium, le cobalt, le nickel et le manganèse à partir de batteries usagées broyées lors du processus de recyclage. Ces réactifs jouent un rôle fonctionnel dans les opérations de recyclage hydrométallurgique, où ils décomposent les matériaux cathodiques des batteries lithium-ion usagées et d'autres types de batteries pour récupérer les métaux en vue de leur réutilisation dans la production de nouvelles batteries ou d'autres applications industrielles.
Le marché des réactifs de lixiviation pour batteries est segmenté par type de réactif, chimie des batteries, secteur d'utilisation final et géographie. Par type de réactif, le marché est segmenté en acide sulfurique, acide chlorhydrique, acides organiques, agents réducteurs et oxydants, et autres. Par chimie des batteries, le marché est segmenté en nickel manganèse cobalt (NMC), nickel cobalt aluminium (NCA), phosphate de fer lithié (LFP), oxyde de cobalt lithié (LCO), phosphate de manganèse fer lithié (LMFP) et autres. Par secteur d'utilisation final, le marché est segmenté en recycleurs de batteries, usines d'hydrométallurgie, producteurs de matériaux cathodiques, recyclage intégré par les OEM et autres. Le rapport couvre également la taille du marché et les prévisions pour les réactifs de lixiviation pour batteries dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acide sulfurique |
| Acide chlorhydrique |
| Acides organiques |
| Agents réducteurs et oxydants |
| Autres |
| Nickel manganèse cobalt (NMC) et nickel cobalt aluminium (NCA) |
| Phosphate de fer lithié (LFP) |
| Oxyde de cobalt lithié (LCO) |
| Phosphate de manganèse fer lithié (LMFP) |
| Autres |
| Recycleurs de batteries |
| Usines d'hydrométallurgie |
| Producteurs de matériaux cathodiques |
| Recyclage intégré par les OEM |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de réactif | Acide sulfurique | |
| Acide chlorhydrique | ||
| Acides organiques | ||
| Agents réducteurs et oxydants | ||
| Autres | ||
| Par chimie des batteries | Nickel manganèse cobalt (NMC) et nickel cobalt aluminium (NCA) | |
| Phosphate de fer lithié (LFP) | ||
| Oxyde de cobalt lithié (LCO) | ||
| Phosphate de manganèse fer lithié (LMFP) | ||
| Autres | ||
| Par secteur d'utilisation final | Recycleurs de batteries | |
| Usines d'hydrométallurgie | ||
| Producteurs de matériaux cathodiques | ||
| Recyclage intégré par les OEM | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des réactifs de lixiviation pour batteries ?
La taille du marché des réactifs de lixiviation pour batteries était évaluée à 1,63 milliard USD en 2025 et devrait croître de 1,82 milliard USD en 2026 à 3,23 milliards USD d'ici 2031, à un CAGR de 12,18 % durant la période de prévision (2026-2031).
Pourquoi les acides organiques gagnent-ils en utilisation dans le recyclage des batteries ?
Les acides organiques devraient croître à un CAGR de 13,27 % car leur sélectivité peut soutenir le traitement du LFP et réduire certaines contraintes des procédés à acides minéraux. Les acides formique et citrique sont pertinents lorsque la récupération du lithium est nécessaire pour limiter la co-dissolution du fer.
Quelle chimie de batteries connaîtra la croissance la plus rapide en termes de demande en réactifs ?
Le LFP devrait se développer à un CAGR de 13,63 % jusqu'en 2031 à mesure que son déploiement dans les batteries augmente et que les procédés de recyclage nécessitent une récupération sélective du lithium. Sa faible teneur en cobalt et en nickel rend également l'efficacité des procédés particulièrement importante.
Quels acheteurs utilisent le plus de réactifs de lixiviation pour batteries ?
Les recycleurs de batteries détenaient 47,13 % de la demande en 2025, tandis que le recyclage intégré par les OEM était la catégorie d'utilisateurs finaux à la croissance la plus rapide à un CAGR de 14,06 %. L'intégration par les OEM accroît le recours aux arrangements d'approvisionnement négociés.