
Marktgröße und Marktanteil für Batterielaugungsreagenzien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.82 Milliarden US-Dollar |
| Marktgröße (2031) | 3.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterielaugungsreagenzien von Mordor Intelligence
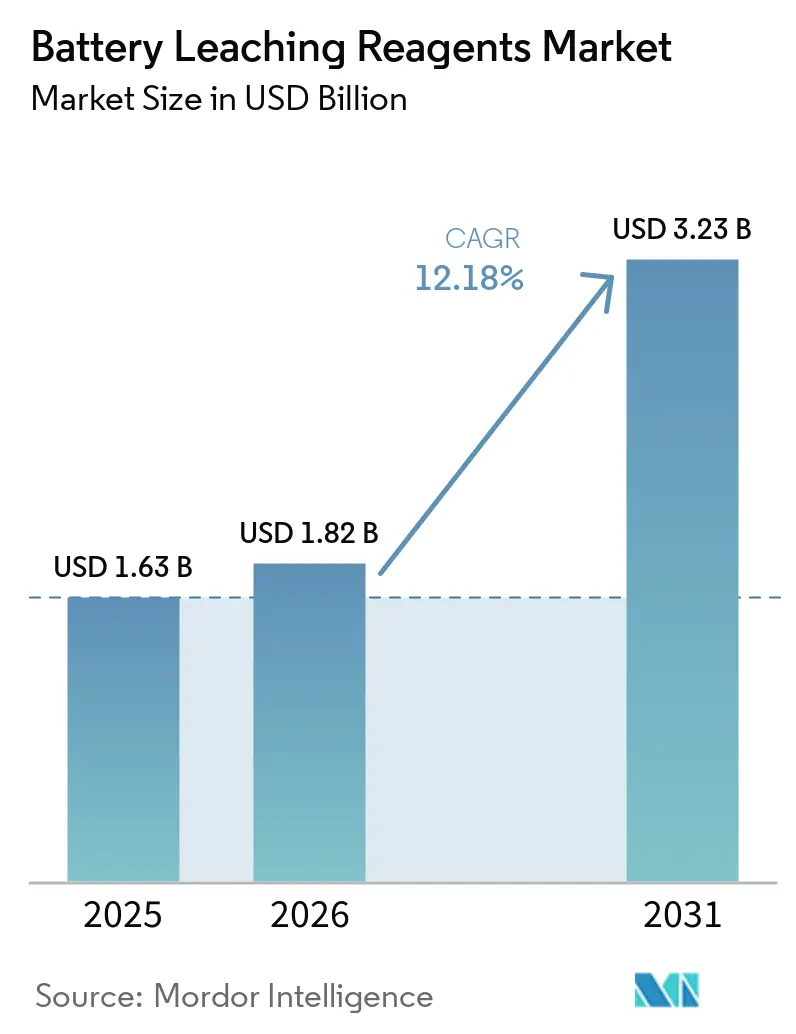
Die Marktgröße für Batterielaugungsreagenzien wurde 2025 auf 1,63 Milliarden USD geschätzt und soll von 1,82 Milliarden USD im Jahr 2026 auf 3,23 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,18 % während des Prognosezeitraums (2026–2031). Der Markt für Batterielaugungsreagenzien expandiert, da die hydrometallurgische Recyclingkapazität in den wichtigsten batterieherstellenden Regionen zunimmt, während Vorschriften zu inländischen Inhalten die zurückgewonnenen Mineralien für die Versorgungsplanung relevanter machen. Gemischte Schwarzmasse verändert zudem die Einkaufsanforderungen, da Ströme, die Nickel-Mangan-Kobalt (NMC)-, Lithiumeisenphosphat (LFP)- und Lithium-Mangan-Eisenphosphat (LMFP)-Zellen kombinieren, eine präziser kontrollierte Laugungschemie erfordern als Einstoffchemie-Einsatzmaterial. Dies erhöht den Reagenzverbrauch pro Metrik-Tonne verarbeiteten Materials und kann die Kosten steigern, selbst wenn das Wachstum der Recyclingkapazität nur in Produktionsmengen gemessen wird. Der Markt bewegt sich auch in Richtung längerfristiger Liefervereinbarungen, da mehr Automobilunternehmen eigene Recyclingbetriebe entwickeln und chemischen Lieferanten die Möglichkeit bieten, anwendungsspezifische Qualitäten anzubieten, anstatt ausschließlich über Rohstoffmengen zu konkurrieren. Diese Vereinbarungen können den Chemiebedarf enger an den Materialmix eines Recyclers, die Rückgewinnungsziele, den geplanten Produktionsplan und die erforderliche Ausgangsqualität für nachgelagerte Kunden anpassen. Dies verbessert die Planung für beide Parteien, legt aber auch größeren Wert auf gleichbleibende Reinheit, Lieferzuverlässigkeit und prozessspezifischen technischen Support.
Wichtigste Erkenntnisse des Berichts
- Nach Reagenztyp hielt Schwefelsäure 2025 einen Marktanteil von 51,35 % am Markt für Batterielaugungsreagenzien, während organische Säuren bis 2031 voraussichtlich mit einer CAGR von 13,27 % wachsen werden.
- Nach Batteriechemie entfielen auf Nickel-Mangan-Kobalt (NMC) und Nickel-Kobalt-Aluminium (NCA) 2025 43,67 % der Nachfrage, während LFP bis 2031 voraussichtlich eine CAGR von 13,63 % verzeichnen wird.
- Nach Endverbraucherbranche hielten Batterierecycler 2025 einen Nachfrageanteil von 47,13 %, während das integrierte Recycling durch Originalgerätehersteller (OEM) voraussichtlich mit einer CAGR von 14,06 % bis 2031 expandieren wird.
- Nach Geografie erfasste Asien-Pazifik 2025 einen Marktanteil von 45,71 % am Markt für Batterielaugungsreagenzien und soll bis 2031 mit einer CAGR von 13,78 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der hydrometallurgischen Batterierecyclingkapazität | +4.5% | Global, Kernregion Asien-Pazifik, Ausstrahlungseffekte auf EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verbindliche Anforderungen an recycelten Inhalt und Rückgewinnungsziele | +2.8% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach inländischer Versorgung mit kritischen Materialien | +2.0% | Nordamerika, EU, Indien | Mittelfristig (2–4 Jahre) |
| Höhere Selektivitätsanforderungen für LFP und gemischte Schwarzmasse | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Produktionsausschuss-Recycling als konstanter Reagenznachfragepool | +1.2% | Global, Kernregion Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der hydrometallurgischen Batterierecyclingkapazität
Kapazitätserweiterungen in der Hydrometallurgie sind ein wesentlicher Treiber der Reagenznachfrage im Markt für Batterielaugungsreagenzien. Im März 2026 erhielt Fortum Battery Recycling einen Zuschuss von 40 Millionen EUR aus dem EU-Innovationsfonds für seine NEXT HYDROMET-Anlage in Finnland. Das Projekt ist darauf ausgelegt, 3.000 Tonnen Schwarzmasse pro Jahr zu verarbeiten, mit dem Ziel, Metallrückgewinnungsraten von über 95 % zu erreichen. Im August 2026 kündigte das US-Energieministerium eine Finanzierung von 500 Millionen USD für sieben ausgewählte Projekte zur Unterstützung der Verarbeitung kritischer Mineralien und des Batterierecyclings an. Diese Investitionen schaffen Verarbeitungskapazitäten, die Säurelaugung, Reinigung und Rückgewinnungsschritte erfordern. Eine größere und zuverlässigere hydrometallurgische Einsatzmaterialbasis ermöglicht es dem Markt für Batterielaugungsreagenzien, von unregelmäßigen Käufen zu planmäßiger Beschaffung überzugehen, die an Verarbeitungspläne gebunden ist.
Verbindliche Anforderungen an recycelten Inhalt und Rückgewinnungsziele
Die Verordnung (EU) 2023/1542, die seit Februar 2024 gilt, legt Mindestanforderungen an recycelten Inhalt für Batterien für Elektrofahrzeuge (EV) ab dem 18. August 2031 fest. Die geforderten Werte betragen 16 % Kobalt, 6 % Lithium und 6 % Nickel nach Gewicht, während Anforderungen an den Batteriepass und die Kennzeichnung ab 2026 gelten[1]. Diese Verpflichtungen schaffen eine definierte künftige Nachfrage nach zurückgewonnenen Batteriematerialien, die nicht ausschließlich von den Metallpreisbedingungen abhängt. Rückverfolgbarkeitsanforderungen legen zudem größeren Wert auf Routen, die Material aus Abfällen zurückgewinnen und dessen Herkunft dokumentieren. Laugungs- und Reinigungsrouten könnten daher für Betreiber, die konforme Ausgangsmaterialien anstreben, relevanter werden als Alternativen mit geringerer Reinheit. Dies unterstützt den Markt für Batterielaugungsreagenzien, da europäische Originalgerätehersteller (OEMs) und Recycler ihre Materiallieferketten vor dem Inkrafttreten der Anforderungen von 2031 vorbereiten müssen.
Nachfrage nach inländischer Versorgung mit kritischen Materialien
Inländische Versorgungsziele lenken die Aufmerksamkeit auf das Batterierecycling in Nordamerika und anderen importabhängigen Regionen. Im Jahr 2026 stellte das US Government Accountability Office fest, dass Recycling ein kurzfristiger Weg zur Verringerung der Abhängigkeit von importiertem Kobalt, Nickel und Lithium ist, obwohl die inländische Recyclingkapazität nach wie vor unzureichend ist. Dies macht lokale Verarbeitungskapazitäten sowohl für die Industriepolitik als auch für das Batterieabfallmanagement relevant. Recycling kann Herstellern eine zusätzliche Quelle kritischer Materialien bieten, wenn die vorgelagerte Versorgung Störungen ausgesetzt ist. Der Markt für Batterielaugungsreagenzien profitiert, wenn staatlich geförderte Betreiber chemische Extraktion anstelle von reiner Sammlung und mechanischer Verarbeitung einsetzen. Dies unterstützt auch längerfristige Versorgungsgespräche zwischen Reagenzherstellern und Recyclinganlagen, die inländische Materialpositionen aufbauen.
Höhere Selektivitätsanforderungen für LFP und gemischte Schwarzmasse
Die zunehmende Verbreitung von LFP schafft spezifische technische Anforderungen für den Markt für Batterielaugungsreagenzien. Da LFP kein Kobalt oder Nickel enthält, müssen Recycler die Auflösung von Eisenphosphat steuern und gleichzeitig Lithium selektiv zurückgewinnen. Eine Studie aus dem Jahr 2025 berichtete von einem geschlossenen H₂SO₄-H₂O₂-Prozess, der innerhalb von 10 Minuten eine Lithiumlaugungseffizienz von 98,72 % aus LFP erzielte, unter Verwendung eines molaren Säure-zu-Lithium-Verhältnisses von 0,57. Eine Studie im Journal of Power Sources aus dem Jahr 2024 berichtete von einer Lithiumlaugungsselektivität von 99,96 % mit Ameisensäure, während Eisen im festen Rückstand verblieb. Gemischte Schwarzmasse, die sowohl LFP als auch NMC enthält, erfordert Protokolle, die die Auflösung von Mineralsäuren neben selektiven organischen Säure- oder Reduktionsmittelzusätzen handhaben können. Diese betriebliche Anforderung erhöht die Formulierungskomplexität und kann die Reagenzausgaben pro verarbeiteter Metrik-Tonne steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Wirtschaftlichkeit kobaltfreier Chemien | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Kosten für Abwasser, Salz-Nebenprodukte und Einhaltung von Einleitungsvorschriften | -1.2% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Variabilität des Einsatzmaterials und Verunreinigungsübertragung | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Wirtschaftlichkeit kobaltfreier Chemien
Kobaltfreie Chemien können die Recyclingaktivität aufgrund des geringeren Werts ihrer zurückgewonnenen Materialien einschränken. Die LFP-Recyclingkosten liegen zwischen 900 und 1.200 USD pro Tonne, während der Wert des zurückgewonnenen Lithiums, Eisens und Phosphats zwischen 300 und 600 USD pro Tonne beträgt. Im Vergleich dazu liegen die NMC-Recyclingkosten zwischen 1.200 und 1.600 USD pro Tonne, mit Kobalt- und Nickelrückgewinnungserlösen von 1.100 bis 2.200 USD pro Tonne, abhängig von Qualität und Reinheit. Eine Kostensimulationsstudie aus dem Jahr 2025 identifizierte wirtschaftliche Faktoren als zentral für die Ergebnisse des Lithium-Ionen-Batterierecyclings[2]. Ohne regulatorische Unterstützung, Eingangsgebühren oder CO₂-Gutschriften sind Recycler möglicherweise weniger bereit, minderwertiges LFP-Einsatzmaterial zu verarbeiten. Dies könnte den Markt für Batterielaugungsreagenzien hemmen, selbst wenn LFP-Material einen wachsenden Anteil der Altbatterieströme ausmacht, da die Menge allein nicht sicherstellt, dass Recycler jeden verfügbaren Strom verarbeiten werden.
Kosten für Abwasser, Salz-Nebenprodukte und Einhaltung von Einleitungsvorschriften
Hydrometallurgische Laugung kann Abwasser erzeugen, das Fluorid, Phosphat, Schwermetalle und einen hohen chemischen Sauerstoffbedarf enthält. Die kommunalen Einleitungsgrenzwerte in Deutschland sind auf 200 mg/L für den chemischen Sauerstoffbedarf und 30 mg/L für Fluorid festgelegt. Die geschätzten Entsorgungskosten für Sonderabfälle belaufen sich auf 661 EUR pro Kubikmeter, mit elektrochemischen Oxidationskosten von 6,63 EUR pro Kubikmeter, vor zusätzlicher Fluorid- und Phosphorbehandlung. Eine Bewertung aus dem Jahr 2025 untersuchte Umwelt- und Sicherheitskompromisse bei der Abwasserbehandlung im Lithium-Ionen-Batterierecycling. Hochleistungs-Behandlungssysteme verursachen zusätzliche Kapital- und Energiekosten, was insbesondere kleinere Recycler betrifft. Infolgedessen könnte der Markt für Batterielaugungsreagenzien eine konzentriertere Käuferbasis aufweisen, bei der unabhängige Betreiber nicht dieselben Compliance-Kosten wie größere Anlagen tragen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reagenztyp:
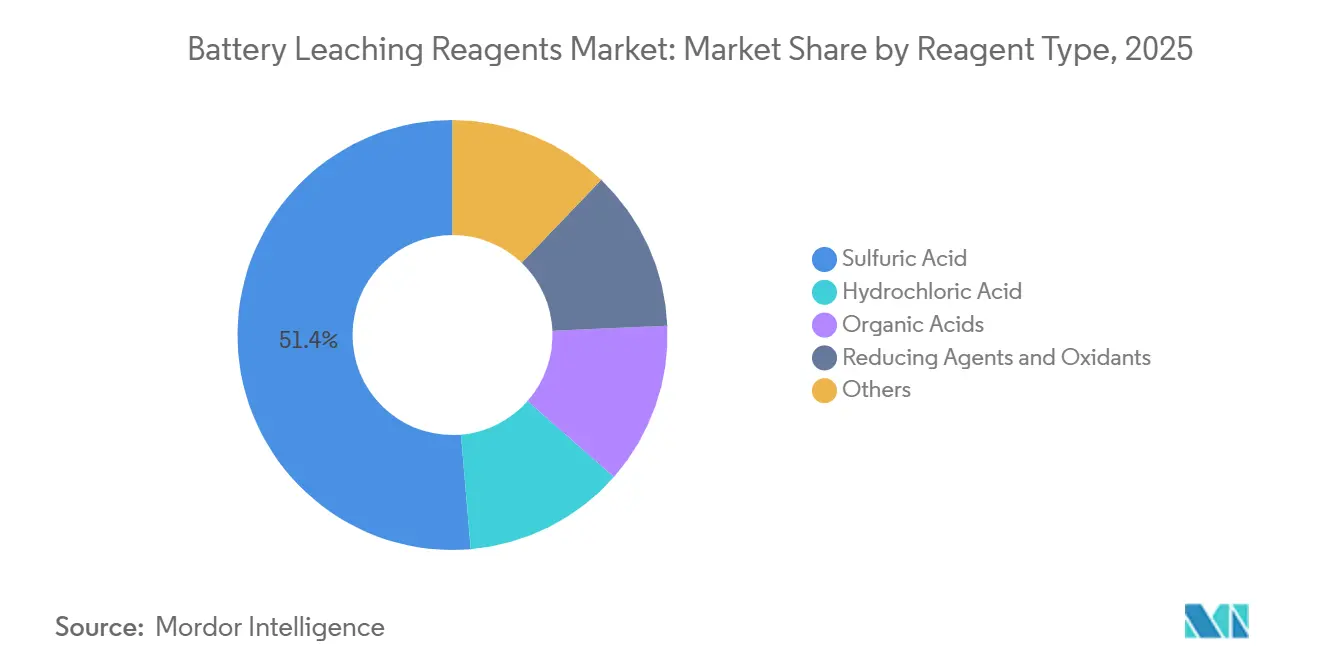
Schwefelsäure dominiert, während organische Säuren das schnellste Wachstum verzeichnenSchwefelsäure hielt 2025 einen Marktanteil von 51,35 % am Markt für Batterielaugungsreagenzien, gestützt durch ihre Auflösungsleistung für NMC-, NCA- und kobalthaltige LCO-Materialien. Ihre Position spiegelt auch die etablierte industrielle Lieferkette wider, die die Batteriematerialverarbeitung in Ostasien bedient. Die Schwefelsäurenachfrage in der Batterieverarbeitung soll von weltweit 9 Millionen Tonnen im Jahr 2025 auf 26–68 Millionen Tonnen bis 2040 steigen, wobei das Batterierecycling neben der Kathodenherstellung einen wachsenden Anteil dieser Nachfrage beisteuert. Salzsäure bleibt ein bedeutendes sekundäres Reagenz, wo chloridbasierte selektive Laugung die Co-Auflösung von Eisen und Phosphat reduzieren kann. Dies ist nützlich für Recycler, die LCO- und ältere NMC-Pakete verarbeiten, bei denen die Vermeidung unnötiger Auflösung die nachgelagerte Trennung vereinfachen, den Chemikalienverbrauch reduzieren und die Empfindlichkeit gegenüber Verunreinigungsübertragung begrenzen kann.
Organische Säuren sind der am schnellsten wachsende Reagenztyp, wobei die Marktgröße für Batterielaugungsreagenzien in diesem Segment voraussichtlich mit einer CAGR von 13,27 % während 2026–2031 wachsen wird. Ameisen-, Zitronen- und Äpfelsäuren können bei niedrigeren Temperaturen arbeiten und verfügen über chelatbildende Eigenschaften, die die selektive Metallrückgewinnung unterstützen. Sie erzeugen auch weniger SO₂- und Cl₂-Nebenprodukte als Mineralsäurerouten, was für Anlagen relevant ist, die Einleitungskontrollen unterliegen. Eine Studie aus dem Jahr 2025 ergab, dass die Zitronensäurelaugung HCl und H₂SO₄ bei der Metallextraktionseffizienz für NMC-Schwarzmasse unter ultraschallunterstützten Bedingungen übertreffen kann. Proprietäre Mischsäureformulierungen und ammoniakbasierte Systeme haben noch einen geringen Marktanteil, ziehen aber Forschungs- und Entwicklungsaktivitäten von Chemielieferanten an, die eine Differenzierung durch Prozesschemie statt über den Preis anstreben, insbesondere wenn Kunden Formulierungen benötigen, die auf spezifische Einsatzmaterialprofile zugeschnitten sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriechemie:
NMC und NCA dominieren den Marktanteil, während LFP den Formulierungsbedarf verändertNMC und NCA entfielen 2025 auf 43,67 % des Marktanteils für Batterielaugungsreagenzien. Ihre Position spiegelt einen höheren Reagenzverbrauch pro Tonne kobalthaltige Schwarzmasse und eine stärkere Recyclingwirtschaftlichkeit im Vergleich zu kobaltfreien Strömen wider. EV-Pakete der frühen Generation aus dem Produktionskohort 2019–2022 werden in China, Südkorea und Europa ausgemustert, was die kurzfristige Verfügbarkeit von NMC- und NCA-Einsatzmaterial für Recyclinganlagen unterstützt. Die Rückgewinnungswirtschaftlichkeit für diese Anlagen wird durch das Vorhandensein von Kobalt und Nickel in der eingehenden Schwarzmasse gestärkt. LCO, einst zentral für das Recycling von Unterhaltungselektronik, geht zurück, da die Anteile von Automobil- und stationären Speicherbatterien wachsen. Die Batterielaugungsreagenzienbranche passt ihre Betriebspraktiken an größere Automobilbatterieströme und deren unterschiedliche Zusammensetzungsprofile an.
LFP soll von 2026 bis 2031 eine CAGR von 13,63 % verzeichnen und ist damit das am schnellsten wachsende Batteriechemiesegment im Markt für Batterielaugungsreagenzien. LFP machte in den letzten Jahren mehr als 50 % der weltweiten EV-Batteriebereitstellungen nach Kapazität aus. Seine Expansion treibt die Nachfrage nach Methoden an, die Lithium zurückgewinnen, ohne hohe Eisenentfernungskosten zu verursachen. Huayou Recycling stellte 2025 seine Dual-Prozess- und Dual-Chemie-Matrix als industriellen Ansatz vor, der darauf ausgelegt ist, sowohl NMC- als auch LFP-Chemien innerhalb einer einzigen Anlage zu handhaben. LMFP führt eine zusätzliche Verarbeitungsüberlegung ein, da die Manganauflösung eine kontrollierte Oxidation erfordert, was den Einsatz von Reduktionsmitteln und pH-Puffern im Vergleich zur Standard-LFP-Verarbeitung erhöhen kann. Dies unterstreicht die Notwendigkeit, die Reagenzauswahl an das Metallprofil des eingehenden Materials anzupassen.
Nach Endverbraucherbranche:
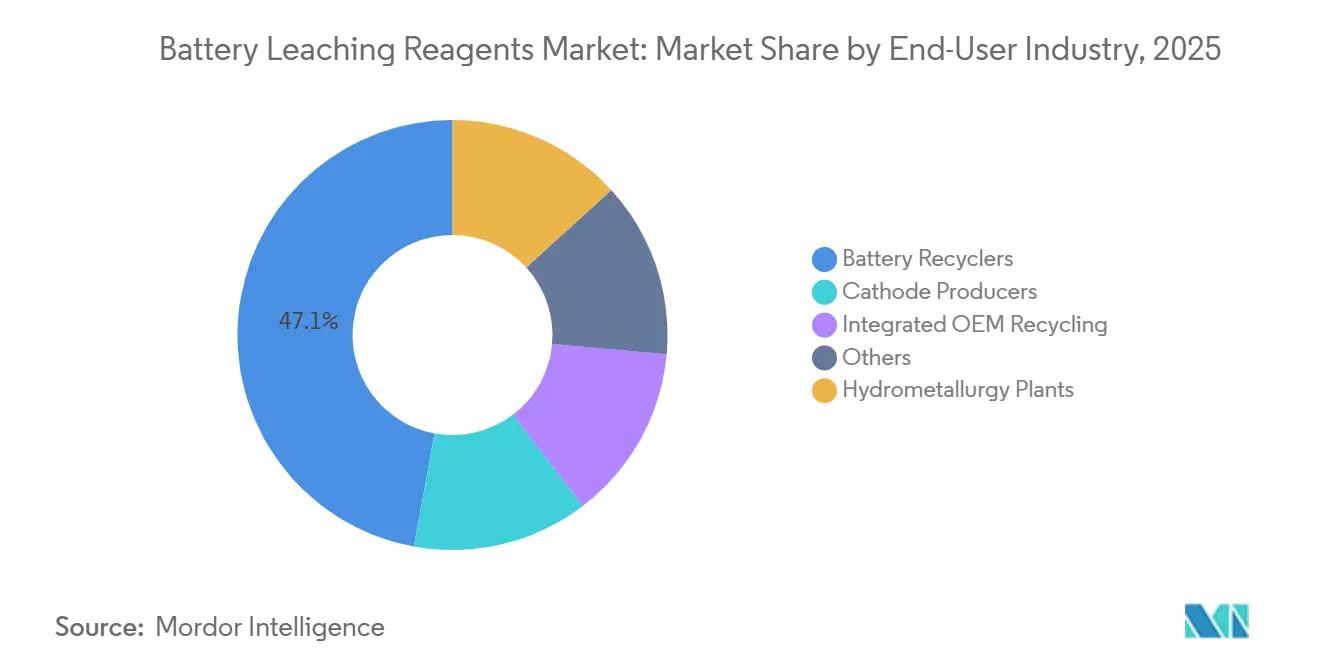
Batterierecycler haben den größten Anteil, während OEM-Integration die Beschaffung neu gestaltetBatterierecycler hielten 2025 einen Marktanteil von 47,13 % am Markt für Batterielaugungsreagenzien und sind damit die größten direkten Käufer von Laugungschemikalien. Dies spiegelt eine Struktur wider, in der Drittanbieter-Recycler einen Großteil der gesammelten Schwarzmasse im Rahmen von Verträgen mit Batterieherstellern und Automobilunternehmen verarbeiten. Diese Anlagen betreiben oft Schmelzstandorte und wandeln Schwarzmasse oder Zwischenmaterialien durch Säurelaugung und Lösungsmittelextraktion in batteriegradige Metallsalze um. Kathodenhersteller integrieren auch einige vorgelagerte Laugungsschritte, um die Versorgung mit kritischen Materialien zu sichern, was die Grenze zwischen Reagenznutzern und nachgelagerten Herstellern zunehmend verwischt, da dieselbe Organisation nun sowohl chemische Spezifikationen als auch die Verkaufsstrategie für zurückgewonnene Materialien bestimmen kann.
Integriertes OEM-Recycling ist die am schnellsten wachsende Endverbraucherkategorie, wobei die Marktgröße für Batterielaugungsreagenzien in diesem Segment voraussichtlich mit einer CAGR von 14,06 % von 2026 bis 2031 wachsen wird. Automobilunternehmen bringen hydrometallurgische Betriebe ins eigene Haus, um die Abhängigkeit von der Drittanbieterverarbeitung zu reduzieren und die Versorgungssicherheit zu verbessern. CATLs Segment für Batteriematerialien und Recycling erzielte im ersten Halbjahr 2026 einen Umsatz von 18,811 Milliarden CNY (ca. 2,80 Milliarden USD), ein Anstieg von 67,23 % im Jahresvergleich, mit einer Bruttomarge von 27,04 %. Teslas Recyclinglinie in der Texas Gigafactory soll bis Ende 2026 jährlich 3.000 Tonnen Produktionsausschuss verarbeiten. Eigenes Recycling kann Spotchemikalienkäufe durch ausgehandelte Liefervereinbarungen ersetzen und Lieferanten eine besser planbare Nachfrage bieten, während gleichzeitig Druck auf die Margen im Spotanteil des Marktes für Batterielaugungsreagenzien ausgeübt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Batterie-Laugungsreagenzien
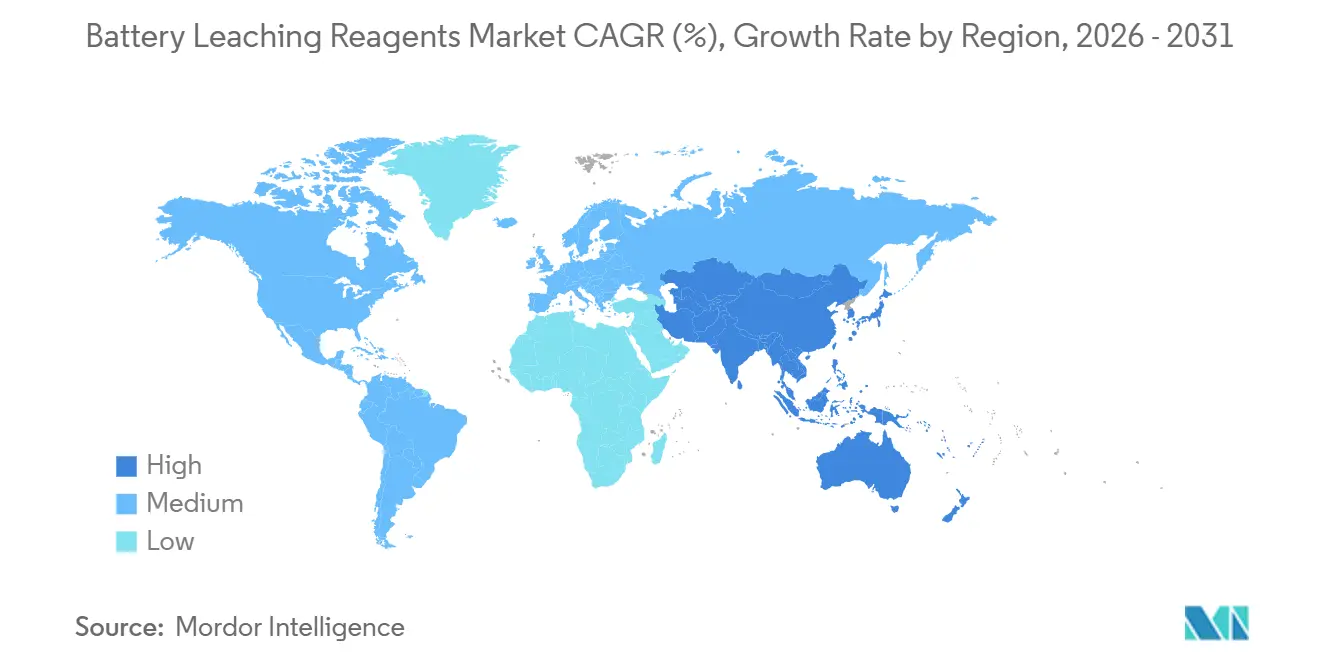
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 45,71 % am Markt für Batterie-Laugungsreagenzien und wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 13,78 % bis 2031 verzeichnen. Die Region vereint eine große Reagenzienversorgungsbasis mit einer hohen Konzentration an Batterierecyclingaktivitäten. Chinas etablierte Chemiestandorte in Jiangsu, Zhejiang, Hubei und Sichuan bündeln die Nachfrage in unmittelbarer Nähe zur Verarbeitungskapazität. Indien entwickelt ebenfalls Kapazitäten im Rahmen seiner Nationalen Mission für kritische Mineralien, die chemische Extraktionsaktivitäten unterstützt und Investitionen in hydrometallurgische Anlagen fördert.
Nordamerika-Markt für Batterie-Laugungsreagenzien
Die Anlage von N.A.N. Silox GreenMet in Andhra Pradesh mit einer Kapazität von 40.000 Tonnen pro Jahr (TPA) veranschaulicht den Übergang von politischen Zusagen zur tatsächlichen Umsetzung. Südkorea und Japan verfügen über fortschrittliche Verarbeitungskapazitäten, sind jedoch den Kosten und der Verfügbarkeit von Massensäurelieferungen ausgesetzt. Die nordamerikanische Nachfrage steigt, da die Politik von Anreizen zu finanzierten Projektrealisierungen übergeht. Das Förderpaket des US-Energieministeriums vom August 2026 umfasst 7 ausgewählte Projekte und zielt darauf ab, die inländische Produktion kritischer Mineralien bis 2030 um bis zu 15 % zu steigern. Redwood Materials entwickelt seinen Campus in South Carolina mit einer anfänglichen jährlichen Materialproduktion von 20.000 Tonnen, zusätzlich zu seinem Betrieb in Nevada mit 60.000 Tonnen. Diese Investitionen verankern die Nachfrage nach Batterie-Laugungsreagenzien rund um langfristige Verarbeitungsinvestitionen.
EMEA- und Südamerika-Markt für Batterie-Laugungsreagenzien
Der europäische Markt für Batterie-Laugungsreagenzien wird durch die Verordnung (EU) 2023/1542 und deren Anforderungen an den Recyclinganteil geprägt. Die Anlage von Fortum in Kirchardt, Deutschland, wurde auf Grundlage einer im Februar 2026 erteilten Umweltgenehmigung von 10 auf 25 Tonnen pro Tag erweitert und dient als Vorbehandlungsstandort für Schwarzmasse, die an die Raffinerie in Harjavalta, Finnland, geliefert wird. Tozero eröffnete im März 2026 in Bayern eine industrielle Demonstrationsanlage mit einer Kapazität zur Verarbeitung von 1.500 Tonnen Batterieschrott pro Jahr mittels eines säurefreien hydrometallurgischen Verfahrens. Solche Ansätze zielen darauf ab, den Reagenzienbedarf und die Exposition gegenüber der Abwasserbehandlung auf Prozessebene zu reduzieren. Südamerika bleibt durch eine noch im Aufbau befindliche Batteriesammelinfrastruktur eingeschränkt, während Argentiniens Lithium-Sole-Aktivitäten einen angrenzenden Säurebedarf erzeugen. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, obwohl Batterieabfälle in Südafrika und industrielle Diversifizierungsaktivitäten in Saudi-Arabien eine Grundlage für eine künftige hydrometallurgische Infrastruktur schaffen.
Wettbewerbslandschaft
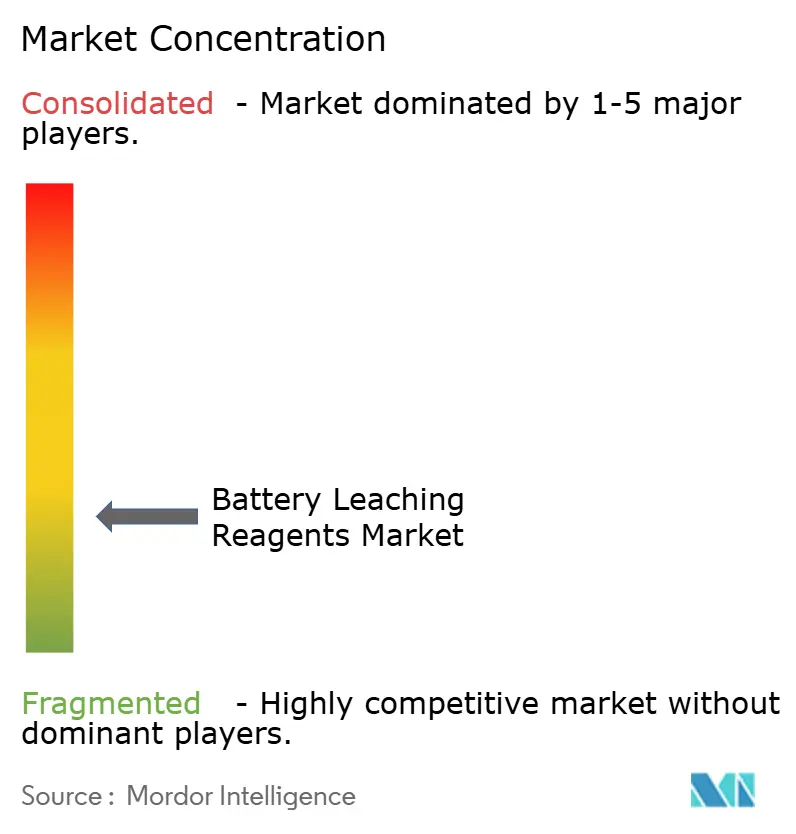
Der Markt für Batterielaugungsreagenzien ist fragmentiert, wobei Rohstoffsäurehersteller neben Spezialchemieunternehmen konkurrieren, die formulierte Laugungssysteme anbieten. BASF ist sowohl in der Reagenzversorgung als auch in der Kathodenvorläuferherstellung tätig und veranschaulicht, wie Chemieunternehmen durch Laugungschemie an der Batteriekreislaufwirtschaft teilnehmen können. Viele Teilnehmer sind sowohl Chemikalienkonsumenten durch Recyclingbetriebe als auch Wettbewerber auf den Märkten für zurückgewonnene Materialien. Sie müssen den Kompromiss zwischen der Senkung der Reagenzkosten pro Tonne und der Maximierung der Metallrückgewinnungsausbeute managen. Diese Doppelrolle macht technisches Prozesswissen im Markt für Batterielaugungsreagenzien wichtig. Lieferanten mit Formulierungsexpertise können enger mit Recycler zusammenarbeiten, wenn die Einsatzmaterialchemie weniger einheitlich wird.
Umicores Pyro-Hydro-Prozess erzielt Rückgewinnungsraten von über 95 % für Kobalt, Kupfer und Nickel sowie über 90 % für Lithium. Das Unternehmen nutzt Prozesseffizienz und geschützte Trennsequenzen, um seine Recyclingposition zu differenzieren. In seinen Jahresergebnissen 2025 erklärte Umicore, dass es für das zweite Halbjahr 2026 eine Investitionsentscheidung im Zusammenhang mit seinem proprietären hydrometallurgischen Fließschema plane, mit dem Potenzial, Kobaltkapazitäten hinzuzufügen und die Durchlaufzeiten für Platinmetalle zu verbessern. Diese Strategien zeigen, warum Prozessdesign und chemische Kontrolle genauso wichtig sein können wie der Reagenzpreis, und erschweren es kleineren Recycler, etablierte Rückgewinnungsleistungen zu replizieren. Der Markt für Batterielaugungsreagenzien hängt daher sowohl von der Chemieversorgung als auch von der Betriebsfähigkeit der Anlagen ab, die diese Materialien verwenden. Betreiber müssen die Rückgewinnungsausbeute aufrechterhalten und gleichzeitig Abwasser kontrollieren, variables Einsatzmaterial handhaben und Materialqualität produzieren, die den Spezifikationen nachgelagerter Kathoden- und Batteriehersteller entspricht.
Der Wettbewerbsraum ist besonders offen für LFP-selektive Chemie und geschlossene Abwassersysteme. Recycler, die LFP mit positiven Margen verarbeiten können, ohne auf den Kobaltwert angewiesen zu sein, könnten langfristig eine wichtige Position einnehmen, wenn kobaltfreies Einsatzmaterial zunimmt. Partnerschaften zwischen Chemieunternehmen und Recyclingbetreibern können die Kosten der proprietären Prozessentwicklung senken und gleichzeitig eine zuverlässigere Reagenzabnahme ermöglichen. Huayous Dual-Chemie-Ansatz ist ein Beispiel für eine Strategie, die darauf abzielt, mehrere Batteriechemien innerhalb eines Betriebssystems zu adressieren. Einige kleinere Teilnehmer verfolgen integrierte elektrochemische Laugung, um den externen Säureverbrauch und die Abwassererzeugung zu reduzieren. Die Bewertung des US Government Accountability Office aus dem Jahr 2026 zeigt, dass die Verfügbarkeit von Einsatzmaterial und die Recyclerkapazität, nicht die Reagenzversorgung, die bindenden Einschränkungen für die US-Recyclinginfrastruktur bleiben. Dies positioniert Reagenzlieferanten als nachfrageorientierte Teilnehmer im kurzfristigen Markt für Batterielaugungsreagenzien, wobei ihre Aussichten eng damit verknüpft sind, ob Anlagen Einsatzmaterial sichern und geplante Kapazitäten in stabile Betriebe umwandeln.
Branchenführer im Markt für Batterielaugungsreagenzien
-
BASF
-
Umicore
-
Glencore
-
Redwood Materials, Inc.
-
Ascend Elements Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batterie-Laugungsreagenzien Unternehmen in diesem Bericht
- American Battery Technology Company
- Ascend Elements Inc.
- BASF
- BatteReverse
- Contemporary Amperex Technology Co., Limited.
- Ganfeng Lithium Group Co., Ltd.
- GEM Co., Ltd.
- Glencore
- Huayou Cobalt Co., Ltd.
- Lithion Technologies
- Neometals Ltd
- Redwood Materials, Inc.
- SungEel HiTech Co., Ltd.
- Umicore
- Veolia
Neueste Industrielle Entwicklungen in Markt für Batterie-Laugungsreagenzien
- September 2026: General Motors und Cirba Solutions schlossen ein geschlossenes EV-Batterierecycling-Pilotprojekt ab und produzierten die ersten GM-EV-Batterien mit kathodenaktivem Material aus 100 % recyceltem Nickel, Kobalt und Mangan. Dieser Meilenstein validiert die kommerzielle hydrometallurgische Rückgewinnung im Automobilmaßstab und etabliert eine replizierbare Vorlage für die geschlossene OEM-Beschaffung.
- September 2026: Blue Whale Materials schloss eine DOE-geförderte vollständige Verarbeitungslinien-Erweiterung in seiner Anlage in Bartlesville, Oklahoma, ab und erhöhte die jährliche Kapazität von 14.000 auf 20.000 Metrik-Tonnen Batterieeinsatzmaterial. Die Erweiterung fügt integrierte Zell-, Modul- und Packverarbeitungskapazitäten durch die proprietäre Blacksand-Technologie für thermisch behandelte Schwarzmasse des Unternehmens hinzu.
Berichtsumfang des globalen Marktes für Batterielaugungsreagenzien
Batterielaugungsreagenzien sind chemische Lösungen, die verwendet werden, um wertvolle Metalle wie Lithium, Kobalt, Nickel und Mangan aus zerkleinerten Altbatterien während des Recyclingprozesses aufzulösen und zu extrahieren. Diese Reagenzien spielen eine funktionale Rolle in hydrometallurgischen Recyclingbetrieben, wo sie die Kathodenmaterialien von verbrauchten Lithium-Ionen- und anderen Batterietypen aufbrechen, um Metalle für die Wiederverwendung in der neuen Batterieproduktion oder anderen industriellen Anwendungen zurückzugewinnen.
Der Markt für Batterielaugungsreagenzien ist nach Reagenztyp, Batteriechemie, Endverbraucherbranche und Geografie segmentiert. Nach Reagenztyp ist der Markt in Schwefelsäure, Salzsäure, organische Säuren, Reduktionsmittel und Oxidationsmittel sowie sonstige segmentiert. Nach Batteriechemie ist der Markt in Nickel-Mangan-Kobalt (NMC), Nickel-Kobalt-Aluminium (NCA), Lithiumeisenphosphat (LFP), Lithiumkobaltoxid (LCO), Lithium-Mangan-Eisenphosphat (LMFP) und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Batterierecycler, Hydrometallurgieanlagen, Kathodenhersteller, integriertes OEM-Recycling und sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Batterielaugungsreagenzien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schwefelsäure |
| Salzsäure |
| Organische Säuren |
| Reduktionsmittel und Oxidationsmittel |
| Sonstige |
| Nickel-Mangan-Kobalt (NMC) und Nickel-Kobalt-Aluminium (NCA) |
| Lithiumeisenphosphat (LFP) |
| Lithiumkobaltoxid (LCO) |
| Lithium-Mangan-Eisenphosphat (LMFP) |
| Sonstige |
| Batterierecycler |
| Hydrometallurgieanlagen |
| Kathodenhersteller |
| Integriertes OEM-Recycling |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reagenztyp | Schwefelsäure | |
| Salzsäure | ||
| Organische Säuren | ||
| Reduktionsmittel und Oxidationsmittel | ||
| Sonstige | ||
| Nach Batteriechemie | Nickel-Mangan-Kobalt (NMC) und Nickel-Kobalt-Aluminium (NCA) | |
| Lithiumeisenphosphat (LFP) | ||
| Lithiumkobaltoxid (LCO) | ||
| Lithium-Mangan-Eisenphosphat (LMFP) | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Batterierecycler | |
| Hydrometallurgieanlagen | ||
| Kathodenhersteller | ||
| Integriertes OEM-Recycling | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Batterielaugungsreagenzien?
Die Marktgröße für Batterielaugungsreagenzien wurde 2025 auf 1,63 Milliarden USD geschätzt und soll von 1,82 Milliarden USD im Jahr 2026 auf 3,23 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,18 % während des Prognosezeitraums (2026–2031).
Warum gewinnen organische Säuren im Batterierecycling an Bedeutung?
Organische Säuren sollen mit einer CAGR von 13,27 % wachsen, da ihre Selektivität die LFP-Verarbeitung unterstützen und einige Belastungen durch Mineralsäureprozesse reduzieren kann. Ameisen- und Zitronensäuren sind relevant, wo Lithiumrückgewinnung benötigt wird, um die Co-Auflösung von Eisen zu begrenzen.
Welche Batteriechemie wird beim Reagenzbedarf am schnellsten wachsen?
LFP soll bis 2031 mit einer CAGR von 13,63 % expandieren, da seine Batteriebereitstellung zunimmt und Recyclingprozesse eine selektive Lithiumrückgewinnung erfordern. Sein geringer Kobalt- und Nickelgehalt macht die Prozesseffizienz besonders wichtig.
Welche Käufer verwenden die meisten Batterielaugungsreagenzien?
Batterierecycler hielten 2025 einen Nachfrageanteil von 47,13 %, während integriertes OEM-Recycling mit einer CAGR von 14,06 % die am schnellsten wachsende Endverbraucherkategorie war. Die OEM-Integration erhöht den Einsatz ausgehandelter Liefervereinbarungen.