
Tamanho e Participação do Mercado de Camas Bariátricas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 419.5 Milhões de dólares |
| Tamanho do Mercado (2032) | 548.79 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.52 % |
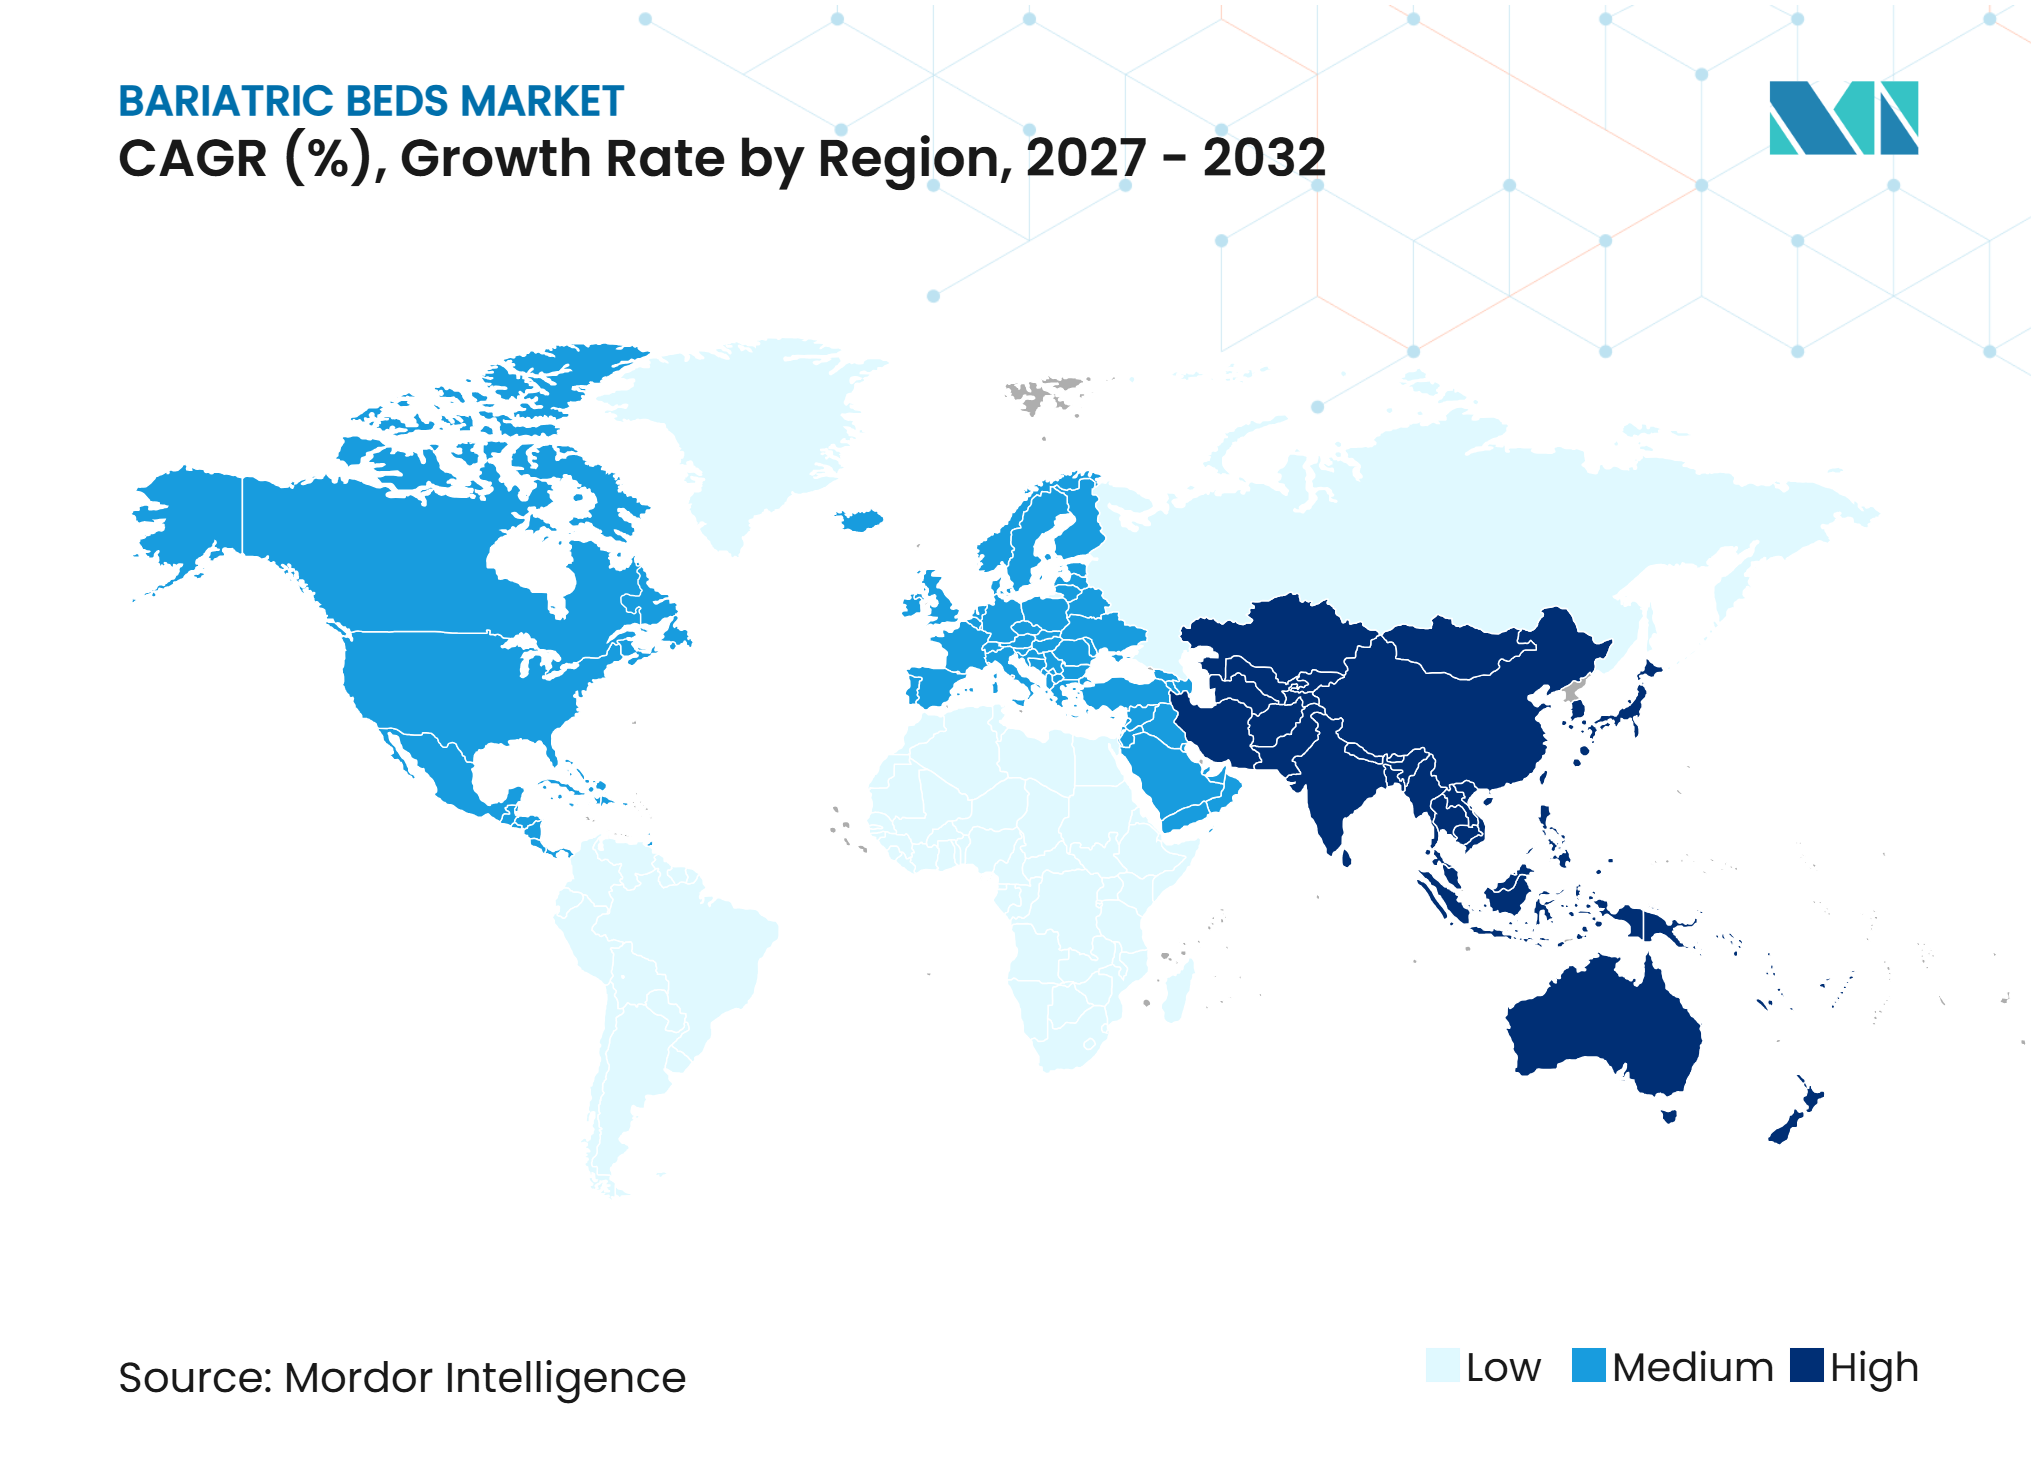
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Camas Bariátricas por Mordor Intelligence
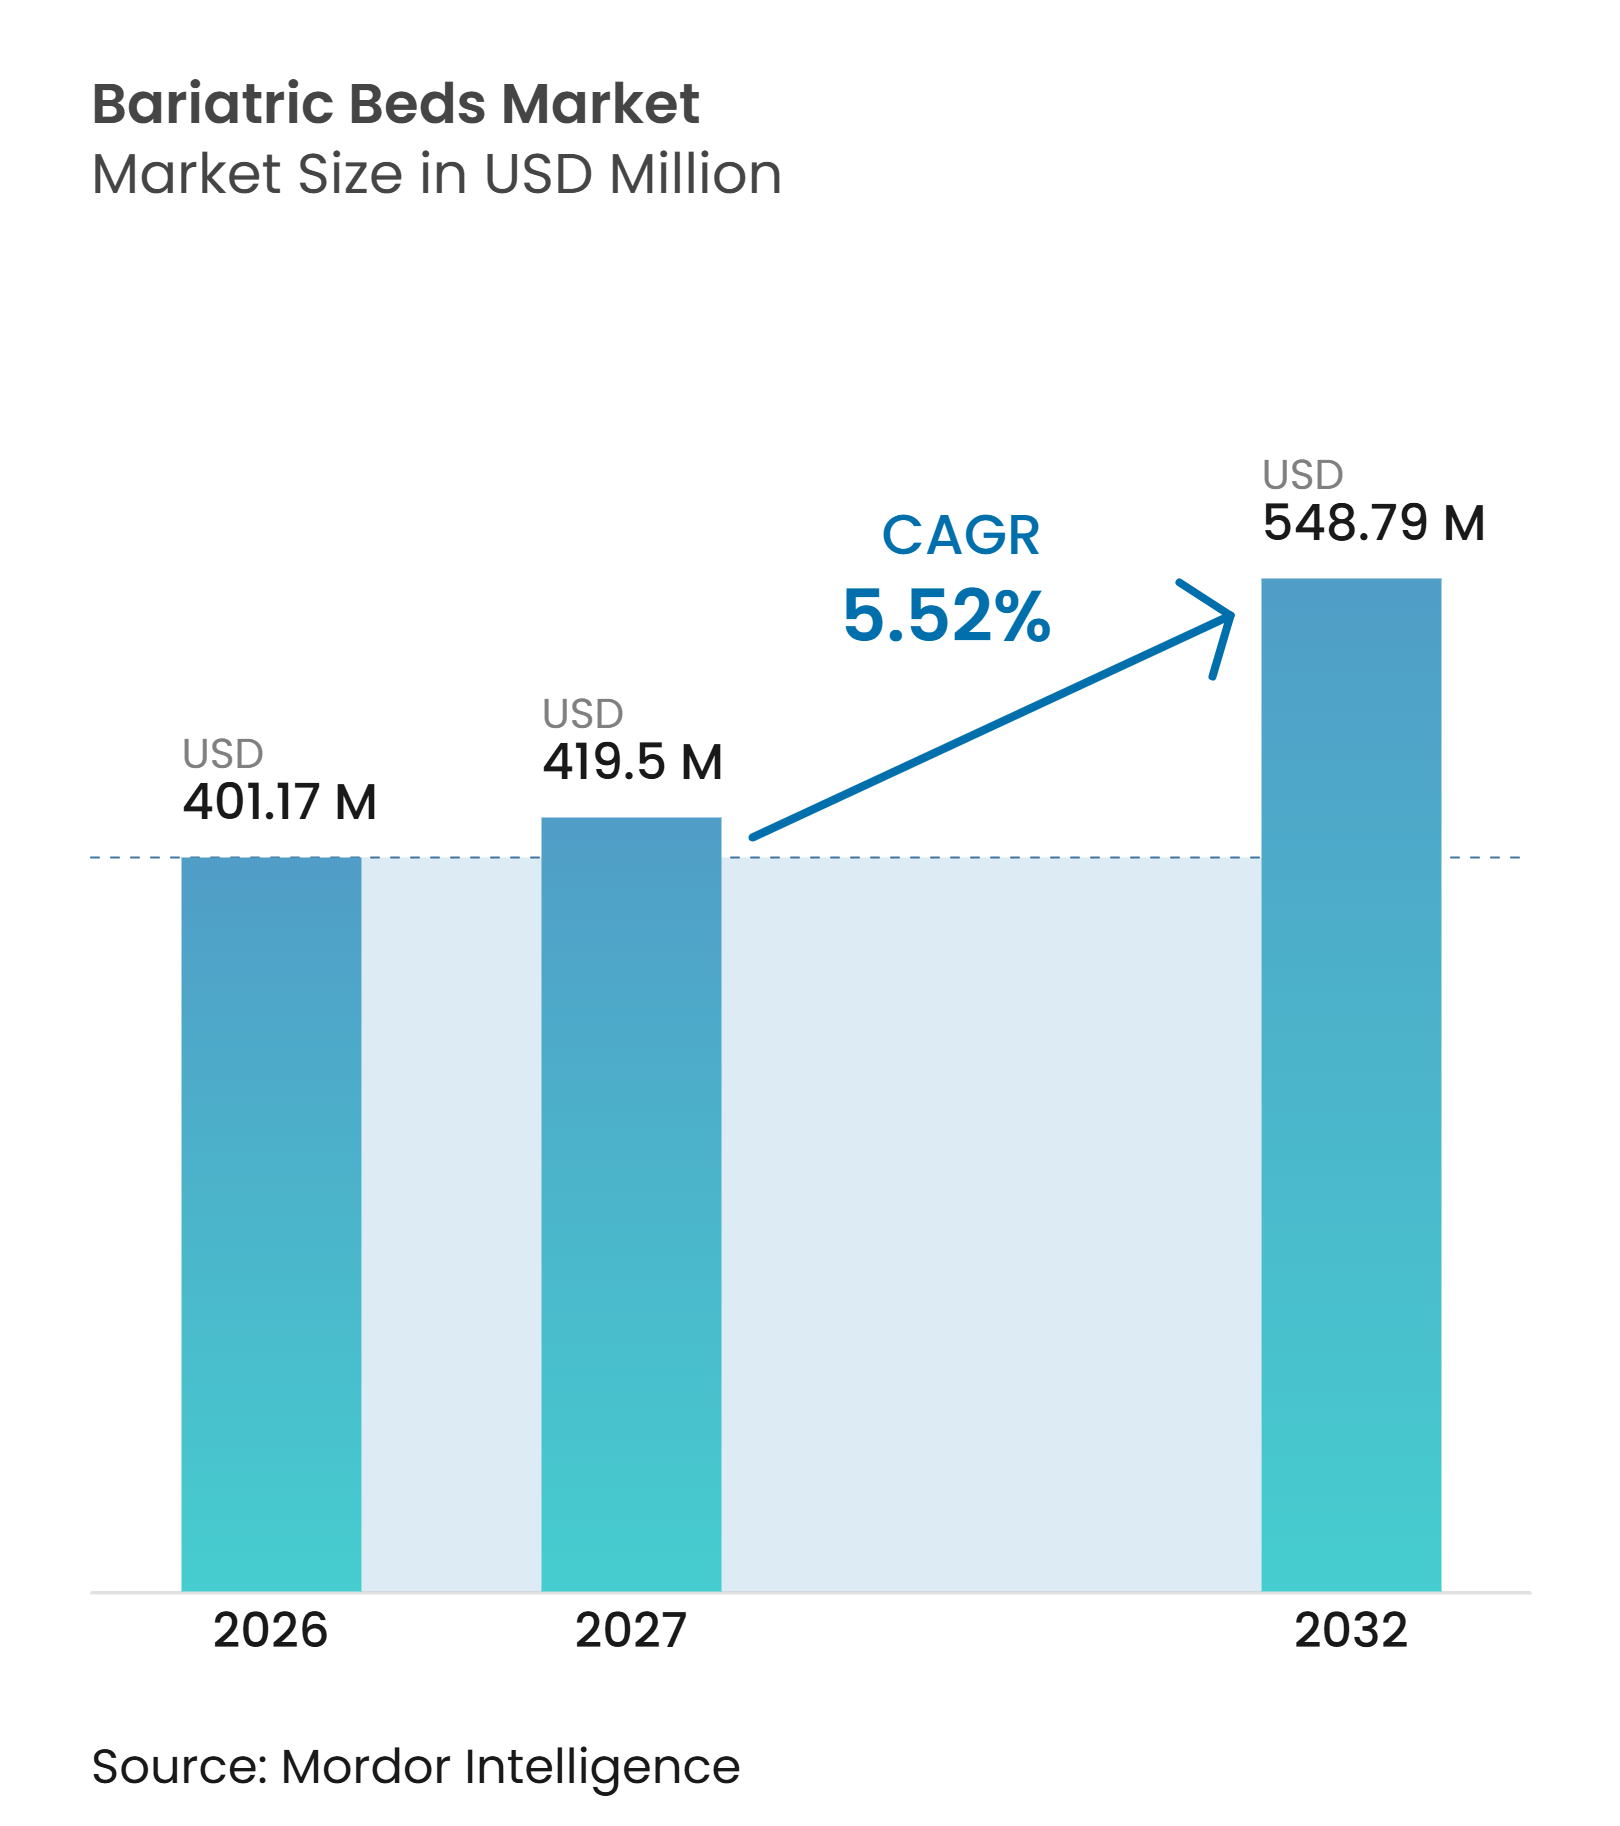
O tamanho do Mercado de Camas Bariátricas deve crescer de 401,17 milhões de USD em 2026 para 419,5 milhões de USD em 2027 e tem previsão de alcançar 548,79 milhões de USD até 2032, a um CAGR de 5,52% no período 2027-2032.
A demanda acompanha o crescente número de adultos que vivem com obesidade, que atingiu 890 milhões em 2022 e está projetado para alcançar 1,13 bilhão até 2030, aumentando o volume de pacientes cujas necessidades de peso e mobilidade não podem ser atendidas de forma confiável por equipamentos padrão. Pacientes com obesidade podem ter diabetes, doenças cardiovasculares, apneia do sono e limitações de mobilidade, o que pode aumentar as necessidades de cuidados em hospitais, reabilitação e cuidados residenciais, especialmente quando transferências, proteção da pele e reposicionamento de rotina exigem mais tempo da equipe. Os prestadores de saúde também estão elevando suas especificações de equipamentos, pois pacientes mais pesados requerem manuseio seguro, plataformas mais largas, gerenciamento confiável de pressão e estruturas que possam ser movidas pela instalação sem comprometer os fluxos de trabalho diários de enfermagem. O desenvolvimento de produtos está avançando em direção a funções conectadas que suportam detecção de saída do leito, reposicionamento, pesagem e alertas de enfermagem, fornecendo à equipe informações mais oportunas enquanto reduz a dependência de etapas de monitoramento separadas. As aquisições são limitadas pelo custo dos equipamentos, diferenças de cobertura e as limitações físicas de instalações de cuidados mais antigas, incluindo largura de portas, capacidade de elevação e carga de piso, de modo que os prestadores frequentemente precisam coordenar planos de capital com equipes de construção e clínicas.
Principais Conclusões do Relatório
- Por tipo de produto, as camas bariátricas manuais detinham 41,51% da receita em 2026, enquanto as camas bariátricas totalmente elétricas têm previsão de crescer a um CAGR de 7,12% até 2032.
- Por capacidade de peso, a faixa de 500-700 libras detinha 43,17% da receita em 2026, enquanto a faixa de 701-1.000 libras deve crescer a um CAGR de 6,23% até 2032.
- Por função clínica, os cuidados agudos e críticos detinham 40,72% da receita em 2026, enquanto os cuidados pós-operatórios e de reabilitação devem crescer a um CAGR de 7,72% até 2032.
- Por usuário final, hospitais e clínicas detinham 43,36% da receita em 2026, enquanto as instalações de cuidados de longa duração têm previsão de crescer a um CAGR de 6,83% até 2032.
- Por geografia, a América do Norte detinha 47,42% da receita em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Global da Obesidade e Mix de Pacientes de Maior Complexidade Clínica | +1.8% | Global, maior concentração na América do Norte, MENA e partes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento em Cirurgia Bariátrica e Cuidados Pós-operatórios | +1.0% | América do Norte, Europa e Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Manuseio Seguro de Pacientes e Redução de Lesões em Cuidadores | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão dos Cuidados Domiciliares e Envelhecimento no Próprio Lar | +0.8% | América do Norte, núcleo da APAC e expansão para MEA | Longo prazo (≥ 4 anos) |
| Adoção de Funções Digitais e Automatizadas de Leito | +0.7% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Necessidade Subestimada de Planejamento de Capacidade para Infraestrutura Bariátrica | +0.6% | Global, com adoção inicial na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Obesidade e Mix de Pacientes de Maior Complexidade Clínica
A obesidade global mais que dobrou, aumentando o número de pacientes que necessitam de cuidados que considerem maior peso e mobilidade restrita. A Federação Mundial de Obesidade projetou 1,13 bilhão de adultos com obesidade até 2030. Nos Estados Unidos, a obesidade adulta era de 40,3% e a obesidade grave era de 9,4%, o que mantém alta a demanda por infraestrutura preparada para bariátrica em ambientes agudos e pós-agudos.[1] Pacientes com obesidade grave podem necessitar de episódios de cuidado mais longos e complexos devido a condições clínicas relacionadas. O mercado de camas bariátricas responde a essa necessidade por meio de estruturas de maior capacidade, balanças integradas, controles de RCP e superfícies compatíveis de redistribuição de pressão. O crescimento das internações de pacientes com peso igual ou superior a 500 libras também está incentivando os prestadores a considerar a capacidade dos equipamentos antes que ocorra um caso urgente.
Manuseio Seguro de Pacientes e Redução de Lesões em Cuidadores
O manuseio de pacientes bariátricos pode expor os profissionais de saúde a riscos de lesões musculoesqueléticas, especialmente quando uma tarefa depende de levantamento manual. A Sociedade Americana de Profissionais de Saúde declarou em 2026 que programas estruturados de manuseio seguro e mobilidade apoiam a segurança, a dignidade e os resultados nos cuidados bariátricos.[2]Um estudo de 2025 relatou alta prevalência de distúrbios musculoesqueléticos entre trabalhadores de hospitais e casas de repouso, juntamente com adesão inconsistente às diretrizes de manuseio de pacientes.[3] Alturas de plataforma ajustáveis, estruturas manobráveis e recursos de assistência ao paciente podem reduzir a necessidade de transferências inseguras. Isso torna a segurança da equipe e a conformidade uma consideração de compra contínua no mercado de camas bariátricas, especialmente onde se espera que os líderes documentem processos mais seguros para transferências, reposicionamento e suporte de mobilidade cotidiana.
Expansão dos Cuidados Domiciliares e Envelhecimento no Próprio Lar
O mercado de camas bariátricas está se expandindo além dos hospitais agudos, à medida que adultos mais velhos com condições relacionadas à obesidade precisam de mais suporte em casa e em instalações residenciais. O envelhecimento e as limitações de mobilidade podem coincidir com condições relacionadas à obesidade na América do Norte e na Europa, bem como na China, no Japão e na Coreia do Sul. Arranjos de aluguel e cobertura de equipamentos médicos duráveis podem reduzir o custo de entrada para alguns ambientes domiciliares. O canal domiciliar requer produtos mais leves e semielétricos que possam passar pelas portas residenciais e ainda assim suportar cuidados seguros. Isso cria um requisito de produto diferente dos sistemas hospitalares que priorizam monitoramento intensivo e funções agudas. A necessidade de planejamento de capacidade para infraestrutura bariátrica está, portanto, se estendendo para operações de cuidados de longa duração e cuidados domiciliares, onde a falta de equipamentos adequados pode tornar os cuidados de rotina mais difíceis tanto para o paciente quanto para o cuidador.
Adoção de Funções Digitais e Automatizadas de Leito
Os hospitais estão substituindo algumas configurações manuais por modelos elétricos e conectados à medida que abordam quedas, sobrecarga dos cuidadores e complexidade dos cuidados. A Joerns Healthcare afirma que o Bari10A inclui um sistema de balança com bateria de reserva e controles multifuncionais, e está em conformidade com a IEC/EN 60601-2-52. Esses recursos suportam a observação do paciente e os fluxos de trabalho de enfermagem de rotina em ambientes de alta complexidade. As funções digitais também podem encurtar a vida útil dos inventários manuais e semielétricos quando os hospitais estabelecem novas especificações de referência. Essa atividade de substituição acrescenta à demanda por novas instalações no mercado de camas bariátricas, pois um hospital pode modernizar os quartos existentes mesmo quando o número de leitos disponíveis permanece inalterado.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Aquisição e Ciclo de Vida em Comparação com Leitos Padrão | -0.8% | Global, mais agudo em mercados emergentes e redes de saúde rurais | Longo prazo (≥ 4 anos) |
| Restrições de Espaço, Portas, Elevadores e Pisos nas Instalações | -0.5% | Europa, Ásia-Pacífico e América do Sul com infraestrutura mais antiga | Médio prazo (2-4 anos) |
| Reembolso Fragmentado e Economia de Aquisição | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Risco de Subutilização e Substituição por Aluguel | -0.4% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Ciclo de Vida em Comparação com Leitos Padrão
O alto custo de aquisição continua sendo uma barreira para instalações rurais, comunitárias e de mercados em desenvolvimento com orçamentos de capital limitados. Leitos totalmente elétricos com funções de monitoramento e capacidades acima de 700 libras custam mais do que leitos hospitalares padrão. Manutenção, substituição de colchões e atualizações de conformidade elevam o custo ao longo da vida útil do equipamento. Essa diferença pode ser mais difícil para prestadores na África Subsaariana, no Sul da Ásia, na América Latina rural e em outros ambientes com recursos limitados. O aluguel pode reduzir a necessidade de propriedade, mas também pode atrasar uma compra de equipamento. O mercado de camas bariátricas, portanto, enfrenta adoção mais lenta onde um prestador não consegue conectar o maior custo inicial ao valor operacional e clínico, mesmo que um leito maior ou mais automatizado seja útil durante episódios complexos de pacientes.
Reembolso Fragmentado e Economia de Aquisição
A cobertura para camas bariátricas difere entre pagadores e ambientes de cuidado, o que pode tornar as decisões de compra difíceis para prestadores e pacientes. As regras de cobertura podem separar a elegibilidade para leitos hospitalares por necessidade do paciente e documentação clínica, em vez de apenas pelo peso do paciente. Em ambientes domiciliares, as estruturas de aluguel podem limitar o caminho para a implantação de longo prazo quando um indivíduo precisa de suporte contínuo de mobilidade. Em cuidados hospitalares, os custos de leitos especializados são comumente absorvidos em arranjos de pagamento hospitalar mais amplos. Essas condições deixam os prestadores responsáveis por alinhar os requisitos clínicos com as regras de reembolso locais. As restrições das instalações podem agravar a decisão porque portas, elevadores e pisos podem precisar de reformas antes que um leito maior possa ser instalado, vinculando a decisão de compra ao planejamento de manutenção e à possível interrupção dentro de uma unidade de cuidado em operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
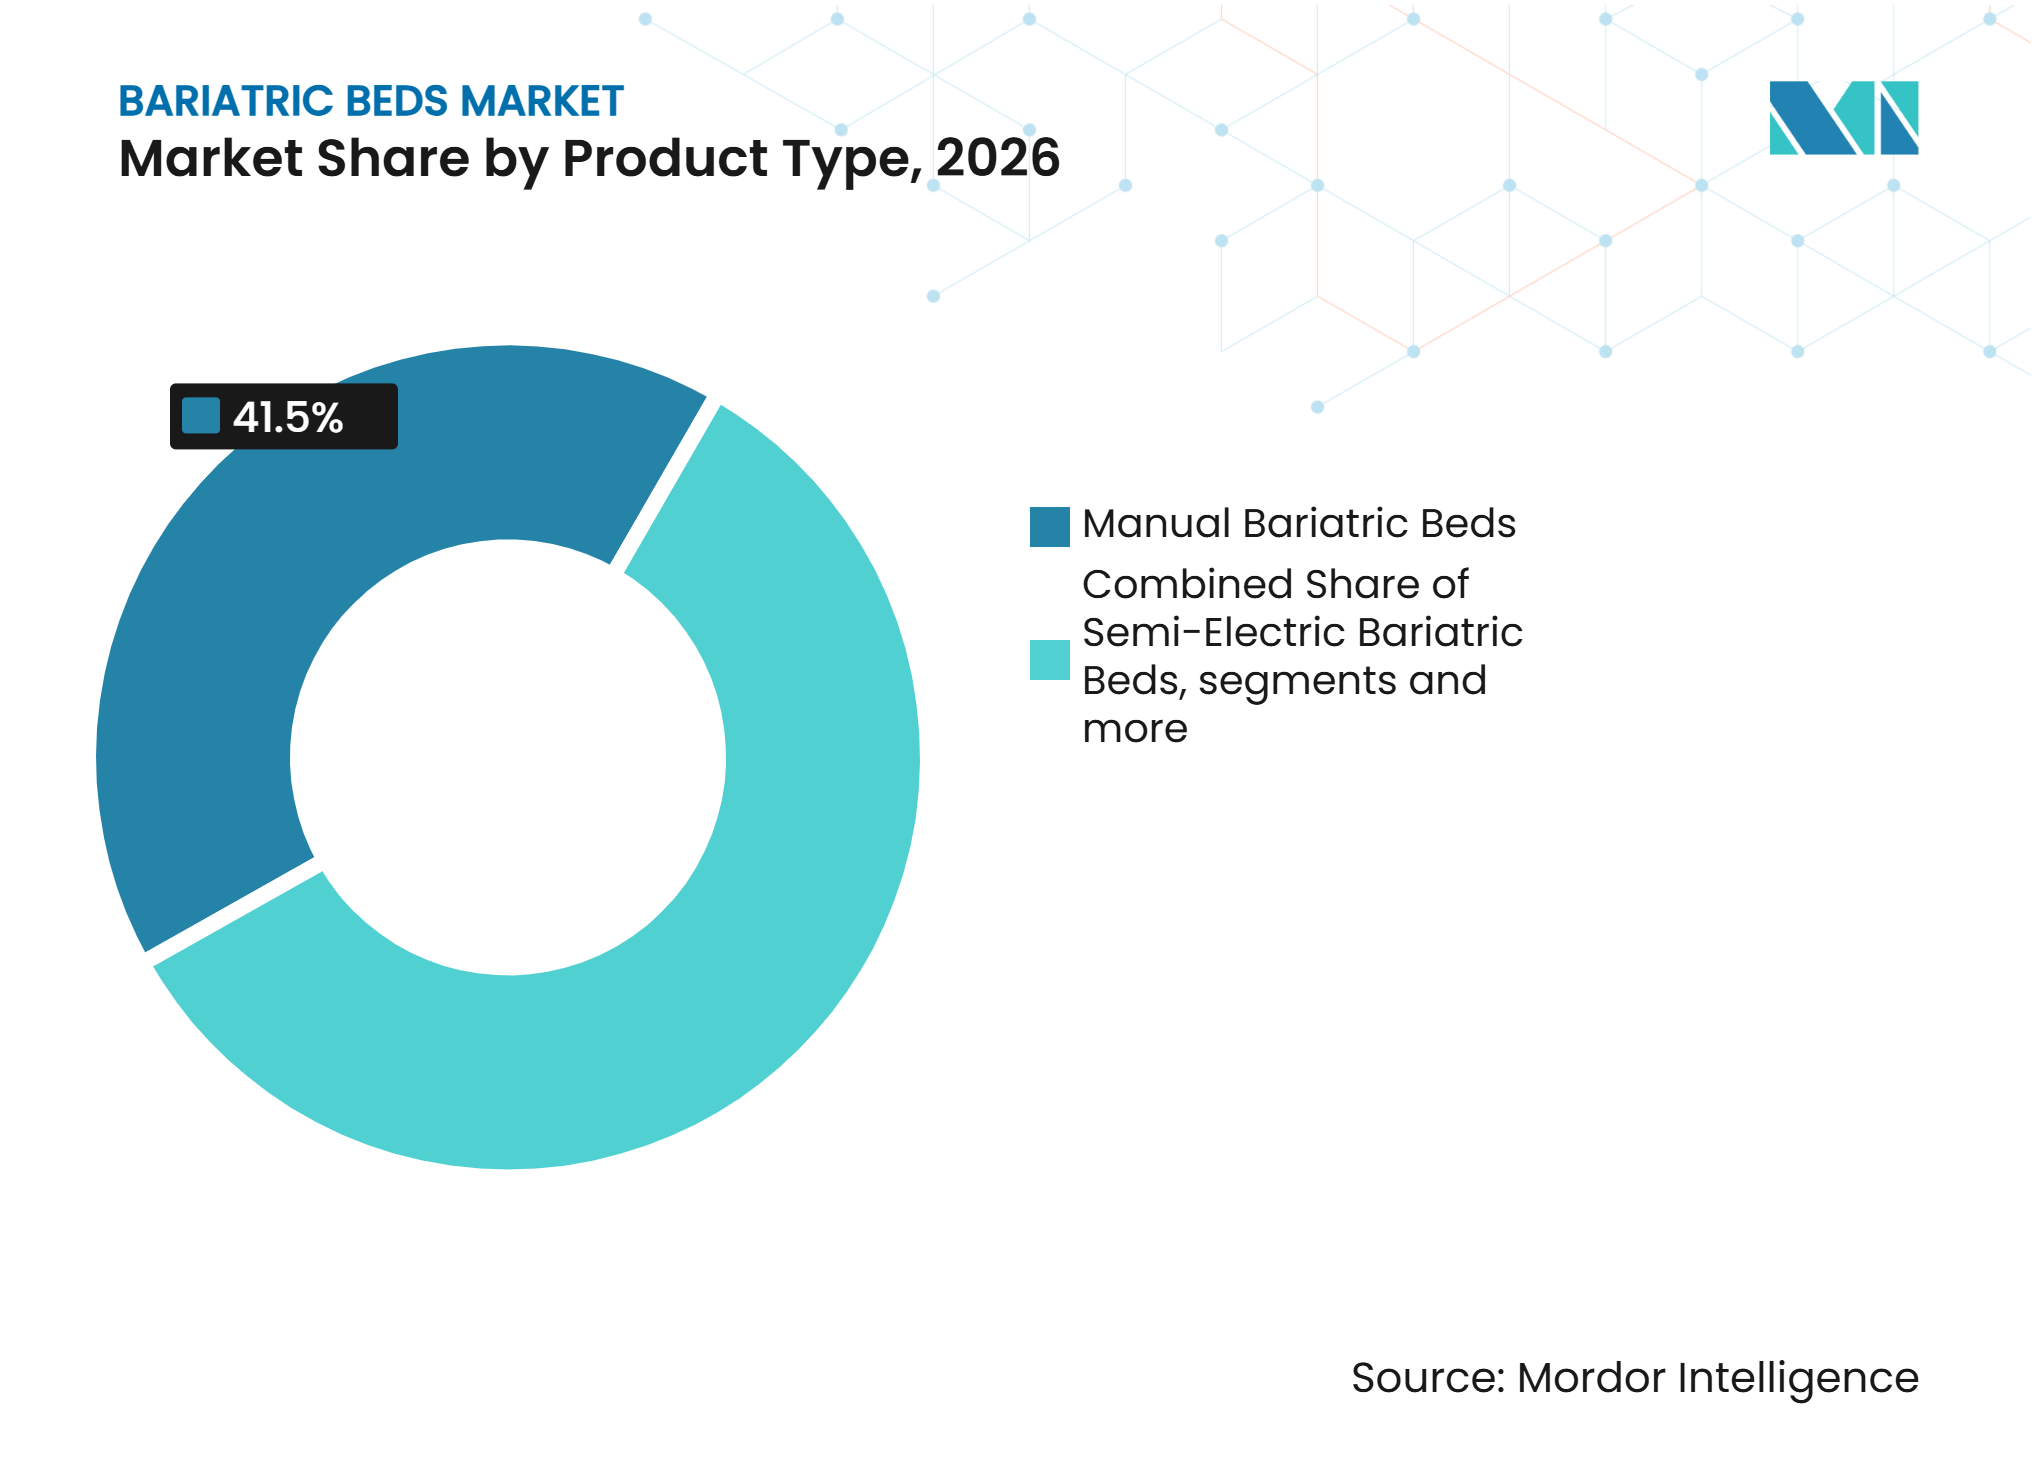
Modelos Manuais Mantêm Posição Enquanto a Eletrificação Reformula as AquisiçõesAs camas bariátricas manuais detinham 41,51% da participação do mercado de camas bariátricas em 2026, pois seu menor custo inicial se adequava a ambientes de compra sensíveis a custos. Prestadores de cuidados de longa duração em mercados emergentes e hospitais comunitários continuaram a usar modelos manuais onde os limites orçamentários moldavam a seleção de equipamentos. As camas semielétricas ofereciam ajuste motorizado da cabeceira e do rodapé sem controle elétrico total da estrutura. Essa faixa intermediária permaneceu relevante para instalações de enfermagem especializada que buscavam alguma automação a um custo gerenciável dentro do mercado de camas bariátricas.
As camas bariátricas totalmente elétricas estão projetadas para registrar um CAGR de 7,12% até 2032. Seu crescimento reflete o interesse dos hospitais em reduzir a sobrecarga da equipe, apoiar programas de manuseio seguro e adicionar funções de monitoramento de pacientes. O MV3 da Stryker ilustra a direção de alta complexidade da categoria de produto por meio de sua carga de trabalho segura de 1.102 libras, larguras de plataforma ajustáveis e detecção de saída. Ao mesmo tempo, modelos de menor custo podem ampliar o acesso em hospitais da Ásia-Pacífico. O setor de camas bariátricas, portanto, tem diferentes caminhos de produto em sistemas de cuidado desenvolvidos e emergentes, com especificações de produto moldadas tanto por orçamentos de capital, disponibilidade de serviço local e design das instalações quanto por preferência clínica.



Por Capacidade de Peso:
A Faixa Intermediária Constrói a Base Clínica Mais Ampla, a Faixa Mais Pesada AceleraA faixa de 500-700 libras detinha 43,17% da participação do mercado de camas bariátricas em 2026, tornando-a a faixa de capacidade clínica mais ampla. Ela atendia às necessidades comuns em hospitais, unidades de reabilitação e instalações de cuidados de longa duração em todo o mercado de camas bariátricas. A faixa de 701-1.000 libras está projetada para crescer a um CAGR de 6,23% até 2032.
O aumento da obesidade grave e mais internações super-bariátricas estão levando as instalações a especificar maior capacidade mais cedo no processo de compra. A mudança reduz a dependência de aluguéis de emergência para episódios individuais de pacientes. Produtos de maior capacidade estão sendo desenvolvidos para suporte clínico ativo em vez de simples acomodação, incluindo articulação totalmente elétrica, integração de superfície terapêutica e funções de posicionamento. A faixa acima de 1.000 libras permanece especializada, mas é importante para instalações que desejam equipamentos de alta resistência no local. Esses prestadores podem preferir a propriedade à incerteza operacional de um aluguel por episódio. Instalações que antes compravam modelos de 500-700 libras estão cada vez mais considerando a faixa de 701-1.000 libras.
Por Função Clínica:
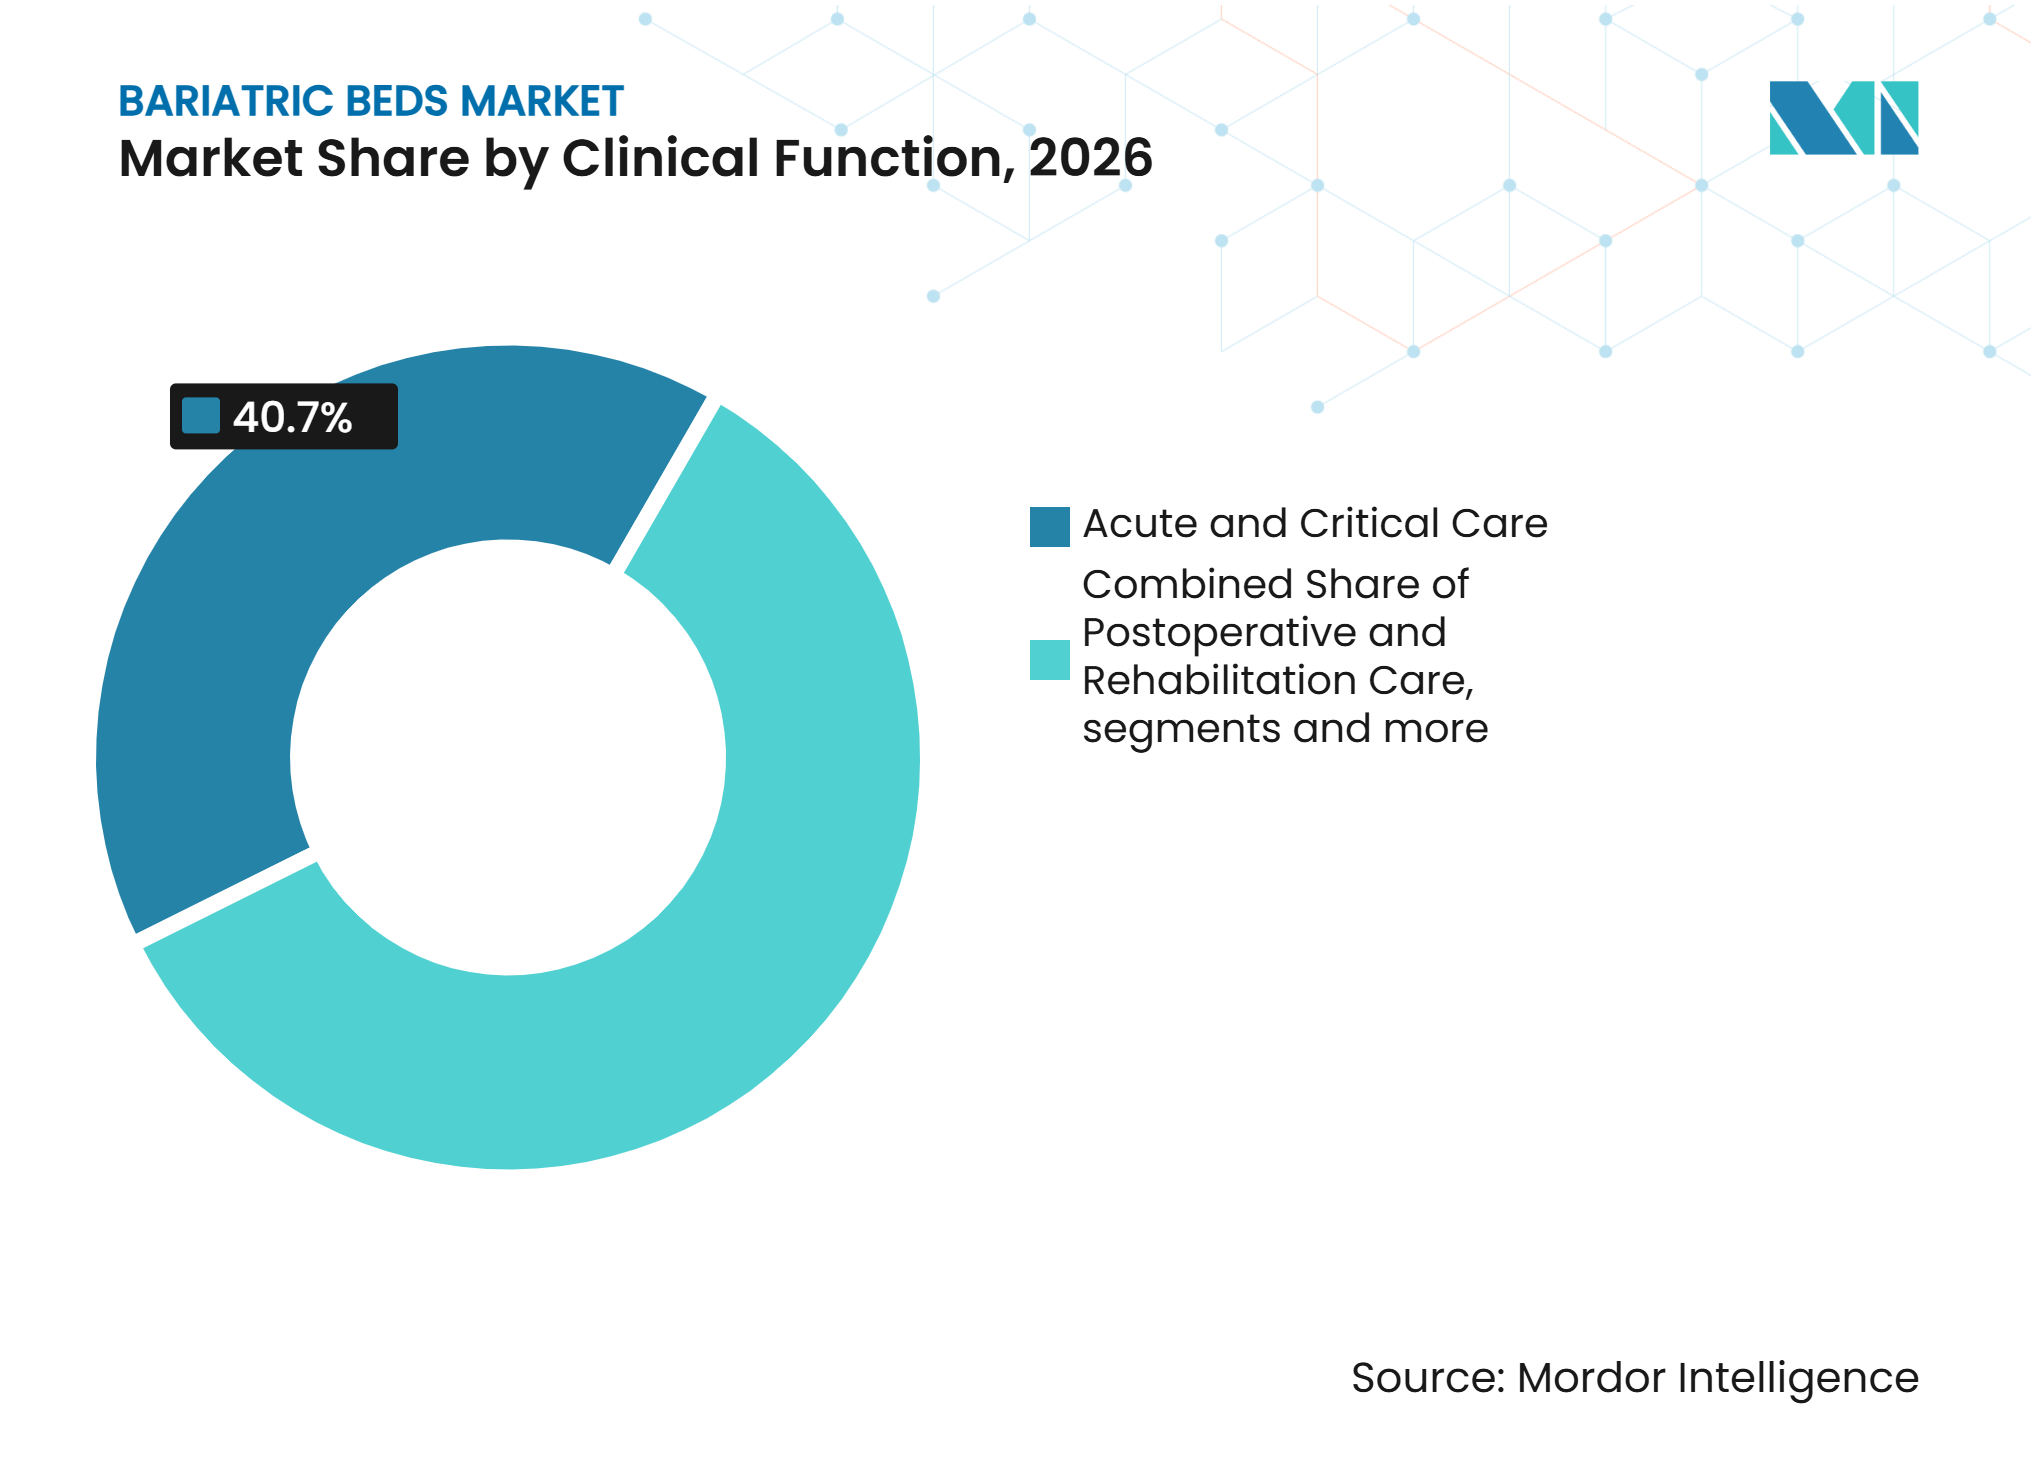
Cuidados Agudos Ancoram os Volumes, Cuidados Pós-operatórios e de Reabilitação Lideram o CrescimentoOs cuidados agudos e críticos detinham 40,72% da receita em 2026, sustentados pela necessidade de equipamentos de alta especificação em unidades de terapia intensiva e cirúrgico-médicas. Esses ambientes utilizam funções como redistribuição de pressão, pesagem integrada, posicionamento para RCP e suporte para outros equipamentos clínicos no mercado de camas bariátricas. Internações relacionadas à obesidade grave por eventos cardiovasculares, problemas respiratórios e procedimentos sustentam a demanda básica por equipamentos. Os cuidados pós-operatórios e de reabilitação estão projetados para crescer a um CAGR de 7,72% até 2032. O caminho de cuidado agora inclui pacientes que usam medicamentos GLP-1 que requerem suporte de mobilidade monitorado juntamente com casos tradicionais de recuperação cirúrgica.
Os cuidados de longa duração e residenciais concentram-se no reposicionamento, prevenção de lesões por pressão e ergonomia do cuidador, em vez de monitoramento clínico intensivo. A sobreposição de envelhecimento e obesidade apoia essa função em vários sistemas de cuidado importantes. Os cuidados domiciliares e comunitários permanecem as menores funções clínicas, mas oferecem uma rota importante fora das instituições. Programas de aluguel e gestão remota de cuidados podem tornar o uso de camas bariátricas mais prático em ambientes comunitários.

Por Usuário Final:
Hospitais Lideram o Mercado enquanto as Instalações de Cuidados de Longa Duração Crescem Mais RapidamenteHospitais e clínicas detinham 43,36% da receita em 2026, sustentados por compras em frota, requisitos de manuseio seguro e a concentração de internações agudas em instalações terciárias. Esses compradores precisam de equipamentos que possam atender a uma ampla gama de casos hospitalares. Suas decisões de compra também refletem requisitos de segurança da equipe e fluxo de trabalho clínico em todo o mercado de camas bariátricas. As instalações de cuidados de longa duração estão projetadas para crescer a um CAGR de 6,83% até 2032. Prestadores que constroem capacidade preparada para bariátrica desde o início podem evitar reformas posteriores de infraestrutura de peso padrão.
Centros de reabilitação e especializados formam uma faixa intermediária crescente à medida que os cuidados pós-cirúrgicos se conectam com serviços multidisciplinares de gestão de peso. Alguns centros estão se tornando centros de gestão médica de peso, portanto precisam de equipamentos de mobilidade além do uso de recuperação cirúrgica. Prestadores de cuidados domiciliares e pacientes são o canal de cuidado alternativo de crescimento mais rápido na dimensão do usuário final. O mercado de camas bariátricas está, portanto, se tornando menos dependente de aquisições exclusivamente hospitalares, à medida que os modelos de prestação de cuidados requerem equipamentos adequados em ambientes residenciais e comunitários, bem como em quartos hospitalares.
Análise Geográfica
América do Norte
A América do Norte detinha 47,42% da receita em 2026, sustentada pelos Estados Unidos e sua alta prevalência de obesidade adulta e grave. As diretrizes de manuseio seguro de pacientes e a legislação estadual conectam os equipamentos bariátricos às expectativas de segurança dos funcionários e de acreditação. Isso transforma algumas compras em um requisito institucional em vez de uma decisão de capital discricionária no mercado de camas bariátricas. O Canadá também apoia cuidados com assistência mecânica por meio de restrições ao manuseio manual de pacientes. O México está crescendo por meio de investimentos em hospitais privados vinculados ao turismo médico para procedimentos de perda de peso.
Europa
A Europa é a segunda maior presença regional no mercado de camas bariátricas, liderada por Alemanha, Reino Unido, França, Itália e Espanha, onde hospitais estabelecidos e prestadores de cuidados de longa duração tornam os padrões de equipamentos uma parte importante das decisões de compra. A Alemanha se beneficia de uma ampla infraestrutura de cuidados e das operações regionais da Arjo e da LINET. O Reino Unido possui diretrizes de manuseio seguro de pacientes que apoiam o uso de equipamentos de transferência mecânica para pacientes bariátricos. O Regulamento de Dispositivos Médicos da UE exige evidências clínicas e vigilância pós-comercialização para leitos hospitalares com marcação CE. Esses requisitos elevam os custos de conformidade, mas também mantêm um limiar de qualidade para fornecedores de leitos hospitalares elétricos no mercado de camas bariátricas.
Ásia-Pacífico, Oriente Médio e África
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,24% até 2032, a taxa regional mais rápida no mercado de camas bariátricas, à medida que os prestadores adicionam capacidade de cuidado e buscam produtos que se adequem tanto à modernização hospitalar quanto aos requisitos de cuidados de longa duração em ambientes de tratamento rotineiros e complexos. A expansão da infraestrutura de saúde, a obesidade urbana e a modernização hospitalar estão sustentando a demanda. O Japão e a Coreia do Sul têm um padrão focado em cuidados de longa duração devido ao envelhecimento das populações e ao investimento em instalações de cuidado. PARAMOUNT BED, Merits Health Products e outros fornecedores regionais competem por meio de configurações focadas em custo no mercado de camas bariátricas. O Oriente Médio e a África estão emergindo por meio de investimentos em saúde do GCC e redes de hospitais privados sul-africanos.
Cenário Competitivo
Concentração do Mercado
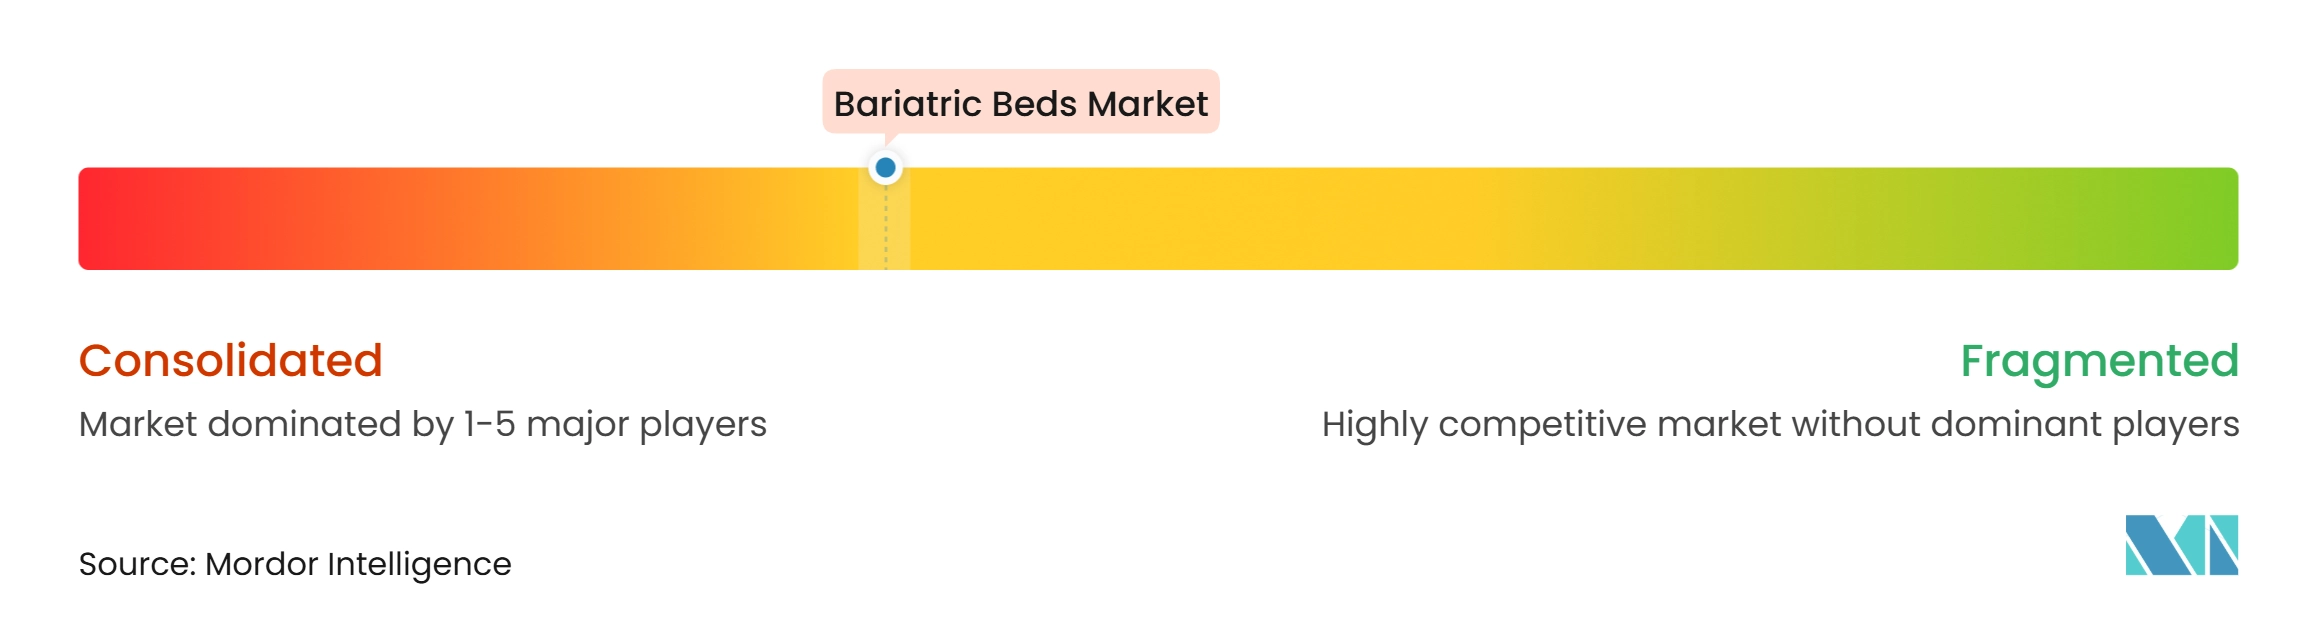
O mercado de camas bariátricas tem concentração moderada na extremidade institucional premium, onde Stryker, Arjo, LINET e Joerns detêm posições estabelecidas em canais agudos e de alta complexidade, enquanto produtores regionais fornecem opções de menor custo em mercados selecionados. Suas posições refletem amplitude de produto, portfólios de segurança e conformidade, e redes de serviço no mercado de camas bariátricas. A Stryker combina tecnologia de leito com recursos de fluxo de trabalho clínico em seu portfólio MV3. A Arjo conecta leitos com tipóias, dispositivos de transferência e soluções de higiene para apoiar o fluxo de pacientes em uma conta de prestador.
A DHCare foi formada em fevereiro de 2026 pela combinação da Invacare Europa e Ásia-Pacífico com o Direct Healthcare Group. A DHCare também assinou um acordo em 2026 para adquirir a divisão de Mobilidade Humana da Ottobock, sujeito a um fechamento esperado no segundo semestre de 2026. Isso expande sua cobertura de reabilitação pós-aguda e complexa pela Europa e muda as opções competitivas disponíveis no mercado de camas bariátricas. Produtores asiáticos, incluindo PARAMOUNT BED, Merits Health Products e Zhangjiagang Medi Medical Equipment, estão adicionando capacidade e competindo agressivamente em preço na Ásia-Pacífico. Seu alcance de distribuidores também está se estendendo para canais de nível médio europeus. Isso cria um ambiente de precificação mais difícil para fornecedores de modelos manuais e elétricos básicos.
Oportunidades permanecem em leitos elétricos de custo acessível para hospitais de nível médio na Ásia-Pacífico e na América Latina. Programas de aluguel domiciliar fora da América do Norte permanecem outra área de expansão. Os fornecedores também poderiam vincular o monitoramento remoto a dados de resultados à medida que os prestadores buscam novos modelos de compra no mercado de camas bariátricas. Os requisitos de notificação pré-comercialização e as expectativas da ISO 13485 elevam o limiar de entrada nas aquisições norte-americanas. A IEC/EN 60601-2-52 atua de forma semelhante como um referencial prático global de segurança para leitos elétricos. O mercado de camas bariátricas permanece aberto a concorrentes regionais, mas certificação, suporte e credibilidade clínica moldam o sucesso em contas premium, onde os hospitais precisam de confiança na disponibilidade de equipamentos, treinamento e resposta de serviço.
Líderes do Setor de Camas Bariátricas
-
Baxter International Inc.
-
Stryker Corporation
-
Arjo AB
-
Invacare Corporation
-
Drive DeVilbiss Healthcare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Camas Bariátricas Empresas cobertas neste relatório
- Alerta Medical
- Arjo AB
- Baxter
- Benmor Medical Limited
- Cobi Rehab
- Drive DeVilbiss Healthcare
- Gendron, Inc.
- GF Health Products, Inc.
- Haelvoet NV
- Invacare
- Joerns Healthcare
- LINET Group
- Medline Industries
- Merits Health Products
- Paramount Bed
- Rotec International
- Savaria Corporation
- Sizewise Rentals LLC
- Stryker
- Zhangjiagang Medi Medical Equipment Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Camas Bariátricas
- Fevereiro de 2026: A Rhône, uma empresa global de private equity, concluiu as aquisições da Invacare Europa e Ásia-Pacífico juntamente com o Direct Healthcare Group (DHG), fundindo ambas na entidade recém-formada DHCare. A DHCare tem sede em Londres, está presente em 16 países e exporta para mais de 50 países em todo o mundo, posicionando-se como uma das líderes internacionais em dispositivos médicos de mobilidade e cuidados pós-agudos.
- Fevereiro de 2025: A Stryker lançou globalmente o leito hospitalar ProCeed, com design de baixa altura, mecanismo de direção de quinta roda para reduzir o risco de lesões nas costas do cuidador e duas opções de cabeceira configuráveis. O produto tem como alvo fluxos de trabalho de cuidados padrão e bariátrico em múltiplas regiões, com ênfase no design em ergonomia do cuidador e prevenção de quedas de pacientes.
- Janeiro de 2025: A Arjo anunciou parcerias de distribuição expandidas na América do Norte para sistemas de manuseio de pacientes bariátricos e leitos médicos, com foco em prestadores de reabilitação e cuidados de longa duração. A iniciativa está alinhada com a meta de crescimento orgânico de 3-5% da Arjo para 2026 e aprofunda o alcance da empresa no canal pós-agudo norte-americano.
Escopo do Relatório Global do Mercado de Camas Bariátricas
De acordo com o escopo do relatório, o mercado de camas bariátricas abrange leitos médicos projetados para suportar pacientes com maior peso corporal, integrando recursos como estruturas extra largas, posicionamento motorizado, grades laterais reforçadas e superfícies de alívio de pressão. Esses leitos são utilizados em hospitais, instalações de cuidados de longa duração e ambientes de cuidados domiciliares para melhorar a mobilidade do paciente, reduzir a sobrecarga do cuidador e melhorar os resultados clínicos.
O mercado de camas bariátricas é segmentado por tipo de produto, capacidade de peso, função clínica, usuário final e geografia. Por tipo de produto, o mercado é segmentado em camas bariátricas manuais, camas bariátricas semielétricas e camas bariátricas totalmente elétricas. Por capacidade de peso, o mercado é segmentado em 500-700 libras, 701-1.000 libras e acima de 1.000 libras. Por função clínica, o mercado é segmentado em cuidados agudos e críticos, cuidados pós-operatórios e de reabilitação, cuidados de longa duração e residenciais, e cuidados domiciliares e comunitários. Por usuário final, o mercado é segmentado em hospitais e clínicas, instalações de cuidados de longa duração, centros de reabilitação e especializados, e prestadores de cuidados domiciliares e pacientes. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também cobre os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Camas Bariátricas Manuais |
| Camas Bariátricas Semielétricas |
| Camas Bariátricas Totalmente Elétricas |
| 500-700 Libras |
| 701-1.000 Libras |
| Acima de 1.000 Libras |
| Cuidados Agudos e Críticos |
| Cuidados Pós-operatórios e de Reabilitação |
| Cuidados de Longa Duração e Residenciais |
| Cuidados Domiciliares e Comunitários |
| Hospitais e Clínicas |
| Instalações de Cuidados de Longa Duração |
| Centros de Reabilitação e Especializados |
| Outros Usuários Finais (Prestadores de Cuidados Domiciliares e Pacientes, entre outros) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Camas Bariátricas Manuais | |
| Camas Bariátricas Semielétricas | ||
| Camas Bariátricas Totalmente Elétricas | ||
| Por Capacidade de Peso | 500-700 Libras | |
| 701-1.000 Libras | ||
| Acima de 1.000 Libras | ||
| Por Função Clínica | Cuidados Agudos e Críticos | |
| Cuidados Pós-operatórios e de Reabilitação | ||
| Cuidados de Longa Duração e Residenciais | ||
| Cuidados Domiciliares e Comunitários | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Instalações de Cuidados de Longa Duração | ||
| Centros de Reabilitação e Especializados | ||
| Outros Usuários Finais (Prestadores de Cuidados Domiciliares e Pacientes, entre outros) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de camas bariátricas até 2032?
O mercado de camas bariátricas está projetado para crescer de 419,50 milhões de USD em 2027 para 548,79 milhões de USD até 2032, a um CAGR de 5,52% durante o período de previsão 2027-2032.
Qual categoria de produto lidera a demanda por camas bariátricas?
As camas bariátricas manuais lideraram a demanda por produto com 41,51% da receita em 2026, enquanto os modelos totalmente elétricos estão projetados para crescer mais rapidamente, a um CAGR de 7,12% até 2032.
Qual usuário final está crescendo mais rapidamente para camas bariátricas?
As instalações de cuidados de longa duração estão projetadas para crescer a um CAGR de 6,83% até 2032, à medida que o envelhecimento e a obesidade aumentam as necessidades de cuidados residenciais, com o reposicionamento e a ergonomia do cuidador tornando-se mais importantes nos cuidados diários para residentes que precisam de suporte frequente com movimentação.
Qual região tem as perspectivas de crescimento mais fortes?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,24% até 2032, sustentada por investimentos em instalações de cuidado e uma gama mais ampla de configurações de produto focadas em preço, destinadas tanto a hospitais em expansão quanto a instalações de cuidados de longa duração.