
肥満対応ベッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 419.5 百万米ドル |
| 市場規模 (2032) | 548.79 百万米ドル |
| 成長率 (2027 - 2032) | 5.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肥満対応ベッド市場分析
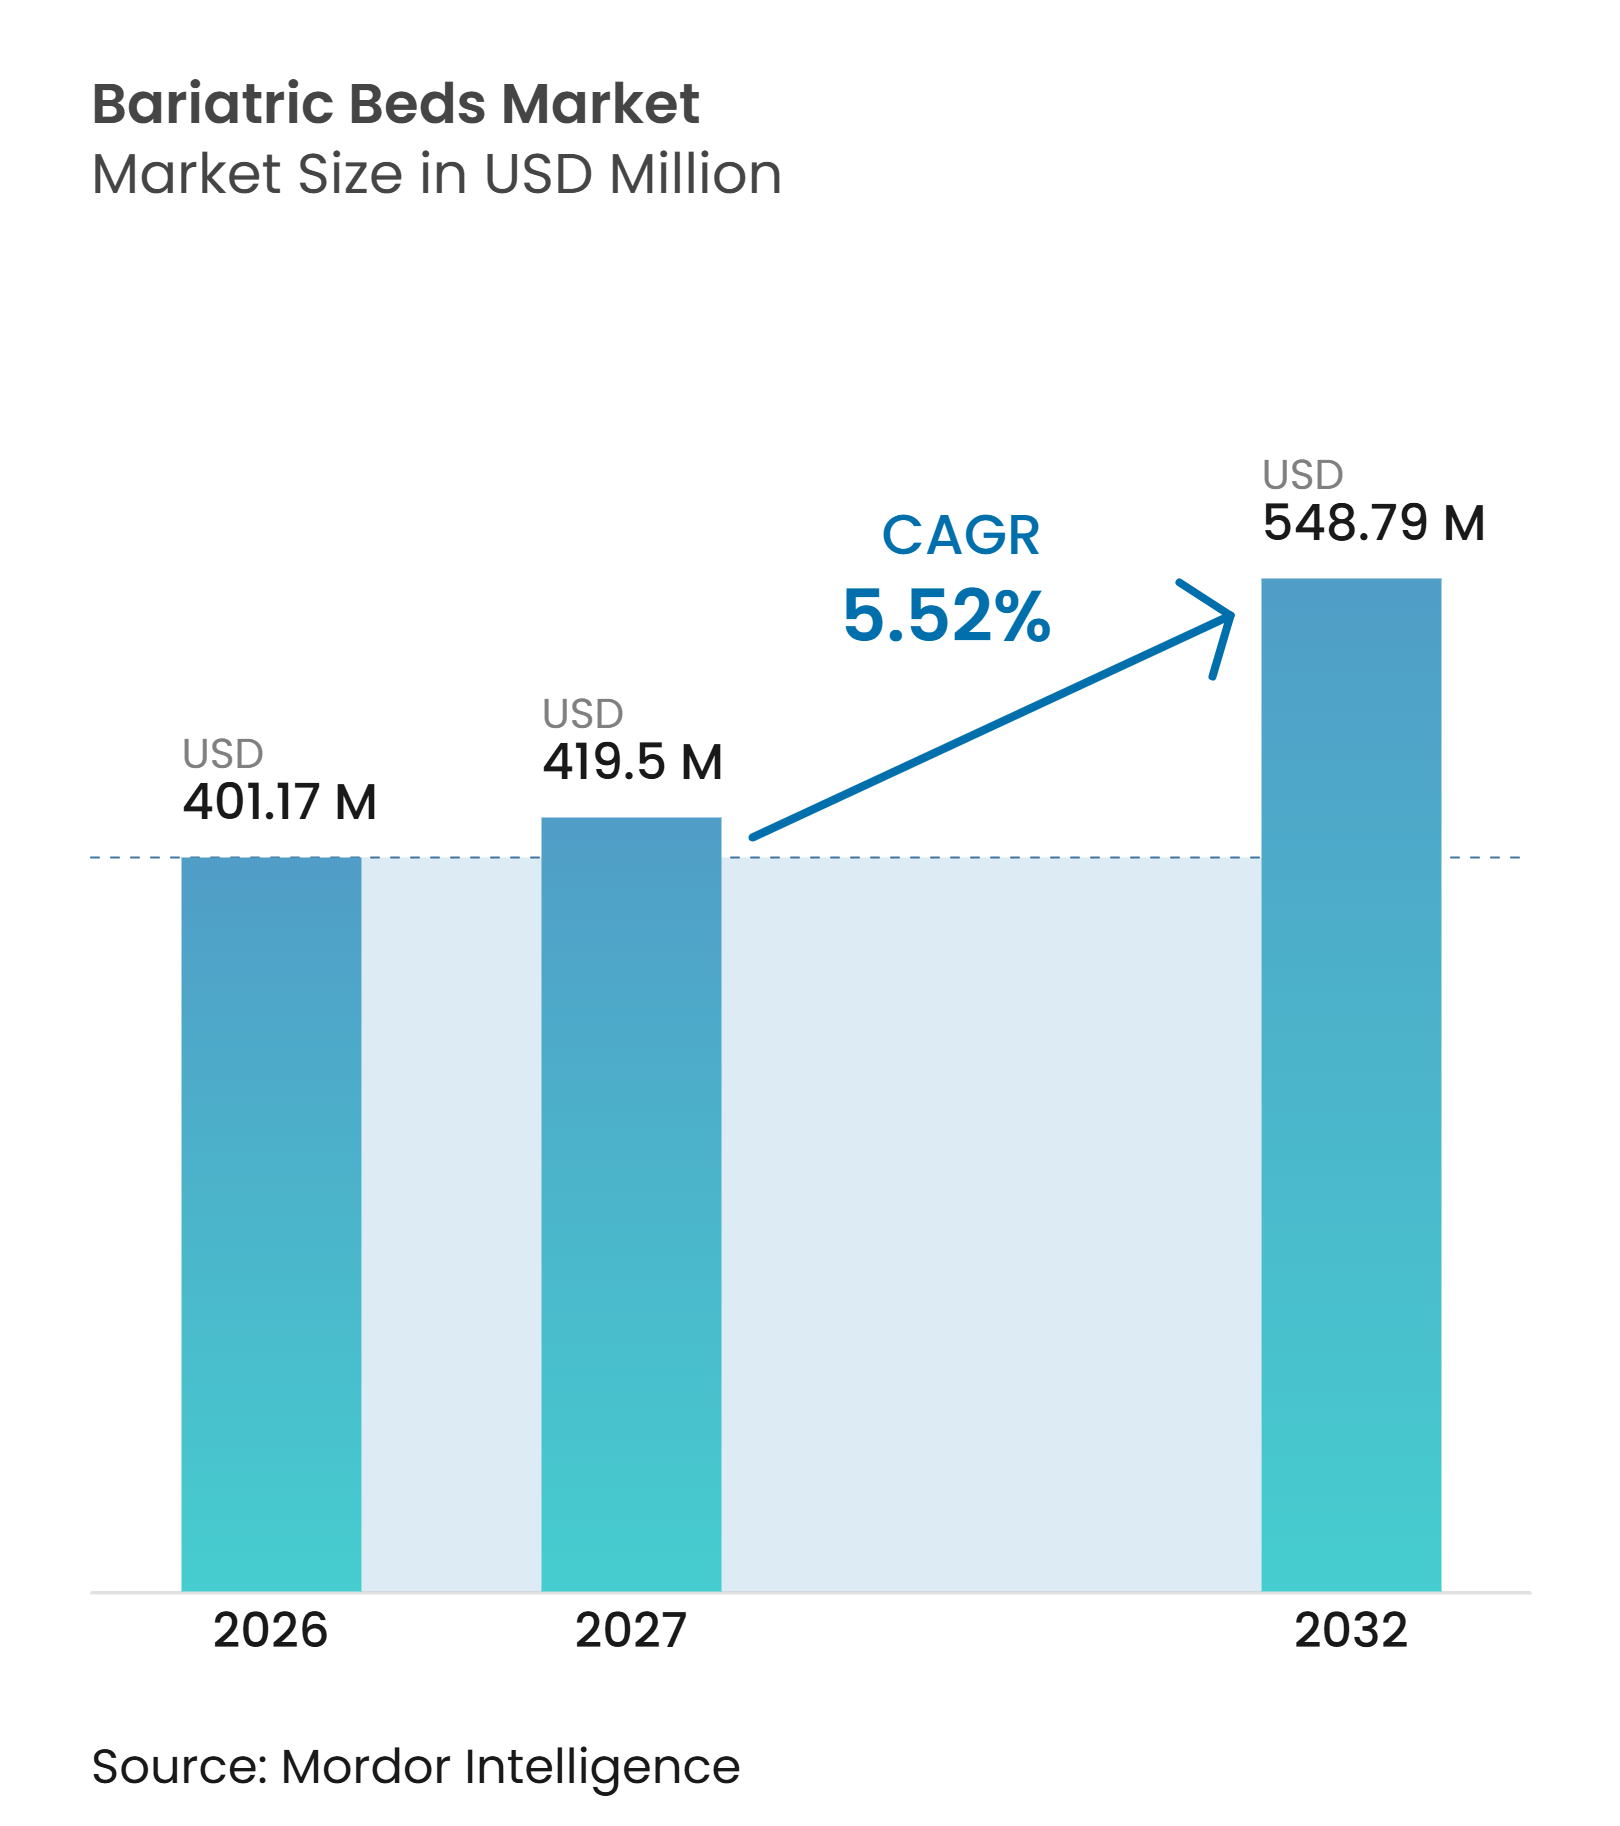
肥満対応ベッド市場規模は、2026年の401.17 ミリオン 米ドルから2027年には419.5 ミリオン 米ドルに成長し、2027年から2032年にかけて5.52%のCAGRで2032年までに548.79 ミリオン 米ドルに達すると予測されています。
需要は、肥満を抱える成人の増加に伴って拡大しており、2022年には8億9,000万人に達し、2030年までに11億3,000万人に達すると予測されています。これにより、体重や移動ニーズが標準的な設備では確実に対応できない患者数が増加しています。肥満患者は糖尿病、心血管疾患、睡眠時無呼吸症候群、移動制限を抱えることがあり、特に移乗、皮膚保護、定期的な体位変換においてより多くのスタッフ時間を要する場合、病院、リハビリ、居住型ケアにわたるケアニーズが増大します。医療提供者は、体重の重い患者に対して安全な取り扱い、より広いデッキ、信頼性の高い圧力管理、および日常的な看護ワークフローを妨げることく施設内を移動できるフレームが必要となるため、設備仕様を引き上げています。製品開発は、ベッド離床検知、体位変換、計量、看護アラートをサポートする接続機能に向けて進んでおり、スタッフに対してよりタイムリーな情報を提供しながら、個別のモニタリング手順への依存を軽減しています。調達は、設備コスト、補償範囲の違い、および出入口の幅、リフト容量、床荷重などの古い医療施設の物理的制約によって制限されているため、提供者は多くの場合、建築チームおよび臨床チームと資本計画を調整する必要があります。
主要レポートのポイント
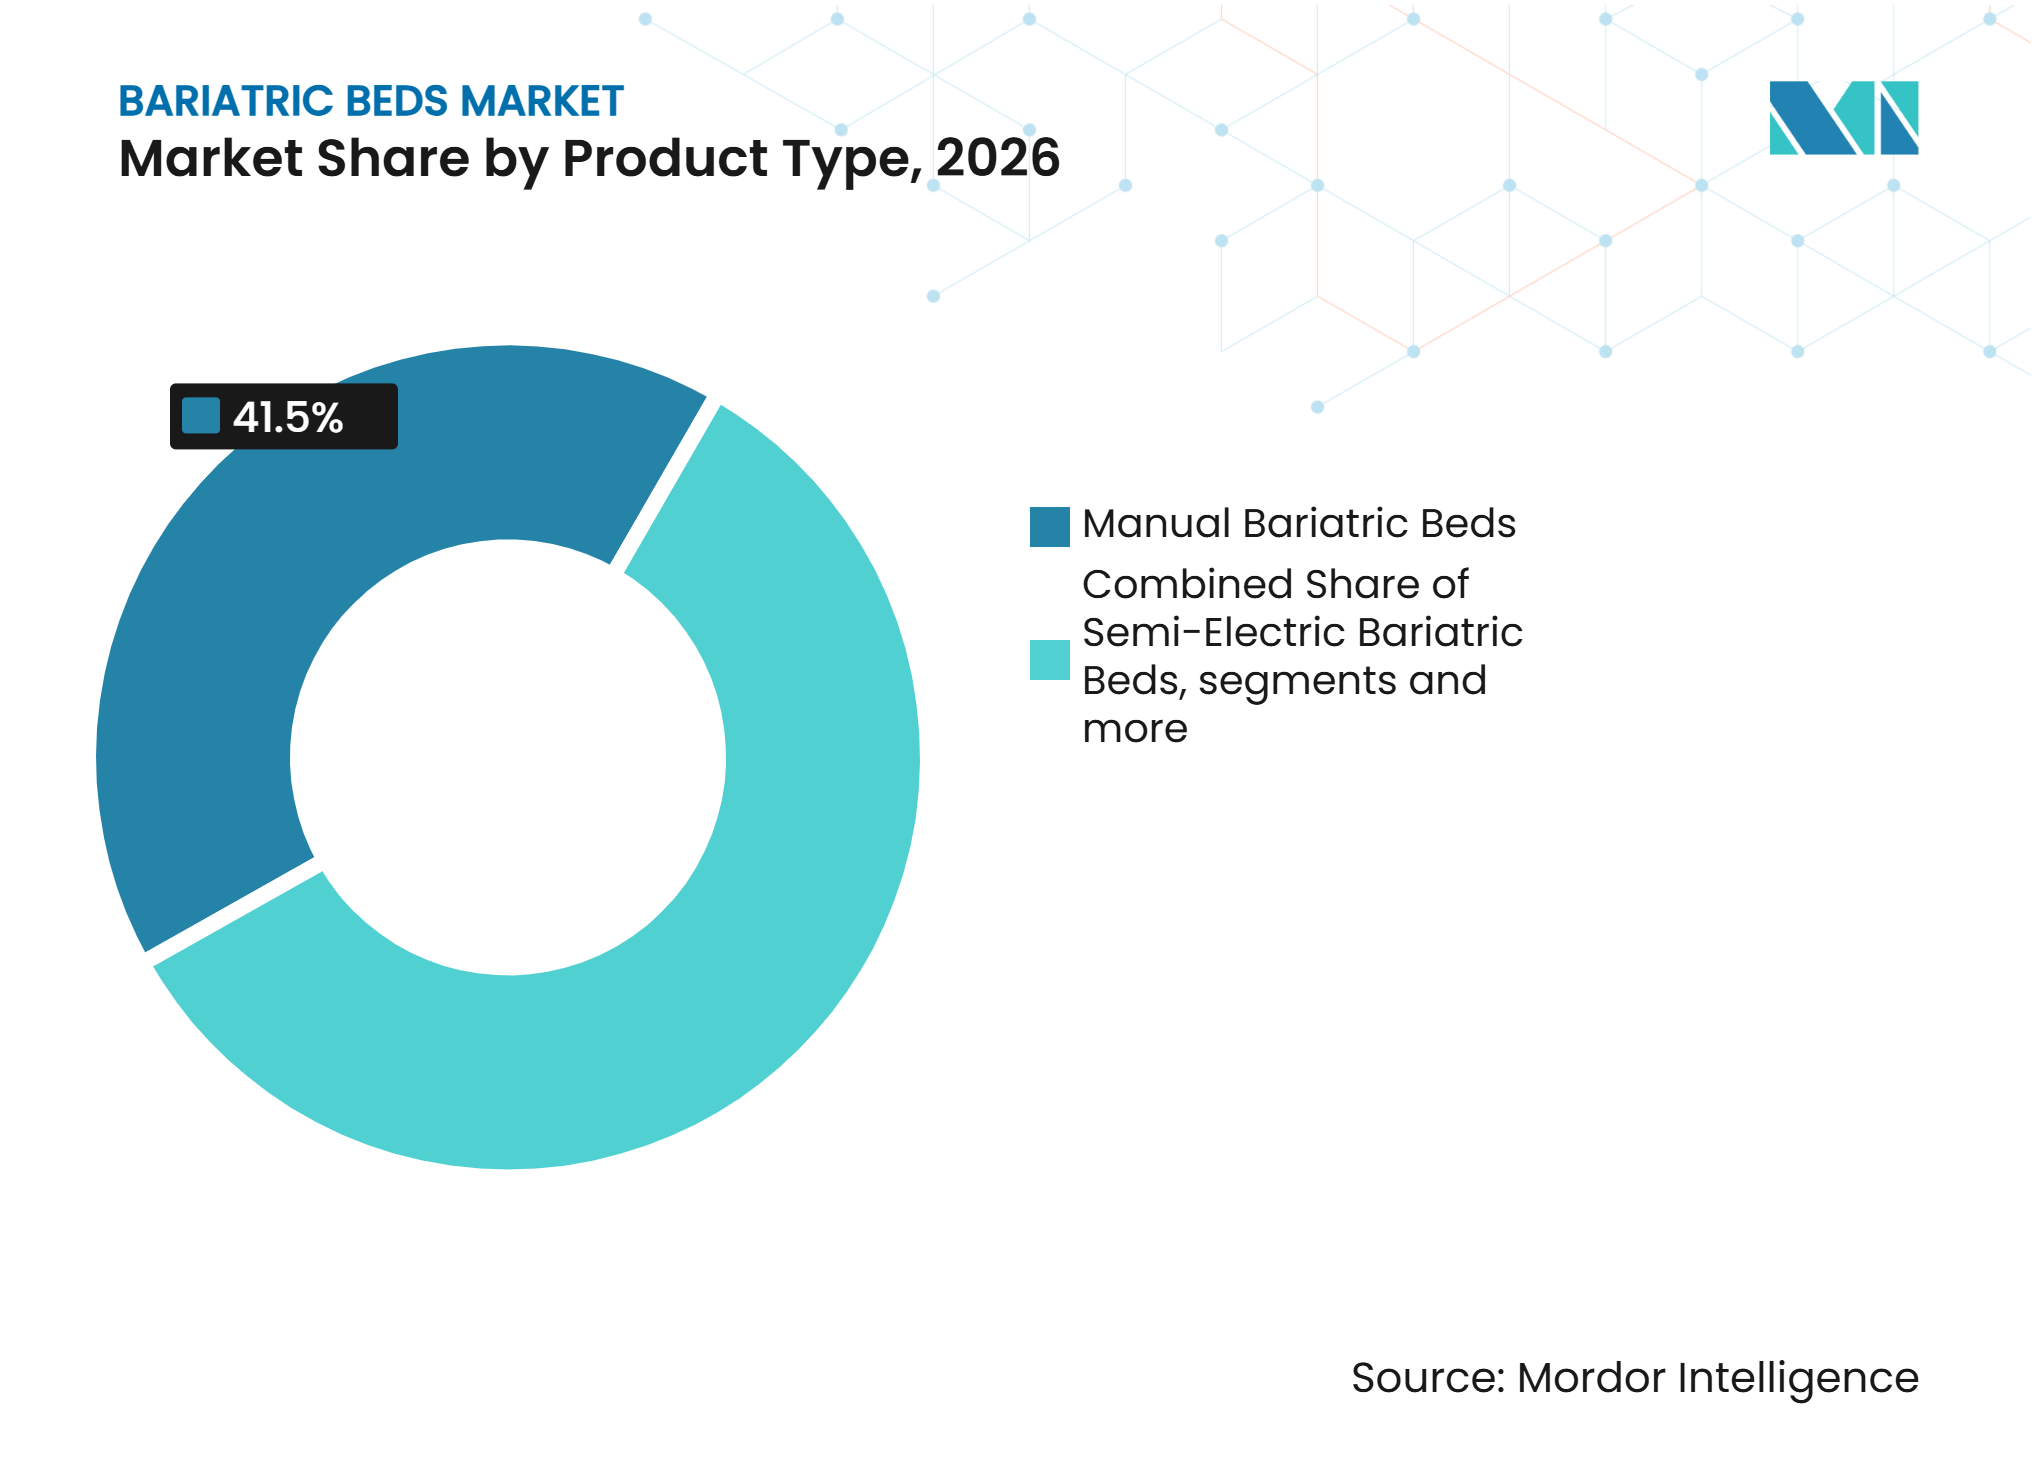
- 製品タイプ別では、手動式肥満対応ベッドが2026年の収益の41.51%を占め、全電動式肥満対応ベッドは2032年にかけて7.12%のCAGRで成長すると予測されています。
- 耐荷重容量別では、500~700ポンドのティアが2026年の収益の43.17%を占め、701~1,000ポンドのティアは2032年にかけて6.23%のCAGRで成長すると予測されています。
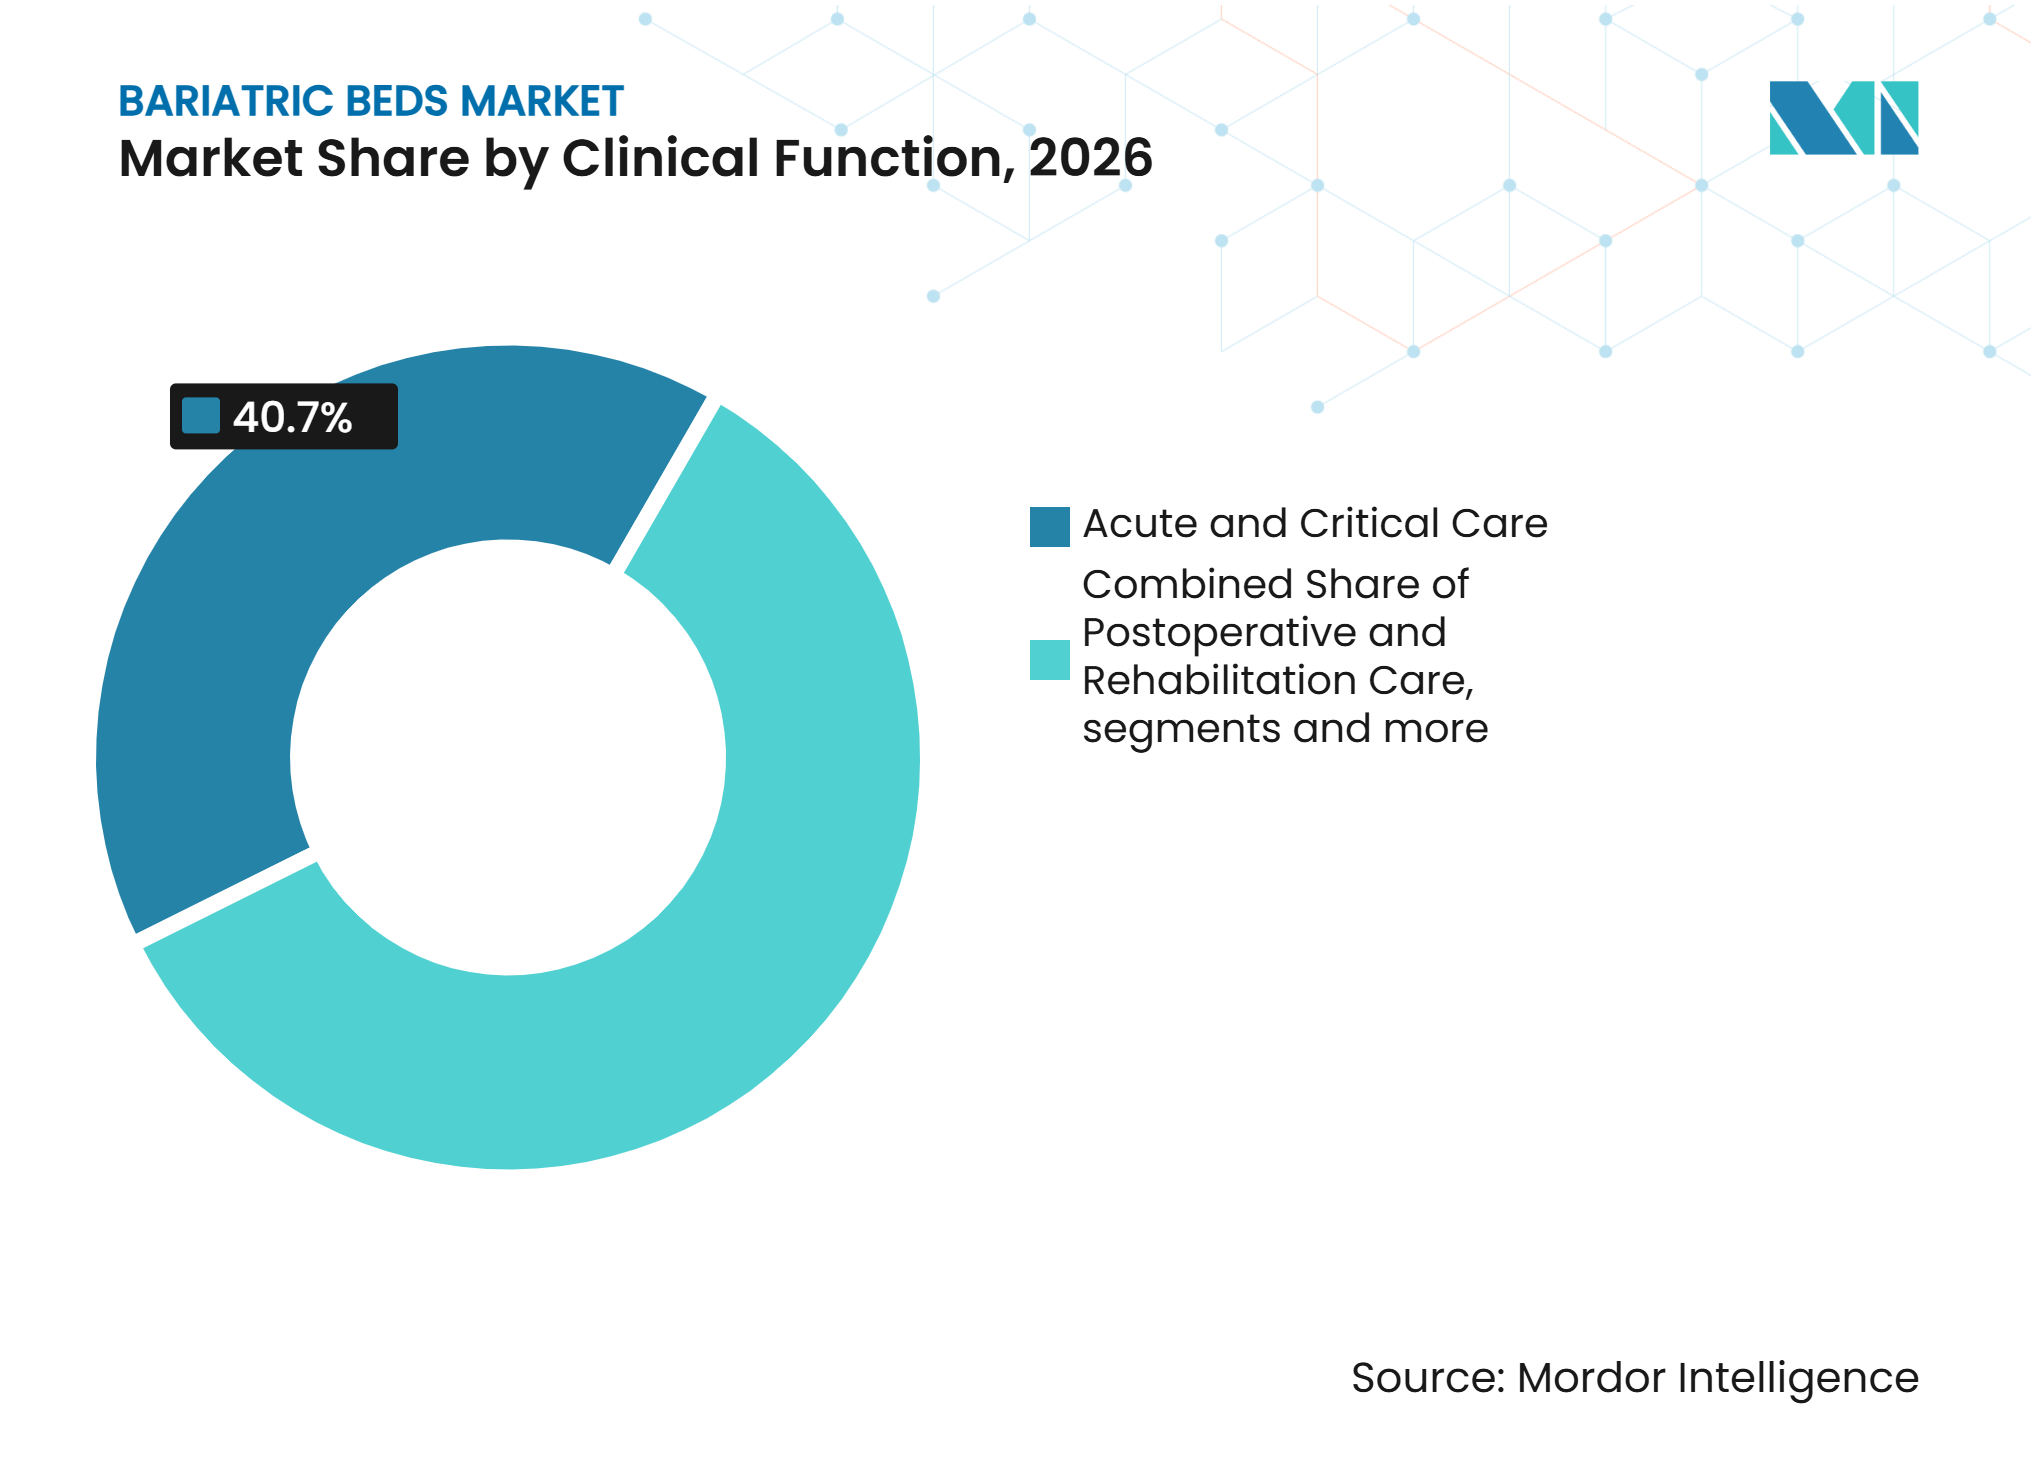
- 臨床機能別では、急性期・重症ケアが2026年の収益の40.72%を占め、術後・リハビリケアは2032年にかけて7.72%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年の収益の43.36%を占め、長期ケア施設は2032年にかけて6.83%のCAGRで成長すると予測されています。
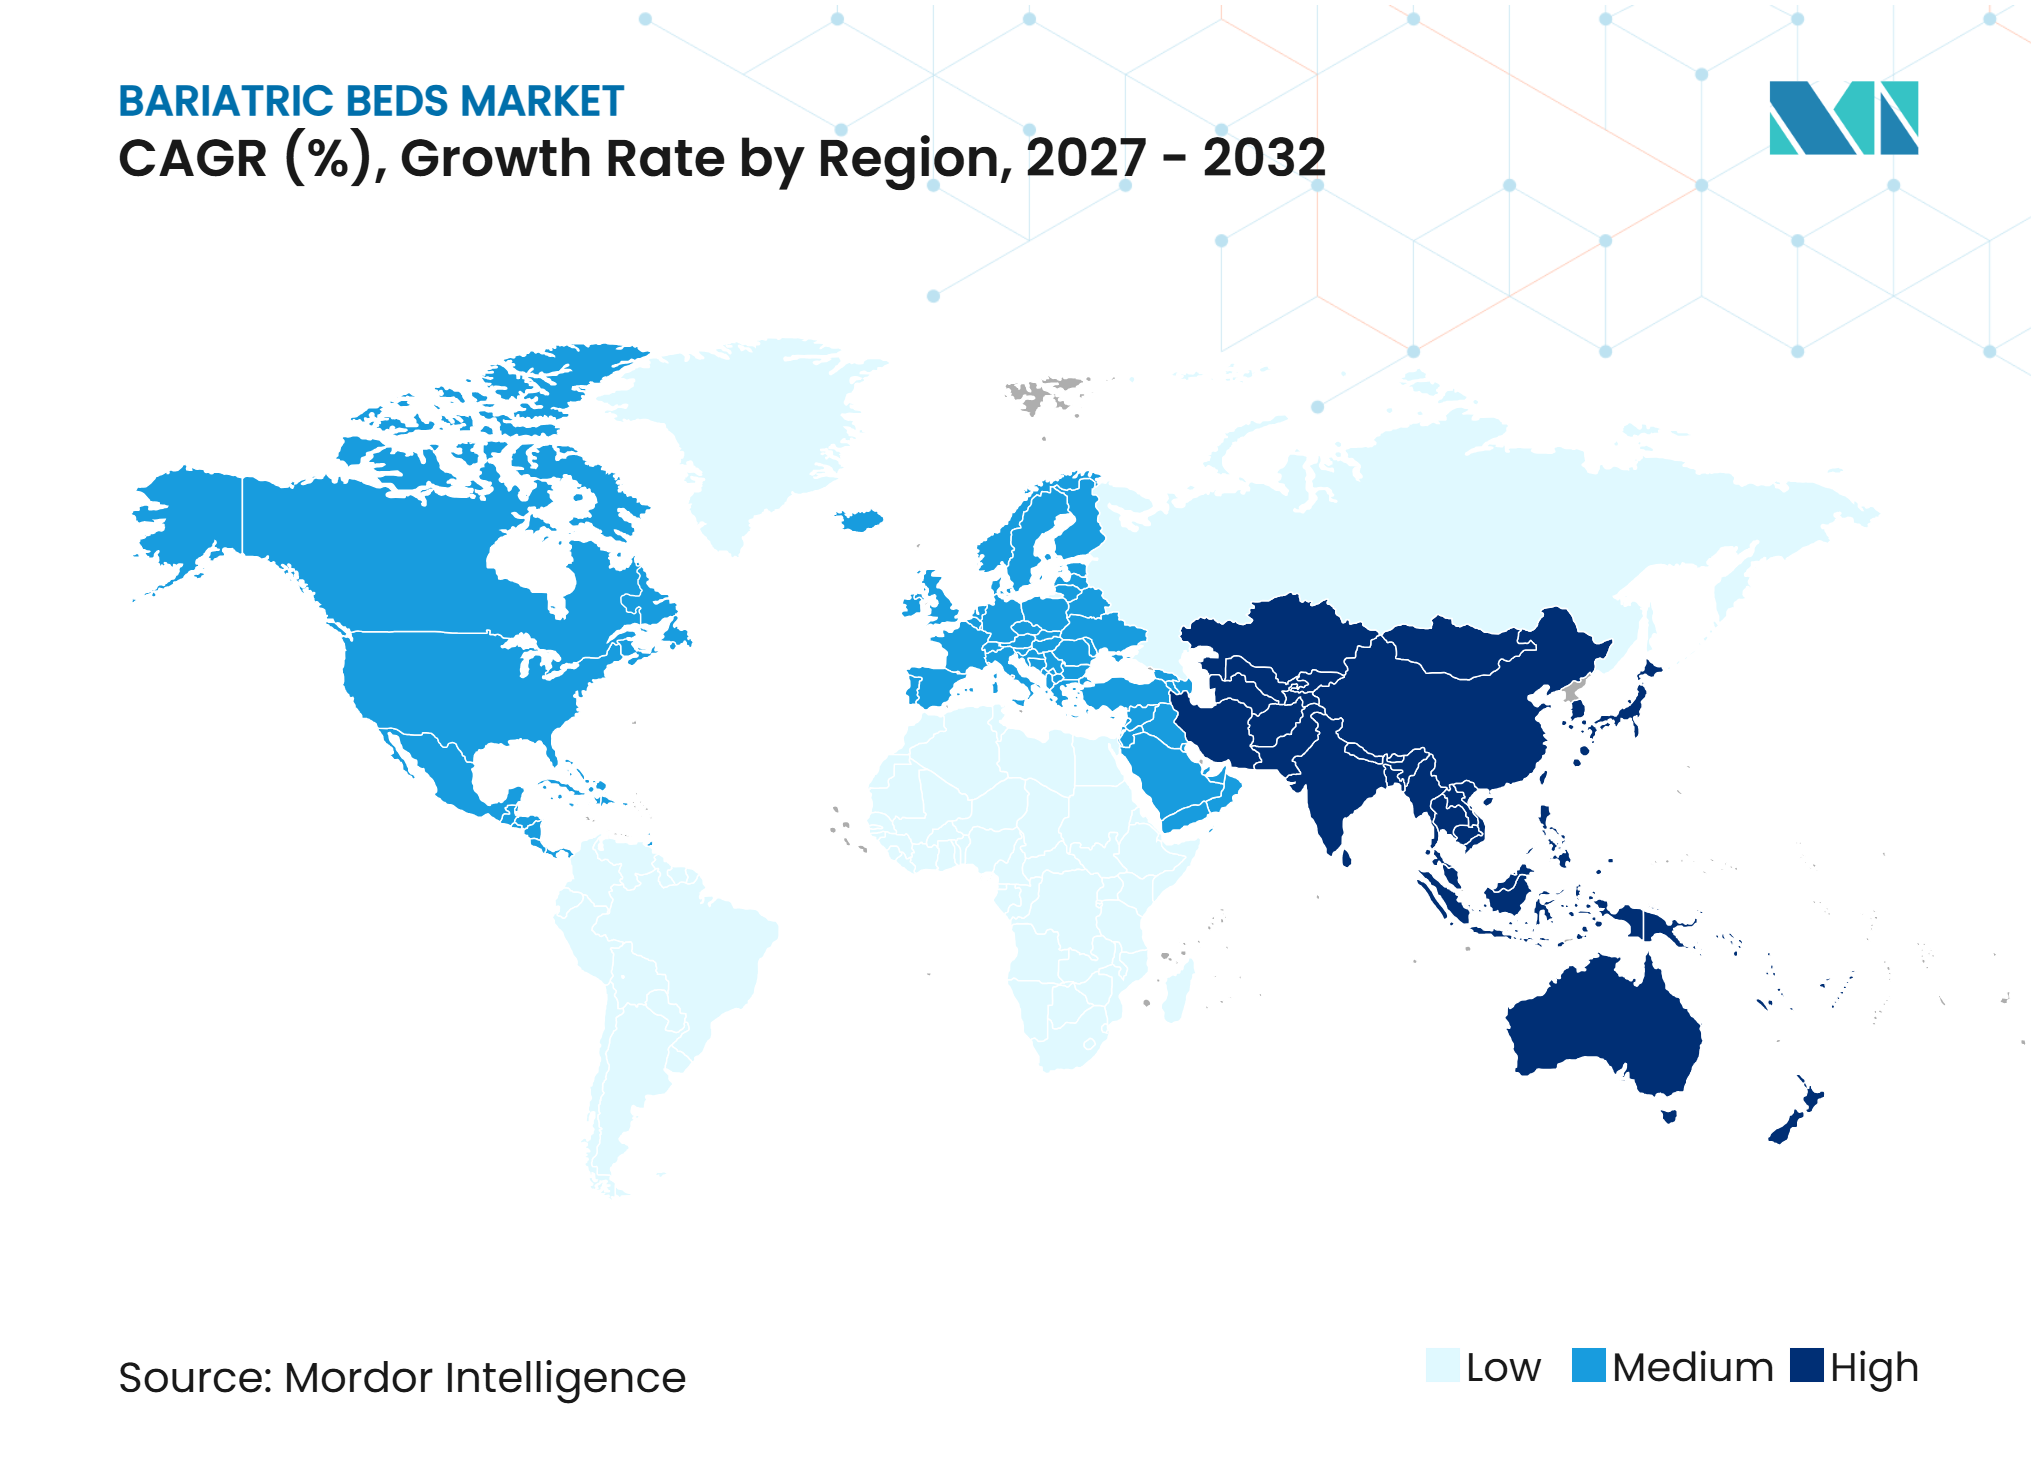
- 地域別では、北米が2026年の収益の47.42%を占め、アジア太平洋は2032年にかけて7.24%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界的な肥満の増加と より高度な医療ニーズを持つ患者構成の変化 | +1.8% | 世界全体、 特に北米、中東・北アフリカ、アジア太平洋の一部に集中 | 長期 (4年以上) |
| 肥満外科手術の増加と 術後ケア | +1.0% | 北米、 欧州、および新興アジア太平洋 | 中期 (2〜4年) |
| 安全な患者取り扱いと 介護者の負傷リスク低減 | +0.9% | 北米 および欧州 | 中期 (2〜4年) |
| 在宅医療の拡大と 在宅での高齢化 | +0.8% | 北米、 主要アジア太平洋、および中東・アフリカへの波及 | 長期 (4年以上) |
| デジタルおよび自動化された ベッド機能の採用 | +0.7% | アジア太平洋、 北米、および欧州 | 中期 (2〜4年) |
| 肥満対応設備計画に対する 認識不足のニーズ | +0.6% | 世界全体、 北米および西欧での早期採用 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
世界的な肥満の増加とより高度な医療ニーズを持つ患者構成の変化
世界的な肥満は2倍以上に増加し、より大きな体重と制限された移動能力を考慮したケアを必要とする患者数が増加しています。世界肥満連盟は、2030年までに肥満を抱える成人が11億3,000万人に達すると予測しています。米国では、成人肥満率が40.3%、高度肥満率が9.4%であり、急性期および急性期後の環境全体で肥満対応インフラへの需要を高い水準に保っています。[1] 高度肥満患者は、関連する臨床的状態のために、より長く複雑なケアエピソードを必要とする場合があります。肥満対応ベッド市場は、高容量フレーム、統合スケール、CPRコントロール、および対応する圧力再分配サーフェスを通じてこのニーズに応えています。500ポンド以上の患者の入院増加も、緊急事態が発生する前に設備容量を検討するよう提供者を促しています。
安全な患者取り扱いと介護者の負傷リスク低減
肥満患者の移動は、特に手動での持ち上げに依存する作業において、医療スタッフに筋骨格系損傷リスクをもたらす可能性があります。アメリカ医療専門家協会は2026年に、構造化された安全な取り扱いおよびモビリティプログラムが肥満ケアにおける安全性、尊厳、およびアウトカムを支援すると述べました。[2]2025年の研究では、病院および介護施設の労働者における筋骨格系疾患の高い有病率と、患者取り扱いガイダンスへの遵守の不一致が報告されました。[3] 調整可能なデッキ高さ、操作しやすいフレーム、および患者補助機能により、安全でない移乗の必要性を軽減できます。これにより、スタッフの安全とコンプライアンスは、肥満対応ッド市場における継続的な購買検討事項となっており、特にリーダーが移乗、体位変換、および日常的なモビリティサポートのためのより安全なプロセスを文書化することが求められる場合に重要です。
在宅医療の拡大と在宅での高齢化
肥満対応ベッド市場は、肥満関連疾患を抱える高齢者が自宅や居住型施設でより多くのサポートを必要とするにつれて、急性期病院を超えて拡大しています。加齢と移動制限は、北米および欧州、ならびに中国、日本、韓国において肥満関連疾患と重なる場合があります。レンタルの取り決めや耐久性医療機器の補償により、一部の在宅環境での参入コストを下げることができます。在宅チャネルでは、住宅の出入口を通過でき、安全なケアをサポートできる、より軽量で半電動式の製品が必要です。これは、集中的なモニタリングと急性期機能を優先する病院システムとは異なる製品要件を生み出します。したがって、肥満対応設備計画の必要性は、長期ケアおよび在宅ケア業務にまで拡大しており、適切な設備の不足が患者と介護者の両方にとって日常的なケアをより困難にする可能性があります。
デジタルおよび自動化されたベッド機能の採用
病院は、転倒、介護者の負担、およびケアの複雑さに対処するにあたり、一部の手動設定を電動式および接続型モデルに置き換えています。Joerns Healthcareは、Bari10Aにバッテリーバックアップスケールシステムとマルチファンクションコントロールがあり、IEC/EN 60601-2-52に準拠していると述べています。これらの機能は、高度急性期環境における患者観察と日常的な看護ワークフローをサポートします。デジタル機能はまた、病院が新しいベースライン仕様を設定する際に、手動および半電動式在庫の耐用年数を短縮する可能性があります。この交換活動は、病院が利用可能なベッド数を変えない場合でも既存の病室をアップグレードする可能性があるため、肥満対応ベッド市場における新規設置需要に加わります。
制約影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 標準ベッドと比較した 高い取得コストとライフサイクルコスト | -0.8% | 世界全体、 新興市場および農村部の医療ネットワークで最も深刻 | 長期 (4年以上) |
| 施設スペース、出入口、リフト、 および床の制約 | -0.5% | 欧州、 アジア太平洋、および古いインフラを持つ南米 | 中期 (2〜4年) |
| 断片化した 償還と調達経済 | -0.6% | 北米 および欧州 | 中期 (2〜4年) |
| 過少利用リスクと レンタル代替 | -0.4% | 北米 および西欧 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
標準ベッドと比較した高い取得コストとライフサイクルコスト
高い取得コストは、資本予算が限られた農村部、地域社会、および発展途上市場の施設にとって依然として障壁となっています。700ポンド超の容量とモニタリング機能を備えた全電動式ベッドは、標準的な病院用ベッドよりもコストが高くなります。メンテナンス、マットレスの交換、およびコンプライアンスのアップグレードにより、設備の耐用年数にわたるコストが増加します。このギャップは、サハラ以南のアフリカ、南アジア、農村部のラテンアメリカ、およびその他のリソースが制約された環境の提供者にとって最も困難な場合があります。レンタルは所有の必要性を軽減できますが、設備購入を遅らせる可能性もあります。したがって、肥満対ベッド市場は、より大型または自動化されたベッドが複雑な患者エピソードで役立つ場合でも、提供者が高い初期コストを運用上および臨床上の価値に結びつけられない場合、採用が遅くなるという課題に直面しています。
断片化した償還と調達経済
肥満対応ベッドの補償は支払者とケア環境によって異なり、提供者と患者の購買決定を困難にする場合があります。補償規則は、患者の体重だけでなく、患者のニーズと臨床的文書化によって病院用ベッドの適格性を分けることがあります。在宅環境では、個人が継続的なモビリティサポートを必要とする場合、レンタル構造が長期展開への道を制限する可能性があります。入院ケアでは、専門ベッドのコストは通常、より広い病院支払い取り決めの中に吸収されます。これらの条件により、提供者は臨床要件を地域の償還規則に合わせる責任を負います。出入口、リフト、および床が大型ベッドを設置する前にアップグレードが必要な場合があるため、施設の制約が決定を複雑にする可能性があり、購買決定をメンテナンス計画および稼働中のケアユニット内での可能な混乱と結びつけます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
手動モデルが地位を維持しながら電動化が調達を再形成手動式肥満対応ベッドは、低い初期コストがコスト重視の購買環境に適していたため、2026年の肥満対応ベッド市場シェアの41.51%を占めました。新興市場の長期ケア提供者およびコミュニティ病院は、予算制限が設備選択を形成する環境で手動モデルを引き続き使用しました。半電動式ベッドは、フレーム全体の電動制御なしに電動式の頭部および足部調整を提供しました。この中間ティアは、肥満対応ベッド市場において管理可能なコストで一定の自動化を求める熟練看護施設にとって引き続き関連性がありました。
全電動式肥満対応ベッドは2032年にかけて7.12%のCAGRを記録すると予測されています。その成長は、スタッフの負担軽減、安全な取り扱いプログラムのサポート、および患者モニタリング機能の追加に対する病院の関心を反映しています。StrykerのMV3は、1,102ポンドの安全作業荷重、調整可能なデッキ幅、および離床検知を通じて、製品カテゴリの高度急性期方向を示しています。同時に、低コストモデルはアジア太平洋の病院でのアクセスを拡大できます。したがって、肥満対応ベッド産業は、先進国と新興国のケアシステムで異なる製品パスを持ち、製品仕様は臨床的好みと同様に、資本予算、地域のサービス可用性、および施設設計によって形成されます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
耐荷重容量別:
中間レンジが最も広い臨床基盤を構築し、重量ティアが加速500〜700ポンドのティアは2026年の肥満対応ベッド市場シェアの43.17%を占め、最も広い臨床容量レンジとなりました。これは肥満対応ベッド市場全体の病院、リハビリユニット、および長期ケア施設における一般的なニーズに対応しました。701〜1,000ポンドのティアは2032年にかけて6.23%のCAGRで成長すると予測されています。
高度肥満の増加とスーパー肥満患者の入院増加により、施設は購買プロセスの早い段階でより大きな容量を指定するようになっています。この変化により、個々の患者エピソードに対する緊急レンタルへの依存が軽減されます。高容量製品は、全電動式アーティキュレーション、治療用サーフェス統合、および体位変換機能を含む、単純な収容ではなく積極的な臨床サポートのために開発されています。1,000ポンド超のティアは専門的なままですが、重量級設備を現場に置きたい施設にとって重要です。これらの提供者は、エピソードごとのレンタルの運用上の不確実性よりも所有を好む場合があります。かつて500〜700ポンドモデルを購入していた施設は、701〜1,000ポンドレンジをますます検討しています。
臨床機能別:
急性期ケアが量を支え、術後・リハビリが成長をリード急性期・重症ケアは2026年の収益の40.72%を占め、集中治療および内科・外科ユニットにおける高仕様設備の必要性によって支えられました。これらの環境では、肥満対応ベッド市場において圧力再分配、統合計量、CPR対応体位変換、およびその他の臨床設備のサポートなどの機能が使用されます。心血管イベント、呼吸器疾患、および処置のための高度肥満関連入院がベースラインの設備需要を維持しています。術後・リハビリケアは2032年にかけて7.72%のCAGRで成長すると予測されています。ケアパスウェイには現在、従来の外科回復症例と並んでモニタリングされたモビリティサポートを必要とするGLP-1薬を使用している患者が含まれています。
長期・居住型ケアは、集中的な臨床モニタリングではなく、体位変換、褥瘡予防、および介護者の人間工学に焦点を当てています。加齢と肥満の重複は、いくつかの主要なケアシステムでこの機能をサポートしています。在宅ケアおよびコミュニティケアは最も小さな臨床機能のままですが、施設外への重要なルートを提供します。レンタルプログラムとリモートケア管理により、コミュニティ環境での肥満対応ベッドの使用がより実用的になります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が市場をリードし、長期ケア施設が最速で拡大病院・クリニックは2026年の収益の43.36%を占め、フリート購入、安全な取り扱い要件、および三次施設における急性期入院の集中によって支えられました。これらの購入者は、幅広い入院患者ケースに対応できる設備を必要としています。彼らの購買決定はまた、肥満対応ベッド市場全体のスタッフ安全と臨床ワークフローの要件を反映しています。長期ケア施設は2032年にかけて6.83%のCAGRで成長すると予測されています。最初から肥満対応容量を構築する提供者は、後の標準体重インフラの改修を避けることができます。
リハビリおよび専門センターは、外科術後ケアが多職種体重管理サービスと結びつくにつれて、成長する間ティアを形成しています。一部のセンターは医療的体重管理ハブになりつつあり、外科回復用途を超えたモビリティ設備が必要です。在宅ケア提供者と患者は、エンドユーザー次元で最も急速に成長している代替ケアチャネルです。したがって、肥満対応ベッド市場は、ケア提供モデルが入院病室だけでなく居住型およびコミュニティ環境でも適切な設備を必要とするにつれて、病院のみの調達への依存度が低下しています。
地域分析
北米
北米は2026年の収益の47.42%を占め、米国とその高い成人および高度肥満の有病率によって支えられました。安全な患者取り扱いガイダンスおよび州法は、肥満設備を従業員安全と認定要件に結びつけています。これにより、肥満対応ベッド市場において一部の購入が裁量的な資本決定ではなく制度的要件となっています。カナダも手動患者取り扱いの制限を通じて機械補助ケアをサポートしています。メキシコは、体重減少手術のメディカルツーリズムに関連した民間病院投資を通じて成長しています。
欧州
欧州は肥満対応ベッド市場において2番目に大きな地域的存在であり、確立された病院と長期ケア提供者が設備基準を購買決定の重要な部分とするドイツ、英国、フランス、イタリア、スペインが主導しています。ドイツは広範なケアインフラとArjoおよびLINETの地域業務から恩恵を受けています。英国には、肥満患者に対する機械的移乗設備の使用をサポートする安全な患者取り扱いガイダンスがあります。EU医療機器規制は、CEマーク付き病院用ベッドに対して臨床的証拠と市販後サーベイランスを要求しています。これらの要件はコンプライアンスコストを引き上げますが、肥満対応ベッド市場における電動式病院用ベッドサプライヤーの品質基準も維持しています。
アジア太平洋、中東・アフリカ
アジア太平洋は2032年にかけて7.24%のCAGRで成長すると予測されており、肥満対応ベッド市場において最速の地域成長率となっています。これは、提供者がケア容量を追加し、日常的および複雑な治療環境における病院の近代化と長期ケア要件の両方に適合する製品を求めるためです。医療インフラの拡大、都市部の肥満、および病院の近代化が需要を支えています。日本と韓国は、高齢化人口とケア施設への投資のために長期ケア重視のパターンを持っています。PARAMOUNT BED、Merits Health Products、およびその他の地域サプライヤーは、肥満対応ベッド市場においてコスト重視の設定を通じて競争しています。中東・アフリカはGCC医療投資と南アフリカの民間病院ネットワークを通じて台頭しています。
競合環境
市場集中度
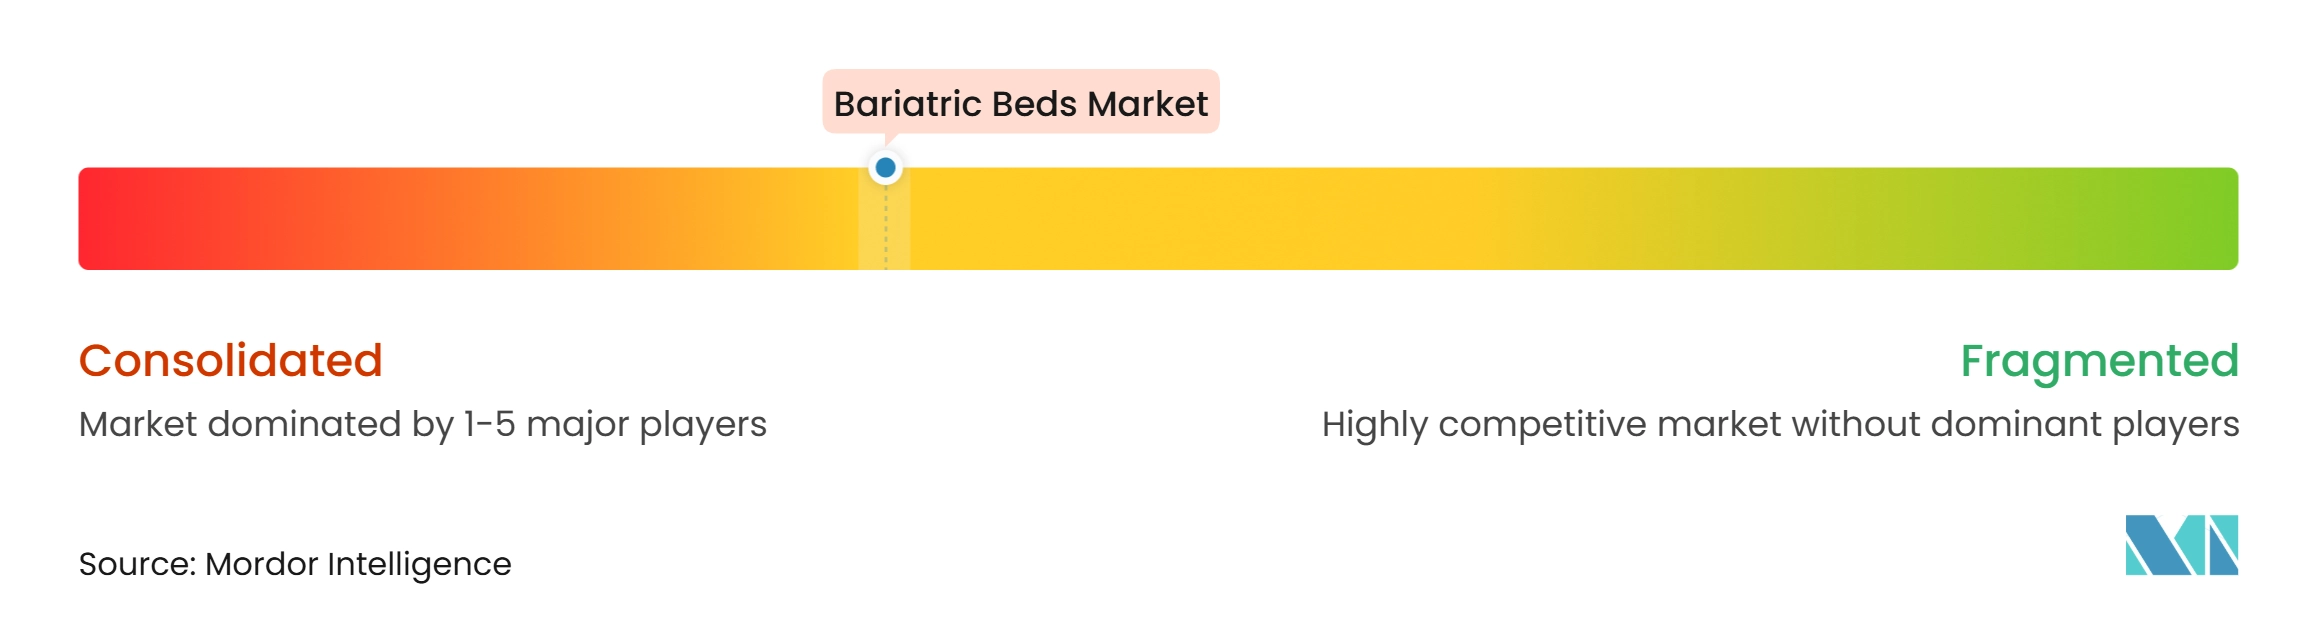
肥満対応ベッド市場は、プレミアム機関向けエンドにおいて中程度の集中度を持ち、Stryker、Arjo、LINET、およびJoernsが急性期および高度急性期チャネルで確立されたポジショを保持し、地域生産者が特定の市場で低コストオプションを提供しています。彼らのポジションは、肥満対応ベッド市場における製品の幅広さ、安全性とコンプライアンスのポートフォリオ、およびサービスネットワークを反映しています。Strykerは、MV3ポートフォリオにおいてベッド技術と臨床ワークフロー機能を組み合わせています。Arjoは、提供者アカウント全体の患者フローをサポートするために、ベッドをスリング、移乗装置、および衛生ソリューションと結びつけています。
DHCareは2026年2月に、Invacare欧州・アジア太平洋部門とDirect Healthcare Groupを統合して設立されました。DHCareはまた、2026年に2026年下半期のクローズを予定してOttobockのヒューマンモビリティ部門を買収する契約を締結しました。これにより、欧州全体での急性期後および複雑なリハビリカバレッジが拡大し、肥満対応ベッド市場で利用可能な競合オプションが変化します。PARAMOUNT BED、Merits Health Products、およびZhangjiagang Medi Medical Equipmentを含むアジアの生産者は、アジア太平洋において容量を追加し、価格面で積極的に競争しています。彼らのディストリビューターリーチも欧州の中間ティアチャネルに拡大しています。これにより、手動および基本電動モデルのサプライヤーにとってより困難な価格環境が生まれています。
アジア太平洋およびラテンアメリカの中間ティア病院向けのコスト効率の高い電動式ベッドには機会が残っています。北米以外の在宅レンタルプログラムも拡大のための別の分野です。サプライヤーはまた、提供者が肥満対応ベッド市場で新しい購買モデルを求める中、リモートモニタリングとアウトカムデータを結びつけることができます。市販前通知要件とISO 13485の期待は、北米調達における参入閾値を引き上げます。IEC/EN 60601-2-52も同様に、電動式ベッドの実用的なグローバル安全基準として機能します。肥満対応ベッド市場は地域競合他社に対して開かれたままですが、認証、サポート、および臨床的信頼性が、設備の可用性、トレーニング、およびサービス対応に自信を必要とするプレミアムアカウントでの成功を形成します。
肥満対応ベッド産業リーダー
-
Baxter International Inc.
-
Stryker Corporation
-
Arjo AB
-
Invacare Corporation
-
Drive DeVilbiss Healthcare
- 注:主要企業の掲載順は順位を示すものではありません。
肥満対応ベッド市場 このレポートでカバーされる企業
- Alerta Medical
- Arjo AB
- Baxter
- Benmor Medical Limited
- Cobi Rehab
- Drive DeVilbiss Healthcare
- Gendron, Inc.
- GF Health Products, Inc.
- Haelvoet NV
- Invacare
- Joerns Healthcare
- LINET Group
- Medline Industries
- Merits Health Products
- Paramount Bed
- Rotec International
- Savaria Corporation
- Sizewise Rentals LLC
- Stryker
- Zhangjiagang Medi Medical Equipment Co., Ltd.
最近の産業開発事情 肥満対応ベッド市場
- 2026年2月:グローバルプライベートエクイティ会社であるRhôneは、Invacare欧州・アジア太平洋部門とDirect Healthcare Group(DHG)の買収を完了し、両社を新たに設立されたDHCareエンティティに統合しました。DHCareはロンドンに本社を置き、16カ国に展開し、世界50カ国以上に輸出しており、モビリティおよび急性期後ケア医療機器の国際的リーダーの一つとして自社を位置づけています。
- 2025年2月:Strykerは、低ベッド高さデザイン、介護者の腰部損傷リスクを軽減する第5輪ステアリング機構、および2つの設定可能なヘッドボードオプションを特徴とするProCeed病院用ベッドをグローバルに発売しました。この製品は、介護者の人間工学と患者の転倒防止を設計上重視しながら、複数の地域にわたる標準および肥満対応ケアワークフローの両方を対象としています。
- 2025年1月:Arjoは、肥満患者取り扱いおよび医療用ベッドシステムについて北米での流通パートナーシップの拡大を発表し、リハビリおよび長期ケア提供者を対象としました。この動きはArjoの2026年の3〜5%の有機的成長目標と一致しており、北米の急性期後チャネルにおける同社のリーチを深めます。
世界の肥満対応ベッド市場レポートスコープ
レポートのスコープによると、肥満対応ベッド市場は、より高い体重の患者をサポートするように設計された医療用ベッドを包含しており、超幅広フレーム、電動式体位変換、補強されたサイドレール、および圧力緩和サーフェスなどの機能を統合しています。これらのベッドは、患者のモビリティを改善し、介護者の負担を軽減し、臨床アウトカムを向上させるために、病院、長期ケア施設、および在宅ケア環境で使用されます。
肥満対応ベッド市場は、製品タイプ、耐荷重容量、臨床機能、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は手動式肥満対応ベッド、半電動式肥満対応ベッド、および全電動式肥満対応ベッドにセグメント化されています。耐荷重容量別では、市場は500〜700ポンド、701〜1,000ポンド、および1,000ポンド超にセグメント化されています。臨床機能別では、市場は急性期・重症ケア、術後・リハビリケア、長期・居住型ケア、および在宅・コミュニティケアにセグメント化されています。エンドユーザー別では、市場は病院・クリニック、長期ケア施設、リハビリおよび専門センター、ならびに在宅ケア提供者と患者にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 手動式肥満対応ベッド |
| 半電動式肥満対応ベッド |
| 全電動式肥満対応ベッド |
| 500〜700ポンド |
| 701〜1,000ポンド |
| 1,000ポンド超 |
| 急性期・重症ケア |
| 術後・リハビリケア |
| 長期・居住型ケア |
| 在宅・コミュニティケア |
| 病院・クリニック |
| 長期ケア施設 |
| リハビリおよび専門センター |
| その他のエンドユーザー(在宅ケア提供者および患者など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 手動式肥満対応ベッド | |
| 半電動式肥満対応ベッド | ||
| 全電動式肥満対応ベッド | ||
| 耐荷重容量別 | 500〜700ポンド | |
| 701〜1,000ポンド | ||
| 1,000ポンド超 | ||
| 臨床機能別 | 急性期・重症ケア | |
| 術後・リハビリケア | ||
| 長期・居住型ケア | ||
| 在宅・コミュニティケア | ||
| エンドユーザー別 | 病院・クリニック | |
| 長期ケア施設 | ||
| リハビリおよび専門センター | ||
| その他のエンドユーザー(在宅ケア提供者および患者など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの肥満対応ベッド市場の予測規模は?
肥満対応ベッド市場は、2027年の419.50 ミリオン 米ドルから2032年までに548.79 ミリオン 米ドルに成長し、2027年〜2032年の予測期間中に5.52%のCAGRを記録すると予測されています。
どの製品カテゴリが肥満対応ベッドの需要をリードしていますか?
手動式肥満対応ベッドは2026年の収益の41.51%で製品需要をリードし、全電動式モデルは2032年にかけて7.12%のCAGRで最速成長すると予測されています。
肥満対応ベッドで最も急速に成長しているエンドユーザーはどこですか?
長期ケア施設は、加齢と肥満が居住型ケアのニーズを増加させるにつれて、2032年にかけて6.83%のCAGRで成長すると予測されており、頻繁な移動サポートを必要とする入居者の日常ケアにおいて体位変換と介護者の人間工学がより重要になっています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は、ケア施設への投資と、拡大する病院および長期ケア施設の両方を対象とした幅広い価格重視の製品設定によって支えられ、2032年にかけて7.24%のCAGRで成長すると予測されています。