
Taille et part du marché des lits bariatriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 419.5 Millions de dollars américains |
| Taille du Marché (2032) | 548.79 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.52 % |
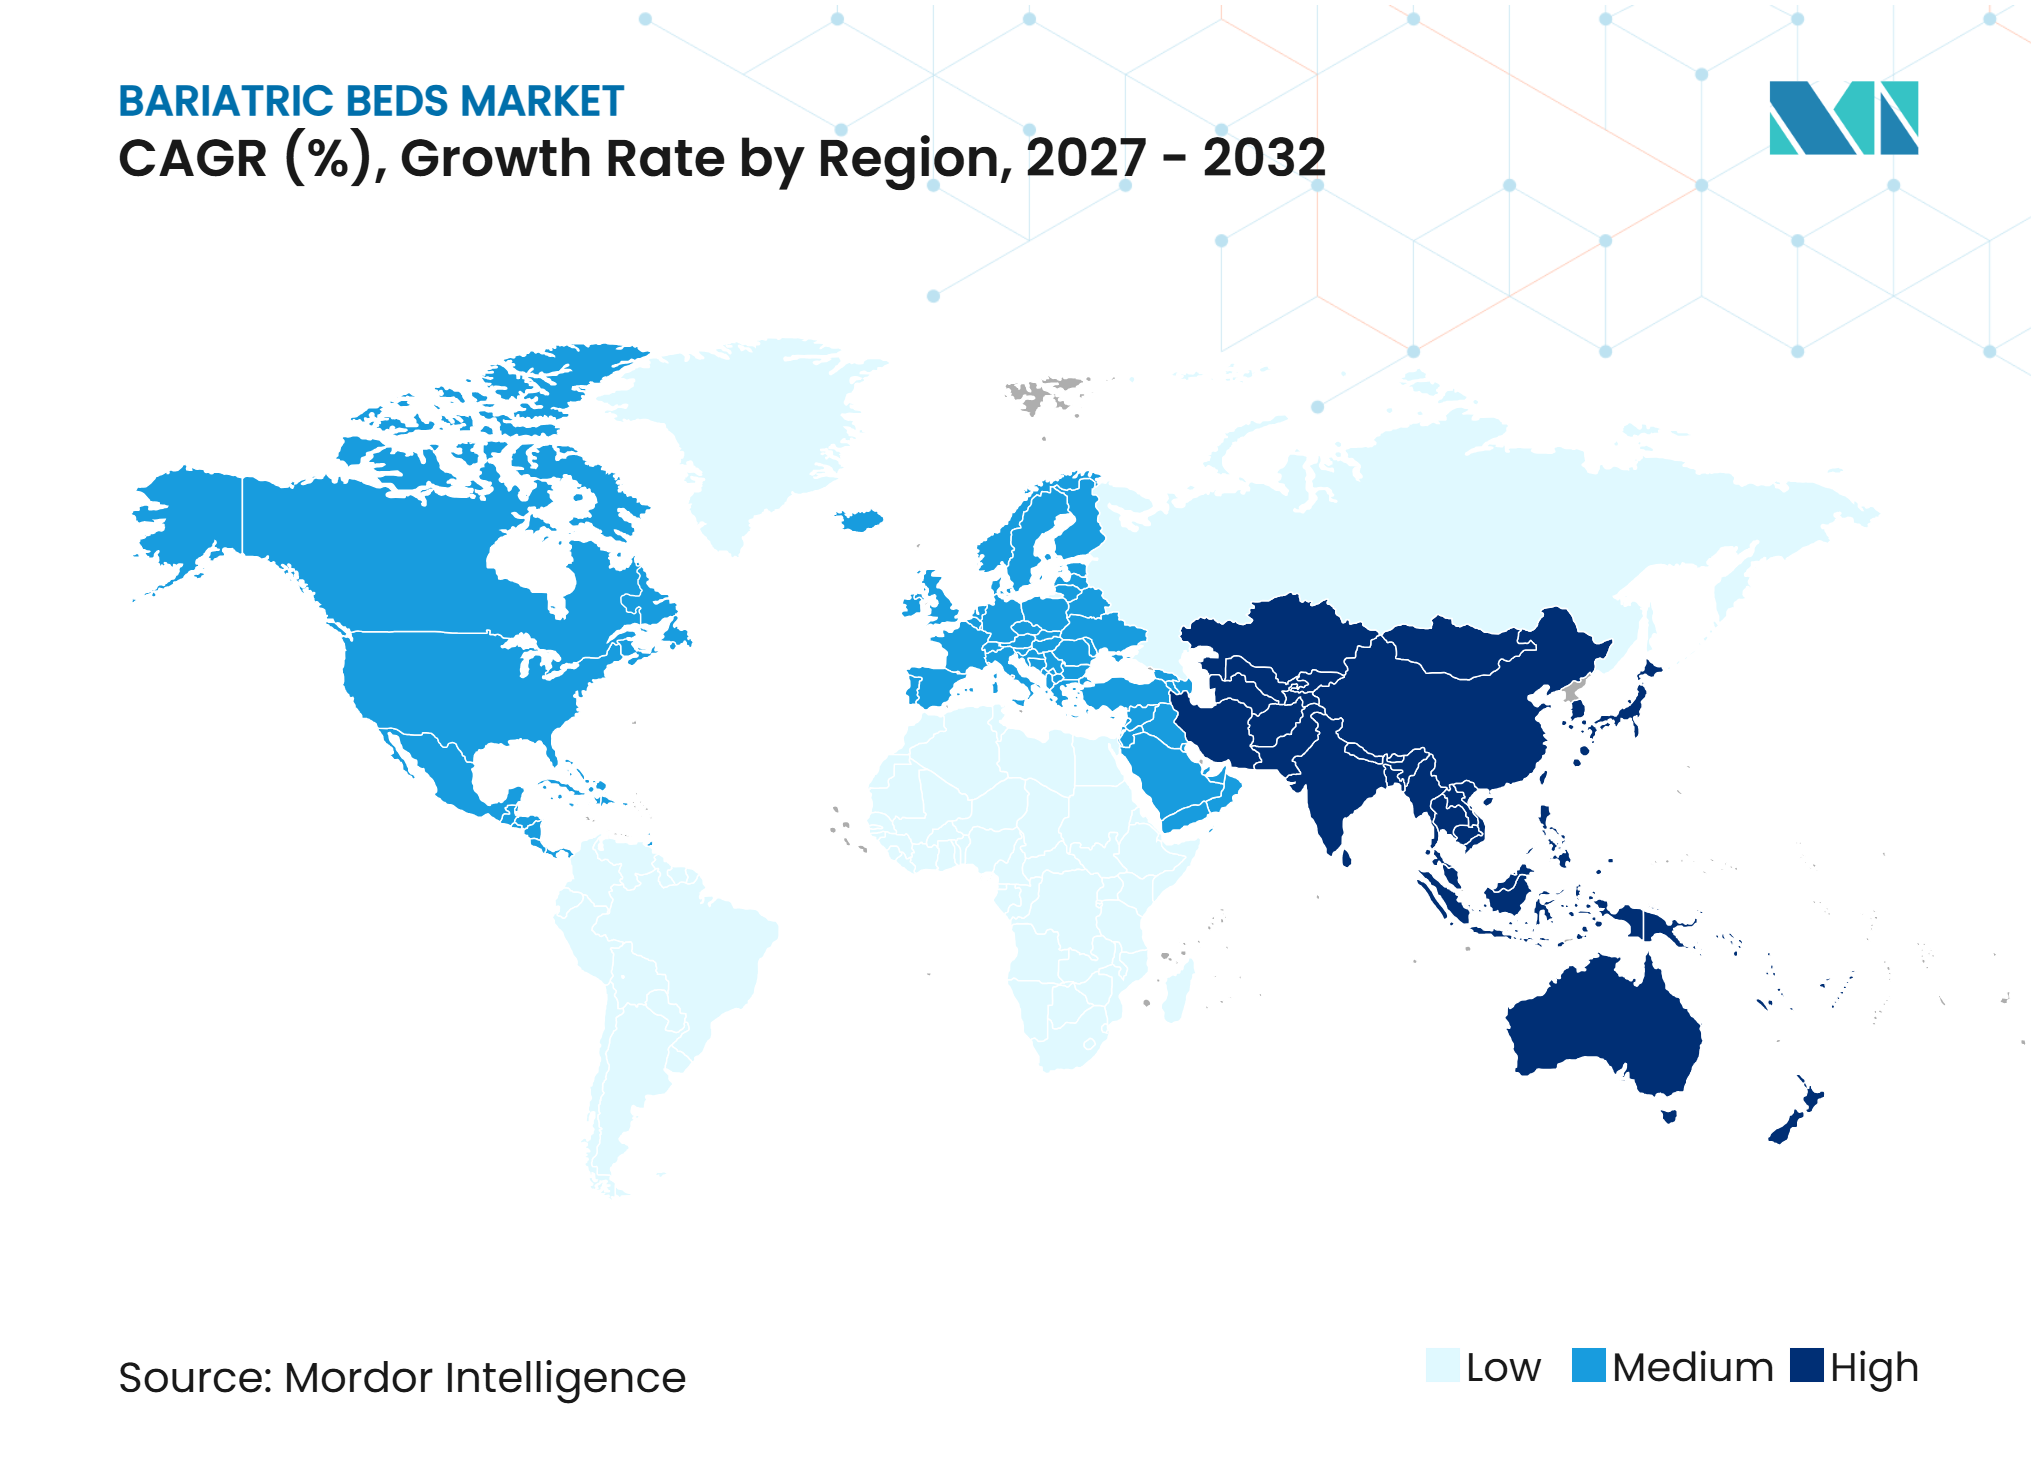
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
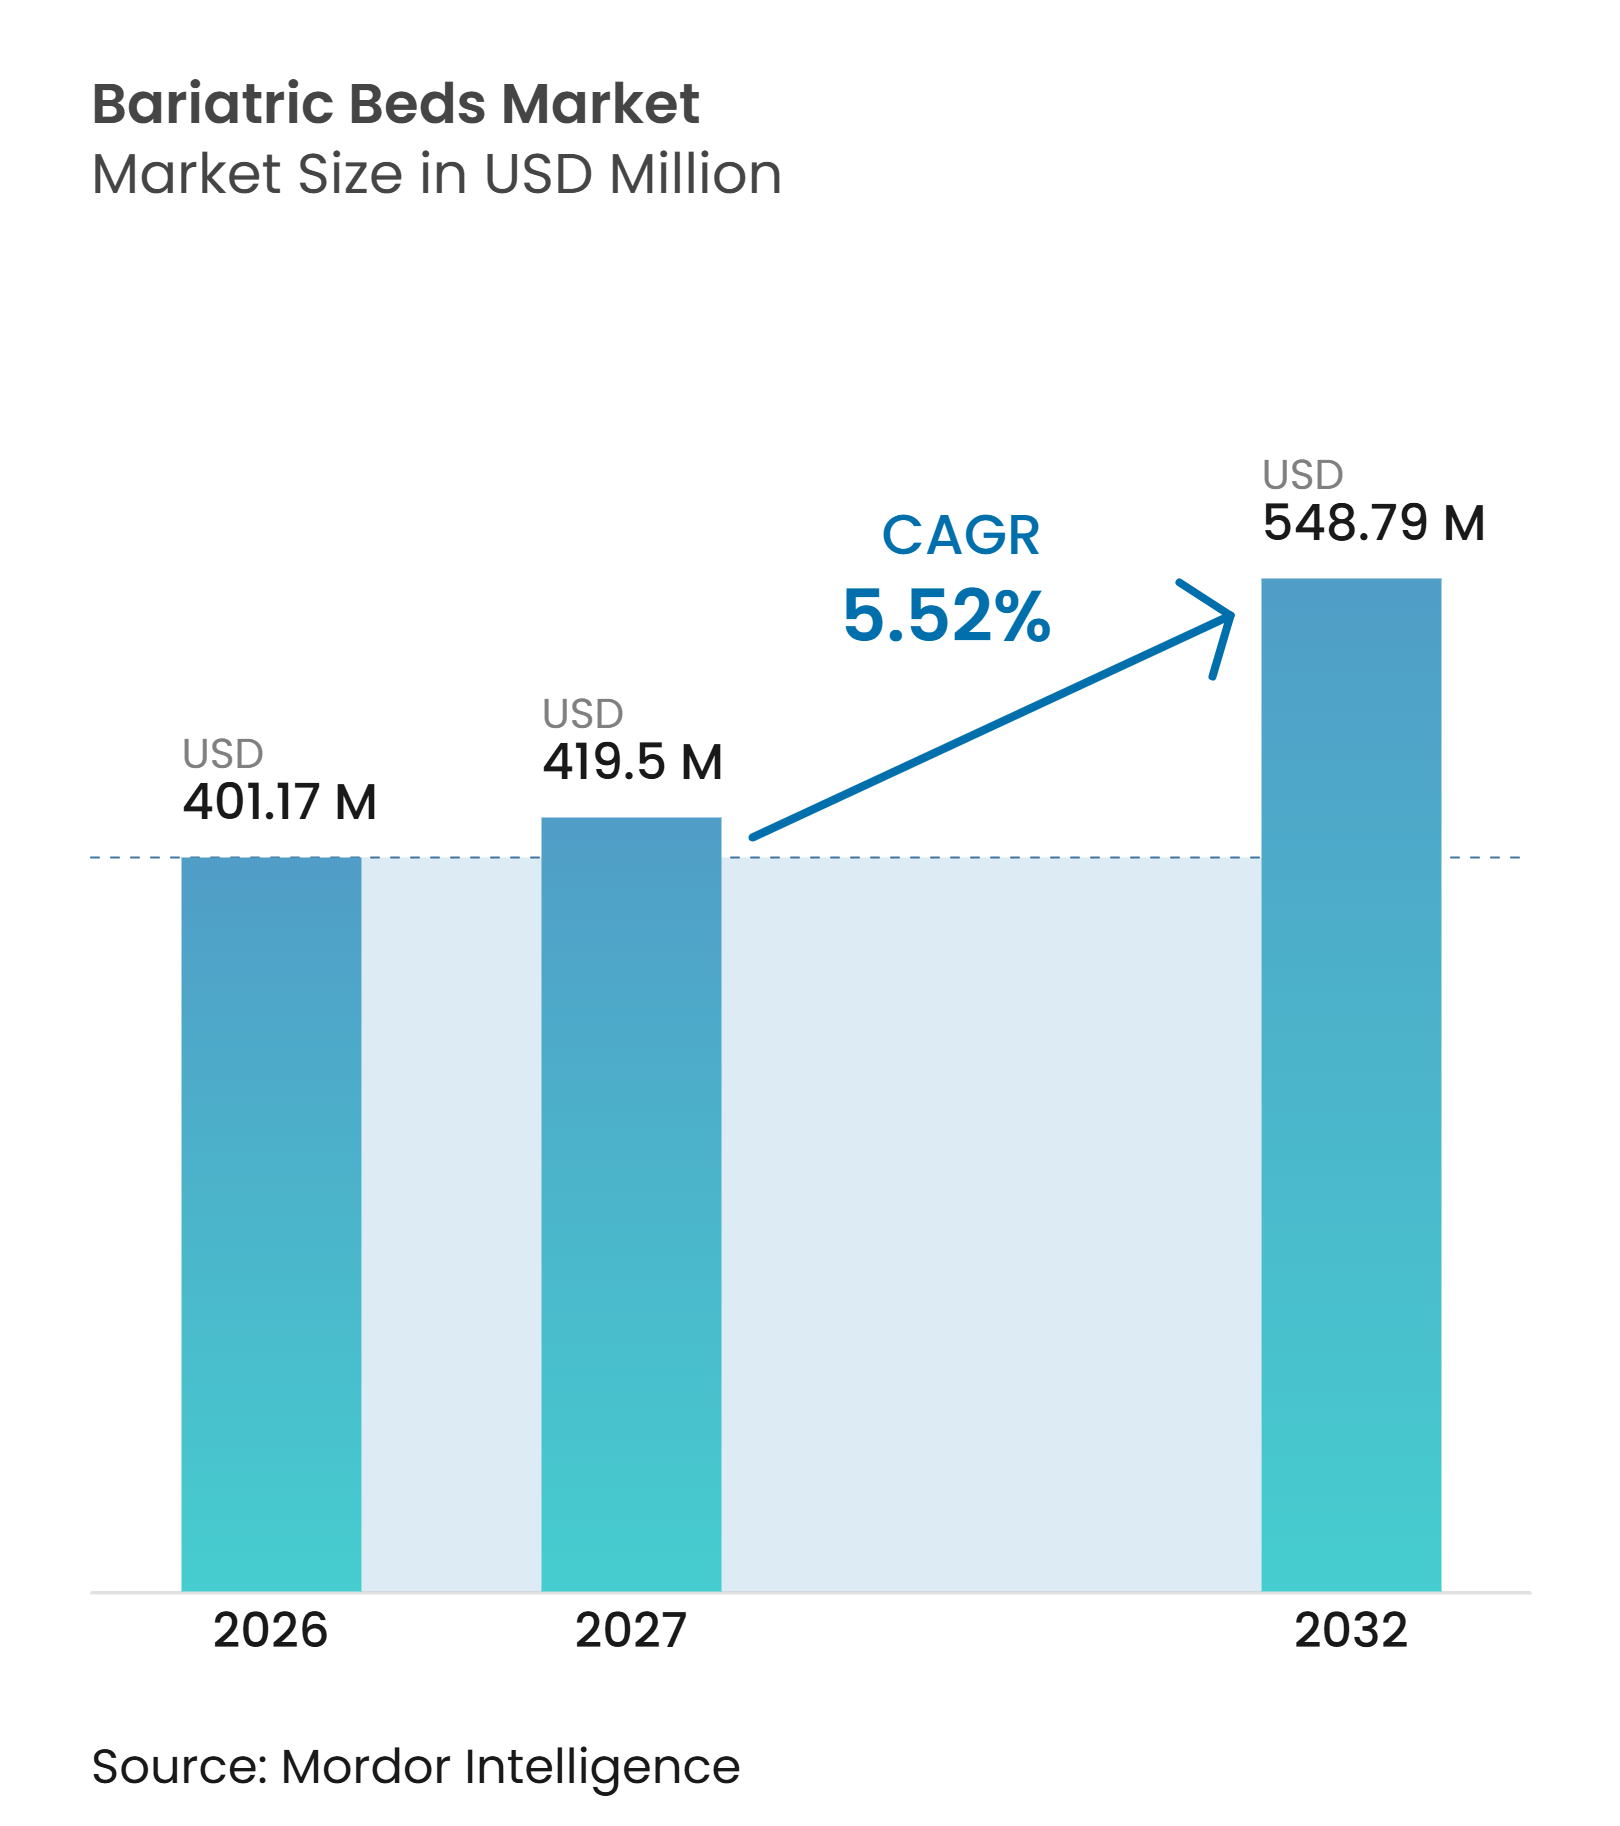
Analyse du marché des lits bariatriques par Mordor Intelligence
La taille du marché des lits bariatriques devrait croître de 401,17 millions USD en 2026 à 419,5 millions USD en 2027 et devrait atteindre 548,79 millions USD d'ici 2032, à un CAGR de 5,52 % sur la période 2027-2032.
La demande suit l'augmentation du nombre d'adultes vivant avec l'obésité, qui a atteint 890 millions en 2022 et devrait atteindre 1,13 milliard d'ici 2030, augmentant le volume de patients dont les besoins en termes de poids et de mobilité ne peuvent pas être satisfaits de manière fiable par des équipements standard. Les patients souffrant d'obésité peuvent présenter du diabète, des maladies cardiovasculaires, de l'apnée du sommeil et des limitations de mobilité, ce qui peut accroître les besoins en soins dans les hôpitaux, la rééducation et les établissements de soins résidentiels, notamment lorsque les transferts, la protection cutanée et le repositionnement de routine nécessitent davantage de temps du personnel. Les prestataires de soins de santé relèvent également leurs spécifications d'équipement, car les patients plus lourds nécessitent une manutention sécurisée, des plateaux plus larges, une gestion fiable de la pression et des châssis pouvant être déplacés dans l'établissement sans compromettre les flux de travail infirmiers quotidiens. Le développement des produits évolue vers des fonctions connectées prenant en charge la détection de sortie du lit, le repositionnement, la pesée et les alertes infirmières, fournissant au personnel des informations plus opportunes tout en réduisant la dépendance à des étapes de surveillance distinctes. Les achats sont limités par le coût des équipements, les différences de couverture et les contraintes physiques des établissements de soins plus anciens, notamment la largeur des portes, la capacité des ascenseurs et la charge au sol, de sorte que les prestataires doivent souvent coordonner les plans d'investissement avec les équipes de construction et les équipes cliniques.
Points clés du rapport
- Par type de produit, les lits bariatriques manuels représentaient 41,51 % du chiffre d'affaires en 2026, tandis que les lits bariatriques entièrement électriques devraient croître à un CAGR de 7,12 % jusqu'en 2032.
- Par capacité de charge, le segment 500-700 livres représentait 43,17 % du chiffre d'affaires en 2026, tandis que le segment 701-1 000 livres devrait croître à un CAGR de 6,23 % jusqu'en 2032.
- Par fonction clinique, les soins aigus et soins intensifs représentaient 40,72 % du chiffre d'affaires en 2026, tandis que les soins postopératoires et de rééducation devraient croître à un CAGR de 7,72 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et cliniques représentaient 43,36 % du chiffre d'affaires en 2026, tandis que les établissements de soins de longue durée devraient croître à un CAGR de 6,83 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 47,42 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse mondiale de l'obésité et profil de patients à acuité plus élevée | +1.8% | Mondial, concentration la plus élevée en Amérique du Nord, au Moyen-Orient et Afrique du Nord, et dans certaines parties de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance de la chirurgie bariatrique et des soins postopératoires | +1.0% | Amérique du Nord, Europe et Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Manutention sécurisée des patients et réduction des blessures des soignants | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion des soins à domicile et du maintien à domicile | +0.8% | Amérique du Nord, cœur de l'Asie-Pacifique et extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Adoption des fonctions de lit numériques et automatisées | +0.7% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Besoin sous-estimé de planification des capacités adaptées aux soins bariatriques | +0.6% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse mondiale de l'obésité et profil de patients à acuité plus élevée
L'obésité mondiale a plus que doublé, augmentant le nombre de patients nécessitant des soins tenant compte d'un poids plus élevé et d'une mobilité réduite. La Fédération mondiale de l'obésité a projeté 1,13 milliard d'adultes souffrant d'obésité d'ici 2030. Aux États-Unis, l'obésité chez les adultes était de 40,3 % et l'obésité sévère de 9,4 %, ce qui maintient une demande élevée d'infrastructures adaptées aux soins bariatriques dans les contextes aigus et post-aigus.[1] Les patients souffrant d'obésité sévère peuvent nécessiter des épisodes de soins plus longs et plus complexes en raison des pathologies cliniques associées. Le marché des lits bariatriques répond à ce besoin par des châssis à plus haute capacité, des balances intégrées, des commandes de réanimation cardiopulmonaire et des surfaces de redistribution de la pression compatibles. L'augmentation des admissions de patients pesant 500 livres ou plus incite également les prestataires à envisager la capacité des équipements avant qu'un cas urgent ne se présente.
Manutention sécurisée des patients et réduction des blessures des soignants
Le déplacement de patients bariatriques peut exposer le personnel de santé à des risques de troubles musculo-squelettiques, notamment lorsqu'une tâche repose sur le levage manuel. La Société américaine des professionnels de santé a déclaré en 2026 que des programmes structurés de manutention sécurisée et de mobilité soutiennent la sécurité, la dignité et les résultats dans les soins bariatriques.[2] Une étude de 2025 a signalé une prévalence élevée de troubles musculo-squelettiques parmi les travailleurs des hôpitaux et des maisons de retraite, ainsi qu'une adhésion incohérente aux recommandations de manutention des patients.[3] Des hauteurs de plateau réglables, des châssis manœuvrables et des fonctions d'assistance aux patients peuvent réduire la nécessité de transferts non sécurisés. Cela fait de la sécurité du personnel et de la conformité une considération d'achat permanente sur le marché des lits bariatriques, notamment là où les responsables sont tenus de documenter des processus plus sûrs pour les transferts, le repositionnement et le soutien quotidien à la mobilité.
Expansion des soins à domicile et du maintien à domicile
Le marché des lits bariatriques s'étend au-delà des hôpitaux aigus, car les personnes âgées souffrant de pathologies liées à l'obésité ont besoin de davantage de soutien à domicile et dans les établissements résidentiels. Le vieillissement et les limitations de mobilité peuvent coïncider avec des pathologies liées à l'obésité en Amérique du Nord et en Europe, ainsi qu'en Chine, au Japon et en Corée du Sud. Les formules de location et la couverture des équipements médicaux durables peuvent réduire le coût d'entrée pour certains contextes à domicile. Le canal domiciliaire nécessite des produits plus légers et semi-électriques pouvant passer par des portes résidentielles tout en permettant des soins sécurisés. Cela crée des exigences produits différentes de celles des systèmes hospitaliers qui privilégient la surveillance intensive et les fonctions aiguës. Le besoin de planification des capacités adaptées aux soins bariatriques s'étend donc aux opérations de soins de longue durée et de soins à domicile, où l'absence d'équipement adapté peut rendre les soins de routine plus difficiles tant pour le patient que pour le soignant.
Adoption des fonctions de lit numériques et automatisées
Les hôpitaux remplacent certaines configurations manuelles par des modèles électriques et connectés pour faire face aux chutes, à la fatigue des soignants et à la complexité des soins. Joerns Healthcare indique que le Bari10A comprend un système de balance à alimentation de secours par batterie et des commandes multifonctions, et qu'il est conforme à la norme IEC/EN 60601-2-52. Ces fonctionnalités soutiennent l'observation des patients et les flux de travail infirmiers de routine dans les contextes à haute acuité. Les fonctions numériques peuvent également raccourcir la durée de vie utile des inventaires manuels et semi-électriques lorsque les hôpitaux fixent de nouvelles spécifications de référence. Cette activité de remplacement s'ajoute à la demande de nouvelles installations sur le marché des lits bariatriques, car un hôpital peut moderniser des chambres existantes même si son nombre de lits disponibles reste inchangé.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût d'acquisition et de cycle de vie élevé par rapport aux lits standard | -0.8% | Mondial, plus aigu dans les marchés émergents et les réseaux de soins ruraux | Long terme (≥ 4 ans) |
| Contraintes d'espace, de portes, d'ascenseurs et de planchers des établissements | -0.5% | Europe, Asie-Pacifique et Amérique du Sud avec des infrastructures plus anciennes | Moyen terme (2-4 ans) |
| Remboursement fragmenté et économie des achats | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Risque de sous-utilisation et substitution par la location | -0.4% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition et de cycle de vie élevé par rapport aux lits standard
Le coût d'acquisition élevé reste un obstacle pour les établissements ruraux, communautaires et des marchés en développement disposant de budgets d'investissement limités. Les lits entièrement électriques avec fonctions de surveillance et des capacités supérieures à 700 livres coûtent plus cher que les lits d'hôpital standard. La maintenance, le remplacement des matelas et les mises à niveau de conformité augmentent le coût sur la durée de vie de l'équipement. Cet écart peut être le plus difficile à surmonter pour les prestataires en Afrique subsaharienne, en Asie du Sud, dans les zones rurales d'Amérique latine et dans d'autres contextes à ressources limitées. La location peut réduire le besoin de propriété, mais elle peut aussi retarder un achat d'équipement. Le marché des lits bariatriques fait donc face à une adoption plus lente là où un prestataire ne peut pas relier le coût initial plus élevé à une valeur opérationnelle et clinique, même si un lit plus grand ou plus automatisé serait utile lors d'épisodes de soins complexes.
Remboursement fragmenté et économie des achats
La couverture des lits bariatriques diffère selon les payeurs et les contextes de soins, ce qui peut rendre les décisions d'achat difficiles pour les prestataires et les patients. Les règles de couverture peuvent séparer l'éligibilité aux lits d'hôpital selon les besoins du patient et la documentation clinique, plutôt que le seul poids du patient. Dans les contextes à domicile, les structures de location peuvent limiter la voie vers un déploiement à long terme lorsqu'une personne a besoin d'un soutien continu à la mobilité. Dans les soins en hospitalisation, les coûts des lits spécialisés sont généralement absorbés dans des arrangements de paiement hospitalier plus larges. Ces conditions laissent les prestataires responsables de l'alignement des exigences cliniques avec les règles de remboursement locales. Les contraintes des établissements peuvent aggraver la décision, car les portes, les ascenseurs et les planchers peuvent nécessiter des améliorations avant qu'un lit plus grand puisse être installé, liant la décision d'achat à la planification de la maintenance et à une possible perturbation au sein d'une unité de soins en activité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
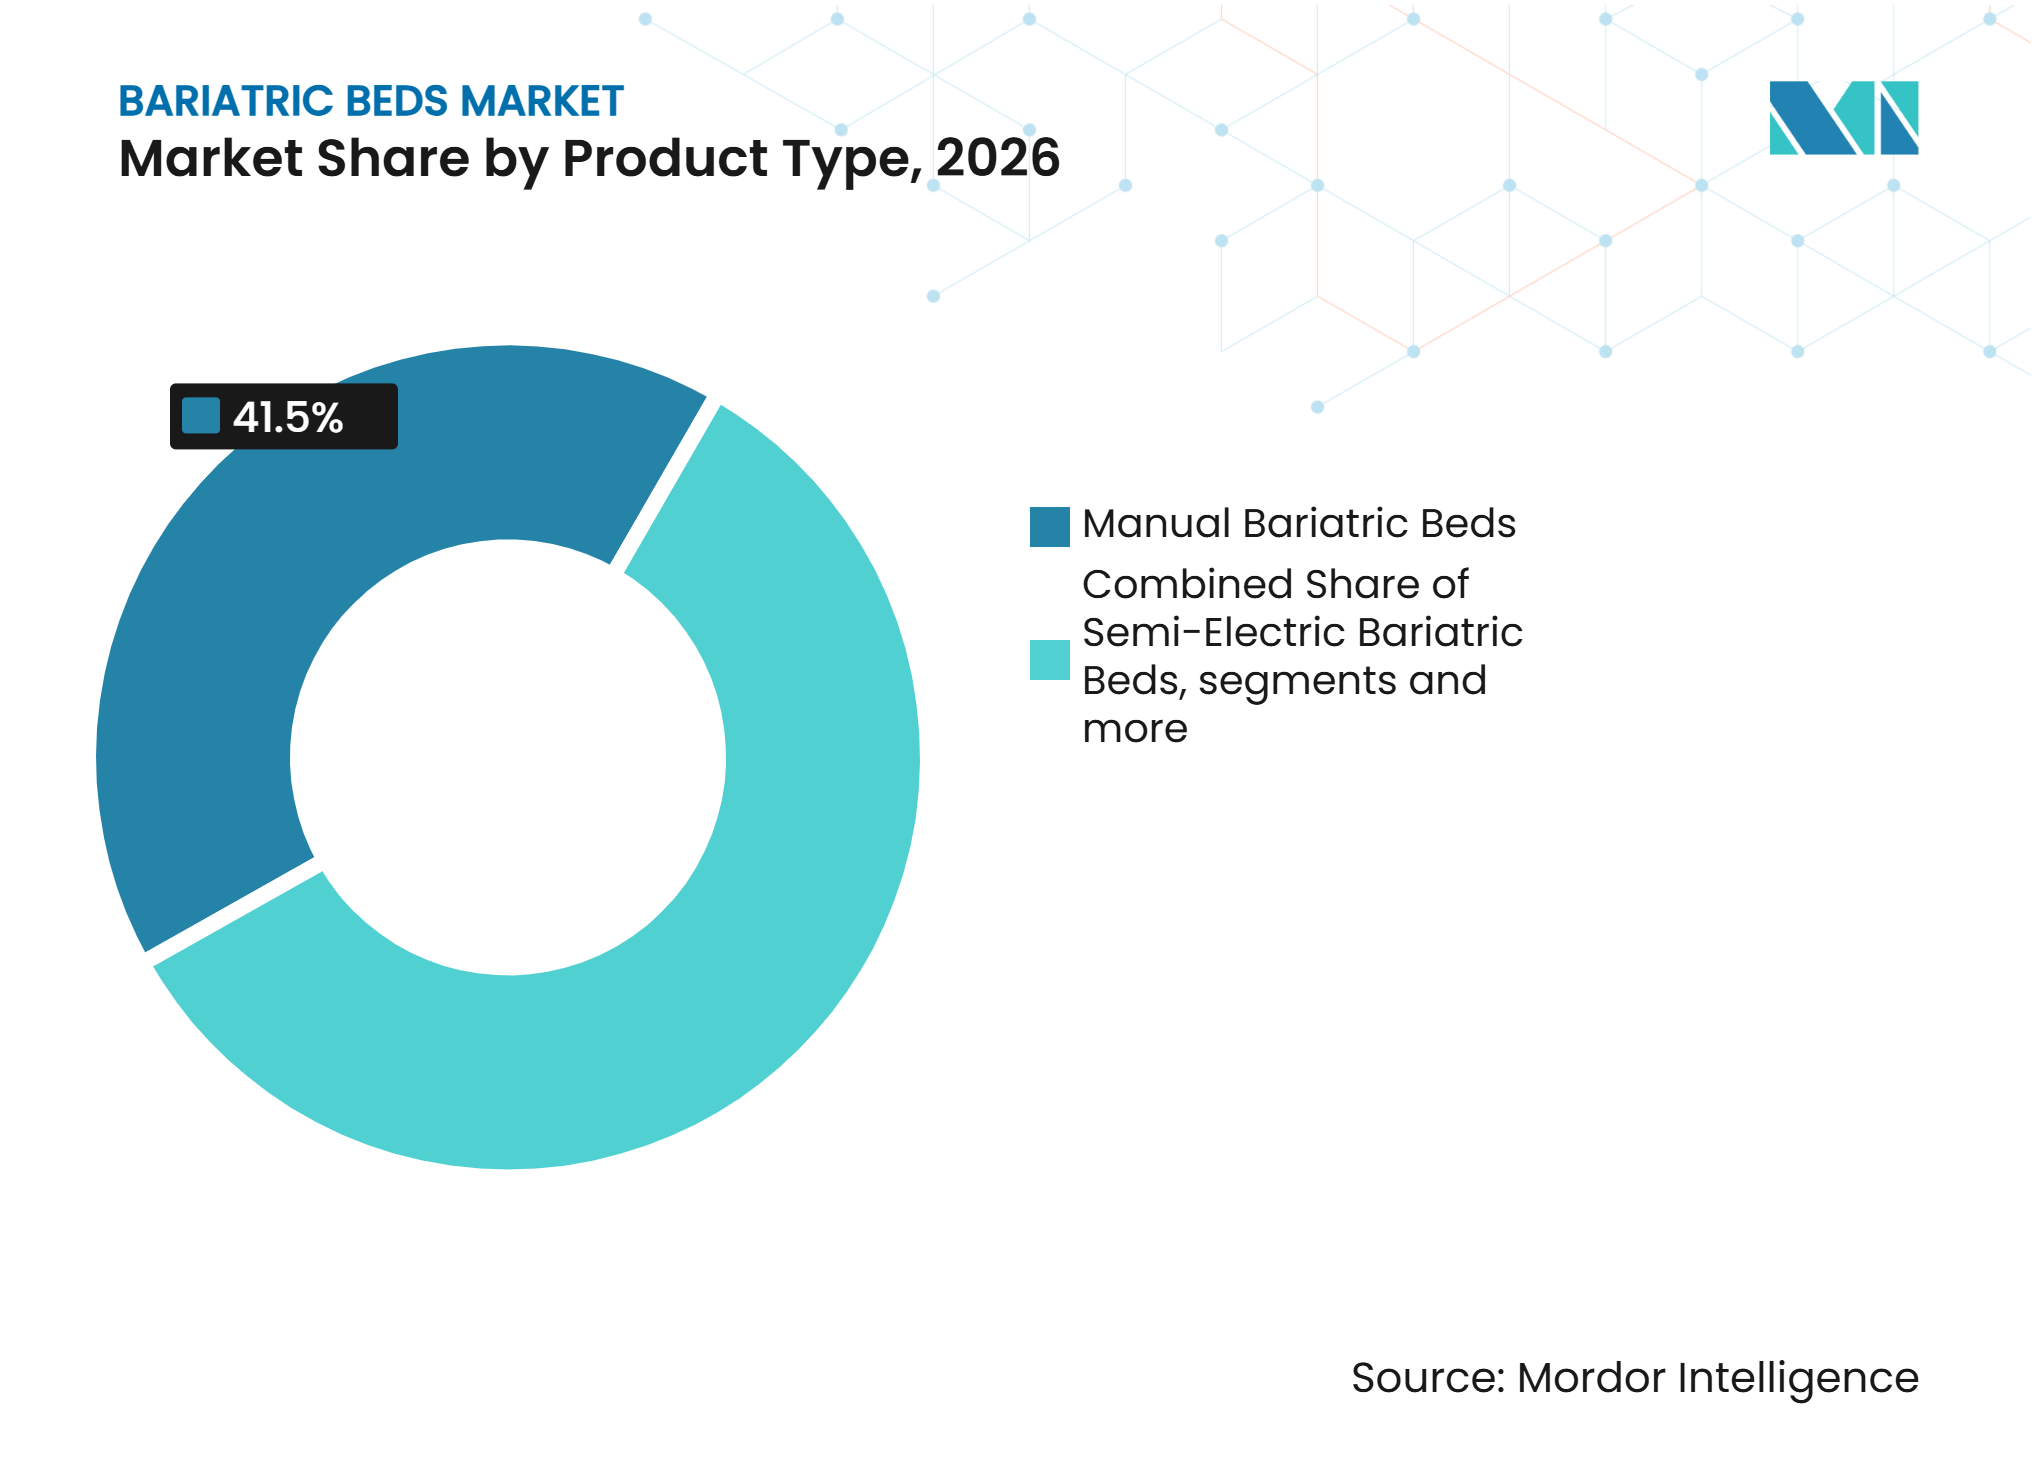
les modèles manuels maintiennent leur position tandis que l'électrification remodèle les achatsLes lits bariatriques manuels représentaient 41,51 % de la part du marché des lits bariatriques en 2026, car leur coût initial plus faible convenait aux environnements d'achat sensibles aux coûts. Les prestataires de soins de longue durée dans les marchés émergents et les hôpitaux communautaires ont continué à utiliser des modèles manuels là où les contraintes budgétaires déterminaient la sélection des équipements. Les lits semi-électriques offraient un réglage motorisé de la tête et des pieds sans contrôle électrique complet du châssis. Ce segment intermédiaire est resté pertinent pour les établissements de soins infirmiers spécialisés cherchant une certaine automatisation à un coût gérable sur le marché des lits bariatriques.
Les lits bariatriques entièrement électriques devraient enregistrer un CAGR de 7,12 % jusqu'en 2032. Leur croissance reflète l'intérêt des hôpitaux pour la réduction de la fatigue du personnel, le soutien aux programmes de manutention sécurisée et l'ajout de fonctions de surveillance des patients. Le MV3 de Stryker illustre la direction haute acuité de la catégorie de produits grâce à sa charge de travail sécurisée de 1 102 livres, ses largeurs de plateau réglables et sa détection de sortie. Dans le même temps, des modèles moins coûteux peuvent élargir l'accès dans les hôpitaux d'Asie-Pacifique. Le secteur des lits bariatriques présente donc des trajectoires produits différentes dans les systèmes de soins développés et émergents, avec des spécifications produits déterminées autant par les budgets d'investissement, la disponibilité des services locaux et la conception des établissements que par les préférences cliniques.



Par capacité de charge :
la gamme intermédiaire constitue la base clinique la plus large, le segment supérieur s'accélèreLe segment 500-700 livres représentait 43,17 % de la part du marché des lits bariatriques en 2026, ce qui en fait la gamme de capacité clinique la plus large. Il correspondait aux besoins courants dans les hôpitaux, les unités de rééducation et les établissements de soins de longue durée sur le marché des lits bariatriques. Le segment 701-1 000 livres devrait croître à un CAGR de 6,23 % jusqu'en 2032.
L'augmentation de l'obésité sévère et des admissions super-bariatriques conduit les établissements à spécifier une capacité plus élevée plus tôt dans le processus d'achat. Ce changement réduit la dépendance aux locations d'urgence pour des épisodes individuels de patients. Des produits à plus haute capacité sont développés pour un soutien clinique actif plutôt que pour une simple accommodation, notamment l'articulation entièrement électrique, l'intégration de surfaces thérapeutiques et les fonctions de positionnement. Le segment supérieur à 1 000 livres reste spécialisé mais est important pour les établissements souhaitant disposer d'équipements lourds sur site. Ces prestataires peuvent préférer la propriété à l'incertitude opérationnelle d'une location par épisode. Les établissements qui achetaient autrefois des modèles 500-700 livres envisagent de plus en plus la gamme 701-1 000 livres.
Par fonction clinique :
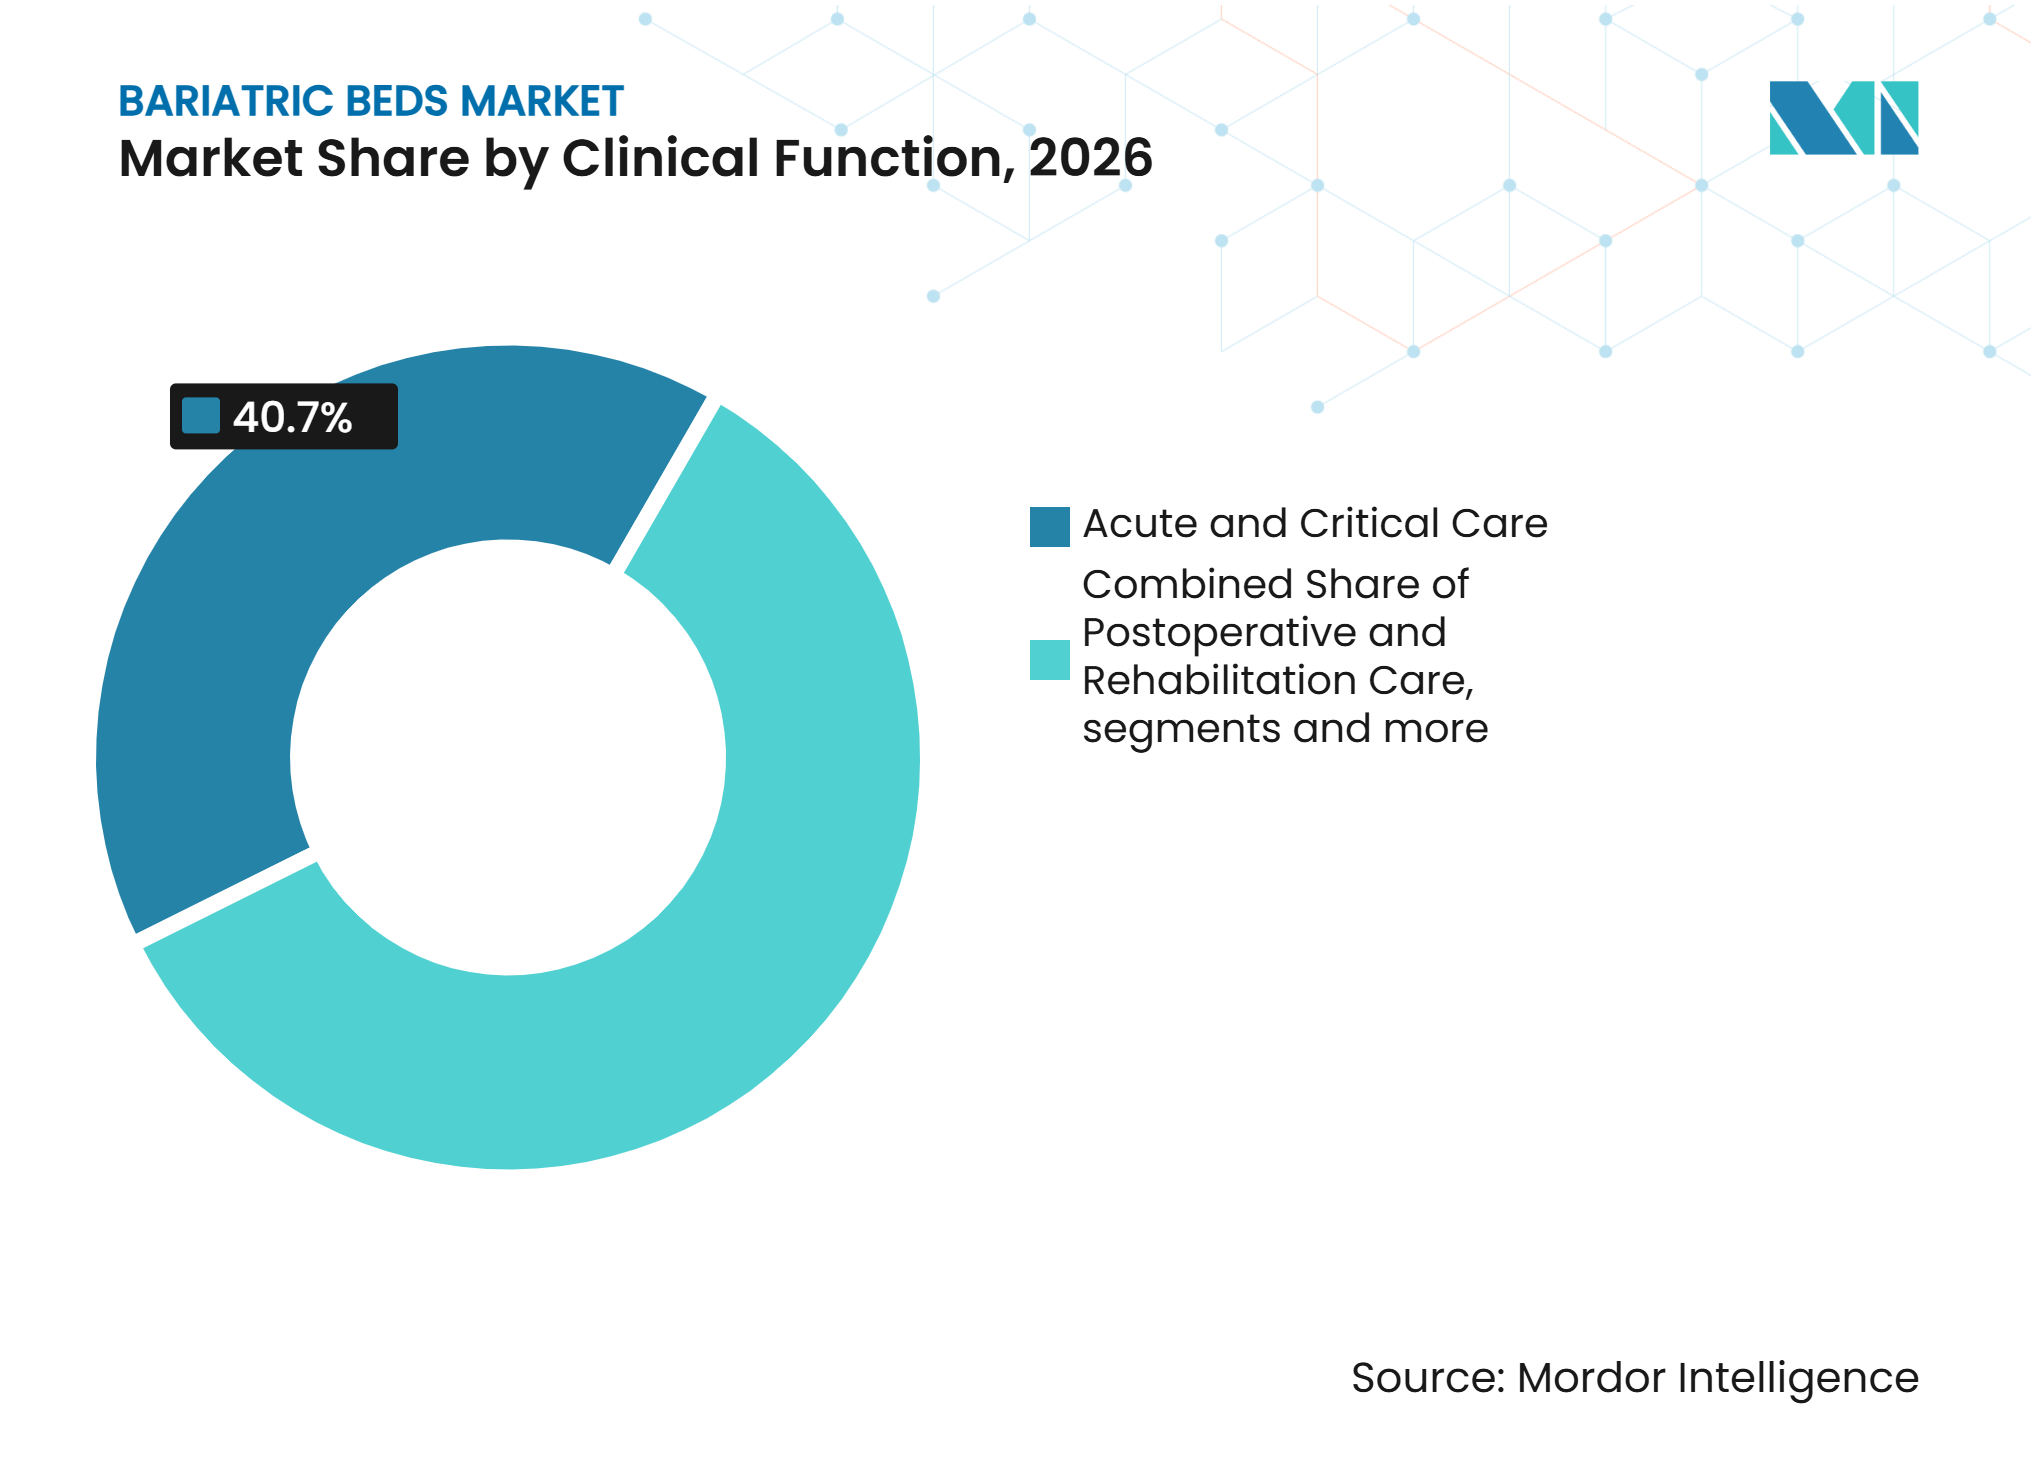
les soins aigus ancrent les volumes, les soins postopératoires et de rééducation mènent la croissanceLes soins aigus et soins intensifs représentaient 40,72 % du chiffre d'affaires en 2026, soutenus par le besoin d'équipements à haute spécification dans les unités de soins intensifs et médico-chirurgicales. Ces contextes utilisent des fonctions telles que la redistribution de la pression, la pesée intégrée, le positionnement prêt pour la réanimation cardiopulmonaire et le soutien à d'autres équipements cliniques sur le marché des lits bariatriques. Les admissions liées à l'obésité sévère pour des événements cardiovasculaires, des problèmes respiratoires et des procédures soutiennent la demande de base en équipements. Les soins postopératoires et de rééducation devraient croître à un CAGR de 7,72 % jusqu'en 2032. Le parcours de soins inclut désormais des patients utilisant des médicaments de type GLP-1 qui nécessitent un soutien à la mobilité surveillé en parallèle des cas de récupération chirurgicale traditionnels.
Les soins de longue durée et résidentiels se concentrent sur le repositionnement, la prévention des escarres et l'ergonomie des soignants plutôt que sur la surveillance clinique intensive. Le chevauchement du vieillissement et de l'obésité soutient cette fonction dans plusieurs grands systèmes de soins. Les soins à domicile et communautaires restent les fonctions cliniques les plus petites, mais ils offrent une voie importante en dehors des institutions. Les programmes de location et la gestion des soins à distance peuvent rendre l'utilisation des lits bariatriques plus pratique dans les contextes communautaires.

Par utilisateur final :
les hôpitaux dominent le marché tandis que les établissements de soins de longue durée connaissent la croissance la plus rapideLes hôpitaux et cliniques représentaient 43,36 % du chiffre d'affaires en 2026, soutenus par les achats en flotte, les exigences de manutention sécurisée et la concentration des admissions aiguës dans les établissements tertiaires. Ces acheteurs ont besoin d'équipements pouvant servir un large éventail de cas hospitalisés. Leurs décisions d'achat reflètent également les exigences en matière de sécurité du personnel et de flux de travail clinique sur le marché des lits bariatriques. Les établissements de soins de longue durée devraient croître à un CAGR de 6,83 % jusqu'en 2032. Les prestataires qui développent des capacités adaptées aux soins bariatriques dès le départ peuvent éviter des rénovations ultérieures d'infrastructures conçues pour des poids standard.
Les centres de rééducation et spécialisés forment un segment intermédiaire en croissance, car les soins postopératoires chirurgicaux se connectent avec des services multidisciplinaires de gestion du poids. Certains centres deviennent des pôles de gestion médicale du poids, nécessitant donc des équipements de mobilité au-delà de l'usage de récupération chirurgicale. Les prestataires de soins à domicile et les patients constituent le canal de soins alternatifs à la croissance la plus rapide dans la dimension des utilisateurs finaux. Le marché des lits bariatriques devient donc moins dépendant des achats exclusivement hospitaliers, car les modèles de prestation de soins nécessitent des équipements adaptés dans les contextes résidentiels et communautaires ainsi que dans les chambres d'hospitalisation.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 47,42 % du chiffre d'affaires en 2026, soutenue par les États-Unis et leur forte prévalence de l'obésité chez les adultes et de l'obésité sévère. Les recommandations de manutention sécurisée des patients et la législation des États relient les équipements bariatriques aux attentes en matière de sécurité des employés et d'accréditation. Cela transforme certains achats en une exigence institutionnelle plutôt qu'en une décision d'investissement discrétionnaire sur le marché des lits bariatriques. Le Canada soutient également les soins avec assistance mécanique grâce à des restrictions sur la manutention manuelle des patients. Le Mexique est en croissance grâce aux investissements des hôpitaux privés liés au tourisme médical pour les procédures de perte de poids.
Europe
L'Europe est la deuxième présence régionale sur le marché des lits bariatriques, portée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne, où les hôpitaux établis et les prestataires de soins de longue durée font des normes d'équipement un élément important des décisions d'achat. L'Allemagne bénéficie d'une large infrastructure de soins et des opérations régionales d'Arjo et de LINET. Le Royaume-Uni dispose de recommandations de manutention sécurisée des patients qui soutiennent l'utilisation d'équipements de transfert mécanique pour les patients bariatriques. Le règlement européen sur les dispositifs médicaux exige des preuves cliniques et une surveillance post-commercialisation pour les lits d'hôpital marqués CE. Ces exigences augmentent les coûts de conformité, mais elles maintiennent également un seuil de qualité pour les fournisseurs de lits d'hôpital électriques sur le marché des lits bariatriques.
Asie-Pacifique, Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 7,24 % jusqu'en 2032, le taux régional le plus rapide sur le marché des lits bariatriques, car les prestataires ajoutent des capacités de soins et recherchent des produits adaptés à la fois à la modernisation hospitalière et aux exigences de soins de longue durée dans des contextes de traitement courants et complexes. L'expansion des infrastructures de santé, l'obésité urbaine et la modernisation hospitalière soutiennent la demande. Le Japon et la Corée du Sud présentent un schéma axé sur les soins de longue durée en raison du vieillissement de la population et des investissements dans les établissements de soins. PARAMOUNT BED, Merits Health Products et d'autres fournisseurs régionaux se font concurrence grâce à des configurations axées sur les coûts sur le marché des lits bariatriques. Le Moyen-Orient et l'Afrique émergent grâce aux investissements dans la santé du GCC et aux réseaux d'hôpitaux privés sud-africains.
Paysage concurrentiel
Concentration du Marché
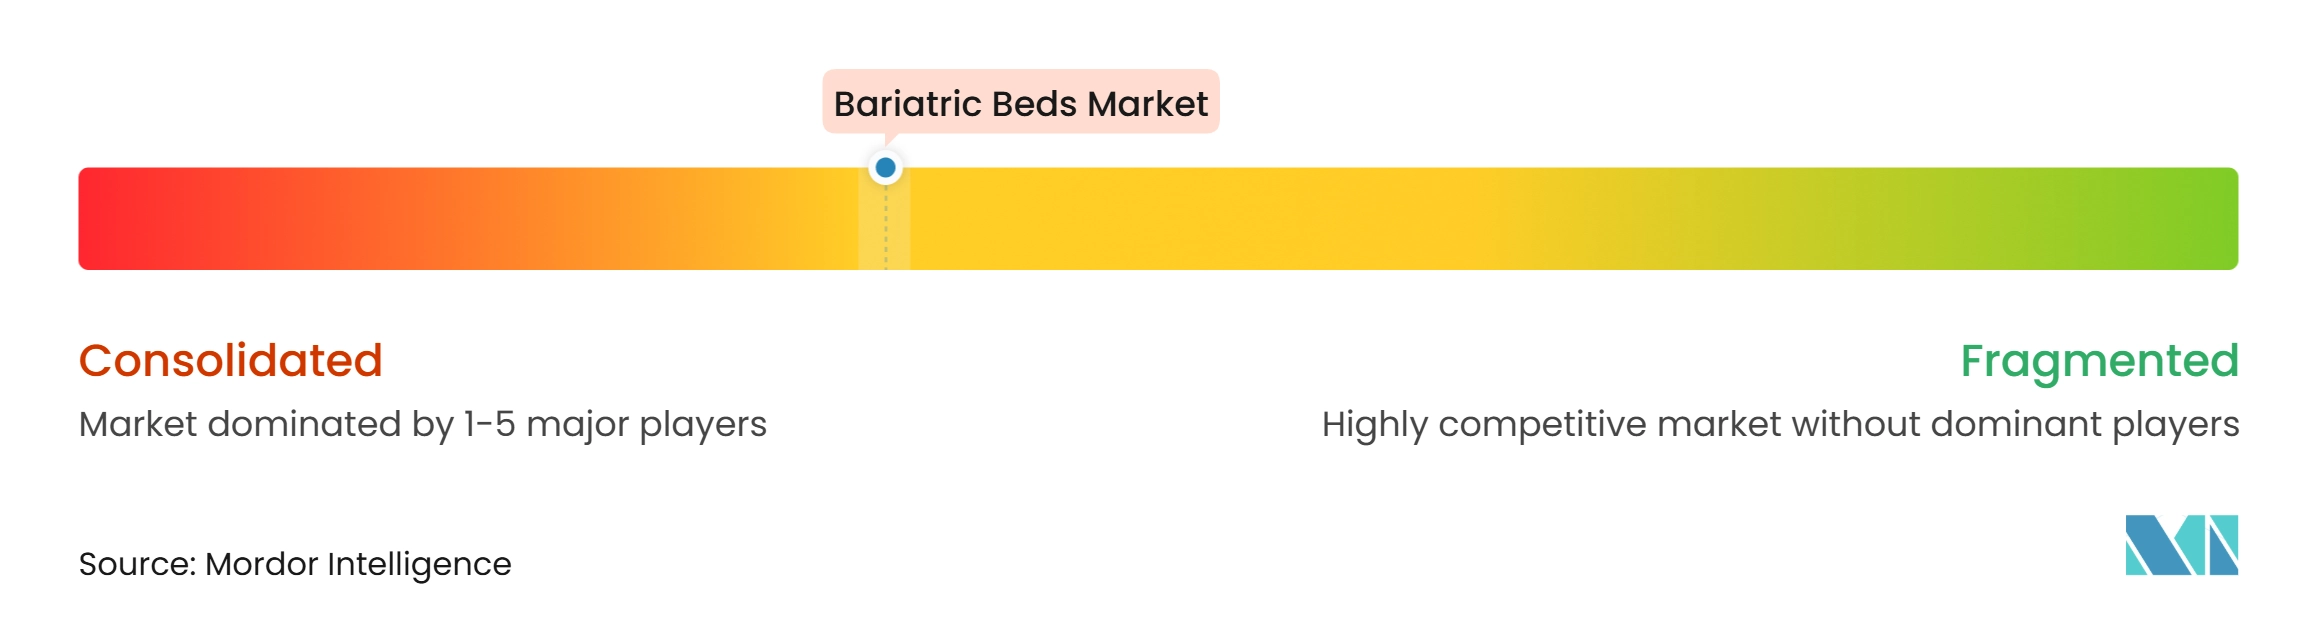
Le marché des lits bariatriques présente une concentration modérée au niveau institutionnel premium, où Stryker, Arjo, LINET et Joerns occupent des positions établies dans les canaux aigus et à haute acuité, tandis que les producteurs régionaux proposent des options moins coûteuses sur des marchés sélectionnés. Leurs positions reflètent l'étendue des produits, les portefeuilles de sécurité et de conformité, et les réseaux de services sur le marché des lits bariatriques. Stryker combine la technologie des lits avec des fonctionnalités de flux de travail clinique dans son portefeuille MV3. Arjo associe les lits à des sangles, des dispositifs de transfert et des solutions d'hygiène pour soutenir le flux de patients dans un compte prestataire.
DHCare a été créée en février 2026 en combinant Invacare Europe et Asie-Pacifique avec Direct Healthcare Group. DHCare a également signé un accord en 2026 pour acquérir la division Human Mobility d'Ottobock, sous réserve d'une clôture prévue au second semestre 2026. Cela élargit sa couverture post-aiguë et de rééducation complexe en Europe et modifie les options concurrentielles disponibles sur le marché des lits bariatriques. Les producteurs asiatiques, notamment PARAMOUNT BED, Merits Health Products et Zhangjiagang Medi Medical Equipment, augmentent leurs capacités et se font concurrence de manière agressive sur les prix en Asie-Pacifique. Leur réseau de distributeurs s'étend également aux canaux européens de milieu de gamme. Cela crée un environnement de prix plus difficile pour les fournisseurs de modèles manuels et électriques de base.
Des opportunités subsistent dans les lits électriques économiques pour les hôpitaux de milieu de gamme en Asie-Pacifique et en Amérique latine. Les programmes de location à domicile en dehors de l'Amérique du Nord constituent un autre domaine d'expansion. Les fournisseurs pourraient également relier la surveillance à distance aux données de résultats, car les prestataires recherchent de nouveaux modèles d'achat sur le marché des lits bariatriques. Les exigences de notification préalable à la mise sur le marché et les attentes de la norme ISO 13485 relèvent le seuil d'entrée dans les achats nord-américains. La norme IEC/EN 60601-2-52 agit de même comme référence mondiale pratique de sécurité pour les lits électriques. Le marché des lits bariatriques reste ouvert aux concurrents régionaux, mais la certification, le soutien et la crédibilité clinique déterminent le succès dans les comptes premium, où les hôpitaux ont besoin de confiance dans la disponibilité des équipements, la formation et la réactivité du service.
Leaders du secteur des lits bariatriques
-
Baxter International Inc.
-
Stryker Corporation
-
Arjo AB
-
Invacare Corporation
-
Drive DeVilbiss Healthcare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lits bariatriques Entreprises couvertes dans ce rapport
- Alerta Medical
- Arjo AB
- Baxter
- Benmor Medical Limited
- Cobi Rehab
- Drive DeVilbiss Healthcare
- Gendron, Inc.
- GF Health Products, Inc.
- Haelvoet NV
- Invacare
- Joerns Healthcare
- LINET Group
- Medline Industries
- Merits Health Products
- Paramount Bed
- Rotec International
- Savaria Corporation
- Sizewise Rentals LLC
- Stryker
- Zhangjiagang Medi Medical Equipment Co., Ltd.
Développements industriels récents dans Marché des lits bariatriques
- Février 2026 : Rhône, une société mondiale de capital-investissement, a finalisé les acquisitions d'Invacare Europe et Asie-Pacifique ainsi que de Direct Healthcare Group (DHG), fusionnant les deux dans la nouvelle entité DHCare. DHCare a son siège à Londres, est présente dans 16 pays et exporte vers plus de 50 pays dans le monde, se positionnant comme l'un des leaders internationaux des dispositifs médicaux de mobilité et de soins post-aigus.
- Février 2025 : Stryker a lancé le lit d'hôpital ProCeed à l'échelle mondiale, avec une conception à faible hauteur de lit, un mécanisme de direction à cinquième roue pour réduire le risque de blessure au dos des soignants, et deux options de tête de lit configurables. Le produit cible à la fois les flux de travail de soins standard et bariatriques dans plusieurs régions, avec un accent sur l'ergonomie des soignants et la prévention des chutes des patients.
- Janvier 2025 : Arjo a annoncé l'expansion de ses partenariats de distribution en Amérique du Nord pour les systèmes de manutention de patients bariatriques et de lits médicaux, ciblant les prestataires de rééducation et de soins de longue durée. Cette initiative s'aligne sur l'objectif de croissance organique d'Arjo de 3 à 5 % pour 2026 et approfondit la présence de l'entreprise dans le canal post-aigu nord-américain.
Périmètre du rapport mondial sur le marché des lits bariatriques
Selon le périmètre du rapport, le marché des lits bariatriques englobe les lits médicaux conçus pour soutenir les patients présentant un poids corporel plus élevé, intégrant des caractéristiques telles que des châssis extra-larges, un positionnement motorisé, des barrières latérales renforcées et des surfaces de soulagement de la pression. Ces lits sont utilisés dans les hôpitaux, les établissements de soins de longue durée et les contextes de soins à domicile pour améliorer la mobilité des patients, réduire la fatigue des soignants et améliorer les résultats cliniques.
Le marché des lits bariatriques est segmenté par type de produit, capacité de charge, fonction clinique, utilisateur final et géographie. Par type de produit, le marché est segmenté en lits bariatriques manuels, lits bariatriques semi-électriques et lits bariatriques entièrement électriques. Par capacité de charge, le marché est segmenté en 500-700 livres, 701-1 000 livres et plus de 1 000 livres. Par fonction clinique, le marché est segmenté en soins aigus et soins intensifs, soins postopératoires et de rééducation, soins de longue durée et soins résidentiels, et soins à domicile et soins communautaires. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, établissements de soins de longue durée, centres de rééducation et spécialisés, et prestataires de soins à domicile et patients. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Lits bariatriques manuels |
| Lits bariatriques semi-électriques |
| Lits bariatriques entièrement électriques |
| 500-700 livres |
| 701-1 000 livres |
| Plus de 1 000 livres |
| Soins aigus et soins intensifs |
| Soins postopératoires et de rééducation |
| Soins de longue durée et soins résidentiels |
| Soins à domicile et soins communautaires |
| Hôpitaux et cliniques |
| Établissements de soins de longue durée |
| Centres de rééducation et spécialisés |
| Autres utilisateurs finaux (prestataires de soins à domicile et patients, entre autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Lits bariatriques manuels | |
| Lits bariatriques semi-électriques | ||
| Lits bariatriques entièrement électriques | ||
| Par capacité de charge | 500-700 livres | |
| 701-1 000 livres | ||
| Plus de 1 000 livres | ||
| Par fonction clinique | Soins aigus et soins intensifs | |
| Soins postopératoires et de rééducation | ||
| Soins de longue durée et soins résidentiels | ||
| Soins à domicile et soins communautaires | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Établissements de soins de longue durée | ||
| Centres de rééducation et spécialisés | ||
| Autres utilisateurs finaux (prestataires de soins à domicile et patients, entre autres) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des lits bariatriques d'ici 2032 ?
Le marché des lits bariatriques devrait croître de 419,50 millions USD en 2027 à 548,79 millions USD d'ici 2032, à un CAGR de 5,52 % durant la période de prévision 2027-2032.
Quelle catégorie de produits mène la demande de lits bariatriques ?
Les lits bariatriques manuels ont dominé la demande de produits avec 41,51 % du chiffre d'affaires en 2026, tandis que les modèles entièrement électriques devraient connaître la croissance la plus rapide à un CAGR de 7,12 % jusqu'en 2032.
Quel utilisateur final connaît la croissance la plus rapide pour les lits bariatriques ?
Les établissements de soins de longue durée devraient croître à un CAGR de 6,83 % jusqu'en 2032, car le vieillissement et l'obésité augmentent les besoins en soins résidentiels, le repositionnement et l'ergonomie des soignants devenant plus importants dans les soins quotidiens des résidents nécessitant un soutien fréquent à la mobilité.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 7,24 % jusqu'en 2032, soutenue par les investissements dans les établissements de soins et une gamme plus large de configurations de produits axées sur les prix, destinées à la fois aux hôpitaux en expansion et aux établissements de soins de longue durée.