
Marktgröße und Marktanteil für Bariatrische Betten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
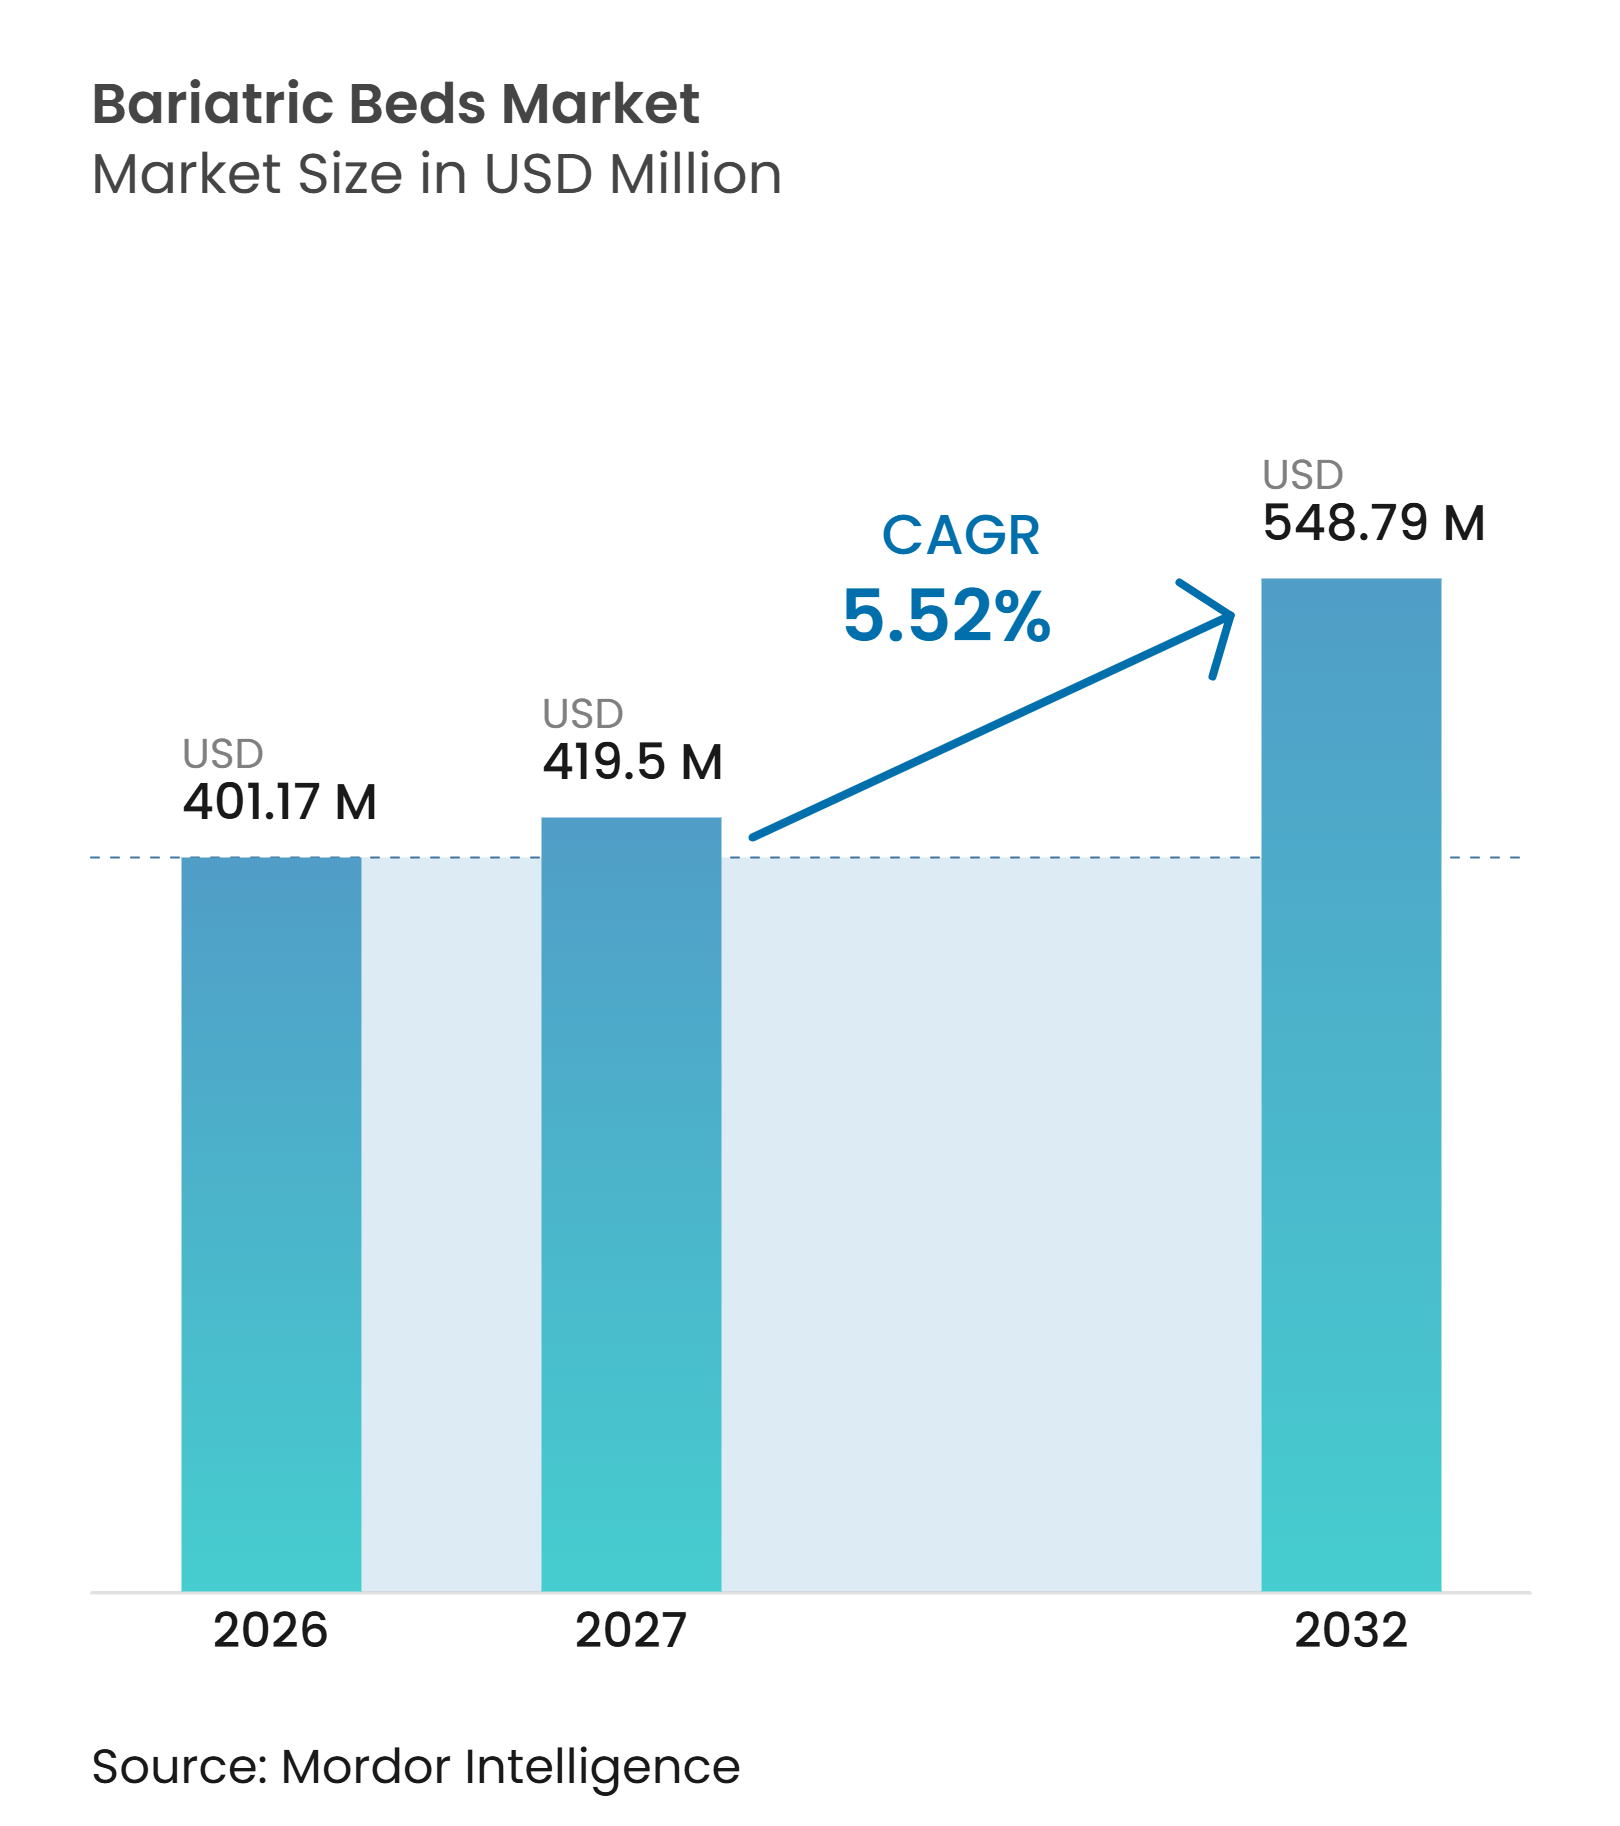
| Marktgröße (2027) | 419.5 Millionen US-Dollar |
| Marktgröße (2032) | 548.79 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bariatrische Betten von Mordor Intelligence
Die Marktgröße für Bariatrische Betten soll von 401,17 Millionen USD im Jahr 2026 auf 419,5 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 548,79 Millionen USD bei einer CAGR von 5,52 % im Zeitraum 2027–2032 erreichen.
Die Nachfrage folgt der steigenden Zahl von Erwachsenen, die mit Adipositas leben – diese erreichte 2022 890 Millionen und soll bis 2030 auf 1,13 Milliarden ansteigen, was das Volumen der Patienten erhöht, deren Gewichts- und Mobilitätsbedürfnisse durch Standardgeräte nicht zuverlässig erfüllt werden können. Patienten mit Adipositas können an Diabetes, Herz-Kreislauf-Erkrankungen, Schlafapnoe und Mobilitätseinschränkungen leiden, was den Pflegebedarf in Krankenhäusern, der Rehabilitation und der stationären Pflege erhöht, insbesondere wenn Transfers, Hautschutz und routinemäßige Umlagerungen mehr Personalzeit erfordern. Gesundheitsdienstleister erhöhen auch ihre Gerätespezifikationen, da schwerere Patienten eine sichere Handhabung, breitere Liegeflächen, zuverlässiges Druckmanagement und Rahmen erfordern, die durch die Einrichtung bewegt werden können, ohne die täglichen Pflegeabläufe zu beeinträchtigen. Die Produktentwicklung bewegt sich in Richtung vernetzter Funktionen, die Bettausstiegserkennung, Umlagerung, Wiegen und Pflegealarme unterstützen, und gibt dem Personal aktuellere Informationen, während die Abhängigkeit von separaten Überwachungsschritten reduziert wird. Die Beschaffung wird durch Gerätekosten, Unterschiede in der Kostenerstattung und die baulichen Grenzen älterer Pflegeeinrichtungen eingeschränkt, einschließlich Türbreite, Tragfähigkeit von Aufzügen und Bodenbelastung, sodass Anbieter Investitionspläne häufig mit Bau- und klinischen Teams koordinieren müssen.
Wichtigste Erkenntnisse des Berichts
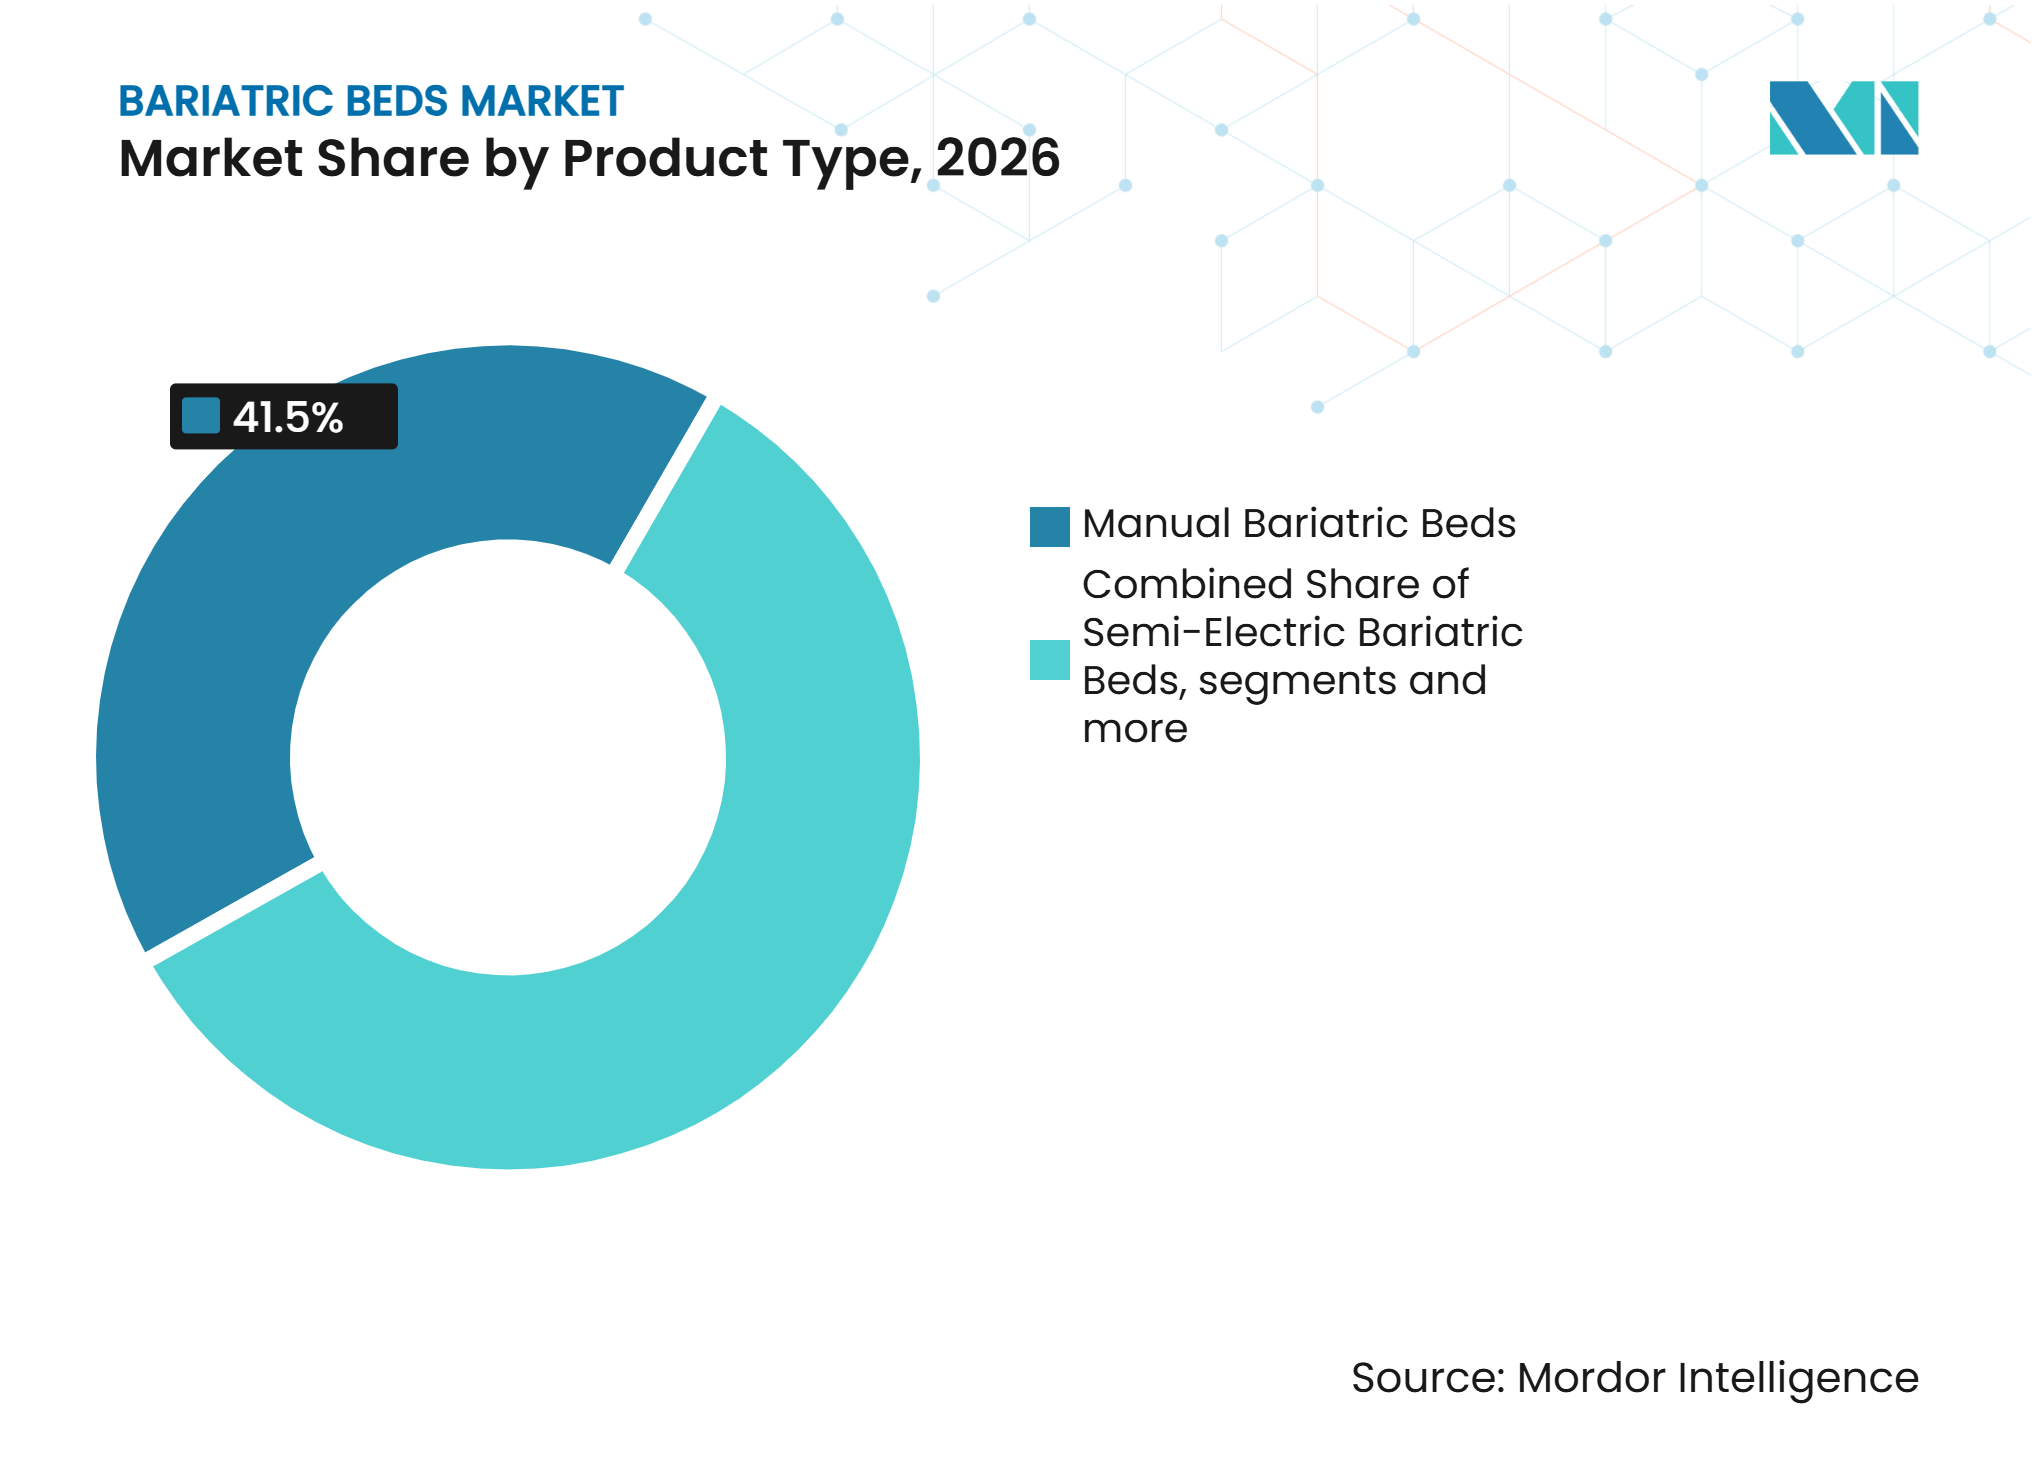
- Nach Produkttyp hielten manuelle bariatrische Betten im Jahr 2026 einen Umsatzanteil von 41,51 %, während vollelektrische bariatrische Betten bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen werden.
- Nach Gewichtskapazität hielt das Segment 500–700 Pfund im Jahr 2026 einen Umsatzanteil von 43,17 %, während das Segment 701–1.000 Pfund bis 2032 voraussichtlich mit einer CAGR von 6,23 % wachsen wird.
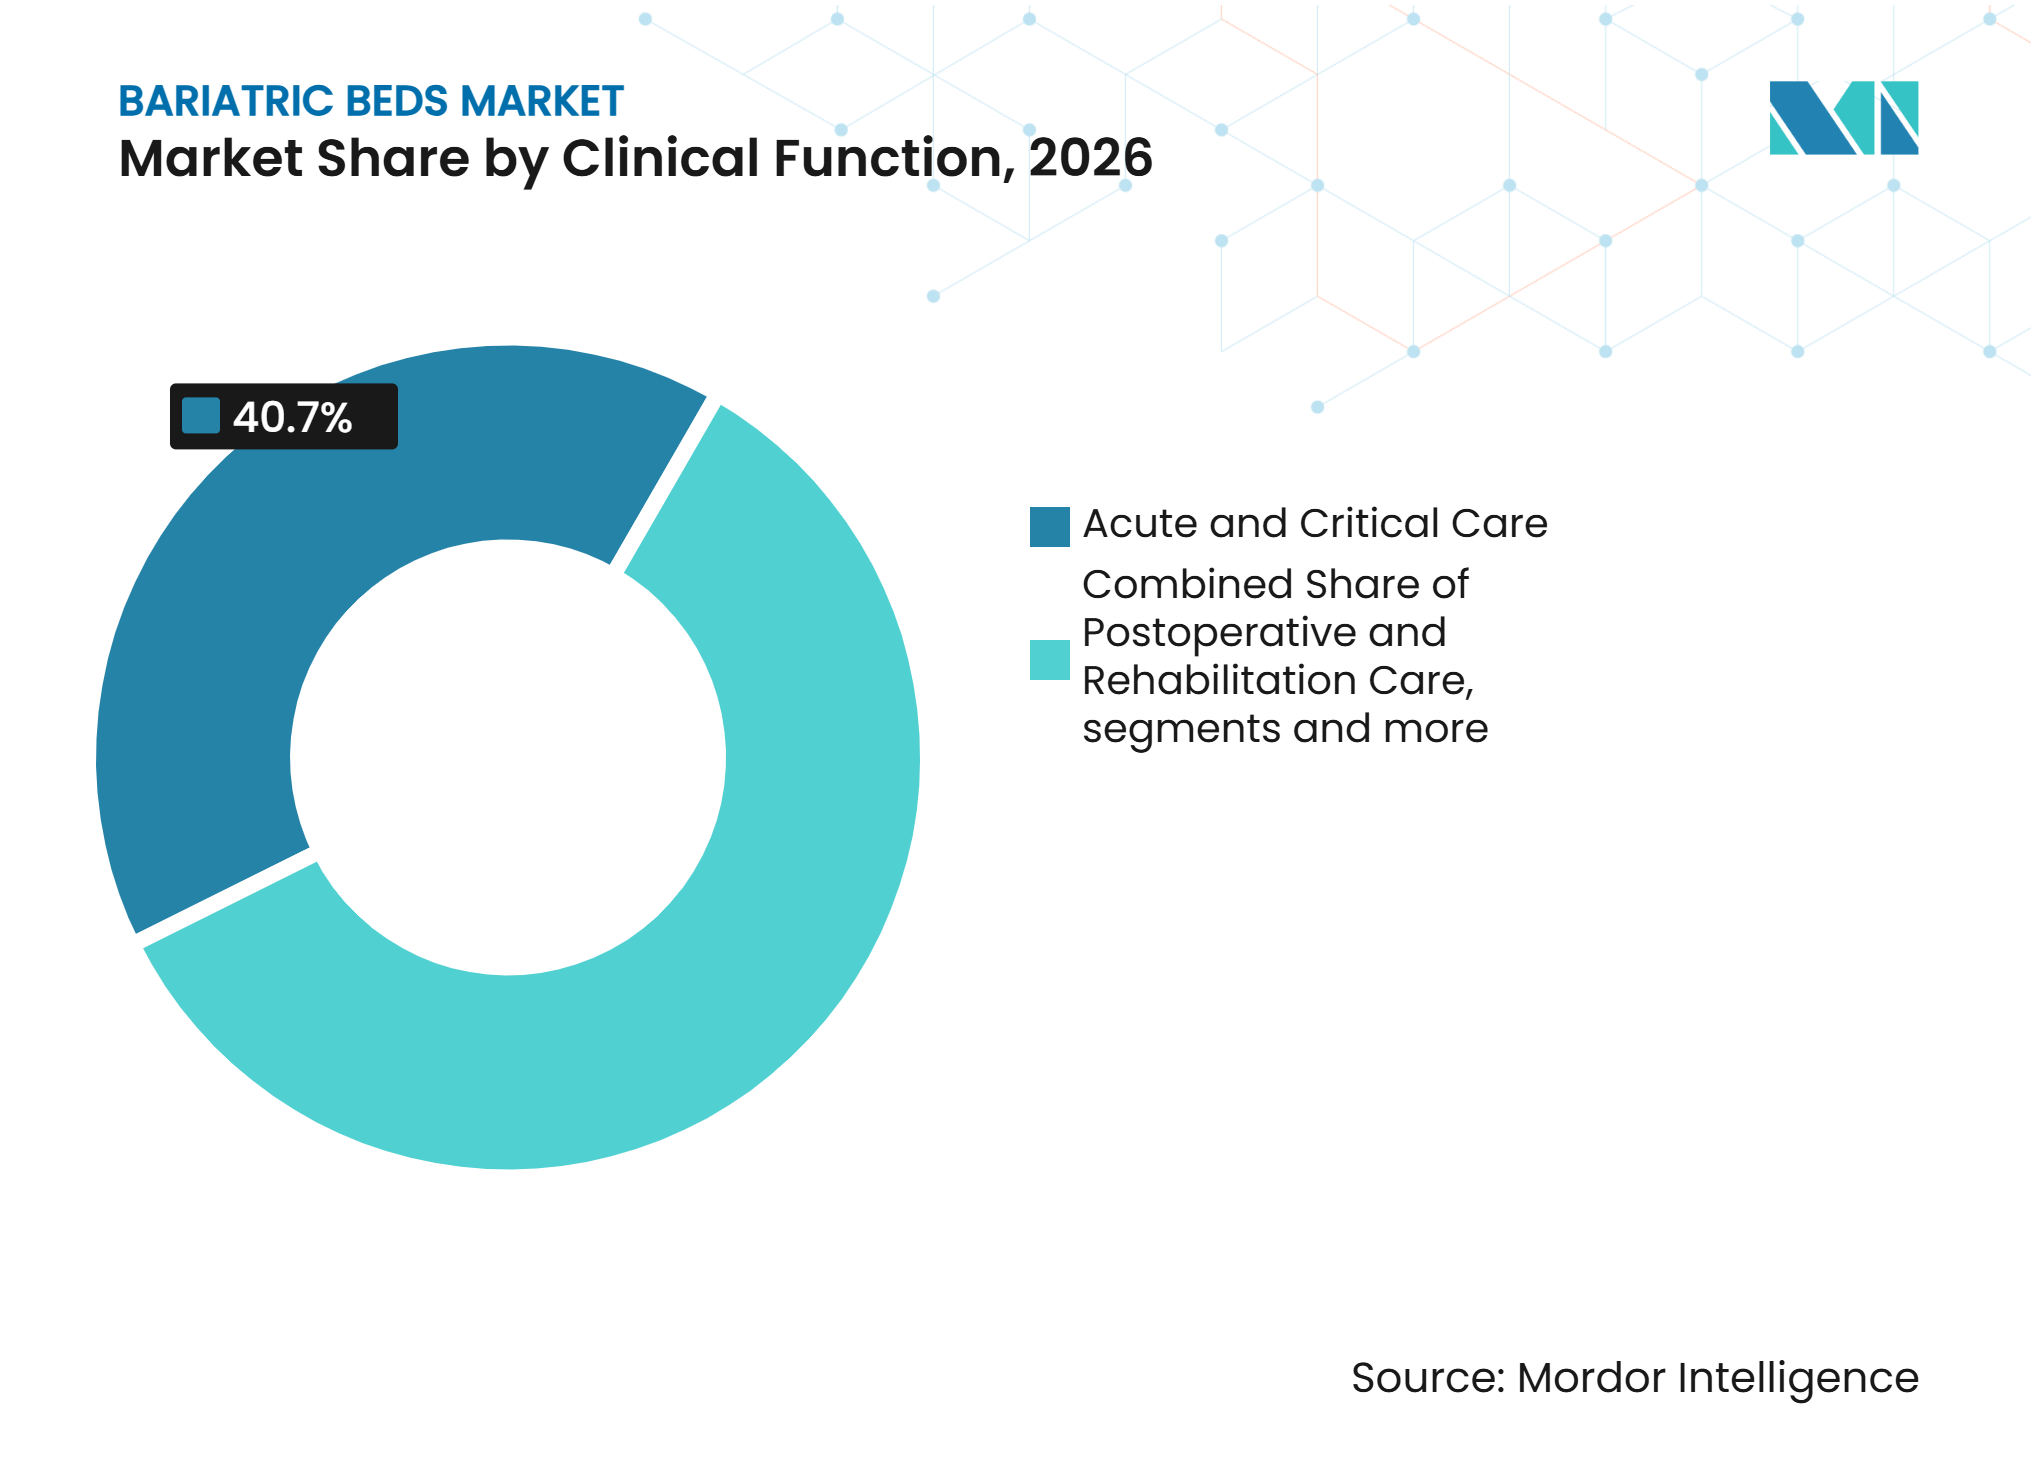
- Nach klinischer Funktion hielt die Akut- und Intensivpflege im Jahr 2026 einen Umsatzanteil von 40,72 %, während die postoperative Pflege und Rehabilitationspflege bis 2032 voraussichtlich mit einer CAGR von 7,72 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Umsatzanteil von 43,36 %, während Langzeitpflegeeinrichtungen bis 2032 voraussichtlich mit einer CAGR von 6,83 % wachsen werden.
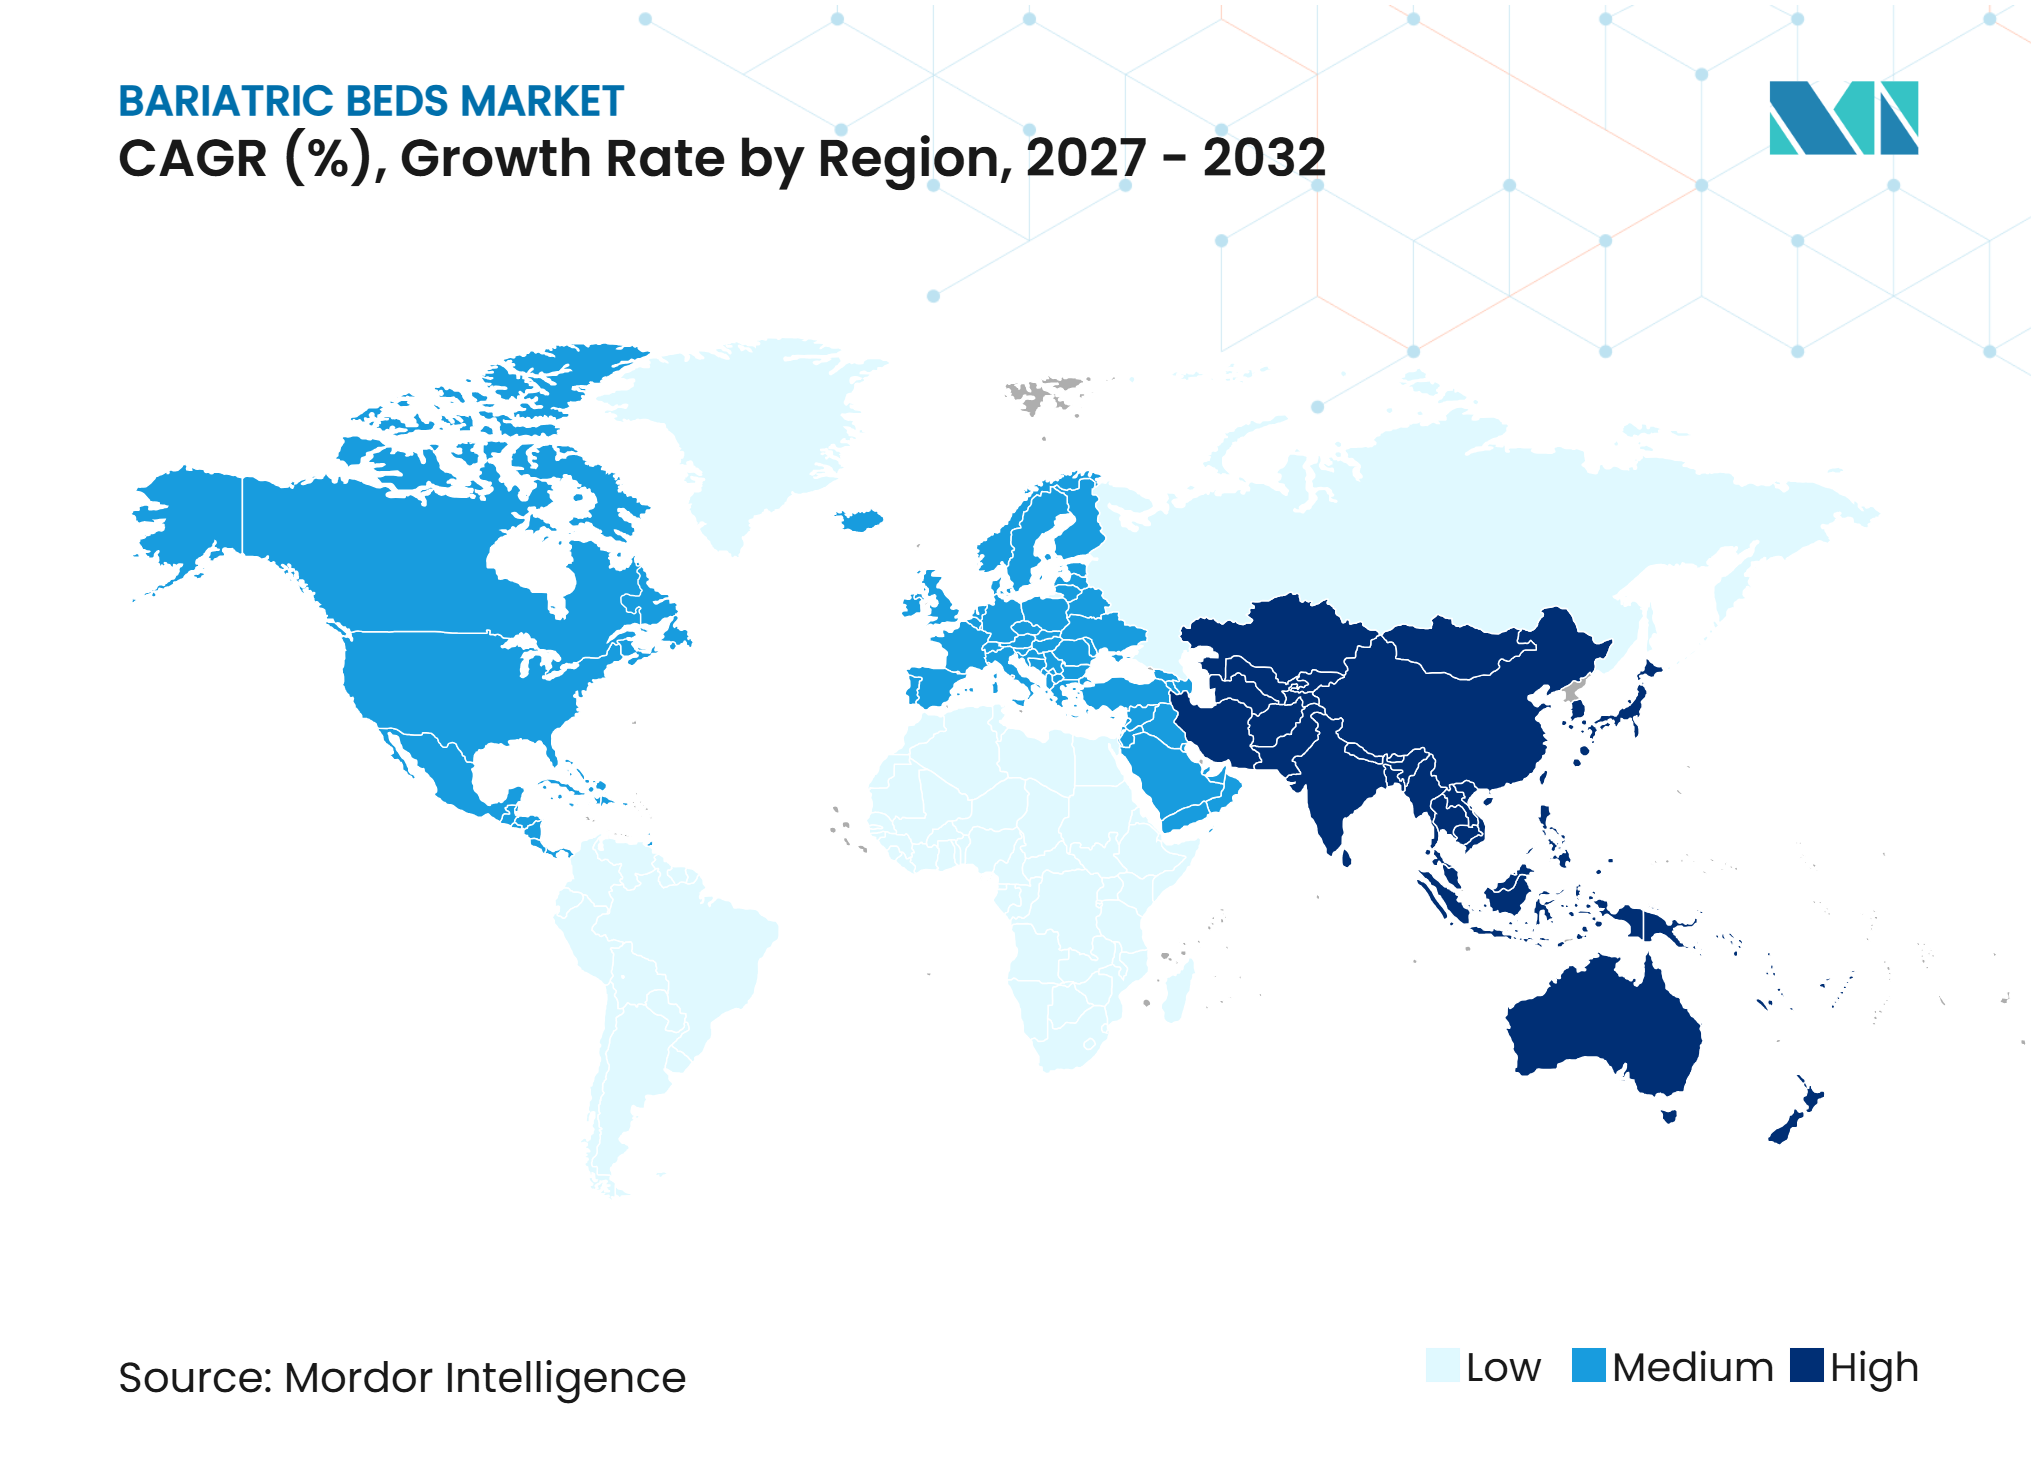
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 47,42 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,24 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Adipositas und Patientenmix mit höherem Versorgungsbedarf | +1.8% | Global, höchste Konzentration in Nordamerika, MENA und Teilen des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Wachstum der Bariatrischen Chirurgie und postoperativen Versorgung | +1.0% | Nordamerika, Europa und aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sicherer Patientenumgang und Reduzierung von Pflegekräfteverletzungen | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen Gesundheitsversorgung und des Verbleibens in der eigenen Häuslichkeit | +0.8% | Nordamerika, Kern-APAC und Ausstrahlungseffekte auf MEA | Langfristig (≥ 4 Jahre) |
| Einführung digitaler und automatisierter Bettfunktionen | +0.7% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bislang unterschätzter Bedarf an bariatrisch ausgerichteter Kapazitätsplanung | +0.6% | Global, mit früher Akzeptanz in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Adipositas und Patientenmix mit höherem Versorgungsbedarf
Die globale Adipositas hat sich mehr als verdoppelt und erhöht die Zahl der Patienten, die eine Versorgung benötigen, die ein höheres Gewicht und eingeschränkte Mobilität berücksichtigt. Die World Obesity Federation prognostizierte bis 2030 1,13 Milliarden Erwachsene mit Adipositas. In den Vereinigten Staaten betrug die Adipositasrate bei Erwachsenen 40,3 % und die Rate schwerer Adipositas 9,4 %, was die Nachfrage nach bariatrisch ausgerüsteter Infrastruktur in akuten und post-akuten Versorgungsbereichen hoch hält.[1] Patienten mit schwerer Adipositas benötigen möglicherweise längere und komplexere Versorgungsepisoden aufgrund damit verbundener klinischer Erkrankungen. Der Markt für Bariatrische Betten reagiert auf diesen Bedarf durch Rahmen mit höherer Kapazität, integrierte Waagen, CPR-Steuerungen und kompatible Druckumverteilungsflächen. Steigende Aufnahmen von Patienten mit einem Gewicht von 500 Pfund oder mehr veranlassen Anbieter zunehmend, die Gerätekapazität zu berücksichtigen, bevor ein dringender Fall eintritt.
Sicherer Patientenumgang und Reduzierung von Pflegekräfteverletzungen
Das Bewegen bariatrischer Patienten kann das Gesundheitspersonal dem Risiko von Muskel-Skelett-Verletzungen aussetzen, insbesondere wenn eine Aufgabe auf manuellem Heben beruht. Die American Society for Healthcare Professionals erklärte im Jahr 2026, dass strukturierte Programme für sicheres Handling und Mobilität Sicherheit, Würde und Ergebnisse in der bariatrischen Versorgung unterstützen.[2] Eine Studie aus dem Jahr 2025 berichtete von einer hohen Prävalenz von Muskel-Skelett-Erkrankungen bei Krankenhaus- und Pflegeheimmitarbeitern sowie einer inkonsistenten Einhaltung von Leitlinien zur Patientenhandhabung.[3] Verstellbare Liegeflächenhöhen, manövrierbare Rahmen und Patientenunterstützungsfunktionen können den Bedarf an unsicheren Transfers reduzieren. Dies macht Mitarbeitersicherheit und Compliance zu einem fortlaufenden Beschaffungsaspekt im Markt für Bariatrische Betten, insbesondere dort, wo von Führungskräften erwartet wird, sicherere Prozesse für Transfers, Umlagerungen und alltägliche Mobilitätsunterstützung zu dokumentieren.
Ausbau der häuslichen Gesundheitsversorgung und des Verbleibens in der eigenen Häuslichkeit
Der Markt für Bariatrische Betten expandiert über Akutkrankenhäuser hinaus, da ältere Erwachsene mit adipositasbedingten Erkrankungen mehr Unterstützung zu Hause und in stationären Einrichtungen benötigen. Alterung und Mobilitätseinschränkungen können in Nordamerika und Europa sowie in China, Japan und Südkorea mit adipositasbedingten Erkrankungen zusammentreffen. Mietvereinbarungen und die Kostenerstattung für langlebige Medizinprodukte können die Einstiegskosten für einige häusliche Umgebungen senken. Der Heimbereich erfordert leichtere und halbelelektrische Produkte, die durch Wohnungstüren passen und dennoch eine sichere Versorgung unterstützen. Dies schafft andere Produktanforderungen als bei Krankenhaussystemen, die intensive Überwachung und Akutfunktionen priorisieren. Der Bedarf an bariatrisch ausgerichteter Kapazitätsplanung erstreckt sich daher auf Langzeitpflege- und Heimversorgungsbetriebe, wo ein Mangel an geeigneten Geräten die Routineversorgung sowohl für den Patienten als auch für die Pflegekraft erschweren kann.
Einführung digitaler und automatisierter Bettfunktionen
Krankenhäuser ersetzen einige manuelle Konfigurationen durch elektrische und vernetzte Modelle, um Stürzen, Pflegekräftebelastung und Versorgungskomplexität zu begegnen. Joerns Healthcare gibt an, dass das Bari10A ein Waagensystem mit Batteriepufferung und Multifunktionssteuerungen umfasst und der IEC/EN 60601-2-52 entspricht. Diese Funktionen unterstützen die Patientenbeobachtung und routinemäßige Pflegeabläufe in Bereichen mit hohem Versorgungsbedarf. Digitale Funktionen können auch die Nutzungsdauer manueller und halbelelektrischer Bestände verkürzen, wenn Krankenhäuser neue Basisspezifikationen festlegen. Diese Ersatzaktivität trägt zur Nachfrage nach Neuinstallationen im Markt für Bariatrische Betten bei, da ein Krankenhaus bestehende Zimmer aufrüsten kann, auch wenn die Anzahl der verfügbaren Betten unverändert bleibt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten im Vergleich zu Standardbetten | -0.8% | Global, am stärksten in Schwellenmärkten und ländlichen Gesundheitsversorgungsnetzen | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Raumverhältnisse, Türbreiten, Aufzüge und Bodenbelastung in Einrichtungen | -0.5% | Europa, Asien-Pazifik und Südamerika mit älterer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Fragmentierte Kostenerstattung und Beschaffungswirtschaft | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Risiko der Unterauslastung und Substitution durch Mietgeräte | -0.4% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluskosten im Vergleich zu Standardbetten
Hohe Anschaffungskosten bleiben eine Hürde für ländliche, kommunale und Einrichtungen in Entwicklungsmärkten mit begrenzten Investitionsbudgets. Vollelelektrische Betten mit Überwachungsfunktionen und Kapazitäten über 700 Pfund kosten mehr als Standard-Krankenhausbetten. Wartung, Matratzenersatz und Compliance-Upgrades erhöhen die Kosten über die Gerätelebensdauer. Diese Lücke kann für Anbieter in Subsahara-Afrika, Südasien, dem ländlichen Lateinamerika und anderen ressourcenbeschränkten Umgebungen am schwierigsten zu überbrücken sein. Miete kann den Bedarf an Eigentum reduzieren, kann aber auch einen Gerätekauf verzögern. Der Markt für Bariatrische Betten sieht sich daher einer langsameren Akzeptanz gegenüber, wo ein Anbieter die höheren Anfangskosten nicht mit betrieblichem und klinischem Nutzen verbinden kann, selbst wenn ein größeres oder stärker automatisiertes Bett bei komplexen Patientenepisoden hilfreich wäre.
Fragmentierte Kostenerstattung und Beschaffungswirtschaft
Die Kostenerstattung für bariatrische Betten unterscheidet sich je nach Kostenträger und Versorgungsbereich, was Beschaffungsentscheidungen für Anbieter und Patienten erschweren kann. Erstattungsregeln können die Berechtigung für Krankenhausbetten nach Patientenbedarf und klinischer Dokumentation trennen, nicht allein nach Patientengewicht. Im häuslichen Bereich können Mietstrukturen den Weg zur langfristigen Nutzung einschränken, wenn eine Person dauerhaften Mobilitätsbedarf hat. In der stationären Versorgung werden Kosten für Spezialbetten häufig in umfassenderen Krankenhausvergütungsregelungen absorbiert. Diese Bedingungen lassen Anbieter dafür verantwortlich, klinische Anforderungen mit lokalen Erstattungsregeln in Einklang zu bringen. Einrichtungsbeschränkungen können die Entscheidung erschweren, da Türen, Aufzüge und Böden möglicherweise aufgerüstet werden müssen, bevor ein größeres Bett installiert werden kann, was die Beschaffungsentscheidung mit der Wartungsplanung und möglichen Störungen innerhalb einer laufenden Pflegeeinheit verknüpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Manuelle Modelle behaupten ihre Stellung, während die Elektrifizierung die Beschaffung neu gestaltetManuelle bariatrische Betten hielten im Jahr 2026 einen Marktanteil von 41,51 % im Markt für Bariatrische Betten, da ihre niedrigeren Anschaffungskosten kostenempfindlichen Beschaffungsumgebungen entgegenkamen. Langzeitpflegeanbieter in Schwellenmärkten und kommunale Krankenhäuser nutzten weiterhin manuelle Modelle, wo Budgetgrenzen die Geräteauswahl bestimmten. Halbelelektrische Betten boten motorisierte Kopf- und Fußverstellung ohne vollständige elektrische Rahmensteuerung. Dieses mittlere Segment blieb für Fachpflegeeinrichtungen relevant, die eine gewisse Automatisierung zu vertretbaren Kosten im Markt für Bariatrische Betten anstrebten.
Vollelelektrische bariatrische Betten sollen bis 2032 eine CAGR von 7,12 % verzeichnen. Ihr Wachstum spiegelt das Interesse der Krankenhäuser wider, die Belastung des Personals zu reduzieren, Programme für sicheres Handling zu unterstützen und Patientenüberwachungsfunktionen hinzuzufügen. Strykers MV3 veranschaulicht die Hochversorgungsrichtung der Produktkategorie durch seine sichere Arbeitslast von 1.102 Pfund, verstellbare Liegeflächenbreiten und Ausstiegserkennung. Gleichzeitig können kostengünstigere Modelle den Zugang in Krankenhäusern im Asien-Pazifik-Raum erweitern. Die Bariatrische-Betten-Branche hat daher unterschiedliche Produktpfade in entwickelten und aufstrebenden Versorgungssystemen, wobei die Produktspezifikationen ebenso sehr durch Investitionsbudgets, lokale Serviceverfügbarkeit und Einrichtungsdesign wie durch klinische Präferenzen geprägt werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gewichtskapazität:
Das mittlere Segment bildet die breiteste klinische Basis, das schwerere Segment beschleunigtDas Segment 500–700 Pfund hielt im Jahr 2026 einen Marktanteil von 43,17 % im Markt für Bariatrische Betten und war damit der breiteste klinische Kapazitätsbereich. Es entsprach dem allgemeinen Bedarf in Krankenhäusern, Rehabilitationseinheiten und Langzeitpflegeeinrichtungen im gesamten Markt für Bariatrische Betten. Das Segment 701–1.000 Pfund soll bis 2032 mit einer CAGR von 6,23 % wachsen.
Steigende schwere Adipositas und mehr super-bariatrische Aufnahmen veranlassen Einrichtungen, früher im Beschaffungsprozess eine höhere Kapazität zu spezifizieren. Die Veränderung reduziert die Abhängigkeit von Notfallmieten für einzelne Patientenepisoden. Produkte mit höherer Kapazität werden für aktive klinische Unterstützung entwickelt, nicht nur für einfache Unterbringung, einschließlich vollelelektrischer Artikulation, Integration therapeutischer Oberflächen und Positionierungsfunktionen. Das Segment über 1.000 Pfund bleibt spezialisiert, ist aber für Einrichtungen wichtig, die schweres Gerät vor Ort haben möchten. Diese Anbieter bevorzugen möglicherweise Eigentum gegenüber der betrieblichen Unsicherheit einer episodenbezogenen Miete. Einrichtungen, die früher Modelle mit 500–700 Pfund kauften, erwägen zunehmend den Bereich 701–1.000 Pfund.
Nach klinischer Funktion:
Akutversorgung verankert Volumina, postoperative Pflege und Rehabilitation führt das Wachstum anAkut- und Intensivpflege hielt im Jahr 2026 einen Umsatzanteil von 40,72 %, unterstützt durch den Bedarf an hochspezifiziertem Gerät in Intensivstationen und medizinisch-chirurgischen Einheiten. Diese Bereiche nutzen Funktionen wie Druckumverteilung, integriertes Wiegen, CPR-gerechte Positionierung und Unterstützung für andere klinische Geräte im Markt für Bariatrische Betten. Aufnahmen aufgrund schwerer adipositasbedingter Erkrankungen für kardiovaskuläre Ereignisse, Atemwegsprobleme und Eingriffe stützen den Grundbedarf an Geräten. Die postoperative Pflege und Rehabilitationspflege soll bis 2032 mit einer CAGR von 7,72 % wachsen. Der Versorgungspfad umfasst nun auch Patienten, die GLP-1-Medikamente verwenden und neben traditionellen chirurgischen Genesungsfällen eine überwachte Mobilitätsunterstützung benötigen.
Langzeit- und stationäre Pflege konzentriert sich auf Umlagerung, Prävention von Druckverletzungen und Ergonomie für Pflegekräfte statt auf intensive klinische Überwachung. Die Überschneidung von Alterung und Adipositas unterstützt diese Funktion in mehreren großen Versorgungssystemen. Heimversorgung und kommunale Versorgung bleiben die kleinsten klinischen Funktionen, bieten aber einen wichtigen Weg außerhalb von Institutionen. Mietprogramme und Fernversorgungsmanagement können die Nutzung bariatrischer Betten in kommunalen Umgebungen praktischer machen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen den Markt an, während Langzeitpflegeeinrichtungen am schnellsten wachsenKrankenhäuser und Kliniken hielten im Jahr 2026 einen Umsatzanteil von 43,36 %, unterstützt durch Flottenankäufe, Anforderungen an sicheres Handling und die Konzentration akuter Aufnahmen in Tertiäreinrichtungen. Diese Käufer benötigen Geräte, die eine breite Palette stationärer Fälle bedienen können. Ihre Kaufentscheidungen spiegeln auch Anforderungen an die Mitarbeitersicherheit und klinische Arbeitsabläufe im gesamten Markt für Bariatrische Betten wider. Langzeitpflegeeinrichtungen sollen bis 2032 mit einer CAGR von 6,83 % wachsen. Anbieter, die von Anfang an bariatrisch ausgerichtete Kapazitäten aufbauen, können spätere Nachrüstungen der Standardgewichtsinfrastruktur vermeiden.
Rehabilitations- und Fachzentren bilden ein wachsendes mittleres Segment, da die Nachsorge nach Operationen mit multidisziplinären Gewichtsmanagementdiensten verbunden wird. Einige Zentren entwickeln sich zu medizinischen Gewichtsmanagement-Hubs, sodass sie Mobilitätsgeräte über den chirurgischen Genesungseinsatz hinaus benötigen. Heimversorgungsanbieter und Patienten sind der am schnellsten wachsende alternative Versorgungskanal in der Endnutzerdimension. Der Markt für Bariatrische Betten wird daher weniger abhängig von der ausschließlichen Krankenhausbeschaffung, da Versorgungsmodelle geeignete Geräte in stationären und kommunalen Umgebungen sowie in stationären Zimmern erfordern.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 47,42 %, unterstützt durch die Vereinigten Staaten und ihre hohe Prävalenz von Adipositas bei Erwachsenen und schwerer Adipositas. Leitlinien für sicheres Patientenhandling und staatliche Gesetzgebung verknüpfen bariatrische Geräte mit Mitarbeitersicherheit und Akkreditierungserwartungen. Dies macht einige Käufe zu einer institutionellen Anforderung statt zu einer diskretionären Investitionsentscheidung im Markt für Bariatrische Betten. Kanada unterstützt ebenfalls mechanisch unterstützte Pflege durch Einschränkungen beim manuellen Patientenhandling. Mexiko wächst durch private Krankenhausinvestitionen im Zusammenhang mit dem Medizintourismus für Gewichtsreduktionseingriffe.
Europa
Europa ist die zweitgrößte regionale Präsenz im Markt für Bariatrische Betten, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien, wo etablierte Krankenhäuser und Langzeitpflegeanbieter Gerätestandards zu einem wichtigen Bestandteil von Beschaffungsentscheidungen machen. Deutschland profitiert von einer breiten Pflegeinfrastruktur und den regionalen Aktivitäten von Arjo und LINET. Das Vereinigte Königreich verfügt über Leitlinien für sicheres Patientenhandling, die den Einsatz mechanischer Transfergeräte für bariatrische Patienten unterstützen. Die EU-Medizinprodukteverordnung erfordert klinische Nachweise und Marktüberwachung nach dem Inverkehrbringen für CE-gekennzeichnete Krankenhausbetten. Diese Anforderungen erhöhen die Compliance-Kosten, halten aber auch einen Qualitätsschwellenwert für Anbieter elektrischer Krankenhausbetten im Markt für Bariatrische Betten aufrecht.
Asien-Pazifik, Naher Osten und Afrika
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,24 % wachsen, der schnellsten regionalen Rate im Markt für Bariatrische Betten, da Anbieter Versorgungskapazitäten aufbauen und Produkte suchen, die sowohl Krankenhausmodernisierung als auch Langzeitpflegeanforderungen in routinemäßigen und komplexen Behandlungsumgebungen erfüllen. Der Ausbau der Gesundheitsinfrastruktur, städtische Adipositas und Krankenhausmodernisierung stützen die Nachfrage. Japan und Südkorea haben aufgrund alternder Bevölkerungen und Investitionen in Pflegeeinrichtungen ein auf Langzeitpflege ausgerichtetes Muster. PARAMOUNT BED, Merits Health Products und andere regionale Anbieter konkurrieren durch kostenorientierte Konfigurationen im Markt für Bariatrische Betten. Der Nahe Osten und Afrika entwickeln sich durch GCC-Gesundheitsinvestitionen und südafrikanische private Krankenhausnetzwerke.
Wettbewerbslandschaft
Marktkonzentration
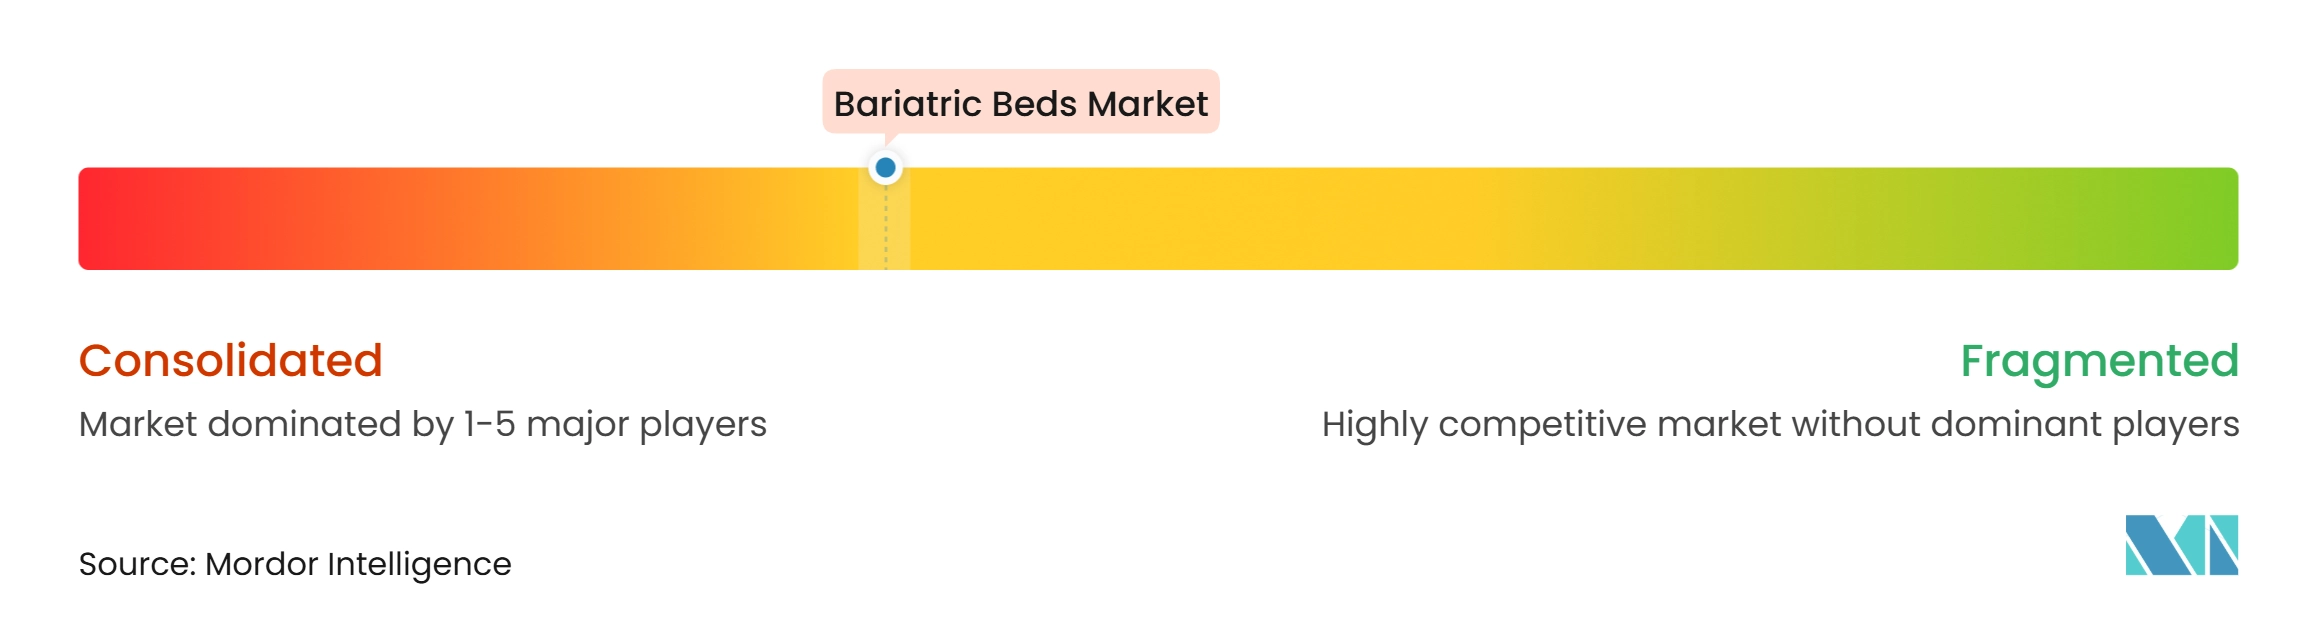
Der Markt für Bariatrische Betten weist eine moderate Konzentration am oberen institutionellen Premiumsegment auf, wo Stryker, Arjo, LINET und Joerns etablierte Positionen in Akut- und Hochversorgungskanälen halten, während regionale Hersteller kostengünstigere Optionen in ausgewählten Märkten anbieten. Ihre Positionen spiegeln Produktbreite, Sicherheits- und Compliance-Portfolios sowie Servicenetzwerke im Markt für Bariatrische Betten wider. Stryker kombiniert Betttechnologie mit klinischen Workflow-Funktionen in seinem MV3-Portfolio. Arjo verbindet Betten mit Schlingen, Transfergeräten und Hygienelösungen, um den Patientenfluss über ein Anbieterkonto hinweg zu unterstützen.
DHCare wurde im Februar 2026 durch die Zusammenführung von Invacare Europe und Asien-Pazifik mit Direct Healthcare Group gegründet. DHCare unterzeichnete 2026 auch eine Vereinbarung zur Übernahme der Human Mobility-Sparte von Ottobock, vorbehaltlich eines erwarteten Abschlusses in der zweiten Jahreshälfte 2026. Dies erweitert die post-akute und komplexe Rehabilitationsabdeckung in Europa und verändert die im Markt für Bariatrische Betten verfügbaren Wettbewerbsoptionen. Asiatische Hersteller, darunter PARAMOUNT BED, Merits Health Products und Zhangjiagang Medi Medical Equipment, bauen Kapazitäten aus und konkurrieren aggressiv über den Preis im Asien-Pazifik-Raum. Ihre Distributorreichweite erstreckt sich auch auf europäische Mittelsegmentkanäle. Dies schafft ein schwierigeres Preisumfeld für Anbieter manueller und einfacher elektrischer Modelle.
Chancen bestehen bei kosteneffizienten elektrischen Betten für Krankenhäuser im mittleren Segment in Asien-Pazifik und Lateinamerika. Heimvermietungsprogramme außerhalb Nordamerikas sind ein weiterer Expansionsbereich. Anbieter könnten auch Fernüberwachung mit Ergebnisdaten verknüpfen, da Anbieter neue Beschaffungsmodelle im Markt für Bariatrische Betten suchen. Anforderungen an die Vorabmarktzulassung und ISO-13485-Erwartungen erhöhen die Einstiegshürde in der nordamerikanischen Beschaffung. IEC/EN 60601-2-52 fungiert ähnlich als praktischer globaler Sicherheitsmaßstab für elektrische Betten. Der Markt für Bariatrische Betten bleibt für regionale Wettbewerber offen, aber Zertifizierung, Support und klinische Glaubwürdigkeit bestimmen den Erfolg in Premiumkonten, wo Krankenhäuser Vertrauen in Geräteverfügbarkeit, Schulung und Servicereaktionsfähigkeit benötigen.
Marktführer der Bariatrischen-Betten-Branche
-
Baxter International Inc.
-
Stryker Corporation
-
Arjo AB
-
Invacare Corporation
-
Drive DeVilbiss Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bariatrische Betten Unternehmen in diesem Bericht
- Alerta Medical
- Arjo AB
- Baxter
- Benmor Medical Limited
- Cobi Rehab
- Drive DeVilbiss Healthcare
- Gendron, Inc.
- GF Health Products, Inc.
- Haelvoet NV
- Invacare
- Joerns Healthcare
- LINET Group
- Medline Industries
- Merits Health Products
- Paramount Bed
- Rotec International
- Savaria Corporation
- Sizewise Rentals LLC
- Stryker
- Zhangjiagang Medi Medical Equipment Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Bariatrische Betten
- Februar 2026: Rhône, ein globales Private-Equity-Unternehmen, schloss die Übernahmen von Invacare Europe und Asien-Pazifik zusammen mit Direct Healthcare Group (DHG) ab und fusionierte beide zur neu gegründeten DHCare-Einheit. DHCare hat seinen Hauptsitz in London, ist in 16 Ländern präsent und exportiert in über 50 Länder weltweit, und positioniert sich als einer der internationalen Marktführer für Mobilitäts- und post-akute Medizinprodukte.
- Februar 2025: Stryker brachte das ProCeed-Krankenhausbett weltweit auf den Markt, das ein niedriges Betthöhendesign, einen Fünfrad-Lenkmechanismus zur Reduzierung des Risikos von Rückenverletzungen bei Pflegekräften und zwei konfigurierbare Kopfteiloptionen bietet. Das Produkt richtet sich an Standard- und bariatrische Pflegeabläufe in mehreren Regionen, mit einem Designschwerpunkt auf Pflegekräfteergonomie und Sturzprävention bei Patienten.
- Januar 2025: Arjo gab erweiterte Vertriebspartnerschaften in Nordamerika für bariatrische Patientenhandhabung und medizinische Bettsysteme bekannt, die auf Rehabilitations- und Langzeitpflegeanbieter abzielen. Der Schritt steht im Einklang mit Arjos organischem Wachstumsziel von 3–5 % für 2026 und vertieft die Reichweite des Unternehmens im nordamerikanischen post-akuten Kanal.
Berichtsumfang des globalen Marktes für Bariatrische Betten
Gemäß dem Berichtsumfang umfasst der Markt für Bariatrische Betten medizinische Betten, die für die Unterstützung von Patienten mit höherem Körpergewicht entwickelt wurden und Merkmale wie extra breite Rahmen, motorisierte Positionierung, verstärkte Seitengeländer und druckentlastende Oberflächen integrieren. Diese Betten werden in Krankenhäusern, Langzeitpflegeeinrichtungen und der Heimversorgung eingesetzt, um die Patientenmobilität zu verbessern, die Belastung der Pflegekräfte zu reduzieren und klinische Ergebnisse zu verbessern.
Der Markt für Bariatrische Betten ist nach Produkttyp, Gewichtskapazität, klinischer Funktion, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in manuelle bariatrische Betten, halbelelektrische bariatrische Betten und vollelelektrische bariatrische Betten segmentiert. Nach Gewichtskapazität ist der Markt in 500–700 Pfund, 701–1.000 Pfund und über 1.000 Pfund segmentiert. Nach klinischer Funktion ist der Markt in Akut- und Intensivpflege, postoperative Pflege und Rehabilitationspflege, Langzeit- und stationäre Pflege sowie Heimversorgung und kommunale Versorgung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Langzeitpflegeeinrichtungen, Rehabilitations- und Fachzentren sowie Heimversorgungsanbieter und Patienten segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Manuelle Bariatrische Betten |
| Halbelelektrische Bariatrische Betten |
| Vollelelektrische Bariatrische Betten |
| 500–700 Pfund |
| 701–1.000 Pfund |
| Über 1.000 Pfund |
| Akut- und Intensivpflege |
| Postoperative Pflege und Rehabilitationspflege |
| Langzeit- und stationäre Pflege |
| Heimversorgung und kommunale Versorgung |
| Krankenhäuser und Kliniken |
| Langzeitpflegeeinrichtungen |
| Rehabilitations- und Fachzentren |
| Sonstige Endnutzer (Heimversorgungsanbieter und Patienten u. a.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Manuelle Bariatrische Betten | |
| Halbelelektrische Bariatrische Betten | ||
| Vollelelektrische Bariatrische Betten | ||
| Nach Gewichtskapazität | 500–700 Pfund | |
| 701–1.000 Pfund | ||
| Über 1.000 Pfund | ||
| Nach klinischer Funktion | Akut- und Intensivpflege | |
| Postoperative Pflege und Rehabilitationspflege | ||
| Langzeit- und stationäre Pflege | ||
| Heimversorgung und kommunale Versorgung | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Langzeitpflegeeinrichtungen | ||
| Rehabilitations- und Fachzentren | ||
| Sonstige Endnutzer (Heimversorgungsanbieter und Patienten u. a.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Bariatrische Betten bis 2032?
Der Markt für Bariatrische Betten soll von 419,50 Millionen USD im Jahr 2027 auf 548,79 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,52 % im Prognosezeitraum 2027–2032.
Welche Produktkategorie führt die Nachfrage nach bariatrischen Betten an?
Manuelle bariatrische Betten führten die Produktnachfrage mit einem Umsatzanteil von 41,51 % im Jahr 2026 an, während vollelelektrische Modelle voraussichtlich am schnellsten mit einer CAGR von 7,12 % bis 2032 wachsen werden.
Welcher Endnutzer wächst am schnellsten bei bariatrischen Betten?
Langzeitpflegeeinrichtungen sollen bis 2032 mit einer CAGR von 6,83 % wachsen, da Alterung und Adipositas den Bedarf an stationärer Pflege erhöhen, wobei Umlagerung und Pflegekräfteergonomie in der täglichen Versorgung von Bewohnern, die häufige Unterstützung bei der Bewegung benötigen, immer wichtiger werden.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,24 % wachsen, unterstützt durch Investitionen in Pflegeeinrichtungen und eine breitere Palette preisorientierer Produktkonfigurationen, die sowohl für expandierende Krankenhäuser als auch für Langzeitpflegeeinrichtungen vorgesehen sind.