
Tamaño y Participación del Mercado de Camas Bariátricas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 419.5 Millones de dólares |
| Tamaño del Mercado (2032) | 548.79 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camas Bariátricas por Mordor Intelligence
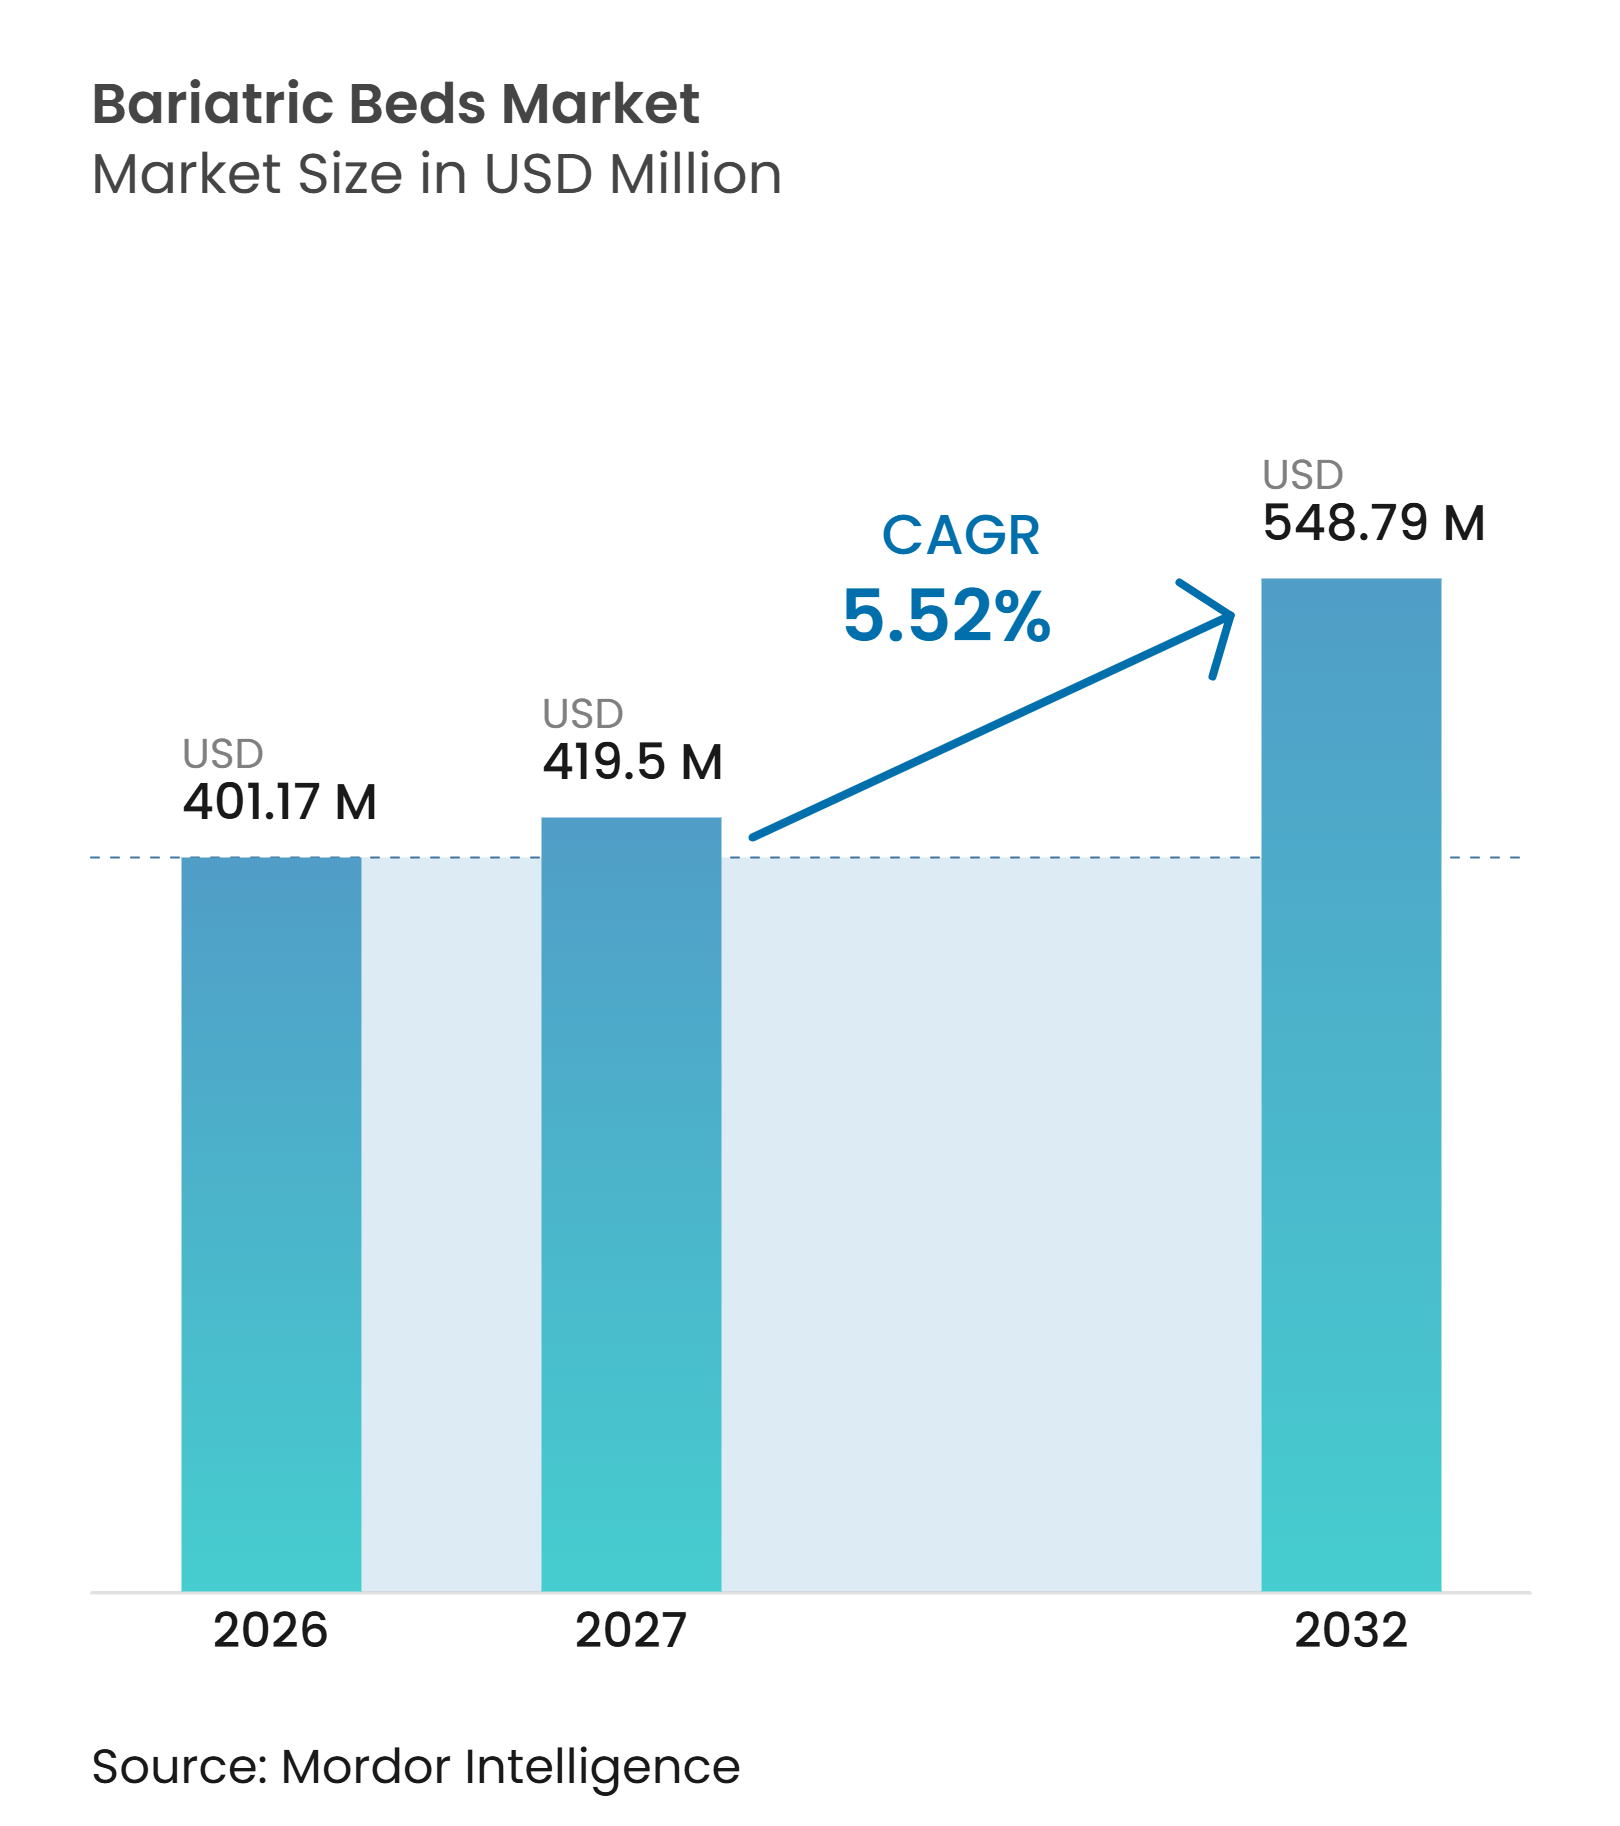
Se espera que el tamaño del Mercado de Camas Bariátricas crezca de 401,17 millones de USD en 2026 a 419,5 millones de USD en 2027 y se prevé que alcance los 548,79 millones de USD para 2032 a una CAGR del 5,52% durante el período 2027-2032.
La demanda sigue el creciente número de adultos que viven con obesidad, que alcanzó los 890 millones en 2022 y se proyecta que llegue a 1.130 millones para 2030, lo que incrementa el volumen de pacientes cuyas necesidades de peso y movilidad no pueden ser atendidas de manera confiable por equipos estándar. Los pacientes con obesidad pueden presentar diabetes, enfermedades cardiovasculares, apnea del sueño y limitaciones de movilidad, lo que puede aumentar las necesidades de atención en hospitales, rehabilitación y cuidados residenciales, especialmente cuando los traslados, la protección de la piel y el reposicionamiento rutinario requieren más tiempo del personal. Los proveedores de atención médica también están elevando sus especificaciones de equipos, ya que los pacientes de mayor peso requieren una manipulación segura, plataformas más anchas, una gestión confiable de la presión y estructuras que puedan desplazarse por las instalaciones sin comprometer los flujos de trabajo diarios de enfermería. El desarrollo de productos avanza hacia funciones conectadas que apoyan la detección de salida de cama, el reposicionamiento, el pesaje y las alertas de enfermería, proporcionando al personal información más oportuna y reduciendo la dependencia de pasos de monitoreo separados. La adquisición está limitada por el costo del equipo, las diferencias de cobertura y las limitaciones físicas de las instalaciones de atención más antiguas, incluido el ancho de las puertas, la capacidad de elevación y la carga del suelo, por lo que los proveedores a menudo necesitan coordinar los planes de capital con los equipos de construcción y clínicos.
Conclusiones Clave del Informe
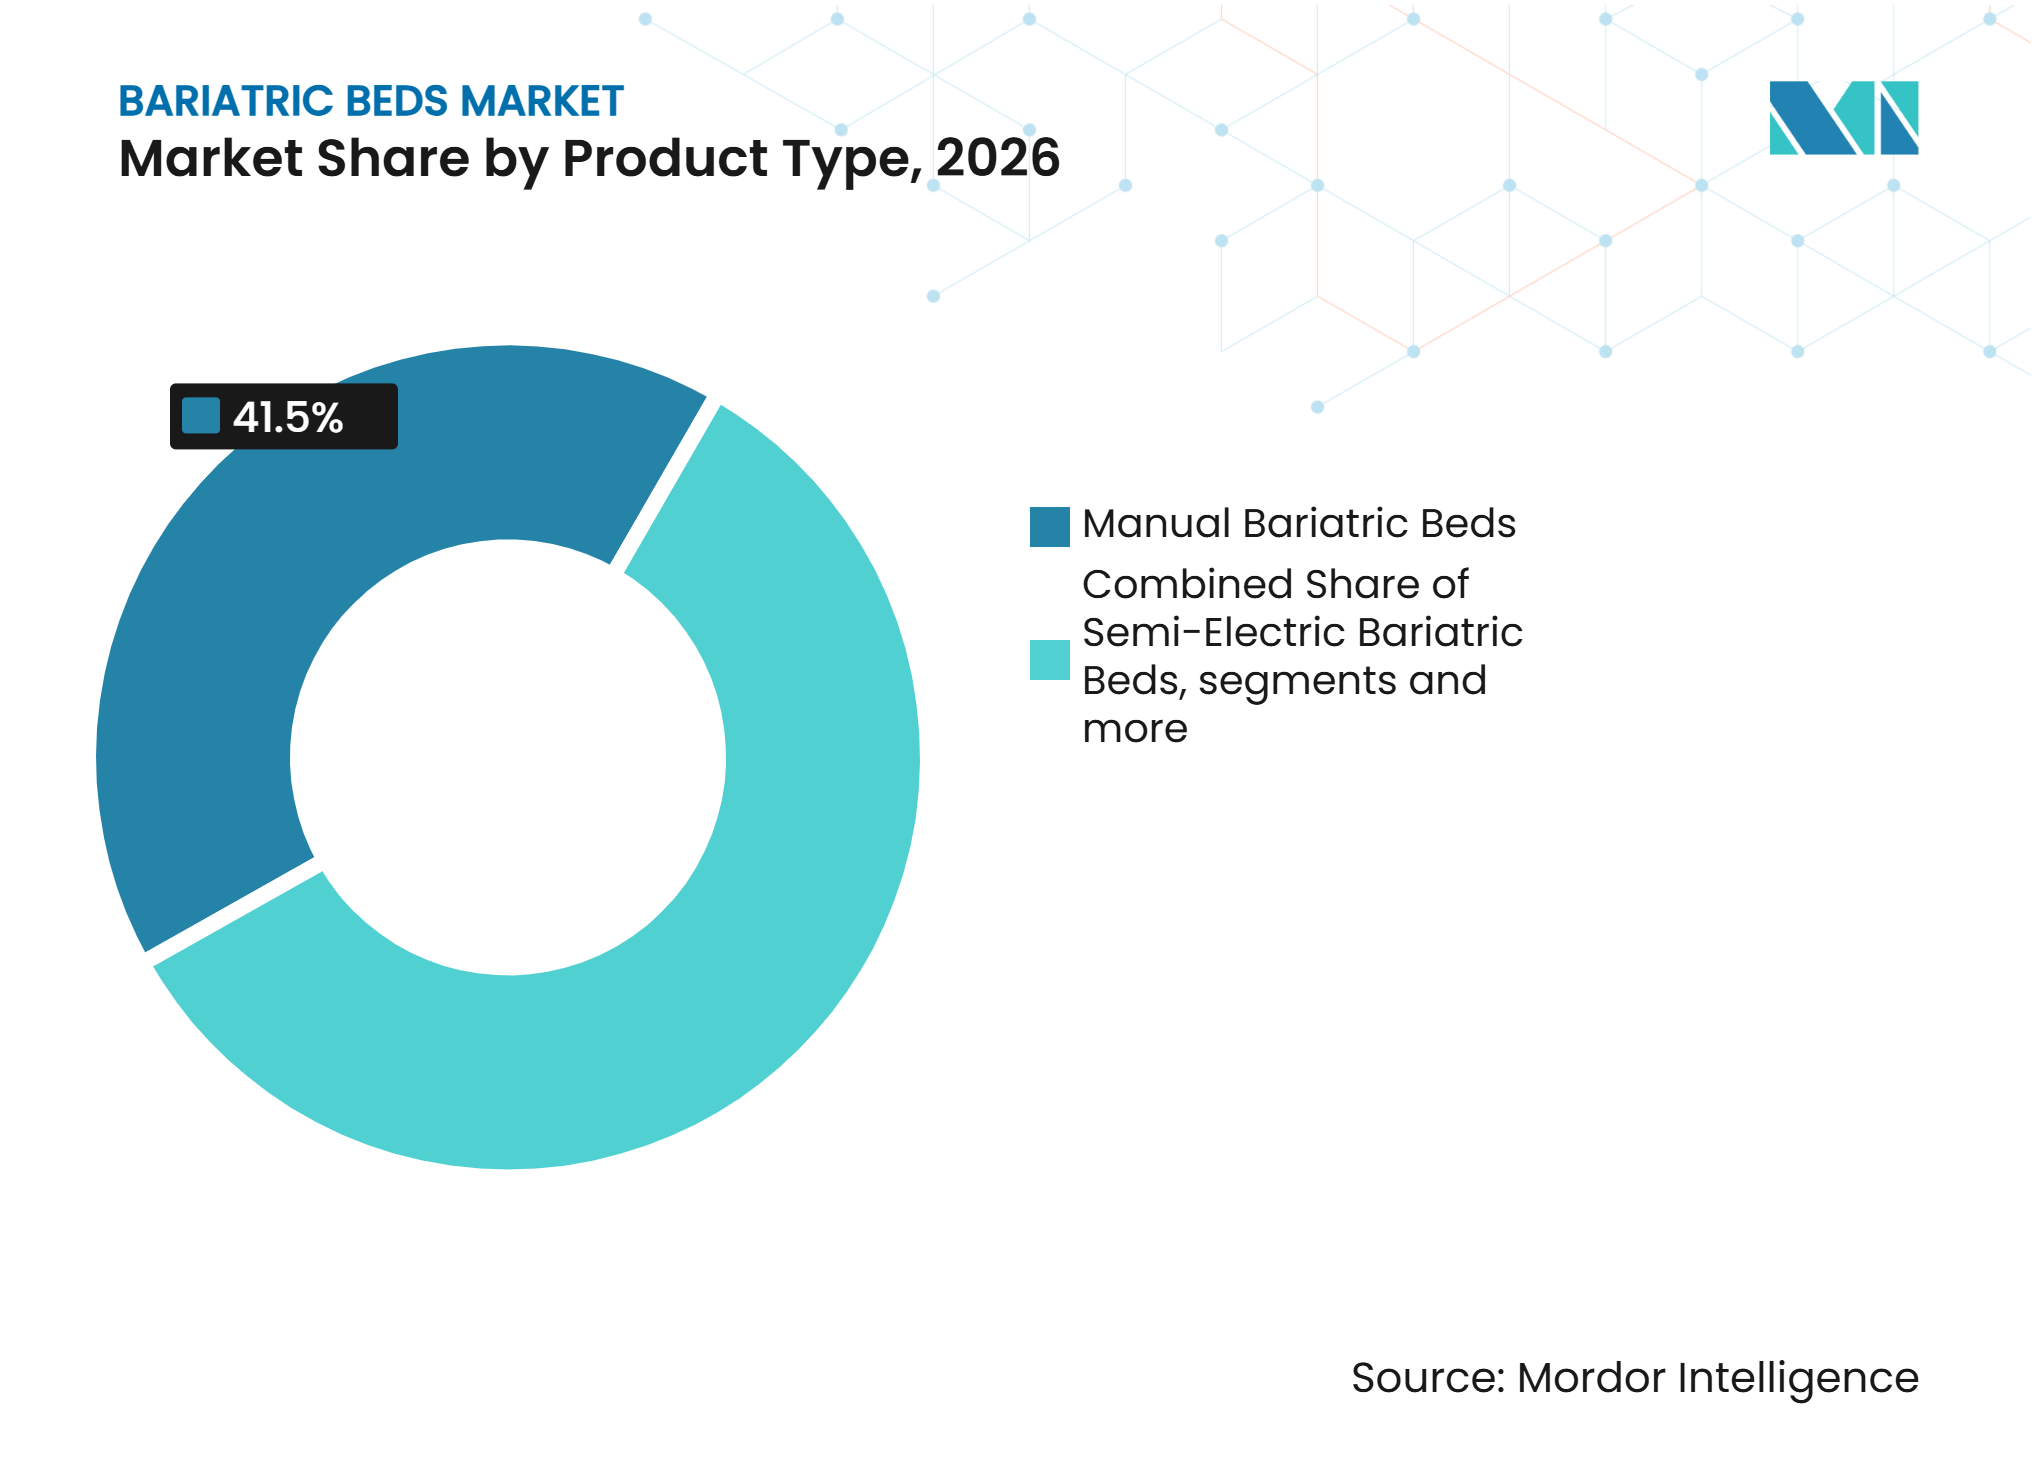
- Por tipo de producto, las camas bariátricas manuales representaron el 41,51% de los ingresos en 2026, mientras que se prevé que las camas bariátricas totalmente eléctricas crezcan a una CAGR del 7,12% hasta 2032.
- Por capacidad de peso, el segmento de 500-700 libras representó el 43,17% de los ingresos en 2026, mientras que se espera que el segmento de 701-1.000 libras crezca a una CAGR del 6,23% hasta 2032.
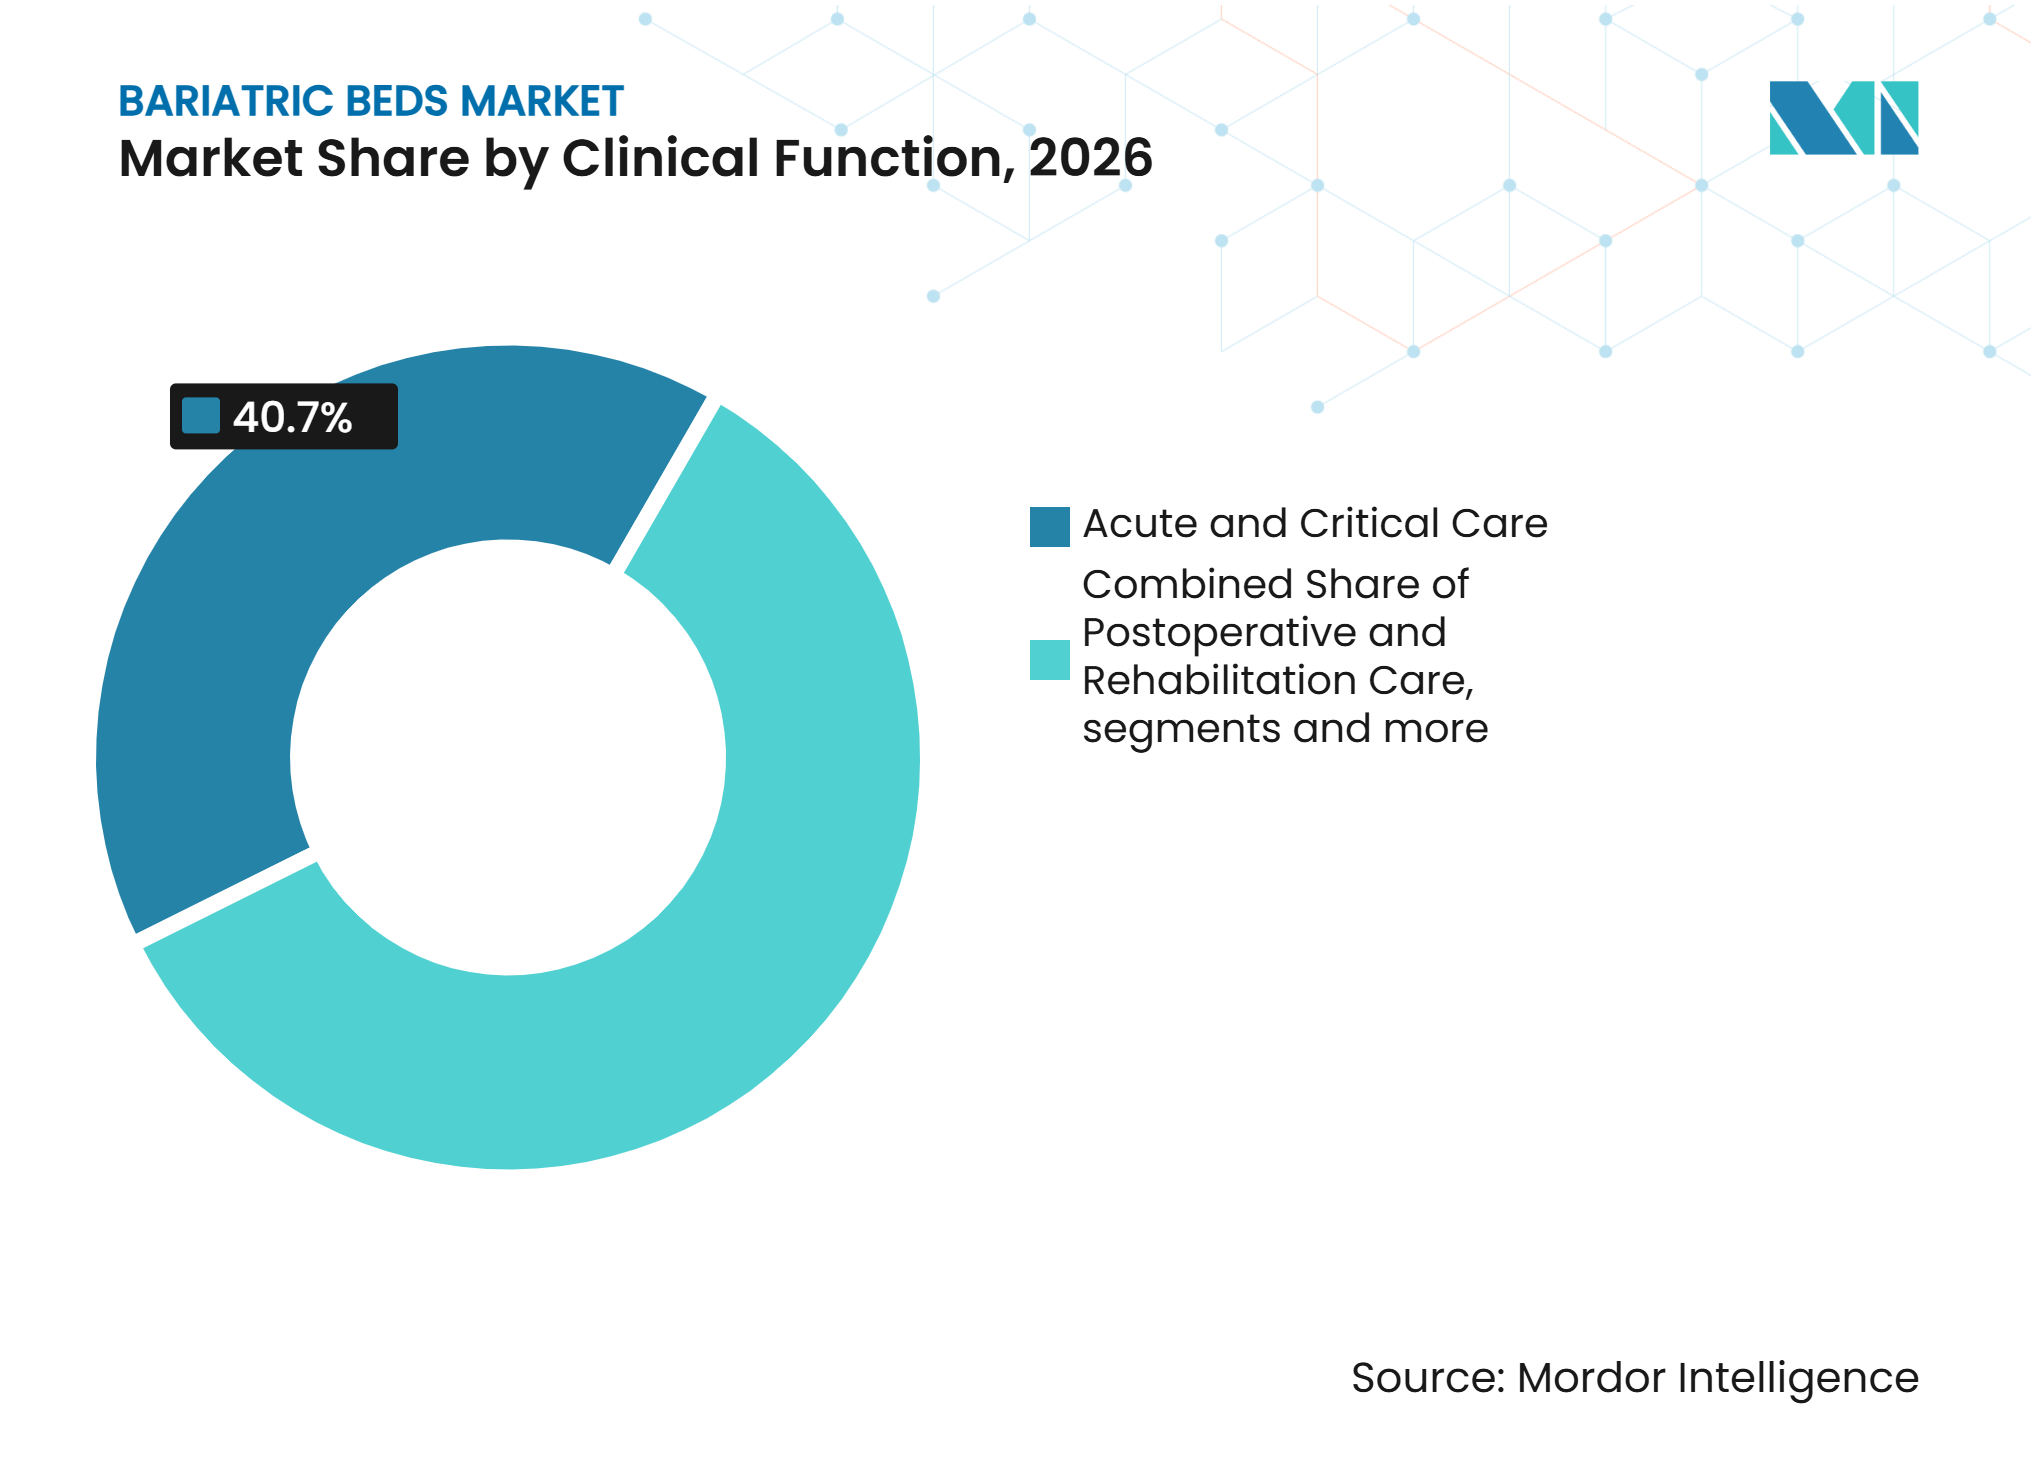
- Por función clínica, los cuidados agudos y críticos representaron el 40,72% de los ingresos en 2026, mientras que se anticipa que los cuidados postoperatorios y de rehabilitación crezcan a una CAGR del 7,72% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron el 43,36% de los ingresos en 2026, mientras que se prevé que las instalaciones de cuidados a largo plazo crezcan a una CAGR del 6,83% hasta 2032.
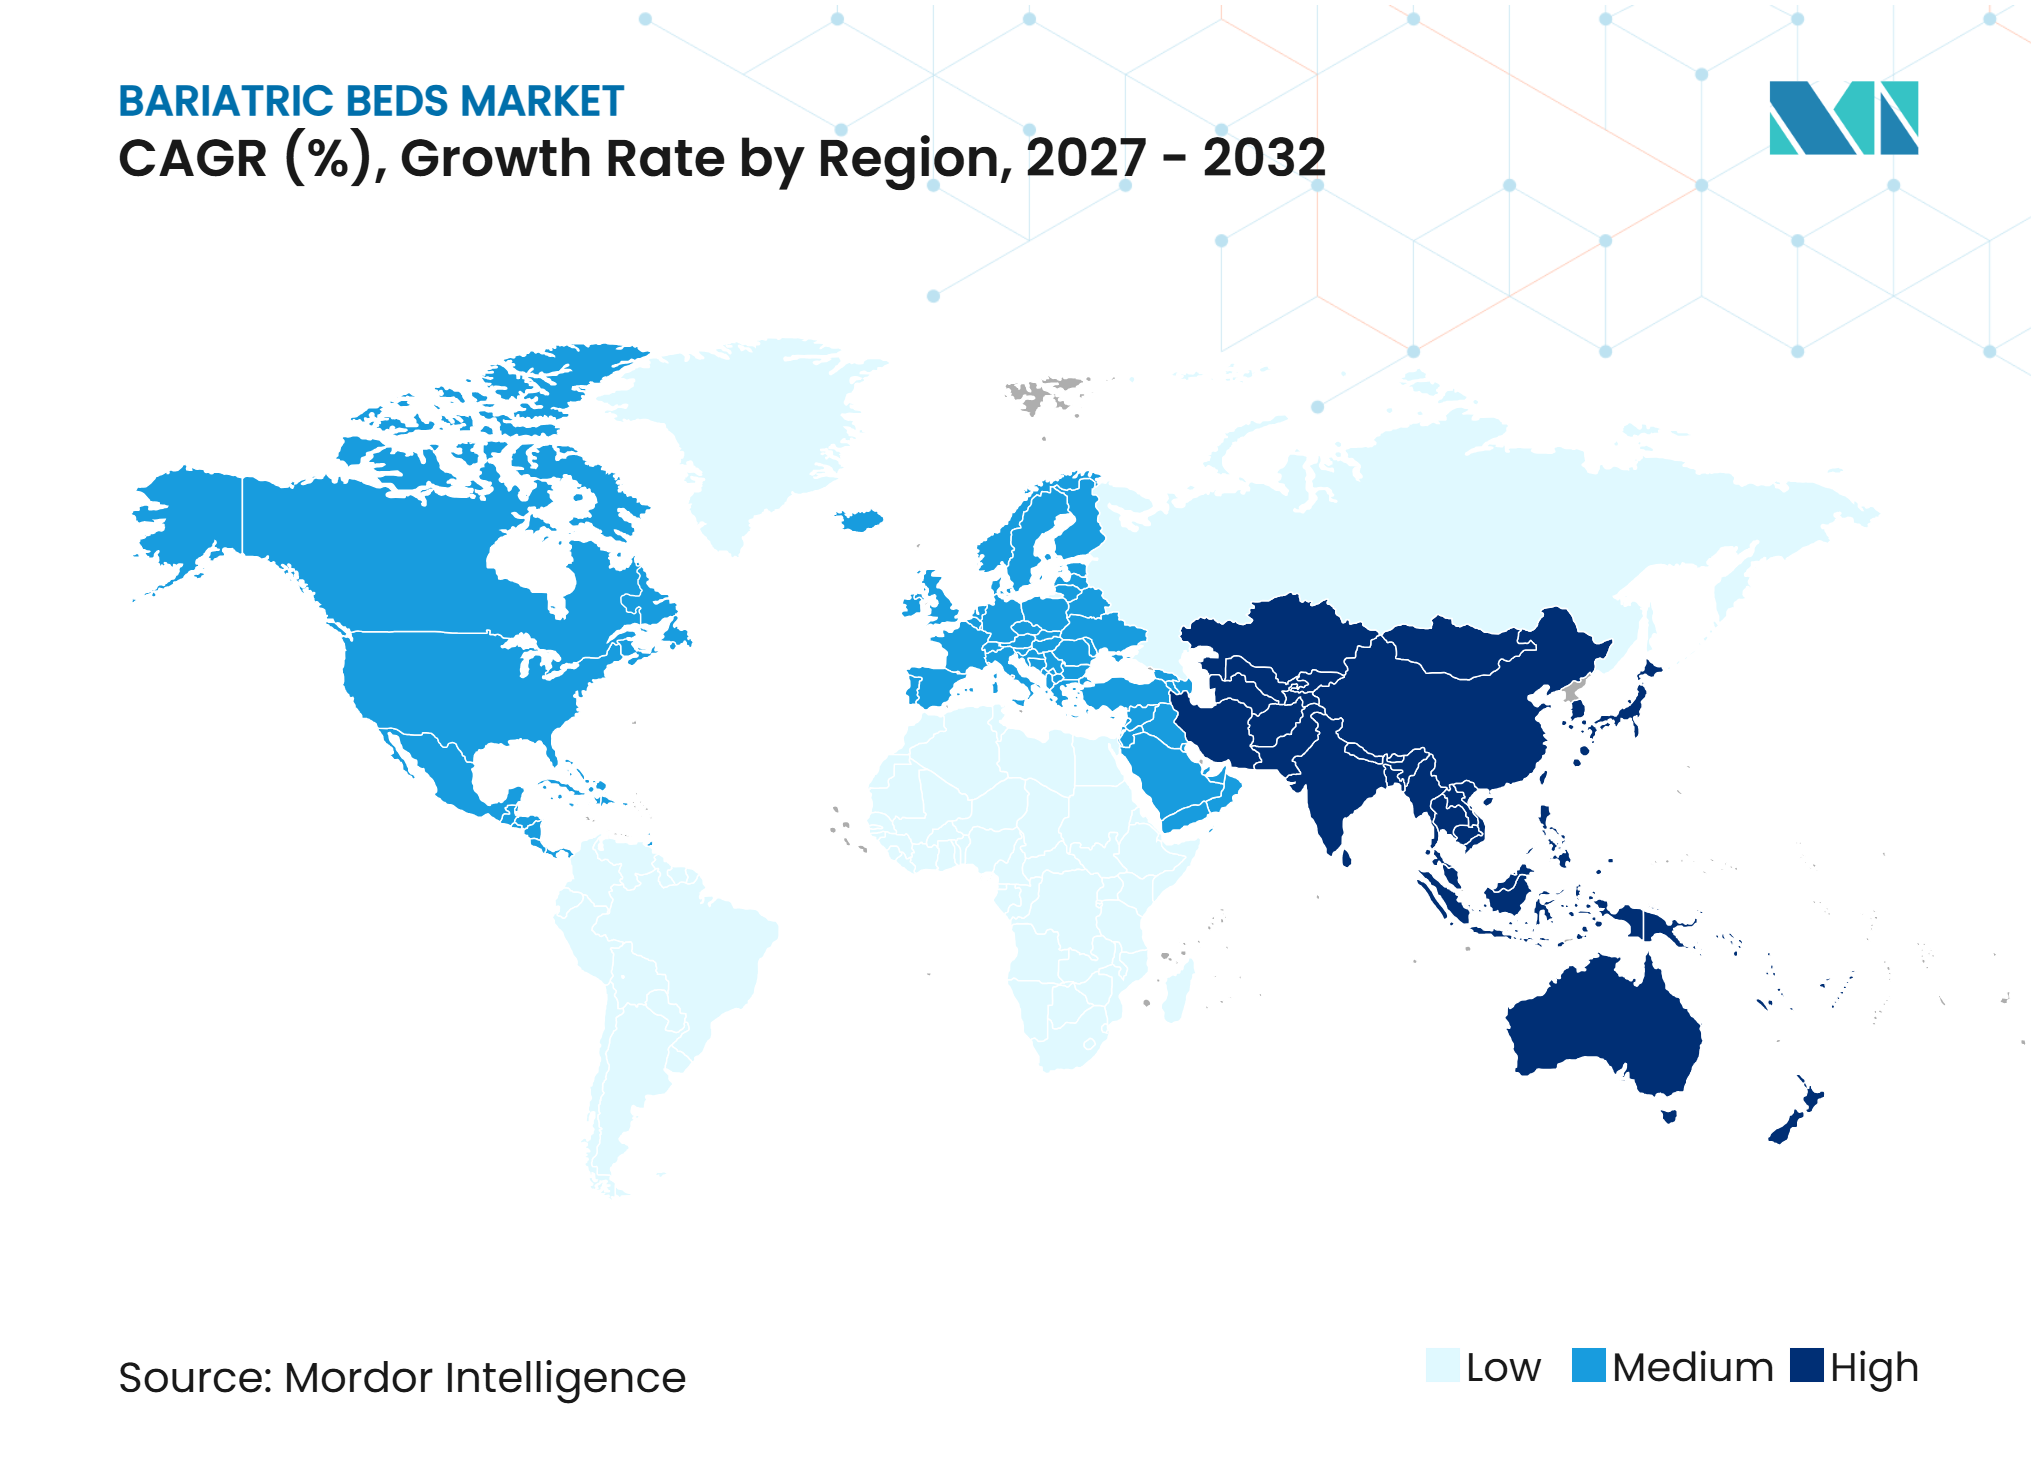
- Por geografía, América del Norte representó el 47,42% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento Global de la Obesidad y Mayor Complejidad Clínica de los Pacientes | +1.8% | Global, mayor concentración en América del Norte, MENA y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la Cirugía Bariátrica y los Cuidados Postoperatorios | +1.0% | América del Norte, Europa y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Manipulación Segura de Pacientes y Reducción de Lesiones en Cuidadores | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Atención Médica Domiciliaria y el Envejecimiento en el Hogar | +0.8% | América del Norte, núcleo de APAC y extensión hacia MEA | Largo plazo (≥ 4 años) |
| Adopción de Funciones Digitales y Automatizadas de Camas | +0.7% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Necesidad Subestimada de Planificación de Capacidad para Entornos Bariátricos | +0.6% | Global, con adopción temprana en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento Global de la Obesidad y Mayor Complejidad Clínica de los Pacientes
La obesidad global se ha más que duplicado, aumentando el número de pacientes que necesitan atención que tenga en cuenta un mayor peso y una movilidad restringida. La Federación Mundial de Obesidad proyectó 1.130 millones de adultos con obesidad para 2030. En los Estados Unidos, la obesidad en adultos fue del 40,3% y la obesidad severa del 9,4%, lo que mantiene alta la demanda de infraestructura preparada para la atención bariátrica en entornos agudos y postagudos.[1] Los pacientes con obesidad severa pueden necesitar episodios de atención más largos y complejos debido a las condiciones clínicas relacionadas. El mercado de camas bariátricas responde a esta necesidad mediante estructuras de mayor capacidad, básculas integradas, controles de RCP y superficies de redistribución de presión compatibles. El creciente número de ingresos de pacientes que pesan 500 libras o más también está animando a los proveedores a considerar la capacidad del equipo antes de que se produzca un caso urgente.
Manipulación Segura de Pacientes y Reducción de Lesiones en Cuidadores
El traslado de pacientes bariátricos puede exponer al personal sanitario a riesgos de lesiones musculoesqueléticas, especialmente cuando una tarea depende del levantamiento manual. La Sociedad Americana de Profesionales de la Salud declaró en 2026 que los programas estructurados de manipulación segura y movilidad apoyan la seguridad, la dignidad y los resultados en la atención bariátrica.[2]Un estudio de 2025 reportó una alta prevalencia de trastornos musculoesqueléticos entre trabajadores de hospitales y residencias de ancianos, junto con una adherencia inconsistente a las directrices de manipulación de pacientes.[3] Las alturas de plataforma ajustables, las estructuras maniobrables y las funciones de asistencia al paciente pueden reducir la necesidad de traslados inseguros. Esto convierte la seguridad del personal y el cumplimiento normativo en una consideración de compra continua en el mercado de camas bariátricas, especialmente donde se espera que los responsables documenten procesos más seguros para traslados, reposicionamiento y apoyo a la movilidad cotidiana.
Expansión de la Atención Médica Domiciliaria y el Envejecimiento en el Hogar
El mercado de camas bariátricas se está expandiendo más allá de los hospitales de atención aguda, ya que los adultos mayores con afecciones relacionadas con la obesidad necesitan más apoyo en el hogar y en instalaciones residenciales. El envejecimiento y las limitaciones de movilidad pueden coincidir con afecciones relacionadas con la obesidad en América del Norte y Europa, así como en China, Japón y Corea del Sur. Los acuerdos de alquiler y la cobertura de equipos médicos duraderos pueden reducir el costo de entrada para algunos entornos domiciliarios. El canal domiciliario requiere productos más ligeros y semieléctricos que puedan pasar por las puertas residenciales y aun así apoyar una atención segura. Esto crea un requisito de producto diferente al de los sistemas hospitalarios que priorizan el monitoreo intensivo y las funciones agudas. La necesidad de planificación de capacidad para entornos bariátricos se está extendiendo, por tanto, hacia las operaciones de cuidados a largo plazo y atención domiciliaria, donde la falta de equipos adecuados puede dificultar la atención rutinaria tanto para el paciente como para el cuidador.
Adopción de Funciones Digitales y Automatizadas de Camas
Los hospitales están reemplazando algunas configuraciones manuales por modelos eléctricos y conectados a medida que abordan las caídas, la fatiga de los cuidadores y la complejidad de la atención. Joerns Healthcare indica que la Bari10A incluye un sistema de báscula con batería de respaldo y controles multifunción, y cumple con IEC/EN 60601-2-52. Estas funciones apoyan la observación del paciente y los flujos de trabajo rutinarios de enfermería en entornos de alta complejidad clínica. Las funciones digitales también pueden acortar la vida útil de los inventarios manuales y semieléctricos cuando los hospitales establecen nuevas especificaciones de referencia. Esta actividad de reemplazo se suma a la demanda de nuevas instalaciones en el mercado de camas bariátricas, porque un hospital puede modernizar las habitaciones existentes incluso cuando el número de camas disponibles no cambia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Adquisición y Ciclo de Vida en Comparación con Camas Estándar | -0.8% | Global, más agudo en mercados emergentes y redes de atención médica rurales | Largo plazo (≥ 4 años) |
| Restricciones de Espacio en las Instalaciones, Puertas, Elevadores y Suelos | -0.5% | Europa, Asia-Pacífico y América del Sur con infraestructura más antigua | Mediano plazo (2-4 años) |
| Reembolso Fragmentado y Economía de Adquisición | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Infrautilización y Sustitución por Alquiler | -0.4% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Ciclo de Vida en Comparación con Camas Estándar
El alto costo de adquisición sigue siendo una barrera para las instalaciones rurales, comunitarias y de mercados en desarrollo con presupuestos de capital limitados. Las camas totalmente eléctricas con funciones de monitoreo y capacidades superiores a 700 libras cuestan más que las camas hospitalarias estándar. El mantenimiento, el reemplazo de colchones y las actualizaciones de cumplimiento normativo aumentan el costo a lo largo de la vida útil del equipo. Esta brecha puede ser más difícil de superar para los proveedores en el África subsahariana, el sur de Asia, América Latina rural y otros entornos con recursos limitados. El alquiler puede reducir la necesidad de propiedad, pero también puede retrasar la compra de un equipo. El mercado de camas bariátricas, por tanto, enfrenta una adopción más lenta donde un proveedor no puede vincular el mayor costo inicial con el valor operativo y clínico, incluso si una cama más grande o más automatizada sería útil durante episodios complejos de atención al paciente.
Reembolso Fragmentado y Economía de Adquisición
La cobertura para camas bariátricas difiere entre pagadores y entornos de atención, lo que puede dificultar las decisiones de compra para proveedores y pacientes. Las reglas de cobertura pueden separar la elegibilidad de camas hospitalarias según la necesidad del paciente y la documentación clínica, en lugar del peso del paciente únicamente. En entornos domiciliarios, las estructuras de alquiler pueden limitar el camino hacia el despliegue a largo plazo cuando una persona necesita apoyo continuo a la movilidad. En la atención hospitalaria, los costos de camas especializadas se absorben comúnmente dentro de acuerdos de pago hospitalario más amplios. Estas condiciones dejan a los proveedores responsables de alinear los requisitos clínicos con las reglas de reembolso locales. Las restricciones de las instalaciones pueden agravar la decisión porque las puertas, los elevadores y los suelos pueden necesitar mejoras antes de que se pueda instalar una cama más grande, vinculando la decisión de compra a la planificación del mantenimiento y la posible interrupción dentro de una unidad de atención en funcionamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Modelos Manuales Mantienen su Posición Mientras la Electrificación Transforma la AdquisiciónLas camas bariátricas manuales representaron el 41,51% de la participación del mercado de camas bariátricas en 2026, ya que su menor costo inicial se adaptaba a entornos de compra sensibles al costo. Los proveedores de cuidados a largo plazo en mercados emergentes y los hospitales comunitarios continuaron utilizando modelos manuales donde los límites presupuestarios determinaban la selección de equipos. Las camas semieléctricas ofrecían ajuste motorizado de cabecera y piecera sin control eléctrico completo de la estructura. Este segmento intermedio siguió siendo relevante para las instalaciones de enfermería especializada que buscaban cierta automatización a un costo manejable dentro del mercado de camas bariátricas.
Se proyecta que las camas bariátricas totalmente eléctricas registren una CAGR del 7,12% hasta 2032. Su crecimiento refleja el interés de los hospitales en reducir la fatiga del personal, apoyar los programas de manipulación segura y añadir funciones de monitoreo de pacientes. La MV3 de Stryker ilustra la dirección de alta complejidad clínica de la categoría de productos a través de su carga de trabajo segura de 1.102 libras, anchos de plataforma ajustables y detección de salida. Al mismo tiempo, los modelos de menor costo pueden ampliar el acceso en los hospitales de Asia-Pacífico. La industria de camas bariátricas tiene, por tanto, diferentes trayectorias de producto en los sistemas de atención desarrollados y emergentes, con especificaciones de producto determinadas tanto por los presupuestos de capital, la disponibilidad de servicios locales y el diseño de las instalaciones como por la preferencia clínica.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Peso:
El Rango Medio Construye la Base Clínica más Amplia, el Segmento de Mayor Peso se AceleraEl segmento de 500-700 libras representó el 43,17% de la participación del mercado de camas bariátricas en 2026, convirtiéndose en el rango de capacidad clínica más amplio. Se adaptó a las necesidades comunes en hospitales, unidades de rehabilitación e instalaciones de cuidados a largo plazo en el mercado de camas bariátricas. Se proyecta que el segmento de 701-1.000 libras crezca a una CAGR del 6,23% hasta 2032.
El aumento de la obesidad severa y un mayor número de ingresos superbariátricos están llevando a las instalaciones a especificar una mayor capacidad desde el inicio del proceso de compra. El cambio reduce la dependencia de alquileres de emergencia para episodios individuales de pacientes. Se están desarrollando productos de mayor capacidad para el apoyo clínico activo en lugar de la simple acomodación, incluyendo articulación totalmente eléctrica, integración de superficies terapéuticas y funciones de posicionamiento. El segmento de más de 1.000 libras sigue siendo especializado, pero es importante para las instalaciones que desean tener equipos de alta resistencia disponibles en el sitio. Estos proveedores pueden preferir la propiedad a la incertidumbre operativa de un alquiler por episodio. Las instalaciones que antes compraban modelos de 500-700 libras están considerando cada vez más el rango de 701-1.000 libras.
Por Función Clínica:
Los Cuidados Agudos Anclan los Volúmenes, los Cuidados Postoperatorios y de Rehabilitación Lideran el CrecimientoLos cuidados agudos y críticos representaron el 40,72% de los ingresos en 2026, respaldados por la necesidad de equipos de alta especificación en unidades de cuidados intensivos y unidades médico-quirúrgicas. Estos entornos utilizan funciones como la redistribución de presión, el pesaje integrado, el posicionamiento listo para RCP y el soporte para otros equipos clínicos en el mercado de camas bariátricas. Los ingresos relacionados con la obesidad severa por eventos cardiovasculares, problemas respiratorios y procedimientos sostienen la demanda básica de equipos. Se proyecta que los cuidados postoperatorios y de rehabilitación crezcan a una CAGR del 7,72% hasta 2032. La vía de atención ahora incluye pacientes que usan medicamentos GLP-1 que requieren apoyo de movilidad monitorizado junto con los casos tradicionales de recuperación quirúrgica.
Los cuidados a largo plazo y residenciales se centran en el reposicionamiento, la prevención de lesiones por presión y la ergonomía del cuidador en lugar del monitoreo clínico intensivo. La superposición del envejecimiento y la obesidad apoya esta función en varios sistemas de atención importantes. La atención domiciliaria y comunitaria sigue siendo la función clínica más pequeña, pero ofrece una vía importante fuera de las instituciones. Los programas de alquiler y la gestión remota de la atención pueden hacer que el uso de camas bariátricas sea más práctico en entornos comunitarios.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Lideran el Mercado Mientras las Instalaciones de Cuidados a Largo Plazo Crecen más RápidoLos hospitales y clínicas representaron el 43,36% de los ingresos en 2026, respaldados por la compra de flotas, los requisitos de manipulación segura y la concentración de ingresos agudos en instalaciones terciarias. Estos compradores necesitan equipos que puedan atender una amplia gama de casos hospitalarios. Sus decisiones de compra también reflejan los requisitos de seguridad del personal y el flujo de trabajo clínico en el mercado de camas bariátricas. Se proyecta que las instalaciones de cuidados a largo plazo crezcan a una CAGR del 6,83% hasta 2032. Los proveedores que construyen capacidad preparada para la atención bariátrica desde el inicio pueden evitar posteriores adaptaciones de infraestructura de peso estándar.
Los centros de rehabilitación y especialidad forman un segmento intermedio en crecimiento a medida que la atención posquirúrgica se conecta con los servicios multidisciplinarios de gestión del peso. Algunos centros se están convirtiendo en centros de gestión médica del peso, por lo que necesitan equipos de movilidad más allá del uso en recuperación quirúrgica. Los proveedores de atención domiciliaria y los pacientes son el canal de atención alternativa de más rápido crecimiento en la dimensión de usuario final. El mercado de camas bariátricas se está volviendo, por tanto, menos dependiente de la adquisición exclusiva por parte de hospitales, ya que los modelos de prestación de atención requieren equipos adecuados en entornos residenciales y comunitarios, así como en habitaciones de hospitalización.
Análisis Geográfico
América del Norte
América del Norte representó el 47,42% de los ingresos en 2026, respaldada por los Estados Unidos y su alta prevalencia de obesidad en adultos y obesidad severa. Las directrices de manipulación segura de pacientes y la legislación estatal vinculan los equipos bariátricos con la seguridad de los empleados y las expectativas de acreditación. Esto convierte algunas compras en un requisito institucional en lugar de una decisión de capital discrecional en el mercado de camas bariátricas. Canadá también apoya la atención con asistencia mecánica a través de restricciones sobre la manipulación manual de pacientes. México está creciendo a través de la inversión de hospitales privados vinculada al turismo médico para procedimientos de pérdida de peso.
Europa
Europa es la segunda presencia regional más grande en el mercado de camas bariátricas, liderada por Alemania, el Reino Unido, Francia, Italia y España, donde los hospitales establecidos y los proveedores de cuidados a largo plazo hacen de los estándares de equipos una parte importante de las decisiones de compra. Alemania se beneficia de una amplia infraestructura de atención y de las operaciones regionales de Arjo y LINET. El Reino Unido cuenta con directrices de manipulación segura de pacientes que apoyan el uso de equipos de traslado mecánico para pacientes bariátricos. El Reglamento de Dispositivos Médicos de la UE exige evidencia clínica y vigilancia poscomercialización para las camas hospitalarias con marcado CE. Estos requisitos aumentan los costos de cumplimiento, pero también mantienen un umbral de calidad para los proveedores de camas hospitalarias eléctricas en el mercado de camas bariátricas.
Asia-Pacífico, Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 7,24% hasta 2032, la tasa regional más rápida en el mercado de camas bariátricas, a medida que los proveedores añaden capacidad de atención y buscan productos que se adapten tanto a la modernización hospitalaria como a los requisitos de cuidados a largo plazo en entornos de tratamiento rutinarios y complejos. La expansión de la infraestructura sanitaria, la obesidad urbana y la modernización hospitalaria están impulsando la demanda. Japón y Corea del Sur tienen un patrón centrado en los cuidados a largo plazo debido al envejecimiento de la población y la inversión en instalaciones de atención. PARAMOUNT BED, Merits Health Products y otros proveedores regionales compiten a través de configuraciones orientadas al costo en el mercado de camas bariátricas. Oriente Medio y África están emergiendo a través de la inversión sanitaria del GCC y las redes de hospitales privados sudafricanos.
Panorama Competitivo
Concentración del Mercado
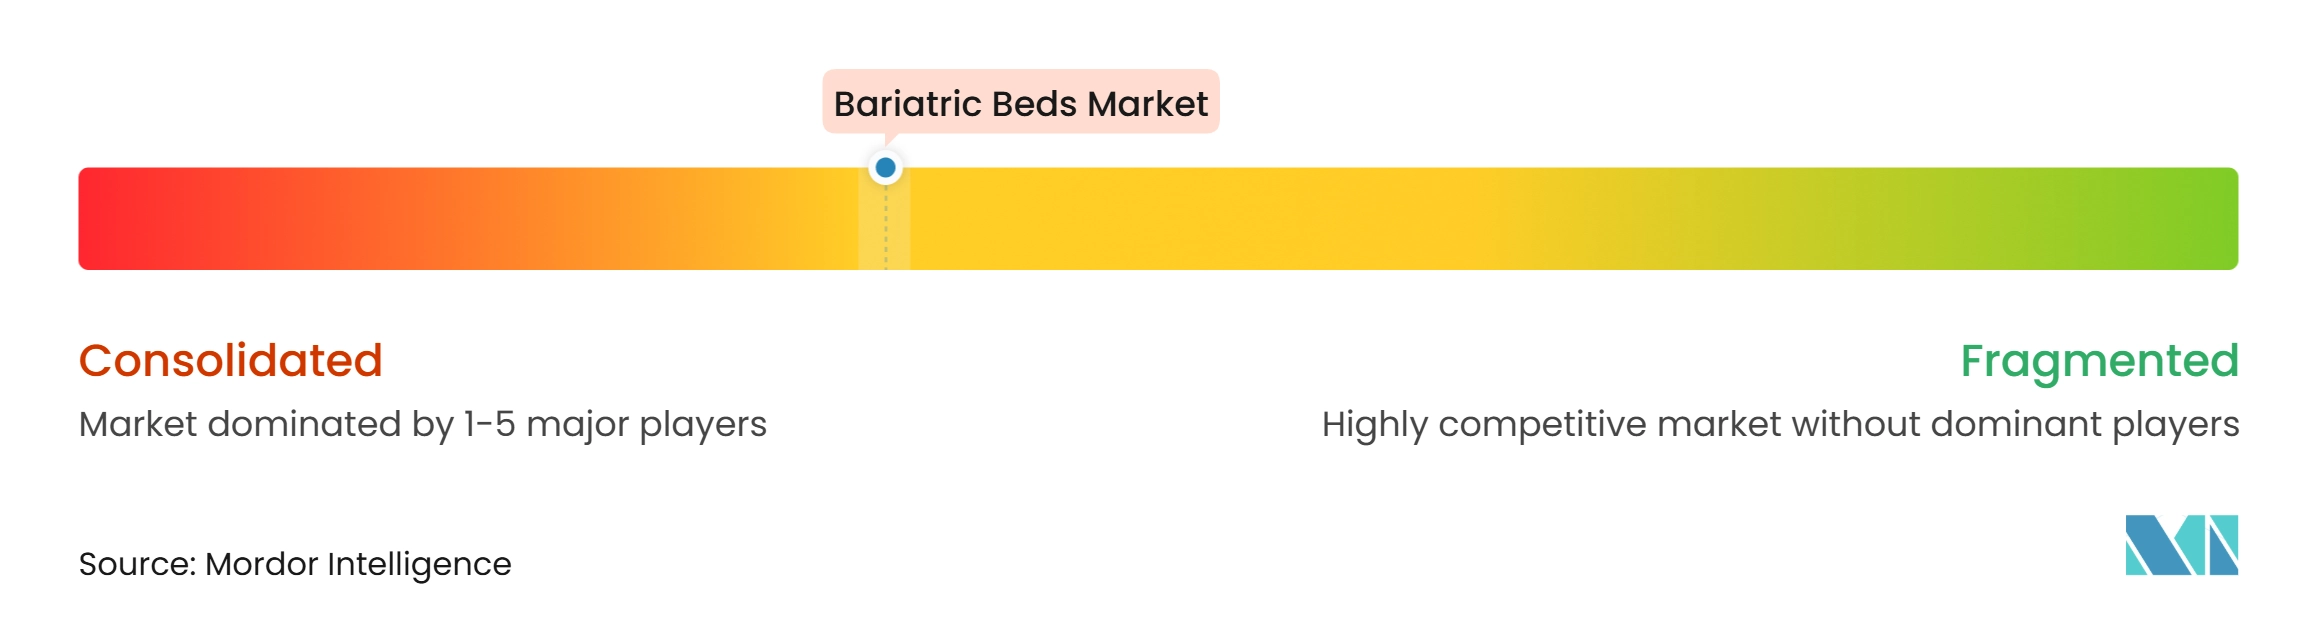
El mercado de camas bariátricas tiene una concentración moderada en el segmento institucional premium, donde Stryker, Arjo, LINET y Joerns mantienen posiciones establecidas en los canales de atención aguda y de alta complejidad clínica, mientras que los productores regionales ofrecen opciones de menor costo en mercados seleccionados. Sus posiciones reflejan la amplitud de productos, las carteras de seguridad y cumplimiento normativo, y las redes de servicio en el mercado de camas bariátricas. Stryker combina tecnología de camas con funciones de flujo de trabajo clínico en su cartera MV3. Arjo conecta las camas con arneses, dispositivos de traslado y soluciones de higiene para apoyar el flujo de pacientes en toda la cuenta de un proveedor.
DHCare se formó en febrero de 2026 mediante la combinación de Invacare Europa y Asia-Pacífico con Direct Healthcare Group. DHCare también firmó un acuerdo en 2026 para adquirir la división de Movilidad Humana de Ottobock, sujeto a un cierre esperado en el segundo semestre de 2026. Esto amplía su cobertura posaguda y de rehabilitación compleja en Europa y cambia las opciones competitivas disponibles en el mercado de camas bariátricas. Los productores asiáticos, incluidos PARAMOUNT BED, Merits Health Products y Zhangjiagang Medi Medical Equipment, están aumentando su capacidad y compitiendo agresivamente en precio en Asia-Pacífico. Su alcance de distribución también se está extendiendo hacia los canales de nivel medio europeos. Esto crea un entorno de precios más difícil para los proveedores de modelos manuales y eléctricos básicos.
Las oportunidades permanecen en camas eléctricas rentables para hospitales de nivel medio en Asia-Pacífico y América Latina. Los programas de alquiler domiciliario fuera de América del Norte siguen siendo otra área de expansión. Los proveedores también podrían vincular el monitoreo remoto con datos de resultados a medida que los proveedores buscan nuevos modelos de compra en el mercado de camas bariátricas. Los requisitos de notificación previa a la comercialización y las expectativas de la norma ISO 13485 elevan el umbral de entrada en la adquisición en América del Norte. La norma IEC/EN 60601-2-52 actúa de manera similar como un referente práctico de seguridad global para camas eléctricas. El mercado de camas bariátricas sigue abierto a competidores regionales, pero la certificación, el soporte y la credibilidad clínica determinan el éxito en las cuentas premium, donde los hospitales necesitan confianza en la disponibilidad del equipo, la formación y la respuesta del servicio.
Líderes de la Industria de Camas Bariátricas
-
Baxter International Inc.
-
Stryker Corporation
-
Arjo AB
-
Invacare Corporation
-
Drive DeVilbiss Healthcare
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Camas Bariátricas Empresas cubiertas en este informe
- Alerta Medical
- Arjo AB
- Baxter
- Benmor Medical Limited
- Cobi Rehab
- Drive DeVilbiss Healthcare
- Gendron, Inc.
- GF Health Products, Inc.
- Haelvoet NV
- Invacare
- Joerns Healthcare
- LINET Group
- Medline Industries
- Merits Health Products
- Paramount Bed
- Rotec International
- Savaria Corporation
- Sizewise Rentals LLC
- Stryker
- Zhangjiagang Medi Medical Equipment Co., Ltd.
Desarrollos recientes de la industria en Mercado de Camas Bariátricas
- Febrero de 2026: Rhône, una firma global de capital privado, completó las adquisiciones de Invacare Europa y Asia-Pacífico junto con Direct Healthcare Group (DHG), fusionando ambas en la entidad recién formada DHCare. DHCare tiene su sede en Londres, está presente en 16 países y exporta a más de 50 en todo el mundo, posicionándose como uno de los líderes internacionales en dispositivos médicos de movilidad y atención posaguda.
- Febrero de 2025: Stryker lanzó globalmente la cama hospitalaria ProCeed, con un diseño de baja altura de cama, un mecanismo de dirección de quinta rueda para reducir el riesgo de lesiones de espalda en los cuidadores, y dos opciones de cabecera configurables. El producto está dirigido tanto a flujos de trabajo de atención estándar como bariátrica en múltiples regiones, con énfasis en el diseño en la ergonomía del cuidador y la prevención de caídas de pacientes.
- Enero de 2025: Arjo anunció la ampliación de las asociaciones de distribución en América del Norte para sistemas de manejo de pacientes bariátricos y camas médicas, dirigidos a proveedores de rehabilitación y cuidados a largo plazo. El movimiento se alinea con el objetivo de crecimiento orgánico de Arjo para 2026 del 3-5% y profundiza el alcance de la empresa en el canal posagudo de América del Norte.
Alcance del Informe Global del Mercado de Camas Bariátricas
Según el alcance del informe, el mercado de camas bariátricas abarca camas médicas diseñadas para apoyar a pacientes con mayor peso corporal, integrando características como estructuras extraanchas, posicionamiento motorizado, barandillas reforzadas y superficies de alivio de presión. Estas camas se utilizan en hospitales, instalaciones de cuidados a largo plazo y entornos de atención domiciliaria para mejorar la movilidad del paciente, reducir la fatiga del cuidador y mejorar los resultados clínicos.
El mercado de camas bariátricas está segmentado por tipo de producto, capacidad de peso, función clínica, usuario final y geografía. Por tipo de producto, el mercado está segmentado en camas bariátricas manuales, camas bariátricas semieléctricas y camas bariátricas totalmente eléctricas. Por capacidad de peso, el mercado está segmentado en 500-700 libras, 701-1.000 libras y más de 1.000 libras. Por función clínica, el mercado está segmentado en cuidados agudos y críticos, cuidados postoperatorios y de rehabilitación, cuidados a largo plazo y residenciales, y atención domiciliaria y comunitaria. Por usuario final, el mercado está segmentado en hospitales y clínicas, instalaciones de cuidados a largo plazo, centros de rehabilitación y especialidad, y proveedores de atención domiciliaria y pacientes. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Camas Bariátricas Manuales |
| Camas Bariátricas Semieléctricas |
| Camas Bariátricas Totalmente Eléctricas |
| 500-700 Libras |
| 701-1.000 Libras |
| Más de 1.000 Libras |
| Cuidados Agudos y Críticos |
| Cuidados Postoperatorios y de Rehabilitación |
| Cuidados a Largo Plazo y Residenciales |
| Atención Domiciliaria y Comunitaria |
| Hospitales y Clínicas |
| Instalaciones de Cuidados a Largo Plazo |
| Centros de Rehabilitación y Especialidad |
| Otros Usuarios Finales (Proveedores de Atención Domiciliaria y Pacientes, entre otros) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Camas Bariátricas Manuales | |
| Camas Bariátricas Semieléctricas | ||
| Camas Bariátricas Totalmente Eléctricas | ||
| Por Capacidad de Peso | 500-700 Libras | |
| 701-1.000 Libras | ||
| Más de 1.000 Libras | ||
| Por Función Clínica | Cuidados Agudos y Críticos | |
| Cuidados Postoperatorios y de Rehabilitación | ||
| Cuidados a Largo Plazo y Residenciales | ||
| Atención Domiciliaria y Comunitaria | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Instalaciones de Cuidados a Largo Plazo | ||
| Centros de Rehabilitación y Especialidad | ||
| Otros Usuarios Finales (Proveedores de Atención Domiciliaria y Pacientes, entre otros) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de camas bariátricas para 2032?
Se proyecta que el mercado de camas bariátricas crezca de 419,50 millones de USD en 2027 a 548,79 millones de USD para 2032, a una CAGR del 5,52% durante el período de pronóstico 2027-2032.
¿Qué categoría de producto lidera la demanda de camas bariátricas?
Las camas bariátricas manuales lideraron la demanda de productos con el 41,51% de los ingresos en 2026, mientras que se proyecta que los modelos totalmente eléctricos crezcan más rápido a una CAGR del 7,12% hasta 2032.
¿Qué usuario final está creciendo más rápido en el mercado de camas bariátricas?
Se proyecta que las instalaciones de cuidados a largo plazo crezcan a una CAGR del 6,83% hasta 2032, a medida que el envejecimiento y la obesidad aumentan las necesidades de atención residencial, con el reposicionamiento y la ergonomía del cuidador volviéndose más importantes en la atención diaria de los residentes que necesitan apoyo frecuente con el movimiento.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,24% hasta 2032, respaldada por la inversión en instalaciones de atención y una gama más amplia de configuraciones de productos orientadas al precio que están destinadas tanto a hospitales en expansión como a instalaciones de cuidados a largo plazo.