
Tamanho e Participação do Mercado de Finanças Islâmicas do Bahrein
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
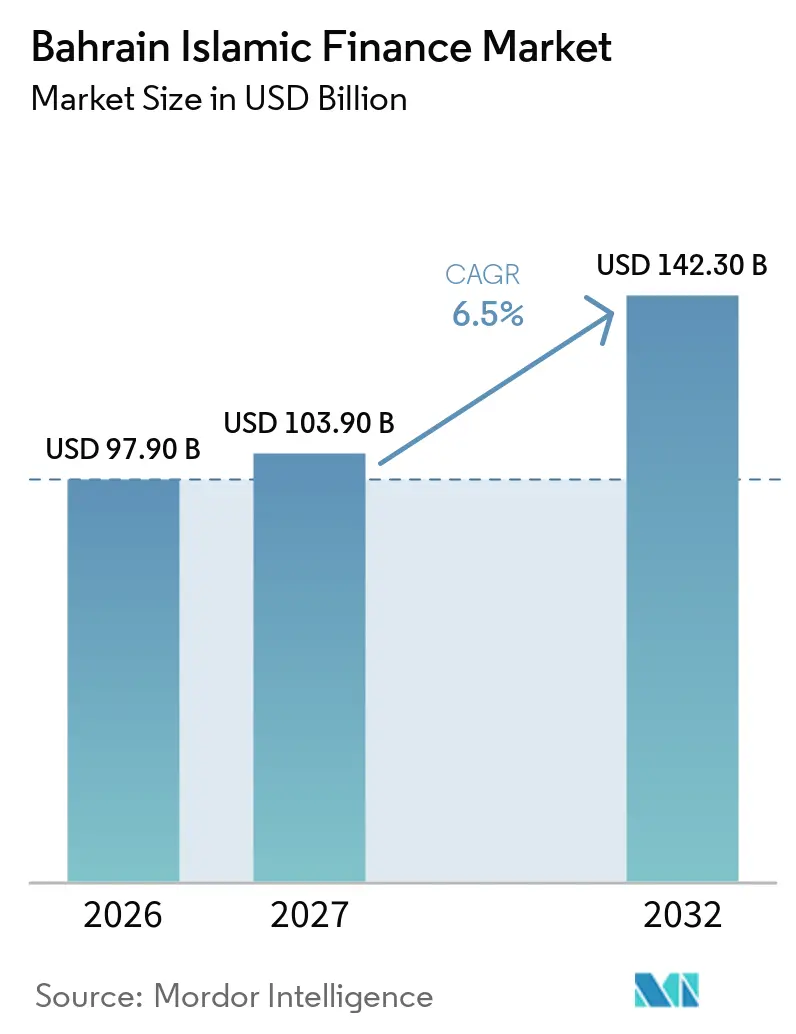
| Tamanho do mercado no ano base (2026) | 97.90 Bilhões de dólares |
| Tamanho do Mercado (2027) | 103.90 Bilhões de dólares |
| Tamanho do Mercado (2032) | 142.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.50 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas do Bahrein por Mordor Intelligence
Espera-se que o tamanho do Mercado de Finanças Islâmicas do Bahrein aumente de 97,90 bilhões de USD em 2026 para 103,90 bilhões de USD em 2027 e atinja 142,30 bilhões de USD até 2032, crescendo a um CAGR de 6,5% entre 2027 e 2032.
O Bahrein sedia a Organização de Contabilidade e Auditoria para Instituições Financeiras Islâmicas e o Mercado Financeiro Islâmico Internacional, conferindo ao seu sistema financeiro um papel central na definição de práticas de produtos e documentação em conformidade com a Sharia. Os bancos islâmicos detinham 42% dos ativos bancários domésticos em maio de 2026, sustentados por um crescimento de 12% nos ativos, enquanto os ativos dos bancos convencionais recuaram 0,6% no mesmo período. O mercado de Finanças Islâmicas do Bahrein beneficia, portanto, de uma base bancária doméstica mais sólida, da atividade de sukuk soberano e de um modelo de distribuição digital em crescimento. O mercado de Finanças Islâmicas do Bahrein também enfrenta um pipeline restrito de sukuk corporativo e uma posição fiscal que pode direcionar os balanços bancários para o financiamento governamental. A consolidação entre bancos de varejo e o acesso mais amplo ao financiamento nacional de micro, pequenas e médias empresas podem criar espaço para novos produtos e parcerias de distribuição.
Principais Conclusões do Relatório
- Por setor financeiro, o banco islâmico capturou 74,2% da participação do mercado de finanças islâmicas do Bahrein em 2026, enquanto o mercado de capitais islâmico tem previsão de crescer a um CAGR de 8,5% até 2032.
- Por tipo de cliente, entidades governamentais e relacionadas ao governo detinham 26,7% do mercado de finanças islâmicas do Bahrein em 2026, enquanto as micro, pequenas e médias empresas têm previsão de crescer a um CAGR de 9,8% até 2032.
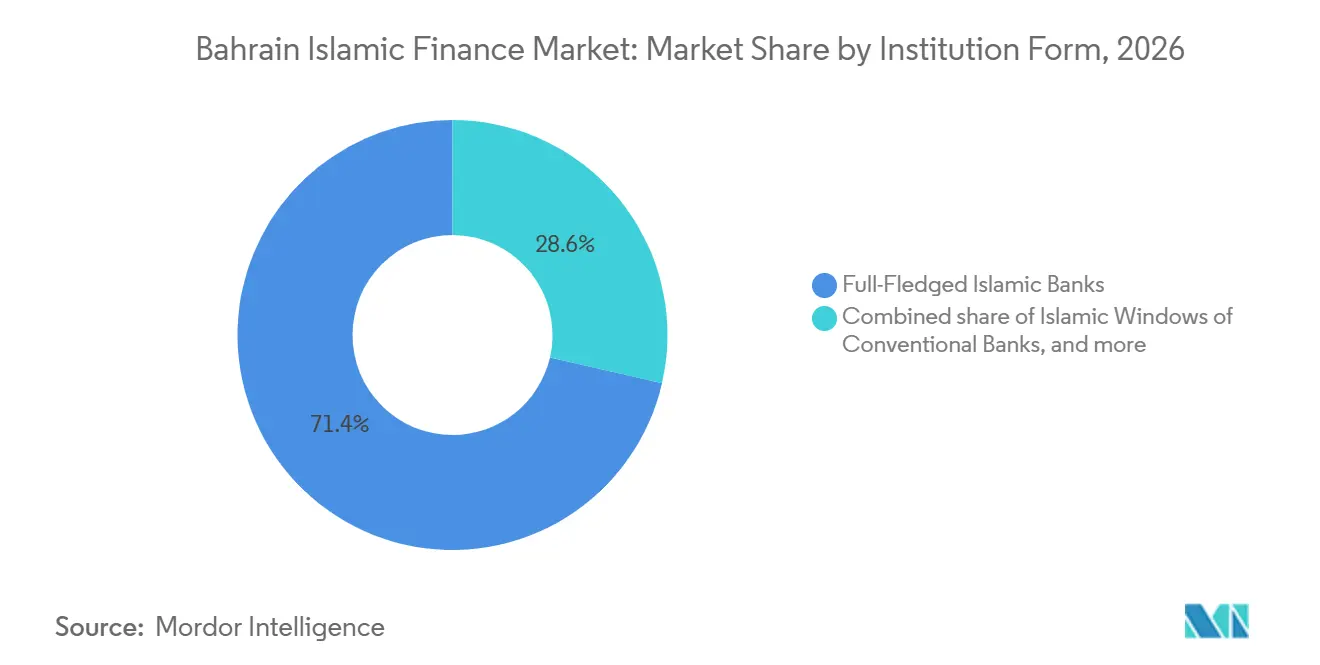
- Por forma institucional, os bancos islâmicos plenos responderam por 71,4% do mercado de finanças islâmicas do Bahrein em 2026, enquanto as instituições não bancárias islâmicas licenciadas têm previsão de crescer a um CAGR de 7,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Pública por Finanças em Conformidade com a Sharia | +1.5% | Nacional, com repercussão para clientes da diáspora do Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Conversão e Consolidação do Banco Islâmico | +1.2% | Nacional, concentrado no hub bancário de Manama | Curto prazo (≤ 2 anos) |
| Requisitos de Financiamento por Sukuk Soberano | +1.3% | Nacional, com demanda de investidores transfronteiriços em todo o Conselho de Cooperação do Golfo e Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção de Finanças Islâmicas Digitais | +1.0% | Nacional, com ganhos iniciais nos segmentos de varejo e micro, pequenas e médias empresas | Curto prazo (≤ 2 anos) |
| Passaporte de Fundos e Distribuição Transfronteiriça do Conselho de Cooperação do Golfo | +0.8% | Em todo o Conselho de Cooperação do Golfo, com benefícios imediatos para organismos de investimento coletivo islâmicos domiciliados no Bahrein | Médio prazo (2-4 anos) |
| Finanças Islâmicas Incorporadas por meio de Parcerias de Varejo | +0.7% | Nacional, em expansão por meio do BenefitPay e dos canais de open banking | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Demanda Pública por Finanças em Conformidade com a Sharia Supera a Capacidade Institucional
O banco islâmico continuou a ganhar participação de mercado no Bahrein, respondendo por aproximadamente 42% dos ativos bancários domésticos no final de maio de 2026, em comparação com 40,7% um ano antes[1]. Os ativos dos bancos islâmicos cresceram 12% em termos homólogos, enquanto os ativos dos bancos convencionais recuaram 0,6%, destacando a crescente importância do banco em conformidade com a Sharia no sistema financeiro doméstico. A cobertura da Fitch Ratings também indicou que o setor de finanças islâmicas do Bahrein poderia superar 100 bilhões de USD até 2027. O Bahrain Islamic Bank continua a expandir suas capacidades de banco digital, enquanto as iniciativas nacionais de seguro de saúde do país, incluindo o programa Hakeem, podem criar oportunidades para os provedores de takaful, embora o impacto resultante na adesão ao takaful permaneça não confirmado. O quadro regulatório do Banco Central do Bahrein e as normas aplicáveis da Organização de Contabilidade e Auditoria para Instituições Financeiras Islâmicas apoiam o desenvolvimento do setor, enquanto o crescimento contínuo exigirá que os provedores mantenham produtos competitivos, gestão eficaz de riscos e serviços digitais acessíveis.
A Consolidação do Banco Islâmico Remodela a Ordem Competitiva
O Al Salam Bank concluiu a aquisição do Kuwait Finance House Bahrain em maio de 2024, aumentando sua base de ativos em 30% e criando o maior banco islâmico de varejo do Bahrein por ativos[2]. A transação demonstrou que a escala pode ser uma vantagem competitiva significativa no mercado de Finanças Islâmicas do Bahrein, particularmente para distribuição no varejo e investimento em produtos. O KFH-Bahrain reportou uma participação de 20% no financiamento do setor empresarial no Bahrein no final de 2025 e um lucro líquido de 730,6 milhões de USD para o ano completo. Isso poderia atrair credores islâmicos especializados e empresas de tecnologia financeira para o mercado licenciado. Também poderia deslocar mais atividade para empresas de financiamento e outras instituições não bancárias.
A Emissão de Sukuk Soberano Sustenta a Profundidade Estrutural do Mercado
A emissão de sukuk soberano do Bahrein apoia a profundidade do seu mercado de finanças islâmicas ao fornecer instrumentos de investimento em conformidade com a Sharia para investidores domésticos e internacionais. Em maio de 2025, o Reino emitiu 1,75 bilhão de USD em certificados internacionais de Sukuk Ijara e Murabaha, juntamente com um título convencional de 750 milhões de USD, com a demanda reportada pelo sukuk superando 4,4 bilhões de USD. No âmbito doméstico, o Banco Central do Bahrein emitiu um Sukuk Ijara Murabaha Governamental de 250 milhões de BHD (664,9 milhões de USD) em julho de 2025, que foi listado na Bolsa de Valores do Bahrein com vigência a partir de 3 de agosto de 2025. O Banco Central também permite que sukuk Ijara elegíveis de curto e longo prazo denominados em dinar do Bahrein sejam utilizados como garantia no âmbito do seu Instrumento de Liquidez de Sukuk Islâmico, permitindo que os bancos de varejo obtenham liquidez de uma semana contra suas posições. A emissão soberana regular, portanto, expande a oferta de ativos islâmicos investíveis em conformidade com a Sharia, apoia a atividade no mercado secundário e fortalece as opções de gestão de liquidez dos bancos islâmicos, embora a extensão da dependência dos bancos em relação a títulos soberanos deva ser avaliada com dados ao nível de carteira.
As Finanças Islâmicas Digitais Redefinem a Equação de Custo de Atendimento
A adoção digital está expandindo o acesso de varejo ao mercado de Finanças Islâmicas do Bahrein e aos serviços para micro, pequenas e médias empresas. O Bahrain Islamic Bank lançou a plataforma de consultoria Sharia com inteligência artificial Al Murshid em novembro de 2025 na conferência da Organização de Contabilidade e Auditoria para Instituições Financeiras Islâmicas[4]. Em 2026, introduziu o BisB Business para clientes corporativos e de micro, pequenas e médias empresas. O onboarding digital respondeu por 91% dos novos clientes em 2025, enquanto as plataformas digitais processaram 80% das transações. A Benefit lançou o débito direto digital por meio do Fawateer no BenefitPay em agosto de 2026, oferecendo aos provedores de finanças islâmicas uma opção de pagamento de conta a conta. Esses desenvolvimentos podem reduzir os custos de distribuição e simplificar os pagamentos recorrentes de financiamento. Em abril de 2025, a Visa lançou o Visa+ por meio do BenefitPay com o Bahrain Islamic Bank e o Khaleeji Bank, permitindo que clientes do Conselho de Cooperação do Golfo transfiram fundos usando números de celular. Essa funcionalidade pode apoiar uma experiência de finanças de varejo mais integrada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração de Crédito Soberano e Fiscal | -0.8% | Nacional, com sensibilidade aos preços do petróleo e aos mecanismos de apoio do Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Emissão Limitada de Sukuk Corporativo | -0.5% | Nacional, restringindo a profundidade do mercado secundário e a amplitude do mercado de capitais islâmico | Longo prazo (≥ 4 anos) |
| Padronização da Sharia e Fricção na Aprovação de Produtos | -0.5% | Global, afetando particularmente a distribuição transfronteiriça de produtos | Longo prazo (≥ 4 anos) |
| Estrutura Bancária Concentrada e Restrições de Escala | -0.4% | Nacional, afetando a penetração das finanças islâmicas para micro, pequenas e médias empresas e varejo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Concentração de Crédito Soberano e Fiscal Comprime a Margem para o Crescimento do Mercado
O Fundo Monetário Internacional apelou por uma consolidação fiscal de médio prazo bem estruturada e sustentada para colocar a dívida pública em uma trajetória descendente. Esse ambiente fiscal pode aumentar a demanda dos bancos islâmicos domésticos por sukuk governamental. No entanto, posições soberanas mais elevadas podem limitar a capacidade do balanço para o financiamento do setor privado no mercado de finanças islâmicas do Bahrein. O preço de equilíbrio fiscal do petróleo do Bahrein é estimado em 137 USD por barril em 2025, destacando a sensibilidade das finanças públicas à receita do petróleo. O ritmo da consolidação fiscal influenciará o escopo para iniciativas públicas específicas ao setor financeiro e a expansão do crédito doméstico.
A Emissão Limitada de Sukuk Corporativo Limita a Liquidez do Mercado Secundário
A emissão de sukuk corporativo e bancário permanece limitada em relação às ambições mais amplas do mercado de capitais islâmico do Bahrein. Muitos sukuk corporativos são colocados de forma privada ou não listados, reduzindo o volume de negociação no mercado secundário. Os custos mais elevados de estruturação e a pequena escala de muitas empresas listadas podem limitar o interesse corporativo na emissão de sukuk. O FLOOSS Bahrain nomeou a SICO como gestor líder para um sukuk de securitização proposto de 10 milhões de USD em 2025. Essa proposta demonstra como recebíveis em conformidade com a Sharia de empresas de tecnologia financeira poderiam criar uma nova forma de ativo de renda fixa doméstico. Os instrumentos corporativos limitados também restringem as opções de refinanciamento disponíveis para bancos que financiam micro, pequenas e médias empresas e reduzem as escolhas de investimento dos gestores de fundos islâmicos domésticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro:
Sukuk e Canais Não Bancários Desafiam a Dominância do Setor BancárioO banco islâmico detinha 74,2% da participação do mercado de finanças islâmicas do Bahrein em 2026, sustentado por 67,1 bilhões de USD em ativos do setor no final de 2025. Os ativos do setor aumentaram 5,8% durante 2025, enquanto os ativos domésticos cresceram 17,5% e os ativos estrangeiros recuaram 9,2%. As janelas islâmicas em bancos convencionais detinham 0,7 bilhões de BHD (1,9 bilhões de USD) em ativos e tinham uma orientação doméstica de 96,1%. Essas janelas permanecem principalmente estruturas de varejo locais, enquanto os bancos plenos têm maior capacidade de expandir serviços. O mercado de finanças islâmicas do Bahrein continua a depender do setor bancário como seu maior componente do setor financeiro.
O mercado de capitais islâmico tem previsão de crescer a um CAGR de 8,5% de 2027 a 2032. Os sukuk em circulação superaram 20 bilhões de USD no primeiro semestre de 2026 após um crescimento de 16% em relação ao ano anterior, enquanto o Índice Islâmico do Bahrein ganhou 31,7% durante 2025. Os organismos de investimento coletivo em conformidade com a Sharia atingiram 2,5 bilhões de USD em valor líquido de ativos no final do primeiro trimestre de 2026, crescendo 24,5% em termos homólogos. Os ativos de takaful superaram 750 milhões de USD no final do terceiro trimestre de 2025 e cresceram 28% em relação ao ano anterior. O takaful respondeu por 33% dos prêmios brutos do setor de seguros, em comparação com 29% um ano antes, mostrando espaço adicional para produtos financeiros não bancários.
Por Tipo de Cliente:
O Financiamento de Micro, Pequenas e Médias Empresas Emerge como o Segmento de Maior CrescimentoAs entidades governamentais e relacionadas ao governo responderam por 26,7% do mercado de Finanças Islâmicas do Bahrein em 2026. Sua posição reflete o papel do sukuk doméstico e internacional no financiamento governamental. O Bahrein emitiu 1,75 bilhão de USD em sukuk ijara e murabaha em maio de 2025 em nome do Ministério das Finanças, e a tranche de sukuk atraiu mais de 2,8 vezes em sobresubscrição. As instituições financeiras e as grandes corporações formaram o próximo nível institucional. Oito bancos islâmicos de atacado estavam licenciados no Bahrein no final de 2025, atendendo clientes em todo o Conselho de Cooperação do Golfo e na região do Oriente Médio e Norte da África.
As micro, pequenas e médias empresas têm previsão de crescer a um CAGR de 9,8% de 2027 a 2032, tornando-as o tipo de cliente de crescimento mais rápido. Os empréstimos pendentes para pequenas e médias empresas atingiram 538,2 milhões de BHD (1,4 bilhão de USD) no final de 2025, representando 10,2% do total de empréstimos empresariais. O Fundo Nacional para Pequenas e Médias Empresas totaliza 185 milhões de USD, é gerido pelo Banco de Desenvolvimento do Bahrein e recebe subsídios da Tamkeen de até 50% da taxa de lucro. O programa havia financiado 46 empresas com 2,879 milhões de BHD (7,7 milhões de USD) em compromissos até março de 2026. O mercado de Finanças Islâmicas do Bahrein pode usar serviços móveis dedicados e financiamento subsidiado para alcançar empresas com acesso mais limitado a financiamento em conformidade com a Sharia.
Por Forma Institucional:
Instituições Não Bancárias Desafiam o Modelo de Banco PlenoOs Bancos Islâmicos Plenos responderam por 71,4% do mercado de Finanças Islâmicas do Bahrein em 2026. O Bahrein tinha 7 bancos islâmicos de varejo e 8 bancos islâmicos de atacado no final de 2025. Essas instituições utilizam diferentes modelos de negócios, desde as aquisições do Al Salam Bank até os serviços digitais do Bahrain Islamic Bank. A consulta de fevereiro de 2026 sobre capital integralizado poderia introduzir provedores especializados em crédito islâmico para pequenas e médias empresas e banco digital. As janelas islâmicas fornecem uma parte significativa, mas mais estável do setor, com desenvolvimento de produtos mais restrito do que os bancos islâmicos de serviço completo.
As Instituições Islâmicas Não Bancárias Licenciadas têm previsão de crescer a um CAGR de 7,9% de 2027 a 2032. Esse grupo inclui operadores de takaful, gestores de fundos islâmicos e empresas de financiamento licenciadas. O Bahrein autorizou 184 organismos de investimento coletivo islâmicos, tanto locais quanto offshore, com um valor líquido de ativos combinado de 2,928 bilhões de USD até meados de 2026. Os operadores de takaful podem se beneficiar do requisito de seguro de saúde Sehati e da demanda por proteção familiar vinculada ao financiamento hipotecário. A oferta Save Plus do Bahrain Islamic Bank incluía cobertura de takaful de vida da Takaful International, demonstrando como o setor bancário e o de seguros podem ser combinados no mercado de Finanças Islâmicas do Bahrein.
Análise Geográfica
Os ativos de banco islâmico doméstico representaram 62,5% dos 67,1 bilhões de USD em ativos de banco islâmico do Bahrein no final de 2025. Os ativos domésticos cresceram 17,5% durante 2025, enquanto os ativos estrangeiros representaram 37,5% do total e recuaram 9,2%. Essa mudança vincula o mercado de Finanças Islâmicas do Bahrein mais estreitamente ao crédito doméstico, ao sukuk soberano e aos programas nacionais para micro, pequenas e médias empresas. O Índice Islâmico do Bahrein subiu 13,89% em termos homólogos no terceiro trimestre de 2025, enquanto o Índice Geral de Todas as Ações recuou 3,21%. A carteira doméstica oferece ao Bahrein uma base para testar e distribuir serviços em conformidade com a Sharia relevantes localmente.
O Bahrein serve ao Conselho de Cooperação do Golfo como um hub de distribuição de fundos e banco de atacado, em vez de uma economia baseada em recursos. O Regime de Passaporte de Fundos do Conselho de Cooperação do Golfo foi aplicado no Bahrein desde 1º de janeiro de 2025. Ele permite que organismos de investimento coletivo islâmicos domiciliados no Bahrein sejam comercializados nos estados membros por meio de registro harmonizado. Os organismos de investimento coletivo islâmicos registrados no Bahrein detinham 2,498 bilhões de USD em valor líquido de ativos no primeiro trimestre de 2026. A presença da Organização de Contabilidade e Auditoria para Instituições Financeiras Islâmicas e do Mercado Financeiro Islâmico Internacional apoia a posição do Bahrein em padrões de produtos, infraestrutura de mercado, gestão de ativos transfronteiriça e serviços de atacado.
O papel internacional do Bahrein se estende à região do Oriente Médio e Norte da África e ao Sul da Ásia por meio de seus grupos com sede local. A Investcorp captou 7 bilhões de USD durante seu ciclo de captação de recursos do exercício fiscal de 2025 e gerenciou 60 bilhões de USD em ativos em todo o mundo. A Investcorp Strategic Capital Partners II encerrou com 1,1 bilhão de USD em compromissos e 155 milhões de USD em capital de co-investimento em março de 2026. O Al Baraka Banking Group gerou 357 milhões de USD em receita líquida total durante 2025, enquanto seus ativos atingiram 31,01 bilhões de USD após um crescimento de 18%. Esses grupos conectam a base financeira doméstica do Bahrein com a atividade de investimento regional.
Cenário Competitivo
O mercado de Finanças Islâmicas do Bahrein possui um nível bancário consolidado, enquanto sua camada não bancária permanece mais diversificada. O Al Salam Bank adquiriu o Kuwait Finance House Bahrain em maio de 2024, aumentando sua base de ativos em 28% e fortalecendo sua posição no setor de banco islâmico do Bahrein. O KFH-Bahrain havia reportado uma participação de 20% no financiamento do setor empresarial no final de 2025, embora já não fosse um banco independente após a aquisição. O GFH Financial Group tornou-se GFH Bank em abril de 2026 ao avançar em direção a um modelo integrado de banco e investimento. O GFH Bank registrou 35,11 milhões de USD em lucro líquido atribuível aos acionistas no primeiro trimestre de 2026, em comparação com 30,14 milhões de USD no primeiro trimestre de 2025, um aumento de 16,5%.
A tecnologia está se tornando um fator competitivo mais claro no mercado de Finanças Islâmicas do Bahrein. O Bahrain Islamic Bank lançou o Al Murshid em novembro de 2025 como uma plataforma de consultoria Sharia com inteligência artificial. Seus canais digitais integraram 91% dos novos clientes e processaram 80% das transações em 2025. O Al Baraka Banking Group aumentou os ativos totais em 18% para 31,01 bilhões de USD em 2025. A Investcorp aplica uma metodologia de investimento com inteligência artificial em investimentos de private equity, imóveis, infraestrutura e crédito.
A originação de sukuk corporativo e a gestão de patrimônio islâmico permanecem áreas abertas para o mercado de Finanças Islâmicas do Bahrein. O sukuk de securitização proposto de 10 milhões de USD do FLOOSS Bahrain, gerido pela SICO, fornece um exemplo inicial de securitização em conformidade com a Sharia baseada em tecnologia financeira. A Benefit adicionou débito direto digital ao BenefitPay em agosto de 2026, melhorando as opções de pagamento recorrente para provedores de financiamento. Os sukuk domésticos apoiam a gestão de liquidez bancária por meio do Instrumento de Liquidez de Sukuk Islâmico.
Líderes do Setor de Finanças Islâmicas do Bahrein
-
Kuwait Finance House B.S.C.
-
Al Salam Bank B.S.C.
-
Bahrain Islamic Bank B.S.C.
-
Khaleeji Bank B.S.C.
-
Al Baraka Islamic Bank B.S.C.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Finanças Islâmicas do Bahrein Empresas cobertas neste relatório
- Al Salam Bank B.S.C.
- Kuwait Finance House K.S.C.P.
- Bahrain Islamic Bank B.S.C.
- Khaleeji Bank B.S.C.
- Al Baraka Islamic Bank B.S.C.
- Bank ABC B.S.C.
- GFH Bank B.S.C.
- Ithmaar Holding B.S.C.
- Investcorp Holdings B.S.C.
- SICO B.S.C.
- Arcapita Group Holdings Limited
- Inovest B.S.C.
- Ajyad Capital B.S.C.
- Takaful International Company B.S.C.
- FLOOSS Bahrain B.S.C.
Desenvolvimentos industriais recentes em Mercado de Finanças Islâmicas do Bahrein
- Setembro de 2026: A emissão mensal de Sukuk Al-Salam do Banco Central do Bahrein de 50 milhões de BHD (133 milhões de USD) com vencimento de 91 dias recebeu 65,332 milhões de BHD (173,8 milhões de USD) em subscrições e ofereceu um retorno esperado de 5,31%.
- Setembro de 2026: O BBK informou que o Fundo para Pequenas e Médias Empresas do Bahrein havia fornecido 2,879 milhões de BHD em financiamento em conformidade com a Sharia a 46 empresas desde março de 2026. Lançado em novembro de 2025 e gerido pelo Banco de Desenvolvimento do Bahrein, o fundo apoia micro, pequenas e médias empresas em múltiplos setores. Com o apoio do Fundo do Trabalho (Tamkeen), as empresas elegíveis podem receber subsídios cobrindo até 50% da taxa de lucro do financiamento.
- Março de 2026: A Investcorp encerrou seu segundo fundo de participação em gestoras com 1,1 bilhão de USD em compromissos e 155 milhões de USD em capital de co-investimento. O encerramento elevou os ativos sob gestão da unidade de participação em gestoras acima de 2,4 bilhões de USD.
- Fevereiro de 2026: A BENEFIT lançou o Débito Direto Digital via Fawateer no BenefitPay. O provedor de transações fintech do Bahrein integrou o débito direto digital ao seu aplicativo BenefitPay, permitindo que os provedores de finanças islâmicas processem pagamentos recorrentes de produtos de financiamento em conformidade com a Sharia por meio de canais de conta a conta.
Escopo do Relatório do Mercado de Finanças Islâmicas do Bahrein
Visão geral da segmentação
| Banco Islâmico | |
| Mercado de Capitais Islâmico | Sukuk |
| Fundos Islâmicos | |
| Instituições Financeiras Islâmicas Não Bancárias | Takaful / Seguro Islâmico |
| Outros (Previdência, Empresas de Financiamento, etc.) |
| Clientes de Varejo / Individuais |
| Micro, Pequenas e Médias Empresas |
| Grandes Corporações |
| Entidades Governamentais e Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Instituições Islâmicas Não Bancárias Licenciadas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) |
| Por Setor Financeiro | Banco Islâmico | |
| Mercado de Capitais Islâmico | Sukuk | |
| Fundos Islâmicos | ||
| Instituições Financeiras Islâmicas Não Bancárias | Takaful / Seguro Islâmico | |
| Outros (Previdência, Empresas de Financiamento, etc.) | ||
| Por Tipo de Cliente | Clientes de Varejo / Individuais | |
| Micro, Pequenas e Médias Empresas | ||
| Grandes Corporações | ||
| Entidades Governamentais e Relacionadas ao Governo | ||
| Instituições Financeiras | ||
| Outros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islâmicos Plenos | |
| Janelas Islâmicas de Bancos Convencionais | ||
| Instituições Islâmicas Não Bancárias Licenciadas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o setor de finanças islâmicas do Bahrein?
O mercado de Finanças Islâmicas do Bahrein tem previsão de crescer a um CAGR de 6,5% de 2027 a 2032, aumentando de 103,9 bilhões de USD em 2027 para 142,3 bilhões de USD até 2032. As perspectivas refletem a atividade bancária, do mercado de capitais e não bancária.
Qual setor financeiro lidera as finanças islâmicas no Bahrein?
O Banco Islâmico liderou com uma participação de 74,2% em 2026, sustentado por 67,1 bilhões de USD em ativos do setor no final de 2025. Permanece a maior parte do setor.
Qual grupo de clientes está crescendo mais rapidamente nos serviços financeiros em conformidade com a Sharia do Bahrein?
As micro, pequenas e médias empresas têm previsão de crescer a um CAGR de 9,8% até 2032, apoiadas pelo Fundo Nacional para Pequenas e Médias Empresas de 185 milhões de USD e pelos serviços digitais para empresas.
Por que os sukuk são importantes para o sistema financeiro do Bahrein?
Os sukuk apoiam o financiamento governamental e a gestão de liquidez bancária, enquanto a emissão de 1,75 bilhão de USD de maio de 2025 atraiu mais de 4,5 bilhões de USD em demanda por sukuk. Esses títulos também ampliam as opções de investimento doméstico.
O que está impulsionando o banco islâmico digital no Bahrein?
O Bahrain Islamic Bank utilizou canais digitais para integrar 91% dos novos clientes e processar 80% das transações em 2025, enquanto o BenefitPay introduziu o débito direto digital em 2026. Essas ferramentas facilitam os processos de acesso e pagamento.
Quão concentrado é o setor financeiro em conformidade com a Sharia do Bahrein?
O setor é moderadamente concentrado no setor bancário, com os Bancos Islâmicos Plenos detendo 71,4% por forma institucional em 2026 e um segmento não bancário mais diversificado. A consolidação é mais visível entre os maiores bancos de varejo.