
Tamaño y Participación del Mercado de Finanzas Islámicas de Baréin
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 97.90 Mil millones de dólares |
| Tamaño del Mercado (2027) | 103.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 142.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.50 % |
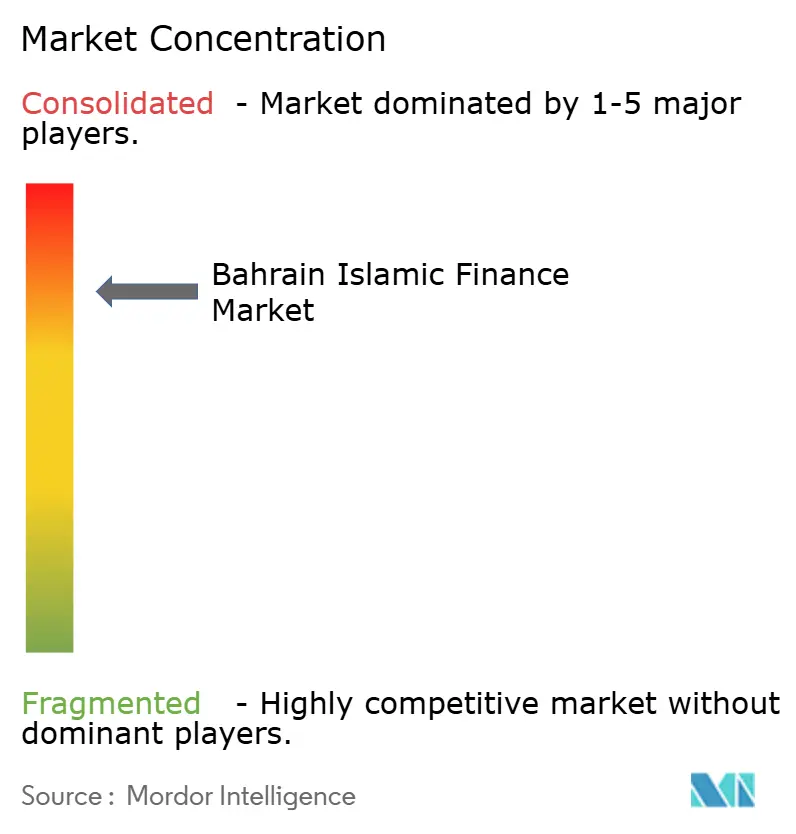
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas de Baréin por Mordor Intelligence
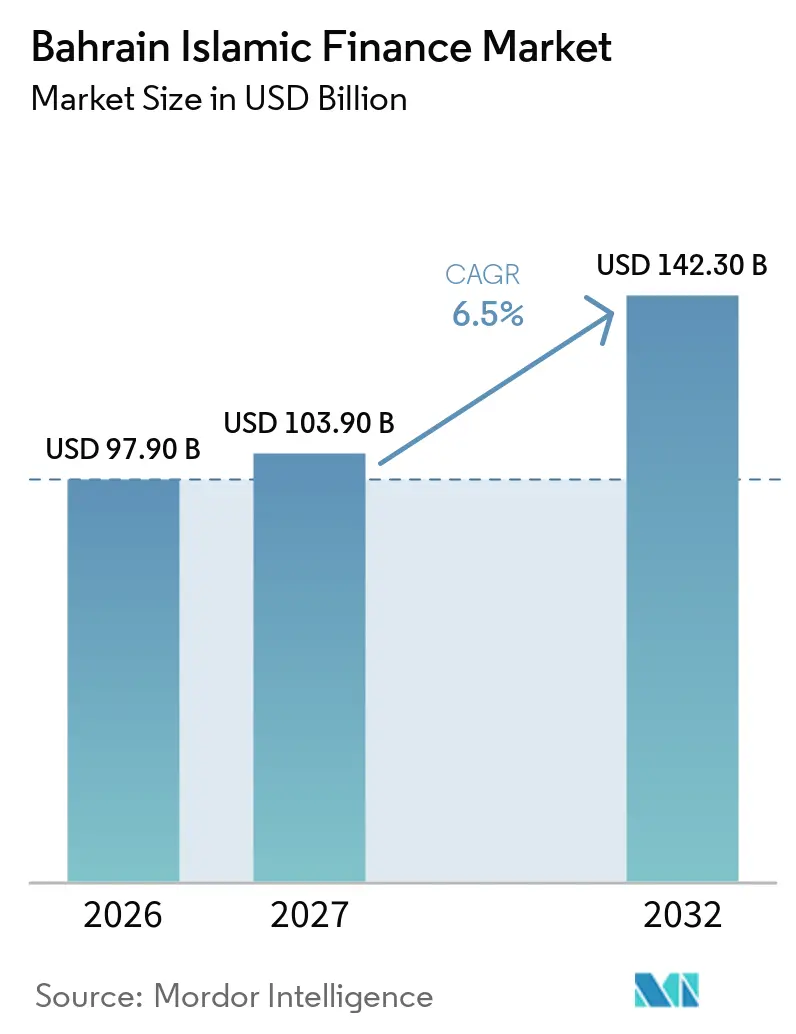
Se espera que el tamaño del Mercado de Finanzas Islámicas de Baréin aumente de 97,90 mil millones de USD en 2026 a 103,90 mil millones de USD en 2027 y alcance los 142,30 mil millones de USD para 2032, creciendo a una CAGR del 6,5% durante 2027-2032.
Baréin alberga la Organización de Contabilidad y Auditoría para las Instituciones Financieras Islámicas y el Mercado Financiero Islámico Internacional, lo que otorga a su sistema financiero un papel central en el establecimiento de prácticas de productos y documentación conformes a la Sharia. Los bancos islámicos representaron el 42% de los activos bancarios domésticos en mayo de 2026, respaldados por un crecimiento de activos del 12%, mientras que los activos de los bancos convencionales disminuyeron un 0,6% en el mismo período. El mercado de Finanzas Islámicas de Baréin se beneficia, por tanto, de una base bancaria doméstica más sólida, de la actividad de sukuk soberanos y de un modelo de distribución digital en crecimiento. El mercado de Finanzas Islámicas de Baréin también enfrenta una cartera reducida de sukuk corporativos y una posición fiscal que puede orientar los balances bancarios hacia la financiación gubernamental. La consolidación entre los bancos minoristas y un mayor acceso a la financiación nacional para las MIPYME pueden crear espacio para nuevos productos y asociaciones de distribución.
Conclusiones Clave del Informe
- Por sector financiero, la banca islámica captó el 74,2% de la participación del mercado de Finanzas Islámicas de Baréin en 2026, mientras que se proyecta que el mercado de capitales islámico crezca a una CAGR del 8,5% hasta 2032.
- Por tipo de cliente, las entidades gubernamentales y relacionadas con el gobierno representaron el 26,7% del mercado de Finanzas Islámicas de Baréin en 2026, mientras que se proyecta que las MIPYME crezcan a una CAGR del 9,8% hasta 2032.
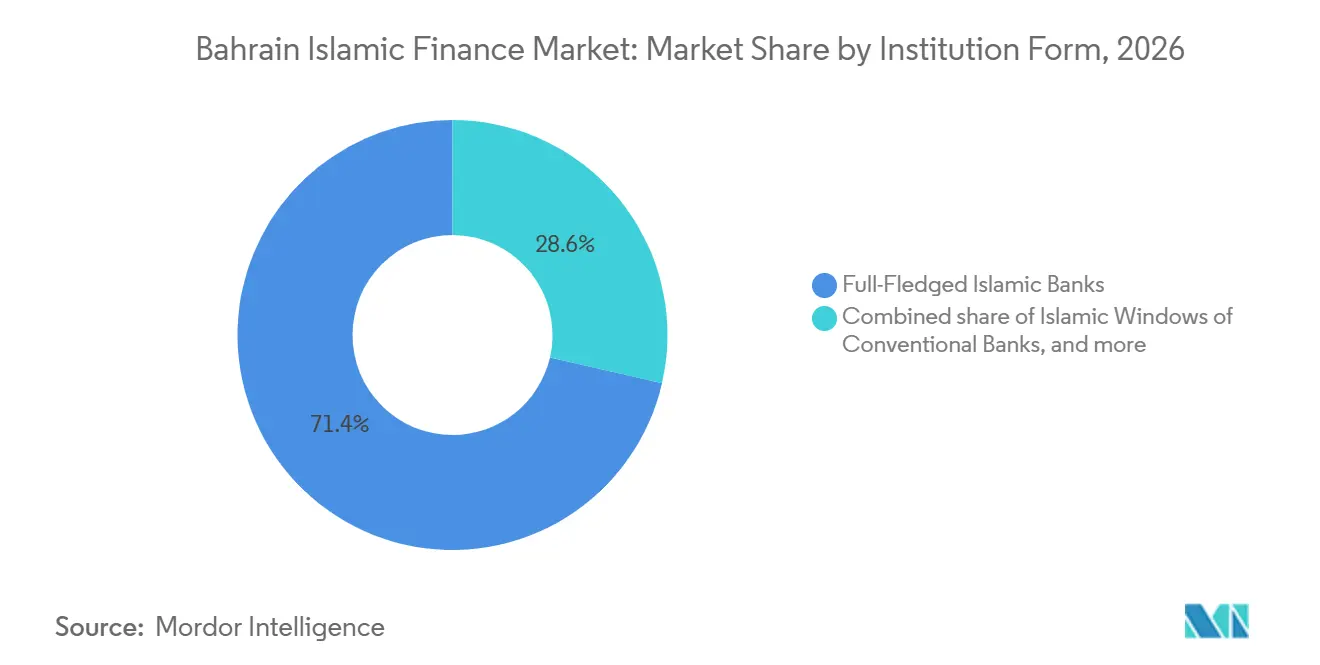
- Por forma institucional, los bancos islámicos de pleno derecho representaron el 71,4% del mercado de Finanzas Islámicas de Baréin en 2026, mientras que se proyecta que las instituciones islámicas no bancarias autorizadas crezcan a una CAGR del 7,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Pública de Financiación Conforme a la Sharia | +1.5% | Nacional, con efecto indirecto en clientes de la diáspora del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Conversión y Consolidación de la Banca Islámica | +1.2% | Nacional, concentrado en el centro bancario de Manama | Corto plazo (≤ 2 años) |
| Requisitos de Financiación mediante Sukuk Soberanos | +1.3% | Nacional, con demanda de inversores transfronterizos en el Consejo de Cooperación del Golfo y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Adopción de Finanzas Islámicas Digitales | +1.0% | Nacional, con ganancias tempranas en los segmentos minorista y de MIPYME | Corto plazo (≤ 2 años) |
| Pasaportación de Fondos del Consejo de Cooperación del Golfo y Distribución Transfronteriza | +0.8% | A nivel del Consejo de Cooperación del Golfo, con beneficios inmediatos para los organismos de inversión colectiva islámicos domiciliados en Baréin | Mediano plazo (2-4 años) |
| Finanzas Islámicas Integradas a través de Asociaciones Minoristas | +0.7% | Nacional, en expansión a través de BenefitPay y las vías de banca abierta | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Demanda Pública de Financiación Conforme a la Sharia Supera la Capacidad Institucional
La banca islámica continuó ganando cuota de mercado en Baréin, representando aproximadamente el 42% de los activos bancarios domésticos a finales de mayo de 2026, frente al 40,7% un año antes[1]. Los activos de los bancos islámicos crecieron un 12% interanual, mientras que los activos de los bancos convencionales disminuyeron un 0,6%, lo que pone de relieve la creciente importancia de la banca conforme a la Sharia dentro del sistema financiero doméstico. La cobertura de Fitch Ratings también indicó que la industria de finanzas islámicas de Baréin podría superar los 100 mil millones de USD para 2027. Bahrain Islamic Bank continúa ampliando sus capacidades de banca digital, mientras que las iniciativas nacionales de seguro de salud del país, incluido el programa Hakeem, pueden crear oportunidades para los proveedores de takaful, aunque el impacto resultante en la inscripción al takaful aún no está confirmado. El marco regulatorio del Banco Central de Baréin y las normas aplicables de la Organización de Contabilidad y Auditoría para las Instituciones Financieras Islámicas respaldan el desarrollo de la industria, mientras que el crecimiento continuo requerirá que los proveedores mantengan productos competitivos, una gestión de riesgos eficaz y servicios digitales accesibles.
La Consolidación de la Banca Islámica Redefine el Orden Competitivo
Al Salam Bank completó la adquisición de Kuwait Finance House Bahrain en mayo de 2024, aumentando su base de activos en un 30% y convirtiéndose en el mayor banco islámico minorista de Baréin por activos[2]. La transacción demostró que la escala puede ser una ventaja competitiva significativa en el mercado de Finanzas Islámicas de Baréin, particularmente para la distribución minorista y la inversión en productos. KFH-Bahrain reportó una participación del 20% en la financiación del sector empresarial en Baréin a finales de 2025 y un beneficio neto de 730,6 millones de USD para el año completo. Esto podría atraer a prestamistas islámicos especializados y empresas de tecnología financiera al mercado autorizado. También podría desplazar más actividad hacia compañías de financiación y otras instituciones no bancarias.
La Emisión de Sukuk Soberanos Sostiene la Profundidad Estructural del Mercado
La emisión de sukuk soberanos de Baréin apoya la profundidad de su mercado de finanzas islámicas al proporcionar instrumentos de inversión conformes a la Sharia para inversores domésticos e internacionales. En mayo de 2025, el Reino emitió 1,75 mil millones de USD en certificados internacionales de Sukuk Ijara y Murabaha junto con un bono convencional de 750 millones de USD, con una demanda reportada para los sukuk que superó los 4,40 mil millones de USD. A nivel doméstico, el Banco Central de Baréin emitió un Sukuk Ijara Murabaha Gubernamental denominado en dinares bareiníes por 250 millones de BHD (664,9 millones de USD) en julio de 2025, que fue listado en la Bolsa de Baréin con efecto a partir del 3 de agosto de 2025. El Banco Central también permite que los sukuk ijara elegibles denominados en dinares bareiníes a corto y largo plazo se utilicen como garantía bajo su Instrumento de Liquidez de Sukuk Islámico, lo que permite a los bancos minoristas obtener liquidez a una semana contra sus tenencias. La emisión soberana regular, por tanto, amplía la oferta de activos islámicos conformes a la Sharia invertibles, apoya la actividad del mercado secundario y fortalece las opciones de gestión de liquidez de los bancos islámicos, aunque el grado de dependencia de los bancos en valores soberanos debe evaluarse utilizando datos a nivel de cartera.
Las Finanzas Islámicas Digitales Redefinen la Ecuación del Costo de Servicio
La adopción digital está ampliando el acceso minorista al mercado de Finanzas Islámicas de Baréin y a los servicios para MIPYME. Bahrain Islamic Bank lanzó la plataforma de asesoría Sharia impulsada por inteligencia artificial Al Murshid en noviembre de 2025 en la conferencia de la Organización de Contabilidad y Auditoría para las Instituciones Financieras Islámicas[4]. En 2026, introdujo BisB Business para clientes corporativos y MIPYME. La incorporación digital representó el 91% de los nuevos clientes en 2025, mientras que las plataformas digitales procesaron el 80% de las transacciones. Benefit lanzó el débito directo digital a través de Fawateer en BenefitPay en agosto de 2026, ofreciendo a los proveedores de finanzas islámicas una opción de pago de cuenta a cuenta. Estos desarrollos pueden reducir los costos de distribución y simplificar los pagos de financiación recurrentes. En abril de 2025, Visa lanzó Visa+ a través de BenefitPay con Bahrain Islamic Bank y Khaleeji Bank, permitiendo a los clientes del Consejo de Cooperación del Golfo transferir fondos utilizando números de teléfono móvil. Esta función puede respaldar una experiencia de financiación minorista más integrada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Concentración Fiscal y de Crédito Soberano | -0.8% | Nacional, con sensibilidad a los precios del petróleo y los mecanismos de apoyo del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Emisión Limitada de Sukuk Corporativos | -0.5% | Nacional, limitando la profundidad del mercado secundario y la amplitud del mercado de capitales islámico | Largo plazo (≥ 4 años) |
| Estandarización de la Sharia y Fricción en la Aprobación de Productos | -0.5% | Global, que afecta particularmente a la distribución transfronteriza de productos | Largo plazo (≥ 4 años) |
| Estructura Bancaria Concentrada y Limitaciones de Escala | -0.4% | Nacional, que afecta la penetración de las finanzas islámicas en MIPYME y el segmento minorista | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Concentración Fiscal y de Crédito Soberano Comprime el Margen para el Crecimiento del Mercado
El Fondo Monetario Internacional ha pedido una consolidación fiscal a mediano plazo bien diseñada y sostenida para situar la deuda pública en una trayectoria descendente. Este entorno fiscal puede aumentar la demanda de los bancos islámicos domésticos de sukuk gubernamentales. Sin embargo, unas tenencias soberanas más elevadas pueden limitar la capacidad del balance para la financiación del sector privado en el mercado de Finanzas Islámicas de Baréin. El precio de equilibrio fiscal del petróleo de Baréin se estima en 137 USD por barril en 2025, lo que pone de relieve la sensibilidad de las finanzas públicas a los ingresos petroleros. El ritmo de la consolidación fiscal influirá en el alcance de las iniciativas públicas específicas para el sector financiero y la expansión del crédito doméstico.
La Emisión Limitada de Sukuk Corporativos Limita la Liquidez del Mercado Secundario
La emisión de sukuk corporativos y bancarios sigue siendo limitada en relación con las ambiciones más amplias del mercado de capitales islámico de Baréin. Muchos sukuk corporativos se colocan de forma privada o no están listados, lo que reduce la rotación del mercado secundario. Los mayores costos de estructuración y la pequeña escala de muchas empresas listadas pueden limitar el interés corporativo en la emisión de sukuk. FLOOSS Bahrain designó a SICO como gestor principal para un sukuk de titulización propuesto de 10 millones de USD en 2025. Esta propuesta muestra cómo las cuentas por cobrar conformes a la Sharia de empresas de tecnología financiera podrían crear una nueva forma de activo de renta fija doméstico. Los instrumentos corporativos limitados también restringen las opciones de refinanciación disponibles para los bancos que financian a las MIPYME y reducen las opciones de inversión de los gestores de fondos islámicos domésticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero:
Los Sukuk y los Canales No Bancarios Desafían el Dominio de la BancaLa banca islámica representó el 74,2% de la participación del mercado de Finanzas Islámicas de Baréin en 2026, respaldada por 67,10 mil millones de USD en activos del sector a finales de 2025. Los activos del sector aumentaron un 5,8% durante 2025, mientras que los activos domésticos crecieron un 17,5% y los activos extranjeros disminuyeron un 9,2%. Las ventanillas islámicas en bancos convencionales tenían 0,7 mil millones de BHD (1,90 mil millones de USD) en activos y una orientación doméstica del 96,1%. Estas ventanillas siguen siendo principalmente estructuras minoristas locales, mientras que los bancos de pleno derecho tienen mayor capacidad para ampliar servicios. El mercado de Finanzas Islámicas de Baréin continúa dependiendo de la banca como su mayor componente del sector financiero.
Se prevé que el mercado de capitales islámico crezca a una CAGR del 8,5% de 2027 a 2032. Los sukuk en circulación superaron los 20 mil millones de USD en el primer semestre de 2026 tras un crecimiento del 16% respecto al año anterior, mientras que el Índice Islámico de Baréin ganó un 31,7% durante 2025. Los organismos de inversión colectiva conformes a la Sharia alcanzaron 2,50 mil millones de USD en valor liquidativo a finales del primer trimestre de 2026, aumentando un 24,5% interanual. Los activos de takaful superaron los 750 millones de USD a finales del tercer trimestre de 2025 y crecieron un 28% respecto al año anterior. El takaful representó el 33% de las primas brutas de la industria aseguradora, frente al 29% un año antes, lo que muestra un mayor espacio para los productos financieros no bancarios.
Por Tipo de Cliente:
La Financiación para MIPYME Emerge como el Segmento de Mayor CrecimientoLas entidades gubernamentales y relacionadas con el gobierno representaron el 26,7% del mercado de Finanzas Islámicas de Baréin en 2026. Su posición refleja el papel de los sukuk domésticos e internacionales en la financiación gubernamental. Baréin emitió 1,75 mil millones de USD en sukuk ijara y murabaha en mayo de 2025 en nombre del Ministerio de Finanzas, y el tramo de sukuk atrajo más de 2,8 veces de sobreinscripción. Las instituciones financieras y las grandes corporaciones formaron el siguiente nivel institucional. Ocho bancos islámicos mayoristas estaban autorizados en Baréin a finales de 2025, atendiendo a clientes en el Consejo de Cooperación del Golfo y la región de Oriente Medio y Norte de África.
Se prevé que las MIPYME crezcan a una CAGR del 9,8% de 2027 a 2032, convirtiéndolas en el tipo de cliente de mayor crecimiento. Los préstamos pendientes a las PYME alcanzaron 538,2 millones de BHD (1,40 mil millones de USD) a finales de 2025, representando el 10,2% del total de préstamos empresariales. El Fondo Nacional para las PYME totaliza 185 millones de USD, es gestionado por el Banco de Desarrollo de Baréin y recibe subsidios de Tamkeen de hasta el 50% de la tasa de beneficio. El programa había financiado a 46 empresas con 2,879 millones de BHD (7,70 millones de USD) en compromisos hasta marzo de 2026. El mercado de Finanzas Islámicas de Baréin puede utilizar servicios móviles dedicados y financiación subsidiada para llegar a empresas con acceso más limitado a la financiación conforme a la Sharia.
Por Forma Institucional:
Las Instituciones No Bancarias Desafían el Modelo de Banco de Pleno DerechoLos bancos islámicos de pleno derecho representaron el 71,4% del mercado de Finanzas Islámicas de Baréin en 2026. Baréin contaba con 7 bancos islámicos minoristas y 8 bancos islámicos mayoristas a finales de 2025. Estas instituciones utilizan diferentes modelos de negocio, desde las adquisiciones de Al Salam Bank hasta los servicios digitales de Bahrain Islamic Bank. La consulta de febrero de 2026 sobre el capital desembolsado podría introducir proveedores especializados en préstamos islámicos a las PYME y banca digital. Las ventanillas islámicas proporcionan una parte significativa pero más estable del sector, con un desarrollo de productos más limitado que los bancos islámicos de servicio completo.
Se prevé que las instituciones islámicas no bancarias autorizadas crezcan a una CAGR del 7,9% de 2027 a 2032. Este grupo incluye operadores de takaful, gestores de fondos islámicos y compañías de financiación autorizadas. Baréin autorizó 184 organismos de inversión colectiva islámicos, tanto locales como extraterritoriales, con un valor liquidativo combinado de 2,928 mil millones de USD a mediados de 2026. Los operadores de takaful pueden beneficiarse del requisito de seguro de salud Sehati y de la demanda de protección familiar vinculada a la financiación hipotecaria. La oferta Save Plus de Bahrain Islamic Bank incluía cobertura de takaful de vida de Takaful International, lo que muestra cómo la banca y los seguros pueden combinarse dentro del mercado de Finanzas Islámicas de Baréin.
Análisis Geográfico
Los activos de banca islámica domésticos representaron el 62,5% de los 67,10 mil millones de USD en activos de banca islámica de Baréin a finales de 2025. Los activos domésticos crecieron un 17,5% durante 2025, mientras que los activos extranjeros representaron el 37,5% del total y disminuyeron un 9,2%. Este cambio vincula el mercado de Finanzas Islámicas de Baréin más estrechamente al crédito doméstico, los sukuk soberanos y los programas nacionales para las MIPYME. El Índice Islámico de Baréin subió un 13,89% interanual en el tercer trimestre de 2025, mientras que el Índice General de Todas las Acciones disminuyó un 3,21%. El libro doméstico proporciona a Baréin una base para probar y distribuir servicios conformes a la Sharia relevantes a nivel local.
Baréin sirve al Consejo de Cooperación del Golfo como centro de distribución de fondos y banca mayorista, en lugar de como economía basada en recursos. El Régimen de Pasaportación de Fondos del Consejo de Cooperación del Golfo se ha aplicado en Baréin desde el 1 de enero de 2025. Permite que los organismos de inversión colectiva islámicos domiciliados en Baréin se comercialicen en los estados miembros a través de un registro armonizado. Los organismos de inversión colectiva islámicos registrados en Baréin tenían 2,498 mil millones de USD en valor liquidativo en el primer trimestre de 2026. La presencia de la Organización de Contabilidad y Auditoría para las Instituciones Financieras Islámicas y el Mercado Financiero Islámico Internacional respalda la posición de Baréin en estándares de productos, infraestructura de mercado, gestión de activos transfronteriza y servicios mayoristas.
El papel internacional de Baréin se extiende a la región de Oriente Medio y Norte de África y Asia del Sur a través de sus grupos con sede local. Investcorp recaudó 7 mil millones de USD durante su ciclo de captación de fondos del ejercicio fiscal 2025 y gestionó 60 mil millones de USD en activos a nivel mundial. Investcorp Strategic Capital Partners II cerró con 1,10 mil millones de USD en compromisos y 155 millones de USD en capital de coinversión en marzo de 2026. Al Baraka Banking Group generó 357 millones de USD en ingresos netos totales durante 2025, mientras que sus activos alcanzaron los 31,01 mil millones de USD tras un crecimiento del 18%. Estos grupos conectan la base financiera doméstica de Baréin con la actividad de inversión regional.
Panorama Competitivo
El mercado de Finanzas Islámicas de Baréin tiene un nivel bancario consolidado, mientras que su capa no bancaria sigue siendo más diversa. Al Salam Bank adquirió Kuwait Finance House Bahrain en mayo de 2024, aumentando su base de activos en un 28% y fortaleciendo su posición en el sector bancario islámico de Baréin. KFH-Bahrain había reportado una participación del 20% en la financiación del sector empresarial a finales de 2025, aunque ya no era un banco independiente tras la adquisición. GFH Financial Group se convirtió en GFH Bank en abril de 2026 al avanzar hacia un modelo integrado de banca e inversión. GFH Bank registró 35,11 millones de USD en beneficio neto atribuible a los accionistas en el primer trimestre de 2026, frente a los 30,14 millones de USD en el primer trimestre de 2025, un aumento del 16,5%.
La tecnología se está convirtiendo en un factor competitivo más claro en el mercado de Finanzas Islámicas de Baréin. Bahrain Islamic Bank lanzó Al Murshid en noviembre de 2025 como una plataforma de asesoría Sharia impulsada por inteligencia artificial. Sus canales digitales incorporaron al 91% de los nuevos clientes y gestionaron el 80% de las transacciones en 2025. Al Baraka Banking Group aumentó los activos totales en un 18% hasta los 31,01 mil millones de USD en 2025. Investcorp aplica una metodología de inversión basada en inteligencia artificial en inversiones de capital privado, bienes raíces, infraestructura y crédito.
La originación de sukuk corporativos y la gestión de patrimonio islámico siguen siendo áreas abiertas para el mercado de Finanzas Islámicas de Baréin. El sukuk de titulización propuesto de 10 millones de USD de FLOOSS Bahrain, gestionado por SICO, proporciona un ejemplo temprano de titulización conforme a la Sharia basada en tecnología financiera. Benefit añadió débito directo digital a BenefitPay en agosto de 2026, mejorando las opciones de pago recurrente para los proveedores de financiación. Los sukuk domésticos respaldan la gestión de liquidez bancaria a través del Instrumento de Liquidez de Sukuk Islámico.
Líderes de la Industria de Finanzas Islámicas de Baréin
-
Kuwait Finance House B.S.C.
-
Al Salam Bank B.S.C.
-
Bahrain Islamic Bank B.S.C.
-
Khaleeji Bank B.S.C.
-
Al Baraka Islamic Bank B.S.C.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Finanzas Islámicas de Baréin Empresas cubiertas en este informe
- Al Salam Bank B.S.C.
- Kuwait Finance House K.S.C.P.
- Bahrain Islamic Bank B.S.C.
- Khaleeji Bank B.S.C.
- Al Baraka Islamic Bank B.S.C.
- Bank ABC B.S.C.
- GFH Bank B.S.C.
- Ithmaar Holding B.S.C.
- Investcorp Holdings B.S.C.
- SICO B.S.C.
- Arcapita Group Holdings Limited
- Inovest B.S.C.
- Ajyad Capital B.S.C.
- Takaful International Company B.S.C.
- FLOOSS Bahrain B.S.C.
Desarrollos recientes de la industria en Mercado de Finanzas Islámicas de Baréin
- Septiembre de 2026: La emisión mensual de Sukuk Al-Salam del Banco Central de Baréin por 50 millones de BHD (133 millones de USD) con un vencimiento de 91 días recibió 65,332 millones de BHD (173,8 millones de USD) en suscripciones y ofreció un rendimiento esperado del 5,31%.
- Septiembre de 2026: BBK informó que el Fondo para las PYME de Baréin había proporcionado 2,879 millones de BHD en financiación conforme a la Sharia a 46 empresas desde marzo de 2026. Lanzado en noviembre de 2025 y gestionado por el Banco de Desarrollo de Baréin, el fondo apoya a micro, pequeñas y medianas empresas en múltiples sectores. Con el apoyo del Fondo Laboral (Tamkeen), las empresas elegibles pueden recibir subsidios que cubren hasta el 50% de la tasa de beneficio de la financiación.
- Marzo de 2026: Investcorp cerró su segundo fondo de participación en gestoras con 1,10 mil millones de USD en compromisos y 155 millones de USD en capital de coinversión. El cierre elevó los activos bajo gestión de la unidad de participación en gestoras por encima de los 2,40 mil millones de USD.
- Febrero de 2026: BENEFIT lanzó el Débito Directo Digital a través de Fawateer en BenefitPay. El proveedor de transacciones fintech de Baréin integró el débito directo digital en su aplicación BenefitPay, permitiendo a los proveedores de finanzas islámicas procesar pagos recurrentes para productos de financiación conformes a la Sharia a través de vías de cuenta a cuenta.
Alcance del Informe del Mercado de Finanzas Islámicas de Baréin
Resumen de la segmentación
| Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk |
| Fondos Islámicos | |
| Instituciones Financieras Islámicas No Bancarias | Takaful / Seguro Islámico |
| Otros (Pensiones, Compañías de Financiación, etc.) |
| Clientes Minoristas / Individuales |
| MIPYME |
| Grandes Corporaciones |
| Entidades Gubernamentales y Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Pleno Derecho |
| Ventanillas Islámicas de Bancos Convencionales |
| Instituciones Islámicas No Bancarias Autorizadas (Takaful, Gestores de Fondos y Otros No Bancarios Autorizados) |
| Por Sector Financiero | Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk | |
| Fondos Islámicos | ||
| Instituciones Financieras Islámicas No Bancarias | Takaful / Seguro Islámico | |
| Otros (Pensiones, Compañías de Financiación, etc.) | ||
| Por Tipo de Cliente | Clientes Minoristas / Individuales | |
| MIPYME | ||
| Grandes Corporaciones | ||
| Entidades Gubernamentales y Relacionadas con el Gobierno | ||
| Instituciones Financieras | ||
| Otros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islámicos de Pleno Derecho | |
| Ventanillas Islámicas de Bancos Convencionales | ||
| Instituciones Islámicas No Bancarias Autorizadas (Takaful, Gestores de Fondos y Otros No Bancarios Autorizados) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el sector de finanzas islámicas de Baréin?
Se prevé que el mercado de Finanzas Islámicas de Baréin crezca a una CAGR del 6,5% de 2027 a 2032, aumentando de 103,90 mil millones de USD en 2027 a 142,30 mil millones de USD para 2032. Las perspectivas reflejan la actividad bancaria, del mercado de capitales y no bancaria.
¿Qué sector financiero lidera las finanzas islámicas en Baréin?
La banca islámica lideró con una participación del 74,2% en 2026, respaldada por 67,10 mil millones de USD en activos del sector a finales de 2025. Sigue siendo la mayor parte del sector.
¿Qué grupo de clientes crece más rápido en los servicios financieros conformes a la Sharia de Baréin?
Se proyecta que las MIPYME crezcan a una CAGR del 9,8% hasta 2032, respaldadas por el Fondo Nacional para las PYME de 185 millones de USD y los servicios empresariales digitales.
¿Por qué son importantes los sukuk para el sistema financiero de Baréin?
Los sukuk respaldan la financiación gubernamental y la gestión de liquidez bancaria, mientras que la emisión de 1,75 mil millones de USD de mayo de 2025 atrajo más de 4,50 mil millones de USD en demanda de sukuk. Estos valores también amplían las opciones de inversión doméstica.
¿Qué está impulsando la banca islámica digital en Baréin?
Bahrain Islamic Bank utilizó canales digitales para incorporar al 91% de los nuevos clientes y procesar el 80% de las transacciones en 2025, mientras que BenefitPay introdujo el débito directo digital en 2026. Estas herramientas facilitan los procesos de acceso y pago.
¿Qué tan concentrado está el sector financiero conforme a la Sharia de Baréin?
El sector está moderadamente concentrado en la banca, con los bancos islámicos de pleno derecho representando el 71,4% por forma institucional en 2026 y un segmento no bancario más diverso. La consolidación es más visible entre los bancos minoristas más grandes.