
Marktgröße und Marktanteil der islamischen Finanzwirtschaft in Bahrain
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 97.90 Milliarden US-Dollar |
| Marktgröße (2027) | 103.90 Milliarden US-Dollar |
| Marktgröße (2032) | 142.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.50 % |
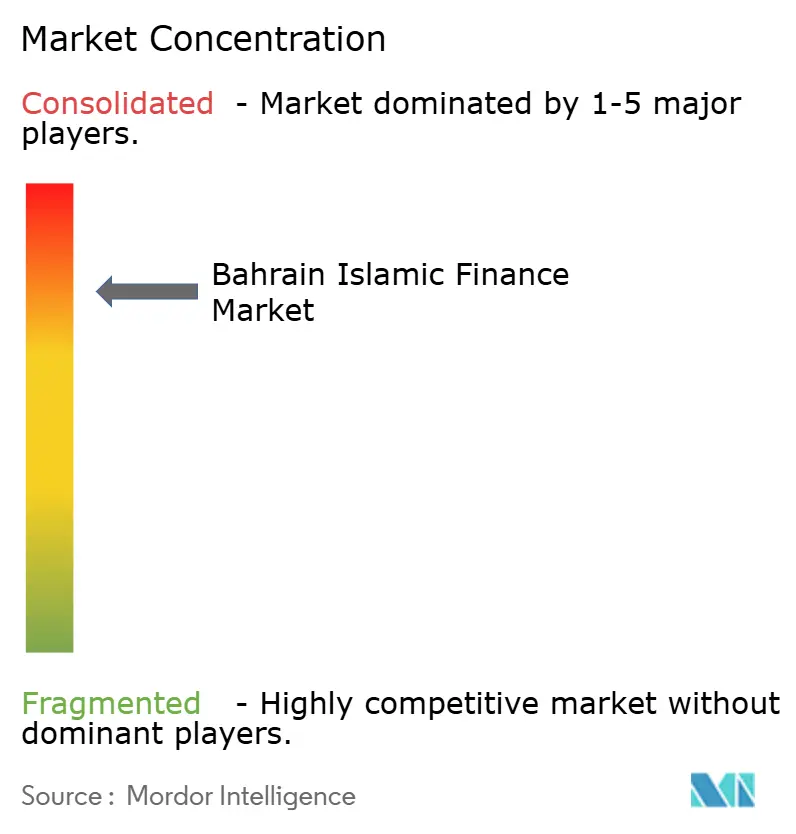
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der islamischen Finanzwirtschaft in Bahrain von Mordor Intelligence
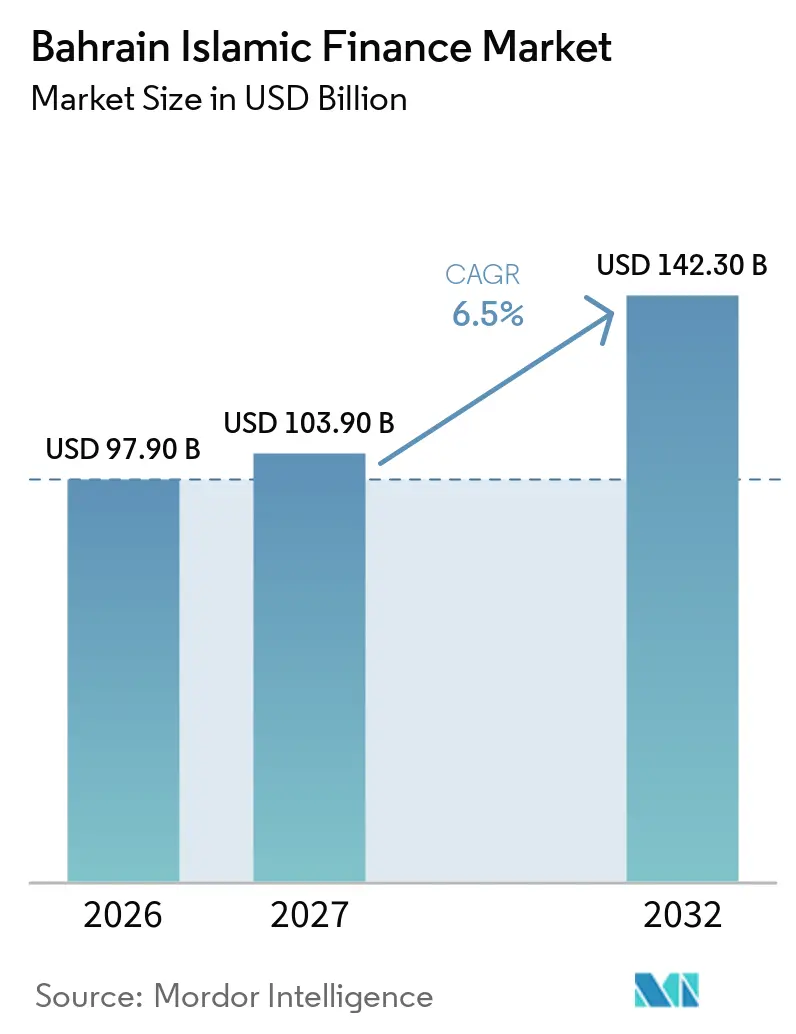
Die Marktgröße der islamischen Finanzwirtschaft in Bahrain wird voraussichtlich von 97,90 Milliarden USD im Jahr 2026 auf 103,90 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 142,30 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,5 % über den Zeitraum 2027–2032 entspricht.
Bahrain beherbergt die Buchhaltungs- und Prüfungsorganisation für islamische Finanzinstitutionen sowie den Internationalen Islamischen Finanzmarkt, wodurch seinem Finanzsystem eine zentrale Rolle bei der Festlegung Scharia-konformer Produkt- und Dokumentationspraktiken zukommt. Islamische Banken hielten im Mai 2026 42 % der inländischen Bankaktiva, gestützt durch ein Aktivawachstum von 12 %, während die Aktiva konventioneller Banken im gleichen Zeitraum um 0,6 % zurückgingen. Der Markt für islamische Finanzdienstleistungen in Bahrain profitiert daher von einer stärkeren inländischen Bankenbasis, staatlicher Sukuk-Aktivität und einem wachsenden digitalen Vertriebsmodell. Der Markt für islamische Finanzdienstleistungen in Bahrain sieht sich zugleich einer engen Pipeline für Unternehmens-Sukuk sowie einer Haushaltslage gegenüber, die Bankbilanzen auf die Staatsfinanzierung ausrichten kann. Die Konsolidierung unter Privatkundenbanken und ein breiterer Zugang zur nationalen MSME-Finanzierung können Raum für neue Produkte und Vertriebspartnerschaften schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Finanzsektor entfiel im Jahr 2026 ein Marktanteil von 74,2 % auf das islamische Bankwesen am Markt für islamische Finanzdienstleistungen in Bahrain, während der islamische Kapitalmarkt bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
- Nach Kundentyp hielten staatliche und staatsnahe Einrichtungen im Jahr 2026 einen Anteil von 26,7 % am Markt für islamische Finanzdienstleistungen in Bahrain, während für MSMEs bis 2032 eine CAGR von 9,8 % prognostiziert wird.
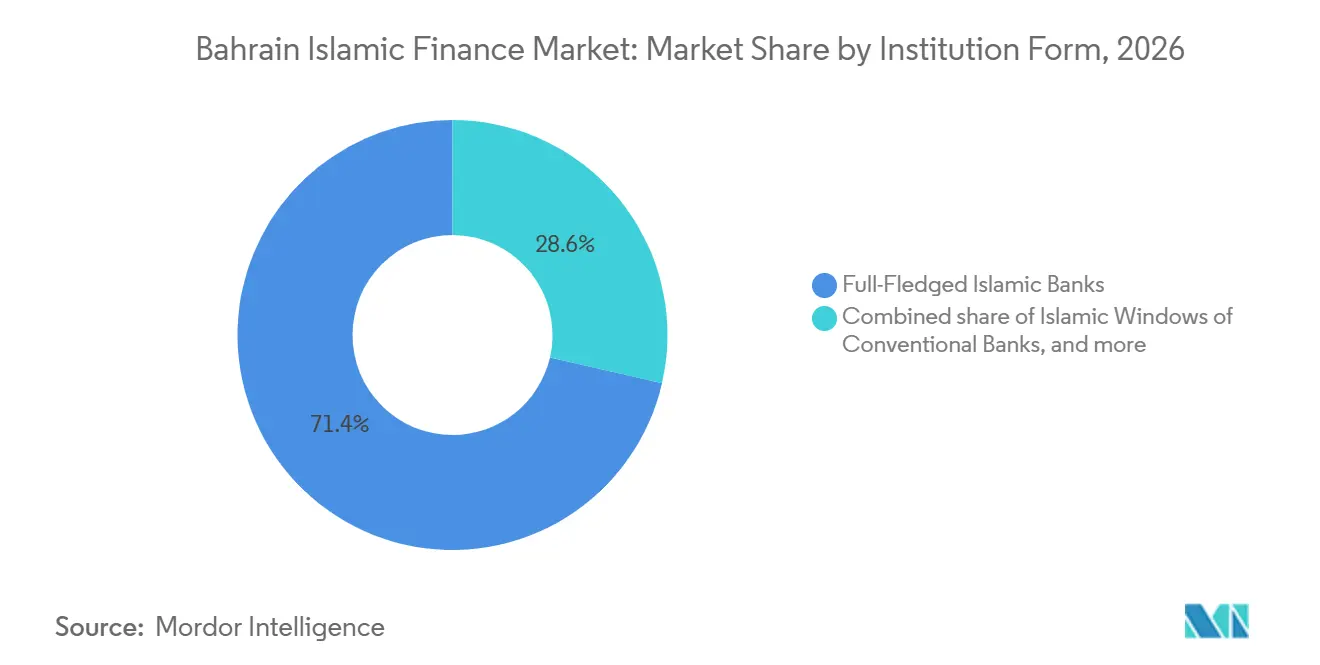
- Nach Institutionsform entfielen im Jahr 2026 71,4 % des Marktes für islamische Finanzdienstleistungen in Bahrain auf vollständig islamische Banken, während für lizenzierte islamische Nichtbankinstitutionen bis 2032 eine CAGR von 7,9 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Öffentliche Nachfrage nach Scharia-konformen Finanzprodukten | +1.5% | National, mit Ausstrahlungseffekten auf Diaspora-Kunden des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Umwandlung und Konsolidierung im islamischen Bankwesen | +1.2% | National, konzentriert im Bankenzentrum Manama | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Sukuk-Finanzierungsbedarf | +1.3% | National, mit grenzüberschreitender Investorennachfrage im Golfkooperationsrat und Südostasien | Mittelfristig (2–4 Jahre) |
| Einführung digitaler islamischer Finanzdienstleistungen | +1.0% | National, mit frühen Gewinnen im Privatkunden- und MSME-Segment | Kurzfristig (≤ 2 Jahre) |
| Fondspassporting und grenzüberschreitender Vertrieb im Golfkooperationsrat | +0.8% | Golfkooperationsratsweite Wirkung, mit unmittelbaren Vorteilen für in Bahrain domizilierte islamische Organismen für gemeinsame Anlagen | Mittelfristig (2–4 Jahre) |
| Eingebettete islamische Finanzdienstleistungen über Einzelhandelspartnerschaften | +0.7% | National, Ausweitung über BenefitPay und Open-Banking-Schnittstellen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Die öffentliche Nachfrage nach Scharia-konformen Finanzprodukten übersteigt die institutionelle Kapazität
Das islamische Bankwesen gewann in Bahrain weiter Marktanteile und machte Ende Mai 2026 rund 42 % der inländischen Bankaktiva aus, gegenüber 40,7 % ein Jahr zuvor[1]. Die Aktiva islamischer Banken wuchsen im Jahresvergleich um 12 %, während die Aktiva konventioneller Banken um 0,6 % zurückgingen, was die wachsende Bedeutung des Scharia-konformen Bankwesens im inländischen Finanzsystem unterstreicht. Fitch Ratings wies zudem darauf hin, dass die islamische Finanzbranche Bahrains bis 2027 die Marke von 100 Milliarden USD überschreiten könnte. Bahrain Islamic Bank baut seine digitalen Bankkapazitäten weiter aus, während die nationalen Krankenversicherungsinitiativen des Landes, einschließlich des Hakeem-Programms, Chancen für Takaful-Anbieter schaffen könnten, obwohl die daraus resultierende Auswirkung auf die Takaful-Einschreibung noch nicht bestätigt ist. Der Regulierungsrahmen der Zentralbank von Bahrain und die anwendbaren Standards der Buchhaltungs- und Prüfungsorganisation für islamische Finanzinstitutionen unterstützen die Entwicklung der Branche, während weiteres Wachstum von den Anbietern wettbewerbsfähige Produkte, effektives Risikomanagement und zugängliche digitale Dienste erfordert.
Konsolidierung im islamischen Bankwesen verändert die Wettbewerbsordnung
Al Salam Bank schloss im Mai 2024 die Übernahme von Kuwait Finance House Bahrain ab, vergrößerte seine Aktivabasis um 30 % und wurde damit zur größten islamischen Privatkundenbank in Bahrain nach Aktiva[2]. Die Transaktion zeigte, dass Größe im Markt für islamische Finanzdienstleistungen in Bahrain ein bedeutender Wettbewerbsvorteil sein kann, insbesondere im Privatkundenvertrieb und bei Produktinvestitionen. KFH-Bahrain meldete Ende 2025 einen Anteil von 20 % an der Unternehmensfinanzierung in Bahrain sowie einen Jahresnettogewinn von 730,6 Millionen USD. Dies könnte spezialisierte islamische Kreditgeber und Finanztechnologieunternehmen in den lizenzierten Markt bringen. Es könnte auch mehr Aktivität in Richtung Finanzierungsgesellschaften und andere Nichtbankinstitutionen verlagern.
Staatliche Sukuk-Emissionen sichern die strukturelle Markttiefe
Bahrains staatliche Sukuk-Emissionen stützen die Tiefe seines islamischen Finanzmarktes, indem sie Scharia-konforme Anlageinstrumente für inländische und internationale Investoren bereitstellen. Im Mai 2025 emittierte das Königreich internationale Sukuk-Ijara- und Murabaha-Zertifikate im Wert von 1,75 Milliarden USD sowie eine konventionelle Anleihe über 750 Millionen USD, wobei die gemeldete Nachfrage nach den Sukuk 4,4 Milliarden USD überstieg. Im Inland emittierte die Zentralbank von Bahrain im Juli 2025 einen staatlichen Ijara-Murabaha-Sukuk über 250 Millionen BHD (664,9 Millionen USD), der ab dem 3. August 2025 an der Bahrain Bourse notiert wurde. Die Zentralbank erlaubt es zudem, dass förderfähige kurz- und langfristige auf Bahrain-Dinar lautende Ijara-Sukuk als Sicherheiten im Rahmen ihres Islamischen Sukuk-Liquiditätsinstruments verwendet werden können, sodass Privatkundenbanken Einwochenliquidität gegen ihre Bestände erhalten können. Regelmäßige staatliche Emissionen erweitern daher das Angebot an investierbaren Scharia-konformen Vermögenswerten, unterstützen die Sekundärmarktaktivität und stärken die Liquiditätsmanagementoptionen islamischer Banken, obwohl das Ausmaß der Abhängigkeit der Banken von Staatspapieren anhand von Portfoliodaten bewertet werden sollte.
Digitale islamische Finanzdienstleistungen definieren die Kosten-pro-Dienstleistung-Gleichung neu
Die digitale Akzeptanz erweitert den Privatkunden- und MSME-Zugang zum Markt für islamische Finanzdienstleistungen in Bahrain. Bahrain Islamic Bank lancierte im November 2025 auf der Konferenz der Buchhaltungs- und Prüfungsorganisation für islamische Finanzinstitutionen die KI-gestützte Scharia-Beratungsplattform Al Murshid[4]. Im Jahr 2026 führte sie BisB Business für Unternehmens- und MSME-Kunden ein. Das digitale Onboarding machte 2025 91 % der Neukunden aus, während digitale Plattformen 80 % der Transaktionen abwickelten. Benefit führte im August 2026 digitales Lastschriftverfahren über Fawateer auf BenefitPay ein und bot islamischen Finanzanbietern damit eine Konto-zu-Konto-Rückzahlungsoption. Diese Entwicklungen können die Bereitstellungskosten senken und wiederkehrende Finanzierungszahlungen vereinfachen. Im April 2025 lancierte Visa Visa+ über BenefitPay mit Bahrain Islamic Bank und Khaleeji Bank, wodurch Kunden des Golfkooperationsrats Gelder über Mobiltelefonnummern transferieren können. Diese Funktion kann ein stärker vernetztes Privatkundenfinanzierungserlebnis unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Kreditwürdigkeit und fiskalische Konzentration | -0.8% | National, mit Sensitivität gegenüber Ölpreisen und Unterstützungsmechanismen des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Begrenzte Unternehmens-Sukuk-Emissionen | -0.5% | National, schränkt die Sekundärmarkttiefe und die Breite des islamischen Kapitalmarkts ein | Langfristig (≥ 4 Jahre) |
| Scharia-Standardisierung und Produktgenehmigungsreibung | -0.5% | Global, insbesondere den grenzüberschreitenden Produktvertrieb betreffend | Langfristig (≥ 4 Jahre) |
| Konzentrierte Bankenstruktur und Skalierungsbeschränkungen | -0.4% | National, beeinträchtigt die Durchdringung islamischer Finanzdienstleistungen im MSME- und Privatkundensegment | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Kreditwürdigkeit und fiskalische Konzentration schränken den Spielraum für Marktwachstum ein
Der Internationale Währungsfonds hat gut konzipierte, nachhaltige mittelfristige Haushaltskonsolidierungen gefordert, um die öffentliche Verschuldung auf einen Abwärtspfad zu bringen. Dieses fiskalische Umfeld könnte die Nachfrage inländischer islamischer Banken nach staatlichen Sukuk erhöhen. Höhere Staatsanleihenbestände könnten jedoch die Bilanzkapazität für die Privatsektor-Finanzierung im Markt für islamische Finanzdienstleistungen in Bahrain einschränken. Der fiskalische Break-even-Ölpreis Bahrains wird für 2025 auf 137 USD pro Barrel geschätzt, was die Sensitivität der öffentlichen Finanzen gegenüber Öleinnahmen verdeutlicht. Das Tempo der Haushaltskonsolidierung wird den Spielraum für finanzspezifische öffentliche Initiativen und die inländische Kreditexpansion beeinflussen.
Begrenzte Unternehmens-Sukuk-Emissionen begrenzen die Sekundärmarktliquidität
Die Emission von Unternehmens- und Bank-Sukuk bleibt im Verhältnis zu Bahrains weitreichenderen Ambitionen im islamischen Kapitalmarkt begrenzt. Viele Unternehmens-Sukuk werden privat platziert oder sind nicht börsennotiert, was den Sekundärmarktumsatz reduziert. Höhere Strukturierungskosten und die geringe Größe vieler börsennotierter Unternehmen können das Unternehmensinteresse an Sukuk-Emissionen einschränken. FLOOSS Bahrain beauftragte SICO als Konsortialführer für einen geplanten Verbriefungs-Sukuk über 10 Millionen USD im Jahr 2025. Dieser Vorschlag zeigt, wie Scharia-konforme Forderungen von Finanztechnologieunternehmen eine neue Form inländischer festverzinslicher Vermögenswerte schaffen könnten. Begrenzte Unternehmensinstrumente schränken auch die Refinanzierungsoptionen für Banken ein, die MSMEs finanzieren, und reduzieren die Anlagemöglichkeiten inländischer islamischer Fondsmanager.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor:
Sukuk und Nichtbankkanäle fordern die Dominanz des Bankwesens herausDas islamische Bankwesen hielt im Jahr 2026 einen Marktanteil von 74,2 % am Markt für islamische Finanzdienstleistungen in Bahrain, gestützt durch Sektoraktiva von 67,1 Milliarden USD Ende 2025. Die Sektoraktiva stiegen 2025 um 5,8 %, während die inländischen Aktiva um 17,5 % wuchsen und die ausländischen Aktiva um 9,2 % zurückgingen. Islamische Fenster bei konventionellen Banken hielten Aktiva von 0,7 Milliarden BHD (1,9 Milliarden USD) und wiesen eine inländische Ausrichtung von 96,1 % auf. Diese Fenster bleiben hauptsächlich lokale Privatkundenstrukturen, während vollständig islamische Banken eine größere Kapazität zur Ausweitung von Dienstleistungen haben. Der Markt für islamische Finanzdienstleistungen in Bahrain bleibt weiterhin auf das Bankwesen als größte Finanzsektor-Komponente angewiesen.
Der islamische Kapitalmarkt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,5 % wachsen. Ausstehende Sukuk überstiegen im ersten Halbjahr 2026 nach einem Wachstum von 16 % gegenüber dem Vorjahr 20 Milliarden USD, während der Bahrain Islamic Index im Jahr 2025 um 31,7 % zulegte. Scharia-konforme Organismen für gemeinsame Anlagen erreichten Ende des ersten Quartals 2026 einen Nettoinventarwert von 2,5 Milliarden USD, was einem Jahresanstieg von 24,5 % entspricht. Takaful-Aktiva überstiegen Ende des dritten Quartals 2025 750 Millionen USD und wuchsen gegenüber dem Vorjahr um 28 %. Takaful machte 33 % der Bruttoprämien der Versicherungsbranche aus, gegenüber 29 % ein Jahr zuvor, was weiteren Spielraum für Nichtbank-Finanzprodukte zeigt.
Nach Kundentyp:
MSME-Finanzierung entwickelt sich zum Segment mit dem höchsten WachstumStaatliche und staatsnahe Einrichtungen machten im Jahr 2026 26,7 % des Marktes für islamische Finanzdienstleistungen in Bahrain aus. Ihre Position spiegelt die Rolle inländischer und internationaler Sukuk bei der Staatsfinanzierung wider. Bahrain emittierte im Mai 2025 im Auftrag des Finanzministeriums Sukuk Ijara und Murabaha im Wert von 1,75 Milliarden USD, wobei die Sukuk-Tranche eine mehr als 2,8-fache Überzeichnung verzeichnete. Finanzinstitutionen und Großunternehmen bildeten die nächste institutionelle Ebene. Ende 2025 waren in Bahrain acht islamische Großhandelsbanken lizenziert, die Kunden im Golfkooperationsrat sowie in der Region Naher Osten und Nordafrika betreuten.
Für MSMEs wird von 2027 bis 2032 eine CAGR von 9,8 % prognostiziert, was sie zum am schnellsten wachsenden Kundentyp macht. Ausstehende KMU-Kredite erreichten Ende 2025 538,2 Millionen BHD (1,4 Milliarden USD), was 10,2 % der gesamten Unternehmenskredite entspricht. Der nationale KMU-Fonds umfasst 185 Millionen USD, wird von der Bahrain Development Bank verwaltet und erhält Tamkeen-Subventionen von bis zu 50 % des Gewinnzinssatzes. Das Programm hatte bis März 2026 46 Unternehmen mit Zusagen in Höhe von 2,879 Millionen BHD (7,7 Millionen USD) finanziert. Der Markt für islamische Finanzdienstleistungen in Bahrain kann dedizierte mobile Dienste und subventionierte Finanzierungen nutzen, um Unternehmen mit eingeschränktem Zugang zu Scharia-konformen Mitteln zu erreichen.
Nach Institutionsform:
Nichtbankinstitutionen fordern das Vollbank-Modell herausVollständig islamische Banken machten im Jahr 2026 71,4 % des Marktes für islamische Finanzdienstleistungen in Bahrain aus. Bahrain verfügte Ende 2025 über 7 islamische Privatkundenbanken und 8 islamische Großhandelsbanken. Diese Institute nutzen unterschiedliche Geschäftsmodelle, von den Übernahmen der Al Salam Bank bis hin zu den digitalen Diensten der Bahrain Islamic Bank. Die Konsultation vom Februar 2026 zum eingezahlten Kapital könnte spezialisierte Anbieter im Bereich islamische KMU-Kreditvergabe und digitales Bankwesen einführen. Islamische Fenster stellen einen bedeutenden, aber stabileren Teil des Sektors dar, mit einer engeren Produktentwicklung als vollständig islamische Banken.
Für lizenzierte islamische Nichtbankinstitutionen wird von 2027 bis 2032 eine CAGR von 7,9 % prognostiziert. Diese Gruppe umfasst Takaful-Betreiber, islamische Fondsmanager und lizenzierte Finanzierungsgesellschaften. Bahrain genehmigte bis Mitte 2026 184 islamische Organismen für gemeinsame Anlagen, sowohl inländische als auch offshore, mit einem kombinierten Nettoinventarwert von 2,928 Milliarden USD. Takaful-Betreiber können von der Sehati-Krankenversicherungspflicht und der Nachfrage nach Familienschutz im Zusammenhang mit Hypothekenfinanzierungen profitieren. Das Save-Plus-Angebot der Bahrain Islamic Bank umfasste Lebens-Takaful-Schutz von Takaful International und zeigt, wie Bankwesen und Versicherung im Markt für islamische Finanzdienstleistungen in Bahrain kombiniert werden können.
Geografische Analyse
Inländische islamische Bankaktiva machten Ende 2025 62,5 % der islamischen Bankaktiva Bahrains in Höhe von 67,1 Milliarden USD aus. Die inländischen Aktiva wuchsen 2025 um 17,5 %, während ausländische Aktiva 37,5 % des Gesamtvolumens ausmachten und um 9,2 % zurückgingen. Diese Verschiebung bindet den Markt für islamische Finanzdienstleistungen in Bahrain stärker an inländische Kredite, staatliche Sukuk und nationale MSME-Programme. Der Bahrain Islamic Index stieg im dritten Quartal 2025 im Jahresvergleich um 13,89 %, während der breitere All-Share-Index um 3,21 % zurückging. Das inländische Buch gibt Bahrain eine Basis zum Testen und Vertreiben lokal relevanter Scharia-konformer Dienstleistungen.
Bahrain dient dem Golfkooperationsrat als Fondsdistributions- und Großhandelsbanken-Drehscheibe und nicht als ressourcenbasierte Wirtschaft. Das Fondspassporting-Regime des Golfkooperationsrats wird in Bahrain seit dem 1. Januar 2025 angewendet. Es ermöglicht, dass in Bahrain domizilierte islamische Organismen für gemeinsame Anlagen über harmonisierte Registrierung in den Mitgliedstaaten vermarktet werden können. In Bahrain registrierte islamische Organismen für gemeinsame Anlagen hielten im ersten Quartal 2026 einen Nettoinventarwert von 2,498 Milliarden USD. Die Präsenz der Buchhaltungs- und Prüfungsorganisation für islamische Finanzinstitutionen und des Internationalen Islamischen Finanzmarkts stärkt Bahrains Position bei Produktstandards, Marktinfrastruktur, grenzüberschreitendem Vermögensmanagement und Großhandelsdienstleistungen.
Bahrains internationale Rolle erstreckt sich über die Region Naher Osten und Nordafrika sowie Südasien durch seine lokal ansässigen Gruppen. Investcorp sammelte in seinem Fundraising-Zyklus des Geschäftsjahres 2025 7 Milliarden USD ein und verwaltete weltweit 60 Milliarden USD an Vermögenswerten. Investcorp Strategic Capital Partners II schloss im März 2026 mit Zusagen von 1,1 Milliarden USD und 155 Millionen USD an Co-Investitionskapital. Al Baraka Banking Group erzielte 2025 ein gesamtes Nettoeinkommen von 357 Millionen USD, während ihre Aktiva nach einem Wachstum von 18 % 31,01 Milliarden USD erreichten. Diese Gruppen verbinden Bahrains inländische Finanzbasis mit regionaler Investitionstätigkeit.
Wettbewerbslandschaft
Der Markt für islamische Finanzdienstleistungen in Bahrain verfügt über eine konsolidierte Bankebene, während seine Nichtbankebene vielfältiger bleibt. Al Salam Bank übernahm Kuwait Finance House Bahrain im Mai 2024, vergrößerte seine Aktivabasis um 28 % und stärkte seine Position im islamischen Bankensektor Bahrains. KFH-Bahrain hatte Ende 2025 einen Anteil von 20 % an der Unternehmensfinanzierung gemeldet, war jedoch nach der Übernahme keine unabhängige Bank mehr. GFH Financial Group wurde im April 2026 zu GFH Bank, als sie sich einem integrierten Bank- und Investitionsmodell zuwandte. GFH Bank verzeichnete im ersten Quartal 2026 einen den Aktionären zurechenbaren Nettogewinn von 35,11 Millionen USD, verglichen mit 30,14 Millionen USD im ersten Quartal 2025, was einem Anstieg von 16,5 % entspricht.
Technologie wird zu einem deutlicheren Wettbewerbsfaktor im Markt für islamische Finanzdienstleistungen in Bahrain. Bahrain Islamic Bank lancierte Al Murshid im November 2025 als KI-gestützte Scharia-Beratungsplattform. Ihre digitalen Kanäle onboardeten 2025 91 % der Neukunden und wickelten 80 % der Transaktionen ab. Al Baraka Banking Group steigerte die Gesamtaktiva um 18 % auf 31,01 Milliarden USD im Jahr 2025. Investcorp wendet eine KI-gestützte Investitionsmethodik in den Bereichen Private Equity, Immobilien, Infrastruktur und Kreditinvestitionen an.
Die Origination von Unternehmens-Sukuk und das islamische Vermögensmanagement bleiben offene Bereiche für den Markt für islamische Finanzdienstleistungen in Bahrain. Der geplante Verbriefungs-Sukuk von FLOOSS Bahrain über 10 Millionen USD, verwaltet von SICO, liefert ein frühes Beispiel für Scharia-konforme Verbriefung auf Basis von Finanztechnologieunternehmen. Benefit fügte BenefitPay im August 2026 digitales Lastschriftverfahren hinzu und verbesserte damit die wiederkehrenden Zahlungsoptionen für Finanzierungsanbieter. Inländische Sukuk unterstützen das Liquiditätsmanagement der Banken über das Islamische Sukuk-Liquiditätsinstrument.
Branchenführer der islamischen Finanzwirtschaft in Bahrain
-
Kuwait Finance House B.S.C.
-
Al Salam Bank B.S.C.
-
Bahrain Islamic Bank B.S.C.
-
Khaleeji Bank B.S.C.
-
Al Baraka Islamic Bank B.S.C.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für islamische Finanzdienstleistungen in Bahrain Unternehmen in diesem Bericht
- Al Salam Bank B.S.C.
- Kuwait Finance House K.S.C.P.
- Bahrain Islamic Bank B.S.C.
- Khaleeji Bank B.S.C.
- Al Baraka Islamic Bank B.S.C.
- Bank ABC B.S.C.
- GFH Bank B.S.C.
- Ithmaar Holding B.S.C.
- Investcorp Holdings B.S.C.
- SICO B.S.C.
- Arcapita Group Holdings Limited
- Inovest B.S.C.
- Ajyad Capital B.S.C.
- Takaful International Company B.S.C.
- FLOOSS Bahrain B.S.C.
Neueste Industrielle Entwicklungen in Markt für islamische Finanzdienstleistungen in Bahrain
- September 2026: Die monatliche Sukuk-Al-Salam-Emission der Zentralbank von Bahrain über 50 Millionen BHD (133 Millionen USD) mit einer Laufzeit von 91 Tagen erhielt Zeichnungen in Höhe von 65,332 Millionen BHD (173,8 Millionen USD) und bot eine erwartete Rendite von 5,31 %.
- September 2026: BBK berichtete, dass der KMU-Fonds Bahrains seit März 2026 Scharia-konforme Finanzierungen in Höhe von 2,879 Millionen BHD an 46 Unternehmen bereitgestellt hatte. Der im November 2025 aufgelegte und von der Bahrain Development Bank verwaltete Fonds unterstützt Kleinstunternehmen sowie kleine und mittlere Unternehmen in mehreren Sektoren. Mit Unterstützung des Arbeitsfonds (Tamkeen) können förderfähige Unternehmen Subventionen von bis zu 50 % des Finanzierungsgewinnzinssatzes erhalten.
- März 2026: Investcorp schloss seinen zweiten GP-Staking-Fonds mit Zusagen von 1,1 Milliarden USD und 155 Millionen USD an Co-Investitionskapital. Der Abschluss brachte das verwaltete Vermögen der GP-Staking-Einheit auf über 2,4 Milliarden USD.
- Februar 2026: BENEFIT lancierte digitales Lastschriftverfahren über Fawateer auf BenefitPay. Bahrains fintech-Transaktionsanbieter integrierte digitales Lastschriftverfahren in seine BenefitPay-Anwendung und ermöglichte es islamischen Finanzanbietern, wiederkehrende Rückzahlungen für Scharia-konforme Finanzierungsprodukte über Konto-zu-Konto-Schnittstellen abzuwickeln.
Berichtsumfang des Marktes für islamische Finanzdienstleistungen in Bahrain
Segmentierungsübersicht
| Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk |
| Islamische Fonds | |
| Islamische Nichtbank-Finanzinstitutionen | Takaful / Islamische Versicherung |
| Sonstige (Pensionsfonds, Finanzierungsgesellschaften usw.) |
| Privat- / Einzelkunden |
| MSMEs |
| Großunternehmen |
| Staatliche und staatsnahe Einrichtungen |
| Finanzinstitutionen |
| Sonstige Kundentypen |
| Vollständig islamische Banken |
| Islamische Fenster konventioneller Banken |
| Lizenzierte islamische Nichtbankinstitutionen (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) |
| Nach Finanzsektor | Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk | |
| Islamische Fonds | ||
| Islamische Nichtbank-Finanzinstitutionen | Takaful / Islamische Versicherung | |
| Sonstige (Pensionsfonds, Finanzierungsgesellschaften usw.) | ||
| Nach Kundentyp | Privat- / Einzelkunden | |
| MSMEs | ||
| Großunternehmen | ||
| Staatliche und staatsnahe Einrichtungen | ||
| Finanzinstitutionen | ||
| Sonstige Kundentypen | ||
| Nach Institutionsform | Vollständig islamische Banken | |
| Islamische Fenster konventioneller Banken | ||
| Lizenzierte islamische Nichtbankinstitutionen (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des islamischen Finanzsektors in Bahrain?
Der Markt für islamische Finanzdienstleistungen in Bahrain wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,5 % wachsen und von 103,9 Milliarden USD im Jahr 2027 auf 142,3 Milliarden USD bis 2032 steigen. Der Ausblick spiegelt Aktivitäten im Bankwesen, am Kapitalmarkt und im Nichtbankbereich wider.
Welcher Finanzsektor führt die islamische Finanzwirtschaft in Bahrain an?
Das islamische Bankwesen führte im Jahr 2026 mit einem Anteil von 74,2 %, gestützt durch Sektoraktiva von 67,1 Milliarden USD Ende 2025. Es bleibt der größte Teil des Sektors.
Welche Kundengruppe wächst am schnellsten bei den Scharia-konformen Finanzdienstleistungen in Bahrain?
Für MSMEs wird bis 2032 eine CAGR von 9,8 % prognostiziert, unterstützt durch den nationalen KMU-Fonds über 185 Millionen USD und digitale Unternehmensdienstleistungen.
Warum sind Sukuk für das Finanzsystem Bahrains wichtig?
Sukuk unterstützen die Staatsfinanzierung und das Liquiditätsmanagement der Banken, während die Emission vom Mai 2025 über 1,75 Milliarden USD eine Sukuk-Nachfrage von mehr als 4,5 Milliarden USD anzog. Diese Wertpapiere erweitern zudem die inländischen Anlagemöglichkeiten.
Was treibt das digitale islamische Bankwesen in Bahrain an?
Bahrain Islamic Bank nutzte digitale Kanäle, um 2025 91 % der Neukunden zu onboarden und 80 % der Transaktionen abzuwickeln, während BenefitPay 2026 digitales Lastschriftverfahren einführte. Diese Instrumente erleichtern den Zugang und die Rückzahlungsprozesse.
Wie konzentriert ist der Scharia-konforme Finanzsektor Bahrains?
Der Sektor ist im Bankwesen mäßig konzentriert, wobei vollständig islamische Banken im Jahr 2026 nach Institutionsform 71,4 % hielten und ein vielfältigeres Nichtbanksegment besteht. Die Konsolidierung ist am deutlichsten bei größeren Privatkundenbanken sichtbar.