
Taille et Part du Marché des Finances Islamiques de Bahreïn
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 97.90 Milliards de dollars |
| Taille du Marché (2027) | 103.90 Milliards de dollars |
| Taille du Marché (2032) | 142.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.50 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Finances Islamiques de Bahreïn par Mordor Intelligence
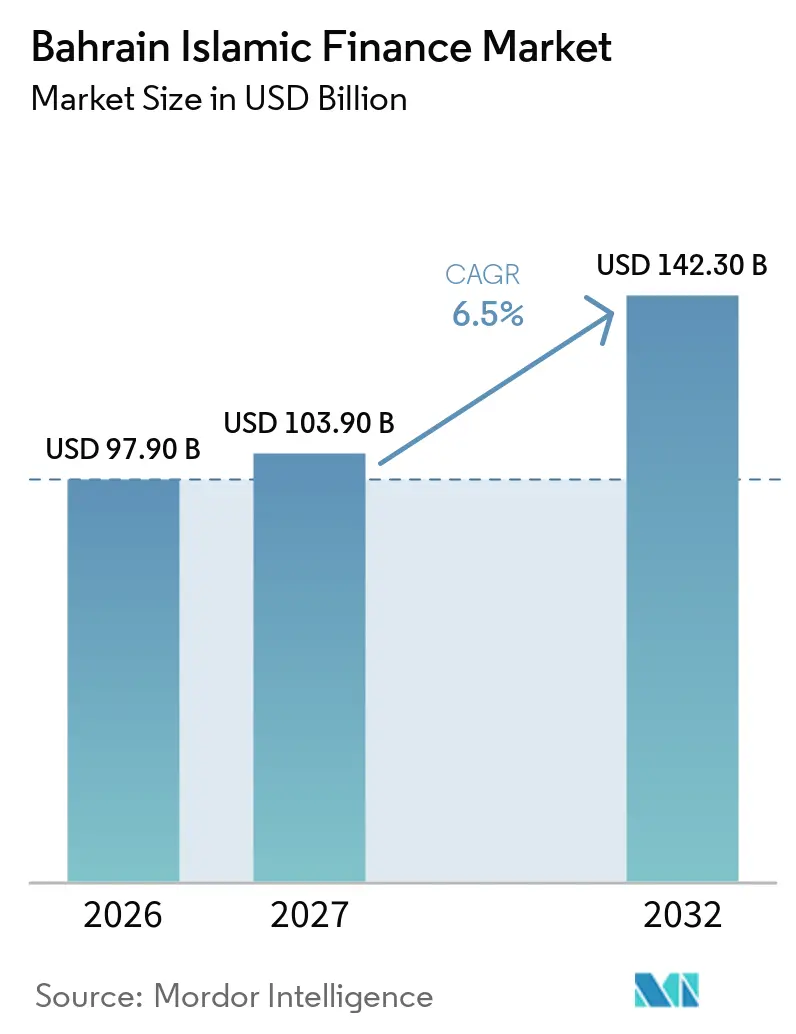
La taille du Marché des Finances Islamiques de Bahreïn devrait passer de 97,90 milliards USD en 2026 à 103,90 milliards USD en 2027 et atteindre 142,30 milliards USD d'ici 2032, avec un TCAC de 6,5 % sur la période 2027-2032.
Bahreïn accueille l'Organisation de Comptabilité et d'Audit pour les Institutions Financières Islamiques et le Marché Financier Islamique International, conférant à son système financier un rôle central dans l'établissement des pratiques de produits et de documentation conformes à la charia. Les banques islamiques détenaient 42 % des actifs bancaires domestiques en mai 2026, soutenues par une croissance des actifs de 12 %, tandis que les actifs des banques conventionnelles ont reculé de 0,6 % sur la même période. Le marché des Finances Islamiques de Bahreïn bénéficie ainsi d'une base bancaire domestique plus solide, d'une activité souveraine en sukuk et d'un modèle de distribution numérique en plein essor. Le marché des Finances Islamiques de Bahreïn est également confronté à un pipeline étroit de sukuk d'entreprises et à une position budgétaire susceptible d'orienter les bilans bancaires vers le financement public. La consolidation parmi les banques de détail et un accès élargi au financement national des PME peuvent créer des opportunités pour de nouveaux produits et partenariats de distribution.
Points Clés du Rapport
- Par secteur financier, la banque islamique a capté 74,2 % de la part du marché des Finances Islamiques de Bahreïn en 2026, tandis que le marché des capitaux islamique devrait croître à un TCAC de 8,5 % jusqu'en 2032.
- Par type de client, les entités gouvernementales et apparentées détenaient 26,7 % du marché des Finances Islamiques de Bahreïn en 2026, tandis que les PME devraient croître à un TCAC de 9,8 % jusqu'en 2032.
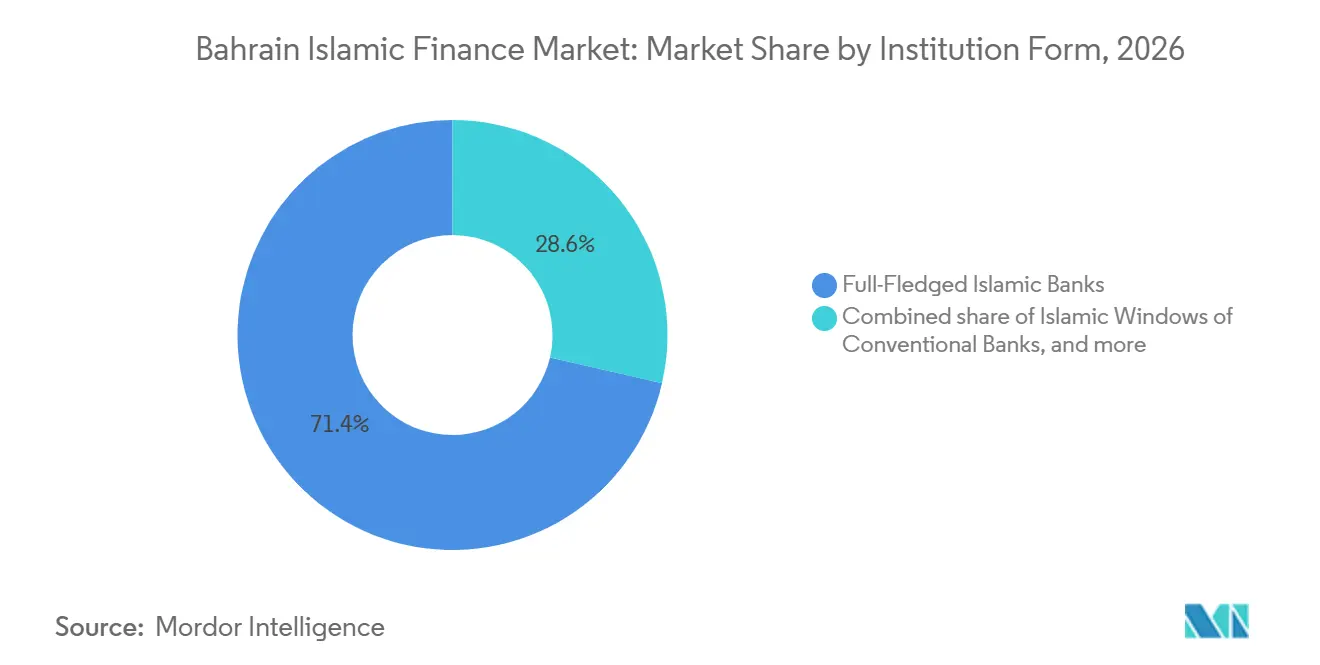
- Par forme d'institution, les banques islamiques à part entière représentaient 71,4 % du marché des Finances Islamiques de Bahreïn en 2026, tandis que les institutions non bancaires islamiques agréées devraient croître à un TCAC de 7,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande Publique de Financements Conformes à la Charia | +1.5% | Nationale, avec répercussions sur les clients de la diaspora du Conseil de Coopération du Golfe | Moyen terme (2-4 ans) |
| Conversion et Consolidation de la Banque Islamique | +1.2% | Nationale, concentrée dans le hub bancaire de Manama | Court terme (≤ 2 ans) |
| Besoins de Financement Souverain par Sukuk | +1.3% | Nationale, avec demande transfrontalière d'investisseurs à travers le Conseil de Coopération du Golfe et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des Finances Islamiques Numériques | +1.0% | Nationale, avec des gains précoces dans les segments de détail et des PME | Court terme (≤ 2 ans) |
| Passeportage de Fonds du Conseil de Coopération du Golfe et Distribution Transfrontalière | +0.8% | À l'échelle du Conseil de Coopération du Golfe, avec des bénéfices immédiats pour les organismes de placement collectif islamiques domiciliés à Bahreïn | Moyen terme (2-4 ans) |
| Finance Islamique Intégrée via des Partenariats de Détail | +0.7% | Nationale, en expansion via BenefitPay et les rails d'open banking | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Demande Publique de Financements Conformes à la Charia Dépasse la Capacité Institutionnelle
La banque islamique a continué de gagner des parts de marché à Bahreïn, représentant environ 42 % des actifs bancaires domestiques à fin mai 2026, contre 40,7 % un an plus tôt[1]. Les actifs des banques islamiques ont progressé de 12 % en glissement annuel, tandis que les actifs des banques conventionnelles ont reculé de 0,6 %, soulignant l'importance croissante de la banque conforme à la charia au sein du système financier domestique. Les analyses de Fitch Ratings ont également indiqué que le secteur des finances islamiques de Bahreïn pourrait dépasser 100 milliards USD d'ici 2027. Bahrain Islamic Bank continue d'élargir ses capacités de banque numérique, tandis que les initiatives nationales d'assurance maladie du pays, notamment le programme Hakeem, pourraient créer des opportunités pour les opérateurs de takaful, bien que l'impact résultant sur les adhésions au takaful reste non confirmé. Le cadre réglementaire de la Banque Centrale de Bahreïn et les normes applicables de l'Organisation de Comptabilité et d'Audit pour les Institutions Financières Islamiques soutiennent le développement du secteur, tandis que la poursuite de la croissance exigera des prestataires qu'ils maintiennent des produits compétitifs, une gestion efficace des risques et des services numériques accessibles.
La Consolidation Bancaire Islamique Redessine l'Ordre Concurrentiel
Al Salam Bank a finalisé l'acquisition de Kuwait Finance House Bahrain en mai 2024, augmentant sa base d'actifs de 30 % et créant la plus grande banque islamique de détail de Bahreïn par le total des actifs[2]. Cette transaction a démontré que la taille peut constituer un avantage concurrentiel significatif sur le marché des Finances Islamiques de Bahreïn, notamment pour la distribution de détail et l'investissement en produits. KFH-Bahrain a déclaré une part de 20 % dans le financement du secteur des entreprises à Bahreïn à fin 2025 et un bénéfice net de 730,6 millions USD pour l'exercice complet. Cela pourrait attirer des prêteurs islamiques spécialisés et des entreprises de technologie financière sur le marché agréé. Cela pourrait également orienter davantage d'activités vers les sociétés de financement et d'autres institutions non bancaires.
L'Émission Souveraine de Sukuk Soutient la Profondeur Structurelle du Marché
L'émission souveraine de sukuk de Bahreïn soutient la profondeur de son marché des finances islamiques en fournissant des instruments d'investissement conformes à la charia aux investisseurs nationaux et internationaux. En mai 2025, le Royaume a émis 1,75 milliard USD de certificats internationaux Sukuk Ijara et Murabaha, ainsi qu'une obligation conventionnelle de 750 millions USD, avec une demande déclarée pour les sukuk dépassant 4,4 milliards USD. Sur le plan domestique, la Banque Centrale de Bahreïn a émis un Sukuk Ijara Murabaha gouvernemental de 250 millions BHD (664,9 millions USD) en juillet 2025, coté à la Bourse de Bahreïn à compter du 3 août 2025. La Banque Centrale autorise également les sukuk Ijara éligibles à court et long terme libellés en dinar bahreïni à être utilisés comme garantie dans le cadre de son Instrument de Liquidité Islamique par Sukuk, permettant aux banques de détail d'obtenir des liquidités à une semaine contre leurs portefeuilles. L'émission souveraine régulière élargit donc l'offre d'actifs investissables conformes à la charia, soutient l'activité du marché secondaire et renforce les options de gestion de la liquidité des banques islamiques, bien que l'étendue de la dépendance des banques aux titres souverains doive être évaluée à l'aide de données au niveau du portefeuille.
Les Finances Islamiques Numériques Redéfinissent l'Équation du Coût de Service
L'adoption numérique élargit l'accès au détail au marché des Finances Islamiques de Bahreïn et aux services aux PME. Bahrain Islamic Bank a lancé la plateforme de conseil charia basée sur l'intelligence artificielle Al Murshid en novembre 2025 lors de la conférence de l'Organisation de Comptabilité et d'Audit pour les Institutions Financières Islamiques[4]. En 2026, elle a lancé BisB Business pour les clients entreprises et PME. L'intégration numérique a représenté 91 % des nouveaux clients en 2025, tandis que les plateformes numériques ont traité 80 % des transactions. Benefit a lancé le prélèvement automatique numérique via Fawateer sur BenefitPay en août 2026, offrant aux prestataires de finances islamiques une option de remboursement de compte à compte. Ces développements peuvent réduire les coûts de distribution et simplifier les paiements de financement récurrents. En avril 2025, Visa a lancé Visa+ via BenefitPay avec Bahrain Islamic Bank et Khaleeji Bank, permettant aux clients du Conseil de Coopération du Golfe de transférer des fonds en utilisant des numéros de téléphone mobile. Cette fonctionnalité peut soutenir une expérience de finance de détail plus connectée.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Concentration du Crédit Souverain et Budgétaire | -0.8% | Nationale, avec sensibilité aux prix du pétrole et aux mécanismes de soutien du Conseil de Coopération du Golfe | Moyen terme (2-4 ans) |
| Émission Limitée de Sukuk d'Entreprises | -0.5% | Nationale, limitant la profondeur du marché secondaire et l'étendue du marché des capitaux islamique | Long terme (≥ 4 ans) |
| Standardisation de la Charia et Friction dans l'Approbation des Produits | -0.5% | Mondiale, affectant particulièrement la distribution transfrontalière de produits | Long terme (≥ 4 ans) |
| Structure Bancaire Concentrée et Contraintes d'Échelle | -0.4% | Nationale, affectant la pénétration des finances islamiques auprès des PME et du détail | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Concentration du Crédit Souverain et Budgétaire Comprime les Marges de Croissance du Marché
Le Fonds Monétaire International a appelé à une consolidation budgétaire à moyen terme bien conçue et soutenue afin de placer la dette publique sur une trajectoire descendante. Cet environnement budgtaire pourrait accroître la demande des banques islamiques domestiques en sukuk souverains. Toutefois, une détention souveraine plus élevée pourrait limiter la capacité bilancielle pour le financement du secteur privé sur le marché des Finances Islamiques de Bahreïn. Le prix du pétrole à l'équilibre budgétaire de Bahreïn est estimé à 137 USD le baril en 2025, soulignant la sensibilité des finances publiques aux recettes pétrolières. Le rythme de la consolidation budgétaire influencera la portée des initiatives publiques spécifiques aux finances et l'expansion du crédit domestique.
L'Émission Limitée de Sukuk d'Entreprises Plafonne la Liquidité du Marché Secondaire
L'émission de sukuk d'entreprises et bancaires reste limitée par rapport aux ambitions plus larges de Bahreïn en matière de marché des capitaux islamique. De nombreux sukuk d'entreprises sont placés en privé ou non cotés, ce qui réduit le volume du marché secondaire. Des coûts de structuration plus élevés et la petite taille de nombreuses entreprises cotées peuvent limiter l'intérêt des entreprises pour l'émission de sukuk. FLOOSS Bahrain a désigné SICO comme chef de file pour un sukuk de titrisation proposé de 10 millions USD en 2025. Cette proposition montre comment les créances conformes à la charia provenant d'entreprises de technologie financière pourraient créer une nouvelle forme d'actif à revenu fixe domestique. Les instruments d'entreprises limités restreignent également les options de refinancement disponibles pour les banques qui financent les PME et réduisent les choix d'investissement des gestionnaires de fonds islamiques domestiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Secteur Financier :
Les Sukuk et les Canaux Non Bancaires Défient la Domination BancaireLa banque islamique détenait 74,2 % de la part du marché des Finances Islamiques de Bahreïn en 2026, soutenue par 67,1 milliards USD d'actifs sectoriels à fin 2025. Les actifs du secteur ont augmenté de 5,8 % durant 2025, tandis que les actifs domestiques ont progressé de 17,5 % et les actifs étrangers ont reculé de 9,2 %. Les guichets islamiques des banques conventionnelles détenaient 0,7 milliard BHD (1,9 milliard USD) d'actifs et affichaient une orientation domestique à 96,1 %. Ces guichets restent principalement des structures de détail locales, tandis que les banques à part entière ont une plus grande capacité à développer leurs services. Le marché des Finances Islamiques de Bahreïn continue de dépendre de la banque comme sa plus grande composante sectorielle financière.
Le marché des capitaux islamique devrait croître à un TCAC de 8,5 % de 2027 à 2032. Les sukuk en circulation ont dépassé 20 milliards USD au premier semestre 2026 après une croissance de 16 % par rapport à l'année précédente, tandis que l'Indice Islamique de Bahreïn a progressé de 31,7 % durant 2025. Les organismes de placement collectif conformes à la charia ont atteint 2,5 milliards USD de valeur liquidative à fin du premier trimestre 2026, en hausse de 24,5 % en glissement annuel. Les actifs takaful ont dépassé 750 millions USD à fin du troisième trimestre 2025 et ont progressé de 28 % par rapport à l'année précédente. Le takaful représentait 33 % des primes brutes du secteur de l'assurance, contre 29 % un an plus tôt, montrant un espace supplémentaire pour les produits financiers non bancaires.
Par Type de Client :
Le Financement des PME Émerge comme le Segment à la Croissance la Plus RapideLes entités gouvernementales et apparentées représentaient 26,7 % du marché des Finances Islamiques de Bahreïn en 2026. Leur position reflète le rôle des sukuk nationaux et internationaux dans le financement public. Bahreïn a émis 1,75 milliard USD de sukuk ijara et murabaha en mai 2025 pour le compte du Ministère des Finances, et la tranche sukuk a attiré plus de 2,8 fois la sursouscription. Les institutions financières et les grandes entreprises ont formé le prochain niveau institutionnel. Huit banques islamiques de gros étaient agréées à Bahreïn à fin 2025, servant des clients à travers le Conseil de Coopération du Golfe et la région Moyen-Orient et Afrique du Nord.
Les PME devraient croître à un TCAC de 9,8 % de 2027 à 2032, ce qui en fait le type de client à la croissance la plus rapide. Les prêts aux PME en cours ont atteint 538,2 millions BHD (1,4 milliard USD) à fin 2025, représentant 10,2 % du total des prêts aux entreprises. Le Fonds national pour les PME s'élève à 185 millions USD, est géré par la Banque de Développement de Bahreïn et bénéficie de subventions Tamkeen allant jusqu'à 50 % du taux de profit. Le programme avait financé 46 entreprises avec 2,879 millions BHD (7,7 millions USD) d'engagements à mars 2026. Le marché des Finances Islamiques de Bahreïn peut utiliser des services mobiles dédiés et des financements subventionnés pour atteindre les entreprises ayant un accès plus limité aux financements conformes à la charia.
Par Forme d'Institution :
Les Institutions Non Bancaires Défient le Modèle des Banques à Part EntièreLes Banques Islamiques à Part Entière représentaient 71,4 % du marché des Finances Islamiques de Bahreïn en 2026. Bahreïn comptait 7 banques islamiques de détail et 8 banques islamiques de gros à fin 2025. Ces institutions utilisent différents modèles d'affaires, des acquisitions d'Al Salam Bank aux services numériques de Bahrain Islamic Bank. La consultation de février 2026 sur le capital libéré pourrait introduire des prestataires spécialisés dans le crédit islamique aux PME et la banque numérique. Les guichets islamiques constituent une partie significative mais plus stable du secteur, avec un développement de produits plus restreint que les banques islamiques à service complet.
Les Institutions Non Bancaires Islamiques Agréées devraient croître à un TCAC de 7,9 % de 2027 à 2032. Ce groupe comprend les opérateurs takaful, les gestionnaires de fonds islamiques et les sociétés de financement agréées. Bahreïn a autorisé 184 organismes de placement collectif islamiques, locaux et offshore, avec une valeur liquidative combinée de 2,928 milliards USD à mi-2026. Les opérateurs takaful peuvent bénéficier de l'exigence d'assurance maladie Sehati et de la demande de protection familiale liée au financement hypothécaire. L'offre Save Plus de Bahrain Islamic Bank incluait une couverture takaful vie de Takaful International, montrant comment la banque et l'assurance peuvent être combinées au sein du marché des Finances Islamiques de Bahreïn.
Analyse Géographique
Les actifs bancaires islamiques domestiques représentaient 62,5 % des 67,1 milliards USD d'actifs bancaires islamiques de Bahreïn à fin 2025. Les actifs domestiques ont progressé de 17,5 % durant 2025, tandis que les actifs étrangers représentaient 37,5 % du total et ont reculé de 9,2 %. Ce glissement lie le marché des Finances Islamiques de Bahreïn plus étroitement au crédit domestique, aux sukuk souverains et aux programmes nationaux pour les PME. L'Indice Islamique de Bahreïn a progressé de 13,89 % en glissement annuel au troisième trimestre 2025, tandis que l'Indice Général Toutes Valeurs a reculé de 3,21 %. Le portefeuille domestique donne à Bahreïn une base pour tester et distribuer des services conformes à la charia pertinents au niveau local.
Bahreïn sert le Conseil de Coopération du Golfe en tant que hub de distribution de fonds et de banque de gros plutôt que comme économie basée sur les ressources. Le Régime de Passeportage de Fonds du Conseil de Coopération du Golfe est appliqué à Bahreïn depuis le 1er janvier 2025. Il permet aux organismes de placement collectif islamiques domiciliés à Bahreïn d'être commercialisés dans les États membres via une inscription harmonisée. Les organismes de placement collectif islamiques enregistrés à Bahreïn détenaient 2,498 milliards USD de valeur liquidative au premier trimestre 2026. La présence de l'Organisation de Comptabilité et d'Audit pour les Institutions Financières Islamiques et du Marché Financier Islamique International soutient la position de Bahreïn dans les normes de produits, l'infrastructure de marché, la gestion d'actifs transfrontalière et les services de gros.
Le rôle international de Bahreïn s'étend à la région Moyen-Orient et Afrique du Nord et à l'Asie du Sud via ses groupes dont le siège est local. Investcorp a levé 7 milliards USD lors de son cycle de collecte de fonds de l'exercice 2025 et gérait 60 milliards USD d'actifs dans le monde. Investcorp Strategic Capital Partners II a clôturé avec 1,1 milliard USD d'engagements et 155 millions USD de capital de co-investissement en mars 2026. Al Baraka Banking Group a généré 357 millions USD de revenu net total durant 2025, tandis que ses actifs ont atteint 31,01 milliards USD après une croissance de 18 %. Ces groupes connectent la base financière domestique de Bahreïn à l'activité d'investissement régionale.
Paysage Concurrentiel
Le marché des Finances Islamiques de Bahreïn dispose d'un niveau bancaire consolidé, tandis que sa couche non bancaire reste plus diversifiée. Al Salam Bank a acquis Kuwait Finance House Bahrain en mai 2024, augmentant sa base d'actifs de 28 % et renforçant sa position dans le secteur bancaire islamique de Bahreïn. KFH-Bahrain avait déclaré une part de 20 % dans le financement du secteur des entreprises à fin 2025, bien qu'elle ne soit plus une banque indépendante suite à l'acquisition. GFH Financial Group est devenu GFH Bank en avril 2026 dans le cadre de sa transition vers un modèle bancaire et d'investissement intégré. GFH Bank a enregistré 35,11 millions USD de bénéfice net attribuable aux actionnaires au premier trimestre 2026, contre 30,14 millions USD au premier trimestre 2025, soit une hausse de 16,5 %.
La technologie devient un facteur concurrentiel plus clairement défini sur le marché des Finances Islamiques de Bahreïn. Bahrain Islamic Bank a lancé Al Murshid en novembre 2025 en tant que plateforme de conseil charia propulsée par l'intelligence artificielle. Ses canaux numériques ont intégré 91 % des nouveaux clients et traité 80 % des transactions en 2025. Al Baraka Banking Group a augmenté son total d'actifs de 18 % pour atteindre 31,01 milliards USD en 2025. Investcorp applique une méthodologie d'investissement basée sur l'intelligence artificielle dans les domaines du capital-investissement, de l'immobilier, des infrastructures et des investissements en crédit.
L'origination de sukuk d'entreprises et la gestion de patrimoine islamique restent des domaines ouverts pour le marché des Finances Islamiques de Bahreïn. Le sukuk de titrisation proposé de 10 millions USD de FLOOSS Bahrain, géré par SICO, constitue un premier exemple de titrisation conforme à la charia basée sur la technologie financière. Benefit a ajouté le prélèvement automatique numérique à BenefitPay en août 2026, améliorant les options de paiement récurrent pour les prestataires de financement. Les sukuk domestiques soutiennent la gestion de la liquidité bancaire via l'Instrument de Liquidité Islamique par Sukuk.
Leaders du Secteur des Finances Islamiques de Bahreïn
-
Kuwait Finance House B.S.C.
-
Al Salam Bank B.S.C.
-
Bahrain Islamic Bank B.S.C.
-
Khaleeji Bank B.S.C.
-
Al Baraka Islamic Bank B.S.C.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Finances Islamiques de Bahreïn Entreprises couvertes dans ce rapport
- Al Salam Bank B.S.C.
- Kuwait Finance House K.S.C.P.
- Bahrain Islamic Bank B.S.C.
- Khaleeji Bank B.S.C.
- Al Baraka Islamic Bank B.S.C.
- Bank ABC B.S.C.
- GFH Bank B.S.C.
- Ithmaar Holding B.S.C.
- Investcorp Holdings B.S.C.
- SICO B.S.C.
- Arcapita Group Holdings Limited
- Inovest B.S.C.
- Ajyad Capital B.S.C.
- Takaful International Company B.S.C.
- FLOOSS Bahrain B.S.C.
Développements industriels récents dans Marché des Finances Islamiques de Bahreïn
- Septembre 2026 : L'émission mensuelle de Sukuk Al-Salam de la Banque Centrale de Bahreïn d'un montant de 50 millions BHD (133 millions USD) avec une échéance de 91 jours a reçu 65,332 millions BHD (173,8 millions USD) de souscriptions et a offert un rendement attendu de 5,31 %.
- Septembre 2026 : BBK a rapporté que le Fonds PME de Bahreïn avait fourni 2,879 millions BHD de financements conformes à la charia à 46 entreprises depuis mars 2026. Lancé en novembre 2025 et géré par la Banque de Développement de Bahreïn, le fonds soutient les micro, petites et moyennes entreprises dans plusieurs secteurs. Avec le soutien du Fonds du Travail (Tamkeen), les entreprises éligibles peuvent recevoir des subventions couvrant jusqu'à 50 % du taux de profit du financement.
- Mars 2026 : Investcorp a clôturé son deuxième fonds de prise de participation dans des gestionnaires avec 1,1 milliard USD d'engagements et 155 millions USD de capital de co-investissement. La clôture a porté les actifs sous gestion de l'unité de prise de participation dans des gestionnaires au-dessus de 2,4 milliards USD.
- Février 2026 : BENEFIT a lancé le Prélèvement Automatique Numérique via Fawateer sur BenefitPay. Le prestataire de transactions fintech de Bahreïn a intégré le prélèvement automatique numérique dans son application BenefitPay, permettant aux prestataires de finances islamiques de traiter les remboursements récurrents pour les produits de financement conformes à la charia via des rails de compte à compte.
Périmètre du Rapport sur le Marché des Finances Islamiques de Bahreïn
Aperçu de la segmentation
| Banque Islamique | |
| Marché des Capitaux Islamique | Sukuk |
| Fonds Islamiques | |
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique |
| Autres (Retraite, Sociétés de Financement, etc.) |
| Clients Particuliers / Individuels |
| PME |
| Grandes Entreprises |
| Entités Gouvernementales et Apparentées |
| Institutions Financières |
| Autres Types de Clients |
| Banques Islamiques à Part Entière |
| Guichets Islamiques de Banques Conventionnelles |
| Institutions Non Bancaires Islamiques Agréées (Takaful, Gestionnaires de Fonds et Autres Non-Banques Agréées) |
| Par Secteur Financier | Banque Islamique | |
| Marché des Capitaux Islamique | Sukuk | |
| Fonds Islamiques | ||
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique | |
| Autres (Retraite, Sociétés de Financement, etc.) | ||
| Par Type de Client | Clients Particuliers / Individuels | |
| PME | ||
| Grandes Entreprises | ||
| Entités Gouvernementales et Apparentées | ||
| Institutions Financières | ||
| Autres Types de Clients | ||
| Par Forme d'Institution | Banques Islamiques à Part Entière | |
| Guichets Islamiques de Banques Conventionnelles | ||
| Institutions Non Bancaires Islamiques Agréées (Takaful, Gestionnaires de Fonds et Autres Non-Banques Agréées) | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le secteur des finances islamiques de Bahreïn ?
Le marché des Finances Islamiques de Bahreïn devrait croître à un TCAC de 6,5 % de 2027 à 2032, passant de 103,9 milliards USD en 2027 à 142,3 milliards USD d'ici 2032. Les perspectives reflètent l'activité bancaire, du marché des capitaux et non bancaire.
Quel secteur financier est en tête des finances islamiques à Bahreïn ?
La Banque Islamique était en tête avec une part de 74,2 % en 2026, soutenue par 67,1 milliards USD d'actifs sectoriels à fin 2025. Elle reste la plus grande composante du secteur.
Quel groupe de clients connaît la croissance la plus rapide dans les services financiers conformes à la charia de Bahreïn ?
Les PME devraient croître à un TCAC de 9,8 % jusqu'en 2032, soutenues par le Fonds national pour les PME de 185 millions USD et les services numériques aux entreprises.
Pourquoi les sukuk sont-ils importants pour le système financier de Bahreïn ?
Les sukuk soutiennent le financement public et la gestion de la liquidité bancaire, tandis que l'émission de 1,75 milliard USD de mai 2025 a attiré plus de 4,5 milliards USD de demande en sukuk. Ces titres élargissent également les options d'investissement domestiques.
Qu'est-ce qui stimule la banque islamique numérique à Bahreïn ?
Bahrain Islamic Bank a utilisé les canaux numériques pour intégrer 91 % des nouveaux clients et traiter 80 % des transactions en 2025, tandis que BenefitPay a introduit le prélèvement automatique numérique en 2026. Ces outils facilitent l'accès et les processus de remboursement.
Quelle est la concentration du secteur financier conforme à la charia de Bahreïn ?
Le secteur est modérément concentré dans la banque, les Banques Islamiques à Part Entière détenant 71,4 % par forme d'institution en 2026 et un segment non bancaire plus diversifié. La consolidation est la plus visible parmi les grandes banques de détail.