
バーレーン・イスラム金融市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 97.90 十億米ドル |
| 市場規模 (2027) | 103.90 十億米ドル |
| 市場規模 (2032) | 142.30 十億米ドル |
| 成長率 (2027 - 2032) | 6.50 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバーレーン・イスラム金融市場分析
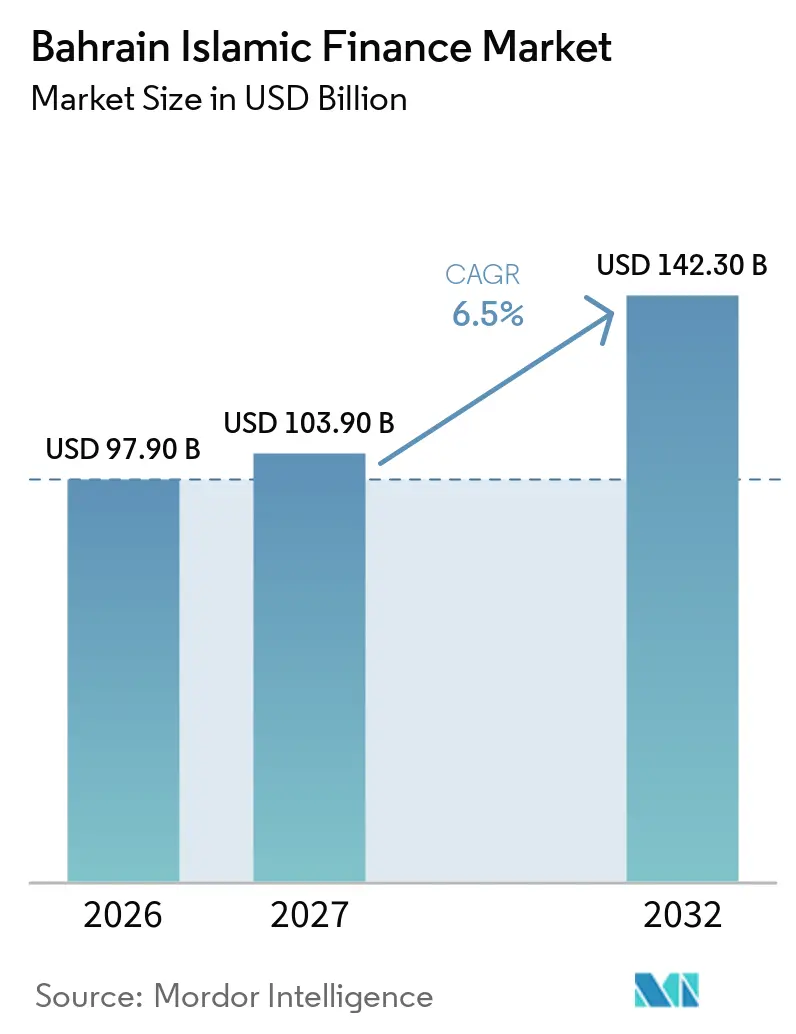
バーレーン・イスム金融市場の規模は、2026年の97.90 ビリオン 米ドルから2027年には103.90 ビリオン 米ドルに拡大し、2027年から2032年にかけて6.5%のCAGRで成長して2032年までに142.30 ビリオン 米ドルに達すると見込まれています。
バーレーンは、イスラム金融機関会計監査機構および国際イスラム金融市場を擁しており、シャリーア準拠の商品および文書慣行の策定において、その金融システムが中心的な役割を担っています。イスラム銀行は2026年5月時点で国内銀行資産の42%を保有しており、同期間に従来型銀行の資産が0.6%減少する中、12%の資産成長によって支えられています。バーレーン・イスラム金融市場は、より強固な国内銀行基盤、ソブリン・スクーク活動、および拡大するデジタル提供モデルから恩恵を受けています。一方で、バーレーン・イスラム金融市場は、企業向けスクーク・パイプラインの狭さや、銀行のバランスシートを政府融資に向かわせる可能性のある財政状況という課題にも直面しています。リテール銀行間の統合と中小零細企業(MSME)向け国内融資へのアクセス拡大は、新商品および流通パートナーシップの余地を生み出す可能性があります。
主要レポートのポイント
- 金融セクター別では、イスラム銀行が2026年のバーレーン・イスラム金融市場シェアの74.2%を占め、イスラム資本市場は2032年にかけて8.5%のCAGRで成長すると予測されています。
- 顧客タイプ別では、政府および政府関連機関が2026年のバーレーン・イスラム金融市場の26.7%を保有し、MSMEは2032年にかけて9.8%のCAGRで成長すると予測されています。
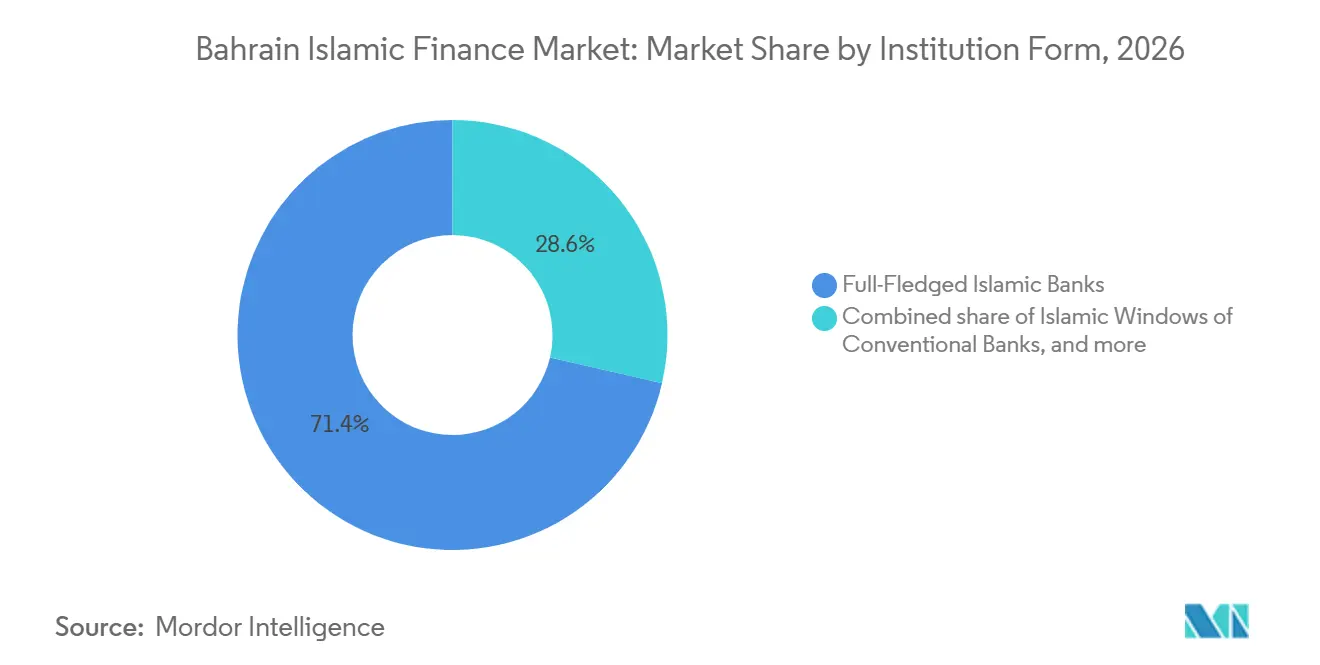
- 機関形態別では、完全イスラム銀行が2026年のバーレーン・イスラム金融市場の71.4%を占め、認可済みイスラム系ノンバンク機関は2032年にかけて7.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| シャリーア準拠金融に対する 公的需要 | +1.5% | 国内、 湾岸協力会議(GCC)ディアスポラ顧客への波及効果あり | 中期 (2〜4年) |
| イスラム銀行への転換と統合 | +1.2% | 国内、 マナーマ銀行ハブに集中 | 短期 (2年以内) |
| ソブリン・スクーク 資金調達要件 | +1.3% | 国内、 GCCおよび東南アジアにわたる国境を越えた投資家需要あり | 中期 (2〜4年) |
| デジタル・イスラム金融の 普及 | +1.0% | 国内、 リテールおよびMSMEセグメントで初期の成果あり | 短期 (2年以内) |
| GCC ファンド・パスポーティングおよびクロスボーダー流通 | +0.8% | GCC全域、 バーレーン籍イスラム集団投資スキームへの即時的な恩恵あり | 中期 (2〜4年) |
| リテール・パートナーシップを通じた 組み込み型イスラム金融 | +0.7% | 国内、 BenefitPayおよびオープンバンキング基盤を通じて拡大 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
シャリーア準拠金融に対する公的需要が機関的供給能力を上回る
イスラム銀行はバーレーンで市場シェアを拡大し続けており、2026年5月末時点で国内銀行資産の約42%を占め、1年前の40.7%から上昇しました[1]。イスラム銀行の資産は前年比12%増加した一方、従来型銀行の資産は0.6%減少し、国内金融システムにおけるシャリーア準拠銀行の重要性の高まりが浮き彫りになりました。フィッチ・レーティングスの調査でも、バーレーンのイスラム金融業界が2027年までに100 ビリオン 米ドルを超える可能性が示されました。バーレーン・イスラ銀行はデジタルバンキング機能の拡充を続けており、ハキーム・プログラムを含む国内健康保険イニシアチブがタカフル提供者に機会をもたらす可能性がありますが、タカフル加入への影響は未確認です。バーレーン中央銀行の規制枠組みおよびイスラム金融機関会計監査機構の適用基準が業界の発展を支えており、継続的な成長には競争力のある商品、効果的なリスク管理、およびアクセスしやすいデジタルサービスの維持が求められます。
イスラム銀行の統合が競争秩序を再編
Al Salam Bankは2024年5月にKuwait Finance House Bahrainの買収を完了し、資産基盤を30%拡大してバーレーンで資産規模最大のイスラム系リテール銀行となりました[2]。この取引は、バーレーン・イスラム金融市場において、特にリテール流通と商品投資においてスケールが有意な競争優性となり得ることを示しました。KFH-バーレーンは2025年末時点でバーレーンの事業セクター融資の20%のシェアを報告し、通年の純利益は7億3,060万 米ドルでした。これにより、専門的なイスラム系貸し手および金融テクノロジー企業が認可市場に参入する可能性があります。また、融資会社やその他のノンバンク機関への活動シフトが進む可能性もあります。
ソブリン・スクーク発行が構造的な市場の深みを維持
バーレーンのソブリン・スクーク発行は、国内外の投資家にシャリーア準拠の投資手段を提供することで、イスラム金融市場の深みを支えています。2025年5月、同王国は750 ミリオン 米ドルの従来型債券とともに1.75 ビリオン 米ドルの国際スクーク・イジャーラおよびムラーバハ証書を発行し、スクークへの需要は4.4 ビリオン 米ドルを超えたと報告されています。国内では、バーレーン中央銀行が2025年7月にBHD 2億5,000万(664.9 ミリオン 米ドル)の政府イジャーラ・ムラーバハ・スクークを発行し、2025年8月3日付でバーレーン証券取引所に上場されました。中央銀行はまた、適格な短期・長期バーレン・ディナール建てイジャーラ・スクークをイスラム・スクーク流動性手段の担保として使用することを認めており、リテール銀行が保有資産を担保に1週間の流動性を調達できるようにしています。したがって、定期的なソブリン発行は投資可能なシャリーア準拠資産の供給を拡大し、流通市場の活動を支援し、イスラム銀行の流動性管理オプションを強化しますが、銀行のソブリン証券への依存度はポートフォリオレベルのデータを用いて評価する必要があります。
デジタル・イスラム金融がサービス提供コスト方程式を再定義
デジタル普及により、バーレーン・イスラム金融市場のリテールアクセスおよびMSMEサービスが拡大しています。バーレーン・イスラム銀行は2025年11月、イスラム金融機関会計監査機構の会議において、人工知能を活用したシャリーア諮問プラットフォーム「アル・ムルシド」を発表しました[4]。2026年には、法人およびMSME顧客向けに「BisB Business」を導入しました。2025年にはデジタル・オンボーディングが新規顧客の91%を占め、デジタルプラットフォームが取引の80%を処理しました。Benefitは2026年8月にBenefitPay上のFawateerを通じてデジタル口座振替を開始し、イスラム金融提供者に口座間返済オプションを提供しました。これらの進展により、提供コストの削減と定期的な融資返済の簡素化が期待されます。2025年4月、VisaはBahrain Islamic BankおよびKhaleeji BankとともにBenefitPayを通じてVisa+を開始し、GCC顧客が携帯電話番号を使って資金移動できるようにしました。この機能は、より連携したリテール金融体験を支援できます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ソブリン信用と 財政集中 | -0.8% | 国内、 原油価格およびGCC支援メカニズムへの感応度あり | 中期 (2〜4年) |
| 企業向けスクーク発行の 限定性 | -0.5% | 国内、 流通市場の深みとイラム資本市場の幅を制約 | 長期 (4年以上) |
| シャリーア標準化と 商品承認の摩擦 | -0.5% | グローバル、 特にクロスボーダー商品流通に影響 | 長期 (4年以上) |
| 集中した銀行構造と 規模の制約 | -0.4% | 国内、 MSMEおよびリテール・イスラム金融の普及に影響 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ソブリン信用と財政集中が市場成長の余地を圧縮
国際通貨基金(IMF)は、公的債務を下降軌道に乗せるために、適切に設計された持続的な中期財政健全化を求めています。この財政環境は、国内イスラム銀行の政府スクークへの需要を高める可能性があります。しかし、ソブリン保有の増加はバーレーン・イスラム金融市場における民間セクター融資のバランスシート余力を制限する可能性があります。バーレーンの財政均衡原油価格は2025年に1バレルあたり137.00 米ドルと推定されており、公共財政の石油収入への感応度の高さを示しています。財政健全化のペースは、金融特化型の公的イニシアチブおよび国内信用拡大の余地に影響を与えます。
企業向けスクーク発行の限定性が流通市場の流動性を制
企業および銀行によるスクーク発行は、バーレーンのより広範なイスラム資本市場の野心に比べて依然として限定的です。多くの企業スクークは私募または非上場であり、流通市場の売買高を低下させています。高い組成コストと多くの上場企業の小規模さが、企業のスクーク発行への関心を制限する可能性があります。FLOOSS Bahrainは2025年に、1,000万 米ドルの証券化スクークの提案においてSICOをリード・マネージャーに任命しました。この提案は、金融テクノロジー企業からのシャリーア準拠の売掛債権が新たな形態の国内固定収益資産を生み出す可能性を示しています。企業向け手段の限定性は、MSMEに融資する銀行が利用できるリファイナンス・オプションも制限し、国内イスラム系ファンド・マネージャーの投資選択肢を縮小させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:
スクークとノンバンク・チャネルが銀行の優位性に挑戦イスラム銀行は2026年のバーレーン・イスラム金融市場シェアの74.2%を保有し、2025年末時点のセクター資産67.1 ビリオン 米ドルによって支えられています。セクーの資産は2025年中に5.8%増加し、国内資産は17.5%増加した一方、海外資産は9.2%減少しました。従来型銀行のイスラム窓口はBHD 7億(1.9 ビリオン 米ドル)の資産を保有し、96.1%の国内志向を示しました。これらの窓口は主に地域リテール構造にとどまっており、完全イスラム銀行はサービス拡大においてより大きな能力を持っています。バーレーン・イスラム金融市場は引き続き、銀行を最大の金融セクター構成要素として依存しています。
イスラム資本市場は2027年から2032年にかけて8.5%のCAGRで成長すると予測されています。未償還スクークは前年比16%増の後、2026年上半期に20 ビリオン 米ドルを超え、バーレーン・イスラム指数は2025年中に31.7%上昇しました。シャリーア準拠の集団投資スキームは2026年第1四半期末時点で純資産価値2.5 ビリオン 米ドルに達し、前年比24.5%増加しました。タカフル資産は2025年第3四半期末時点で750 ミリオン 米ドルを超え、前年比28%増加しました。タカフルは保険業界の総保険料の33%を占め、1年前の29%から上昇しており、ノンバンク金融商品のさらなる余地を示しています。
顧客タイプ別:
MSME金融が最高成長セグメントとして台頭政府および政府関連機関は2026年のバーレーン・イスラム金融市場の26.7%を占めました。その地位は、政府資金調達における国内外スクークの役割を反映しています。バーレーンは2025年5月に財務省を代表してスクーク・イジャーラおよびムラーバハで1.75 ビリオン 米ドルを発行し、スクーク・トランシェは2.8倍超の超過申込を集めました。金融機関と大企業が次の機関層を形成しました。2025年末時点でバーレーンには8つのホールセール・イスラム銀行が認可されており、GCCおよび中東・北アフリカ地域の顧客にサービスを提供しています。
MSMEは2027年から2032年にかけて9.8%のCAGRで成長すると予測されており、最も成長の速い顧客タイプとなっています。2025年末時点のSME融資残高はBHD 5億3,820万(1.4 ビリオン 米ドル)に達し、事業融資総額の10.2%を占めました。国内SMEファンドの総額は185 ミリオン 米ドルで、バーレーン開発銀行が管理し、Tamkeenから利益率の最大50%の補助金を受けています。同プログラムは2026年3月までにBHD 287万9,000(7.7 ミリオン 米ドル)のコミットメントで46社に融資しました。バーレーン・イスラム金融市場は、専用モバイルサービスと補助金付き融資を活用して、シャリーア準拠資金へのアクセスが限られた企業にリーチできます。
機関形態別:
ノンバンク機関が完全銀行モデルに挑戦完全イスラム銀行は2026年のバーレーン・イスラム金融市場の71.4%を占めました。バーレーンは2025年末時点で7つのリテール・イスラム銀行と8つのホールセール・イスラム銀行を有していました。これらの機関は、Al Salam Bankの買収からBahrain Islamic Bankのデジタルサービスまで、異なるビジネスモデルを採用しています。2026年2月の払込資本に関するコンサルテーションにより、イスラム系SME融資およびデジタルバンキングにおける専門プロバイダーが参入する可能性があります。イスラム窓口はセクターの意味のある部分を提供していますが、完全サービス型イスラム銀行と比べて商品開発の幅は狭くなっています。
認可済みイスラム系ノンバンク機関は2027年から2032年にかけて7.9%のCAGRで成長すると予測されています。このグループにはタカフル事業者、イスラム系ファンド・マネージャー、および認可済み融資会社が含まれます。バーレーンは2026年半ばまでに、国内外合わせて184のイスラム集団投資スキームを認可し、合算純資産価値は2.928 ビリオン 米ドルに達しました。タカフル事業者はセハティ健康保険要件と住宅ローン融資に関連した家族保護需要から恩恵を受けることができます。バーレーン・イスラム銀行のSave Plusサービスには、Takaful Internationalのライフ・タカフル保障が含まれており、バーレーン・イスラム金融市場において銀行と保険がどのように組み合わせられるかを示しています。
地理的分析
国内イスラム銀行資産は、2025年末時点のバーレーンの67.1 ビリオン 米ドルのイスラム銀行資産の62.5%を占めました。国内資産は2025年中に17.5%増加した一方、海外資産は総資産の37.5%を占め9.2%減少しました。このシフトにより、バーレーン・イスラム金融市場は国内信用、ソブリン・スクーク、および国内MSMEプログラムとより密接に結びついています。バーレーン・イスラム指数は2025年第3四半期に前年比13.89%上昇した一方、より広範な全株式指数は3.21%下落しました。国内ブックはバーレーンに、地域に関連したシャリーア準拠サービスのテストと流通の基盤を提供しています。
バーレーンは、資源ベースの経済としてではなく、ファンド流通およびホールセール銀行ハブとしてGCCにサービスを提供しています。GCCファンド・パスポーティング制度は2025年1月1日からバーレーンで適用されています。これにより、バーレーン籍のイスラム集団投資スキームが統一された登録手続きを通じて加盟国全体で販売できるようになります。バーレーンに登録されたイスラム集団投資スキームは2026年第1四半期に2.498 ビリオン 米ドルの純資産価値を保有しました。イスラム金融機関会計監査機構および国際イスラム金融市場の存在は、商品基準、市場インフラ、クロスボーダー資産管理、およびホールセールサービスにおけるバーレーンの地位を支えています。
バーレーンの国際的な役割は、地元に本部を置くグループを通じて中東・北アフリカ地域および南アジアにまで及んでいます。Investcorpは2025年度の資金調達サイクルで7 ビリオン 米ドルを調達し、世界全体で60 ビリオン 米ドルの資産を運用しました。Investcorp Strategic Capital Partners IIは2026年3月に1.1 ビリオン 米ドルのコミットメントと155 ミリオン 米ドルの共同投資資本でクローズしました。Al Baraka Banking Groupは2025年に総純利益357 ミリオン 米ドルを計上し、18%の成長後に資産は31.01 ビリオン 米ドルに達しました。これらのグループはバーレーンの国内金融基盤と地域の投資活動を結びつけています。
競争環境
バーレーン・イスラム金融市場は統合された銀行層を持ち、ノンバンク層はより多性を保っています。Al Salam Bankは2024年5月にKuwait Finance House Bahrainを買収し、資産基盤を28%拡大してバーレーンのイスラム銀行セクターにおける地位を強化しました。KFH-バーレーンは2025年末時点で事業セクター融資の20%のシェアを報告していましたが、買収後は独立した銀行ではなくなりました。GFH Financial GroupはGFH Bankとして2026年4月に統合型銀行・投資モデルへの移行を進めました。GFH Bankは2026年第1四半期に株主帰属純利益35.11 ミリオン 米ドルを計上し、2025年第1四半期の30.14 ミリオン 米ドルから16.5%増加しました。
テクノロジーはバーレーン・イスラム金融市場においてより明確な競争要因となっています。バーレーン・イスラム銀行は2025年11月に人工知能を活用したシャリーア諮問プラットフォーム「アル・ムルシド」を発表しました。デジタルチャネルは2025年に新規顧客の91%をオンボーディングし、取引の80%を処理しました。Al Baraka Banking Groupは2025年に総資産を18%増加させ31.01 ビリオン 米ドルとしました。Investcorpはプライベート・エクイティ、不動産、インフラ、およびクレジット投資全体に人工知能投資手法を適用しています。
企業向けスクーク組成とイスラム系ウェルス・マネジメントは、バーレーン・イスラム金融市場において引き続き開拓余地のある分野です。SICOが管理するFLOOSS Bahrainの提案する10 ミリオン 米ドルの証券化スクークは、金融テクノロジーベースのシャリーア準拠証券化の初期事例を提供しています。Benefitは2026年8月にBenefitPayにデジタル口座振替を追加し、融資提供者の定期返済オプションを改善しました。国内スクークはイスラム・スクーク流動性手段を通じて銀行の流動性管理を支援しています。
バーレーン・イスラム金融業界のリーダー企業
-
Kuwait Finance House B.S.C.
-
Al Salam Bank B.S.C.
-
Bahrain Islamic Bank B.S.C.
-
Khaleeji Bank B.S.C.
-
Al Baraka Islamic Bank B.S.C.
- 注:主要企業の掲載順は順位を示すものではありません。
バーレーン・イスラム金融市場 このレポートでカバーされる企業
- Al Salam Bank B.S.C.
- Kuwait Finance House K.S.C.P.
- Bahrain Islamic Bank B.S.C.
- Khaleeji Bank B.S.C.
- Al Baraka Islamic Bank B.S.C.
- Bank ABC B.S.C.
- GFH Bank B.S.C.
- Ithmaar Holding B.S.C.
- Investcorp Holdings B.S.C.
- SICO B.S.C.
- Arcapita Group Holdings Limited
- Inovest B.S.C.
- Ajyad Capital B.S.C.
- Takaful International Company B.S.C.
- FLOOSS Bahrain B.S.C.
最近の産業開発事情 バーレーン・イスラム金融市場
- 2026年9月:バーレーン中央銀行の月次スクーク・アル・サラム発行(BHD 5,000万、133 ミリオン 米ドル、91日満期)は、BHD 6,533万2,000(173.8 ミリオン 米ドル)の申込を受け、期待収益率5.31%を提示しました。
- 2026年9月:BBKは、バーレーンのSMEファンドが2026年3月以降46社にBHD 287万9,000のシャリーア準拠融資を提供したと報告しました。2025年11月に開始されバーレーン開発銀行が管理するこのファンドは、複数のセクターにわたる零細・中小企業を支援しています。労働基金(Tamkeen)の支援により、適格企業は融資利益率の最大50%をカバーする補助金を受けることができます。
- 2026年3月:Investcorpは第2号GPステーキング・ファンドを1.1 ビリオン 米ドルのコミットメントと155 ミリオン 米ドルの共同投資資本でクローズしました。このクローズにより、GPステーキング部門の運用資産は2.4 ビリオン 米ドルを超えました。
- 2026年2月:BENEFITはBenefitPay上のFawateerを通じてデジタル口座振替を開始しました。バーレーンのfintech取引プロバイダーは、BenefitPayアプリケーションにデジタル口座振替を統合し、イスラム金融提供者が口座間レールを通じてシャリーア準拠金融商品の定期返済を処理できるようにしました。
バーレーン・イスラム金融市場レポートの範囲
セグメンテーション概要
| イスラム銀行 | |
| イスラム資本市場 | スクーク |
| イスラム系ファンド | |
| イスラム系ノンバンク金融機関 | タカフル/イスラム保険 |
| その他(年金、融資会社など) |
| リテール/個人顧客 |
| MSME |
| 大企業 |
| 政府および政府関連機関 |
| 金融機関 |
| その他の顧客タイプ |
| 完全イスラム銀行 |
| 従来型銀行のイスラム窓口 |
| 認可済みイスラム系ノンバンク機関(タカフル、ファンド・マネージャー、その他認可済みノンバンク) |
| 金融セクター別 | イスラム銀行 | |
| イスラム資本市場 | スクーク | |
| イスラム系ファンド | ||
| イスラム系ノンバンク金融機関 | タカフル/イスラム保険 | |
| その他(年金、融資会社など) | ||
| 顧客タイプ別 | リテール/個人顧客 | |
| MSME | ||
| 大企業 | ||
| 政府および政府関連機関 | ||
| 金融機関 | ||
| その他の顧客タイプ | ||
| 機関形態別 | 完全イスラム銀行 | |
| 従来型銀行のイスラム窓口 | ||
| 認可済みイスラム系ノンバンク機関(タカフル、ファンド・マネージャー、その他認可済みノンバンク) | ||
レポートで回答される主要な質問
バーレーン・イスラム金融セクターの予測成長率はどのくらいですか?
バーレーン・イスラム金融市場は2027年から2032年にかけて6.5%のCAGRで成長し、2027年の103.9 ビリオン 米ドルから2032年までに142.3 ビリオン 米ドルに増加すると予測されています。この見通しは銀行、資本市場、およびノンバンクの活動を反映しています。
バーレーンのイスラム金融をリードする金融セクターはどこですか?
イスラム銀行は2026年に74.2%のシェアでリードし、2025年末時点のセクター資産67.1 ビリオン 米ドルによって支えられています。セクターの最大部分であり続けています。
バーレーンのシャリーア準拠金融サービスで最も成長が速い顧客グループはどこですか?
MSMEは1億8,500万 米ドルの国内SMEファンドとデジタル・ビジネスサービスに支えられ、2032年にかけて9.8%のCAGRで成長すると予測されています。
スクークがバーレーンの金融システムにとって重要な理由は何ですか?
スクークは政府資金調達と銀行の流動性管理を支援しており、2025年5月の1.75 ビリオン 米ドルの発行は4.5 ビリオン 米ドルを超えるスクーク需要を集めました。これらの証券は国内投資オプションも拡大します。
バーレーンにおけるデジタル・イスラム銀行を推進しているものは何ですか?
バーレーン・イスラム銀行は2025年にデジタルチャネルを通じて新規顧客の91%をオンボーディングし取引の80%を処理した一方、BenefitPayは2026年にデジタル口座振替を導入しました。これらのツールはアクセスと返済プロセスを容易にします。
バーレーンのシャリーア準拠金融セクターはどの程度集中していますか?
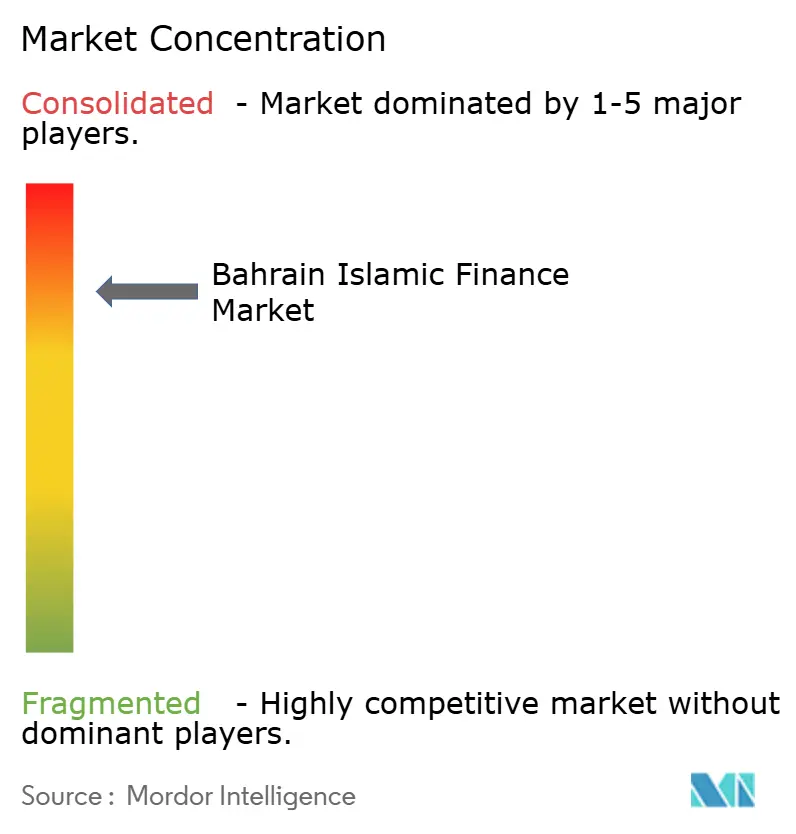
セクターは銀行において中程度に集中しており、完全イスラム銀行が2026年の機関形態別で71.4%を保有し、ノンバンク・セグメントはより多様性があります。統合は大規模なリテール銀行の間で最も顕著です。