
Tamanho e Participação do Mercado de Motores de Alta Velocidade para Aviação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.59 % |
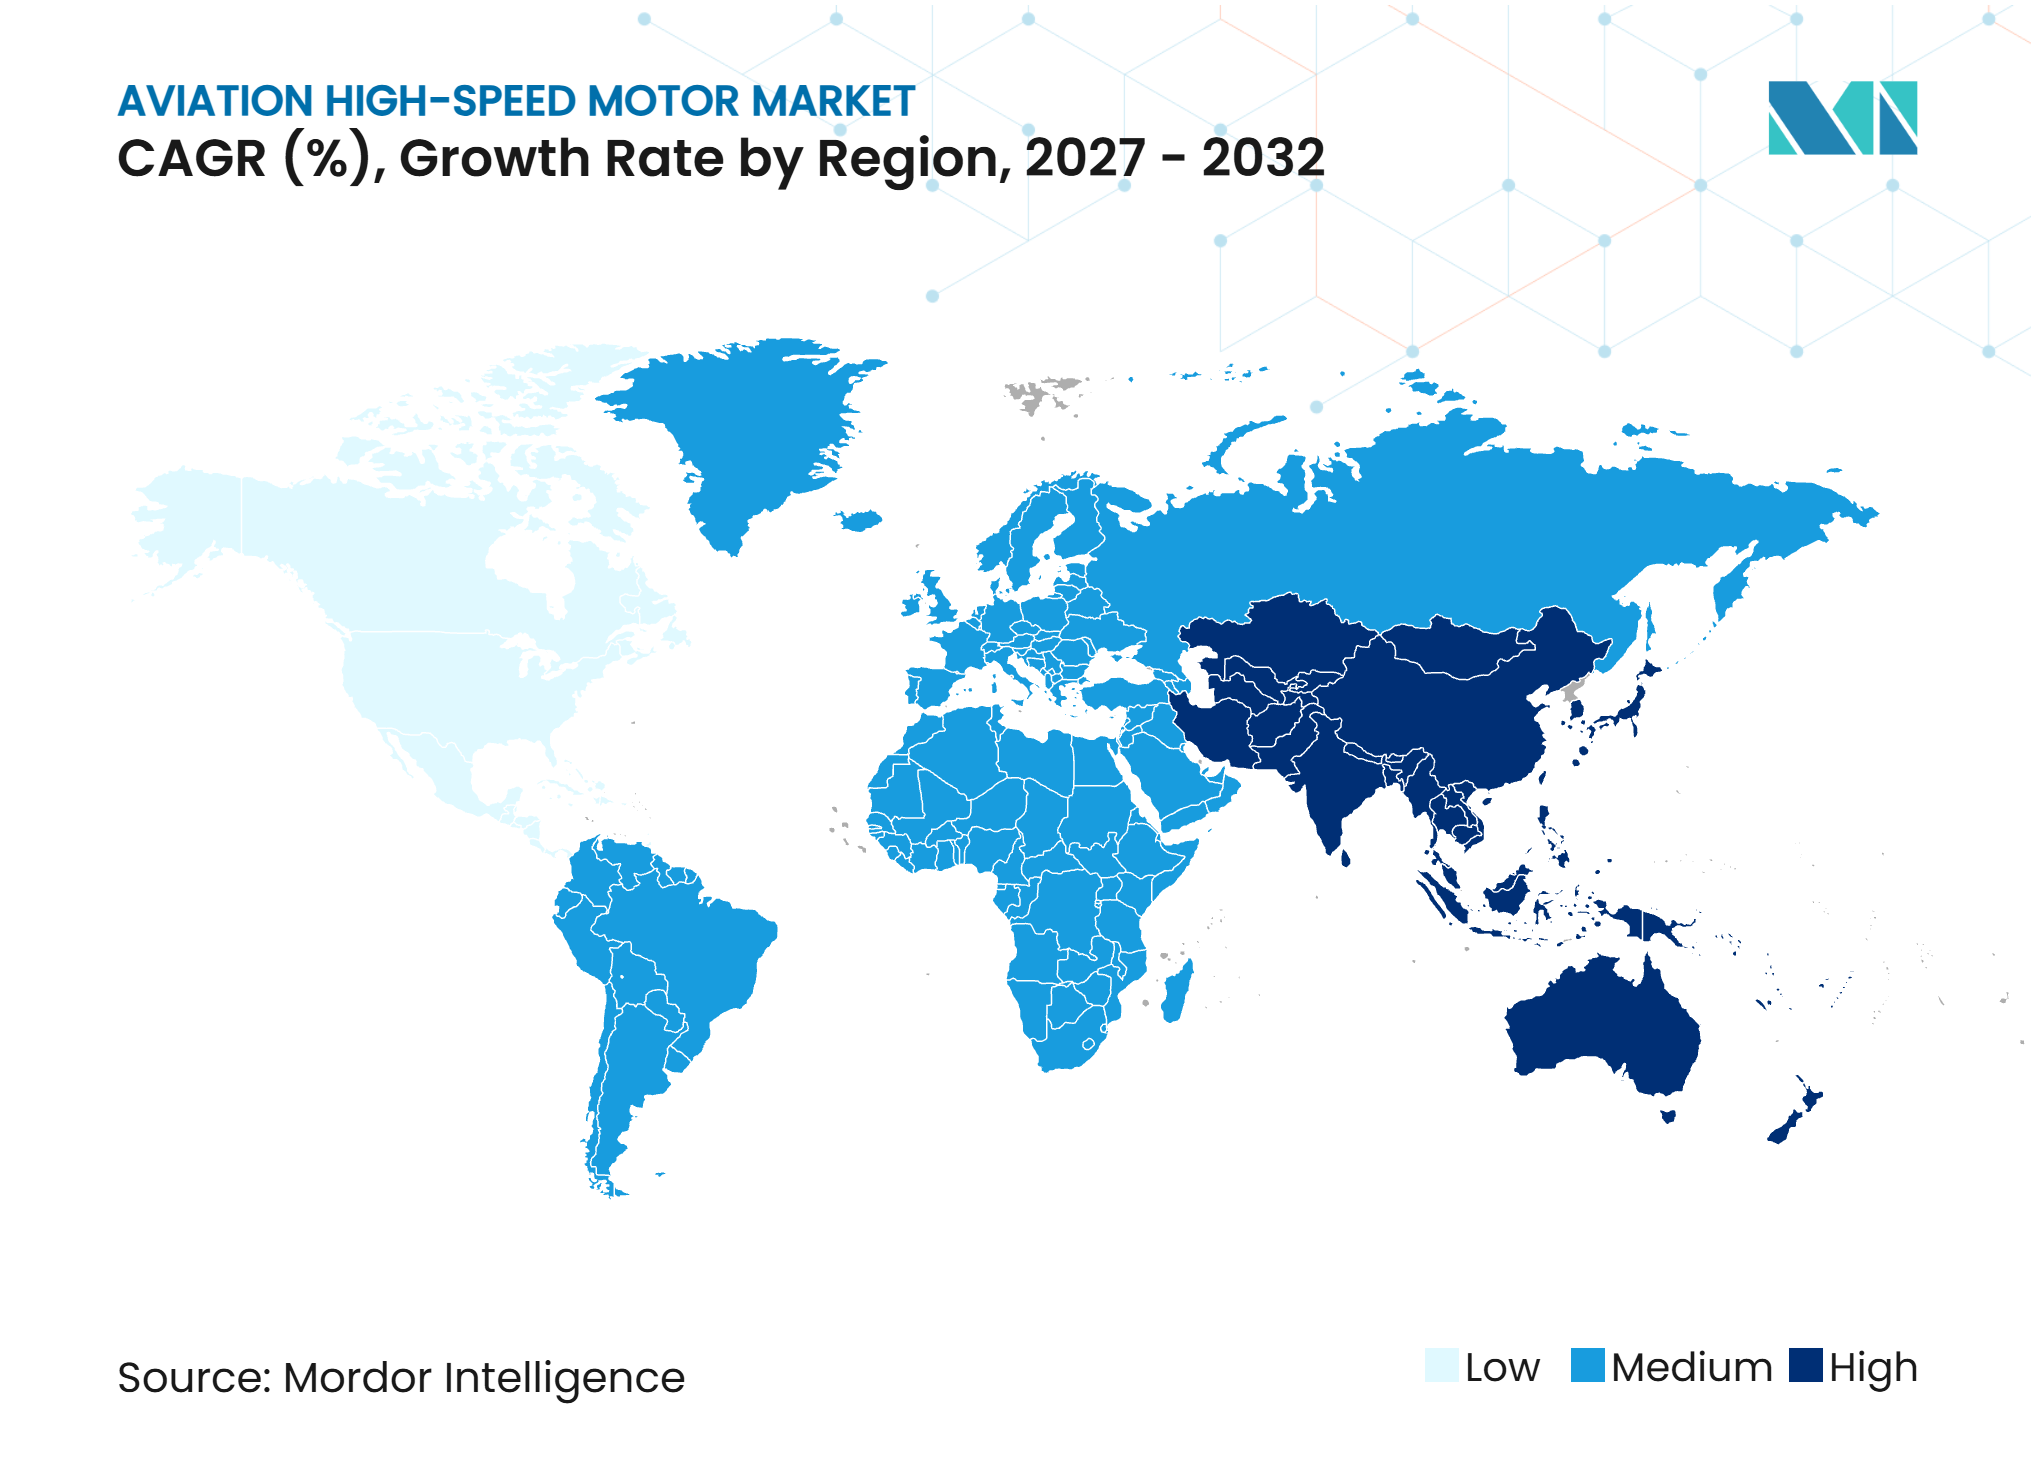
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores de Alta Velocidade para Aviação por Mordor Intelligence
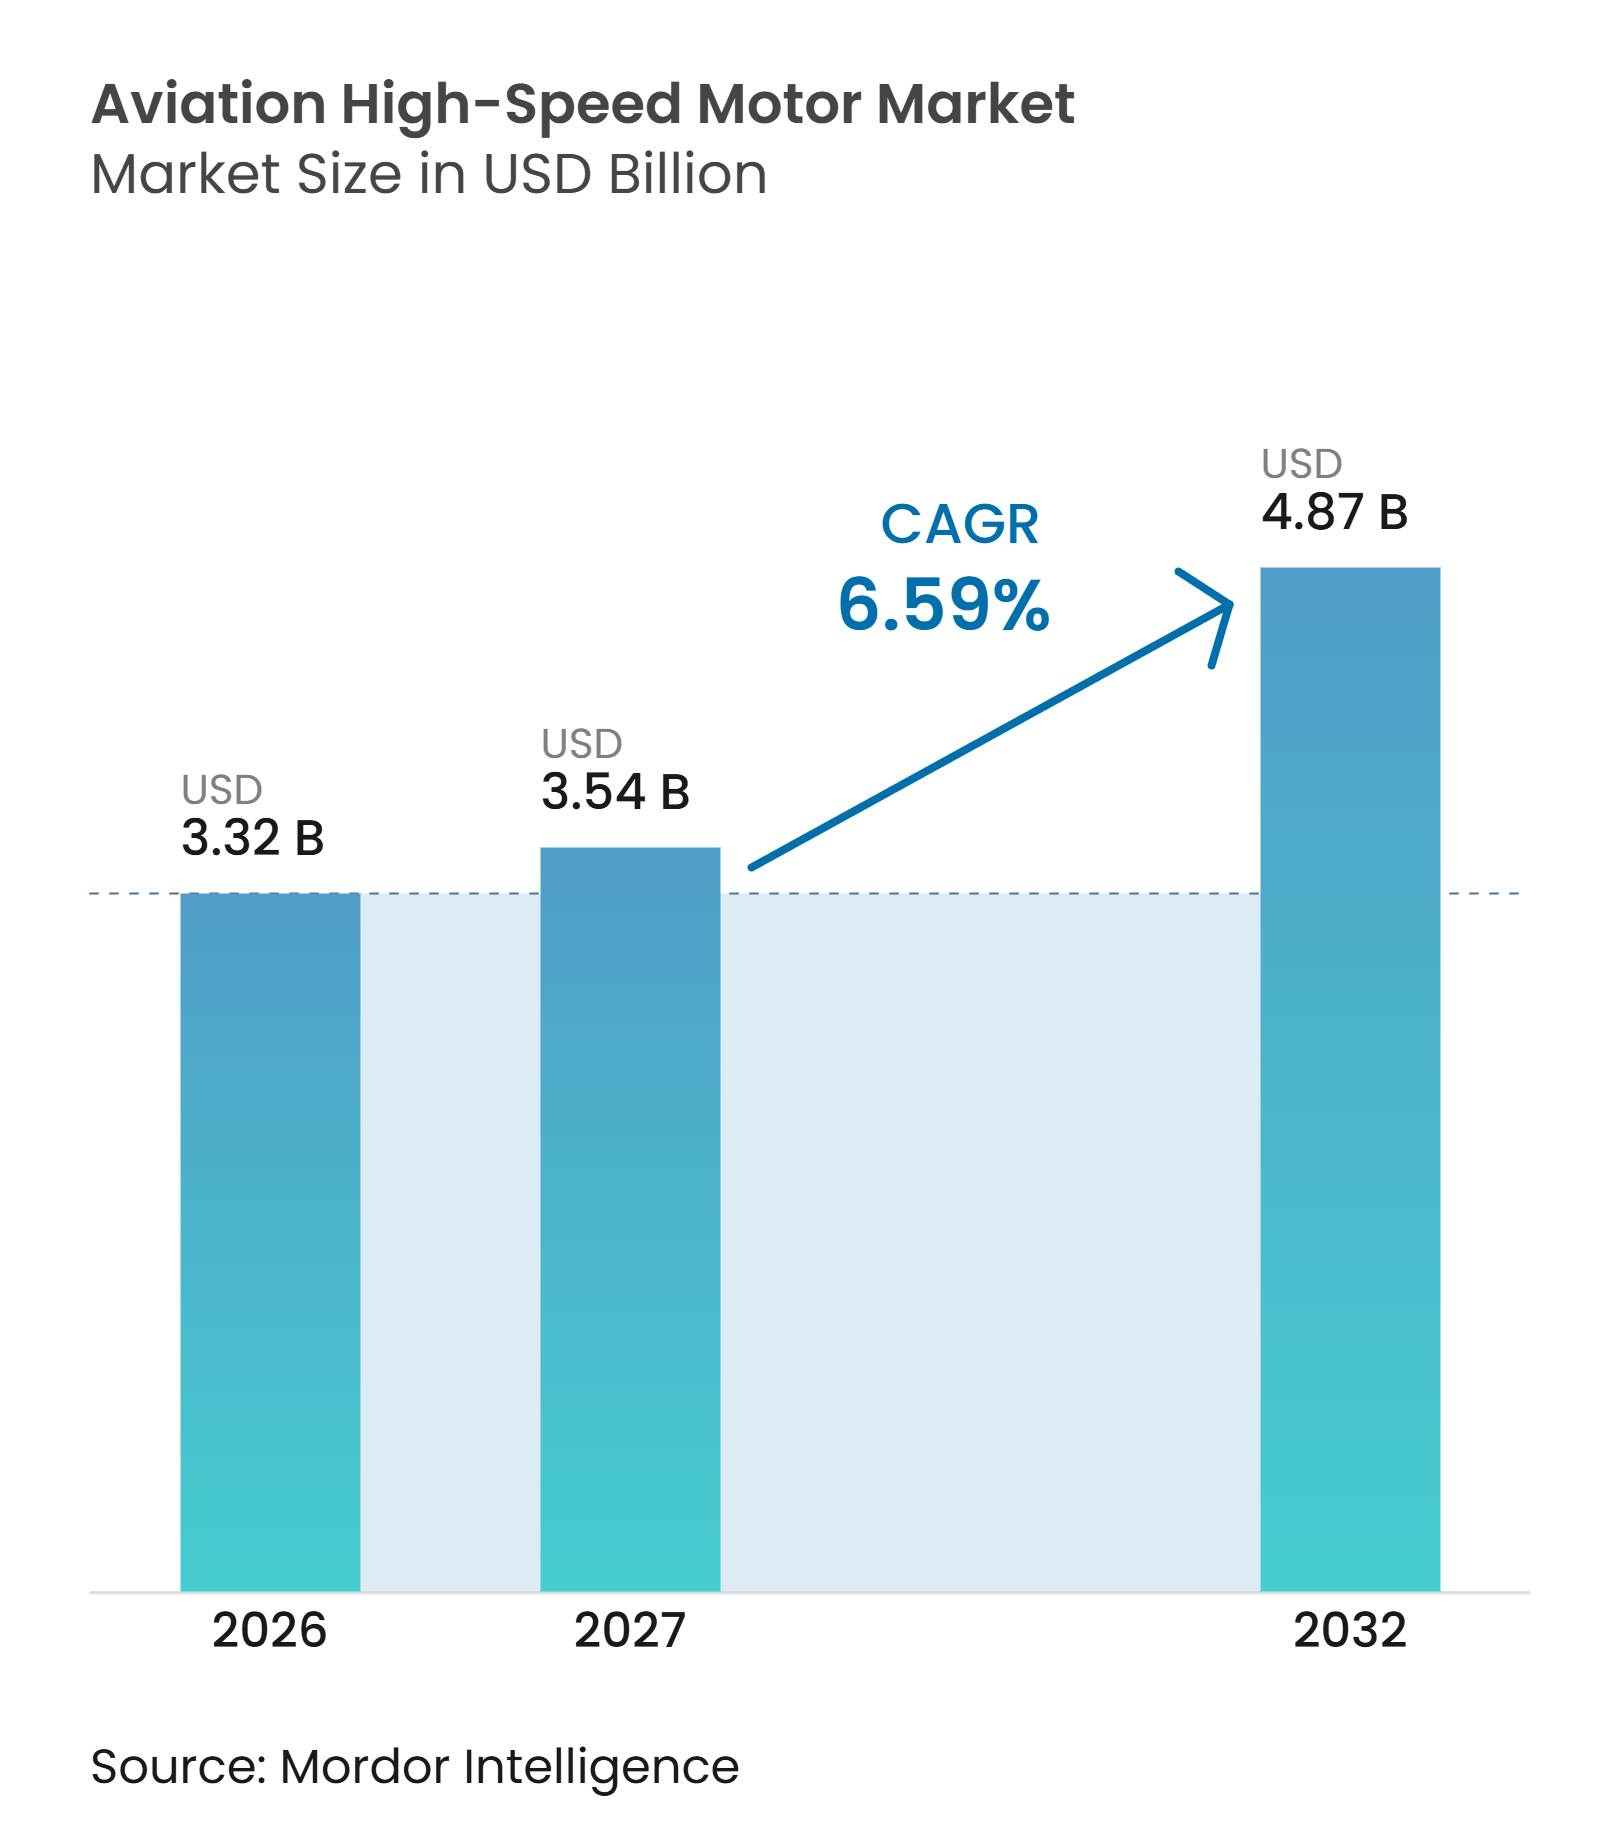
O tamanho do mercado de motores de alta velocidade para aviação foi avaliado em 3,32 bilhões de USD em 2026 e deve crescer de 3,54 bilhões de USD em 2027 para atingir 4,87 bilhões de USD até 2032, a um CAGR de 6,59% durante o período de previsão (2027-2032). O mercado está se movendo em direção a sistemas elétricos que substituem funções hidráulicas e pneumáticas em aeronaves comerciais e militares. Essa mudança aumenta a demanda por motores em propulsão, atuação, manuseio de combustível, controle ambiental e sistemas de voo. Demonstradores híbrido-elétricos e aeronaves não tripuladas estão impulsionando a demanda por máquinas de maior potência, enquanto fornecedores certificados mantêm vantagem em programas estabelecidos. A segurança do fornecimento de ímãs permanentes e o ritmo da certificação aeronáutica continuam sendo limites importantes para o planejamento da produção. O mercado de motores de alta velocidade para aviação também se beneficia de requisitos mais rigorosos de eficiência de combustível e ruído, que tornam os sistemas elétricos mais leves e eficientes mais relevantes para o projeto de aeronaves.
Principais Conclusões do Relatório
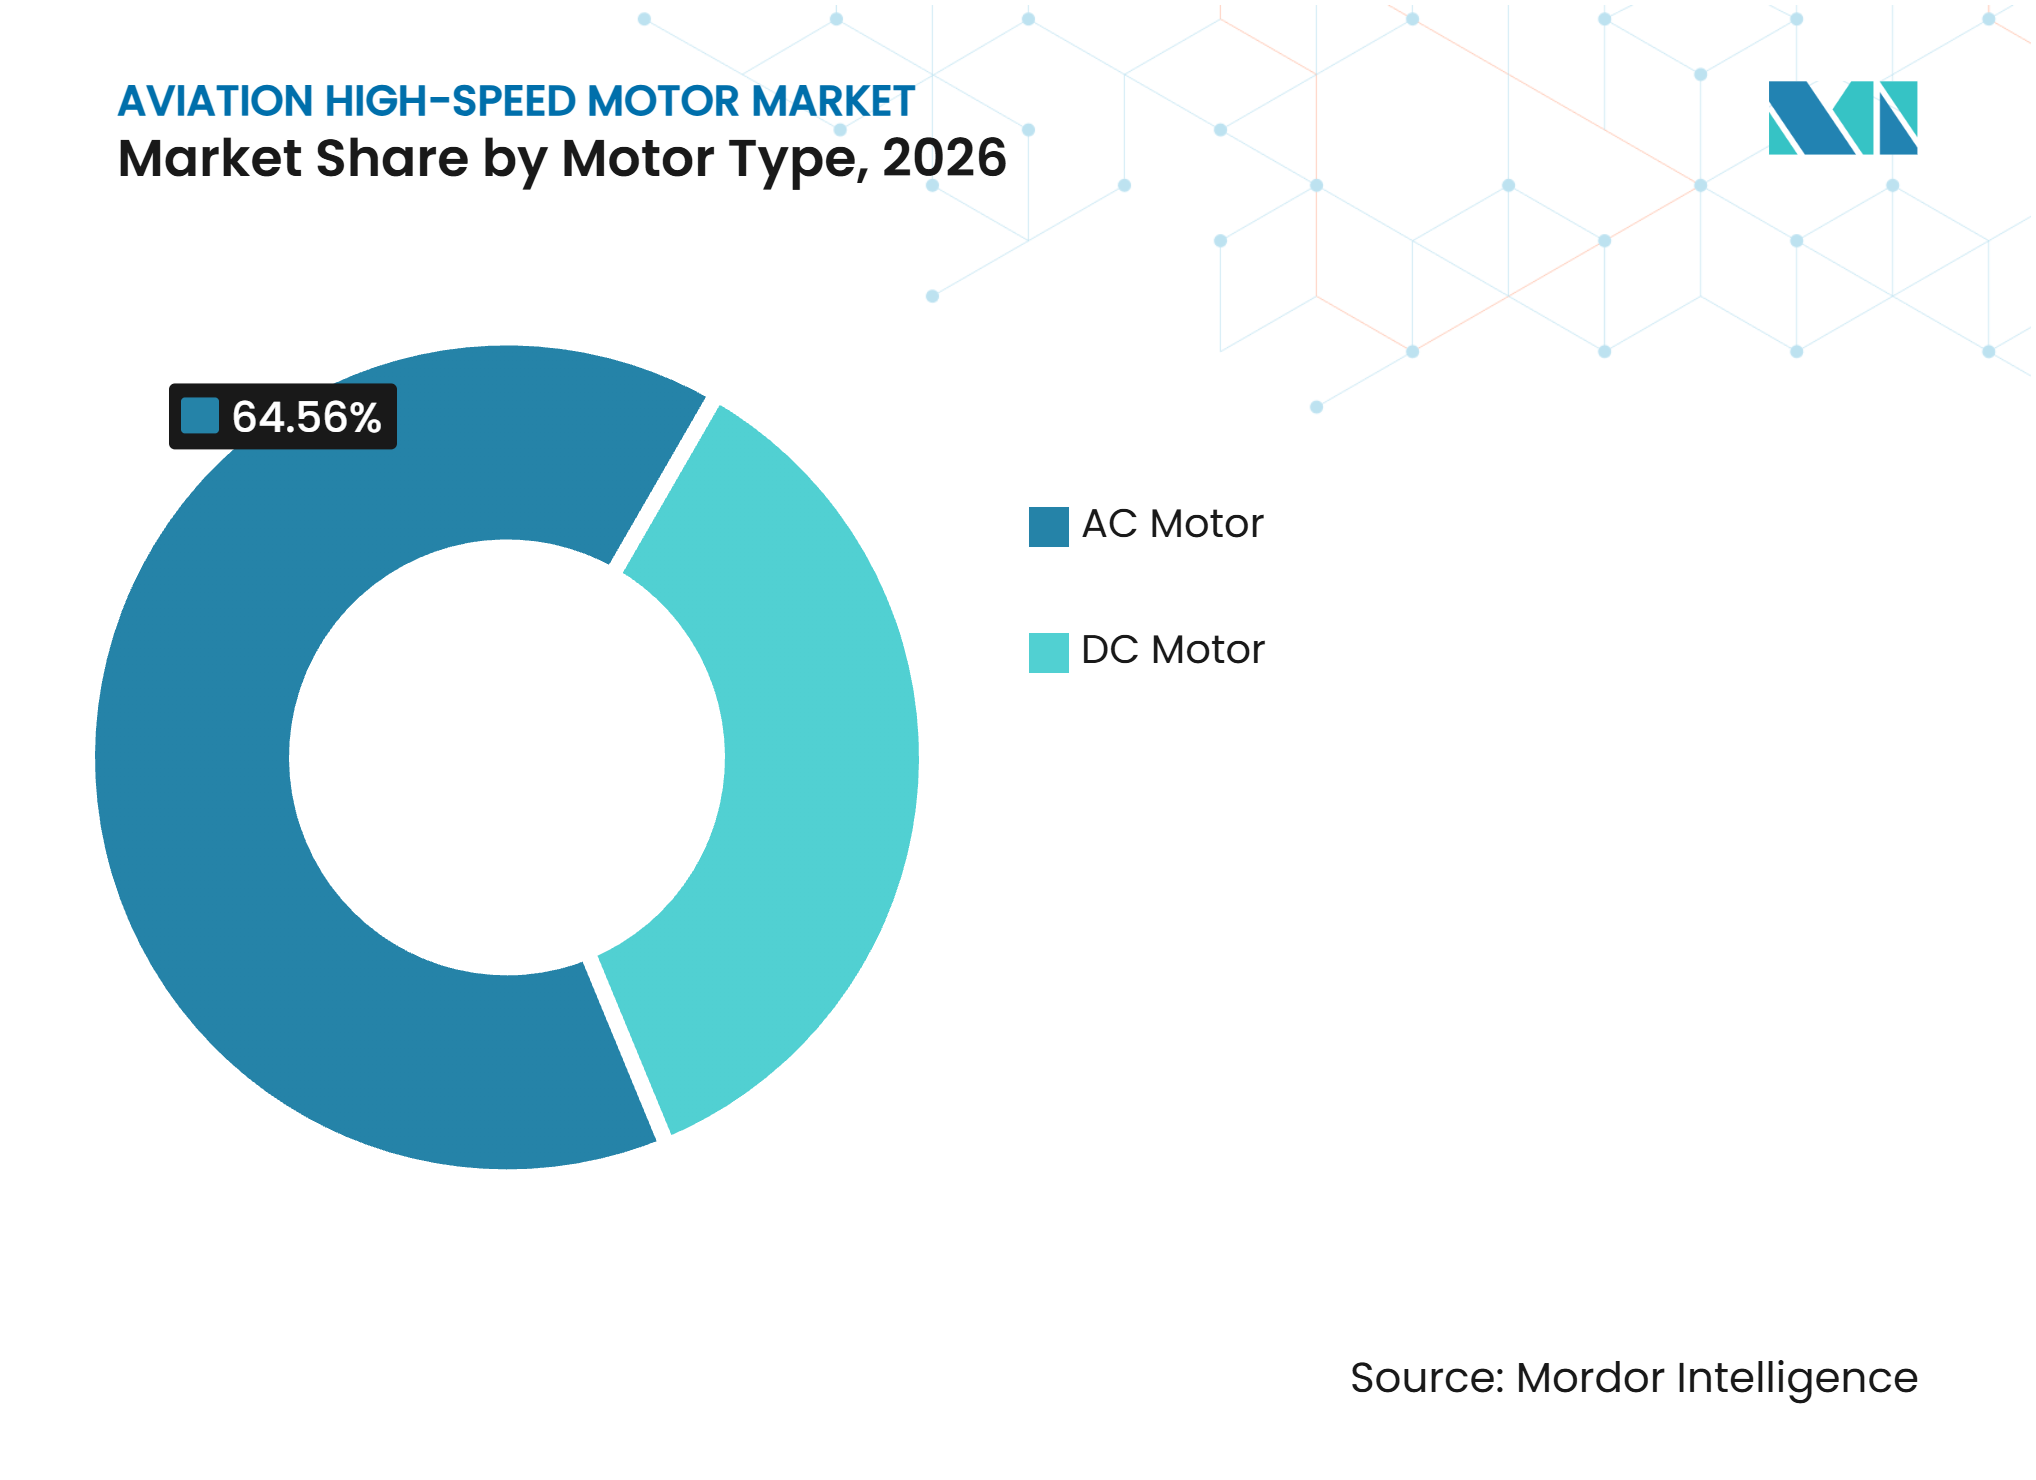
- Por tipo de motor, os motores CA detinham 64,56% da participação do mercado de motores de alta velocidade para aviação em 2026, enquanto os motores CC devem crescer a um CAGR de 7,24% até 2032.
- Por potência de saída, o segmento de 10 a 200 kW detinha 27,65% da participação do mercado de motores de alta velocidade para aviação em 2026, enquanto o segmento acima de 200 kW deve crescer a um CAGR de 7,56% até 2032.
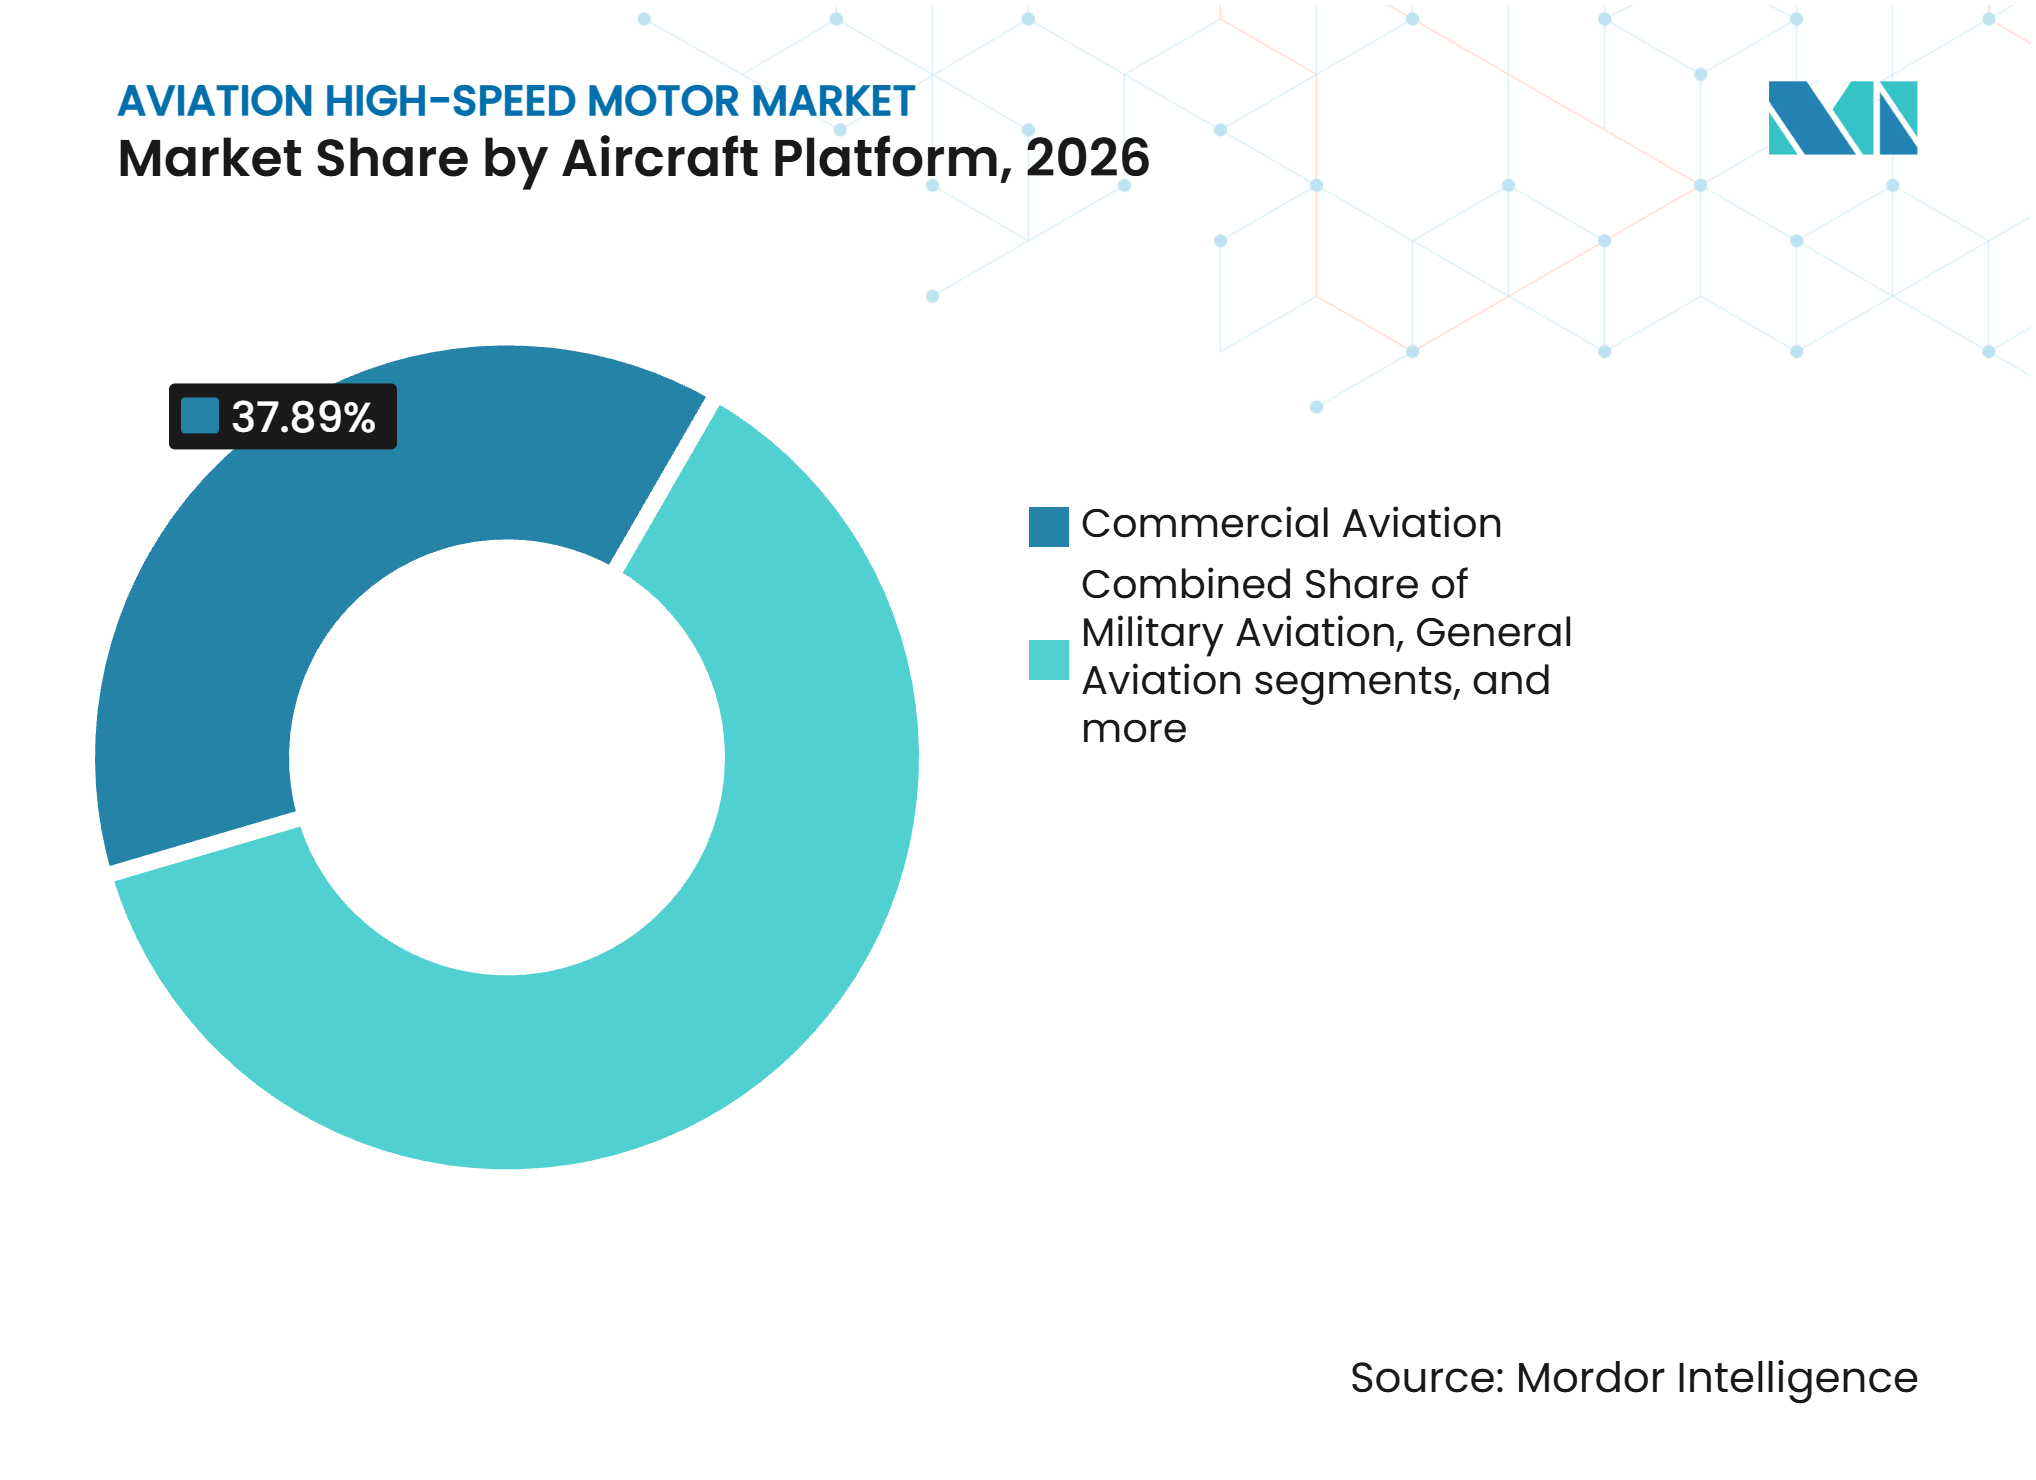
- Por plataforma de aeronave, a aviação comercial detinha 37,89% da participação do mercado de motores de alta velocidade para aviação em 2026, enquanto os sistemas aéreos não tripulados devem crescer a um CAGR de 9,01% até 2032.
- Por aplicação, os sistemas de propulsão detinham 43,24% da participação do mercado de motores de alta velocidade para aviação em 2026, enquanto os sistemas de gerenciamento de combustível devem crescer a um CAGR de 8,45% até 2032.
- Por geografia, a América do Norte detinha 36,75% da participaão do mercado de motores de alta velocidade para aviação em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Arquiteturas de aeronaves mais elétricas | +1.10% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da propulsão elétrica e híbrido-elétrica | +1.30% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente implantação de UAS em diversas aplicações | +1.20% | Global, concentrado na América do Norte, Ásia-Pacífico e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Metas de peso, eficiência e emissões de aeronaves | +0.90% | Global, moldado pela ICAO, UE e normas nacionais | Longo prazo (≥ 4 anos) |
| Certificação de motores elétricos de grau aeronáutico | +0.70% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Arquiteturas integradas de motor, inversor e controlador | +0.60% | Global, liderado pelos EUA, Reino Unido, França e Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Arquiteturas de Aeronaves Mais Elétricas como Criador Sistêmico de Demanda
Os projetos de aeronaves mais elétricas aumentam o número de funções elétricas necessárias em cada célula. A partida do motor, o controle ambiental, o antiderrapante e os controles de voo estão migrando de equipamentos hidráulicos e pneumáticos para sistemas elétricos. Uma rede de corrente contínua trifásica bipolar pode melhorar a compatibilidade eletromagnética e a tolerância a falhas em futuras redes elétricas de aeronaves. Um barramento de baixa tensão de 48 V poderia reduzir o peso da fiação em 20% em comparação com as configurações legadas de 28 V. Essa configuração pode simplificar a transição para arquiteturas elétricas de maior tensão em novos projetos de aeronaves. O trabalho realizado no âmbito do programa ORCHESTRA, financiado pela UE, mostrou que o resfriamento por jato de impacto à base de nanofluido pode reduzir a temperatura de pico de um motor elétrico em 10% em comparação com o resfriamento apenas a óleo.
Expansão da Propulsão Elétrica e Híbrido-Elétrica
Os programas de aeronaves elétricas e híbrido-elétricas estão avançando do trabalho laboratorial para testes de componentes e preparação para voo. Em junho de 2025, a Pratt & Whitney Canada concluiu os testes em solo em plena potência de seu demonstrador de voo híbrido-elétrico. O sistema combina um motor elétrico de 1 MW da Collins Aerospace e uma bateria de 200 kWh da H55 em uma bancada de testes De Havilland Canada Dash 8-100.[1] O mercado de motores de alta velocidade para aviação se beneficia porque os projetos híbridos podem usar equipamentos separados para cruzeiro, suporte à decolagem e propulsão distribuída. A Demonstração de Voo de Trem de Força Eletrificado da NASA está focada em sistemas híbrido-elétricos de classe megawatt para aeronaves de categoria de transporte e aprendizado regulatório. Esses programas sustentam a demanda por motores de alta potência e equipamentos de controle integrado, mesmo enquanto aeronaves totalmente elétricas em grande escala permanecem limitadas pela capacidade das baterias.
Crescente Implantação de UAS em Diversas Aplicações
Os UAS estão expandindo o mercado de motores de alta velocidade para aviação para usos de defesa, logística, inspeção e transporte especializado. A propulsão elétrica é bem adequada para essas aeronaves porque oferece resposta rápida, instalação compacta e opções de empuxo distribuído. A Índia anunciou um programa de incentivo a drones de três anos no valor de INR 20 bilhões (234 milhões de USD) em julho de 2025 para apoiar a produção regional de drones e a demanda por componentes. A Archer Aviation também concordou em novembro de 2025 em fornecer seu trem de força elétrico para o veículo aéreo autônomo Omen desenvolvido com a Anduril Industries e o EDGE Group. O Governo dos Emirados Árabes Unidos comprometeu-se com um pedido inicial de 50 aeronaves no âmbito desse acordo. Esse uso multiplataforma pode fornecer aos fornecedores de motores elétricos um caminho dos programas civis de mobilidade aérea avançada para plataformas de UAS orientadas à defesa.
Metas de Peso, Eficiência e Emissões de Aeronaves
Os fabricantes de aeronaves enfrentam requisitos mais rigorosos de eficiência de combustível, ruído e emissões que apoiam as atualizações dos sistemas elétricos. O Comitê de Proteção Ambiental da Aviação da ICAO concordou em março de 2025 com novos padrões que exigem uma melhoria mínima de 10% no consumo de combustível na certificação para determinadas aeronaves comerciais que buscam certificados de tipo após dezembro de 2031. O padrão de ruído acordado também exige uma operação pelo menos 6 dB mais silenciosa a partir de janeiro de 2029. A aviação requer uma participação de 2% de SAF nos aeroportos da UE a partir de 2025, aumentando para 70% até 2050. O mercado de motores de alta velocidade para aviação se beneficia dessa tendência porque os acionamentos elétricos podem reduzir a dependência de ar sangrado e equipamentos hidráulicos. Os fornecedores que combinam alta densidade de potência com eficiência térmica estão melhor posicionados para programas que buscam ganhos de eficiência verificados no nível da aeronave.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de densidade de energia e autonomia das baterias | -1.10% | Global, mais agudo onde a infraestrutura de carregamento é limitada | Médio prazo (2-4 anos) |
| Gargalos de certificação e qualificação aeronáutica | -0.80% | América do Norte e Europa, com repercussão global | Médio prazo (2-4 anos) |
| Complexidade de gerenciamento térmico e resfriamento em alta rotação | -0.70% | Global | Curto prazo (≤ 2 anos) |
| Exposição ao fornecimento de ímãs de terras raras e materiais especializados | -0.90% | Ásia-Pacífico, com repercussão na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Densidade de Energia e Autonomia das Baterias
O desempenho das baterias continua sendo um limite direto ao ritmo de adoção da aviação totalmente elétrica. Os pacotes de aviação de íons de lítio atuais entregam 150-260 Wh/kg no nível do sistema. Uma aeronave elétrica a bateria de 90 lugares poderia suportar uma autonomia de 750 km apenas com bateria a uma densidade de energia do pacote de 320 Wh/kg, ainda exigindo um sistema de reserva baseado em combustível. Essa limitação atrasa os principais compromissos de produção para arquiteturas de propulsão totalmente elétrica e modera os volumes de pedidos de curto prazo para motores de alta potência. Os sistemas híbridos reduzem essa limitação, mas a massa combinada de baterias e motores térmicos reduz o benefício operacional para algumas categorias de aeronaves.
Exposição ao Fornecimento de Ímãs de Terras Raras e Materiais Especializados
As máquinas síncronas de ímã permanente dependem de materiais concentrados em uma base de fornecimento global limitada. A China expandiu o licenciamento de exportação de terras raras em dezembro de 2025, aumentando o risco de fornecimento para aplicações relacionadas à defesa e outros produtos dependentes de ímãs. As remessas de ímãs de terras raras da China caíram 6,1% em setembro de 2025 em relação a agosto, o que destacou a sensibilidade imediata das cadeias de fornecimento a jusante. A Lynas Rare Earths e a Noveon Magnetics formaram uma parceria de fornecimento em outubro de 2025 para apoiar a disponibilidade de ímãs permanentes para aplicações de defesa e comerciais dos EUA. A USA Rare Earth também assinou um acordo de desenvolvimento conjunto com a ePropelled para ímãs de neodímio sinterizados usados em sistemas de motores avançados.[2] Esses acordos mostram por que o fornecimento seguro fora da China pode se tornar um requisito competitivo ao lado do desempenho do motor e da qualificação aeronáutica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor:
A Base Instalada de CA Enfrenta Concorrência CC em AceleraçãoOs motores CA representaram 64,56% da participação do mercado de motores de alta velocidade para aviação em 2026 porque estão bem estabelecidos em sistemas de aeronaves comerciais certificados. São utilizados em controles de voo, acionamentos de bombas de combustível, equipamentos de controle ambiental e outras funções elétricas embarcadas estabelecidas. Sua posição reflete longos históricos de certificação e compatibilidade com sistemas de geração de frequência variável usados em aeronaves modernas. O Boeing 787 e o Airbus A350 usam arquiteturas de corrente alternada de 230 V operando a 360 a 800 Hz, que suportam o uso contínuo de equipamentos CA estabelecidos. O tamanho do mercado associado a essa base instalada é sustentado pela demanda de manutenção, longos ciclos de programas de aeronaves, relações de fornecimento comprovadas e o baixo risco de substituição de sistemas já qualificados.
Os motores CC devem se expandir a um CAGR de 7,24% até 2032, tornando-os o tipo de motor de crescimento mais rápido. A compatibilidade com baterias, a fiação simplificada, a embalagem compacta e a comutação eletrônica se adequam aos projetos de propulsão eVTOL, UAS e aviação geral. Os inversores de carboneto de silício reduzem as perdas na conversão de energia da bateria para uso do motor e permitem uma integração elétrica mais flexível. O mercado de motores de alta velocidade para aviação, portanto, provavelmente verá os equipamentos CC ganhar relevância em novos programas de aeronaves. Em contraste, os equipamentos CA permanecem importantes em frotas estabelecidas e arquiteturas de energia maduras.


Por Potência de Saída:
O Segmento Acima de 200 kW Emerge como Motor Estrutural de CrescimentoO segmento de 10 a 200 kW representou 27,65% da participação do mercado de motores de alta velocidade para aviação em 2026. Essa faixa se encaixa em atuadores comerciais, acionamentos de bombas de combustível, aeronaves elétricas menores e plataformas UAS de nível superior. Também se alinha com os estágios iniciais da conversão de aeronaves mais elétricas, onde subsistemas individuais são eletrificados antes que ocorram mudanças completas de propulsão. O segmento atende a uma ampla base de clientes em programas de aviação comercial, de defesa e geral com diferentes requisitos de desempenho e custo. Sua amplitude o torna um ponto de entrada prático para fornecedores que equilibram desempenho, requisitos de qualificação, custo de produção, suporte à frota e adaptação de produtos em múltiplas categorias de aeronaves.
O segmento acima de 200 kW deve crescer a um CAGR de 7,56% até 2032, sustentado por demonstradores de propulsão híbrida e UAS de elevação pesada. A H3X Technologies começou a construir seu HPDM-350 sob um contrato da Força Aérea dos EUA em março de 2025. A máquina fornece 350 kW de potência contínua em um pacote de 50 kg e pode escalar para 1,5 MW por meio de seu design multissetor.[3] A Collins Aerospace também apresentou um motor de 1 MW para o demonstrador híbrido-elétrico da RTX em junho de 2025. O tamanho do mercado nessa faixa depende da validação em voo, desempenho térmico, integração de eletrônica de potência e certificação no nível da aeronave de trens de força de classe megawatt.
Por Plataforma de Aeronave:
UAS Perturba a Hierarquia Enquanto a Aviação Comercial Ancora a ReceitaA aviação comercial representou 37,89% da participação do mercado de motores de alta velocidade para aviação em 2026. Os programas de aeronaves mais elétricas estão substituindo bombas hidráulicas, atuadores pneumáticos e geradores de partida por equipamentos elétricos em frotas de fuselagem estreita, fuselagem larga e regionais. As plataformas comerciais oferecem longas séries de produção, padrões de qualificação rigorosos, demanda substancial de pós-venda e expectativas confiáveis de fornecimento. Essas características favorecem fornecedores que podem apoiar os fabricantes de equipamentos originais ao longo de longos ciclos de vida das aeronaves e em redes globais de manutenção. Os sistemas eletrificados de controle de voo e gerenciamento de combustível estão estendendo o uso de motores para funções historicamente tratadas por sistemas hidráulicos ou de ar sangrado, ajudando a criar demanda além da propulsão primária.
Os UAS devem crescer a um CAGR de 9,01% até 2032, a maior taxa entre as plataformas de aeronaves. Os usos de defesa e comerciais estão se expandindo simultaneamente na América do Norte, Ásia-Pacífico e Oriente Médio, com missões que vão da logística à vigilância. A Woodward concordou em abril de 2025 em fornecer sensores de posição eletromecânicos de precisão para atuadores de conversão de pilone da Moog no programa Future Long Range Assault Aircraft do Exército dos EUA. A aeronave de treinamento totalmente elétrica Diamond Aircraft eDA40 tornou-se a primeira a usar o motor ENGINeUS 100 certificado pela EASA da Safran, estabelecendo um precedente útil para certificação. O motor de fluxo axial D250 da Evolito fornece 18,5 kW/kg em um pacote de 13 kg e foi selecionado para o dirigível Flying Whales LCA60T.


Por Aplicação:
Sistemas de Gerenciamento de Combustível Superam a Propulsão em Taxa de CrescimentoOs sistemas de propulsão detinham 43,24% da participação do mercado de motores de alta velocidade para aviação em 2026. A demanda inclui propulsores distribuídos em aeronaves eVTOL, acionamentos principais em plataformas elétricas e híbrido-elétricas, e geradores de partida em aeronaves convencionais. A propulsão representa a maior participação porque os requisitos de potência do motor são mais elevados no sistema de propulsão primário da aeronave. O mercado atende a novos conceitos de propulsão e atualizações de arquiteturas elétricas de aeronaves estabelecidas, tanto em programas civis quanto de defesa. Os fornecedores devem demonstrar alta densidade de potência, controle de calor, confiabilidade e integração com inversores, controladores, equipamentos de distribuição de energia e outros sistemas elétricos.
Os sistemas de gerenciamento de combustível devem crescer a um CAGR de 8,45% até 2032. Os sistemas de combustível combinados a ar e elétricos poderiam alcançar 60% de economia de energia em comparação com um arranjo convencional de ar sangrado. Esses resultados apoiam o maior uso de bombas elétricas e hardware de atuação à medida que os fabricantes de aeronaves buscam economia de combustível e melhor controle térmico. A seleção da Woodward para fornecer 12 dos 14 sistemas de atuação de spoiler do A350 também mostra a migração da demanda por motores elétricos para funções de voo altamente críticas. O controle ambiental da cabine, o resfriamento de aviônicos e a frenagem elétrica oferecem oportunidades de aplicação adicionais à medida que os projetos mais elétricos se tornam mais comuns.
Análise Geográfica
América do Norte: Ecossistema Integrado de Motores Sustenta a Liderança de Mercado
A América do Norte detinha 36,75% da participação do mercado de motores de alta velocidade para aviação em 2026. Sua posição se baseia em uma grande base de aeronaves comerciais, aquisições de defesa ativas, uma ampla rede de manutenção e uma concentração de desenvolvedores de propulsão elétrica. A ZeroAvia recebeu um documento de emissão G-1 da FAA em fevereiro de 2025 para seu sistema de propulsão elétrica de 600 kW, que estabeleceu a base de certificação para um sistema de acionamento direto operando a 2.200 RPM. O AC 21.17-4 da FAA fornece um caminho para a certificação de tipo, produção e aeronavegabilidade de aeronaves de decolagem e pouso vertical alimentadas por bateria, reduzindo a incerteza para acordos de fornecimento de eVTOL. As aquisições de defesa adicionam uma segunda base de demanda, enquanto o fornecimento doméstico, a capacidade de certificação e os requisitos de conformidade permanecem importantes para fornecedores que visam plataformas militares.
Ásia-Pacífico: Demanda Impulsionada por Políticas Supera a Capacidade de Fornecimento de Curto Prazo
A Ásia-Pacífico deve crescer a um CAGR de 8,21% até 2032, a maior taxa regional no mercado de motores de alta velocidade para aviação. A China direcionou mais de RMB 100 bilhões (15,04 bilhões de USD) em financiamento industrial em mais de 20 províncias e municípios para a economia de baixa altitude. Esse investimento apoia uma base regional crescente para motores eVTOL, controladores, integração de baterias e equipamentos relacionados. A Mitsubishi Heavy Industries e a Yamaha Motor concluíram testes de voo de um UAV híbrido com carga útil de 200 kg e alcance de 200 km em abril de 2025, mostrando o trabalho regional contínuo em propulsão híbrida. O programa de incentivo a drones da Índia apoia a demanda por componentes, embora o acesso a materiais de ímãs de terras raras, fornecedores qualificados e capacidade de certificação local continue sendo uma consideração importante da cadeia de fornecimento.
Regiões Europeias e Emergentes Ampliam a Abrangência da Demanda Global
A Europa continua sendo um centro de tecnologia e certificação para o mercado de motores de alta velocidade para aviação. A EASA concedeu o primeiro certificado de tipo para um motor elétrico de aviação, o ENGINeUS 100 da Safran, em fevereiro de 2025, após 1.500 horas de testes de certificação e mais de 100 horas de voo. A Safran está preparando 4 linhas semiautomatizadas na França e no Reino Unido para produzir mais de 1.000 motores anualmente a partir de 2026, enquanto a Evolito obteve a acreditação AS/EN 9100 e acordos de fornecimento com Flying Whales, Electra e Vertical Aerospace. A América do Sul, o Oriente Médio e a África estão impulsionando a demanda em estágio inicial por meio da renovação de frotas, logística de UAS, trabalhos de levantamento, investimento em mobilidade aérea avançada e interesse regional em aeronaves elétricas e híbridas.
Cenário Competitivo
Concentração do Mercado
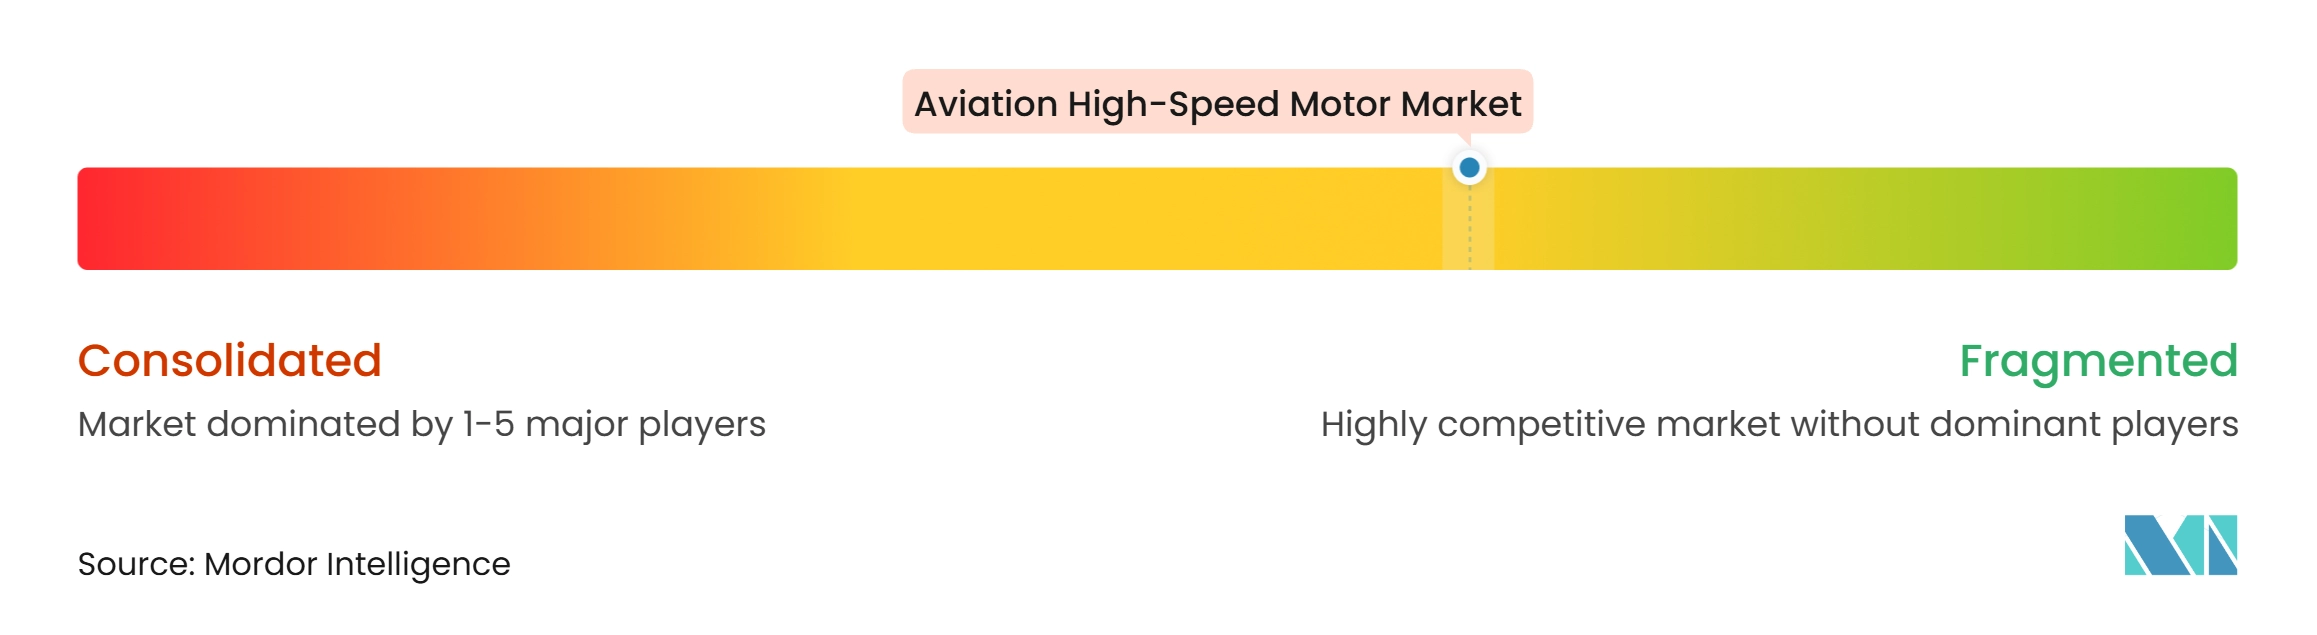
O mercado de motores de alta velocidade para aviação é moderadamente fragmentado, com grandes grupos aeroespaciais competindo ao lado de desenvolvedores especializados em propulsão elétrica. Os grandes fornecedores se beneficiam de cadeias de fornecimento certificadas, relacionamentos de longa data com fabricantes de equipamentos originais, capacidades estabelecidas de serviço de pós-venda e ampla experiência em programas. As empresas menores competem por meio de densidade de potência, projetos compactos, fabricação aditiva e sistemas integrados de motor-acionamento. A acreditação AS/EN 9100 e as aprovações de organização de projeto da EASA são requisitos importantes de acesso ao mercado porque atrasos na qualificação podem retardar a entrada em programas de aeronaves. Os motores de fluxo axial podem usar menos ferro, cobre e material de ímã permanente do que as configurações radiais, o que melhora seu apelo quando a disponibilidade de materiais é incerta.
A Safran expandiu seu portfólio de atuação ao concluir a aquisição das atividades de controle de voo e atuação da Collins Aerospace em julho de 2025. O negócio adquirido cobriu 180 plataformas e registrou 1,55 bilhões de USD em receita em 2024, combinando expertise em propulsão elétrica com capacidades de atuação hidráulica e eletromecânica. A RTX Corporation avançou seu demonstrador híbrido-elétrico em torno de um motor de 1 MW e um sistema de bateria de 200 kWh. A Evolito expandiu sua posição por meio de acordos de fornecimento para dirigíveis, aeronaves híbrido-elétricas e aplicações eVTOL. Esses movimentos mostram que os fornecedores estão buscando posições em propulsão, atuação, arquiteturas elétricas integradas, capacidade de produção e relacionamentos de longo prazo com clientes.
A concorrência é particularmente ativa na faixa de 10 a 200 kW, onde as aplicações de UAS e aviação geral exigem alto desempenho a um custo gerenciável. Alguns produtos disponíveis são motores industriais adaptados, enquanto outras opções são unidades aeroespaciais premium que não são amplamente acessíveis para uso na aviação geral. Isso cria espaço para motores desenvolvidos especificamente que atendam aos requisitos de qualificação aeronáutica sem o perfil de custo de grandes programas comerciais, e são apoiados por contratos de desenvolvimento financiados pelo governo. Acordos seguros de fornecimento de terras raras também podem proteger os compromissos de entrega e reduzir a incerteza de materiais. O mercado de motores de alta velocidade para aviação, portanto, recompensa a prontidão para certificação, desempenho térmico, densidade de potência e acesso confiável a materiais.
Líderes do Setor de Motores de Alta Velocidade para Aviação
-
H3X Technologies Inc.
-
Calnetix Technologies LLC
-
ARC Systems Inc.
-
MGM COMPRO
-
Allient, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores de Alta Velocidade para Aviação Empresas cobertas neste relatório
- Safran SA
- H3X Technologies Inc.
- Moog Inc.
- Parker-Hannifin Corporation
- RTX Corporation
- H3X Technologies Inc.
- MGM COMPRO
- Magnomatics Limited
- Allient, Inc.
- Maxon International AG
- ARC Systems Inc.
- Regal Rexnord Corporation
- Calnetix Technologies LLC
Desenvolvimentos industriais recentes em Mercado de Motores de Alta Velocidade para Aviação
- Julho de 2026: A Electra e a Safran Helicopter Engines anunciaram um acordo de produção para toda a vida do programa para o turbogenerador TG600, que alimentará a revolucionária aeronave híbrido-elétrica EL9 Ultra Short da Electra. O TG600 incorporará dois motor/geradores inteligentes de alta velocidade GENeUS™ fornecidos pela Safran Electrical & Power, projetados para aplicações aeronáuticas e oferecendo uma velocidade máxima de 42.000 rpm.
- Outubro de 2025: A Nikkiso Co., Ltd. concluiu com sucesso os testes de desempenho do segundo protótipo de sua bomba de hidrogênio liquefeito para aeronaves a hidrogênio. Neste teste, a bomba manteve rotação em alta velocidade a 30.000 rpm, dobrando o desempenho de sucção, aumentando a vazão em 1,2 e elevando a pressão de descarga em 1,4.
- Setembro de 2025: A H3X Technologies apresentou o HPDM-180D, uma variante de acionamento direto do HPDM-180. Este acionamento de motor integrado de alta densidade de potência apresenta velocidade de eixo de 20.000 RPM e é projetado para aplicações de motor-gerador de alta velocidade para aviação.
Escopo do Relatório Global do Mercado de Motores de Alta Velocidade para Aviação
O mercado de motores de alta velocidade para aviação compreende motores elétricos projetados para operar em velocidades rotacionais superiores a 10.000 rotações por minuto (RPM) e para suportar propulsão, controle de voo, gerenciamento de combustível e outros sistemas de aeronaves em aviação comercial, militar e geral, bem como sistemas aéreos não tripulados (UAS). O escopo inclui motores elétricos de grau aeronáutico de alta velocidade fornecidos para a produção de novas aeronaves, programas de eletrificação de aeronaves, modernização de sistemas e aplicações de retrofit. O mercado cobre exclusivamente motores elétricos com velocidade de operação nominal ou especificada acima de 10.000 RPM, excluindo motores que operam nesse limite ou abaixo dele, motores de combustão convencionais e sistemas de propulsão completos além do valor atribuível ao motor elétrico.
O mercado de motores de alta velocidade para aviação é segmentado por tipo de motor, potência de saída, plataforma de aeronave, aplicação e geografia. Por tipo de motor, o mercado é segmentado em motores CA e motores CC. Por potência de saída, o mercado é segmentado em até 10 kW, 10 a 200 kW e acima de 200 kW. Por plataforma de aeronave, o mercado é segmentado em aviação comercial, aviação militar, aviação geral e sistemas aéreos não tripulados (UAS). Por aplicação, o mercado é segmentado em sistemas de propulsão, sistemas de controle de voo, sistemas de gerenciamento de combustível e outros. O relatório também cobre os tamanhos de mercado e previsões para o mercado de motores de alta velocidade para aviação nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Motor CA |
| Motor CC |
| Até 10 kW |
| 10 a 200 kW |
| Acima de 200 kW |
| Aviação Comercial | Fuselagem Estreita |
| Fuselagem Larga | |
| Jatos Regionais | |
| Aviação Militar | Aeronaves de Asa Fixa |
| Aeronaves de Asa Rotativa | |
| Aviação Geral | |
| Sistemas Aéreos Não Tripulados (UAS) |
| Sistemas de Propulsão |
| Sistemas de Controle de Voo |
| Sistemas de Gerenciamento de Combustível |
| Outros |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Motor | Motor CA | ||
| Motor CC | |||
| Por Potência de Saída | Até 10 kW | ||
| 10 a 200 kW | |||
| Acima de 200 kW | |||
| Por Plataforma de Aeronave | Aviação Comercial | Fuselagem Estreita | |
| Fuselagem Larga | |||
| Jatos Regionais | |||
| Aviação Militar | Aeronaves de Asa Fixa | ||
| Aeronaves de Asa Rotativa | |||
| Aviação Geral | |||
| Sistemas Aéreos Não Tripulados (UAS) | |||
| Por Aplicação | Sistemas de Propulsão | ||
| Sistemas de Controle de Voo | |||
| Sistemas de Gerenciamento de Combustível | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de motores de alta velocidade para aviação em 2026?
O mercado de motores de alta velocidade para aviaço é avaliado em 3,32 bilhões de USD em 2026 e deve atingir 4,87 bilhões de USD até 2032 a um CAGR de 6,59%.
Qual tipo de motor detém a maior participação?
Os motores CA detêm 64,56% da receita em 2026, sustentados por seu uso estabelecido em sistemas de aeronaves comerciais certificados.
Qual faixa de potência de saída está crescendo mais rapidamente?
O segmento acima de 200 kW deve crescer a um CAGR de 7,56% até 2032, sustentado por demonstradores de propulsão híbrida e UAS de elevação pesada.
Por que os UAS são importantes para a demanda do mercado de motores de alta velocidade para aviação?
Os UAS são a plataforma de aeronave de crescimento mais rápido, a um CAGR de 9,01% até 2032, porque atendem a usos de defesa, logística, inspeção e transporte especializado.
Qual aplicação tem a maior taxa de crescimento?
Os sistemas de gerenciamento de combustível devem crescer a um CAGR de 8,45% até 2032, à medida que bombas elétricas e atuação apoiam a eficiência das aeronaves e o controle térmico.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 8,21% até 2032, sustentada pelo investimento na economia de baixa altitude e pela crescente atividade regional de UAS.