
Marktgröße und Marktanteil für Luftfahrt-Hochgeschwindigkeitsmotoren
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 3.54 Milliarden US-Dollar |
| Marktgröße (2032) | 4.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luftfahrt-Hochgeschwindigkeitsmotoren von Mordor Intelligence
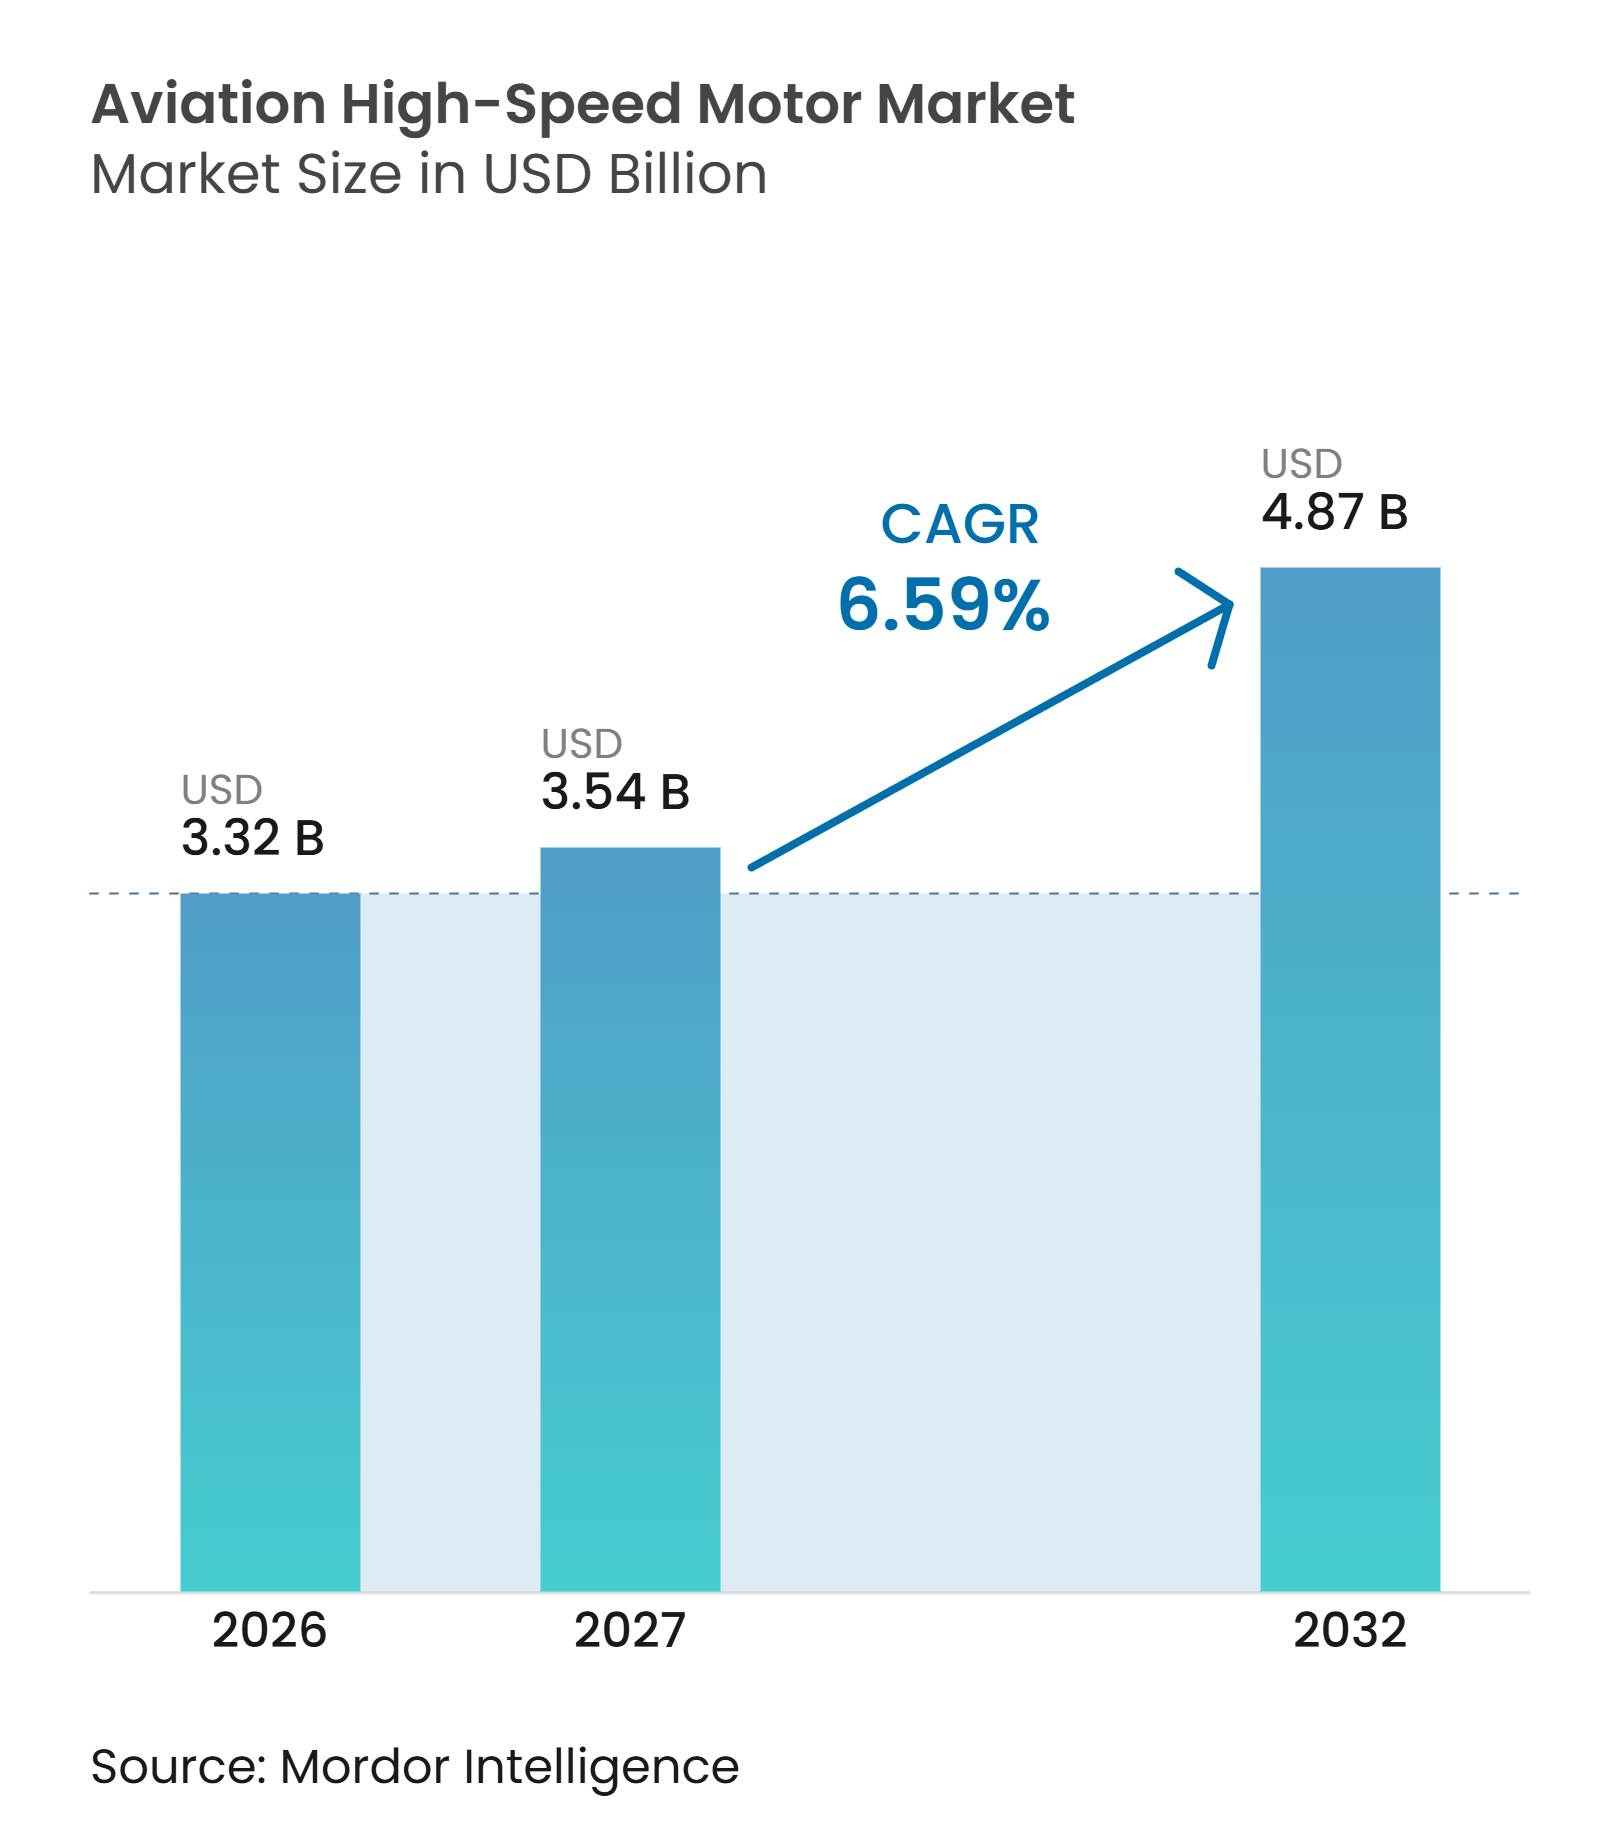
Die Marktgröße für Luftfahrt-Hochgeschwindigkeitsmotoren wurde im Jahr 2026 auf 3,32 Milliarden USD geschätzt und wird voraussichtlich von 3,54 Milliarden USD im Jahr 2027 auf 4,87 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,59% während des Prognosezeitraums (2027–2032). Der Markt entwickelt sich in Richtung elektrischer Systeme, die hydraulische und pneumatische Funktionen in kommerziellen und militärischen Luftfahrzeugen ersetzen. Diese Veränderung erhöht die Nachfrage nach Motoren in den Bereichen Antrieb, Aktuierung, Kraftstoffhandhabung, Umgebungssteuerung und Flugsysteme. Hybrid-elektrische Demonstratoren und unbemannte Luftfahrzeuge treiben die Nachfrage nach leistungsstärkeren Maschinen an, während zertifizierte Lieferanten in etablierten Programmen einen Vorteil behalten. Die Versorgungssicherheit für Permanentmagnete und das Tempo der Luftfahrtzertifizierung bleiben wichtige Einschränkungen für die Produktionsplanung. Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren profitiert zudem von strengeren Kraftstoffeffizienz- und Lärmschutzanforderungen, die leichtere und effizientere elektrische Systeme für das Flugzeugdesign relevanter machen.
Wichtigste Erkenntnisse des Berichts
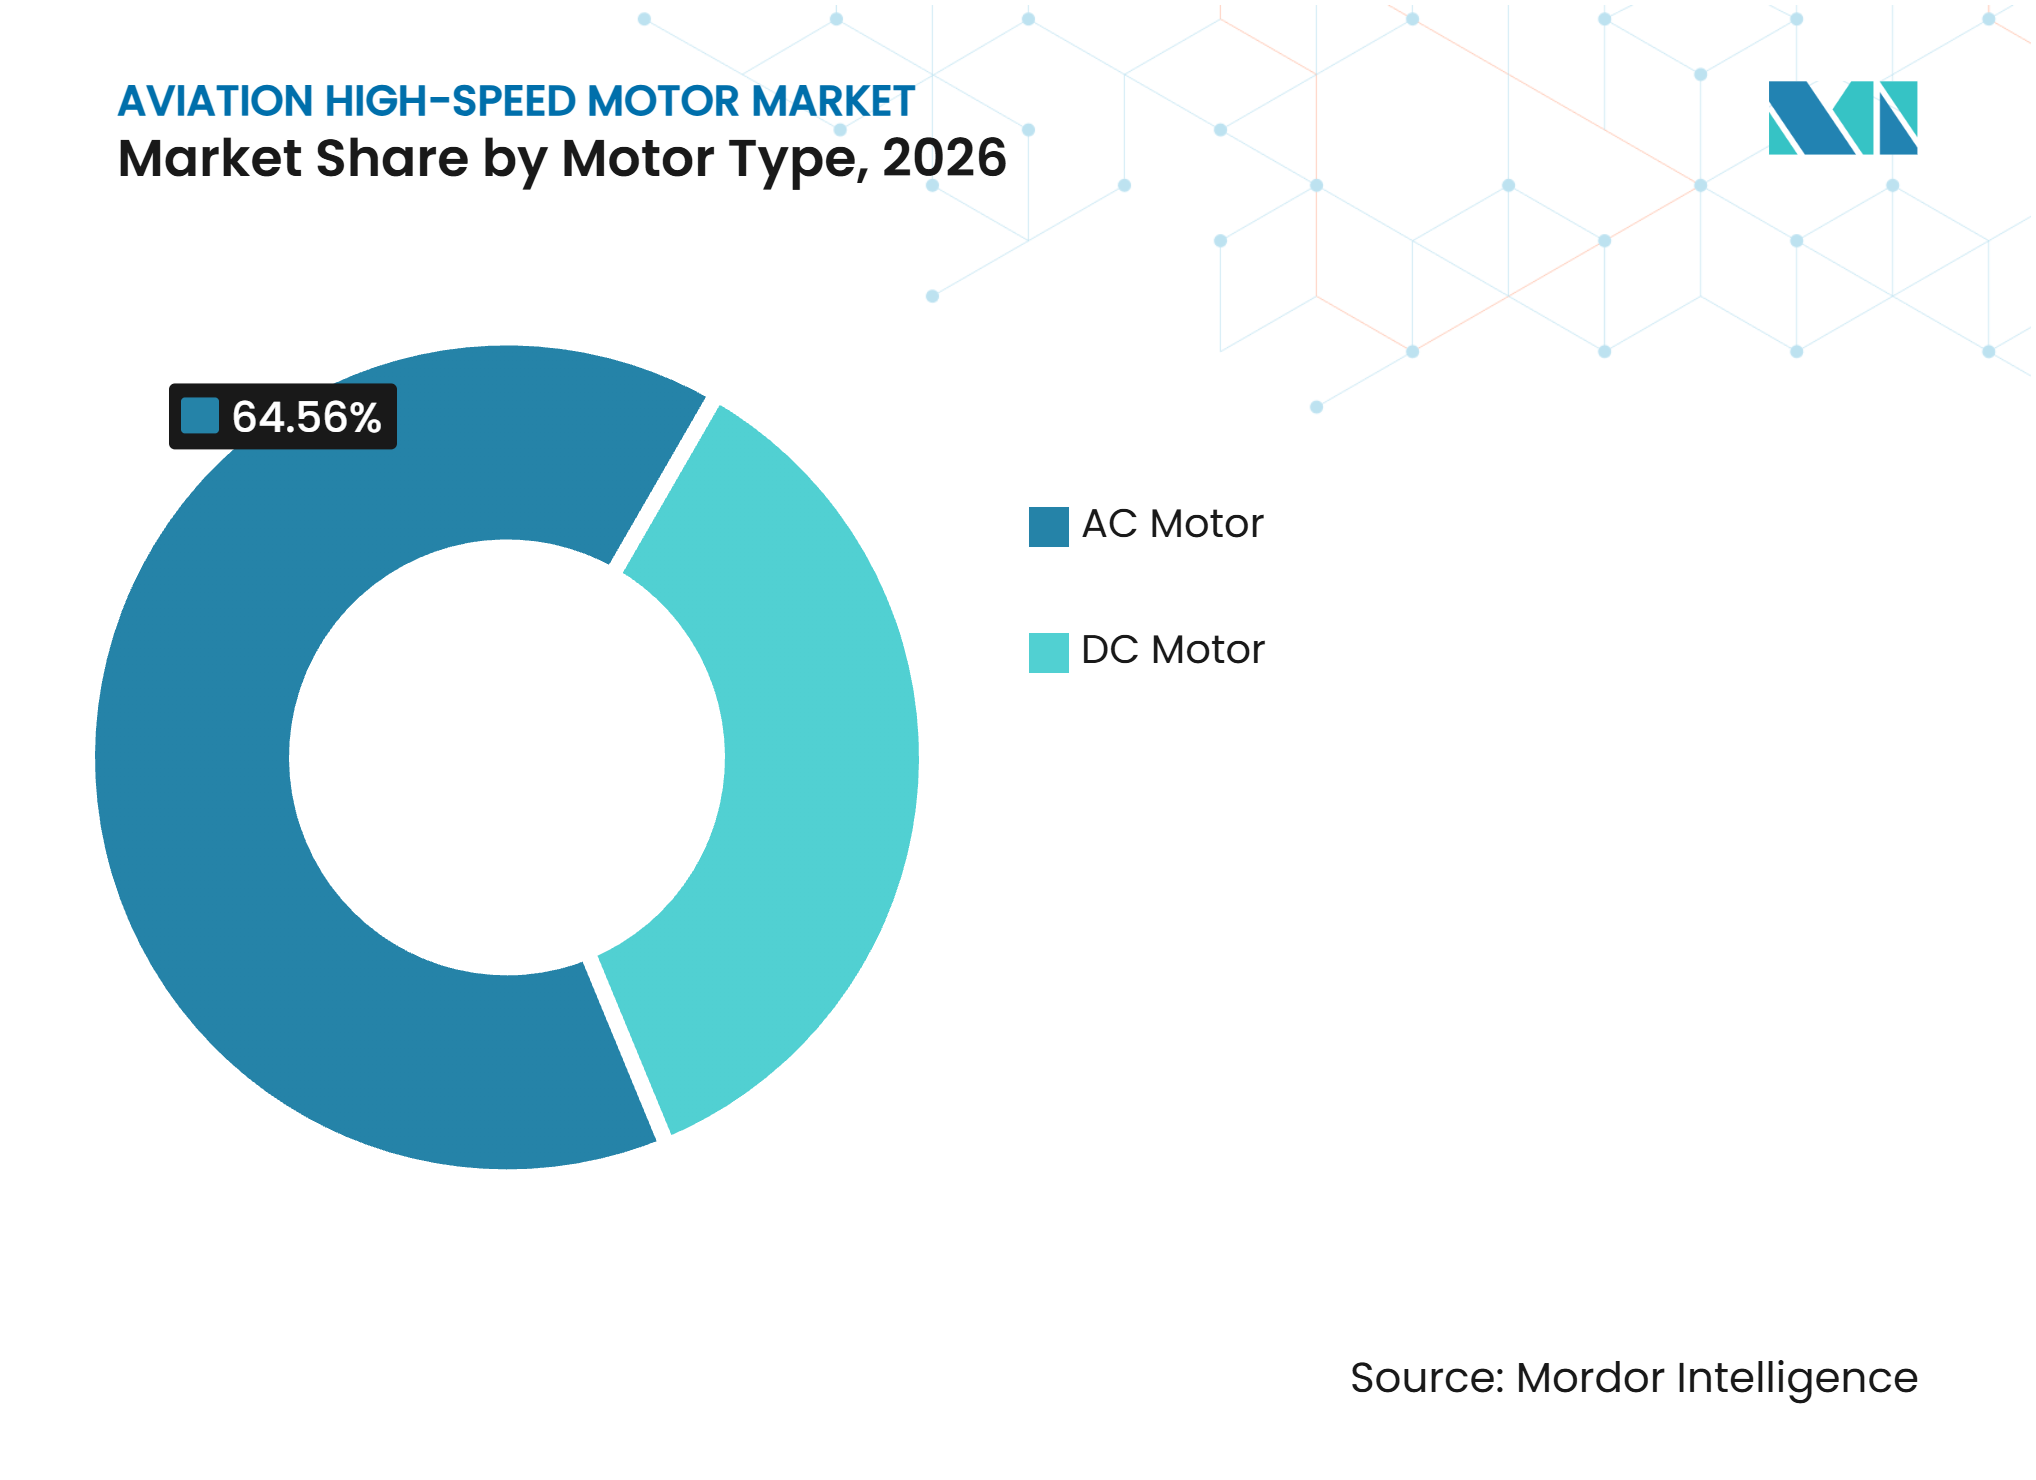
- Nach Motortyp hielten Wechselstrommotoren im Jahr 2026 einen Marktanteil von 64,56% am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren, während Gleichstrommotoren bis 2032 voraussichtlich mit einer CAGR von 7,24% wachsen werden.
- Nach Ausgangsleistung hielt das Segment 10 bis 200 kW im Jahr 2026 einen Marktanteil von 27,65% am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren, während das Segment über 200 kW bis 2032 voraussichtlich mit einer CAGR von 7,56% wachsen wird.
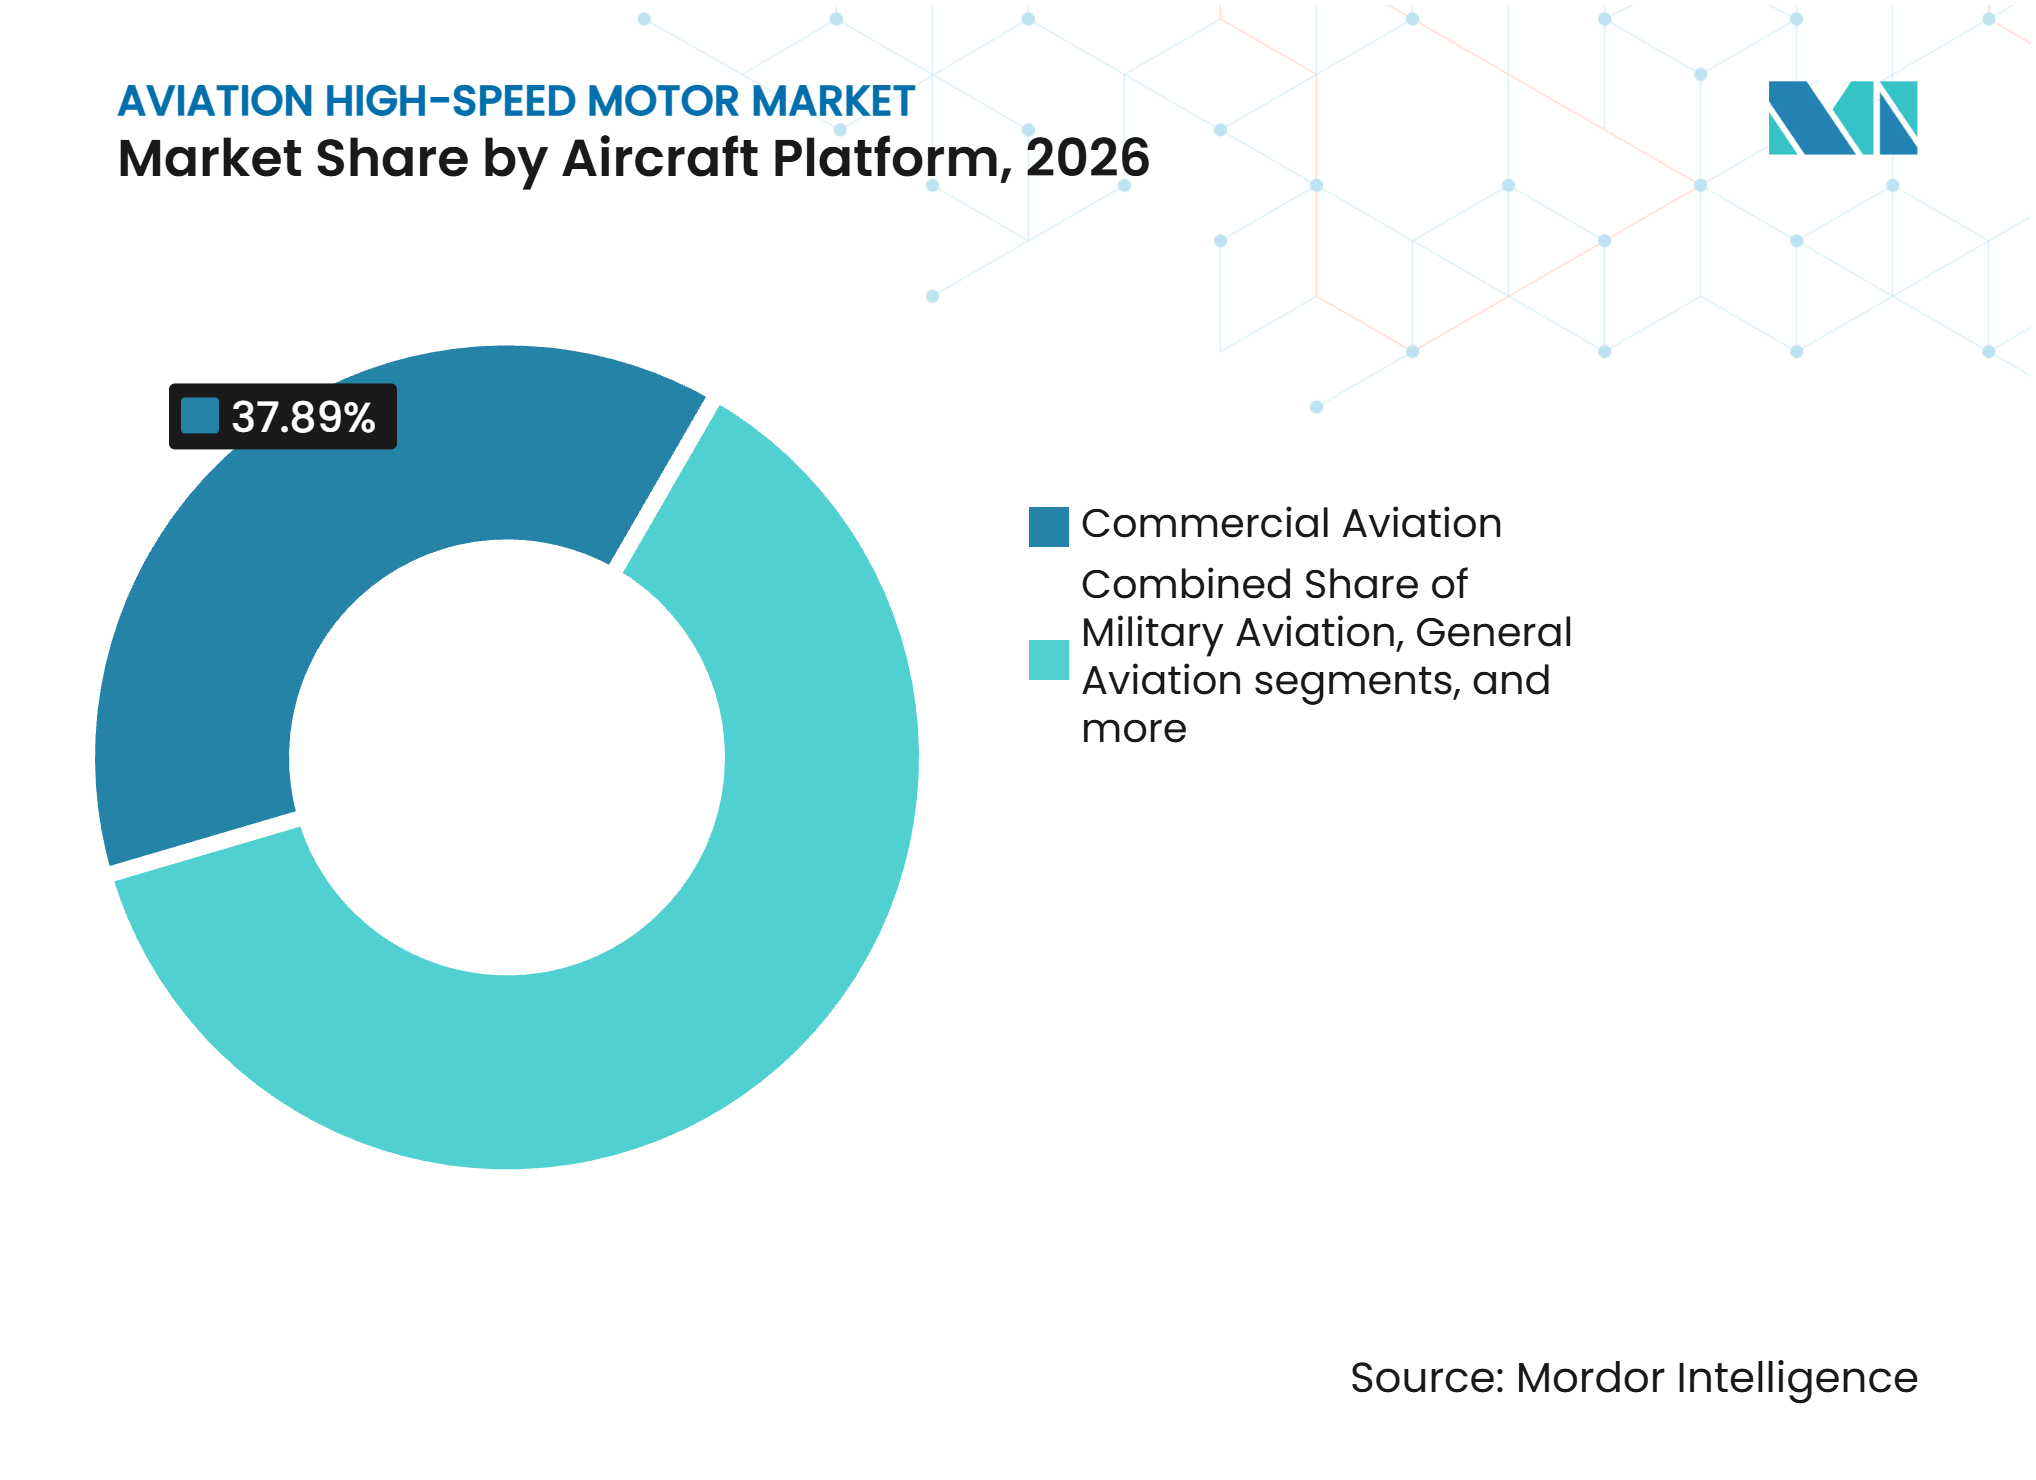
- Nach Luftfahrzeugplattform hielt die kommerzielle Luftfahrt im Jahr 2026 einen Marktanteil von 37,89% am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren, während unbemannte Luftfahrzeugsysteme bis 2032 voraussichtlich mit einer CAGR von 9,01% wachsen werden.
- Nach Anwendung hielten Antriebssysteme im Jahr 2026 einen Marktanteil von 43,24% am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren, während Kraftstoffmanagementsysteme bis 2032 voraussichtlich mit einer CAGR von 8,45% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,75% am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,21% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mehr-Elektro-Flugzeugarchitekturen | +1.10% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau des elektrischen und hybrid-elektrischen Antriebs | +1.30% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsender Einsatz von unbemannten Luftfahrzeugsystemen in verschiedenen Anwendungsbereichen | +1.20% | Global, konzentriert in Nordamerika, Asien-Pazifik sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Ziele für Flugzeuggewicht, Effizienz und Emissionen | +0.90% | Global, geprägt durch ICAO, EU und nationale Standards | Langfristig (≥ 4 Jahre) |
| Zertifizierung von Elektromotoren in Luftfahrtqualität | +0.70% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integrierte Motor-, Wechselrichter- und Reglerarchitekturen | +0.60% | Global, angeführt von den USA, dem Vereinigten Königreich, Frankreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehr-Elektro-Flugzeugarchitekturen als systemischer Nachfrageerzeuger
Mehr-Elektro-Flugzeugdesigns erhöhen die Anzahl der elektrischen Funktionen, die für jeden Flugzeugrahmen erforderlich sind. Triebwerksstart, Umgebungssteuerung, Enteisungsschutz und Flugsteuerungen verlagern sich von hydraulischen und pneumatischen Geräten auf elektrische Systeme. Ein bipolares Dreileiter-Gleichstromnetz kann die elektromagnetische Verträglichkeit und Fehlertoleranz in zukünftigen elektrischen Flugzeugnetzen verbessern. Ein 48-V-Niederspannungsbus könnte das Verkabelungsgewicht im Vergleich zu herkömmlichen 28-V-Anordnungen um 20% reduzieren. Diese Konfiguration kann den Übergang zu höherspannigen elektrischen Architekturen in neuen Flugzeugdesigns vereinfachen. Im Rahmen des EU-geförderten ORCHESTRA-Programms durchgeführte Arbeiten zeigten, dass nanofluidbasierte Prallstrahlkühlung die Spitzentemperatur eines Elektromotors im Vergleich zur reinen Ölkühlung um 10% senken kann.
Ausbau des elektrischen und hybrid-elektrischen Antriebs
Elektrische und hybrid-elektrische Flugzeugprogramme schreiten von der Laborarbeit hin zu Komponententests und Flugvorbereitung voran. Im Juni 2025 schloss Pratt & Whitney Canada den Volllast-Bodentest seines hybrid-elektrischen Flugdemonstrators ab. Das System kombiniert einen 1-MW-Elektromotor von Collins Aerospace und eine 200-kWh-Batterie von H55 auf einem De Havilland Canada Dash 8-100-Testträger.[1] Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren profitiert davon, weil Hybriddesigns separate Geräte für Reiseflug, Startunterstützung und verteilten Antrieb nutzen können. NASAs Demonstrationsprogramm für elektrifizierte Antriebsstränge im Flug konzentriert sich auf hybrid-elektrische Megawatt-Systeme für Transportkategorie-Luftfahrzeuge und regulatorisches Lernen. Diese Programme unterstützen die Nachfrage nach leistungsstarken Motoren und integrierten Steuerungsgeräten, auch wenn groß angelegte rein elektrische Luftfahrzeuge durch die Batteriekapazität weiterhin eingeschränkt bleiben.
Wachsender Einsatz von unbemannten Luftfahrzeugsystemen in verschiedenen Anwendungsbereichen
Unbemannte Luftfahrzeugsysteme erweitern den Markt für Luftfahrt-Hochgeschwindigkeitsmotoren in die Bereiche Verteidigung, Logistik, Inspektion und spezialisierter Transport. Elektrischer Antrieb eignet sich gut für diese Luftfahrzeuge, da er schnelle Reaktion, kompakte Installation und verteilte Schuboptionen bietet. Indien kündigte im Juli 2025 ein dreijähriges Drohnenanreizprogramm im Wert von 20 Milliarden INR (234 Millionen USD) an, um die regionale Drohnenproduktion und die Komponentennachfrage zu unterstützen. Archer Aviation vereinbarte im November 2025 außerdem die Lieferung seines elektrischen Antriebsstrangs für das autonome Luftfahrzeug Omen, das gemeinsam mit Anduril Industries und der EDGE Group entwickelt wurde. Die Regierung der Vereinigten Arabischen Emirate verpflichtete sich im Rahmen dieser Vereinbarung zu einer Erstbestellung von 50 Luftfahrzeugen. Eine solche plattformübergreifende Nutzung kann Elektromotorlieferanten einen Weg von zivilen Programmen für fortschrittliche Luftmobilität hin zu verteidigungsorientierten unbemannten Luftfahrzeugsystemplattformen eröffnen.
Ziele für Flugzeuggewicht, Effizienz und Emissionen
Flugzeughersteller sehen sich mit strengeren Kraftstoffeffizienz-, Lärm- und Emissionsanforderungen konfrontiert, die elektrische Systemaufrüstungen unterstützen. Das ICAO-Ausschuss für den Umweltschutz der Luftfahrt einigte sich im März 2025 auf neue Standards, die eine Mindestverbesserung des Kraftstoffverbrauchs von 10% bei der Zertifizierung für bestimmte kommerzielle Luftfahrzeuge vorschreiben, die nach Dezember 2031 Musterzulassungen anstreben. Der vereinbarte Lärmstandard erfordert außerdem einen mindestens 6 dB leiseren Betrieb ab Januar 2029. Die Luftfahrt benötigt ab 2025 einen SAF-Anteil von 2% an EU-Flughäfen, der bis 2050 auf 70% steigen soll. Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren profitiert von diesem Trend, da elektrische Antriebe die Abhängigkeit von Zapfluft und hydraulischen Geräten reduzieren können. Lieferanten, die hohe Leistungsdichte mit thermischer Effizienz kombinieren, sind besser für Programme positioniert, die nachgewiesene Effizienzgewinne auf Flugzeugebene anstreben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen durch Batterieenergiedichte und Reichweite | -1.10% | Global, am stärksten ausgeprägt dort, wo die Ladeinfrastruktur begrenzt ist | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Luftfahrtzertifizierung und -qualifizierung | -0.80% | Nordamerika und Europa, mit globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Komplexität des Wärmemanagements und der Kühlung bei hohen Drehzahlen | -0.70% | Global | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiken bei Seltenerdmagneten und Spezialmaterialien | -0.90% | Asien-Pazifik, mit Auswirkungen auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch Batterieenergiedichte und Reichweite
Die Batterieleistung bleibt eine direkte Einschränkung für das Tempo der Einführung rein elektrischer Luftfahrt. Die aktuellen Lithium-Ionen-Luftfahrtpacks liefern auf Systemebene 150–260 Wh/kg. Ein 90-sitziges batterie-elektrisches Luftfahrzeug könnte bei einer Packenergiedichte von 320 Wh/kg eine rein batteriebasierte Reichweite von 750 km unterstützen, würde aber weiterhin ein kraftstoffbasiertes Reservesystem benötigen. Diese Einschränkung verzögert größere Produktionsverpflichtungen für rein elektrische Antriebsarchitekturen und dämpft das kurzfristige Auftragsvolumen für leistungsstarke Motoren. Hybridsysteme reduzieren diese Einschränkung, aber die kombinierte Masse von Batterien und Wärmekraftmaschinen schränkt den betrieblichen Nutzen für einige Luftfahrzeugkategorien ein.
Versorgungsrisiken bei Seltenerdmagneten und Spezialmaterialien
Permanentmagnet-Synchronmaschinen sind auf Materialien angewiesen, die sich auf eine begrenzte globale Versorgungsbasis konzentrieren. China weitete im Dezember 2025 die Exportlizenzierung für Seltene Erden aus, was das Versorgungsrisiko für verteidigungsbezogene Anwendungen und andere magnetabhängige Produkte erhöhte. Chinas Seltenerdmagnet-Lieferungen sanken im September 2025 gegenüber August um 6,1%, was die unmittelbare Empfindlichkeit nachgelagerter Lieferketten verdeutlichte. Lynas Rare Earths und Noveon Magnetics schlossen im Oktober 2025 eine Versorgungspartnerschaft, um die Verfügbarkeit von Permanentmagneten für US-amerikanische Verteidigungs- und kommerzielle Anwendungen zu unterstützen. USA Rare Earth unterzeichnete außerdem eine gemeinsame Entwicklungsvereinbarung mit ePropelled für gesinterte Neodym-Magnete, die in fortschrittlichen Motorsystemen eingesetzt werden.[2] Diese Vereinbarungen zeigen, warum gesicherte Beschaffungsquellen außerhalb Chinas neben Motorleistung und Luftfahrtqualifizierung zu einer Wettbewerbsanforderung werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
Installierte Basis der Wechselstrommotoren sieht sich beschleunigendem Wettbewerb durch Gleichstrommotoren gegenüberWechselstrommotoren machten im Jahr 2026 64,56% des Marktanteils am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren aus, da sie in zertifizierten kommerziellen Flugzeugsystemen gut etabliert sind. Sie werden in Flugsteuerungen, Kraftstoffpumpenantrieben, Umgebungssteuerungsgeräten und anderen etablierten elektrischen Bordfunktionen eingesetzt. Ihre Position spiegelt lange Zertifizierungshistorien und die Kompatibilität mit Frequenzumrichter-Erzeugungssystemen wider, die in modernen Luftfahrzeugen eingesetzt werden. Die Boeing 787 und der Airbus A350 verwenden 230-V-Wechselstromarchitekturen, die bei 360 bis 800 Hz betrieben werden und den weiteren Einsatz etablierter Wechselstromgeräte unterstützen. Die mit dieser installierten Basis verbundene Marktgröße wird durch Wartungsnachfrage, lange Flugzeugprogrammzyklen, bewährte Lieferbeziehungen und das geringe Ersatzrisiko bereits qualifizierter Systeme gestützt.
Gleichstrommotoren werden voraussichtlich bis 2032 mit einer CAGR von 7,24% wachsen und sind damit der am schnellsten wachsende Motortyp. Batteriekompatibilität, vereinfachte Verkabelung, kompakte Bauweise und elektronische Kommutierung eignen sich für eVTOL-, unbemannte Luftfahrzeugsystem- und allgemeine Luftfahrtantriebsdesigns. Siliziumkarbid-Wechselrichter reduzieren Verluste bei der Umwandlung von Batteriestrom für den Motorbetrieb und ermöglichen eine flexiblere elektrische Integration. Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren wird daher voraussichtlich sehen, dass Gleichstromgeräte in neuen Flugzeugprogrammen an Relevanz gewinnen. Im Gegensatz dazu bleibt Wechselstromausrüstung in etablierten Flotten und ausgereiften Leistungsarchitekturen wichtig.


Nach Ausgangsleistung:
Segment über 200 kW entwickelt sich zum strukturellen WachstumsmotorDas Segment 10 bis 200 kW machte im Jahr 2026 27,65% des Marktanteils am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren aus. Dieser Bereich passt zu kommerziellen Aktuatoren, Kraftstoffpumpenantrieben, kleineren Elektroflugzeugen und Hochleistungs-Plattformen für unbemannte Luftfahrzeugsysteme. Er entspricht auch den frühen Phasen der Mehr-Elektro-Flugzeugumrüstung, bei der einzelne Subsysteme elektrifiziert werden, bevor vollständige Antriebsänderungen erfolgen. Das Segment bedient eine breite Kundenbasis in kommerziellen, Verteidigungs- und allgemeinen Luftfahrtprogrammen mit unterschiedlichen Leistungs- und Kostenanforderungen. Seine Breite macht es zu einem praktischen Einstiegspunkt für Lieferanten, die Leistung, Qualifizierungsanforderungen, Produktionskosten, Flottenunterstützung und Produktanpassung über mehrere Luftfahrzeugkategorien hinweg ausbalancieren.
Das Segment über 200 kW wird voraussichtlich bis 2032 mit einer CAGR von 7,56% wachsen, unterstützt durch Hybridantriebsdemonstratoren und Schwerlast-Plattformen für unbemannte Luftfahrzeugsysteme. H3X Technologies begann im März 2025 mit dem Bau seines HPDM-350 im Rahmen eines Vertrags mit der US Air Force. Die Maschine liefert 350 kW Dauerleistung in einem 50-kg-Paket und kann durch ihr Multisektor-Design auf 1,5 MW skaliert werden.[3] Collins Aerospace präsentierte im Juni 2025 außerdem einen 1-MW-Motor für den hybrid-elektrischen RTX-Demonstrator. Die Marktgröße in diesem Bereich hängt von der Flugvalidierung, der thermischen Leistung, der Integration von Leistungselektronik und der Zertifizierung von Megawatt-Antriebssträngen auf Flugzeugebene ab.
Nach Luftfahrzeugplattform:
Unbemannte Luftfahrzeugsysteme stören die Hierarchie, während die kommerzielle Luftfahrt den Umsatz verankertDie kommerzielle Luftfahrt machte im Jahr 2026 37,89% des Marktanteils am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren aus. Mehr-Elektro-Flugzeugprogramme ersetzen Hydraulikpumpen, pneumatische Aktuatoren und Anlasser-Generatoren durch elektrische Geräte in Schmalrumpf-, Großraumflugzeug- und Regionalflotten. Kommerzielle Plattformen bieten lange Produktionsläufe, strenge Qualifizierungsstandards, erhebliche Nachmarktsnachfrage und zuverlässige Versorgungserwartungen. Diese Merkmale begünstigen Lieferanten, die Originalgerätehersteller über lange Flugzeugdienstlebensdauern und globale Wartungsnetzwerke hinweg unterstützen können. Elektrifizierte Flugsteuerungs- und Kraftstoffmanagementsysteme erweitern den Einsatz von Motoren auf Funktionen, die historisch von hydraulischen oder Zapfluft-Systemen übernommen wurden, und tragen dazu bei, Nachfrage über den primären Antrieb hinaus zu schaffen.
Unbemannte Luftfahrzeugsysteme werden voraussichtlich bis 2032 mit einer CAGR von 9,01% wachsen, der höchsten Rate unter den Luftfahrzeugplattformen. Verteidigungs- und kommerzielle Nutzungen expandieren gleichzeitig in Nordamerika, Asien-Pazifik und dem Nahen Osten, mit Missionen von Logistik bis Überwachung. Woodward vereinbarte im April 2025, Präzisions-elektromechanische Positionssensoren für Moog-Pylonumrüstungsaktuatoren im Rahmen des Future Long Range Assault Aircraft-Programms der US Army bereitzustellen. Das Diamond Aircraft eDA40 wurde das erste rein elektrische Schulungsflugzeug, das Safrans EASA-zertifizierten ENGINeUS-100-Motor verwendet, und schuf damit einen nützlichen Präzedenzfall für die Zertifizierung. Evolitos D250-Axialflussmotor liefert 18,5 kW/kg in einem 13-kg-Paket und wurde für das Flying Whales LCA60T-Luftschiff ausgewählt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kraftstoffmanagementsysteme übertreffen Antriebssysteme beim WachstumAntriebssysteme hielten im Jahr 2026 43,24% des Marktanteils am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren. Die Nachfrage umfasst verteilte Antriebseinheiten in eVTOL-Luftfahrzeugen, Hauptantriebe in elektrischen und hybrid-elektrischen Plattformen sowie Anlasser-Generatoren in konventionellen Luftfahrzeugen. Antriebssysteme haben den größten Anteil, da die Motorleistungsanforderungen am primären Antriebssystem des Luftfahrzeugs am höchsten sind. Der Markt bedient neue Antriebskonzepte und Aufrüstungen bestehender elektrischer Flugzeugarchitekturen sowohl in zivilen als auch in Verteidigungsprogrammen. Lieferanten müssen hohe Leistungsdichte, Wärmekontrolle, Zuverlässigkeit und Integration mit Wechselrichtern, Reglern, Leistungsverteilungsgeräten und anderen elektrischen Systemen nachweisen.
Kraftstoffmanagementsysteme werden voraussichtlich bis 2032 mit einer CAGR von 8,45% wachsen. Kombinierte luft- und elektrisch angetriebene Kraftstoffsysteme könnten im Vergleich zu einer herkömmlichen Zapfluftanordnung 60% Energieeinsparungen erzielen. Diese Ergebnisse unterstützen den verstärkten Einsatz elektrischer Pumpen und Aktuierungshardware, da Flugzeughersteller Kraftstoffeinsparungen und verbesserte Wärmekontrolle anstreben. Woodwards Auswahl zur Lieferung von 12 der 14 A350-Spoiler-Aktuierungssysteme zeigt auch die Verlagerung der Elektromotornachfrage in hochkritische Flugfunktionen. Kabinen-Umgebungssteuerung, Avionik-Kühlung und elektrisches Bremsen bieten weitere Anwendungsmöglichkeiten, da Mehr-Elektro-Designs immer verbreiteter werden.
Geografische Analyse
Nordamerika: Integriertes Motor-Ökosystem sichert Marktführerschaft
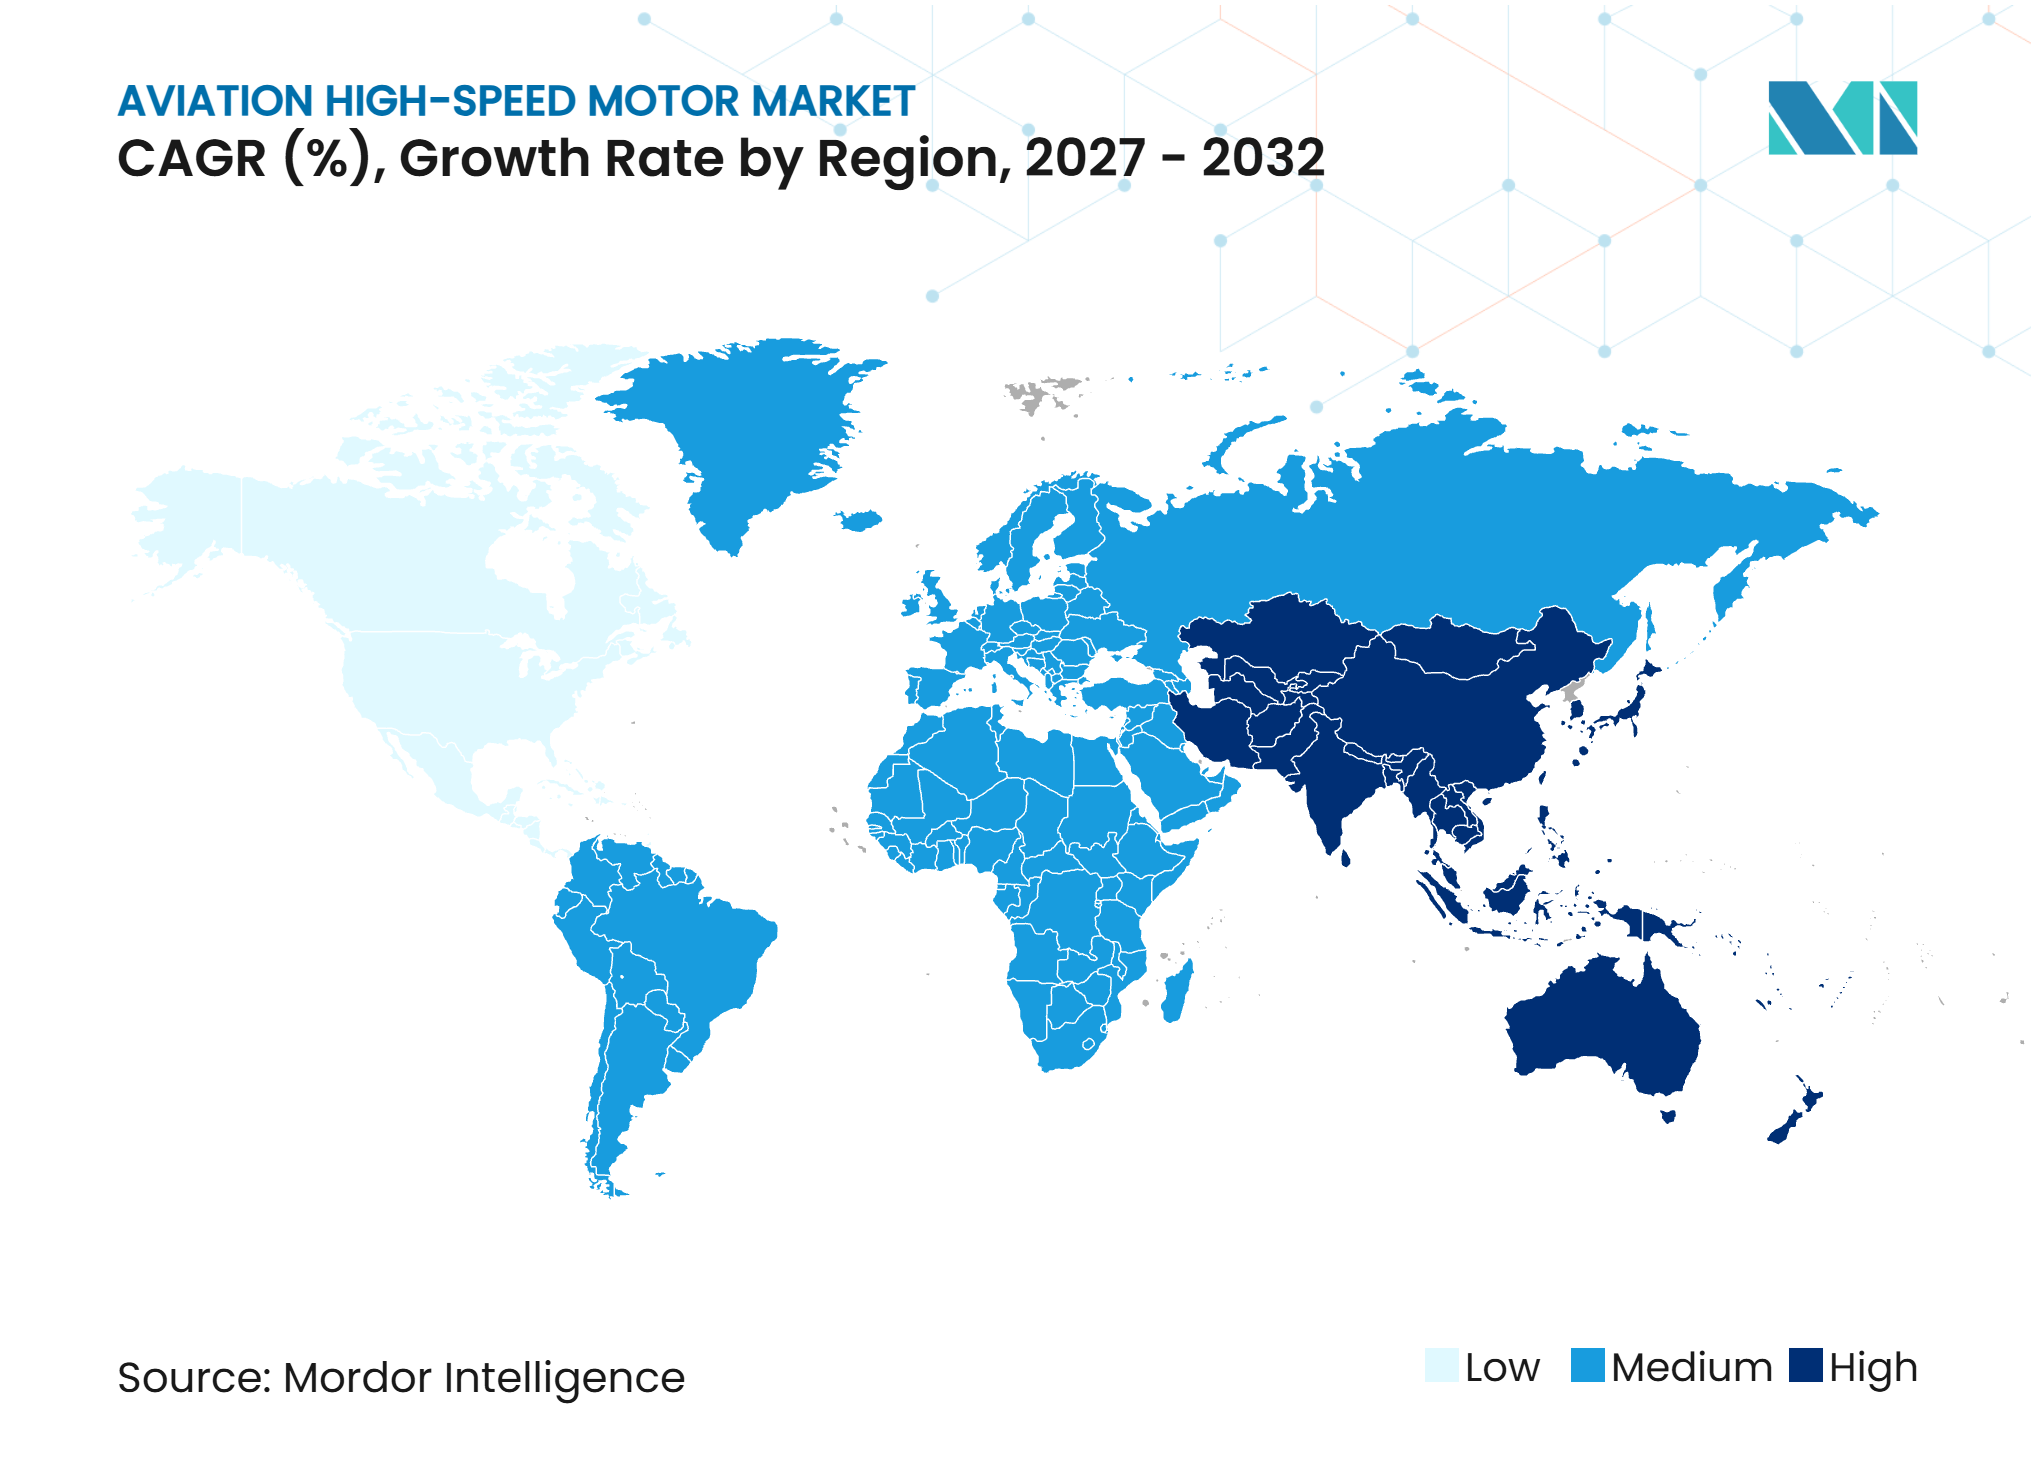
Nordamerika hielt im Jahr 2026 36,75% des Marktanteils am Markt für Luftfahrt-Hochgeschwindigkeitsmotoren. Seine Position beruht auf einer großen kommerziellen Flugzeugbasis, aktiver Verteidigungsbeschaffung, einem breiten Wartungsnetzwerk und einer Konzentration von Entwicklern elektrischer Antriebe. ZeroAvia erhielt im Februar 2025 ein FAA-G-1-Ausgabepapier für sein 600-kW-Elektroantriebssystem, das die Zertifizierungsgrundlage für ein Direktantriebssystem mit 2.200 U/min festlegte. Die FAA-Richtlinie AC 21.17-4 bietet einen Weg zur Muster-, Produktions- und Lufttüchtigkeitszertifizierung für batteriebetriebene Auftriebsflugzeuge und reduziert die Unsicherheit für eVTOL-Liefervereinbarungen. Die Verteidigungsbeschaffung fügt eine zweite Nachfragebasis hinzu, während inländische Beschaffung, Zertifizierungsfähigkeit und Compliance-Anforderungen für Lieferanten, die auf Militärplattformen abzielen, wichtig bleiben.
Asien-Pazifik: Politikgetriebene Nachfrage übersteigt kurzfristige Versorgungskapazität
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 8,21% wachsen, der höchsten regionalen Rate im Markt für Luftfahrt-Hochgeschwindigkeitsmotoren. China hat mehr als 100 Milliarden RMB (15,04 Milliarden USD) an Branchenfinanzierung in mehr als 20 Provinzen und Gemeinden in die Niedrigflughöhenwirtschaft gelenkt. Diese Investition unterstützt eine wachsende regionale Basis für eVTOL-Motoren, Regler, Batterieintegration und verwandte Geräte. Mitsubishi Heavy Industries und Yamaha Motor schlossen im April 2025 Flugtests eines Hybrid-UAV mit 200 kg Nutzlast und 200 km Reichweite ab, was die anhaltende regionale Arbeit an Hybridantrieben zeigt. Indiens Drohnenanreizprogramm unterstützt die Nachfrage nach Komponenten, obwohl der Zugang zu Seltenerdmagnetmaterialien, qualifizierten Lieferanten und lokaler Zertifizierungskapazität eine wichtige Lieferkettenüberlegung bleibt.
Europa und aufstrebende Regionen erweitern die globale Nachfrage
Europa bleibt ein Technologie- und Zertifizierungszentrum für den Markt für Luftfahrt-Hochgeschwindigkeitsmotoren. Die EASA erteilte im Februar 2025 das erste Musterzulassung für einen Luftfahrt-Elektromotor, Safrans ENGINeUS 100, nach 1.500 Stunden Zertifizierungstests und mehr als 100 Flugstunden. Safran bereitet 4 halbautomatisierte Linien in Frankreich und dem Vereinigten Königreich vor, um ab 2026 mehr als 1.000 Motoren jährlich zu produzieren, während Evolito die AS/EN-9100-Akkreditierung und Liefervereinbarungen mit Flying Whales, Electra und Vertical Aerospace erhalten hat. Südamerika, der Nahe Osten und Afrika treiben eine frühere Nachfrage durch Flottenmodernisierung, Logistik für unbemannte Luftfahrzeugsysteme, Vermessungsarbeiten, Investitionen in fortschrittliche Luftmobilität und regionales Interesse an elektrischen und Hybridflugzeugen an.
Wettbewerbslandschaft
Marktkonzentration
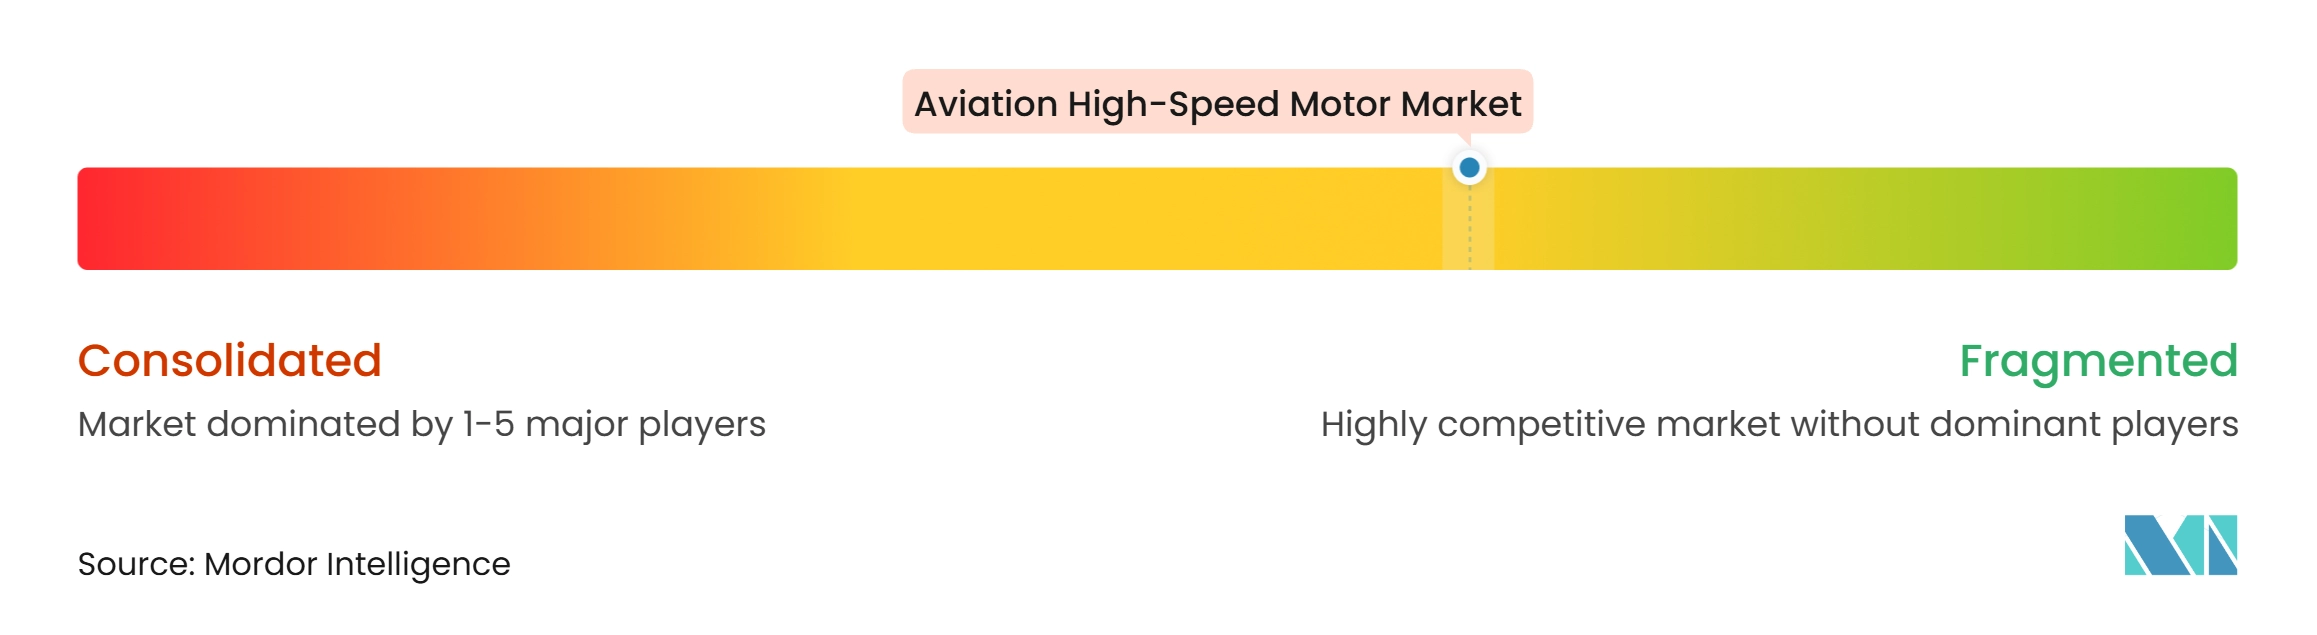
Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren ist mäßig fragmentiert, wobei etablierte Luft- und Raumfahrtgruppen neben spezialisierten Entwicklern elektrischer Antriebe konkurrieren. Große Lieferanten profitieren von zertifizierten Lieferketten, langjährigen Beziehungen zu Originalgeräteherstellern, etablierten Nachmarkt-Servicefähigkeiten und breiter Programmerfahrung. Kleinere Unternehmen konkurrieren durch Leistungsdichte, kompakte Designs, additive Fertigung und integrierte Motor-Antriebssysteme. AS/EN-9100-Akkreditierung und EASA-Designorganisationsgenehmigungen sind wichtige Marktzugangsanforderungen, da Qualifizierungsverzögerungen den Eintritt in Flugzeugprogramme verlangsamen können. Axialfluss-Motoren können weniger Eisen, Kupfer und Permanentmagnetmaterial als radiale Konfigurationen verwenden, was ihre Attraktivität bei unsicherer Materialverfügbarkeit verbessert.
Safran erweiterte sein Aktuierungsportfolio durch den Abschluss der Übernahme der Flugsteuerungs- und Aktuierungsaktivitäten von Collins Aerospace im Juli 2025. Das übernommene Geschäft umfasste 180 Plattformen und erzielte im Jahr 2024 einen Umsatz von 1,55 Milliarden USD, wobei Expertise im Bereich elektrischer Antriebe mit hydraulischen und elektromechanischen Aktuierungsfähigkeiten kombiniert wurde. RTX Corporation trieb seinen hybrid-elektrischen Demonstrator rund um einen 1-MW-Motor und ein 200-kWh-Batteriesystem voran. Evolito erweiterte seine Position durch Liefervereinbarungen für Luftschiffe, hybrid-elektrische Luftfahrzeuge und eVTOL-Anwendungen. Diese Schritte zeigen, dass Lieferanten Positionen in den Bereichen Antrieb, Aktuierung, integrierte elektrische Architekturen, Produktionsfähigkeit und langfristige Kundenbeziehungen anstreben.
Der Wettbewerb ist besonders aktiv im Bereich 10 bis 200 kW, wo Anwendungen für unbemannte Luftfahrzeugsysteme und allgemeine Luftfahrt hohe Leistung zu vertretbaren Kosten erfordern. Einige verfügbare Produkte sind angepasste Industriemotoren, während andere Optionen Premium-Luft- und Raumfahrteinheiten sind, die für die allgemeine Luftfahrt nicht weit erschwinglich sind. Dies schafft Raum für zweckgebaute Motoren, die Luftfahrtqualifizierungsanforderungen erfüllen, ohne das Kostenprofil großer kommerzieller Programme aufzuweisen, und die durch staatlich geförderte Entwicklungsverträge unterstützt werden. Gesicherte Seltenerdversorgungsvereinbarungen können auch Lieferverpflichtungen schützen und Materialunsicherheiten reduzieren. Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren belohnt daher Zertifizierungsbereitschaft, thermische Leistung, Leistungsdichte und zuverlässigen Zugang zu Materialien.
Marktführer in der Branche der Luftfahrt-Hochgeschwindigkeitsmotoren
-
H3X Technologies Inc.
-
Calnetix Technologies LLC
-
ARC Systems Inc.
-
MGM COMPRO
-
Allient, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftfahrt-Hochgeschwindigkeitsmotoren Unternehmen in diesem Bericht
- Safran SA
- H3X Technologies Inc.
- Moog Inc.
- Parker-Hannifin Corporation
- RTX Corporation
- H3X Technologies Inc.
- MGM COMPRO
- Magnomatics Limited
- Allient, Inc.
- Maxon International AG
- ARC Systems Inc.
- Regal Rexnord Corporation
- Calnetix Technologies LLC
Neueste Industrielle Entwicklungen in Markt für Luftfahrt-Hochgeschwindigkeitsmotoren
- Juli 2026: Electra und Safran Helicopter Engines gaben eine Produktionsvereinbarung für die gesamte Programmlaufzeit für den TG600-Turbogenerator bekannt, der Electras bahnbrechendes EL9 Ultra Short hybrid-elektrisches Luftfahrzeug antreiben wird. Der TG600 wird zwei GENeUS™-Hochgeschwindigkeits-Smart-Motor/Generatoren von Safran Electrical & Power integrieren, die für Luftfahrtanwendungen ausgelegt sind und eine maximale Überdrehzahl von 42.000 U/min bieten.
- Oktober 2025: Nikkiso Co., Ltd. schloss erfolgreich den Leistungstest des zweiten Prototyps seiner verflüssigten Wasserstoffpumpe für Wasserstoffflugzeuge ab. Bei diesem Test hielt die Pumpe eine Hochgeschwindigkeitsrotation bei 30.000 U/min aufrecht, verdoppelte dabei die Ansaugleistung, erhöhte die Durchflussrate um den Faktor 1,2 und steigerte den Förderdruck um den Faktor 1,4.
- September 2025: H3X Technologies stellte den HPDM-180D vor, eine Direktantriebsvariante des HPDM-180. Dieser hochleistungsdichte integrierte Motorantrieb verfügt über eine Wellendrehzahl von 20.000 U/min und ist für Anwendungen als Luftfahrt-Hochgeschwindigkeits-Motor-Generator ausgelegt.
Globaler Berichtsumfang für den Markt für Luftfahrt-Hochgeschwindigkeitsmotoren
Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren umfasst Elektromotoren, die für den Betrieb bei Drehzahlen von mehr als 10.000 Umdrehungen pro Minute (U/min) ausgelegt sind und Antrieb, Flugsteuerung, Kraftstoffmanagement sowie andere Flugzeugsysteme in der kommerziellen, militärischen und allgemeinen Luftfahrt sowie in unbemannten Luftfahrzeugsystemen (UAS) unterstützen. Der Umfang umfasst Elektromotoren in Luftfahrtqualität, die für die Neuflugzeugproduktion, Flugzeugelektrifizierungsprogramme, Systemmodernisierung und Nachrüstanwendungen geliefert werden. Der Markt umfasst ausschließlich Elektromotoren mit einer Nenn- oder spezifizierten Betriebsdrehzahl über 10.000 U/min, ausgenommen Motoren, die bei oder unter diesem Schwellenwert betrieben werden, konventionelle Verbrennungsmotoren und vollständige Antriebssysteme über den zurechenbaren Elektromotorwert hinaus.
Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren ist nach Motortyp, Ausgangsleistung, Luftfahrzeugplattform, Anwendung und Geografie segmentiert. Nach Motortyp ist der Markt in Wechselstrommotoren und Gleichstrommotoren segmentiert. Nach Ausgangsleistung ist der Markt in bis zu 10 kW, 10 bis 200 kW und über 200 kW segmentiert. Nach Luftfahrzeugplattform ist der Markt in kommerzielle Luftfahrt, Militärluftfahrt, allgemeine Luftfahrt und unbemannte Luftfahrzeugsysteme (UAS) segmentiert. Nach Anwendung ist der Markt in Antriebssysteme, Flugsteuerungssysteme, Kraftstoffmanagementsysteme und sonstige segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Luftfahrt-Hochgeschwindigkeitsmotoren in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Wechselstrommotor |
| Gleichstrommotor |
| Bis zu 10 kW |
| 10 bis 200 kW |
| Über 200 kW |
| Kommerzielle Luftfahrt | Schmalrumpfflugzeuge |
| Großraumflugzeuge | |
| Regionalflugzeuge | |
| Militärluftfahrt | Starrflügelflugzeuge |
| Drehflügler | |
| Allgemeine Luftfahrt | |
| Unbemannte Luftfahrzeugsysteme (UAS) |
| Antriebssysteme |
| Flugsteuerungssysteme |
| Kraftstoffmanagementsysteme |
| Sonstige |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Motortyp | Wechselstrommotor | ||
| Gleichstrommotor | |||
| Nach Ausgangsleistung | Bis zu 10 kW | ||
| 10 bis 200 kW | |||
| Über 200 kW | |||
| Nach Luftfahrzeugplattform | Kommerzielle Luftfahrt | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | |||
| Regionalflugzeuge | |||
| Militärluftfahrt | Starrflügelflugzeuge | ||
| Drehflügler | |||
| Allgemeine Luftfahrt | |||
| Unbemannte Luftfahrzeugsysteme (UAS) | |||
| Nach Anwendung | Antriebssysteme | ||
| Flugsteuerungssysteme | |||
| Kraftstoffmanagementsysteme | |||
| Sonstige | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Luftfahrt-Hochgeschwindigkeitsmotoren im Jahr 2026?
Der Markt für Luftfahrt-Hochgeschwindigkeitsmotoren wird im Jahr 2026 auf 3,32 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einer CAGR von 6,59% einen Wert von 4,87 Milliarden USD erreichen.
Welcher Motortyp hat den größten Marktanteil?
Wechselstrommotoren halten im Jahr 2026 64,56% des Umsatzes, unterstützt durch ihren etablierten Einsatz in zertifizierten kommerziellen Flugzeugsystemen.
Welches Ausgangsleistungssegment wächst am schnellsten?
Das Segment über 200 kW wird voraussichtlich bis 2032 mit einer CAGR von 7,56% wachsen, unterstützt durch Hybridantriebsdemonstratoren und Schwerlast-Plattformen für unbemannte Luftfahrzeugsysteme.
Warum sind unbemannte Luftfahrzeugsysteme wichtig für die Nachfrage nach Luftfahrt-Hochgeschwindigkeitsmotoren?
Unbemannte Luftfahrzeugsysteme sind die am schnellsten wachsende Luftfahrzeugplattform mit einer CAGR von 9,01% bis 2032, da sie Verteidigungs-, Logistik-, Inspektions- und spezialisierte Transportanwendungen bedienen.
Welche Anwendung hat die höchste Wachstumsrate?
Kraftstoffmanagementsysteme werden voraussichtlich bis 2032 mit einer CAGR von 8,45% wachsen, da elektrische Pumpen und Aktuierung die Flugzeugeffizienz und Wärmekontrolle unterstützen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 8,21% wachsen, unterstützt durch Investitionen in die Niedrigflughöhenwirtschaft und wachsende regionale Aktivitäten im Bereich unbemannte Luftfahrzeugsysteme.