
Tamaño y Participación del Mercado de Motores de Alta Velocidad para Aviación
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores de Alta Velocidad para Aviación por Mordor Intelligence
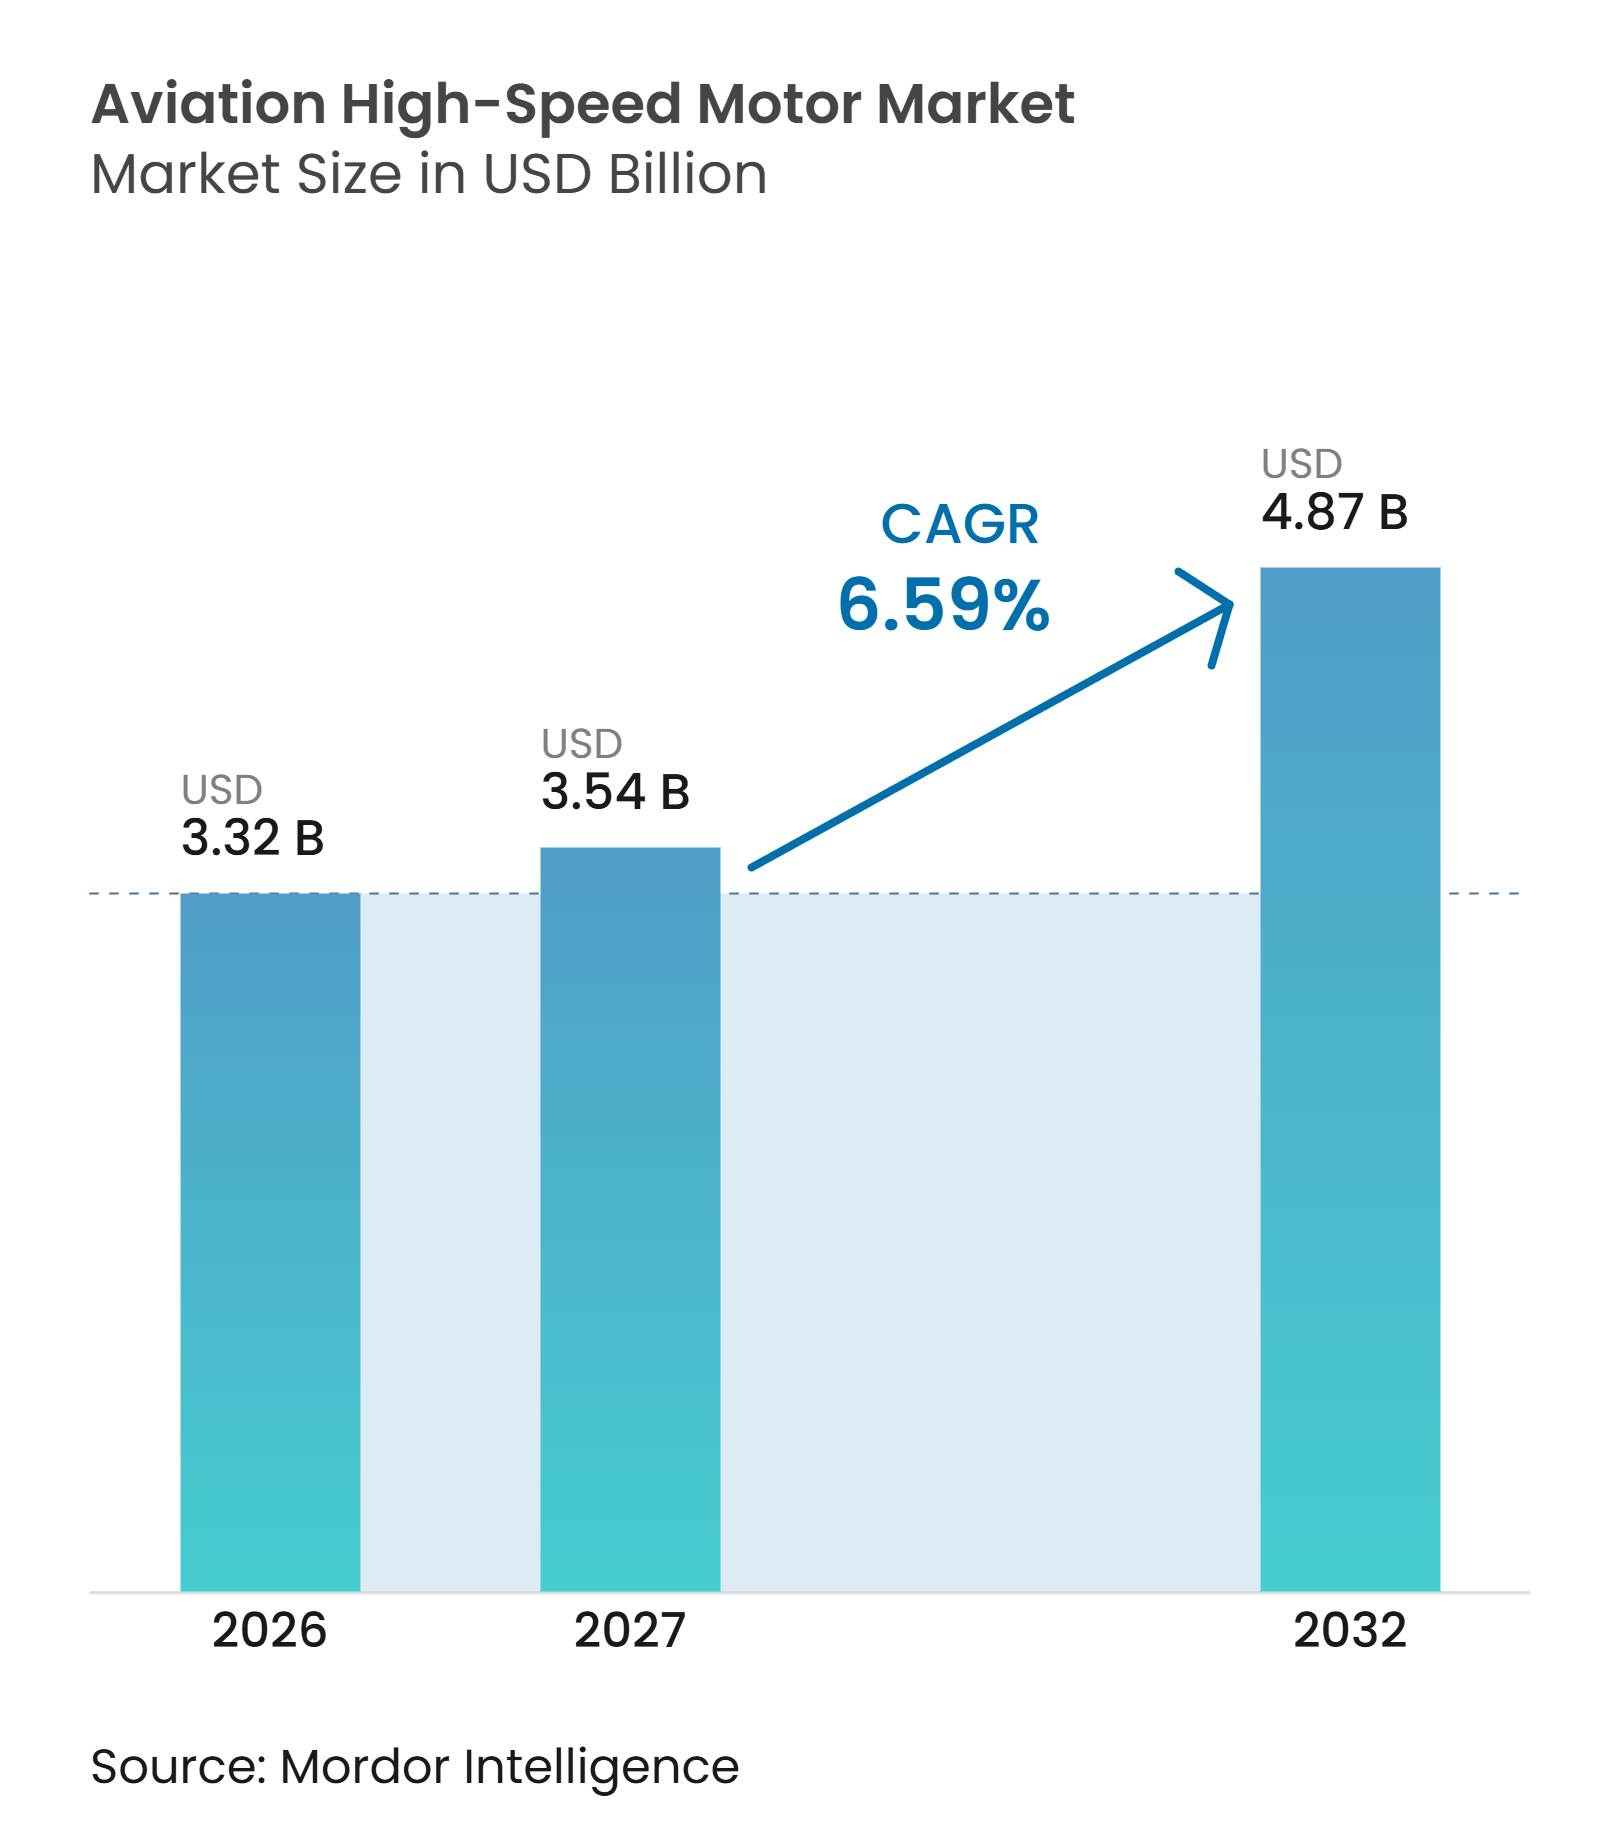
El tamaño del mercado de motores de alta velocidad para aviación fue valorado en 3,32 mil millones de USD en 2026 y se prevé que crezca desde 3,54 mil millones de USD en 2027 hasta alcanzar los 4,87 mil millones de USD para 2032, a una CAGR del 6,59% durante el período de pronóstico (2027-2032). El mercado avanza hacia sistemas eléctricos que reemplazan las funciones hidráulicas y neumáticas en aeronaves comerciales y militares. Este cambio incrementa la demanda de motores en propulsión, actuación, manejo de combustible, control ambiental y sistemas de vuelo. Los demostradores híbrido-eléctricos y las aeronaves no tripuladas impulsan la demanda de máquinas de mayor potencia, mientras que los proveedores certificados mantienen una ventaja en los programas establecidos. La seguridad del suministro de imanes permanentes y el ritmo de la certificación aeronáutica siguen siendo límites importantes para la planificación de la producción. El mercado de motores de alta velocidad para aviación también se beneficia de requisitos más estrictos de eficiencia de combustible y ruido, que hacen que los sistemas eléctricos más ligeros y eficientes sean más relevantes para el diseño de aeronaves.
Conclusiones Clave del Informe
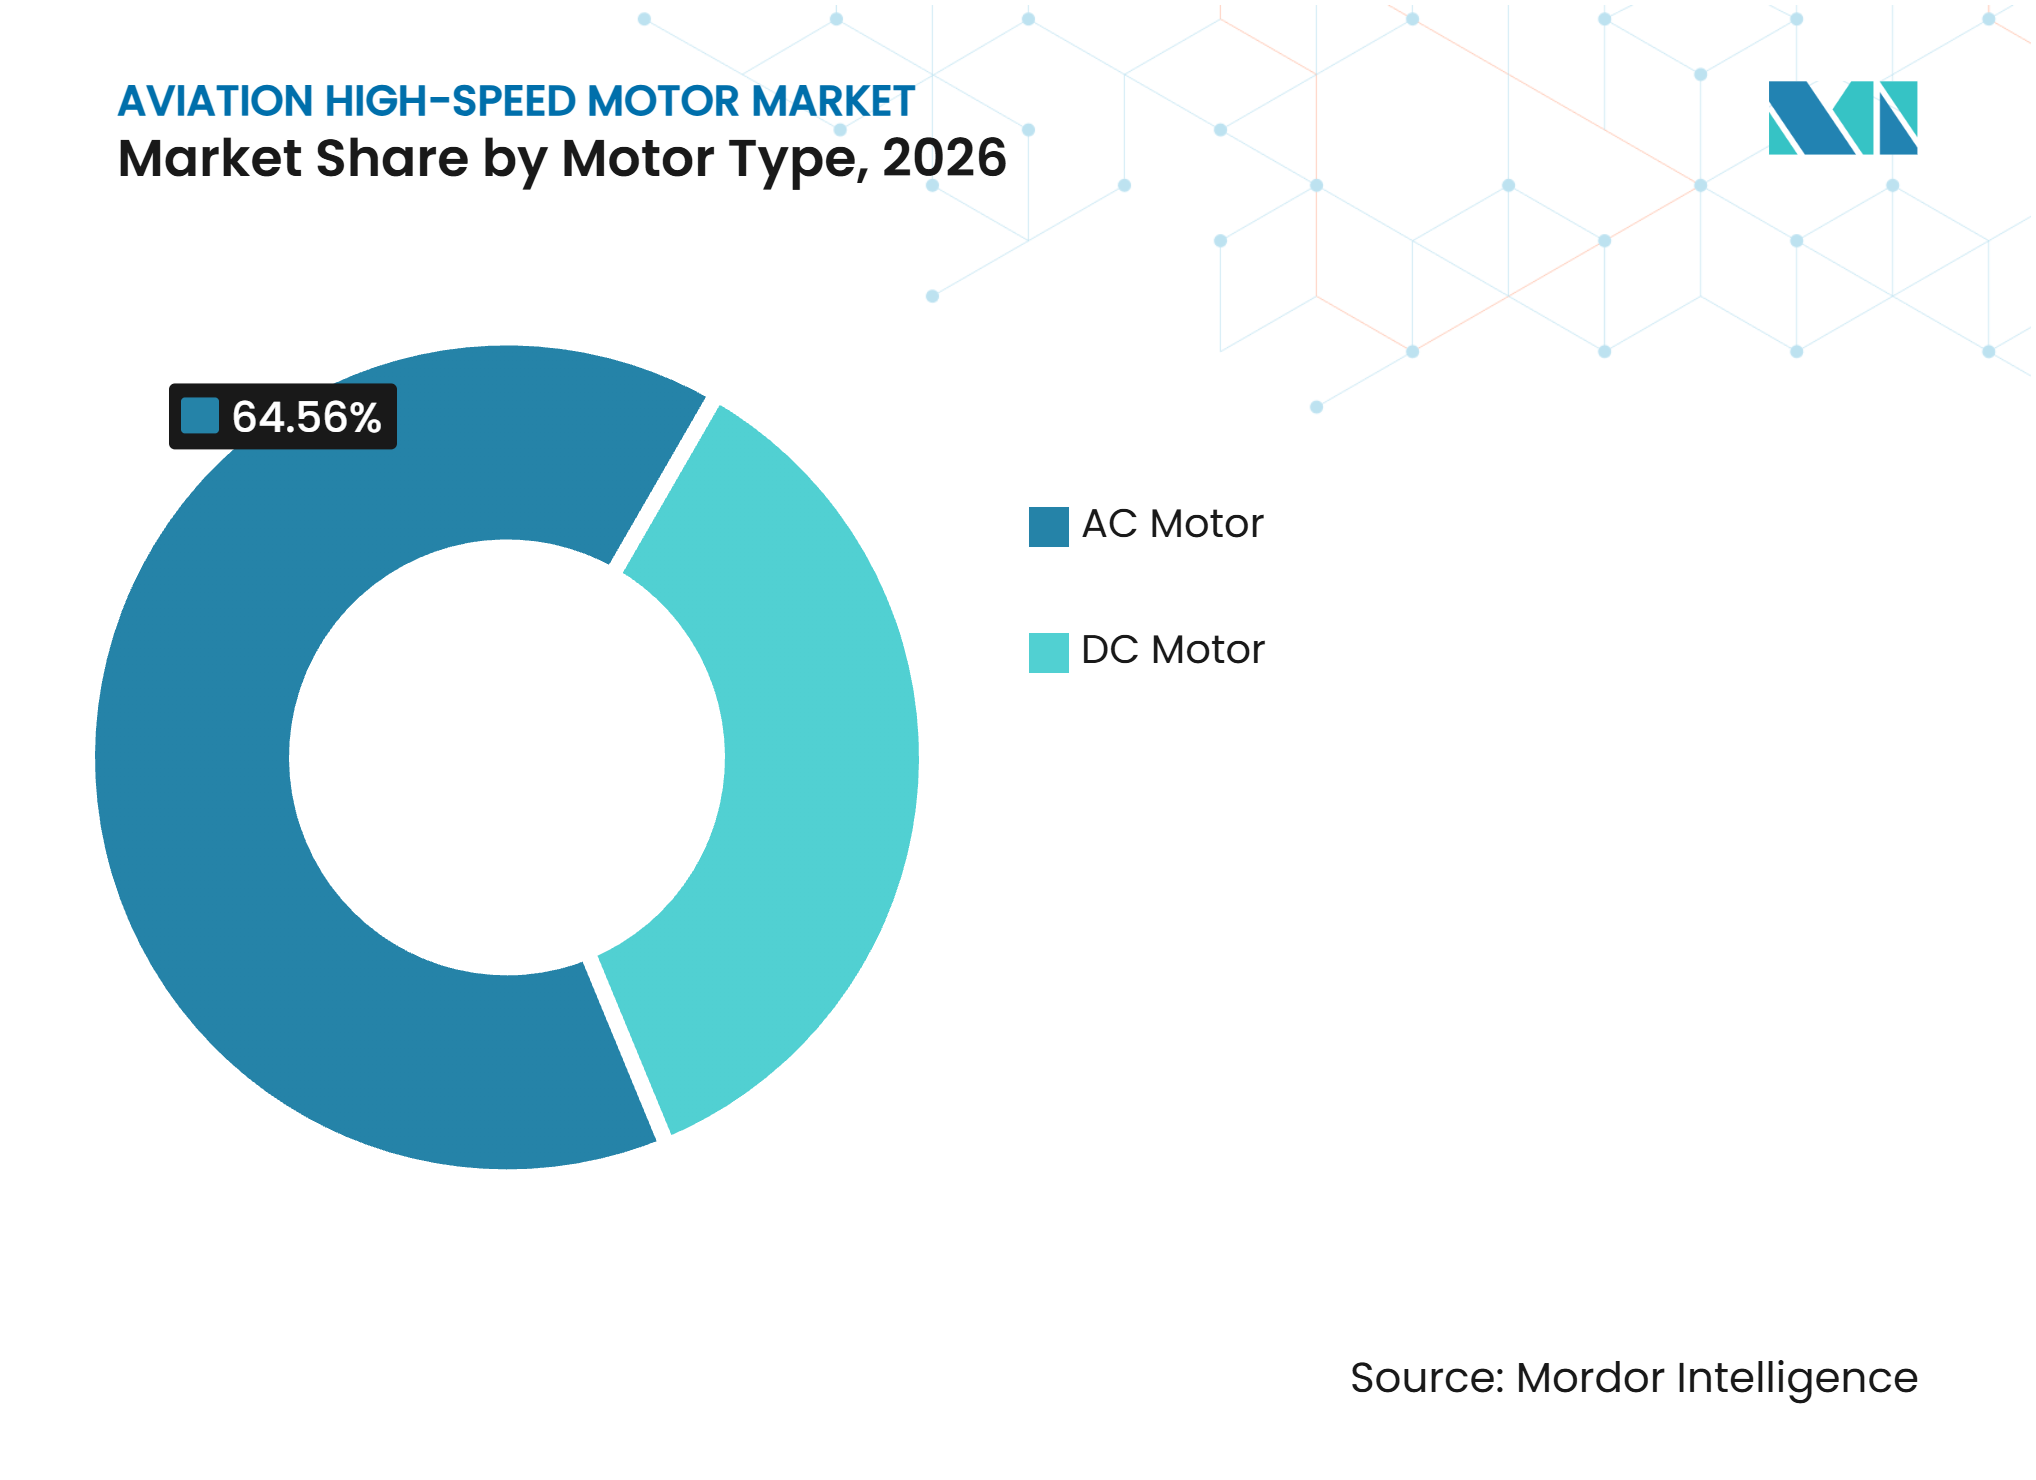
- Por tipo de motor, los motores de CA representaron el 64,56% de la participación del mercado de motores de alta velocidad para aviación en 2026, mientras que se prevé que los motores de CC crezcan a una CAGR del 7,24% hasta 2032.
- Por potencia de salida, el segmento de 10 a 200 kW representó el 27,65% de la participación del mercado de motores de alta velocidad para aviación en 2026, mientras que se prevé que el segmento de más de 200 kW crezca a una CAGR del 7,56% hasta 2032.
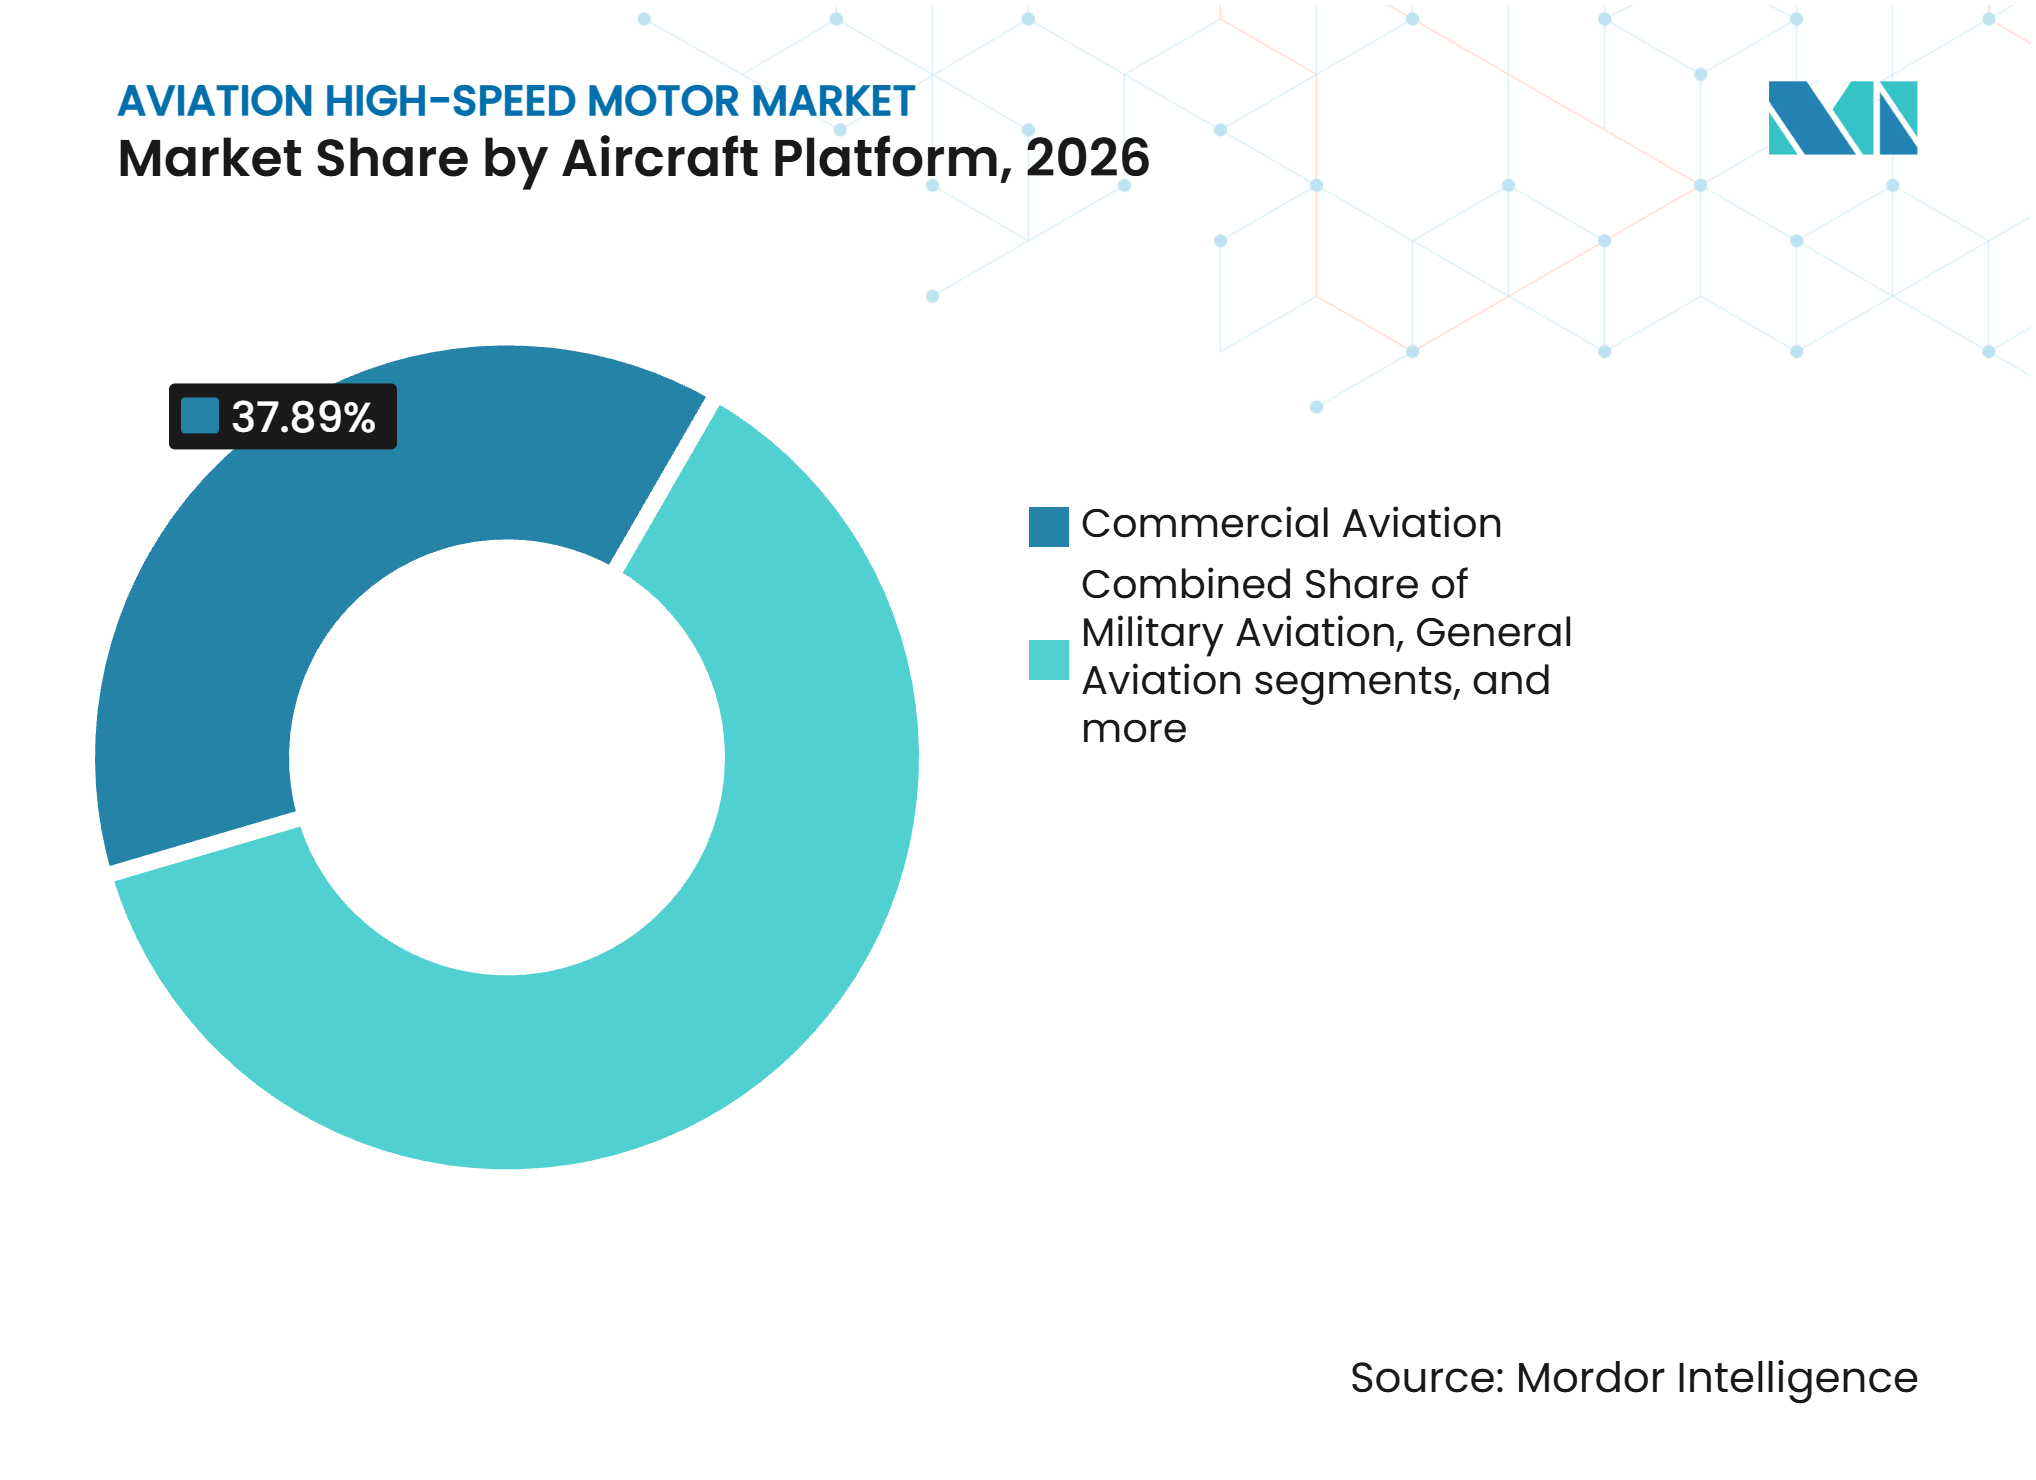
- Por plataforma de aeronave, la aviación comercial representó el 37,89% de la participación del mercado de motores de alta velocidad para aviación en 2026, mientras que se prevé que los sistemas aéreos no tripulados crezcan a una CAGR del 9,01% hasta 2032.
- Por aplicación, los sistemas de propulsión representaron el 43,24% de la participación del mercado de motores de alta velocidad para aviación en 2026, mientras que se prevé que los sistemas de gestión de combustible crezcan a una CAGR del 8,45% hasta 2032.
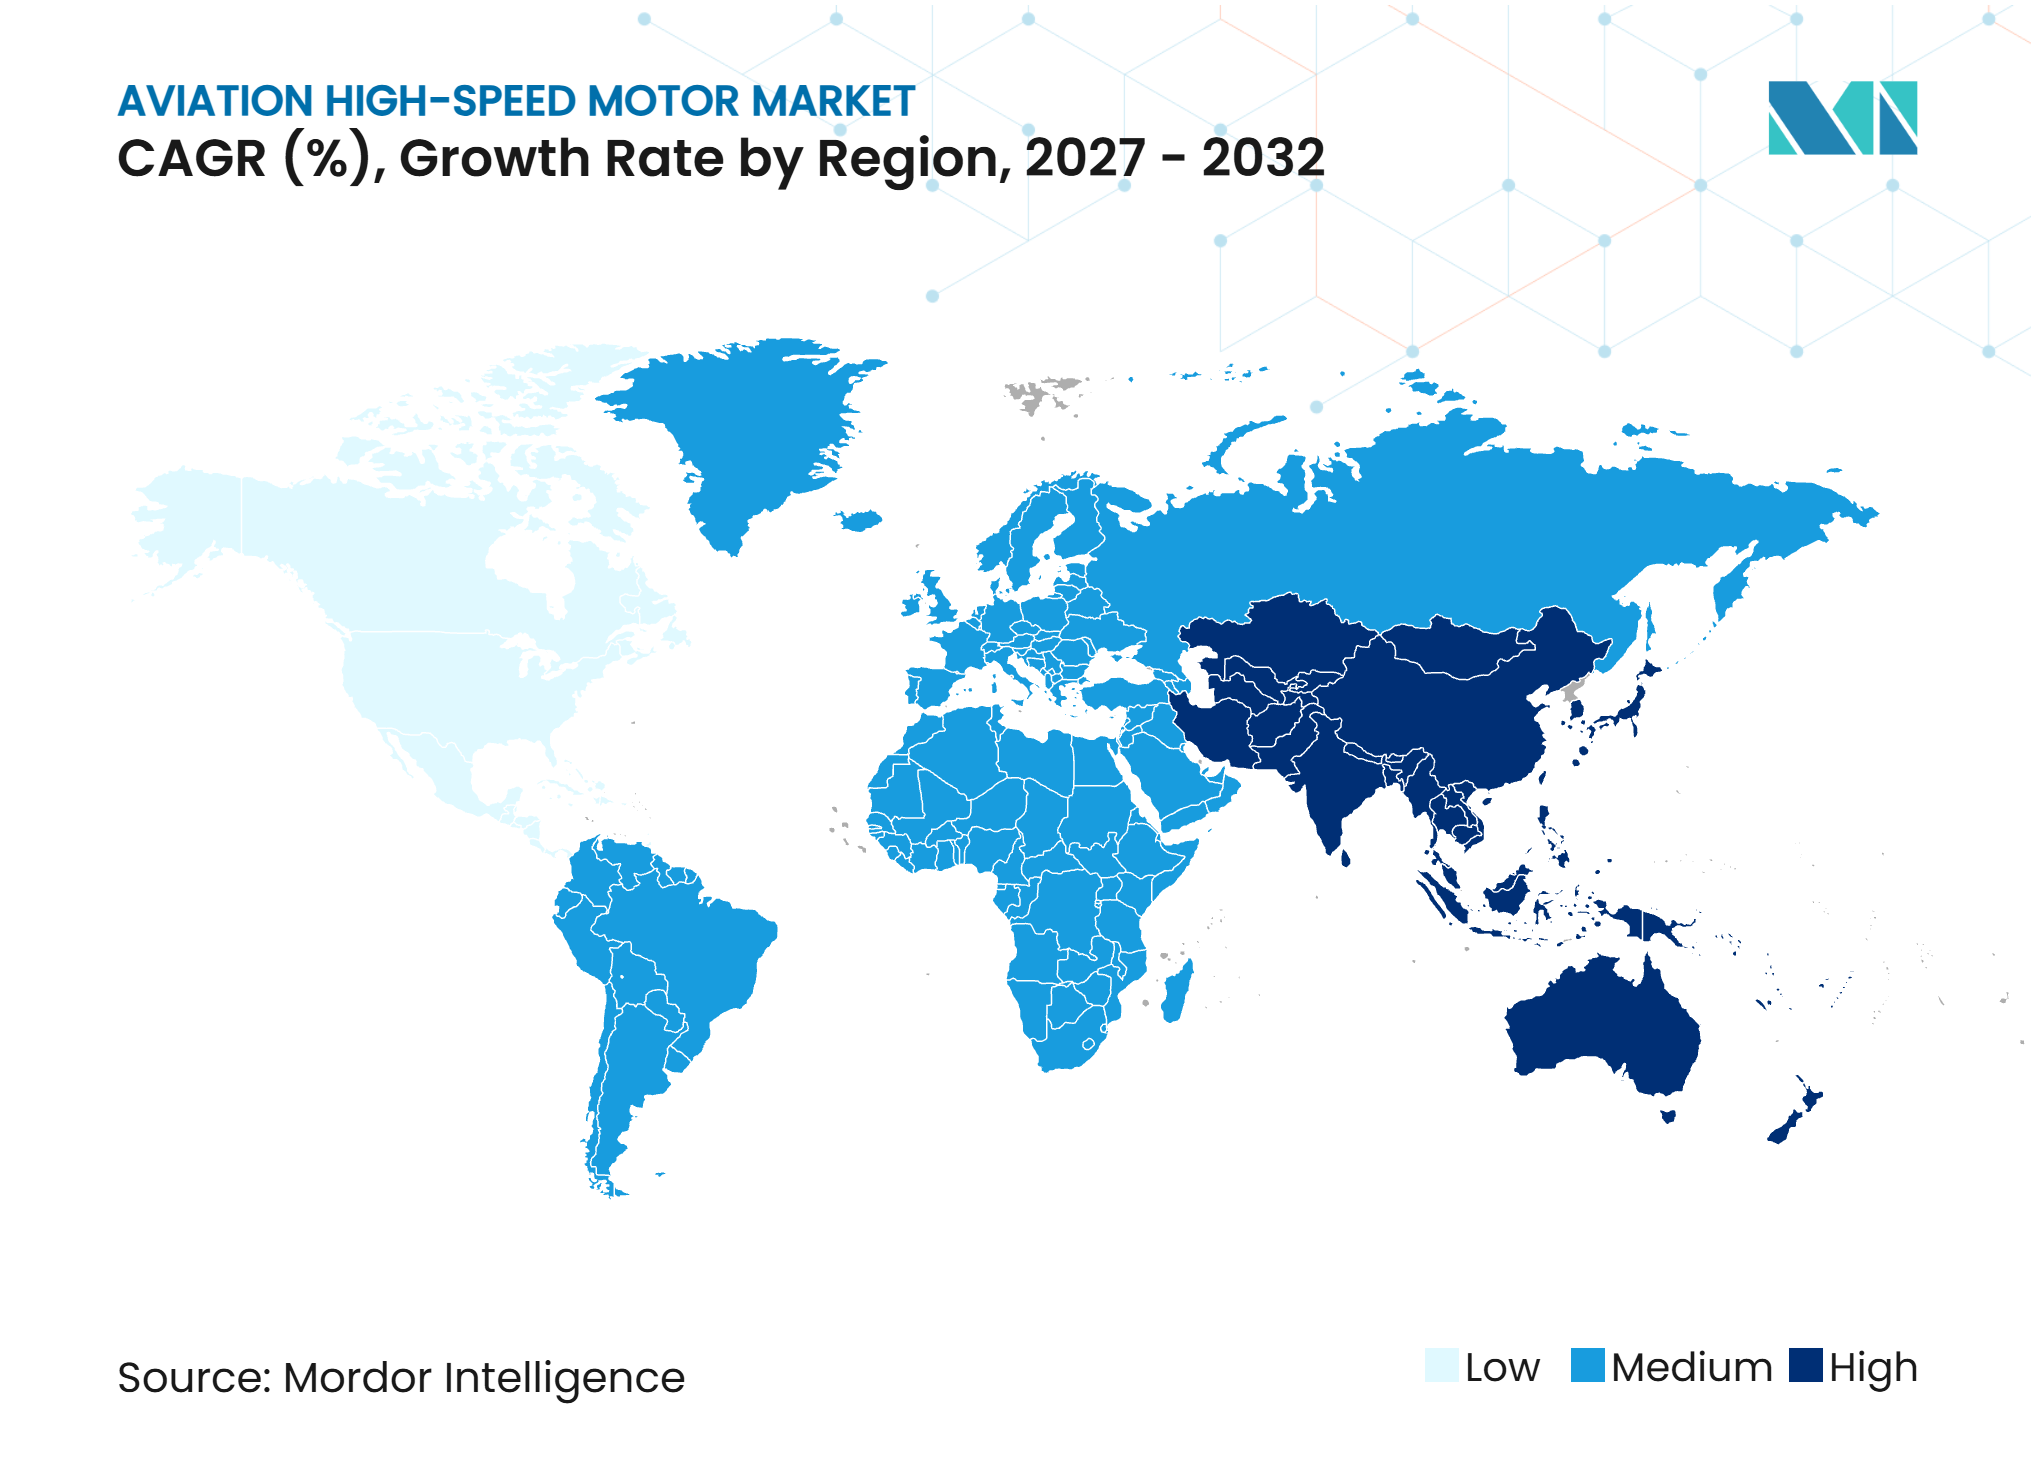
- Por geografía, América del Norte representó el 36,75% de la participación del mercado de motores de alta velocidad para aviación en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Arquitecturas de aeronaves más eléctricas | +1.10% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la propulsión eléctrica e híbrido-eléctrica | +1.30% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente implementación de UAS en diversas aplicaciones | +1.20% | Global, concentrado en América del Norte, Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Objetivos de peso, eficiencia y emisiones de aeronaves | +0.90% | Global, definido por la OACI, la UE y estándares nacionales | Largo plazo (≥ 4 años) |
| Certificación de motores eléctricos de grado aeronáutico | +0.70% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Arquitecturas integradas de motor, inversor y controlador | +0.60% | Global, liderado por EE. UU., el Reino Unido, Francia y Alemania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Arquitecturas de Aeronaves Más Eléctricas como Creador Sistémico de Demanda
Los diseños de aeronaves más eléctricas aumentan el número de funciones eléctricas requeridas en cada célula. El arranque del motor, el control ambiental, el antihielo y los controles de vuelo están migrando de equipos hidráulicos y neumáticos a sistemas eléctricos. Una red de corriente continua bipolar de tres hilos puede mejorar la compatibilidad electromagnética y la tolerancia a fallos en las futuras redes eléctricas de aeronaves. Un bus de baja tensión de 48 V podría reducir el peso del cableado en un 20% en comparación con los sistemas heredados de 28 V. Esta configuración puede simplificar la transición hacia arquitecturas eléctricas de mayor tensión en los nuevos diseños de aeronaves. El trabajo realizado en el marco del programa ORCHESTRA, financiado por la UE, demostró que el enfriamiento por chorro de impacto basado en nanofluidos puede reducir la temperatura máxima de un motor eléctrico en un 10% en comparación con el enfriamiento exclusivo con aceite.
Expansión de la Propulsión Eléctrica e Híbrido-Eléctrica
Los programas de aeronaves eléctricas e híbrido-eléctricas avanzan desde el trabajo de laboratorio hacia las pruebas de componentes y la preparación para el vuelo. En junio de 2025, Pratt & Whitney Canada completó las pruebas en tierra a plena potencia de su demostrador de vuelo híbrido-eléctrico. El sistema combina un motor eléctrico de 1 MW de Collins Aerospace y una batería de 200 kWh de H55 en un banco de pruebas De Havilland Canada Dash 8-100.[1] El mercado de motores de alta velocidad para aviación se beneficia porque los diseños híbridos pueden utilizar equipos separados para el crucero, el apoyo al despegue y la propulsión distribuida. La Demostración de Vuelo de Tren de Potencia Electrificado de la NASA se centra en sistemas híbrido-eléctricos de clase megavatio para aeronaves de categoría de transporte y el aprendizaje regulatorio. Estos programas respaldan la demanda de motores de alta potencia y equipos de control integrado, incluso mientras las aeronaves totalmente eléctricas a gran escala siguen limitadas por la capacidad de las baterías.
Creciente Implementación de UAS en Diversas Aplicaciones
Los UAS están extendiendo el mercado de motores de alta velocidad para aviación hacia usos de defensa, logística, inspección y transporte especializado. La propulsión eléctrica es muy adecuada para estas aeronaves porque ofrece respuesta rápida, instalación compacta y opciones de empuje distribuido. India anunció en julio de 2025 un programa de incentivos para drones de tres años valorado en 20 mil millones de INR (234 millones de USD) para apoyar la producción regional de drones y la demanda de componentes. Archer Aviation también acordó en noviembre de 2025 suministrar su tren de potencia eléctrico para el vehículo aéreo autónomo Omen desarrollado con Anduril Industries y EDGE Group. El Gobierno de los Emiratos Árabes Unidos se comprometió a un pedido inicial de 50 aeronaves en el marco de ese acuerdo. Dicho uso multiplataforma puede proporcionar a los proveedores de motores eléctricos una vía desde los programas civiles de movilidad aérea avanzada hacia las plataformas UAS orientadas a la defensa.
Objetivos de Peso, Eficiencia y Emisiones de Aeronaves
Los fabricantes de aeronaves enfrentan requisitos más estrictos de eficiencia de combustible, ruido y emisiones que respaldan las actualizaciones de los sistemas eléctricos. El Comité de Protección Ambiental de la Aviación de la OACI acordó en marzo de 2025 nuevas normas que exigen una mejora mínima del 10% en el consumo de combustible en la certificación para determinadas aeronaves comerciales que soliciten certificados de tipo después de diciembre de 2031. La norma de ruido acordada también exige una operación al menos 6 dB más silenciosa a partir de enero de 2029. La aviación requiere una participación del 2% de SAF en los aeropuertos de la UE a partir de 2025, que aumentará al 70% para 2050. El mercado de motores de alta velocidad para aviación se beneficia de esta tendencia porque los accionamientos eléctricos pueden reducir la dependencia del aire de sangría y los equipos hidráulicos. Los proveedores que combinan alta densidad de potencia con eficiencia térmica están mejor posicionados para los programas que buscan ganancias de eficiencia verificadas a nivel de aeronave.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de densidad energética de baterías y autonomía | -1.10% | Global, más agudo donde la infraestructura de carga es limitada | Mediano plazo (2-4 años) |
| Cuellos de botella en la certificación y calificación aeronáutica | -0.80% | América del Norte y Europa, con repercusión global | Mediano plazo (2-4 años) |
| Complejidad de la gestión térmica y el enfriamiento a alta velocidad de rotación | -0.70% | Global | Corto plazo (≤ 2 años) |
| Exposición al suministro de imanes de tierras raras y materiales especializados | -0.90% | Asia-Pacífico, con repercusión en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Densidad Energética de Baterías y Autonomía
El rendimiento de las baterías sigue siendo un límite directo sobre el ritmo de adopción de la aviación totalmente eléctrica. Los paquetes de aviación de iones de litio actuales entregan entre 150 y 260 Wh/kg a nivel de sistema. Una aeronave eléctrica de batería de 90 asientos podría soportar una autonomía de 750 km solo con batería a una densidad de energía del paquete de 320 Wh/kg, aunque aún requeriría un sistema de reserva basado en combustible. Esta limitación retrasa los compromisos de producción importantes para las arquitecturas de propulsión totalmente eléctricas y modera los volúmenes de pedidos a corto plazo para motores de alta potencia. Los sistemas híbridos reducen esta limitación, pero la masa combinada de baterías y motores térmicos reduce el beneficio operativo para algunas categorías de aeronaves.
Exposición al Suministro de Imanes de Tierras Raras y Materiales Especializados
Las máquinas síncronas de imanes permanentes dependen de materiales concentrados en una base de suministro global limitada. China amplió las licencias de exportación de tierras raras en diciembre de 2025, aumentando el riesgo de suministro para aplicaciones relacionadas con la defensa y otros productos dependientes de imanes. Los envíos de imanes de tierras raras de China cayeron un 6,1% en septiembre de 2025 respecto a agosto, lo que puso de relieve la sensibilidad inmediata de las cadenas de suministro aguas abajo. Lynas Rare Earths y Noveon Magnetics formaron una asociación de suministro en octubre de 2025 para apoyar la disponibilidad de imanes permanentes para aplicaciones de defensa y comerciales en EE. UU. USA Rare Earth también firmó un acuerdo de desarrollo conjunto con ePropelled para imanes de neodimio sinterizados utilizados en sistemas de motores avanzados.[2] Estos acuerdos muestran por qué el abastecimiento seguro fuera de China puede convertirse en un requisito competitivo junto con el rendimiento del motor y la calificación aeronáutica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
La Base Instalada de CA Enfrenta una Competencia Acelerada de CCLos motores de CA representaron el 64,56% de la participación del mercado de motores de alta velocidad para aviación en 2026, ya que están bien establecidos en los sistemas de aeronaves comerciales certificados. Se utilizan en controles de vuelo, accionamientos de bombas de combustible, equipos de control ambiental y otras funciones eléctricas a bordo ya establecidas. Su posición refleja largas trayectorias de certificación y compatibilidad con los sistemas de generación de frecuencia variable utilizados en las aeronaves modernas. El Boeing 787 y el Airbus A350 utilizan arquitecturas de corriente alterna de 230 V que operan entre 360 y 800 Hz, lo que respalda el uso continuo de los equipos de CA establecidos. El tamaño del mercado asociado a esta base instalada está respaldado por la demanda de mantenimiento, los largos ciclos de los programas de aeronaves, las relaciones de suministro probadas y el bajo riesgo de sustitución de los sistemas ya calificados.
Se prevé que los motores de CC se expandan a una CAGR del 7,24% hasta 2032, convirtiéndolos en el tipo de motor de más rápido crecimiento. La compatibilidad con baterías, el cableado simplificado, el empaque compacto y la conmutación electrónica se adaptan a los diseños de propulsión de eVTOL, UAS y aviación general. Los inversores de carburo de silicio reducen las pérdidas al convertir la energía de la batería para uso del motor y permiten una integración eléctrica más flexible. Por lo tanto, es probable que el mercado de motores de alta velocidad para aviación vea cómo los equipos de CC ganan relevancia en los nuevos programas de aeronaves. En contraste, los equipos de CA siguen siendo importantes en las flotas establecidas y las arquitecturas de potencia maduras.


Por Potencia de Salida:
El Segmento de Más de 200 kW Emerge como el Motor de Crecimiento EstructuralEl segmento de 10 a 200 kW representó el 27,65% de la participación del mercado de motores de alta velocidad para aviación en 2026. Este rango se adapta a los actuadores comerciales, los accionamientos de bombas de combustible, las aeronaves eléctricas más pequeñas y las plataformas UAS de nivel superior. También se alinea con las etapas iniciales de la conversión de aeronaves más eléctricas, donde los subsistemas individuales se electrifican antes de que se produzcan cambios completos en la propulsión. El segmento sirve a una amplia base de clientes en programas de aviación comercial, de defensa y general con diferentes requisitos de rendimiento y costo. Su amplitud lo convierte en un punto de entrada práctico para los proveedores que equilibran el rendimiento, los requisitos de calificación, el costo de producción, el soporte a la flota y la adaptación del producto en múltiples categorías de aeronaves.
Se prevé que el segmento de más de 200 kW crezca a una CAGR del 7,56% hasta 2032, respaldado por demostradores de propulsión híbrida y UAS de carga pesada. H3X Technologies comenzó a construir su HPDM-350 bajo un contrato de la Fuerza Aérea de EE. UU. en marzo de 2025. La máquina entrega 350 kW de potencia continua en un paquete de 50 kg y puede escalar hasta 1,5 MW a través de su diseño multisector.[3] Collins Aerospace también presentó un motor de 1 MW para el demostrador híbrido-eléctrico de RTX en junio de 2025. El tamaño del mercado en este rango depende de la validación en vuelo, el rendimiento térmico, la integración de la electrónica de potencia y la certificación a nivel de aeronave de los trenes de potencia de clase megavatio.
Por Plataforma de Aeronave:
Los UAS Disrumpen la Jerarquía Mientras la Aviación Comercial Ancla los IngresosLa aviación comercial representó el 37,89% de la participación del mercado de motores de alta velocidad para aviación en 2026. Los programas de aeronaves más eléctricas están reemplazando bombas hidráulicas, actuadores neumáticos y arrancadores-generadores con equipos eléctricos en flotas de fuselaje estrecho, fuselaje ancho y regionales. Las plataformas comerciales ofrecen largas series de producción, estrictos estándares de calificación, una demanda sustancial de posventa y expectativas de suministro confiables. Estas características favorecen a los proveedores que pueden apoyar a los fabricantes de equipos originales durante las largas vidas útiles de las aeronaves y a través de redes de mantenimiento globales. Los sistemas electrificados de control de vuelo y gestión de combustible están extendiendo el uso de motores hacia funciones históricamente manejadas por sistemas hidráulicos o de aire de sangría, contribuyendo a crear demanda más allá de la propulsión primaria.
Se prevé que los UAS crezcan a una CAGR del 9,01% hasta 2032, la tasa más alta entre las plataformas de aeronaves. Los usos de defensa y comerciales se están expandiendo simultáneamente en América del Norte, Asia-Pacífico y Oriente Medio, con misiones que van desde la logística hasta la vigilancia. Woodward acordó en abril de 2025 proporcionar sensores de posición electromecánicos de precisión para los actuadores de conversión de pilón de Moog en el programa de Aeronave de Asalto de Largo Alcance Futuro del Ejército de EE. UU. La Diamond Aircraft eDA40 se convirtió en la primera aeronave de entrenamiento totalmente eléctrica en utilizar el motor ENGINeUS 100 certificado por la EASA de Safran, estableciendo un precedente útil para la certificación. El motor de flujo axial D250 de Evolito entrega 18,5 kW/kg en un paquete de 13 kg y fue seleccionado para el dirigible Flying Whales LCA60T.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Sistemas de Gestión de Combustible Superan a la Propulsión en Tasa de CrecimientoLos sistemas de propulsión representaron el 43,24% de la participación del mercado de motores de alta velocidad para aviación en 2026. La demanda incluye propulsores distribuidos en aeronaves eVTOL, accionamientos principales en plataformas eléctricas e híbrido-eléctricas, y arrancadores-generadores en aeronaves convencionales. La propulsión representa la mayor participación porque los requisitos de potencia del motor son más altos en el sistema de propulsión primario de la aeronave. El mercado sirve a nuevos conceptos de propulsión y actualizaciones de las arquitecturas eléctricas de aeronaves establecidas tanto en programas civiles como de defensa. Los proveedores deben demostrar alta densidad de potencia, control del calor, fiabilidad e integración con inversores, controladores, equipos de distribución de energía y otros sistemas eléctricos.
Se prevé que los sistemas de gestión de combustible crezcan a una CAGR del 8,45% hasta 2032. Los sistemas de combustible combinados accionados por aire y electricidad podrían lograr un ahorro de energía del 60% en comparación con un sistema convencional de aire de sangría. Estos resultados respaldan un mayor uso de bombas eléctricas y hardware de actuación a medida que los fabricantes de aeronaves buscan ahorros de combustible y un mejor control térmico. La selección de Woodward para suministrar 12 de los 14 sistemas de actuación de spoilers del A350 también muestra el traslado de la demanda de motores eléctricos hacia funciones de vuelo altamente críticas. El control ambiental de cabina, el enfriamiento de aviónica y el frenado eléctrico ofrecen oportunidades de aplicación adicionales a medida que los diseños más eléctricos se vuelven más comunes.
Análisis Geográfico
América del Norte: El Ecosistema Integrado de Motores Sostiene el Liderazgo del Mercado
América del Norte representó el 36,75% de la participación del mercado de motores de alta velocidad para aviación en 2026. Su posición se basa en una gran base de aeronaves comerciales, una activa contratación de defensa, una amplia red de mantenimiento y una concentración de desarrolladores de propulsión eléctrica. ZeroAvia recibió un documento de emisión G-1 de la FAA en febrero de 2025 para su sistema de propulsión eléctrica de 600 kW, que estableció la base de certificación para un sistema de accionamiento directo que opera a 2.200 RPM. El AC 21.17-4 de la FAA proporciona una vía para la certificación de tipo, producción y aeronavegabilidad de aeronaves de despegue y aterrizaje vertical con batería, reduciendo la incertidumbre para los acuerdos de suministro de eVTOL. La contratación de defensa añade una segunda base de demanda, mientras que el abastecimiento nacional, la capacidad de certificación y los requisitos de cumplimiento siguen siendo importantes para los proveedores que apuntan a plataformas militares.
Asia-Pacífico: La Demanda Impulsada por Políticas Supera la Capacidad de Suministro a Corto Plazo
Se prevé que Asia-Pacífico crezca a una CAGR del 8,21% hasta 2032, la tasa regional más alta en el mercado de motores de alta velocidad para aviación. China ha dirigido más de 100 mil millones de RMB (15,04 mil millones de USD) en financiamiento industrial en más de 20 provincias y municipios hacia la economía de baja altitud. Esta inversión respalda una creciente base regional para motores eVTOL, controladores, integración de baterías y equipos relacionados. Mitsubishi Heavy Industries y Yamaha Motor completaron pruebas de vuelo de un UAV híbrido con una carga útil de 200 kg y un alcance de 200 km en abril de 2025, mostrando el trabajo regional continuo en propulsión híbrida. El programa de incentivos para drones de India respalda la demanda de componentes, aunque el acceso a materiales de imanes de tierras raras, proveedores calificados y capacidad de certificación local sigue siendo una consideración importante de la cadena de suministro.
Las Regiones Europeas y Emergentes Añaden Amplitud a la Demanda Global
Europa sigue siendo un centro tecnológico y de certificación para el mercado de motores de alta velocidad para aviación. La EASA otorgó el primer certificado de tipo para un motor eléctrico de aviación, el ENGINeUS 100 de Safran, en febrero de 2025 tras 1.500 horas de pruebas de certificación y más de 100 horas de vuelo. Safran está preparando 4 líneas semiautomatizadas en Francia y el Reino Unido para producir más de 1.000 motores anuales a partir de 2026, mientras que Evolito ha obtenido la acreditación AS/EN 9100 y acuerdos de suministro con Flying Whales, Electra y Vertical Aerospace. América del Sur, Oriente Medio y África impulsan una demanda en etapas más tempranas a través de la renovación de flotas, la logística con UAS, los trabajos de prospección, la inversión en movilidad aérea avanzada y el interés regional en aeronaves eléctricas e híbridas.
Panorama Competitivo
Concentración del Mercado
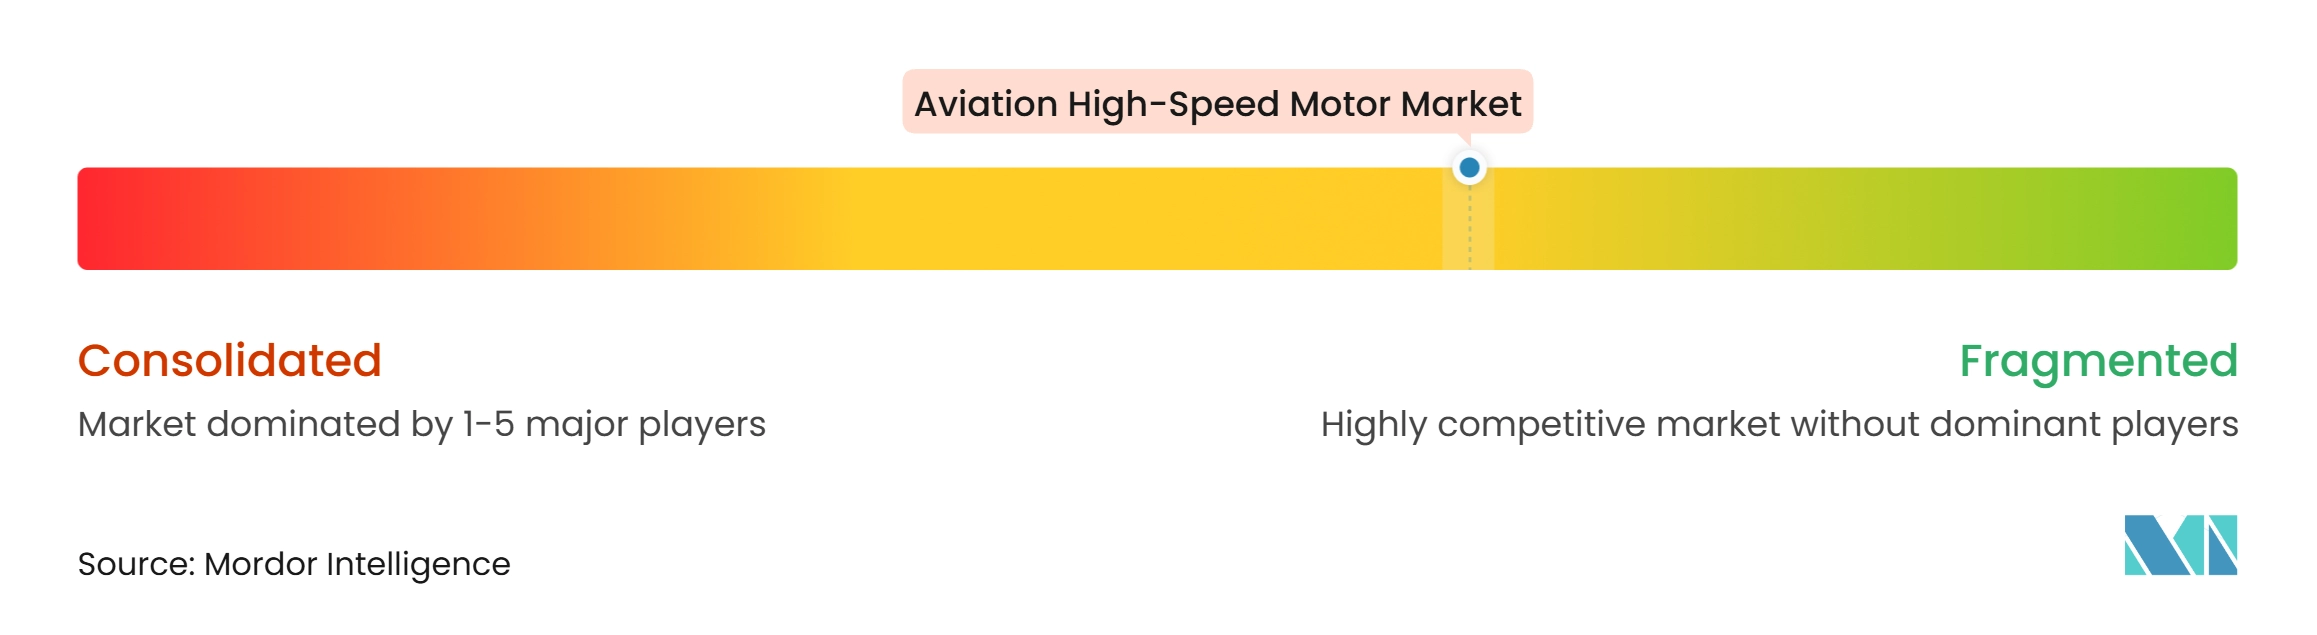
El mercado de motores de alta velocidad para aviación está moderadamente fragmentado, con grandes grupos aeroespaciales compitiendo junto a desarrolladores especializados de propulsión eléctrica. Los grandes proveedores se benefician de cadenas de suministro certificadas, relaciones de larga data con los fabricantes de equipos originales, capacidades de servicio posventa establecidas y amplia experiencia en programas. Las empresas más pequeñas compiten a través de la densidad de potencia, los diseños compactos, la fabricación aditiva y los sistemas integrados de motor-accionamiento. La acreditación AS/EN 9100 y las aprobaciones de organización de diseño de la EASA son requisitos importantes de acceso al mercado, ya que los retrasos en la calificación pueden ralentizar la entrada a los programas de aeronaves. Los motores de flujo axial pueden utilizar menos hierro, cobre y material de imán permanente que las configuraciones radiales, lo que mejora su atractivo cuando la disponibilidad de materiales es incierta.
Safran amplió su cartera de actuación completando la adquisición de las actividades de control de vuelo y actuación de Collins Aerospace en julio de 2025. El negocio adquirido cubría 180 plataformas y registró 1,55 mil millones de USD en ingresos en 2024, combinando la experiencia en propulsión eléctrica con capacidades de actuación hidráulica y electromecánica. RTX Corporation avanzó en su demostrador híbrido-eléctrico en torno a un motor de 1 MW y un sistema de baterías de 200 kWh. Evolito amplió su posición a través de acuerdos de suministro para dirigibles, aeronaves híbrido-eléctricas y aplicaciones eVTOL. Estos movimientos muestran que los proveedores buscan posiciones en propulsión, actuación, arquitecturas eléctricas integradas, capacidad de producción y relaciones a largo plazo con los clientes.
La competencia es particularmente activa en el rango de 10 a 200 kW, donde las aplicaciones de UAS y aviación general requieren alto rendimiento a un costo manejable. Algunos productos disponibles son motores industriales adaptados, mientras que otras opciones son unidades aeroespaciales premium que no son ampliamente asequibles para el uso en aviación general. Esto crea espacio para motores diseñados específicamente que cumplan con los requisitos de calificación aeronáutica sin el perfil de costos de los grandes programas comerciales, y que estén respaldados por contratos de desarrollo financiados por el gobierno. Los acuerdos de abastecimiento seguro de tierras raras también pueden proteger los compromisos de entrega y reducir la incertidumbre de materiales. El mercado de motores de alta velocidad para aviación recompensa, por tanto, la preparación para la certificación, el rendimiento térmico, la densidad de potencia y el acceso confiable a los materiales.
Líderes de la Industria de Motores de Alta Velocidad para Aviación
-
H3X Technologies Inc.
-
Calnetix Technologies LLC
-
ARC Systems Inc.
-
MGM COMPRO
-
Allient, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores de Alta Velocidad para Aviación Empresas cubiertas en este informe
- Safran SA
- H3X Technologies Inc.
- Moog Inc.
- Parker-Hannifin Corporation
- RTX Corporation
- H3X Technologies Inc.
- MGM COMPRO
- Magnomatics Limited
- Allient, Inc.
- Maxon International AG
- ARC Systems Inc.
- Regal Rexnord Corporation
- Calnetix Technologies LLC
Desarrollos recientes de la industria en Mercado de Motores de Alta Velocidad para Aviación
- Julio de 2026: Electra y Safran Helicopter Engines anunciaron un acuerdo de producción para toda la vida del programa para el turbogenerador TG600, que impulsará la innovadora aeronave híbrido-eléctrica EL9 Ultra Short de Electra. El TG600 incorporará dos motor/generadores inteligentes de alta velocidad GENeUS™ suministrados por Safran Electrical & Power, diseñados para aplicaciones de aviación y que ofrecen una sobrevelocidad máxima de 42.000 rpm.
- Octubre de 2025: Nikkiso Co., Ltd. completó con éxito las pruebas de rendimiento del segundo prototipo de su bomba de hidrógeno licuado para aeronaves de hidrógeno. En esta prueba, la bomba mantuvo una rotación de alta velocidad a 30.000 rpm mientras duplicaba el rendimiento de aspiración, aumentando el caudal en 1,2 y elevando la presión de descarga en 1,4.
- Septiembre de 2025: H3X Technologies presentó el HPDM-180D, una variante de accionamiento directo del HPDM-180. Este accionamiento de motor integrado de alta densidad de potencia cuenta con una velocidad de eje de 20.000 RPM y está diseñado para aplicaciones de motor-generador de alta velocidad para aviación.
Alcance del Informe Global del Mercado de Motores de Alta Velocidad para Aviación
El mercado de motores de alta velocidad para aviación comprende motores eléctricos diseñados para operar a velocidades de rotación superiores a 10.000 revoluciones por minuto (RPM) y para apoyar la propulsión, el control de vuelo, la gestión de combustible y otros sistemas de aeronaves en aviación comercial, militar y general, así como en sistemas aéreos no tripulados (UAS). El alcance incluye motores eléctricos de grado aeronáutico suministrados para la producción de nuevas aeronaves, programas de electrificación de aeronaves, modernización de sistemas y aplicaciones de modernización. El mercado cubre exclusivamente motores eléctricos con una velocidad de operación nominal o especificada superior a 10.000 RPM, excluyendo los motores que operan por debajo o en este umbral, los motores de combustión convencionales y los sistemas de propulsión completos más allá del valor atribuible al motor eléctrico.
El mercado de motores de alta velocidad para aviación está segmentado por tipo de motor, potencia de salida, plataforma de aeronave, aplicación y geografía. Por tipo de motor, el mercado está segmentado en motores de CA y motores de CC. Por potencia de salida, el mercado está segmentado en hasta 10 kW, 10 a 200 kW y más de 200 kW. Por plataforma de aeronave, el mercado está segmentado en aviación comercial, aviación militar, aviación general y sistemas aéreos no tripulados (UAS). Por aplicación, el mercado está segmentado en sistemas de propulsión, sistemas de control de vuelo, sistemas de gestión de combustible y otros. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de motores de alta velocidad para aviación en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Motor de CA |
| Motor de CC |
| Hasta 10 kW |
| 10 a 200 kW |
| Más de 200 kW |
| Aviación Comercial | Fuselaje Estrecho |
| Fuselaje Ancho | |
| Jets Regionales | |
| Aviación Militar | Aeronaves de Ala Fija |
| Aeronaves de Ala Rotatoria | |
| Aviación General | |
| Sistemas Aéreos No Tripulados (UAS) |
| Sistemas de Propulsión |
| Sistemas de Control de Vuelo |
| Sistemas de Gestión de Combustible |
| Otros |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Motor | Motor de CA | ||
| Motor de CC | |||
| Por Potencia de Salida | Hasta 10 kW | ||
| 10 a 200 kW | |||
| Más de 200 kW | |||
| Por Plataforma de Aeronave | Aviación Comercial | Fuselaje Estrecho | |
| Fuselaje Ancho | |||
| Jets Regionales | |||
| Aviación Militar | Aeronaves de Ala Fija | ||
| Aeronaves de Ala Rotatoria | |||
| Aviación General | |||
| Sistemas Aéreos No Tripulados (UAS) | |||
| Por Aplicación | Sistemas de Propulsión | ||
| Sistemas de Control de Vuelo | |||
| Sistemas de Gestión de Combustible | |||
| Otros | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de motores de alta velocidad para aviación en 2026?
El mercado de motores de alta velocidad para aviación está valorado en 3,32 mil millones de USD en 2026 y se prevé que alcance los 4,87 mil millones de USD para 2032 a una CAGR del 6,59%.
¿Qué tipo de motor tiene la mayor participación?
Los motores de CA representan el 64,56% de los ingresos en 2026, respaldados por su uso establecido en sistemas de aeronaves comerciales certificados.
¿Qué rango de potencia de salida crece más rápido?
Se prevé que el segmento de más de 200 kW crezca a una CAGR del 7,56% hasta 2032, respaldado por demostradores de propulsión híbrida y UAS de carga pesada.
¿Por qué son importantes los UAS para la demanda del mercado de motores de alta velocidad para aviación?
Los UAS son la plataforma de aeronave de más rápido crecimiento con una CAGR del 9,01% hasta 2032, ya que sirven a usos de defensa, logística, inspección y transporte especializado.
¿Qué aplicación tiene la tasa de crecimiento más alta?
Se prevé que los sistemas de gestión de combustible crezcan a una CAGR del 8,45% hasta 2032, ya que las bombas eléctricas y la actuación respaldan la eficiencia de las aeronaves y el control térmico.
¿Qué región se expande más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,21% hasta 2032, respaldado por la inversión en la economía de baja altitud y la creciente actividad regional de UAS.