
航空高速モーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
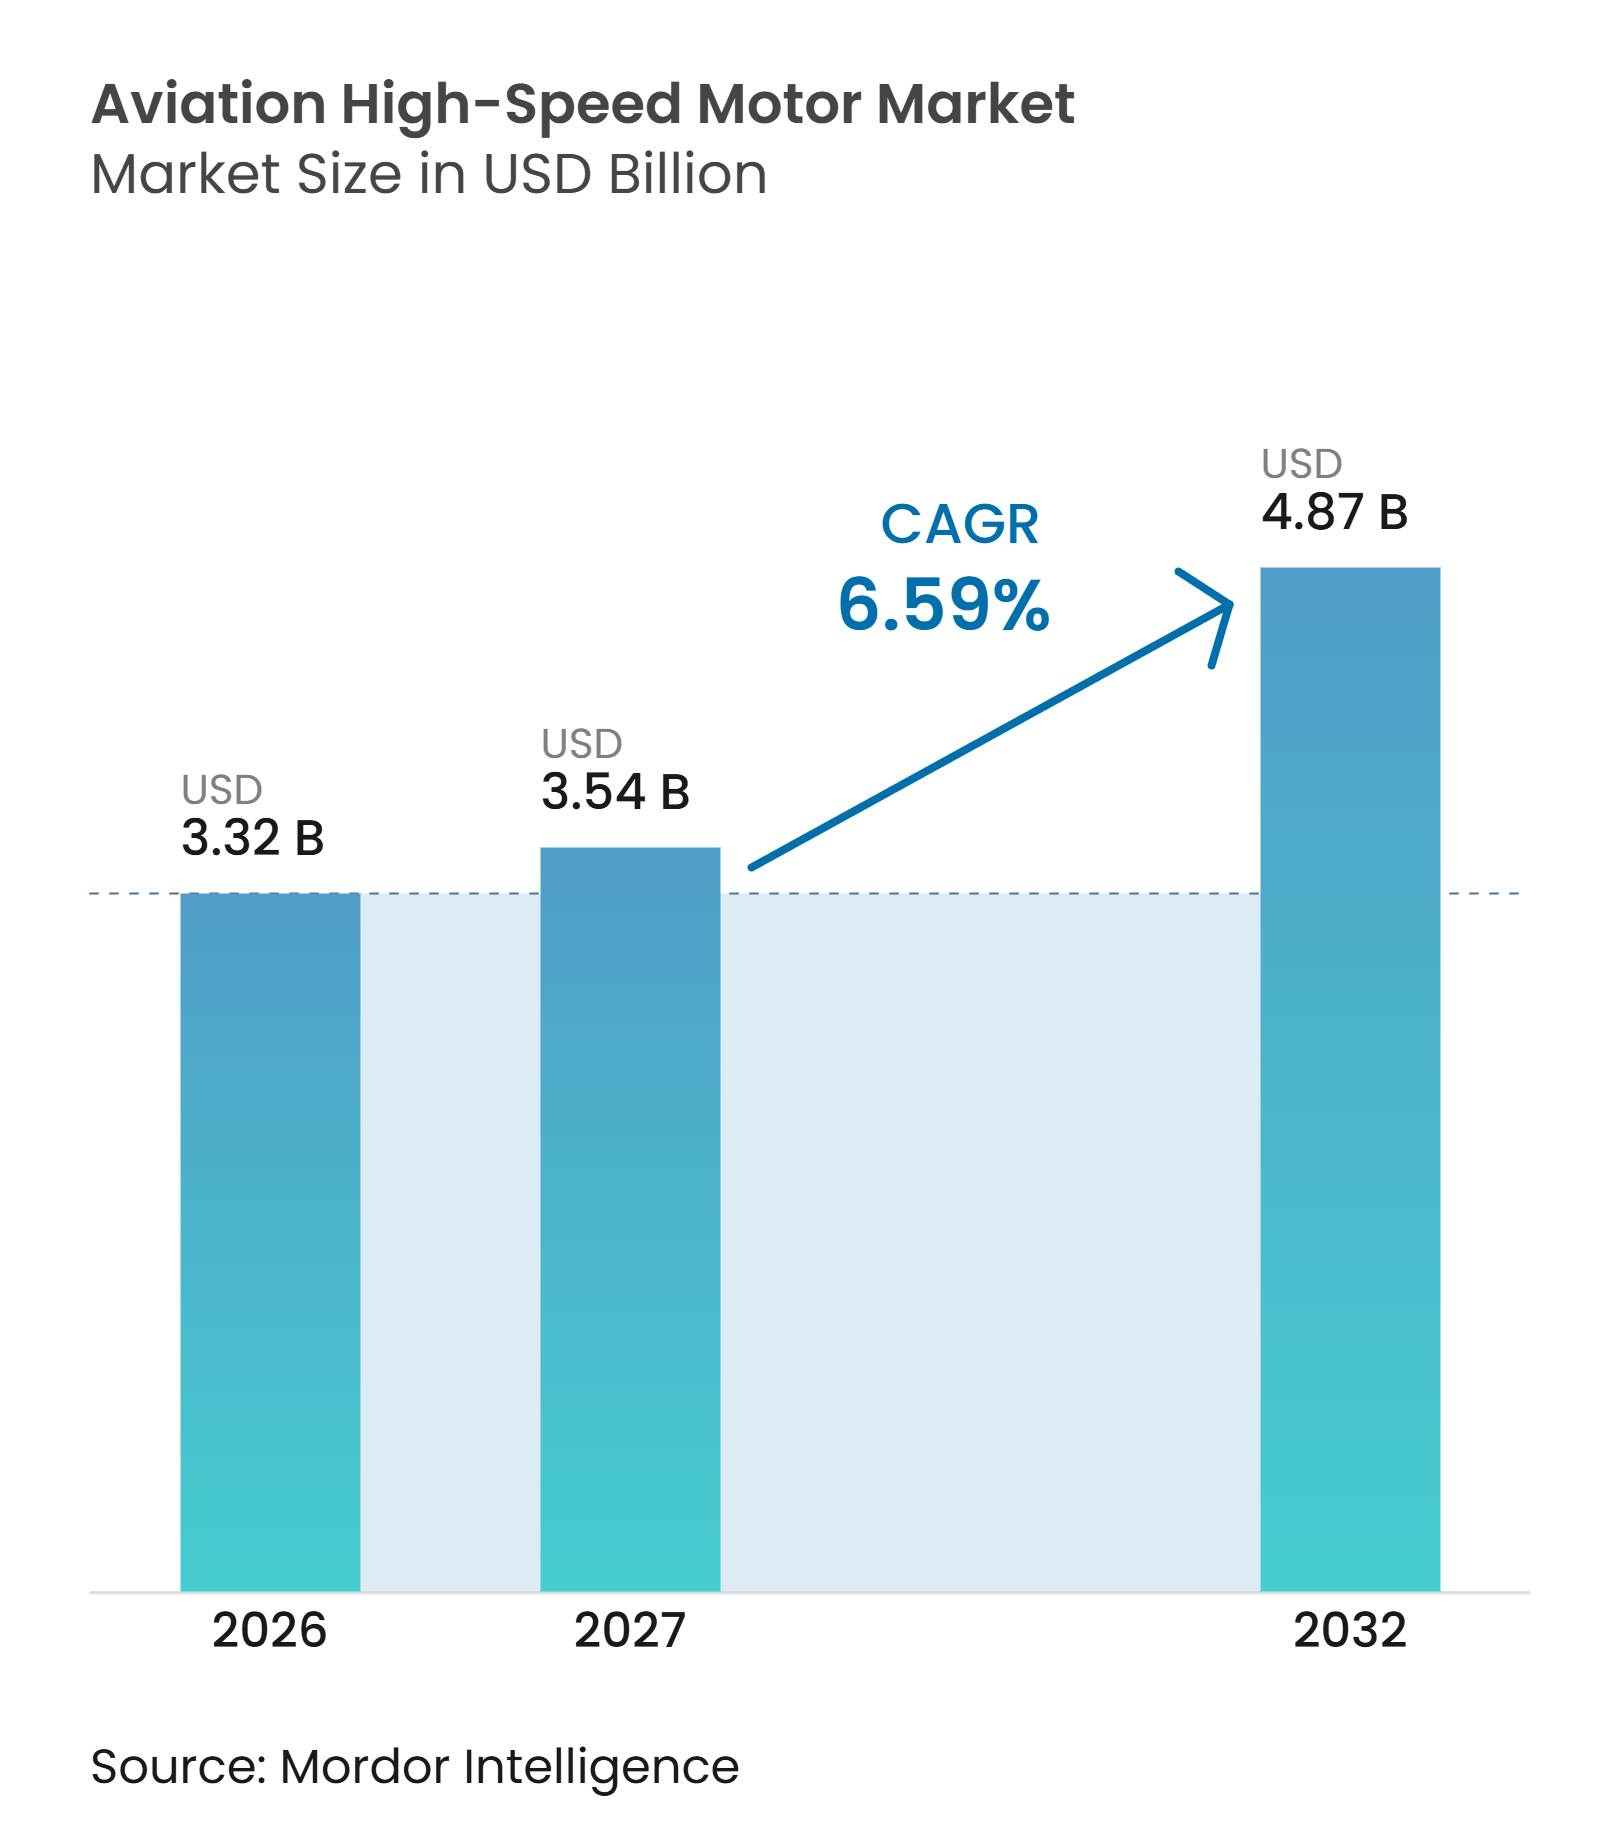
| 市場規模 (2027) | 3.54 十億米ドル |
| 市場規模 (2032) | 4.87 十億米ドル |
| 成長率 (2027 - 2032) | 6.59 % |
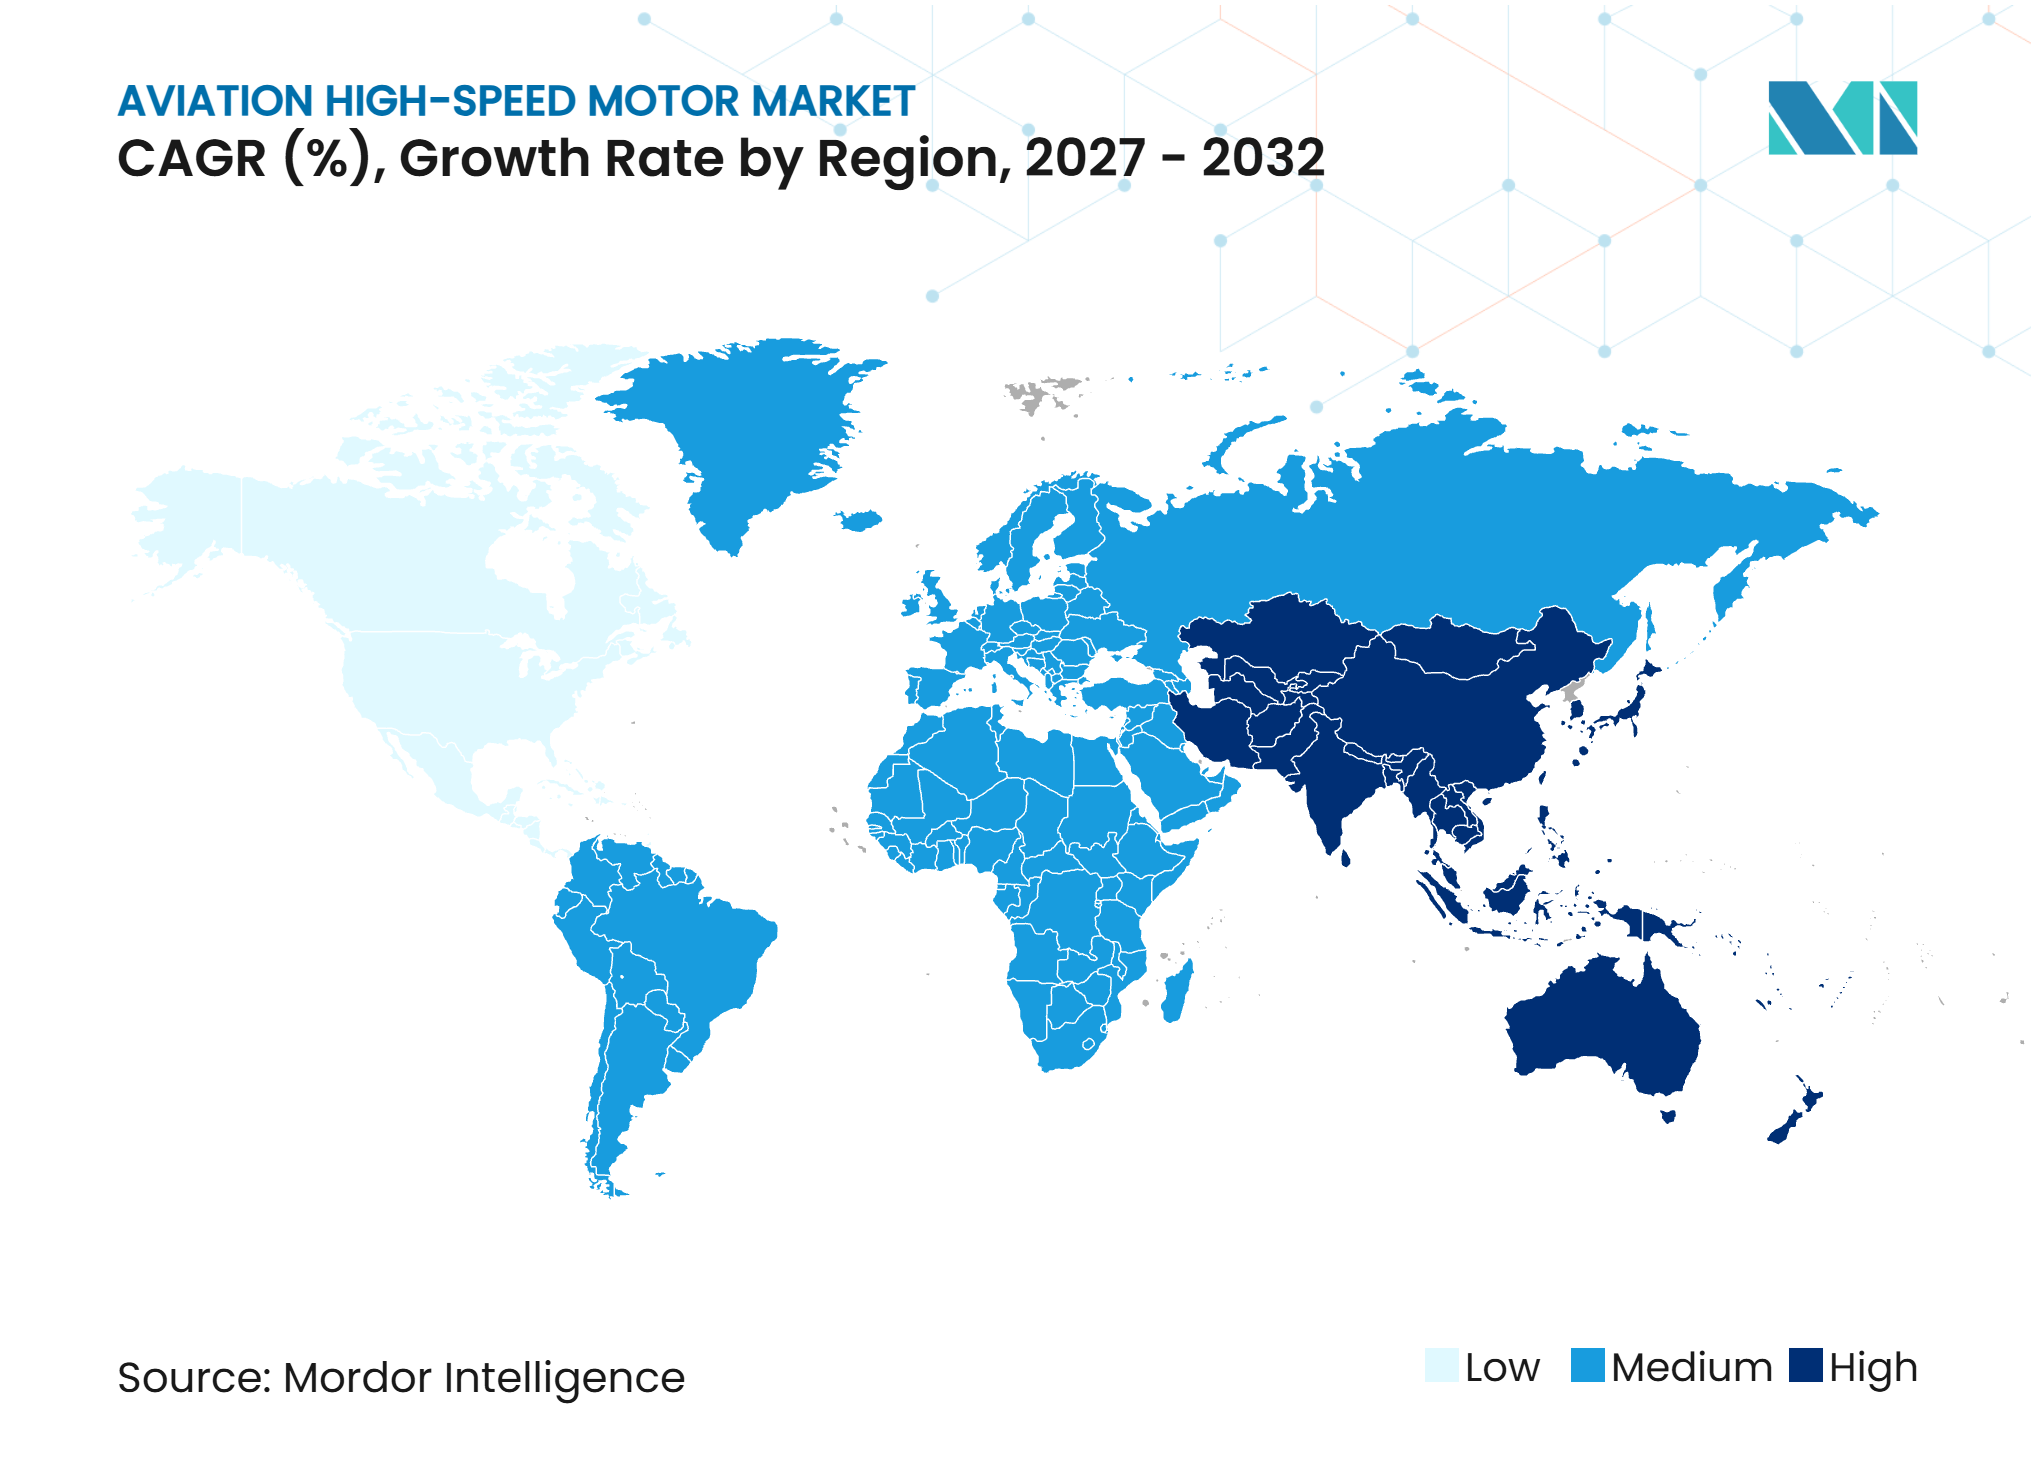
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空高速モーター市場分析
航空高速モーター市場規模は2026年に3.32 ビリオ 米ドルと評価され、2027年の3.54 ビリオン 米ドルから2032年には4.87 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に6.59%のCAGRで成長します。市場は、民間および軍用航空機における油圧・空気圧機能を電気システムに置き換える方向へ移行しています。この変化により、推進、作動、燃料処理、環境制御、および飛行システムにおけるモーターの需要が高まっています。ハイブリッド電動デモンストレーターおよび無人航空機は、より高出力の機器への需要を牽引しており、認定サプライヤーは既存プログラムにおいて優位性を維持しています。永久磁石の供給安全保障と航空認証のペースは、生産計画における重要な制約要因であり続けています。航空高速モーター市場はまた、より厳しい燃費・騒音要件からも恩恵を受けており、これにより軽量かつ高効率の電気システムが航空機設計においてより重要性を増しています。
レポートの主要ポイント
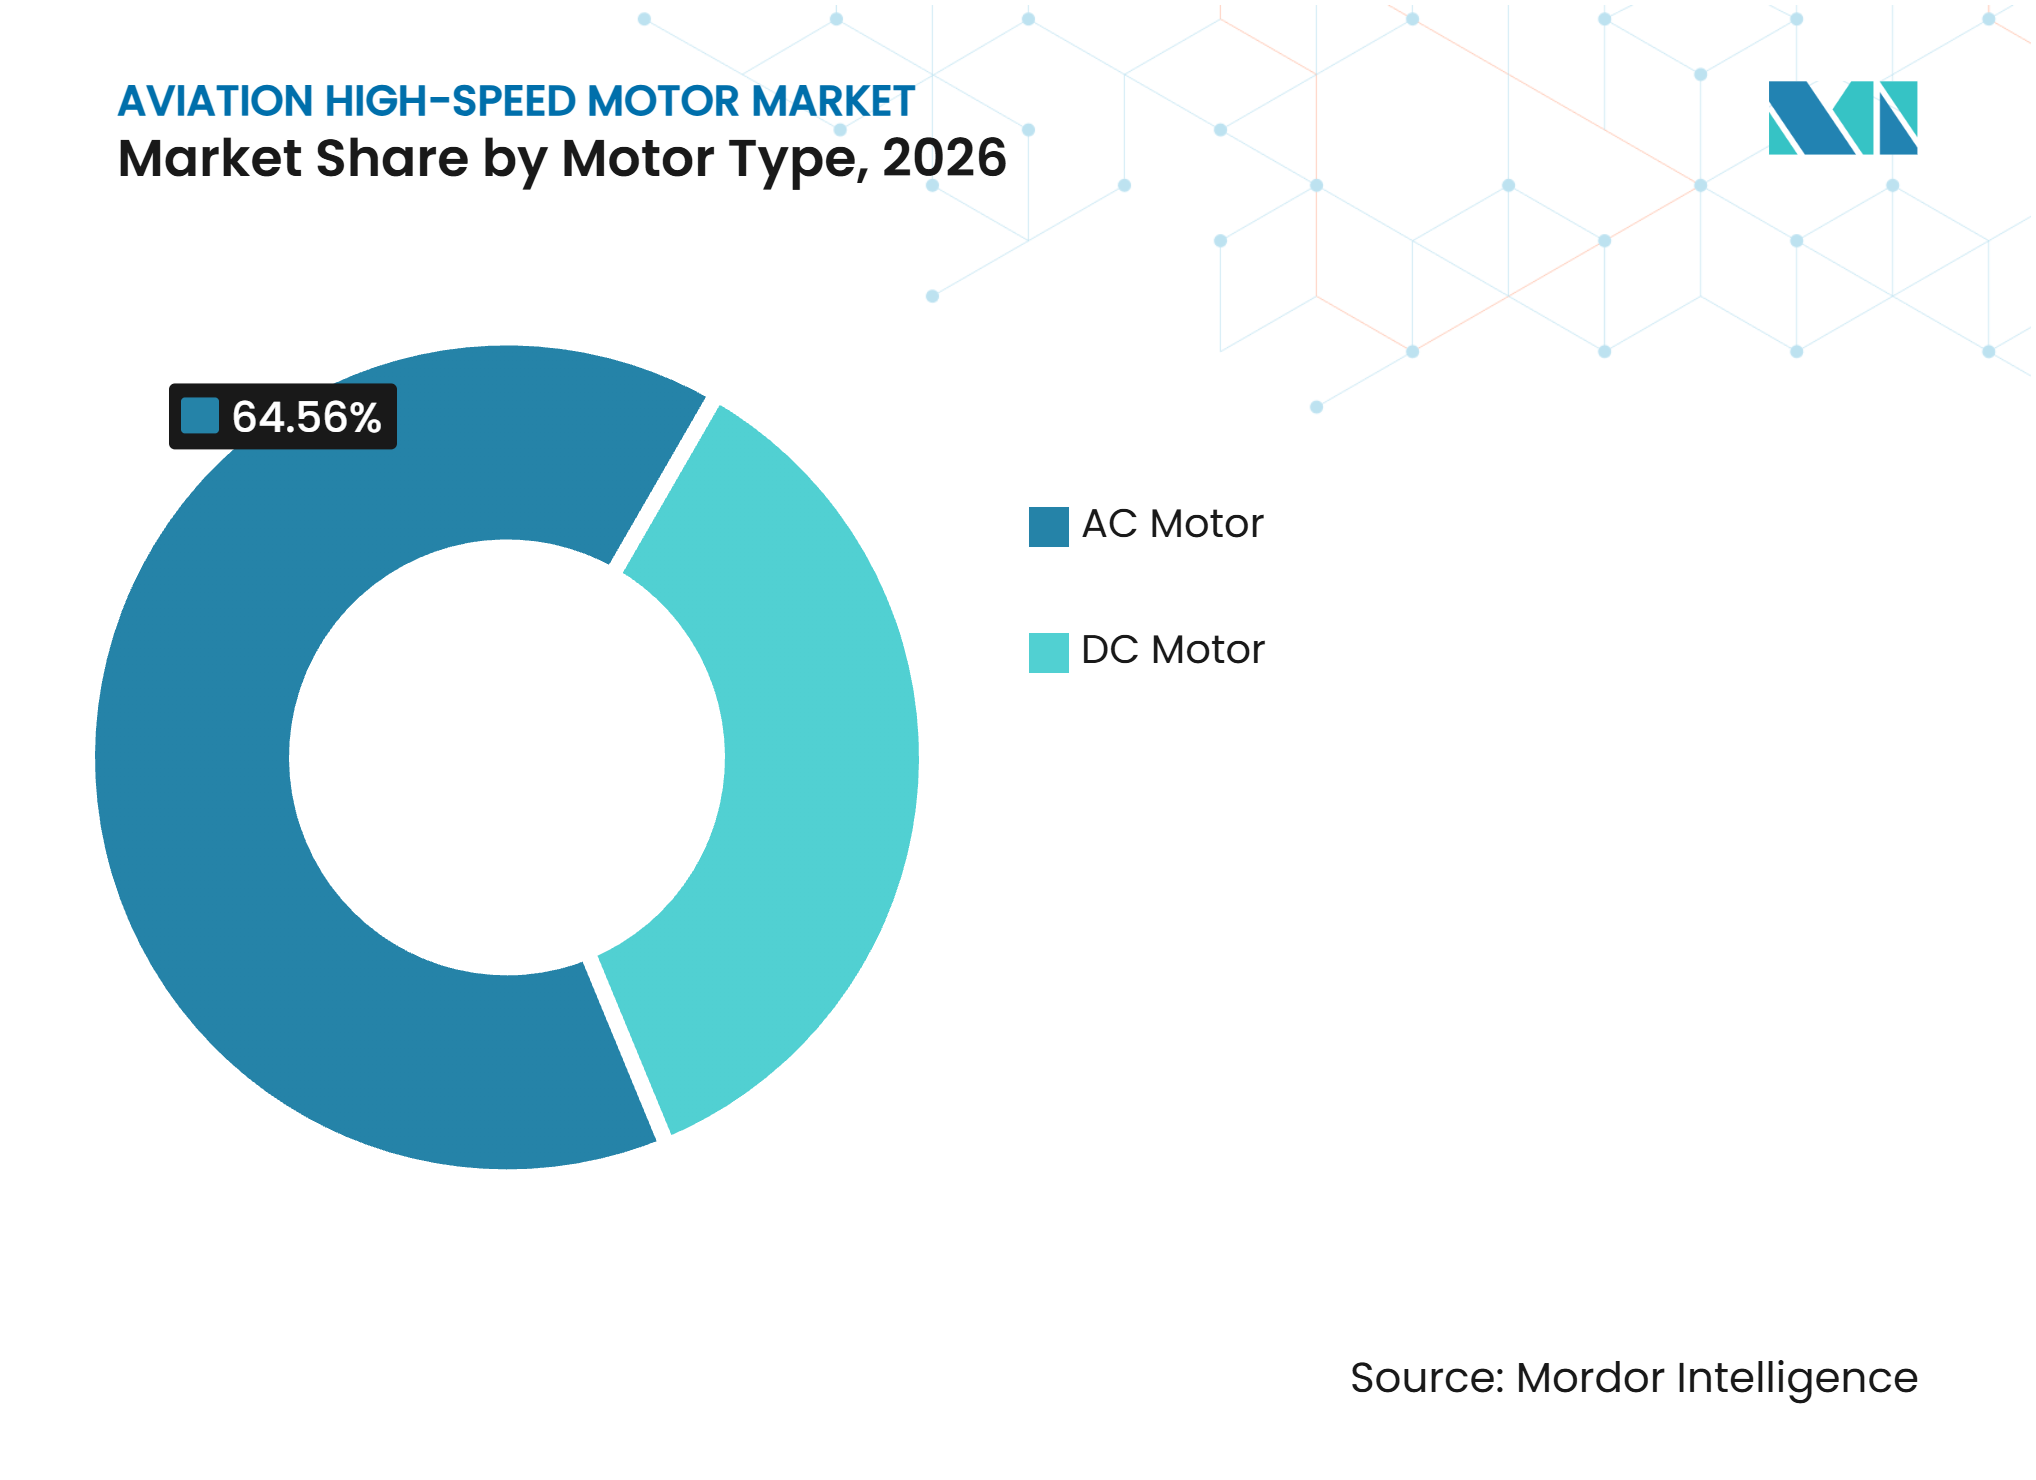
- モータータイプ別では、ACモーターが2026年の航空高速モーター市場シェアの64.56%を占め、DCモーターは2032年にかけて7.24%のCAGRで成長すると予測されています。
- 出力別では、10~200 kWセグメントが2026年の航空高速モーター市場シェアの27.65%を占め、200 kW超セグメントは2032年にかけて7.56%のCAGRで成長すると予測されています。
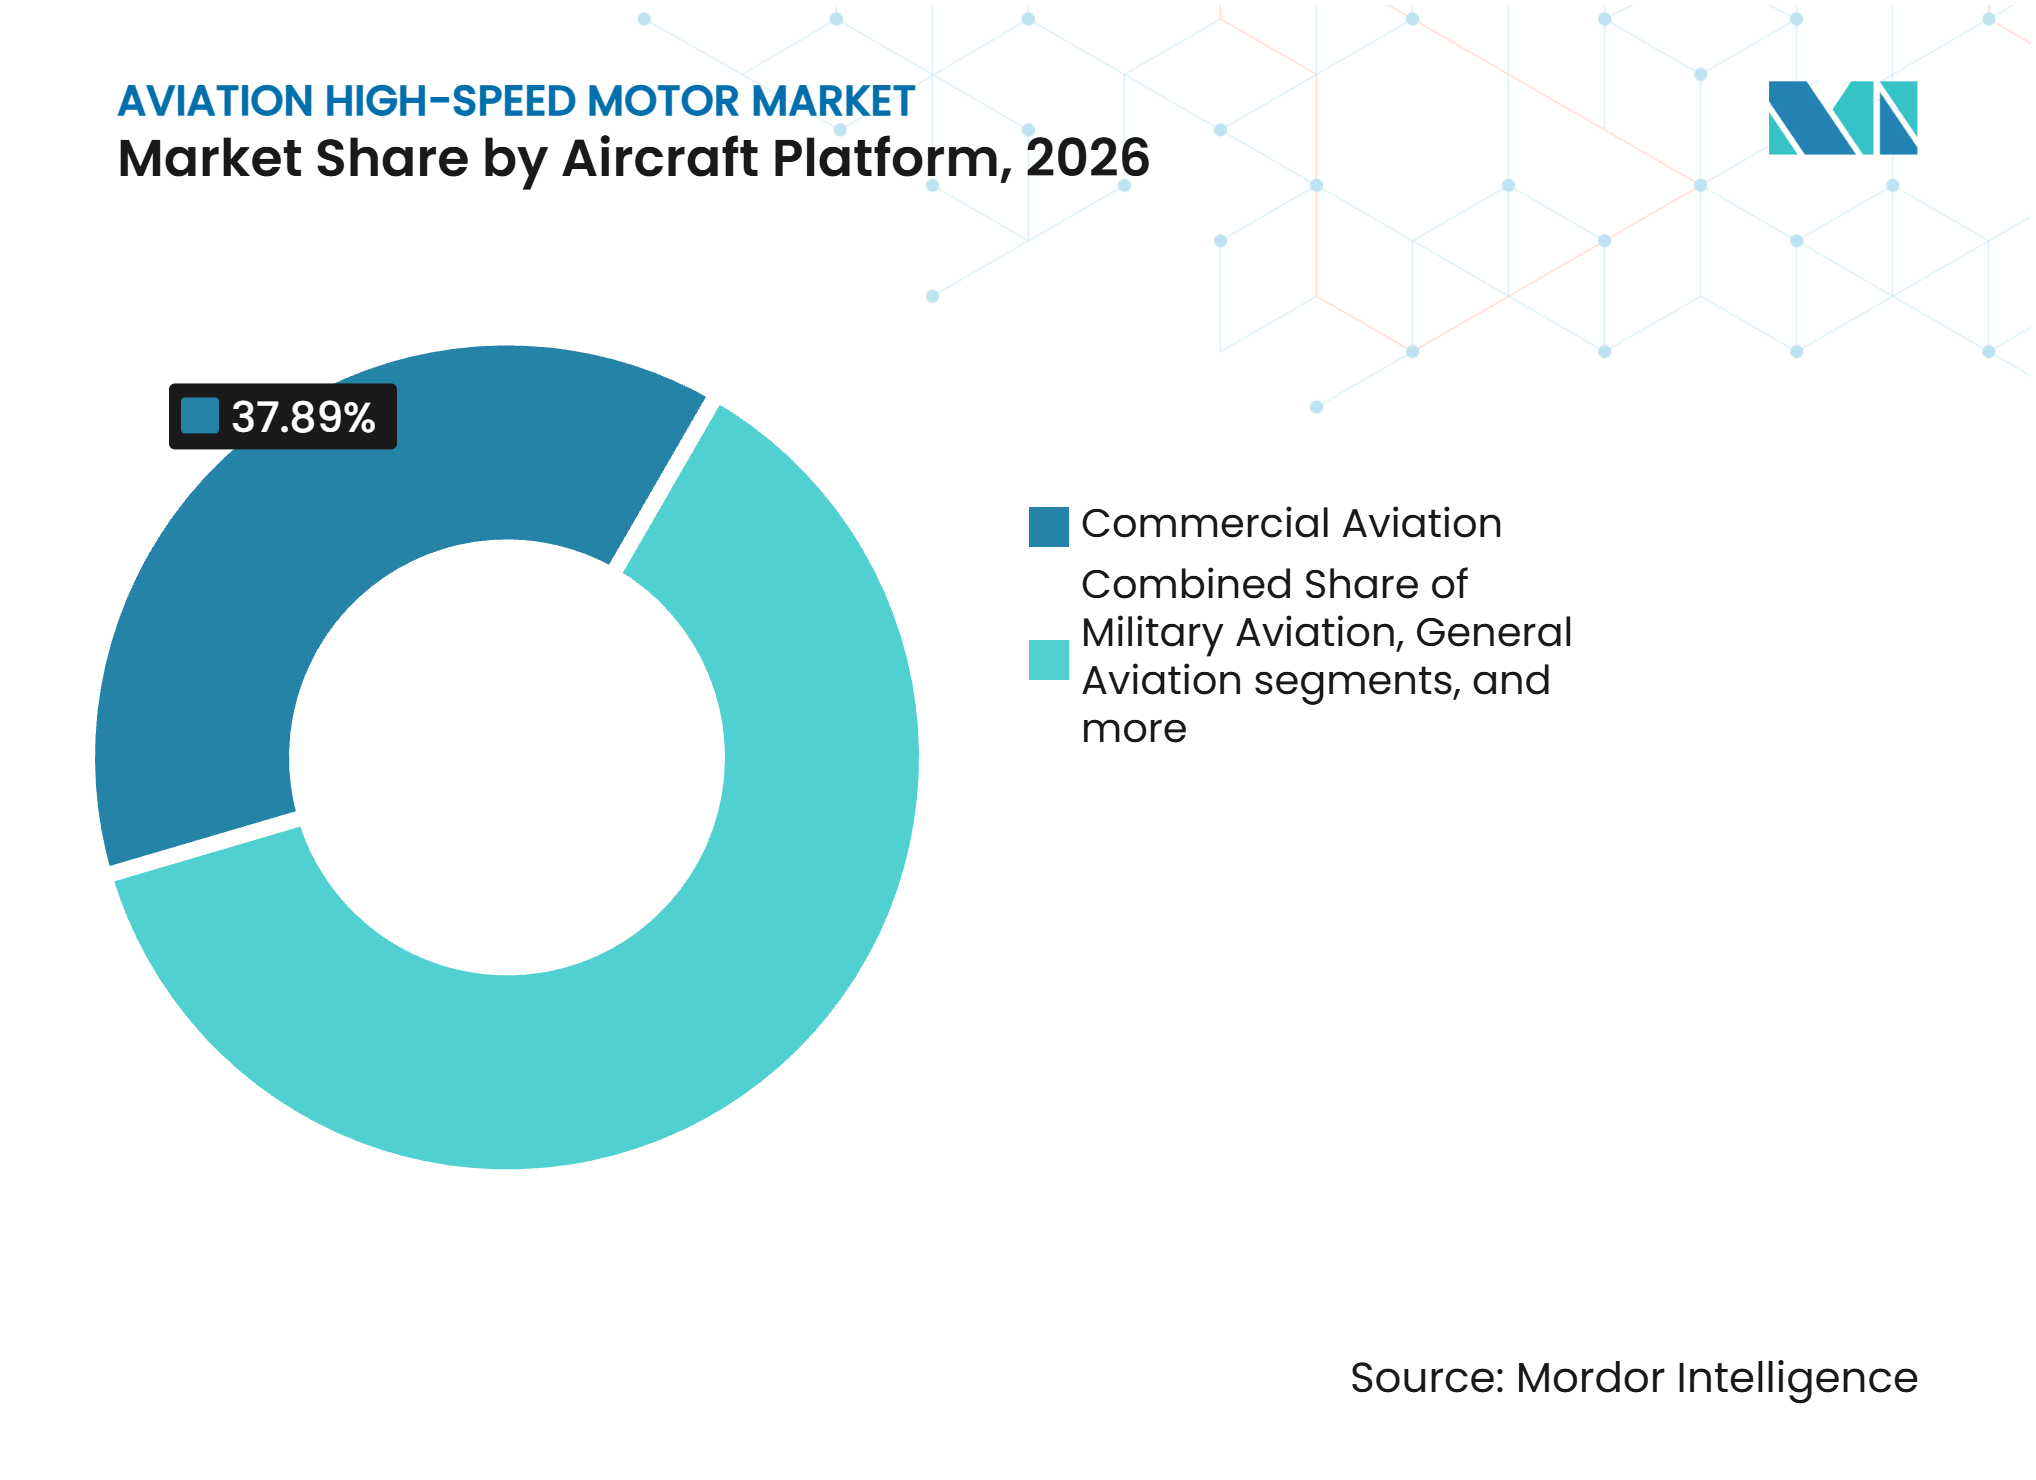
- 航空機プラットフォーム別では、民間航空が2026年の航空高速モーター市場シェアの37.89%を占め、無人航空システムは2032年にかけて9.01%のCAGRで成長すると予測されています。
- 用途別では、推進システムが2026年の航空高速モーター市場シェアの43.24%を占め、燃料管理システムは2032年にかけて8.45%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の航空高速モーター市場シェアの36.75%を占め、アジア太平洋は2032年にかけて8.21%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より電動化された航空機アーキテクチャ | +1.10% | 北米および欧州での早期採用を伴うグローバル | 中期(2~4年) |
| 電動およびハイブリッド電動推進の拡大 | +1.30% | 北米および欧州、アジア太平洋への拡大を伴う | 中期(2~4年) |
| さまざまな用途にわたるUASの導入拡大 | +1.20% | グローバル、北米、アジア太平洋、中東・アフリカに集中 | 短期(2年以内) |
| 航空機の重量、効率、および排出目標 | +0.90% | ICAO、EU、および各国基準によって形成されるグローバル | 長期(4年以上) |
| 航空グレード電動モーターの認証 | +0.70% | 北米および欧州 | 中期(2~4年) |
| 統合モーター、インバーター、およびコントローラーアーキテクチャ | +0.60% | 米国、英国、フランス、ドイツが主導するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
システム的需要創出要因としてのより電動化された航空機アーキテクチャ
より電動化された航空機設計は、各機体に必要な電気機能の数を増加させます。エンジン始動、環境制御、防氷、および飛行制御は、油圧・空気圧機器から電気システムへと移行しています。バイポーラ三線式直流グリッドは、将来の航空機電気ネットワークにおける電磁適合性と耐障害性を向上させることができます。48 V低電圧バスは、従来の28 V方式と比較して配線重量を20%削減できる可能性があります。この構成は、新型航空機設計における高電電気アーキテクチャへの移行を簡素化できます。EU資金によるORCHESTRAプログラムの下で実施された研究では、ナノ流体ベースの衝突噴流冷却により、電動モーターのピーク温度をオイルのみの冷却と比較して10%低減できることが示されました。
電動およびハイブリッド電動推進の拡大
電動およびハイブリッド電動航空機プログラムは、実験室での研究からコンポーネントテストおよび飛行準備へと進展しています。2025年6月、Pratt & Whitney Canadaはハイブリッド電動飛行デモンストレーターのフルパワー地上試験を完了しました。このシステムは、Collins Aerospaceの1 MW電動モーターとH55の200 kWhバッテリーをDe Havilland Canada Dash 8-100テストベッドに組み合わせたものです。[1] 航空高速モーター市場は、ハイブリッド設計が巡航、離陸支援、および分散推進に別々の機器を使用できるため、恩恵を受けます。NASAの電動パワートレイン飛行実証は、輸送カテゴリー航空機向けのメガワット級ハイブリッド電動システムおよび規制上の知見に焦点を当てています。これらのプログラムは、大規模な全電動航空機がバッテリー能力によって制約されたままである一方で、高出力モーターおよび統合制御機器への需要を支えています。
さまざまな用途にわたるUASの導入拡大
UASは、防衛、物流、検査、および特殊輸送用途において航空高速モーター市場を拡大しています。電動推進は、高速応答、コンパクトな設置、および分散推力オプションを提供するため、これらの航空機に適しています。インドは2025年7月、地域のドローン生産とコンポーネント需要を支援するため、200 ビリオン インドルピー(234 ミリオン 米ドル)相当の3年間のドローン奨励プログラムを発表しました。Archer Aviationはまた、2025年11月にAnduril IndustriesおよびEDGE Groupと共同開発されたOmen自律型航空機向けに電動パワートレインを供給することに合意しました。UAE政府はその取り決めの下、初期注文として50機を確約しました。このようなクロスプラットフォームの使用は、電動モーターサプライヤーに対し、民間先進エアモビリティプログラムから防衛指向のUASプラットフォームへの道筋を提供できます。
航空機の重量、効率、および排出目標
航空機メーカーは、電気システムのアップグレードを支持する、より厳しい燃費・騒音・排出要件に直面しています。ICAO航空環境保護委員会は2025年3月、2031年12月以降に型式証明を申請する特定の民間航空機に対し、認証時の燃料消費量を最低10%改善することを要求する新基準に合意しました。合意された騒音基準はまた、2029年1月から少なくとも6 dBの静粛化を要求しています。航空は2025年からEU空港でSAFの2%シェアを必要とし、2050年までに70%に上昇します。航空高速モーター市場はこのトレンドから恩恵を受けます。なぜなら、電動ドライブはブリードエアおよび油圧機器への依存を低減できるからです。高出力密度と熱効率を組み合わせたサプライヤーは、検証済みの航空機レベルの効率向上を求めるプログラムにおいてより有利な立場にあります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バッテリーエネルギー密度と航続距離の制約 | -1.10% | グローバル、充電インフラが限られている地域で最も深刻 | 中期(2~4年) |
| 航空認証および資格取得のボトルネック | -0.80% | 北米および欧州、グローバルへの波及を伴う | 中期(2~4年) |
| 高回転数の熱管理と冷却の複雑性 | -0.70% | グローバル | 短期(2年以内) |
| 希土類磁石および特殊材料の供給リスク | -0.90% | アジア太平洋、北米および欧州への波及を伴う | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリーエネルギー密度と航続距離の制約
バッテリー性能は、全電動航空の採用ペースに対する直接的な制限要因であり続けています。現在のリチウムイオン航空用パックは、システムレベルで150~260 Wh/kgを提供します。90席のバッテリー電動航空機は、320 Wh/kgのパックエネルギー密度で750 kmのバッテリーのみの航続距離を実現できますが、依然として燃料ベースの予備システムを必要とします。この制限は、全電動推進アーキテクチャに対する主要な生産コミットメントを遅らせ、高出力モーターの近期注文量を抑制します。ハイブリッドシステムはこの制限を軽減しますが、バッテリーと熱エンジンの合計質量は、一部の航空機カテゴリーにおける運用上のメリットを狭めます。
希土類磁石および特殊材料の供給リスク
永久磁石同期機は、限られたグローバル供給基盤に集中した材料に依存しています。中国は2025年12月に希土類輸出ライセンスを拡大し、防衛関連用途およびその他の磁石依存製品の供給リスクを高めました。中国の希土類磁石出荷量は2025年9月に8月比で6.1%減少し、下流サプライチェーンの即時的な感応性が浮き彫りになりました。Lynas Rare EarthsとNoveon Magneticsは2025年10月、米国の防衛および民間用途向けの永久磁石の入手可能性を支援するためのサプライパートナーシップを締結しました。USA Rare Earthもまた、先進モーターシステムに使用される焼結ネオ磁石についてePropelledとの共同開発契約に署名しました。[2] これらの取り決めは、確保された非中国調達がモーター性能および航空資格と並んで競争上の要件となり得る理由を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
ACの既存基盤がDCとの競争激化に直面ACモーターは、認定された民間航空機システムに広く普及しているため、2026年の航空高速モーター市場シェアの64.56%を占めました。飛行制御、燃料ポンプ駆動、環境制御機器、およびその他の確立された機内電気機能全般にわたって使用されています。その地位は、長い認証履歴と、現代の航空機に使用される可変周波数発電システムとの互換性を反映しています。Boeing 787およびAirbus A350は、360~800 Hzで動作する230 V交流アーキテクチャを採用しており、確立されたAC機器の継続使用を支えています。この既存基盤に関連する市場規模は、メンテナンス需要、長い航空機プログラムサイクル、実績あるサプライ関係、および既に資格取得済みのシステムの低い交換リスクによって支えられています。
DCモーターは2032年にかけて7.24%のCAGRで拡大すると予測されており、最成長の速いモータータイプとなっています。バッテリー互換性、配線の簡素化、コンパクトなパッケージング、および電子整流は、eVTOL、UAS、および一般航空推進設計に適しています。炭化ケイ素インバーターは、バッテリー電力をモーター用に変換する際の損失を低減し、より柔軟な電気統合を可能にします。航空高速モーター市場では、したがってDC機器が新型航空機プログラムにおいて重要性を増す可能性が高いです。一方、AC機器は既存の機体および成熟した電力アーキテクチャにおいて引き続き重要です。


出力別:
200 kW超セグメントが構造的成長エンジンとして台頭10~200 kWセグメントは2026年の航空高速モーター市場シェアの27.65%を占めました。この範囲は、民間アクチュエーター、燃料ポンプ駆動、小型電動航空機、および上位層のUASプラットフォームに適合します。また、個々のサブシステムが完全な推進変更の前に電動化される、より電動化された航空機転換の初期段階とも一致しています。このセグメントは、異なる性能とコスト要件を持つ民間、防衛、および一般航空プログラムにわたる幅広い顧客基盤にサービスを提供しています。その幅広さは、複数の航空機カテゴリーにわたって性能、資格要件、生産コスト、機体サポート、および製品適応のバランスをとるサプライヤーにとって実用的な参入点となっています。
200 kW超セグメントは、ハイブリッド推進デモンストレーターおよび重量物輸送UASに支えられ、2032年にかけて7.56%のCAGRで成長すると予測されています。H3X Technologies Inc.は2025年3月、米国空軍との契約の下でHPDM-350の製造を開始しました。この機器は50 kgのパッケージで350 kWの連続出力を提供し、マルチセクター設計により1.5 MWまでスケールアップできます。[3] Collins Aerospaceはまた、2025年6月にRTXハイブリッド電動デモンストレーター向けの1 MWモーターを発表しました。この範囲の市場規模は、飛行検証、熱性能、パワーエレクトロニクス統合、およびメガワット級パワートレインの航空機レベルの認証に依存しています。
航空機プラットフォーム別:
UASが階層を破壊しながら民間航空が収益を支える民間航空は2026年の航空高速モーター市場シェアの37.89%を占めました。より電動化された航空機プログラムは、ナローボディ、ワイドボディ、および地域路線機体にわたって、油圧ポンプ、空気圧アクチュエーター、およびスターター発電機を電気機器に置き換えています。民間プラットフォームは、長い生産期間、厳格な資格基準、相当なアフターマーケット需要、および信頼性の高い供給期待を提供します。これらの特性は、長い航空機サービス寿命全体にわたり、グローバルなメンテナンスネットワーク全体で元の機器メーカーをサポートできるサプライヤーに有利です。電動飛行制御および燃料管理システムは、歴史的に油圧またはブリードエアシステムによって処理されてきた機能へのモーターの使用を拡大しており、主要推進以外の需要を生み出すのに役立っています。
UASは2032年にかけて9.01%のCAGRで成長すると予測されており、航空機プラットフォームの中で最高の成長率です。防衛および民間用途は、物流から監視に至るミッションで、北米、アジア太平洋、および中東にわたって同時に拡大しています。Woodwardは2025年4月、米国陸軍の将来長距離強襲航空機プログラムにおけるMoogパイロン変換アクチュエーター向けの精密電気機械式位置センサーを提供することに合意しました。Diamond Aircraft eDA40は、SafranのEASA認定ENGINeUS 100モーターを使用した初の全電動訓練航空機となり、認証の有用な先例を確立しました。EvolitoのD250アキシャルフラックスモーターは13 kgのパッケージで18.5 kW/kgを提供し、Flying Whales LCA60T飛行船に選定されました。

注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
用途別:
燃料管理システムが推進を上回る成長率推進システムは2026年の航空高速モーター市場シェアの43.24%を占めました。需要には、eVTOL航空機の分散推進器、電動およびハイブリッド電動プラットフォームのメインドライブ、および従来型航空機のスターター発電機が含まれます。推進は、モーターの電力要件が航空機の主要動力システムで最も高いため、最大のシェアを占めています。市場は、民間および防衛プログラムの両方にわたって、新しい推進コンセプトおよび既存の航空機電気アーキテクチャのアップグレードに対応しています。サプライヤーは、高出力密度、熱制御、信頼性、ならびにインバーター、コントローラー、電力分配機器、およびその他の電気システムとの統合を実証する必要があります。
燃料管理システムは2032年にかけて8.45%のCAGRで成長すると予測されています。空気駆動と電動駆動を組み合わせた燃料システムは、従来のブリードエア方式と比較して60%のエネルギー節約を達成できる可能性があります。これらの結果は、航空機メーカーが燃料節約と改善された熱制御を求める中で、電動ポンプおよびアクチュエーションハードウェアのより広い使用を支持します。WoodwardがA350スポイラー作動システム14基のうち12基を供給するために選定されたことも、電動モーター需要が非常に重要な飛行機能へと移行していることを示しています。キャビン環境制御、アビオニクス冷却、および電動ブレーキは、より電動化された設計がより一般的になるにつれて、さらなる用途機会を提供します。
地域分析
北米:統合モーターエコシステムが市場リーダーシップを維持
北米は2026年の航空高速モーター市場シェアの36.75%を占めました。その地位は、大規模な民間航空機基盤、活発な防衛調達、広範なメンテナンスネットワーク、および電動推進開発者の集積に基づいています。ZeroAviaは2025年2月、2,200 RPMで動作する直接駆動システムの認証基盤を確立した600 kW電動推進システムについてFAAのG-1イシューペーパーを受領しました。FAAのAC 21.17-4は、バッテリー駆動のパワードリフト航空機の型式、生産、および耐空性認証の経路を提供し、eVTOLサプライ契約の不確実性を低減します。防衛調達は第二の需要基盤を追加し、国内調達、認証能力、およびコンプライアンス要件は軍用プラットフォームを対象とするサプライヤーにとって引き続き重要です。
アジア太平洋:政策主導の需要が近期供給能力を超過
アジア太平洋は2032年にかけて8.21%のCAGRで成長すると予測されており、航空高速モーター市場において最高の地域成長率です。中国は、低高度経済に向けて20以上の省・直轄市にわたって1,000 ビリオン 人民元(15.04 ビリオン 米ドル)超の産業資金を投入しています。この投資は、eVTOLモーター、コントローラー、バッテリー統合、および関連機器の地域基盤の拡大を支えています。三菱重工業とヤマハ発動機は2025年4月、200 kgのペイロードと200 kmの航続距離を持つハイブリッドUAVの飛行試験を完了し、ハイブリッド推進に関する継続的な地域の取り組みを示しました。インドのドローン奨励プログラムはコンポーネントへの需要を支えていますが、希土類磁石材料へのアクセス、資格取得済みサプライヤー、および現地認証能力は引き続き重要なサプライチェーン上の考慮事項です。
欧州および新興地域がグローバル需要に幅を加える
欧州は航空高速モーター市場の技術・認証センターであり続けています。EASAは2025年2月、1,500時間の認証試験と100時間以上の飛行時間を経て、航空電動モーターとしてSafranのENGINeUS 100に初の型式証明を付与しました。Safranはフランスと英国に4つの半自動化ラインを準備し、2026年から年間1,000基以上のモーターを生産する予定であり、EvolitoはAS/EN 9100認定を取得し、Flying Whales、Electra、およびVertical Aerospaceとのサプライ契約を締結しています。南米、中東、およびアフリカは、機体更新、UAS物流、調査業務、先進エアモビリティへの投資、ならびに電動およびハイブリッド航空機への地域的関心を通じて、より初期段階の需要を牽引しています。
競合環境
市場集中度
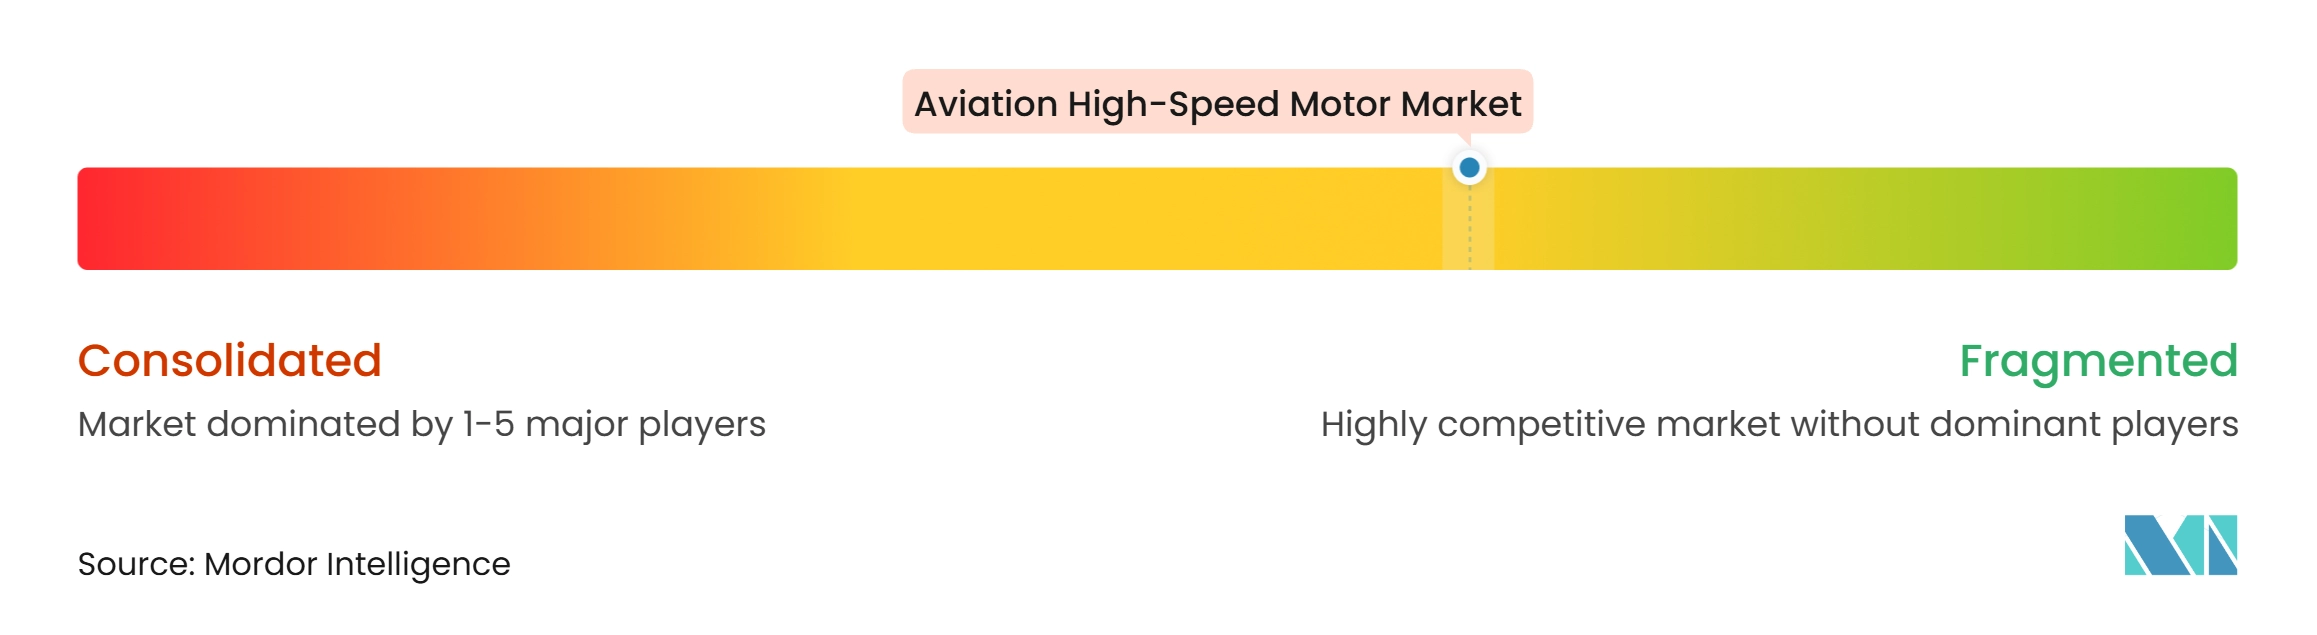
航空高速モーター市場は中程度に分散しており、確立された航空宇宙グループが専門的な電動推進開発者と競合しています。大手サプライヤーは、認定されたサプライチェーン、長期にわたる元の機器メーカーとの関係、確立されたアフターマーケットサービス能力、および幅広いプログラム経験から恩恵を受けています。中小企業は、出力密度、コンパクトな設計、積層造形、および統合モータードライブシステムを通じて競合しています。AS/EN 9100認定およびEASA設計組織承認は、資格取得の遅延が航空機プログラムへの参入を遅らせる可能性があるため、重要な市場参入要件です。アキシャルフラックスモーターは、ラジアル構成よりも鉄、銅、および永久磁石材料の使用量を少なくできるため、材料の入手可能性が不確実な場合の魅力が向上します。
Safranは2025年7月にCollins Aerospaceの飛行制御・作動事業の買収を完了し、作動ポートフォリオを大しました。買収した事業は180のプラットフォームをカバーし、2024年に1.55 ビリオン 米ドルの収益を記録し、電動推進の専門知識と油圧・電気機械式作動能力を組み合わせました。RTX Corporationは、1 MWモーターと200 kWhバッテリーシステムを中心としたハイブリッド電動デモンストレーターを推進しました。Evolitoは、飛行船、ハイブリッド電動航空機、およびeVTOL用途向けのサプライ契約を通じてその地位を拡大しました。これらの動きは、サプライヤーが推進、作動、統合電気アーキテクチャ、生産能力、および長期的な顧客関係にわたるポジションを求めていることを示しています。
競争は特に10~200 kWの範囲で活発であり、UASおよび一般航空用途では管理可能なコストで高性能が求められます。入手可能な製品の中には適応された産業用モーターもあれば、一般航空用途には広く手が届かないプレミアム航空宇宙ユニットもあります。これにより、大規模な民間プログラムのコストプロファイルなしに航空資格要件を満たす目的設計モーターのスペースが生まれ、政府支援の開発契約によって支えられています。確保された希土類調達の取り決めも、納期コミットメントを保護し、材料の不確実性を低減できます。航空高速モーター市場は、したがって認証準備、熱性能、出力密度、および材料への信頼性の高いアクセスを評価します。
航空高速モーター産業のリーダー企業
-
H3X Technologies Inc.
-
Calnetix Technologies LLC
-
ARC Systems Inc.
-
MGM COMPRO
-
Allient, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
航空高速モーター市場 このレポートでカバーされる企業
- Safran SA
- H3X Technologies Inc.
- Moog Inc.
- Parker-Hannifin Corporation
- RTX Corporation
- H3X Technologies Inc.
- MGM COMPRO
- Magnomatics Limited
- Allient, Inc.
- Maxon International AG
- ARC Systems Inc.
- Regal Rexnord Corporation
- Calnetix Technologies LLC
最近の産業開発事情 航空高速モーター市場
- 2026年7月:ElectraとSafran Helicopter Enginesは、ElectraのEL9 Ultra Shortハイブリッド電動航空機に動力を供給するTG600ターボジェネレーターのライフ・オブ・プグラム生産契約を発表しました。TG600には、航空用途向けに設計され、最大過速度42,000 rpmを提供するSafran Electrical & Power製のGENeUS™高速スマートモーター/ジェネレーター2基が組み込まれます。
- 2025年10月:日機装株式会社は、水素航空機向け液化水素ポンプの第2プロトタイプの性能試験を正常に完了しました。この試験では、ポンプが30,000 rpmの高速回転を維持しながら、吸引性能を2倍にし、流量を1.2倍、吐出圧力を1.4倍に向上させました。
- 2025年9月:H3X Technologies Inc.はHPDM-180Dを発表しました。これはHPDM-180の直接駆動バリアントです。この高出力密度統合モータードライブは、20,000 RPMのシャフト速度を特徴とし、航空高速モーター発電機用途向けに設計されています。
世界の航空高速モーター市場レポートの範囲
航空高速モーター市場は、毎分10,000回転(RPM)を超える回転速度で動作し、民間、軍用、一般航空、および無人航空システム(UAS)にわたって推進、飛行制御、燃料管理、およびその他の航空機システムをサポートするように設計された電動モーターで構成されています。範囲には、新型航空機生産、航空機電動化プログラム、システム近代化、および改修用途向けに供給される航空グレードの高速電動モーターが含まれます。市場は、定格または指定動作速度が10,000 RPMを超える電動モーターのみを対象とし、この閾値以下で動作するモーター、従来の燃焼エンジン、および帰属可能な電動モーター価値を超える完全な推進システムは除外されます。
航空高速モーター市場は、モータータイプ、出力、航空機プラットフォーム、用途、および地域によってセグメント化されています。モータータイプ別では、市場はACモーターとDCモーターにセグメント化されています。出力別では、市場は10 kW以下、10~200 kW、および200 kW超にセグメント化されています。航空機プラットフォーム別では、市場は民間航空、軍用航空、一般航空、および無人航空システム(UAS)にセグメント化されています。用途別では、市場は推進システム、飛行制御システム、燃料管理システム、およびその他にセグメント化されています。レポートはまた、異なる地域の主要国における航空高速モーター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ACモーター |
| DCモーター |
| 10 kW以下 |
| 10~200 kW |
| 200 kW超 |
| 民間航空 | ナローボディ |
| ワイドボディ | |
| 地域路線機 | |
| 軍用航空 | 固定翼機 |
| 回転翼機 | |
| 一般航空 | |
| 無人航空システム(UAS) |
| 推進システム |
| 飛行制御システム |
| 燃料管理システム |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| モータータイプ別 | ACモーター | ||
| DCモーター | |||
| 出力別 | 10 kW以下 | ||
| 10~200 kW | |||
| 200 kW超 | |||
| 航空機プラットフォーム別 | 民間航空 | ナローボディ | |
| ワイドボディ | |||
| 地域路線機 | |||
| 軍用航空 | 固定翼機 | ||
| 回転翼機 | |||
| 一般航空 | |||
| 無人航空システム(UAS) | |||
| 用途別 | 推進システム | ||
| 飛行制御システム | |||
| 燃料管理システム | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
航空高速モーター市場の2026年の価値はいくらですか?
航空高速モーター市場は2026年に3.32 ビリオン 米ドルと評価されており、6.59%のCAGRで2032年までに4.87 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つモータータイプはどれですか?
ACモーターは2026年の収益の64.56%を占めており、認定された民間航空機システムでの確立された使用によって支えられています。
最も成長の速い出力帯はどれですか?
200 kW超セグメントは、ハイブリッド推進デモンストレーターおよび重量物輸送UASに支えられ、2032年にかけて7.56%のCAGRで成長すると予測されています。
UASが航空高速モーター需要にとって重要な理由は何ですか?
UASは2032年にかけて9.01%のCAGRで最も成長の速い航空機プラットフォームであり、防衛、物流、検査、および特殊輸送用途に対応しているためです。
最も高い成長率を持つ用途はどれですか?
燃料管理システムは、電動ポンプおよびアクチュエーションが航空機の効率と熱制御を支援するため、2032年にかけて8.45%のCAGRで成長すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋は、低高度経済への投資と地域のUAS活動の拡大に支えられ、2032年にかけて8.21%のCAGRで成長すると予測されています。