
Taille et part du marché de l'aviation à moteur haute vitesse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.54 Milliards de dollars |
| Taille du Marché (2032) | 4.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'aviation à moteur haute vitesse par Mordor Intelligence
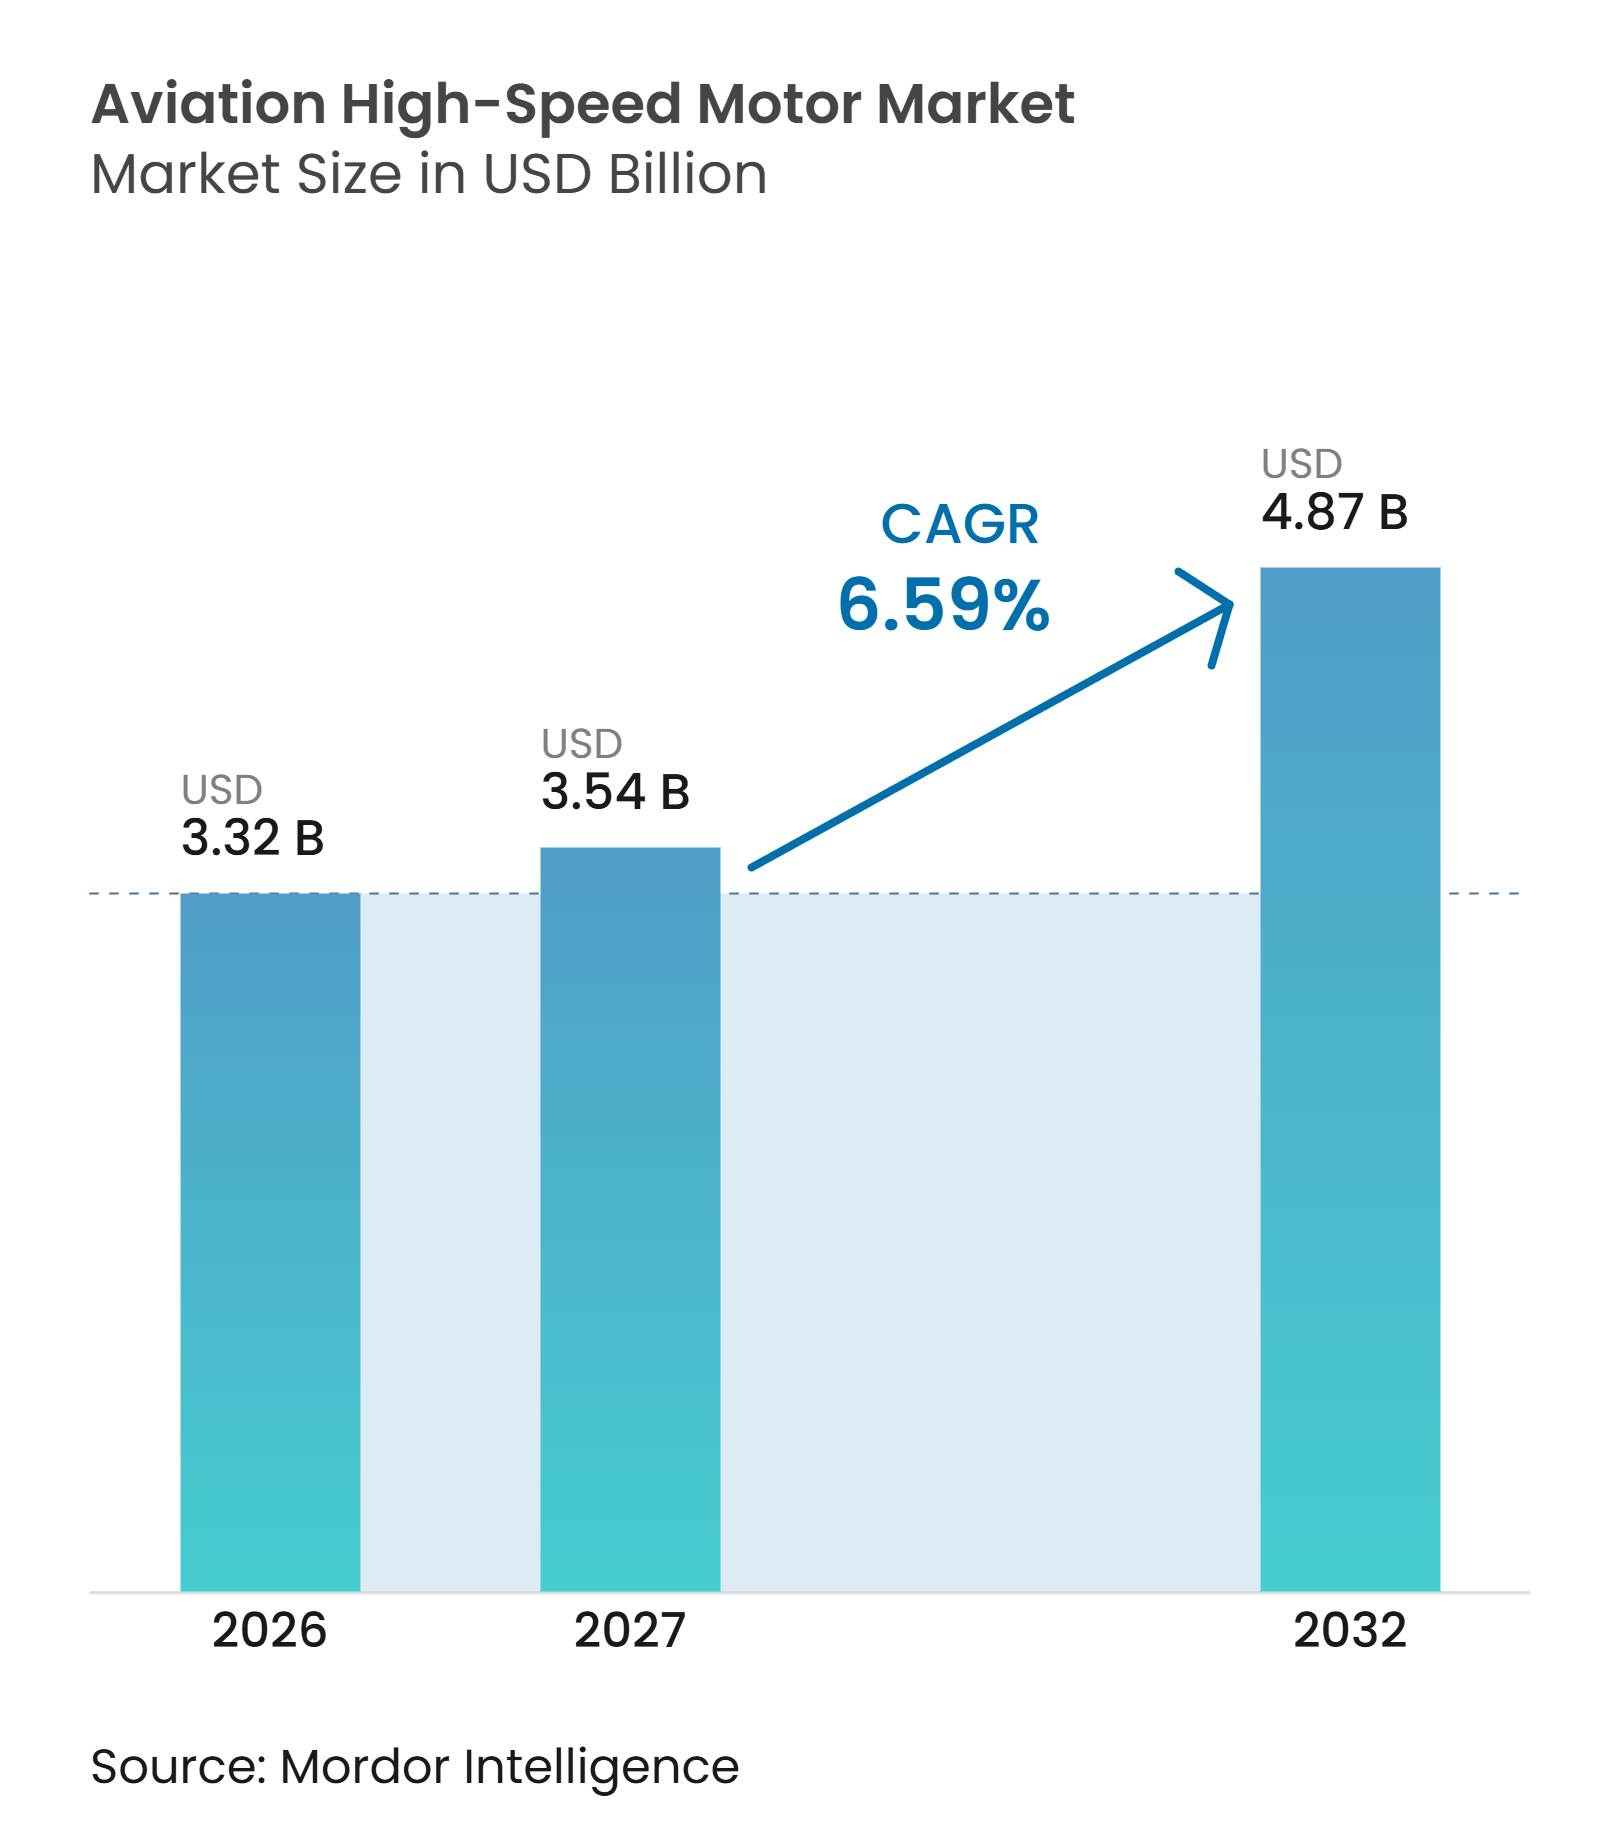
La taille du marché de l'aviation à moteur haute vitesse était évaluée à 3,32 milliards USD en 2026 et devrait croître de 3,54 milliards USD en 2027 pour atteindre 4,87 milliards USD d'ici 2032, à un CAGR de 6,59 % durant la période de prévision (2027-2032). Le marché évolue vers des systèmes électriques qui remplacent les fonctions hydrauliques et pneumatiques dans les aéronefs commerciaux et militaires. Ce changement accroît la demande de moteurs dans la propulsion, l'actionnement, la gestion du carburant, le contrôle environnemental et les systèmes de vol. Les démonstrateurs hybrides-électriques et les aéronefs sans pilote stimulent la demande de machines à plus haute puissance, tandis que les fournisseurs certifiés conservent un avantage dans les programmes établis. La sécurité d'approvisionnement en aimants permanents et le rythme de la certification aéronautique restent des limites importantes pour la planification de la production. Le marché de l'aviation à moteur haute vitesse bénéficie également de l'intensification des exigences en matière d'efficacité énergétique et de bruit, qui rendent les systèmes électriques plus légers et plus efficaces plus pertinents pour la conception des aéronefs.
Points clés du rapport
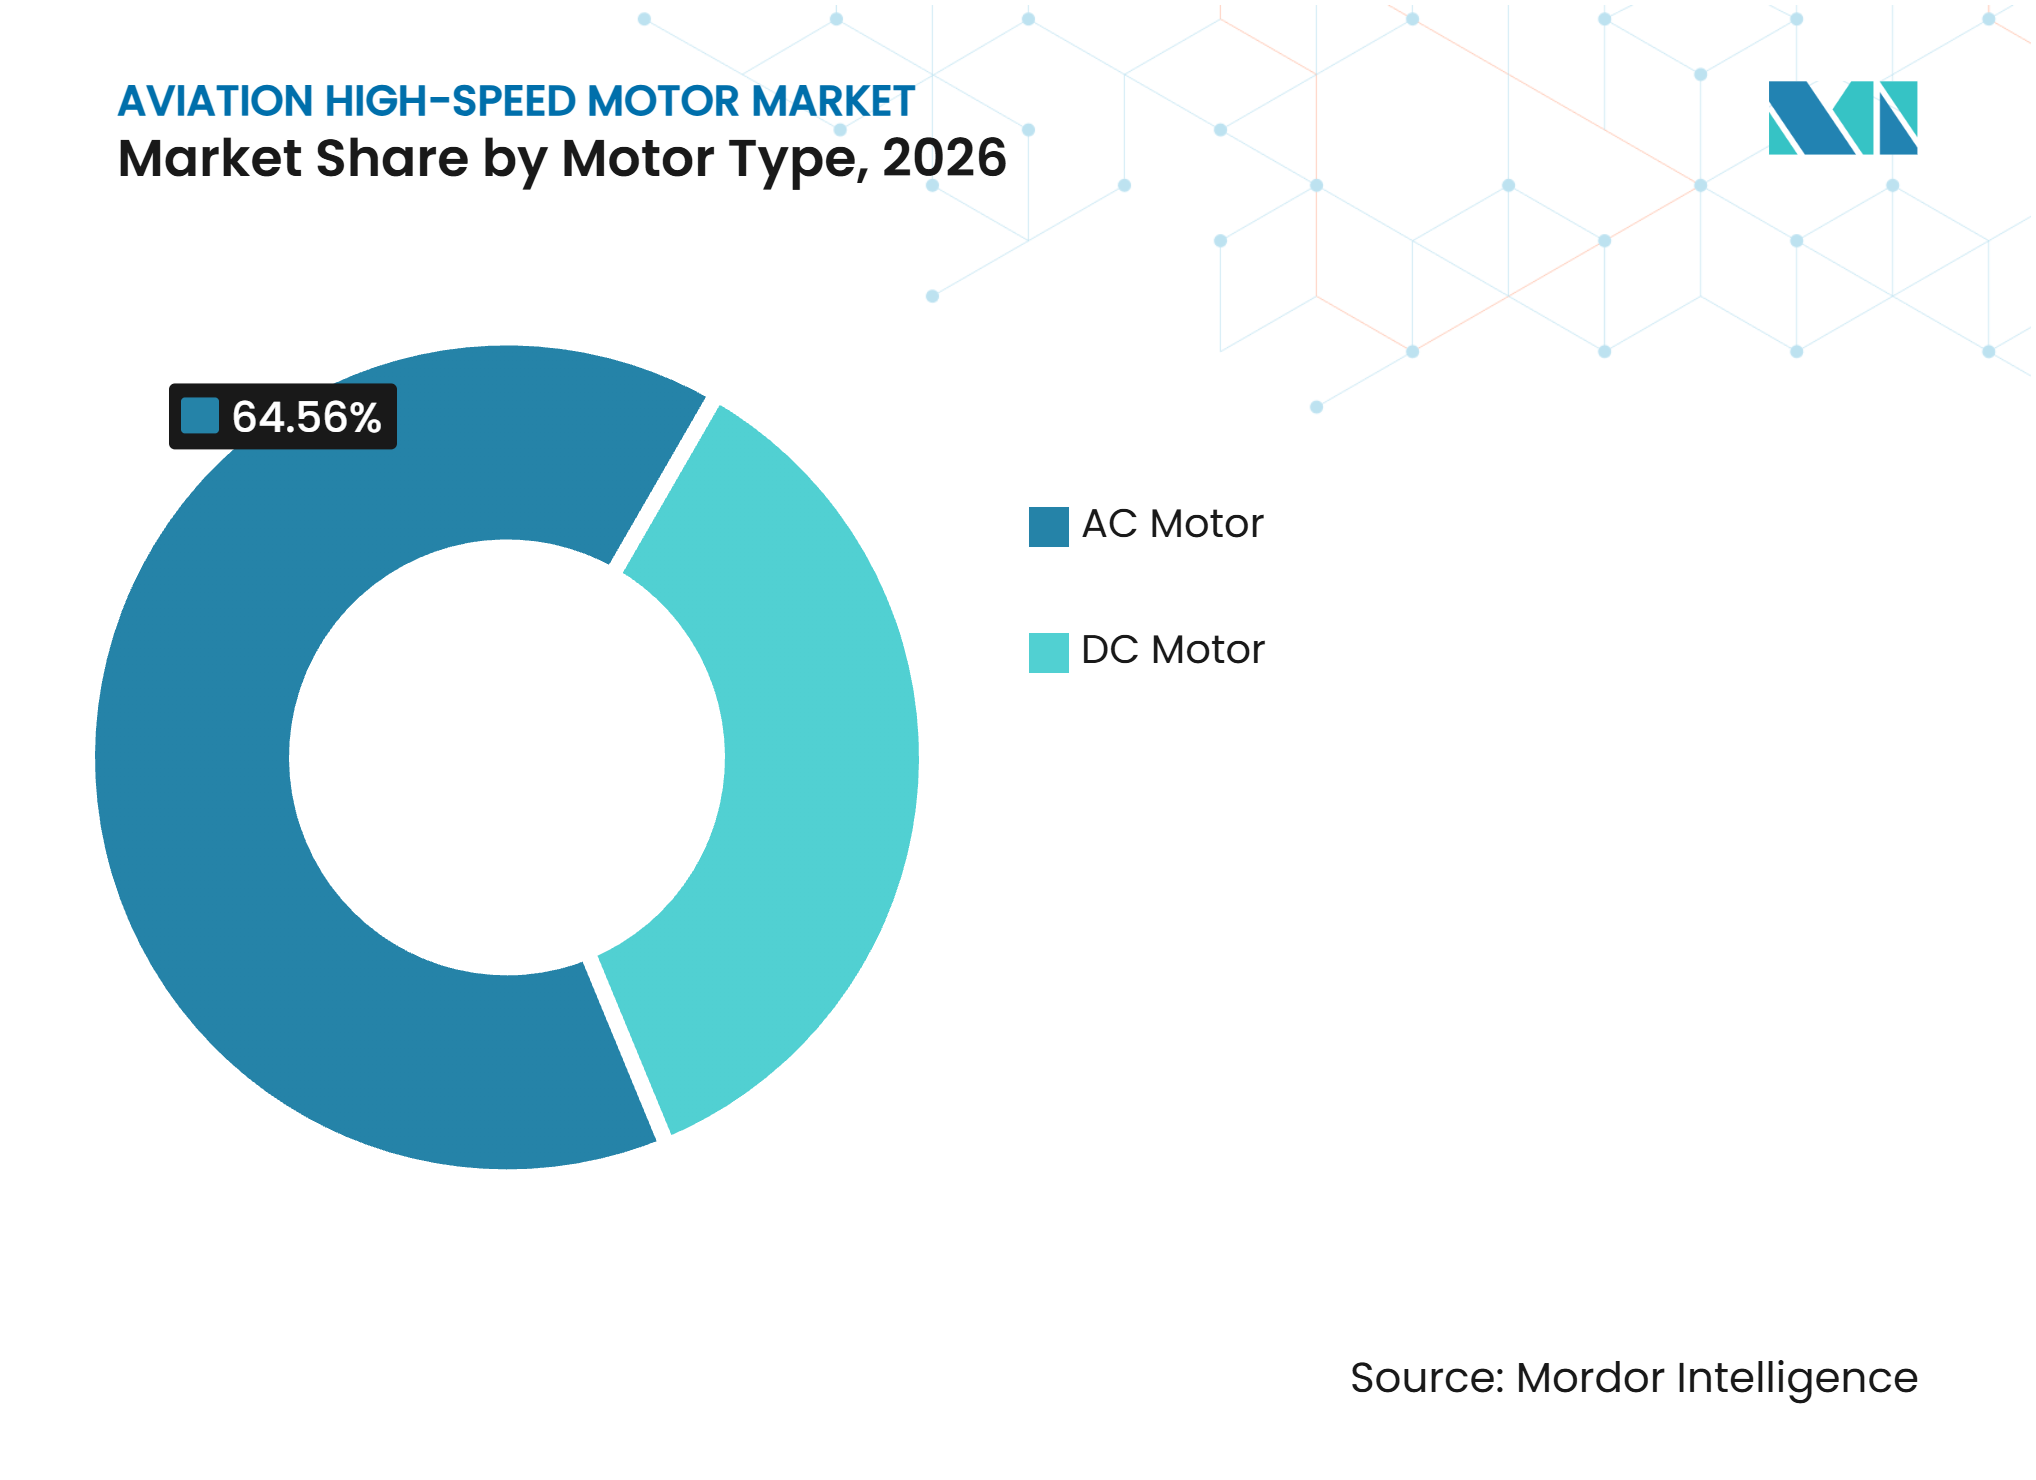
- Par type de moteur, les moteurs à courant alternatif détenaient 64,56 % de la part du marché de l'aviation à moteur haute vitesse en 2026, tandis que les moteurs à courant continu devraient croître à un CAGR de 7,24 % jusqu'en 2032.
- Par puissance de sortie, le segment 10 à 200 kW détenait 27,65 % de la part du marché de l'aviation à moteur haute vitesse en 2026, tandis que le segment supérieur à 200 kW devrait croître à un CAGR de 7,56 % jusqu'en 2032.
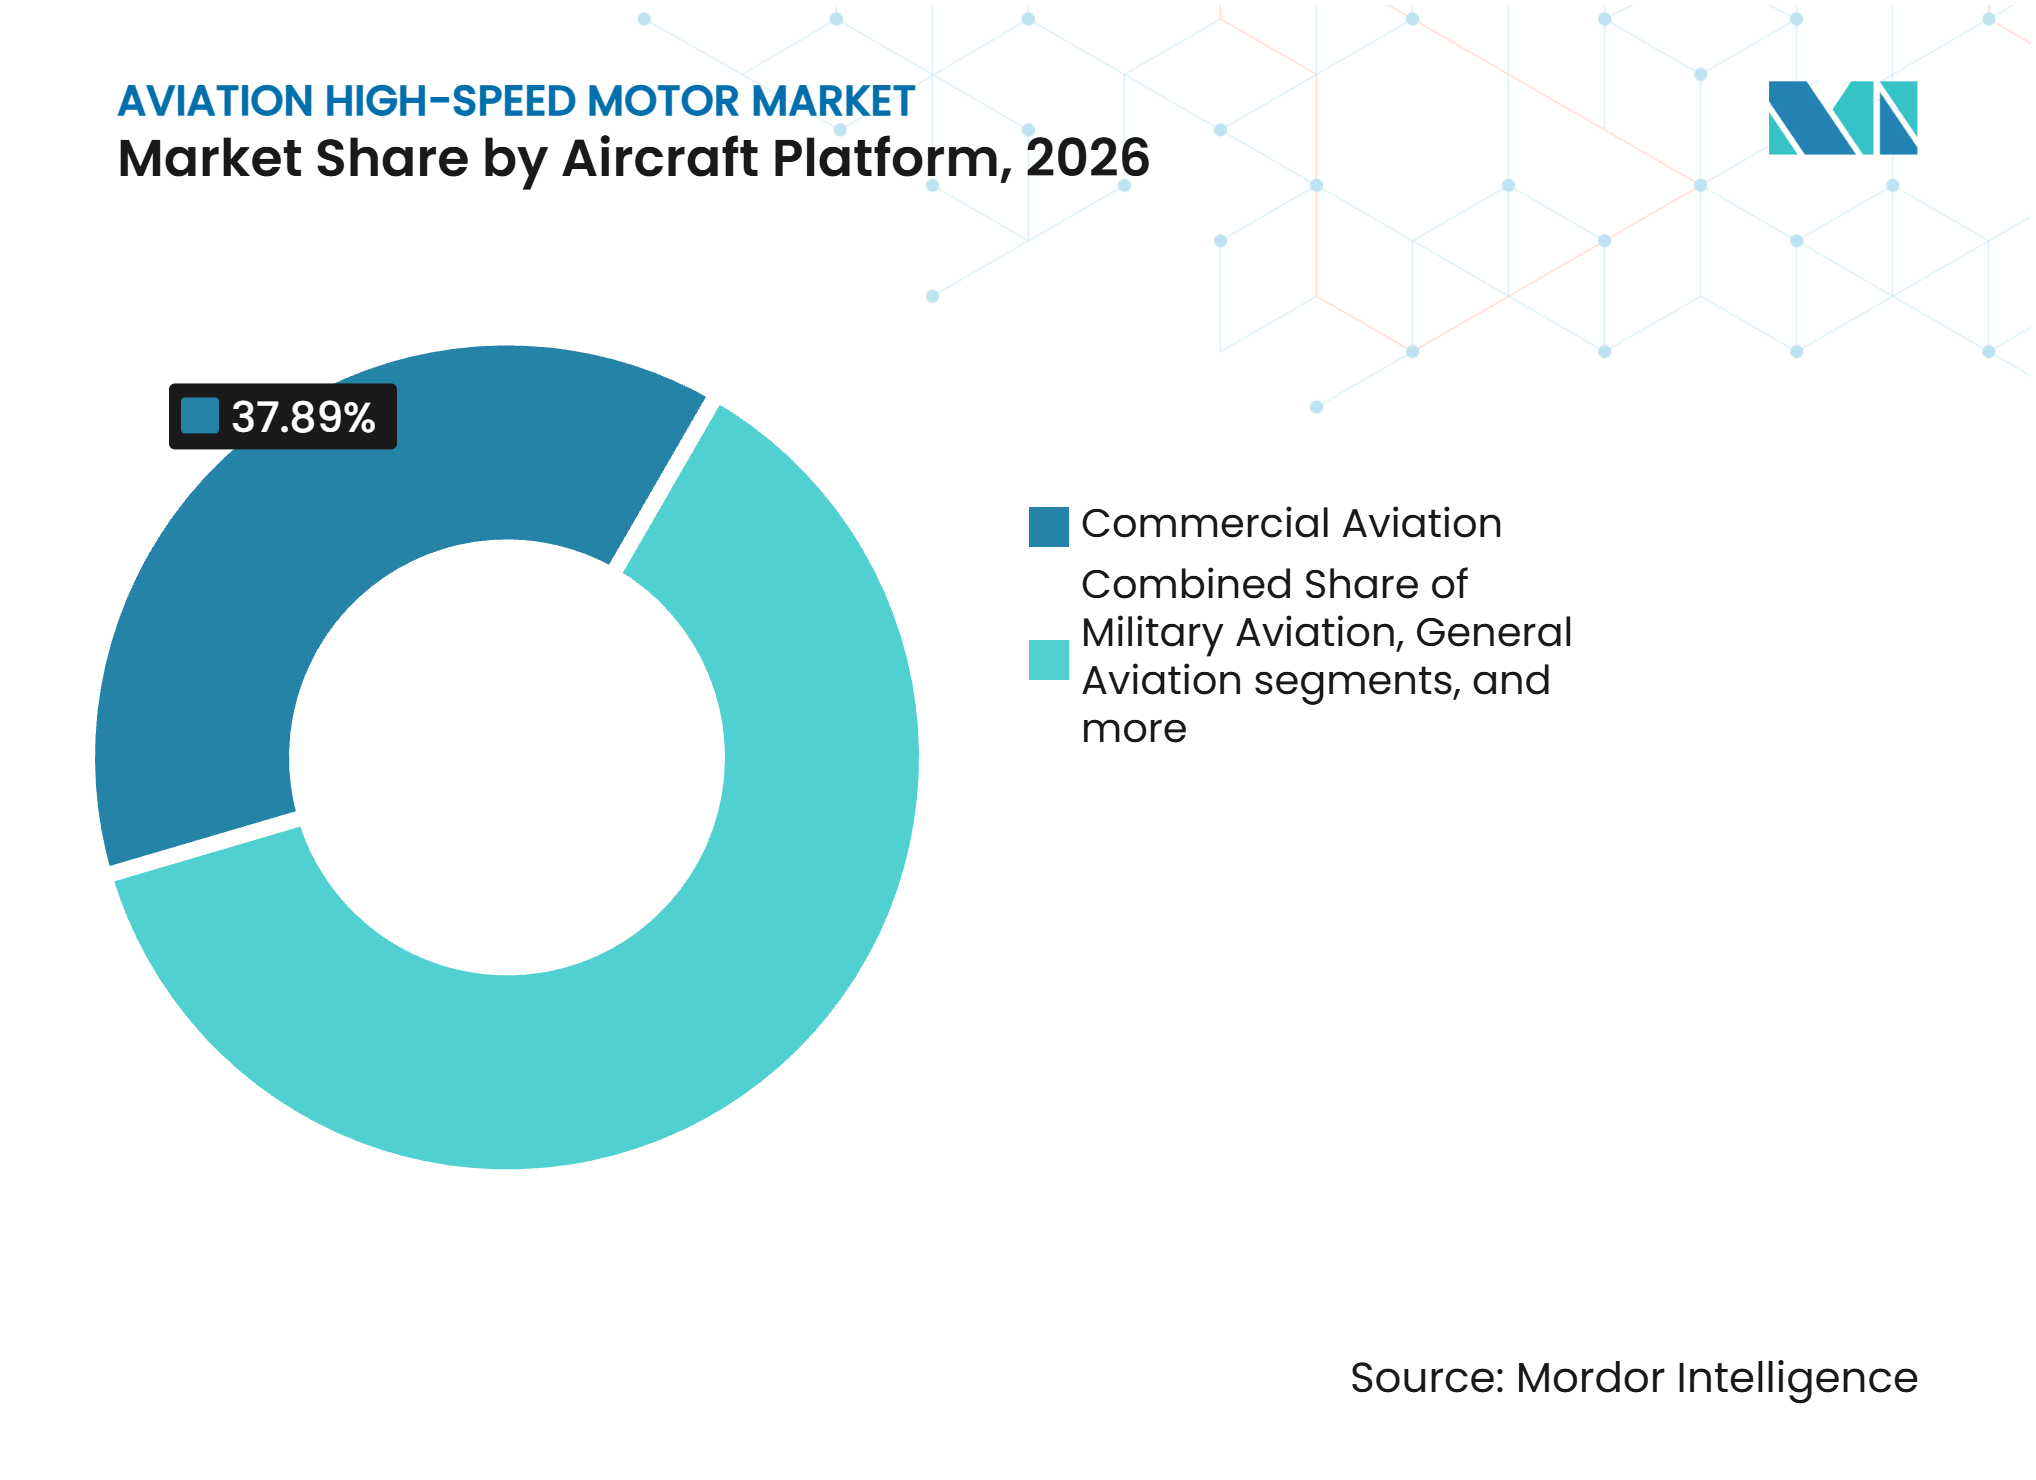
- Par plateforme aéronautique, l'aviation commerciale détenait 37,89 % de la part du marché de l'aviation à moteur haute vitesse en 2026, tandis que les systèmes aériens sans pilote devraient croître à un CAGR de 9,01 % jusqu'en 2032.
- Par application, les systèmes de propulsion détenaient 43,24 % de la part du marché de l'aviation à moteur haute vitesse en 2026, tandis que les systèmes de gestion du carburant devraient croître à un CAGR de 8,45 % jusqu'en 2032.
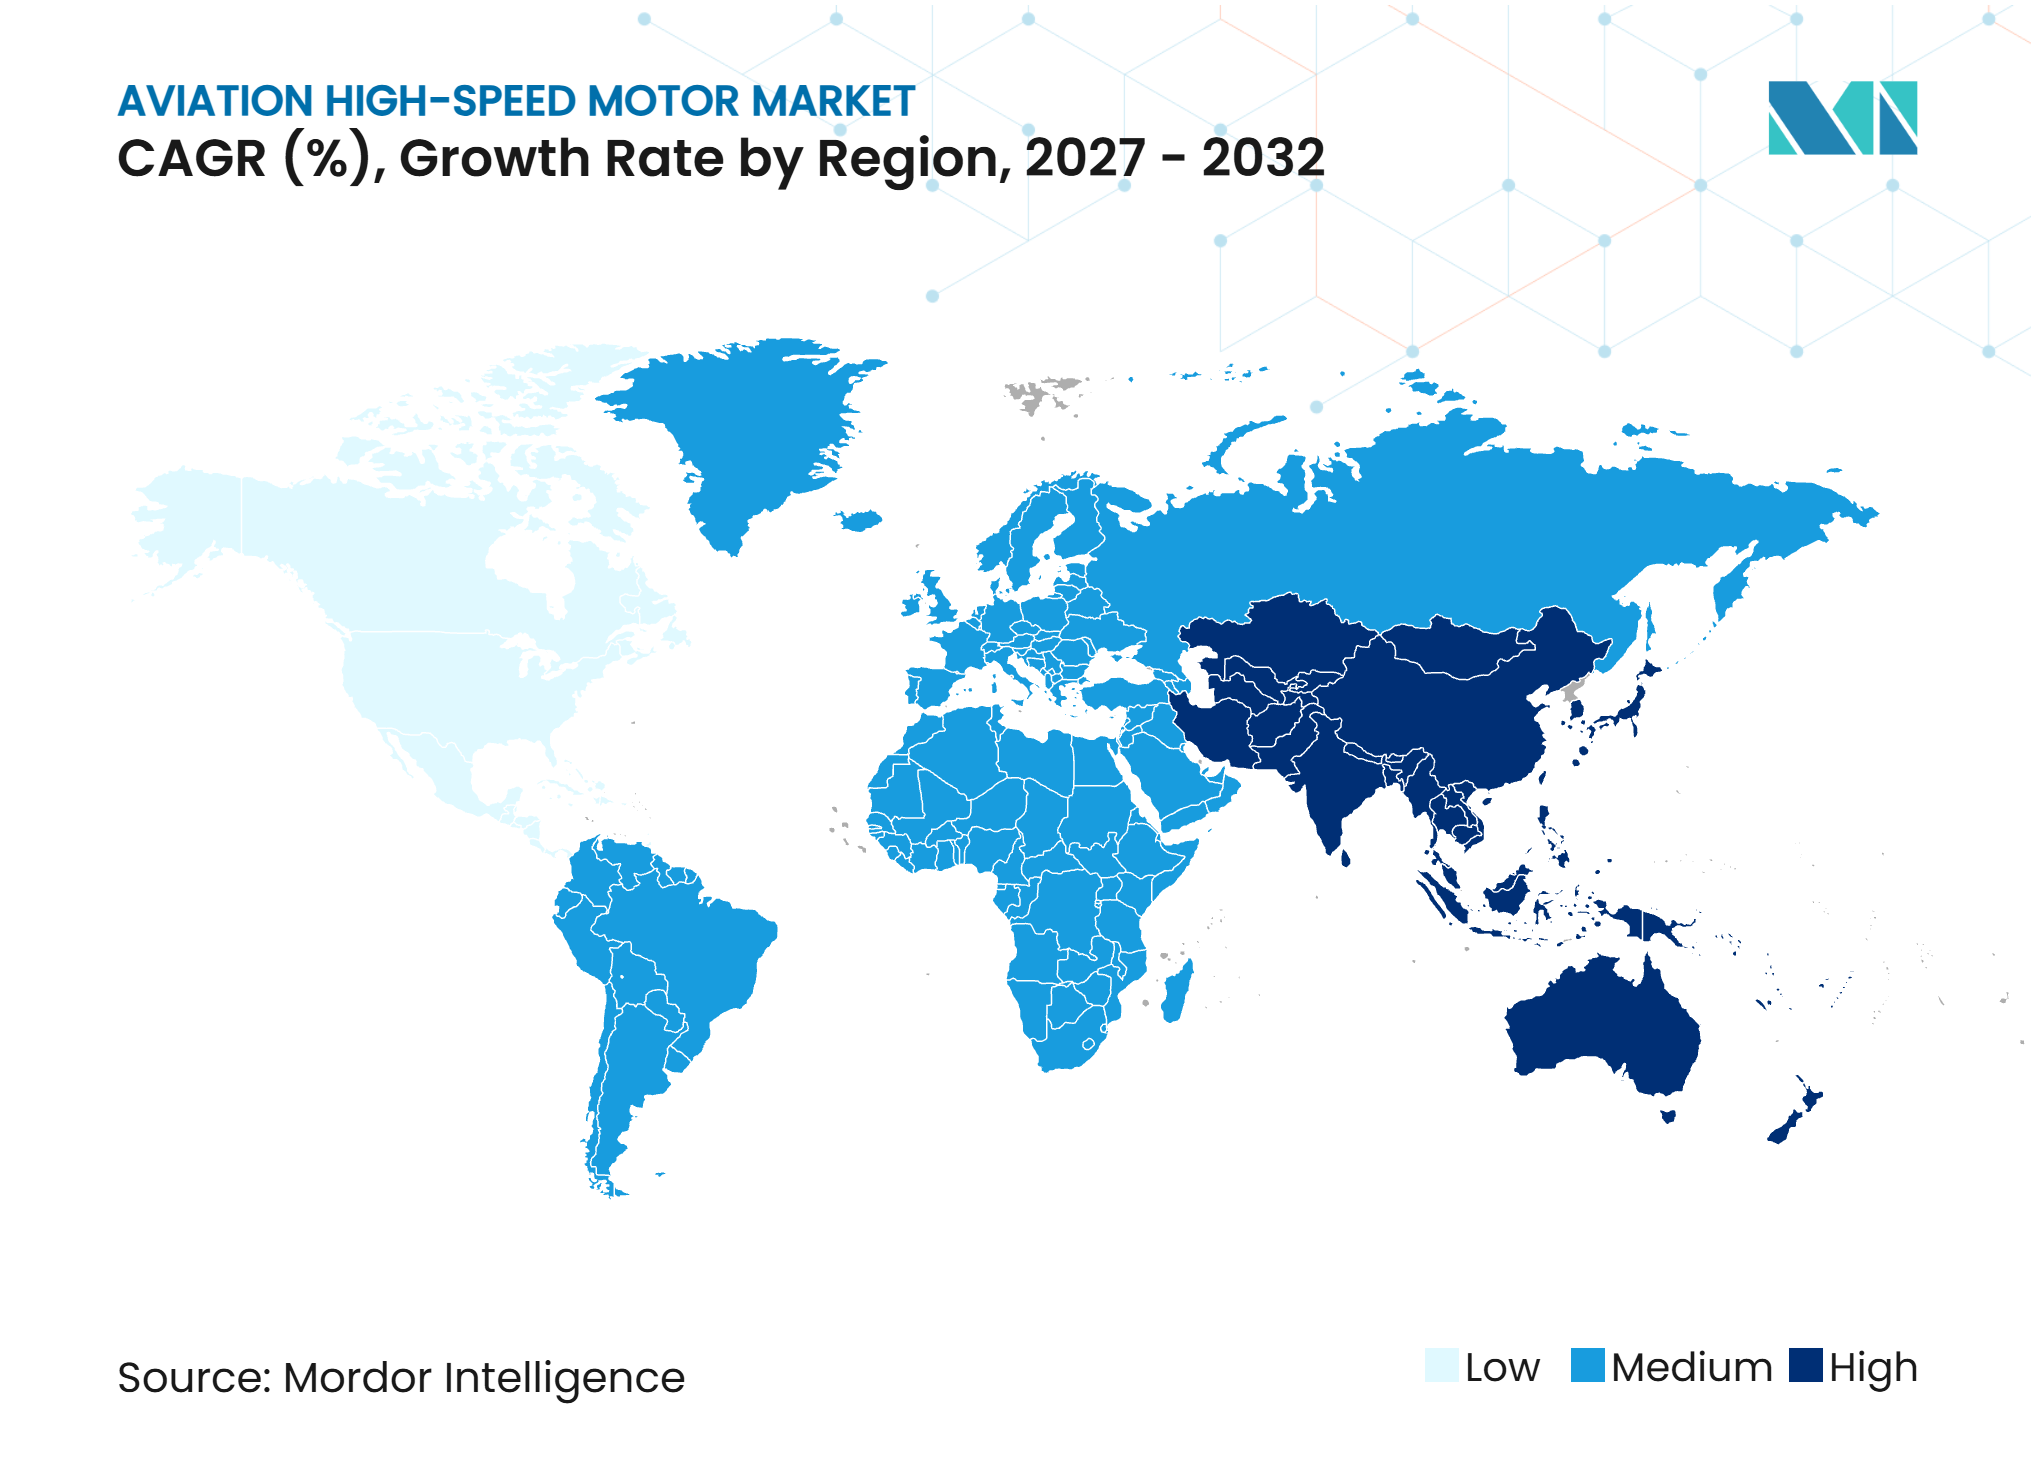
- Par géographie, l'Amérique du Nord détenait 36,75 % de la part du marché de l'aviation à moteur haute vitesse en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Architectures d'aéronefs plus électriques | +1.10% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion de la propulsion électrique et hybride-électrique | +1.30% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Déploiement croissant de systèmes aériens sans pilote dans diverses applications | +1.20% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Objectifs de poids, d'efficacité et d'émissions des aéronefs | +0.90% | Mondial, défini par l'OACI, l'UE et les normes nationales | Long terme (≥ 4 ans) |
| Certification des moteurs électriques de qualité aéronautique | +0.70% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Architectures intégrées de moteur, d'onduleur et de contrôleur | +0.60% | Mondial, dirigé par les États-Unis, le Royaume-Uni, la France et l'Allemagne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les architectures d'aéronefs plus électriques comme créateur systémique de demande
Les conceptions d'aéronefs plus électriques augmentent le nombre de fonctions électriques requises sur chaque cellule. Le démarrage des moteurs, le contrôle environnemental, le dégivrage et les commandes de vol passent des équipements hydrauliques et pneumatiques aux systèmes électriques. Un réseau à courant continu bipolaire à trois fils peut améliorer la compatibilité électromagnétique et la tolérance aux pannes dans les futurs réseaux électriques des aéronefs. Un bus basse tension de 48 V pourrait réduire le poids du câblage de 20 % par rapport aux configurations héritées à 28 V. Cette configuration peut simplifier la transition vers des architectures électriques à plus haute tension dans les nouvelles conceptions d'aéronefs. Les travaux menés dans le cadre du programme ORCHESTRA financé par l'UE ont montré que le refroidissement par jet d'impact à base de nanofluide peut réduire la température de pointe d'un moteur électrique de 10 % par rapport au refroidissement à l'huile seule.
Expansion de la propulsion électrique et hybride-électrique
Les programmes d'aéronefs électriques et hybrides-électriques progressent des travaux en laboratoire vers les essais de composants et la préparation au vol. En juin 2025, Pratt & Whitney Canada a achevé les essais au sol à pleine puissance de son démonstrateur de vol hybride-électrique. Le système combine un moteur électrique de 1 MW de Collins Aerospace et une batterie de 200 kWh de H55 sur un banc d'essai De Havilland Canada Dash 8-100.[1] Le marché de l'aviation à moteur haute vitesse bénéficie du fait que les conceptions hybrides peuvent utiliser des équipements distincts pour la croisière, le soutien au décollage et la propulsion distribuée. Le programme de démonstration de vol de groupe motopropulseur électrifié de la NASA est axé sur les systèmes hybrides-électriques de classe mégawatt pour les aéronefs de catégorie transport et l'apprentissage réglementaire. Ces programmes soutiennent la demande de moteurs à haute puissance et d'équipements de contrôle intégrés, même si les aéronefs tout-électriques à grande échelle restent limités par les capacités des batteries.
Déploiement croissant de systèmes aériens sans pilote dans diverses applications
Les systèmes aériens sans pilote étendent le marché de l'aviation à moteur haute vitesse vers la défense, la logistique, l'inspection et les usages de transport spécialisé. La propulsion électrique est bien adaptée à ces aéronefs car elle offre une réponse rapide, une installation compacte et des options de poussée distribuée. L'Inde a annoncé en juillet 2025 un programme d'incitation aux drones sur trois ans d'une valeur de 20 milliards INR (234 millions USD) pour soutenir la production régionale de drones et la demande en composants. Archer Aviation a également accepté en novembre 2025 de fournir son groupe motopropulseur électrique pour le véhicule aérien autonome Omen développé avec Anduril Industries et EDGE Group. Le gouvernement des Émirats arabes unis s'est engagé à une commande initiale de 50 aéronefs dans le cadre de cet accord. Une telle utilisation multiplateforme peut offrir aux fournisseurs de moteurs électriques une voie allant des programmes civils de mobilité aérienne avancée vers les plateformes de systèmes aériens sans pilote orientées défense.
Objectifs de poids, d'efficacité et d'émissions des aéronefs
Les constructeurs aéronautiques font face à des exigences plus strictes en matière d'efficacité énergétique, de bruit et d'émissions qui soutiennent les mises à niveau des systèmes électriques. Le Comité de protection de l'environnement en aviation de l'OACI a convenu en mars 2025 de nouvelles normes exigeant une amélioration minimale de 10 % de la consommation de carburant à la certification pour certains aéronefs commerciaux sollicitant des certificats de type après décembre 2031. La norme de bruit convenue exige également une exploitation au moins 6 dB plus silencieuse à partir de janvier 2029. L'aviation requiert une part de 2 % de carburant d'aviation durable aux aéroports de l'UE à partir de 2025, montant à 70 % d'ici 2050. Le marché de l'aviation à moteur haute vitesse bénéficie de cette tendance car les entraînements électriques peuvent réduire la dépendance à l'air de prélèvement et aux équipements hydrauliques. Les fournisseurs qui combinent une haute densité de puissance avec une efficacité thermique sont mieux positionnés pour les programmes recherchant des gains d'efficacité vérifiés au niveau de l'aéronef.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de densité énergétique des batteries et d'autonomie | -1.10% | Mondial, plus aigu là où l'infrastructure de recharge est limitée | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement de la certification et de la qualification aéronautiques | -0.80% | Amérique du Nord et Europe, avec répercussions mondiales | Moyen terme (2 à 4 ans) |
| Complexité de la gestion thermique et du refroidissement à haute vitesse de rotation | -0.70% | Mondial | Court terme (≤ 2 ans) |
| Exposition à l'approvisionnement en aimants en terres rares et en matériaux spécialisés | -0.90% | Asie-Pacifique, avec répercussions en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes de densité énergétique des batteries et d'autonomie
Les performances des batteries restent une limite directe sur le rythme d'adoption de l'aviation tout-électrique. Les packs d'aviation lithium-ion actuels délivrent 150 à 260 Wh/kg au niveau système. Un aéronef à batteries de 90 places pourrait soutenir une autonomie de 750 km en mode batterie seule à une densité d'énergie de pack de 320 Wh/kg, tout en nécessitant encore un système de réserve à carburant. Cette limitation retarde les engagements de production majeurs pour les architectures de propulsion tout-électrique et modère les volumes de commandes à court terme pour les moteurs à haute puissance. Les systèmes hybrides réduisent cette limitation, mais la masse combinée des batteries et des moteurs thermiques réduit le bénéfice opérationnel pour certaines catégories d'aéronefs.
Exposition à l'approvisionnement en aimants en terres rares et en matériaux spécialisés
Les machines synchrones à aimants permanents dépendent de matériaux concentrés au sein d'une base d'approvisionnement mondiale limitée. La Chine a élargi les licences d'exportation de terres rares en décembre 2025, augmentant le risque d'approvisionnement pour les applications liées à la défense et d'autres produits dépendant des aimants. Les expéditions d'aimants en terres rares de Chine ont chuté de 6,1 % en septembre 2025 par rapport à août, ce qui a mis en évidence la sensibilité immédiate des chaînes d'approvisionnement en aval. Lynas Rare Earths et Noveon Magnetics ont formé un partenariat d'approvisionnement en octobre 2025 pour soutenir la disponibilité des aimants permanents pour les applications de défense et commerciales américaines. USA Rare Earth a également signé un accord de développement conjoint avec ePropelled pour des aimants néodyme frittés utilisés dans des systèmes de moteurs avancés.[2] Ces arrangements montrent pourquoi un approvisionnement sécurisé hors de Chine peut devenir une exigence concurrentielle aux côtés des performances du moteur et de la qualification aéronautique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de moteur :
la base installée de moteurs à courant alternatif fait face à une concurrence croissante des moteurs à courant continuLes moteurs à courant alternatif représentaient 64,56 % de la part du marché de l'aviation à moteur haute vitesse en 2026, car ils sont bien établis dans les systèmes d'aéronefs commerciaux certifiés. Ils sont utilisés dans les commandes de vol, les entraînements de pompes à carburant, les équipements de contrôle environnemental et d'autres fonctions électriques embarquées établies. Leur position reflète de longues histoires de certification et la compatibilité avec les systèmes de génération à fréquence variable utilisés sur les aéronefs modernes. Le Boeing 787 et l'Airbus A350 utilisent des architectures à courant alternatif de 230 V fonctionnant à 360 à 800 Hz, ce qui soutient l'utilisation continue des équipements à courant alternatif établis. La taille du marché associée à cette base installée est soutenue par la demande de maintenance, les longs cycles des programmes aéronautiques, les relations d'approvisionnement éprouvées et le faible risque de remplacement des systèmes déjà qualifiés.
Les moteurs à courant continu devraient se développer à un CAGR de 7,24 % jusqu'en 2032, ce qui en fait le type de moteur à la croissance la plus rapide. La compatibilité avec les batteries, la simplification du câblage, le conditionnement compact et la commutation électronique conviennent aux conceptions de propulsion pour les aéronefs à décollage et atterrissage verticaux électriques, les systèmes aériens sans pilote et l'aviation générale. Les onduleurs en carbure de silicium réduisent les pertes lors de la conversion de l'énergie des batteries pour l'utilisation des moteurs et permettent une intégration électrique plus flexible. Le marché de l'aviation à moteur haute vitesse devrait donc voir les équipements à courant continu gagner en pertinence dans les nouveaux programmes aéronautiques. En revanche, les équipements à courant alternatif restent importants dans les flottes établies et les architectures de puissance matures.


Par puissance de sortie :
le segment supérieur à 200 kW émerge comme le moteur de croissance structurelLe segment 10 à 200 kW représentait 27,65 % de la part du marché de l'aviation à moteur haute vitesse en 2026. Cette plage convient aux actionneurs commerciaux, aux entraînements de pompes à carburant, aux petits aéronefs électriques et aux plateformes de systèmes aériens sans pilote de niveau supérieur. Elle s'aligne également sur les premières étapes de la conversion des aéronefs plus électriques, où les sous-systèmes individuels sont électrifiés avant que des changements de propulsion complets ne se produisent. Le segment dessert une large base de clients dans les programmes commerciaux, de défense et d'aviation générale avec des exigences de performance et de coût différentes. Son étendue en fait un point d'entrée pratique pour les fournisseurs qui équilibrent performance, exigences de qualification, coût de production, soutien à la flotte et adaptation des produits dans plusieurs catégories d'aéronefs.
Le segment supérieur à 200 kW devrait croître à un CAGR de 7,56 % jusqu'en 2032, soutenu par les démonstrateurs de propulsion hybride et les systèmes aériens sans pilote à levage lourd. H3X Technologies a commencé la construction de son HPDM-350 dans le cadre d'un contrat de l'armée de l'air américaine en mars 2025. La machine délivre 350 kW de puissance continue dans un package de 50 kg et peut évoluer jusqu'à 1,5 MW grâce à sa conception multisecteur.[3] Collins Aerospace a également présenté un moteur de 1 MW pour le démonstrateur hybride-électrique RTX en juin 2025. La taille du marché dans cette plage dépend de la validation en vol, des performances thermiques, de l'intégration de l'électronique de puissance et de la certification au niveau de l'aéronef des groupes motopropulseurs de classe mégawatt.
Par plateforme aéronautique :
les systèmes aériens sans pilote perturbent la hiérarchie tandis que l'aviation commerciale ancre les revenusL'aviation commerciale représentait 37,89 % de la part du marché de l'aviation à moteur haute vitesse en 2026. Les programmes d'aéronefs plus électriques remplacent les pompes hydrauliques, les actionneurs pneumatiques et les démarreurs-générateurs par des équipements électriques dans les flottes à fuselage étroit, à fuselage large et régionales. Les plateformes commerciales offrent de longues séries de production, des normes de qualification strictes, une demande substantielle de service après-vente et des attentes d'approvisionnement fiables. Ces caractéristiques favorisent les fournisseurs capables de soutenir les fabricants d'équipements d'origine tout au long des longues durées de vie des aéronefs et dans les réseaux de maintenance mondiaux. Les systèmes de commande de vol et de gestion du carburant électrifiés étendent l'utilisation des moteurs à des fonctions historiquement assurées par des systèmes hydrauliques ou à air de prélèvement, contribuant à créer une demande au-delà de la propulsion principale.
Les systèmes aériens sans pilote devraient croître à un CAGR de 9,01 % jusqu'en 2032, le taux le plus élevé parmi les plateformes aéronautiques. Les usages défense et commerciaux se développent simultanément en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient, avec des missions allant de la logistique à la surveillance. Woodward a accepté en avril 2025 de fournir des capteurs de position électromécaniques de précision pour les actionneurs de conversion de pylône Moog dans le cadre du programme Future Long Range Assault Aircraft de l'armée américaine. L'aéronef Diamond Aircraft eDA40 est devenu le premier aéronef d'entraînement tout-électrique à utiliser le moteur ENGINeUS 100 certifié EASA de Safran, établissant un précédent utile pour la certification. Le moteur à flux axial D250 d'Evolito délivre 18,5 kW/kg dans un package de 13 kg et a été sélectionné pour le dirigeable Flying Whales LCA60T.


Par application :
les systèmes de gestion du carburant dépassent la propulsion en termes de taux de croissanceLes systèmes de propulsion détenaient 43,24 % de la part du marché de l'aviation à moteur haute vitesse en 2026. La demande comprend les propulseurs distribués dans les aéronefs à décollage et atterrissage verticaux électriques, les entraînements principaux dans les plateformes électriques et hybrides-électriques, et les démarreurs-générateurs dans les aéronefs conventionnels. La propulsion représente la plus grande part car les exigences en puissance des moteurs sont les plus élevées au niveau du système moteur principal de l'aéronef. Le marché dessert de nouveaux concepts de propulsion et des mises à niveau des architectures électriques établies des aéronefs dans les programmes civils et de défense. Les fournisseurs doivent démontrer une haute densité de puissance, un contrôle thermique, une fiabilité et une intégration avec les onduleurs, les contrôleurs, les équipements de distribution d'énergie et d'autres systèmes électriques.
Les systèmes de gestion du carburant devraient croître à un CAGR de 8,45 % jusqu'en 2032. Les systèmes de carburant combinés à entraînement pneumatique et électrique pourraient réaliser 60 % d'économies d'énergie par rapport à une configuration conventionnelle à air de prélèvement. Ces résultats soutiennent une utilisation accrue de pompes électriques et de matériels d'actionnement à mesure que les constructeurs aéronautiques recherchent des économies de carburant et un meilleur contrôle thermique. La sélection de Woodward pour fournir 12 des 14 systèmes d'actionnement des spoilers de l'A350 montre également le déplacement de la demande de moteurs électriques vers des fonctions de vol hautement critiques. Le contrôle environnemental de la cabine, le refroidissement de l'avionique et le freinage électrique offrent d'autres opportunités d'application à mesure que les conceptions plus électriques deviennent plus courantes.
Analyse géographique
Amérique du Nord : un écosystème de moteurs intégré soutient le leadership du marché
L'Amérique du Nord détenait 36,75 % de la part du marché de l'aviation à moteur haute vitesse en 2026. Sa position repose sur une large base d'aéronefs commerciaux, des achats de défense actifs, un vaste réseau de maintenance et une concentration de développeurs de propulsion électrique. ZeroAvia a reçu un document d'émission G-1 de la FAA en février 2025 pour son système de propulsion électrique de 600 kW, qui a établi la base de certification pour un système à entraînement direct fonctionnant à 2 200 RPM. L'AC 21.17-4 de la FAA fournit une voie pour la certification de type, de production et de navigabilité des aéronefs à sustentation motorisée alimentés par batteries, réduisant l'incertitude pour les accords d'approvisionnement en aéronefs à décollage et atterrissage verticaux électriques. Les achats de défense ajoutent une deuxième base de demande, tandis que l'approvisionnement national, la capacité de certification et les exigences de conformité restent importants pour les fournisseurs ciblant les plateformes militaires.
Asie-Pacifique : la demande portée par les politiques dépasse la capacité d'approvisionnement à court terme
L'Asie-Pacifique devrait croître à un CAGR de 8,21 % jusqu'en 2032, le taux régional le plus élevé du marché de l'aviation à moteur haute vitesse. La Chine a dirigé plus de 100 milliards RMB (15,04 milliards USD) de financement industriel dans plus de 20 provinces et municipalités vers l'économie à basse altitude. Cet investissement soutient une base régionale croissante pour les moteurs d'aéronefs à décollage et atterrissage verticaux électriques, les contrôleurs, l'intégration des batteries et les équipements connexes. Mitsubishi Heavy Industries et Yamaha Motor ont achevé des essais en vol d'un drone hybride avec une charge utile de 200 kg et une autonomie de 200 km en avril 2025, montrant les travaux régionaux continus sur la propulsion hybride. Le programme d'incitation aux drones de l'Inde soutient la demande de composants, bien que l'accès aux matériaux d'aimants en terres rares, aux fournisseurs qualifiés et à la capacité de certification locale reste une considération importante de la chaîne d'approvisionnement.
L'Europe et les régions émergentes élargissent la demande mondiale
L'Europe reste un centre technologique et de certification pour le marché de l'aviation à moteur haute vitesse. L'EASA a accordé le premier certificat de type pour un moteur électrique d'aviation, l'ENGINeUS 100 de Safran, en février 2025 après 1 500 heures d'essais de certification et plus de 100 heures de vol. Safran prépare 4 lignes semi-automatisées en France et au Royaume-Uni pour produire plus de 1 000 moteurs par an à partir de 2026, tandis qu'Evolito a obtenu l'accréditation AS/EN 9100 et des accords d'approvisionnement avec Flying Whales, Electra et Vertical Aerospace. L'Amérique du Sud, le Moyen-Orient et l'Afrique stimulent une demande à un stade plus précoce grâce au renouvellement des flottes, à la logistique par systèmes aériens sans pilote, aux travaux d'inspection, aux investissements dans la mobilité aérienne avancée et à l'intérêt régional pour les aéronefs électriques et hybrides.
Paysage concurrentiel
Concentration du Marché
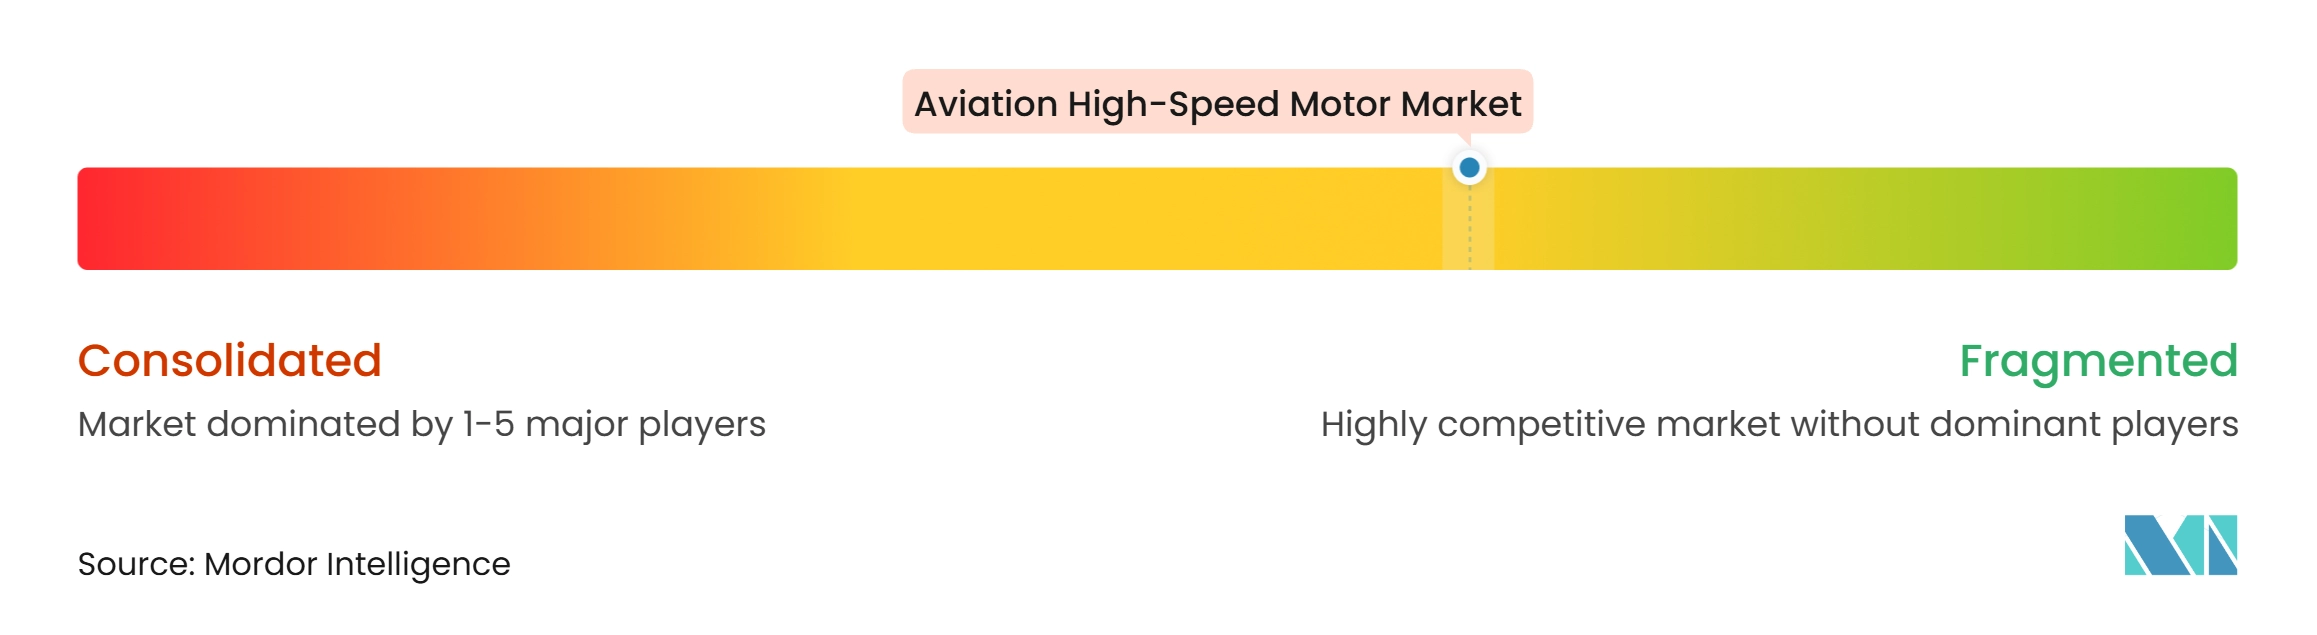
Le marché de l'aviation à moteur haute vitesse est modérément fragmenté, avec de grands groupes aérospatiaux en concurrence aux côtés de développeurs spécialisés en propulsion électrique. Les grands fournisseurs bénéficient de chaînes d'approvisionnement certifiées, de longues relations avec les fabricants d'équipements d'origine, de capacités de service après-vente établies et d'une large expérience des programmes. Les entreprises plus petites se distinguent par leur densité de puissance, leurs conceptions compactes, la fabrication additive et les systèmes moteur-entraînement intégrés. L'accréditation AS/EN 9100 et les approbations d'organisation de conception de l'EASA sont des exigences importantes d'accès au marché car les retards de qualification peuvent ralentir l'entrée dans les programmes aéronautiques. Les moteurs à flux axial peuvent utiliser moins de fer, de cuivre et de matériaux d'aimants permanents que les configurations radiales, ce qui améliore leur attrait lorsque la disponibilité des matériaux est incertaine.
Safran a élargi son portefeuille d'actionnement en finalisant l'acquisition des activités de commande de vol et d'actionnement de Collins Aerospace en juillet 2025. L'activité acquise couvrait 180 plateformes et a enregistré 1,55 milliard USD de chiffre d'affaires en 2024, combinant l'expertise en propulsion électrique avec les capacités d'actionnement hydraulique et électromécanique. RTX Corporation a fait progresser son démonstrateur hybride-électrique autour d'un moteur de 1 MW et d'un système de batteries de 200 kWh. Evolito a renforcé sa position grâce à des accords d'approvisionnement pour les dirigeables, les aéronefs hybrides-électriques et les applications à décollage et atterrissage verticaux électriques. Ces mouvements montrent que les fournisseurs cherchent à se positionner dans la propulsion, l'actionnement, les architectures électriques intégrées, la capacité de production et les relations clients à long terme.
La concurrence est particulièrement active dans la plage de 10 à 200 kW, où les applications de systèmes aériens sans pilote et d'aviation générale exigent de hautes performances à un coût gérable. Certains produits disponibles sont des moteurs industriels adaptés, tandis que d'autres options sont des unités aérospatiales haut de gamme qui ne sont pas largement accessibles pour l'aviation générale. Cela crée un espace pour des moteurs conçus spécifiquement pour répondre aux exigences de qualification aéronautique sans le profil de coût des grands programmes commerciaux, et soutenus par des contrats de développement financés par les gouvernements. Des arrangements sécurisés d'approvisionnement en terres rares peuvent également protéger les engagements de livraison et réduire l'incertitude sur les matériaux. Le marché de l'aviation à moteur haute vitesse récompense donc la préparation à la certification, les performances thermiques, la densité de puissance et l'accès fiable aux matériaux.
Leaders du secteur de l'aviation à moteur haute vitesse
-
H3X Technologies Inc.
-
Calnetix Technologies LLC
-
ARC Systems Inc.
-
MGM COMPRO
-
Allient, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'aviation à moteur haute vitesse Entreprises couvertes dans ce rapport
- Safran SA
- H3X Technologies Inc.
- Moog Inc.
- Parker-Hannifin Corporation
- RTX Corporation
- H3X Technologies Inc.
- MGM COMPRO
- Magnomatics Limited
- Allient, Inc.
- Maxon International AG
- ARC Systems Inc.
- Regal Rexnord Corporation
- Calnetix Technologies LLC
Développements industriels récents dans Marché de l'aviation à moteur haute vitesse
- Juillet 2026 : Electra et Safran Helicopter Engines ont annoncé un accord de production sur la durée de vie du programme pour le turbogénérateur TG600, qui alimentera l'aéronef hybride-électrique à décollage ultra-court EL9 d'Electra. Le TG600 intégrera deux moteurs/générateurs intelligents haute vitesse GENeUS™ fournis par Safran Electrical & Power, conçus pour les applications aéronautiques et offrant une survitesse maximale de 42 000 RPM.
- Octobre 2025 : Nikkiso Co., Ltd. a réussi les essais de performance du deuxième prototype de sa pompe à hydrogène liquéfié pour aéronefs à hydrogène. Lors de cet essai, la pompe a maintenu une rotation à haute vitesse à 30 000 RPM tout en doublant les performances d'aspiration, en augmentant le débit de 1,2 et en augmentant la pression de refoulement de 1,4.
- Septembre 2025 : H3X Technologies a présenté le HPDM-180D, une variante à entraînement direct du HPDM-180. Cet entraînement moteur intégré à haute densité de puissance présente une vitesse d'arbre de 20 000 RPM et est conçu pour les applications de moteur-générateur haute vitesse dans l'aviation.
Périmètre du rapport mondial sur le marché de l'aviation à moteur haute vitesse
Le marché de l'aviation à moteur haute vitesse comprend les moteurs électriques conçus pour fonctionner à des vitesses de rotation supérieures à 10 000 tours par minute (RPM) et pour soutenir la propulsion, la commande de vol, la gestion du carburant et d'autres systèmes aéronautiques dans l'aviation commerciale, militaire et générale, ainsi que les systèmes aériens sans pilote. Le périmètre inclut les moteurs électriques de qualité aéronautique fournis pour la production de nouveaux aéronefs, les programmes d'électrification des aéronefs, la modernisation des systèmes et les applications de rétrofit. Le marché couvre exclusivement les moteurs électriques avec une vitesse de fonctionnement nominale ou spécifiée supérieure à 10 000 RPM, à l'exclusion des moteurs fonctionnant à cette vitesse ou en dessous, des moteurs à combustion conventionnels et des systèmes de propulsion complets au-delà de la valeur attribuable au moteur électrique.
Le marché de l'aviation à moteur haute vitesse est segmenté par type de moteur, puissance de sortie, plateforme aéronautique, application et géographie. Par type de moteur, le marché est segmenté en moteurs à courant alternatif et moteurs à courant continu. Par puissance de sortie, le marché est segmenté en jusqu'à 10 kW, 10 à 200 kW et plus de 200 kW. Par plateforme aéronautique, le marché est segmenté en aviation commerciale, aviation militaire, aviation générale et systèmes aériens sans pilote. Par application, le marché est segmenté en systèmes de propulsion, systèmes de commande de vol, systèmes de gestion du carburant et autres. Le rapport couvre également les tailles de marché et les prévisions pour le marché de l'aviation à moteur haute vitesse dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Moteur à courant alternatif |
| Moteur à courant continu |
| Jusqu'à 10 kW |
| 10 à 200 kW |
| Plus de 200 kW |
| Aviation commerciale | Fuselage étroit |
| Fuselage large | |
| Jets régionaux | |
| Aviation militaire | Aéronefs à voilure fixe |
| Giravions | |
| Aviation générale | |
| Systèmes aériens sans pilote |
| Systèmes de propulsion |
| Systèmes de commande de vol |
| Systèmes de gestion du carburant |
| Autres |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de moteur | Moteur à courant alternatif | ||
| Moteur à courant continu | |||
| Par puissance de sortie | Jusqu'à 10 kW | ||
| 10 à 200 kW | |||
| Plus de 200 kW | |||
| Par plateforme aéronautique | Aviation commerciale | Fuselage étroit | |
| Fuselage large | |||
| Jets régionaux | |||
| Aviation militaire | Aéronefs à voilure fixe | ||
| Giravions | |||
| Aviation générale | |||
| Systèmes aériens sans pilote | |||
| Par application | Systèmes de propulsion | ||
| Systèmes de commande de vol | |||
| Systèmes de gestion du carburant | |||
| Autres | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la valeur du marché de l'aviation à moteur haute vitesse en 2026 ?
Le marché de l'aviation à moteur haute vitesse est évalué à 3,32 milliards USD en 2026 et devrait atteindre 4,87 milliards USD d'ici 2032 à un CAGR de 6,59 %.
Quel type de moteur détient la plus grande part ?
Les moteurs à courant alternatif détiennent 64,56 % du chiffre d'affaires en 2026, soutenus par leur utilisation établie dans les systèmes d'aéronefs commerciaux certifiés.
Quelle plage de puissance de sortie connaît la croissance la plus rapide ?
Le segment supérieur à 200 kW devrait croître à un CAGR de 7,56 % jusqu'en 2032, soutenu par les démonstrateurs de propulsion hybride et les systèmes aériens sans pilote à levage lourd.
Pourquoi les systèmes aériens sans pilote sont-ils importants pour la demande du marché de l'aviation à moteur haute vitesse ?
Les systèmes aériens sans pilote constituent la plateforme aéronautique à la croissance la plus rapide avec un CAGR de 9,01 % jusqu'en 2032, car ils servent la défense, la logistique, l'inspection et les usages de transport spécialisé.
Quelle application présente le taux de croissance le plus élevé ?
Les systèmes de gestion du carburant devraient croître à un CAGR de 8,45 % jusqu'en 2032, les pompes électriques et l'actionnement soutenant l'efficacité des aéronefs et le contrôle thermique.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 8,21 % jusqu'en 2032, soutenue par les investissements dans l'économie à basse altitude et l'activité croissante des systèmes aériens sans pilote dans la région.