
Tamanho e Participação do Mercado de AUV e ROV para Inspeção, Reparo e Manutenção (IRM) Offshore
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 16.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 50.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.62 % |
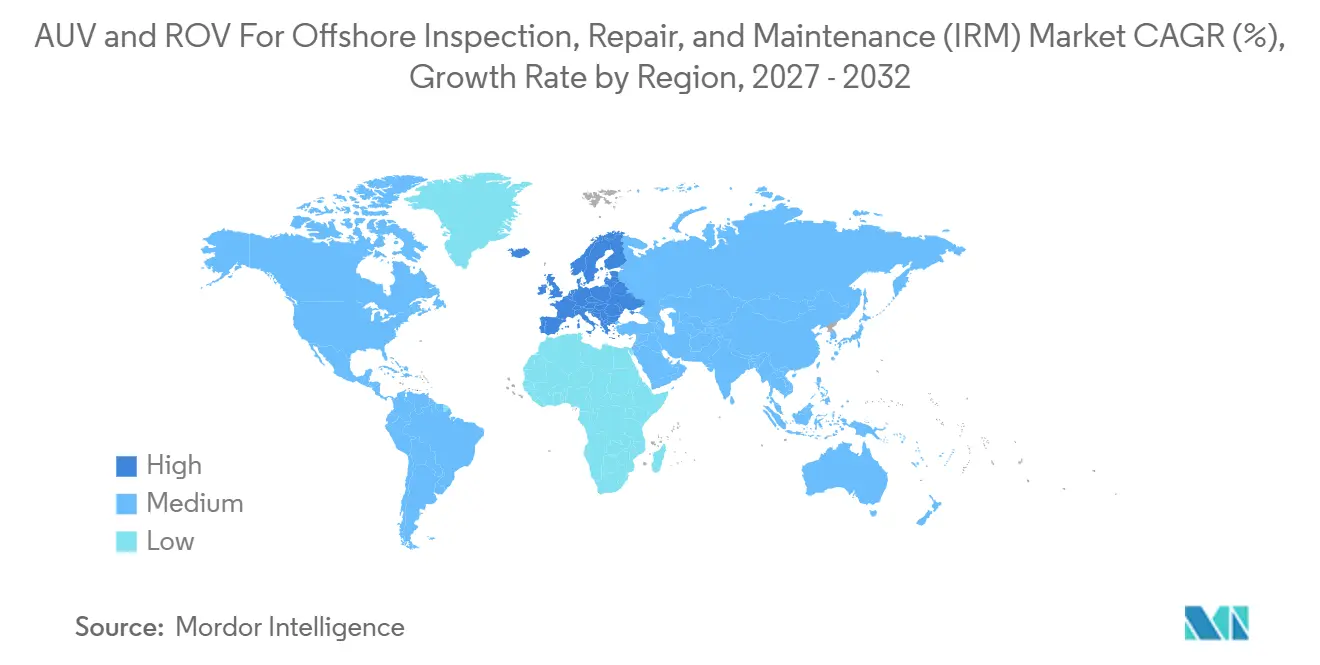
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
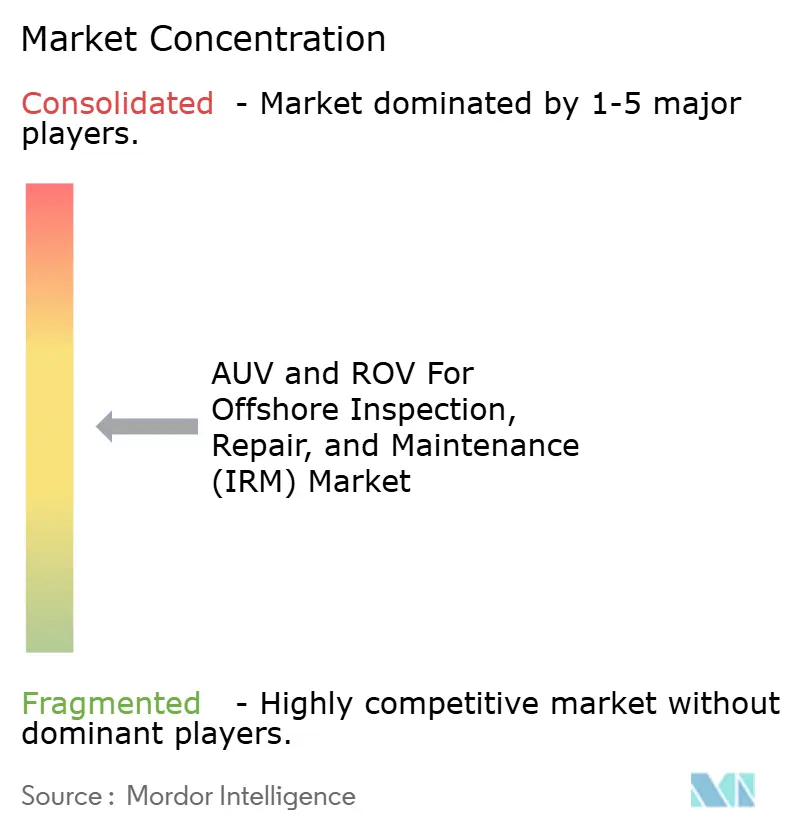
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de AUV e ROV para Inspeção, Reparo e Manutenção (IRM) Offshore por Mordor Intelligence
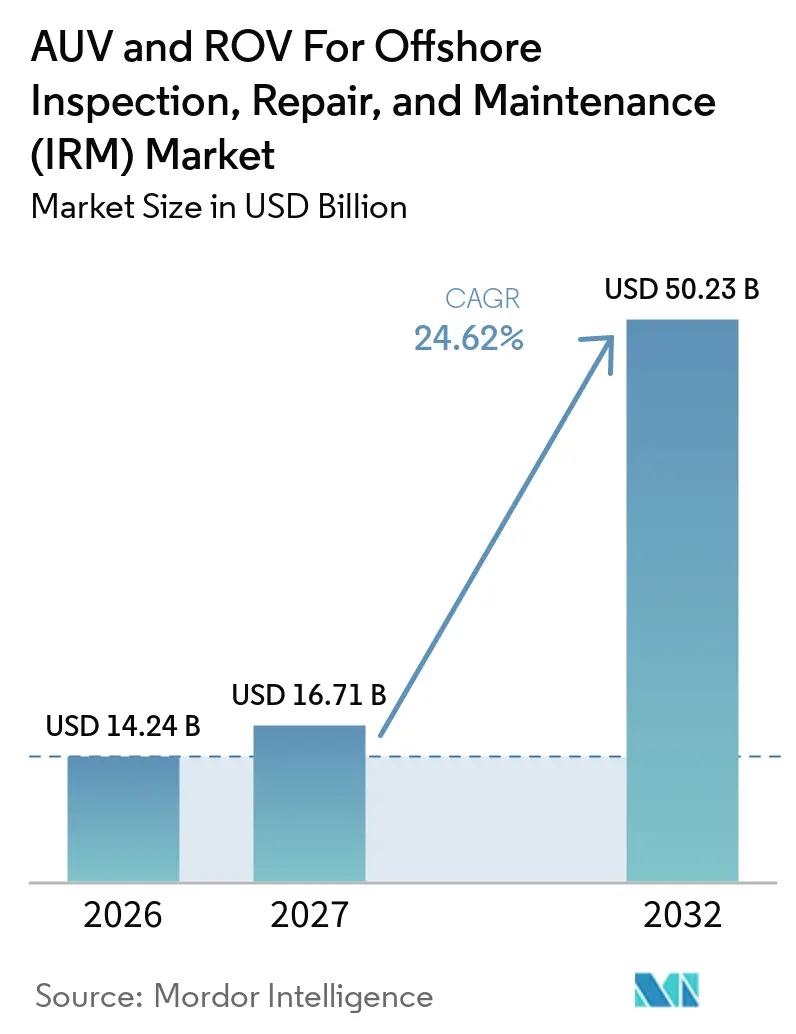
Espera-se que o tamanho do mercado de AUV e ROV para inspeção, reparo e manutenção offshore aumente de 14,24 bilhões de USD em 2026 para 16,71 bilhões de USD em 2027 e atinja 50,23 bilhões de USD até 2032, crescendo a um CAGR de 24,62% no período de 2027 a 2032. O mercado está crescendo à medida que os operadores transferem mais trabalhos de inspeção e intervenção para fora das campanhas offshore tripuladas. A atividade em águas profundas, a construção de energia eólica offshore e o envelhecimento dos equipamentos subsea estão aumentando a necessidade de inspeção e reparo confiáveis de ativos. Os acordos de serviço de longo prazo estão se tornando mais importantes, pois fornecem aos operadores acesso contínuo a veículos, ferramentas e equipes treinadas. Centros de controle remoto e sistemas residentes podem reduzir o uso de embarcações para tarefas rotineiras, alterando a forma como os prestadores de serviços estruturam os contratos. O mercado também enfrenta pressão de altos custos de equipamentos, escassez de mão de obra especializada e disponibilidade limitada de baterias com classificação para grandes profundidades.
Principais Conclusões do Relatório
- Por tipo de veículo, os ROVs detinham 90,2% da participação do mercado de AUV e ROV para IRM offshore em 2026, enquanto os AUVs registraram o maior CAGR projetado de 25,2% até 2032.
- Por sistema de propulsão, a propulsão elétrica representou 80,3% do tamanho do mercado em 2026, enquanto a propulsão híbrida tem previsão de expansão a um CAGR de 25,6% até 2032.
- Por atividade de IRM, a inspeção representou 31,5% da participação de receita em 2026, enquanto o reparo tem previsão de crescimento a um CAGR de 24,8% até 2032.
- Por usuário final, os operadores de petróleo e gás detinham 84,3% da participação de receita em 2026, enquanto os operadores de energia eólica offshore têm previsão de crescimento a um CAGR de 26,4% até 2032.
- Por geografia, a Ásia-Pacífico liderou com 46,4% da participação de receita em 2026, enquanto a Europa tem previsão de crescimento a um CAGR de 25,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da Infraestrutura Subsea Offshore | +4.5% | Global, com maior intensidade no Mar do Norte, Golfo do México e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Expansão de Ativos em Águas Profundas e Ultraprofundas | +3.8% | América do Sul, APAC, MEA; extensão para a África Ocidental | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Energia Eólica Offshore e Energias Renováveis Marinhas | +4.2% | Europa (núcleo), APAC (crescimento), com ganhos iniciais na Dinamarca, Países Baixos e Reino Unido | Curto prazo (≤ 2 anos) |
| Robótica Remota e Residente Reduzindo Dias de Embarcação | +3.5% | Plataforma Continental Norueguesa, Brasil, campos maduros da APAC | Médio prazo (2 a 4 anos) |
| Gestão Preditiva de Integridade Habilitada por IA | +3.0% | Global, com ganhos de pioneirismo na Noruega, Reino Unido e Golfo do México | Longo prazo (≥ 4 anos) |
| Demanda por Proteção e Segurança da Infraestrutura de Fundo do Mar | +2.5% | Europa (Báltico, Mar do Norte), América do Norte, Indo-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da Infraestrutura Subsea Offshore
Os equipamentos subsea instalados antes de 2000 no Mar do Norte, Golfo do México e Sudeste Asiático ultrapassaram sua vida útil de projeto original. Essa base instalada sustenta trabalhos regulares de inspeção e reparo, pois os operadores não podem adiar verificações de integridade sem consequências de conformidade. As verificações obrigatórias de dutos e cabeças de poço continuam mesmo quando os preços das commodities enfraquecem. O mercado de AUV e ROV para inspeção, reparo e manutenção (IRM) offshore se beneficia quando as inspeções identificam defeitos que requerem intervenção imediata. O segmento de reparo tem previsão de crescimento a um CAGR de 24,8%, refletindo a crescente necessidade de atender ao trabalho adiado em ativos maduros. O National Robotarium e o Senai Cimatec desenvolveram um robô subaquático semelhante a um tentáculo para inspeção de dutos em profundidades próximas a 3.000 metros, demonstrando a necessidade de ferramentas capazes de alcançar áreas de difícil acesso em infraestruturas envelhecidas.
Expansão de Ativos em Águas Profundas e Ultraprofundas
Os projetos em águas profundas criam demanda por veículos que possam inspecionar, apoiar trabalhos de instalação e realizar intervenções longe da costa. Os operadores necessitam de suporte confiável de ROV para sistemas de produção, poços, risers e redes de dutos nesses locais. O mercado de AUV e ROV para IRM offshore, portanto, se beneficia tanto de nova infraestrutura subsea quanto de requisitos de manutenção em estágios posteriores. Brasil, Guiana, Mar do Sul da China e partes da África são áreas-chave, pois cada uma está adicionando ou sustentando atividade em águas profundas. A China Oilfield Services Limited concluiu a verificação em campo de seu ROV de classe de trabalho FCV4000 em campos petrolíferos do Mar do Sul da China em abril de 2025, demonstrando capacidade doméstica classificada para operações em águas profundas. Esse desenvolvimento indica que o fornecimento local de equipamentos pode se tornar mais importante em mercados que anteriormente dependiam de fornecedores estrangeiros de veículos.
Desenvolvimento de Energia Eólica Offshore e Energias Renováveis Marinhas
Os ativos de energia eólica offshore requerem verificações regulares de fundações, cabos inter-arranjo, condições de erosão e tubos J. Esses requisitos criam trabalho recorrente que difere do padrão baseado em projetos comum no setor de petróleo e gás. O mercado de AUV e ROV para IRM offshore pode atender a essa demanda com veículos de observação, AUVs de levantamento e sistemas de classe de trabalho. O Japão apoiou testes para inspeção liderada por AUV de instalações de energia eólica offshore flutuante em Numazu em outubro de 2025, e o grupo participante publicou um roteiro em março de 2026 com meta de prontidão comercial até 2030.[1] Esse trabalho conecta as necessidades de manutenção de energia eólica offshore com o desenvolvimento doméstico de sistemas de inspeção não tripulados. Os projetos de energia renovável também favorecem sistemas compactos, onde a disponibilidade de embarcações e o tempo de mobilização afetam o planejamento das campanhas.
Robótica Remota e Residente Reduzindo Dias de Embarcação
Os sistemas residentes e controlados a partir da costa podem concluir o monitoramento de rotina sem manter uma embarcação tripulada no ativo. Essa abordagem reduz a exposição offshore e encurta o tempo necessário para determinadas tarefas subsea. A Aker BP ASA e a DeepOcean Group concluíram uma operação de ROV controlada a partir da costa em Haugesund que reduziu um trabalho que anteriormente exigia 14 dias offshore para 12 horas.[2] O mercado de AUV e ROV para IRM offshore está adotando esses modelos operacionais para transferir parte do trabalho de contratos por dia de embarcação para arranjos de serviço de maior duração. A autoridade de segurança petrolífera da Noruega avaliou vários conceitos não convencionais de ROV-IMR em 2025, incluindo embarcações de superfície não tripuladas e sistemas de garagem no fundo do mar, e os considerou em qualificação ativa. A avaliação apoia a continuidade dos trabalhos para estabelecer práticas operacionais aceitáveis para serviços subsea com uso reduzido de embarcações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Veículos, Ferramentas e Mobilização | -2.8% | Global, mais agudo na África Ocidental, Sudeste Asiático e bacias de águas profundas de fronteira | Curto prazo (≤ 2 anos) |
| Escassez de Pessoal Qualificado para Operações Subsea | -2.2% | Global, com maior gravidade nos mercados emergentes da APAC e MEA | Médio prazo (2 a 4 anos) |
| Restrições de Baterias com Classificação para Grandes Profundidades e Componentes Especializados | -1.5% | Águas profundas da APAC, bacias ultraprofundas globalmente | Médio prazo (2 a 4 anos) |
| Congestionamento de Comunicações Acústicas em Campos Maduros | -0.8% | Clusters de campos maduros do Mar do Norte e Golfo do México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Veículos, Ferramentas e Mobilização
Um sistema de ROV de classe de trabalho, incluindo o veículo, umbilical, equipamento de lançamento e recuperação e ferramentas, pode ultrapassar 10 milhões de USD por unidade. A mobilização de um sistema para um ativo remoto pode adicionar custos logísticos substanciais antes do início dos trabalhos. Essas despesas representam desafios para operadores menores e empresas nacionais de petróleo que não gerenciam grandes frotas. O mercado de AUV e ROV para inspeção, reparo e manutenção (IRM) offshore permanece mais acessível para prestadores que podem distribuir os custos de equipamentos em múltiplos contratos. Os sistemas elétricos podem reduzir os custos operacionais ao longo do tempo, mas seu preço de compra pode ser superior ao dos sistemas hidráulicos legados. A TechnipFMC descreveu a modernização da frota como uma decisão de custo operacional, embora o investimento necessário permaneça difícil de justificar para operadores regionais com orçamento limitado.
Escassez de Pessoal Qualificado para Operações Subsea
O mercado requer pilotos de ROV, engenheiros subsea e técnicos marítimos capazes de gerenciar trabalhos complexos de intervenção. Os programas de treinamento se contraíram após a queda do setor de petróleo de 2015 a 2016, contribuindo para lacunas em pessoal experiente. Vietnã, Índia e Nigéria enfrentam pressão particular à medida que a atividade offshore cresce mais rapidamente do que a capacidade da força de trabalho local. O mercado de AUV e ROV para IRM offshore está respondendo com o aumento do uso de operações baseadas em terra e robótica residente. A Fugro concluiu uma campanha de inspeção remota de 330 dias para a Petrobras que eliminou mais de 15.000 horas de exposição offshore sem necessitar de pessoal offshore. O projeto também exigiu coordenação com a Diretoria de Portos e Costas do Brasil no âmbito da NORMAM-205/DPC, demonstrando que as operações remotas requerem preparação regulatória além da capacidade técnica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
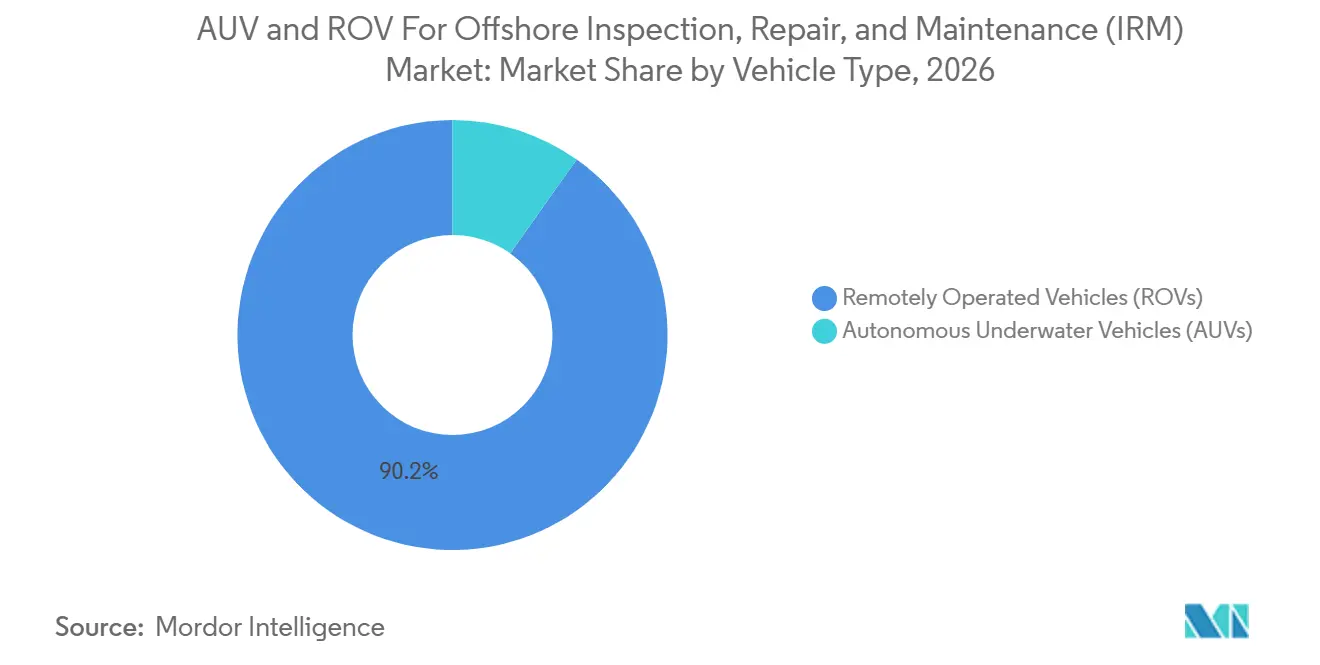
Dominância dos ROVs e Crescimento Mais Rápido dos AUVsOs ROVs detinham 90,2% da receita em 2026, conferindo-lhes a maior participação no mercado de AUV e ROV para inspeção, reparo e manutenção (IRM) offshore. Os sistemas de classe de trabalho realizam trabalhos de intervenção por meio de manipuladores e ferramentas especializadas, incluindo soldagem, acionamento de válvulas e reparo de dutos que os AUVs atuais não conseguem replicar. Os operadores de petróleo e gás dependem de veículos com cabo para trabalhos críticos de produção em FPSOs, árvores subsea, risers e infraestrutura relacionada. Isso confere ao mercado de AUV e ROV para IRM offshore uma base de serviços de ROV duradoura, apesar do crescimento nos trabalhos de levantamento autônomo. Os sistemas de acionamento elétrico podem fornecer maior força de tração a potência comparável, direcionar a energia disponível para o impulso de voo e reduzir o tamanho do umbilical.[3]
Os AUVs têm previsão de expansão a um CAGR de 25,2% até 2032, tornando-os o tipo de veículo de crescimento mais rápido. Eles são adequados para levantamentos de dutos, avaliações de proteção catódica e monitoramento de erosão em parques eólicos, onde a cobertura repetida importa mais do que a intervenção direta. A operação autônoma elimina o arrasto do cabo e pode reduzir os requisitos de embarcação para levantamentos repetidos adequados. O trabalho de campo do FCV4000 em campos petrolíferos do Mar do Sul da China demonstra o desenvolvimento local de capacidade de veículos com classificação para grandes profundidades. Os ROVs de classe de observação e os AUVs leves são úteis para verificações de fundações, onde o tamanho da embarcação e o momento da mobilização influenciam a escolha do contratante.

Por Sistema de Propulsão:
Frotas Elétricas Lideram o Ciclo de SubstituiçãoA propulsão elétrica detinha 80,3% da receita em 2026, a maior participação no mercado de AUV e ROV para IRM offshore. Os operadores favorecem os sistemas elétricos porque evitam o descarte de fluido hidráulico e suportam o monitoramento contínuo de condições. A DeepOcean anunciou em junho de 2025 que adicionaria 8 ROVs elétricos, com 3 entregues imediatamente, 5 programados ao longo de 4 anos e 13 unidades em opção. Esse programa indica que os grandes prestadores estão tratando a substituição hidráulica como um ciclo de capital planejado. A Allseas adquiriu a frota híbrida-elétrica de serviço pesado da TechnipFMC Schilling Robotics em setembro de 2026 para substituir os sistemas hidráulicos legados.
A propulsão híbrida tem previsão de crescimento a um CAGR de 25,6% até 2032, a taxa mais rápida entre os tipos de propulsão. Ela combina precisão elétrica com suporte de torque hidráulico para operadores que não podem substituir rapidamente ferramentas compatíveis com sistemas legados. Os sistemas hidráulicos estão perdendo participação em novos pedidos, mas permanecem relevantes para determinadas atribuições de classe de trabalho em águas ultraprofundas. O mercado de AUV e ROV para IRM offshore ainda requer alta densidade de potência em condições subsea difíceis. A Kraken Robotics oferece o sistema de bateria modular SeaPower com até 1 MWh de capacidade subsea em arranjos configuráveis.
Por Atividade de IRM:
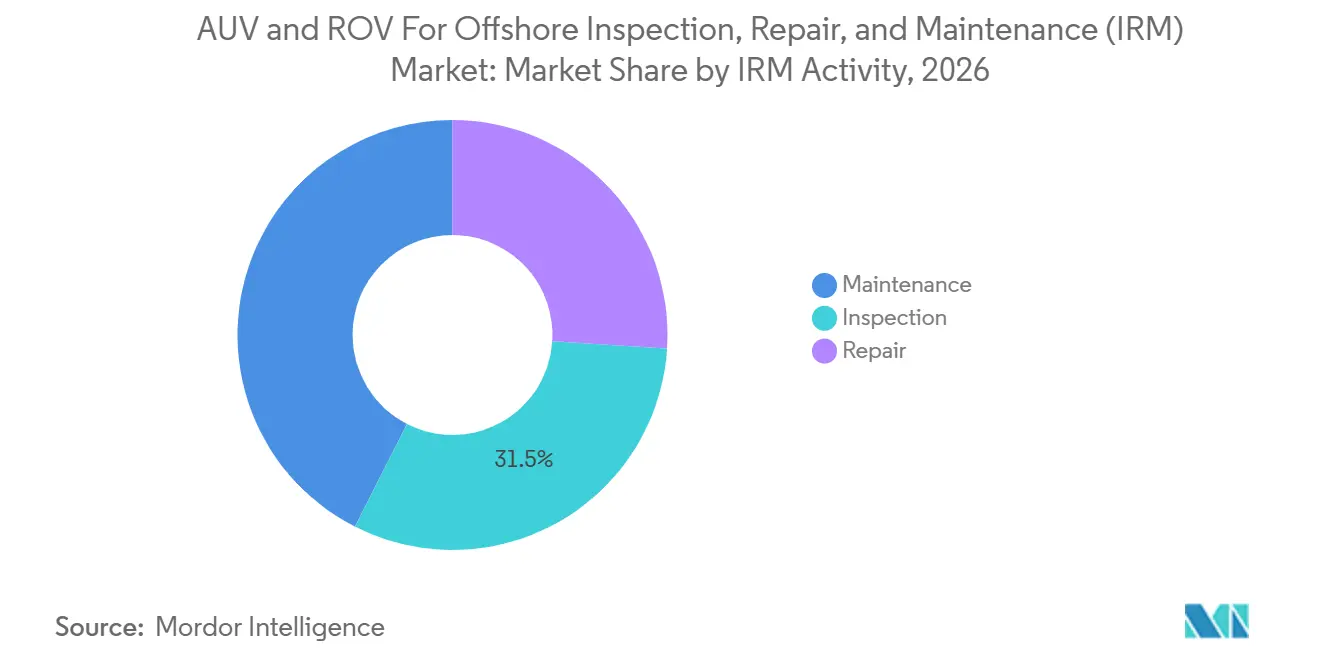
Inspeção Lidera Enquanto o Reparo se ExpandeA inspeção detinha 31,5% da receita em 2026, tornando-a o maior segmento de atividade no mercado de AUV e ROV para IRM offshore. Os ciclos de integridade requerem verificações de estruturas, dutos, amarrações e equipamentos subsea, e os operadores enfrentam obrigações de segurança, seguro e responsabilidade. Sonar de alta resolução, modelagem 3D fotogramétrica e ferramentas de proteção catódica podem ser cada vez mais implantados durante uma única passagem de AUV, reduzindo a necessidade de campanhas de acompanhamento separadas onde as condições de levantamento são adequadas. O Freedom AUV da Oceaneering suporta operações autônomas de inspeção de dutos.
O reparo tem previsão de crescimento a um CAGR de 24,8% até 2032, a taxa mais forte entre as atividades de IRM. O envelhecimento dos ativos e as inspeções repetidas estão identificando necessidades de intervenção adiadas de períodos anteriores de baixo investimento. Os ROVs de classe de trabalho suportam soldagem subaquática, intervenção hiperbárica e instalação de grampos em dutos por meio de ferramentas robóticas, reduzindo o uso de mergulho de saturação em atribuições adequadas. Os programas residentes também fornecem acesso de manutenção preventiva para sistemas de produção, umbilicais e limpeza de crescimento marinho sem mobilização repetida de embarcações. Isso transfere parte da manutenção de campanhas programadas para serviços contínuos e acordos de disponibilidade de maior duração.
Por Usuário Final:
Operadores de Petróleo e Gás Ancoram a Demanda e Energia Eólica Offshore Lidera o CrescimentoOs operadores de petróleo e gás detinham 84,3% da receita de usuários finais em 2026, refletindo a grande base instalada de poços, FPSOs, dutos e sistemas de produção subsea. A construção em águas profundas também gera demanda subsequente de IRM à medida que a nova infraestrutura entra em operação. O mercado de AUV e ROV para IRM offshore permanece vinculado a compromissos plurianuais de suporte a veículos e serviços relacionados. A Oceaneering anunciou 180 milhões de USD em contratos de robótica subsea da Petrobras durante 2025 para serviços de ROV de classe de trabalho, ferramentas e levantamentos. Os contratos cobriram IRM, conexões de FPSO, inspeções de amarração e suporte a descomissionamento.
Os operadores de energia eólica offshore têm previsão de crescimento a um CAGR de 26,4% até 2032, a taxa mais rápida entre os segmentos de usuários finais. Fundações e cabos requerem inspeção recorrente ao longo de longas vidas operacionais, criando demanda por veículos de levantamento, ROVs compactos e sistemas controlados a partir da costa. Prestadores de engenharia subsea e contratantes de EPC reforçam essa demanda quando a capacidade de veículos é incluída nos escopos de entrega turnkey. Órgãos governamentais e de defesa também estão emergindo como clientes de sistemas autônomos subaquáticos. A Kongsberg e a Oceaneering foram selecionadas em 2026 para apoiar o programa CAMP para um Veículo Subaquático Não Tripulado de Grande Porte.
Análise Geográfica
A Ásia-Pacífico detinha uma participação de receita de 46,4% em 2026, a maior posição regional no mercado de AUV e ROV para inspeção, reparo e manutenção (IRM) offshore. A demanda é sustentada pela atividade da China no Mar do Sul da China, pelo desenvolvimento de gás offshore australiano e pelos dutos de campos maduros do Sudeste Asiático. O FCV4000 da CNOOC, classificado para 4.000 metros, concluiu operações em campo em vários campos petrolíferos do Mar do Sul da China em 2025, indicando uma base de equipamentos domésticos mais forte na China.[4] A Fugro recebeu um contrato de ROV em águas profundas de trs anos em agosto de 2026 para operações da ONGC na Índia em profundidades de água de até 3.000 metros. O roteiro de inspeção por AUV do Japão para energia eólica offshore representa uma fonte adicional de demanda futura. Em conjunto, esses desenvolvimentos refletem uma combinação de requisitos maduros de petróleo e gás e necessidades emergentes de manutenção de energias renováveis.
A Europa tem previsão de crescimento a um CAGR de 25,1% até 2032, a taxa de crescimento regional mais rápida no mercado de AUV e ROV para IRM offshore. A inspeção de energia eólica offshore, a proteção do fundo do mar e as operações remotas de ROV na Plataforma Continental Norueguesa sustentam a perspectiva regional. Os ativos eólicos instalados requerem inspeção regular de fundações de turbinas e cabos. Os prestadores estão desenvolvendo sistemas com uso reduzido de embarcações para diminuir a exposição de pessoal offshore. A GEOxyz lançou o projeto ORCAS em julho de 2026 para combinar plataformas autônomas de superfície e subaquáticas com fusão de dados por IA para proteção de ativos do Mar do Norte. Os requisitos de segurança podem gerar trabalho adicional para capacidades comerciais de AUV e ROV. Os operadores europeus também favorecem sistemas capazes de compartilhar dados com centros de controle remoto e processos de gestão de integridade.
A América do Norte permaneceu como a segunda maior região, sustentada pelas operações no Golfo do México dos EUA e no Atlântico canadense. O Brasil permaneceu como um importante centro de demanda sul-americano à medida que a Petrobras continuou a conceder grandes contratos de robótica. A Oceaneering International garantiu um contrato de serviços de ROV de quatro anos da Petrobras em julho de 2026, cobrindo dois ROVs de classe de trabalho e pacotes de ferramentas. A base de recursos em águas profundas da Guiana está adicionando equipamentos subsea que exigirão programas estruturados de IRM. O Oriente Médio e a África são sustentados pela atividade no Golfo Arábico e em Angola. A Oceaneering International iniciou um contrato de ROV e soluções integradas de três anos com a Esso Exploration Angola em julho de 2025. Essas regiões favorecem prestadores com experiência em águas profundas, múltiplas classes de veículos e capacidade operacional de longa duração.
Cenário Competitivo
O mercado de AUV e ROV para IRM offshore é moderadamente consolidado nos serviços de ROV de classe de trabalho. A Oceaneering International, a Subsea 7, a Fugro e a TechnipFMC detêm posições estabelecidas por meio de escala de frota, experiência subsea e relacionamentos de longo prazo com clientes. A concorrência é mais dispersa em veículos de classe de observação, AUVs leves e robótica residente, onde a Nauticus Robotics, a Ocean Infinity e as operações de drones residentes da Saipem estão ativas. Os grandes prestadores estão expandindo frotas elétricas e integrando controle remoto com operações de veículos e embarcações. A adição de oito ROVs elétricos pela DeepOcean em 2025, com mais 13 unidades em opção, ilustra essa abordagem de investimento. O mercado recompensa os prestadores que combinam veículos, equipes, ferramentas e entrega de dados em um único arranjo de serviço.
A Oceaneering International expandiu sua posição no Brasil com um contrato da Petrobras anunciado em julho de 2026 para dois ROVs de classe de trabalho e pacotes de ferramentas ao longo de quatro anos a partir de 2027. A Allseas adquiriu ativos de ROV híbrido-elétrico de serviço pesado da TechnipFMC Schilling Robotics em setembro de 2026 para substituir equipamentos hidráulicos legados. Essas ações indicam que a modernização da frota permanece central para a estratégia dos prestadores. A Kongsberg combina sonar, navegação e capacidades digitais com programas de veículos, suportando análises e serviços de dados. A TechnipFMC continua o desenvolvimento de sistemas de acionamento elétrico por meio da Schilling Robotics. A compatibilidade de ferramentas durante as transições de frota é uma consideração importante para clientes que operam equipamentos mistos. O tempo de atividade comprovado e a responsabilidade clara pelo conjunto operacional permanecem fatores-chave de seleção.
Existem oportunidades em inspeção autônoma para dutos não inspecionáveis por pig, sistemas residentes para ativos de campos maduros e trabalhos de energia eólica offshore controlados a partir da costa. Essas aplicações são relevantes na África Ocidental e no Sudeste Asiático, onde os dias de embarcação são custosos, e na Europa, onde a demanda por inspeção de energias renováveis está crescendo. O AUV todo-terreno da Eelume está sendo implantado pela Equinor para mapeamento e inspeção visual próxima. Os clientes estão buscando entrega aberta de dados e compatibilidade com gêmeos digitais para conectar os resultados de inspeção com registros mais amplos de ativos, e os fornecedores estão respondendo de acordo. O mercado tem espaço para especialistas, embora os contratos de maior porte exijam operações confiáveis e capacidade de frota suficiente. O mercado não é controlado por um único prestador nem totalmente fragmentado. As informações disponíveis não incluem uma participação de mercado combinada verificada para as principais empresas, o que limita um cálculo preciso de concentração.
Líderes do Setor de AUV e ROV para Inspeção, Reparo e Manutenção (IRM) Offshore
-
Oceaneering International, Inc.
-
TechnipFMC plc
-
Fugro N.V.
-
Subsea 7 S.A.
-
Saipem S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de AUV e ROV para Inspeção, Reparo e Manutenção (IRM) Offshore Empresas cobertas neste relatório
- Aker Solutions ASA
- Baker Hughes Company
- DeepOcean Group Holding B.V.
- DOF Group ASA
- Exail Technologies
- Forum Energy Technologies, Inc.
- Fugro N.V.
- General Dynamics Mission Systems, Inc.
- Helix Energy Solutions Group, Inc.
- IKM Gruppen AS
- Kongsberg Gruppen ASA
- Modus Subsea Services Ltd.
- Nauticus Robotics, Inc.
- Ocean Infinity Group Limited
- Oceaneering International, Inc.
- Reach Subsea ASA
- ROVOP Ltd.
- Saab AB
- Saipem S.p.A.
- Subsea 7 S.A.
- TechnipFMC plc
- Teledyne Technologies Incorporated
Desenvolvimentos industriais recentes em Mercado de AUV e ROV para Inspeção, Reparo e Manutenção (IRM) Offshore
- Setembro de 2026: A Allseas adquiriu uma frota de ROVs híbridos-elétricos de Serviço Pesado (eHD) da TechnipFMC Schilling Robotics e anunciou planos para substituir sua frota de ROVs hidráulicos legados. Os novos veículos combinam propulsão elétrica com compatibilidade de ferramentas hidráulicas, permitindo que uma única plataforma suporte atividades de energia eólica offshore, construção subsea, inspeção, reparo e manutenção.
- Agosto de 2026: A Fugro recebeu um contrato de ROV em águas profundas de três anos da Vantage International Management Company para apoiar as operações de perfuração offshore da Oil and Natural Gas Corporation na Índia. O contrato utiliza o sistema de ROV de classe de trabalho FCV3000 da Fugro a bordo do navio de perfuração Platinum Explorer e cobre profundidades de água de até 3.000 metros, refletindo a demanda contínua por serviços de inspeção e intervenção em águas profundas.
- Julho de 2026: A Oceaneering International garantiu um contrato de serviços de ROV de quatro anos da Petrobras para operações offshore no Brasil. O contrato inclui a implantação de dois sistemas de ROV de classe de trabalho e pacotes de ferramentas associados a bordo do navio Aker Wayfarer da AKOFS Offshore.
- Julho de 2026: A GEOxyz lançou o projeto ORCAS no âmbito da Estratégia de Inovação em Defesa da Bélgica. A iniciativa integra embarcações de superfície autônomas, veículos autônomos subaquáticos, veículos operados remotamente e tecnologias de fusão de dados baseadas em IA para monitoramento contínuo e proteção da infraestrutura subsea do Mar do Norte.
Escopo do Relatório Global do Mercado de AUV e ROV para Inspeção, Reparo e Manutenção (IRM) Offshore
Os Veículos Autônomos Subaquáticos (AUVs) e os Veículos Operados Remotamente (ROVs) são sistemas robóticos subaquáticos utilizados para atividades de inspeção, reparo e manutenção (IRM) em operações offshore de petróleo e gás, energia renovável e infraestrutura subsea. Esses veículos permitem o monitoramento, levantamento e manutenção de dutos, equipamentos subsea, plataformas offshore e ativos subaquáticos sem necessitar de intervenção humana direta. Os AUVs operam de forma autônoma usando sistemas de navegação a bordo, enquanto os ROVs são controlados remotamente a partir de uma embarcação de superfície. Eles ajudam a melhorar a eficiência operacional, reduzir os custos de inspeção, aumentar a segurança e apoiar a gestão de integridade de ativos em ambientes offshore.
O mercado global de AUV e ROV para inspeção, reparo e manutenção (IRM) offshore é segmentado por tipo de veículo em veículos operados remotamente (ROVs) e veículos autônomos subaquáticos (AUVs). Por sistema de propulsão, o mercado é segmentado em propulsão elétrica, propulsão hidráulica e propulsão híbrida. Por atividade de IRM, o mercado é segmentado em inspeção, reparo e manutenção. Por usuário final, o mercado é segmentado em operadores de petróleo e gás, operadores de energia eólica offshore, prestadores de engenharia e serviços subsea, contratantes de EPC, contratantes marítimos, organizações governamentais e de defesa e instituições de pesquisa e acadêmicas. O relatório também abrange o tamanho do mercado e previsões para o mercado global de AUV e ROV para IRM offshore em 27 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Veículos Operados Remotamente (ROVs) |
| Veículos Autônomos Subaquáticos (AUVs) |
| Propulsão Elétrica |
| Propulsão Hidráulica |
| Propulsão Híbrida |
| Inspeção |
| Reparo |
| Manutenção |
| Operadores de Petróleo e Gás |
| Operadores de Energia Eólica Offshore |
| Prestadores de Engenharia e Serviços Subsea |
| Contratantes de EPC |
| Contratantes Marítimos |
| Organizações Governamentais e de Defesa |
| Instituições de Pesquisa e Acadêmicas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Itália | |
| Espanha | |
| Noruega | |
| Dinamarca | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Guiana | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Kuwait | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Veículo | Veículos Operados Remotamente (ROVs) | |
| Veículos Autônomos Subaquáticos (AUVs) | ||
| Por Sistema de Propulsão | Propulsão Elétrica | |
| Propulsão Hidráulica | ||
| Propulsão Híbrida | ||
| Por Atividade de IRM | Inspeção | |
| Reparo | ||
| Manutenção | ||
| Por Usuário Final | Operadores de Petróleo e Gás | |
| Operadores de Energia Eólica Offshore | ||
| Prestadores de Engenharia e Serviços Subsea | ||
| Contratantes de EPC | ||
| Contratantes Marítimos | ||
| Organizações Governamentais e de Defesa | ||
| Instituições de Pesquisa e Acadêmicas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Itália | ||
| Espanha | ||
| Noruega | ||
| Dinamarca | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Guiana | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Kuwait | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado de IRM offshore de AUV e ROV?
O mercado de AUV e ROV para inspeção, reparo e manutenção (IRM) offshore tem previsão de atingir 50,23 bilhões de USD até 2032, expandindo-se a um CAGR de 24,62% a partir de 2027.
Por que os ROVs mantêm a posição de liderança no IRM offshore?
Os ROVs detinham 90,2% da receita em 2026 porque podem realizar tarefas de intervenção como acionamento de válvulas, soldagem e reparo de dutos.
Qual tipo de veículo está crescendo mais rapidamente para inspeção subsea?
Os AUVs têm previsão de crescimento a um CAGR de 25,2% até 2032 porque são adequados para levantamentos repetidos, inspeções de corredores de dutos e monitoramento de energia eólica offshore.
O que está impulsionando a demanda dos operadores de energia eólica offshore?
Os operadores de energia eólica offshore têm previsão de crescimento a um CAGR de 26,4% até 2032, pois fundações, cabos, condições de erosão e tubos J requerem inspeção regular.
Qual região lidera a demanda por serviços de AUV e ROV offshore?
A Ásia-Pacífico detinha 46,4% da receita em 2026, sustentada por projetos no Mar do Sul da China, atividade de gás offshore australiano e operações de campos maduros do Sudeste Asiático.
O que limita a adoção mais ampla de sistemas subsea remotos?
Altos custos de veículos e mobilização, escassez de pessoal qualificado, restrições de baterias e congestionamento de comunicações acústicas podem restringir a adoção em determinadas operações.