
沖合検査・修理・保守(IRM)向けAUVおよびROV市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 16.71 十億米ドル |
| 市場規模 (2032) | 50.23 十億米ドル |
| 成長率 (2027 - 2032) | 24.62 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる沖合検査・修理・保守(IRM)向けAUVおよびROV市場分析
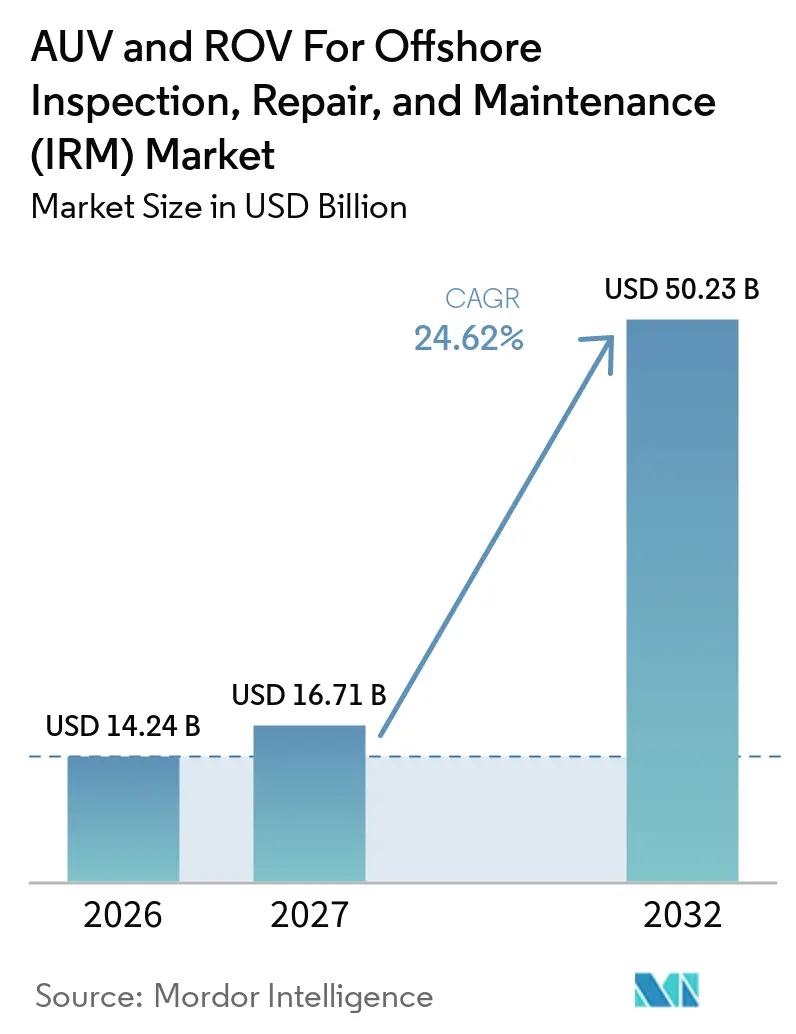
沖合検査・修理・保守向けAUVおよびROV市場規模は、2026年の14.24 ビリオン 米ドルから2027年には16.71 ビリオン 米ドルに増加し、2032年までに50.23 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 24.62%で成長します。オペレーターが有人沖合キャンペーンから検査・介入作業をシフトするにつれて、市場は成長しています。深海活動、洋上風力建設、および老朽化した海底機器が、信頼性の高い資産検査・修理の必要性を高めています。長期サービス契約は、オペレーターに車、ツール、および訓練を受けたクルーへの継続的なアクセスを提供するため、ますます重要になっています。遠隔制御センターおよびレジデントシステムは、定常業務における船舶使用を削減し、サービスプロバイダーの契約構造を変化させる可能性があります。市場はまた、高い機器コスト、専門労働力不足、および深海対応バッテリーの限られた入手可能性からの圧力にも直面しています。
主要レポートのポイント
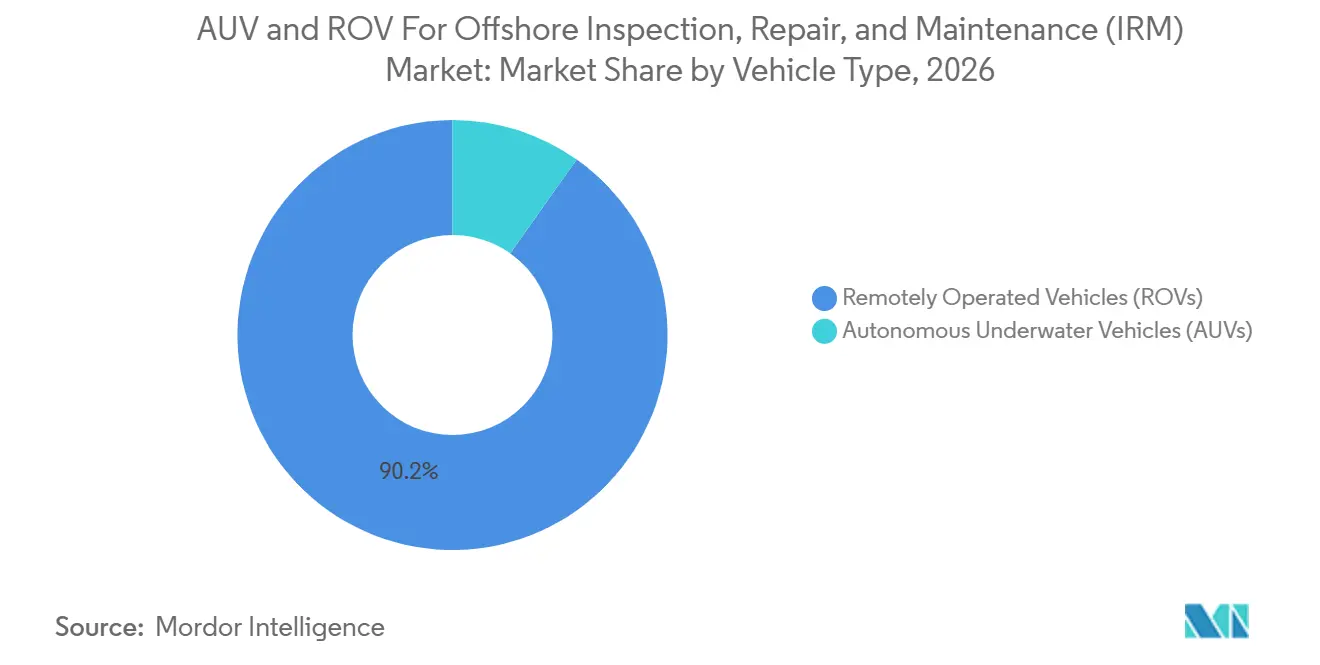
- 車両タイプ別では、ROVが2026年の沖合IRM向けAUVおよびROV市場シェアの90.2%を占め、AUVは2032年までのCAGRが25.2%と最も高い成長率を記録しました。
- 推進システム別では、電気推進が2026年の市場規模の80.3%を占め、ハイブリッド推進は2032年までにCAGR 25.6%で拡大すると予測されています。
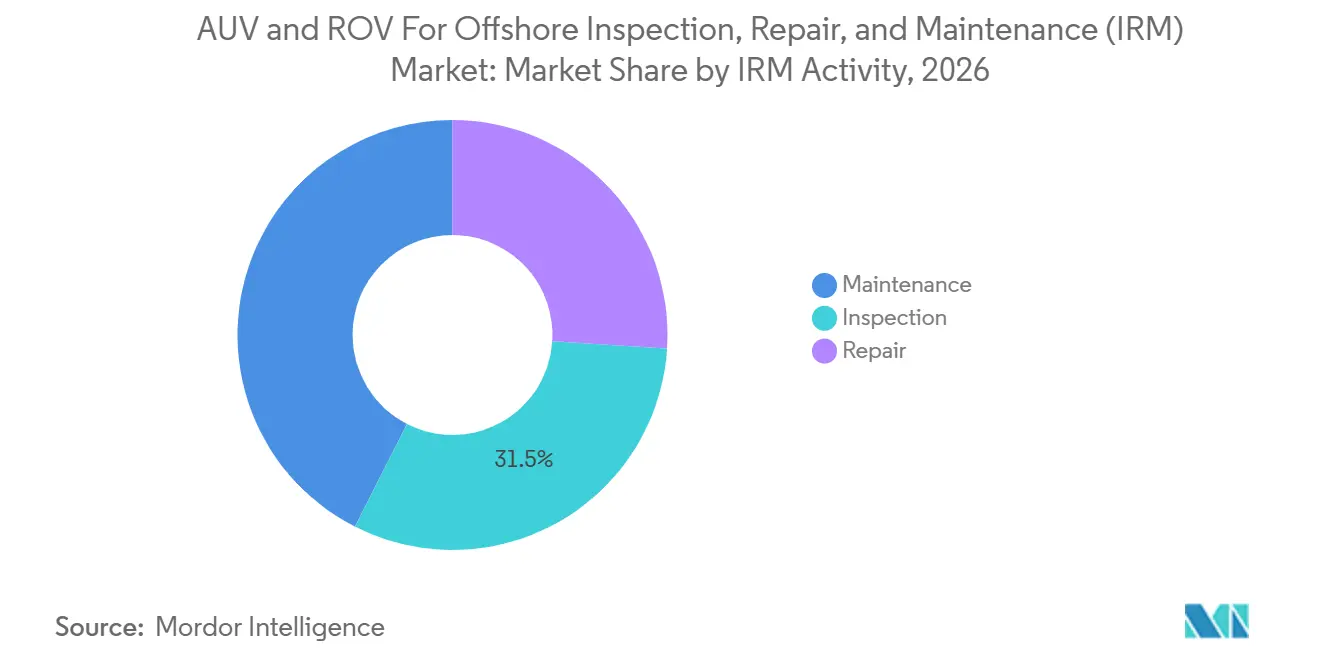
- IRM活動別では、検査が2026年の収益シェアの31.5%を占め、修理は2032年までにCAGR 24.8%で成長すると予測されています。
- エンドユーザー別では、石油・ガスオペレーターが2026年の収益シェアの84.3%を占め、洋上風力オペレーターは2032年までにCAGR 26.4%で成長すると予測されていま。
- 地域別では、アジア太平洋が2026年の収益シェアの46.4%でトップとなり、欧州は2032年までにCAGR 25.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 老朽化した沖合海底インフラ | +4.5% | 北海、メキシコ湾、東南アジアにピーク強度を持つグローバル | 中期(2〜4年) |
| 深海・超深海資産の拡大 | +3.8% | 南米、アジア太平洋、中東・アフリカ;西アフリカへの波及 | 長期(4年以上) |
| 洋上風力および海洋再生可能エネルギーの建設拡大 | +4.2% | 欧州(中核)、アジア太平洋(成長)、デンマーク、オランダ、英国での早期利益 | 短期(2年以内) |
| 遠隔・レジデントロボティクスによる船舶稼働日数の削減 | +3.5% | ノルウェー大陸棚、ブラジル、アジア太平洋ブラウンフィールド | 中期(2〜4年) |
| AIを活用した予測的完全性管理 | +3.0% | グローバル、ノルウェー、英国、メキシコ湾でのファーストムーバー利益 | 長期(4年以上) |
| 海底インフラ保護およびセキュリティ需要 | +2.5% | 欧州(バルト海、北海)、北米、インド太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化した沖合海底インフラ
北海、メキシコ湾、東南アジアで2000年以前に設置された海底機器は、当初の設計寿命を超えています。この設置済みベースは定期的な検査・修理作業を支えており、オペレーターはコンプライアンス上の問題なしに完全性チェックを延期することができません。パイプラインおよびウェルヘッドの必要なチェックは、商品価格が弱まっても継続されます。沖合検査・修理・保守(IRM)向けAUVおよびROV市場は、検査によって迅速な介入を必要とする欠陥が特定された場合に恩恵を受けます。修理セグメントはCAGR 24.8%で成長すると予測されており、成熟した資産における繰り延べ作業への対応の高まりを反映しています。ナショナル・ロボタリウムとセナイ・シマテックは、深さ約3,000メートルのパイプライン検査用の触手状水中ロボットを開発し、老朽化インフラの困難な領域に到達できるツールの必要性を示しました。
深海・超深海資産の拡大
深海プロジェクトは、陸から遠く離れた場所での検査、設置作業支援、および介入を行える車両への需要を生み出します。オペレーターは、これらのサイトにおける生産システム、坑井、ライザー、およびパイプラインネットワークに対する信頼性の高いROVサポートを必要としています。沖合IRM向けAUVおよびROV市場は、新しい海底インフラおよびその後の保守要件からも恩恵を受けます。ブラジル、ガイアナ、南シナ海、およびアフリカの一部が主要地域であり、それぞれが深海活動を追加または維持しています。中国海洋石油服務有限公司(China Oilfield Services Limited)は2025年4月に南シナ海油田でFCV4000ワーククラスROVの現場検証を完了し、深海作業に対応した国内能力を実証しました。この開発は、以前は外国製車両プロバイダーに依存していた市場において、現地機器供給がより重要になる可能性を示しています。
洋上風力および海洋再生可能エネルギーの建設拡大
洋上風力資産は、基礎、アレイ間ケーブル、洗掘状況、およびJチューブの定期的なチェックを必要とします。これらの要件は、石・ガスに一般的なプロジェクトベースのパターンとは異なる定期的な作業を生み出します。沖合IRM向けAUVおよびROV市場は、観測用車両、測量用AUV、およびワーククラスシステムでこの需要に対応できます。日本は2025年10月に沼津で浮体式洋上風力施設のAUV主導検査の試験を支援し、参加グループは2026年3月に2030年までの商業的準備を目標とするロードマップを発表しました。[1] この取り組みは、洋上風力の保守ニーズと無人検査システムの国内開発を結びつけています。再生可能エネルギープロジェクトはまた、船舶の可用性と動員時間がキャンペーン計画に影響するコンパクトなシステムを好む傾向があります。
遠隔・レジデントロボティスによる船舶稼働日数の削減
レジデントおよび陸上制御システムは、資産に有人船舶を維持することなく定常監視を完了できます。このアプローチは、沖合での露出を減らし、選択された海底タスクに必要な時間を短縮します。Aker BP ASAとDeepOcean Groupは、ハウゲスンからの陸上制御ROV作業を完了し、以前は沖合で14日間を要していた作業を12時間に短縮しました。[2] 沖合IRM向けAUVおよびROV市場は、これらの運用モデルを採用し、一部の作業を船舶稼働日契約からより長期のサービス契約へとシフトしています。ノルウェーの石油安全当局は2025年に、無人水上船舶や海底ガレージシステムを含むいくつかの非従来型ROV-IMRコンセプトを評価し、それらが積極的な資格認定の下にあることを確認しました。この評価は、船舶を軽減した海底サービスの許容可能な運用慣行を確立するための継続的な取り組みを支持しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い車両・ツール・動員コスト | -2.8% | グローバル、西アフリカ、東南アジア、フロンティア深海盆地で最も深刻 | 短期(2年以内) |
| 海底資格を持つ人材の不足 | -2.2% | グローバル、アジア太平洋および中東・アフリカの新興市場で最も深刻 | 中期(2〜4年) |
| 深海対応バッテリーおよび特殊部品の制約 | -1.5% | アジア太平洋深海、グローバルの超深海盆地 | 中期(2〜4年) |
| ブラウンフィールドにおける音響通信の輻輳 | -0.8% | 北海、メキシコ湾の成熟したブラウンフィールドクラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い車両・ツール・動員コスト
車両、アンビリカル、発進・回収装置、およびツールを含むワーククラスROVシステムは、1ユニットあたり1,000万米ドルを超える場合があります。遠隔資産へのシステムの動員は、作業開始前に相当な物流コストを追加する可能性があります。これらの費用は、大規模なフリートを管理していない小規オペレーターや国営石油会社にとって課題となります。沖合検査・修理・保守(IRM)向けAUVおよびROV市場は、複数の契約にわたって機器コストを分散できるプロバイダーにとってよりアクセスしやすい状況です。電気システムは長期的に運用コストを削減できますが、その購入価格はレガシー油圧システムよりも高い場合があります。TechnipFMCはフリートの近代化を運用コストの決定として説明していますが、必要な投資は予算制約のある地域オペレーターにとって正当化が難しい状況が続いています。
海底資格を持つ人材の不足
市場は、複雑な介入作業を管理できるROVパイロット、海底エンジニア、および海洋技術者を必要としています。2015年から2016年の石油価格低迷後に訓練パイプラインが縮小し、経験豊富な人材のギャップが生じました。ベトナム、インド、ナイジェリアは、沖合活動が現地の労働力能力よりも速く増加しているため、特に圧力に直面しています。沖合IRM向けAUVおよびROV市場は、陸上ベースの運用とレジデントロボティクスの使用を増やすことで対応しています。Fugroは、ペトブラスのために330日間の遠隔検査キャンペーンを完了し、沖合人員を必要とせずに15,000時間以上の沖合露出時間を排除しました。このプロジェクトはまた、NORMAM-205/DPCフレームワークに関するブラジルの港湾・海岸局との調整を必要とし、遠隔操作には技術的能力に加えて規制上の準備が必要であることを示しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
ROVの優位性とAUVのより速い成長ROVは2026年の収益の90.2%を占め、沖合検査・修理・保守(IRM)向けAUVおよびROV市場で最大のシェアを持っています。ワーククラスシステムは、現在のAUVでは再現できない溶接、バルブ作動、パイプライン修理を含むマニピュレーターおよび特殊ツールを通じた介入作業を実施します。石油・ガスオペレーターは、FPSO、海底ツリー、ライザー、および関連インフラの生産上重要な作業に係留型車両を依存しています。これにより、自律型測量作業の成長にもかかわらず、沖合IRM向けAUVおよびROV市場は耐久性のあるROVサービスベースを維持しています。電気ドライブトレインは、同等の電力でより大きなボラード力を提供し利用可能なエネルギーを飛行推力に向け、アンビリカルサイズを削減できます。[3]
AUVは2032年までにCAGR 25.2%で拡大すると予測されており、最も成長の速い車両タイプとなっています。AUVは、直接介入よりも繰り返しカバレッジが重要なパイプライン測量、電気防食評価、および風力発電所の洗掘監視に適しています。自律運転はテザーの抵抗を排除し、適切な繰り返し測量における船舶要件を削減する可能性があります。南シナ海油田でのFCV4000の現場作業は、深海対応車両能力の現地開発を示しています。観測クラスROVおよび軽量AUVは、船舶サイズと動員タイミングが請負業者の選択に影響する基礎チェックに有用です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
推進システム別:
電気フリートが交換サイクルをリード電気推進は2026年の収益の80.3%を占め、沖合IRM向けAUVおよびROV市場内で最大のシェアを持っています。オペレーターは、油圧液の排出を回避し、継続的な状態監視をサポートするため、電気システムを好みます。DeepOceanは2025年6月に8台の電気ROVを追加すると発表し、3台が即時納入、5台が4年間にわたってスケジュールされ、13台がオプションとなっています。このプログラムは、大手プロバイダーが油圧交換を計画的な資本サイクルとして扱っていることを示しています。AllseasはTechnipFMC Schilling Roboticsのハイブリッド電気重作業フリートを2026年9月に取得し、レガシー油圧システムを置き換えました。
ハイブリッド推進は2032年までにCAGR 25.6%で成長すると予測されており、推進タイプの中で最も速い成長率となっています。ハイブリッド推進は、レガシー互換ツールを迅速に交換できないオペレーターのために、電気の精度と油圧トルクサポートを組み合わせています。油圧システムは新規注文でシェアを失っていますが、選択された超深海ワーククラスの割り当てには引き続き関連性があります。沖合IRM向けAUVおよびROV市場は、困難な海底条件において依然として高いパワー密度を必要としています。Kraken Roboticsは、設定可能なアレイで最大1 MWhの海底容量を持つSeaPowerモジュラーバッテリーシステムを提供しています。
IRM活動別:
検査がリードし修理が拡大検査は2026年の収益の31.5%を占め、沖合IRM向けAUVおよびROV市場で最大の活動セグメントとなっています。完全性サイクルは構造物、パイプライン、係留、および海底機器のチェックを必要とし、オペレーターは安全、保険、および責任上の義務に直面しています。高解像度ソナー、フォトグラメトリック3Dモデリング、および電気防食ツールは、測量条件が適切な場合に別途フォローアップキャンペーンの必要性を減らしながら、単一のAUVパスで展開できるようになっています。OceaneeringのFreedom AUVは自律型パイプライン検査作業をサポートしています。
修理は2032年までにCAGR 24.8%で成長すると予測されており、IRM活動の中で最も強い成長率となっています。老朽化した資産と繰り返しの検査により、以前の低投資期間からの繰り延べ介入ニーズが特定されています。ワーククラスROVは、適切な割り当てにおける飽和潜水の使用を減らしながら、ロボットツールを通じた水中溶接、高圧介入、およびパイプラインクランプ設置をサポートします。レジデントプログラムはまた、繰り返しの船舶動員なしに生産システム、アンビリカル、および海洋生物洗浄のための予防保守アクセスを提供します。これにより、一部の保守がスケジュールされたキャンペーンから継続的なサービスおよびより長い可用性契約へとシフトします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
石油・ガスオペレーターが需要を支え洋上風力が成長をリード石油・ガスオペレーターは2026年のエンドユーザー収益の84.3%を占め、坑井、FPSO、パイプライン、および海底生産システムの大規模な設置済みベースを反映しています。深海建設はまた、新しいインフラが稼働するにつれてその後のIRM需要を生み出します。沖合IRM向けAUVおよびROV市場は、車両サポートおよび関連サービスの複数年コミットメントと結びついています。Oceaneeringは2025年にワーククラスROVサービス、ツール、および測量のためのペトロブラスの海底ロボティクス契約として180 ミリオン 米ドルを発表しました。この受注はIRM、FPSOフックアップ、係留検査、および廃止支援をカバーしていました。
洋上風力オペレーターは2032年までにCAGR 26.4%で成長すると予測されており、エンドユーザーセグメントの中で最も速い成長率となっています。基礎とケーブルは長い運用寿命にわたって定期的な検査を必要とし、測量車両、コンパクトROV、および陸上制御システムへの需要を生み出します。海底エンジニアリングプロバイダーおよびEPCコントラクターは、車両能力がターンキー納入スコープに含まれる場合にこの需要を強化します。政府および防衛機関も自律型水中システムの新興顧客として台頭しています。KongsbergとOceaneeringは2026年に超大型無人水中ビークルのCAMPプログラムをサポートするために選定されました。
地域分析
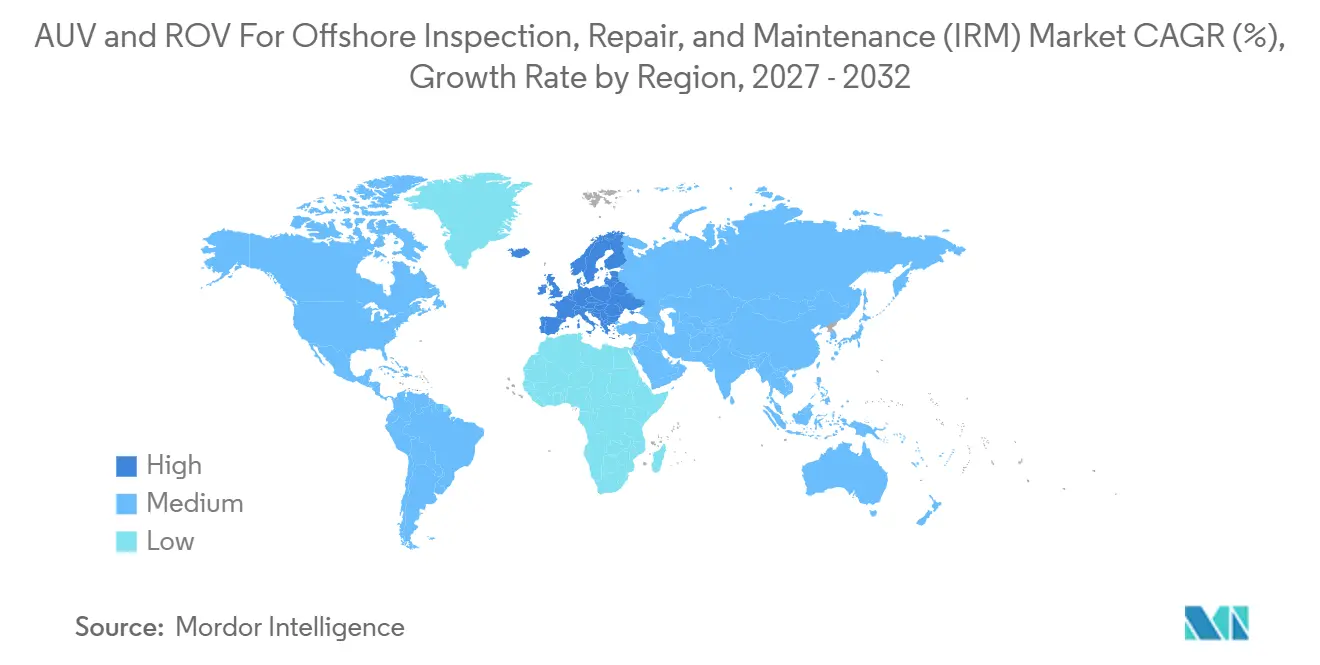
アジア太平洋は2026年の収益シェアの46.4%を占め、沖合検査・修理・保守(IRM)向けAUVおよびROV市場で最大の地域的地位を持っています。需要は中国の南シナ海活動、オーストラリアの沖合ガス開発、および東南アジアのブラウンフィールドパイプラインによって支えられています。4,000メートル対応のCNOOCのFCV4000は2025年に複数の南シナ海油田で現場作業を完了し、中国における国内機器ベースの強化を示しています。[4] Fugroは2026年8月に水深3,000メートルまでのインドでのONGC作業のための3年間の深海ROV契約を受注しました。洋上風力向けの日本のAUV検査ロードマップは、将来の需要の追加的な源泉を表しています。これらの開発は、成熟した石油・ガス要件と新興の再生可能エネルギー保守ニーズの組み合わせを反映しています。
欧州は2032年までにCAGR 25.1%で成長すると予測されており、沖合IRM向けAUVおよびROV市場で最も速い地域成長率となっています。洋上風力検査、海底保護、およびノルウェー大陸棚での遠隔ROV作業が地域の見通しを支えています。設置済みの風力資産は、タービン基礎とケーブルの定期的な検査を必要とします。プロバイダーは、沖合人員の露出を減らすために船舶を軽減したシステムを開発しています。GEOxyzは2026年7月にORCASプロジェクトを立ち上げ、北海資産保護のためにAIデータ融合を備えた自律型水上・水中プラットフォームを組み合わせました。セキュリティ要件は、商業用AUVおよびROV能力のための追加的な作業を生み出す可能性があります。欧州のオペレーターはまた、遠隔制御センターおよび完全性管理プロセスとデータを共有できるシステムを好みます。
北米は、米国メキシコ湾およびカナダ大西洋岸の作業に支えられ、第2位の地域にとどまりました。ブラジルは、ペトロブラスが大規模なロボティクス契約の発注を継続したため、南米の主要な需要センターにとどまりました。Oceaneering Internationalは2026年7月にペトロブラスとの4年間のROVサービス契約を確保し、2台のワーククラスROVとツールパッケージをカバーしています。ガイアナの深海資源ベースは、構造化されたIRMプログラムを必要とする海底機器を追加しています。中東・アフリカはアラビア湾とアンゴラの活動によって支えられています。Oceaneering Internationalは2025年7月にEsso Exploration Angolaとの3年間のROVおよび統合ソリューション契約を開始しました。これらの地域は、深海経験、複数の車両クラス、および長期運用能力を持つプロバイダーを好みます。
競合ランドスケープ
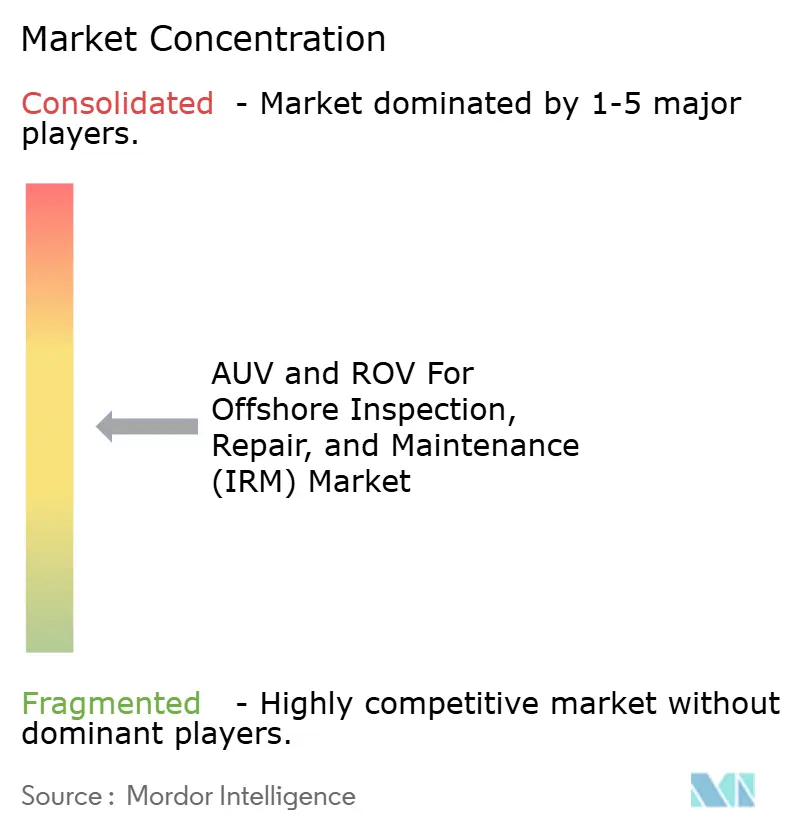
沖合IRM向けAUVおよびROV市場は、ワーククラスROVサービスにおいて適度に集中しています。Oceaneering International、Subsea 7、Fugro、およびTechnipFMCは、フリート規模、海底経験、および長期的な顧客関係をじて確立されたポジションを保持しています。競争は、観測クラス車両、軽量AUV、およびレジデントロボティクスにおいてより分散しており、Nauticus Robotics、Ocean Infinity、およびSaipemのレジデントドローン作業が活発です。大手プロバイダーは電気フリートを拡大し、遠隔制御と車両・船舶作業を統合しています。DeepOceanの2025年における8台の電気ROVの追加(さらに13台がオプション)は、この投資アプローチを示しています。市場は、車両、クルー、ツール、およびデータ提供を単一のサービス契約内で組み合わせるプロバイダーを評価します。
Oceaneering Internationalは、2026年7月に発表されたペトロブラス契約でブラジルでのポジションを拡大し、2027年から4年間にわたって2台のワーククラスROVとツールパッケージを提供します。AllseasはTechnipFMC Schilling Roboticsからハイブリッド電気重作業ROV資産を2026年9月に取得し、レガシー油圧機器を置き換えました。これらの行動は、フリートの近代化がプロバイダー戦略の中心であり続けることを示しています。Kongsbergはソナー、ナビゲーション、およびデジタル能力を車両プログラムと組み合わせ、分析およびデータサービスをサポートしています。TechnipFMCはSchilling Roboticsを通じて電気ドライブトレインの開発を継続しています。フリート移行中のツール互換性は、混合機器を運用するクライアントにとって重要な考慮事項です。実証されたアップタイムと運用スプレッドに対する明確な責任は、主要な選定要因であり続けます。
機会は、ピグ通過不可能なパイプラインの自律検査、ブラウンフィールド資産のレジデントシステム、および陸上制御の洋上風力作業に存在します。これらのアプリケーションは、船舶稼働日数がコスト高となる西アフリカおよび東南アジア、および再生可能エネルギー検査需要が成長している欧州に関連しています。EelumeのオールテレインAUVは、マッピングおよび近接目視検査のためにEquinorによって展開されています。クライアントはオープンデータ提供とデジタルツイン互換性を求め、検査結果をより広い資産記録と接続しており、サプライヤーはそれに応じて対応しています。市場には専門業者の余地がありますが、より大規模な契約受には信頼性の高い運用と十分なフリート能力が必要です。市場は単一のプロバイダーによって支配されておらず、完全に分散しているわけでもありません。入手可能な情報には上位企業の検証済み合計市場シェアが含まれておらず、正確な集中度計算が制限されています。
沖合検査・修理・保守(IRM)向けAUVおよびROV業リーダー
-
Oceaneering International, Inc.
-
TechnipFMC plc
-
Fugro N.V.
-
Subsea 7 S.A.
-
Saipem S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
沖合検査・修理・保守(IRM)向けAUVおよびROV市場 このレポートでカバーされる企業
- Aker Solutions ASA
- Baker Hughes Company
- DeepOcean Group Holding B.V.
- DOF Group ASA
- Exail Technologies
- Forum Energy Technologies, Inc.
- Fugro N.V.
- General Dynamics Mission Systems, Inc.
- Helix Energy Solutions Group, Inc.
- IKM Gruppen AS
- Kongsberg Gruppen ASA
- Modus Subsea Services Ltd.
- Nauticus Robotics, Inc.
- Ocean Infinity Group Limited
- Oceaneering International, Inc.
- Reach Subsea ASA
- ROVOP Ltd.
- Saab AB
- Saipem S.p.A.
- Subsea 7 S.A.
- TechnipFMC plc
- Teledyne Technologies Incorporated
最近の産業開発事情 沖合検査・修理・保守(IRM)向けAUVおよびROV市場
- 2026年9月:AllseasはTechnipFMC Schilling Roboticsのハイブリッド電気重作業(eHD)ROVフリートを取得し、レガシー油圧ROVフリートを置き換える計画を発表しました。新しい車両は電気推進と油圧ツール互換性を組み合わせており、単一のプラットフォームで洋上風力、海底建設、検査、修理、および保守活動をサポートできます。
- 2026年8月:FugroはVantage International Management Companyからインドでの石油天然ガス公社の沖合掘削作業をサポートするための3年間の深海ROV契約を受注しました。この契約はPlatinum Explorerドリルシップ上でFugroのFCV3000ワーククラスROVシステムを使用し、水深3,000メートルまでをカバーし、深海検査・介入サービスへの継続的な需要を反映しています。
- 2026年7月:Oceaneering Internationalはペトロブラスからブラジル沖合作業のための4年間のROVサービス契約を確保しました。この受注には、AKOFS OffshoreのAker Wayfarer船上への2台のワーククラスROVシステムと関連ツールパッケージの展開が含まれます。
- 2026年7月:GEOxyzはベルギーの防衛イノベーション戦略の下でORCASプロジェクトを立ち上げました。このイニシアチブは、北海海底インフラの継続的な監視と保護のために、自律型水上船舶、自律型水中ビークル、遠隔操作型潜水機、およびAI駆動データ融合技術を統合しています。
沖合検査・修理・保守(IRM)向けグローバルAUVおよびROV市場レポートスコープ
自律型水中ビークル(AUV)および遠隔操作型潜水機(ROV)は、沖合石油・ガス、再生可能エネルギー、および海底インフラ作業における検査・修理・保守(IRM)活動に使用される水中ロボットシステムです。これらの車両は、直接的な人間の介入を必要とせずに、パイプライン、海底機器、沖合プラットフォーム、および水中資産の監視、測量、および保守を可能にします。AUVは搭載ナビゲーションシステムを使用して自律的に動作し、ROVは水上船舶から遠隔制御されます。これらは、沖合環境における運用効率の向上、検査コストの削減、安全性の強化、および資産完全性管理のサポートに役立ちます。
沖合検査・修理・保守(IRM)向けグローバルAUVおよびROV市場は、車両タイプ別に遠隔操作型潜水機(ROV)と自律型水中ビークル(AUV)にセグメント化されています。推進システム別では、市場は電気推進、油圧推進、およびハイブリッド推進にセグメント化されています。IRM活動別では、市場は検査、修理、および保守にセグメント化されています。エンドユーザー別では、市場は石油・ガスオペレーター、洋上風力オペレーター、海底エンジニアリング・サービスプロバイダー、EPCコントラクター、海洋コントラクター、政府・防衛機関、および研究・学術機関にセグメント化されています。レポートはまた、主要地域の27カ国にわたるグローバル沖合IRM向けAUVおよびROV市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 遠隔操作型潜水機(ROV) |
| 自律型水中ビークル(AUV) |
| 電気推進 |
| 油圧推進 |
| ハイブリッド推進 |
| 検査 |
| 修理 |
| 保守 |
| 石油・ガスオペレーター |
| 洋上風力オペレーター |
| 海底エンジニアリング・サービスプロバイダー |
| EPCコントラクター |
| 海洋コントラクター |
| 政府・防衛機関 |
| 研究・学術機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| イタリア | |
| スペイン | |
| ノルウェー | |
| デンマーク | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ガイアナ | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| クウェート | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 車両タイプ別 | 遠隔操作型潜水機(ROV) | |
| 自律型水中ビークル(AUV) | ||
| 推進システム別 | 電気推進 | |
| 油圧推進 | ||
| ハイブリッド推進 | ||
| IRM活動別 | 検査 | |
| 修理 | ||
| 保守 | ||
| エンドユーザー別 | 石油・ガスオペレーター | |
| 洋上風力オペレーター | ||
| 海底エンジニアリング・サービスプロバイダー | ||
| EPCコントラクター | ||
| 海洋コントラクター | ||
| 政府・防衛機関 | ||
| 研究・学術機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| イタリア | ||
| スペイン | ||
| ノルウェー | ||
| デンマーク | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ガイアナ | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| クウェート | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
AUVおよびROV沖合IRM市場の予測は?
沖合検査・修理・保守(IRM)向AUVおよびROV市場は、2027年からCAGR 24.62%で拡大し、2032年までに50.23 ビリオン 米ドルに達すると予測されています。
ROVが沖合IRMでリーダーポジションを維持する理由は?
ROVは2026年の収益の90.2%を占めており、バルブ作動、溶接、パイプライン修理などの介入タスクを実行できるためです。
海底検査で最も速く成長している車両タイプは?
AUVは2032年までにCAGR 25.2%で成長すると予測されており、繰り返し測量、パイプライン回廊検査、および洋上風力監視に適しているためです。
洋上風力オペレーターからの需要を促進しているものは?
洋上風力オペレーターは、基礎、ケーブル、洗掘状況、およびJチューブが定期的な検査を必要とするため、2032年までにCAGR 26.4%で成長すると予測されています。
沖合AUVおよびROVサービスの需要をリードしている地域は?
アジア太平洋は2026年の収益の46.4%を占め、南シナ海プロジェクト、オーストラリアの沖合ガス活動、および東南アジアのブラウンフィールド作業によって支えられています。
遠隔海底システムのより広い普及を制限しているものは?
高い車両・動員コスト、資格を持つ人材の不足、バッテリーの制約、および音響通信の輻輳が、特定の作業での普及を制限する可能性があります。