
Taille et part du marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.71 Milliards de dollars |
| Taille du Marché (2032) | 50.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.62 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore par Mordor Intelligence
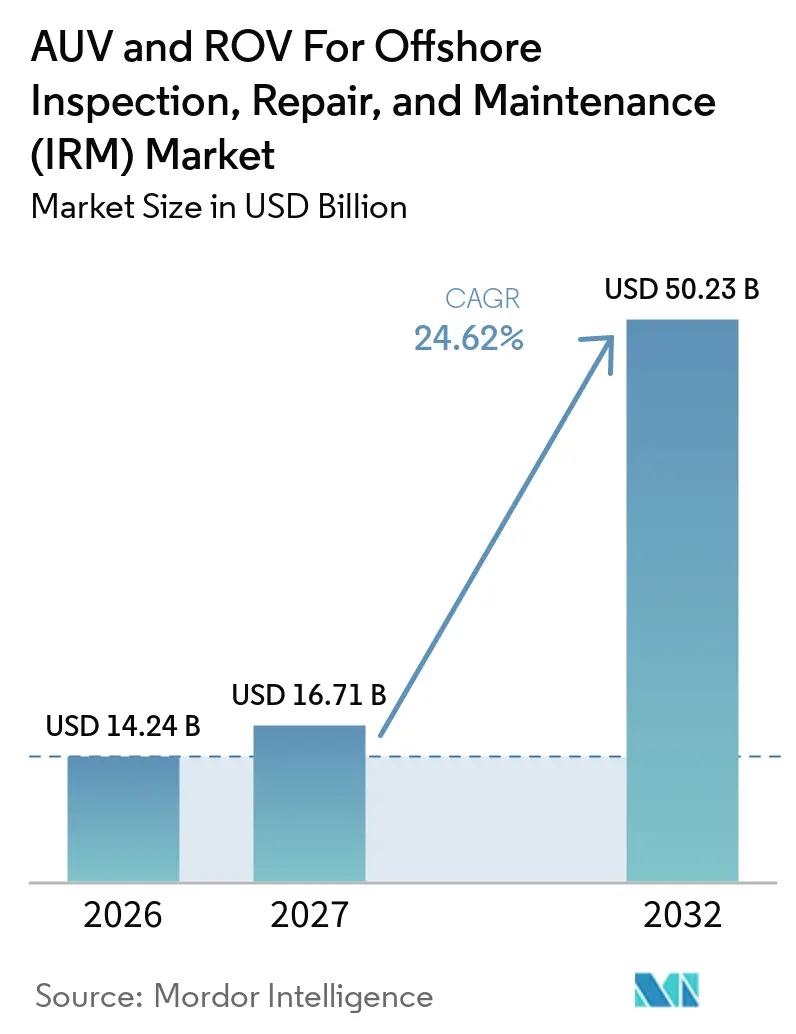
La taille du marché des AUV et ROV pour l'inspection, la réparation et la maintenance offshore devrait augmenter de 14,24 milliards USD en 2026 à 16,71 milliards USD en 2027 et atteindre 50,23 milliards USD d'ici 2032, avec un CAGR de 24,62 % sur la période 2027-2032. Le marché est en croissance car les opérateurs transfèrent davantage de travaux d'inspection et d'intervention en dehors des campagnes offshore avec équipage. L'activité en eaux profondes, la construction éolienne offshore et le vieillissement des équipements sous-marins accroissent le besoin d'inspection et de réparation fiables des actifs. Les accords de service à long terme deviennent plus importants car ils offrent aux opérateurs un accès continu aux véhicules, aux outils et aux équipes formées. Les centres de contrôle à distance et les systèmes résidents peuvent réduire l'utilisation des navires pour les tâches de routine, modifiant ainsi la façon dont les prestataires de services structurent leurs contrats. Le marché est également soumis à des pressions liées aux coûts élevés des équipements, aux pénuries de main-d'œuvre spécialisée et à la disponibilité limitée des batteries homologuées pour les grandes profondeurs.
Principaux enseignements du rapport
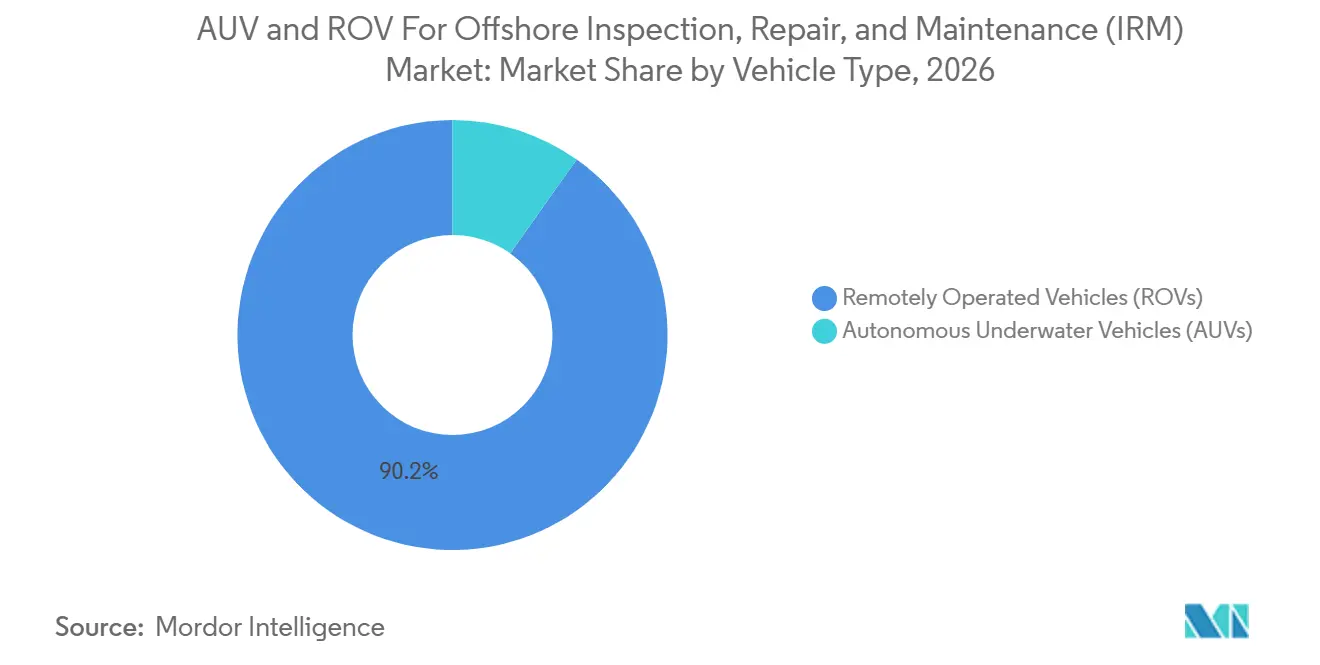
- Par type de véhicule, les ROV ont détenu 90,2 % de la part de marché des AUV et ROV pour l'IRM offshore en 2026, tandis que les AUV ont enregistré le CAGR projeté le plus élevé à 25,2 % jusqu'en 2032.
- Par système de propulsion, la propulsion électrique a représenté 80,3 % de la taille du marché en 2026, tandis que la propulsion hybride devrait se développer à un CAGR de 25,6 % jusqu'en 2032.
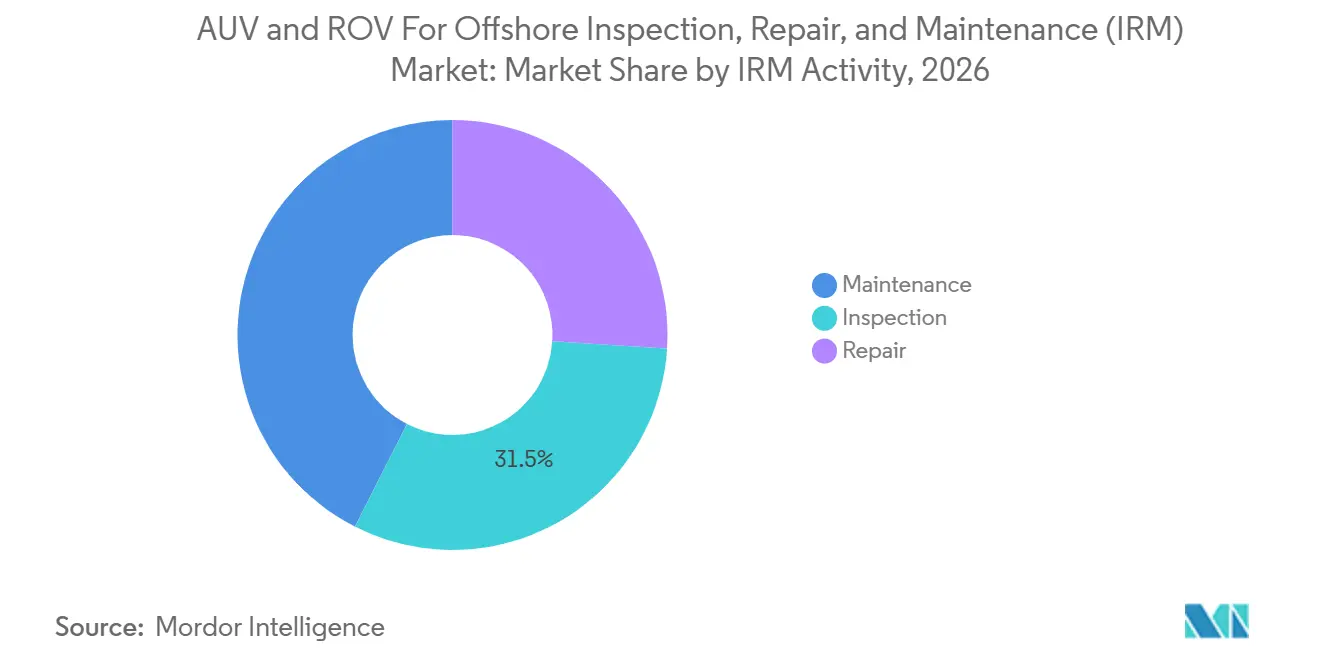
- Par activité IRM, l'inspection a représenté 31,5 % de la part des revenus en 2026, tandis que la réparation devrait croître à un CAGR de 24,8 % jusqu'en 2032.
- Par utilisateur final, les opérateurs pétroliers et gaziers ont détenu 84,3 % de la part des revenus en 2026, tandis que les opérateurs éoliens offshore devraient croître à un CAGR de 26,4 % jusqu'en 2032.
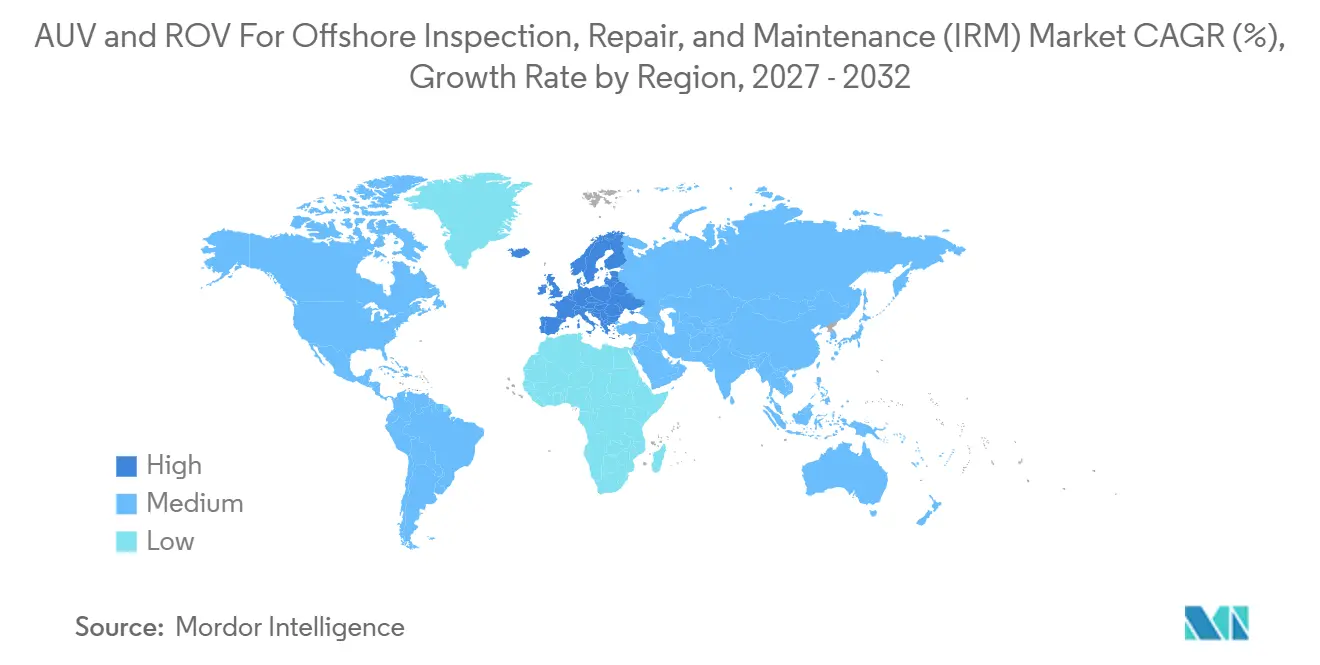
- Par géographie, l'Asie-Pacifique a été en tête avec 46,4 % de la part des revenus en 2026, tandis que l'Europe devrait croître à un CAGR de 25,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des infrastructures sous-marines offshore | +4.5% | Mondial, avec une intensité maximale en mer du Nord, dans le golfe du Mexique et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Expansion des actifs en eaux profondes et ultra-profondes | +3.8% | Amérique du Sud, APAC, MEA ; répercussions sur l'Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Développement de l'éolien offshore et des énergies marines renouvelables | +4.2% | Europe (cœur), APAC (croissance), avec des gains précoces au Danemark, aux Pays-Bas et au Royaume-Uni | Court terme (≤ 2 ans) |
| Robotique à distance et résidente réduisant les jours de navire | +3.5% | Plateau continental norvégien, Brésil, brownfields APAC | Moyen terme (2-4 ans) |
| Gestion prédictive de l'intégrité assistée par l'IA | +3.0% | Mondial, avec des avantages de premier entrant en Norvège, au Royaume-Uni et dans le golfe du Mexique | Long terme (≥ 4 ans) |
| Demande de protection et de sécurité des infrastructures sous-marines | +2.5% | Europe (Baltique, mer du Nord), Amérique du Nord, Indo-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des infrastructures sous-marines offshore
Les équipements sous-marins installés avant 2000 en mer du Nord, dans le golfe du Mexique et en Asie du Sud-Est ont dépassé leur durée de vie de conception initiale. Cette base installée soutient des travaux réguliers d'inspection et de réparation, car les opérateurs ne peuvent pas différer les contrôles d'intégrité sans conséquences sur la conformité. Les contrôles requis des pipelines et des têtes de puits se poursuivent même lorsque les prix des matières premières s'affaiblissent. Le marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore bénéficie lorsque les inspections identifient des défauts nécessitant une intervention rapide. Le segment de la réparation devrait croître à un CAGR de 24,8 %, reflétant le besoin croissant de traiter les travaux différés sur les actifs matures. Le National Robotarium et Senai Cimatec ont développé un robot sous-marin tentaculaire pour l'inspection de pipelines à des profondeurs proches de 3 000 mètres, démontrant le besoin d'outils capables d'atteindre les zones difficiles d'accès des infrastructures vieillissantes.
Expansion des actifs en eaux profondes et ultra-profondes
Les projets en eaux profondes créent une demande de véhicules capables d'inspecter, de soutenir les travaux d'installation et d'effectuer des interventions loin des côtes. Les opérateurs ont besoin d'un soutien ROV fiable pour les systèmes de production, les puits, les risers et les réseaux de pipelines sur ces sites. Le marché des AUV et ROV pour l'IRM offshore bénéficie donc des nouvelles infrastructures sous-marines ainsi que des besoins de maintenance à des stades ultérieurs. Le Brésil, le Guyana, la mer de Chine méridionale et certaines parties de l'Afrique sont des zones clés, car chacune ajoute ou maintient une activité en eaux profondes. China Oilfield Services Limited a achevé la vérification sur le terrain de son ROV de travail FCV4000 dans les champs pétroliers de la mer de Chine méridionale en avril 2025, démontrant une capacité nationale homologuée pour les opérations en eaux profondes. Ce développement indique que l'approvisionnement local en équipements pourrait devenir plus important sur les marchés qui dépendaient auparavant de fournisseurs de véhicules étrangers.
Développement de l'éolien offshore et des énergies marines renouvelables
Les actifs éoliens offshore nécessitent des contrôles réguliers des fondations, des câbles inter-réseaux, des conditions d'affouillement et des tubes en J. Ces exigences créent des travaux récurrents qui diffèrent du schéma basé sur des projets courant dans le secteur pétrolier et gazier. Le marché des AUV et ROV pour l'IRM offshore peut répondre à cette demande avec des véhicules d'observation, des AUV de levé et des systèmes de classe travail. Le Japon a soutenu des essais d'inspection menée par AUV d'installations éoliennes offshore flottantes à Numazu en octobre 2025, et le groupe participant a publié une feuille de route en mars 2026 visant une maturité commerciale d'ici 2030.[1] Ces travaux relient les besoins de maintenance de l'éolien offshore au développement national de systèmes d'inspection sans pilote. Les projets renouvelables favorisent également les systèmes compacts lorsque la disponibilité des navires et le délai de mobilisation influencent la planification des campagnes.
Robotique à distance et résidente réduisant les jours de navire
Les systèmes résidents et contrôlés depuis la côte peuvent effectuer une surveillance de routine sans maintenir un navire avec équipage sur l'actif. Cette approche réduit l'exposition offshore et raccourcit le temps nécessaire pour certaines tâches sous-marines. Aker BP ASA et DeepOcean Group ont réalisé une opération ROV contrôlée depuis la côte à partir de Haugesund, réduisant un travail nécessitant auparavant 14 jours offshore à 12 heures.[2] Le marché des AUV et ROV pour l'IRM offshore adopte ces modèles opérationnels pour transférer certains travaux des contrats à la journée de navire vers des arrangements de service plus longs. L'autorité norvégienne de sécurité pétrolière a évalué plusieurs concepts ROV-IMR non conventionnels en 2025, notamment des navires de surface sans équipage et des systèmes de garage sous-marin, et les a trouvés en cours de qualification active. L'évaluation soutient la poursuite des travaux visant à établir des pratiques opérationnelles acceptables pour les services sous-marins à faible utilisation de navires.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des véhicules, des outillages et de la mobilisation | -2.8% | Mondial, le plus aigu en Afrique de l'Ouest, en Asie du Sud-Est et dans les bassins en eaux profondes de frontière | Court terme (≤ 2 ans) |
| Pénurie de personnel qualifié en sous-marin | -2.2% | Mondial, avec la plus grande sévérité dans les marchés émergents APAC et MEA | Moyen terme (2-4 ans) |
| Contraintes liées aux batteries homologuées pour grandes profondeurs et aux composants spéciaux | -1.5% | Eaux profondes APAC, bassins ultra-profonds mondiaux | Moyen terme (2-4 ans) |
| Congestion des communications acoustiques dans les brownfields | -0.8% | Grappes de brownfields matures en mer du Nord et dans le golfe du Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des véhicules, des outillages et de la mobilisation
Un système ROV de classe travail, comprenant le véhicule, l'ombilical, l'équipement de lancement et de récupération et les outils, peut dépasser 10 millions USD par unité. La mobilisation d'un système vers un actif distant peut ajouter des coûts logistiques substantiels avant le début des travaux. Ces dépenses posent des défis aux opérateurs plus petits et aux compagnies pétrolières nationales qui ne gèrent pas de grandes flottes. Le marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore reste plus accessible aux prestataires capables de répartir les coûts des équipements sur plusieurs contrats. Les systèmes électriques peuvent réduire les coûts d'exploitation au fil du temps, mais leur prix d'achat peut être supérieur à celui des systèmes hydrauliques traditionnels. TechnipFMC a décrit la modernisation de la flotte comme une décision de coût d'exploitation, bien que l'investissement requis reste difficile à justifier pour les opérateurs régionaux aux budgets contraints.
Pénurie de personnel qualifié en sous-marin
Le marché nécessite des pilotes de ROV, des ingénieurs sous-marins et des techniciens maritimes capables de gérer des travaux d'intervention complexes. Les filières de formation se sont contractées après le ralentissement pétrolier de 2015 à 2016, contribuant à des lacunes en personnel expérimenté. Le Vietnam, l'Inde et le Nigeria font face à des pressions particulières à mesure que l'activité offshore augmente plus vite que la capacité de la main-d'œuvre locale. Le marché des AUV et ROV pour l'IRM offshore répond en augmentant le recours aux opérations depuis la côte et à la robotique résidente. Fugro a réalisé une campagne d'inspection à distance de 330 jours pour Petrobras qui a éliminé plus de 15 000 heures d'exposition offshore sans nécessiter de personnel offshore. Le projet a également nécessité une coordination avec la Direction des ports et des côtes du Brésil sur le cadre NORMAM-205/DPC, démontrant que les opérations à distance nécessitent une préparation réglementaire en plus des capacités techniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
dominance des ROV et croissance plus rapide des AUVLes ROV ont détenu 90,2 % des revenus en 2026, leur conférant la plus grande part dans le marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore. Les systèmes de classe travail effectuent des travaux d'intervention par le biais de manipulateurs et d'outils spécialisés, notamment le soudage, l'actionnement de vannes et la réparation de pipelines que les AUV actuels ne peuvent pas reproduire. Les opérateurs pétroliers et gaziers s'appuient sur des véhicules à câble pour les travaux critiques de production sur les FPSO, les arbres sous-marins, les risers et les infrastructures connexes. Cela confère au marché des AUV et ROV pour l'IRM offshore une base de services ROV durable malgré la croissance des travaux de levé autonomes. Les groupes motopropulseurs électriques peuvent fournir une plus grande force de poussée à puissance comparable, diriger l'énergie disponible vers la poussée de vol et réduire la taille de l'ombilical.[3]
Les AUV devraient se développer à un CAGR de 25,2 % jusqu'en 2032, ce qui en fait le type de véhicule à la croissance la plus rapide. Ils sont adaptés aux levés de pipelines, aux évaluations de protection cathodique et à la surveillance de l'affouillement des parcs éoliens, où la couverture répétée importe davantage que l'intervention directe. L'exploitation autonome supprime la traînée du câble et peut réduire les besoins en navires pour les levés répétés appropriés. Les travaux sur le terrain du FCV4000 dans les champs pétroliers de la mer de Chine méridionale démontrent le développement local de capacités de véhicules homologués pour les grandes profondeurs. Les ROV de classe observation et les AUV légers sont utiles pour les contrôles de fondations, où la taille du navire et le calendrier de mobilisation influencent le choix du contractant.

Par système de propulsion :
les flottes électriques mènent le cycle de remplacementLa propulsion électrique a détenu 80,3 % des revenus en 2026, la plus grande part au sein du marché des AUV et ROV pour l'IRM offshore. Les opérateurs privilégient les systèmes électriques car ils évitent les rejets de fluide hydraulique et soutiennent la surveillance continue de l'état. DeepOcean a annoncé en juin 2025 l'ajout de 8 ROV électriques, avec 3 livrés immédiatement, 5 programmés sur 4 ans et 13 unités en option. Ce programme indique que les grands prestataires traitent le remplacement hydraulique comme un cycle d'investissement planifié. Allseas a acquis la flotte hybride-électrique lourde de TechnipFMC Schilling Robotics en septembre 2026 pour remplacer les systèmes hydrauliques traditionnels.
La propulsion hybride devrait croître à un CAGR de 25,6 % jusqu'en 2032, le taux le plus rapide parmi les types de propulsion. Elle combine la précision électrique avec le soutien en couple hydraulique pour les opérateurs qui ne peuvent pas remplacer rapidement les outils compatibles avec les systèmes traditionnels. Les systèmes hydrauliques perdent des parts dans les nouvelles commandes mais restent pertinents pour certaines missions de classe travail en ultra-grandes profondeurs. Le marché des AUV et ROV pour l'IRM offshore nécessite toujours une haute densité de puissance dans des conditions sous-marines difficiles. Kraken Robotics propose le système de batteries modulaires SeaPower avec jusqu'à 1 MWh de capacité sous-marine en matrices configurables.
Par activité IRM :
l'inspection en tête tandis que la réparation se développeL'inspection a détenu 31,5 % des revenus en 2026, ce qui en fait le plus grand segment d'activité dans le marché des AUV et ROV pour l'IRM offshore. Les cycles d'intégrité nécessitent des contrôles des structures, des pipelines, des amarrages et des équipements sous-marins, et les opérateurs font face à des obligations de sécurité, d'assurance et de responsabilité. Le sonar haute résolution, la modélisation 3D photogrammétrique et les outils de protection cathodique peuvent de plus en plus être déployés lors d'un seul passage d'AUV, réduisant le besoin de campagnes de suivi séparées lorsque les conditions de levé sont appropriées. L'AUV Freedom d'Oceaneering soutient les opérations d'inspection autonome de pipelines.
La réparation devrait croître à un CAGR de 24,8 % jusqu'en 2032, le taux le plus fort parmi les activités IRM. Le vieillissement des actifs et les inspections répétées identifient des besoins d'intervention différés issus de périodes antérieures de faible investissement. Les ROV de classe travail soutiennent le soudage sous-marin, l'intervention hyperbare et l'installation de colliers de pipeline par le biais d'outils robotiques, réduisant le recours à la plongée en saturation pour les missions appropriées. Les programmes résidents offrent également un accès à la maintenance préventive pour les systèmes de production, les ombilicaux et le nettoyage des organismes marins sans mobilisation répétée de navires. Cela fait passer une partie de la maintenance des campagnes programmées vers des services continus et des accords de disponibilité plus longs.
Par utilisateur final :
les opérateurs pétroliers et gaziers ancrent la demande et l'éolien offshore mène la croissanceLes opérateurs pétroliers et gaziers ont détenu 84,3 % des revenus des utilisateurs finaux en 2026, reflétant la grande base installée de puits, de FPSO, de pipelines et de systèmes de production sous-marins. La construction en eaux profondes génère également une demande IRM ultérieure à mesure que les nouvelles infrastructures entrent en service. Le marché des AUV et ROV pour l'IRM offshore reste lié à des engagements pluriannuels pour le soutien aux véhicules et les services connexes. Oceaneering a annoncé 180 millions USD de contrats de robotique sous-marine avec Petrobras en 2025 pour des services ROV de classe travail, des outillages et des levés. Les attributions couvraient l'IRM, les raccordements de FPSO, les inspections d'amarrage et le soutien au déclassement.
Les opérateurs éoliens offshore devraient croître à un CAGR de 26,4 % jusqu'en 2032, le taux le plus rapide parmi les segments d'utilisateurs finaux. Les fondations et les câbles nécessitent une inspection récurrente sur de longues durées de vie opérationnelles, créant une demande de véhicules de levé, de ROV compacts et de systèmes contrôlés depuis la côte. Les prestataires d'ingénierie sous-marine et les contractants EPC renforcent cette demande lorsque la capacité des véhicules est incluse dans les périmètres de livraison clés en main. Les organismes gouvernementaux et de défense sont également des clients émergents pour les systèmes sous-marins autonomes. Kongsberg et Oceaneering ont été sélectionnés en 2026 pour soutenir le programme CAMP pour un véhicule sous-marin sans équipage de très grande taille.
Analyse géographique
L'Asie-Pacifique a détenu une part de revenus de 46,4 % en 2026, la plus grande position régionale dans le marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore. La demande est soutenue par l'activité de la Chine en mer de Chine méridionale, le développement du gaz offshore australien et les pipelines de brownfields d'Asie du Sud-Est. Le FCV4000 de CNOOC, homologué à 4 000 mètres, a achevé des opérations sur le terrain dans plusieurs champs pétroliers de la mer de Chine méridionale en 2025, indiquant une base d'équipements nationaux plus solide en Chine.[4] Fugro a reçu un contrat ROV en eaux profondes de trois ans en août 2026 pour les opérations de l'ONGC en Inde à des profondeurs d'eau allant jusqu'à 3 000 mètres. La feuille de route d'inspection AUV du Japon pour l'éolien offshore représente une source supplémentaire de demande future. Ensemble, ces développements reflètent une combinaison d'exigences matures en matière de pétrole et de gaz et de besoins émergents en maintenance des énergies renouvelables.
L'Europe devrait croître à un CAGR de 25,1 % jusqu'en 2032, le taux de croissance régionale le plus rapide dans le marché des AUV et ROV pour l'IRM offshore. L'inspection éolienne offshore, la protection des fonds marins et les opérations ROV à distance sur le plateau continental norvégien soutiennent les perspectives régionales. Les actifs éoliens installés nécessitent une inspection régulière des fondations de turbines et des câbles. Les prestataires développent des systèmes à faible utilisation de navires pour réduire l'exposition du personnel offshore. GEOxyz a lancé le projet ORCAS en juillet 2026 pour combiner des plateformes de surface et sous-marines autonomes avec la fusion de données par IA pour la protection des actifs en mer du Nord. Les exigences de sécurité peuvent générer des travaux supplémentaires pour les capacités commerciales AUV et ROV. Les opérateurs européens favorisent également les systèmes capables de partager des données avec des centres de contrôle à distance et des processus de gestion de l'intégrité.
L'Amérique du Nord est restée la deuxième région la plus importante, soutenue par les opérations du golfe du Mexique américain et de l'Atlantique canadien. Le Brésil est resté un centre de demande majeur en Amérique du Sud, Petrobras continuant à attribuer de grands contrats de robotique. Oceaneering International a obtenu un contrat de services ROV de quatre ans avec Petrobras en juillet 2026 couvrant deux ROV de classe travail et des ensembles d'outillage. La base de ressources en eaux profondes du Guyana ajoute des équipements sous-marins qui nécessiteront des programmes IRM structurés. Le Moyen-Orient et l'Afrique sont soutenus par l'activité dans le golfe Arabique et en Angola. Oceaneering International a débuté un contrat de trois ans pour des ROV et des solutions intégrées avec Esso Exploration Angola en juillet 2025. Ces régions favorisent les prestataires ayant une expérience en eaux profondes, plusieurs classes de véhicules et une capacité opérationnelle de longue durée.
Paysage concurrentiel
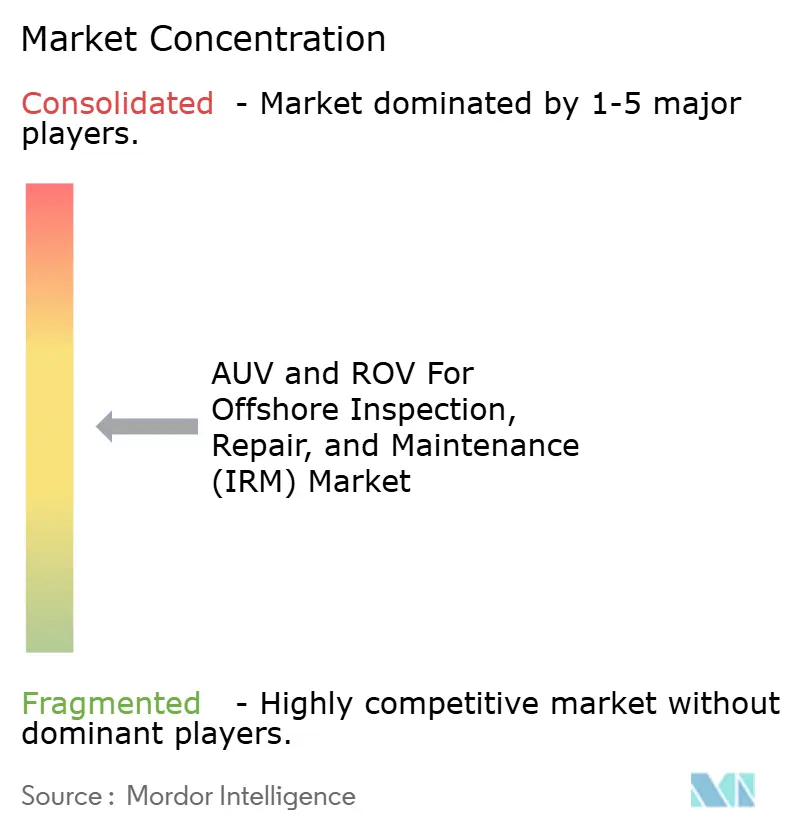
Le marché des AUV et ROV pour l'IRM offshore est modérément consolidé dans les services ROV de classe travail. Oceaneering International, Subsea 7, Fugro et TechnipFMC occupent des positions établies grâce à l'échelle de leur flotte, à leur expérience sous-marine et à leurs relations clients à long terme. La concurrence est plus dispersée dans les véhicules de classe observation, les AUV légers et la robotique résidente, où Nauticus Robotics, Ocean Infinity et les opérations de drones résidents de Saipem sont actifs. Les grands prestataires développent des flottes électriques et intègrent le contrôle à distance avec les opérations de véhicules et de navires. L'ajout par DeepOcean de huit ROV électriques en 2025, avec 13 unités supplémentaires en option, illustre cette approche d'investissement. Le marché récompense les prestataires qui combinent véhicules, équipes, outils et livraison de données dans un seul arrangement de service.
Oceaneering International a renforcé sa position au Brésil avec un contrat Petrobras annoncé en juillet 2026 pour deux ROV de classe travail et des ensembles d'outillage sur quatre ans à partir de 2027. Allseas a acquis des actifs ROV hybrides-électriques lourds de TechnipFMC Schilling Robotics en septembre 2026 pour remplacer les équipements hydrauliques traditionnels. Ces actions indiquent que la modernisation de la flotte reste au cœur de la stratégie des prestataires. Kongsberg combine des capacités sonar, de navigation et numériques avec des programmes de véhicules, soutenant les services d'analyse et de données. TechnipFMC poursuit le développement des groupes motopropulseurs électriques via Schilling Robotics. La compatibilité des outillages lors des transitions de flotte est une considération importante pour les clients exploitant des équipements mixtes. Un temps de fonctionnement éprouvé et une responsabilité claire pour l'ensemble opérationnel restent des facteurs de sélection clés.
Des opportunités existent dans l'inspection autonome des pipelines non raclables, les systèmes résidents pour les actifs de brownfield et les travaux d'éolien offshore contrôlés depuis la côte. Ces applications sont pertinentes en Afrique de l'Ouest et en Asie du Sud-Est, où les jours de navire sont coûteux, et en Europe, où la demande d'inspection des énergies renouvelables est en croissance. L'AUV tout-terrain d'Eelume est déployé par Equinor pour la cartographie et l'inspection visuelle rapprochée. Les clients recherchent une livraison de données ouverte et une compatibilité avec les jumeaux numériques pour connecter les résultats d'inspection aux dossiers d'actifs plus larges, et les fournisseurs répondent en conséquence. Le marché a de la place pour les spécialistes, bien que les attributions de contrats plus importants nécessitent des opérations fiables et une capacité de flotte suffisante. Le marché n'est ni contrôlé par un seul prestataire ni totalement fragmenté. Les informations disponibles n'incluent pas une part de marché combinée vérifiée pour les principales entreprises, ce qui limite un calcul précis de la concentration.
Leaders du secteur des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore
-
Oceaneering International, Inc.
-
TechnipFMC plc
-
Fugro N.V.
-
Subsea 7 S.A.
-
Saipem S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore Entreprises couvertes dans ce rapport
- Aker Solutions ASA
- Baker Hughes Company
- DeepOcean Group Holding B.V.
- DOF Group ASA
- Exail Technologies
- Forum Energy Technologies, Inc.
- Fugro N.V.
- General Dynamics Mission Systems, Inc.
- Helix Energy Solutions Group, Inc.
- IKM Gruppen AS
- Kongsberg Gruppen ASA
- Modus Subsea Services Ltd.
- Nauticus Robotics, Inc.
- Ocean Infinity Group Limited
- Oceaneering International, Inc.
- Reach Subsea ASA
- ROVOP Ltd.
- Saab AB
- Saipem S.p.A.
- Subsea 7 S.A.
- TechnipFMC plc
- Teledyne Technologies Incorporated
Développements industriels récents dans Marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore
- Septembre 2026 : Allseas a acquis une flotte de ROV hybrides-électriques lourds (eHD) TechnipFMC Schilling Robotics et a annoncé des plans pour remplacer sa flotte de ROV hydrauliques traditionnels. Les nouveaux véhicules combinent la propulsion électrique avec la compatibilité des outillages hydrauliques, permettant à une seule plateforme de soutenir les activités d'éolien offshore, de construction sous-marine, d'inspection, de réparation et de maintenance.
- Août 2026 : Fugro s'est vu attribuer un contrat ROV en eaux profondes de trois ans par Vantage International Management Company pour soutenir les opérations de forage offshore de l'Oil and Natural Gas Corporation en Inde. Le contrat utilise le système ROV de classe travail FCV3000 de Fugro à bord du navire de forage Platinum Explorer et couvre des profondeurs d'eau allant jusqu'à 3 000 mètres, reflétant la demande continue de services d'inspection et d'intervention en eaux profondes.
- Juillet 2026 : Oceaneering International a obtenu un contrat de services ROV de quatre ans de Petrobras pour les opérations offshore au Brésil. L'attribution comprend le déploiement de deux systèmes ROV de classe travail et des ensembles d'outillage associés à bord du navire Aker Wayfarer d'AKOFS Offshore.
- Juillet 2026 : GEOxyz a lancé le projet ORCAS dans le cadre de la Stratégie d'innovation de défense de la Belgique. L'initiative intègre des navires de surface autonomes, des véhicules sous-marins autonomes, des véhicules téléopérés et des technologies de fusion de données pilotées par l'IA pour la surveillance et la protection continues des infrastructures sous-marines en mer du Nord.
Périmètre du rapport sur le marché mondial des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore
Les véhicules sous-marins autonomes (AUV) et les véhicules téléopérés (ROV) sont des systèmes robotiques sous-marins utilisés pour les activités d'inspection, de réparation et de maintenance (IRM) dans les opérations pétrolières et gazières offshore, d'énergie renouvelable et d'infrastructures sous-marines. Ces véhicules permettent la surveillance, le levé et la maintenance des pipelines, des équipements sous-marins, des plateformes offshore et des actifs sous-marins sans nécessiter d'intervention humaine directe. Les AUV fonctionnent de manière autonome grâce à des systèmes de navigation embarqués, tandis que les ROV sont contrôlés à distance depuis un navire de surface. Ils contribuent à améliorer l'efficacité opérationnelle, à réduire les coûts d'inspection, à renforcer la sécurité et à soutenir la gestion de l'intégrité des actifs dans les environnements offshore.
Le marché mondial des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore est segmenté par type de véhicule en véhicules téléopérés (ROV) et véhicules sous-marins autonomes (AUV). Par système de propulsion, le marché est segmenté en propulsion électrique, propulsion hydraulique et propulsion hybride. Par activité IRM, le marché est segmenté en inspection, réparation et maintenance. Par utilisateur final, le marché est segmenté en opérateurs pétroliers et gaziers, opérateurs éoliens offshore, prestataires d'ingénierie et de services sous-marins, contractants EPC, contractants maritimes, organismes gouvernementaux et de défense, et institutions de recherche et académiques. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des AUV et ROV pour l'IRM offshore dans 27 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Véhicules téléopérés (ROV) |
| Véhicules sous-marins autonomes (AUV) |
| Propulsion électrique |
| Propulsion hydraulique |
| Propulsion hybride |
| Inspection |
| Réparation |
| Maintenance |
| Opérateurs pétroliers et gaziers |
| Opérateurs éoliens offshore |
| Prestataires d'ingénierie et de services sous-marins |
| Contractants EPC |
| Contractants maritimes |
| Organismes gouvernementaux et de défense |
| Institutions de recherche et académiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| Italie | |
| Espagne | |
| Norvège | |
| Danemark | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Guyana | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Koweït | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de véhicule | Véhicules téléopérés (ROV) | |
| Véhicules sous-marins autonomes (AUV) | ||
| Par système de propulsion | Propulsion électrique | |
| Propulsion hydraulique | ||
| Propulsion hybride | ||
| Par activité IRM | Inspection | |
| Réparation | ||
| Maintenance | ||
| Par utilisateur final | Opérateurs pétroliers et gaziers | |
| Opérateurs éoliens offshore | ||
| Prestataires d'ingénierie et de services sous-marins | ||
| Contractants EPC | ||
| Contractants maritimes | ||
| Organismes gouvernementaux et de défense | ||
| Institutions de recherche et académiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Italie | ||
| Espagne | ||
| Norvège | ||
| Danemark | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Guyana | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Koweït | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché IRM offshore des AUV et ROV ?
Le marché des AUV et ROV pour l'inspection, la réparation et la maintenance (IRM) offshore devrait atteindre 50,23 milliards USD d'ici 2032, avec un CAGR de 24,62 % à partir de 2027.
Pourquoi les ROV conservent-ils la position de leader dans l'IRM offshore ?
Les ROV ont détenu 90,2 % des revenus en 2026 car ils peuvent effectuer des tâches d'intervention telles que l'actionnement de vannes, le soudage et la réparation de pipelines.
Quel type de véhicule connaît la croissance la plus rapide pour l'inspection sous-marine ?
Les AUV devraient croître à un CAGR de 25,2 % jusqu'en 2032 car ils sont adaptés aux levés répétés, aux inspections de couloirs de pipelines et à la surveillance de l'éolien offshore.
Qu'est-ce qui stimule la demande des opérateurs éoliens offshore ?
Les opérateurs éoliens offshore devraient croître à un CAGR de 26,4 % jusqu'en 2032, car les fondations, les câbles, les conditions d'affouillement et les tubes en J nécessitent une inspection régulière.
Quelle région est en tête de la demande de services AUV et ROV offshore ?
L'Asie-Pacifique a détenu 46,4 % des revenus en 2026, soutenue par les projets en mer de Chine méridionale, l'activité gazière offshore australienne et les opérations de brownfields d'Asie du Sud-Est.
Qu'est-ce qui limite l'adoption plus large des systèmes sous-marins à distance ?
Les coûts élevés des véhicules et de la mobilisation, les pénuries de personnel qualifié, les contraintes liées aux batteries et la congestion des communications acoustiques peuvent restreindre l'adoption dans certaines opérations.