
AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) – Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 16.71 Milliarden US-Dollar |
| Marktgröße (2032) | 50.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.62 % |
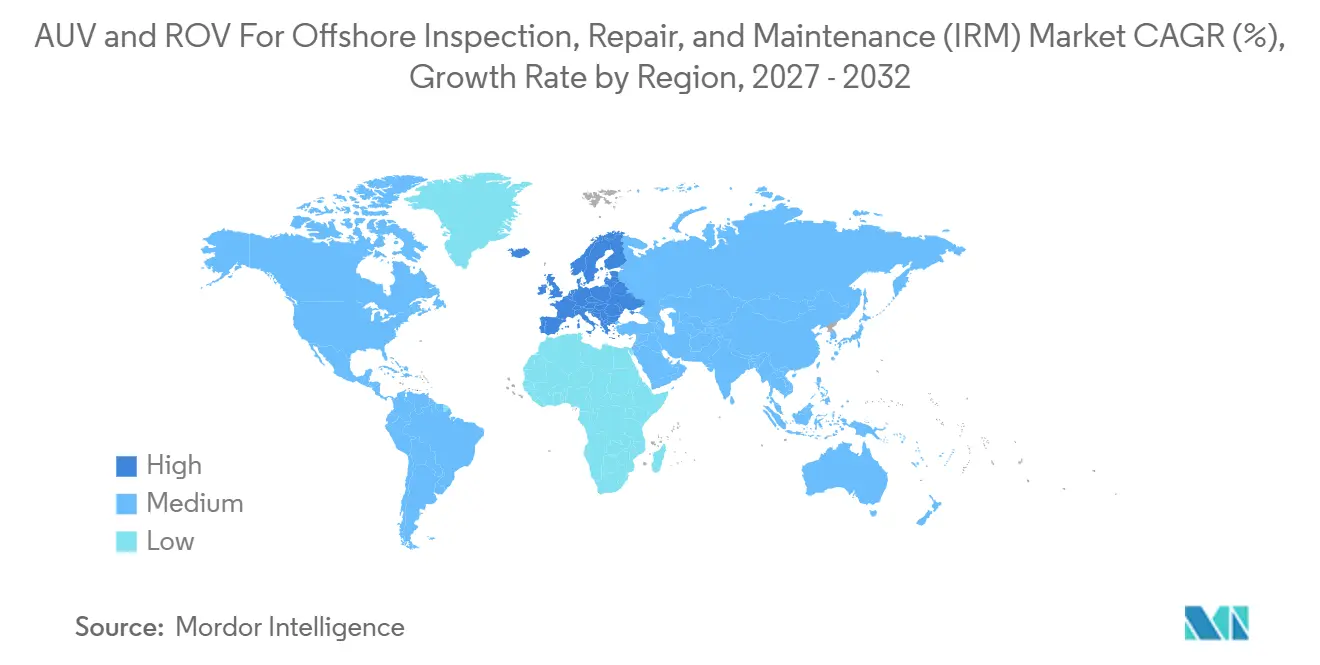
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
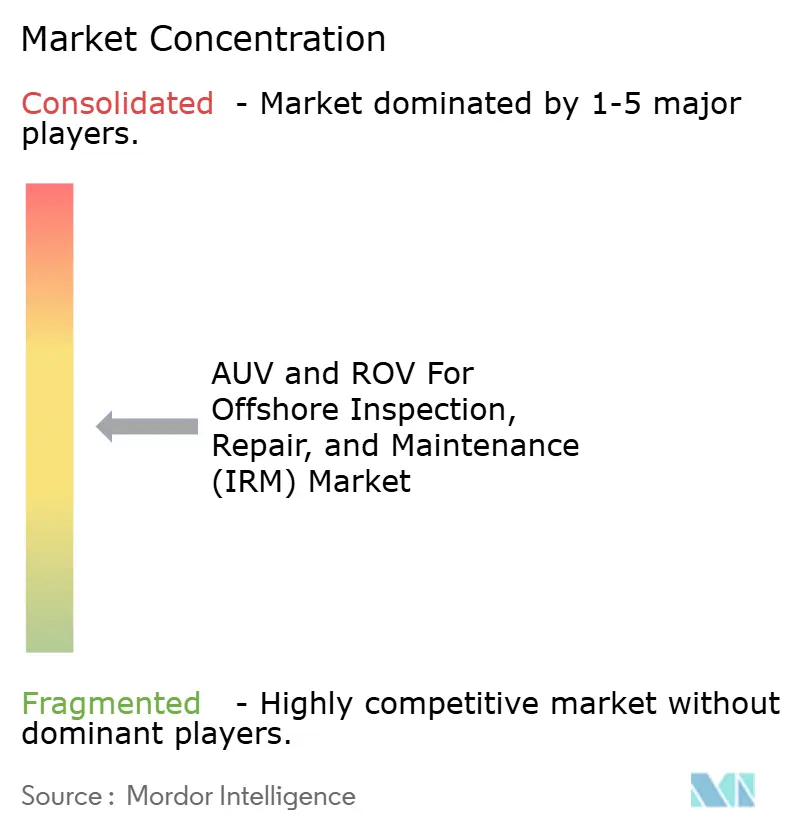
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für AUV und ROV für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) von Mordor Intelligence
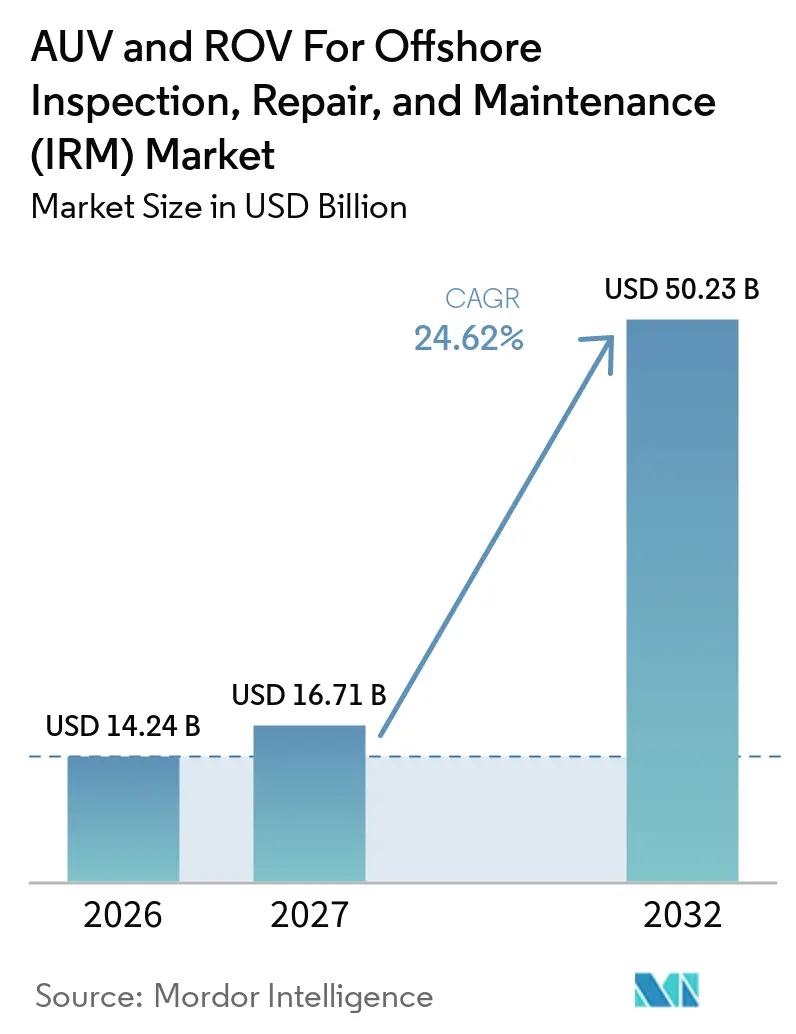
Die Marktgröße für AUV und ROV für die Offshore-Inspektion, -Reparatur und -Wartung wird voraussichtlich von 14,24 Milliarden USD im Jahr 2026 auf 16,71 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 50,23 Milliarden USD erreichen, was einem CAGR von 24,62 % im Zeitraum 2027–2032 entspricht. Der Markt wächst, da Betreiber mehr Inspektions- und Interventionsarbeiten von bemannten Offshore-Kampagnen wegverlagern. Tiefwasseraktivitäten, der Bau von Offshore-Windanlagen und alternde Subsea-Ausrüstungen erhöhen den Bedarf an zuverlässiger Anlageninspektion und -reparatur. Langfristige Servicevereinbarungen gewinnen an Bedeutung, da sie Betreibern einen kontinuierlichen Zugang zu Fahrzeugen, Werkzeugen und geschultem Personal bieten. Fernsteuerungszentren und stationäre Systeme können den Schiffseinsatz für Routineaufgaben reduzieren und verändern damit die Art und Weise, wie Dienstleister Verträge strukturieren. Der Markt steht zudem unter dem Druck hoher Ausrüstungskosten, eines Mangels an Fachpersonal und einer begrenzten Verfügbarkeit von tiefwassergeeigneten Batterien.
Wichtigste Erkenntnisse des Berichts
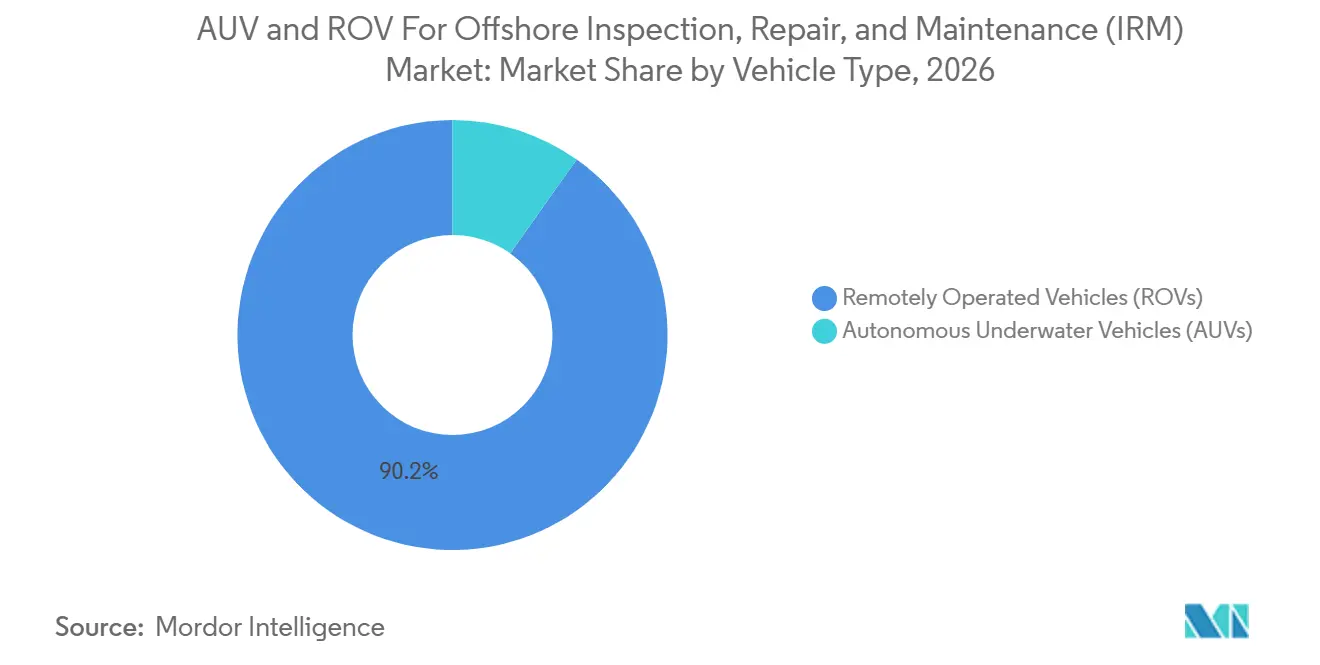
- Nach Fahrzeugtyp hielten ROVs im Jahr 2026 einen Marktanteil von 90,2 % am AUV- und ROV-Markt für Offshore-IRM, während AUVs bis 2032 den höchsten prognostizierten CAGR von 25,2 % verzeichneten.
- Nach Antriebssystem entfiel im Jahr 2026 ein Anteil von 80,3 % der Marktgröße auf elektrischen Antrieb, während Hybridantrieb bis 2032 voraussichtlich mit einem CAGR von 25,6 % wachsen wird.
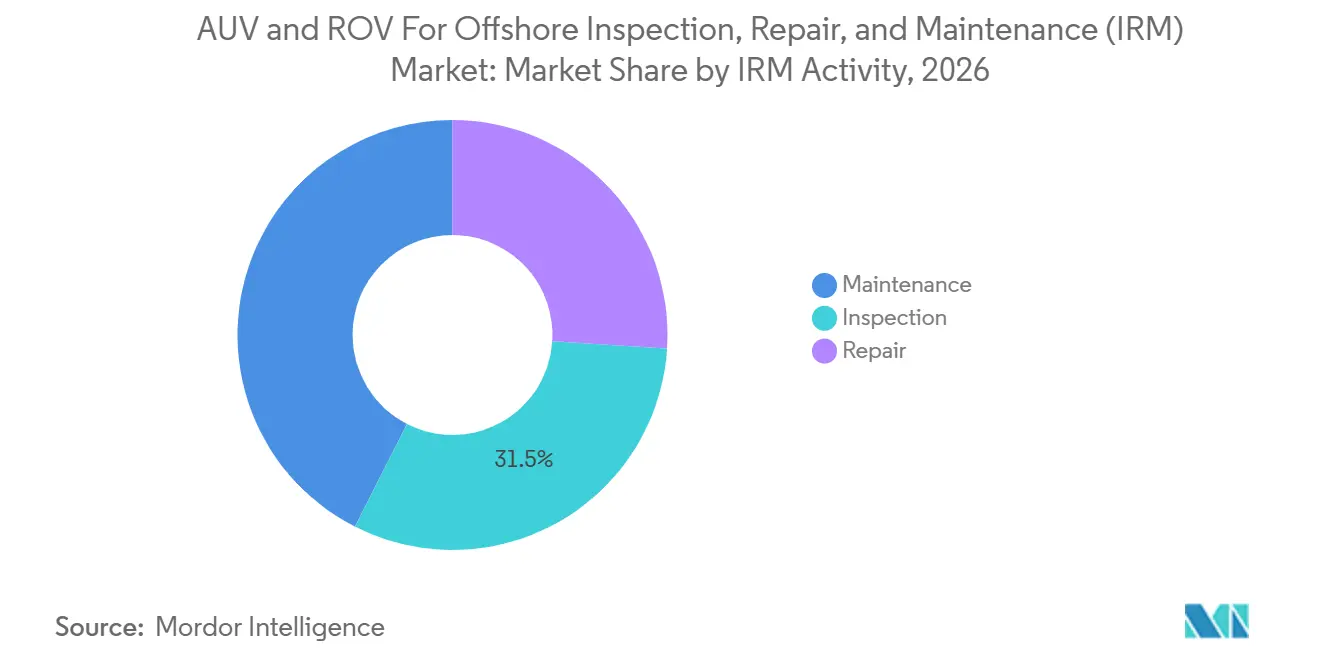
- Nach IRM-Aktivität entfiel im Jahr 2026 ein Umsatzanteil von 31,5 % auf Inspektion, während Reparatur bis 2032 voraussichtlich mit einem CAGR von 24,8 % wachsen wird.
- Nach Endnutzer hielten Öl- und Gasbetreiber im Jahr 2026 einen Umsatzanteil von 84,3 %, während Offshore-Windbetreiber bis 2032 voraussichtlich mit einem CAGR von 26,4 % wachsen werden.
- Nach Geografie führte Asien-Pazifik im Jahr 2026 mit einem Umsatzanteil von 46,4 %, während Europa bis 2032 voraussichtlich mit einem CAGR von 25,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Auswirkung auf die CAGR-Prognose (~) in % | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Offshore-Subsea-Infrastruktur | +4.5% | Global, mit höchster Intensität in der Nordsee, im Golf von Mexiko und in Südostasien | Mittelfristig (2–4 Jahre) |
| Ausbau von Tief- und Ultratiefsee-Anlagen | +3.8% | Südamerika, Asien-Pazifik, Naher Osten und Afrika; Ausstrahlungseffekte auf Westafrika | Langfristig (≥ 4 Jahre) |
| Ausbau von Offshore-Wind- und marinen erneuerbaren Energien | +4.2% | Europa (Kernmarkt), Asien-Pazifik (Wachstumsmarkt), mit frühen Gewinnen in Dänemark, den Niederlanden und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Ferngesteuerte und stationäre Robotik zur Reduzierung von Schiffstagen | +3.5% | Norwegischer Kontinentalschelf, Brasilien, Asien-Pazifik-Brownfields | Mittelfristig (2–4 Jahre) |
| KI-gestützte prädiktive Integritätsverwaltung | +3.0% | Global, mit First-Mover-Vorteilen in Norwegen, dem Vereinigten Königreich und dem Golf von Mexiko | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Schutz und Sicherheit von Meeresbodeninfrastrukturen | +2.5% | Europa (Ostsee, Nordsee), Nordamerika, Indo-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Offshore-Subsea-Infrastruktur
Vor dem Jahr 2000 installierte Subsea-Ausrüstungen in der Nordsee, im Golf von Mexiko und in Südostasien haben ihre ursprüngliche Auslegungslebensdauer überschritten. Diese installierte Basis erfordert regelmäßige Inspektions- und Reparaturarbeiten, da Betreiber Integritätsprüfungen nicht ohne Compliance-Konsequenzen aufschieben können. Vorgeschriebene Prüfungen von Pipelines und Bohrlochköpfen werden auch bei schwächeren Rohstoffpreisen fortgesetzt. Der AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) profitiert, wenn Inspektionen Mängel aufdecken, die eine sofortige Intervention erfordern. Das Reparatursegment wird voraussichtlich mit einem CAGR von 24,8 % wachsen, was den steigenden Bedarf zur Behebung aufgeschobener Arbeiten an reifen Anlagen widerspiegelt. Das National Robotarium und Senai Cimatec entwickelten einen tentakelartigen Unterwasserroboter für die Pipeline-Inspektion in Tiefen von nahezu 3.000 Metern, was den Bedarf an Werkzeugen demonstriert, die schwer zugängliche Bereiche alternder Infrastrukturen erreichen können.
Ausbau von Tief- und Ultratiefsee-Anlagen
Tiefwasserprojekte schaffen Nachfrage nach Fahrzeugen, die weit von der Küste entfernt inspizieren, Installationsarbeiten unterstützen und Interventionen durchführen können. Betreiber benötigen zuverlässige ROV-Unterstützung für Produktionssysteme, Bohrlöcher, Steigleitungen und Pipeline-Netzwerke an diesen Standorten. Der AUV- und ROV-Markt für Offshore-IRM profitiert daher sowohl von neuer Subsea-Infrastruktur als auch von späteren Wartungsanforderungen. Brasilien, Guyana, das Südchinesische Meer und Teile Afrikas sind Schlüsselregionen, da in jeder dieser Regionen Tiefwasseraktivitäten ausgebaut oder aufrechterhalten werden. China Oilfield Services Limited schloss im April 2025 die Feldverifizierung seines Arbeitsklasse-ROV FCV4000 in Ölfeldern im Südchinesischen Meer ab und demonstrierte damit inländische Kapazitäten für Tiefwasseroperationen. Diese Entwicklung deutet darauf hin, dass die lokale Ausrüstungsversorgung in Märkten, die bisher auf ausländische Fahrzeuganbieter angewiesen waren, zunehmend an Bedeutung gewinnen könnte.
Ausbau von Offshore-Wind- und marinen erneuerbaren Energien
Offshore-Windanlagen erfordern regelmäßige Prüfungen von Fundamenten, Infield-Kabeln, Kolkbedingungen und J-Rohren. Diese Anforderungen schaffen wiederkehrende Arbeiten, die sich vom projektbasierten Muster im Öl- und Gasbereich unterscheiden. Der AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) kann diese Nachfrage mit Beobachtungsfahrzeugen, Vermessungs-AUVs und Arbeitsklasse-Systemen bedienen. Japan unterstützte im Oktober 2025 Versuche zur AUV-gestützten Inspektion von schwimmenden Offshore-Windanlagen in Numazu, und die beteiligte Gruppe veröffentlichte im März 2026 einen Fahrplan mit dem Ziel der kommerziellen Einsatzbereitschaft bis 2030.[1] Diese Arbeit verbindet den Wartungsbedarf von Offshore-Windanlagen mit der inländischen Entwicklung unbemannter Inspektionssysteme. Erneuerbare-Energie-Projekte bevorzugen zudem kompakte Systeme, bei denen die Verfügbarkeit von Schiffen und die Mobilisierungszeit die Kampagnenplanung beeinflussen.
Ferngesteuerte und stationäre Robotik zur Reduzierung von Schiffstagen
Stationäre und landgesteuerte Systeme können routinemäßige Überwachungsaufgaben durchführen, ohne ein bemanntes Schiff an der Anlage zu unterhalten. Dieser Ansatz reduziert die Offshore-Exposition und verkürzt die für ausgewählte Subsea-Aufgaben benötigte Zeit. Aker BP ASA und DeepOcean Group schlossen eine landgesteuerte ROV-Operation von Haugesund aus ab, bei der ein Auftrag, der zuvor 14 Tage Offshore erforderte, auf 12 Stunden reduziert wurde.[2] Der AUV- und ROV-Markt für Offshore-IRM übernimmt diese Betriebsmodelle, um einen Teil der Arbeiten von Schiffstag-Verträgen hin zu längerfristigen Servicevereinbarungen zu verlagern. Die norwegische Erdölsicherheitsbehörde bewertete im Jahr 2025 mehrere nicht-konventionelle ROV-IMR-Konzepte, darunter unbemannte Überwasserfahrzeuge und Meeresbodengaragen-Systeme, und stellte fest, dass diese aktiv qualifiziert werden. Die Bewertung unterstützt die weitere Arbeit zur Etablierung akzeptabler Betriebspraktiken für schiffsarme Subsea-Dienste.
Analyse der Hemmnisse*
| Hemmnis | Auswirkung auf die CAGR-Prognose (~) in % | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fahrzeug-, Werkzeug- und Mobilisierungskosten | -2.8% | Global, am stärksten ausgeprägt in Westafrika, Südostasien und Frontier-Tiefwasserbecken | Kurzfristig (≤ 2 Jahre) |
| Mangel an subsea-qualifiziertem Personal | -2.2% | Global, mit höchster Schwere in aufstrebenden Märkten in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei tiefwassergeeigneten Batterien und Spezialkomponenten | -1.5% | Asien-Pazifik-Tiefwasser, Ultratiefsee-Becken weltweit | Mittelfristig (2–4 Jahre) |
| Überlastung der akustischen Kommunikation in Brownfields | -0.8% | Reife Brownfield-Cluster in der Nordsee und im Golf von Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fahrzeug-, Werkzeug- und Mobilisierungskosten
Ein Arbeitsklasse-ROV-System, einschließlich Fahrzeug, Nabelschnur, Start- und Bergungsausrüstung sowie Werkzeuge, kann pro Einheit 10 Millionen USD übersteigen. Die Mobilisierung eines Systems zu einer abgelegenen Anlage kann erhebliche Logistikkosten verursachen, bevor die Arbeiten beginnen. Diese Ausgaben stellen kleinere Betreiber und nationale Ölgesellschaften, die keine großen Flotten verwalten, vor Herausforderungen. Der AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) bleibt für Anbieter zugänglicher, die Ausrüstungskosten auf mehrere Verträge verteilen können. Elektrische Systeme können die Betriebskosten langfristig senken, ihr Anschaffungspreis kann jedoch höher sein als der von hydraulischen Altsystemen. TechnipFMC hat die Flottenmodernisierung als Betriebskostenentscheidung beschrieben, obwohl die erforderliche Investition für budgetbeschränkte regionale Betreiber schwer zu rechtfertigen bleibt.
Mangel an subsea-qualifiziertem Personal
Der Markt erfordert ROV-Piloten, Subsea-Ingenieure und Meerestechniker, die in der Lage sind, komplexe Interventionsarbeiten zu managen. Die Ausbildungspipelines wurden nach dem Ölpreiseinbruch von 2015 bis 2016 reduziert, was zu Lücken bei erfahrenem Personal beigetragen hat. Vietnam, Indien und Nigeria stehen unter besonderem Druck, da die Offshore-Aktivitäten schneller zunehmen als die lokale Arbeitskräftekapazität. Der AUV- und ROV-Markt für Offshore-IRM reagiert darauf mit einem verstärkten Einsatz landgestützter Operationen und stationärer Robotik. Fugro schloss eine 330-tägige Ferninspektionskampagne für Petrobras ab, bei der mehr als 15.000 Offshore-Expositionsstunden eliminiert wurden, ohne dass Offshore-Personal erforderlich war. Das Projekt erforderte auch die Koordination mit der brasilianischen Direktion für Häfen und Küsten im Rahmen des NORMAM-205/DPC-Regelwerks, was zeigt, dass Fernoperationen neben technischen Fähigkeiten auch regulatorische Vorbereitung erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
ROV-Dominanz und schnelleres AUV-WachstumROVs hielten im Jahr 2026 einen Umsatzanteil von 90,2 % und damit den größten Anteil am AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM). Arbeitsklasse-Systeme führen Interventionsarbeiten durch Manipulatoren und Spezialwerkzeuge durch, darunter Schweißen, Ventilbetätigung und Pipeline-Reparatur, die aktuelle AUVs nicht replizieren können. Öl- und Gasbetreiber verlassen sich auf kabelgebundene Fahrzeuge für produktionskritische Arbeiten an FPSOs, Subsea-Bäumen, Steigleitungen und verwandter Infrastruktur. Dies verleiht dem AUV- und ROV-Markt für Offshore-IRM eine dauerhafte ROV-Servicebasis trotz des Wachstums bei autonomen Vermessungsarbeiten. Elektrische Antriebsstränge können mehr Pfahlzugkraft bei vergleichbarer Leistung liefern, die verfügbare Energie auf den Flugantrieb lenken und die Nabelschnurgröße reduzieren.[3]
AUVs werden voraussichtlich bis 2032 mit einem CAGR von 25,2 % wachsen und sind damit der am schnellsten wachsende Fahrzeugtyp. Sie eignen sich für Pipeline-Vermessungen, Bewertungen des kathodischen Schutzes und die Überwachung von Kolkbedingungen bei Windparks, wo wiederholte Abdeckung wichtiger ist als direkte Intervention. Der autonome Betrieb beseitigt den Kabelwiderstand und kann den Schiffsbedarf für geeignete Wiederholungsvermessungen reduzieren. Die FCV4000-Feldarbeiten in Ölfeldern im Südchinesischen Meer demonstrieren die lokale Entwicklung tiefwassergeeigneter Fahrzeugkapazitäten. Beobachtungsklasse-ROVs und leichte AUVs sind nützlich für Fundamentprüfungen, bei denen Schiffsgröße und Mobilisierungszeitpunkt die Auftragnehmerauswahl beeinflussen.

Nach Antriebssystem:
Elektrische Flotten führen den Ersatzzyklus anElektrischer Antrieb hielt im Jahr 2026 einen Umsatzanteil von 80,3 % und damit den größten Anteil am AUV- und ROV-Markt für Offshore-IRM. Betreiber bevorzugen elektrische Systeme, da sie den Austritt von Hydraulikflüssigkeit vermeiden und eine kontinuierliche Zustandsüberwachung unterstützen. DeepOcean gab im Juni 2025 bekannt, 8 elektrische ROVs hinzuzufügen, wobei 3 sofort geliefert wurden, 5 über 4 Jahre geplant sind und 13 Einheiten als Option vorliegen. Dieses Programm zeigt, dass große Anbieter den hydraulischen Ersatz als geplanten Kapitalzyklus behandeln. Allseas erwarb im September 2026 die hybrid-elektrische Schwerlastflotte von TechnipFMC Schilling Robotics, um veraltete hydraulische Systeme zu ersetzen.
Hybridantrieb wird bis 2032 voraussichtlich mit einem CAGR von 25,6 % wachsen, der schnellsten Rate unter den Antriebstypen. Er kombiniert elektrische Präzision mit hydraulischer Drehmomentunterstützung für Betreiber, die veraltete kompatible Werkzeuge nicht schnell ersetzen können. Hydraulische Systeme verlieren bei Neubestellungen Marktanteile, bleiben aber für ausgewählte Ultratiefsee-Arbeitsklasse-Einsätze relevant. Der AUV- und ROV-Markt für Offshore-IRM erfordert nach wie vor hohe Leistungsdichte unter schwierigen Subsea-Bedingungen. Kraken Robotics bietet das modulare Batteriesystem SeaPower mit bis zu 1 MWh Subsea-Kapazität in konfigurierbaren Arrays an.
Nach IRM-Aktivität:
Inspektion führt, während Reparatur expandiertInspektion hielt im Jahr 2026 einen Umsatzanteil von 31,5 % und war damit das größte Aktivitätssegment im AUV- und ROV-Markt für Offshore-IRM. Integritätszyklen erfordern Prüfungen von Strukturen, Pipelines, Verankerungen und Subsea-Ausrüstungen, und Betreiber unterliegen Sicherheits-, Versicherungs- und Haftungspflichten. Hochauflösende Sonare, photogrammetrische 3D-Modellierung und Werkzeuge für den kathodischen Schutz können zunehmend während eines einzigen AUV-Durchgangs eingesetzt werden, was den Bedarf an separaten Folgekampagnen reduziert, wo die Vermessungsbedingungen geeignet sind. Oceaneerings Freedom AUV unterstützt autonome Pipeline-Inspektionsoperationen.
Reparatur wird bis 2032 voraussichtlich mit einem CAGR von 24,8 % wachsen, der stärksten Rate unter den IRM-Aktivitäten. Alternde Anlagen und wiederholte Inspektionen identifizieren aufgeschobene Interventionsbedarfe aus früheren Niedriginvestitionsperioden. Arbeitsklasse-ROVs unterstützen Unterwasserschweißen, hyperbares Eingreifen und die Installation von Pipeline-Klemmen durch Roboterwerkzeuge, was den Einsatz von Sättigungstauchgängen bei geeigneten Einsätzen reduziert. Stationäre Programme bieten auch präventiven Wartungszugang für Produktionssysteme, Nabelschnüre und die Reinigung von Meeresorganismen ohne wiederholte Schiffsmobilisierung. Dies verlagert einen Teil der Wartung von geplanten Kampagnen hin zu kontinuierlichen Diensten und längeren Verfügbarkeitsvereinbarungen.
Nach Endnutzer:
Öl- und Gasbetreiber verankern die Nachfrage, Offshore-Wind führt das Wachstum anÖl- und Gasbetreiber hielten im Jahr 2026 einen Endnutzer-Umsatzanteil von 84,3 %, was die große installierte Basis von Bohrlöchern, FPSOs, Pipelines und Subsea-Produktionssystemen widerspiegelt. Tiefwasserbau erzeugt auch nachgelagerte IRM-Nachfrage, wenn neue Infrastrukturen in Betrieb genommen werden. Der AUV- und ROV-Markt für Offshore-IRM bleibt an mehrjährige Verpflichtungen für Fahrzeugunterstützung und verwandte Dienste gebunden. Oceaneering gab im Jahr 2025 Petrobras-Subsea-Robotikverträge im Wert von 180 Millionen USD für Arbeitsklasse-ROV-Dienste, Werkzeuge und Vermessungen bekannt. Die Aufträge umfassten IRM, FPSO-Anschlüsse, Verankerungsinspektionen und Stilllegungsunterstützung.
Offshore-Windbetreiber werden bis 2032 voraussichtlich mit einem CAGR von 26,4 % wachsen, der schnellsten Rate unter den Endnutzersegmenten. Fundamente und Kabel erfordern über lange Betriebszeiten wiederkehrende Inspektionen, was Nachfrage nach Vermessungsfahrzeugen, kompakten ROVs und landgesteuerten Systemen schafft. Subsea-Ingenieurdienstleister und EPC-Auftragnehmer verstärken diese Nachfrage, wenn Fahrzeugkapazitäten in schlüsselfertige Lieferumfänge einbezogen werden. Regierungs- und Verteidigungsbehörden sind ebenfalls aufkommende Kunden für autonome Unterwassersysteme. Kongsberg und Oceaneering wurden im Jahr 2026 ausgewählt, das CAMP-Programm für ein extragroßes unbemanntes Unterwasserfahrzeug zu unterstützen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 46,4 % und damit die größte regionale Position im AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM). Die Nachfrage wird durch Chinas Aktivitäten im Südchinesischen Meer, die australische Offshore-Gasentwicklung und südostasiatische Brownfield-Pipelines gestützt. CNOOCs FCV4000, ausgelegt für 4.000 Meter, schloss im Jahr 2025 Feldoperationen in mehreren Ölfeldern im Südchinesischen Meer ab, was auf eine stärkere inländische Ausrüstungsbasis in China hindeutet.[4] Fugro erhielt im August 2026 einen dreijährigen Tiefwasser-ROV-Vertrag für ONGC-Operationen in Indien bei Wassertiefen von bis zu 3.000 Metern. Japans AUV-Inspektionsfahrplan für Offshore-Wind stellt eine weitere Quelle zukünftiger Nachfrage dar. Zusammen spiegeln diese Entwicklungen eine Kombination aus reifen Öl- und Gasanforderungen und aufkommenden Wartungsbedarfen im Bereich erneuerbarer Energien wider.
Europa wird bis 2032 voraussichtlich mit einem CAGR von 25,1 % wachsen, der schnellsten regionalen Wachstumsrate im AUV- und ROV-Markt für Offshore-IRM. Offshore-Windinspektion, Meeresbodeninfrastrukturschutz und ferngesteuerte ROV-Operationen auf dem Norwegischen Kontinentalschelf stützen den regionalen Ausblick. Installierte Windanlagen erfordern regelmäßige Inspektionen von Turbinenfundamenten und Kabeln. Anbieter entwickeln schiffsarme Systeme, um die Offshore-Personalexposition zu reduzieren. GEOxyz startete im Juli 2026 das ORCAS-Projekt, um autonome Oberflächen- und Unterwasserplattformen mit KI-Datenfusion für den Schutz von Nordsee-Anlagen zu kombinieren. Sicherheitsanforderungen könnten zusätzliche Arbeit für kommerzielle AUV- und ROV-Kapazitäten generieren. Europäische Betreiber bevorzugen auch Systeme, die Daten mit Fernsteuerungszentren und Integritätsverwaltungsprozessen teilen können.
Nordamerika blieb die zweitgrößte Region, gestützt durch den US-amerikanischen Golf von Mexiko und kanadische Atlantikoperationen. Brasilien blieb ein wichtiges südamerikanisches Nachfragezentrum, da Petrobras weiterhin große Robotikverträge vergab. Oceaneering International sicherte sich im Juli 2026 einen vierjährigen Petrobras-ROV-Dienstleistungsvertrag, der zwei Arbeitsklasse-ROVs und Werkzeugpakete umfasst. Guyanas Tiefwasserressourcenbasis fügt Subsea-Ausrüstungen hinzu, die strukturierte IRM-Programme erfordern werden. Der Nahe Osten und Afrika werden durch Aktivitäten im Arabischen Golf und in Angola gestützt. Oceaneering International begann im Juli 2025 einen dreijährigen ROV- und integrierten Lösungsvertrag mit Esso Exploration Angola. Diese Regionen bevorzugen Anbieter mit Tiefwassererfahrung, mehreren Fahrzeugklassen und langfristiger Betriebskapazität.
Wettbewerbslandschaft
Der AUV- und ROV-Markt für Offshore-IRM ist bei Arbeitsklasse-ROV-Diensten mäßig konsolidiert. Oceaneering International, Subsea 7, Fugro und TechnipFMC halten etablierte Positionen durch Flottenumfang, Subsea-Erfahrung und langfristige Kundenbeziehungen. Der Wettbewerb ist bei Beobachtungsklasse-Fahrzeugen, leichten AUVs und stationärer Robotik stärker verteilt, wo Nauticus Robotics, Ocean Infinity und Saipems stationäre Drohnenoperationen aktiv sind. Größere Anbieter bauen elektrische Flotten aus und integrieren Fernsteuerung mit Fahrzeug- und Schiffsbetrieb. DeepOceans Hinzufügung von acht elektrischen ROVs im Jahr 2025, mit 13 weiteren Einheiten als Option, veranschaulicht diesen Investitionsansatz. Der Markt belohnt Anbieter, die Fahrzeuge, Besatzungen, Werkzeuge und Datenlieferung innerhalb einer einzigen Servicevereinbarung kombinieren.
Oceaneering International erweiterte seine Position in Brasilien mit einem im Juli 2026 angekündigten Petrobras-Vertrag für zwei Arbeitsklasse-ROVs und Werkzeugpakete über vier Jahre ab 2027. Allseas erwarb im September 2026 hybrid-elektrische Schwerlast-ROV-Anlagen von TechnipFMC Schilling Robotics, um veraltete hydraulische Ausrüstungen zu ersetzen. Diese Maßnahmen zeigen, dass die Flottenmodernisierung weiterhin zentral für die Anbieterstrategie ist. Kongsberg kombiniert Sonar-, Navigations- und digitale Fähigkeiten mit Fahrzeugprogrammen und unterstützt Analyse- und Datendienste. TechnipFMC setzt die Entwicklung elektrischer Antriebsstränge durch Schilling Robotics fort. Die Werkzeugkompatibilität während Flottenübergängen ist ein wichtiger Aspekt für Kunden, die gemischte Ausrüstungen betreiben. Bewährte Betriebszeit und klare Verantwortung für den Betriebsumfang bleiben wichtige Auswahlkriterien.
Chancen bestehen bei der autonomen Inspektion von nicht molchbaren Pipelines, stationären Systemen für Brownfield-Anlagen und landgesteuerten Offshore-Windarbeiten. Diese Anwendungen sind in Westafrika und Südostasien relevant, wo Schiffstage kostspielig sind, und in Europa, wo die Nachfrage nach Inspektionen erneuerbarer Energien wächst. Eelumes Geländegängiges AUV wird von Equinor für Kartierung und visuelle Nahinspektion eingesetzt. Kunden suchen nach offener Datenlieferung und Kompatibilität mit digitalen Zwillingen, um Inspektionsergebnisse mit umfassenderen Anlagenaufzeichnungen zu verbinden, und Lieferanten reagieren entsprechend. Der Markt bietet Raum für Spezialisten, obwohl größere Vertragsaufträge zuverlässigen Betrieb und ausreichende Flottenkapazität erfordern. Der Markt wird weder von einem einzigen Anbieter kontrolliert noch ist er vollständig fragmentiert. Die verfügbaren Informationen enthalten keinen verifizierten kombinierten Marktanteil für die führenden Unternehmen, was eine präzise Konzentrationsberechnung einschränkt.
Branchenführer im AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM)
-
Oceaneering International, Inc.
-
TechnipFMC plc
-
Fugro N.V.
-
Subsea 7 S.A.
-
Saipem S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) Unternehmen in diesem Bericht
- Aker Solutions ASA
- Baker Hughes Company
- DeepOcean Group Holding B.V.
- DOF Group ASA
- Exail Technologies
- Forum Energy Technologies, Inc.
- Fugro N.V.
- General Dynamics Mission Systems, Inc.
- Helix Energy Solutions Group, Inc.
- IKM Gruppen AS
- Kongsberg Gruppen ASA
- Modus Subsea Services Ltd.
- Nauticus Robotics, Inc.
- Ocean Infinity Group Limited
- Oceaneering International, Inc.
- Reach Subsea ASA
- ROVOP Ltd.
- Saab AB
- Saipem S.p.A.
- Subsea 7 S.A.
- TechnipFMC plc
- Teledyne Technologies Incorporated
Neueste Industrielle Entwicklungen in AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM)
- September 2026: Allseas erwarb eine Flotte von hybrid-elektrischen Heavy-Duty-ROVs (eHD) von TechnipFMC Schilling Robotics und kündigte Pläne an, seine veraltete hydraulische ROV-Flotte zu ersetzen. Die neuen Fahrzeuge kombinieren elektrischen Antrieb mit hydraulischer Werkzeugkompatibilität, sodass eine einzige Plattform Offshore-Wind-, Subsea-Bau-, Inspektions-, Reparatur- und Wartungsaktivitäten unterstützen kann.
- August 2026: Fugro erhielt von der Vantage International Management Company einen dreijährigen Tiefwasser-ROV-Vertrag zur Unterstützung der Offshore-Bohroperationen der Oil and Natural Gas Corporation in Indien. Der Vertrag nutzt Fugros FCV3000-Arbeitsklasse-ROV-System an Bord des Bohrschiffs Platinum Explorer und deckt Wassertiefen von bis zu 3.000 Metern ab, was die anhaltende Nachfrage nach Tiefwasserinspektions- und Interventionsdiensten widerspiegelt.
- Juli 2026: Oceaneering International sicherte sich einen vierjährigen ROV-Dienstleistungsvertrag von Petrobras für Offshore-Brasilien-Operationen. Der Auftrag umfasst den Einsatz von zwei Arbeitsklasse-ROV-Systemen und zugehörigen Werkzeugpaketen an Bord des Schiffes Aker Wayfarer von AKOFS Offshore.
- Juli 2026: GEOxyz startete das ORCAS-Projekt im Rahmen der belgischen Verteidigungsinnovationsstrategie. Die Initiative integriert autonome Überwasserfahrzeuge, autonome Unterwasserfahrzeuge, ferngesteuerte Unterwasserfahrzeuge und KI-gestützte Datenfusionstechnologien für die kontinuierliche Überwachung und den Schutz der Nordsee-Subsea-Infrastruktur.
Berichtsumfang des globalen AUV- und ROV-Marktes für die Offshore-Inspektion, -Reparatur und -Wartung (IRM)
Autonome Unterwasserfahrzeuge (AUVs) und ferngesteuerte Unterwasserfahrzeuge (ROVs) sind robotische Unterwassersysteme, die für Inspektions-, Reparatur- und Wartungsaktivitäten (IRM) im Offshore-Öl- und -Gasbereich, bei erneuerbaren Energien und im Betrieb von Subsea-Infrastrukturen eingesetzt werden. Diese Fahrzeuge ermöglichen die Überwachung, Vermessung und Wartung von Pipelines, Subsea-Ausrüstungen, Offshore-Plattformen und Unterwasseranlagen, ohne dass ein direktes menschliches Eingreifen erforderlich ist. AUVs operieren autonom mithilfe bordeigener Navigationssysteme, während ROVs ferngesteuert von einem Überwasserfahrzeug aus bedient werden. Sie tragen dazu bei, die Betriebseffizienz zu verbessern, Inspektionskosten zu senken, die Sicherheit zu erhöhen und das Integritätsmanagement von Anlagen in Offshore-Umgebungen zu unterstützen.
Der globale AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) ist nach Fahrzeugtyp in ferngesteuerte Unterwasserfahrzeuge (ROVs) und autonome Unterwasserfahrzeuge (AUVs) segmentiert. Nach Antriebssystem ist der Markt in elektrischen Antrieb, hydraulischen Antrieb und Hybridantrieb segmentiert. Nach IRM-Aktivität ist der Markt in Inspektion, Reparatur und Wartung segmentiert. Nach Endnutzer ist der Markt in Öl- und Gasbetreiber, Offshore-Windbetreiber, Subsea-Ingenieur- und Dienstleistungsanbieter, EPC-Auftragnehmer, Meeresauftragnehmer, Regierungs- und Verteidigungsorganisationen sowie Forschungs- und akademische Einrichtungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für den globalen AUV- und ROV-Markt für Offshore-IRM in 27 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Ferngesteuerte Unterwasserfahrzeuge (ROVs) |
| Autonome Unterwasserfahrzeuge (AUVs) |
| Elektrischer Antrieb |
| Hydraulischer Antrieb |
| Hybridantrieb |
| Inspektion |
| Reparatur |
| Wartung |
| Öl- und Gasbetreiber |
| Offshore-Windbetreiber |
| Subsea-Ingenieur- und Dienstleistungsanbieter |
| EPC-Auftragnehmer |
| Meeresauftragnehmer |
| Regierungs- und Verteidigungsorganisationen |
| Forschungs- und akademische Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Italien | |
| Spanien | |
| Norwegen | |
| Dänemark | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Singapur | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Guyana | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Kuwait | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Ferngesteuerte Unterwasserfahrzeuge (ROVs) | |
| Autonome Unterwasserfahrzeuge (AUVs) | ||
| Nach Antriebssystem | Elektrischer Antrieb | |
| Hydraulischer Antrieb | ||
| Hybridantrieb | ||
| Nach IRM-Aktivität | Inspektion | |
| Reparatur | ||
| Wartung | ||
| Nach Endnutzer | Öl- und Gasbetreiber | |
| Offshore-Windbetreiber | ||
| Subsea-Ingenieur- und Dienstleistungsanbieter | ||
| EPC-Auftragnehmer | ||
| Meeresauftragnehmer | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Forschungs- und akademische Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Italien | ||
| Spanien | ||
| Norwegen | ||
| Dänemark | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Guyana | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Kuwait | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den AUV- und ROV-Markt für Offshore-IRM?
Der AUV- und ROV-Markt für die Offshore-Inspektion, -Reparatur und -Wartung (IRM) wird voraussichtlich bis 2032 einen Wert von 50,23 Milliarden USD erreichen und ab 2027 mit einem CAGR von 24,62 % wachsen.
Warum behalten ROVs die führende Position bei Offshore-IRM?
ROVs hielten im Jahr 2026 einen Umsatzanteil von 90,2 %, da sie Interventionsaufgaben wie Ventilbetätigung, Schweißen und Pipeline-Reparatur durchführen können.
Welcher Fahrzeugtyp wächst am schnellsten bei der Subsea-Inspektion?
AUVs werden bis 2032 voraussichtlich mit einem CAGR von 25,2 % wachsen, da sie für Wiederholungsvermessungen, Pipeline-Korridorinspektionen und Offshore-Wind-Überwachung geeignet sind.
Was treibt die Nachfrage von Offshore-Windbetreibern an?
Offshore-Windbetreiber werden bis 2032 voraussichtlich mit einem CAGR von 26,4 % wachsen, da Fundamente, Kabel, Kolkbedingungen und J-Rohre regelmäßige Inspektionen erfordern.
Welche Region führt die Nachfrage nach Offshore-AUV- und ROV-Diensten an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 46,4 %, gestützt durch Projekte im Südchinesischen Meer, australische Offshore-Gasaktivitäten und südostasiatische Brownfield-Operationen.
Was schränkt die breitere Einführung von ferngesteuerten Subsea-Systemen ein?
Hohe Fahrzeug- und Mobilisierungskosten, Mangel an qualifiziertem Personal, Batterieeinschränkungen und Überlastung der akustischen Kommunikation können die Einführung bei bestimmten Operationen einschränken.