
Tamaño y Participación del Mercado de AUV y ROV para Inspección, Reparación y Mantenimiento (IRM) en Alta Mar
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
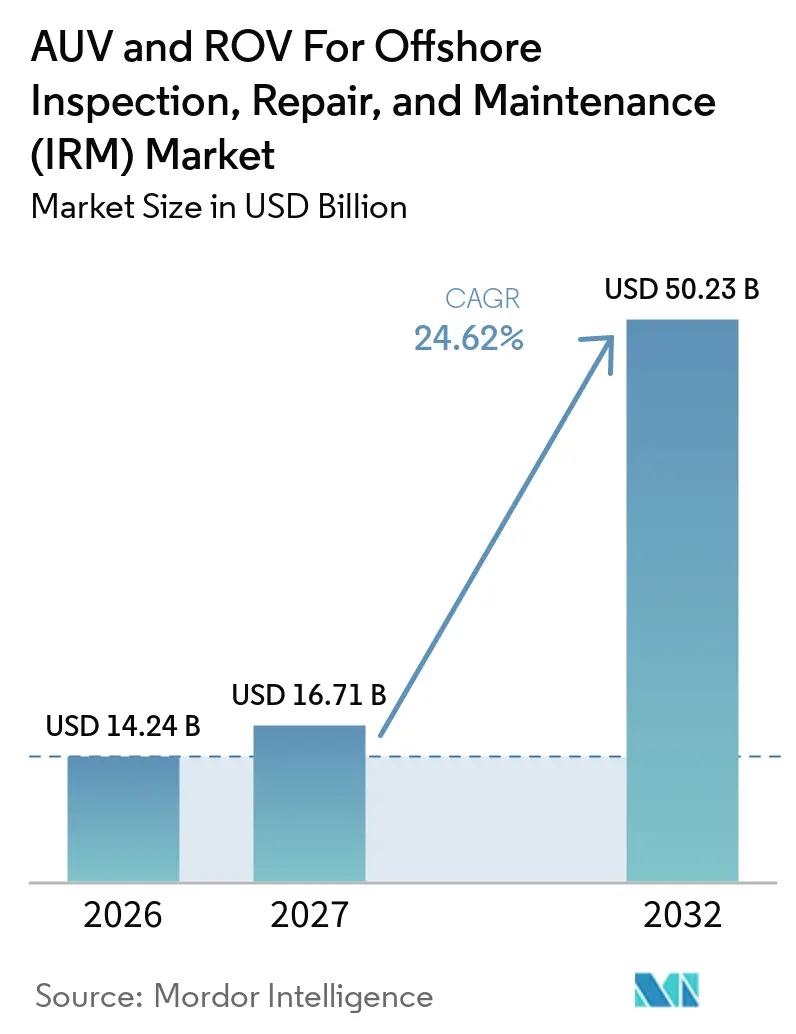
| Tamaño del Mercado (2027) | 16.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 50.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.62 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de AUV y ROV para Inspección, Reparación y Mantenimiento (IRM) en Alta Mar por Mordor Intelligence
Se espera que el tamaño del mercado de AUV y ROV para inspección, reparación y mantenimiento en alta mar aumente de 14,24 mil millones de USD en 2026 a 16,71 mil millones de USD en 2027 y alcance los 50,23 mil millones de USD para 2032, creciendo a un CAGR del 24,62% durante 2027-2032. El mercado está creciendo a medida que los operadores trasladan más trabajos de inspección e intervención fuera de las campañas en alta mar con tripulación. La actividad en aguas profundas, la construcción de energía eólica marina y el envejecimiento de los equipos submarinos están aumentando la necesidad de inspección y reparación fiable de activos. Los acuerdos de servicio a largo plazo son cada vez más importantes, ya que proporcionan a los operadores acceso continuo a vehículos, herramientas y tripulaciones capacitadas. Los centros de control remoto y los sistemas residentes pueden reducir el uso de embarcaciones para tareas rutinarias, cambiando la forma en que los proveedores de servicios estructuran los contratos. El mercado también enfrenta presión por los altos costos de equipos, la escasez de mano de obra especializada y la disponibilidad limitada de baterías con clasificación para grandes profundidades.
Conclusiones Clave del Informe
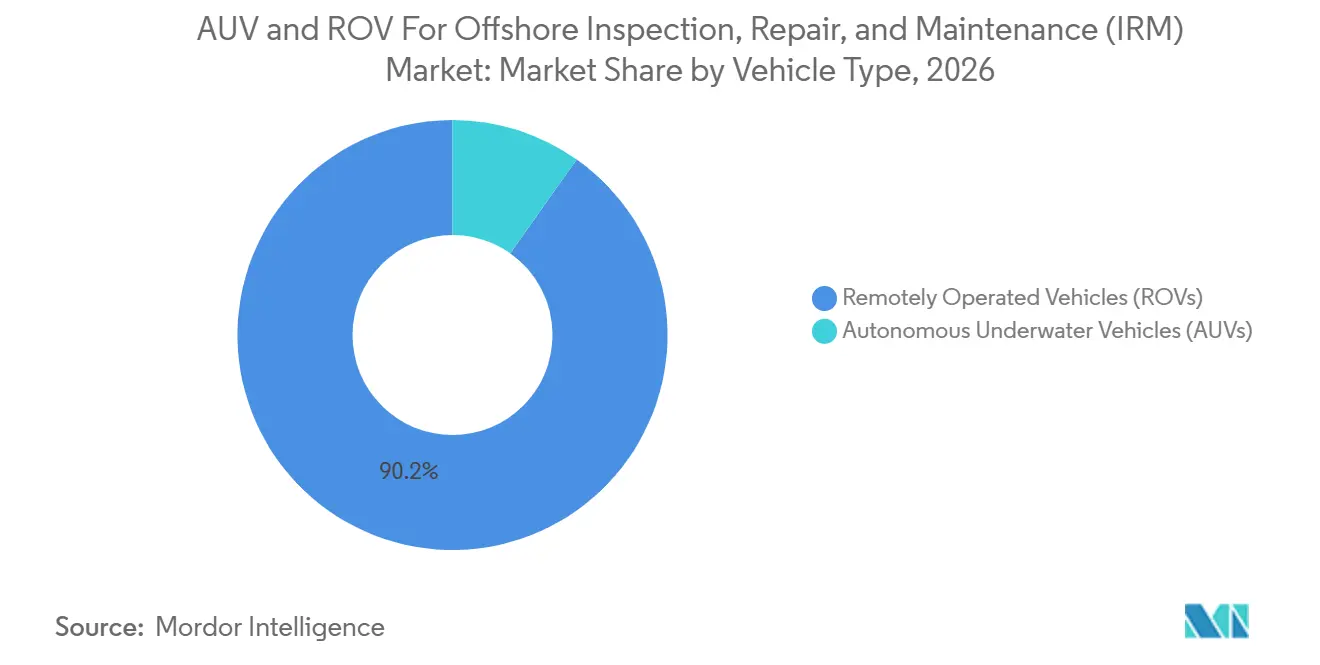
- Por tipo de vehículo, los ROVs representaron el 90,2% de la participación del mercado de AUV y ROV para IRM en alta mar en 2026, mientras que los AUVs registraron el CAGR proyectado más alto del 25,2% hasta 2032.
- Por sistema de propulsión, la propulsión eléctrica representó el 80,3% del tamaño del mercado en 2026, mientras que se proyecta que la propulsión híbrida se expanda a un CAGR del 25,6% hasta 2032.
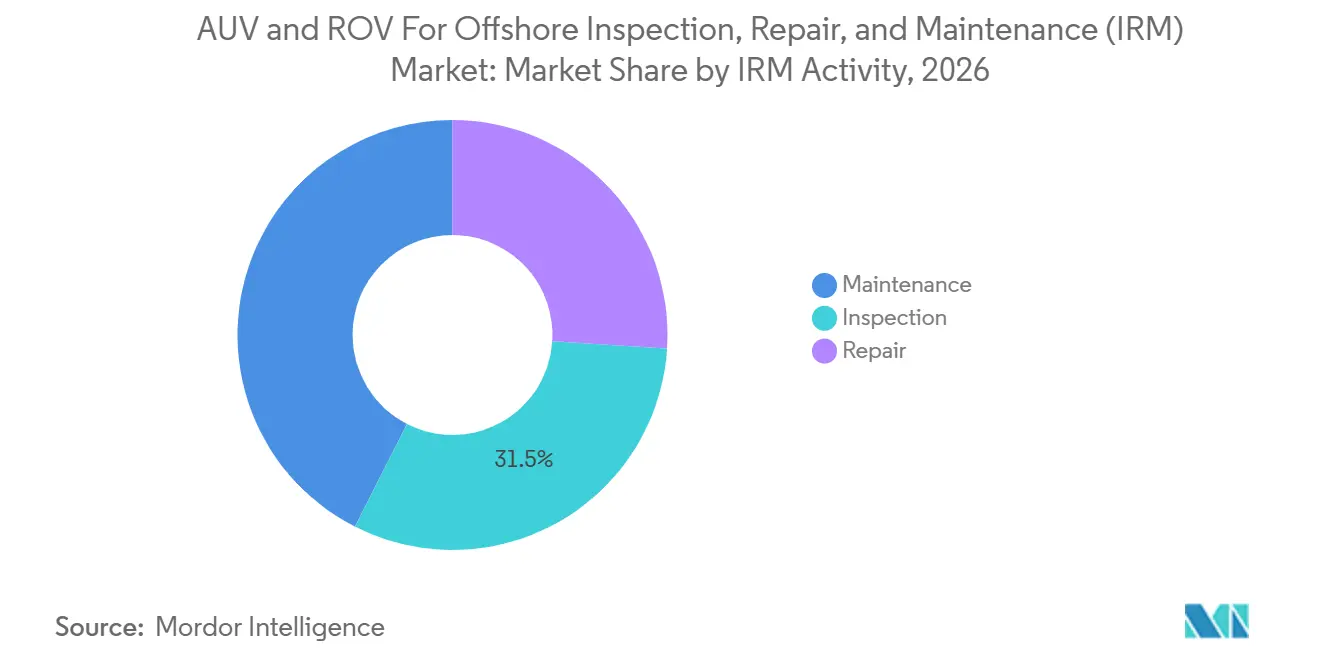
- Por actividad de IRM, la inspección representó el 31,5% de la participación en ingresos en 2026, mientras que se prevé que la reparación crezca a un CAGR del 24,8% hasta 2032.
- Por usuario final, los operadores de petróleo y gas representaron el 84,3% de la participación en ingresos en 2026, mientras que se proyecta que los operadores de energía eólica marina crezcan a un CAGR del 26,4% hasta 2032.
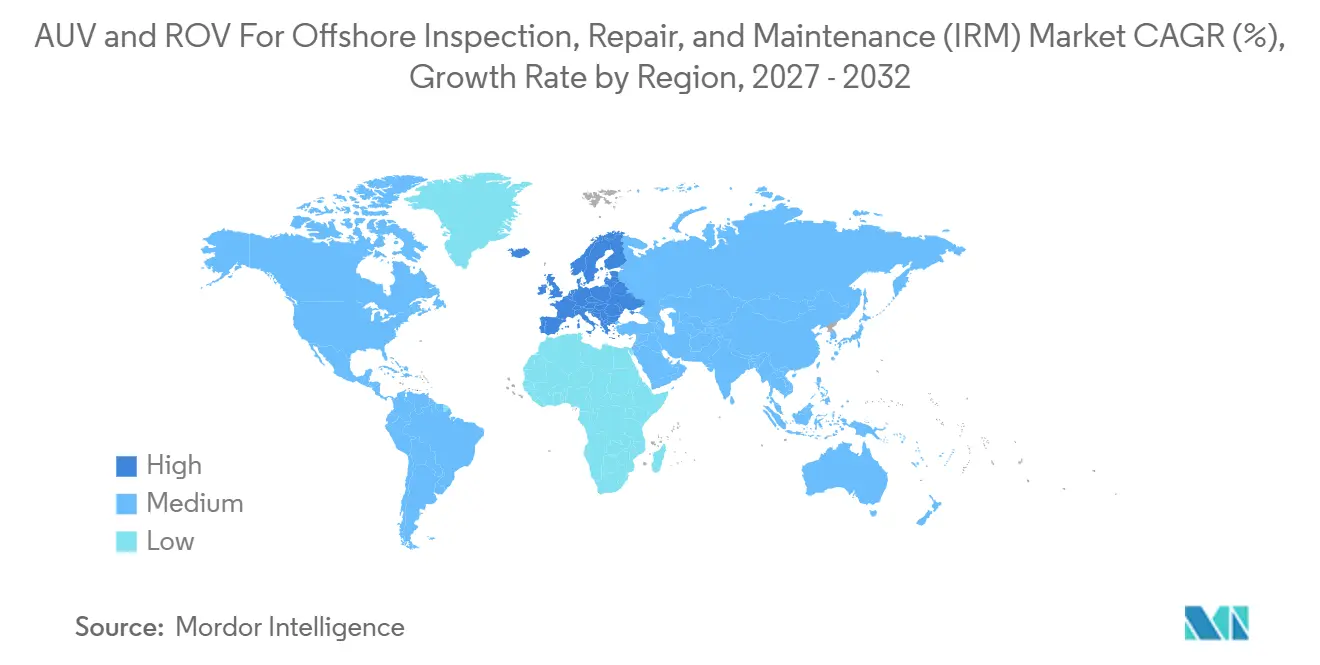
- Por geografía, Asia-Pacífico lideró con el 46,4% de la participación en ingresos en 2026, mientras que se proyecta que Europa crezca a un CAGR del 25,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Envejecimiento de la Infraestructura Submarina en Alta Mar | +4.5% | Global, con mayor intensidad en el Mar del Norte, el Golfo de México y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión de Activos en Aguas Profundas y Ultra-Profundas | +3.8% | América del Sur, APAC, MEA; extensión a África Occidental | Largo plazo (≥ 4 años) |
| Desarrollo de Energía Eólica Marina y Energías Renovables Marinas | +4.2% | Europa (núcleo), APAC (crecimiento), con ganancias tempranas en Dinamarca, Países Bajos y Reino Unido | Corto plazo (≤ 2 años) |
| Robótica Remota y Residente para Reducir los Días de Embarcación | +3.5% | Plataforma Continental Noruega, Brasil, campos maduros de APAC | Mediano plazo (2-4 años) |
| Gestión Predictiva de Integridad Habilitada por Inteligencia Artificial | +3.0% | Global, con ventajas de primer movimiento en Noruega, Reino Unido y el Golfo de México | Largo plazo (≥ 4 años) |
| Demanda de Protección y Seguridad de la Infraestructura del Fondo Marino | +2.5% | Europa (Báltico, Mar del Norte), América del Norte, Indo-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Infraestructura Submarina en Alta Mar
Los equipos submarinos instalados antes del año 2000 en el Mar del Norte, el Golfo de México y el Sudeste Asiático han superado su vida útil de diseño original. Esta base instalada respalda el trabajo regular de inspección y reparación, ya que los operadores no pueden aplazar las verificaciones de integridad sin consecuencias de cumplimiento normativo. Las verificaciones requeridas de tuberías y cabezales de pozo continúan incluso cuando los precios de las materias primas se debilitan. El mercado de AUV y ROV para inspección, reparación y mantenimiento (IRM) en alta mar se beneficia cuando las inspecciones identifican defectos que requieren intervención inmediata. Se proyecta que el segmento de reparación crezca a un CAGR del 24,8%, lo que refleja la creciente necesidad de abordar el trabajo diferido en activos maduros. El National Robotarium y Senai Cimatec desarrollaron un robot submarino similar a un tentáculo para la inspección de tuberías a profundidades cercanas a los 3.000 metros, lo que demuestra la necesidad de herramientas capaces de alcanzar áreas difíciles de la infraestructura envejecida.
Expansión de Activos en Aguas Profundas y Ultra-Profundas
Los proyectos en aguas profundas crean demanda de vehículos que puedan inspeccionar, apoyar trabajos de instalación y llevar a cabo intervenciones lejos de la costa. Los operadores requieren soporte ROV fiable para sistemas de producción, pozos, risers y redes de tuberías en estos emplazamientos. El mercado de AUV y ROV para IRM en alta mar se beneficia, por tanto, de la nueva infraestructura submarina, así como de los requisitos de mantenimiento en etapas posteriores. Brasil, Guyana, el Mar del Sur de China y partes de África son áreas clave, ya que cada una está añadiendo o manteniendo actividad en aguas profundas. China Oilfield Services Limited completó la verificación en campo de su ROV de clase de trabajo FCV4000 en yacimientos petrolíferos del Mar del Sur de China en abril de 2025, demostrando capacidad nacional con clasificación para operaciones en aguas profundas. Este desarrollo indica que el suministro local de equipos podría volverse más importante en mercados que anteriormente dependían de proveedores extranjeros de vehículos.
Desarrollo de Energía Eólica Marina y Energías Renovables Marinas
Los activos de energía eólica marina requieren verificaciones periódicas de cimentaciones, cables entre aerogeneradores, condiciones de socavación y tubos en J. Estos requisitos crean trabajo recurrente que difiere del patrón basado en proyectos común en petróleo y gas. El mercado de AUV y ROV para IRM en alta mar puede atender esta demanda con vehículos de observación, AUVs de levantamiento hidrográfico y sistemas de clase de trabajo. Japón apoyó pruebas para la inspección liderada por AUV de instalaciones de energía eólica marina flotante en Numazu en octubre de 2025, y el grupo participante publicó una hoja de ruta en marzo de 2026 con el objetivo de alcanzar la preparación comercial para 2030.[1] Este trabajo conecta las necesidades de mantenimiento de la energía eólica marina con el desarrollo nacional de sistemas de inspección no tripulados. Los proyectos de energía renovable también favorecen los sistemas compactos donde la disponibilidad de embarcaciones y el tiempo de movilización afectan la planificación de las campañas.
Robótica Remota y Residente para Reducir los Días de Embarcación
Los sistemas residentes y controlados desde tierra pueden completar el monitoreo rutinario sin mantener una embarcación tripulada en el activo. Este enfoque reduce la exposición en alta mar y acorta el tiempo requerido para determinadas tareas submarinas. Aker BP ASA y DeepOcean Group completaron una operación ROV controlada desde tierra desde Haugesund que redujo un trabajo que anteriormente requería 14 días en alta mar a 12 horas.[2] El mercado de AUV y ROV para IRM en alta mar está adoptando estos modelos operativos para trasladar parte del trabajo de contratos por días de embarcación hacia acuerdos de servicio más prolongados. La autoridad de seguridad petrolera de Noruega evaluó varios conceptos no convencionales de ROV-IMR en 2025, incluidas embarcaciones de superficie no tripuladas y sistemas de garaje en el fondo marino, y los encontró en proceso activo de calificación. La evaluación respalda el trabajo continuo para establecer prácticas operativas aceptables para los servicios submarinos con uso reducido de embarcaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Vehículos, Herramientas y Movilización | -2.8% | Global, más agudo en África Occidental, Sudeste Asiático y cuencas de aguas profundas de frontera | Corto plazo (≤ 2 años) |
| Escasez de Personal Calificado en el Sector Submarino | -2.2% | Global, con mayor gravedad en los mercados emergentes de APAC y MEA | Mediano plazo (2-4 años) |
| Restricciones en Baterías con Clasificación para Grandes Profundidades y Componentes Especializados | -1.5% | Aguas profundas de APAC, cuencas de ultra-profundidad a nivel global | Mediano plazo (2-4 años) |
| Congestión de Comunicaciones Acústicas en Campos Maduros | -0.8% | Grupos de campos maduros del Mar del Norte y el Golfo de México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Vehículos, Herramientas y Movilización
Un sistema ROV de clase de trabajo, incluido el vehículo, el umbilical, el equipo de lanzamiento y recuperación, y las herramientas, puede superar los 10 millones de USD por unidad. Movilizar un sistema hacia un activo remoto puede añadir costos logísticos sustanciales antes de que comience el trabajo. Estos gastos presentan desafíos para los operadores más pequeños y las empresas petroleras nacionales que no gestionan grandes flotas. El mercado de AUV y ROV para inspección, reparación y mantenimiento (IRM) en alta mar sigue siendo más accesible para los proveedores que pueden distribuir los costos de equipos entre múltiples contratos. Los sistemas eléctricos pueden reducir los costos operativos con el tiempo, pero su precio de compra puede ser más alto que el de los sistemas hidráulicos heredados. TechnipFMC ha descrito la modernización de flotas como una decisión de costo operativo, aunque la inversión requerida sigue siendo difícil de justificar para los operadores regionales con presupuesto limitado.
Escasez de Personal Calificado en el Sector Submarino
El mercado requiere pilotos de ROV, ingenieros submarinos y técnicos marinos capaces de gestionar trabajos de intervención complejos. Los programas de formación se contrajeron tras la caída del sector petrolero de 2015 a 2016, lo que contribuyó a brechas en el personal con experiencia. Vietnam, India y Nigeria enfrentan una presión particular a medida que la actividad en alta mar aumenta más rápido que la capacidad de la fuerza laboral local. El mercado de AUV y ROV para IRM en alta mar está respondiendo aumentando el uso de operaciones desde tierra y robótica residente. Fugro completó una campaña de inspección remota de 330 días para Petrobras que eliminó más de 15.000 horas de exposición en alta mar sin requerir personal en alta mar. El proyecto también requirió coordinación con la Dirección de Puertos y Costas de Brasil en el marco NORMAM-205/DPC, lo que demuestra que las operaciones remotas requieren preparación regulatoria además de capacidad técnica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Dominio de los ROVs y Mayor Crecimiento de los AUVsLos ROVs representaron el 90,2% de los ingresos en 2026, lo que les otorga la mayor participación en el mercado de AUV y ROV para inspección, reparación y mantenimiento (IRM) en alta mar. Los sistemas de clase de trabajo realizan trabajos de intervención mediante manipuladores y herramientas especializadas, incluidas soldadura, accionamiento de válvulas y reparación de tuberías que los AUVs actuales no pueden replicar. Los operadores de petróleo y gas dependen de los vehículos con cable para trabajos críticos de producción en FPSOs, árboles submarinos, risers e infraestructura relacionada. Esto le otorga al mercado de AUV y ROV para IRM en alta mar una base de servicio ROV duradera a pesar del crecimiento en los trabajos de levantamiento autónomo. Los trenes de transmisión eléctricos pueden proporcionar mayor fuerza de empuje a una potencia comparable, dirigir la energía disponible hacia el empuje de vuelo y reducir el tamaño del umbilical.[3]
Se proyecta que los AUVs se expandan a un CAGR del 25,2% hasta 2032, convirtiéndolos en el tipo de vehículo de más rápido crecimiento. Son adecuados para levantamientos de tuberías, evaluaciones de protección catódica y monitoreo de socavación en parques eólicos, donde la cobertura repetida importa más que la intervención directa. La operación autónoma elimina la resistencia del cable y puede reducir los requisitos de embarcaciones para levantamientos repetidos adecuados. El trabajo de campo del FCV4000 en yacimientos petrolíferos del Mar del Sur de China demuestra el desarrollo local de capacidad de vehículos con clasificación para grandes profundidades. Los ROVs de clase de observación y los AUVs ligeros son útiles para las verificaciones de cimentaciones, donde el tamaño de la embarcación y el momento de la movilización influyen en la elección del contratista.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema de Propulsión:
Las Flotas Eléctricas Lideran el Ciclo de ReemplazoLa propulsión eléctrica representó el 80,3% de los ingresos en 2026, la mayor participación dentro del mercado de AUV y ROV para IRM en alta mar. Los operadores prefieren los sistemas eléctricos porque evitan la descarga de fluido hidráulico y admiten el monitoreo continuo de condiciones. DeepOcean anunció en junio de 2025 que añadiría 8 ROVs eléctricos, con 3 entregados de inmediato, 5 programados a lo largo de 4 años y 13 unidades en opción. Este programa indica que los grandes proveedores están tratando el reemplazo hidráulico como un ciclo de capital planificado. Allseas adquirió la flota de trabajo pesado híbrida-eléctrica de TechnipFMC Schilling Robotics en septiembre de 2026 para reemplazar los sistemas hidráulicos heredados.
Se prevé que la propulsión híbrida crezca a un CAGR del 25,6% hasta 2032, la tasa más rápida entre los tipos de propulsión. Combina la precisión eléctrica con el soporte de par hidráulico para los operadores que no pueden reemplazar rápidamente las herramientas compatibles con los sistemas heredados. Los sistemas hidráulicos están perdiendo participación en los nuevos pedidos, pero siguen siendo relevantes para determinadas asignaciones de clase de trabajo en aguas ultra-profundas. El mercado de AUV y ROV para IRM en alta mar aún requiere alta densidad de potencia en condiciones submarinas difíciles. Kraken Robotics ofrece el sistema de baterías modulares SeaPower con hasta 1 MWh de capacidad submarina en matrices configurables.
Por Actividad de IRM:
La Inspección Lidera Mientras la Reparación se ExpandeLa inspección representó el 31,5% de los ingresos en 2026, convirtiéndola en el segmento de actividad más grande del mercado de AUV y ROV para IRM en alta mar. Los ciclos de integridad requieren verificaciones de estructuras, tuberías, amarres y equipos submarinos, y los operadores enfrentan obligaciones de seguridad, seguros y responsabilidad. El sonar de alta resolución, el modelado 3D fotogramétrico y las herramientas de protección catódica pueden desplegarse cada vez más durante un solo paso de AUV, reduciendo la necesidad de campañas de seguimiento separadas donde las condiciones de levantamiento son apropiadas. El AUV Freedom de Oceaneering admite operaciones autónomas de inspección de tuberías.
Se proyecta que la reparación crezca a un CAGR del 24,8% hasta 2032, la tasa más sólida entre las actividades de IRM. Los activos envejecidos y las inspecciones repetidas están identificando necesidades de intervención diferidas de períodos anteriores de baja inversión. Los ROVs de clase de trabajo admiten soldadura subacuática, intervención hiperbárica e instalación de abrazaderas en tuberías mediante herramientas robóticas, reduciendo el uso de buceo de saturación en asignaciones adecuadas. Los programas residentes también proporcionan acceso de mantenimiento preventivo para sistemas de producción, umbilicales y limpieza de crecimiento marino sin movilización repetida de embarcaciones. Esto traslada parte del mantenimiento de campañas programadas hacia servicios continuos y acuerdos de disponibilidad más prolongados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Operadores de Petróleo y Gas Anclan la Demanda y la Energía Eólica Marina Lidera el CrecimientoLos operadores de petróleo y gas representaron el 84,3% de los ingresos por usuario final en 2026, lo que refleja la gran base instalada de pozos, FPSOs, tuberías y sistemas de producción submarinos. La construcción en aguas profundas también genera demanda posterior de IRM a medida que la nueva infraestructura entra en servicio. El mercado de AUV y ROV para IRM en alta mar sigue vinculado a compromisos plurianuales para el soporte de vehículos y servicios relacionados. Oceaneering anunció 180 millones de USD en contratos de robótica submarina con Petrobras durante 2025 para servicios ROV de clase de trabajo, herramientas y levantamientos. Los contratos cubrieron IRM, conexiones de FPSOs, inspecciones de amarres y soporte de desmantelamiento.
Se prevé que los operadores de energía eólica marina crezcan a un CAGR del 26,4% hasta 2032, la tasa más rápida entre los segmentos de usuarios finales. Las cimentaciones y los cables requieren inspección recurrente durante largas vidas operativas, creando demanda de vehículos de levantamiento, ROVs compactos y sistemas controlados desde tierra. Los proveedores de ingeniería submarina y los contratistas EPC refuerzan esta demanda cuando la capacidad del vehículo se incluye en los alcances de entrega llave en mano. Los organismos gubernamentales y de defensa también están emergiendo como clientes de sistemas submarinos autónomos. Kongsberg y Oceaneering fueron seleccionados en 2026 para apoyar el programa CAMP para un Vehículo Submarino No Tripulado de Gran Tamaño.
Análisis Geográfico
Asia-Pacífico representó el 46,4% de la participación en ingresos en 2026, la mayor posición regional en el mercado de AUV y ROV para inspección, reparación y mantenimiento (IRM) en alta mar. La demanda está respaldada por la actividad de China en el Mar del Sur de China, el desarrollo de gas en alta mar de Australia y las tuberías de campos maduros del Sudeste Asiático. El FCV4000 de CNOOC, con clasificación para 4.000 metros, completó operaciones de campo en varios yacimientos petrolíferos del Mar del Sur de China en 2025, lo que indica una base de equipos nacionales más sólida en China.[4] Fugro recibió un contrato ROV en aguas profundas de tres años en agosto de 2026 para operaciones de ONGC en India a profundidades de agua de hasta 3.000 metros. La hoja de ruta de inspección AUV de Japón para la energía eólica marina representa una fuente adicional de demanda futura. En conjunto, estos desarrollos reflejan una combinación de requisitos maduros de petróleo y gas y necesidades emergentes de mantenimiento de energías renovables.
Se proyecta que Europa crezca a un CAGR del 25,1% hasta 2032, la tasa de crecimiento regional más rápida en el mercado de AUV y ROV para IRM en alta mar. La inspección de energía eólica marina, la protección del fondo marino y las operaciones ROV remotas en la Plataforma Continental Noruega respaldan las perspectivas regionales. Los activos eólicos instalados requieren inspección regular de las cimentaciones de turbinas y los cables. Los proveedores están desarrollando sistemas con uso reducido de embarcaciones para reducir la exposición del personal en alta mar. GEOxyz lanzó el proyecto ORCAS en julio de 2026 para combinar plataformas autónomas de superficie y submarinas con fusión de datos de inteligencia artificial para la protección de activos del Mar del Norte. Los requisitos de seguridad pueden generar trabajo adicional para las capacidades comerciales de AUV y ROV. Los operadores europeos también favorecen los sistemas capaces de compartir datos con centros de control remoto y procesos de gestión de integridad.
América del Norte se mantuvo como la segunda región más grande, respaldada por las operaciones del Golfo de México de EE. UU. y el Atlántico canadiense. Brasil se mantuvo como un importante centro de demanda en América del Sur a medida que Petrobras continuó adjudicando grandes contratos de robótica. Oceaneering International aseguró un contrato de servicios ROV de cuatro años con Petrobras en julio de 2026 que cubre dos ROVs de clase de trabajo y paquetes de herramientas. La base de recursos en aguas profundas de Guyana está añadiendo equipos submarinos que requerirán programas estructurados de IRM. Oriente Medio y África están respaldados por la actividad en el Golfo Arábigo y Angola. Oceaneering International inició un contrato de tres años de ROV y soluciones integradas con Esso Exploration Angola en julio de 2025. Estas regiones favorecen a los proveedores con experiencia en aguas profundas, múltiples clases de vehículos y capacidad operativa de larga duración.
Panorama Competitivo
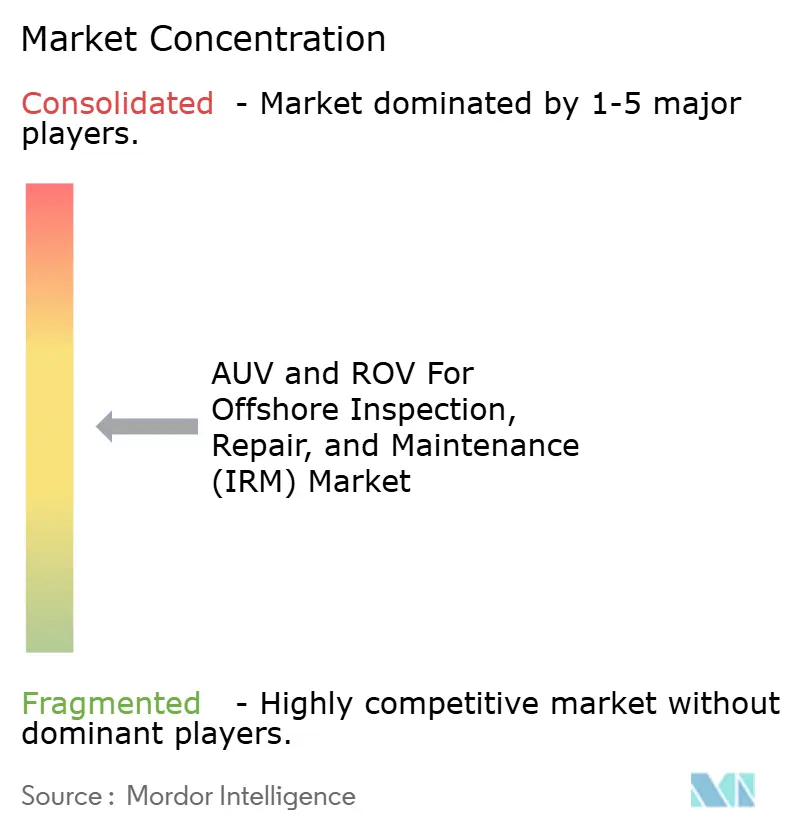
El mercado de AUV y ROV para IRM en alta mar está moderadamente consolidado en los servicios ROV de clase de trabajo. Oceaneering International, Subsea 7, Fugro y TechnipFMC mantienen posiciones establecidas gracias a la escala de sus flotas, la experiencia submarina y las relaciones a largo plazo con los clientes. La competencia es más dispersa en los vehículos de clase de observación, los AUVs ligeros y la robótica residente, donde Nauticus Robotics, Ocean Infinity y las operaciones de drones residentes de Saipem están activos. Los proveedores más grandes están expandiendo las flotas eléctricas e integrando el control remoto con las operaciones de vehículos y embarcaciones. La incorporación de ocho ROVs eléctricos por parte de DeepOcean en 2025, con 13 unidades adicionales en opción, ilustra este enfoque de inversión. El mercado recompensa a los proveedores que combinan vehículos, tripulaciones, herramientas y entrega de datos dentro de un único acuerdo de servicio.
Oceaneering International amplió su posición en Brasil con un contrato de Petrobras anunciado en julio de 2026 para dos ROVs de clase de trabajo y paquetes de herramientas durante cuatro años a partir de 2027. Allseas adquirió activos ROV de trabajo pesado híbridos-eléctricos de TechnipFMC Schilling Robotics en septiembre de 2026 para reemplazar los equipos hidráulicos heredados. Estas acciones indican que la modernización de flotas sigue siendo central en la estrategia de los proveedores. Kongsberg combina capacidades de sonar, navegación y digitales con programas de vehículos, apoyando los servicios de análisis y datos. TechnipFMC continúa el desarrollo de trenes de transmisión eléctricos a través de Schilling Robotics. La compatibilidad de herramientas durante las transiciones de flota es una consideración importante para los clientes que operan equipos mixtos. El tiempo de actividad comprobado y la responsabilidad clara sobre el conjunto operativo siguen siendo factores clave de selección.
Existen oportunidades en la inspección autónoma de tuberías no inspeccionables con herramientas de limpieza interna, los sistemas residentes para activos de campos maduros y el trabajo de energía eólica marina controlado desde tierra. Estas aplicaciones son relevantes en África Occidental y el Sudeste Asiático, donde los días de embarcación son costosos, y en Europa, donde la demanda de inspección de energías renovables está creciendo. El AUV todoterreno de Eelume está siendo desplegado por Equinor para mapeo e inspección visual cercana. Los clientes buscan entrega de datos abiertos y compatibilidad con gemelos digitales para conectar los resultados de inspección con registros de activos más amplios, y los proveedores están respondiendo en consecuencia. El mercado tiene espacio para especialistas, aunque los contratos de mayor envergadura requieren operaciones fiables y suficiente capacidad de flota. El mercado no está controlado por un único proveedor ni está completamente fragmentado. La información disponible no incluye una participación de mercado combinada verificada para las principales empresas, lo que limita un cálculo preciso de concentración.
Líderes de la Industria de AUV y ROV para Inspección, Reparación y Mantenimiento (IRM) en Alta Mar
-
Oceaneering International, Inc.
-
TechnipFMC plc
-
Fugro N.V.
-
Subsea 7 S.A.
-
Saipem S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de AUV y ROV para Inspección, Reparación y Mantenimiento (IRM) en Alta Mar Empresas cubiertas en este informe
- Aker Solutions ASA
- Baker Hughes Company
- DeepOcean Group Holding B.V.
- DOF Group ASA
- Exail Technologies
- Forum Energy Technologies, Inc.
- Fugro N.V.
- General Dynamics Mission Systems, Inc.
- Helix Energy Solutions Group, Inc.
- IKM Gruppen AS
- Kongsberg Gruppen ASA
- Modus Subsea Services Ltd.
- Nauticus Robotics, Inc.
- Ocean Infinity Group Limited
- Oceaneering International, Inc.
- Reach Subsea ASA
- ROVOP Ltd.
- Saab AB
- Saipem S.p.A.
- Subsea 7 S.A.
- TechnipFMC plc
- Teledyne Technologies Incorporated
Desarrollos recientes de la industria en Mercado de AUV y ROV para Inspección, Reparación y Mantenimiento (IRM) en Alta Mar
- Septiembre de 2026: Allseas adquirió una flota de ROVs de trabajo pesado híbridos-eléctricos (eHD) de TechnipFMC Schilling Robotics y anunció planes para reemplazar su flota de ROVs hidráulicos heredados. Los nuevos vehículos combinan propulsión eléctrica con compatibilidad de herramientas hidráulicas, lo que permite que una sola plataforma admita actividades de energía eólica marina, construcción submarina, inspección, reparación y mantenimiento.
- Agosto de 2026: Fugro recibió un contrato ROV en aguas profundas de tres años de Vantage International Management Company para apoyar las operaciones de perforación en alta mar de Oil and Natural Gas Corporation en India. El contrato utiliza el sistema ROV de clase de trabajo FCV3000 de Fugro a bordo del buque de perforación Platinum Explorer y cubre profundidades de agua de hasta 3.000 metros, lo que refleja la demanda continua de servicios de inspección e intervención en aguas profundas.
- Julio de 2026: Oceaneering International aseguró un contrato de servicios ROV de cuatro años de Petrobras para operaciones en alta mar en Brasil. El contrato incluye el despliegue de dos sistemas ROV de clase de trabajo y paquetes de herramientas asociados a bordo del buque Aker Wayfarer de AKOFS Offshore.
- Julio de 2026: GEOxyz lanzó el proyecto ORCAS bajo la Estrategia de Innovación en Defensa de Bélgica. La iniciativa integra embarcaciones de superficie autónomas, vehículos submarinos autónomos, vehículos operados remotamente y tecnologías de fusión de datos impulsadas por inteligencia artificial para el monitoreo continuo y la protección de la infraestructura submarina del Mar del Norte.
Alcance del Informe Global del Mercado de AUV y ROV para Inspección, Reparación y Mantenimiento (IRM) en Alta Mar
Los Vehículos Submarinos Autónomos (AUVs) y los Vehículos Operados Remotamente (ROVs) son sistemas robóticos submarinos utilizados para actividades de inspección, reparación y mantenimiento (IRM) en operaciones de petróleo y gas en alta mar, energía renovable e infraestructura submarina. Estos vehículos permiten el monitoreo, el levantamiento y el mantenimiento de tuberías, equipos submarinos, plataformas en alta mar y activos subacuáticos sin requerir intervención humana directa. Los AUVs operan de forma autónoma utilizando sistemas de navegación a bordo, mientras que los ROVs son controlados de forma remota desde una embarcación de superficie. Ayudan a mejorar la eficiencia operativa, reducir los costos de inspección, mejorar la seguridad y apoyar la gestión de la integridad de los activos en entornos en alta mar.
El mercado global de AUV y ROV para inspección, reparación y mantenimiento (IRM) en alta mar está segmentado por tipo de vehículo en vehículos operados remotamente (ROVs) y vehículos submarinos autónomos (AUVs). Por sistema de propulsión, el mercado está segmentado en propulsión eléctrica, propulsión hidráulica y propulsión híbrida. Por actividad de IRM, el mercado está segmentado en inspección, reparación y mantenimiento. Por usuario final, el mercado está segmentado en operadores de petróleo y gas, operadores de energía eólica marina, proveedores de ingeniería y servicios submarinos, contratistas EPC, contratistas marinos, organismos gubernamentales y de defensa, e instituciones de investigación y académicas. El informe también cubre el tamaño del mercado y las previsiones para el mercado global de AUV y ROV para IRM en alta mar en 27 países de las principales regiones. Para cada segmento, el dimensionamiento y las previsiones del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Vehículos Operados Remotamente (ROVs) |
| Vehículos Submarinos Autónomos (AUVs) |
| Propulsión Eléctrica |
| Propulsión Hidráulica |
| Propulsión Híbrida |
| Inspección |
| Reparación |
| Mantenimiento |
| Operadores de Petróleo y Gas |
| Operadores de Energía Eólica Marina |
| Proveedores de Ingeniería y Servicios Submarinos |
| Contratistas EPC |
| Contratistas Marinos |
| Organismos Gubernamentales y de Defensa |
| Instituciones de Investigación y Académicas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Italia | |
| España | |
| Noruega | |
| Dinamarca | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Guyana | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Kuwait | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Vehículo | Vehículos Operados Remotamente (ROVs) | |
| Vehículos Submarinos Autónomos (AUVs) | ||
| Por Sistema de Propulsión | Propulsión Eléctrica | |
| Propulsión Hidráulica | ||
| Propulsión Híbrida | ||
| Por Actividad de IRM | Inspección | |
| Reparación | ||
| Mantenimiento | ||
| Por Usuario Final | Operadores de Petróleo y Gas | |
| Operadores de Energía Eólica Marina | ||
| Proveedores de Ingeniería y Servicios Submarinos | ||
| Contratistas EPC | ||
| Contratistas Marinos | ||
| Organismos Gubernamentales y de Defensa | ||
| Instituciones de Investigación y Académicas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Italia | ||
| España | ||
| Noruega | ||
| Dinamarca | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Guyana | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Kuwait | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión para el mercado de IRM en alta mar de AUV y ROV?
Se proyecta que el mercado de AUV y ROV para inspección, reparación y mantenimiento (IRM) en alta mar alcance los 50,23 mil millones de USD para 2032, expandiéndose a un CAGR del 24,62% desde 2027.
¿Por qué los ROVs mantienen la posición de liderazgo en IRM en alta mar?
Los ROVs representaron el 90,2% de los ingresos en 2026 porque pueden realizar tareas de intervención como accionamiento de válvulas, soldadura y reparación de tuberías.
¿Qué tipo de vehículo está creciendo más rápido para la inspección submarina?
Se proyecta que los AUVs crezcan a un CAGR del 25,2% hasta 2032 porque son adecuados para levantamientos repetidos, inspecciones de corredores de tuberías y monitoreo de energía eólica marina.
¿Qué está impulsando la demanda de los operadores de energía eólica marina?
Se prevé que los operadores de energía eólica marina crezcan a un CAGR del 26,4% hasta 2032, ya que las cimentaciones, los cables, las condiciones de socavación y los tubos en J requieren inspección regular.
¿Qué región lidera la demanda de servicios de AUV y ROV en alta mar?
Asia-Pacífico representó el 46,4% de los ingresos en 2026, respaldado por proyectos en el Mar del Sur de China, la actividad de gas en alta mar de Australia y las operaciones de campos maduros del Sudeste Asiático.
¿Qué limita una adopción más amplia de los sistemas submarinos remotos?
Los altos costos de vehículos y movilización, la escasez de personal calificado, las restricciones de baterías y la congestión de comunicaciones acústicas pueden restringir la adopción en determinadas operaciones.