
Tamanho e Participação do Mercado de Sistemas de Visão para Robôs Móveis Autônomos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
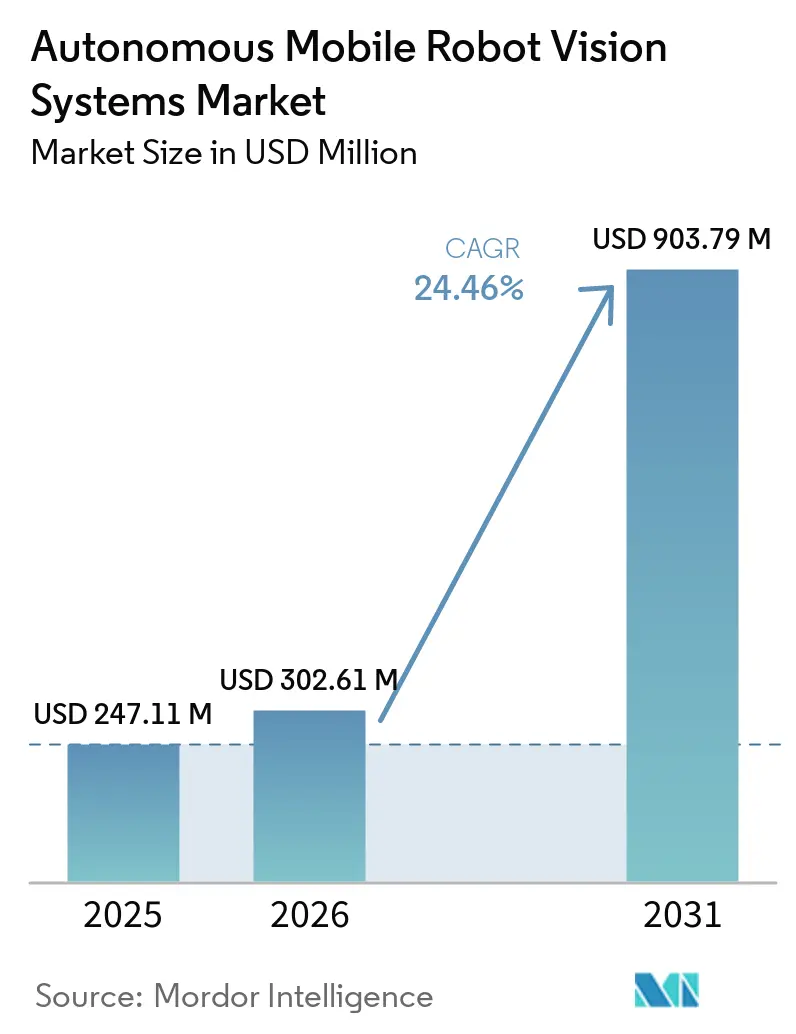
| Tamanho do Mercado (2026) | 302.61 Milhões de dólares |
| Tamanho do Mercado (2031) | 903.79 Milhões de dólares |
| Growth Rate (2026 - 2031) | 24.46 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Visão para Robôs Móveis Autônomos por Mordor Intelligence
O tamanho do mercado de sistemas de visão para robôs móveis autônomos está projetado para expandir de 247,11 milhões de USD em 2025 e 302,61 milhões de USD em 2026 para 903,79 milhões de USD até 2031, registrando um CAGR de 24,46% entre 2026 e 2031. O aumento dos volumes de pedidos está tornando a navegação confiável de robôs mais importante em armazéns e fábricas. A disponibilidade de mão de obra e os custos de trabalho também estão aumentando o valor da automação capaz de operar em múltiplos turnos. Os compradores avaliam cada vez mais os sistemas pela capacidade de manter o rendimento, adaptar-se a layouts em mudança e conectar-se ao software existente. A concorrência está se deslocando para percepção integrada, gestão de frotas e suporte à implantação, enquanto fornecedores de menor custo exercem pressão sobre os preços de hardware. O mercado de sistemas de visão para robôs móveis autônomos, portanto, oferece oportunidades para fornecedores que possam melhorar a interoperabilidade, o desempenho em ambientes difíceis e a confiabilidade operacional.
Principais Conclusões do Relatório
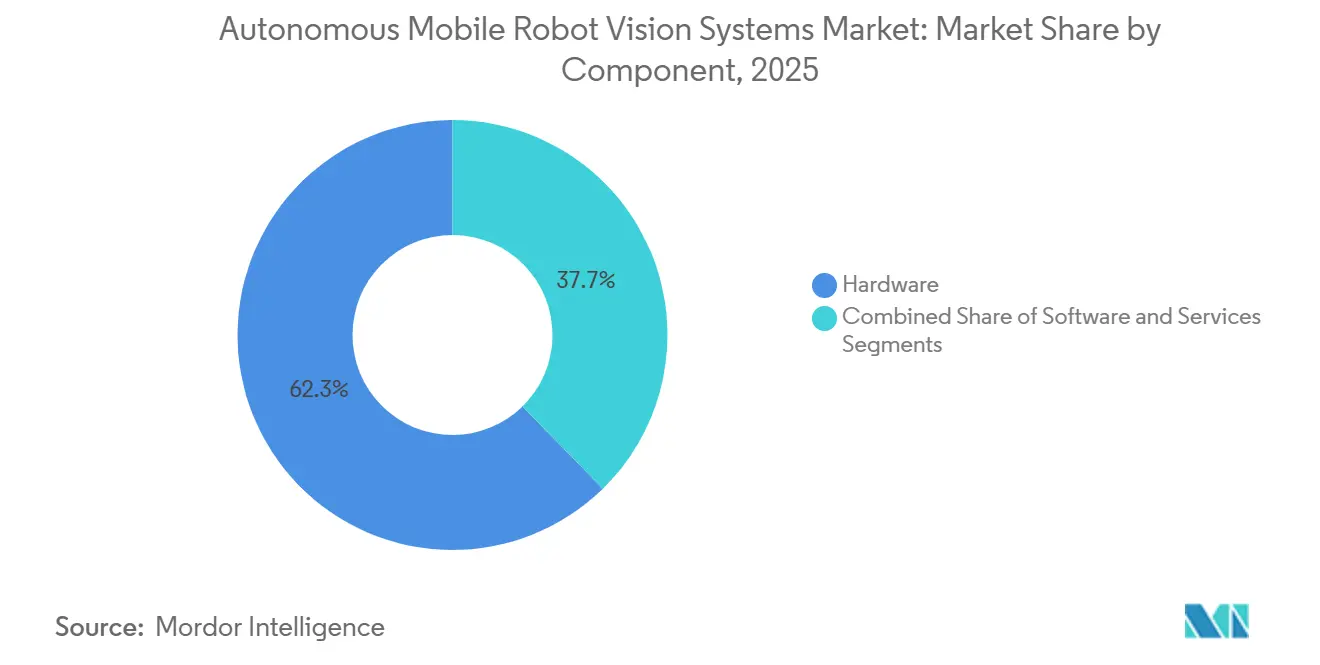
- Por componente, o hardware deteve 62,33% da participação de receita em 2025, enquanto o software está projetado para expandir a um CAGR de 24,92% até 2031.
- Por tecnologia de visão, o LiDAR 3D e a visão a laser representaram 27,78% de participação em 2025, enquanto a visão 3D de luz estruturada deve expandir a um CAGR de 25,11% até 2031.
- Por função, navegação e localização detiveram 29,98% de participação em 2025, enquanto detecção e reconhecimento de objetos estão projetados para expandir a um CAGR de 25,23% até 2031.
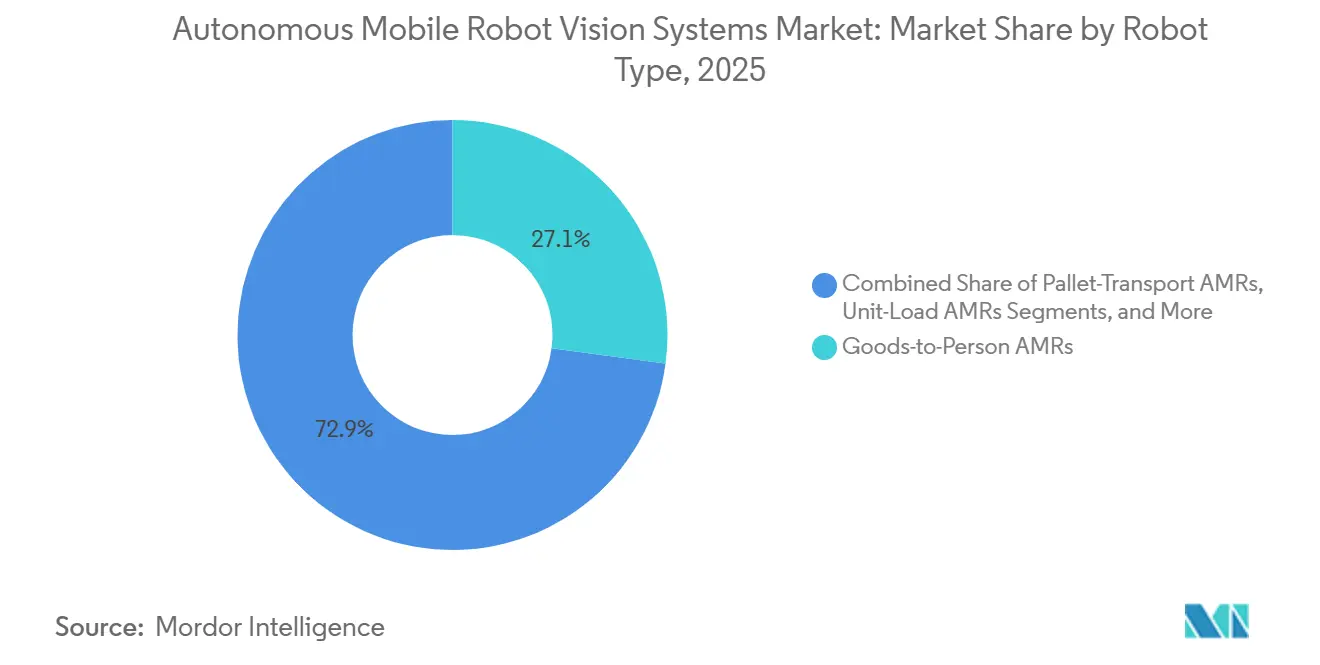
- Por tipo de robô, os AMRs de mercadorias para pessoa representaram 27,11% de participação em 2025, enquanto os AMRs de separação autônoma devem expandir a um CAGR de 24,86% até 2031.
- Por setor de usuário final, armazenagem e logística detiveram 35,18% de participação em 2025, enquanto farmacêuticos e saúde estão projetados para expandir a um CAGR de 24,77% até 2031.
- Por geografia, a Ásia-Pacífico representou 38,65% de participação do mercado de sistemas de visão para robôs móveis autônomos em 2025, enquanto o Oriente Médio e África deve expandir a um CAGR de 25,16% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Visão para Robôs Móveis Autônomos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação do Atendimento de E-commerce | +5.8% | Global, com maior intensidade na América do Norte, China e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra em Armazéns e Aumento dos Custos de Força de Trabalho | +5.2% | América do Norte e Europa principalmente, com extensão ao Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| IA de Borda Reduzindo a Latência de Visão e os Requisitos de Largura de Banda | +4.3% | Global, com adoção antecipada na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Manufatura Flexível e Adoção da Indústria 4.0 | +3.6% | Europa e Ásia-Pacífico como núcleo, com extensão à América do Norte | Médio prazo (2-4 anos) |
| Navegação Sem Marcadores por Meio de SLAM Visual | +2.8% | Global, acelerando em instalações brownfield na Europa e América do Norte | Médio prazo (2-4 anos) |
| Módulos de Percepção Padronizados Permitindo Retrofits em Instalações Brownfield | +2.1% | América do Norte e Europa, com ganhos iniciais no Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Automação do Atendimento de E-commerce
O volume do e-commerce sustentou a demanda por AMRs equipados com visão em operações de atendimento competitivas. Empresas de armazenagem norte-americanas adquiriram um volume substancial de robôs durante o primeiro semestre de 2026. Essas aquisições representaram um valor de mercado significativo e superaram o nível registrado no período correspondente de 2025. Essa tendência também aumenta a demanda por componentes capazes de suportar operações contínuas.[1]Information Technology and Innovation Foundation, "Fato da Semana: Aquisições de Robôs no Setor de Armazenagem da América do Norte Totalizaram 1,2 bilhão de USD no Primeiro Semestre de 2026," Information Technology and Innovation Foundation, itif.org. Operações de mercadorias para pessoa mais densas exigem sistemas de navegação que distingam posições de prateleiras adjacentes com precisão. Esse requisito favorece a visão 3D avançada em detrimento de sistemas guiados por código de barras em instalações complexas. A instalação da Maersk em Singapura iniciou operações no início de 2026 com uma grande frota de sistemas A42T e AMRs da Hai Robotics. O uso contínuo da frota ao longo do ano também aumenta a demanda por componentes capazes de suportar operações contínuas.
Escassez de Mão de Obra em Armazéns e Aumento dos Custos de Força de Trabalho
As restrições de mão de obra em armazéns estão fortalecendo o argumento de negócio para equipamentos autônomos. Os salários médios de armazenagem nos Estados Unidos aumentaram em junho de 2026, enquanto um número substancial de posições permaneceu não preenchido em transporte, armazenagem e serviços públicos. O número de posições não preenchidas foi maior do que no período correspondente de 2025. A alta rotatividade de funcionários também gera custos recorrentes de treinamento e integração para grandes centros de distribuição. A Geekplus concluiu uma implantação em larga escala de AMRs móveis em várias plantas da Toyota no Japão até junho de 2026.[2]Geekplus Technology Co., Ltd., "Geekplus Implanta Mais de 400 AMRs em Múltiplas Plantas da Toyota," Notícias Geekplus, geekplus.com. A implantação refletiu o declínio da população em idade ativa do Japão e as restrições ao horário de trabalho de motoristas de caminhão. Essas pressões estão estendendo a adoção de instalações de e-commerce para operações de intralogística exigentes.
IA de Borda Reduzindo a Latência de Visão e os Requisitos de Largura de Banda
A inferência no dispositivo está aproximando a percepção e a resposta do robô no mercado de sistemas de visão para robôs móveis autônomos. Um estudo de 2025 relatou 92% de precisão no rastreamento de trajetória e 88% de sucesso na evasão de obstáculos para um modelo ResNet-18 em um NVIDIA Jetson Nano. O estudo também registrou uma latência máxima de percepção para ação de 150 milissegundos em ambientes de armazém semiestruturados.[3]Frontiers in Robotics and AI, "Inferência Visual Multitarefa Baseada em ResNet-18 e Controle Adaptativo para um Robô Autônomo Implantado na Borda," Frontiers in Robotics and AI, frontiersin.org. A computação embarcada pode reduzir a dependência do processamento remoto para tarefas de visão rotineiras. A Cognex lançou o Controlador de Visão In-Sight 6900 em abril de 2026 com processamento NVIDIA Jetson. Lançou o In-Sight 3900 com tecnologia Qualcomm Dragonwing em maio de 2026. Esses produtos suportam treinamento centralizado de modelos e implantação em frotas distribuídas.
Manufatura Flexível e Adoção da Indústria 4.0
Os sistemas de visão ajudam os AMRs a operar em ambientes de manufatura com fluxos de materiais em mudança. Ao contrário de veículos de trajetória fixa, os AMRs equipados com visão podem ajustar rotas quando os cronogramas de produção ou os layouts de células mudam. Essa capacidade é útil em operações de montagem de eletrônicos de modelos mistos e baterias para veículos elétricos. A Geekplus integrou o gerenciamento de frotas com os sistemas MES e PLC da planta em sua implantação na Toyota. A implantação suportou intralogística just-in-time sem intervenção humana de despacho. Plantas flexíveis precisam cada vez mais de equipamentos que possam responder a mudanças sem reconstruir a infraestrutura física de navegação. Isso coloca maior ênfase na localização visual e no software de controle de frotas conectado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração e Calibração | -3.2% | Global, mais pronunciado para operadores de médio porte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Validação de Segurança em Ambientes Dinâmicos de Interação Humano-Robô | -2.6% | Global, com maior complexidade de conformidade na UE e América do Norte | Médio prazo (2-4 anos) |
| Desvio de Conjunto de Dados em Condições de Iluminação, Superfície e Armazém | -1.8% | Global, com maior gravidade em instalações brownfield retrofitadas | Médio prazo (2-4 anos) |
| Exposição à Cibersegurança de Dados de Localização Derivados de Visão | -1.2% | Global, com exposição regulatória acelerando na UE e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Calibração
A integração pode ser uma barreira maior do que a aquisição de hardware para operadores de médio porte. Uma frota de robôs em uma grande instalação pode exigir um investimento inicial de capital substancial. Os sistemas de visão também precisam de mapeamento de instalações, integração com o sistema de gerenciamento de armazém, infraestrutura de carregamento e suporte de serviço. Cada câmera precisa de calibração em relação ao quadro de referência cinemático do robô. A manutenção ou substituição de hardware pode exigir nova calibração. Frotas com múltiplos fornecedores aumentam o ônus porque os fornecedores geralmente utilizam diferentes estruturas de calibração. Módulos de percepção padronizados podem reduzir o trabalho de engenharia de implantação onde eliminam requisitos de configuração específicos do sensor.
Validação de Segurança em Ambientes Dinâmicos de Interação Humano-Robô
A validação de segurança permanece difícil quando trabalhadores e robôs móveis compartilham um espaço de trabalho ativo. A ISO 3691-4 especifica requisitos de segurança para veículos industriais sem condutor e sistemas relacionados. A ANSI/A3 R15.08 também aborda requisitos de segurança para robôs móveis industriais. O Regulamento de Máquinas da UE 2023/1230 aplicará disposições adicionais de cibersegurança e segurança de inteligência artificial a partir de agosto de 2027. Os testes podem levar de três a seis meses em instalações de segurança crítica. Os sistemas de visão que utilizam redes neurais também apresentam comportamentos de falha mais difíceis de avaliar com estruturas desenvolvidas para sensores determinísticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Orquestração de Software Redefine a Cadeia de Valor
O hardware deteve 62,33% da participação de mercado de sistemas de visão para robôs móveis autônomos em 2025. Câmeras de profundidade, módulos LiDAR, processadores embarcados e ópticas de suporte criam um grande requisito de equipamento inicial. O hardware permanece essencial porque cada frota de AMRs precisa de capacidade de percepção física no nível do robô. Grandes implantações exigem disponibilidade consistente de componentes e suporte de calibração. A arquitetura de sensores, portanto, continua a afetar a confiabilidade, os requisitos de manutenção e os custos de substituição. A concorrência de menor custo também está pressionando as margens de hardware padronizado. Os fornecedores estão respondendo ao combinar sensores com processamento proprietário, software ou ofertas de serviço. Essa abordagem pode proteger a diferenciação quando os componentes básicos se tornam mais amplamente disponíveis. Também oferece aos compradores uma visão mais clara da responsabilidade pelo sistema completo.
O segmento de software está projetado para expandir a um CAGR de 24,92% até 2031. As plataformas de gerenciamento de modelos permitem que modelos de visão treinados centralmente sejam implantados em múltiplos sites. O software de orquestração de frotas coordena o movimento dos robôs e conecta as saídas de visão com os sistemas operacionais. A Cognex declarou que sua plataforma OneVision havia superado 100 clientes empresariais desde seu lançamento beta em junho de 2025. A plataforma suporta uma transição de pilotos isolados para implementações em múltiplos sites. Os serviços também estão ganhando importância por meio de modelos de robótica como serviço. Esses modelos transferem parte do trabalho de integração, calibração e manutenção para os fornecedores. O setor de sistemas de visão para robôs móveis autônomos está, portanto, atribuindo mais valor à receita recorrente de software e suporte. Os compradores se beneficiam quando o software reduz a perturbação associada a atualizações e expansão de frotas.


Por Tecnologia de Visão: LiDAR 3D Lidera, Luz Estruturada Ganha Terreno em Aplicações de Precisão
O LiDAR 3D e a visão a laser detiveram 27,78% da participação de mercado de sistemas de visão para robôs móveis autônomos em 2025. A tecnologia é amplamente utilizada para navegação e detecção de obstáculos em grandes instalações logísticas. Seu papel está estabelecido onde as operações exigem consciência posicional confiável em grandes áreas. A RoboSense relatou crescimento substancial ano a ano no volume de vendas de LiDAR para robótica durante o período. Seu LiDAR digital totalmente de estado sólido E2 entrou em produção em escala total e entrega ao cliente. O JT128 da Hesai ofereceu um amplo campo de visão em formato compacto. Esses designs suportam uso em plataformas de AMR menores. Esses desenvolvimentos indicam que maior desempenho e disponibilidade mais ampla podem ocorrer simultaneamente.
A visão 3D de luz estruturada deve expandir a um CAGR de 25,11% até 2031. As tarefas de separação farmacêutica e eletrônica precisam de mapeamento detalhado de superfície para separação precisa de caixas. A tecnologia suporta processos de manuseio onde a forma e o posicionamento dos objetos variam. Pode auxiliar na separação sem depender de trajetórias de preensão pré-programadas. A visão estéreo e os sensores de tempo de voo permanecem relevantes onde a estimativa de profundidade no nível de carga útil é suficiente. Esses sistemas podem atender implantações com orçamentos de equipamento mais restritos. A visão bidimensional também permanece útil para identificação de código de barras e inspeção de superfície plana. Essas aplicações geralmente operam em ambientes relativamente estruturados. O mercado de sistemas de visão para robôs móveis autônomos reterá vários tipos de sensores porque as necessidades operacionais diferem por tarefa, ambiente e precisão necessária.
Por Função: Navegação Ancora a Demanda, Reconhecimento de Objetos Acelera
Navegação e localização representaram 29,98% do tamanho do mercado de sistemas de visão para robôs móveis autônomos em 2025. Essa função é fundamental porque os AMRs devem identificar sua posição antes de executar outras tarefas. Os compradores usam o desempenho de navegação para avaliar a confiabilidade de rotas e os requisitos de infraestrutura. A ABB lançou sua empilhadeira autônoma Flexley Stack F712 em julho de 2026. A ABB declarou que a plataforma alcançou precisão de posicionamento de ±10 mm sem marcadores de piso ou refletores. A operação sem marcadores pode reduzir a necessidade de infraestrutura de orientação fixa. Também pode facilitar o gerenciamento de mudanças em rotas e layouts de instalações. A capacidade de navegação está se tornando mais comparável entre fornecedores avançados. Os compradores estão, consequentemente, prestando mais atenção ao custo total da infraestrutura de localização.
A detecção e o reconhecimento de objetos estão projetados para expandir a um CAGR de 25,23% até 2031. A função ajuda os robôs a identificar itens e condições em ambientes de separação menos estruturados. O aprendizado zero-shot pode reduzir a necessidade de treinamento em cada SKU individual. A Geekplus introduziu uma estação de separação com braço robótico usando uma matriz de câmeras múltiplas e sua plataforma Geek+ Brain. A empresa relatou alta precisão de separação e rendimento. Detecção de obstáculos, mapeamento, percepção ambiental e planejamento de trajetória conectam as entradas dos sensores ao movimento do robô. Essas funções dependem de software capaz de interpretar as condições variáveis do armazém. O mercado de sistemas de visão para robôs móveis autônomos se beneficia quando as plataformas suportam várias funções por meio de uma camada de percepção compartilhada.
Por Tipo de Robô: Mercadorias para Pessoa Domina, Separação Autônoma Escala
Os AMRs de mercadorias para pessoa detiveram 27,11% da participação de mercado de sistemas de visão para robôs móveis autônomos em 2025. Sua posição reflete o uso maduro em instalações de distribuição de e-commerce com sortimentos densos de SKUs. Esses sistemas reduzem a distância que os trabalhadores devem percorrer para recuperar itens. O modelo operacional é familiar para grandes varejistas e provedores de logística. Os sistemas de visão melhoram sua capacidade de se posicionar com segurança e eficiência em áreas de trabalho compartilhadas. As frotas de mercadorias para pessoa também suportam layouts flexíveis de estações de trabalho. Isso ajuda os operadores a alocar mão de obra durante períodos de pico de demanda. A base instalada cria demanda contínua por manutenção, atualizações e melhorias de software. Também fornece aos fornecedores uma base para introduzir funções de separação mais automatizadas.
Os AMRs de separação autônoma devem expandir a um CAGR de 24,86% até 2031. As plataformas de manipuladores móveis estão abordando trabalhos anteriormente vinculados a estações de separação estacionárias. A Brightpick expandiu sua implantação com o Dr. Max Group em 44 robôs Autopicker no final de 2025. A expansão elevou a frota implantada para 74 robôs em Praga, Ostrava e Bratislava. Os robôs suportaram reabastecimento de estoque e separação de medicamentos com visão 3D avançada. Os AMRs de reboque e tração continuam a servir ao kitting e transporte entre células. Os sistemas de transporte de paletes e cargas unitárias atendem a tarefas de intralogística mais pesadas. O F712 da ABB mostra como o SLAM visual também está entrando em operações de empilhadeiras e manuseio de paletes. O mercado de sistemas de visão para robôs móveis autônomos, portanto, abrange fluxos de trabalho de transporte maduros e aplicações mais recentes de robô para mercadorias.
Por Setor de Usuário Final: Armazenagem Ancora a Receita, Farmacêutico Escala com Demanda de Conformidade
Armazenagem e logística detiveram 35,18% da participação de mercado de sistemas de visão para robôs móveis autônomos em 2025. Provedores de logística terceirizados e varejistas diretos ao consumidor continuaram a investir em atendimento automatizado. Suas operações exigem sistemas capazes de gerenciar altos volumes de pedidos e localizações de estoque em mudança. Os AMRs guiados por visão podem responder a condições que limitam equipamentos de trajetória fixa. O e-commerce e o varejo representam outro grupo importante de usuários finais. Esses usuários frequentemente enfrentam fortes variações sazonais no rendimento e no mix de SKUs. Tais condições aumentam o valor da navegação adaptável e da atribuição de tarefas. O setor também precisa de sistemas que possam operar com segurança em torno de níveis variáveis de atividade humana. A demanda de armazenagem permanece central para o design de produtos, práticas de implantação e modelos de serviço dos fornecedores.
Farmacêuticos e saúde estão projetados para expandir a um CAGR de 24,77% até 2031. O segmento requer movimentação rastreável de materiais, suporte à cadeia de frio e controles que reduzam o risco de contaminação cruzada. Os sistemas de visão podem ler códigos farmacêuticos serializados em condições de iluminação variáveis. Também podem ajudar a manter registros de posição para requisitos de auditoria regulatória. Essas especificações favorecem configurações de luz estruturada e visão estéreo em muitas aplicações. Sites automotivos, eletrônicos e de semicondutores precisam de transporte flexível à medida que suas linhas de produção mudam. As operações de alimentos e bebidas precisam de sistemas de sensores que atendam aos requisitos de design higiênico. Essas demandas variadas suportam configurações de produtos especializados em todo o setor de sistemas de visão para robôs móveis autônomos. Elas também limitam o valor de uma única arquitetura de sensor ou robô para cada uso final.
Análise Geográfica
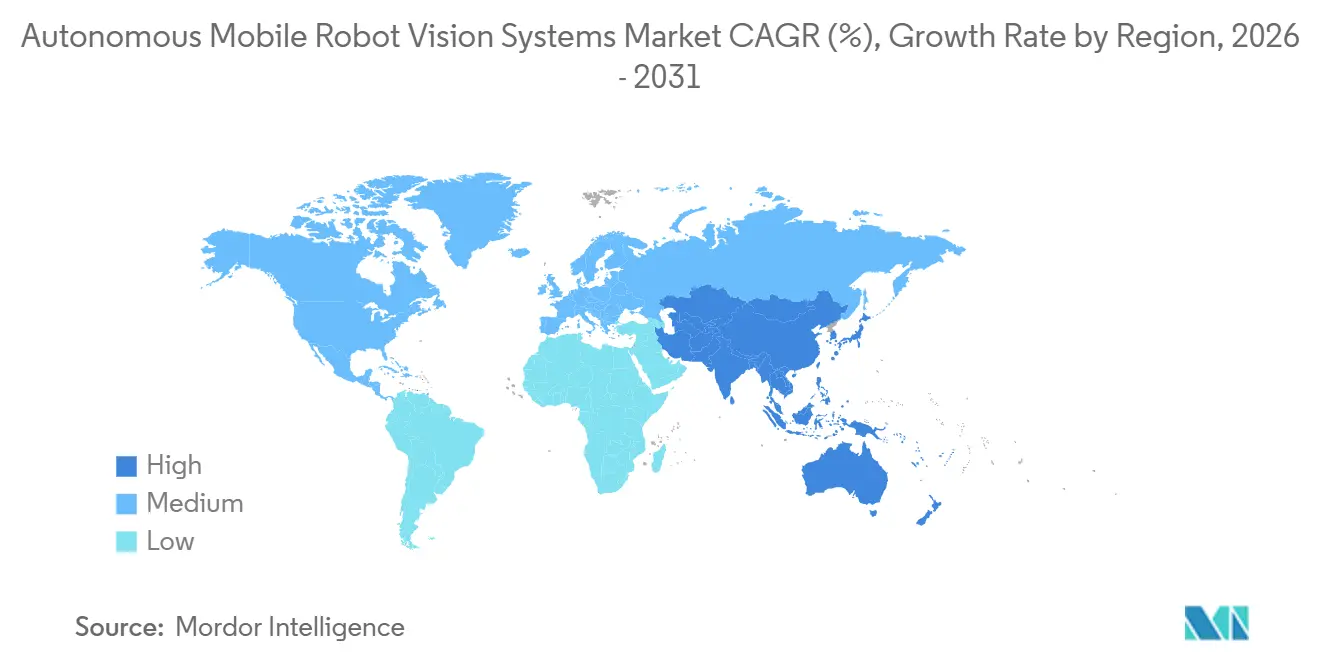
A Ásia-Pacífico deteve 38,65% da participação de mercado de sistemas de visão para robôs móveis autônomos em 2025. A China combina uma grande base de clientes de AMRs com produção de menor custo de componentes de hardware de visão. A Hikvision Robot atingiu um marco significativo de remessas cumulativas de AMRs, com seu cohort de remessa mais recente concluído substancialmente mais rápido do que seu cohort inicial. O Japão enfrenta pressões demográficas e de mão de obra no transporte, conforme refletido na implantação em larga escala da Geekplus na Toyota. Índia e países da ASEAN estão emergindo como áreas de demanda à medida que a capacidade de atendimento doméstico e o investimento em manufatura inteligente se expandem.
América do Norte e Europa comandam alta receita por unidade porque os contratos empresariais frequentemente incluem software e serviços de integração. As aquisições de armazéns na América do Norte permaneceram fortes, seguindo aquisições substanciais de robôs no ano anterior. A Alemanha permanece um centro-chave de demanda europeia por meio da produção automotiva e de máquinas. A Geekplus apresentou o RoboShuttle e a Locus Robotics apresentou o Locus Array na LogiMAT em Stuttgart. O Regulamento de Máquinas da UE está tornando os custos de conformidade mais relevantes para as decisões de compra.
O Oriente Médio e África está projetado para expandir a um CAGR de 25,16% até 2031. Projetos de infraestrutura logística nos Emirados Árabes Unidos e na Arábia Saudita suportam essa oportunidade de mercado de sistemas de visão para robôs móveis autônomos. Uma delegação de Abu Dhabi visitou a instalação Dongwon iFarm da AMR Labs em setembro de 2026 para examinar as capacidades de SLAM baseado em LiDAR e visão 3D para infraestrutura de manufatura e distribuição farmacêutica. África do Sul, Nigéria e Egito estão recebendo mais atenção à medida que a densidade logística e o investimento em manufatura se desenvolvem.

Cenário Competitivo
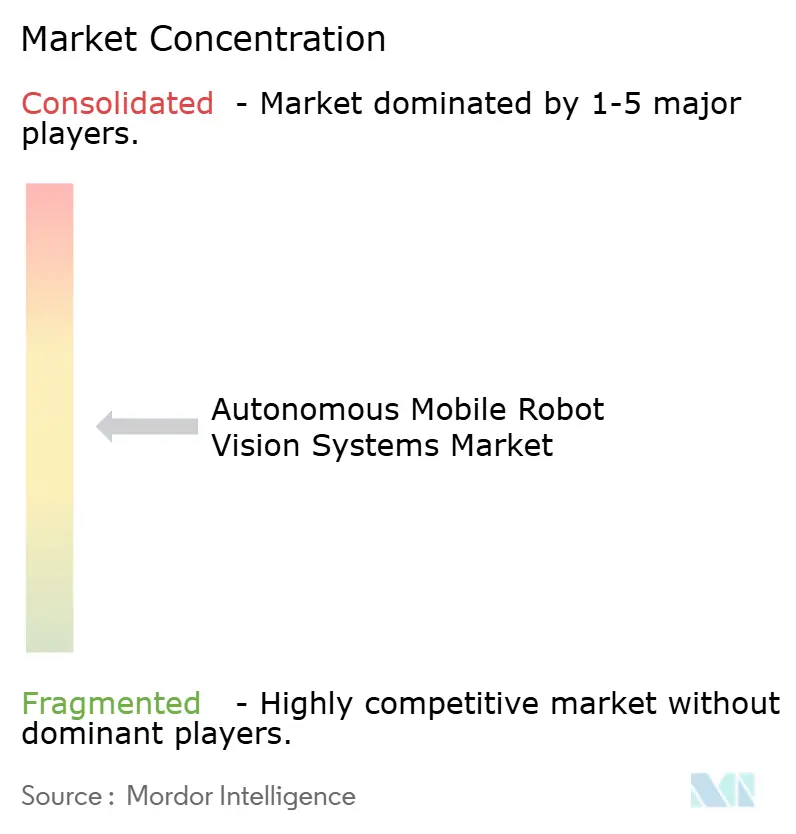
O mercado de sistemas de visão para robôs móveis autônomos é moderadamente fragmentado no nível de plataforma, enquanto o fornecimento de LiDAR de alto volume é mais concentrado. Cognex e Keyence competem por meio de resolução de sensores e capacidade de processamento de IA de borda. Hesai e RoboSense competem por escala de produção, desempenho de produto e capacidade de entrega. A Hesai havia superado 2 milhões de entregas cumulativas até 2025 e planejava capacidade anual acima de 4 milhões de unidades em 2026. Designs proprietários de chips de detecção de profundidade podem criar custos de troca para fornecedores de luz estruturada.
Os fornecedores também competem em modelos de implantação e integração de sistemas. Locus Robotics e Geekplus oferecem serviços baseados em assinatura que podem reduzir os requisitos de capital inicial. Esses arranjos podem acelerar a expansão de frotas, mas podem aumentar a dependência do ecossistema de software de um fornecedor. Retrofits em instalações brownfield e middleware de frotas com múltiplos fornecedores permanecem oportunidades importantes porque muitos armazéns ainda não adotaram AMRs. Protocolos abertos como o VDA 5050 podem suportar conexões de sistema mais padronizadas.
A Geekplus implantou sua plataforma Geek+ Brain no armazém da Schneider Electric em Xangai em 2026, onde declarou que o sistema dobrou o rendimento manual e ficou pronto para produção em 48 horas. O Flexley Stack F712 da ABB adicionou uma empilhadeira autônoma ao seu portfólio de AMRs com SLAM Visual em julho de 2026. A RoboSense colocou seu LiDAR digital de estado sólido E2 em produção em escala total durante 2026. Plataformas que mantêm precisão sob iluminação variável, superfícies reflexivas e corredores lotados tero vantagem. A acessibilidade de preço permanecerá importante à medida que os fornecedores buscam clientes além das grandes instalações empresariais.
Líderes do Setor de Sistemas de Visão para Robôs Móveis Autônomos
SICK AG
Cognex Corporation
OMRON Corporation
Basler AG
Teledyne Technologies Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Uma delegação de saúde e investimento de Abu Dhabi visitou a instalação logística Dongwon iFarm da AMR Labs na Coreia do Sul, examinando os sistemas AMR de SLAM baseado em LiDAR e visão 3D avançada da instalação para potencial aplicação na infraestrutura de manufatura e distribuição farmacêutica de Abu Dhabi, com discussões focadas na estruturação de investimentos estratégicos e no estabelecimento de um hub de logística inteligente nos Emirados Árabes Unidos.
- Agosto de 2026: A Geekplus lançou o RoboShuttle Hyper, sua solução AMR de escalada de tote para pessoa de próxima geração, otimizada para rendimento e densidade ultra-altos, visando logística de alimentos frescos, e-commerce B2C e aplicações de centros de micro-atendimento. O lançamento estende o portfólio RoboShuttle da Geekplus para 3 perfis distintos de caso de uso — Hyper, Air e Flex — abordando uma gama mais ampla de mixes operacionais de SKUs e requisitos de rendimento.
- Julho de 2026: A ABB Robotics lançou o Flexley Stack F712, uma empilhadeira autônoma com tecnologia SLAM Visual que completa seu portfólio de AMRs com inteligência artificial em reboques, movimentadores e empilhadeiras em uma única plataforma de navegação interoperável. Alimentado pelo AMR Studio da ABB Robotics, o F712 alcança precisão de posicionamento de ±10 mm e permite até 20% de comissionamento mais rápido, e os clientes podem implantar frotas mistas compartilhando uma camada comum de software de gerenciamento de frotas.
- Junho de 2026: A Geekplus concluiu a implantação de 436 AMRs móveis em múltiplas plantas de manufatura da Toyota no Japão, com escalas de sistema único atingindo 200 unidades por instalação. A implantação, impulsionada pela escassez de mão de obra do Japão e pelas restrições regulatórias ao horário de trabalho de motoristas de caminhão, integra o gerenciamento de frotas de AMRs com os sistemas MES e PLC da planta para permitir intralogística just-in-time sem intervenção humana de despacho.


Escopo do Relatório Global do Mercado de Sistemas de Visão para Robôs Móveis Autônomos
O Mercado de Sistemas de Visão para Robôs Móveis Autônomos (AMR) refere-se a soluções de percepção e navegação baseadas em câmera que permitem que robôs móveis mapeiem, localizem e se movam autonomamente em ambientes dinâmicos sem infraestrutura fixa.
O Relatório do Mercado de Sistemas de Visão para Robôs Móveis Autônomos é Segmentado por Componente (Hardware, Software e Serviços), Tecnologia de Visão (Visão 2D, Estéreo, Luz Estruturada 3D, ToF, LiDAR 3D e Outras Tecnologias de Visão), Função (Navegação, Detecção de Obstáculos, Reconhecimento de Objetos, Mapeamento, Planejamento de Trajetória e Outras Funções), Tipo de Robô (AMRs de Mercadorias para Pessoa, AMRs de Separação Autônoma, AMRs de Reboque/Tração, AMRs de Transporte de Paletes, AMRs de Carga Unitária e Outros Tipos de Robô), Setor de Usuário Final (E-commerce, Armazenagem, Automotivo, Eletrônicos, Alimentos e Bebidas, Farmacêuticos e Saúde e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Sistemas de Visão 2D |
| Visão Estéreo |
| Visão 3D de Luz Estruturada |
| Tempo de Voo (ToF) |
| LiDAR 3D / Visão a Laser |
| Outras Tecnologias de Visão |
| Navegação e Localização |
| Detecção e Evasão de Obstáculos |
| Detecção e Reconhecimento de Objetos |
| Mapeamento e Percepção Ambiental |
| Planejamento de Trajetória e Orientação |
| Outras Funções |
| AMRs de Mercadorias para Pessoa |
| AMRs de Separação Autônoma |
| AMRs de Reboque / Tração |
| AMRs de Transporte de Paletes |
| AMRs de Carga Unitária |
| Outros Tipos de Robô |
| E-commerce e Varejo |
| Armazenagem e Logística |
| Automotivo |
| Eletrônicos e Semicondutores |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Componente | Hardware | ||
| Software | |||
| Serviços | |||
| Por Tecnologia de Visão | Sistemas de Visão 2D | ||
| Visão Estéreo | |||
| Visão 3D de Luz Estruturada | |||
| Tempo de Voo (ToF) | |||
| LiDAR 3D / Visão a Laser | |||
| Outras Tecnologias de Visão | |||
| Por Função | Navegação e Localização | ||
| Detecção e Evasão de Obstáculos | |||
| Detecção e Reconhecimento de Objetos | |||
| Mapeamento e Percepção Ambiental | |||
| Planejamento de Trajetória e Orientação | |||
| Outras Funções | |||
| Por Tipo de Robô | AMRs de Mercadorias para Pessoa | ||
| AMRs de Separação Autônoma | |||
| AMRs de Reboque / Tração | |||
| AMRs de Transporte de Paletes | |||
| AMRs de Carga Unitária | |||
| Outros Tipos de Robô | |||
| Por Setor de Usuário Final | E-commerce e Varejo | ||
| Armazenagem e Logística | |||
| Automotivo | |||
| Eletrônicos e Semicondutores | |||
| Alimentos e Bebidas | |||
| Farmacêuticos e Saúde | |||
| Outros Setores de Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de visão para robôs móveis autônomos?
O tamanho do mercado está projetado para aumentar de 302,61 milhões de USD em 2026 para 903,79 milhões de USD até 2031, a um CAGR de 24,46%.
O que está impulsionando a adoção de sistemas de visão para robôs móveis autônomos?
As necessidades de atendimento de e-commerce, restrições de mão de obra em armazéns, IA de borda e manufatura flexível estão suportando a adoção.
Qual componente lidera a receita em sistemas de visão para robôs móveis autônomos?
O hardware liderou com 62,33% de participação de receita em 2025, enquanto o software está projetado para expandir mais rapidamente a um CAGR de 24,92%.
Qual tecnologia de visão está expandindo mais rapidamente para AMRs?
A visão 3D de luz estruturada deve expandir a um CAGR de 25,11% até 2031, suportada pelas necessidades de separação de precisão.
Quais usuários finais estão adotando AMRs equipados com visão mais rapidamente?
Farmacêuticos e saúde estão projetados para expandir a um CAGR de 24,77% até 2031, enquanto armazenagem e logística lideraram a receita de 2025.
Qual região está expandindo mais rapidamente para sistemas de visão para robôs móveis autônomos?
O Oriente Médio e África deve expandir a um CAGR de 25,16% até 2031, suportado pelo investimento em infraestrutura logística.
Página atualizada pela última vez em:



