
自律移動ロボットビジョンシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
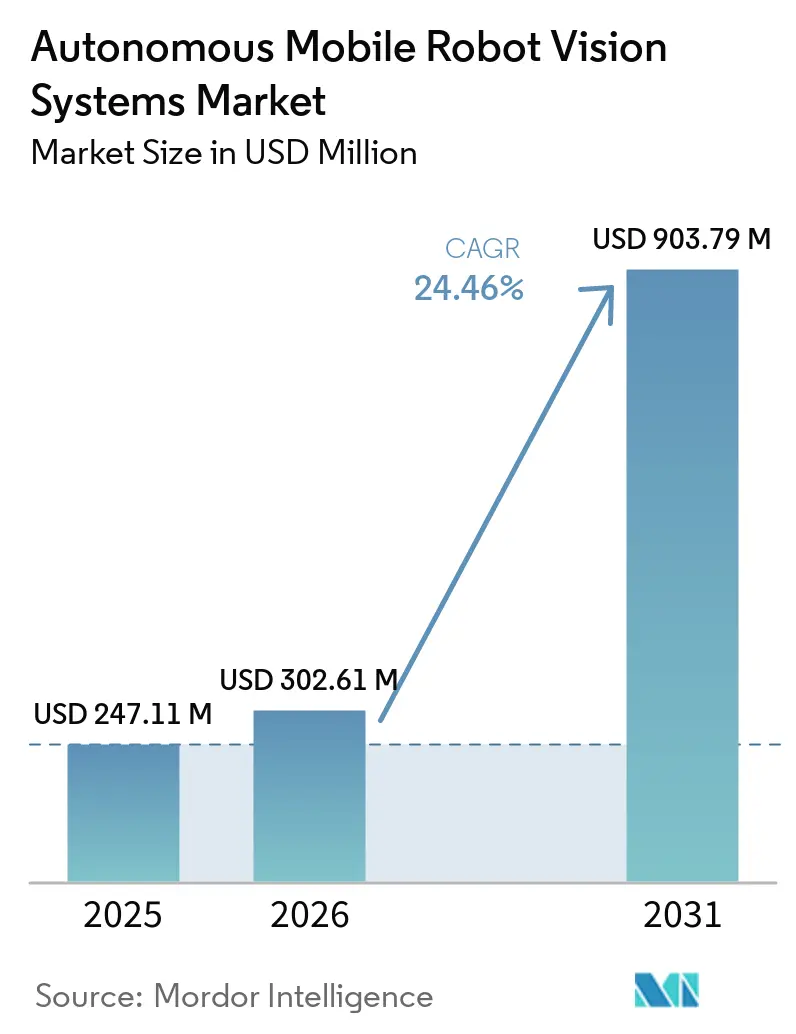
| 市場規模 (2026) | 302.61 百万米ドル |
| 市場規模 (2031) | 903.79 百万米ドル |
| Growth Rate (2026 - 2031) | 24.46 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自律移動ロボットビジョンシステム市場分析
自律移動ロボットビジョンシステムの市場規模は、2025年の247.11 ミリオン 米ドルおよび2026年の302.61 ミリオン 米ドルから、2031年までに903.79 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 24.46%を記録する見込みです。注文量の増加により、倉庫や工場における信頼性の高いロボットナビゲーションの重要性が高まっています。労働力の確保難および人件費の上昇も、複数シフトにわたって稼働できる自動化の価値を高めています。購買担当者はスループットの維持能力、レイアウト変更への適応力、および既存ソフトウェアとの連携能力によってシステムを評価する傾向が強まっています。競争は統合型パーセプション、フリート管理、および導入サポートへとシフトしており、低コストサプライヤーがハードウェア価格に圧力をかけています。したがって、自律移動ロボットビジョンシステム市場は、相互運用性、困難な環境下でのパフォーマンス、および稼働信頼性を向上させることができるサプライヤーに機会を提供しています。
レポートの主要ポイント
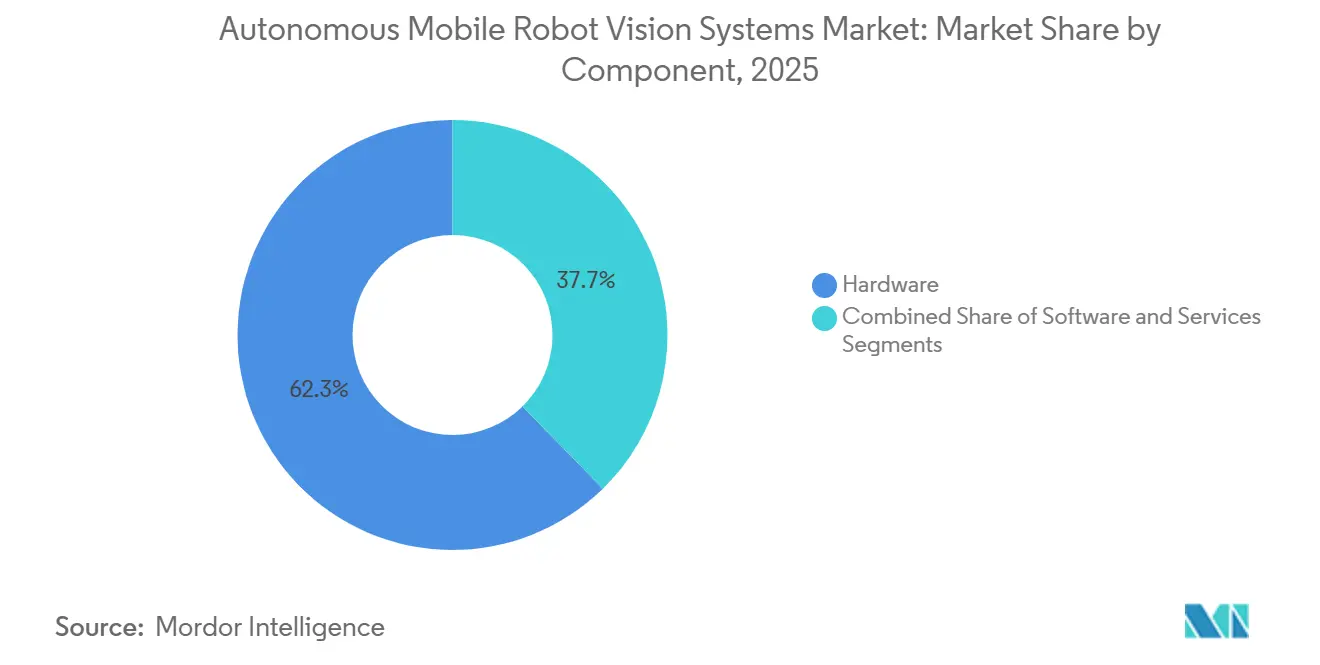
- コンポーネント別では、ハードウェアが2025年に62.33%の収益シェアを占め、ソフトウェアは2031年にかけてCAGR 24.92%で拡大する見込みです。
- ビジョンテクノロジー別では、3D LiDARおよびレーザービジョンが2025年に27.78%のシェアを占め、構造化光3Dビジョンは2031年にかけてCAGR 25.11%で拡大する見込みです。
- 機能別では、ナビゲーションおよびローカリゼーションが2025年に29.98%のシェアを占め、物体検知および認識は2031年にかけてCAGR 25.23%で拡大する見込みです。
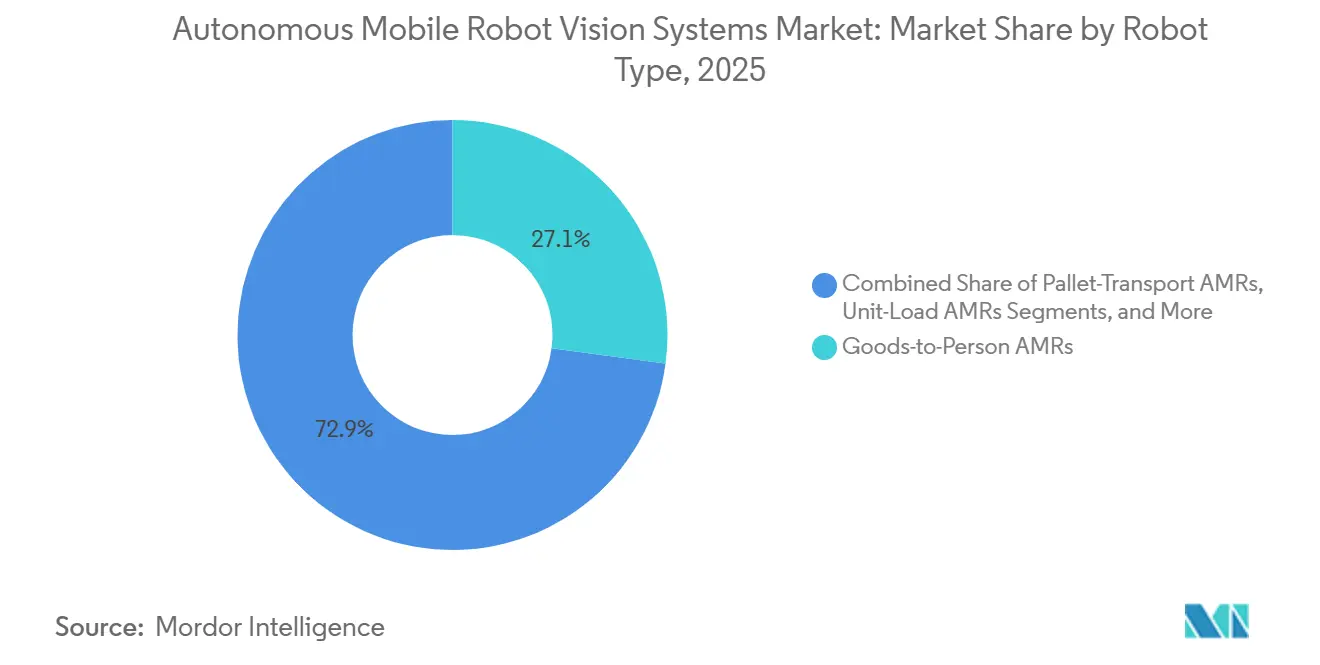
- ロボットタイプ別では、グッズ・トゥ・パーソンAMRが2025年に27.11%のシェアを占め、自律ピッキングAMRは2031年にかけてCAGR 24.86%で拡大する見込みです。
- エンドユーザー産業別では、倉庫業および物流が2025年に35.18%のシェアを占め、医薬品およびヘルスケアは2031年にかけてCAGR 24.77%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の自律移動ロボットビジョンシステム市場において38.65%のシェアを占め、中東およびアフリカは2031年にかけてCAGR 25.16%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル自律移動ロボットビジョンシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントの自動化 | +5.8% | 北米、中国、西欧で最も高い強度を持つグローバル規模 | 短期(2年以内) |
| 倉庫労働力不足および人件費の上昇 | +5.2% | 主に北米および欧州、日本および韓国への波及あり | 短期(2年以内) |
| エッジAIによるビジョンレイテンシーおよび帯域幅要件の削減 | +4.3% | グローバル規模、北米およびアジア太平洋での早期採用 | 中期(2〜4年) |
| フレキシブル製造およびインダストリー4.0の採用 | +3.6% | 欧州およびアジア太平洋がコア、北米への波及あり | 中期(2〜4年) |
| ビジュアルSLAMによるマーカーフリーナビゲーション | +2.8% | グローバル規模、欧州および北米の既存施設での加速 | 中期(2〜4年) |
| 標準化されたパーセプションモジュールによるブラウンフィールドレトロフィットの実現 | +2.1% | 北米および欧州、日本および韓国での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントの自動化
Eコマースの取引量は、競争の激しいフルフィルメント業務においてビジョン搭載AMRへの需要を持続させています。北米の倉庫業者は2026年上半期に相当量のロボットを購入しました。これらの購入は大きな市場価値を示し、2025年の同期間に記録された水準を上回りました。このトレンドは、継続的な稼働を支えられるコンポーネントへの需要も高めています。[1]情報技術・イノベーション財団、「今週の事実:北米倉庫業界のロボット購入額は2026年上半期に12億米ドルに達した」、情報技術・イノベーション財団、itif.org。 高密度なグッズ・トゥ・パーソン業務では、隣接する棚の位置を精密に識別できるナビゲーションシステムが必要です。この要件は、複雑な施設においてバーコードガイド方式よりも高度な3Dビジョンを優位にします。マースクのシンガポール施設は2026年初頭に、大規模なA42TシステムフリートおよびハイロボティクスのAMRとともに稼働を開始しました。年間を通じたフリートの使用も、継続的な稼働を支えられるコンポーネントへの需要を高めています。
倉庫労働力不足および人件費の上昇
倉庫の労働力制約が自律型機器のビジネスケースを強化しています。米国の倉庫業における平均賃金は2026年6月に上昇し、輸送・倉庫・公益事業全体で相当数のポジションが未充足のままとなりました。未充足ポジションの数は2025年の同期間より多くなりました。高い従業員離職率も、大規模な物流センターにとって繰り返し発生するトレーニングおよびオンボーディングコストを生み出しています。Geekplus Technology Co., Ltd.は2026年6月までに日本の複数のトヨタ工場に大規模なモバイルAMRを導入しました。[2]Geekplus Technology Co., Ltd.、「Geekplusが複数のトヨタ工場に400台以上のAMRを導入」、Geekplusニュース、geekplus.com。 この導入は、日本の生産年齢人口の減少とトラック運転手の労働時間規制を反映しています。これらの圧力により、採用がEコマース施設から要求の厳しいイントラロジスティクス業務へと拡大しています。
エッジAIによるビジョンレイテンシーおよび帯域幅要件の削減
デバイス上での推論により、自律移動ロボットビジョンシステム市場においてパーセプションとロボットの応答がより近接しています。2025年の研究では、NVIDIA Jetson Nano上のResNet-18モデルがパス追跡精度92%および障害物回避成功率88%を達成したことが報告されました。同研究では、半構造化された倉庫環境においてパーセプションからアクションまでの最大レイテンシーが150ミリ秒であることも記録されました。[3]Frontiers in Robotics and AI、「エッジ展開型自律ロボットのためのResNet-18ベースのマルチタスクビジュアル推論と適応制御」、Frontiers in Robotics and AI、frontiersin.org。 組み込みコンピューティングにより、定常的なビジョンタスクにおけるリモート処理への依存を低減できます。Cognex Corporationは2026年4月にNVIDIA Jetsonプロセッシングを搭載したIn-Sight 6900ビジョンコントローラーを発売しました。また2026年5月にはQualcomm Dragonwing搭載のIn-Sight 3900を発売しました。これらの製品は、分散フリート全体での集中型モデルトレーニングおよびデプロイメントをサポートします。
フレキシブル製造およびインダストリー4.0の採用
ビジョンシステムは、材料フローが変化する製造環境においてAMRの稼働を支援します。固定経路車両とは異なり、ビジョン搭載AMRは生産スケジュールやセルレイアウトが変更された際にルートを調整できます。この機能は、混流生産の電子機器およびEVバッテリー組立業務において有用です。Geekplus Technology Co., Ltd.はトヨタへの導入においてフリート管理を工場のMESおよびPLCシステムと統合しました。この導入により、人手によるディスパッチ介入なしにジャストインタイムのイントラロジスティクスが実現しました。フレキシブルな工場では、物理的なナビゲーションインフラを再構築することなく変化に対応できる機器がますます必要とされています。これにより、ビジュアルローカリゼーションおよび接続されたフリート制御ソフトウェアへの重点がより高まっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合・キャリブレーションコスト | -3.2% | グローバル規模、北米および欧州の中堅市場事業者に最も顕著 | 短期(2年以内) |
| 動的な人間・ロボット共存環境における安全性検証 | -2.6% | グローバル規模、EUおよび北米でコンプライアンスの複雑性が最も高い | 中期(2〜4年) |
| 照明・表面・倉庫条件にわたるデータセットシフト | -1.8% | グローバル規模、改修済みブラウンフィールド施設で最も深刻 | 中期(2〜4年) |
| ビジョン由来のローカリゼーションデータのサイバーセキュリティリスク | -1.2% | グローバル規模、EUおよび韓国での規制リスクが加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合・キャリブレーションコスト
中堅市場の事業者にとって、統合はハードウェア調達よりも大きな障壁となる場合があります。大規模施設のロボットフリートには相当な初期資本投資が必要となる場合があります。ビジョンシステムには施設マッピング、倉庫管理システムとの統合、充電インフラ、およびサービスサポートも必要です。各カメラはロボットの運動学的基準フレームに対してキャリブレーションが必要です。ハードウェアのサービスや交換には再度キャリブレーションが必要になる場合があります。ベンダーが異なるキャリブレーションフレームワークを使用することが多いため、マルチベンダーフリートは負担を増大させます。標準化されたパーセプションモジュールは、センサー固有のセットアップ要件を排除することで、導入エンジニアリング作業を削減できます。
動的な人間・ロボット共存環境における安全性検証
作業者とモバイルロボットが稼働中のワークスペースを共有する場合、安全性検証は依然として困難です。ISO 3691-4は無人産業用トラックおよび関連システムの安全要件を規定しています。ANSI/A3 R15.08も産業用モバイルロボットの安全要件に対応しています。EU機械規制2023/1230は2027年8月から追加のサイバーセキュリティおよびAI安全規定を適用します。安全性が重要な施設ではテストに3〜6ヶ月かかる場合があります。ニューラルネットワークを使用するビジョンシステムは、決定論的センサー向けに開発されたフレームワークでは評価が困難な障害挙動を示す場合もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアオーケストレーションがバリュースタックを再定義
ハードウェアは2025年の自律移動ロボットビジョンシステム市場シェアの62.33%を占めました。デプスカメラ、LiDARモジュール、組み込みプロセッサ、および補助光学系は大きな初期設備投資を必要とします。各AMRフリートはロボットレベルで物理的なパーセプション能力を必要とするため、ハードウェアは引き続き不可欠です。大規模な導入には一貫したコンポーネントの可用性とキャリブレーションサポートが必要です。したがって、センサーアーキテクチャは信頼性、メンテナンス要件、および交換コストに引き続き影響を与えます。低コスト競争も標準化されたハードウェアのマージンに圧力をかけています。サプライヤーは独自のプロセッシング、ソフトウェア、またはサービス提供とセンサーを組み合わせることで対応しています。このアプローチは、基本コンポーネントがより広く普及した際の差別化を保護できます。また、システム全体の説明責任についてより明確な視点を購買担当者に提供します。
ソフトウェアセグメントは2031年にかけてCAGR 24.92%で拡大する見込みです。モデル管理プラットフォームにより、集中的にトレーニングされたビジョンモデルを複数のサイトに展開できます。フリートオーケストレーションソフトウェアはロボットの動きを調整し、ビジョン出力を運用システムと接続します。Cognex Corporationは、2025年6月のベータ版ローンチ以来、OneVisionプラットフォームのエンタープライズ顧客が100社を超えたと述べました。このプラットフォームは、孤立したパイロットから複数サイトへの実装への移行を支援します。サービスもロボティクス・アズ・ア・サービスモデルを通じて重要性を増しています。これらのモデルは一部の統合、キャリブレーション、およびメンテナンス作業をベンダーに移転します。したがって、自律移動ロボットビジョンシステム産業は定期的なソフトウェアおよびサポート収益により高い価値を置いています。ソフトウェアがアップデートおよびフリート拡張に伴う混乱を軽減する場合、購買担当者はメリットを享受できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


ビジョンテクノロジー別:3D LiDARがリード、精密用途で構造化光が台頭
3D LiDARおよびレーザービジョンは2025年の自律移動ロボットビジョンシステム市場シェアの27.78%を占めました。この技術は大規模な物流施設でのナビゲーションおよび障害物検知に広く使用されています。広いエリアにわたって信頼性の高い位置認識が必要な業務においてその役割は確立されています。RoboSense Technology Co., Ltd.は当該期間中にロボティクスLiDAR販売量が前年比で大幅に成長したと報告しました。同社のE2完全ソリッドステートデジタルLiDARは量産および顧客への納品を開始しました。HesaiのJT128はコンパクトな形状で広い視野角を提供しました。このような設計は小型AMRプラットフォームでの使用を支援します。これらの開発は、より高いパフォーマンスとより広い可用性が同時に実現できることを示しています。
構造化光3Dビジョンは2031年にかけてCAGR 25.11%で拡大する見込みです。医薬品および電子機器のピッキング作業では、正確なビンピッキングのために詳細な表面マッピングが必要です。この技術は、物体の形状や配置が変化するハンドリングプロセスをサポートします。事前にプログラムされたグラスパスに依存せずにピッキングを支援できます。ステレオビジョンおよびタイム・オブ・フライトセンサーはペイロードレベルの深度推定で十分な場合に引き続き有効です。これらのシステムは機器予算がより厳しい導入に対応できます。2次元ビジョンもバーコード識別および平面検査に引き続き有用です。これらの用途は比較的構造化された環境で稼働することが多いです。自律移動ロボットビジョンシステム市場は、稼働ニーズがタスク、環境、および必要な精度によって異なるため、複数のセンサータイプを維持します。
機能別:ナビゲーションが需要を支え、物体認識が加速
ナビゲーションおよびローカリゼーションは2025年の自律移動ロボットビジョンシステム市場規模の29.98%を占めました。AMRは他のタスクを実行する前に自身の位置を特定する必要があるため、この機能は基本的なものです。購買担当者はナビゲーション性能を使用してルートの信頼性とインフラ要件を評価します。ABB Ltd.は2026年7月にFlexley Stack F712自律フォークリフトを発売しました。ABB Ltd.は、このプラットフォームが床面マーカーや反射板なしに±10mmの位置決め精度を達成したと述べました。マーカーフリー稼働により、固定ガイダンスインフラの必要性を低減できます。また、ルートや施設レイアウトの変更管理も容易になります。ナビゲーション能力は先進的なサプライヤー間でより比較可能になっています。その結果、購買担当者はローカリゼーションインフラの総コストにより注目するようになっています。
物体検知および認識は2031年にかけてCAGR 25.23%で拡大する見込みです。この機能は、構造化が不十分なピッキング環境においてロボットがアイテムや状況を識別するのに役立ちます。ゼロショット学習により、個々のSKUすべてに対するトレーニングの必要性を低減できます。Geekplus Technology Co., Ltd.はマルチカメラビジョンアレイとGeek+ Brainプラットフォームを使用したロボットアームピッキングステーションを導入しました。同社は高いピッキング精度とスループットを報告しました。障害物検知、マッピング、環境パーセプション、およびパスプランニングはセンサー入力をロボットの動きと接続します。これらの機能は変化する倉庫条件を解釈できるソフトウェアに依存しています。プラットフォームが共有パーセプションレイヤーを通じて複数の機能をサポートする場合、自律移動ロボットビジョンシステム市場はメリットを享受します。
ロボットタイプ別:グッズ・トゥ・パーソンが主導、自律ピッキングが拡大
グッズ・トゥ・パーソンAMRは2025年の自律移動ロボットビジョンシステム市場シェアの27.11%を占めました。その地位は、密度の高いSKUアソートメントを持つEコマース物流施設での成熟した使用を反映しています。これらのシステムにより、作業者がアイテムを取り出すために移動する距離が短縮されます。この稼働モデルは大手小売業者および物流プロバイダーに広く知られています。ビジョンシステムにより、共有作業エリア内での安全かつ効率的な位置決め能力が向上します。グッズ・トゥ・パーソンフリートはフレキシブルなワークステーションレイアウトもサポートします。これにより、事業者はピーク需要期に労働力を配分できます。導入済みベースにより、メンテナンス、アップグレード、およびソフトウェア改善への継続的な需要が生まれます。また、より自動化されたピッキング機能を導入するためのベンダーの基盤も提供します。
自律ピッキングAMRは2031年にかけてCAGR 24.86%で拡大する見込みです。モバイルマニピュレータープラットフォームは、以前は固定ピックステーションに結びついていた作業に対応しています。Brightpickは2025年後半にDr. Max Groupとの導入を44台のAutopickerロボットで拡大しました。この拡大により、プラハ、オストラバ、ブラチスラバにわたる導入済みフリートは74台となりました。ロボットは高度な3Dビジョンを使用して在庫補充および医薬品ピッキングをサポートしました。タガーおよびトーイングAMRはキッティングおよびセル間輸送に引き続き使用されています。パレット輸送およびユニットロードシステムはより重いイントラロジスティクスタスクに対応しています。ABB Ltd.のF712は、ビジュアルSLAMがフォークリフトおよびパレットハンドリング業務にも進出していることを示しています。したがって、自律移動ロボットビジョンシステム市場は成熟した輸送ワークフローと新しいロボット・トゥ・グッズアプリケーションにまたがっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:倉庫業が収益を支え、医薬品がコンプライアンス需要で拡大
倉庫業および物流は2025年の自律移動ロボットビジョンシステム市場シェアの35.18%を占めました。サードパーティ物流プロバイダーおよびダイレクト・トゥ・コンシューマー小売業者は自動化フルフィルメントへの投資を継続しています。これらの業務では、高い注文量と変化する在庫場所を管理できるシステムが必要です。ビジョンガイドAMRは固定経路機器を制限する条件に対応できます。Eコマースおよび小売は別の重要なエンドユーザーグループを形成しています。これらのユーザーはスループットおよびSKUミックスにおいて強い季節変動に直面することが多いです。このような条件は、適応可能なナビゲーションおよびタスク割り当ての価値を高めます。このセクターはまた、変化する人間の活動レベルの周囲で安全に稼働できるシステムを必要としています。倉庫業の需要は製品設計、導入慣行、およびベンダーサービスモデルの中心であり続けています。
医薬品およびヘルスケアは2031年にかけてCAGR 24.77%で拡大する見込みです。このセグメントは追跡可能な材料移動、コールドチェーンサポート、および交差汚染リスクを低減するコントロールを必要とします。ビジョンシステムは様々な照明条件下でシリアル化された医薬品コードを読み取ることができます。また、規制上の監査要件のための位置記録の維持にも役立ちます。これらの仕様は多くのアプリケーションで構造化光およびステレオビジョン構成を優位にします。自動車、電子機器、および半導体サイトは生産ラインの変更に伴いフレキシブルな輸送を必要としています。食品・飲料業務は衛生設計要件を満たすセンサーシステムを必要としています。これらの多様な需要は、自律移動ロボッビジョンシステム産業全体で特化した製品構成をサポートしています。また、すべてのエンドユースに対して単一のセンサーまたはロボットアーキテクチャの価値を制限しています。
地域分析
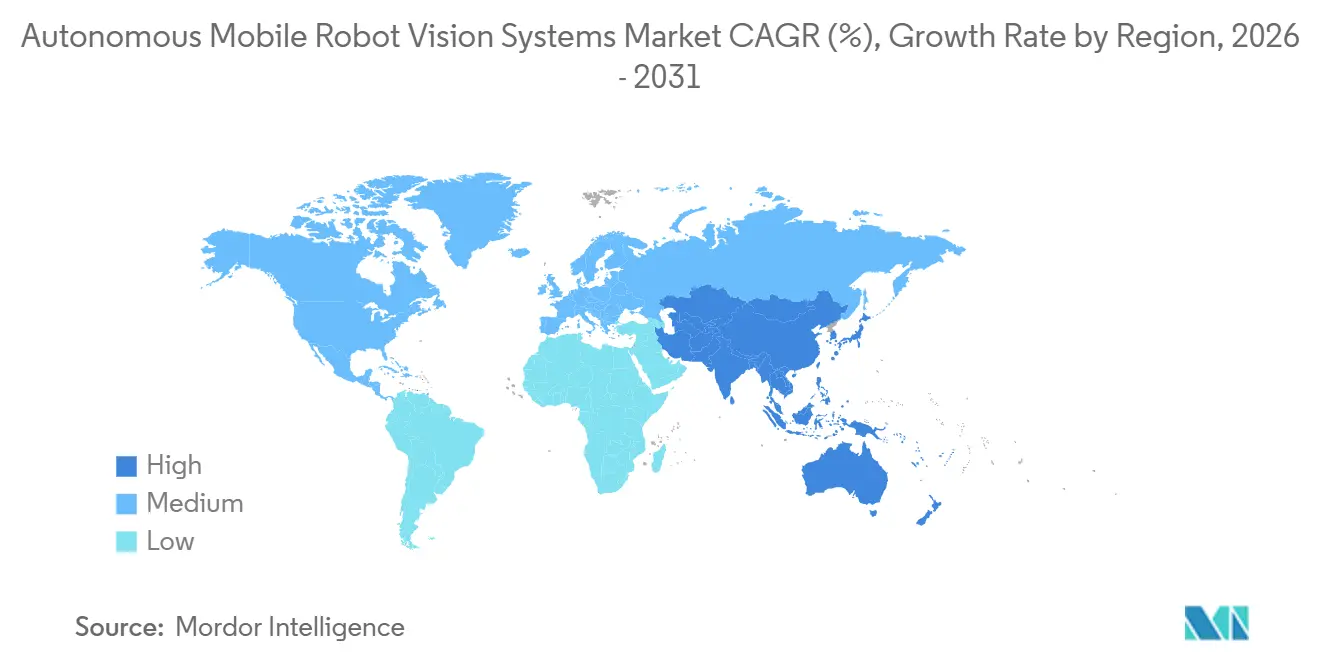
アジア太平洋は2025年の自律移動ロボットビジョンシステム市場シェアの38.65%を占めました。中国は大規模なAMR顧客基盤とビジョンハードウェアコンポーネントの低コスト生産を組み合わせています。ハイクビジョンロボットは累計AMR出荷の重要なマイルストーンに達し、最新の出荷コホートは初期コホートよりも大幅に短い期間で完了しました。日本はGeekplus Technology Co., Ltd.の大規模なトヨタ導入に反映されているように、人口動態および輸送労働力の圧力に直面しています。インドおよびASEAN諸国は、国内フルフィルメント能力およびスマート製造投資の拡大に伴い、新興の需要地域となっています。
北米および欧州は、エンタープライズ契約にソフトウェアおよび統合サービスが含まれることが多いため、ユニットあたりの高い収益を誇っています。北米の倉庫購入は前年の大規模なロボット購入に続き、引き続き堅調でした。ドイツは自動車および機械生産を通じて欧州の主要な需要センターであり続けています。Geekplus Technology Co., Ltd.はシュトゥットガルトのLogiMATでRoboShuttleを発表し、Locus Robotics CorporationはLocus Arrayを発表しました。EU機械規制はコンプライアンスコストを購買決定においてより重要にしています。
中東およびアフリカは2031年にかけてCAGR 25.16%で拡大する見込みです。アラブ首長国連邦およびサウジアラビアの物流インフラプロジェクトがこの自律移動ロボットビジョンシステム市場の機会を支えています。アブダビからの代表団は2026年9月にAMR LabsのDongwon iFarm施設を訪問し、医薬品製造および物流インフラ向けのLiDARベースのSLAMおよび3Dビジョン能力を調査しました。南アフリカ、ナイジェリア、およびエジプトは物流密度および製造投資の発展に伴い、より多くの注目を集めています。

競合ランドスケープ
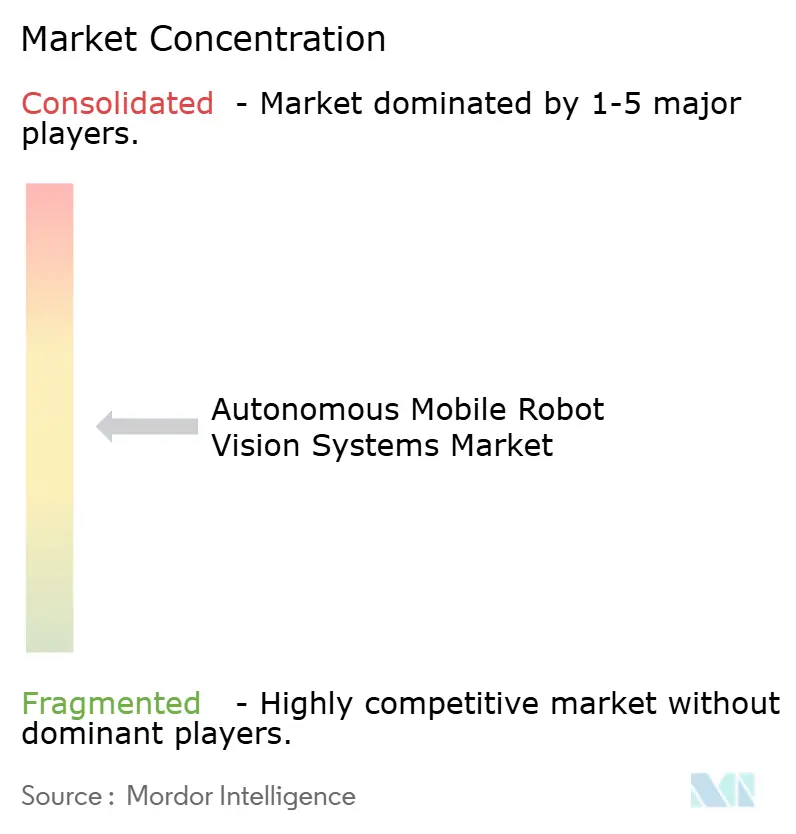
自律移動ロボットビジョンシステム市場はプラットフォームレベルでは適度に分散しており、大量生産LiDARの供給はより集中しています。Cognex CorporationとKeyence Corporationはセンサー解像度とエッジAI処理能力で競争しています。Hesai Technology Co., Ltd.とRoboSense Technology Co., Ltd.は生産規模、製品性能、および納品能力で競争しています。Hesai Technology Co., Ltd.は2025年までに累計200万台の納品を超え、2026年には年間400万台以上の生産能力を計画していました。独自のデプスセンシングチップ設計は、構造化光サプライヤーにとってスイッチングコストを生み出す可能性があります。
ベンダーはまた、導入モデルおよびシステム統合においても競争しています。Locus Robotics CorporationとGeekplus Technology Co., Ltd.は初期資本要件を削減できるサブスクリプションベースのサービスを提供しています。これらの取り決めはフリートの拡大を加速できますが、ベンダーのソフトウェアエコシステムへの依存を高める可能性があります。多くの倉庫がAMRを採用していないため、ブラウンフィールドレトロフィットおよびマルチベンダーフリートミドルウェアは引き続き重要な機会です。VDA 5050などのオープンプロトコルは、より標準化されたシステム接続をサポートできます。
Geekplus Technology Co., Ltd.は2026年にシュナイダーエレクトリックの上海倉庫にGeek+ Brainプラットフォームを導入し、システムが手動スループットを2倍にし、48時間以内に本番稼働可能になったと述べました。ABB Ltd.のFlexley Stack F712は2026年7月にビジュアルSLAM AMRポートフォリオに自律フォークリフトを追加しました。RoboSense Technology Co., Ltd.は2026年中にE2ソリッドステートデジタルLiDARを量産に移行しました。変化する照明、反射面、および混雑した通路の下で精度を維持するプラットフォームが優位に立つでしょう。サプライヤーが大規模エンタープライズ施設を超えた顧客を求める中、価格のアクセシビリティは引き続き重要です。
自律移動ロボットビジョンシステム産業のリーダー企業
SICK AG
Cognex Corporation
OMRON Corporation
Basler AG
Teledyne Technologies Incorporated
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:アブダビのヘルスケアおよび投資代表団が韓国のAMR LabsのDongwon iFarm物流施設を訪問し、アブダビの医薬品製造および物流インフラへの潜在的な応用のためにLiDARベースのSLAMおよび高度な3DビジョンAMRシステムを調査しました。協議は戦略的投資の構造化およびアラブ首長国連邦におけるスマート物流ハブの設立に焦点を当てていました。
- 2026年8月:Geekplus Technology Co., Ltd.は次世代トート・トゥ・パーソン型クライミングAMRソリューションであるRoboShuttle Hyperを発売しました。これは超高スループットおよび高密度に最適化されており、生鮮食品物流、B2CのEコマース、およびマイクロフルフィルメントセンターアプリケーションをターゲットとしています。この発売により、Geekplus Technology Co., Ltd.のRoboShuttleポートフォリオはHyper、Air、Flexの3つの異なるユースケースプロファイルに拡大し、より広範な稼働SKUミックスおよびスループット要件に対応しています。
- 2026年7月:ABB Ltd.ロボティクスはFlexley Stack F712を発売しました。これはビジュアルSLAM搭載の自律フォークリフトであり、タグ、ムーバー、フォークリフトにわたる単一の相互運用可能なナビゲーションプラットフォーム上でAI搭載AMRポートフォリオを完成させます。ABB Ltd.ロボティクスのAMR Studioを搭載したF712は±10mmの位置決め精度を達成し、最大20%速いコミッショニングを実現します。顧客は共通のフリート管理ソフトウェアレイヤーを共有する混合フリートを導入できます。
- 2026年6月:Geekplus Technology Co., Ltd.は日本の複数のトヨタ製造工場に436台のモバイルAMRの導入を完了し、1施設あたり200台規模のシングルシステムを実現しました。日本の労働力不足およびトラック運転手の労働時間に関する規制上の制約によって推進されたこの導入は、AMRフリート管理を工場のMESおよびPLCシステムと統合し、人手によるディスパッチ介入なしにジャストインタイムのイントラロジスティクスを実現しています。


グローバル自律移動ロボットビジョンシステム市場レポートの調査範囲
自律移動ロボット(AMR)ビジョンシステム市場とは、モバイルロボットが固定インフラなしに動的環境を自律的にマッピング、ローカリゼーション、および移動できるようにするカメラベースのパーセプションおよびナビゲーションソリューションを指します。
自律移動ロボットビジョンシステム市場レポートは、コンポーネント(ハードウェア、ソフトウェア、およびサービス)、ビジョンテクノロジー(2Dビジョン、ステレオ、構造化光3D、タイム・オブ・フライト、3D LiDAR、およびその他のビジョンテクノロジー)、機能(ナビゲーション、障害物検知、物体認識、マッピング、パスプランニング、およびその他の機能)、ロボットタイプ(グッズ・トゥ・パーソンAMR、自律ピッキングAMR、タガー/トーイングAMR、パレット輸送AMR、ユニットロードAMR、およびその他のロボットタイプ)、エンドユーザー産業(Eコマース、倉庫業、自動車、電子機器、食品・飲料、医薬品およびヘルスケア、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 2Dビジョンシステム |
| ステレオビジョン |
| 構造化光3Dビジョン |
| タイム・オブ・フライト(ToF) |
| 3D LiDAR/レーザービジョン |
| その他のビジョンテクノロジー |
| ナビゲーションおよびローカリゼーション |
| 障害物検知および回避 |
| 物体検知および認識 |
| マッピングおよび環境パーセプション |
| パスプランニングおよびガイダンス |
| その他の機能 |
| グッズ・トゥ・パーソンAMR |
| 自律ピッキングAMR |
| タガー/トーイングAMR |
| パレット輸送AMR |
| ユニットロードAMR |
| その他のロボットタイプ |
| Eコマースおよび小売 |
| 倉庫業および物流 |
| 自動車 |
| 電子機器および半導体 |
| 食品・飲料 |
| 医薬品およびヘルスケア |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| ビジョンテクノロジー別 | 2Dビジョンシステム | ||
| ステレオビジョン | |||
| 構造化光3Dビジョン | |||
| タイム・オブ・フライト(ToF) | |||
| 3D LiDAR/レーザービジョン | |||
| その他のビジョンテクノロジー | |||
| 機能別 | ナビゲーションおよびローカリゼーション | ||
| 障害物検知および回避 | |||
| 物体検知および認識 | |||
| マッピングおよび環境パーセプション | |||
| パスプランニングおよびガイダンス | |||
| その他の機能 | |||
| ロボットタイプ別 | グッズ・トゥ・パーソンAMR | ||
| 自律ピッキングAMR | |||
| タガー/トーイングAMR | |||
| パレット輸送AMR | |||
| ユニットロードAMR | |||
| その他のロボットタイプ | |||
| エンドユーザー産業別 | Eコマースおよび小売 | ||
| 倉庫業および物流 | |||
| 自動車 | |||
| 電子機器および半導体 | |||
| 食品・飲料 | |||
| 医薬品およびヘルスケア | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
自律移動ロボットビジョンシステム市場の規模はどのくらいですか?
市場規模は2026年の302.61 ミリオン 米ドルから2031年までに903.79 ミリオン 米ドルへと、CAGR 24.46%で拡大する見込みです。
自律移動ロボットビジョンシステムの採用を促進しているものは何ですか?
Eコマースフルフィルメントのニーズ、倉庫の労働力制約、エッジAI、およびフレキシブル製造が採用を支えています。
自律移動ロボットビジョンシステムにおいて収益をリードするコンポーネントはどれですか?
ハードウェアが2025年に62.33%の収益シェアでリードし、ソフトウェアはCAGR 24.92%で最も速く拡大する見込みです。
AMRにおいて最も速く拡大しているビジョンテクノロジーはどれですか?
構造化光3Dビジョンは精密ピッキングニーズに支えられ、2031年にかけてCAGR 25.11%で拡大する見込みです。
ビジョン搭載AMRを最も速く採用しているエンドユーザーはどこですか?
医薬品およびヘルスケアは2031年にかけてCAGR 24.77%で拡大する見込みであり、倉庫業および物流が2025年の収益をリードしました。
自律移動ロボットビジョンシステムにおいて最も速く拡大している地域はどこですか?
中東およびアフリカは物流インフラ投資に支えられ、2031年にかけてCAGR 25.16%で拡大する見込みです。
最終更新日:



