
Taille et part du marché des systèmes de vision pour robots mobiles autonomes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 302.61 Millions de dollars américains |
| Taille du Marché (2031) | 903.79 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 24.46 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision pour robots mobiles autonomes par Mordor Intelligence
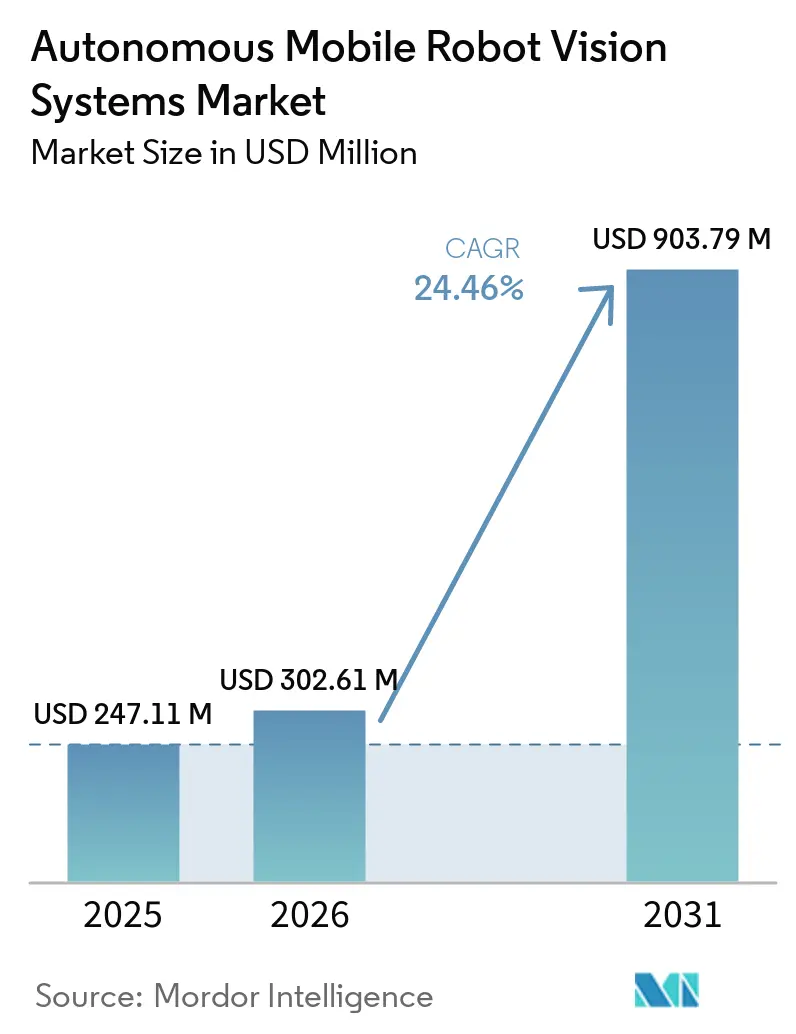
La taille du marché des systèmes de vision pour robots mobiles autonomes devrait progresser de 247,11 millions USD en 2025 et 302,61 millions USD en 2026 à 903,79 millions USD d'ici 2031, enregistrant un CAGR de 24,46 % entre 2026 et 2031. La hausse des volumes de commandes rend la navigation fiable des robots plus importante dans les entrepôts et les usines. La disponibilité de la main-d'œuvre et les coûts salariaux augmentent également la valeur de l'automatisation capable de fonctionner sur plusieurs équipes. Les acheteurs évaluent de plus en plus les systèmes en fonction de leur capacité à maintenir le débit, à s'adapter aux changements de configuration et à se connecter aux logiciels existants. La concurrence se déplace vers la perception intégrée, la gestion de flotte et le soutien au déploiement, tandis que les fournisseurs à bas coût exercent une pression sur les prix du matériel. Le marché des systèmes de vision pour robots mobiles autonomes offre donc des opportunités aux fournisseurs capables d'améliorer l'interopérabilité, les performances dans des environnements difficiles et la fiabilité opérationnelle.
Principaux enseignements du rapport
- Par composant, le matériel détenait une part de revenus de 62,33 % en 2025, tandis que le logiciel devrait progresser à un CAGR de 24,92 % jusqu'en 2031.
- Par technologie de vision, le LiDAR 3D et la vision laser représentaient une part de 27,78 % en 2025, tandis que la vision 3D à lumière structurée devrait progresser à un CAGR de 25,11 % jusqu'en 2031.
- Par fonction, la navigation et la localisation détenaient une part de 29,98 % en 2025, tandis que la détection et la reconnaissance d'objets devraient progresser à un CAGR de 25,23 % jusqu'en 2031.
- Par type de robot, les AMR de marchandises à la personne représentaient une part de 27,11 % en 2025, tandis que les AMR de prélèvement autonome devraient progresser à un CAGR de 24,86 % jusqu'en 2031.
- Par secteur d'utilisation final, l'entreposage et la logistique détenaient une part de 35,18 % en 2025, tandis que les produits pharmaceutiques et la santé devraient progresser à un CAGR de 24,77 % jusqu'en 2031.
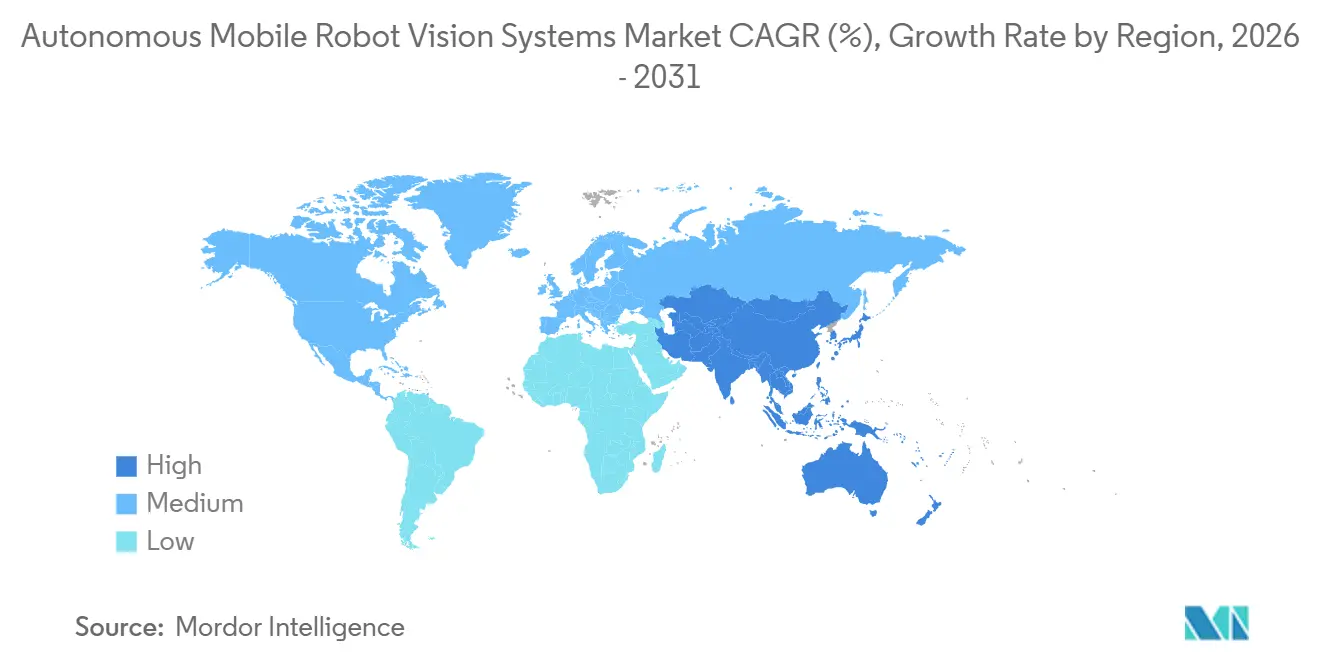
- Par géographie, l'Asie-Pacifique représentait 38,65 % du marché des systèmes de vision pour robots mobiles autonomes en 2025, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 25,16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de vision pour robots mobiles autonomes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation de l'exécution des commandes e-commerce | +5.8% | Mondial, avec la plus forte intensité en Amérique du Nord, en Chine et en Europe occidentale | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre en entrepôt et hausse des coûts de la main-d'œuvre | +5.2% | Amérique du Nord et Europe principalement, avec des répercussions au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| IA en périphérie réduisant la latence de vision et les besoins en bande passante | +4.3% | Mondial, avec une adoption précoce en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fabrication flexible et adoption de l'Industrie 4.0 | +3.6% | Europe et Asie-Pacifique en cœur, avec des répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Navigation sans marqueurs via le SLAM visuel | +2.8% | Mondial, s'accélérant dans les installations existantes en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Modules de perception standardisés permettant la modernisation des installations existantes | +2.1% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation de l'exécution des commandes e-commerce
Le volume du e-commerce a soutenu la demande d'AMR équipés de systèmes de vision dans les opérations d'exécution compétitives. Les entreprises d'entreposage nord-américaines ont acheté un volume substantiel de robots au cours du premier semestre 2026. Ces achats représentaient une valeur de marché significative et dépassaient le niveau enregistré au cours de la période correspondante en 2025. Cette tendance accroît également la demande de composants capables de soutenir des opérations continues.[1]Information Technology and Innovation Foundation, "Fait de la semaine : les achats de robots dans le secteur de l'entreposage nord-américain ont totalisé 1,2 milliard USD au premier semestre 2026," Information Technology and Innovation Foundation, itif.org. Les opérations de marchandises à la personne plus denses nécessitent des systèmes de navigation capables de distinguer avec précision les positions d'étagères adjacentes. Cette exigence favorise la vision 3D avancée par rapport aux systèmes guidés par codes-barres dans les installations complexes. L'installation de Maersk à Singapour a démarré ses opérations début 2026 avec une grande flotte de systèmes A42T et d'AMR de Hai Robotics. L'utilisation annuelle de la flotte accroît également la demande de composants capables de soutenir des opérations continues.
Pénuries de main-d'œuvre en entrepôt et hausse des coûts de la main-d'œuvre
Les contraintes de main-d'œuvre en entrepôt renforcent l'argumentaire économique en faveur des équipements autonomes. Les salaires moyens dans l'entreposage aux États-Unis ont augmenté en juin 2026, tandis qu'un nombre substantiel de postes restaient non pourvus dans les secteurs du transport, de l'entreposage et des services publics. Le nombre de postes non pourvus était plus élevé que lors de la période correspondante de 2025. Le fort taux de rotation du personnel crée également des coûts récurrents de formation et d'intégration pour les grands centres de distribution. Geekplus a achevé un déploiement à grande échelle d'AMR mobiles dans plusieurs usines Toyota au Japon d'ici juin 2026.[2]Geekplus Technology Co., Ltd., "Geekplus déploie plus de 400 AMR dans plusieurs usines Toyota," Actualités Geekplus, geekplus.com. Le déploiement reflétait le déclin de la population en âge de travailler au Japon et les restrictions sur les heures de travail des chauffeurs de camion. Ces pressions étendent l'adoption des installations e-commerce aux opérations d'intralogistique exigeantes.
IA en périphérie réduisant la latence de vision et les besoins en bande passante
L'inférence sur l'appareil rapproche la perception et la réponse du robot dans le marché des systèmes de vision pour robots mobiles autonomes. Une étude de 2025 a rapporté une précision de suivi de trajectoire de 92 % et un taux de succès d'évitement d'obstacles de 88 % pour un modèle ResNet-18 sur un NVIDIA Jetson Nano. L'étude a également enregistré une latence maximale de perception à l'action de 150 millisecondes dans des environnements d'entrepôt semi-structurés.[3]Frontiers in Robotics and AI, "Inférence visuelle multi-tâches basée sur ResNet-18 et contrôle adaptatif pour un robot autonome déployé en périphérie," Frontiers in Robotics and AI, frontiersin.org. L'informatique embarquée peut réduire la dépendance au traitement à distance pour les tâches de vision courantes. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 avec le traitement NVIDIA Jetson. Il a lancé l'In-Sight 3900 alimenté par Qualcomm Dragonwing en mai 2026. Ces produits prennent en charge la formation centralisée de modèles et leur déploiement sur des flottes distribuées.
Fabrication flexible et adoption de l'Industrie 4.0
Les systèmes de vision aident les AMR à opérer dans des environnements de fabrication avec des flux de matériaux changeants. Contrairement aux véhicules à trajectoire fixe, les AMR équipés de systèmes de vision peuvent ajuster leurs itinéraires lorsque les calendriers de production ou les configurations de cellules changent. Cette capacité est utile dans les opérations d'assemblage d'électronique à modèles mixtes et de batteries pour véhicules électriques. Geekplus a intégré la gestion de flotte avec les systèmes MES et PLC de l'usine dans son déploiement chez Toyota. Le déploiement a soutenu l'intralogistique en flux tendu sans intervention humaine de répartition. Les usines flexibles ont de plus en plus besoin d'équipements capables de répondre aux changements sans reconstruire l'infrastructure de navigation physique. Cela met davantage l'accent sur la localisation visuelle et les logiciels de contrôle de flotte connectés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration et d'étalonnage | -3.2% | Mondial, le plus prononcé pour les opérateurs du marché intermédiaire en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Validation de la sécurité dans les environnements dynamiques homme-robot | -2.6% | Mondial, avec la complexité de conformité la plus élevée dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Décalage des données d'entraînement selon les conditions d'éclairage, de surface et d'entrepôt | -1.8% | Mondial, avec la gravité la plus élevée dans les installations existantes modernisées | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité des données de localisation dérivées de la vision | -1.2% | Mondial, avec une exposition réglementaire s'accélérant dans l'UE et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et d'étalonnage
L'intégration peut constituer un obstacle plus important que l'acquisition du matériel pour les opérateurs du marché intermédiaire. Une flotte de robots dans une grande installation peut nécessiter un investissement en capital initial substantiel. Les systèmes de vision nécessitent également la cartographie des installations, l'intégration du système de gestion d'entrepôt, l'infrastructure de recharge et le soutien aux services. Chaque caméra doit être étalonnée par rapport au référentiel cinématique du robot. L'entretien ou le remplacement du matériel peut nécessiter un nouvel étalonnage. Les flottes multi-fournisseurs augmentent la charge car les fournisseurs utilisent généralement des cadres d'étalonnage différents. Les modules de perception standardisés peuvent réduire le travail d'ingénierie de déploiement lorsqu'ils suppriment les exigences de configuration spécifiques aux capteurs.
Validation de la sécurité dans les environnements dynamiques homme-robot
La validation de la sécurité reste difficile lorsque les travailleurs et les robots mobiles partagent un espace de travail actif. La norme ISO 3691-4 spécifie les exigences de sécurité pour les chariots industriels sans conducteur et les systèmes associés. La norme ANSI/A3 R15.08 traite également des exigences de sécurité pour les robots mobiles industriels. Le règlement européen sur les machines 2023/1230 appliquera des dispositions supplémentaires en matière de cybersécurité et de sécurité de l'IA à partir d'août 2027. Les tests peuvent prendre de trois à six mois dans les installations à sécurité critique. Les systèmes de vision utilisant des réseaux de neurones présentent également des comportements de défaillance plus difficiles à évaluer avec des cadres développés pour des capteurs déterministes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : l'orchestration logicielle redéfinit la chaîne de valeur
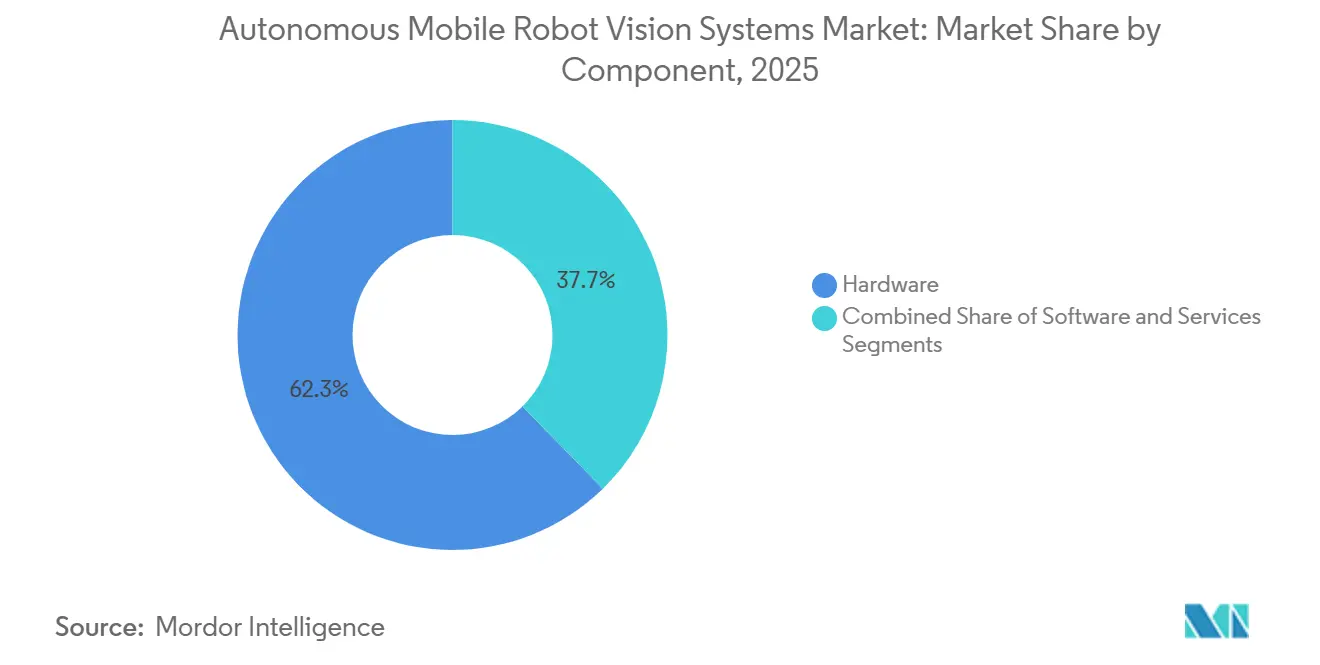
Le matériel détenait 62,33 % de la part du marché des systèmes de vision pour robots mobiles autonomes en 2025. Les caméras de profondeur, les modules LiDAR, les processeurs embarqués et les optiques de support créent une exigence d'équipement initiale importante. Le matériel reste essentiel car chaque flotte d'AMR nécessite une capacité de perception physique au niveau du robot. Les déploiements à grande échelle nécessitent une disponibilité cohérente des composants et un soutien à l'étalonnage. L'architecture des capteurs continue donc d'affecter la fiabilité, les exigences de maintenance et les coûts de remplacement. La concurrence à bas coût exerce également une pression sur les marges du matériel standardisé. Les fournisseurs répondent en associant les capteurs à des traitements, des logiciels ou des offres de services propriétaires. Cette approche peut protéger la différenciation lorsque les composants de base deviennent plus largement disponibles. Elle donne également aux acheteurs une vision plus claire de la responsabilité de l'ensemble du système.
Le segment logiciel devrait progresser à un CAGR de 24,92 % jusqu'en 2031. Les plateformes de gestion de modèles permettent de déployer des modèles de vision formés de manière centralisée sur plusieurs sites. Les logiciels d'orchestration de flotte coordonnent les mouvements des robots et connectent les sorties de vision aux systèmes opérationnels. Cognex a déclaré que sa plateforme OneVision avait dépassé 100 clients entreprises depuis son lancement en version bêta en juin 2025. La plateforme soutient le passage de pilotes isolés à des implémentations multi-sites. Les services gagnent également en importance grâce aux modèles de robotique en tant que service. Ces modèles transfèrent une partie du travail d'intégration, d'étalonnage et de maintenance aux fournisseurs. Le secteur des systèmes de vision pour robots mobiles autonomes accorde donc plus de valeur aux revenus récurrents des logiciels et du support. Les acheteurs bénéficient lorsque les logiciels réduisent les perturbations associées aux mises à jour et à l'expansion de la flotte.


Par technologie de vision : le LiDAR 3D en tête, la lumière structurée gagne du terrain dans les applications de précision
Le LiDAR 3D et la vision laser détenaient 27,78 % de la part du marché des systèmes de vision pour robots mobiles autonomes en 2025. La technologie est largement utilisée pour la navigation et la détection d'obstacles dans les grandes installations logistiques. Son rôle est établi là où les opérations nécessitent une conscience positionnelle fiable sur de grandes surfaces. RoboSense a rapporté une croissance substantielle d'une année sur l'autre du volume des ventes de LiDAR pour la robotique au cours de la période. Son LiDAR numérique entièrement à semi-conducteurs E2 est entré en production à grande échelle et en livraison aux clients. Le JT128 de Hesai offrait un large champ de vision dans un format compact. Ces conceptions soutiennent l'utilisation dans des plateformes AMR plus petites. Ces développements indiquent que des performances plus élevées et une disponibilité plus large peuvent se produire simultanément.
La vision 3D à lumière structurée devrait progresser à un CAGR de 25,11 % jusqu'en 2031. Les tâches de prélèvement pharmaceutique et électronique nécessitent une cartographie de surface détaillée pour un prélèvement précis en bac. La technologie soutient les processus de manutention où la forme et le placement des objets varient. Elle peut aider au prélèvement sans s'appuyer sur des trajectoires de préhension préprogrammées. La vision stéréo et les capteurs à temps de vol restent pertinents là où l'estimation de profondeur au niveau de la charge utile est suffisante. Ces systèmes peuvent servir des déploiements avec des budgets d'équipement plus serrés. La vision bidimensionnelle reste également utile pour l'identification des codes-barres et l'inspection des surfaces planes. Ces applications fonctionnent souvent dans des environnements relativement structurés. Le marché des systèmes de vision pour robots mobiles autonomes conservera plusieurs types de capteurs car les besoins opérationnels diffèrent selon la tâche, l'environnement et la précision requise.
Par fonction : la navigation ancre la demande, la reconnaissance d'objets s'accélère
La navigation et la localisation représentaient 29,98 % de la taille du marché des systèmes de vision pour robots mobiles autonomes en 2025. Cette fonction est fondamentale car les AMR doivent identifier leur position avant d'exécuter d'autres tâches. Les acheteurs utilisent les performances de navigation pour évaluer la fiabilité des itinéraires et les exigences en infrastructure. ABB a lancé son chariot élévateur autonome Flexley Stack F712 en juillet 2026. ABB a déclaré que la plateforme atteignait une précision de positionnement de ±10 mm sans marqueurs au sol ni réflecteurs. Le fonctionnement sans marqueurs peut réduire le besoin d'infrastructure de guidage fixe. Il peut également faciliter la gestion des modifications d'itinéraires et de configurations d'installations. La capacité de navigation devient de plus en plus comparable parmi les fournisseurs avancés. Les acheteurs accordent par conséquent une attention plus grande au coût total de l'infrastructure de localisation.
La détection et la reconnaissance d'objets devraient progresser à un CAGR de 25,23 % jusqu'en 2031. La fonction aide les robots à identifier les articles et les conditions dans des environnements de prélèvement moins structurés. L'apprentissage zéro-shot peut réduire le besoin de formation sur chaque référence individuelle. Geekplus a introduit une station de prélèvement par bras robotique utilisant un réseau de caméras multiples et sa plateforme Geek+ Brain. L'entreprise a rapporté une précision et un débit de prlèvement élevés. La détection d'obstacles, la cartographie, la perception environnementale et la planification de trajectoire connectent les entrées des capteurs au mouvement du robot. Ces fonctions dépendent de logiciels capables d'interpréter les conditions changeantes de l'entrepôt. Le marché des systèmes de vision pour robots mobiles autonomes bénéficie lorsque les plateformes prennent en charge plusieurs fonctions via une couche de perception partagée.
Par type de robot : les marchandises à la personne dominent, le prélèvement autonome se développe
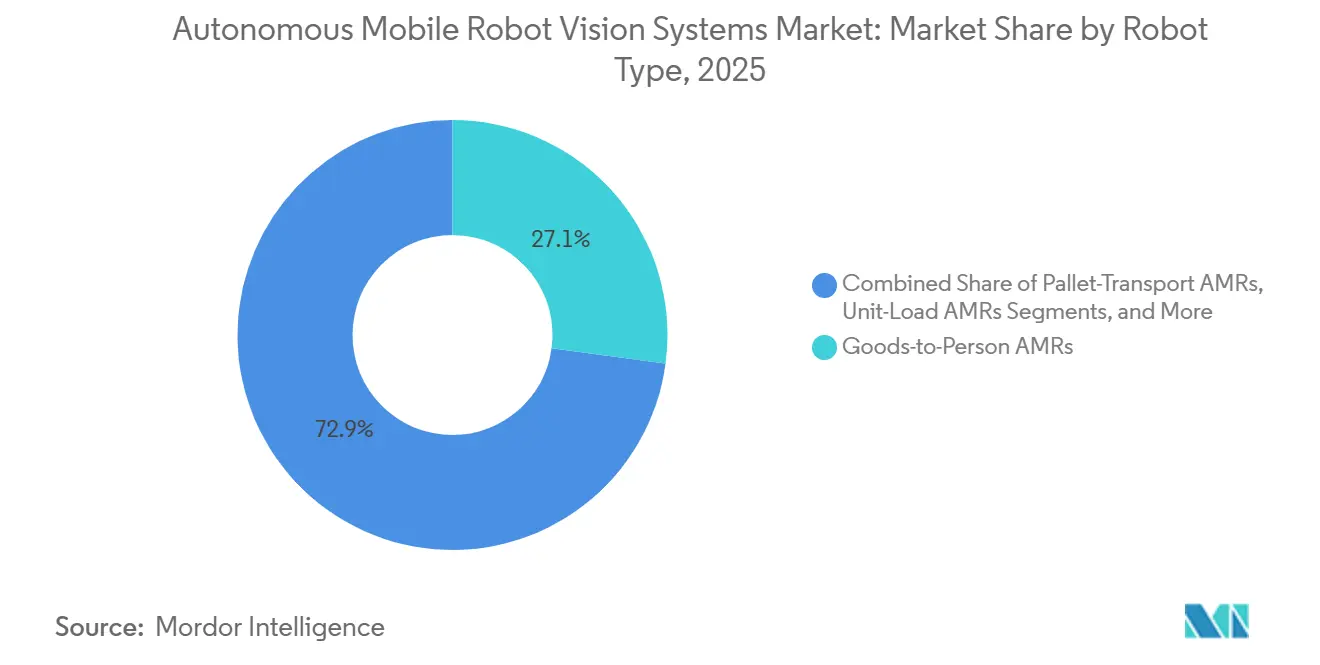
Les AMR de marchandises à la personne détenaient 27,11 % de la part du marché des systèmes de vision pour robots mobiles autonomes en 2025. Leur position reflète une utilisation mature dans les installations de distribution e-commerce avec des assortiments de références denses. Ces systèmes réduisent la distance que les travailleurs doivent parcourir pour récupérer des articles. Le modèle opérationnel est familier aux grands détaillants et prestataires logistiques. Les systèmes de vision améliorent leur capacité à se positionner en toute sécurité et efficacement dans les zones de travail partagées. Les flottes de marchandises à la personne soutiennent également des configurations de postes de travail flexibles. Cela aide les opérateurs à allouer la main-d'œuvre pendant les périodes de forte demande. La base installée crée une demande continue de maintenance, de mises à niveau et d'améliorations logicielles. Elle fournit également aux fournisseurs une base pour introduire des fonctions de prélèvement plus automatisées.
Les AMR de prélèvement autonome devraient progresser à un CAGR de 24,86 % jusqu'en 2031. Les plateformes de manipulateurs mobiles s'attaquent aux travaux précédemment liés aux stations de prélèvement fixes. Brightpick a étendu son déploiement avec Dr. Max Group de 44 robots Autopicker fin 2025. L'expansion a porté la flotte déployée à 74 robots à Prague, Ostrava et Bratislava. Les robots ont soutenu le réapprovisionnement des stocks et le prélèvement de médicaments avec une vision 3D avancée. Les AMR tracteurs et de remorquage continuent de servir le kitting et le transport inter-cellules. Les systèmes de transport de palettes et de charges unitaires servent les tâches d'intralogistique plus lourdes. Le F712 d'ABB montre comment le SLAM visuel entre également dans les opérations de chariots élévateurs et de manutention de palettes. Le marché des systèmes de vision pour robots mobiles autonomes couvre donc les flux de transport matures et les nouvelles applications robot-vers-marchandises.
Par secteur d'utilisation final : l'entreposage ancre les revenus, le secteur pharmaceutique se développe sous l'effet de la demande de conformité
L'entreposage et la logistique détenaient 35,18 % de la part du marché des systèmes de vision pour robots mobiles autonomes en 2025. Les prestataires logistiques tiers et les détaillants en vente directe aux consommateurs ont continué d'investir dans l'exécution automatisée. Leurs opérations nécessitent des systèmes capables de gérer des volumes de commandes élevés et des emplacements d'inventaire changeants. Les AMR guidés par vision peuvent répondre à des conditions qui limitent les équipements à trajectoire fixe. Le e-commerce et la vente au détail représentent un autre groupe important d'utilisateurs finaux. Ces utilisateurs font souvent face à de fortes variations saisonnières du débit et de la composition des références. Ces conditions augmentent la valeur d'une navigation adaptable et d'une attribution des tâches flexible. Le secteur a également besoin de systèmes capables de travailler en toute sécurité autour de niveaux changeants d'activité humaine. La demande d'entreposage reste centrale pour la conception des produits, les pratiques de déploiement et les modèles de service des fournisseurs.
Les produits pharmaceutiques et la santé devraient progresser à un CAGR de 24,77 % jusqu'en 2031. Le segment nécessite un mouvement de matériaux traçable, un soutien à la chaîne du froid et des contrôles réduisant le risque de contamination croisée. Les systèmes de vision peuvent lire les codes pharmaceutiques sérialisés dans des conditions d'éclairage variables. Ils peuvent également aider à maintenir des enregistrements de position pour les exigences d'audit réglementaire. Ces spécifications favorisent les configurations à lumière structurée et à vision stéréo dans de nombreuses applications. Les sites automobiles, électroniques et de semi-conducteurs ont besoin d'un transport flexible à mesure que leurs lignes de production changent. Les opérations alimentaires et de boissons nécessitent des systèmes de capteurs répondant aux exigences de conception hygiénique. Ces demandes variées soutiennent des configurations de produits spécialisées dans le secteur des systèmes de vision pour robots mobiles autonomes. Elles limitent également la valeur d'une architecture de capteur ou de robot unique pour chaque utilisation finale.
Analyse géographique
L'Asie-Pacifique détenait 38,65 % de la part du marché des systèmes de vision pour robots mobiles autonomes en 2025. La Chine combine une grande base de clients AMR avec une production à moindre coût de composants matériels de vision. Hikvision Robot a atteint un jalon significatif de livraisons cumulées d'AMR, sa cohorte de livraisons la plus récente ayant été achevée substantiellement plus rapidement que sa cohorte initiale. Le Japon fait face à des pressions démographiques et de main-d'œuvre dans le transport, comme en témoigne le déploiement à grande échelle de Geekplus chez Toyota. L'Inde et les pays de l'ASEAN sont des zones de demande émergentes à mesure que la capacité d'exécution nationale et les investissements dans la fabrication intelligente se développent.
L'Amérique du Nord et l'Europe commandent des revenus par unité élevés car les contrats d'entreprise incluent souvent des services logiciels et d'intégration. Les achats d'entrepôts en Amérique du Nord sont restés solides, à la suite d'achats substantiels de robots l'année précédente. L'Allemagne reste un centre de demande européen clé grâce à la production automobile et mécanique. Geekplus a présenté RoboShuttle, et Locus Robotics a présenté Locus Array à LogiMAT à Stuttgart. Le règlement européen sur les machines rend les coûts de conformité plus pertinents pour les décisions d'achat.
Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 25,16 % jusqu'en 2031. Les projets d'infrastructure logistique aux Émirats arabes unis et en Arabie saoudite soutiennent cette opportunité de marché des systèmes de vision pour robots mobiles autonomes. Une délégation d'Abou Dhabi a visité l'installation Dongwon iFarm d'AMR Labs en septembre 2026 pour examiner les capacités de SLAM basé sur LiDAR et de vision 3D pour l'infrastructure de fabrication et de distribution pharmaceutiques. L'Afrique du Sud, le Nigeria et l'Égypte reçoivent davantage d'attention à mesure que la densité logistique et les investissements manufacturiers se développent.

Paysage concurrentiel
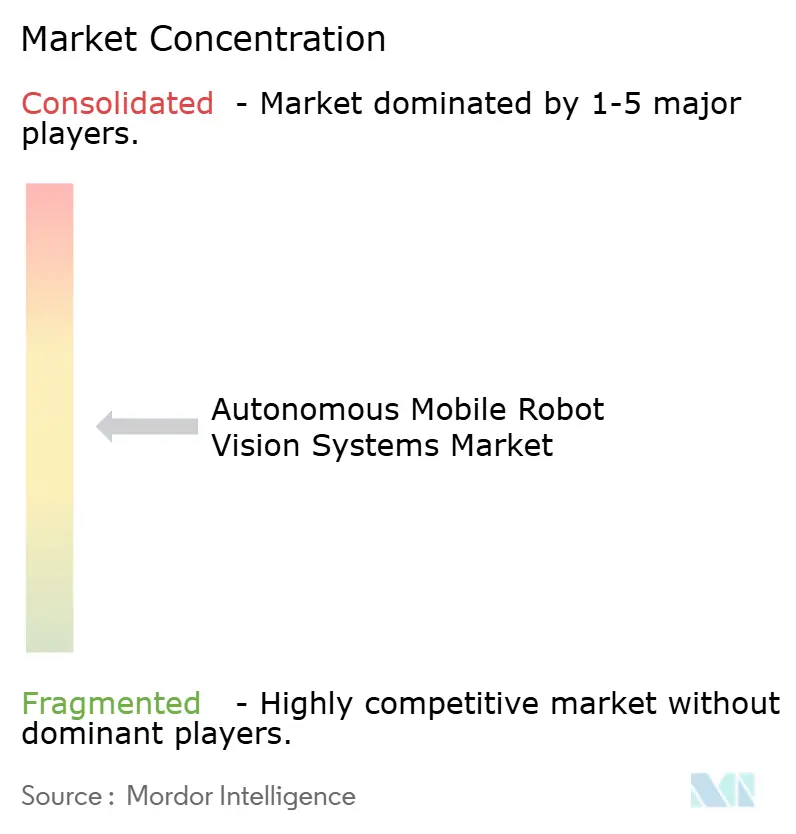
Le marché des systèmes de vision pour robots mobiles autonomes est modérément fragmenté au niveau des plateformes, tandis que l'approvisionnement en LiDAR à grand volume est plus concentré. Cognex et Keyence se font concurrence par la résolution des capteurs et la capacité de traitement par IA en périphérie. Hesai et RoboSense se font concurrence par l'échelle de production, les performances des produits et la capacité de livraison. Hesai avait dépassé 2 millions de livraisons cumulées en 2025 et prévoyait une capacité annuelle supérieure à 4 millions d'unités en 2026. Les conceptions de puces de détection de profondeur propriétaires peuvent créer des coûts de changement pour les fournisseurs de lumière structurée.
Les fournisseurs se font également concurrence sur les modèles de déploiement et l'intégration des systèmes. Locus Robotics et Geekplus proposent des services par abonnement qui peuvent réduire les exigences en capital initial. Ces arrangements peuvent accélérer l'expansion de la flotte mais peuvent accroître la dépendance à l'écosystème logiciel d'un fournisseur. Les modernisations d'installations existantes et les intergiciels de flotte multi-fournisseurs restent des opportunités importantes car de nombreux entrepôts n'ont pas encore adopté les AMR. Les protocoles ouverts tels que VDA 5050 peuvent soutenir des connexions système plus standardisées.
Geekplus a déployé sa plateforme Geek+ Brain dans l'entrepôt de Schneider Electric à Shanghai en 2026, où il a déclaré que le système avait doublé le débit manuel et était prêt pour la production en 48 heures. Le Flexley Stack F712 d'ABB a ajouté un chariot élévateur autonome à son portefeuille d'AMR à SLAM visuel en juillet 2026. RoboSense a mis son LiDAR numérique à semi-conducteurs E2 en production à grande échelle en 2026. Les plateformes qui maintiennent leur précision dans des conditions d'éclairage changeantes, sur des surfaces réfléchissantes et dans des allées encombrées auront un avantage. L'accessibilité des prix restera importante à mesure que les fournisseurs cherchent des clients au-delà des grandes installations d'entreprise.
Leaders du secteur des systèmes de vision pour robots mobiles autonomes
SICK AG
Cognex Corporation
OMRON Corporation
Basler AG
Teledyne Technologies Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Une délégation d'Abou Dhabi spécialisée dans la santé et l'investissement a visité l'installation logistique Dongwon iFarm d'AMR Labs en Corée du Sud, examinant les systèmes AMR à SLAM basé sur LiDAR et à vision 3D avancée de l'installation pour une application potentielle dans l'infrastructure de fabrication et de distribution pharmaceutiques d'Abou Dhabi, avec des discussions axées sur la structuration des investissements stratégiques et la création d'un hub logistique intelligent aux Émirats arabes unis.
- Août 2026 : Geekplus a lancé RoboShuttle Hyper, sa solution AMR grimpante de nouvelle génération de type bac à la personne, optimisée pour un débit et une densité ultra-élevés, ciblant la logistique des produits frais, le e-commerce B2C et les applications de centres de micro-exécution. Le lancement étend le portefeuille RoboShuttle de Geekplus à 3 profils d'utilisation distincts, Hyper, Air et Flex, répondant à une gamme plus large de compositions de références opérationnelles et d'exigences de débit.
- Juillet 2026 : ABB Robotics a lancé le Flexley Stack F712, un chariot élévateur autonome alimenté par SLAM visuel complétant son portefeuille d'AMR alimentés par IA comprenant tracteurs, déplaceurs et chariots élévateurs sur une plateforme de navigation interopérable unique. Alimenté par AMR Studio d'ABB Robotics, le F712 atteint une précision de positionnement de ±10 mm et permet une mise en service jusqu'à 20 % plus rapide, et les clients peuvent déployer des flottes mixtes partageant une couche logicielle commune de gestion de flotte.
- Juin 2026 : Geekplus a achevé le déploiement de 436 AMR mobiles dans plusieurs usines de fabrication Toyota au Japon, avec des échelles de système unique atteignant 200 unités par installation. Le déploiement, motivé par les pénuries de main-d'œuvre au Japon et les contraintes réglementaires sur les heures de travail des chauffeurs de camion, intègre la gestion de flotte AMR avec les systèmes MES et PLC de l'usine pour permettre une intralogistique en flux tendu sans intervention humaine de répartition.


Portée du rapport mondial sur le marché des systèmes de vision pour robots mobiles autonomes
Le marché des systèmes de vision pour robots mobiles autonomes (AMR) désigne les solutions de perception et de navigation basées sur des caméras qui permettent aux robots mobiles de cartographier, localiser et se déplacer de manière autonome dans des environnements dynamiques sans infrastructure fixe.
Le rapport sur le marché des systèmes de vision pour robots mobiles autonomes est segmenté par composant (matériel, logiciel et services), technologie de vision (vision 2D, vision stéréo, vision 3D à lumière structurée, temps de vol, LiDAR 3D et autres technologies de vision), fonction (navigation, détection d'obstacles, reconnaissance d'objets, cartographie, planification de trajectoire et autres fonctions), type de robot (AMR de marchandises à la personne, AMR de prélèvement autonome, AMR tracteurs/de remorquage, AMR de transport de palettes, AMR de charges unitaires et autres types de robots), secteur d'utilisation final (e-commerce, entreposage, automobile, électronique, alimentation et boissons, produits pharmaceutiques et santé et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Systèmes de vision 2D |
| Vision stéréo |
| Vision 3D à lumière structurée |
| Temps de vol (ToF) |
| LiDAR 3D / Vision laser |
| Autres technologies de vision |
| Navigation et localisation |
| Détection et évitement d'obstacles |
| Détection et reconnaissance d'objets |
| Cartographie et perception environnementale |
| Planification de trajectoire et guidage |
| Autres fonctions |
| AMR de marchandises à la personne |
| AMR de prélèvement autonome |
| AMR tracteurs / de remorquage |
| AMR de transport de palettes |
| AMR de charges unitaires |
| Autres types de robots |
| E-commerce et vente au détail |
| Entreposage et logistique |
| Automobile |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Produits pharmaceutiques et santé |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par technologie de vision | Systèmes de vision 2D | ||
| Vision stéréo | |||
| Vision 3D à lumière structurée | |||
| Temps de vol (ToF) | |||
| LiDAR 3D / Vision laser | |||
| Autres technologies de vision | |||
| Par fonction | Navigation et localisation | ||
| Détection et évitement d'obstacles | |||
| Détection et reconnaissance d'objets | |||
| Cartographie et perception environnementale | |||
| Planification de trajectoire et guidage | |||
| Autres fonctions | |||
| Par type de robot | AMR de marchandises à la personne | ||
| AMR de prélèvement autonome | |||
| AMR tracteurs / de remorquage | |||
| AMR de transport de palettes | |||
| AMR de charges unitaires | |||
| Autres types de robots | |||
| Par secteur d'utilisation final | E-commerce et vente au détail | ||
| Entreposage et logistique | |||
| Automobile | |||
| Électronique et semi-conducteurs | |||
| Alimentation et boissons | |||
| Produits pharmaceutiques et santé | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de vision pour robots mobiles autonomes ?
La taille du marché devrait augmenter de 302,61 millions USD en 2026 à 903,79 millions USD d'ici 2031, à un CAGR de 24,46 %.
Qu'est-ce qui stimule l'adoption des systèmes de vision pour robots mobiles autonomes ?
Les besoins d'exécution du e-commerce, les contraintes de main-d'œuvre en entrepôt, l'IA en périphérie et la fabrication flexible soutiennent l'adoption.
Quel composant génère le plus de revenus dans les systèmes de vision pour robots mobiles autonomes ?
Le matériel était en tête avec une part de revenus de 62,33 % en 2025, tandis que le logiciel devrait progresser le plus rapidement à un CAGR de 24,92 %.
Quelle technologie de vision se développe le plus rapidement pour les AMR ?
La vision 3D à lumière structurée devrait progresser à un CAGR de 25,11 % jusqu'en 2031, soutenue par les besoins de prélèvement de précision.
Quels utilisateurs finaux adoptent le plus rapidement les AMR équipés de systèmes de vision ?
Les produits pharmaceutiques et la santé devraient progresser à un CAGR de 24,77 % jusqu'en 2031, tandis que l'entreposage et la logistique ont dominé les revenus de 2025.
Quelle région se développe le plus rapidement pour les systèmes de vision pour robots mobiles autonomes ?
Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 25,16 % jusqu'en 2031, soutenus par les investissements dans l'infrastructure logistique.
Dernière mise à jour de la page le:



