
Marktgröße und Marktanteil für autonome mobile Roboter-Visionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
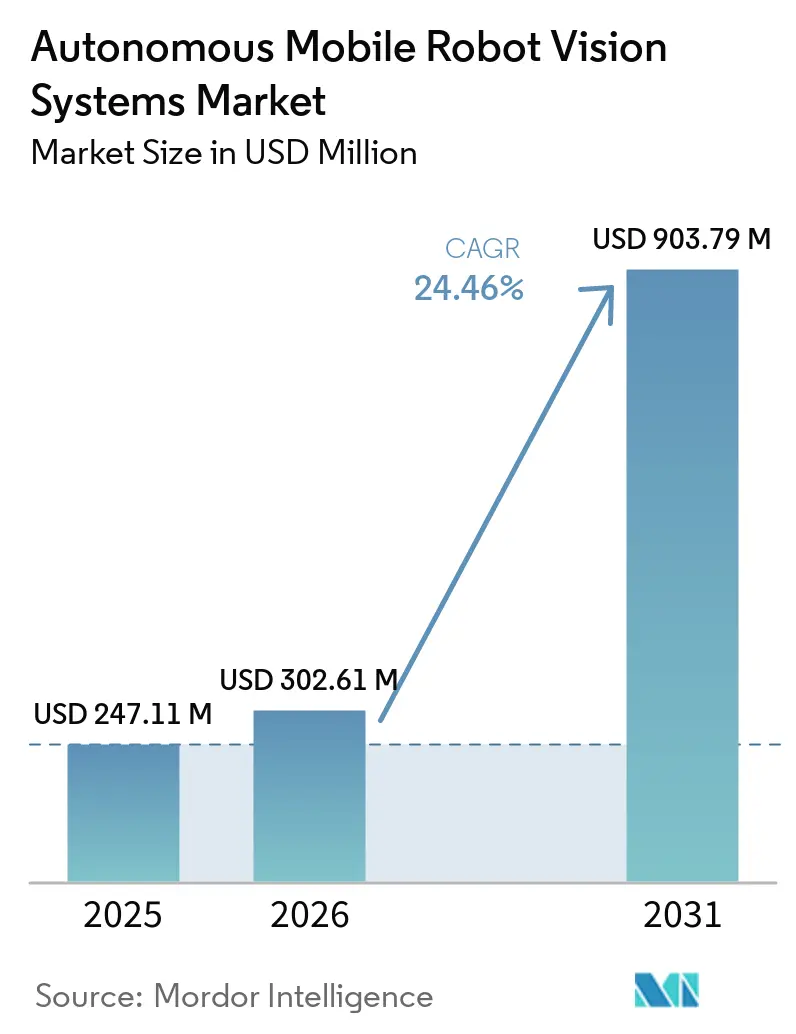
| Marktgröße (2026) | 302.61 Millionen US-Dollar |
| Marktgröße (2031) | 903.79 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 24.46 % |
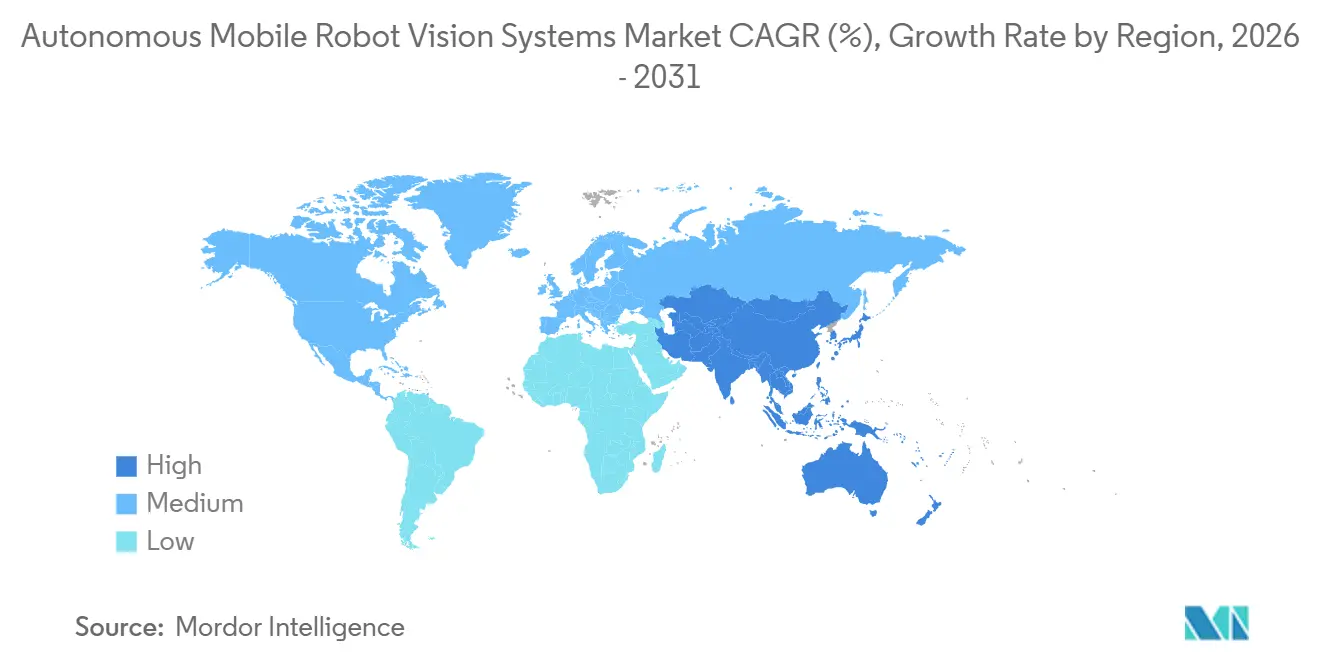
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
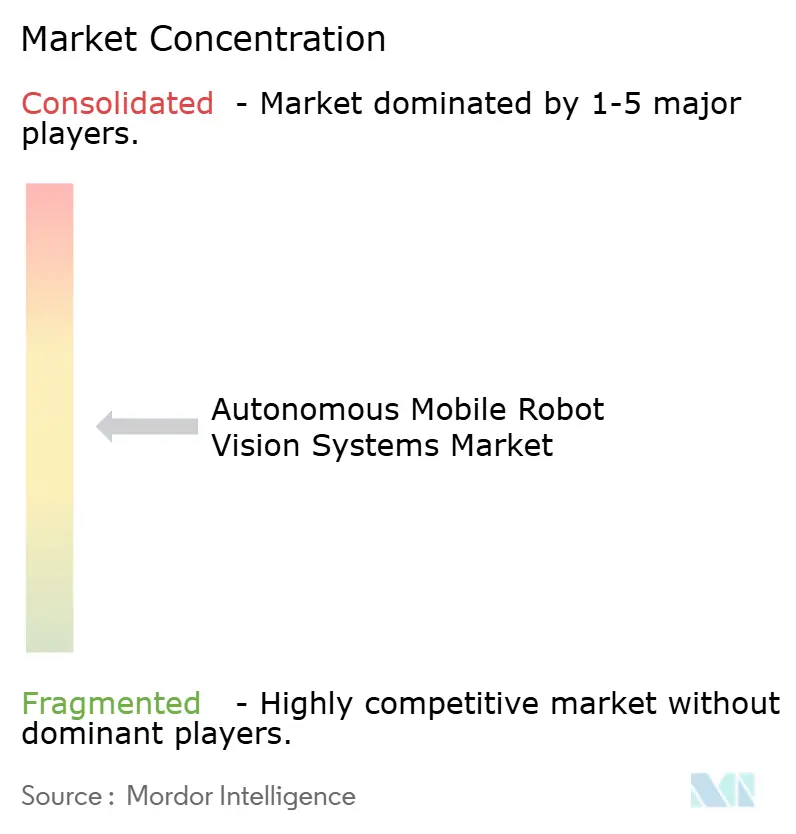
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für autonome mobile Roboter-Visionssysteme von Mordor Intelligence
Die Marktgröße für autonome mobile Roboter-Visionssysteme wird voraussichtlich von 247,11 Millionen USD im Jahr 2025 und 302,61 Millionen USD im Jahr 2026 auf 903,79 Millionen USD bis 2031 anwachsen, was einem CAGR von 24,46 % zwischen 2026 und 2031 entspricht. Steigende Bestellvolumina machen eine zuverlässige Roboternavigation in Lagerhäusern und Fabriken immer wichtiger. Die Verfügbarkeit von Arbeitskräften und die Arbeitskosten erhöhen zudem den Wert von Automatisierungslösungen, die über mehrere Schichten hinweg betrieben werden können. Käufer bewerten Systeme zunehmend nach ihrer Fähigkeit, den Durchsatz aufrechtzuerhalten, sich an veränderte Layouts anzupassen und sich mit vorhandener Software zu verbinden. Der Wettbewerb verlagert sich hin zu integrierter Wahrnehmung, Flottenmanagement und Implementierungsunterstützung, während kostengünstigere Anbieter den Druck auf die Hardware-Preise erhöhen. Der Markt für autonome mobile Roboter-Visionssysteme bietet daher Chancen für Anbieter, die Interoperabilität, Leistung in schwierigen Umgebungen und Betriebszuverlässigkeit verbessern können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Umsatzanteil von 62,33 %, während Software bis 2031 voraussichtlich mit einem CAGR von 24,92 % wachsen wird.
- Nach Visionstechnologie entfielen auf 3D-LiDAR und Laservision im Jahr 2025 27,78 % des Marktanteils, während strukturiertes Licht 3D-Vision bis 2031 voraussichtlich mit einem CAGR von 25,11 % wachsen wird.
- Nach Funktion hielt Navigation und Lokalisierung im Jahr 2025 einen Anteil von 29,98 %, während Objekterkennung und -identifikation bis 2031 voraussichtlich mit einem CAGR von 25,23 % wachsen werden.
- Nach Robotertyp entfielen auf Waren-zu-Person-AMRs im Jahr 2025 27,11 % des Marktanteils, während autonome Kommissionier-AMRs bis 2031 voraussichtlich mit einem CAGR von 24,86 % wachsen werden.
- Nach Endverbraucherbranche hielt Lagerhaltung und Logistik im Jahr 2025 einen Anteil von 35,18 %, während Pharmazeutika und Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 24,77 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 38,65 % am Markt für autonome mobile Roboter-Visionssysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 25,16 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für autonome mobile Roboter-Visionssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung der E-Commerce-Auftragsabwicklung | +5.8% | Global, mit höchster Intensität in Nordamerika, China und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in Lagerhäusern und steigende Personalkosten | +5.2% | Primär Nordamerika und Europa, mit Ausstrahlungseffekten auf Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Edge-KI zur Reduzierung von Visionslatenzen und Bandbreitenanforderungen | +4.3% | Global, mit früher Einführung in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Flexible Fertigung und Einführung von Industrie 4.0 | +3.6% | Europa und asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Markerfreie Navigation durch visuelles SLAM | +2.8% | Global, mit Beschleunigung in Bestandsanlagen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Standardisierte Wahrnehmungsmodule zur Ermöglichung von Nachrüstungen in Bestandsanlagen | +2.1% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung der E-Commerce-Auftragsabwicklung
Das E-Commerce-Volumen hat die Nachfrage nach visionausgestatteten AMRs in wettbewerbsintensiven Auftragsabwicklungsbetrieben aufrechterhalten. Nordamerikanische Lagerhaltungsunternehmen kauften im ersten Halbjahr 2026 ein erhebliches Volumen an Robotern. Diese Käufe repräsentierten einen bedeutenden Marktwert und übertrafen das im entsprechenden Zeitraum des Jahres 2025 verzeichnete Niveau. Dieser Trend erhöht auch die Nachfrage nach Komponenten, die einen Dauerbetrieb unterstützen können.[1]Information Technology and Innovation Foundation, "Fakt der Woche: Roboterkäufe in der nordamerikanischen Lagerhaltungsbranche beliefen sich im ersten Halbjahr 2026 auf 1,2 Milliarden USD," Information Technology and Innovation Foundation, itif.org. Dichtere Waren-zu-Person-Betriebe erfordern Navigationssysteme, die benachbarte Regalplätze präzise unterscheiden können. Diese Anforderung begünstigt fortschrittliche 3D-Vision gegenüber barcode-geführten Systemen in komplexen Anlagen. Maersks Anlage in Singapur nahm Anfang 2026 mit einer großen Flotte von A42T-Systemen und AMRs von Hai Robotics den Betrieb auf. Der ganzjährige Flotteneinsatz erhöht ebenfalls die Nachfrage nach Komponenten, die einen Dauerbetrieb unterstützen können.
Arbeitskräftemangel in Lagerhäusern und steigende Personalkosten
Engpässe bei Lagerhaltungsarbeitskräften stärken die wirtschaftliche Grundlage für autonome Geräte. Die durchschnittlichen US-amerikanischen Lagerhaltungslöhne stiegen im Juni 2026, während eine erhebliche Anzahl von Stellen in Transport, Lagerhaltung und Versorgungsunternehmen unbesetzt blieb. Die Anzahl der unbesetzten Stellen war höher als im entsprechenden Zeitraum des Jahres 2025. Hohe Mitarbeiterfluktuation verursacht zudem wiederkehrende Schulungs- und Einarbeitungskosten für große Verteilzentren. Geekplus schloss bis Juni 2026 eine groß angelegte Implementierung mobiler AMRs in mehreren Toyota-Werken in Japan ab.[2]Geekplus Technology Co., Ltd., "Geekplus setzt 400+ AMRs in mehreren Toyota-Werken ein," Geekplus News, geekplus.com. Die Implementierung spiegelte Japans rückläufige erwerbsfähige Bevölkerung und Einschränkungen der Arbeitszeiten von Lkw-Fahrern wider. Diese Druckfaktoren weiten die Einführung von E-Commerce-Anlagen auf anspruchsvolle Intralogistikbetriebe aus.
Edge-KI zur Reduzierung von Visionslatenzen und Bandbreitenanforderungen
Inferenz auf dem Gerät bringt Wahrnehmung und Roboterreaktion im Markt für autonome mobile Roboter-Visionssysteme näher zusammen. Eine Studie aus dem Jahr 2025 berichtete von einer Pfadverfolgungsgenauigkeit von 92 % und einer Hindernisausweichquote von 88 % für ein ResNet-18-Modell auf einem NVIDIA Jetson Nano. Die Studie verzeichnete zudem eine maximale Wahrnehmungs-zu-Aktions-Latenz von 150 Millisekunden in halbstrukturierten Lagerumgebungen.[3]Frontiers in Robotics and AI, "ResNet-18-basierte Multi-Task-Visionsinterferenz und adaptive Steuerung für einen Edge-eingesetzten autonomen Roboter," Frontiers in Robotics and AI, frontiersin.org. Eingebettetes Computing kann die Abhängigkeit von der Fernverarbeitung für routinemäßige Visionsaufgaben reduzieren. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller mit NVIDIA-Jetson-Verarbeitung auf den Markt. Im Mai 2026 wurde der Qualcomm-Dragonwing-betriebene In-Sight 3900 eingeführt. Diese Produkte unterstützen zentralisiertes Modelltraining und die Implementierung über verteilte Flotten hinweg.
Flexible Fertigung und Einführung von Industrie 4.0
Visionssysteme helfen AMRs, in Fertigungsumgebungen mit wechselnden Materialflüssen zu operieren. Im Gegensatz zu Fahrzeugen mit festem Pfad können visionausgestattete AMRs Routen anpassen, wenn sich Produktionspläne oder Zelllayouts ändern. Diese Fähigkeit ist nützlich in Montageoperationen für Elektronik und EV-Batterien mit gemischten Modellen. Geekplus integrierte das Flottenmanagement mit den MES- und SPS-Systemen der Anlage in seiner Toyota-Implementierung. Die Implementierung unterstützte Just-in-time-Intralogistik ohne menschliche Dispositionseingriffe. Flexible Anlagen benötigen zunehmend Geräte, die auf Veränderungen reagieren können, ohne die physische Navigationsinfrastruktur neu aufzubauen. Dies legt größeren Wert auf visuelle Lokalisierung und vernetzte Flottensteuerungssoftware.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Kalibrierungskosten | -3.2% | Global, am ausgeprägtesten für mittelständische Betreiber in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsvalidierung in dynamischen Mensch-Roboter-Umgebungen | -2.6% | Global, mit höchster Compliance-Komplexität in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Datensatzverschiebung bei unterschiedlichen Beleuchtungs-, Oberflächen- und Lagerbedingungen | -1.8% | Global, mit höchster Schwere in nachgerüsteten Bestandsanlagen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei visionsbasierten Lokalisierungsdaten | -1.2% | Global, mit beschleunigter regulatorischer Exposition in der EU und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Kalibrierungskosten
Die Integration kann für mittelständische Betreiber eine größere Hürde darstellen als die Hardware-Beschaffung. Eine Roboterflotte in einer großen Anlage kann erhebliche anfängliche Kapitalinvestitionen erfordern. Visionssysteme benötigen zudem Anlagenkartierung, Integration des Lagerverwaltungssystems, Ladeinfrastruktur und Serviceunterstützung. Jede Kamera muss gegen den kinematischen Referenzrahmen des Roboters kalibriert werden. Hardware-Wartung oder -Austausch kann eine erneute Kalibrierung erfordern. Multi-Vendor-Flotten erhöhen den Aufwand, da Anbieter häufig unterschiedliche Kalibrierungsrahmen verwenden. Standardisierte Wahrnehmungsmodule können den Implementierungsaufwand reduzieren, wo sie sensorspezifische Einrichtungsanforderungen beseitigen.
Sicherheitsvalidierung in dynamischen Mensch-Roboter-Umgebungen
Die Sicherheitsvalidierung bleibt schwierig, wenn Mitarbeiter und mobile Roboter einen aktiven Arbeitsbereich teilen. ISO 3691-4 legt Sicherheitsanforderungen für fahrerlose Industriefahrzeuge und verwandte Systeme fest. ANSI/A3 R15.08 befasst sich ebenfalls mit Sicherheitsanforderungen für industrielle mobile Roboter. Die EU-Maschinenverordnung 2023/1230 wird ab August 2027 zusätzliche Cybersicherheits- und KI-Sicherheitsbestimmungen anwenden. Tests können in sicherheitskritischen Anlagen drei bis sechs Monate dauern. Visionssysteme, die neuronale Netze verwenden, weisen zudem Fehlerverhalten auf, das mit Rahmenwerken, die für deterministische Sensoren entwickelt wurden, schwerer zu bewerten ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Orchestrierung definiert den Wertestapel neu
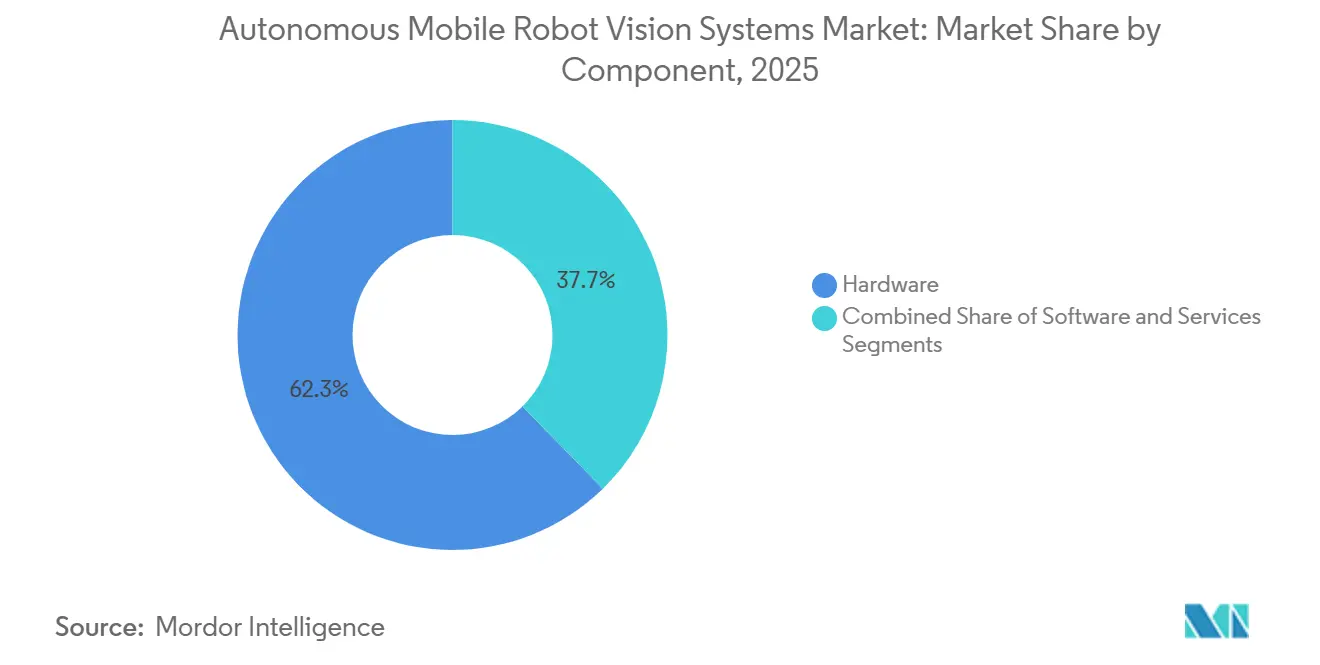
Hardware hielt im Jahr 2025 62,33 % des Marktanteils für autonome mobile Roboter-Visionssysteme. Tiefenkameras, LiDAR-Module, eingebettete Prozessoren und unterstützende Optiken schaffen einen großen anfänglichen Gerätebedarf. Hardware bleibt unverzichtbar, da jede AMR-Flotte physische Wahrnehmungsfähigkeit auf Roboter-Ebene benötigt. Große Implementierungen erfordern eine konsistente Komponentenverfügbarkeit und Kalibrierungsunterstützung. Die Sensorarchitektur beeinflusst daher weiterhin Zuverlässigkeit, Wartungsanforderungen und Ersatzkosten. Kostengünstigerer Wettbewerb übt auch Druck auf die Margen für standardisierte Hardware aus. Anbieter reagieren, indem sie Sensoren mit proprietärer Verarbeitung, Software oder Serviceangeboten kombinieren. Dieser Ansatz kann die Differenzierung schützen, wenn grundlegende Komponenten breiter verfügbar werden. Er gibt Käufern auch einen klareren Überblick über die Gesamtsystemverantwortung.
Das Softwaresegment wird bis 2031 voraussichtlich mit einem CAGR von 24,92 % wachsen. Modellverwaltungsplattformen ermöglichen es, zentral trainierte Visionsmodelle über mehrere Standorte hinweg einzusetzen. Flottenorchestrierungssoftware koordiniert Roboterbewegungen und verbindet Visionsausgaben mit Betriebssystemen. Cognex gab an, dass seine OneVision-Plattform seit dem Beta-Start im Juni 2025 mehr als 100 Unternehmenskunden überschritten hatte. Die Plattform unterstützt den Übergang von isolierten Pilotprojekten zu standortübergreifenden Implementierungen. Dienstleistungen gewinnen auch durch Robotics-as-a-Service-Modelle an Bedeutung. Diese Modelle verlagern einen Teil der Integrations-, Kalibrierungs- und Wartungsarbeit auf Anbieter. Die Branche der autonomen mobilen Roboter-Visionssysteme legt daher mehr Wert auf wiederkehrende Software- und Supporteinnahmen. Käufer profitieren, wenn Software die mit Updates und Flottenexpansion verbundenen Störungen reduziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Visionstechnologie: 3D-LiDAR führt, strukturiertes Licht gewinnt Boden in Präzisionsanwendungen
3D-LiDAR und Laservision hielten im Jahr 2025 27,78 % des Marktanteils für autonome mobile Roboter-Visionssysteme. Die Technologie wird in großen Logistikanlagen weit verbreitet für Navigation und Hinderniserkennung eingesetzt. Ihre Rolle ist dort etabliert, wo Betriebe eine zuverlässige Positionserkennung über weite Bereiche hinweg erfordern. RoboSense meldete im betreffenden Zeitraum ein erhebliches Wachstum des Verkaufsvolumens bei Robotik-LiDAR im Jahresvergleich. Sein vollständig festkörperbasierter digitaler E2-LiDAR trat in die Serienproduktion und Kundenlieferung ein. Hesais JT128 bot ein breites Sichtfeld in einem kompakten Format. Solche Designs unterstützen den Einsatz in kleineren AMR-Plattformen. Diese Entwicklungen zeigen, dass höhere Leistung und breitere Verfügbarkeit gleichzeitig eintreten können.
Strukturiertes Licht 3D-Vision wird bis 2031 voraussichtlich mit einem CAGR von 25,11 % wachsen. Pharmazeutische und elektronische Kommissionieraufgaben benötigen detaillierte Oberflächenkartierung für genaues Behälterkommissionieren. Die Technologie unterstützt Handhabungsprozesse, bei denen Objektform und -platzierung variieren. Sie kann das Kommissionieren unterstützen, ohne auf vorprogrammierte Greifpfade angewiesen zu sein. Stereovision und Time-of-Flight-Sensoren bleiben relevant, wo eine Tiefenschätzung auf Nutzlastebene ausreicht. Diese Systeme können Implementierungen mit engeren Gerätebudgets bedienen. Zweidimensionale Vision bleibt auch für die Barcode-Identifikation und die Inspektion flacher Oberflächen nützlich. Diese Anwendungen arbeiten oft in relativ strukturierten Umgebungen. Der Markt für autonome mobile Roboter-Visionssysteme wird mehrere Sensortypen beibehalten, da die Betriebsanforderungen je nach Aufgabe, Umgebung und erforderlicher Präzision variieren.
Nach Funktion: Navigation verankert die Nachfrage, Objekterkennung beschleunigt sich
Navigation und Lokalisierung machten im Jahr 2025 29,98 % der Marktgröße für autonome mobile Roboter-Visionssysteme aus. Diese Funktion ist grundlegend, da AMRs ihre Position bestimmen müssen, bevor sie andere Aufgaben ausführen. Käufer nutzen die Navigationsleistung zur Bewertung der Routenzuverlässigkeit und der Infrastrukturanforderungen. ABB brachte im Juli 2026 seinen autonomen Gabelstapler Flexley Stack F712 auf den Markt. ABB gab an, dass die Plattform eine Positionierungsgenauigkeit von ±10 mm ohne Bodenmarkierungen oder Reflektoren erreichte. Markerfreier Betrieb kann den Bedarf an fester Führungsinfrastruktur reduzieren. Er kann auch Änderungen an Routen und Anlagenlayouts einfacher handhabbar machen. Die Navigationsfähigkeit wird unter fortschrittlichen Anbietern zunehmend vergleichbarer. Käufer achten daher stärker auf die Gesamtkosten der Lokalisierungsinfrastruktur.
Objekterkennung und -identifikation werden bis 2031 voraussichtlich mit einem CAGR von 25,23 % wachsen. Die Funktion hilft Robotern, Gegenstände und Bedingungen in weniger strukturierten Kommissionierumgebungen zu identifizieren. Zero-Shot-Learning kann den Bedarf an Training für jede einzelne Lagereinheit reduzieren. Geekplus stellte eine Roboterarm-Kommissionierstation mit einem Mehrkamera-Visionsarray und seiner Geek+ Brain-Plattform vor. Das Unternehmen meldete hohe Kommissioniergenauigkeit und hohen Durchsatz. Hinderniserkennung, Kartierung, Umgebungswahrnehmung und Pfadplanung verbinden Sensoreingaben mit der Roboterbewegung. Diese Funktionen hängen von Software ab, die wechselnde Lagerbedingungen interpretieren kann. Der Markt für autonome mobile Roboter-Visionssysteme profitiert, wenn Plattformen mehrere Funktionen über eine gemeinsame Wahrnehmungsschicht unterstützen.
Nach Robotertyp: Waren-zu-Person dominiert, autonomes Kommissionieren skaliert
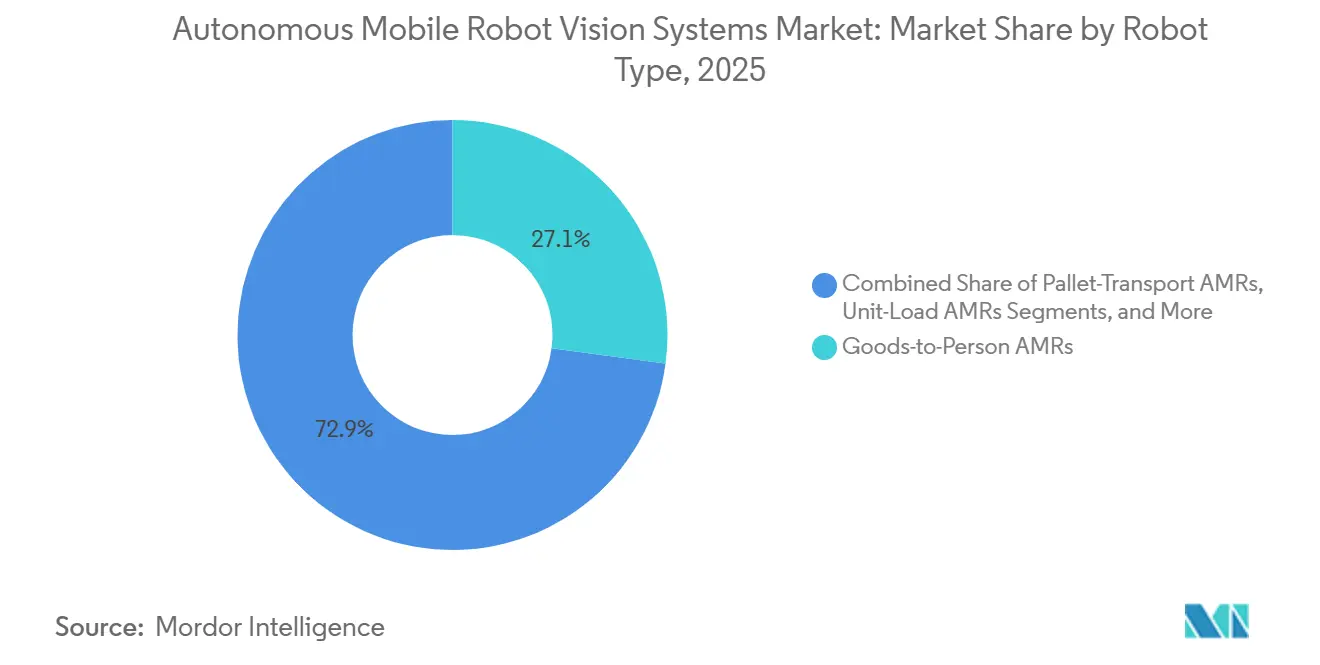
Waren-zu-Person-AMRs hielten im Jahr 2025 27,11 % des Marktanteils für autonome mobile Roboter-Visionssysteme. Ihre Position spiegelt den ausgereiften Einsatz in E-Commerce-Verteilzentren mit dichten Lagereinheitssortimenten wider. Diese Systeme reduzieren die Distanz, die Mitarbeiter zurücklegen müssen, um Artikel abzurufen. Das Betriebsmodell ist großen Einzelhändlern und Logistikdienstleistern vertraut. Visionssysteme verbessern ihre Fähigkeit, sich sicher und effizient in gemeinsam genutzten Arbeitsbereichen zu positionieren. Waren-zu-Person-Flotten unterstützen auch flexible Arbeitsstationslayouts. Dies hilft Betreibern, Arbeitskräfte in Spitzennachfragezeiten zuzuteilen. Die installierte Basis schafft eine anhaltende Nachfrage nach Wartung, Upgrades und Software-Verbesserungen. Sie bietet Anbietern auch eine Grundlage für die Einführung stärker automatisierter Kommissionierfunktionen.
Autonome Kommissionier-AMRs werden bis 2031 voraussichtlich mit einem CAGR von 24,86 % wachsen. Mobile Manipulatorplattformen adressieren Arbeiten, die zuvor an stationäre Kommissionierstationen gebunden waren. Brightpick erweiterte seine Implementierung bei der Dr. Max Group Ende 2025 um 44 Autopicker-Roboter. Die Erweiterung brachte die eingesetzte Flotte auf 74 Roboter in Prag, Ostrava und Bratislava. Die Roboter unterstützten die Bestandsauffüllung und das Medikamentenkommissionieren mit fortschrittlicher 3D-Vision. Schlepper- und Schleppzug-AMRs bedienen weiterhin Kitting- und Zellentransporte. Palettentransport- und Stückgutsysteme bedienen schwerere Intralogistikaufgaben. ABBs F712 zeigt, wie visuelles SLAM auch in Gabelstapler- und Palettenhandhabungsoperationen Einzug hält. Der Markt für autonome mobile Roboter-Visionssysteme umfasst daher ausgereifte Transportabläufe und neuere Roboter-zu-Waren-Anwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Lagerhaltung verankert den Umsatz, Pharma skaliert auf Compliance-Nachfrage
Lagerhaltung und Logistik hielten im Jahr 2025 35,18 % des Marktanteils für autonome mobile Roboter-Visionssysteme. Drittanbieter-Logistikdienstleister und Direktversandhändler haben weiterhin in automatisierte Auftragsabwicklung investiert. Ihre Betriebe erfordern Systeme, die hohe Bestellvolumina und wechselnde Lagerstandorte verwalten können. Visionsgeführte AMRs können auf Bedingungen reagieren, die Geräte mit festem Pfad einschränken. E-Commerce und Einzelhandel stellen eine weitere wichtige Endverbrauchergruppe dar. Diese Nutzer sehen sich oft starken saisonalen Schwankungen bei Durchsatz und Lagereinheitenmix gegenüber. Solche Bedingungen erhöhen den Wert anpassungsfähiger Navigation und Aufgabenzuweisung. Der Sektor benötigt auch Systeme, die sicher rund um wechselnde Niveaus menschlicher Aktivität arbeiten können. Die Lagerhaltungsnachfrage bleibt zentral für Produktdesign, Implementierungspraktiken und Anbieter-Servicemodelle.
Pharmazeutika und Gesundheitswesen werden bis 2031 voraussichtlich mit einem CAGR von 24,77 % wachsen. Das Segment erfordert rückverfolgbare Materialbewegungen, Kühlkettenunterstützung und Kontrollen zur Reduzierung des Kreuzkontaminationsrisikos. Visionssysteme können serialisierte pharmazeutische Codes unter unterschiedlichen Beleuchtungsbedingungen lesen. Sie können auch dazu beitragen, Positionsaufzeichnungen für regulatorische Prüfungsanforderungen zu pflegen. Diese Spezifikationen begünstigen strukturiertes Licht und Stereovision-Konfigurationen in vielen Anwendungen. Automobil-, Elektronik- und Halbleiterstandorte benötigen flexiblen Transport, wenn sich ihre Produktionslinien ändern. Lebensmittel- und Getränkebetriebe benötigen Sensorsysteme, die hygienische Designanforderungen erfüllen. Diese vielfältigen Anforderungen unterstützen spezialisierte Produktkonfigurationen in der Branche der autonomen mobilen Roboter-Visionssysteme. Sie begrenzen auch den Wert einer einzigen Sensor- oder Roboterarchitektur für jeden Endverwendungszweck.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2025 38,65 % des Marktanteils für autonome mobile Roboter-Visionssysteme. China kombiniert eine große AMR-Kundenbasis mit kostengünstigerer Produktion von Visionshardwarekomponenten. Hikvision Robot erreichte einen bedeutenden kumulativen AMR-Liefermeilenstein, wobei die jüngste Lieferkohorte erheblich schneller abgeschlossen wurde als die erste Kohorte. Japan steht vor demografischen und Transportarbeitsdruck, wie in Geekplus' groß angelegter Toyota-Implementierung widergespiegelt. Indien und ASEAN-Länder sind aufstrebende Nachfragebereiche, da die inländische Auftragsabwicklungskapazität und Investitionen in intelligente Fertigung zunehmen.
Nordamerika und Europa erzielen hohe Einnahmen pro Einheit, da Unternehmensverträge häufig Software- und Integrationsdienstleistungen umfassen. Lagerhaltungskäufe in Nordamerika blieben stark, nach erheblichen Roboterkäufen im Vorjahr. Deutschland bleibt durch Automobil- und Maschinenproduktion ein wichtiges europäisches Nachfragezentrum. Geekplus präsentierte RoboShuttle und Locus Robotics präsentierte Locus Array auf der LogiMAT in Stuttgart. Die EU-Maschinenverordnung macht Compliance-Kosten für Kaufentscheidungen relevanter.
Der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einem CAGR von 25,16 % wachsen. Logistikinfrastrukturprojekte in den Vereinigten Arabischen Emiraten und Saudi-Arabien unterstützen diese Marktchance für autonome mobile Roboter-Visionssysteme. Eine Delegation aus Abu Dhabi besuchte im September 2026 AMR Labs' Dongwon iFarm-Anlage, um LiDAR-basierte SLAM- und 3D-Visionsfähigkeiten für pharmazeutische Fertigungs- und Vertriebsinfrastruktur zu untersuchen. Südafrika, Nigeria und Ägypten erhalten mehr Aufmerksamkeit, da Logistikdichte und Fertigungsinvestitionen zunehmen.

Wettbewerbslandschaft
Der Markt für autonome mobile Roboter-Visionssysteme ist auf Plattformebene mäßig fragmentiert, während die Hochvolumen-LiDAR-Versorgung stärker konzentriert ist. Cognex und Keyence konkurrieren durch Sensorauflösung und Edge-KI-Verarbeitungsfähigkeit. Hesai und RoboSense konkurrieren durch Produktionsvolumen, Produktleistung und Lieferkapazität. Hesai hatte bis 2025 mehr als 2 Millionen kumulative Lieferungen überschritten und plante eine jährliche Kapazität von über 4 Millionen Einheiten im Jahr 2026. Proprietäre Tiefensensor-Chip-Designs können Wechselkosten für Anbieter von strukturiertem Licht schaffen.
Anbieter konkurrieren auch bei Implementierungsmodellen und Systemintegration. Locus Robotics und Geekplus bieten abonnementbasierte Dienste an, die den anfänglichen Kapitalbedarf reduzieren können. Diese Vereinbarungen können die Flottenexpansion beschleunigen, können aber die Abhängigkeit vom Software-Ökosystem eines Anbieters erhöhen. Nachrüstungen in Bestandsanlagen und Middleware für Multi-Vendor-Flotten bleiben wichtige Chancen, da viele Lagerhäuser noch keine AMRs eingeführt haben. Offene Protokolle wie VDA 5050 können standardisiertere Systemverbindungen unterstützen.
Geekplus setzte seine Geek+ Brain-Plattform 2026 im Shanghaier Lager von Schneider Electric ein, wo das Unternehmen angab, dass das System den manuellen Durchsatz verdoppelte und innerhalb von 48 Stunden produktionsbereit wurde. ABBs Flexley Stack F712 ergänzte im Juli 2026 sein Visual-SLAM-AMR-Portfolio um einen autonomen Gabelstapler. RoboSense brachte seinen festkörperbasierten digitalen E2-LiDAR im Jahr 2026 in die Serienproduktion. Plattformen, die unter wechselnden Lichtverhältnissen, reflektierenden Oberflächen und überfüllten Gängen präzise bleiben, werden einen Vorteil haben. Preiszugänglichkeit wird wichtig bleiben, da Anbieter Kunden jenseits großer Unternehmensanlagen suchen.
Marktführer für autonome mobile Roboter-Visionssysteme
SICK AG
Cognex Corporation
OMRON Corporation
Basler AG
Teledyne Technologies Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Eine Delegation aus dem Gesundheits- und Investitionsbereich Abu Dhabis besuchte AMR Labs' Dongwon iFarm-Logistikanlage in Südkorea und untersuchte die LiDAR-basierte SLAM- und fortschrittliche 3D-Vision-AMR-Systeme der Anlage für eine mögliche Anwendung in Abu Dhabis pharmazeutischer Fertigungs- und Vertriebsinfrastruktur, wobei die Gespräche auf die strategische Investitionsstrukturierung und die Einrichtung eines intelligenten Logistikzentrums in den Vereinigten Arabischen Emiraten ausgerichtet waren.
- August 2026: Geekplus brachte RoboShuttle Hyper auf den Markt, seine nächste Generation der Behälter-zu-Person-Kletterroboter-Lösung, optimiert für ultra-hohen Durchsatz und Dichte, mit Fokus auf Frischwarenlogistik, B2C-E-Commerce und Micro-Fulfillment-Center-Anwendungen. Die Markteinführung erweitert Geekplus' RoboShuttle-Portfolio auf 3 unterschiedliche Anwendungsprofile – Hyper, Air und Flex – und adressiert eine breitere Palette von operativen Lagereinheitenmixen und Durchsatzanforderungen.
- Juli 2026: ABB Robotics brachte den Flexley Stack F712 auf den Markt, einen Visual-SLAM-betriebenen autonomen Gabelstapler, der sein KI-gestütztes AMR-Portfolio aus Schleppern, Transportern und Gabelstaplern auf einer einzigen interoperablen Navigationsplattform vervollständigt. Angetrieben von ABB Robotics' AMR Studio erreicht der F712 eine Positionierungsgenauigkeit von ±10 mm und ermöglicht eine bis zu 20 % schnellere Inbetriebnahme; Kunden können gemischte Flotten einsetzen, die eine gemeinsame Flottenmanagement-Softwareschicht teilen.
- Juni 2026: Geekplus schloss die Implementierung von 436 mobilen AMRs in mehreren Toyota-Fertigungswerken in Japan ab, wobei einzelne Systemgrößen bis zu 200 Einheiten pro Anlage erreichten. Die Implementierung, angetrieben durch Japans Arbeitskräftemangel und regulatorische Einschränkungen der Arbeitszeiten von Lkw-Fahrern, integriert das AMR-Flottenmanagement mit den MES- und SPS-Systemen der Anlage, um Just-in-time-Intralogistik ohne menschliche Dispositionseingriffe zu ermöglichen.


Globaler Berichtsumfang des Marktes für autonome mobile Roboter-Visionssysteme
Der Markt für autonome mobile Roboter-Visionssysteme (AMR) bezieht sich auf kamerabasierte Wahrnehmungs- und Navigationslösungen, die mobilen Robotern ermöglichen, dynamische Umgebungen ohne feste Infrastruktur autonom zu kartieren, zu lokalisieren und zu durchqueren.
Der Marktbericht für autonome mobile Roboter-Visionssysteme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Visionstechnologie (2D-Vision, Stereovision, strukturiertes Licht 3D-Vision, Time-of-Flight, 3D-LiDAR und andere Visionstechnologien), Funktion (Navigation, Hinderniserkennung, Objekterkennung, Kartierung, Pfadplanung und andere Funktionen), Robotertyp (Waren-zu-Person-AMRs, autonome Kommissionier-AMRs, Schlepper-/Schleppzug-AMRs, Palettentransport-AMRs, Stückgut-AMRs und andere Robotertypen), Endverbraucherbranche (E-Commerce, Lagerhaltung, Automobilindustrie, Elektronik, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen und andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| 2D-Visionssysteme |
| Stereovision |
| Strukturiertes Licht 3D-Vision |
| Time-of-Flight (ToF) |
| 3D-LiDAR / Laservision |
| Andere Visionstechnologien |
| Navigation und Lokalisierung |
| Hinderniserkennung und -vermeidung |
| Objekterkennung und -identifikation |
| Kartierung und Umgebungswahrnehmung |
| Pfadplanung und -führung |
| Andere Funktionen |
| Waren-zu-Person-AMRs |
| Autonome Kommissionier-AMRs |
| Schlepper-/Schleppzug-AMRs |
| Palettentransport-AMRs |
| Stückgut-AMRs |
| Andere Robotertypen |
| E-Commerce und Einzelhandel |
| Lagerhaltung und Logistik |
| Automobilindustrie |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Visionstechnologie | 2D-Visionssysteme | ||
| Stereovision | |||
| Strukturiertes Licht 3D-Vision | |||
| Time-of-Flight (ToF) | |||
| 3D-LiDAR / Laservision | |||
| Andere Visionstechnologien | |||
| Nach Funktion | Navigation und Lokalisierung | ||
| Hinderniserkennung und -vermeidung | |||
| Objekterkennung und -identifikation | |||
| Kartierung und Umgebungswahrnehmung | |||
| Pfadplanung und -führung | |||
| Andere Funktionen | |||
| Nach Robotertyp | Waren-zu-Person-AMRs | ||
| Autonome Kommissionier-AMRs | |||
| Schlepper-/Schleppzug-AMRs | |||
| Palettentransport-AMRs | |||
| Stückgut-AMRs | |||
| Andere Robotertypen | |||
| Nach Endverbraucherbranche | E-Commerce und Einzelhandel | ||
| Lagerhaltung und Logistik | |||
| Automobilindustrie | |||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Gesundheitswesen | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für autonome mobile Roboter-Visionssysteme?
Die Marktgröße wird voraussichtlich von 302,61 Millionen USD im Jahr 2026 auf 903,79 Millionen USD bis 2031 anwachsen, bei einem CAGR von 24,46 %.
Was treibt die Einführung autonomer mobiler Roboter-Visionssysteme an?
Anforderungen an die E-Commerce-Auftragsabwicklung, Engpässe bei Lagerhaltungsarbeitskräften, Edge-KI und flexible Fertigung unterstützen die Einführung.
Welche Komponente führt beim Umsatz bei autonomen mobilen Roboter-Visionssystemen?
Hardware führte im Jahr 2025 mit einem Umsatzanteil von 62,33 %, während Software mit einem CAGR von 24,92 % voraussichtlich am schnellsten wachsen wird.
Welche Visionstechnologie expandiert am schnellsten bei AMRs?
Strukturiertes Licht 3D-Vision wird bis 2031 voraussichtlich mit einem CAGR von 25,11 % wachsen, unterstützt durch den Bedarf an Präzisionskommissionierung.
Welche Endverbraucher führen visionausgestattete AMRs am schnellsten ein?
Pharmazeutika und Gesundheitswesen werden bis 2031 voraussichtlich mit einem CAGR von 24,77 % wachsen, während Lagerhaltung und Logistik den Umsatz im Jahr 2025 anführten.
Welche Region expandiert am schnellsten bei autonomen mobilen Roboter-Visionssystemen?
Der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einem CAGR von 25,16 % wachsen, unterstützt durch Investitionen in Logistikinfrastruktur.
Seite zuletzt aktualisiert am:



