
Tamaño y Participación del Mercado de Sistemas de Visión para Robots Móviles Autónomos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
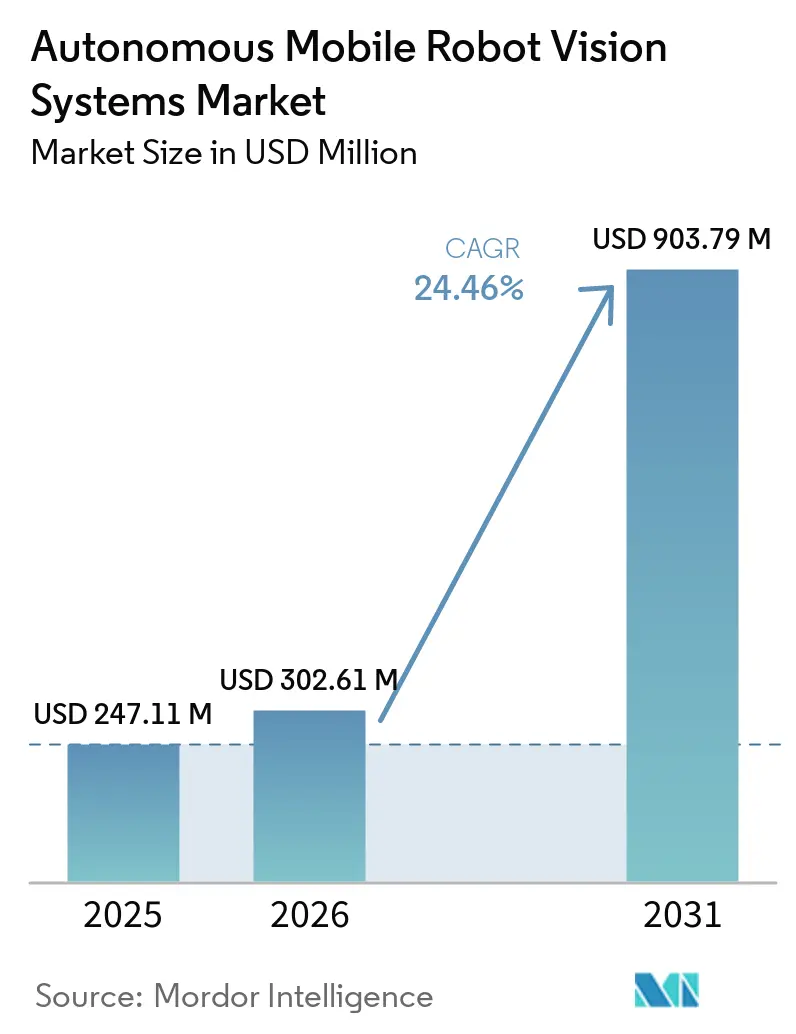
| Tamaño del Mercado (2026) | 302.61 Millones de dólares |
| Tamaño del Mercado (2031) | 903.79 Millones de dólares |
| Growth Rate (2026 - 2031) | 24.46 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Visión para Robots Móviles Autónomos por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de visión para robots móviles autónomos se expanda desde 247,11 millones de USD en 2025 y 302,61 millones de USD en 2026 hasta 903,79 millones de USD en 2031, registrando una CAGR del 24,46% entre 2026 y 2031. El aumento de los volúmenes de pedidos está haciendo que la navegación confiable de robots sea más importante en almacenes y fábricas. La disponibilidad de mano de obra y los costos laborales también están incrementando el valor de la automatización que puede operar en múltiples turnos. Los compradores evalúan cada vez más los sistemas por su capacidad para mantener el rendimiento, adaptarse a diseños cambiantes y conectarse con el software existente. La competencia se está desplazando hacia la percepción integrada, la gestión de flotas y el soporte de implementación, mientras que los proveedores de menor costo ejercen presión sobre los precios del hardware. El mercado de sistemas de visión para robots móviles autónomos ofrece, por tanto, oportunidades para los proveedores que puedan mejorar la interoperabilidad, el rendimiento en entornos difíciles y la fiabilidad operativa.
Conclusiones Clave del Informe
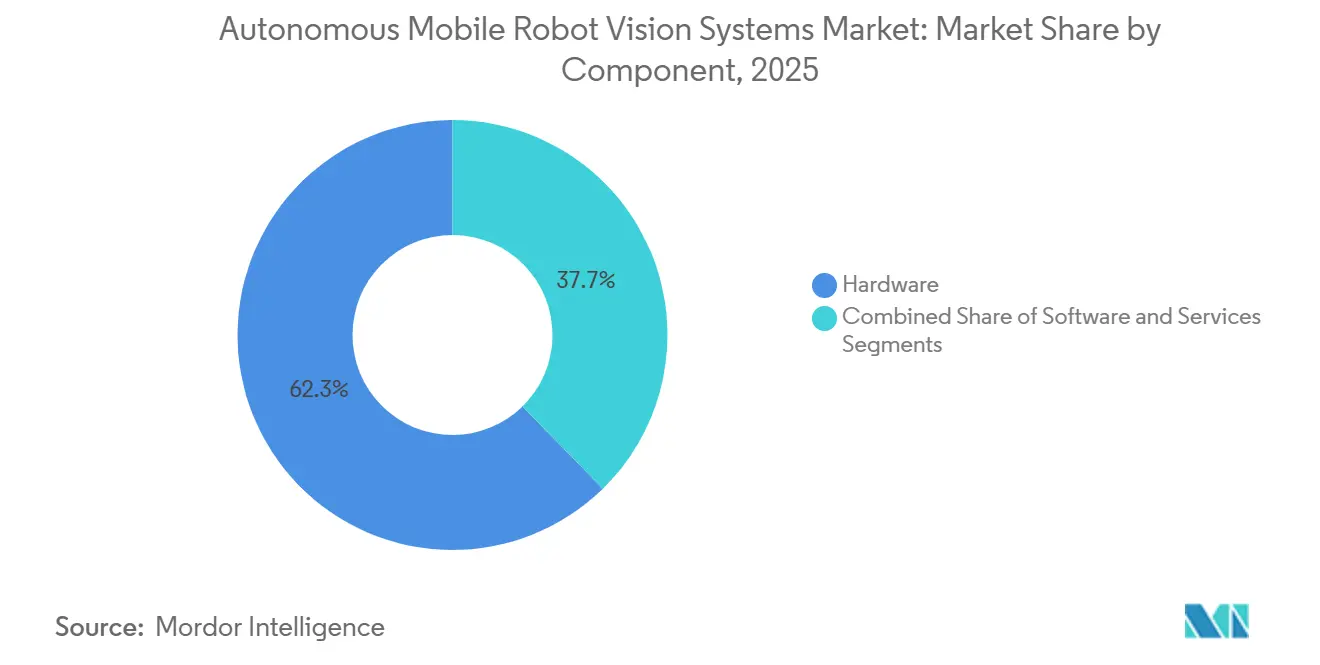
- Por componente, el hardware representó el 62,33% de la participación en ingresos en 2025, mientras que se proyecta que el software se expanda a una CAGR del 24,92% hasta 2031.
- Por tecnología de visión, el LiDAR 3D y la visión láser representaron el 27,78% de la participación en 2025, mientras que se espera que la visión 3D de luz estructurada se expanda a una CAGR del 25,11% hasta 2031.
- Por función, la navegación y localización representaron el 29,98% de la participación en 2025, mientras que se proyecta que la detección y reconocimiento de objetos se expanda a una CAGR del 25,23% hasta 2031.
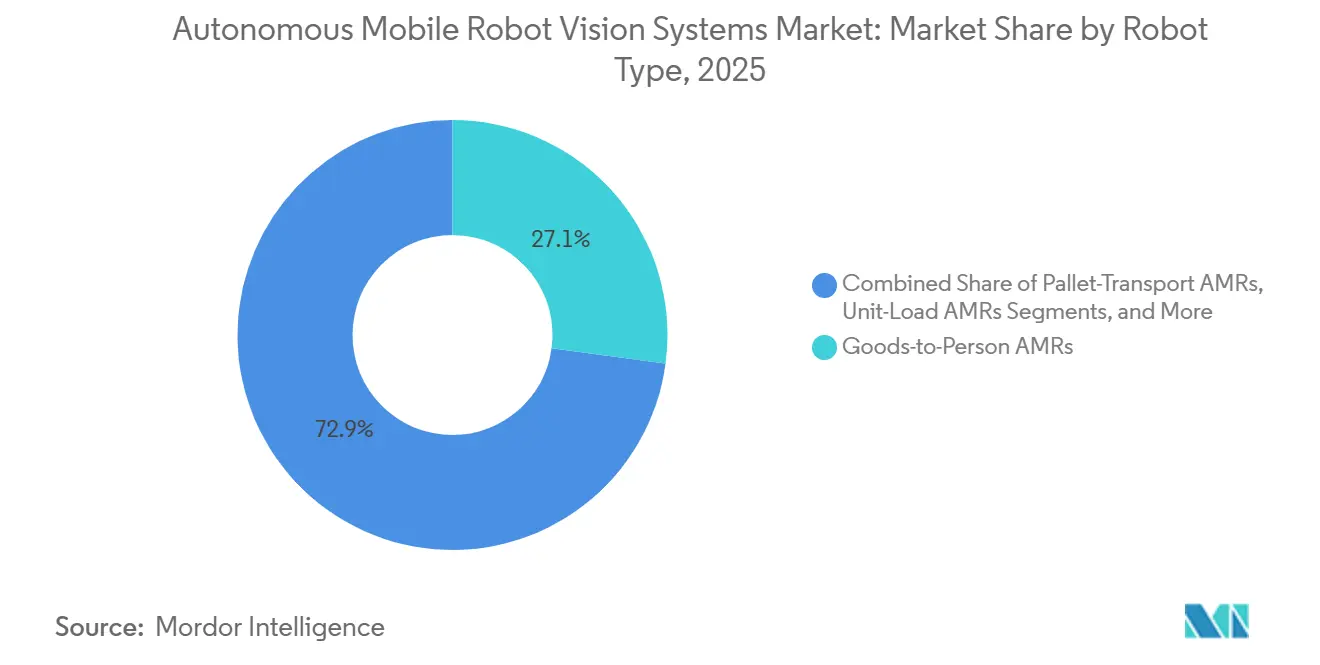
- Por tipo de robot, los AMR de mercancías a persona representaron el 27,11% de la participación en 2025, mientras que se espera que los AMR de picking autónomo se expandan a una CAGR del 24,86% hasta 2031.
- Por industria de usuario final, el almacenamiento y la logística representaron el 35,18% de la participación en 2025, mientras que se proyecta que los productos farmacéuticos y la atención sanitaria se expandan a una CAGR del 24,77% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,65% de la participación del mercado de sistemas de visión para robots móviles autónomos en 2025, mientras que se espera que Oriente Medio y África se expanda a una CAGR del 25,16% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Visión para Robots Móviles Autónomos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización del Cumplimiento de Pedidos en Comercio Electrónico | +5.8% | Global, con mayor intensidad en América del Norte, China y Europa Occidental | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Almacenes y Aumento de los Costos de la Fuerza Laboral | +5.2% | América del Norte y Europa principalmente, con extensión a Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| IA en el Borde Reduciendo la Latencia de Visión y los Requisitos de Ancho de Banda | +4.3% | Global, con adopción temprana en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fabricación Flexible y Adopción de la Industria 4.0 | +3.6% | Europa y Asia-Pacífico como núcleo, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Navegación sin Marcadores mediante SLAM Visual | +2.8% | Global, acelerándose en instalaciones brownfield en Europa y América del Norte | Mediano plazo (2-4 años) |
| Módulos de Percepción Estandarizados que Permiten Retrofits en Instalaciones Brownfield | +2.1% | América del Norte y Europa, con ganancias tempranas en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Automatización del Cumplimiento de Pedidos en Comercio Electrónico
El volumen del comercio electrónico ha sostenido la demanda de AMR equipados con visión en operaciones de cumplimiento competitivas. Las empresas de almacenamiento de América del Norte adquirieron un volumen sustancial de robots durante el primer semestre de 2026. Estas adquisiciones representaron un valor de mercado significativo y superaron el nivel registrado durante el período correspondiente de 2025. Esta tendencia también incrementa la demanda de componentes que puedan soportar operaciones continuas.[1]Fundación para la Tecnología y la Innovación de la Información, "Dato de la Semana: Las Compras de Robots en la Industria de Almacenamiento de América del Norte Totalizaron 1.200 millones de USD en el Primer Semestre de 2026," Fundación para la Tecnología y la Innovación de la Información, itif.org. Las operaciones de mercancías a persona más densas requieren sistemas de navegación que distingan posiciones de estantes adyacentes con precisión. Este requisito favorece la visión 3D avanzada sobre los sistemas guiados por códigos de barras en instalaciones complejas. La instalación de Maersk en Singapur inició operaciones a principios de 2026 con una gran flota de sistemas A42T y AMR de Hai Robotics. El uso continuo de la flota durante todo el año también incrementa la demanda de componentes que puedan soportar operaciones continuas.
Escasez de Mano de Obra en Almacenes y Aumento de los Costos de la Fuerza Laboral
Las restricciones de mano de obra en almacenes están fortaleciendo el argumento empresarial a favor de los equipos autónomos. Los salarios promedio de almacenamiento en Estados Unidos aumentaron en junio de 2026, mientras que un número sustancial de puestos permanecieron sin cubrir en transporte, almacenamiento y servicios públicos. El número de puestos sin cubrir fue mayor que en el período correspondiente de 2025. La alta rotación de empleados también genera costos recurrentes de capacitación e incorporación para los grandes centros de distribución. Geekplus completó una implementación a gran escala de AMR móviles en varias plantas de Toyota en Japón para junio de 2026.[2]Geekplus Technology Co., Ltd., "Geekplus Implementa Más de 400 AMR en Múltiples Plantas de Toyota," Noticias de Geekplus, geekplus.com. La implementación reflejó el declive de la población en edad de trabajar de Japón y las restricciones sobre las horas de trabajo de los conductores de camiones. Estas presiones están extendiendo la adopción desde las instalaciones de comercio electrónico hacia operaciones de intralogística más exigentes.
IA en el Borde Reduciendo la Latencia de Visión y los Requisitos de Ancho de Banda
La inferencia en el dispositivo está acercando la percepción y la respuesta del robot en el mercado de sistemas de visión para robots móviles autónomos. Un estudio de 2025 reportó una precisión de seguimiento de trayectoria del 92% y un éxito de evasión de obstáculos del 88% para un modelo ResNet-18 en una NVIDIA Jetson Nano. El estudio también registró una latencia máxima de percepción a acción de 150 milisegundos en entornos de almacén semiestructurados.[3]Frontiers in Robotics and AI, "Inferencia Visual Multitarea Basada en ResNet-18 y Control Adaptativo para un Robot Autónomo Implementado en el Borde," Frontiers in Robotics and AI, frontiersin.org. La computación embebida puede reducir la dependencia del procesamiento remoto para tareas de visión rutinarias. Cognex lanzó el Controlador de Visión In-Sight 6900 en abril de 2026 con procesamiento NVIDIA Jetson. Lanzó el In-Sight 3900 con tecnología Qualcomm Dragonwing en mayo de 2026. Estos productos admiten el entrenamiento centralizado de modelos y la implementación en flotas distribuidas.
Fabricación Flexible y Adopción de la Industria 4.0
Los sistemas de visión ayudan a los AMR a operar en entornos de fabricación con flujos de materiales cambiantes. A diferencia de los vehículos de trayectoria fija, los AMR equipados con visión pueden ajustar rutas cuando los programas de producción o los diseños de celdas cambian. Esta capacidad es útil en operaciones de ensamblaje de baterías para vehículos eléctricos y electrónica de modelos mixtos. Geekplus integró la gestión de flotas con los sistemas MES y PLC de la planta en su implementación en Toyota. La implementación soportó la intralogística justo a tiempo sin intervención humana en el despacho. Las plantas flexibles necesitan cada vez más equipos que puedan responder a los cambios sin reconstruir la infraestructura de navegación física. Esto pone mayor énfasis en la localización visual y el software de control de flotas conectado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración y Calibración | -3.2% | Global, más pronunciado para operadores del mercado medio en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Validación de Seguridad en Entornos Dinámicos de Colaboración Humano-Robot | -2.6% | Global, con mayor complejidad de cumplimiento en la UE y América del Norte | Mediano plazo (2-4 años) |
| Desplazamiento de Conjuntos de Datos en Condiciones de Iluminación, Superficie y Almacén | -1.8% | Global, con mayor severidad en instalaciones brownfield reconvertidas | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad de los Datos de Localización Derivados de Visión | -1.2% | Global, con exposición regulatoria acelerándose en la UE y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Calibración
La integración puede ser una barrera mayor que la adquisición de hardware para los operadores del mercado medio. Una flota de robots en una instalación grande puede requerir una inversión de capital inicial sustancial. Los sistemas de visión también necesitan mapeo de instalaciones, integración con el sistema de gestión de almacenes, infraestructura de carga y soporte de servicio. Cada cámara necesita calibración respecto al marco de referencia cinemático del robot. El mantenimiento o reemplazo del hardware puede requerir calibración nuevamente. Las flotas de múltiples proveedores aumentan la carga porque los proveedores suelen utilizar diferentes marcos de calibración. Los módulos de percepción estandarizados pueden reducir el trabajo de ingeniería de implementación cuando eliminan los requisitos de configuración específicos del sensor.
Validación de Seguridad en Entornos Dinámicos de Colaboración Humano-Robot
La validación de seguridad sigue siendo difícil cuando los trabajadores y los robots móviles comparten un espacio de trabajo activo. La norma ISO 3691-4 especifica los requisitos de seguridad para vehículos industriales sin conductor y sistemas relacionados. La norma ANSI/A3 R15.08 también aborda los requisitos de seguridad para robots móviles industriales. El Reglamento de Maquinaria de la UE 2023/1230 aplicará disposiciones adicionales de ciberseguridad y seguridad de IA a partir de agosto de 2027. Las pruebas pueden tardar de tres a seis meses en instalaciones de seguridad crítica. Los sistemas de visión que utilizan redes neuronales también presentan comportamientos de fallo que son más difíciles de evaluar con marcos desarrollados para sensores deterministas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: La Orquestación de Software Redefine la Cadena de Valor
El hardware representó el 62,33% de la participación del mercado de sistemas de visión para robots móviles autónomos en 2025. Las cámaras de profundidad, los módulos LiDAR, los procesadores embebidos y la óptica de soporte crean un gran requisito de equipamiento inicial. El hardware sigue siendo esencial porque cada flota de AMR necesita capacidad de percepción física a nivel del robot. Las implementaciones a gran escala requieren disponibilidad constante de componentes y soporte de calibración. La arquitectura de sensores, por tanto, continúa afectando la fiabilidad, los requisitos de mantenimiento y los costos de reemplazo. La competencia de menor costo también está ejerciendo presión sobre los márgenes del hardware estandarizado. Los proveedores están respondiendo combinando sensores con procesamiento propietario, software u ofertas de servicio. Este enfoque puede proteger la diferenciación cuando los componentes básicos se vuelven más ampliamente disponibles. También ofrece a los compradores una visión más clara de la responsabilidad del sistema completo.
Se proyecta que el segmento de software se expanda a una CAGR del 24,92% hasta 2031. Las plataformas de gestión de modelos permiten implementar modelos de visión entrenados de forma centralizada en múltiples sitios. El software de orquestación de flotas coordina el movimiento de los robots y conecta los resultados de visión con los sistemas operativos. Cognex declaró que su plataforma OneVision había superado los 100 clientes empresariales desde su lanzamiento en versión beta en junio de 2025. La plataforma apoya el paso de pilotos aislados a implementaciones en múltiples sitios. Los servicios también están ganando importancia a través de modelos de robótica como servicio. Estos modelos trasladan parte del trabajo de integración, calibración y mantenimiento a los proveedores. La industria de sistemas de visión para robots móviles autónomos está, por tanto, otorgando mayor valor a los ingresos recurrentes de software y soporte. Los compradores se benefician cuando el software reduce la disrupción asociada con las actualizaciones y la expansión de flotas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Visión: El LiDAR 3D Lidera, la Luz Estructurada Gana Terreno en Aplicaciones de Precisión
El LiDAR 3D y la visión láser representaron el 27,78% de la participación del mercado de sistemas de visión para robots móviles autónomos en 2025. La tecnología se utiliza ampliamente para la navegación y la detección de obstáculos en grandes instalaciones logísticas. Su papel está establecido donde las operaciones requieren conciencia posicional confiable en áreas amplias. RoboSense reportó un crecimiento sustancial interanual en el volumen de ventas de LiDAR para robótica durante el período. Su LiDAR digital de estado sólido E2 entró en producción a escala completa y entrega a clientes. El JT128 de Hesai ofreció un amplio campo de visión en un formato compacto. Estos diseños apoyan el uso en plataformas AMR más pequeñas. Estos desarrollos indican que un mayor rendimiento y una disponibilidad más amplia pueden ocurrir simultáneamente.
Se espera que la visión 3D de luz estructurada se expanda a una CAGR del 25,11% hasta 2031. Las tareas de picking farmacéutico y electrónico necesitan mapeo detallado de superficies para un picking de contenedores preciso. La tecnología apoya los procesos de manipulación donde la forma y la colocación de los objetos varían. Puede asistir en el picking sin depender de trayectorias de agarre preprogramadas. Los sensores de visión estéreo y de tiempo de vuelo siguen siendo relevantes donde la estimación de profundidad a nivel de carga útil es suficiente. Estos sistemas pueden servir a implementaciones con presupuestos de equipamiento más ajustados. La visión bidimensional también sigue siendo útil para la identificación de códigos de barras y la inspección de superficies planas. Esas aplicaciones suelen operar en entornos relativamente estructurados. El mercado de sistemas de visión para robots móviles autónomos retendrá varios tipos de sensores porque las necesidades operativas difieren según la tarea, el entorno y la precisión requerida.
Por Función: La Navegación Ancla la Demanda, el Reconocimiento de Objetos se Acelera
La navegación y localización representaron el 29,98% del tamaño del mercado de sistemas de visión para robots móviles autónomos en 2025. Esta función es fundamental porque los AMR deben identificar su posición antes de ejecutar otras tareas. Los compradores utilizan el rendimiento de navegación para evaluar la fiabilidad de las rutas y los requisitos de infraestructura. ABB lanzó su carretilla elevadora autónoma Flexley Stack F712 en julio de 2026. ABB declaró que la plataforma logró una precisión de posicionamiento de ±10 mm sin marcadores en el suelo ni reflectores. La operación sin marcadores puede reducir la necesidad de infraestructura de guía fija. También puede facilitar la gestión de cambios en rutas y diseños de instalaciones. La capacidad de navegación se está volviendo más comparable entre los proveedores avanzados. Los compradores, en consecuencia, prestan mayor atención al costo total de la infraestructura de localización.
Se proyecta que la detección y el reconocimiento de objetos se expandan a una CAGR del 25,23% hasta 2031. La función ayuda a los robots a identificar artículos y condiciones en entornos de picking menos estructurados. El aprendizaje de disparo cero puede reducir la necesidad de entrenamiento en cada SKU individual. Geekplus introdujo una estación de picking con brazo robótico que utiliza una matriz de visión multicámara y su plataforma Geek+ Brain. La empresa reportó alta precisión de picking y rendimiento. La detección de obstáculos, el mapeo, la percepción del entorno y la planificación de rutas conectan las entradas de los sensores con el movimiento del robot. Estas funciones dependen de software que pueda interpretar las condiciones cambiantes del almacén. El mercado de sistemas de visión para robots móviles autónomos se beneficia cuando las plataformas admiten varias funciones a través de una capa de percepción compartida.
Por Tipo de Robot: Mercancías a Persona Domina, el Picking Autónomo Escala
Los AMR de mercancías a persona representaron el 27,11% de la participación del mercado de sistemas de visión para robots móviles autónomos en 2025. Su posición refleja un uso maduro en instalaciones de distribución de comercio electrónico con surtidos densos de SKU. Estos sistemas reducen la distancia que los trabajadores deben recorrer para recuperar artículos. El modelo operativo es familiar para los grandes minoristas y proveedores de logística. Los sistemas de visión mejoran su capacidad para posicionarse de forma segura y eficiente dentro de áreas de trabajo compartidas. Las flotas de mercancías a persona también admiten diseños de estaciones de trabajo flexibles. Esto ayuda a los operadores a asignar mano de obra durante los períodos de demanda máxima. La base instalada crea una demanda continua de mantenimiento, actualizaciones y mejoras de software. También proporciona a los proveedores una base para introducir funciones de picking más automatizadas.
Se espera que los AMR de picking autónomo se expandan a una CAGR del 24,86% hasta 2031. Las plataformas de manipuladores móviles están abordando trabajos previamente vinculados a estaciones de picking estacionarias. Brightpick amplió su implementación con el Grupo Dr. Max en 44 robots Autopicker a finales de 2025. La expansión llevó la flota implementada a 74 robots en Praga, Ostrava y Bratislava. Los robots apoyaron la reposición de existencias y el picking de medicamentos con visión 3D avanzada. Los AMR de remolque y arrastre continúan sirviendo para el kitting y el transporte entre celdas. Los sistemas de transporte de palés y cargas unitarias sirven para tareas de intralogística más pesadas. El F712 de ABB muestra cómo el SLAM visual también está entrando en las operaciones de carretillas elevadoras y manejo de palés. El mercado de sistemas de visión para robots móviles autónomos abarca, por tanto, flujos de trabajo de transporte maduros y aplicaciones más nuevas de robot a mercancías.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: El Almacenamiento Ancla los Ingresos, el Sector Farmacéutico Escala por Demanda de Cumplimiento Normativo
El almacenamiento y la logística representaron el 35,18% de la participación del mercado de sistemas de visión para robots móviles autónomos en 2025. Los proveedores de logística de terceros y los minoristas de venta directa al consumidor han continuado invirtiendo en cumplimiento automatizado. Sus operaciones requieren sistemas que puedan gestionar altos volúmenes de pedidos y ubicaciones de inventario cambiantes. Los AMR guiados por visión pueden responder a condiciones que limitan los equipos de trayectoria fija. El comercio electrónico y el comercio minorista representan otro grupo importante de usuarios finales. Estos usuarios suelen enfrentar fuertes cambios estacionales en el rendimiento y la combinación de SKU. Tales condiciones aumentan el valor de la navegación adaptable y la asignación de tareas. El sector también necesita sistemas que puedan trabajar de forma segura en torno a niveles cambiantes de actividad humana. La demanda de almacenamiento sigue siendo central para el diseño de productos, las prácticas de implementación y los modelos de servicio de los proveedores.
Se proyecta que los productos farmacéuticos y la atención sanitaria se expandan a una CAGR del 24,77% hasta 2031. El segmento requiere movimiento de materiales trazable, soporte de cadena de frío y controles que reduzcan el riesgo de contaminación cruzada. Los sistemas de visión pueden leer códigos farmacéuticos serializados en condiciones de iluminación variables. También pueden ayudar a mantener registros de posición para los requisitos de auditoría regulatoria. Estas especificaciones favorecen las configuraciones de luz estructurada y visión estéreo en muchas aplicaciones. Los sitios automotrices, electrónicos y de semiconductores necesitan transporte flexible a medida que sus líneas de producción cambian. Las operaciones de alimentos y bebidas necesitan sistemas de sensores que cumplan con los requisitos de diseño higiénico. Estas demandas variadas apoyan configuraciones de productos especializadas en toda la industria de sistemas de visión para robots móviles autónomos. También limitan el valor de una única arquitectura de sensor o robot para cada uso final.
Análisis Geográfico
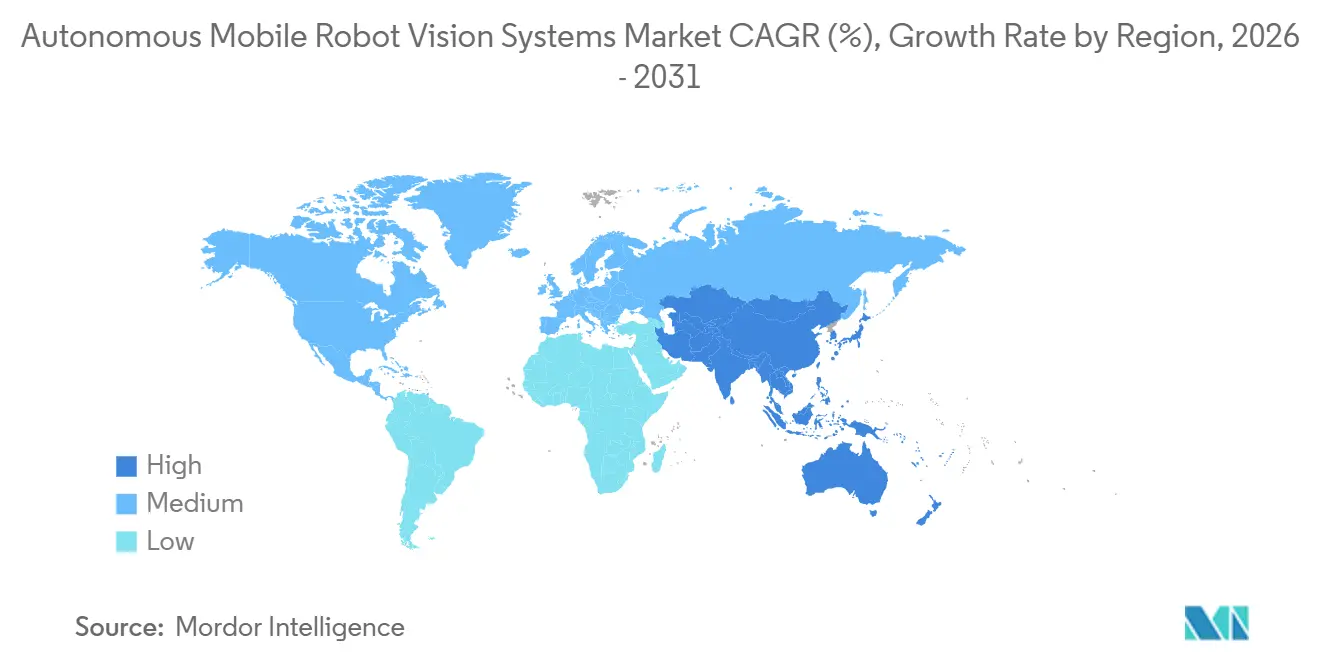
Asia-Pacífico representó el 38,65% de la participación del mercado de sistemas de visión para robots móviles autónomos en 2025. China combina una gran base de clientes de AMR con una producción de menor costo de componentes de hardware de visión. Hikvision Robot alcanzó un hito significativo de envíos acumulados de AMR, con su cohorte de envíos más reciente completada sustancialmente más rápido que su cohorte inicial. Japón enfrenta presiones demográficas y de mano de obra en transporte, como se refleja en la implementación a gran escala de Geekplus en Toyota. India y los países de la ASEAN son áreas de demanda emergente a medida que se expanden la capacidad de cumplimiento doméstico y la inversión en fabricación inteligente.
América del Norte y Europa registran altos ingresos por unidad porque los contratos empresariales suelen incluir software y servicios de integración. Las compras de almacenes en América del Norte se mantuvieron sólidas, tras las sustanciales adquisiciones de robots del año anterior. Alemania sigue siendo un centro clave de demanda europea a través de la producción automotriz y de maquinaria. Geekplus presentó RoboShuttle y Locus Robotics presentó Locus Array en LogiMAT en Stuttgart. El Reglamento de Maquinaria de la UE está haciendo que los costos de cumplimiento sean más relevantes para las decisiones de compra.
Se proyecta que Oriente Medio y África se expandan a una CAGR del 25,16% hasta 2031. Los proyectos de infraestructura logística en los Emiratos Árabes Unidos y Arabia Saudita apoyan esta oportunidad del mercado de sistemas de visión para robots móviles autónomos. Una delegación de Abu Dabi visitó la instalación Dongwon iFarm de AMR Labs en septiembre de 2026 para examinar las capacidades de SLAM basado en LiDAR y visión 3D para la infraestructura de fabricación y distribución farmacéutica. Sudáfrica, Nigeria y Egipto están recibiendo mayor atención a medida que se desarrollan la densidad logística y la inversión en manufactura.

Panorama Competitivo
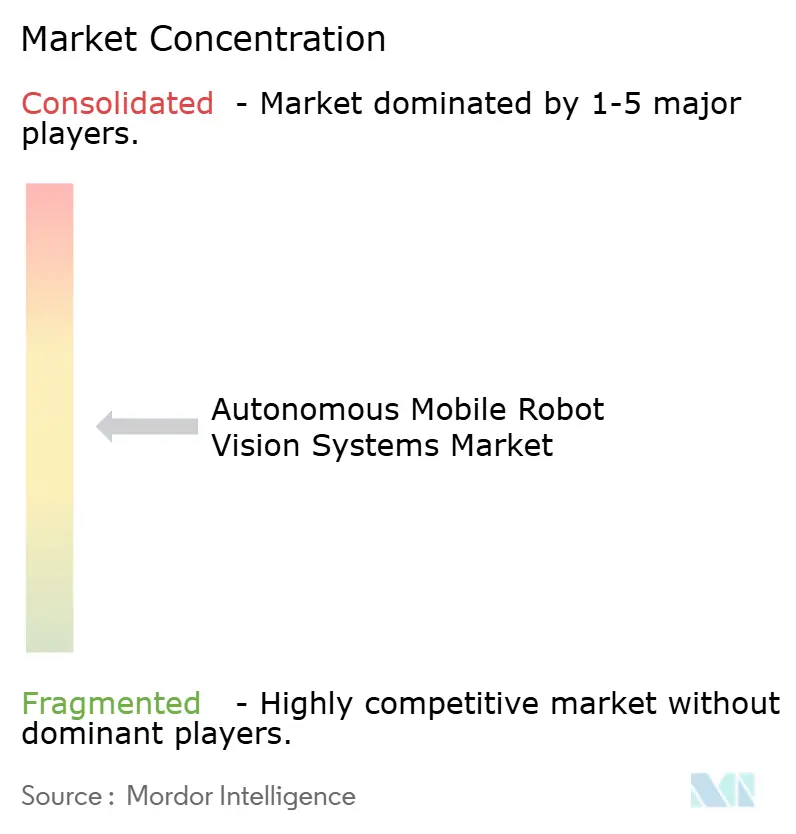
El mercado de sistemas de visión para robots móviles autónomos está moderadamente fragmentado a nivel de plataforma, mientras que el suministro de LiDAR de alto volumen está más concentrado. Cognex y Keyence compiten a través de la resolución de sensores y la capacidad de procesamiento de IA en el borde. Hesai y RoboSense compiten a través de la escala de producción, el rendimiento del producto y la capacidad de entrega. Hesai había superado las 2 millones de entregas acumuladas para 2025 y planeaba una capacidad anual superior a 4 millones de unidades en 2026. Los diseños de chips de detección de profundidad propietarios pueden crear costos de cambio para los proveedores de luz estructurada.
Los proveedores también compiten en modelos de implementación e integración de sistemas. Locus Robotics y Geekplus ofrecen servicios basados en suscripción que pueden reducir los requisitos de capital inicial. Estos acuerdos pueden acelerar la expansión de flotas, pero pueden aumentar la dependencia del ecosistema de software de un proveedor. Los retrofits en instalaciones brownfield y el middleware de flotas de múltiples proveedores siguen siendo oportunidades importantes porque muchos almacenes no han adoptado AMR. Los protocolos abiertos como VDA 5050 pueden apoyar conexiones de sistemas más estandarizadas.
Geekplus implementó su plataforma Geek+ Brain en el almacén de Schneider Electric en Shanghái en 2026, donde declaró que el sistema duplicó el rendimiento manual y estuvo listo para producción en 48 horas. El Flexley Stack F712 de ABB añadió una carretilla elevadora autónoma a su cartera de AMR con SLAM Visual en julio de 2026. RoboSense puso en producción a escala completa su LiDAR digital de estado sólido E2 durante 2026. Las plataformas que mantienen la precisión bajo condiciones de iluminación cambiantes, superficies reflectantes y pasillos concurridos tendrán una ventaja. La accesibilidad de precios seguirá siendo importante a medida que los proveedores busquen clientes más allá de las grandes instalaciones empresariales.
Líderes de la Industria de Sistemas de Visión para Robots Móviles Autónomos
SICK AG
Cognex Corporation
OMRON Corporation
Basler AG
Teledyne Technologies Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Una delegación de inversión y atención sanitaria de Abu Dabi visitó la instalación logística Dongwon iFarm de AMR Labs en Corea del Sur, examinando los sistemas AMR de SLAM basado en LiDAR y visión 3D avanzada de la instalación para su posible aplicación en la infraestructura de fabricación y distribución farmacéutica de Abu Dabi, con debates centrados en la estructuración de inversiones estratégicas y el establecimiento de un centro de logística inteligente en los Emiratos Árabes Unidos.
- Agosto de 2026: Geekplus lanzó RoboShuttle Hyper, su solución AMR de escalada de contenedor a persona de próxima generación, optimizada para un rendimiento y densidad ultraaltos, dirigida a aplicaciones de logística de alimentos frescos, comercio electrónico B2C y centros de microcumplimiento. El lanzamiento amplía la cartera RoboShuttle de Geekplus a 3 perfiles de casos de uso distintos: Hyper, Air y Flex, abordando una gama más amplia de combinaciones de SKU operativas y requisitos de rendimiento.
- Julio de 2026: ABB Robotics lanzó el Flexley Stack F712, una carretilla elevadora autónoma impulsada por SLAM Visual que completa su cartera de AMR con tecnología de IA en remolcadores, transportadores y carretillas elevadoras sobre una única plataforma de navegación interoperable. Impulsado por AMR Studio de ABB Robotics, el F712 logra una precisión de posicionamiento de ±10 mm y permite hasta un 20% más de rapidez en la puesta en marcha, y los clientes pueden implementar flotas mixtas que comparten una capa de software de gestión de flotas común.
- Junio de 2026: Geekplus completó la implementación de 436 AMR móviles en múltiples plantas de fabricación de Toyota en Japón, con escalas de sistema único que alcanzan 200 unidades por instalación. La implementación, impulsada por la escasez de mano de obra en Japón y las restricciones regulatorias sobre las horas de trabajo de los conductores de camiones, integra la gestión de flotas de AMR con los sistemas MES y PLC de la planta para habilitar la intralogística justo a tiempo sin intervención humana en el despacho.


Alcance del Informe Global del Mercado de Sistemas de Visión para Robots Móviles Autónomos
El Mercado de Sistemas de Visión para Robots Móviles Autónomos (AMR) hace referencia a las soluciones de percepción y navegación basadas en cámaras que permiten a los robots móviles mapear, localizar y desplazarse de forma autónoma en entornos dinámicos sin infraestructura fija.
El Informe del Mercado de Sistemas de Visión para Robots Móviles Autónomos está segmentado por Componente (Hardware, Software y Servicios), Tecnología de Visión (Visión 2D, Visión Estéreo, Visión 3D de Luz Estructurada, Tiempo de Vuelo, LiDAR 3D y Otras Tecnologías de Visión), Función (Navegación, Detección de Obstáculos, Reconocimiento de Objetos, Mapeo, Planificación de Rutas y Otras Funciones), Tipo de Robot (AMR de Mercancías a Persona, AMR de Picking Autónomo, AMR de Remolque y Arrastre, AMR de Transporte de Palés, AMR de Carga Unitaria y Otros Tipos de Robot), Industria de Usuario Final (Comercio Electrónico, Almacenamiento, Automotriz, Electrónica, Alimentos y Bebidas, Productos Farmacéuticos y Atención Sanitaria y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Sistemas de Visión 2D |
| Visión Estéreo |
| Visión 3D de Luz Estructurada |
| Tiempo de Vuelo (ToF) |
| LiDAR 3D / Visión Láser |
| Otras Tecnologías de Visión |
| Navegación y Localización |
| Detección y Evasión de Obstáculos |
| Detección y Reconocimiento de Objetos |
| Mapeo y Percepción del Entorno |
| Planificación de Rutas y Guía |
| Otras Funciones |
| AMR de Mercancías a Persona |
| AMR de Picking Autónomo |
| AMR de Remolque y Arrastre |
| AMR de Transporte de Palés |
| AMR de Carga Unitaria |
| Otros Tipos de Robot |
| Comercio Electrónico y Comercio Minorista |
| Almacenamiento y Logística |
| Automotriz |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Atención Sanitaria |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Hardware | ||
| Software | |||
| Servicios | |||
| Por Tecnología de Visión | Sistemas de Visión 2D | ||
| Visión Estéreo | |||
| Visión 3D de Luz Estructurada | |||
| Tiempo de Vuelo (ToF) | |||
| LiDAR 3D / Visión Láser | |||
| Otras Tecnologías de Visión | |||
| Por Función | Navegación y Localización | ||
| Detección y Evasión de Obstáculos | |||
| Detección y Reconocimiento de Objetos | |||
| Mapeo y Percepción del Entorno | |||
| Planificación de Rutas y Guía | |||
| Otras Funciones | |||
| Por Tipo de Robot | AMR de Mercancías a Persona | ||
| AMR de Picking Autónomo | |||
| AMR de Remolque y Arrastre | |||
| AMR de Transporte de Palés | |||
| AMR de Carga Unitaria | |||
| Otros Tipos de Robot | |||
| Por Industria de Usuario Final | Comercio Electrónico y Comercio Minorista | ||
| Almacenamiento y Logística | |||
| Automotriz | |||
| Electrónica y Semiconductores | |||
| Alimentos y Bebidas | |||
| Productos Farmacéuticos y Atención Sanitaria | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de visión para robots móviles autónomos?
Se proyecta que el tamaño del mercado aumente de 302,61 millones de USD en 2026 a 903,79 millones de USD en 2031, a una CAGR del 24,46%.
¿Qué está impulsando la adopción de sistemas de visión para robots móviles autónomos?
Las necesidades de cumplimiento de pedidos en comercio electrónico, las restricciones de mano de obra en almacenes, la IA en el borde y la fabricación flexible están apoyando la adopción.
¿Qué componente lidera los ingresos en los sistemas de visión para robots móviles autónomos?
El hardware lideró con una participación en ingresos del 62,33% en 2025, mientras que se proyecta que el software se expanda más rápidamente a una CAGR del 24,92%.
¿Qué tecnología de visión se está expandiendo más rápidamente para los AMR?
Se espera que la visión 3D de luz estructurada se expanda a una CAGR del 25,11% hasta 2031, apoyada por las necesidades de picking de precisión.
¿Qué usuarios finales están adoptando los AMR equipados con visión más rápidamente?
Se proyecta que los productos farmacéuticos y la atención sanitaria se expandan a una CAGR del 24,77% hasta 2031, mientras que el almacenamiento y la logística lideraron los ingresos de 2025.
¿Qué región se está expandiendo más rápidamente en sistemas de visión para robots móviles autónomos?
Se espera que Oriente Medio y África se expanda a una CAGR del 25,16% hasta 2031, apoyada por la inversión en infraestructura logística.
Última actualización de la página el:



