
Tamanho e Participação do Mercado de Tappets Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
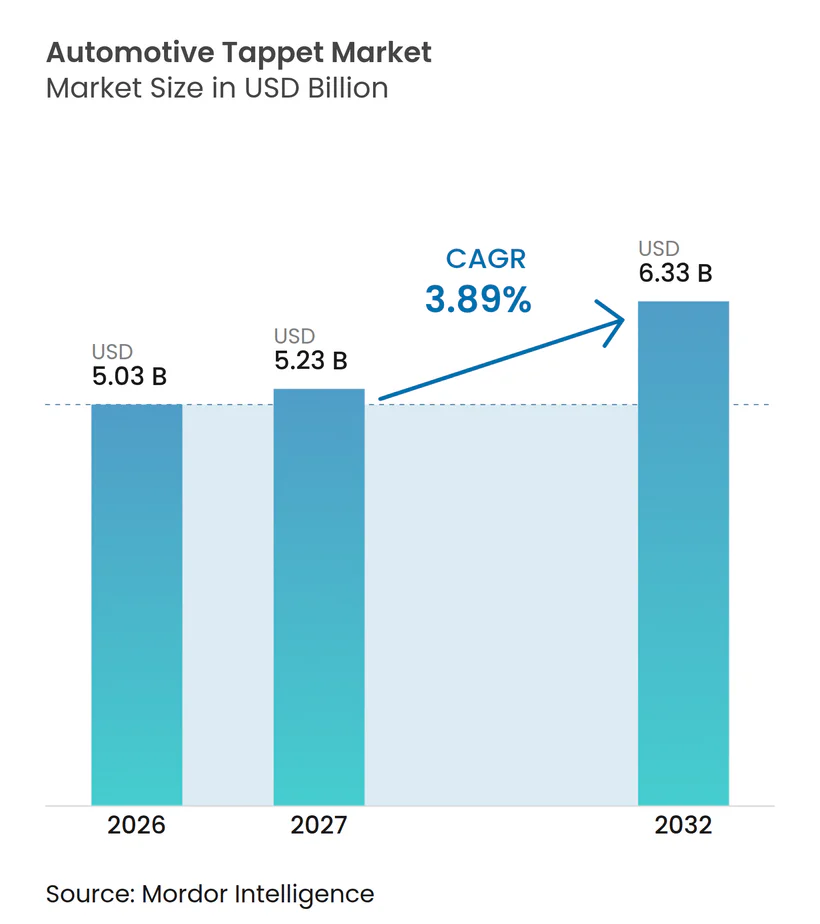
| Tamanho do Mercado (2027) | 5.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.89 % |
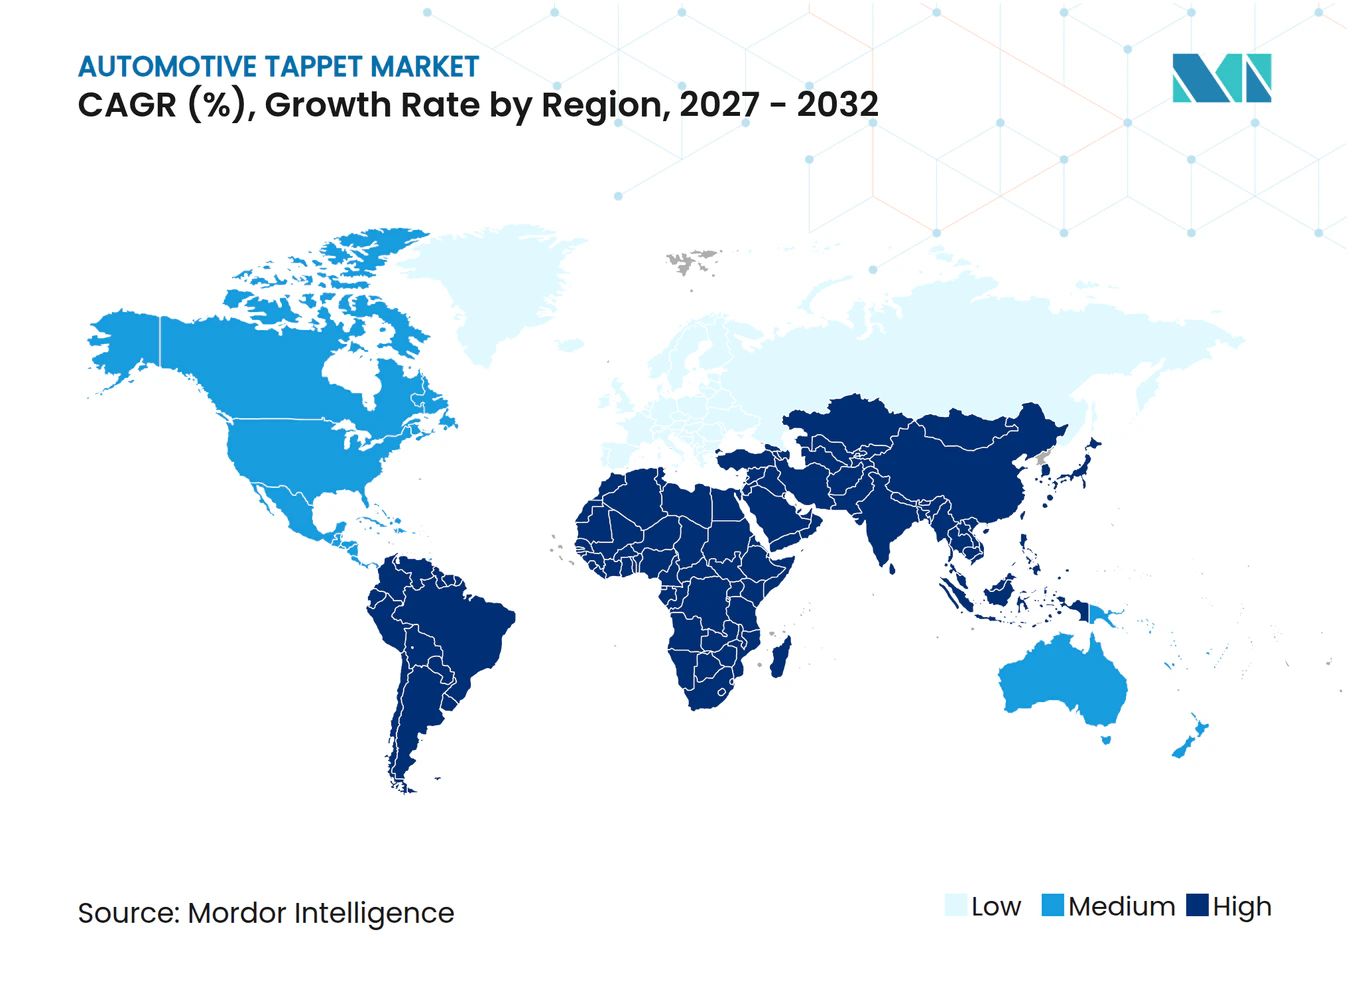
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tappets Automotivos por Mordor Intelligence
O tamanho do mercado de tappets automotivos foi avaliado em 5,03 bilhões de USD em 2026 e deve crescer de 5,23 bilhões de USD em 2027 para 6,33 bilhões de USD até 2032, a um CAGR de 3,89% durante 2027-2032. A demanda permanece vinculada à produção de veículos de combustão interna e híbridos, pois ambos os sistemas de propulsão utilizam conjuntos de trem de válvulas. Os veículos híbridos mantêm o hardware do motor que requer tappets, mesmo quando o motor opera de forma intermitente. Os fornecedores estão, portanto, focando em peças que possam suportar ciclos frequentes de partida e parada, requisitos mais rígidos de emissões e intervalos de manutenção mais longos. A oportunidade é mais forte onde os fabricantes conseguem combinar qualidade confiável com designs de baixo atrito e produção eficiente. A adoção de veículos elétricos a bateria limita a demanda em algumas aplicações, mas os híbridos, veículos comerciais e o canal de reposição continuam a sustentar o mercado de tappets automotivos.
Principais Conclusões do Relatório
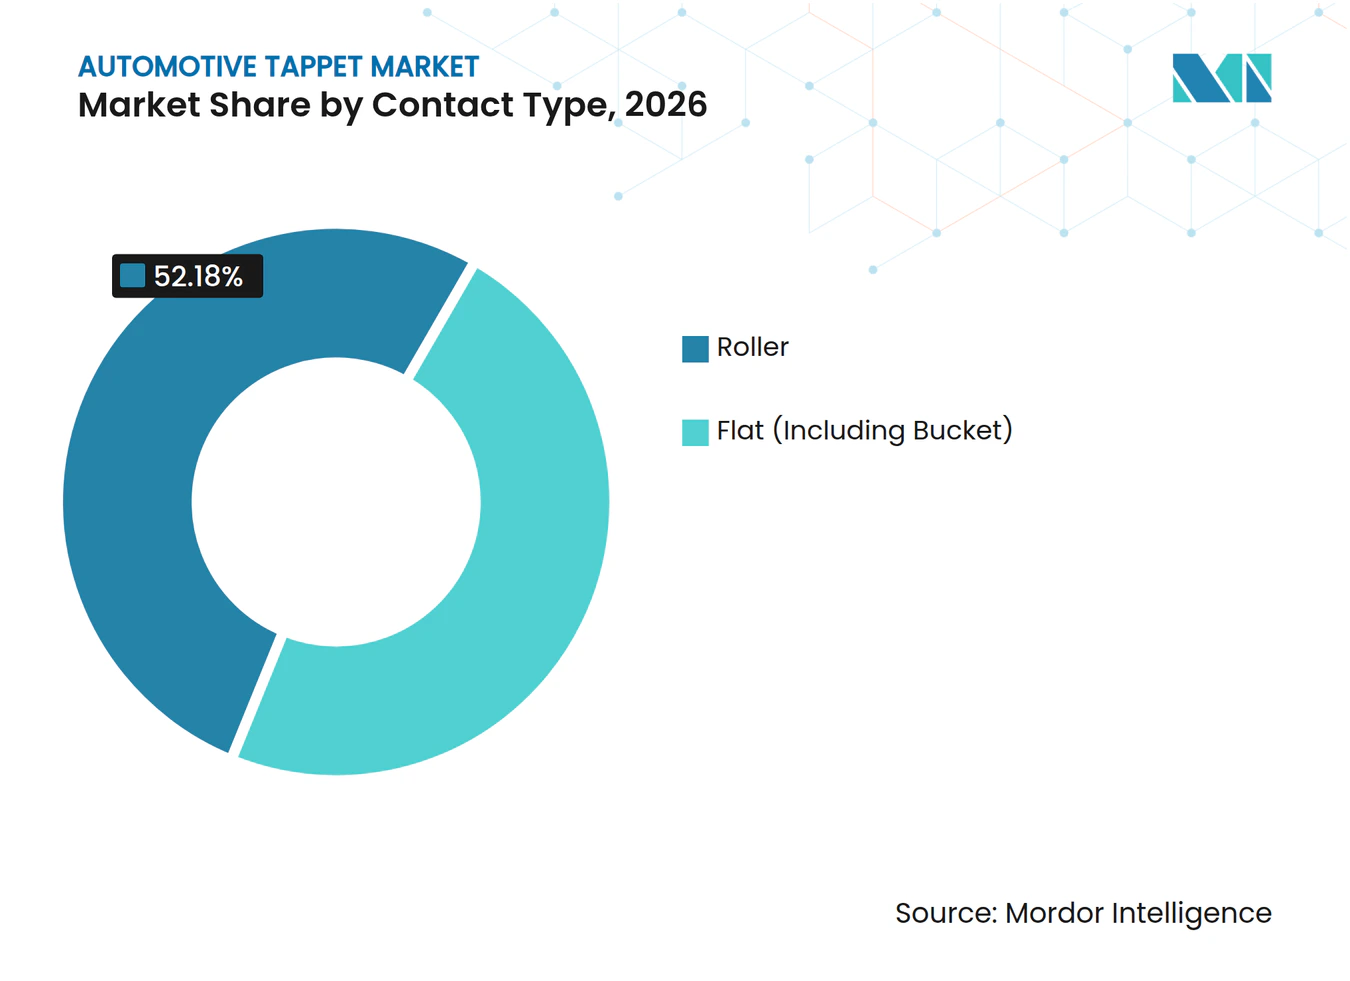
- Por tipo de contato, os tappets de rolo detinham uma participação de 52,18% em 2026 e devem crescer a um CAGR de 3,99% até 2032.
- Por tipo de ajuste, os tappets hidráulicos detinham uma participaão de 41,37% em 2026 e devem crescer a um CAGR de 5,19% até 2032.
- Por tipo de motor, os motores a gasolina detinham uma participação de 61,44% em 2026, enquanto os motores de combustível alternativo devem crescer a um CAGR de 6,31% até 2032.
- Por trem de válvulas, o DOHC detinha uma participação de 68,00% em 2026 e deve crescer a um CAGR de 4,30% até 2032.
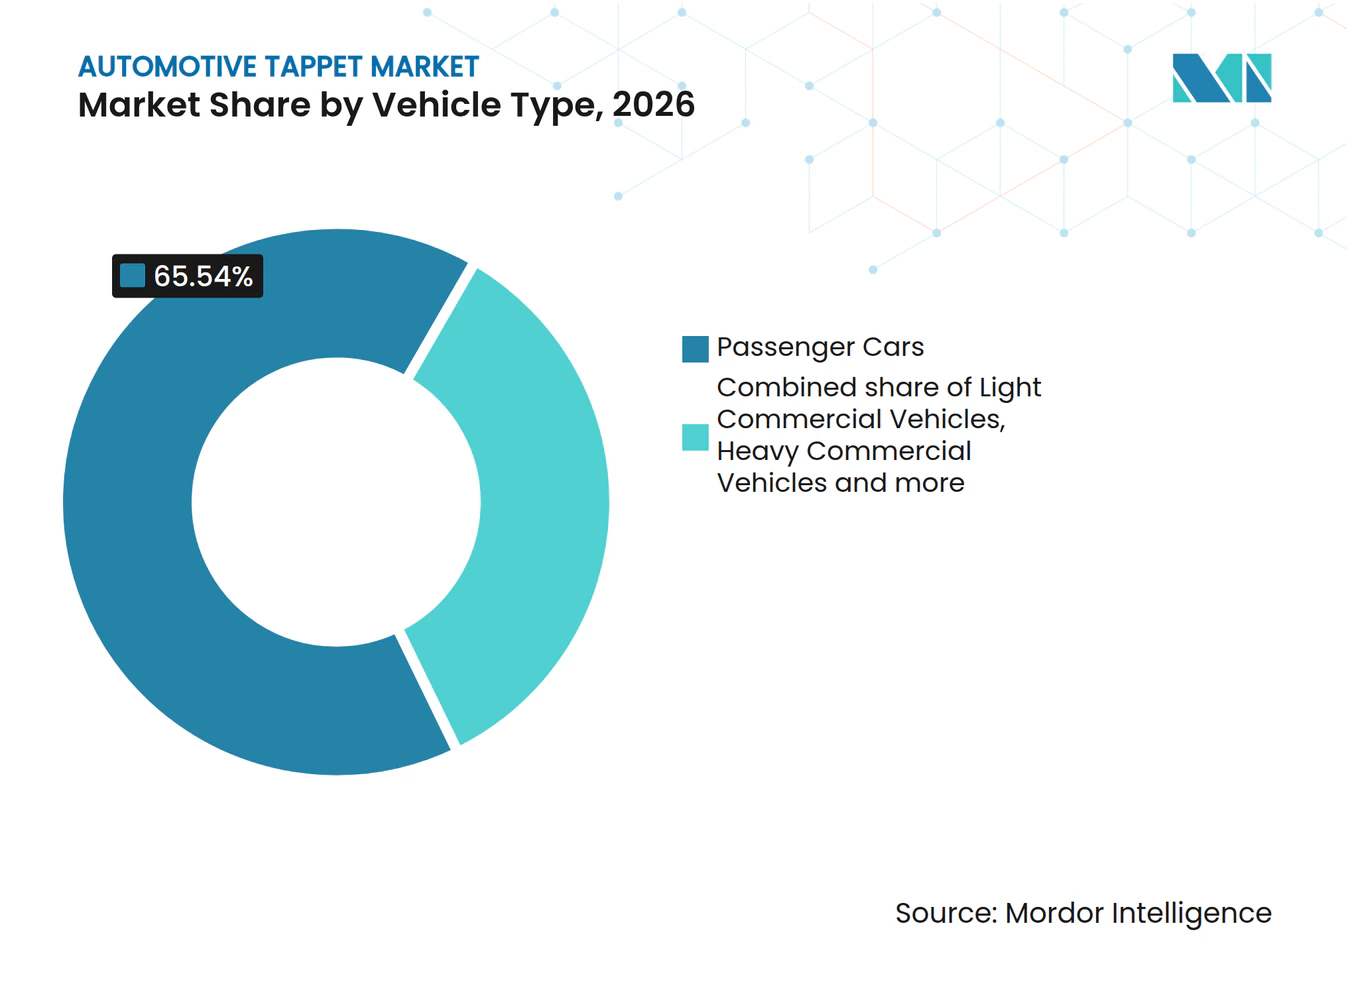
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 65,54% em 2026, enquanto os veículos comerciais pesados devem crescer a um CAGR de 5,36% até 2032.
- Por canal de vendas, os OEMs detinham uma participação de 74,86% em 2026, enquanto o mercado de pós-venda deve crescer a um CAGR de 3,98% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 48,28% em 2026, enquanto a América do Sul deve crescer a um CAGR de 4,13% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Produção Global de Motores de Combustão Interna e Híbridos | +1.1% | Global, com impacto concentrado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Endurecimento dos Requisitos de Emissões e Eficiência de Combustível | +0.8% | Global, com ganhos iniciais na Europa e América do Norte, estendendo-se à Índia e à China | Curto prazo (≤ 2 anos) |
| Migração dos OEMs para Tappets Hidráulicos e de Rolo | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Requisitos de Durabilidade para Partida-Parada e Reinicialização de Híbridos | +0.5% | América do Norte, Europa e Japão como núcleo, com extensão para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Demanda de Reposição no Pós-Venda e Reconstrução de Motores | +0.4% | Global, mais forte na América do Sul, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2–4 anos) |
| Engenharia de Superfície de Baixo Atrito e Adoção de DLC | +0.3% | Global, com origem tecnológica na Europa, Japão e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção Global de Motores de Combustão Interna e Híbridos
A produção de híbridos sustenta o mercado de tappets automotivos porque um veículo híbrido ainda depende de um motor de combustão e de seu trem de válvulas. As vendas combinadas de híbridos, híbridos plug-in e veículos elétricos a bateria atingiram 22% do total de vendas de veículos leves nos Estados Unidos em 2025As vendas de veículos elétricos caíram enquanto as vendas de veículos híbridos continuaram a crescer em 1, EIA, www.eia.gov">[1]. Os eventos de desligamento e reinicialização do motor podem criar diferentes demandas operacionais para os componentes internos. Os fabricantes de automóveis precisam de tappets que funcionem de forma consistente durante as variações de pressão e temperatura do óleo. Os sistemas de propulsão híbridos também podem estender o uso de programas de motores de combustão enquanto os fabricantes de veículos oferecem mais modelos elétricos. Isso cria um padrão de demanda misto entre as regiões. Os fornecedores que atendem aos programas de equipamentos originais e às necessidades de reposição dos veículos em serviço podem gerenciar melhor os padrões de produção em mudança e se beneficiar da transição para especificações de componentes mais exigentes.
Endurecimento dos Requisitos de Emissões e Eficiência de Combustível
As normas de emissões incentivam os fabricantes de automóveis a reduzir o atrito e melhorar a consistência da operação das válvulas. O Regulamento (UE) 2024/1257 estabelece o quadro de homologação Euro 7 para veículos e motores na União Europeia[2]. Esses requisitos aumentam o valor atribuído a peças precisas que ajudam os motores a operar de forma previsível em condições variáveis. Os fornecedores podem responder controlando cuidadosamente as dimensões, os materiais e o acabamento superficial. Os fabricantes de veículos frequentemente revisam as tolerâncias, o comportamento de lubrificação e o desempenho térmico ao atualizar os motores para conformidade. Isso pode estender os ciclos de qualificação e aumentar a atenção aos sistemas de qualidade documentados. Também pode favorecer fornecedores estabelecidos que consigam colaborar estreitamente com as equipes de desenvolvimento de motores e demonstrar capacidade de processo repetível.
Migração dos OEMs para Tappets Hidráulicos e de Rolo
Os designs hidráulicos e de rolo atendem às prioridades dos fabricantes, que incluem menor atrito, manutenção reduzida e movimento confiável das válvulas. Os tappets de rolo utilizam contato por rolamento onde adequado, enquanto as versões hidráulicas usam pressão de óleo para gerenciar a folga das válvulas. Essas características apoiam seu uso em programas avançados de motores a gasolina, diesel e híbridos. A mudança não elimina a demanda por designs planos e mecânicos, pois motores mais antigos, veículos especializados e canais de reposição mantêm requisitos diferentes. Ainda assim, as oportunidades de maior valor favorecem cada vez mais produtos projetados para arquiteturas de motores mais complexas. A seleção de materiais, revestimentos e produção repetível são, portanto, mais importantes na seleção de fornecedores. Empresas que conseguem validar sua capacidade e auxiliar no trabalho de desenvolvimento podem construir uma posição mais sólida no mercado de tappets automotivos.
Requisitos de Durabilidade para Partida-Parada e Reinicialização de Híbridos
Os sistemas de partida-parada e a operação híbrida aumentam a necessidade de durabilidade durante as reinicializações do motor. Uma reinicialização pode alterar brevemente as condições de lubrificação antes que a pressão total do óleo seja restaurada, impondo demandas adicionais às superfícies e ao movimento dos tappets. Os fabricantes de veículos buscam, portanto, designs que resistam ao desgaste em temperaturas e padrões de condução variados. Tratamentos superficiais mais robustos, caminhos de lubrificação cuidadosamente gerenciados e materiais adequados podem ajudar a atender a essa necessidade. Um componente que funciona bem em um motor convencional pode exigir maior refinamento para uma aplicação híbrida. Isso favorece fornecedores com capacidade de teste e aptidão para apoiar o trabalho de validação do cliente. Também pode distinguir produtos certificados de alternativas com especificações inferiores. À medida que os programas híbridos se expandem, o desempenho na reinicialização continuará sendo um requisito importante no mercado de tappets automotivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de Veículos Elétricos a Bateria Reduzindo o Conteúdo de Novos Tappets para Motores de Combustão Interna | -0.5% | Global, com impacto de curto prazo concentrado na China e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Volatilidade de Custos de Ao, Ligas e Fabricação de Precisão | -0.3% | Global, amplificado na América do Norte após as mudanças tarifárias de 2025 | Curto prazo (≤ 2 anos) |
| Substituição do Trem de Válvulas por Sistemas sem Came e Eletro-Hidráulicos | -0.2% | Europa e América do Norte para aplicações premium | Longo prazo (≥ 4 anos) |
| Falhas de Transientes de Pressão de Óleo e Compatibilidade com Lubrificantes | -0.1% | Global, com maior risco em mercados com infraestrutura de lubrificantes mais antiga | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Penetração de Veículos Elétricos a Bateria Reduzindo o Conteúdo de Novos Tappets para Motores de Combustão Interna
Os veículos elétricos a bateria não utilizam tappets de motores de combustão, portanto, sua adoção reduz o conteúdo de componentes em aplicações de veículos que migram totalmente para a propulsão elétrica. O efeito é mais forte onde fabricantes e clientes se afastam mais rapidamente dos motores de combustão. Isso torna o planejamento mais difícil, pois os programas de motores remanescentes podem se tornar mais curtos ou mais seletivos. As aplicações híbridas, comerciais e de combustível alternativo oferecem algum suporte, assim como a demanda de reposição de veículos de combustão ainda em serviço. A mudança também pode alterar a concorrência, pois fornecedores menores podem ter dificuldade em financiar ferramentas e melhorias de qualidade em uma base de motores mais restrita. Empresas maiores podem se apoiar em relacionamentos mais amplos com clientes e em produtos adjacentes. A transição não elimina a demanda de curto prazo, mas limita a oportunidade de longo prazo para fornecedores de tappets convencionais.
Volatilidade de Custos de Aço, Ligas e Fabricação de Precisão
Os tappets requerem insumos de aço e ligas cuidadosamente selecionados, pois o ambiente operacional exige dureza, resistência ao desgaste e estabilidade dimensional. As variações de custo podem pressionar fornecedores que não conseguem substituir materiais com facilidade ou revisar contratos com clientes. Os fabricantes menores podem estar especialmente expostos, pois têm menor escala de compras e flexibilidade limitada de estoque. A produção de precisão adiciona custos adicionais por meio de ferramentas especializadas, inspeção e controle de processos. Os fabricantes de veículos também esperam entregas confiáveis, o que limita mudanças agressivas de materiais. Essas condições podem tornar o planejamento da produção e a gestão do capital de giro mais difíceis. Fornecedores com arranjos de fornecimento estabelecidos, operações integradas e sistemas de qualidade disciplinados podem lidar com essas pressões de forma mais eficaz do que concorrentes regionais menores. O mercado de tappets automotivos permanece exposto a essas restrições mesmo quando a demanda por veículos é estável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Contato:
Os Designs de Rolo Mantêm a Posição de LiderançaOs tappets de rolo detinham uma participação de 52,18% do mercado de tappets automotivos em 2026 e devem crescer a um CAGR de 3,99% até 2032. Seu design utiliza contato por rolamento entre o tappet e o eixo de cames, o que favorece menor atrito em configurações de motor adequadas. Os fabricantes de veículos utilizam essa abordagem quando precisam de movimento confiável das válvulas e melhor comportamento de desgaste. Os designs de rolo são relevantes para motores modernos a gasolina e diesel, particularmente em aplicações com requisitos de desempenho mais exigentes. Sua posição também reflete o valor que os fabricantes de automóveis atribuem a componentes com comportamento consistente ao longo da vida útil do motor.
Os tappets planos mantêm um papel em famílias de motores mais antigos, aplicações sensíveis a custos e reposição de peças. Seu design mais simples pode ser adequado onde a arquitetura original do motor foi desenvolvida em torno do contato deslizante. Tratamentos superficiais e melhorias de materiais podem ajudar a manter o desempenho nessas aplicações. A diferença competitiva entre os tipos de contato não é, portanto, apenas uma questão de atrito, mas também de compatibilidade com o motor e requisitos de manutenção. O mercado de tappets automotivos continua a suportar ambos os designs porque a frota global de veículos inclui muitas gerações diferentes de motores. As decisões de compra também dependem da disponibilidade de peças de eixo de cames compatíveis, do conhecimento estabelecido de reparo e do custo prático de reconstrução de um motor mais antigo. Isso mantém a combinação de tipos de contato variada entre as frotas de veículos e os canais de reparo.



Por Tipo de Ajuste:
Os Sistemas Hidráulicos Suportam Operação de Baixa ManutençãoOs tappets hidráulicos detinham uma participação de 41,37% do mercado de tappets automotivos em 2026 e devem crescer a um CAGR de 5,19% até 2032. Eles utilizam a pressão do óleo do motor para ajustar a folga das válvulas, o que pode reduzir a necessidade de manutenção manual. Isso os torna atrativos para fabricantes que desejam operação estável ao longo de um longo intervalo de manutenção. Os sistemas hidráulicos são comumente associados a veículos de passeio e outras aplicações que priorizam conveniência e redução de ruído mecânico. Seu crescimento reflete o movimento gradual em direção a designs de motores mais refinados.
Os tappets mecânicos permanecem importantes quando uma abordagem de ajuste fixo é preferida para as condições operacionais de um motor específico. Eles podem ser usados em aplicações de desempenho, designs mais antigos e ambientes de uso intenso onde as práticas de manutenção diferem. A escolha entre sistemas hidráulicos e mecânicos depende da arquitetura do motor, do uso esperado e da abordagem de manutenção do fabricante. A demanda de reposição também sustenta os produtos mecânicos, pois muitos veículos existentes foram projetados em torno deles. Como resultado, o setor de tappets automotivos atende tanto às plataformas modernas de baixa manutenção quanto à base instalada de motores mais antigos. Os fabricantes devem proteger o desempenho consistente do fluxo de óleo e a precisão dimensional, pois pequenos desvios podem afetar o sincronismo das válvulas e o ruído operacional. Esse requisito mantém a capacidade técnica relevante em ambas as abordagens de ajuste.
Por Tipo de Motor:
Os Motores de Combustível Alternativo se Expandem a partir de uma Base MenorOs motores a gasolina detinham uma participação de 61,44% do mercado de tappets automotivos em 2026, enquanto os motores de combustível alternativo devem crescer a um CAGR de 6,31% até 2032. A gasolina permanece a maior aplicação porque é amplamente utilizada na produção de veículos de passeio. Os motores de combustível alternativo requerem componentes de trem de válvulas que possam lidar com condições de combustão variáveis e características do combustível. Isso pode criar a necessidade de materiais especializados e validação cuidadosa. O mercado de tappets automotivos tem, portanto, exposição tanto aos programas de gasolina estabelecidos quanto às novas vias de combustão.
Os motores diesel continuam sendo importantes em aplicações que requerem alto torque, longos períodos de operação ou práticas estabelecidas de manutenção de frotas. Os veículos de combustível alternativo, incluindo os que utilizam combustíveis gasosos ou à base de álcool, podem estender o papel da tecnologia de combustão em segmentos de transporte selecionados. Os requisitos de componentes nesses motores podem diferir porque as condições de calor, corrosão e lubrificação não são idênticas às dos motores a gasolina. Fornecedores que compreendem essas diferenças podem apoiar uma gama mais ampla de programas de clientes. Essa diversidade reduz a dependência de um único tipo de combustível, mantendo os requisitos de engenharia relevantes. Também significa que os fornecedores devem compreender o ambiente de combustível local e o padrão operacional esperado de cada categoria de veículo. A engenharia de aplicação cuidadosa torna-se importante quando os motores são projetados para diferentes propriedades de combustível.
Por Trem de Válvulas:
A Arquitetura DOHC Permanece Central nos Motores ModernosAs configurações DOHC detinham uma participação de 68,00% do mercado de tappets automotivos em 2026 e devem crescer a um CAGR de 4,30% até 2032. Essa arquitetura é amplamente utilizada em motores modernos porque suporta controle flexível das válvulas e escolhas de design de motor compacto. Seu uso em automóveis de passeio e veículos comerciais leves lhe confere uma ampla base de produção. Um motor DOHC também pode exigir um arranjo de trem de válvulas mais elaborado do que algumas alternativas mais simples. Isso torna a configuração uma fonte importante de demanda por componentes de tappets de precisão.
As configurações SOHC continuam a atender a uma ampla gama de aplicações de veículos compactos e de entrada. Os motores OHV permanecem relevantes em aplicações selecionadas de caminhões, utilitários esportivos e veículos especiais, onde as características de embalagem e torque são importantes. Cada arquitetura cria diferentes requisitos para o design, durabilidade e precisão de fabricação dos tappets. Os fornecedores devem, portanto, adequar os produtos às necessidades técnicas do motor, em vez de depender de uma única abordagem. O mercado de tappets automotivos permanece diversificado porque os fabricantes de veículos continuam a usar múltiplos layouts de trem de válvulas em seus portfólios. O mesmo fornecedor pode precisar suportar diferentes rotinas de ferramentas e inspeção para cada layout. Essa amplitude operacional pode ser uma barreira para empresas que buscam entrar em programas de equipamentos originais estabelecidos.
Por Tipo de Veículo:
Os Automóveis de Passeio Fornecem a Maior Base de DemandaOs automóveis de passeio detinham uma participação de 65,54% do mercado de tappets automotivos em 2026, enquanto os veículos comerciais pesados devem crescer a um CAGR de 5,36% até 2032. A demanda por automóveis de passeio reflete a grande frota global e o uso contínuo de motores a gasolina e híbridos. Nessa categoria, os fornecedores competem em qualidade, controle de ruído, durabilidade e fabricação eficiente. A base instalada de automóveis de passeio também contribui para futuras necessidades de reposição. Essa combinação mantém a categoria importante mesmo com a evolução das escolhas de propulsão.
Os veículos comerciais pesados precisam de componentes de motor duráveis porque operam sob condições de carga exigentes e longos ciclos de manutenção. Sua transição para longe da propulsão por combustão provavelmente seguirá um padrão diferente dos automóveis de passeio, pois o uso do veículo, as necessidades de autonomia e os arranjos de abastecimento variam. Os veículos comerciais leves e as motocicletas também criam demanda em regiões com mercados de reparo ativos e grande número de motores menores. Cada categoria de veículo tem um equilíbrio diferente entre produção de equipamentos originais e atividade de reposição. Fornecedores que conseguem se adaptar a essas diferenças podem acessar vários grupos de demanda dentro do mercado de tappets automotivos. Eles também precisam reconhecer que operadores de frotas, motoristas particulares e montadoras de veículos tomam decisões em diferentes horizontes de tempo. A durabilidade do produto e a disponibilidade de serviço podem ser tão importantes quanto o custo inicial do componente.

Por Canal de Vendas:
O Equipamento Original Permanece a Principal Rota para o MercadoOs canais OEM detinham uma participação de 74,86% do mercado de tappets automotivos em 2026, enquanto o mercado de pós-venda deve crescer a um CAGR de 3,98% até 2032. O negócio de equipamentos originais depende da qualificação do fornecedor, qualidade consistente e entrega confiável. Esses requisitos tendem a favorecer empresas que conseguem atender a padrões rigorosos de produção e validação. Os relacionamentos com OEMs também fornecem aos fornecedores informações sobre novos programas de motores e requisitos técnicos em evolução. Isso torna o canal central para o desenvolvimento de produtos de longo prazo.
O mercado de pós-venda atende veículos que precisam de reparo, reconstrução de motor ou peças de reposição durante sua vida útil. Sua demanda é moldada pela idade do veículo, práticas de oficina e disponibilidade de componentes compatíveis. Os clientes neste canal podem valorizar revestimentos aprimorados ou características de durabilidade quando esperam uso prolongado. Ao mesmo tempo, o preço permanece importante em muitos mercados de reposição. O setor de tappets automotivos deve, portanto, equilibrar ofertas premium certificadas com produtos que permaneçam acessíveis para canais de reparo independentes. A embalagem, a cobertura de catálogo e a distribuição local confiável podem influenciar as compras de reposição tão fortemente quanto o design do produto. Uma ampla rede de serviços pode ajudar um fornecedor a manter relevância após o vencimento da garantia original do veículo.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 48,28% do mercado de tappets automotivos em 2026. A região combina grandes bases de produção de veículos com uma ampla gama de tipos de motores, desde pequenos veículos de passeio até frotas comerciais. A China e a Índia sustentam a demanda por sua escala, enquanto o Japão contribui com engenharia avançada de componentes e capacidade de fornecimento de longa data. A Coreia do Sul, a Indonésia e a Tailândia acrescentam demanda de fabricação e mercado de reposição. O mercado de tappets automotivos na região é sustentado pela coexistência de motores convencionais, híbridos e aplicações de combustível alternativo. Essa variedade oferece aos fornecedores vários caminhos para atender fabricantes de veículos e clientes de reparo. Também aumenta a importância da produção local, suporte técnico e a capacidade de atender a requisitos de aplicação variados. Os fornecedores locais podem se beneficiar quando compreendem as necessidades das montadoras regionais e das redes de reparo. Os fornecedores internacionais permanecem importantes quando os fabricantes de veículos exigem especificações comuns em vários países.
América do Norte e Europa
A América do Norte permanece importante porque caminhões, utilitários esportivos e aplicações comerciais mantêm a demanda por peças de motor duráveis. A região também possui canais de reposição estabelecidos que suportam veículos ao longo de vidas úteis prolongadas. A Europa enfrenta maior pressão da adoção de veículos elétricos a bateria, mas continua a influenciar as especificações de componentes por meio de normas de emissões e engenharia avançada de motores. Os centros de fabricação na Alemanha e na Europa Central e Oriental mantêm papéis na cadeia de suprimentos de veículos mais ampla. A demanda regional varia, portanto, pelo mix de veículos, direção regulatória e velocidade da mudança de propulsão. As redes de reposição permanecem particularmente relevantes onde os veículos são mantidos em serviço por períodos mais longos. Os fornecedores também devem considerar as diferenças em clima, qualidade do combustível, uso das estradas e práticas de oficina ao planejar portfólios regionais. Essas condições influenciam os intervalos de manutenção e os produtos que os distribuidores escolhem manter em estoque. Uma comunicação técnica sólida pode ajudar os fornecedores a adaptar designs globais às condições operacionais locais.
América do Sul e Oriente Médio e África
A América do Sul deve crescer a um CAGR de 4,13% até 2032. O Brasil sustenta a região por seu papel na produção de veículos e pelo uso da tecnologia flex-fuel. A Argentina e a Colômbia acrescentam demanda por meio de veículos comerciais, atividade de reparo e montagem local. O Oriente Médio e a África são sustentados por veículos de frota, necessidades de reparo estabelecidas e uma base crescente de veículos envelhecidos. Nessas regiões, o mercado de tappets automotivos é moldado tanto pela demanda de reposição e condições de serviço quanto pela produção de novos veículos. Os proprietários de veículos e as oficinas de reparo frequentemente priorizam um encaixe confiável e disponibilidade imediata ao escolher componentes de reposição. Esses fatores podem apoiar distribuidores locais e marcas estabelecidas com bom suporte técnico. Os operadores de frotas também podem atribuir alto valor ao tempo de inatividade previsível e à disponibilidade de peças de reposição. Isso pode tornar os arranjos de serviço confiáveis uma fonte significativa de diferenciação em mercados de veículos em desenvolvimento. Fornecedores que mantêm gamas de produtos compatíveis, informações claras de aplicação e entrega local oportuna podem construir credibilidade junto a oficinas e distribuidores.
Cenário Competitivo
Concentração do Mercado
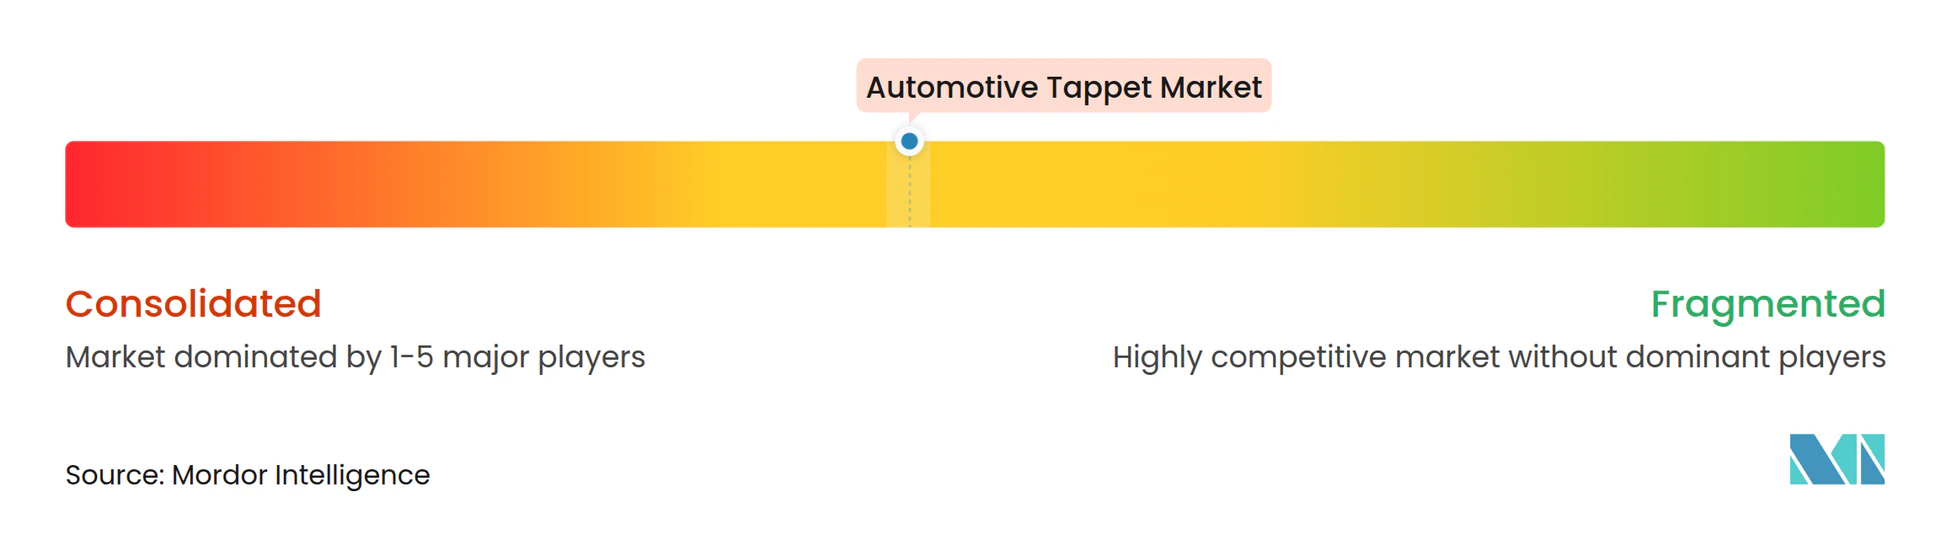
O mercado de tappets automotivos é moderadamente concentrado, com grandes fornecedores atendendo clientes de equipamentos originais e empresas menores competindo em canais regionais ou de reposição. As principais empresas incluem Schaeffler AG, Tenneco Inc., Eaton Corporation plc, MAHLE GmbH e Otics Corporation. A concorrência é moldada pela precisão de fabricação, capacidade de materiais, qualificação de clientes e a capacidade de fornecer grandes programas de motores de forma consistente. Fornecedores menores podem competir efetivamente onde custo, disponibilidade local ou conhecimento especializado de motores é importante. Empresas maiores têm vantagem quando os clientes precisam de suporte integrado de trem de válvulas e sistemas de qualidade estabelecidos. Sua escala pode suportar testes, documentação e planejamento de fornecimento de longo prazo em vários programas de veículos. Os especialistas regionais permanecem relevantes onde oferecem atendimento próximo ao cliente ou expertise em famílias específicas de motores. Seu conhecimento das práticas de reparo locais pode ser valioso no mercado de pós-venda.
A Schaeffler continuou a investir na capacidade de trem de válvulas por meio de sua rede de produção e trabalho de desenvolvimento de produtos. Em agosto de 2026, a empresa informou que havia adicionado Ingolstadt para apoiar a produção de tappets de rolo HEMI em sua planta de Hirschaid, a fim de atender à demanda renovada, principalmente da América do Norte. O movimento ilustra como os fornecedores podem ajustar a capacidade quando programas específicos de motores permanecem comercialmente importantes. Também mostra o valor de manter flexibilidade de fabricação em múltiplas instalações. Esses investimentos podem fortalecer os relacionamentos com montadoras que exigem fornecimento confiável de componentes especializados. Também podem facilitar o alinhamento da capacidade de produção com as mudanças na demanda dos clientes sem interromper o fornecimento. A estratégia ilustra a importância da continuidade operacional no mercado de tappets automotivos. Reflete um ambiente competitivo em que os fabricantes de veículos esperam que os fornecedores respondam às mudanças de programa com perturbação mínima. As decisões de investimento estão, portanto, estreitamente ligadas à confiança do cliente e aos compromissos de fornecimento de longo prazo.
Em abril de 2025, a Tenneco concluiu um investimento estratégico dos Fundos Apollo e da American Industrial Partners em seus negócios de Ar Limpo e Powertrain para financiar crescimento e potenciais aquisições. Esse tipo de financiamento pode apoiar capacidades de engenharia, produção e atendimento ao cliente em toda a base de fornecimento de powertrain. As empresas também competem por meio de revestimentos, controle hidráulico de folga e designs de produtos adequados para aplicações de desativação de cilindros e motores híbridos. Os resultados competitivos dependerão da capacidade de cada empresa de apoiar programas de motores em evolução e fornecer serviço confiável. Nenhum fornecedor único controla toda a gama de aplicações de veículos ou canais de reposição. Os portfólios de produtos diferem por tipo de motor, região do cliente e rota para o mercado. Isso deixa espaço para concorrentes bem posicionados, mesmo quando as maiores empresas mantêm relacionamentos importantes de equipamentos originais.
Líderes do Setor de Tappets Automotivos
-
Schaeffler AG
-
Tenneco Inc.
-
Eaton Corporation plc
-
MAHLE GmbH
-
Otics Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tappets Automotivos Empresas cobertas neste relatório
- Schaeffler AG
- Eaton Corporation plc
- Tenneco Inc.
- Rane Holdings Limited
- Holley Inc.
- Crower Cams and Equipment Company, Inc.
- Competition Cams, Inc.
- Rhoads Lifters, Inc.
- Melling Engine Parts, Inc.
- Otics Corporation
- Wuxi Xizhou Machinery Co., Ltd.
- SM Motorenteile GmbH
- Hangzhou XZB Tech Co., Ltd.
- Mianyang Fulin Precision Co., Ltd.
- MAHLE GmbH
- NSK Ltd.
- Musashi Seimitsu Industry Co., Ltd.
- Tsubaki Nakashima Co., Ltd.
- GT Technologies, Inc.
Desenvolvimentos industriais recentes em Mercado de Tappets Automotivos
- Setembro de 2026: A General Motors apresentou seus motores V8 Small Block de sexta geração, o L76 de 5,7 litros e o L78 de 6,6 litros, a serem fabricados em Flint, Tonawanda e St. Catharines para o Chevrolet Silverado 1500 e o GMC Sierra 1500 de 2027.
- Agosto de 2026: A Schaeffler adicionou sua planta de Ingolstadt para apoiar a produção de tappets de rolo HEMI em Hirschaid, que fabricou 160 milhões de tappets de rolo HEMI ao longo de 25 anos, para atender à maior demanda da América do Norte.
- Janeiro de 2026: A Eaton anunciou planos para separar seu Grupo de Mobilidade, que inclui seu negócio global de acionamento de válvulas, como uma empresa pública independente até o final do primeiro trimestre de 2027.
- Janeiro de 2026: A Stellantis informou que planeja fabricar mais de 100.000 motores HEMI V8 em 2026, mais de três vezes sua produção de 2025, aumentando a demanda por tappets de rolo.
Escopo do Relatório Global do Mercado de Tappets Automotivos
O Relatório do Mercado de Tappets Automotivos é Segmentado por Tipo de Contato (Plano (Incluindo Balde) e Rolo), Tipo de Ajuste (Hidráulico e Mecânico (Sólido)), Tipo de Motor (Gasolina, Diesel e Combustível Alternativo), Trem de Válvulas (OHV, SOHC e DOHC), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves, Veículos Comerciais Pesados e Motocicletas), Canal de Vendas (OEM e Pós-Venda) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Plano (Incluindo Balde) |
| Rolo |
| Hidráulico |
| Mecânico (Sólido) |
| Gasolina |
| Diesel |
| Combustível Alternativo |
| OHV |
| SOHC |
| DOHC |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Motocicletas |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Contato | Plano (Incluindo Balde) | |
| Rolo | ||
| Por Tipo de Ajuste | Hidráulico | |
| Mecânico (Sólido) | ||
| Por Tipo de Motor | Gasolina | |
| Diesel | ||
| Combustível Alternativo | ||
| Por Trem de Válvulas | OHV | |
| SOHC | ||
| DOHC | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Motocicletas | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por tappets automotivos?
A produção contínua de motores de combustão e veículos híbridos sustenta a demanda porque ambos utilizam componentes de trem de válvulas. Requisitos de emissões mais rígidos também aumentam a atenção à precisão, controle de atrito e desempenho repetível ao longo de longos intervalos de manutenção. Os ciclos de reinicialização de híbridos tornam a durabilidade e o desempenho de lubrificação especialmente importantes.
Qual é o tamanho do mercado de tappets automotivos?
O mercado de tappets automotivos deve atingir 6,33 bilhões de USD até 2032, a partir de 5,23 bilhões de USD em 2027, a um CAGR de 3,89%. A perspectiva reflete a demanda contínua por motores de combustão e híbridos, juntamente com o efeito limitador da adoção de veículos elétricos a bateria em algumas aplicações.
Qual design de contato de tappet lidera a demanda?
Os tappets de rolo lideram por tipo de contato, detendo uma participação de 52,18% em 2026. Seu design suporta menor atrito e operação confiável em plataformas de motor adequadas. Os tappets planos permanecem relevantes em famílias de motores mais antigos, aplicações especializadas e programas de reposição onde a compatibilidade é importante.
Por que os tappets hidráulicos estão ganhando atenção?
Os tappets hidráulicos detinham uma participação de 41,37% em 2026 e têm o maior crescimento previsto em sua categoria. Eles suportam ajuste automático da folga das válvulas e menores necessidades de manutenção. Isso os torna adequados para fabricantes de veículos que buscam comportamento refinado do motor e intervalos de manutenção mais longos.