
Automotive-Tappet-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 5.23 Milliarden US-Dollar |
| Marktgröße (2032) | 6.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.89 % |
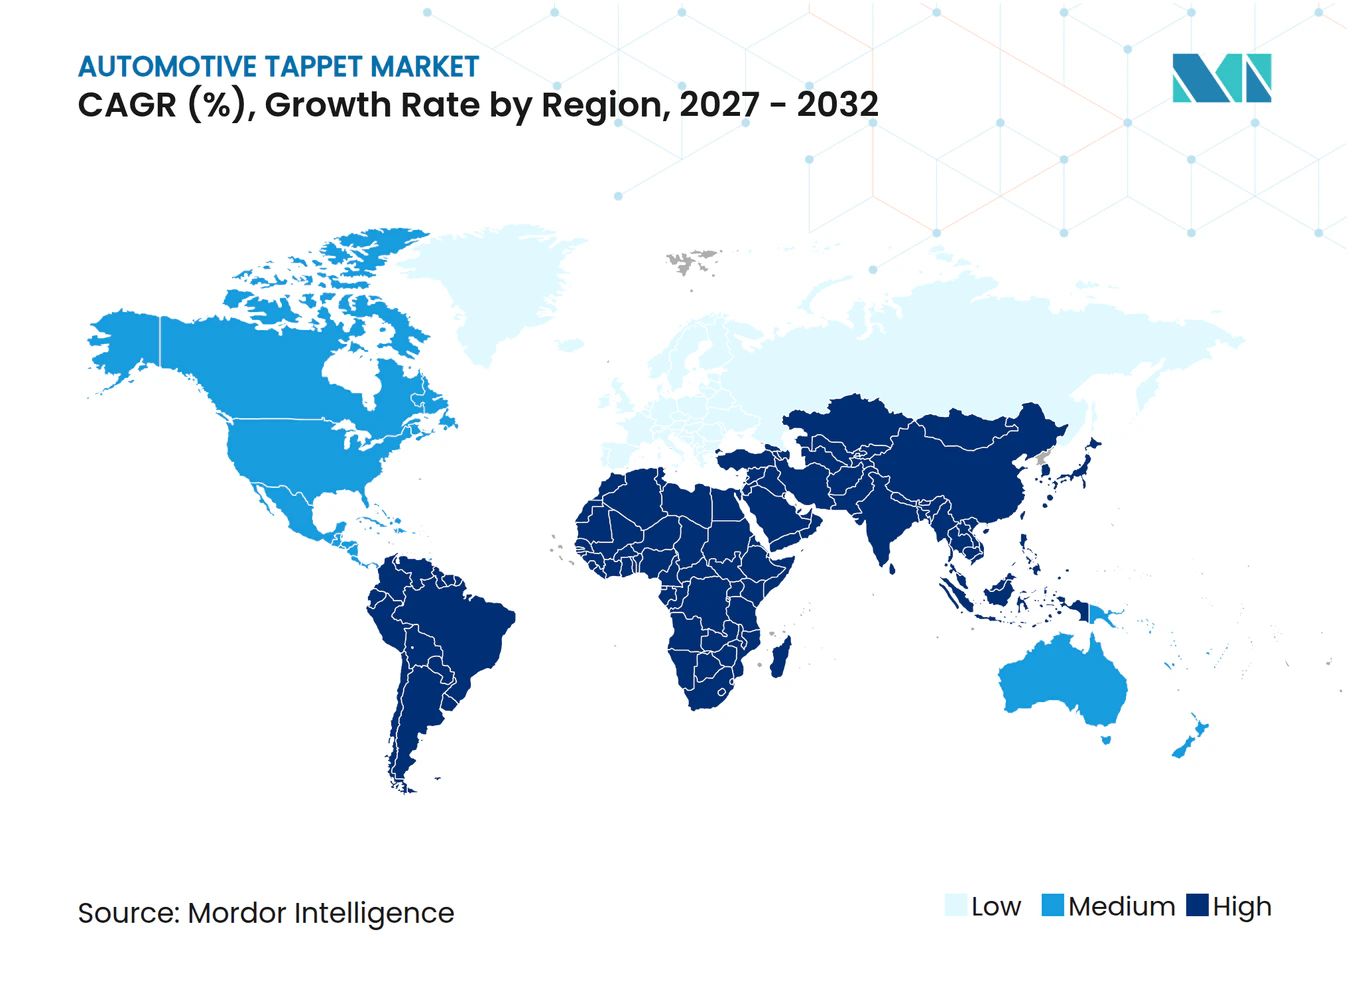
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive-Tappet-Marktanalyse von Mordor Intelligence
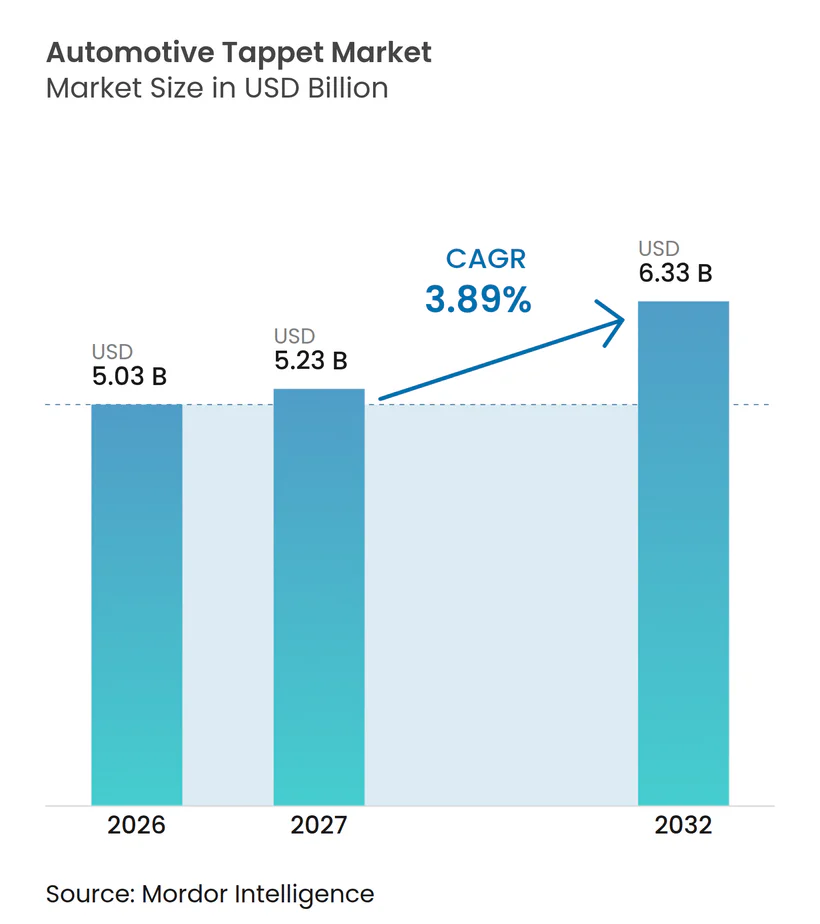
Die Marktgröße des Automotive-Tappet-Markts wurde im Jahr 2026 auf 5,03 Milliarden USD geschätzt und wird voraussichtlich von 5,23 Milliarden USD im Jahr 2027 auf 6,33 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,89 % im Zeitraum 2027–2032. Die Nachfrage bleibt an die Produktion von Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen gebunden, da beide Antriebsstränge Ventiltriebsbaugruppen verwenden. Hybridfahrzeuge behalten die Motorhardware, die Tappets erfordert, auch wenn der Motor zeitweise betrieben wird. Zulieferer konzentrieren sich daher auf Teile, die häufigen Start-Stopp-Zyklen, strengeren Emissionsanforderungen und längeren Wartungsintervallen standhalten können. Die Chance ist dort am größten, wo Hersteller zuverlässige Qualität mit reibungsarmen Designs und effizienter Produktion kombinieren können. Die Einführung von batterieelektrischen Fahrzeugen begrenzt die Nachfrage in einigen Anwendungen, aber Hybride, Nutzfahrzeuge und der Ersatzteilkanal stützen weiterhin den Automotive-Tappet-Markt.
Wichtigste Erkenntnisse des Berichts
- Nach Kontakttyp hielten Roller-Tappets im Jahr 2026 einen Marktanteil von 52,18 % und werden voraussichtlich bis 2032 mit einem CAGR von 3,99 % wachsen.
- Nach Einstellungstyp hielten hydraulische Tappets im Jahr 2026 einen Marktanteil von 41,37 % und werden voraussichtlich bis 2032 mit einem CAGR von 5,19 % wachsen.
- Nach Motortyp hielten Benzinmotoren im Jahr 2026 einen Marktanteil von 61,44 %, während Alternativkraftstoffmotoren voraussichtlich bis 2032 mit einem CAGR von 6,31 % wachsen werden.
- Nach Ventiltrieb hielt DOHC im Jahr 2026 einen Marktanteil von 68,00 % und wird voraussichtlich bis 2032 mit einem CAGR von 4,30 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 65,54 %, während schwere Nutzfahrzeuge voraussichtlich bis 2032 mit einem CAGR von 5,36 % wachsen werden.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Marktanteil von 74,86 %, während der Aftermarket voraussichtlich bis 2032 mit einem CAGR von 3,98 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 48,28 %, während Südamerika voraussichtlich bis 2032 mit einem CAGR von 4,13 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Produktion von Verbrennungs- und Hybridmotoren | +1.1% | Global, mit konzentrierter Wirkung im asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Emissionsvorschriften und Kraftstoffeffizienzanforderungen | +0.8% | Global, mit frühen Gewinnen in Europa und Nordamerika, ausgedehnt auf Indien und China | Kurzfristig (≤ 2 Jahre) |
| OEM-Migration zu hydraulischen und Roller-Tappets | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Haltbarkeit bei Start-Stopp- und Hybrid-Neustarts | +0.5% | Nordamerika, Europa und Japan als Kernmärkte, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Aftermarket-Ersatz und Motorüberholungsbedarf | +0.4% | Global, am stärksten in Südamerika, dem asiatisch-pazifischen Raum sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Reibungsarme Oberflächentechnik und DLC-Einführung | +0.3% | Global, mit technologischem Ursprung in Europa, Japan und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Produktion von Verbrennungs- und Hybridmotoren
Die Hybridproduktion stützt den Automotive-Tappet-Markt, da ein Hybridfahrzeug weiterhin auf einen Verbrennungsmotor und seinen Ventiltrieb angewiesen ist. Die kombinierten Verkäufe von Hybriden, Plug-in-Hybriden und batterieelektrischen Fahrzeugen erreichten im Jahr 2025 22 % der gesamten US-amerikanischen LeichtfahrzeugverkäufeDie Verkäufe von Elektrofahrzeugen sanken, während die Verkäufe von Hybridfahrzeugen im Jahr 1 weiter stiegen, EIA, www.eia.gov">[1]. Motorabschalt- und Neustartereignisse können unterschiedliche Betriebsanforderungen an interne Komponenten stellen. Automobilhersteller benötigen Tappets, die bei Änderungen des Öldrucks und der Temperatur konstant funktionieren. Hybridantriebsstränge können auch die Nutzung von Verbrennungsmotorprogrammen verlängern, während Fahrzeughersteller mehr Elektromodelle anbieten. Dies schafft ein gemischtes Nachfragemuster in den verschiedenen Regionen. Zulieferer, die sowohl Erstausrüstungsprogramme als auch den Ersatzbedarf von im Betrieb befindlichen Fahrzeugen bedienen, können wechselnde Produktionsmuster besser bewältigen und von der Verlagerung hin zu anspruchsvolleren Komponentenspezifikationen profitieren.
Verschärfte Emissionsvorschriften und Kraftstoffeffizienzanforderungen
Emissionsvorschriften veranlassen Automobilhersteller, Reibung zu reduzieren und die Konsistenz des Ventilbetriebs zu verbessern. Die Verordnung (EU) 2024/1257 legt den Euro-7-Typgenehmigungsrahmen für Fahrzeuge und Motoren in der Europäischen Union fest[2]. Diese Anforderungen erhöhen den Wert präziser Teile, die dazu beitragen, dass Motoren unter wechselnden Bedingungen vorhersehbar arbeiten. Zulieferer können reagieren, indem sie Abmessungen, Materialien und Oberflächengüte sorgfältig kontrollieren. Fahrzeughersteller überprüfen häufig Toleranzen, Schmierverhalten und thermische Leistung bei der Aktualisierung von Motoren für die Konformität. Dies kann Qualifizierungszyklen verlängern und die Aufmerksamkeit auf dokumentierte Qualitätssysteme erhöhen. Es kann auch etablierte Zulieferer begünstigen, die eng mit Motorenentwicklungsteams zusammenarbeiten und eine wiederholbare Prozessfähigkeit nachweisen können.
OEM-Migration zu hydraulischen und Roller-Tappets
Hydraulische und Roller-Designs adressieren Herstellerprioritäten, zu denen geringere Reibung, reduzierter Wartungsaufwand und zuverlässige Ventilbewegung gehören. Roller-Tappets nutzen dort, wo es geeignet ist, Rollkontakt, während hydraulische Versionen den Öldruck zur Steuerung des Ventilspiels nutzen. Diese Merkmale unterstützen ihren Einsatz in fortschrittlichen Benzin-, Diesel- und Hybridmotorprogrammen. Die Verlagerung beseitigt nicht die Nachfrage nach flachen und mechanischen Designs, da ältere Motoren, Spezialfahrzeuge und Ersatzteilkanäle unterschiedliche Anforderungen behalten. Dennoch begünstigen höherwertige Möglichkeiten zunehmend Produkte, die für komplexere Motorarchitekturen ausgelegt sind. Materialauswahl, Beschichtungen und wiederholbare Produktion sind daher bei der Lieferantenauswahl wichtiger. Unternehmen, die ihre Fähigkeiten validieren und bei der Entwicklungsarbeit unterstützen können, bauen möglicherweise eine stärkere Position im Automotive-Tappet-Markt auf.
Anforderungen an die Haltbarkeit bei Start-Stopp- und Hybrid-Neustarts
Start-Stopp-Systeme und der Hybridbetrieb erhöhen den Bedarf an Haltbarkeit bei Motorneustarts. Ein Neustart kann die Schmierbedingungen kurzzeitig verändern, bevor der volle Öldruck wiederhergestellt ist, was zusätzliche Anforderungen an Tappet-Oberflächen und -Bewegung stellt. Fahrzeughersteller suchen daher nach Designs, die Verschleiß bei unterschiedlichen Temperaturen und Fahrmustern widerstehen. Stärkere Oberflächenbehandlungen, sorgfältig gesteuerte Schmierpfade und geeignete Materialien können dazu beitragen, diesen Bedarf zu decken. Eine Komponente, die in einem konventionellen Motor gut funktioniert, kann für eine Hybridanwendung weitere Verfeinerung erfordern. Dies begünstigt Zulieferer mit Prüfkapazitäten und der Fähigkeit, Kundenvalidierungsarbeiten zu unterstützen. Es kann auch zertifizierte Produkte von Alternativen mit niedrigeren Spezifikationen unterscheiden. Mit der Ausweitung von Hybridprogrammen wird die Neustartleistung eine wichtige Anforderung im Automotive-Tappet-Markt bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchdringung batterieelektrischer Fahrzeuge reduziert neuen Verbrennungsmotor-Tappet-Inhalt | -0.5% | Global, mit kurzfristiger Wirkung konzentriert in China und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Kostenvolatilität bei Stahl, Legierungen und Präzisionsfertigung | -0.3% | Global, verstärkt in Nordamerika nach den Zolländerungen von 2025 | Kurzfristig (≤ 2 Jahre) |
| Substitution durch nockenlose und elektrohydraulische Ventiltriebe | -0.2% | Europa und Nordamerika für Premiumanwendungen | Langfristig (≥ 4 Jahre) |
| Öldrucktransienten und Schmiermittelkompatibilitätsfehler | -0.1% | Global, mit höherem Risiko in Märkten mit älterer Schmiermittelinfrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchdringung batterieelektrischer Fahrzeuge reduziert neuen Verbrennungsmotor-Tappet-Inhalt
Batterieelektrische Fahrzeuge verwenden keine Verbrennungsmotor-Tappets, sodass ihre Einführung den Komponenteninhalt in Fahrzeuganwendungen reduziert, die vollständig auf elektrischen Antrieb umstellen. Der Effekt ist dort am stärksten, wo Hersteller und Kunden am schnellsten von Verbrennungsmotoren abrücken. Dies erschwert die Planung, da die verbleibenden Motorprogramme kürzer oder selektiver werden können. Hybrid-, Nutzfahrzeug- und Alternativkraftstoffanwendungen bieten eine gewisse Unterstützung, ebenso wie der Ersatzbedarf von noch im Betrieb befindlichen Verbrennungsfahrzeugen. Die Veränderung kann auch den Wettbewerb verändern, da kleinere Zulieferer möglicherweise Schwierigkeiten haben, Werkzeuge und Qualitätsverbesserungen über eine engere Motorbasis zu finanzieren. Größere Unternehmen können auf breitere Kundenbeziehungen und angrenzende Produkte zurückgreifen. Der Übergang beseitigt nicht die kurzfristige Nachfrage, begrenzt aber die langfristige Chance für konventionelle Tappet-Zulieferer.
Kostenvolatilität bei Stahl, Legierungen und Präzisionsfertigung
Tappets erfordern sorgfältig ausgewählte Stahl- und Legierungseingaben, da die Betriebsumgebung Härte, Verschleißfestigkeit und Maßstabilität erfordert. Kostenänderungen können Zulieferer unter Druck setzen, die Materialien nicht ohne Weiteres ersetzen oder Kundenverträge überarbeiten können. Kleinere Hersteller können besonders exponiert sein, da sie weniger Einkaufsvolumen und begrenzte Lagerflexibilität haben. Die Präzisionsfertigung verursacht weitere Kosten durch spezialisierte Werkzeuge, Inspektion und Prozesskontrolle. Fahrzeughersteller erwarten auch eine zuverlässige Lieferung, was aggressive Materialänderungen einschränkt. Diese Bedingungen können die Produktionsplanung und das Working-Capital-Management erschweren. Zulieferer mit etablierten Beschaffungsvereinbarungen, integrierten Betrieben und disziplinierten Qualitätssystemen können mit diesen Belastungen möglicherweise effektiver umgehen als kleinere regionale Wettbewerber. Der Automotive-Tappet-Markt bleibt diesen Einschränkungen ausgesetzt, selbst wenn die Fahrzeugnachfrage stabil ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kontakttyp:
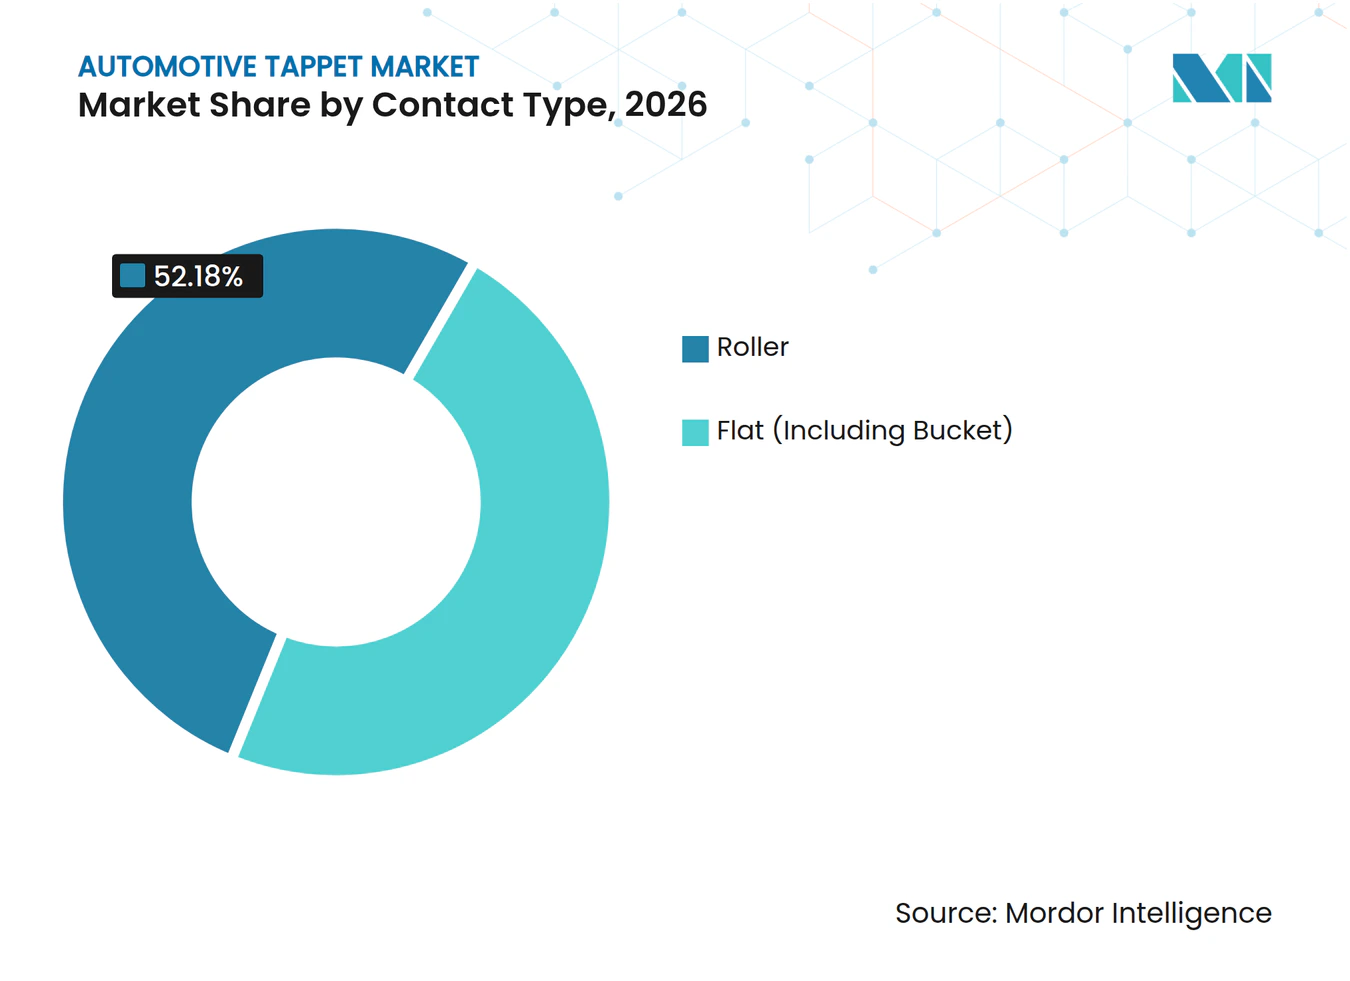
Roller-Designs halten die führende PositionRoller-Tappets hielten im Jahr 2026 einen Marktanteil von 52,18 % am Automotive-Tappet-Markt und werden voraussichtlich bis 2032 mit einem CAGR von 3,99 % wachsen. Ihr Design nutzt Rollkontakt zwischen dem Tappet und der Nockenwelle, was in geeigneten Motorkonfigurationen geringere Reibung unterstützt. Fahrzeughersteller verwenden diesen Ansatz, wenn sie eine zuverlässige Ventilbewegung und ein besseres Verschleißverhalten benötigen. Roller-Designs sind für moderne Benzin- und Dieselmotoren relevant, insbesondere in Anwendungen mit anspruchsvolleren Leistungsanforderungen. Ihre Position spiegelt auch den Wert wider, den Automobilhersteller auf Komponenten mit konsistentem Verhalten über die Motorlebensdauer legen.
Flache Tappets behalten eine Rolle in älteren Motorfamilien, kostensensitiven Anwendungen und der Ersatzteilversorgung. Ihr einfacheres Design kann dort angemessen sein, wo die ursprüngliche Motorarchitektur um Gleitkontakt herum entwickelt wurde. Oberflächenbehandlungen und Materialverbesserungen können dazu beitragen, die Leistung in diesen Anwendungen aufrechtzuerhalten. Der Wettbewerbsunterschied zwischen Kontakttypen ist daher nicht nur eine Frage der Reibung, sondern auch der Motorkompatibilität und der Serviceanforderungen. Der Automotive-Tappet-Markt unterstützt weiterhin beide Designs, da der globale Fahrzeugbestand viele verschiedene Motorgenerationen umfasst. Kaufentscheidungen hängen auch von der Verfügbarkeit passender Nockenwellenteile, etabliertem Reparaturwissen und den praktischen Kosten der Überholung eines älteren Motors ab. Dies hält die Kontakttypenmischung in Fahrzeugflotten und Reparaturkanälen vielfältig.



Nach Einstellungstyp:
Hydraulische Systeme unterstützen wartungsarmen BetriebHydraulische Tappets hielten im Jahr 2026 einen Marktanteil von 41,37 % am Automotive-Tappet-Markt und werden voraussichtlich bis 2032 mit einem CAGR von 5,19 % wachsen. Sie nutzen den Motoröldruck zur Einstellung des Ventilspiels, was den Bedarf an manueller Wartung reduzieren kann. Dies macht sie für Hersteller attraktiv, die einen stabilen Betrieb über ein langes Wartungsintervall wünschen. Hydraulische Systeme werden häufig mit Personenfahrzeugen und anderen Anwendungen in Verbindung gebracht, bei denen Komfort und reduziertes mechanisches Geräusch Priorität haben. Ihr Wachstum spiegelt die schrittweise Bewegung hin zu verfeinerten Motordesigns wider.
Mechanische Tappets bleiben wichtig, wenn ein Festeinstellungsansatz für die Betriebsbedingungen eines bestimmten Motors bevorzugt wird. Sie können in Leistungsanwendungen, älteren Designs und Schwerlastbetrieb eingesetzt werden, wo sich die Wartungspraktiken unterscheiden. Die Wahl zwischen hydraulischen und mechanischen Systemen hängt von der Motorarchitektur, dem erwarteten Einsatz und dem Serviceansatz des Herstellers ab. Der Ersatzbedarf unterstützt auch mechanische Produkte, da viele vorhandene Fahrzeuge um sie herum konzipiert wurden. Infolgedessen bedient die Automotive-Tappet-Branche sowohl moderne wartungsarme Plattformen als auch den installierten Bestand älterer Motoren. Hersteller müssen eine konsistente Ölflussleistung und Maßgenauigkeit sicherstellen, da kleine Abweichungen die Ventilsteuerung und das Betriebsgeräusch beeinflussen können. Diese Anforderung hält die technische Kompetenz bei beiden Einstellungsansätzen relevant.
Nach Motortyp:
Alternativkraftstoffmotoren expandieren von einer kleineren BasisBenzinmotoren hielten im Jahr 2026 einen Marktanteil von 61,44 % am Automotive-Tappet-Markt, während Alternativkraftstoffmotoren voraussichtlich bis 2032 mit einem CAGR von 6,31 % wachsen werden. Benzin bleibt die größte Anwendung, da es in der Personenfahrzeugproduktion weit verbreitet ist. Alternativkraftstoffmotoren erfordern Ventiltriebskomponenten, die unterschiedliche Verbrennungsbedingungen und Kraftstoffeigenschaften bewältigen können. Dies kann einen Bedarf an spezialisierten Materialien und sorgfältiger Validierung schaffen. Der Automotive-Tappet-Markt ist daher sowohl etablierten Benzinprogrammen als auch neueren Verbrennungswegen ausgesetzt.
Dieselmotoren bleiben in Anwendungen wichtig, die hohes Drehmoment, lange Betriebszeiten oder etablierte Flottenservicepraktiken erfordern. Alternativkraftstofffahrzeuge, einschließlich solcher, die gasförmige oder alkoholbasierte Kraftstoffe verwenden, können die Rolle der Verbrennungstechnologie in ausgewählten Transportsegmenten verlängern. Die Komponentenanforderungen in diesen Motoren können sich unterscheiden, da Wärme-, Korrosions- und Schmierbedingungen nicht identisch mit denen in Benzinmotoren sind. Zulieferer, die diese Unterschiede verstehen, können eine breitere Palette von Kundenprogrammen unterstützen. Diese Vielfalt verringert die Abhängigkeit von einem einzigen Kraftstofftyp, während die Ingenieursanforderungen relevant bleiben. Es bedeutet auch, dass Zulieferer das lokale Kraftstoffumfeld und das erwartete Betriebsmuster jeder Fahrzeugkategorie verstehen müssen. Sorgfältige Anwendungstechnik wird wichtig, wenn Motoren für unterschiedliche Kraftstoffeigenschaften ausgelegt sind.
Nach Ventiltrieb:
DOHC-Architektur bleibt zentral für moderne MotorenDOHC-Konfigurationen hielten im Jahr 2026 einen Marktanteil von 68,00 % am Automotive-Tappet-Markt und werden voraussichtlich bis 2032 mit einem CAGR von 4,30 % wachsen. Diese Architektur wird in modernen Motoren weit verbreitet eingesetzt, da sie flexible Ventilsteuerung und kompakte Motordesignoptionen unterstützt. Ihr Einsatz in Personenkraftwagen und leichten Nutzfahrzeugen gibt ihr eine breite Produktionsbasis. Ein DOHC-Motor kann auch eine aufwändigere Ventiltriebsanordnung als einige einfachere Alternativen erfordern. Das macht die Konfiguration zu einer wichtigen Nachfragequelle für Präzisions-Tappet-Komponenten.
SOHC-Konfigurationen bedienen weiterhin eine breite Palette von Kompakt- und Einstiegsfahrzeuganwendungen. OHV-Motoren bleiben in ausgewählten Lkw-, Geländewagen- und Spezialanwendungen relevant, wo Packaging und Drehmomenteigenschaften wichtig sind. Jede Architektur stellt unterschiedliche Anforderungen an Tappet-Design, Haltbarkeit und Fertigungspräzision. Zulieferer müssen daher Produkte an die technischen Anforderungen des Motors anpassen, anstatt sich auf einen einzigen Ansatz zu verlassen. Der Automotive-Tappet-Markt bleibt vielfältig, da Fahrzeughersteller weiterhin mehrere Ventiltriebslayouts in ihren Portfolios verwenden. Derselbe Zulieferer muss möglicherweise unterschiedliche Werkzeuge und Inspektionsroutinen für jedes Layout unterstützen. Diese operative Breite kann eine Barriere für Unternehmen sein, die in etablierte Erstausrüstungsprogramme eintreten möchten.
Nach Fahrzeugtyp:
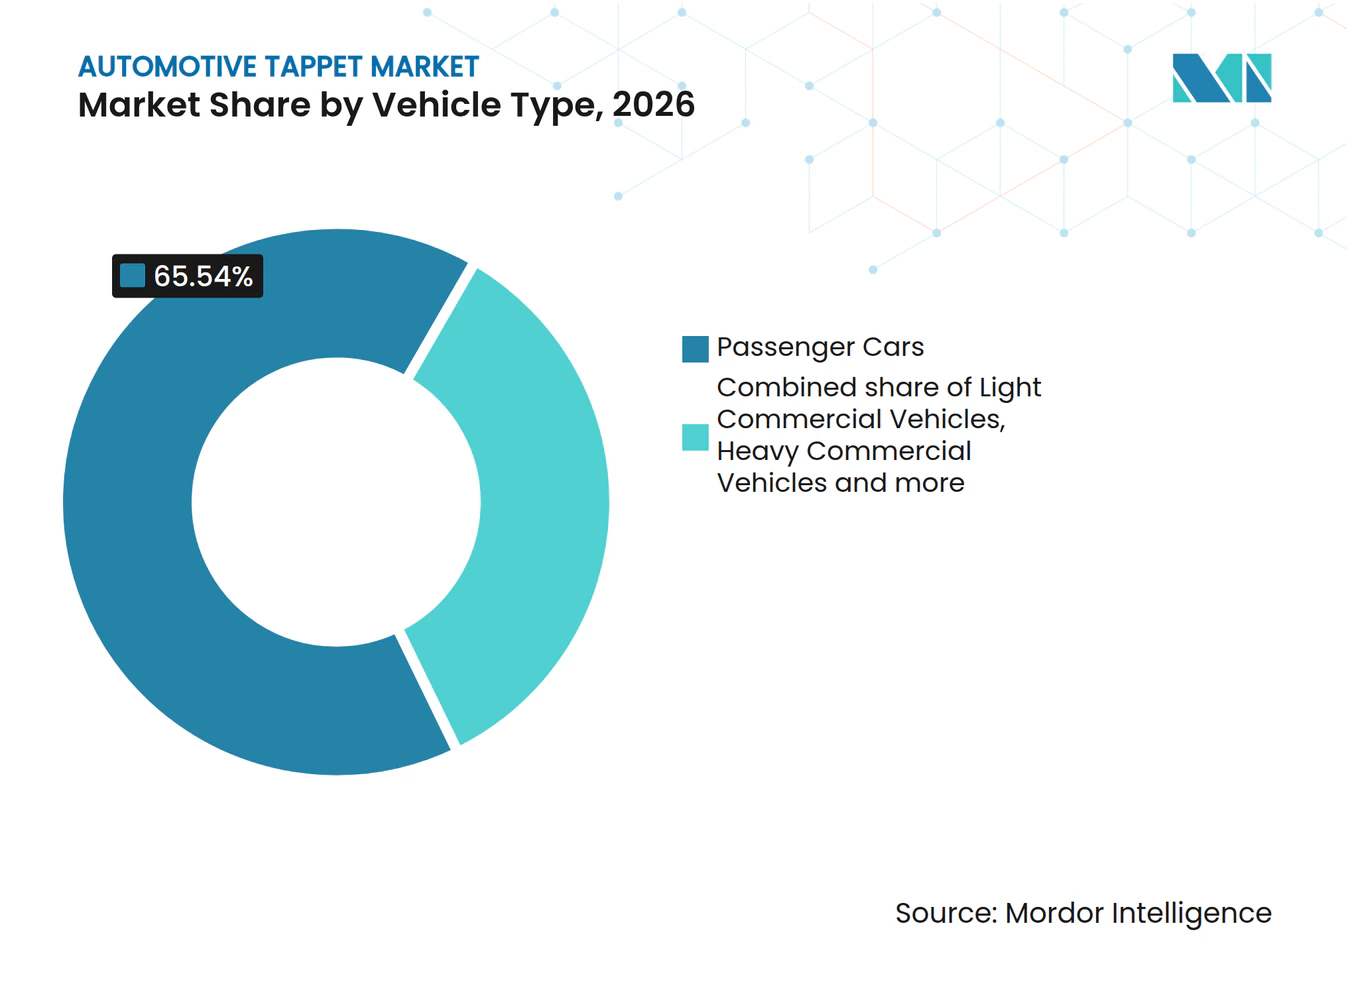
Personenkraftwagen bilden die größte NachfragebasisPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 65,54 % am Automotive-Tappet-Markt, während schwere Nutzfahrzeuge voraussichtlich bis 2032 mit einem CAGR von 5,36 % wachsen werden. Die Nachfrage nach Personenkraftwagen spiegelt den großen globalen Fahrzeugbestand und den anhaltenden Einsatz von Benzin- und Hybridmotoren wider. In dieser Kategorie konkurrieren Zulieferer auf Qualität, Geräuschkontrolle, Haltbarkeit und effiziente Fertigung. Der installierte Personenkraftwagenbestand trägt auch zu zukünftigen Ersatzbedürfnissen bei. Diese Kombination hält die Kategorie wichtig, auch wenn sich die Antriebsoptionen weiterentwickeln.
Schwere Nutzfahrzeuge benötigen langlebige Motorkomponenten, da sie unter anspruchsvollen Lastbedingungen und langen Servicezyklen betrieben werden. Ihr Übergang weg von der Verbrennungskraft wird wahrscheinlich einem anderen Muster als Personenkraftwagen folgen, da Fahrzeugpflicht, Reichweitenanforderungen und Betankungsanordnungen variieren. Leichte Nutzfahrzeuge und Zweiräder schaffen auch Nachfrage in Regionen mit aktiven Reparaturmärkten und einer großen Anzahl kleinerer Motoren. Jede Fahrzeugkategorie hat ein anderes Gleichgewicht zwischen Erstausrüstungsproduktion und Ersatzaktivität. Zulieferer, die sich an diese Unterschiede anpassen können, können auf mehrere Nachfragepools innerhalb des Automotive-Tappet-Markts zugreifen. Sie müssen auch erkennen, dass Flottenoperatoren, private Autofahrer und Fahrzeugmonteure Entscheidungen auf unterschiedlichen Zeitrahmen treffen. Produkthaltbarkeit und Serviceverfügbarkeit können genauso wichtig sein wie die anfänglichen Komponentenkosten.

Nach Vertriebskanal:
Erstausrüstung bleibt der primäre Weg zum MarktOEM-Kanäle hielten im Jahr 2026 einen Marktanteil von 74,86 % am Automotive-Tappet-Markt, während der Aftermarket voraussichtlich bis 2032 mit einem CAGR von 3,98 % wachsen wird. Das Erstausrüstungsgeschäft hängt von der Lieferantenqualifizierung, konsistenter Qualität und zuverlässiger Lieferung ab. Diese Anforderungen begünstigen tendenziell Unternehmen, die strenge Produktions- und Validierungsstandards erfüllen können. OEM-Beziehungen geben Zulieferern auch Einblick in neue Motorprogramme und sich ändernde technische Anforderungen. Dies macht den Kanal zentral für die langfristige Produktentwicklung.
Der Aftermarket bedient Fahrzeuge, die während ihrer Betriebszeit Reparaturen, Motorüberholungen oder Ersatzteile benötigen. Seine Nachfrage wird durch das Fahrzeugalter, Werkstattpraktiken und die Verfügbarkeit kompatibler Komponenten geprägt. Kunden in diesem Kanal können verbesserte Beschichtungen oder Haltbarkeitsmerkmale schätzen, wenn sie einen verlängerten Einsatz erwarten. Gleichzeitig bleibt der Preis in vielen Ersatzmärkten wichtig. Die Automotive-Tappet-Branche muss daher zertifizierte Premiumangebote mit Produkten in Einklang bringen, die für unabhängige Reparaturkanäle zugänglich bleiben. Verpackung, Katalogabdeckung und zuverlässige lokale Distribution können Ersatzkäufe genauso stark beeinflussen wie das Produktdesign. Ein breites Servicenetzwerk kann einem Zulieferer helfen, nach Ablauf der ursprünglichen Fahrzeuggarantie relevant zu bleiben.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 48,28 % am Automotive-Tappet-Markt. Die Region kombiniert große Fahrzeugproduktionsbasen mit einer breiten Palette von Motortypen, von kleinen Personenfahrzeugen bis hin zu Nutzfahrzeugflotten. China und Indien stützen die Nachfrage durch ihre Größe, während Japan fortschrittliche Komponentenfertigung und langjährige Zuliefererkompetenz beisteuert. Südkorea, Indonesien und Thailand ergänzen die Fertigungs- und Ersatzteilmarktnachfrage. Der Automotive-Tappet-Markt in der Region wird durch das Nebeneinander von konventionellen Motoren, Hybriden und Alternativkraftstoffanwendungen gestützt. Diese Vielfalt gibt Zulieferern mehrere Wege, Fahrzeughersteller und Reparaturkunden zu bedienen. Sie erhöht auch die Bedeutung lokaler Produktion, technischer Unterstützung und der Fähigkeit, unterschiedliche Anwendungsanforderungen zu erfüllen. Lokale Zulieferer können profitieren, wenn sie die Bedürfnisse regionaler Monteure und Reparaturnetzwerke verstehen. Internationale Zulieferer bleiben wichtig, wenn Fahrzeughersteller gemeinsame Spezifikationen in mehreren Ländern benötigen.
Nordamerika und Europa
Nordamerika bleibt wichtig, da Lkw, Geländewagen und Nutzfahrzeuganwendungen die Nachfrage nach langlebigen Motorteilen aufrechterhalten. Die Region verfügt auch über etablierte Ersatzteilkanäle, die Fahrzeuge über verlängerte Servicelebensdauern unterstützen. Europa steht unter stärkerem Druck durch die Einführung batterieelektrischer Fahrzeuge, beeinflusst aber weiterhin Komponentenspezifikationen durch Emissionsvorschriften und fortschrittliche Motorentechnik. Fertigungszentren in Deutschland sowie Mittel- und Osteuropa behalten ihre Rollen in der breiteren Fahrzeuglieferkette. Die regionale Nachfrage variiert daher je nach Fahrzeugmix, regulatorischer Ausrichtung und der Geschwindigkeit des Antriebswandels. Ersatznetzwerke bleiben besonders relevant, wo Fahrzeuge länger im Betrieb gehalten werden. Zulieferer müssen auch Unterschiede in Klima, Kraftstoffqualität, Straßennutzung und Werkstattpraktiken bei der Planung regionaler Portfolios berücksichtigen. Diese Bedingungen beeinflussen Wartungsintervalle und die Produkte, die Händler bevorzugen. Starke technische Kommunikation kann Zulieferern helfen, globale Designs an lokale Betriebsbedingungen anzupassen.
Südamerika sowie Naher Osten und Afrika
Südamerika wird voraussichtlich bis 2032 mit einem CAGR von 4,13 % wachsen. Brasilien stützt die Region durch seine Rolle in der Fahrzeugproduktion und seinen Einsatz von Flex-Fuel-Technologie. Argentinien und Kolumbien ergänzen die Nachfrage durch Nutzfahrzeuge, Reparaturaktivitäten und lokale Montage. Der Nahe Osten und Afrika werden durch Flottenfahrzeuge, etablierten Reparaturbedarf und eine wachsende Basis alternder Fahrzeuge gestützt. In diesen Regionen wird der Automotive-Tappet-Markt ebenso sehr durch Ersatzbedarf und Servicebedingungen wie durch die Produktion neuer Fahrzeuge geprägt. Fahrzeugbesitzer und Reparaturwerkstätten priorisieren bei der Auswahl von Ersatzkomponenten häufig eine zuverlässige Passform und sofortige Verfügbarkeit. Diese Faktoren können lokale Händler und etablierte Marken mit gutem technischen Support begünstigen. Flottenoperatoren können auch einen hohen Wert auf vorhersehbare Ausfallzeiten und die Verfügbarkeit von Ersatzteilen legen. Das kann zuverlässige Servicevereinbarungen zu einer bedeutenden Differenzierungsquelle in sich entwickelnden Fahrzeugmärkten machen. Zulieferer, die kompatible Produktpaletten, klare Anwendungsinformationen und zeitnahe lokale Lieferung aufrechterhalten, können Glaubwürdigkeit bei Werkstätten und Händlern aufbauen.
Wettbewerbslandschaft
Marktkonzentration
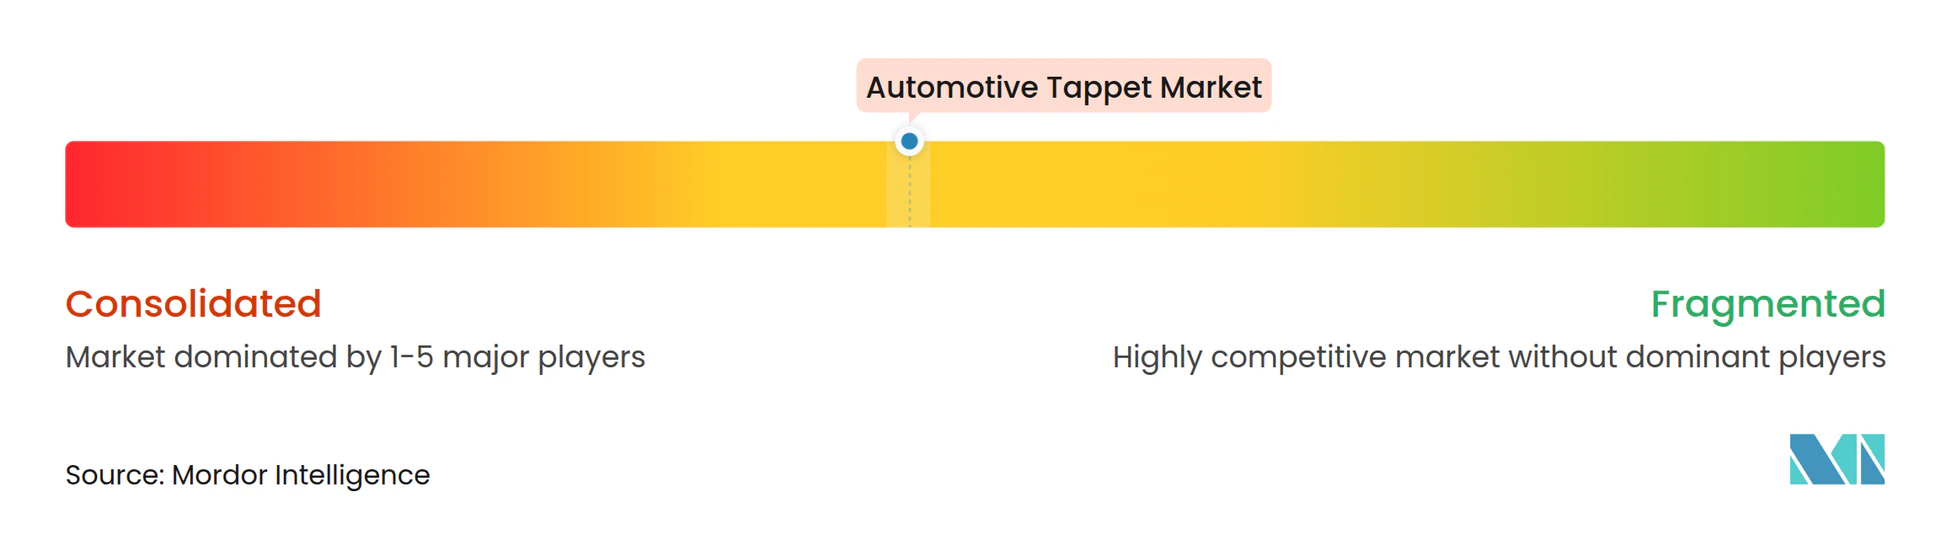
Der Automotive-Tappet-Markt ist mäßig konzentriert, wobei führende Zulieferer Erstausrüstungskunden bedienen und kleinere Unternehmen in regionalen oder Ersatzteilkanälen konkurrieren. Zu den führenden Unternehmen gehören Schaeffler AG, Tenneco Inc., Eaton Corporation plc, MAHLE GmbH und Otics Corporation. Der Wettbewerb wird durch Fertigungsgenauigkeit, Materialkompetenz, Kundenqualifizierung und die Fähigkeit geprägt, große Motorprogramme konsistent zu beliefern. Kleinere Zulieferer können dort effektiv konkurrieren, wo Kosten, lokale Verfügbarkeit oder spezialisiertes Motorwissen wichtig sind. Größere Unternehmen haben einen Vorteil, wenn Kunden integrierte Ventiltriebsunterstützung und etablierte Qualitätssysteme benötigen. Ihre Größe kann Tests, Dokumentation und langfristige Lieferplanung über mehrere Fahrzeugprogramme hinweg unterstützen. Regionale Spezialisten bleiben relevant, wo sie engen Kundendienst oder Expertise in bestimmten Motorfamilien bieten. Ihr Wissen über lokale Reparaturpraktiken kann im Aftermarket wertvoll sein.
Schaeffler hat weiterhin in Ventiltriebskapazitäten durch sein Produktionsnetzwerk und seine Produktentwicklungsarbeit investiert. Im August 2026 gab das Unternehmen bekannt, dass es Ingolstadt hinzugefügt hat, um die HEMI-Roller-Tappet-Produktion in seinem Werk Hirschaid zu unterstützen, um der erneuerten Nachfrage, hauptsächlich aus Nordamerika, gerecht zu werden. Der Schritt veranschaulicht, wie Zulieferer die Kapazität anpassen können, wenn bestimmte Motorprogramme kommerziell wichtig bleiben. Er zeigt auch den Wert der Aufrechterhaltung von Fertigungsflexibilität über mehrere Standorte hinweg. Solche Investitionen können Beziehungen zu Automobilherstellern stärken, die eine zuverlässige Versorgung mit spezialisierten Komponenten benötigen. Sie können es auch einfacher machen, die Produktionskapazität an Änderungen der Kundennachfrage anzupassen, ohne die Versorgung zu unterbrechen. Die Strategie veranschaulicht die Bedeutung der betrieblichen Kontinuität im Automotive-Tappet-Markt. Sie spiegelt ein Wettbewerbsumfeld wider, in dem Fahrzeughersteller von Zulieferern erwarten, auf Programmänderungen mit minimaler Unterbrechung zu reagieren. Investitionsentscheidungen sind daher eng mit dem Kundenvertrauen und langfristigen Lieferverpflichtungen verbunden.
Im April 2025 schloss Tenneco eine strategische Investition durch Apollo Funds und American Industrial Partners in seine Clean-Air- und Antriebsstranggeschäfte ab, um Wachstum und potenzielle Akquisitionen zu finanzieren. Diese Art von Finanzierung kann Ingenieur-, Produktions- und Kundendienstkapazitäten in der gesamten Antriebsstranglieferbasis unterstützen. Unternehmen konkurrieren auch durch Beschichtungen, hydraulische Spielkontrolle und Produktdesigns, die für Zylinderabschaltungs- und Hybridmotoranwendungen geeignet sind. Wettbewerbsergebnisse werden von der Fähigkeit jedes Unternehmens abhängen, sich ändernde Motorprogramme zu unterstützen und zuverlässigen Service zu bieten. Kein einzelner Zulieferer kontrolliert die gesamte Bandbreite der Fahrzeuganwendungen oder Ersatzteilkanäle. Produktportfolios unterscheiden sich nach Motortyp, Kundenregion und Vertriebsweg. Dies lässt Raum für gut positionierte Wettbewerber, auch wenn die größten Unternehmen wichtige Erstausrüstungsbeziehungen halten.
Branchenführer im Automotive-Tappet-Markt
-
Schaeffler AG
-
Tenneco Inc.
-
Eaton Corporation plc
-
MAHLE GmbH
-
Otics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automotive-Tappet-Markt Unternehmen in diesem Bericht
- Schaeffler AG
- Eaton Corporation plc
- Tenneco Inc.
- Rane Holdings Limited
- Holley Inc.
- Crower Cams and Equipment Company, Inc.
- Competition Cams, Inc.
- Rhoads Lifters, Inc.
- Melling Engine Parts, Inc.
- Otics Corporation
- Wuxi Xizhou Machinery Co., Ltd.
- SM Motorenteile GmbH
- Hangzhou XZB Tech Co., Ltd.
- Mianyang Fulin Precision Co., Ltd.
- MAHLE GmbH
- NSK Ltd.
- Musashi Seimitsu Industry Co., Ltd.
- Tsubaki Nakashima Co., Ltd.
- GT Technologies, Inc.
Neueste Industrielle Entwicklungen in Automotive-Tappet-Markt
- September 2026: General Motors stellte seine sechste Generation der Small-Block-V8-Motoren vor, den 5,7-Liter-L76 und den 6,6-Liter-L78, die in Flint, Tonawanda und St. Catharines für den Chevrolet Silverado 1500 und den GMC Sierra 1500 des Modelljahres 2027 gebaut werden sollen.
- August 2026: Schaeffler fügte sein Werk in Ingolstadt hinzu, um die HEMI-Roller-Tappet-Produktion in Hirschaid zu unterstützen, das in 25 Jahren 160 Millionen HEMI-Roller-Tappets hergestellt hat, um die höhere nordamerikanische Nachfrage zu befriedigen.
- Januar 2026: Eaton gab Pläne bekannt, seine Mobility Group, zu der auch das globale Ventilbetätigungsgeschäft gehört, bis Ende des ersten Quartals 2027 als eigenständiges börsennotiertes Unternehmen auszugliedern.
- Januar 2026: Stellantis gab bekannt, dass das Unternehmen plant, im Jahr 2026 mehr als 100.000 HEMI-V8-Motoren zu bauen, mehr als das Dreifache seiner Produktion von 2025, was die Nachfrage nach Roller-Tappets erhöht.
Umfang des globalen Automotive-Tappet-Marktberichts
Der Automotive-Tappet-Marktbericht ist segmentiert nach Kontakttyp (Flach (einschließlich Bucket) und Roller), Einstellungstyp (Hydraulisch und Mechanisch (Fest)), Motortyp (Benzin, Diesel und Alternativkraftstoff), Ventiltrieb (OHV, SOHC und DOHC), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Zweiräder), Vertriebskanal (OEM und Aftermarket) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Flach (einschließlich Bucket) |
| Roller |
| Hydraulisch |
| Mechanisch (Fest) |
| Benzin |
| Diesel |
| Alternativkraftstoff |
| OHV |
| SOHC |
| DOHC |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Zweiräder |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kontakttyp | Flach (einschließlich Bucket) | |
| Roller | ||
| Nach Einstellungstyp | Hydraulisch | |
| Mechanisch (Fest) | ||
| Nach Motortyp | Benzin | |
| Diesel | ||
| Alternativkraftstoff | ||
| Nach Ventiltrieb | OHV | |
| SOHC | ||
| DOHC | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Zweiräder | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Automotive Tappets an?
Die anhaltende Produktion von Verbrennungsmotoren und Hybridfahrzeugen stützt die Nachfrage, da beide Ventiltriebskomponenten verwenden. Strengere Emissionsanforderungen erhöhen auch die Aufmerksamkeit auf Präzision, Reibungskontrolle und wiederholbare Leistung über lange Wartungsintervalle. Hybrid-Neustartzyklen machen Haltbarkeit und Schmierleistung besonders wichtig.
Wie groß ist der Automotive-Tappet-Markt?
Der Automotive-Tappet-Markt wird voraussichtlich bis 2032 6,33 Milliarden USD erreichen, ausgehend von 5,23 Milliarden USD im Jahr 2027, bei einem CAGR von 3,89 %. Der Ausblick spiegelt die anhaltende Nachfrage nach Verbrennungs- und Hybridmotoren wider, neben dem begrenzenden Effekt der Einführung batterieelektrischer Fahrzeuge in einigen Anwendungen.
Welches Tappet-Kontaktdesign führt die Nachfrage an?
Roller-Tappets führen nach Kontakttyp mit einem Marktanteil von 52,18 % im Jahr 2026. Ihr Design unterstützt geringere Reibung und zuverlässigen Betrieb in geeigneten Motorplattformen. Flache Tappets bleiben in älteren Motorfamilien, Spezialanwendungen und Ersatzprogrammen relevant, wo Kompatibilität wichtig ist.
Warum gewinnen hydraulische Tappets an Aufmerksamkeit?
Hydraulische Tappets hielten im Jahr 2026 einen Marktanteil von 41,37 % und weisen das höchste prognostizierte Wachstum in ihrer Kategorie auf. Sie unterstützen die automatische Ventilspieleinstellung und einen geringeren Wartungsbedarf. Dies macht sie für Fahrzeughersteller geeignet, die ein verfeinertes Motorverhalten und längere Wartungsintervalle anstreben.